CorMedix: KGV mit Weihnachtsgeld — der Medicare-Zuschlag ist weitgehend weg
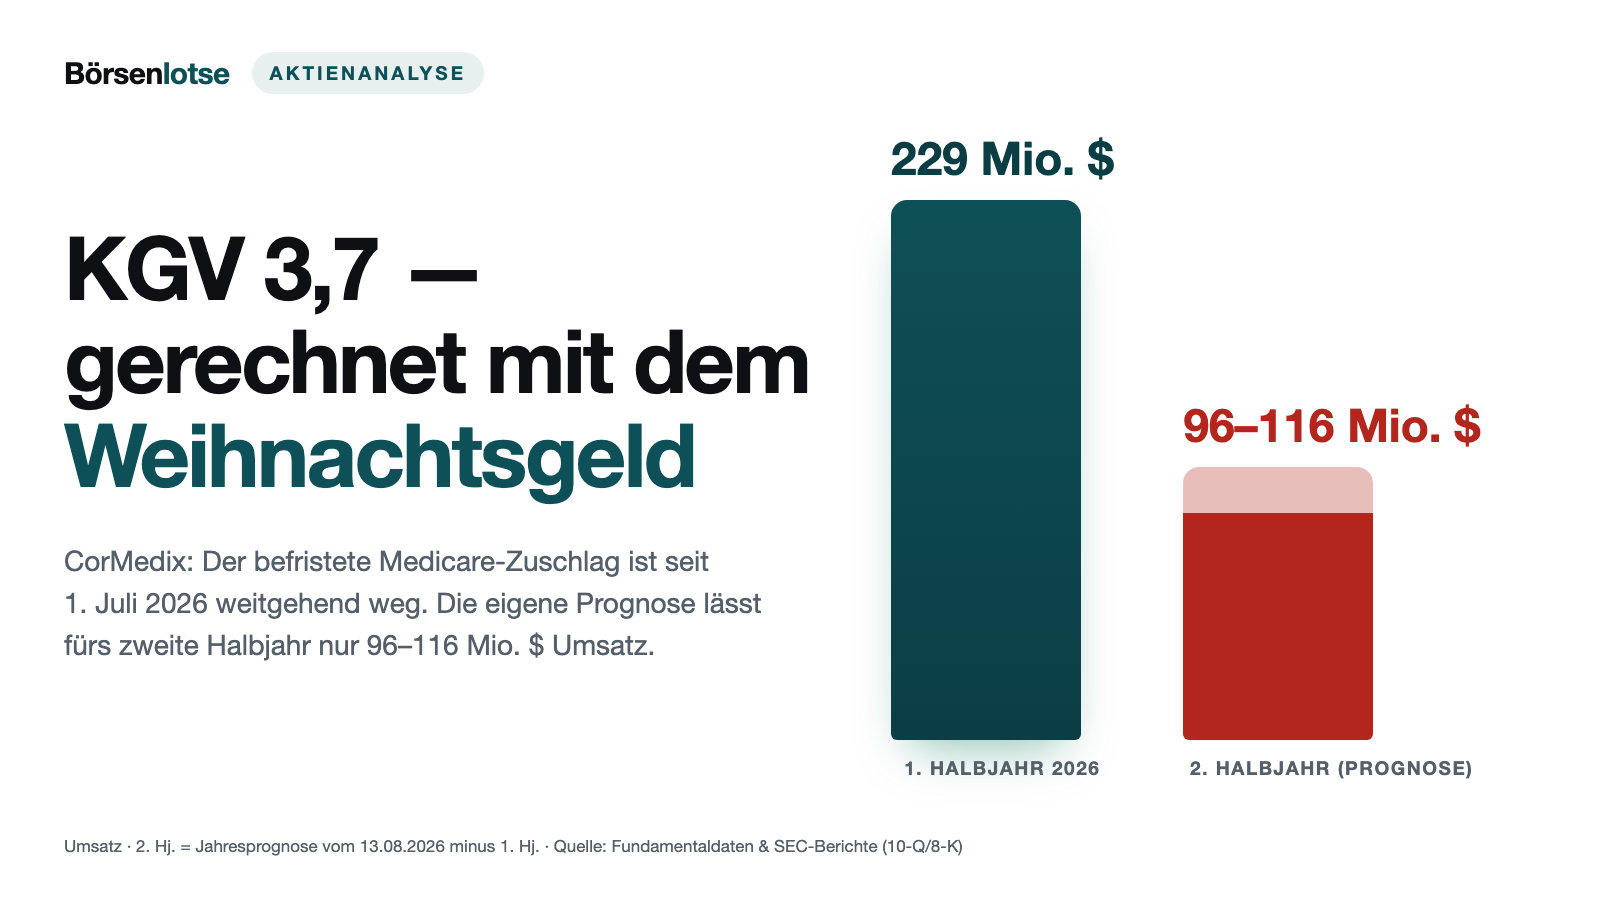
Ein Gehaltszettel mit Weihnachtsgeld ist kein Jahresgehalt — und genau so liest sich das niedrige Kurs-Gewinn-Verhältnis von CorMedix. Nach 229,4 Millionen US-Dollar Umsatz im ersten Halbjahr 2026 lässt die eigene Prognose für das zweite nur noch rund 96 bis 116 Millionen übrig. Der Grund: Der Gewinn von 163,1 Millionen im Jahr 2025 stammt vor allem aus einem befristeten Medicare-Zuschlag für das Dialyse-Mittel DefenCath, und der ging am 1. Juli 2026 in eine deutlich kleinere Folgezahlung über.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 22. Oktober 2026
- Schlusskurs
- 8,10 $ +4,00 %
- Marktkapitalisierung
- 0,6 Mrd. $
- KGV
- 3,7
- Wachstums-Score
- 5/10
- AAQS
- 4/10
Kursentwicklung seit 20. Oktober 2026: +7,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 6,30 $ bis 12,70 $ · Letzter Kurs: 8,10 $ (Stand: 22. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Stell dir vor, du willst wissen, was du im Jahr verdienst — und nimmst dafür den Gehaltszettel vom Dezember, auf dem das Weihnachtsgeld steht. Mal zwölf, fertig. Klingt absurd, und doch machen wir an der Börse ständig genau das. Psychologen nennen es Extrapolation: Wir schreiben das, was gerade passiert ist, einfach in die Zukunft fort. Kein Kennwert verführt dazu so sehr wie das Kurs-Gewinn-Verhältnis (KGV) — der Preis der Aktie geteilt durch den Gewinn, den die Firma zuletzt je Aktie gemacht hat. Bei CorMedix (Nasdaq: CRMD) lag es laut Fundamentaldaten am 20. Oktober 2026 bei rund 3,7. Für ein profitables Pharmaunternehmen wirkt das wie ein Ausverkauf. Machen wir einen Deal: Bevor du das Weihnachtsgeld hochrechnest, lesen wir gemeinsam, was CorMedix der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Pflichtmeldungen (8-K) bis Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb sind diese Berichte eine belastbare Quelle. Und sie zeigen ziemlich genau, woher das Weihnachtsgeld kam — und dass es seit dem 1. Juli 2026 weitgehend ausbleibt. Am Ende entscheidest du selbst.
Was CorMedix eigentlich macht — ein Schutzschloss für Dialyse-Katheter und ein zugekauftes Antibiotika-Regal
Wer eine schwere Nierenkrankheit hat, hängt oft dreimal pro Woche an der Dialyse. Viele Patienten bekommen dafür einen Katheter, einen dünnen Schlauch, der dauerhaft in einer großen Vene liegt. Zwischen den Behandlungen wird er mit einer Flüssigkeit „verschlossen“, damit er nicht verstopft. Genau hier setzt DefenCath an, das Hauptprodukt von CorMedix: eine solche Verschlusslösung aus Heparin (gegen Blutgerinnsel) und Taurolidin (gegen Keime). Sie soll Blutvergiftungen über den Katheter verringern — eine gefürchtete und teure Komplikation. Die US-Arzneimittelbehörde FDA ließ DefenCath am 15. November 2023 zu, nachdem frühere Anläufe gescheitert waren. Seit April 2024 wird es in Krankenhäusern verkauft, seit Juli 2024 auch in ambulanten Dialysezentren.
Seit dem 29. August 2025 gehört außerdem Melinta Therapeutics zu CorMedix, ein Anbieter von Krankenhaus-Antibiotika und Mitteln gegen Pilzinfektionen (unter anderem REZZAYO, MINOCIN für die Infusion und VABOMERE). Der Kaufpreis: 260 Millionen US-Dollar in bar, 3,3 Millionen neue Aktien und künftige, umsatz- und zulassungsabhängige Zahlungen (Geschäftsbericht 2025). Finanziert wurde das unter anderem mit einer Wandelanleihe über 150 Millionen. CorMedix sitzt in Parsippany, New Jersey, und beschäftigte am 28. Februar 2026 rund 191 Vollzeitkräfte. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Gewinne von 2025 und Anfang 2026 sind echt — aber sie wurden mit einem befristeten Medicare-Zuschlag verdient, der seit Juli 2026 weitgehend weg ist.
Die Firmengeschichte für Anleger
-
2021
Aktionärsklage um den Zulassungsantrag
Anleger klagen wegen angeblich irreführender Angaben zum DefenCath-Zulassungsantrag und zu Ablehnungsbescheiden der FDA. Das Verfahren läuft laut 10-Q zum 30.06.2026 weiter.
-
2023
FDA-Zulassung für DefenCath
Am 15.11.2023 lässt die FDA DefenCath zu. Für Aktionäre der Wendepunkt vom Forschungsbetrieb ohne Umsatz zum Produktunternehmen.
-
2024
Start mit Medicare-Zuschlag
Verkauf ab April in Kliniken, ab Juli in Dialysezentren — zum Start des befristeten TDAPA-Zuschlags am 01.07.2024. Umsatz 2024: 43,5 Mio. US-Dollar.
-
2025
Rekordjahr und Melinta-Kauf
311,7 Mio. US-Dollar Umsatz und 163,1 Mio. Gewinn. Am 29.08.2025 übernimmt CorMedix Melinta, finanziert unter anderem mit 150 Mio. Wandelanleihe.
-
2026
Zuschlag endet, Prüfer wechselt
Am 01.07.2026 geht TDAPA in eine deutlich niedrigere Folgezahlung über; die Prognose lässt für das zweite Halbjahr rund 96–116 Mio. Umsatz. Am 19.10.2026 meldet CorMedix, dass die FDA den REZZAYO-Antrag angenommen hat.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam CorMedix über den hauseigenen Reddit-Hype-Scanner (3 Erwähnungen in 24 Stunden, ApeWisdom, 21. Oktober 2026) — wenig Lärm, aber genau die Art Gespräch, in der Sätze fallen wie „KGV von 3, die Firma ist profitabel, da kann man nichts falsch machen“. Ein Blick auf den Kurs zeigt, dass der Markt das anders sieht: Der höchste Schlusskurs des Jahres 2025 lag am 23. Juni bei 16,56 US-Dollar, Ende 2025 waren es 11,63, am 20. Oktober 2026 noch 7,57 Dollar (Fundamentaldaten).
Entscheidend ist ein anderer Gegensatz, denn zwei Lager stehen sich gegenüber. Die sechs Analysten, die die Aktie laut Fundamentaldaten beobachten, stufen sie durchweg positiv ein (dreimal „Kauf“, dreimal „starker Kauf“); ihr durchschnittliches Kursziel liegt bei rund 15,33 US-Dollar — eine Einschätzung Dritter, keine Aussage von uns. Auf der anderen Seite stehen rund 15,4 Millionen leerverkaufte Aktien — rund ein Fünftel aller 77,9 Millionen ausgegebenen Aktien (Fundamentaldaten, Stand 20. Oktober 2026). Ein Leerverkäufer wettet mit geliehenen Aktien auf fallende Kurse; eine so hohe Quote zeigt, dass ein spürbarer Teil des Marktes mit fallenden Kursen rechnet. Merke dir deshalb gleich zu Beginn: Wenn ein KGV von rund 3,7 auf eine Wette von einem Fünftel der Aktien gegen das Unternehmen trifft, lohnt es sich, selbst die Fußnoten zu lesen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. CorMedix war jahrelang ein Unternehmen ohne nennenswerten Umsatz: 2022 kamen rund 0,1 Millionen US-Dollar herein, 2023 gar nichts, dafür Verluste von 29,7 und 46,3 Millionen. Dann kam die Zulassung — und die Kurve drehte so steil wie selten. 2024 standen 43,5 Millionen Umsatz in den Büchern, 2025 311,7 Millionen. Aus einem Verlust von 17,9 Millionen wurde ein Gewinn von 163,1 Millionen, und der operative Mittelzufluss — das Geld, das aus dem Geschäft tatsächlich in die Kasse fließt — drehte von minus 50,6 auf plus 175,0 Millionen. Das ist kein Buchhaltungstrick, das ist Geld auf dem Konto.
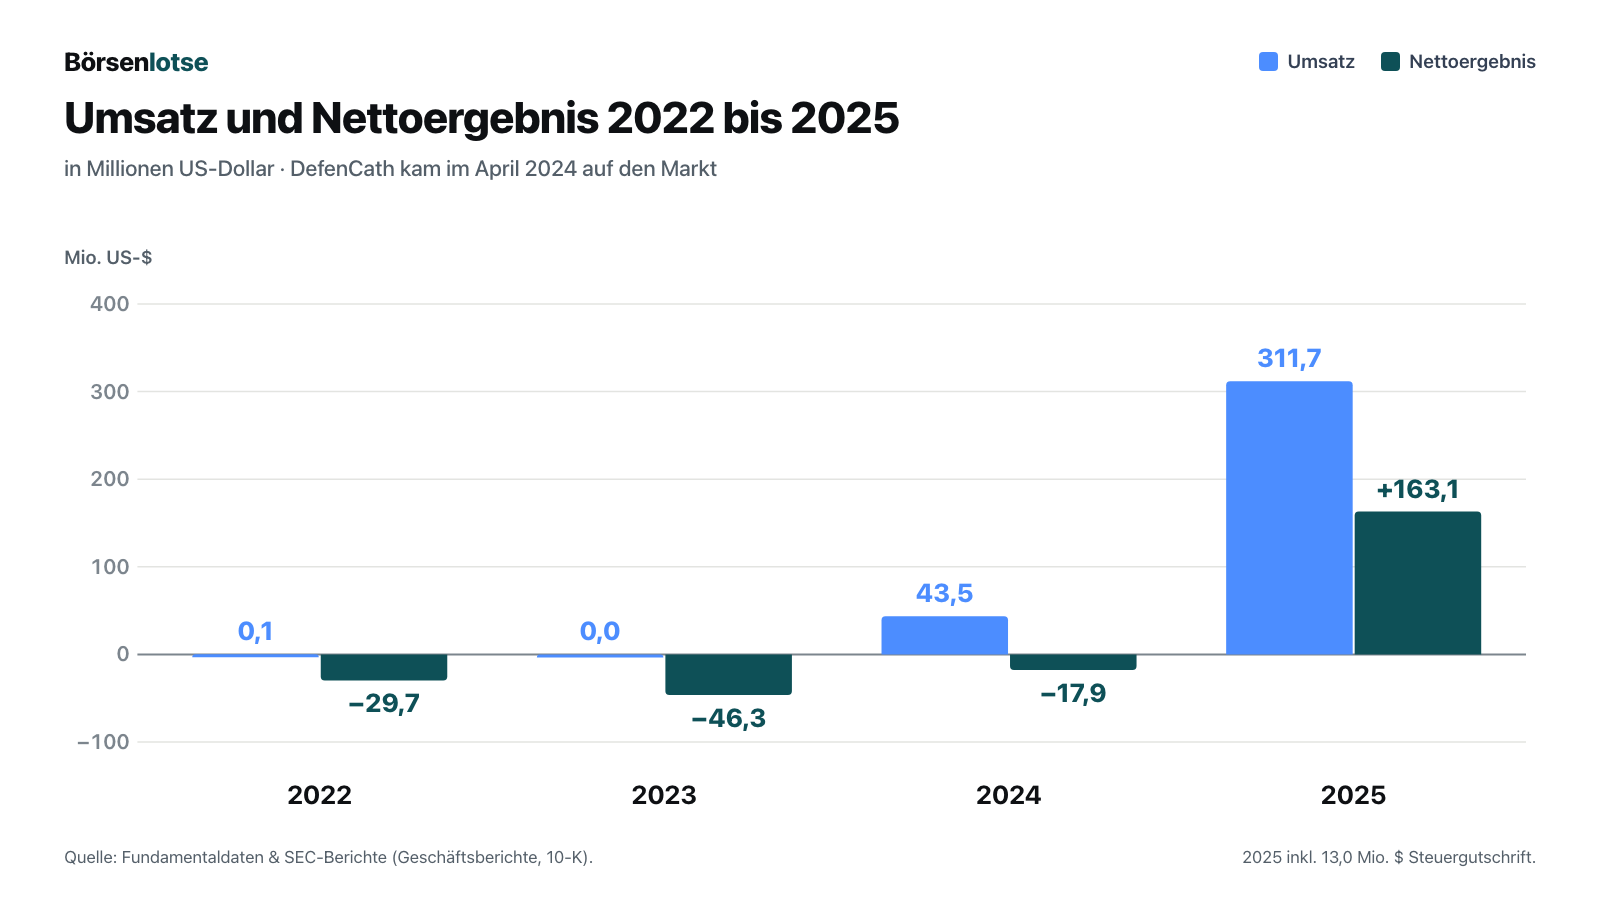
Zur Ehrlichkeit gehört allerdings schon hier ein Sternchen. Der Gewinn von 163,1 Millionen enthält eine Steuergutschrift von 13,0 Millionen: CorMedix hat 2025 Steuervorteile aus alten Verlusten (61,5 Millionen) erstmals als werthaltig in die Bilanz genommen. Vor Steuern verdiente das Unternehmen 150,0 Millionen. Inzwischen zahlt es reguläre Steuern — im ersten Halbjahr 2026 lag die Steuerquote bei 31,6 Prozent. Auch das erste Halbjahr 2026 war stark: 229,4 Millionen Umsatz, 64,6 Millionen Gewinn und 128,6 Millionen operativer Mittelzufluss. Mit dem Geld kaufte CorMedix eigene Aktien zurück, 2,4 Millionen Stück für 17,5 Millionen US-Dollar, aus einem Programm über bis zu 75 Millionen, das bis Ende 2027 läuft. Merke dir das Bild: Die Zahlen bis Juni 2026 zeigen, was DefenCath mit Zuschlag verdienen konnte. Sie zeigen nicht, was es ohne ihn verdient.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Zuschlag, der den Gewinn trug, ist seit dem 1. Juli 2026 weitgehend weg
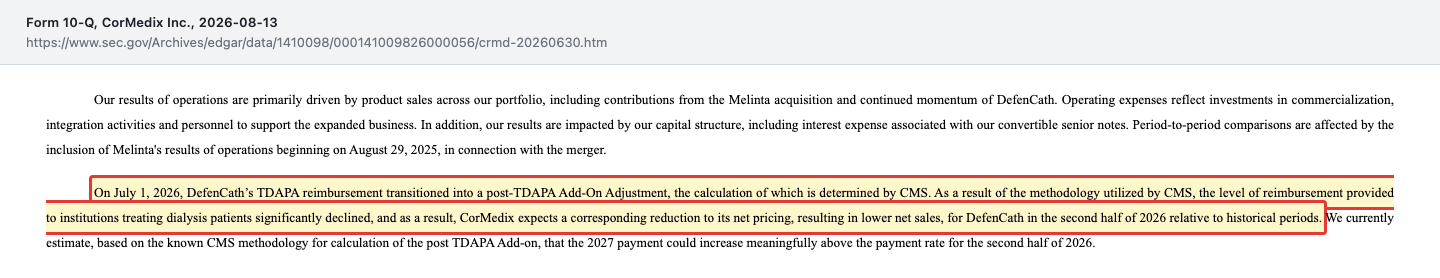
Um das zu verstehen, musst du wissen, wie Medicare — die staatliche US-Krankenversicherung für Ältere und für Dialysepatienten — eine Dialyse bezahlt. Die Zentren bekommen eine Pauschale je Behandlung, mit der alle üblichen Mittel abgegolten sind. Für ein neues Medikament gibt es deshalb eine Übergangshilfe: Eine Zeit lang zahlt Medicare einen Zuschlag in Höhe des durchschnittlichen Verkaufspreises obendrauf, die TDAPA (Transitional Drug Add-on Payment Adjustment). Übersetzt in ein Alltagsbild: eine Einführungsprämie wie früher beim Elektroauto. Solange sie läuft, kauft der Kunde gern. Bei DefenCath lief sie vom 1. Juli 2024 bis zum 30. Juni 2026. Danach folgt bis Mitte 2029 nur noch ein kleinerer, jährlich neu berechneter Aufschlag, der laut Geschäftsbericht auf alle Medicare-Dialysepauschalen verteilt wird. Was das bedeutet, steht im Quartalsbericht zum 30. Juni 2026:
„On July 1, 2026, DefenCath’s TDAPA reimbursement transitioned into a post-TDAPA Add-On Adjustment, the calculation of which is determined by CMS. As a result of the methodology utilized by CMS, the level of reimbursement provided to institutions treating dialysis patients significantly declined, and as a result, CorMedix expects a corresponding reduction to its net pricing, resulting in lower net sales, for DefenCath in the second half of 2026 relative to historical periods.“
Übersetzung: „Am 1. Juli 2026 ging die TDAPA-Erstattung für DefenCath in eine Post-TDAPA-Zusatzvergütung über, deren Berechnung die Medicare-Behörde CMS festlegt. Infolge der von CMS verwendeten Methode ist die Erstattung für Einrichtungen, die Dialysepatienten behandeln, deutlich gesunken; CorMedix erwartet deshalb eine entsprechende Senkung seiner Nettopreise und damit niedrigere Nettoumsätze mit DefenCath im zweiten Halbjahr 2026 im Vergleich zu früheren Zeiträumen.“
— CorMedix Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Management’s Discussion and Analysis“
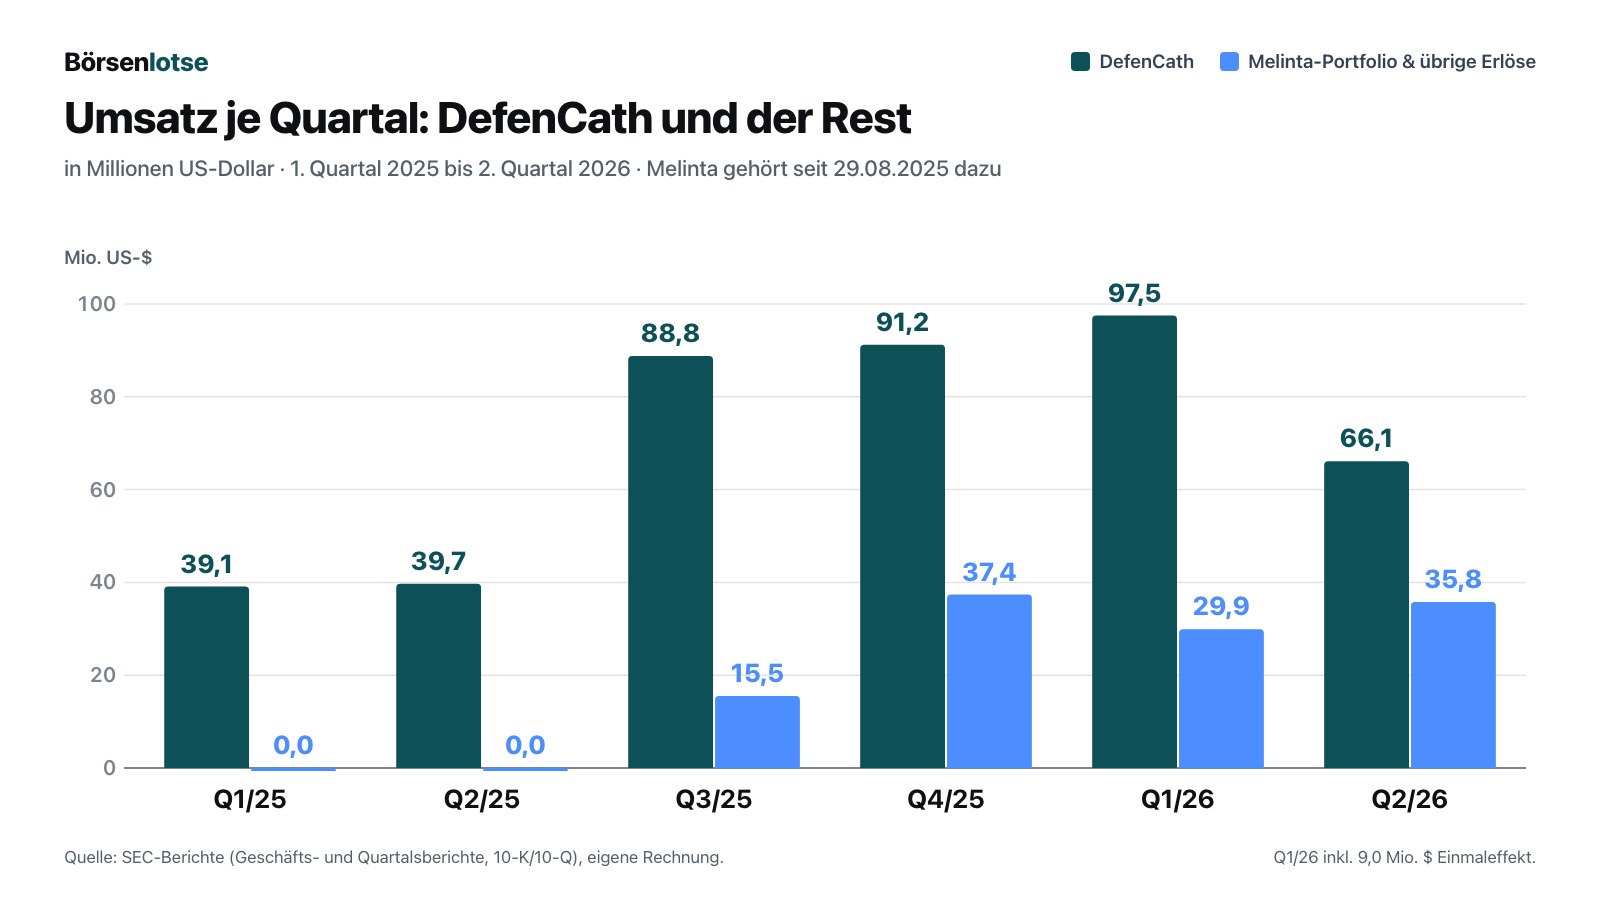
Wie viel DefenCath bisher ausmachte, zeigt die Aufteilung: 2025 kamen 258,8 der 311,7 Millionen US-Dollar Umsatz aus diesem einen Produkt, rund 83 Prozent. Und noch etwas fällt auf, wenn man die Quartale nebeneinanderlegt: Schon im zweiten Quartal 2026, also noch mit Zuschlag, fiel der DefenCath-Umsatz von 97,5 auf 66,1 Millionen. Selbst wenn man aus dem ersten Quartal die einmalige Schätzungsänderung von 9,0 Millionen herausrechnet, bleibt ein Minus von rund einem Viertel. Eine Erklärung für diesen Rückgang gegenüber dem Vorquartal liefert der Quartalsbericht nicht — damit ist er die wichtigste offene Zahl für den nächsten Quartalsbericht: Fiel der Absatz schon vor dem Ende des Zuschlags, oder nur der Preis je Packung?
CorMedix ist nicht die erste Firma, die so etwas erlebt. Bei Lantheus lief Ende 2024 eine ähnliche Übergangsvergütung für das Krebs-Diagnostikum PYLARIFY aus. 2025 schrumpfte dessen Umsatz um 6,5 Prozent auf 989,1 Millionen US-Dollar, laut Geschäftsbericht vor allem wegen des gesunkenen Nettopreises. Die Einzelheiten stehen in unserer Lantheus-Aktienanalyse. Merke dir: Ein Medikament, dessen Preis eine Behörde festlegt, gehört dem Unternehmen nur zur Hälfte. Die andere Hälfte gehört der Erstattungsformel.
Unbequeme Wahrheit Nr. 2: Die eigene Prognose lässt für das zweite Halbjahr wenig übrig
CorMedix verschweigt den Einbruch nicht — es rechnet ihn sogar vor, man muss nur selbst subtrahieren. In der Ergebnismeldung vom 13. August 2026 bestätigte das Unternehmen seine Jahresprognose:
„The Company maintains full-year 2026 consolidated revenue guidance of $325 to $345 million, and raises full-year adjusted EBITDA guidance to a range of $125 to $140 million.“
Übersetzung: „Das Unternehmen bestätigt seine Prognose für den konsolidierten Umsatz im Gesamtjahr 2026 von 325 bis 345 Millionen US-Dollar und hebt die Prognose für das bereinigte EBITDA im Gesamtjahr auf eine Spanne von 125 bis 140 Millionen US-Dollar an.“
— CorMedix Inc., SEC-Pflichtmeldung 8-K vom 13. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
„Angehoben“ klingt gut. Jetzt die Subtraktion: Im ersten Halbjahr 2026 hat CorMedix bereits 229,4 Millionen Umsatz und 128,7 Millionen bereinigtes EBITDA erzielt (70,0 plus 58,7 Millionen; das bereinigte EBITDA ist der Gewinn vor Zinsen, Steuern, Abschreibungen, Aktienvergütung und Sondereffekten). Für das zweite Halbjahr bleiben damit rechnerisch rund 96 bis 116 Millionen Umsatz — höchstens rund die Hälfte des ersten —und ein bereinigtes EBITDA zwischen etwa minus 4 und plus 11 Millionen. Mit anderen Worten: Die Prognose des Unternehmens selbst beschreibt ein zweites Halbjahr ungefähr auf der Nulllinie. Die Fachleute rechnen ähnlich: Für das Gesamtjahr 2026 erwarten sie laut Fundamentaldaten einen Gewinn von rund 0,50 US-Dollar je Aktie — weniger als die 0,72 Dollar (verwässert), die CorMedix im ersten Halbjahr bereits verdient hat — und für 2027 nur noch rund 0,06 Dollar (Stand 21. Oktober 2026).
Die Hoffnung heißt 2027. Ab dem 1. Januar 2027 wird die Folgezahlung neu berechnet, und CorMedix rechnet sich dabei deutlich mehr aus:
„If CMS utilizes the same methodology to calculate the 2027 post-TDAPA Add-On Adjustment, which will be effective on January 1, 2027, we estimate the value of the Add-On Adjustment will be three to five-times higher than that granted for the third and fourth quarters of 2026, which we expect would result in higher DefenCath sales prices in 2027 relative to the second half 2026.“
Übersetzung: „Wenn CMS für die ab 1. Januar 2027 geltende Post-TDAPA-Zusatzvergütung dieselbe Methode anwendet, schätzen wir, dass ihr Wert drei- bis fünfmal so hoch sein wird wie der für das dritte und vierte Quartal 2026 gewährte, was nach unserer Erwartung 2027 zu höheren DefenCath-Verkaufspreisen als im zweiten Halbjahr 2026 führen würde.“
— CorMedix Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“, Abschnitt „Outpatient Reimbursement“
Das ist eine Schätzung des Unternehmens, keine Zusage der Behörde. Im selben Geschäftsbericht steht nur wenige Sätze weiter: „There can be no assurance that the level of reimbursement determined by CMS will improve“ — es gibt keine Gewähr, dass die Erstattung steigt. Und selbst der Plan vom Januar 2026 sah für 2027 nur 100 bis 140 Millionen US-Dollar DefenCath-Umsatz vor (8-K vom 8. Januar 2026), nach 258,8 Millionen im Jahr 2025. Merke dir: Dreimal so viel von sehr wenig ist immer noch weniger als vorher.
Unbequeme Wahrheit Nr. 3: Wenige Kunden — und für einen davon werden rund 59 Millionen Kasse gesperrt
Der US-Dialysemarkt wird von wenigen großen Ketten beherrscht, und das spiegelt sich bei CorMedix wider:
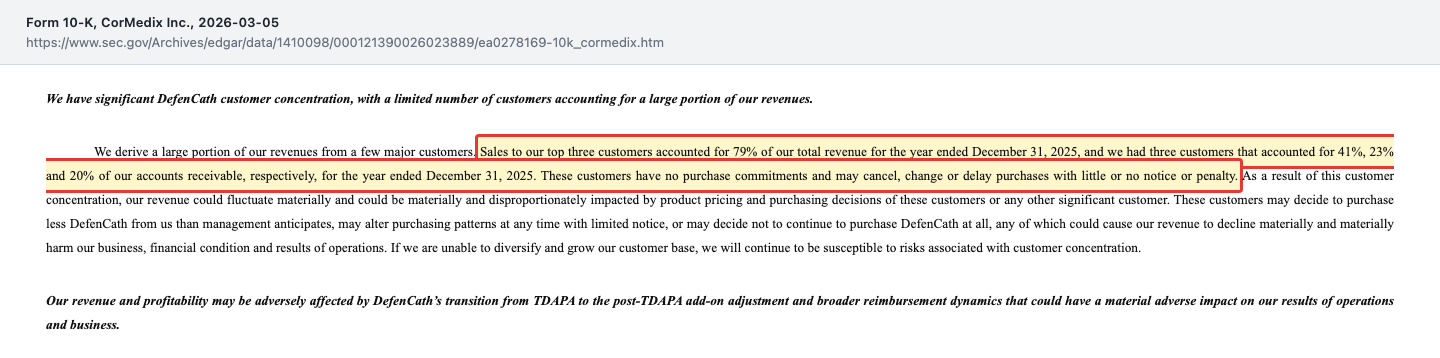
„Sales to our top three customers accounted for 79% of our total revenue for the year ended December 31, 2025, and we had three customers that accounted for 41%, 23% and 20% of our accounts receivable, respectively, for the year ended December 31, 2025. These customers have no purchase commitments and may cancel, change or delay purchases with little or no notice or penalty.“
Übersetzung: „Auf unsere drei größten Kunden entfielen 79 % unseres Gesamtumsatzes im Geschäftsjahr bis zum 31. Dezember 2025, und auf drei Kunden entfielen 41 %, 23 % und 20 % unserer Forderungen aus Lieferungen und Leistungen im Geschäftsjahr bis zum 31. Dezember 2025. Diese Kunden haben keine Abnahmeverpflichtungen und können Bestellungen mit wenig oder ohne Vorlauf und ohne Vertragsstrafe stornieren, ändern oder verschieben.“
— CorMedix Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Im zweiten Quartal 2026 hat sich das Bild etwas verteilt — vier Kunden lagen bei 25, 20, 27 und 10 Prozent des Umsatzes, und laut Ergebnismeldung hat CorMedix inzwischen Lieferverträge mit allen fünf größten Dialyse-Anbietern der USA. Doch eine Fußnote zeigt, wie eng die Bindung an einzelne Abnehmer ist. Nach Quartalsende vereinbarte CorMedix mit einem Kunden, ihm zustehende mengenabhängige Rabatte erst später als üblich auszuzahlen — und sichert diese Schuld mit Bankbürgschaften ab:
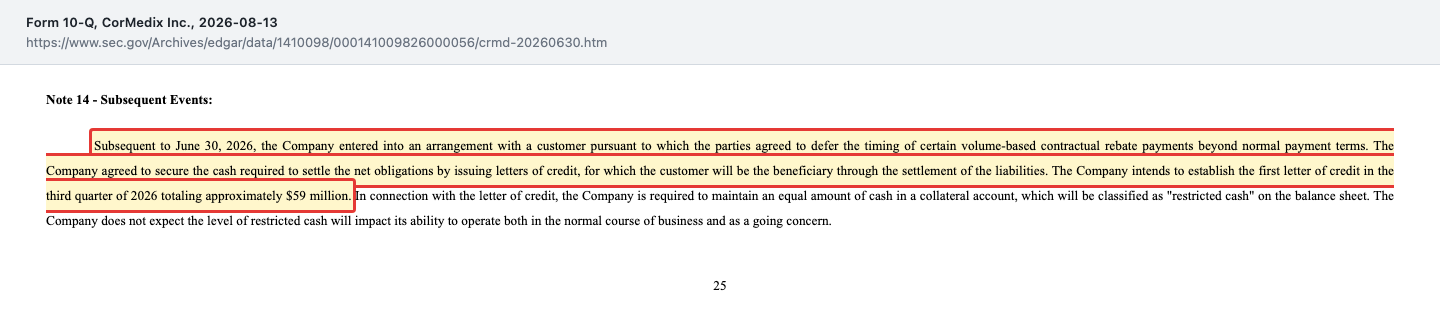
„Subsequent to June 30, 2026, the Company entered into an arrangement with a customer pursuant to which the parties agreed to defer the timing of certain volume-based contractual rebate payments beyond normal payment terms. The Company agreed to secure the cash required to settle the net obligations by issuing letters of credit, for which the customer will be the beneficiary through the settlement of the liabilities. The Company intends to establish the first letter of credit in the third quarter of 2026 totaling approximately $59 million.“
Übersetzung: „Nach dem 30. Juni 2026 hat das Unternehmen mit einem Kunden eine Vereinbarung getroffen, nach der bestimmte vertragliche, mengenabhängige Rabattzahlungen über die üblichen Zahlungsfristen hinaus verschoben werden. Das Unternehmen hat zugesagt, die zur Begleichung der Nettoverpflichtungen nötigen Mittel durch Akkreditive abzusichern, deren Begünstigter der Kunde bis zur Begleichung der Verbindlichkeiten ist. Das Unternehmen beabsichtigt, das erste Akkreditiv im dritten Quartal 2026 über rund 59 Millionen US-Dollar zu eröffnen.“
— CorMedix Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 14 „Subsequent Events“
Ein Akkreditiv ist hier übersetzt eine Bankgarantie: Die Bank verspricht dem Kunden die Zahlung, und CorMedix muss dafür denselben Betrag auf einem Sperrkonto parken. Rund 59 Millionen entsprechen etwa 23 Prozent der freien Kasse vom 30. Juni 2026. Einen Liquiditätsvorteil hat CorMedix davon nicht: Das Geld, das später an den Kunden fließt, ist bis dahin gesperrt. Warum die Vereinbarung geschlossen wurde und welcher Kunde dahintersteht, sagt der Bericht nicht; CorMedix schreibt nur, es erwarte keine Beeinträchtigung des laufenden Geschäfts oder des Fortbestands durch die gesperrte Summe. Merke dir: Wenn ein Unternehmen für einen einzelnen Kunden fast ein Viertel seiner Kasse sperrt, zeigt das, wie stark es von diesem Kunden abhängt.
Unbequeme Wahrheit Nr. 4: Die Buchhaltung kommt nicht hinterher — und der Prüfer wurde gewechselt
Ein schnell wachsendes Unternehmen mit großer Übernahme stellt die Finanzabteilung vor Probleme. Bei CorMedix steht das schwarz auf weiß in jedem Bericht seit dem Geschäftsbericht 2025: eine wesentliche Schwäche der internen Kontrollen (material weakness) bei der Prüfung großer, nicht alltäglicher Geschäftsvorfälle. Übersetzt: Es fehlte an jemandem, der bei den großen Buchungen zuverlässig ein zweites Mal hinschaut.
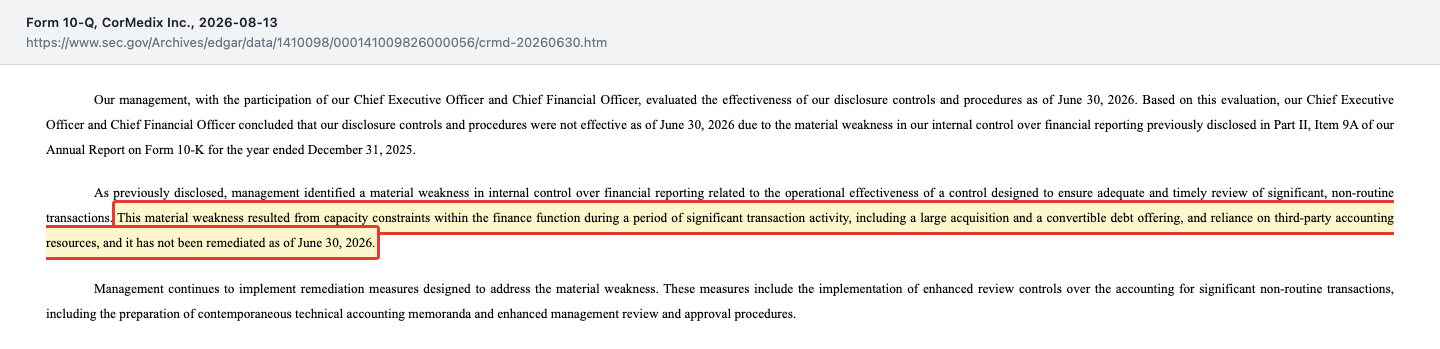
„This material weakness resulted from capacity constraints within the finance function during a period of significant transaction activity, including a large acquisition and a convertible debt offering, and reliance on third-party accounting resources, and it has not been remediated as of June 30, 2026.“
Übersetzung: „Diese wesentliche Schwäche entstand durch Kapazitätsengpässe in der Finanzabteilung in einer Phase umfangreicher Transaktionen, darunter eine große Übernahme und die Ausgabe einer Wandelanleihe, sowie durch die Abhängigkeit von externen Buchhaltungsdienstleistern; sie war zum 30. Juni 2026 nicht behoben.“
— CorMedix Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 4 „Controls and Procedures“
Dazu passt eine Pflichtmeldung vom 1. Juli 2026 (8-K, Item 4.01): Am 25. Juni 2026 trennte sich der Prüfungsausschuss vom bisherigen Abschlussprüfer CBIZ und bestellte Ernst & Young für das Geschäftsjahr 2026. Laut Meldung gab es keine Meinungsverschiedenheiten; als einziges meldepflichtiges Ereignis nennt sie die Kontrollschwäche. Ein Wechsel zu einer großen Prüfungsgesellschaft kann sogar ein gutes Zeichen sein. Er bedeutet aber auch, dass der erste Jahresabschluss unter neuem Prüfer genau der ist, in dem die Folgen des Zuschlag-Endes verbucht werden. Wenige Tage später, am 29. Juni 2026, baute CorMedix zudem die Führung um: Betriebschefin Elizabeth Hurlburt übernahm zusätzlich den gesamten Vertrieb, Manager Michael Seckler verließ das Unternehmen (8-K vom 2. Juli 2026). Und eine Aktionärs-Sammelklage aus dem Jahr 2021 um frühere Angaben zum Zulassungsverfahren läuft weiter (Quartalsbericht zum 30. Juni 2026). Für die damit verbundenen Aktionärs-Derivateklagen genehmigte ein Gericht am 24. Juli 2026 einen Vergleich vorläufig (8-K vom 7. August 2026). Das Ergebnis der für den 23. September 2026 angesetzten abschließenden Anhörung hat CorMedix bis zum 21. Oktober 2026 nicht per 8-K gemeldet. Merke dir: Eine Kontrollschwäche ist kein Betrug. Sie ist nur der Grund, warum du den Zahlen eine Spur weniger blind vertrauen solltest.
Bewertung: ein KGV unter 4 — für Gewinne, die laut eigener Prognose so nicht wiederkommen
CorMedix meldete zum 10. August 2026 77.944.324 Aktien. Beim Schlusskurs von 7,57 US-Dollar am 20. Oktober 2026 ist das Unternehmen an der Börse rund 590 Millionen Dollar wert (zur Gegenprobe: Im Mai 2026 kaufte CorMedix eigene Aktien zu durchschnittlich 7,85 Dollar zurück). Rechnet man die Wandelanleihe über 150 Millionen hinzu und die Kasse von 256,7 Millionen heraus, liegt der Unternehmenswert bei rund 483 Millionen. Gegen die Jahresprognose von 125 bis 140 Millionen bereinigtem EBITDA ist das nur rund das 3,5- bis 3,9-Fache. Zählt man die 111,6 Millionen bedingten Kaufpreisraten aus dem Melinta-Kauf als Schuld hinzu (30. Juni 2026), sind es rund 595 Millionen oder das 4,2- bis 4,8-Fache. Klingt immer noch billig. Ist es aber nur, wenn das erste Halbjahr 2026 der Maßstab ist — und genau das ist die Weihnachtsgeld-Rechnung vom Anfang. Wenn das zweite Halbjahr tatsächlich bei einem bereinigten EBITDA um die null landet, ist das Verhältnis für die Zukunft schlicht nicht aussagekräftig.
Zwei Posten in der Bilanz verdienen einen zweiten Blick. Erstens die bedingten Kaufpreisraten aus dem Melinta-Kauf: 111,6 Millionen US-Dollar zum 30. Juni 2026, die je nach Umsatz und Zulassungen an die früheren Melinta-Eigentümer fließen können. Zweitens die Wandelanleihe: 4 Prozent Zins, fällig am 1. August 2030, umtauschbar zu rund 13,47 Dollar je Aktie, also weit über dem Kurs vom Oktober 2026. Steigt die Aktie nicht deutlich, muss CorMedix 2030 die 150 Millionen in bar zurückzahlen. Vom Eigenkapital über 460,8 Millionen entfallen außerdem 388,5 Millionen auf Firmenwert und immaterielle Werte, vor allem die Rechte an den Melinta-Produkten. Für bestimmte zugekaufte Produktrechte, darunter KIMYRSA und ORBACTIV, hält CorMedix eine wesentliche Wertberichtigung in einer künftigen Periode selbst für „reasonably possible“, also durchaus möglich (Quartalsbericht zum 30. Juni 2026). Was dafür spricht, dass die Bewertung trotzdem Luft hat: Die Kasse von rund 3,29 Dollar je Aktie (brutto, also vor der Wandelanleihe und vor den rund 59 Millionen, die gesperrt werden sollen) deckt einen großen Teil des Kurses, und das Melinta-Geschäft brachte im zweiten Quartal 2026 inklusive Lizenz- und Fördererlösen allein 35,8 Millionen Umsatz.
Chancen und Risiken auf einen Blick
Was für CorMedix spricht:
- Ein zugelassenes Produkt mit echter Nachfrage: DefenCath brachte 2025 258,8 Millionen US-Dollar, und CorMedix hat inzwischen Lieferverträge mit allen fünf größten Dialyse-Anbietern der USA (Ergebnismeldung vom 13. August 2026).
- Eine starke Kasse: 256,7 Millionen US-Dollar zum 30. Juni 2026, operativer Mittelzufluss von 175,0 Millionen (2025) und 128,6 Millionen (erstes Halbjahr 2026), Aktienrückkäufe aus einem 75-Millionen-Programm.
- Ein zweites Standbein: Das Melinta-Portfolio lieferte im ersten Halbjahr 2026 zusammen mit Lizenz- und Fördererlösen 65,7 Millionen Umsatz; im Juni 2026 bestätigte ein US-Berufungsgericht die MINOCIN-Patente gegen einen Nachahmer.
- Ein naher Termin mit Potenzial: Die FDA prüft REZZAYO zur Vorbeugung von Pilzinfektionen bei Stammzelltransplantationen vorrangig (Priority Review), Entscheidung im ersten Quartal 2027 (8-K vom 19. Oktober 2026); dazu läuft eine Studie zu DefenCath bei künstlicher Ernährung über die Vene.
- Die Hoffnung auf 2027: CorMedix schätzt die Medicare-Folgezahlung ab 1. Januar 2027 auf das Drei- bis Fünffache der Zahlung im zweiten Halbjahr 2026.
Was dagegen spricht:
- Der Zuschlag ist weg: Seit 1. Juli 2026 ist die Medicare-Erstattung für DefenCath laut Quartalsbericht deutlich gesunken; die eigene Prognose lässt für das zweite Halbjahr rund 96 bis 116 Millionen Umsatz und ein bereinigtes EBITDA um die null übrig.
- Schon vor dem Stichtag fiel der DefenCath-Umsatz vom ersten auf das zweite Quartal 2026 von 97,5 auf 66,1 Millionen US-Dollar.
- Klumpenrisiko: drei Kunden mit 79 Prozent des Umsatzes 2025, keine Abnahmepflichten, und für einen Kunden rund 59 Millionen Dollar Kasse als Sicherheit gebunden.
- Schulden aus dem Zukauf: 150 Millionen Wandelanleihe bis 2030 und 111,6 Millionen bedingte Kaufpreisraten; 388,5 Millionen des Eigenkapitals sind Firmenwert und immaterielle Werte.
- Nicht wirksame Finanzkontrollen seit dem Geschäftsbericht 2025, Prüferwechsel im Juni 2026 und eine seit 2021 laufende Aktionärsklage.
Ein menschliches Fazit
Zurück zum Gehaltszettel mit dem Weihnachtsgeld. Niemand behauptet, das Weihnachtsgeld sei nicht echt gewesen — es stand auf dem Konto. Bei CorMedix ist es genauso: Die 163,1 Millionen Gewinn von 2025, die 175 Millionen Mittelzufluss, die 256,7 Millionen Kasse, das alles ist echt und in den Berichten an die SEC belegt. Nur war es mit einem Zuschlag verdient, der seit dem 1. Juli 2026 weitgehend weg ist. Wer das KGV von rund 3,7 als Ausverkauf liest, rechnet den Dezember mal zwölf. Die ehrlichere Frage an dich lautet deshalb nicht „Wie billig ist die Aktie gemessen an 2025?“, sondern: Was verdient CorMedix in einem Jahr ohne Sonderzahlung — und reichen Melinta, REZZAYO und eine höhere Erstattung ab 2027, um die Lücke zu schließen? Die ersten echten Antworten stehen im Quartalsbericht zum dritten Quartal 2026, dem ersten ganz ohne Zuschlag. Wenn du darauf eine Antwort hast, die dir reicht, hast du eine These. Wenn nicht, hast du nur einen Gehaltszettel. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- CorMedix Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 13. August 2026)
- CorMedix Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 14. Mai 2026)
- CorMedix Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 5. März 2026)
- CorMedix Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 25. März 2025)
- CorMedix Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 12. November 2025)
- CorMedix Inc. — SEC-Pflichtmeldung 8-K vom 8. Januar 2026, Anlage 99.1 (Prognose 2026 und Schätzung 2027)
- CorMedix Inc. — SEC-Pflichtmeldung 8-K vom 14. Mai 2026, Anlage 99.1 (Ergebnis erstes Quartal 2026)
- CorMedix Inc. — SEC-Pflichtmeldung 8-K vom 1. Juli 2026 (Item 4.01, Wechsel des Abschlussprüfers)
- CorMedix Inc. — SEC-Pflichtmeldung 8-K vom 2. Juli 2026 (Item 8.01, Führungswechsel)
- CorMedix Inc. — SEC-Pflichtmeldung 8-K vom 13. August 2026, Anlage 99.1 (Ergebnis zweites Quartal 2026 und Prognose)
- CorMedix Inc. — SEC-Pflichtmeldung 8-K vom 19. Oktober 2026, Anlage 99.1 (REZZAYO-Zulassungsantrag angenommen)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht CorMedix (sec.gov)
- Fundamentaldaten (Kurs, Analystenstimmen, Leerverkäufe; Datenstand 20. bzw. 21. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: ApeWisdom (Stand 21. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,2 | 0,1 | 0,0 | 43,5 | 311,7 |
| Betriebsergebnis (EBIT) | -29,4 | -30,6 | -49,0 | -22,4 | 150,1 |
| Nettogewinn | -28,2 | -29,7 | -46,3 | -17,9 | 163,1 |
| Nettomarge | -14.774,7 % | -45.409,9 % | – | -41,2 % | 52,3 % |
| Gewinn je Aktie | -0,75 $ | -0,74 $ | -0,91 $ | -0,30 $ | 2,03 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell & Produkt neutral
- DefenCath ist zugelassen (15.11.2023) und gefragt, CorMedix hat Verträge mit allen fünf größten Dialyse-Anbietern der USA. Der Preis hängt aber an der Medicare-Erstattung, und 2025 stammten rund 83 Prozent des Umsatzes aus diesem einen Produkt.
- Ertragskraft nach dem Zuschlag negativ
- Seit 01.07.2026 ist die TDAPA-Erstattung in eine deutlich niedrigere Folgezahlung übergegangen. Die eigene Prognose vom 13.08.2026 lässt für das zweite Halbjahr rund 96 bis 116 Millionen US-Dollar Umsatz und ein bereinigtes EBITDA von etwa minus 4 bis plus 11 Millionen übrig.
- Bilanz & Liquidität positiv
- 256,7 Millionen US-Dollar Kasse zum 30.06.2026, operativer Mittelzufluss von 175,0 Millionen (2025) und 128,6 Millionen (erstes Halbjahr 2026). Dem stehen 150 Millionen Wandelanleihe bis 2030 und 111,6 Millionen bedingte Kaufpreisraten gegenüber.
- Kunden & Klumpenrisiko negativ
- Drei Kunden standen 2025 für 79 Prozent des Umsatzes, ohne Abnahmepflicht. Für aufgeschobene Rabattzahlungen an einen Kunden sperrt CorMedix ab dem dritten Quartal 2026 rund 59 Millionen US-Dollar Kasse als Sicherheit.
- Kontrollen & Governance negativ
- Wesentliche Schwäche der internen Kontrollen seit dem Geschäftsbericht 2025, zum 30.06.2026 nicht behoben; Wechsel des Abschlussprüfers zu Ernst & Young am 25.06.2026; seit 2021 laufende Aktionärs-Sammelklage.
- Pipeline positiv
- REZZAYO zur Vorbeugung von Pilzinfektionen: Annahme des FDA-Antrags zur vorrangigen Prüfung (Priority Review) am 19.10.2026 bekannt gegeben, Entscheidung im ersten Quartal 2027. Dazu eine laufende Studie zu DefenCath bei künstlicher Ernährung über die Vene.
CorMedix ist ein Lehrstück für die Weihnachtsgeld-Rechnung: 163,1 Millionen US-Dollar Gewinn 2025 und ein KGV von rund 3,7 sehen nach Schnäppchen aus, wurden aber überwiegend mit einem befristeten Medicare-Zuschlag für DefenCath verdient, der am 1. Juli 2026 weitgehend wegfiel. Die eigene Prognose lässt für das zweite Halbjahr 2026 einen Umsatz von rund 96 bis 116 Millionen und ein bereinigtes EBITDA um die null übrig. Kasse und Melinta-Geschäft geben Halt, REZZAYO und eine höhere Erstattung ab 2027 Hoffnung. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Kasse ist voll, das Geschäft verdient Geld, eine Existenzfrage stellt sich nicht — deshalb nicht Rot. Offen ist aber die wichtigste operative Frage: Was verdient CorMedix ohne den Medicare-Zuschlag, der den Gewinn 2025 trug? Die eigene Prognose deutet auf ein zweites Halbjahr 2026 um die Nulllinie, drei Kunden stehen für den Großteil des Umsatzes, und die Finanzkontrollen gelten als nicht wirksam. Das niedrige KGV ist ein Rückspiegel-Wert. Wer wartet, prüft im Quartalsbericht zum 30. September 2026, wie tief der DefenCath-Umsatz ohne Zuschlag fällt. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam CorMedix über den hauseigenen Reddit-Hype-Scanner (3 Erwähnungen in 24 Stunden, ApeWisdom, Stand 21. Oktober 2026).
- Die Werte für das zweite Halbjahr 2026 sind unsere Rechnung: Jahresprognose vom 13.08.2026 minus die berichteten Werte des ersten Halbjahres. Das bereinigte EBITDA ist eine Kennzahl des Unternehmens, keine Größe nach US-Bilanzregeln.
- Bewertung zum Schlusskurs von 7,57 US-Dollar am 20.10.2026; Aktienzahl 77.944.324 laut Quartalsbericht (Stand 10.08.2026).
Aktien-Wächter
Diese Analyse ist Stand 22. Oktober 2026. Was sich seitdem bei CRMD geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu CorMedix Inc (CRMD) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
CorMedix Inc. (Nasdaq: CRMD) aus Parsippany, New Jersey, verkauft vor allem DefenCath, eine Verschlusslösung für Dialyse-Katheter, die Blutvergiftungen verringern soll und am 15. November 2023 zugelassen wurde. Seit dem 29. August 2025 gehört außerdem Melinta Therapeutics mit Krankenhaus-Antibiotika und Mitteln gegen Pilzinfektionen dazu. 2025 setzte CorMedix 311,7 Millionen US-Dollar um, davon 258,8 Millionen mit DefenCath.
TDAPA ist ein befristeter Medicare-Zuschlag, mit dem Dialysezentren neue Medikamente zusätzlich zur Behandlungspauschale erstattet bekommen. Für DefenCath lief er vom 1. Juli 2024 bis zum 30. Juni 2026. Seit dem 1. Juli 2026 gibt es nur noch eine niedrigere Folgezahlung; CorMedix erwartet deshalb laut Quartalsbericht niedrigere Nettopreise und Umsätze mit DefenCath im zweiten Halbjahr 2026.
Am 13. August 2026 bestätigte CorMedix eine Umsatzprognose von 325 bis 345 Millionen US-Dollar für 2026 und hob das erwartete bereinigte EBITDA auf 125 bis 140 Millionen an. Weil im ersten Halbjahr bereits 229,4 Millionen Umsatz und 128,7 Millionen bereinigtes EBITDA erzielt wurden, bleiben für das zweite Halbjahr rechnerisch rund 96 bis 116 Millionen Umsatz und ein bereinigtes EBITDA um die null.
Bisher ja. 2025 verdiente CorMedix 163,1 Millionen US-Dollar, darin 13,0 Millionen Steuergutschrift; im ersten Halbjahr 2026 waren es 64,6 Millionen. Diese Gewinne entstanden aber überwiegend mit dem Medicare-Zuschlag für DefenCath, der am 1. Juli 2026 endete. Die eigene Prognose deutet für das zweite Halbjahr 2026 auf ein bereinigtes EBITDA zwischen etwa minus 4 und plus 11 Millionen hin.
Zum 30. Juni 2026 hatte CorMedix 256,7 Millionen US-Dollar freie Kasse. Dem stehen eine Wandelanleihe über 150 Millionen (4 Prozent, fällig 1. August 2030, Umtauschpreis rund 13,47 Dollar je Aktie) und 111,6 Millionen bedingte Kaufpreisraten aus dem Melinta-Kauf gegenüber. Rund 59 Millionen der Kasse sollen ab dem dritten Quartal 2026 als Sicherheit für einen Kunden gesperrt werden.
REZZAYO (Rezafungin) ist ein einmal wöchentlich gegebenes Mittel gegen Pilzinfektionen aus dem Melinta-Portfolio. Für die Vorbeugung bei Stammzelltransplantationen gab CorMedix am 19. Oktober 2026 bekannt, dass die FDA den Erweiterungsantrag zur vorrangigen Prüfung (Priority Review) angenommen hat; die Entscheidung ist für das erste Quartal 2027 angesetzt. Die Vermarktung der neuen Anwendung plant CorMedix ab dem zweiten Halbjahr 2027.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.