Kodiak AI: Die Lkw fahren ohne Fahrer — das Geld reicht laut Firma nur bis ins zweite Quartal 2027
Kodiak AI lässt 35 Lkw seiner Kunden ohne Menschen am Steuer fahren, die Story heißt „Physical AI“, und im zweiten Quartal 2026 stand sogar ein Gewinn in der Bilanz — entstanden vor allem, weil die Aktie fiel. Doch der Umsatz lag bei 3,5 Millionen US-Dollar, der Betrieb verlor 43,7 Millionen, und im Quartalsbericht meldet das Unternehmen selbst erhebliche Zweifel am Fortbestand. Wer von dieser Geschichte gepackt ist, sollte die Zahlen dahinter einmal ganz lesen — bevor die nächste Kapitalerhöhung sie für ihn liest.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 22. Oktober 2026
- Schlusskurs
- 1,00 $ -10,30 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Kursentwicklung seit 19. Oktober 2026: -16,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,00 $ bis 10,90 $ · Letzter Kurs: 1,00 $ (Stand: 22. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich nicht wie eine Falle anfühlt, sondern wie Weitblick. Sie heißt Narrativ-Falle: Eine Geschichte ist so gut, dass du die Zahlen dahinter nicht mehr liest — oder nur noch die, die zur Geschichte passen. Lkw, die ohne Menschen am Steuer durch die texanische Wüste fahren. Künstliche Intelligenz, die einen Beruf übernimmt, für den Speditionen kaum noch Leute finden. Und dann meldet die Firma im Sommer 2026 auch noch einen Quartalsgewinn. Dein Kopf flüstert: „Das ist die Zukunft. Und die Aktie kostet nur noch einen Dollar und zwanzig.“ Kodiak AI (Nasdaq: KDK) ist genau so eine Geschichte — und sie ist nicht erfunden, die Lkw fahren wirklich. Machen wir trotzdem einen Deal: Bevor du der Geschichte folgst, lesen wir gemeinsam, was das Unternehmen der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und die Pflichtmeldungen (8-K) und weiteren Einreichungen, gesichtet bis Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Kodiak AI eigentlich macht — ein Fahrer, der nie müde wird, als Abo
Kodiak AI wurde 2018 von Don Burnette gegründet, einem früheren Entwickler autonomer Fahrzeuge, und sitzt in Mountain View in Kalifornien. Das Produkt heißt Kodiak Driver: eine Kombination aus Software, die mit künstlicher Intelligenz fährt, und Sensor- und Rechenhardware, die an fast jeden modernen Lkw montiert werden kann. Übersetzt in ein Alltagsbild: Kodiak baut keine Lkw, sondern den Fahrer — und vermietet ihn. Seit Dezember 2024 läuft das als Driver-as-a-Service (Fahrer als Dienstleistung): Der Kunde besitzt und betreibt den Lkw selbst, Kodiak liefert das Fahrsystem, Software-Updates, Fernüberwachung und Hilfe aus der Leitstelle und kassiert dafür eine Gebühr je Fahrzeug oder je Meile. Erster Großkunde ist laut Geschäftsbericht der Öl- und Gaslogistiker Atlas Energy Solutions, der die Lkw im Permian Basin in Westtexas und im Osten New Mexicos einsetzt — einer Gegend, in der Fahrer laut Quartalsbericht schwer zu finden sind und rund um die Uhr gearbeitet wird.
Die Betriebszahlen sind echt und wachsen schnell. Laut Ergebnismitteilung vom 6. August 2026 fuhren Ende Juni 35 Lkw von Kunden ohne Fahrer, sieben mehr als drei Monate zuvor. Die bezahlten fahrerlosen Betriebsstunden summierten sich auf mehr als 40.000 — Ende 2025 waren es laut Geschäftsbericht rund 10.700. Daneben fährt Kodiak mit eigenen autonomen Lkw Fracht auf Fernstraßen zwischen Dallas, Houston, Oklahoma City, Atlanta und El Paso; ganz ohne Fahrer an Bord will das Unternehmen dort bis Ende 2026 starten. Ein dritter Strang ist das Militär: Kodiak arbeitete für die U.S. Army und wurde für die zweite Phase eines Erprobungsprogramms der Defense Innovation Unit ausgewählt. Zum 31. Dezember 2025 beschäftigte Kodiak 342 Mitarbeiter. Wie ein anderer Anbieter fahrerloser Fahrzeuge an der Börse dasteht, zeigt unsere WeRide-Analyse. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Technik funktioniert im Alltag — aber das Geschäft verdient noch kein Geld, und die Kasse reicht laut Unternehmen nur bis ins zweite Quartal 2027.
Die Firmengeschichte für Anleger
-
2018
Gründung durch Don Burnette
Kodiak startet in Kalifornien mit dem Ziel, Lkw ohne Fahrer fahren zu lassen. Bis zum Börsengang finanziert sich das Unternehmen über Wagniskapital und vorab gezeichnete Beteiligungen (SAFEs).
-
2024
Start des Lkw-Abos mit Atlas
Im Dezember beginnt das Driver-as-a-Service-Geschäft: Atlas Energy Solutions betreibt eigene fahrerlose Lkw im Permian Basin. Der Umsatz kommt aber noch zu 89 Prozent von der U.S. Army.
-
2025
Börsengang über die SPAC Ares Acquisition Corp II
Am 24.09.2025 wird die Fusion vollzogen, rund 89 Prozent der SPAC-Aktien werden zurückgegeben. Der höchste Schlusskurs als KDK folgt am 31.12.2025 mit 10,92 US-Dollar.
-
2026
100 Mio. US-Dollar zu 6,50 — und ein Going-Concern-Hinweis
Im Mai kommen 100 Mio. US-Dollar über neue Aktien, der Wandlungspreis der Vorzugsaktien halbiert sich. Auch der Quartalsbericht vom August enthält den Going-Concern-Hinweis; das Geld reicht laut Firma bis ins zweite Quartal 2027.
Wie die Aktie auf unseren Tisch kam
Kodiak AI kam über den hauseigenen Reddit-Hype-Scanner auf die Rechercheliste: 3 Erwähnungen in 24 Stunden, Rang 126, nach Rang 774 am Vortag (ApeWisdom, abgerufen am 20. Oktober 2026). Das ist kein Sturm, sondern ein Aufflackern — typisch für eine Aktie, die stark gefallen ist und deren Geschichte sich gut erzählen lässt. Der höchste Schlusskurs seit dem Börsengang lag bei 10,92 US-Dollar (31. Dezember 2025), am 19. Oktober 2026 schloss die Aktie bei 1,20 US-Dollar — ein Minus von rund 89 Prozent (Fundamentaldaten).
An die Börse kam Kodiak nicht über einen klassischen Börsengang, sondern über die Fusion mit einem Börsenmantel, einer sogenannten SPAC: der Ares Acquisition Corp II, hinter der der Finanzinvestor Ares steht. Am 24. September 2025 wurde die Fusion vollzogen. Wer bei der SEC nachsieht, findet vom selben Tag ein Formular 25 — das ist kein Delisting von Kodiak, sondern die Streichung der alten SPAC-Wertpapiere an der New York Stock Exchange; am selben Tag meldete Kodiak die neue Notierung an der Nasdaq an (Form 8-A). Aufschlussreich ist eine andere Zahl aus dem Quartalsbericht: Von 49,4 Millionen Aktien der SPAC-Anleger wurden vor der Fusion 43,9 Millionen gegen Rückzahlung eingereicht — rund 89 Prozent, die nie zu Kodiak-Aktien wurden. Merke dir deshalb gleich zu Beginn: Bei einem Unternehmen ohne Gewinn aus dem Betrieb ist nicht die Geschichte die wichtigste Zahl, sondern der Kassenstand geteilt durch den Mittelabfluss.
Die Analysten, die die Aktie beobachten, bewerten sie überwiegend positiv: Von neun raten sieben zum starken Kauf, einer zum Kauf und einer zum Halten; ihr durchschnittliches Kursziel liegt bei 10,50 US-Dollar (Fundamentaldaten, Stand 20. Oktober 2026) — weit über dem Oktober-Kurs. Das sind Einschätzungen Dritter, keine Prognose von Börsenlotse, und wir machen sie uns nicht zu eigen. Ein so großer Abstand zwischen Kursziel und Kurs ist bei jungen Technologiewerten nicht ungewöhnlich; er zeigt vor allem, dass die Analysten der Geschichte viel zutrauen. Ob die Kasse lang genug hält, um sie zu Ende zu erzählen, beantworten Kursziele nicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt: Kodiak lässt Lkw im zahlenden Kundeneinsatz ohne Menschen fahren. Die bezahlten fahrerlosen Betriebsstunden haben sich im ersten Halbjahr 2026 fast vervierfacht, und die Zahl der Lkw beim Kunden wächst Quartal für Quartal. Im zweiten Quartal 2026 lieferten Kodiak-Lkw nach Unternehmensangabe mehr als 300.000 Tonnen Fracht aus. Der Umsatz zog an: 3,5 Millionen US-Dollar im zweiten Quartal 2026 nach 0,5 Millionen ein Jahr zuvor, im ersten Halbjahr 5,3 Millionen nach 2,0 Millionen.
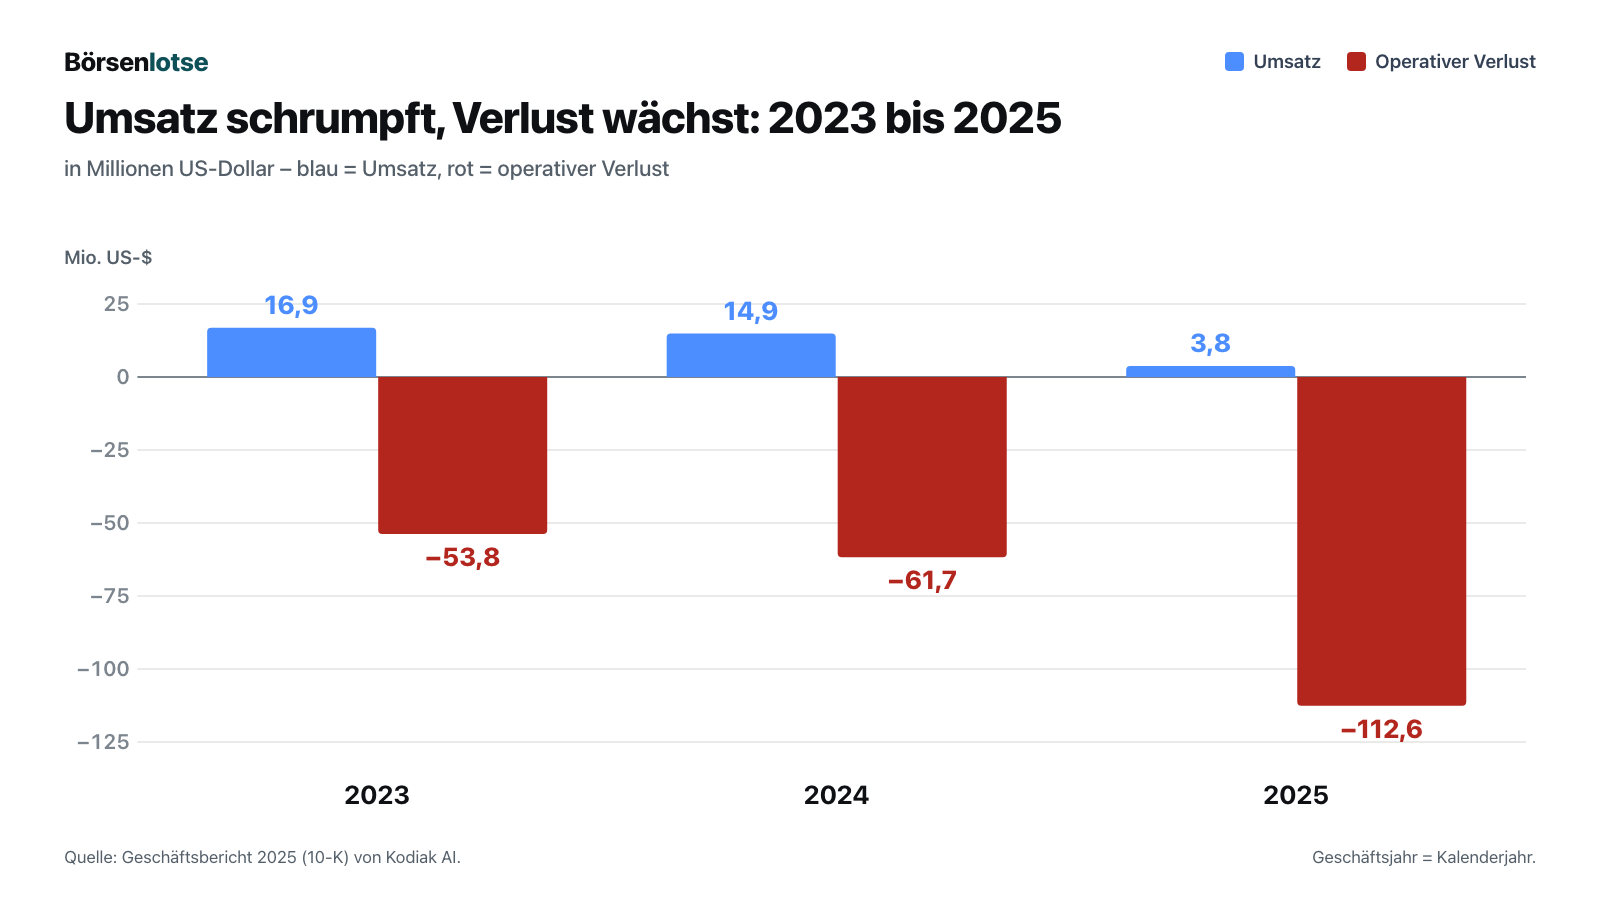
Über die Jahre sieht das Bild anders aus. Der Umsatz fiel von 16,9 Millionen US-Dollar (2023) über 14,9 Millionen (2024) auf 3,8 Millionen (2025), während der operative Verlust von 53,8 über 61,7 auf 112,6 Millionen stieg. Der Grund für den Umsatzrückgang ist kein schwaches Lkw-Geschäft, sondern das Auslaufen der Armee-Aufträge — dazu gleich mehr.
Auch das Geld, das tatsächlich abfließt, wird mehr: Aus dem laufenden Geschäft flossen 2023 rund 43,8 Millionen US-Dollar ab, 2024 51,0 Millionen, 2025 94,4 Millionen und im ersten Halbjahr 2026 allein 63,6 Millionen. Rechnet man die Investitionen in Lkw und Technik dazu, waren es im ersten Quartal 2026 rund 35,0 und im zweiten 38,1 Millionen — der sogenannte freie Mittelabfluss. Der Nettoverlust 2025 lag mit 585,5 Millionen noch weit darüber; er stammt zum größten Teil aus Bewertungsbuchungen rund um die Börsenfusion (unter anderem 210,7 Millionen Verlust aus der Ausgabe von Wertpapieren und 190,1 Millionen aus der Neubewertung vorab gezeichneter Beteiligungen, sogenannter SAFEs), die kein Geld kosteten. Das Bild, das bleibt: Die Lkw fahren immer mehr — und jeder Monat kostete Kodiak im ersten Halbjahr 2026 im Schnitt mehr als zwölf Millionen Dollar.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Kodiak zweifelt selbst am eigenen Fortbestand
Der wichtigste Absatz im Quartalsbericht zum 30. Juni 2026 steht ganz vorn, in der ersten Anmerkung zum Abschluss. Kodiak hatte zu diesem Stichtag 151,1 Millionen US-Dollar in Kasse und Wertpapieren, dazu 12,7 Millionen kurzfristige Schulden. Das Unternehmen schreibt:
„These factors in the aggregate raise substantial doubt regarding the Company’s ability to continue as a going concern for at least one year after the filing date of these condensed consolidated financial statements, and management’s plans do not alleviate this substantial doubt.“
Übersetzung: „Diese Faktoren begründen zusammengenommen erhebliche Zweifel an der Fähigkeit des Unternehmens, für mindestens ein Jahr nach dem Einreichungsdatum dieses verkürzten Konzernabschlusses als fortgeführtes Unternehmen zu bestehen, und die Pläne des Managements beseitigen diese erheblichen Zweifel nicht.“
— Kodiak AI, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 1 „Liquidity and Going Concern“
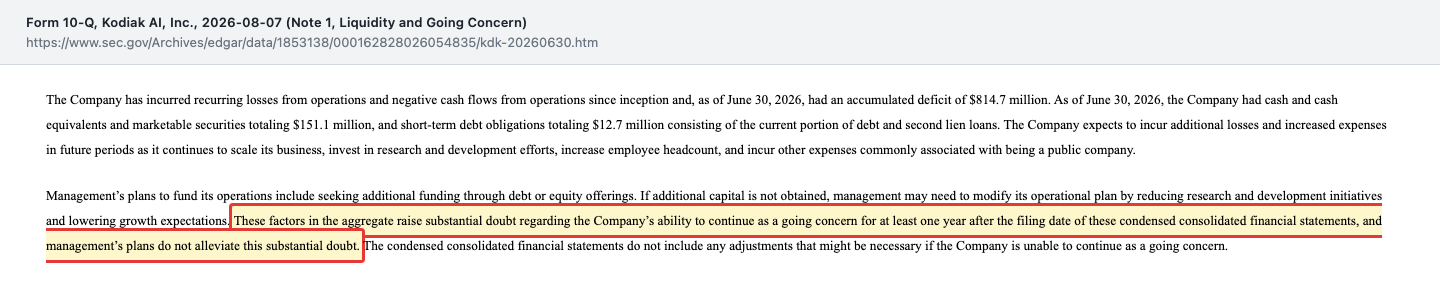
„Going Concern“ ist der Fachbegriff für die Annahme, dass eine Firma weiter existiert — übersetzt: Die Buchhalter dürfen so tun, als gäbe es ein Morgen. Wenn ein Unternehmen selbst schreibt, dass es daran erhebliche Zweifel gibt, ist das kein Kleingedrucktes. Neu ist der Hinweis nicht: Schon der Bestätigungsvermerk der Abschlussprüfer für 2025, 2024 und 2023 enthielt einen solchen Zusatzabsatz (Geschäftsbericht 2025, Risikohinweise). Im Lagebericht des Quartalsberichts nennt Kodiak dann die genaue Reichweite:
„We do not anticipate our cash and cash equivalents and marketable securities will be sufficient to meet our capital requirements for at least one year from the filing date of this Quarterly Report under our current operating plan. We expect to be able to fund our business plan into the second quarter of 2027.“
Übersetzung: „Wir gehen nicht davon aus, dass unsere liquiden Mittel und Wertpapiere ausreichen, um unseren Kapitalbedarf nach unserem aktuellen Geschäftsplan für mindestens ein Jahr ab dem Einreichungsdatum dieses Quartalsberichts zu decken. Wir erwarten, unseren Geschäftsplan bis ins zweite Quartal 2027 finanzieren zu können.“
— Kodiak AI, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Liquidity and Capital Resources“
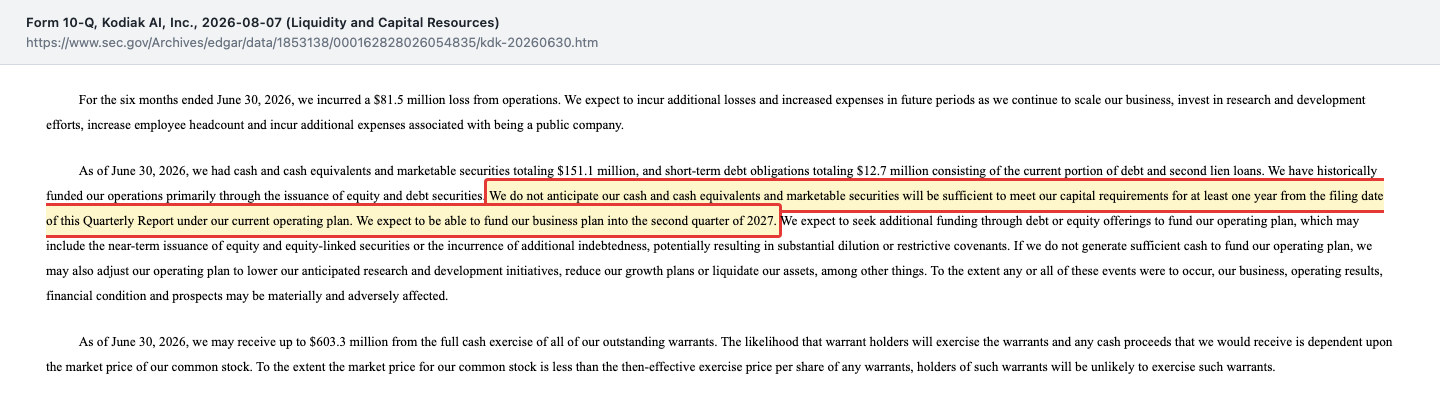
Die Rechnung lässt sich nachvollziehen: 151,1 Millionen Kasse geteilt durch rund 35 bis 38 Millionen freien Mittelabfluss je Quartal ergibt rund vier Quartale ab dem 30. Juni 2026. Wie das Loch gestopft werden soll, steht im selben Absatz: durch Schulden oder Eigenkapital, „which may include the near-term issuance of equity and equity-linked securities“ — einschließlich der kurzfristigen Ausgabe neuer Aktien oder aktiennaher Papiere, mit möglicher „substantial dilution“, erheblicher Verwässerung. Übersetzt in ein Alltagsbild: Dein Stück vom Kuchen wird kleiner, wenn neue Stücke abgeschnitten werden — und je tiefer der Kurs, desto mehr Stücke braucht es für denselben Betrag.
Unbequeme Wahrheit Nr. 2: Der Quartalsgewinn ist eine Buchung — und er entstand vor allem, weil die Aktie fiel
Im zweiten Quartal 2026 meldete Kodiak einen Nettogewinn von 12,5 Millionen US-Dollar, im ersten Halbjahr sogar 39,0 Millionen. Das klingt nach Wende. Es ist keine. Der Betrieb verlor im zweiten Quartal 43,7 Millionen. Gedreht wurde das Ergebnis von einem Posten mit dem Namen „Change in fair value of common stock warrants“: 58,3 Millionen Bewertungsgewinn auf Optionsscheine.
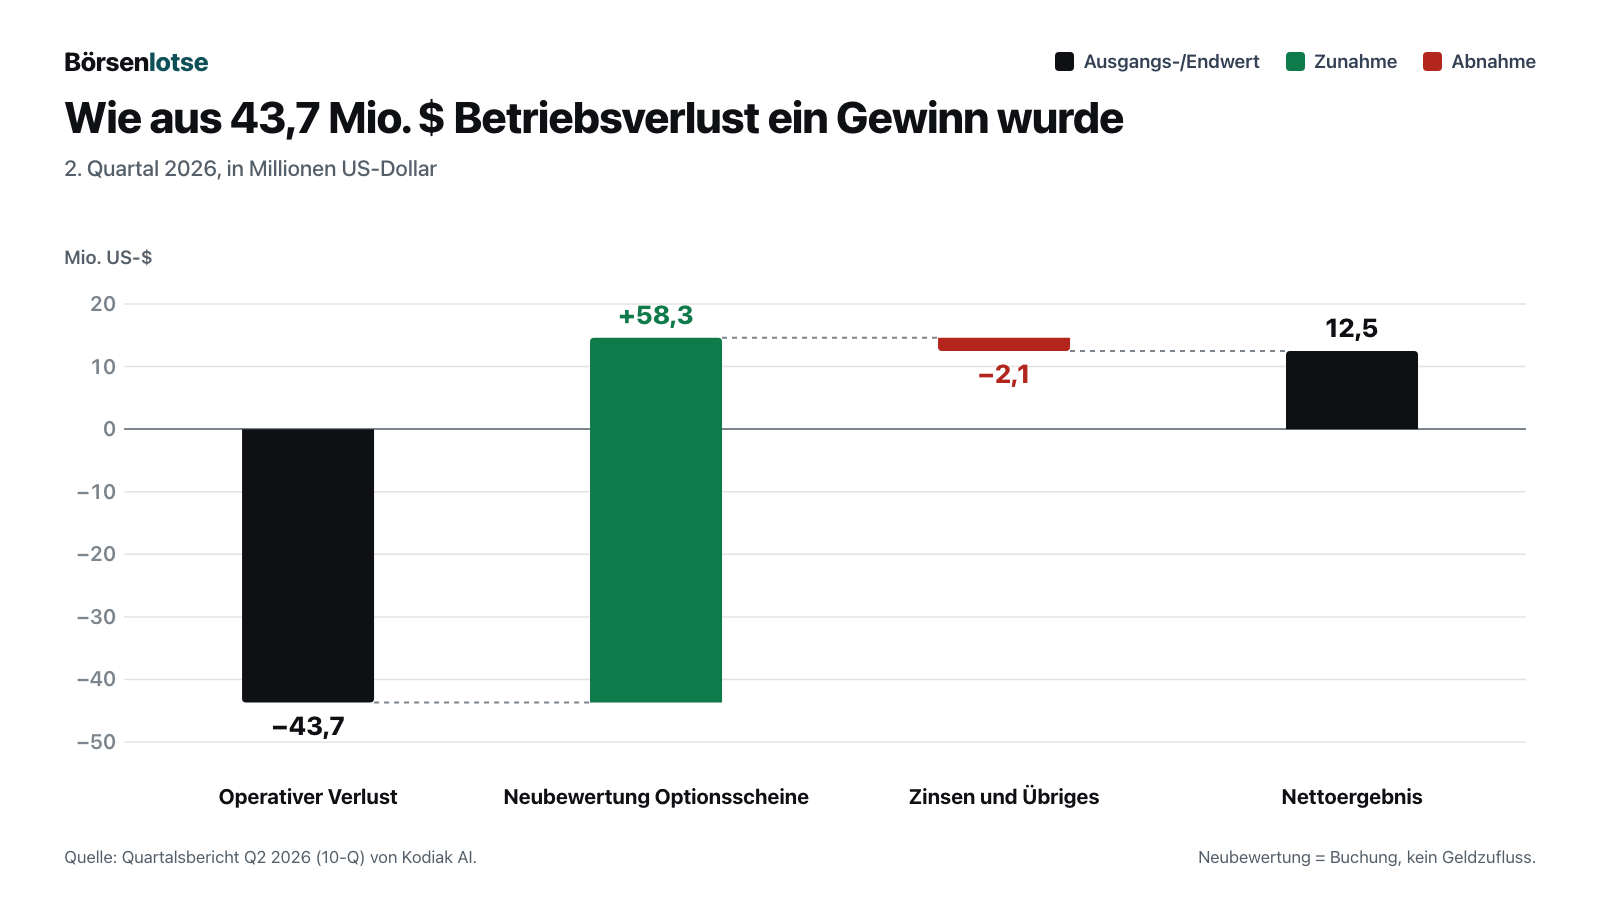
Die Erklärung klingt paradox, ist aber Buchhaltung: Ein Teil der Optionsscheine — Rechte, später Aktien zu einem festen Preis zu kaufen — steht bei Kodiak als Schuld in der Bilanz und wird jedes Quartal zum Marktwert neu bewertet. Fällt die Aktie, werden diese Rechte weniger wert, die Schuld schrumpft, und der Rückgang erscheint als Gewinn. Zum 30. Juni 2026 standen sie noch mit 97,7 Millionen in der Bilanz, Ende 2025 mit 158,3 Millionen. Steigt die Aktie wieder, dreht sich der Effekt um und erzeugt Verluste. Mit dem Geschäft hat das nichts zu tun: Aus dem laufenden Betrieb flossen im zweiten Quartal 34,1 Millionen US-Dollar ab. Dazu kommt ein zweiter Posten, der den Gewinn je Aktie in einen Verlust dreht — eine Buchung von 46,1 Millionen zugunsten der Vorzugsaktionäre, die in Wahrheit Nr. 4 erklärt wird. Unterm Strich weist Kodiak für das zweite Quartal je Aktie einen Verlust von 0,20 US-Dollar aus, verwässert sogar 0,50 — größer, weil in der Verwässerungsrechnung der Bewertungsgewinn auf die Optionsscheine von 58,3 Millionen wieder herausgerechnet wird. Merke dir: Ein Gewinn, der steigt, wenn die eigene Aktie fällt, ist kein Gewinn, sondern ein Spiegelbild.
Unbequeme Wahrheit Nr. 3: Der alte Großkunde ist weg — und der neue steuert mehr als die Hälfte bei
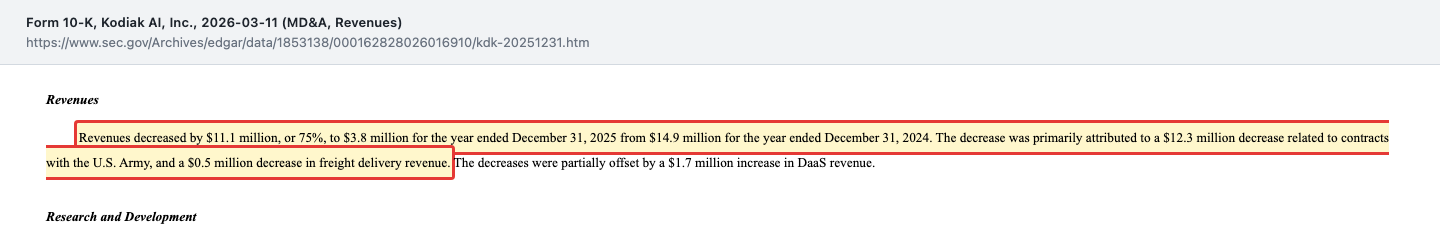
Bis 2024 lebte Kodiak beim Umsatz fast vollständig von einem Kunden: der U.S. Army, die Kodiak für die Entwicklung autonomer Militärfahrzeuge bezahlte. 2023 kamen 15,0 Millionen US-Dollar von ihr, 2024 13,3 Millionen — jeweils 89 Prozent des Umsatzes. 2025 waren es noch 1,0 Million. Der Geschäftsbericht beschreibt den Einbruch nüchtern:
„Revenues decreased by $11.1 million, or 75%, to $3.8 million for the year ended December 31, 2025 from $14.9 million for the year ended December 31, 2024. The decrease was primarily attributed to a $12.3 million decrease related to contracts with the U.S. Army, and a $0.5 million decrease in freight delivery revenue.“
Übersetzung: „Der Umsatz sank um 11,1 Millionen US-Dollar oder 75 Prozent auf 3,8 Millionen US-Dollar für das am 31. Dezember 2025 endende Geschäftsjahr, nach 14,9 Millionen US-Dollar im Vorjahr. Der Rückgang ging vor allem auf einen Rückgang um 12,3 Millionen US-Dollar aus Verträgen mit der U.S. Army und um 0,5 Millionen US-Dollar beim Frachtumsatz zurück.“
— Kodiak AI, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 „Revenues“
Der Armee-Vertrag läuft laut Geschäftsbericht im Oktober 2026 aus, mit nur noch wenigen vereinbarten Leistungen. Das neue Geschäft wächst — im zweiten Quartal 2026 kamen 1,7 Millionen mehr aus dem Lkw-Abo und 1,2 Millionen aus Lösungen für autonome Bodenfahrzeuge herein —, aber es ist wieder auf wenige Schultern verteilt: Ein einzelner Kunde, im Quartalsbericht „Customer B“ genannt, brachte im zweiten Quartal 56 Prozent und im ersten Halbjahr 65 Prozent des Umsatzes. Kodiak selbst führt die Abhängigkeit von wenigen Kunden, namentlich Atlas und Kunden aus der Verteidigung, als Risiko auf. Laut Geschäftsbericht war Atlas zum 31. Dezember 2025 der einzige Kunde mit fahrerlosen Lkw in der eigenen Flotte; vertraglich zugesagt hat Atlas den Einsatz des Kodiak Driver auf 100 eigenen Lkw, darüber hinaus ist nichts fest vereinbart. Neue Kunden sind angekündigt, etwa ein Pilotprojekt mit dem Holzkonzern West Fraser in Kanada; in den Umsatzzahlen sind sie noch nicht sichtbar.
Unbequeme Wahrheit Nr. 4: Vor dir stehen viele in der Schlange — Vorzugsaktien, Optionsscheine, Earn-out-Aktien
Bei der Börsenfusion im September 2025 brachten Investoren 145 Millionen US-Dollar über Vorzugsaktien ein — Papiere mit einer Dividende von 9,99 Prozent im Jahr, die nicht bar, sondern in weiteren Papieren gezahlt wird, und dem Recht, ab dem fünften Jahrestag der Fusion die Rückzahlung zu verlangen. Ihr Rückzahlungs- und Liquidationswert lag zum 30. Juni 2026 bei 183,6 Millionen US-Dollar. Im Insolvenz- oder Verkaufsfall werden sie vor den Stammaktionären bedient. Sie lassen sich auch in Stammaktien tauschen — und der Preis dafür wurde im Mai 2026 halbiert:
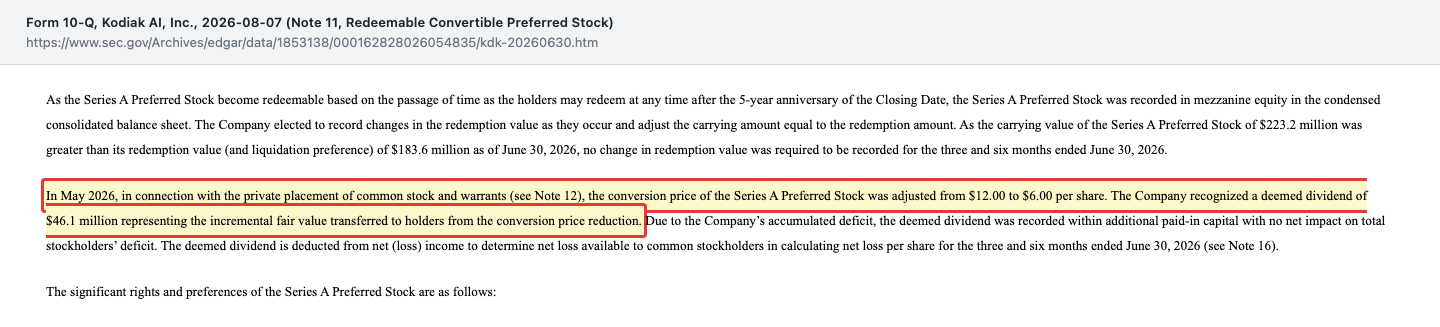
„In May 2026, in connection with the private placement of common stock and warrants (see Note 12), the conversion price of the Series A Preferred Stock was adjusted from $12.00 to $6.00 per share. The Company recognized a deemed dividend of $46.1 million representing the incremental fair value transferred to holders from the conversion price reduction.“
Übersetzung: „Im Mai 2026 wurde im Zusammenhang mit der Privatplatzierung von Stammaktien und Optionsscheinen (siehe Anmerkung 12) der Wandlungspreis der Vorzugsaktien der Serie A von 12,00 auf 6,00 US-Dollar je Aktie angepasst. Das Unternehmen erfasste eine fiktive Dividende von 46,1 Millionen US-Dollar, die den zusätzlichen beizulegenden Zeitwert widerspiegelt, der den Inhabern durch die Senkung des Wandlungspreises übertragen wurde.“
— Kodiak AI, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 11 „Redeemable Convertible Preferred Stock“
Der Anlass war die Privatplatzierung vom 7. Mai 2026: 15,4 Millionen neue Aktien zu 6,50 US-Dollar, je Aktie mit einem Optionsschein zu 6,00 US-Dollar, zusammen 100 Millionen Bruttoerlös; eine Gesellschaft aus dem Ares-Umfeld zeichnete für rund 5 Millionen mit (8-K vom 7. Mai 2026). Weil der Ausgabepreis unter dem alten Wandlungspreis lag, hätten Schutzklauseln die Bedingungen der Vorzugsaktien ohnehin angepasst; stattdessen einigte man sich auf 6,00 US-Dollar — auch für einen Teil der bestehenden Optionsscheine. Die Folge in Zahlen: Für spätere Ausgaben hielt Kodiak zum 30. Juni 2026 rund 269,9 Millionen Aktien bereit — 79,6 Millionen für Optionsscheine, 30,6 Millionen für die Vorzugsaktien, 52,1 Millionen für Mitarbeiteroptionen, 32,6 Millionen für Mitarbeiterprogramme und 75,0 Millionen sogenannte Earn-out-Aktien für die früheren Kodiak-Eigentümer. Im Umlauf waren am 31. Juli 2026 200,6 Millionen. Zur Einordnung: Die Earn-out-Aktien entstehen erst, wenn der Kurs 20 von 30 Handelstagen über 18, 23 beziehungsweise 28 US-Dollar liegt — davon ist die Aktie weit entfernt. Und die meisten Optionsscheine lohnen sich erst über 6,00 oder 9,28 US-Dollar. Aber jede dieser Schwellen liegt genau dort, wo du als Aktionär hinwillst. Die Optionsscheine von 2025 hatten Schutzklauseln gegen Ausgaben zu niedrigeren Preisen. Im Mai 2026 wurde ihr Ausübungspreis deshalb von 12,00 auf 6,00 US-Dollar gesenkt; 6,00 US-Dollar ist laut Quartalsbericht die vertragliche Untergrenze (Note 5). Die neuen Optionsscheine von 2026 tragen eigene Anpassungsklauseln (Note 10).
Unbequeme Wahrheit Nr. 5: Mehr Gehalt im Sturm — und ein früherer Manager verkauft
Am 1. Juli 2026 — zwischen zwei Quartalsberichten, die beide erhebliche Zweifel am Fortbestand enthielten — erhöhte der Vergütungsausschuss nach Prüfung durch einen unabhängigen Vergütungsberater die Grundgehälter der Führungsspitze: Vorstandschef Don Burnette von 425.000 auf 525.000 US-Dollar (maximaler Jahresbonus von bis zu 80 auf bis zu 100 Prozent des Gehalts), Finanzchef Surajit Datta und Betriebschef Michael Wiesinger von je 400.000 auf 450.000. Dazu kamen Aktienzuteilungen mit einem Zielwert von zusammen 12,0 Millionen US-Dollar (7,0 Millionen für Burnette, je 2,5 Millionen für Datta und Wiesinger), verteilt über vier Jahre (8-K vom 2. Juli 2026). Das ist im Silicon Valley üblich und als Bindungsinstrument erklärbar. Es ist aber auch ein Satz, den man neben „erhebliche Zweifel am Fortbestand“ legen sollte.
Eine zweite Meldung kam Ende September 2026. Andreas Wendel, laut Geschäftsbericht 2025 Technikchef (CTO) von Kodiak und in den späteren Meldungen vom September als früherer leitender Angestellter („Former Officer“) geführt, verkaufte am 25. September 2026 3,25 Millionen Aktien für rund 9,0 Millionen US-Dollar und am 29. September weitere 164.707 Aktien für rund 0,35 Millionen. Quelle sind seine Meldungen über geplante Verkäufe (Form 144) vom 25., 29. und 30. September 2026; die beiden späteren listen auch die Verkäufe der Vortage auf, in der ersten ist Wendel als „Affiliate“ geführt. Die Gegenseite gehört dazu: Großinvestoren wie die Fondsgesellschaft LMR Partners (6,5 Prozent zum 30. Juni 2026) sind eingestiegen, und die Ares-Gruppe hat im Mai nachgelegt. Festzuhalten bleibt: Wer eine Firma von innen kennt und verkauft, muss nichts wissen, was du nicht weißt — aber sein Verkauf ist ein Datum, kein Gerücht.
Bewertung: rund 241 Millionen Dollar für einen Fahrer, der schon fährt
Beim Schlusskurs von 1,20 US-Dollar am 19. Oktober 2026 sind die 200,6 Millionen Aktien zusammen rund 241 Millionen US-Dollar wert. Dem standen zum 30. Juni 2026 151,1 Millionen Kasse und Wertpapiere gegenüber — seitdem ist ein weiteres Quartal vergangen, in den beiden Quartalen davor flossen frei 35,0 und 38,1 Millionen ab; den Stand zum 30. September 2026 liefert erst der nächste Quartalsbericht. Zum 30. Juni 2026 standen vor den Stammaktionären Schulden von rund 42 Millionen — ein Darlehen über 30 Millionen bis Januar 2030 und ein Nachrangkredit über 10 Millionen (Zeitwert 12,0 Millionen), fällig am 1. Oktober 2026; ob er getilgt wurde, zeigt erst der nächste Quartalsbericht — sowie die Vorzugsaktien mit 183,6 Millionen Rückzahlungswert. Das Eigenkapital der Stammaktionäre war zum 30. Juni 2026 negativ: minus 188,9 Millionen US-Dollar.
Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn aus dem Betrieb nicht. Das Kurs-Umsatz-Verhältnis liegt bei rund 34 (Umsatz der vier Quartale bis Juni 2026: 7,2 Millionen) — übersetzt: Die Börse zahlt das 34-Fache dessen, was Kodiak in einem Jahr einnimmt. Bei einem Unternehmen, das seinen Umsatz verdoppeln und verdreifachen kann, ist so eine Zahl allein kein Urteil. Entscheidend ist, wer den Weg dorthin bezahlt. Ein ähnliches Spannungsfeld zwischen Robotik-Versprechen und Kapitalbedarf beschreibt unsere Serve-Robotics-Analyse. Bei Kodiak gilt: Wenn die nächste Finanzierung zu Kursen um einen Dollar kommt, bezahlen die heutigen Aktionäre einen großen Teil davon mit ihrem Anteil. Die Nasdaq-Regeln verlangen außerdem einen Mindestkurs von einem Dollar; der Quartalsbericht nennt die Börsenregeln zu Börsenwert, Streuung und Kurs ausdrücklich als Risiko. Merke dir: Ein niedriger Börsenwert ist bei einer Firma mit Kassenproblem kein Rabatt, sondern der Preis, zu dem die nächste Kapitalerhöhung dich verwässert.
Chancen und Risiken auf einen Blick
Was für Kodiak AI spricht:
- Die Technik läuft im zahlenden Einsatz: 35 fahrerlose Lkw bei Kunden und mehr als 40.000 bezahlte fahrerlose Betriebsstunden (30. Juni 2026), nach rund 10.700 Ende 2025.
- Ein skalierbares Abo-Modell: Gebühr je Fahrzeug oder je Meile, ohne dass Kodiak die Lkw selbst kaufen muss; Umsatz im ersten Halbjahr 2026 plus 170 Prozent auf 5,3 Millionen US-Dollar.
- Drei Märkte: Industrie-Lkw abseits der Straße, Fernverkehr (fahrerloser Start bis Ende 2026 geplant) und Militär (Auswahl für Phase II eines Programms der Defense Innovation Unit).
- Geldgeber haben nachgelegt: 100 Millionen US-Dollar Privatplatzierung im Mai 2026, mit Ares und institutionellen Investoren.
Was dagegen spricht:
- Erhebliche Zweifel am Fortbestand laut Quartalsbericht (30. Juni 2026) und Prüfervermerk für 2025; Geld nach eigener Angabe bis ins zweite Quartal 2027.
- Winziger Umsatz bei hohem Verlust: 3,5 Millionen US-Dollar Umsatz und 43,7 Millionen operativer Verlust im zweiten Quartal 2026; freier Mittelabfluss 38,1 Millionen.
- Hohe Kundenkonzentration: ein Kunde mit 56 Prozent des Quartalsumsatzes; die Armee-Aufträge sind von 15,0 Millionen (2023) auf 1,0 Million (2025) gefallen.
- Verwässerung angekündigt: neue Aktien „in naher Zukunft“, dazu 79,6 Millionen Optionsscheine, 30,6 Millionen Aktien aus Vorzugsaktien und weitere Mitarbeiter- und Earn-out-Aktien.
- Vorzugsaktien mit 183,6 Millionen Rückzahlungswert standen zum 30. Juni 2026 vor den Stammaktionären; deren Eigenkapital war zu diesem Stichtag negativ (−188,9 Millionen).
Ein menschliches Fazit
Zurück zur Narrativ-Falle vom Anfang. Ihr Kern ist nicht, dass die Geschichte falsch wäre. Bei Kodiak ist sie es nicht: Die Lkw fahren, ohne Menschen, für zahlende Kunden, und es werden mehr. Ihr Kern ist, dass eine gute Geschichte die Frage überdeckt, wer sie bezahlt. Kodiak gab im ersten Halbjahr 2026 ein Vielfaches dessen aus, was es einnahm, schreibt selbst von erheblichen Zweifeln am Fortbestand und kündigt neue Aktien an. Der Quartalsgewinn, der so gut in die Geschichte passt, ist eine Buchung, die umso größer ausfällt, je tiefer die Aktie fällt. Die ehrliche Frage an dich lautet deshalb nicht „Werden fahrerlose Lkw kommen?“ — vermutlich ja. Sie lautet: Gehört dir noch ein nennenswerter Teil von Kodiak, wenn sie kommen? Wenn du darauf eine Antwort hast, die dir reicht, hast du eine These. Wenn nicht, hast du nur eine Geschichte gehört. Was du daraus machst, ist deine Entscheidung.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Kodiak AI, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 7. August 2026)
- Kodiak AI, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 8. Mai 2026)
- Kodiak AI, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 11. März 2026)
- Kodiak AI, Inc. — SEC-Pflichtmeldung 8-K vom 6. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
- Kodiak AI, Inc. — SEC-Pflichtmeldung 8-K vom 2. Juli 2026 (Item 5.02, Vergütung der Führungsspitze)
- Kodiak AI, Inc. — SEC-Pflichtmeldung 8-K vom 7. Mai 2026 (Privatplatzierung über 100 Millionen US-Dollar)
- Kodiak AI, Inc. — SEC-Pflichtmeldung 8-K vom 31. Dezember 2025 (Darlehensvertrag über 30 Millionen US-Dollar)
- Kodiak AI, Inc. — Prospektnachtrag 424B3 vom 7. August 2026 (Schlusskurs 4,36 US-Dollar am 6. August 2026)
- Kodiak AI, Inc. — Form 25 vom 24. September 2025 (Streichung der SPAC-Wertpapiere an der NYSE)
- Meldungen über geplante Aktienverkäufe (Form 144) von Andreas Wendel vom 25., 29. und 30. September 2026 sowie Beteiligungsmeldungen (Schedule 13G) vom August 2026: EDGAR-Übersicht Kodiak AI (sec.gov)
- Fundamentaldaten (Kurse, Analystenstimmen; Datenstand 19. bzw. 20. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: ApeWisdom (Stand 20. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2023 | 2024 | 2025 |
|---|---|---|---|
| Umsatz | 16,9 | 14,9 | 3,8 |
| Betriebsergebnis (EBIT) | -53,8 | -61,7 | -112,6 |
| Nettogewinn | -56,9 | -69,5 | -585,5 |
| Nettomarge | -336,0 % | -465,1 % | -15.420,7 % |
| Gewinn je Aktie | -0,31 $ | -0,38 $ | -6,42 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Technik & Marktstellung positiv
- Fahrerlose Lkw im zahlenden Kundeneinsatz: 35 kundeneigene Lkw und mehr als 40.000 bezahlte fahrerlose Betriebsstunden zum 30.06.2026, nach rund 10.700 Ende 2025. Neues Fahrsystem der siebten Generation im zweiten Quartal 2026 vorgestellt.
- Umsatz & Kunden negativ
- Umsatz 2025 nur 3,8 Mio. US-Dollar (2024: 14,9 Mio.), weil die Army-Aufträge von 13,3 auf 1,0 Mio. fielen. Im zweiten Quartal 2026 3,5 Mio., davon 56 Prozent von einem einzigen Kunden.
- Ertragskraft negativ
- Operativer Verlust 2025: 112,6 Mio. US-Dollar, im zweiten Quartal 2026: 43,7 Mio. Der Nettogewinn von 12,5 Mio. im Q2 2026 stammt aus 58,3 Mio. Bewertungsgewinn auf Optionsscheine, nicht aus dem Geschäft.
- Liquidität & Fortbestand negativ
- Going-Concern-Hinweis im 10-Q zum 30.06.2026 und im Prüfervermerk für 2025. 151,1 Mio. US-Dollar Kasse reichen laut Unternehmen bis ins zweite Quartal 2027 bei rund 35 bis 38 Mio. freiem Mittelabfluss je Quartal.
- Kapitalstruktur & Verwässerung negativ
- Neue Aktien „in naher Zukunft“ angekündigt; 269,9 Mio. Aktien für spätere Ausgaben reserviert (200,6 Mio. im Umlauf). Vorzugsaktien mit 183,6 Mio. Rückzahlungswert (30.06.2026), Wandlungspreis im Mai 2026 von 12 auf 6 US-Dollar gesenkt.
Kodiak AI ist die Narrativ-Falle in Reinform: Die Geschichte von fahrerlosen Lkw ist wahr — 35 Lkw fahren ohne Menschen für zahlende Kunden. Doch der Umsatz lag im zweiten Quartal 2026 bei 3,5 Millionen US-Dollar, der operative Verlust bei 43,7 Millionen, der Quartalsgewinn ist eine Buchung, und das Unternehmen zweifelt selbst an seinem Fortbestand. Das Geld reicht laut Firma bis ins zweite Quartal 2027, neue Aktien sind angekündigt. Wer kauft, wettet darauf, dass die Technik schneller zu Umsatz wird, als die Kasse leer ist. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Erhebliche Zweifel am Fortbestand: So steht es im Quartalsbericht zum 30. Juni 2026, und deshalb steht die Ampel auf Rot. Die 151,1 Millionen US-Dollar Kasse reichen laut Unternehmen bis ins zweite Quartal 2027, frei fließen je Quartal 35 bis 38 Millionen ab (Q1 2026: 35,0, Q2 2026: 38,1), und das Eigenkapital der Stammaktionäre ist mit minus 188,9 Millionen negativ. Die Technik ist echt und wächst — das macht Kodiak zu mehr als einer leeren Hülle, beweist aber kein tragfähiges Geschäft. Wer wartet, prüft im nächsten Quartalsbericht: Wie viel Geld ist noch da, wie viele Aktien sind dazugekommen, und wie schnell wächst der Abo-Umsatz? Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Kodiak AI über den hauseigenen Reddit-Hype-Scanner (3 Erwähnungen in 24 Stunden, Rang 126, ApeWisdom, Stand 20. Oktober 2026).
- Kodiak AI hieß bis zur Fusion am 24.09.2025 Ares Acquisition Corp II (dieselbe CIK 0001853138). Das Form 25 vom selben Tag betraf die alten SPAC-Wertpapiere an der NYSE, kein Delisting von Kodiak. Die Zahlen bis zur Fusion sind die der früheren Kodiak Robotics, Inc.
- Börsenwert selbst gerechnet: 200.618.170 Aktien (10-Q-Deckblatt, 31.07.2026) × Schlusskurs 1,20 US-Dollar (19.10.2026). Kursgegenprobe gegen den Prospektnachtrag 424B3 vom 07.08.2026 (4,36 US-Dollar am 06.08.2026); die Abweichung erklärt sich allein durch den Kursrückgang seither.
Aktien-Wächter
Diese Analyse ist Stand 20. Oktober 2026. Was sich seitdem bei KDK geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Kodiak AI, Inc. (KDK) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Kodiak AI, Inc. (Nasdaq: KDK) aus Mountain View in Kalifornien entwickelt den „Kodiak Driver“, ein KI-gesteuertes Fahrsystem für Lkw. Kunden wie der Öl- und Gaslogistiker Atlas Energy Solutions betreiben eigene Lkw damit ohne Fahrer und zahlen eine Gebühr je Fahrzeug oder je Meile. Ende Juni 2026 fuhren 35 kundeneigene Lkw fahrerlos; dazu kommen Frachtfahrten auf Fernstraßen und Aufträge des Militärs.
Nein. Im zweiten Quartal 2026 standen 3,5 Millionen US-Dollar Umsatz einem operativen Verlust von 43,7 Millionen gegenüber, aus dem Betrieb flossen 34,1 Millionen ab. Der ausgewiesene Nettogewinn von 12,5 Millionen entstand durch einen Bewertungsgewinn von 58,3 Millionen auf Optionsscheine, die bei fallendem Aktienkurs weniger wert werden. Je Aktie meldet Kodiak einen Verlust von 0,20 US-Dollar.
Laut Quartalsbericht zum 30. Juni 2026 hatte Kodiak 151,1 Millionen US-Dollar in Kasse und Wertpapieren und erwartet, den Geschäftsplan damit bis ins zweite Quartal 2027 zu finanzieren. Das Unternehmen meldet deshalb erhebliche Zweifel am Fortbestand (Going Concern) und kündigt frisches Kapital an, auch durch neue Aktien mit möglicher erheblicher Verwässerung.
Weil die Aufträge der U.S. Army ausliefen. 2023 und 2024 stammten jeweils 89 Prozent des Umsatzes von der Armee (15,0 und 13,3 Millionen US-Dollar), 2025 nur noch 1,0 Million. Der Gesamtumsatz sank dadurch von 14,9 auf 3,8 Millionen. Das neue Lkw-Abo wuchs 2025 um 1,7 Millionen und im ersten Halbjahr 2026 weiter, ersetzt die Armee-Umsätze aber noch nicht.
Zum 30. Juni 2026 hielt Kodiak rund 269,9 Millionen Aktien für spätere Ausgaben bereit, mehr als die 200,6 Millionen im Umlauf (31. Juli 2026): 79,6 Millionen für Optionsscheine, 30,6 Millionen für Vorzugsaktien, 52,1 Millionen für Mitarbeiteroptionen, 75,0 Millionen Earn-out-Aktien (erst ab Kursen von 18 US-Dollar) und weitere für Mitarbeiterprogramme. Dazu kommen angekündigte neue Aktien.
Über die Fusion mit dem Börsenmantel (SPAC) Ares Acquisition Corp II, vollzogen am 24. September 2025; seitdem notiert die Aktie unter KDK an der Nasdaq. Rund 89 Prozent der SPAC-Aktien wurden vor der Fusion zurückgegeben. Das Formular 25 vom selben Tag strich nur die alten SPAC-Wertpapiere an der NYSE und ist kein Delisting von Kodiak.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.