WeRide fehlt die Kartenlizenz für die eigenen Robotaxis — 66,8 Millionen Renminbi gingen 2025 an die Firma eines Geschwisters des Vorstandschefs
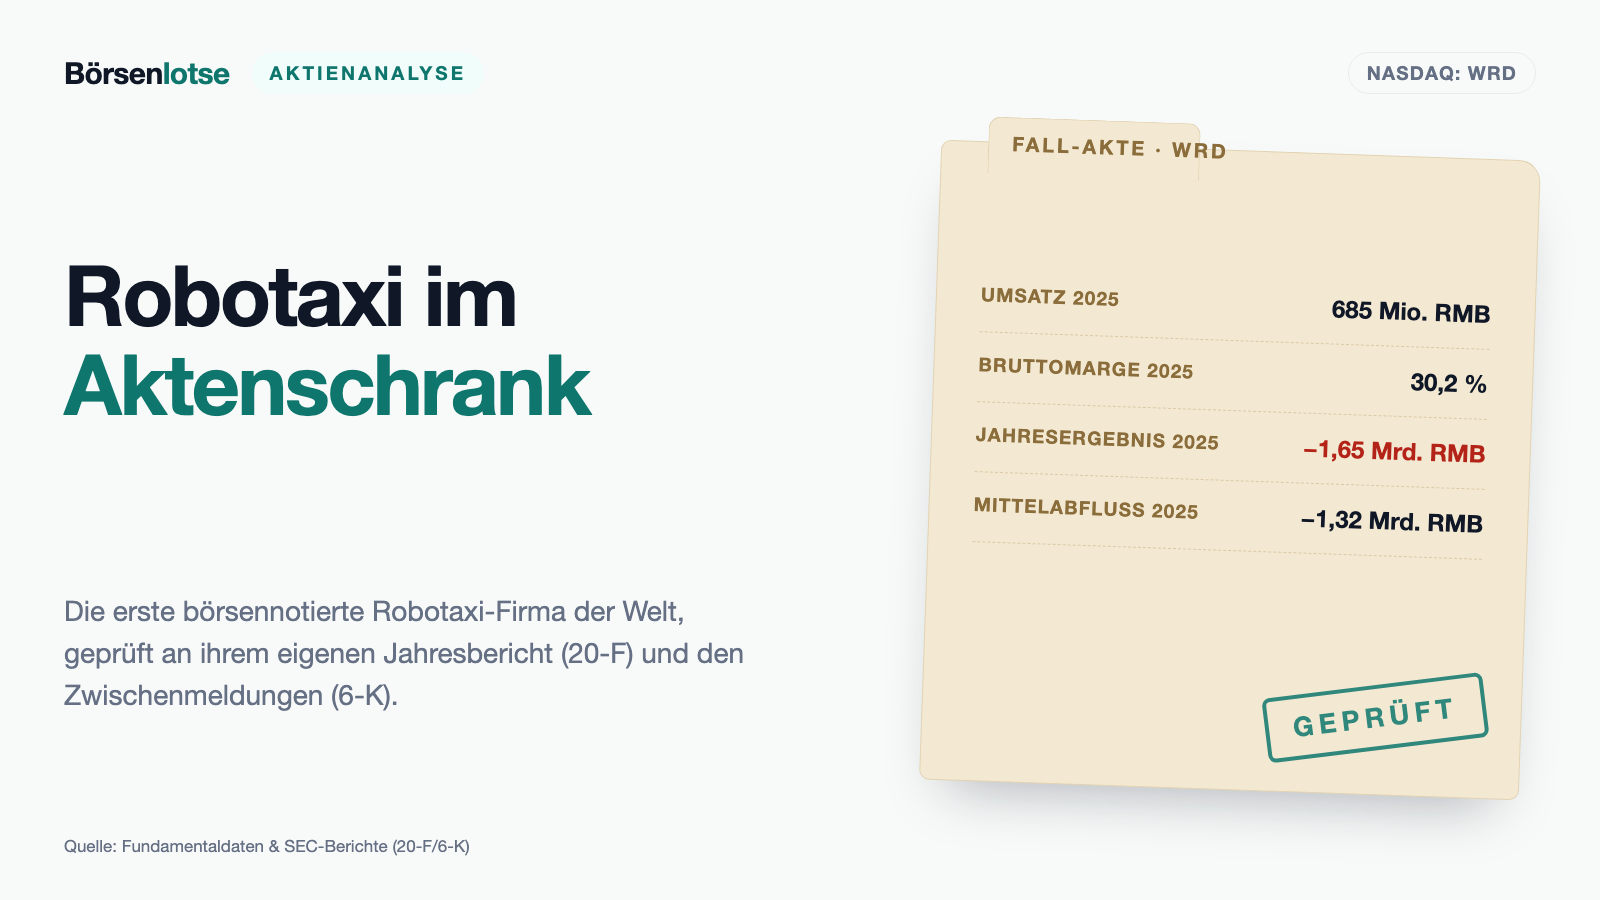
Ein Robotaxi-Anbieter ohne eigene Kartenlizenz: WeRide Inc. (Nasdaq: WRD) bezieht die hochgenauen Karten, ohne die keines seiner Fahrzeuge fährt, von Guangzhou Yuji — einer Firma, an der laut Jahresbericht 20-F ein Geschwister von Vorstandschef Dr. Tony Xu Han wesentliche Stimmrechte hält; 66,8 Millionen Renminbi zahlte WeRide dafür 2025, nach 111,5 Millionen 2023 und 90,1 Millionen 2024. Solche Sätze überliest man, wenn die Zeitraffer-Falle zuschlägt und ein scharfes Zukunftsbild näher wirkt, als der Kalender es hergibt. Wir lesen deshalb nach, was WeRide der US-Börsenaufsicht SEC wirklich gemeldet hat — auch beim Umsatz, wo der Robobus mit 231,5 Millionen Renminbi vor dem Robotaxi mit 148,0 Millionen liegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 7. Oktober 2026
- Schlusskurs
- 5,00 $ -3,10 %
- Marktkapitalisierung
- 1,7 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 5/10
Kursentwicklung seit 20. August 2026: -17,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,00 $ bis 12,40 $ · Letzter Kurs: 5,00 $ (Stand: 7. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Ein Robotaxi-Unternehmen, das die Lizenz für seine eigenen Landkarten nicht besitzt: WeRide Inc. (Nasdaq: WRD) bezieht die hochgenauen Karten, ohne die keines seiner Fahrzeuge fährt, von Guangzhou Yuji Technology Co., Ltd. — einer Firma, an der laut Jahresbericht 20-F für 2025 ein Geschwister von Vorstandschef Dr. Tony Xu Han einen wesentlichen Anteil der Stimmrechte hält. 66,8 Millionen Renminbi stellte sie WeRide allein für 2025 in Rechnung, rund ein Zehntel des gesamten Jahresumsatzes.
Dass dieser Satz in keiner Schlagzeile steht, hat einen Grund — und der Grund ist eine Anleger-Schwäche, die sich nicht wie eine Schwäche anfühlt, sondern wie Weitblick. Ich nenne sie die Zeitraffer-Falle: Je klarer wir uns eine Zukunft vorstellen können, desto näher halten wir sie. Ein Taxi ohne Fahrer kann sich jeder ausmalen — die Tür geht auf, niemand sitzt vorne, das Auto fährt los. Weil das Bild so scharf ist, fühlt es sich an wie nächstes Jahr, und alles, was im Anhang steht, wirkt wie Kleingedrucktes. Der Kalender ist da unbestechlicher: Fahrerlose Taxis fahren seit Jahren, und die Firmen, die sie bauen, verdienen bis heute kein Geld damit.
WeRide ist nach eigener Darstellung „die erste börsennotierte Robotaxi-Firma“ der Welt. Machen wir also einen Deal: Bevor du das Bild kaufst, lesen wir gemeinsam, was WeRide selbst der US-Börsenaufsicht SEC gemeldet hat — den Jahresbericht (Formular 20-F) für 2025, eingereicht am 23. April 2026, und die Zwischenmeldungen (Formular 6-K) bis zum 12. August 2026. Diese Dokumente stehen unter Strafandrohung, Werbeprospekte nicht. Und sie erzählen von einem Unternehmen, dessen Umsatz sich fast verdoppelt hat, dessen Geld schneller abfließt als je zuvor und dessen größter Umsatzbringer ein Bus ist. Am Ende entscheidest du selbst.
Was WeRide verkauft — und warum der Robobus mehr einbringt als das Robotaxi
WeRide baut autonome Fahrsysteme. Übersetzt in ein Alltagsbild: Die Firma verkauft nicht in erster Linie Autos, sondern den Fahrer — als Software, Rechner und Sensorik in einem Paket. Vier Fahrzeugarten tragen den Namen: das Robotaxi (fahrerloses Taxi), der Robobus (fahrerloser Kleinbus für feste Strecken, etwa auf Werksgeländen, Campus oder Zubringerlinien), der Robosweeper (fahrerlose Straßenkehrmaschine) und der Robovan (fahrerloser Lieferwagen). Dazu kommt ein fünftes, unsichtbares Geschäft: ADAS-Entwicklung und Datendienste. ADAS steht für Fahrassistenzsysteme — also die Vorstufe des autonomen Fahrens, die heute schon in Serienautos steckt. Nach Angaben des Jahresberichts 20-F für 2025 entwickelt WeRide solche Systeme im Auftrag anderer, unter anderem für Bosch, und liefert autonome Fahrentwicklung an Nissan. Die Sensorik, mit der diese Fahrzeuge ihre Umwelt abtasten, beruht wesentlich auf LiDAR — den Laser-Augen für Maschinen; und im selben Jahresbericht nennt WeRide Nvidia ausdrücklich als einen seiner Ökosystem-Partner.
Rechtlich ist WeRide eine Holding auf den Cayman-Inseln mit operativem Sitz in Guangzhou. Für dich als Anleger heißt das dreierlei. Erstens: WeRide berichtet als ausländischer Privatemittent („Foreign Private Issuer“). Es gibt keinen 10-K-Geschäftsbericht und keine 10-Q-Quartalsberichte, sondern einen Jahresbericht auf Formular 20-F und Zwischenmeldungen auf Formular 6-K. Quartalszahlen sind damit freiwillig und nicht in demselben Prüfungsrahmen wie bei einer US-Firma. Zweitens: Bilanziert wird nach IFRS in Renminbi, notiert wird in US-Dollar. Alle Geschäftszahlen in dieser Analyse stehen deshalb in Renminbi (RMB); wo das Unternehmen selbst umrechnet, gilt der Kurs von 6,7851 RMB je US-Dollar zum 30. Juni 2026. Drittens: Seit dem 6. November 2025 ist die Aktie zusätzlich an der Börse Hongkong notiert (Stock Code 0800). Ein amerikanisches Hinterlegungszertifikat (ADS), das an der Nasdaq gehandelt wird, entspricht drei Class-A-Stammaktien — eine Umrechnung, die man bei jeder Kennzahl je Aktie mitdenken muss.
Und jetzt der Punkt, der die Erzählung sortiert. Der Anhang des Jahresberichts schlüsselt auf, woher die 684,6 Millionen Renminbi Umsatz des Jahres 2025 kamen: Robobus 231,5 Millionen, ADAS- und Datendienste 198,5 Millionen, Robotaxi 148,0 Millionen, Robosweeper 96,1 Millionen, Robovan 10,5 Millionen. Verkauft wurden 156 Robobusse, 123 Robotaxis, 91 Robosweeper und 28 Robovans. Das Robotaxi ist also weder der größte noch der zweitgrößte Umsatzbringer — und die Fahrten selbst spielen bislang kaum eine Rolle: Die Erlöse aus dem eigenen Fahrdienst WeRide Go nennt der Jahresbericht für 2025 wörtlich „insignificant“, also unerheblich — auch wenn WeRide für das zweite Quartal 2026 meldet, dass der Fahrdienstumsatz in China gegenüber dem Vorquartal um rund 140 Prozent gewachsen sei. WeRide verdient sein Geld überwiegend damit, Fahrzeuge und Entwicklungsleistung an andere zu verkaufen, nicht damit, Menschen von A nach B zu fahren. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes weitere Kapitel: Die Börsenstory heißt Robotaxi, die Gewinn- und Verlustrechnung heißt Fahrzeugverkauf und Auftragsentwicklung — und die Brücke zwischen beidem muss noch gebaut und bezahlt werden.
Die Firmengeschichte für Anleger
-
2024
Börsengang an der Nasdaq
Am 25. Oktober 2024 startete der Handel mit den ADS. Die Vorzugsaktien wandelten sich dabei in Stammaktien um — aus 3,05 Milliarden Renminbi negativem Eigenkapital wurden 7,07 Milliarden positives.
-
2025
Zweitnotierung in Hongkong bringt 2,3 Milliarden HK-Dollar
Am 6. November 2025 kam die Notierung unter Stock Code 0800 dazu, netto 2.318,0 Millionen HK-Dollar. Für Aktionäre hieß das frisches Kapital — das bis August 2026 unangetastet blieb.
-
2026
Hauptversammlung senkt Class-B-Stimmrecht von 40 auf 10
Der Beschluss vom 13. März 2026 verringerte das Mehrstimmrecht der Gründer deutlich. Zugleich genehmigte sie ein neues Aktienprogramm mit einer Kapazität von 95,1 Millionen Aktien.
-
2026
Rückkäufe für rund 100 Millionen US-Dollar
Zwischen März und Juni 2026 kaufte WeRide 40,45 Millionen eigene Stammaktien zurück. Der Kurs je Stammaktie lag dabei zwischen 1,79 und 2,64 US-Dollar — je ADS rund 5,40 bis 7,90.
-
2026
Gründer überführen Anteile in Familienstiftungen
Am 13. Juli 2026 befreite die Börse Hongkong WeRide von Listing Rule 8A.18(1). Beide Gründer geben je 20 Prozent ihrer Holding an Familienstiftungen ab und behalten die Stimmrechtskontrolle allein.
-
2026
Halbjahreszahlen: Umsatz plus 73 Prozent, Kasse minus 24 Prozent
Am 12. August 2026 meldete WeRide 345,9 Millionen Renminbi Halbjahresumsatz und 789,8 Millionen Verlust. Die liquide Position fiel binnen sechs Monaten von 7,1 auf 5,4 Milliarden Renminbi.
Wie die Aktie auf unseren Tisch kam
WeRide kam nicht über einen unserer Bewertungs- oder Momentum-Scanner auf die Rechercheliste, sondern über den hauseigenen Reddit-Hype-Scanner. Der wertet täglich aus, welche kleineren US-Aktien in den Anlegerforen von Reddit auffällig oft genannt werden, und meldete WeRide am 21. August 2026. Das ist ein Aufhänger, keine Kennzahl — und genau deshalb behandeln wir ihn so: als Anlass zum Nachlesen, nicht als Argument. Foren-Aufmerksamkeit sagt nichts über ein Geschäftsmodell; sie sagt nur, dass viele Menschen gerade dieselbe Geschichte erzählen. Bei einem Thema wie fahrerlosen Taxis ist das keine Überraschung, sondern die Zeitraffer-Falle in ihrer Reinform: Die Geschichte ist zu gut, um sie zu prüfen.
Was der Scanner nicht liefern kann, liefert die Börse: einen Preis. Zum Schlusskurs von 6,07 US-Dollar am 20. August 2026 und 328,96 Millionen ADS-Äquivalenten lag der Börsenwert bei rund 2,0 Milliarden US-Dollar. Die Spanne der vorangegangenen zwölf Monate reichte von 5,18 bis 12,55 US-Dollar — gegenüber dem Zwölfmonats-Hoch von 12,55 US-Dollar hat sich der Kurs mehr als halbiert; auf reiner Jahressicht liegt er rund ein Drittel tiefer und damit näher am unteren Rand. Auch das ist kein Argument, weder dafür noch dagegen. Es ist der Rahmen, in den wir die Zahlen stellen. Fangen wir mit dem an, was wirklich beeindruckt.
Die Zahlen über die Jahre — ehrlich gewürdigt
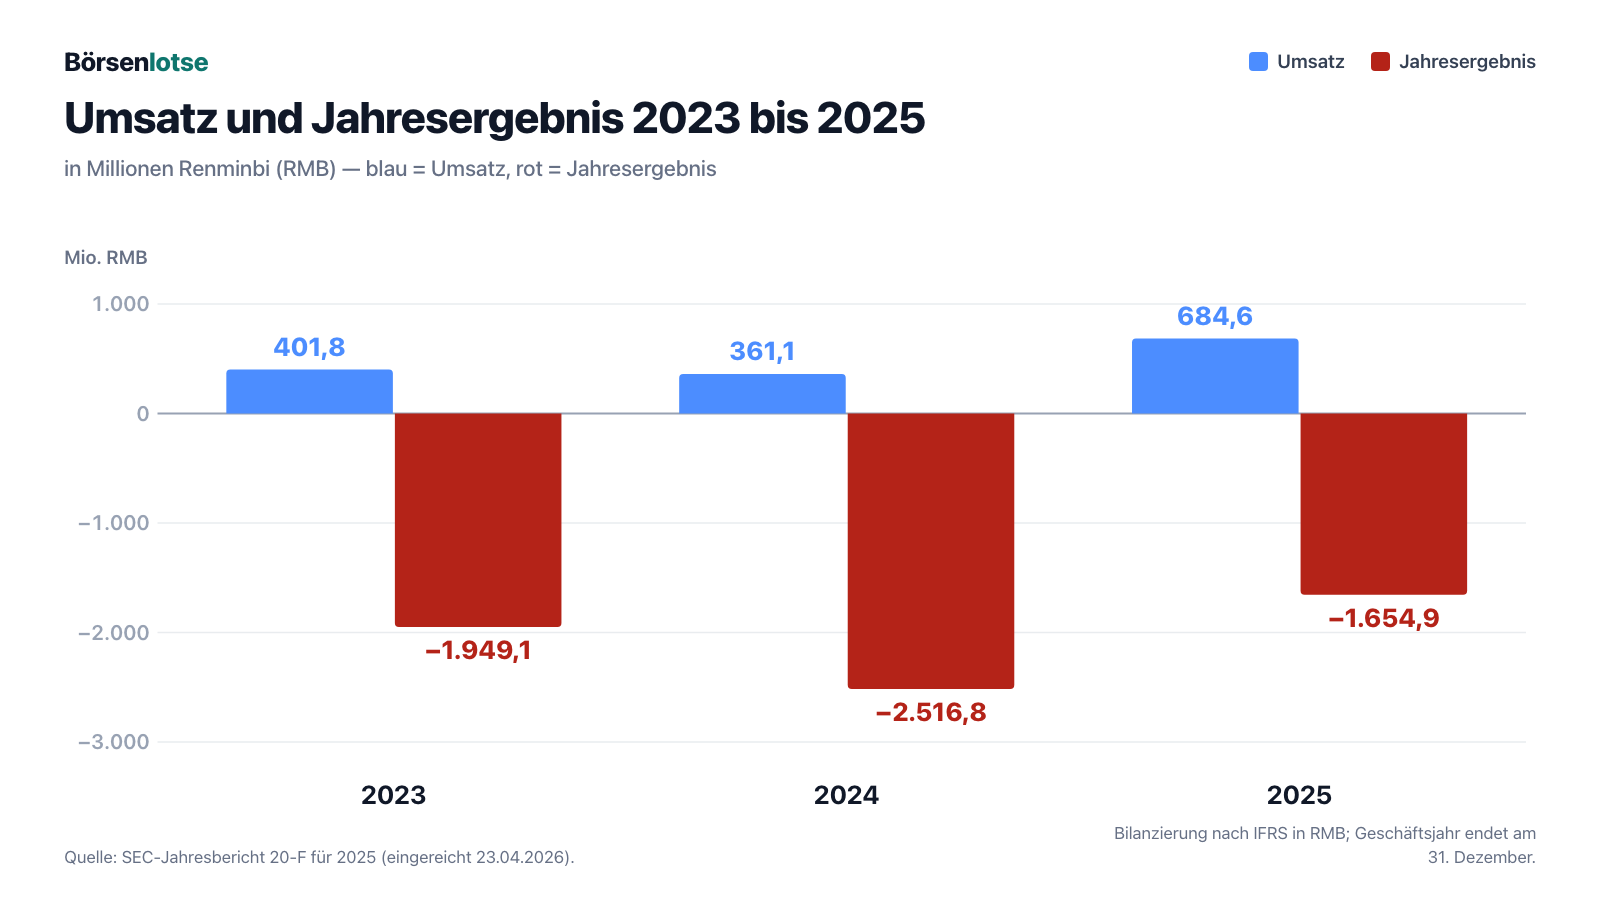
WeRide wächst, und zwar deutlich. Der Umsatz stieg 2025 um 89,6 Prozent von 361,1 auf 684,6 Millionen Renminbi. Getragen wurde das vom Produktgeschäft, das sich mehr als vervierfachte (87,7 auf 359,8 Millionen) — 156 verkaufte Robobusse gegenüber 14 im Vorjahr, 123 Robotaxis gegenüber 18. Und der Trend hält an: Im zweiten Quartal 2026 stieg der Umsatz um 82,2 Prozent auf 231,7 Millionen Renminbi, im ersten Halbjahr um 73,3 Prozent auf 345,9 Millionen. Bemerkenswerter noch ist die Auslandsentwicklung: Der Umsatz außerhalb des chinesischen Festlands wuchs 2025 von 49,4 auf 199,8 Millionen Renminbi — von 13,7 auf 29,2 Prozent des Gesamtumsatzes. Im zweiten Quartal 2026 legte er nach Unternehmensangaben noch einmal um 164,4 Prozent gegenüber dem Vorjahresquartal zu.
Für die Einordnung dieses Sprungs gehört eine Zahl dazu, die in der Wachstumserzählung selten auftaucht: 2024 war selbst ein Rückschritt. Der Umsatz fiel damals von 401,8 (2023) auf 361,1 Millionen Renminbi. Die 89,6 Prozent Wachstum von 2025 setzen also auf einem geschrumpften Vorjahr auf. Misst man stattdessen gegen 2023, bleibt über zwei Jahre ein Zuwachs von rund 70 Prozent — immer noch ordentlich, aber deutlich weniger spektakulär als die Schlagzeilenzahl.
Auch die Bilanz verdient Anerkennung. Zum 30. Juni 2026 standen 5,4 Milliarden Renminbi (795,6 Millionen US-Dollar) an Zahlungsmitteln, Termingeldern, gebundenen Mitteln und kurzfristigen Anlagen in den Büchern, denen nur 1,36 Milliarden Renminbi Gesamtverbindlichkeiten gegenüberstanden. Das Eigenkapital betrug 6,4 Milliarden Renminbi. Verzinsliche Schulden gibt es fast keine: 485,0 Millionen Renminbi kurzfristige Bankkredite zu 2,11 bis 2,21 Prozent. Das ist eine Ausstattung, um die viele Wachstumsfirmen WeRide beneiden — und der Grund, warum die Frage bei diesem Unternehmen nicht „Überlebt es?“ lautet, sondern „Wie lange reicht der Vorsprung?“.
Ehrlich gewürdigt gehört auch die operative Entwicklung des Kerngeschäfts. Die Bruttomarge stieg im zweiten Quartal 2026 auf 37,5 Prozent nach 28,1 Prozent im Vorjahresquartal, weil margenstärkere ADAS-Aufträge und das Auslandsgeschäft mehr Gewicht bekamen. Ehrlich dazugehört aber auch, dass diese Erholung jung ist: Über die vollen Geschäftsjahre fiel die Bruttomarge von 45,7 Prozent (2023) über 30,7 Prozent (2024) auf 30,2 Prozent (2025) — ob sich die Erholung des zweiten Quartals 2026 über ein ganzes Jahr bestätigt, muss WeRide erst noch zeigen. Die Flotte umfasste zum 31. Juli 2026 nach Unternehmensangaben rund 3.400 Fahrzeuge der Stufe L4 — also der Stufe, auf der kein Mensch mehr eingreifen muss —, darunter mehr als 1.800 Robotaxis; im chinesischen Inlandsgeschäft stiegen die Fahrten je Fahrzeug und Tag im zweiten Quartal 2026 um 24 Prozent gegenüber dem Vorquartal auf über 21. Und der Blick auf die Umsatzverteilung zeigt, warum diese Fortschritte in der Gesamtrechnung noch wenig ausmachen:
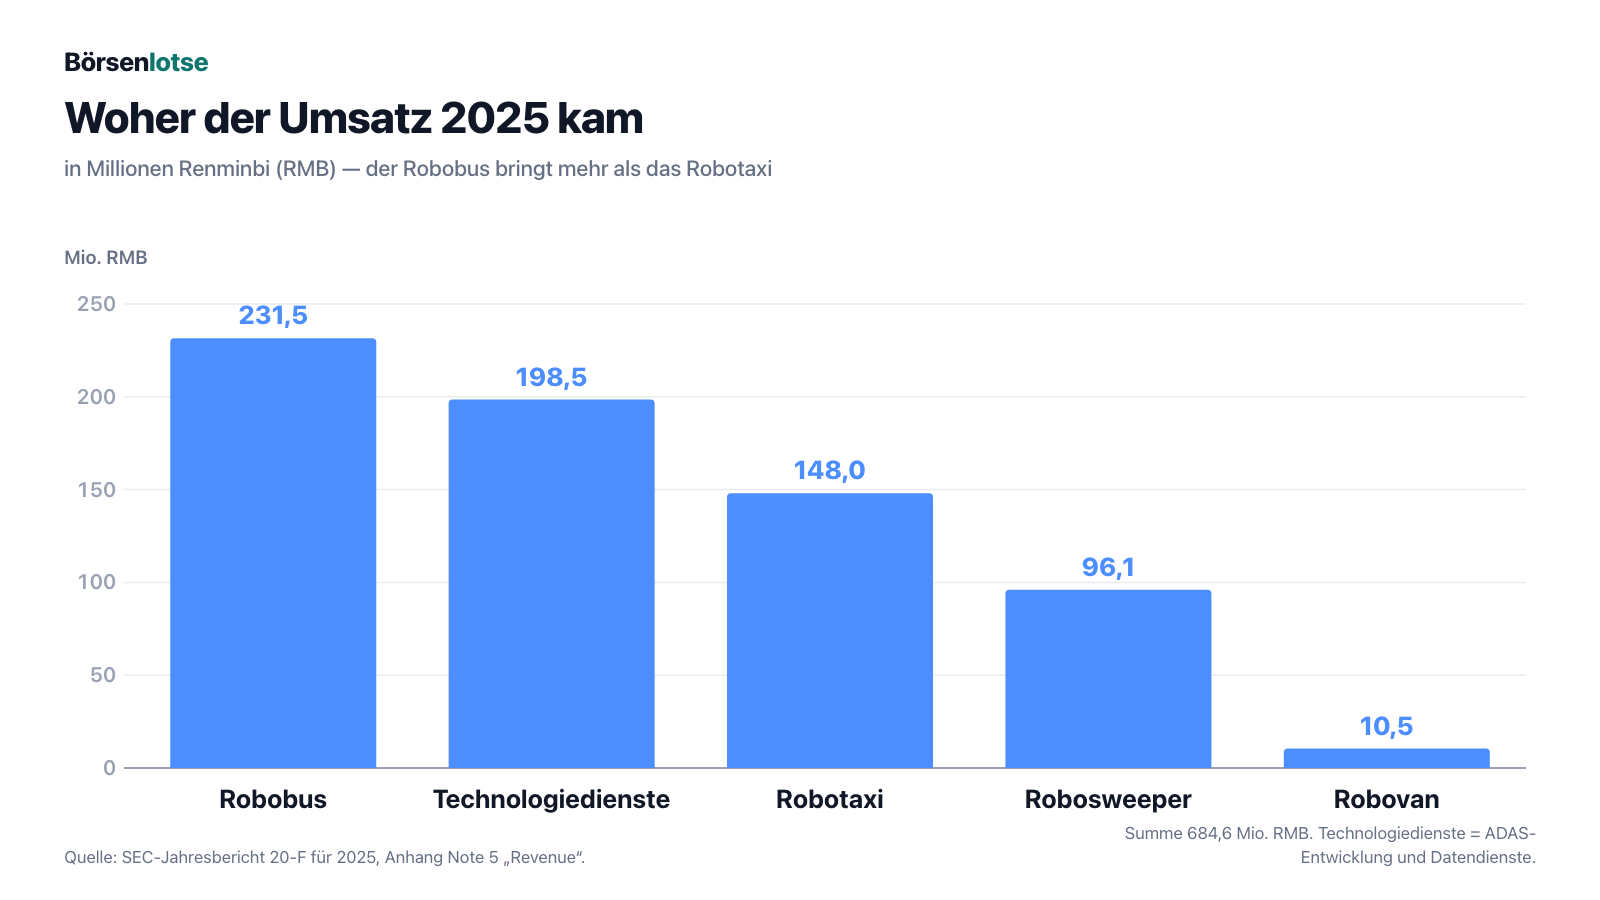
Und das jüngste Quartal verschiebt das Bild noch einmal — in eine Richtung, die zum Spannungsfeld dieser Analyse passt. Von den 231,7 Millionen Renminbi Umsatz des zweiten Quartals 2026 entfielen nach Angaben des Unternehmens 125,2 Millionen auf das L4-Geschäft, also auf alle fahrerlosen Fahrzeuge zusammen (plus 47,3 Prozent gegenüber dem Vorjahresquartal). Die restlichen rund 106 Millionen entfielen auf die übrigen Geschäfte — die L2++/L3-Auftragsentwicklung von Fahrassistenzsystemen für andere Hersteller (also die Vorstufe, bei der ein Mensch am Steuer bleibt) und das KI-Infrastruktur-Geschäft mit Datendiensten zusammen. Eine getrennte Umsatzzahl für L2++/L3 allein veröffentlicht WeRide nicht; für dieses Geschäft — die Auftragsentwicklung von Fahrassistenzsystemen — nennt das Unternehmen nur ein Wachstum von 2.593,8 Prozent gegenüber dem Vorjahresquartal. WeRide lieferte im Quartal rund 30.000 Einheiten seiner Lösung WRD 3.0 aus, meldet Serienzusagen für über 30 Fahrzeugmodelle und ein L3-Erprobungsprojekt mit Mercedes-Benz. Im Juli 2026 stellte das Unternehmen zudem sein eigenes Basismodell WeRide WITT vor, das aus Betriebsdaten Regeln der physischen Welt ableiten soll. Prozentual kam der Wachstumsschub des jüngsten Quartals damit nicht aus dem Robotaxi, sondern aus diesen übrigen Geschäften rund um Zulieferarbeit und Datendienste.
Merke dir dieses Bild, es trägt durch den Rest der Analyse: Die beeindruckenden Wachstumsraten stehen auf einer sehr kleinen Basis. 684,6 Millionen Renminbi sind nach der Umrechnung im Jahresbericht selbst rund 98 Millionen US-Dollar Jahresumsatz — für ein Unternehmen, das die Börse mit rund 2 Milliarden US-Dollar bewertet. Und jetzt zu dem, was in den Berichten sonst noch steht.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Verlust sinkt — und trotzdem fließt mehr als doppelt so viel Geld ab
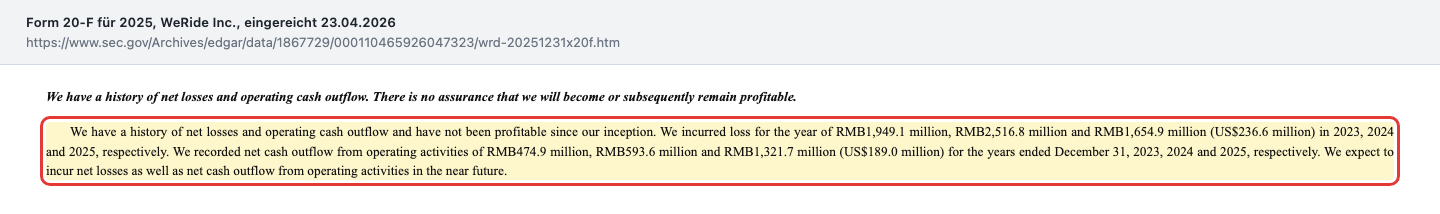
Auf den ersten Blick sieht 2025 nach einer Wende aus: Der Jahresverlust schrumpfte von 2.516,8 auf 1.654,9 Millionen Renminbi, ein Rückgang um 34,2 Prozent. Der zweite Blick verdirbt die Freude. Das Geld, das tatsächlich das Haus verließ, nahm im selben Jahr stark zu — der operative Mittelabfluss stieg von 593,6 auf 1.321,7 Millionen Renminbi, also um 123 Prozent. Diesen Widerspruch benennt WeRide selbst in seinem Risikoteil:
„We have a history of net losses and operating cash outflow and have not been profitable since our inception. We incurred loss for the year of RMB1,949.1 million, RMB2,516.8 million and RMB1,654.9 million (US$236.6 million) in 2023, 2024 and 2025, respectively. We recorded net cash outflow from operating activities of RMB474.9 million, RMB593.6 million and RMB1,321.7 million (US$189.0 million) for the years ended December 31, 2023, 2024 and 2025, respectively.“
Übersetzung: „Wir haben eine Vorgeschichte aus Nettoverlusten und operativem Mittelabfluss und waren seit unserer Gründung nie profitabel. Der Jahresverlust betrug 1.949,1 Millionen Renminbi (2023), 2.516,8 Millionen (2024) und 1.654,9 Millionen (2025). Der operative Mittelabfluss betrug 474,9 Millionen (2023), 593,6 Millionen (2024) und 1.321,7 Millionen Renminbi (2025).“
— WeRide Inc., SEC-Jahresbericht 20-F für 2025, Item 3.D Risikofaktoren
Warum klaffen die beiden Zahlen auseinander? Weil der Verlust 2024 zu großen Teilen aus nicht zahlungswirksamen Posten bestand — allein 1.187,9 Millionen Renminbi aktienbasierte Vergütung, also Bezahlung in eigenen Aktien statt in Geld, dazu Bewertungseffekte aus Vorzugsaktien, die beim Börsengang in Stammaktien umgewandelt wurden. 2025 fiel dieser Posten auf 450,0 Millionen. Der Verlust wurde also vor allem deshalb kleiner, weil weniger Buchungen und nicht weniger Ausgaben darin steckten. Gleichzeitig band das Wachstum echtes Geld: Die Forderungen stiegen 2025 um 213,8 Millionen, die Vorräte um 207,6 Millionen Renminbi. Übersetzt in ein Alltagsbild: Der Umsatz verdoppelt sich, aber ein wachsender Teil davon steht als Rechnung im Ordner und als Ware im Regal, nicht als Geld auf dem Konto. Merke dir den Unterschied: Ein sinkender Verlust ist eine Nachricht über die Buchhaltung, ein steigender Mittelabfluss eine Nachricht über die Kasse. Im ersten Halbjahr 2026 schrumpfte die gesamte liquide Position dann von 7,1 auf 5,4 Milliarden Renminbi — ein Minus von 24,3 Prozent in sechs Monaten, wie das Unternehmen im Zwischenbericht selbst ausweist.
Unbequeme Wahrheit Nr. 2: Ein Sechstel der Forderungen ist älter als zwei Jahre — und wird zu 68,2 Prozent abgeschrieben
Wenn Umsatz wächst, aber Geld fehlt, lohnt der Blick auf die Forderungen. Bei WeRide steht dazu im Anhang eine ungewöhnlich offene Tabelle. Zum 31. Dezember 2025 belief sich das gesamte Forderungsrisiko — Forderungen aus Lieferungen und Leistungen, Ansprüche gegen nahestehende Personen, Vertragsvermögenswerte und für Kunden verauslagte Zahlungen — auf 602,1 Millionen Renminbi. Davon waren 393,3 Millionen jünger als ein Jahr, 112,0 Millionen ein bis zwei Jahre alt und 96,8 Millionen älter als zwei Jahre. Auf diese älteste Gruppe setzt WeRide eine erwartete Ausfallquote von 68,2 Prozent an — im Vorjahr waren es 43,6 Prozent.
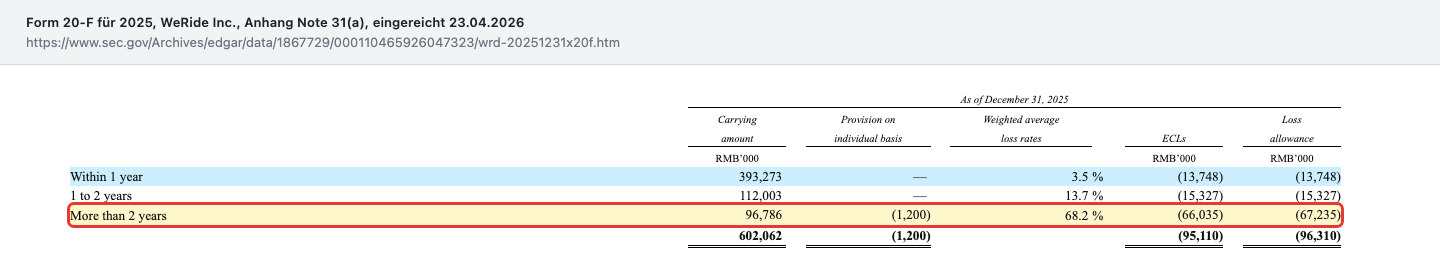
Den Maßstab liefert derselbe Anhang ein paar Seiten früher:
„Trade receivables are normally due within 30 to 90 days from the invoice date.“
Übersetzung: „Forderungen aus Lieferungen und Leistungen sind üblicherweise innerhalb von 30 bis 90 Tagen ab Rechnungsdatum fällig.“
— WeRide Inc., SEC-Jahresbericht 20-F für 2025, Anhang Note 18 „Trade receivables“
Eine Rechnung, die zwei Jahre nach Ausstellung noch offen ist, hat ihr Zahlungsziel um mehr als das Achtfache verfehlt. Übersetzt in ein Alltagsbild: Du hast dem Nachbarn drei Rasenmäher verkauft und wartest seit zwei Jahren auf das Geld für einen davon — und rechnest inzwischen selbst damit, dass zwei Drittel davon nie kommen. Das ist keine Katastrophe: 96,3 Millionen Renminbi Wertberichtigung sind gemessen an 5,4 Milliarden liquiden Mitteln verkraftbar. Aber es ist ein Warnzeichen für die Qualität des Umsatzwachstums. Ein Teil dessen, was oben als Umsatz gebucht wurde, ist unten nie als Geld angekommen — und die Wertberichtigung stieg 2025 von 81,0 auf 96,3 Millionen weiter an. Der Anhang nennt daneben eine Entlastung: Der Anteil des größten Kunden am Forderungsbestand sank von 28 auf 15 Prozent, der der fünf größten von 37 auf 27 Prozent. Das Klumpenrisiko wird also kleiner, während das Altersrisiko größer wird.
Unbequeme Wahrheit Nr. 3: Frisches Geld liegt unangetastet — und trotzdem werden eigene Aktien gekauft
Am 6. November 2025 nahm WeRide beim Börsengang in Hongkong netto 2,318 Milliarden Hongkong-Dollar ein — bei dem an den US-Dollar gekoppelten Kurs von rund 7,8 Hongkong-Dollar je US-Dollar sind das etwa 300 Millionen US-Dollar. Der Zwischenbericht zum 30. Juni 2026 hält fest, dass davon bis zum Tag seiner Veröffentlichung am 12. August 2026 nichts verwendet wurde; das Geld solle über zwei bis drei Jahre eingesetzt werden. Ein paar Absätze weiter im selben Dokument steht, was WeRide zwischen März und Juni 2026 stattdessen mit Geld tat:
„During the Reporting Period, the Company repurchased a total of 27,447,800 Class A ordinary shares at an aggregate consideration of HK$542.98 million on the Stock Exchange and a total of 4,335,433 ADSs at an aggregate consideration of US$30.02 million on Nasdaq.“
Übersetzung: „Im Berichtszeitraum erwarb die Gesellschaft insgesamt 27.447.800 Class-A-Stammaktien für einen Gesamtbetrag von 542,98 Millionen Hongkong-Dollar an der Börse Hongkong sowie insgesamt 4.335.433 ADS für einen Gesamtbetrag von 30,02 Millionen US-Dollar an der Nasdaq.“
— WeRide Inc., SEC-Zwischenmeldung 6-K vom 12. August 2026, Zwischenbericht zum 30. Juni 2026
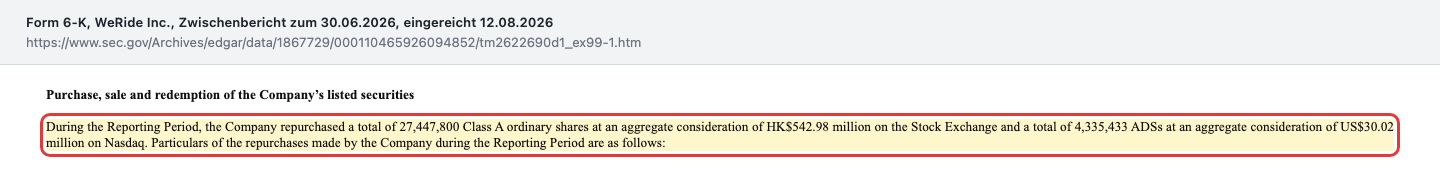
Rechnet man die beiden Beträge zusammen, sind es rund 100 Millionen US-Dollar. Die 4.335.433 ADS entsprechen 13.006.299 Stammaktien; zusammen mit den 27.447.800 Aktien aus Hongkong hielt WeRide zum 31. Juli 2026 genau 40.454.099 eigene Aktien. Zur Fairness gehört: Rückkäufe sind an sich nichts Anrüchiges, und eigene Aktien im Bestand können später Mitarbeiterzusagen bedienen, ohne dass neue Stücke entstehen — wirtschaftlich wirkt das eher als Bremse gegen Verwässerung denn als Ausschüttung. Trotzdem bleibt die Reihenfolge erklärungsbedürftig: Ein Unternehmen sammelt im November frisches Eigenkapital ein, rührt es neun Monate lang nicht an, verbraucht im selben Halbjahr ein Viertel seiner liquiden Mittel und kauft parallel für rund 100 Millionen US-Dollar eigene Aktien. Wer solche Bewegungen weiterverfolgen will, findet den Fund samt Auslöser und Beobachtungspunkt in unserem Beifang-Feed.
Unbequeme Wahrheit Nr. 4: Die Landkarten kommen von der Firma eines Geschwisters des Vorstandschefs
Ein autonomes Fahrzeug braucht hochgenaue Karten — und für deren Erstellung braucht man in China eine staatliche Vermessungslizenz. WeRide hat diese Lizenz nicht. Das Unternehmen bezieht die Kartendienste von Guangzhou Yuji Technology Co., Ltd. Wer dahinter steht, benennt der Jahresbericht selbst:
„Guangzhou Yuji is an entity in which a substantial interest in the voting power is owned by a sibling of Dr. Tony Xu Han, our chairman and chief executive officer.“
Übersetzung: „Guangzhou Yuji ist ein Unternehmen, an dem ein Geschwister von Dr. Tony Xu Han, unserem Verwaltungsratsvorsitzenden und Vorstandsvorsitzenden, einen wesentlichen Anteil der Stimmrechte hält.“
— WeRide Inc., SEC-Jahresbericht 20-F für 2025, Item 3 „Key Information“, Abschnitt „Our Holding Company Structure“
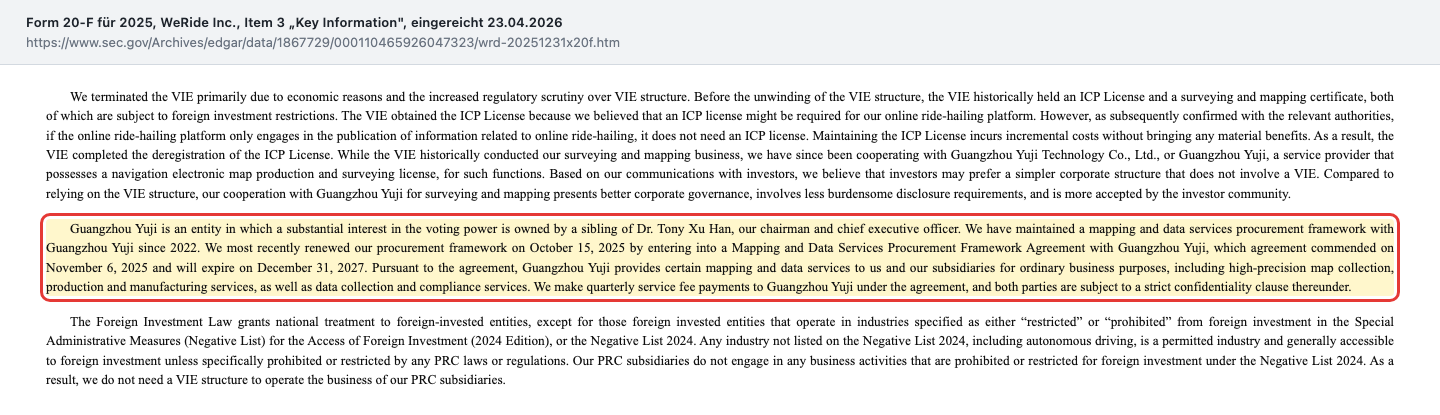
Die Größenordnung: Guangzhou Yuji stellte WeRide 111,5 Millionen Renminbi (2023), 90,1 Millionen (2024) und 66,8 Millionen (2025) für Vermessungs- und Kartendienste in Rechnung. Die 66,8 Millionen des Jahres 2025 sind rund ein Zehntel des gesamten Jahresumsatzes und rund 14 Prozent der Herstellkosten. Am 21. November 2025 hob der Prüfungsausschuss — er besteht aus allen drei unabhängigen Verwaltungsratsmitgliedern — die Jahresobergrenze für 2025 von 65 auf 69 Millionen Renminbi an, weil die bisherige Obergrenze für die erwartete Nachfrage nicht mehr gereicht hätte; die Meldung hält ausdrücklich fest, dass die Obergrenze zum Zeitpunkt der Anhebung nicht überschritten war. Der Verwaltungsrat bestätigte die Anhebung im April 2026. Für 2026 und 2027 liegt die Obergrenze bei je 70 Millionen.
Zwei Dinge muss man dazu sagen. Erstens, zur Fairness: Alles ist offengelegt, der Prüfungsausschuss besteht aus drei unabhängigen Mitgliedern, und weder WeRide noch Dr. Tony Xu Han selbst halten laut Jahresbericht eine wirtschaftliche Beteiligung oder Stimmrechte an Guangzhou Yuji — umgekehrt ist Guangzhou Yuji auch kein Aktionär von WeRide. Das Unternehmen begründet die Konstruktion damit, dass sie einer früheren Beteiligungsstruktur („VIE“) vorzuziehen sei. Zweitens, zur Vorsicht: Es geht hier nicht um eine Randleistung, sondern um eine Genehmigung, ohne die die Fahrzeuge nicht fahren dürfen. Der Risikoteil formuliert das selbst:
„If our cooperation with Guangzhou Yuji is terminated or expires without timely renewal for any reason, and we cannot reach similar cooperation arrangements with other qualified service providers on terms acceptable to us, or at all, we may have to halt the relevant operation of our vehicles until we can obtain such licenses, if ever.“
Übersetzung: „Wenn unsere Zusammenarbeit mit Guangzhou Yuji aus irgendeinem Grund endet oder ohne rechtzeitige Verlängerung ausläuft und wir mit anderen qualifizierten Dienstleistern keine vergleichbaren Vereinbarungen zu für uns annehmbaren Bedingungen oder überhaupt erreichen können, müssen wir den entsprechenden Betrieb unserer Fahrzeuge unter Umständen einstellen, bis wir solche Lizenzen erhalten — falls überhaupt.“
— WeRide Inc., SEC-Jahresbericht 20-F für 2025, Item 3.D Risikofaktoren
Übersetzt in ein Alltagsbild: Der Führerschein deiner gesamten Flotte gehört nicht dir, sondern einem fremden Dienstleister, an dem ein Geschwister des Chefs wesentliche Stimmrechte hält — und der Vertrag darüber läuft Ende 2027 aus. Das ist kein Vorwurf — es ist ein Abhängigkeitsverhältnis, das man beim Kaufpreis mitbedenken sollte.
Unbequeme Wahrheit Nr. 5: Drei von vier Beschäftigten beschriften Daten — und ein Fünftel mehr Aktien wartet in der Pipeline
WeRide beschäftigte Ende 2023 noch 718 Menschen, Ende 2024 waren es 3.093, Ende 2025 dann 3.801 und zum 30. Juni 2026 bereits 5.485 (davon 4.952 fest angestellt und 533 Praktikanten). Interessant ist nicht die Zahl, sondern ihre Zusammensetzung. Zum 30. Juni 2026 arbeiteten 4.125 Menschen — 75,2 Prozent der Belegschaft — in der „Datenaufbereitung für Forschung und Entwicklung“, also im Sichten, Sortieren und Beschriften von Fahrdaten. Ingenieure in der Entwicklung waren es 1.066, im Vertrieb und Marketing ganze 116. Der Jahresbericht erklärt selbst, warum: Diese Kräfte wurden eingestellt, um Kunden Datenaufbereitungsdienste anzubieten und die eigene Entwicklung zu versorgen. Ein Teil des Umsatzes aus den „Technologiediensten“ ist damit klassische, personalintensive Datenarbeit — 2025 wuchs allein dieser Posten um 103,8 Millionen Renminbi. Das ist ein solides Geschäft, aber es skaliert wie eine Dienstleistung, nicht wie Software.
Die zweite Zahl in diesem Kapitel betrifft dein Stück vom Kuchen. Verwässerung heißt: Es kommen neue Kuchenstücke dazu, dein eigenes wird dadurch kleiner. Die Monatsmeldung an die Börse Hongkong vom 6. August 2026 listet zum 31. Juli 2026 auf: 90.435.903 ausstehende Optionen und 14.740.911 Aktien aus Aktienzusagen aus dem Programm von 2018 sowie eine noch völlig unangetastete Kapazität von 95.064.817 Aktien aus dem am 13. März 2026 beschlossenen Programm 2026. Zusammen 200.241.631 Stammaktien gegen 986.868.365 ausstehende Stammaktien — rund 20,3 Prozent. Ein Teil davon lässt sich aus den 40.454.099 eigenen Aktien bedienen, der Rest wären neue Stücke.
Und wer über all das entscheidet, steht ebenfalls im Bericht. WeRide hat zwei Aktiengattungen: Class A mit einer Stimme, Class B mit zehn Stimmen je Aktie — reduziert von zuvor vierzig durch Beschluss der außerordentlichen Hauptversammlung am 13. März 2026. Gründer, Verwaltungsratsvorsitzender und Vorstandschef Dr. Tony Xu Han hält damit rund 27,5 Prozent der Stimmen bei 6,7 Prozent des Kapitals, Mitgründer und Technikchef Dr. Yan Li 10,9 Prozent der Stimmen bei 5,0 Prozent; alle Organmitglieder zusammen kommen auf 39,5 Prozent der Stimmen bei 15,6 Prozent des Kapitals. Am 13. Juli 2026 genehmigte die Börse Hongkong zudem eine Ausnahme, damit beide Gründer je 20 Prozent ihrer Holding-Gesellschaften in Familienstiftungen zugunsten ihrer Kinder überführen können — die alleinige Kontrolle über die Stimmrechte bleibt ausdrücklich bei ihnen. Dazu kommt eine Abweichung vom Hongkonger Governance-Kodex, die WeRide selbst benennt: Verwaltungsratsvorsitz und Vorstandsvorsitz liegen in einer Hand.
Bewertung: rund 16-mal der Jahresumsatz
Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden — es gibt keinen Gewinn. Bleibt der Umsatz als Maßstab. In den zwölf Monaten bis zum 30. Juni 2026 setzte WeRide 830,8 Millionen Renminbi um (zweites Halbjahr 2025 plus erstes Halbjahr 2026), zum Umrechnungskurs des Unternehmens von 6,7851 Renminbi je US-Dollar rund 122 Millionen US-Dollar. Zum Schlusskurs von 6,07 US-Dollar am 20. August 2026 und 328,96 Millionen ADS-Äquivalenten ergibt das ein Kurs-Umsatz-Verhältnis von rund 16. Zieht man die Nettoliquidität ab — 795,6 Millionen US-Dollar liquide Mittel abzüglich 71,5 Millionen Bankkredite zum 30. Juni 2026 —, bleibt ein Unternehmenswert von rund 1,3 Milliarden US-Dollar oder das etwa Zehnfache des Jahresumsatzes. Gemessen am Eigenkapital von 942,6 Millionen US-Dollar liegt das Kurs-Buchwert-Verhältnis bei rund 2,1.
Wie ordnet man das ein? Ein Kurs-Umsatz-Verhältnis von 16 ist für ein profitables Industrieunternehmen absurd und für eine junge Technologiefirma mit 80 bis 90 Prozent Wachstum nicht ungewöhnlich. Der Preis enthält also im Wesentlichen die Erwartung, dass aus den heutigen 122 Millionen US-Dollar Jahresumsatz in einigen Jahren ein Vielfaches wird — und dass die Bruttomarge, die im zweiten Quartal 2026 auf 37,5 Prozent stieg, weit genug steigt, um Entwicklungskosten von zuletzt 797,7 Millionen Renminbi im Halbjahr zu tragen. Das ist die Rechnung, die aufgehen muss. Der Analystenkonsens in unseren Fundamentaldaten umfasst drei Stimmen — eine auf „starkes Kaufen“, zwei auf „Kaufen“, keine Halte- oder Verkaufsstimme — bei einem mittleren Kursziel von 13,86 US-Dollar; welche Häuser dahinterstehen, weist die Quelle nicht aus. Wir geben das als fremde Einschätzung wieder und machen sie uns nicht zu eigen — Verluste je Aktie erwartet derselbe Konsens auch für 2026 und 2027. Und ein nüchterner Bezugspunkt aus dem eigenen Haus: WeRide kaufte seine eigenen Aktien zwischen März und Juni 2026 zu Preisen zwischen 17,23 und 21,30 Hongkong-Dollar beziehungsweise 1,79 und 2,64 US-Dollar je Stammaktie zurück — je ADS also rund 5,40 bis 7,90 US-Dollar.
Chancen und Risiken auf einen Blick
Was für WeRide spricht:
- Echtes, beschleunigendes Wachstum: Umsatz 2025 plus 89,6 Prozent auf 684,6 Millionen Renminbi, zweites Quartal 2026 plus 82,2 Prozent auf 231,7 Millionen, erstes Halbjahr 2026 plus 73,3 Prozent auf 345,9 Millionen.
- Starke Bilanz: 5,4 Milliarden Renminbi (795,6 Millionen US-Dollar) liquide Mittel zum 30. Juni 2026 gegen 1,36 Milliarden Gesamtverbindlichkeiten und nur 485,0 Millionen kurzfristige Bankkredite zu 2,11 bis 2,21 Prozent; Eigenkapital 6,4 Milliarden.
- Steigende Bruttomarge: 37,5 Prozent im zweiten Quartal 2026 nach 28,1 Prozent im Vorjahresquartal, getragen von margenstärkeren ADAS-Aufträgen und dem Auslandsgeschäft.
- Internationale Präsenz mit Partnern von Gewicht: Genehmigungen in acht Märkten, Erprobung oder Einsatz in über 60 Städten in 13 Ländern, rund 3.400 L4-Fahrzeuge zum 31. Juli 2026; Uber (5,6 Prozent), Alliance Ventures (6,3 Prozent) und Yutong (6,5 Prozent) sind zugleich Aktionäre.
- Sinkendes Klumpenrisiko: Der Umsatzanteil der fünf größten Kunden fiel von 76,6 Prozent (2023) über 45,6 Prozent (2024) auf 40,5 Prozent (2025), der des größten Kunden von 55,3 auf 11,4 Prozent; der Anteil nahestehender Personen am Umsatz sank auf 1,1 Prozent.
Was dagegen spricht:
- Nie profitabel und wachsender Geldbedarf: Jahresverlust 1.654,9 Millionen Renminbi (2025) bei 684,6 Millionen Umsatz, operativer Mittelabfluss von 593,6 auf 1.321,7 Millionen mehr als verdoppelt, liquide Mittel im ersten Halbjahr 2026 um 24,3 Prozent gesunken.
- Alternde Forderungen: 96,8 Millionen Renminbi älter als zwei Jahre mit 68,2 Prozent erwarteter Ausfallquote (Vorjahr 43,6 Prozent), Wertberichtigung insgesamt von 81,0 auf 96,3 Millionen gestiegen — bei Zahlungszielen von 30 bis 90 Tagen.
- Die Story trägt die Zahlen noch nicht: Das Robotaxi lieferte 2025 nur 148,0 von 684,6 Millionen Renminbi Umsatz, die Erlöse aus eigenen Fahrten nennt der Jahresbericht für 2025 „unerheblich“; 75,2 Prozent der Belegschaft arbeiten in der Datenaufbereitung.
- Abhängigkeit von einer verbundenen Partei: Die Vermessungslizenz für hochgenaue Karten liegt beim Dienstleister Guangzhou Yuji, an dem laut Jahresbericht ein Geschwister des Vorstandschefs wesentliche Stimmrechte hält — der Vorstandschef selbst hält dort weder Kapital noch Stimmrechte (66,8 Millionen Renminbi Leistungen 2025, Rahmenvertrag bis 31. Dezember 2027); ohne sie müsste der Fahrbetrieb nach eigenem Risikohinweis unter Umständen eingestellt werden.
- Kontrolle und Verwässerung: 27,5 Prozent der Stimmen bei 6,7 Prozent Kapital in einer Hand, Vorsitz und Vorstandsvorsitz in Personalunion, dazu 200,2 Millionen Stammaktien in Mitarbeiterprogrammen — rund 20,3 Prozent des Bestands. Hinzu kommen die regulatorischen Risiken eines chinesischen Unternehmens mit US-Notierung, die der Jahresbericht ausführlich beschreibt.
Ein menschliches Fazit
Zurück zur Zeitraffer-Falle. Ihr Trick ist nicht, dass sie dich an etwas Falsches glauben lässt. Fahrerlose Taxis kommen — daran zweifelt bei WeRide niemand, am wenigsten die Leute, die in acht Märkten Genehmigungen dafür bekommen haben. Ihr Trick ist, dass sie dir den Zeitplan stiehlt. Zwischen „das wird passieren“ und „das rechnet sich“ liegen bei diesem Unternehmen bislang 684,6 Millionen Renminbi Jahresumsatz gegen 1.654,9 Millionen Jahresverlust, ein Mittelabfluss, der schneller wächst als das Geschäft, und ein Kassenbestand, der im ersten Halbjahr 2026 um ein Viertel geschrumpft ist. Nichts davon ist ein Todesurteil — die Bilanz trägt, das Wachstum ist echt, die Marge steigt. Aber es ist eine sehr konkrete Rechnung, und sie läuft gegen die Uhr.
Die ehrliche Frage an dich lautet deshalb nicht „Glaubst du an das Robotaxi?“, sondern: Traust du dir zu, ein paar Jahre lang eine Firma zu halten, deren größter Umsatzbringer ein Bus ist, deren Kartenlizenz nicht ihr selbst gehört, sondern dem Dienstleister Guangzhou Yuji, an dem laut Jahresbericht ein Geschwister des Chefs wesentliche Stimmrechte hält, deren Belegschaft zu drei Vierteln Daten beschriftet und deren nächster Meilenstein nicht in ihrem eigenen Kalender steht, sondern in dem von acht Regulierungsbehörden? Wenn ja, weißt du wenigstens, worauf du wartest — und das ist mehr, als die meisten über ihre Zukunftswetten sagen können. Wenn nein, ist das keine Schwäche, sondern ein realistischer Blick auf die eigene Geduld. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- WeRide Inc. — SEC-Jahresbericht 20-F für 2025 (eingereicht 23. April 2026)
- WeRide Inc. — SEC-Zwischenmeldung 6-K vom 12. August 2026: ungeprüfte Zahlen zum 2. Quartal und 1. Halbjahr 2026
- WeRide Inc. — SEC-Zwischenmeldung 6-K vom 12. August 2026: Zwischenbericht zum 30. Juni 2026
- WeRide Inc. — SEC-Zwischenmeldung 6-K vom 6. August 2026: Monatsmeldung zum Aktienkapital (Juli 2026)
- WeRide Inc. — SEC-Zwischenmeldung 6-K vom 13. Juli 2026: Befreiung von Listing Rule 8A.18(1)
- WeRide Inc. — SEC-Zwischenmeldung 6-K vom 23. April 2026: Anhebung der Jahresobergrenze für fortlaufende verbundene Geschäfte
- WeRide Inc. — SEC-Jahresbericht 20-F für 2024 (eingereicht 25. März 2025)
- Vollständige SEC-Einreichungshistorie von WeRide Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurs- und Marktdaten, Analystenbild; Datenstand 21. August 2026; Schlusskurs 6,07 US-Dollar vom 20. August 2026), abgeglichen mit den SEC-Berichten.
- Aufhänger: hauseigener Reddit-Hype-Scanner, Meldung vom 21. August 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen CNY, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 138,2 | 527,5 | 401,8 | 361,1 | 684,6 |
| Betriebsergebnis (EBIT) | -500,5 | -779,2 | -1.566,2 | -2.185,2 | -1.822,5 |
| Nettogewinn | -1.007,3 | -1.298,5 | -1.949,1 | -2.516,8 | -1.654,9 |
| Nettomarge | -729,0 % | -246,1 % | -485,0 % | -696,9 % | -241,7 % |
| Gewinn je Aktie | -3,74 CNY | -4,84 CNY | -7,27 CNY | -9,14 CNY | -5,37 CNY |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Der Umsatz stieg 2025 um 89,6 Prozent auf 684,6 Millionen Renminbi, im zweiten Quartal 2026 um 82,2 Prozent auf 231,7 Millionen und im ersten Halbjahr 2026 um 73,3 Prozent auf 345,9 Millionen. Das Auslandsgeschäft wuchs 2025 von 49,4 auf 199,8 Millionen Renminbi. Die Bruttomarge verbesserte sich im zweiten Quartal 2026 auf 37,5 Prozent nach 28,1 Prozent im Vorjahresquartal.
- Ergebnis und Mittelabfluss negativ
- WeRide war laut Jahresbericht 20-F für 2025 seit der Gründung nie profitabel. Der Jahresverlust lag 2025 bei 1.654,9 Millionen Renminbi — dem 2,4-fachen des Umsatzes. Der operative Mittelabfluss stieg von 593,6 Millionen (2024) auf 1.321,7 Millionen (2025), weil der Verlustrückgang vor allem aus geringerer aktienbasierter Vergütung stammte, während Forderungen und Vorräte 2025 um zusammen 421,4 Millionen zunahmen.
- Bilanz und Finanzierung positiv
- Zum 30. Juni 2026 standen 5,4 Milliarden Renminbi (795,6 Millionen US-Dollar) an liquiden Mitteln gegen 1.360,1 Millionen Gesamtverbindlichkeiten und 6.395,3 Millionen Eigenkapital. Verzinslich sind nur 485,0 Millionen Renminbi kurzfristige Bankkredite zu 2,11 bis 2,21 Prozent. Zum Mittelabfluss des Jahres 2025 reicht dieser Bestand rechnerisch gut drei Jahre; im Tempo des ersten Halbjahrs 2026 (minus 24,3 Prozent) weniger als zwei.
- Qualität des Umsatzes negativ
- Von 602,1 Millionen Renminbi Forderungsrisiko zum 31. Dezember 2025 waren 96,8 Millionen älter als zwei Jahre, bewertet mit 68,2 Prozent erwartetem Ausfall (Vorjahr 43,6 Prozent) — bei Zahlungszielen von 30 bis 90 Tagen. Zugleich lieferte das namensgebende Robotaxi 2025 nur 148,0 von 684,6 Millionen Renminbi Umsatz, und 75,2 Prozent der Belegschaft arbeiteten zum 30. Juni 2026 in der personalintensiven Datenaufbereitung.
- Governance und Kapitalstruktur negativ
- Die Vermessungslizenz für hochgenaue Karten liegt bei Guangzhou Yuji, an dem laut Jahresbericht ein Geschwister des Vorstandschefs wesentliche Stimmrechte hält (66,8 Millionen Renminbi Leistungen 2025, Vertrag bis 31. Dezember 2027). Laut Jahresbericht hält weder der Vorstandschef noch WeRide selbst Kapital oder Stimmrechte an Guangzhou Yuji, und Guangzhou Yuji ist kein Aktionär von WeRide; das Volumen sank von 111,5 (2023) über 90,1 (2024) auf 66,8 Millionen Renminbi (2025), genehmigt durch den Prüfungsausschuss aus drei unabhängigen Mitgliedern. Der Vorstandschef hält 27,5 Prozent der Stimmen bei 6,7 Prozent des Kapitals und ist zugleich Verwaltungsratsvorsitzender. Aus Mitarbeiterprogrammen können 200,2 Millionen Stammaktien entstehen — rund 20,3 Prozent des Bestands vom 31. Juli 2026.
WeRide ist nach eigener Darstellung die erste börsennotierte Robotaxi-Firma der Welt und wächst schnell: plus 89,6 Prozent Umsatz 2025 auf 684,6 Millionen Renminbi, plus 82,2 Prozent im zweiten Quartal 2026. Die Zahlen dahinter sind kleiner, als die Erzählung vermuten lässt — der größte Einzelposten war 2025 der Robobus mit 231,5 Millionen, das Robotaxi kam mit 148,0 Millionen erst an dritter Stelle, und Erlöse aus eigenen Fahrten nennt der Bericht unerheblich. Der Verlust sank 2025 auf 1.654,9 Millionen Renminbi, der operative Mittelabfluss stieg im selben Jahr auf 1.321,7 Millionen, und die liquide Position schrumpfte im ersten Halbjahr 2026 um 24,3 Prozent auf 5,4 Milliarden. Dazu kommen alternde Forderungen, eine Kartenlizenz, die nicht WeRide gehört, sondern dem Dienstleister Guangzhou Yuji — an dem laut Jahresbericht ein Geschwister des Vorstandschefs wesentliche Stimmrechte hält, während der Vorstandschef selbst dort weder Kapital noch Stimmrechte hält — und rund 20,3 Prozent Verwässerungspotenzial aus Mitarbeiterprogrammen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft grundsätzlich funktioniert, aber die entscheidende operative Frage offen ist: ob aus 122 Millionen US-Dollar Jahresumsatz genug wird, um Entwicklungskosten von zuletzt 797,7 Millionen Renminbi je Halbjahr zu tragen, bevor die Kasse spürbar dünner wird. Belegt ist die Lücke — Verlust vom 2,4-fachen des Jahresumsatzes 2025, ein operativer Mittelabfluss, der sich auf 1.321,7 Millionen Renminbi mehr als verdoppelt hat, und über zwei Jahre alte Forderungen, die WeRide selbst zu 68,2 Prozent abschreibt. Rot wäre trotzdem falsch: Zum 30. Juni 2026 stehen 5,4 Milliarden Renminbi liquide Mittel gegen 1,36 Milliarden Gesamtverbindlichkeiten und 6,4 Milliarden Eigenkapital, die verzinsliche Verschuldung liegt bei 485,0 Millionen zu gut zwei Prozent, und einen Hinweis auf gefährdete Unternehmensfortführung enthält kein Bericht. Grün verbietet die unbewiesene Ertragskraft — und die Abhängigkeit von einer verbundenen Partei für die Kartenlizenz. Dass die Aktie rund das 16-fache ihres Jahresumsatzes kostet, ist ein Preisargument und ändert an dieser Einordnung nichts.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam WeRide über den hauseigenen Reddit-Hype-Scanner (Meldung vom 21. August 2026). Foren-Aufmerksamkeit ist ein Anlass zum Nachlesen, kein Argument; die Analyse stützt sich ausschließlich auf die Berichte an die US-Börsenaufsicht SEC.
- Währung und Berichtsform beachten: WeRide bilanziert nach IFRS in Renminbi, notiert aber in US-Dollar. Alle Geschäftszahlen dieser Analyse stehen in Renminbi; wo umgerechnet wird, gilt der vom Unternehmen genannte Kurs von 6,7851 RMB je US-Dollar zum 30. Juni 2026. Als ausländischer Privatemittent reicht WeRide keinen 10-K und keine 10-Q ein, sondern den Jahresbericht 20-F und Zwischenmeldungen 6-K — Quartalszahlen sind damit freiwillig.
- Ein ADS entspricht drei Class-A-Stammaktien. Kennzahlen je Aktie aus Kursportalen und aus den Filings sind deshalb nicht direkt vergleichbar. Nicht zu verwechseln ist WeRide außerdem mit dem an der Börse Hongkong notierten Anteil derselben Gesellschaft (Stock Code 0800) und mit dem außerbörslich gehandelten Kürzel WRDIF.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei WRD geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu WeRide Inc. (WRD) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
WeRide Inc. (Nasdaq: WRD) entwickelt und verkauft autonome Fahrsysteme: Robotaxis, Robobusse, Robosweeper (fahrerlose Kehrmaschinen) und Robovans sowie Fahrassistenzsysteme (ADAS) und Datendienste für andere Hersteller. Vom Umsatz 2025 in Höhe von 684,6 Millionen Renminbi entfielen 231,5 Millionen auf den Robobus, 198,5 Millionen auf ADAS- und Datendienste und 148,0 Millionen auf das Robotaxi. Die Holding sitzt auf den Cayman-Inseln, der Betrieb in Guangzhou.
Weil WeRide bei der US-Börsenaufsicht SEC als ausländischer Privatemittent geführt wird. Diese Unternehmen reichen statt des Geschäftsberichts 10-K einen Jahresbericht auf Formular 20-F ein und statt der Quartalsberichte 10-Q Zwischenmeldungen auf Formular 6-K. Der Jahresbericht für 2025 wurde am 23. April 2026 eingereicht, die Zahlen für das zweite Quartal 2026 am 12. August 2026. Bilanziert wird nach IFRS in Renminbi, das Geschäftsjahr endet am 31. Dezember.
Ein an der Nasdaq gehandeltes amerikanisches Hinterlegungszertifikat (ADS) entspricht drei Class-A-Stammaktien. Zum 31. Juli 2026 waren 986.868.365 Stammaktien ohne die eigenen Anteile ausstehend, das entspricht rund 328,96 Millionen ADS-Äquivalenten. Ergebnisangaben je ADS sind deshalb dreimal so hoch wie je Stammaktie: Im ersten Halbjahr 2026 waren es 2,37 Renminbi Verlust je ADS gegenüber 0,79 Renminbi je Stammaktie.
Nein. Der Jahresbericht 20-F für 2025 hält fest, dass WeRide seit seiner Gründung nie profitabel war. Der Jahresverlust betrug 1.949,1 Millionen Renminbi (2023), 2.516,8 Millionen (2024) und 1.654,9 Millionen (2025). Im ersten Halbjahr 2026 lag der Verlust bei 789,8 Millionen Renminbi. Der operative Mittelabfluss stieg von 593,6 Millionen (2024) auf 1.321,7 Millionen (2025).
Zum 30. Juni 2026 hielt WeRide 5,4 Milliarden Renminbi (795,6 Millionen US-Dollar) an Zahlungsmitteln, Termingeldern, gebundenen Mitteln und kurzfristigen Anlagen — 24,3 Prozent weniger als sechs Monate zuvor. Legt man den Mittelabfluss des Jahres 2025 zugrunde (1.321,7 Millionen operativ plus 248,4 Millionen Investitionen), reicht das rechnerisch gut drei Jahre; im Tempo des ersten Halbjahrs 2026 wären es weniger als zwei. Verzinsliche Schulden gibt es kaum: 485,0 Millionen Renminbi kurzfristige Bankkredite.
WeRide hat zwei Aktiengattungen. Class-A-Aktien haben eine Stimme, Class-B-Aktien seit dem Beschluss der außerordentlichen Hauptversammlung vom 13. März 2026 zehn Stimmen (zuvor vierzig). Gründer und Vorstandschef Dr. Tony Xu Han hält damit rund 27,5 Prozent der Stimmen bei 6,7 Prozent des Kapitals, Mitgründer Dr. Yan Li 10,9 Prozent bei 5,0 Prozent; alle Organmitglieder zusammen 39,5 Prozent bei 15,6 Prozent. Größere Aktionäre sind Yutong (6,5 Prozent), Qiming und Alliance Ventures (je 6,3 Prozent) sowie Uber Technologies (5,6 Prozent).
Guangzhou Yuji Technology liefert WeRide die hochgenauen Karten- und Vermessungsdienste, für die in China eine staatliche Lizenz nötig ist, die WeRide selbst nicht besitzt. An dem Unternehmen hält laut Jahresbericht ein Geschwister von Vorstandschef Dr. Tony Xu Han einen wesentlichen Stimmrechtsanteil; der Vorstandschef selbst hält an Guangzhou Yuji laut Jahresbericht weder Kapital noch Stimmrechte. Die Leistungen betrugen 111,5 Millionen Renminbi (2023), 90,1 Millionen (2024) und 66,8 Millionen (2025). Der Rahmenvertrag läuft seit dem 6. November 2025 bis zum 31. Dezember 2027, mit Jahresobergrenzen von 70 Millionen Renminbi für 2026 und 2027.
WeRide ging am 25. Oktober 2024 an der Nasdaq an die Börse und ergänzte das am 6. November 2025 um eine Notierung an der Börse Hongkong unter dem Kürzel 0800. Dabei flossen netto 2,318 Milliarden Hongkong-Dollar zu. Der Zwischenbericht zum 30. Juni 2026 hält fest, dass dieses Geld bis zum 12. August 2026 nicht verwendet wurde und über zwei bis drei Jahre eingesetzt werden soll. Durch die Zweitnotierung unterliegt WeRide zusätzlich den Hongkonger Melderegeln, darunter monatliche Meldungen über Bewegungen im Aktienkapital.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.