Lufthansa nach neun Monaten 2026: Fracht und Werkstatt verdienen mehr als alle Airlines zusammen
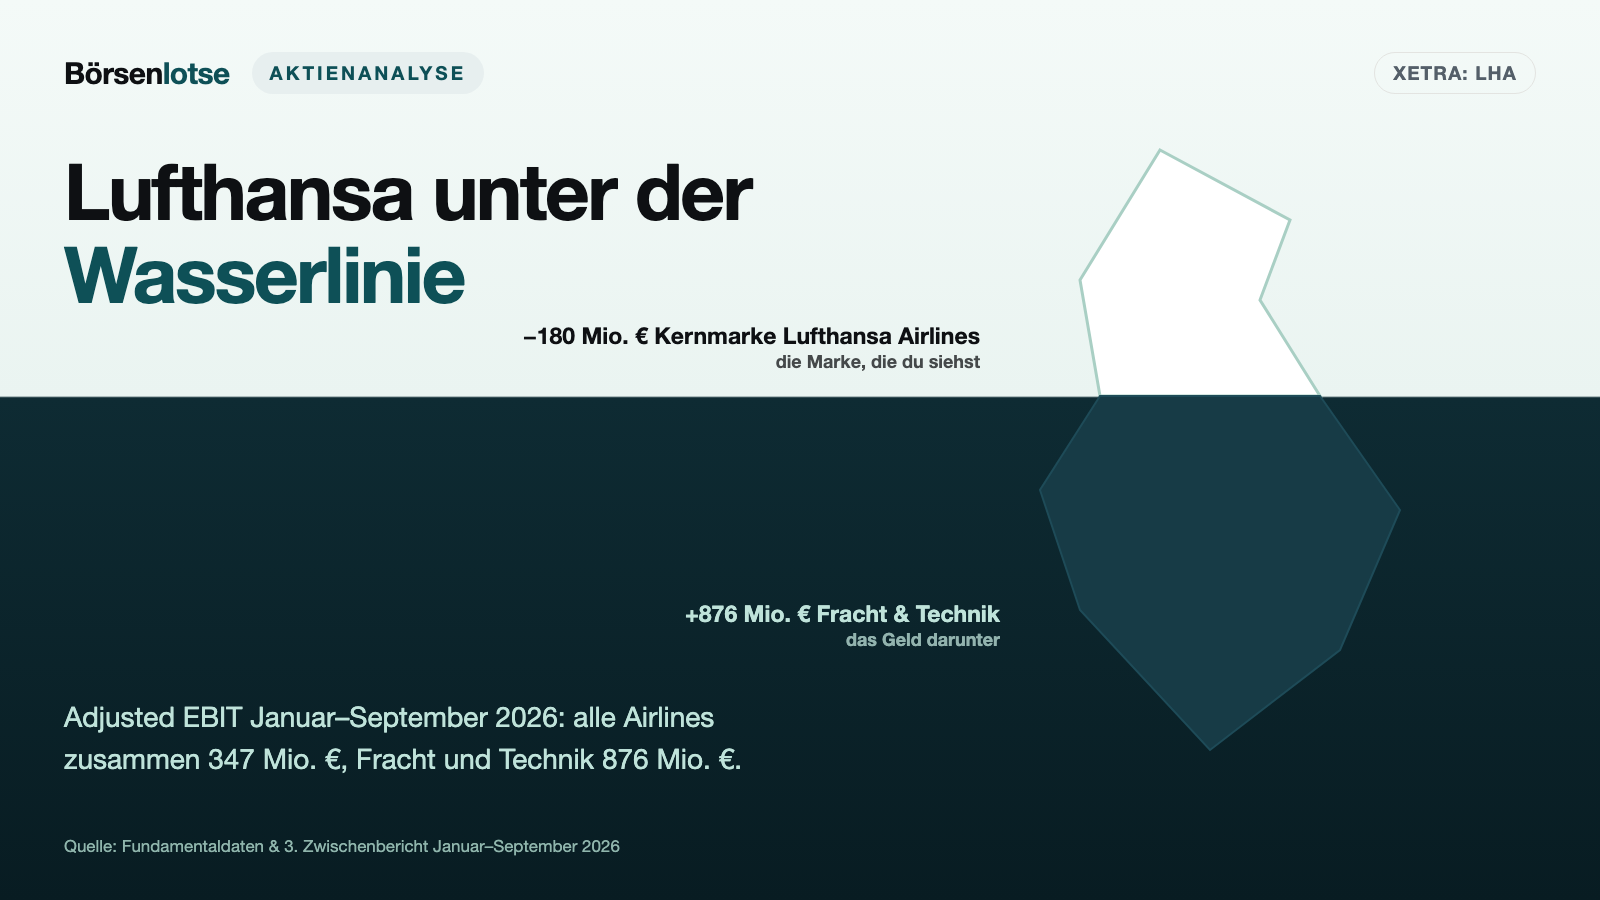
Du kennst den Kranich — aber weißt du, womit er Geld verdient? Weniger mit dem Fliegen, als du denkst: Nach neun Monaten verdienen Fracht und Technik 876 Millionen Euro, während die Kernmarke Lufthansa Airlines beim Adjusted EBIT mit 180 Millionen Euro im Minus steht. Trotz des laut Unternehmen umsatzstärksten Quartals seiner Geschichte kappte der Konzern die Prognose ein zweites Mal, weil die Treibstoffkosten nach eigener Erwartung um rund 600 Millionen Euro höher ausfallen als noch im August angenommen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 12. November 2026
- Schlusskurs
- 8,80 € -0,70 %
- Marktkapitalisierung
- 10,6 Mrd. €
- KGV
- 15,7
- Wachstums-Score
- 5/10
- AAQS
- 2/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 7,00 € bis 10,10 € · Letzter Kurs: 8,80 € (Stand: 12. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die ausgerechnet die Aktien trifft, die du am besten zu kennen glaubst: die Vertrautheits-Falle. Du bist mit dem Kranich geflogen, du kennst die gelbe Bordkarte, das Logo hängt seit deiner Kindheit über deutschen Flughäfen. Vertrautheit fühlt sich an wie Wissen — ist aber keines. Am 11. August und erneut am 3. November 2026 stand die Lufthansa-Aktie in der Rangliste der meistdiskutierten Werte im Forum von wallstreet-online. Warum ein Wert dort oft besprochen wird, lässt sich von außen nicht messen — gerade bei einem so vertrauten Namen lohnt es sich aber, genauer hinzusehen. Machen wir es also andersherum. Wir lassen das Kranich-Gefühl weg und lesen die Berichte: zuerst den 2. Zwischenbericht Januar–Juni 2026, veröffentlicht am 4. August 2026, und — seit dieser Fortschreibung — den 3. Zwischenbericht Januar–September 2026 vom 3. November 2026. Beide liefern dasselbe Spannungsfeld, um das sich diese ganze Analyse dreht: Ein großer Teil des Gewinns der Lufthansa Group kommt 2026 nicht aus dem Geschäft, für das die meisten sie kennen.
Das dritte Quartal 2026: laut Unternehmen Rekordumsatz, und trotzdem die Prognose gekappt
Diese Analyse erschien zuerst am 11. August 2026 und endete mit einer offenen Frage: Das dritte Quartal ist bei der Lufthansa Group üblicherweise das ertragsstärkste des Jahres — hält dort die damals ausgegebene Spanne von 1,7 bis 2,2 Milliarden Euro Adjusted EBIT? Am 3. November 2026 kam die Antwort, und sie ist zweigeteilt. Das Quartal selbst lief besser als im Vorjahr. Die Prognose für das Gesamtjahr wurde trotzdem ein zweites Mal herabgesetzt:
„Des Weiteren erwartet sie ein Adjusted EBIT zwischen 1,7 und 2,0 Mrd. EUR. In ihrer bisherigen Prognose hatte die Lufthansa Group noch ein Adjusted EBIT zwischen 1,7 und 2,2 Mrd. EUR erwartet.“
— Deutsche Lufthansa AG, 3. Zwischenbericht Januar–September 2026, Prognosebericht, Seite 27
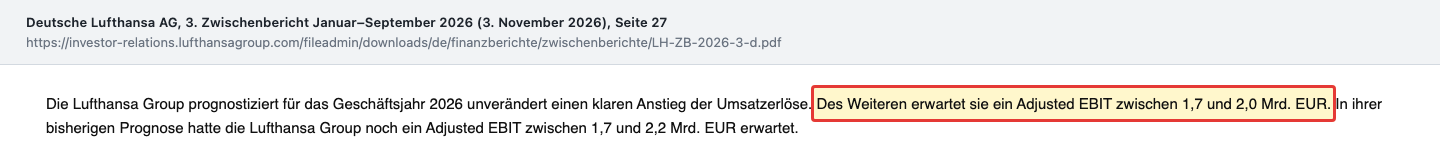
Der Konzern nennt das eine „Konkretisierung“, weil weniger als drei Monate übrig sind. Die Begründung folgt im selben Absatz: Die Treibstoffpreise sind laut Bericht in den vergangenen Monaten noch einmal gestiegen, die Treibstoffkosten sollen nun um rund 600 Millionen Euro höher ausfallen als noch im August prognostiziert, und das obere Ende der bisherigen Spanne erscheint dem Vorstand deshalb „nicht mehr wahrscheinlich“. Für die Netzwerk-Airlines sank die Erwartung von 750 bis 1.150 Millionen auf 600 bis 800 Millionen Euro. Die Nettoinvestitionen sollen nur noch rund 2,1 statt 2,5 Milliarden Euro betragen, weil weniger Flugzeuge ausgeliefert werden; der Adjusted Free Cashflow bleibt bei rund 0,9 Milliarden Euro.
Rechne nach, was das für das letzte Quartal bedeutet. Nach neun Monaten stehen 1.178 Millionen Euro Adjusted EBIT in den Büchern. Für 1,7 Milliarden fehlen also noch 522 Millionen, für 2,0 Milliarden 822 Millionen. Im vierten Quartal 2025 waren es 480 Millionen Euro (1.960 Millionen im Gesamtjahr abzüglich 1.480 Millionen nach neun Monaten). Selbst das untere Ende der neuen Spanne setzt also ein besseres viertes Quartal als im Vorjahr voraus — und die neue Obergrenze liegt mit 2,0 Milliarden Euro nur noch knapp über dem Vorjahreswert von 1.960 Millionen.
Die Zahlen des Quartals. Von Juli bis September 2026 stieg der Umsatz um neun Prozent auf 12.240 Millionen Euro — laut Pressemitteilung das umsatzstärkste Quartal der Firmengeschichte. Das Adjusted EBIT legte um sechs Prozent auf 1.407 Millionen Euro zu (Vorjahresquartal 1.331 Millionen), obwohl die Treibstoffkosten im Quartal um 543 Millionen Euro höher lagen als ein Jahr zuvor. Die Marge sank leicht von 11,9 auf 11,5 Prozent. Das Konzernergebnis stieg auf 1.257 Millionen Euro (966 Millionen), nach Angaben des Unternehmens auch wegen positiver Bewertungseffekte und eines negativen Steuereffekts im Vorjahresquartal. Laut Pressemitteilung stiegen bei den Netzwerk-Airlines im dritten Quartal die Durchschnittserlöse um 6,8 Prozent, die Stückkosten ohne Treibstoff- und Emissionsaufwendungen dagegen nur um 0,5 Prozent.
Nach neun Monaten sieht das Bild trotzdem schwächer aus als 2025: Umsatz 32.127 Millionen Euro (plus 8 Prozent), Adjusted EBIT 1.178 Millionen Euro (minus 20 Prozent), Konzernergebnis 715 Millionen Euro (minus 35 Prozent), Ergebnis je Aktie 0,60 Euro (Vorjahreszeitraum 0,91 Euro).
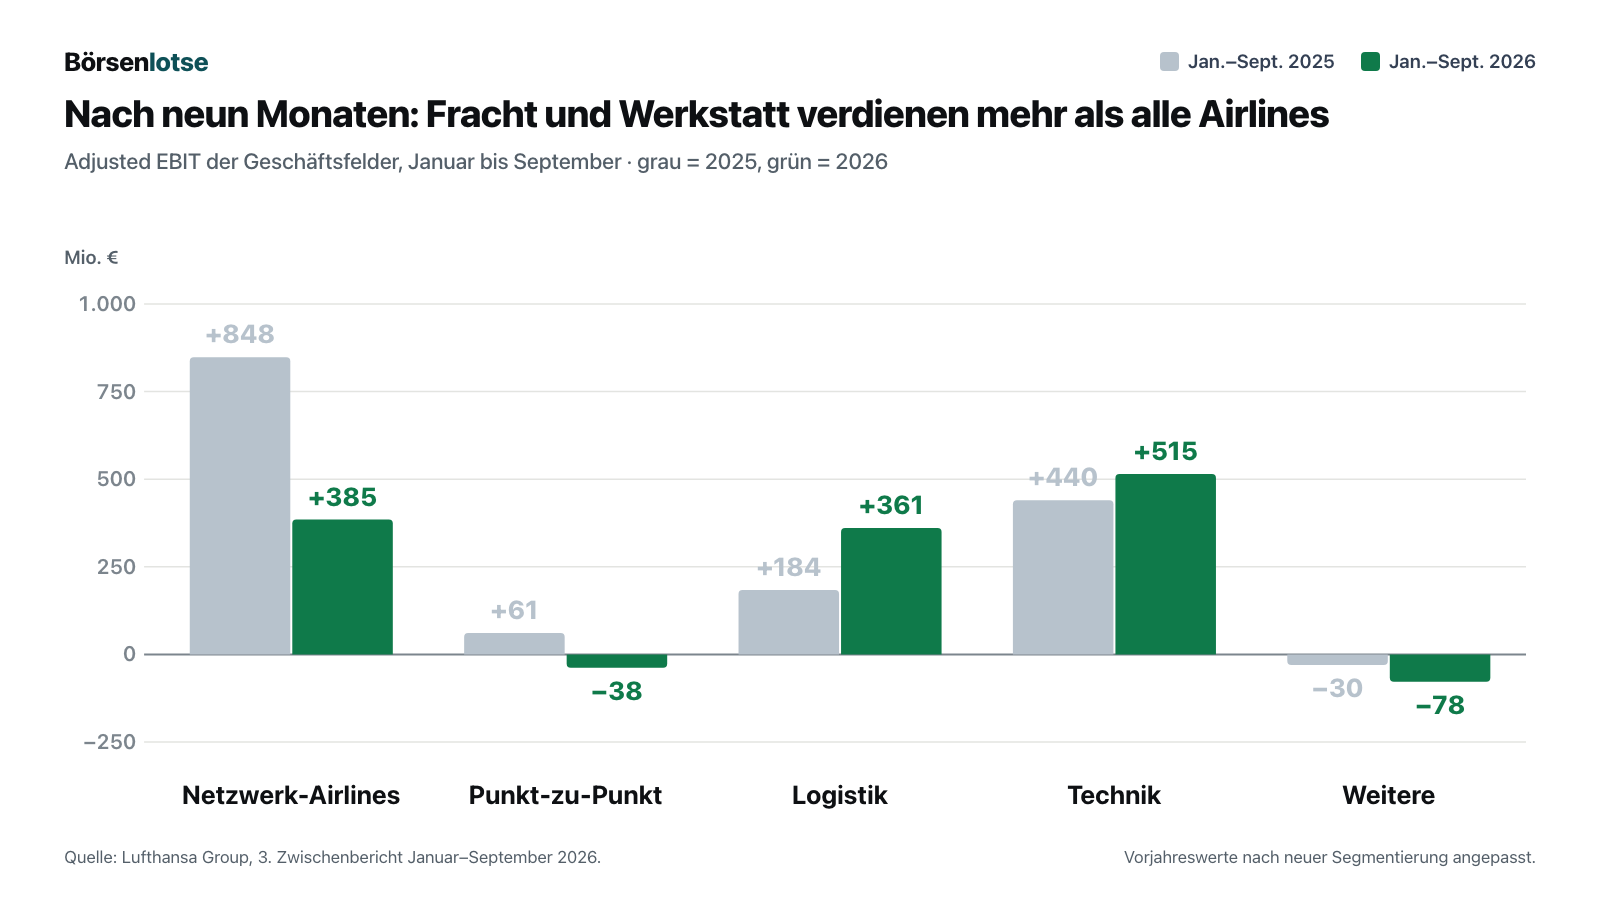
Damit hält die Kernthese dieser Analyse auch nach dem saisonstarken Sommer. Lufthansa Cargo verdoppelte das Adjusted EBIT nach neun Monaten annähernd auf 361 Millionen Euro und erzielte im dritten Quartal allein 162 Millionen (Vorjahresquartal 49 Millionen). Lufthansa Technik kam auf 515 Millionen Euro, plus 17 Prozent. Die Netzwerk-Airlines dagegen lagen mit 385 Millionen Euro um 55 Prozent unter dem Vorjahreszeitraum, Eurowings und die übrigen Punkt-zu-Punkt-Airlines bei minus 38 Millionen. Am schwächsten bleibt die Kernmarke: Lufthansa Airlines erzielte nach neun Monaten ein Adjusted EBIT von minus 180 Millionen Euro (Vorjahreszeitraum plus 147 Millionen), im dritten Quartal 300 Millionen nach 454 Millionen — belastet laut Pressemitteilung auch durch rund 65 Millionen Euro Kosten, die aus den Streiks des ersten Halbjahres stammen. SWISS, Austrian Airlines und Brussels Airlines übertrafen im dritten Quartal dagegen ihre Vorjahreswerte; Brussels erzielte im dritten Quartal laut Zwischenbericht mit 84 Millionen Euro ein Rekordergebnis.
Treibstoff und Absicherung. Die Treibstoffaufwendungen stiegen nach neun Monaten um 21 Prozent auf 6.722 Millionen Euro. Darin ist die Absicherung laut Bericht bereits eingerechnet: Das Preissicherungsergebnis betrug plus 1.211 Millionen Euro (Vorjahreszeitraum minus 204 Millionen) und hat den Aufwand entsprechend gedämpft. Für das Gesamtjahr erwartet Finanzvorstand Till Streichert laut Pressemitteilung vom 3. November 2026 eine Treibstoffrechnung von 9,3 Milliarden Euro; die Passagier-Airlines seien für 2026 zu rund 86 Prozent und für 2027 zu mehr als 60 Prozent abgesichert.
Bilanz. Zum 30. September 2026 sank die Nettokreditverschuldung auf 5.893 Millionen Euro (30. Juni: 6.697 Millionen; Jahresende 2025: 6.407 Millionen), die verfügbare Liquidität stieg auf 11.761 Millionen Euro, das Verhältnis von Adjusted Net Debt zu Adjusted EBITDA sank auf 1,7. Das Eigenkapital wuchs auf 14.147 Millionen Euro, die Eigenkapitalquote auf 26,9 Prozent. Hier lohnt der zweite Blick: Von den 2.436 Millionen Euro Zuwachs seit Jahresende stammen 1.595 Millionen aus ergebnisneutralen Bewertungseffekten bei Derivaten, im Wesentlichen Treibstoffpreissicherungen — kein verdienter Gewinn, sondern der Marktwert laufender Absicherungen, der mit dem Kerosinpreis steigt und mit ihm wieder fallen kann.
Zukäufe. Am 14. Oktober 2026 entschied sich die portugiesische Regierung im Privatisierungsverfahren von TAP Air Portugal für das Angebot der Lufthansa Group, am 3. November wurde der Vertrag unterzeichnet: 1,025 Milliarden Euro für zunächst 44,9 Prozent, bis zu 1,2 Milliarden Euro, falls der Anteil auf 49,9 Prozent steigt, einschließlich einer vom Vollzugstermin abhängigen Gebühr (Ticking Fee). Bezahlt werden soll laut Unternehmen vollständig aus vorhandener Liquidität, der Vollzug steht unter dem Vorbehalt der Behörden, insbesondere der Europäischen Kommission. Die Synergien schätzt Lufthansa auf bis zu 450 Millionen Euro — eine Eigenangabe, die erst die Zukunft belegen kann. Bei ITA Airways hat sich am Stand nichts geändert: Die Aufstockung von 41 auf 90 Prozent für 325 Millionen Euro wartet weiter auf die Freigaben der Europäischen Kommission und des US-Justizministeriums, der Vollzug wird für das erste Quartal 2027 erwartet. Am 17. September 2026 stimmte der Aufsichtsrat außerdem der Ausübung von 20 Kaufoptionen für Boeing 737 MAX 10 zu (Listenpreis rund 3,4 Milliarden US-Dollar, Auslieferung Anfang der 2030er-Jahre).
Streiks und Regulierung. Neue Streiks nennt der 3. Zwischenbericht für das dritte Quartal nicht; die Belastungen stammen aus Februar, März und April. Der Satz zum Streikrisiko steht im Risikobericht aber wortgleich wieder — offene Tarifverträge, weiterhin Risiko von Arbeitskämpfen, zugleich erkennbare Bemühungen der Tarifpartner um einen lösungsorientierten Verhandlungsmodus. Weiterhin im Risikobericht steht, wie schon im Halbjahresbericht, ein Vorschlag der EU-Kommission vom 17. Juli 2026, ab 2029 auch Flüge zu Flughäfen in einem Umkreis von 5.000 Kilometern um das geografische Zentrum der EU (bezogen auf den Flughafen Frankfurt) in den Emissionshandel einzubeziehen; das könne „erhebliche Mehrkosten verursachen“. Neu ist der Hinweis, eine Entscheidung sei frühestens im ersten Quartal 2027 zu erwarten.
Eine wörtliche Mitschrift der Analystenkonferenz zum dritten Quartal lag bei Redaktionsschluss nicht vor. Ausgewertet wurden stattdessen der 3. Zwischenbericht mit Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung und Anhang, die Pressemitteilung mit den Aussagen von Vorstandschef Carsten Spohr und Finanzvorstand Till Streichert, die TAP-Meldungen und die Aktionärsstruktur. Die folgenden Kapitel zeigen den Befund des ersten Halbjahres, auf dem diese Analyse aufbaut — mit dem Stand vom 30. September 2026, wo er sich verändert hat.
Was die Lufthansa Group eigentlich macht — vier Geschäfte in einem Konzern
Die Deutsche Lufthansa AG mit Sitz in Köln ist keine Fluggesellschaft, sondern ein Konzern aus vier ziemlich verschiedenen Geschäften. Zum 30. September 2026 beschäftigte er 101.979 Menschen (Vorjahresstichtag 103.630) und betrieb 744 Flugzeuge (31. Dezember 2025: 737).
Seit Beginn des Geschäftsjahres 2026 berichtet der Konzern in einer neuen Segmentierung. Das frühere Segment „Passagier-Airlines“ wurde aufgeteilt in Netzwerk-Airlines — Lufthansa Airlines einschließlich Discover Airlines und der Regionalgesellschaften Lufthansa City Airlines und Air Dolomiti (den Flugbetrieb von Lufthansa CityLine hat der Konzern im Frühjahr 2026 aus dem Angebot genommen) sowie SWISS mit Edelweiss, Austrian Airlines, Brussels Airlines und die Beteiligung an ITA Airways — und Punkt-zu-Punkt-Airlines: Eurowings, Eurowings Holidays und die Beteiligung an SunExpress, dem Gemeinschaftsunternehmen mit Turkish Airlines. Dazu kommen zwei Geschäfte, die mit dem Ticketverkauf nichts zu tun haben: Logistik (Lufthansa Cargo) und Technik (Lufthansa Technik, Wartung und Instandhaltung von Flugzeugen — auch für fremde Airlines). Ein fünfter Block, „Weitere Gesellschaften und Konzernfunktionen“, bündelt Servicegesellschaften wie Lufthansa Aviation Training, Lufthansa Systems und Lufthansa Industry Solutions.
Übersetzt in ein Alltagsbild: Stell dir einen Familienbetrieb vor, der ein Taxiunternehmen, eine Spedition und eine große Kfz-Werkstatt unter einem Dach betreibt. Alle drei haben mit Fahrzeugen zu tun, aber sie verdienen völlig unterschiedlich Geld — und nur eines davon steht im Firmennamen.
Warum es hier keinen SEC-Bericht gibt — und woher die Zahlen stattdessen kommen
Ein Punkt vorab, weil er die gesamte Beleglage prägt: Von der Deutschen Lufthansa AG gibt es kein 10-K und kein 10-Q. Der Konzern ist kein US-Meldeunternehmen; in den Vereinigten Staaten wird lediglich ein Level-1-Hinterlegungsschein (Sponsored ADR, Kürzel DLAKY) außerbörslich gehandelt, keine reguläre Börsennotierung. Die Pflichtberichte laufen über den regulierten Markt der Frankfurter Wertpapierbörse: ein testierter Konzern-Jahresabschluss nach IFRS, ein Halbjahresbericht mit prüferischer Durchsicht und Zwischenberichte zum ersten und dritten Quartal. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Zwischen-/Jahresbericht, Frankfurter Wertpapierbörse)“.
Die Erzähl-Logik bleibt dieselbe: Ein Pflichtbericht, für den der Vorstand die Verantwortung trägt, ist die belastbarere Quelle; Pressemitteilungen ziehen wir ergänzend heran und kennzeichnen sie. Diese Konstellation — großer deutscher Index-Wert ohne SEC-Registrierung — teilt sich Lufthansa mit vielen Titeln, die wir hier untersucht haben; auch bei unserer Analyse zu TUI, dem zweiten großen deutschen Reisekonzern, lief die Belegkette vollständig über die Originalberichte des Unternehmens statt über sec.gov.
Wie die Aktie auf unseren Tisch kam
Über eine Rangliste, nicht über einen Scanner-Treffer: Die Lufthansa-Aktie stand am 11. August 2026 und erneut am 3. November 2026, dem Tag des dritten Zwischenberichts, in den Ranglisten der meistdiskutierten Werte im Forum von wallstreet-online. Aus diesen Ranglisten wählen wir einen Teil unserer Analysen aus. Die Rangliste ist nur der Anlass, keine Datenquelle — jede Unternehmenszahl in diesem Text stammt aus den Berichten der Lufthansa Group.
Rückblick: das erste Halbjahr 2026 — der Einbruch, mit dem das Jahr begann
Dieses Kapitel und die erste unbequeme Wahrheit zeigen den Befund der Erstfassung vom 11. August 2026, also den Stand zum 30. Juni 2026; was sich bis zum 30. September 2026 verändert hat, steht jeweils als eigener Nachtrag am Ende. Erst das, was funktioniert. Der Umsatz stieg im ersten Halbjahr 2026 um acht Prozent auf 19.887 Millionen Euro (Vorjahreszeitraum 18.449 Millionen). Der Sitzladefaktor — der Anteil der verkauften Sitze — kletterte um 1,9 Prozentpunkte auf 82,4 Prozent, obwohl die Kapazität um zwei Prozent gesenkt wurde. Über 60 Millionen Fluggäste wurden befördert. Die Fracht wuchs: verkaufte Fracht-Tonnenkilometer plus vier Prozent.
Und dann kommt die Zeile darunter. Das Adjusted EBIT — das um Sondereffekte bereinigte Betriebsergebnis, die zentrale Steuerungsgröße des Konzerns — lag bei minus 229 Millionen Euro, nach plus 149 Millionen im Vorjahreszeitraum. Ein Rückgang um 378 Millionen Euro. Die Adjusted-EBIT-Marge fiel von plus 0,8 auf minus 1,1 Prozent. Unter dem Strich stand ein den Aktionären zurechenbares Konzernergebnis von minus 542 Millionen Euro (Vorjahreszeitraum plus 127 Millionen), ein Ergebnis je Aktie von minus 0,45 Euro.
Das zweite Quartal für sich genommen war positiv — 383 Millionen Euro Adjusted EBIT —, aber auch das war weniger als die Hälfte des Vorjahreswerts von 870 Millionen. Das Konzernergebnis im zweiten Quartal fiel von 1.012 auf 123 Millionen Euro, ein Minus von 88 Prozent.

Nachtrag zum 30. September 2026: Das dritte Quartal setzte das Saisonmuster der Grafik fort. Das Konzernergebnis lag bei 1.257 Millionen Euro nach 966 Millionen im Vorjahresquartal; nach neun Monaten steht es bei 715 Millionen Euro (Vorjahreszeitraum 1.093 Millionen).
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Fliegen verlor im ersten Halbjahr Geld, Fracht und Werkstatt verdienten es
Hier liegt der Kern dieser Analyse. Rechne die Geschäftsfelder zuerst so durch, wie sie die Erstfassung für das erste Halbjahr 2026 zeigte:
- Netzwerk-Airlines (Lufthansa Airlines, SWISS, Austrian, Brussels, Discover, ITA-Beteiligung): Adjusted EBIT minus 468 Millionen Euro — nach minus 113 Millionen im Vorjahreszeitraum. Umsatz 13.380 Millionen Euro, Marge minus 3,5 Prozent.
- Punkt-zu-Punkt-Airlines (Eurowings): Adjusted EBIT minus 252 Millionen Euro nach minus 137 Millionen. Umsatz 1.413 Millionen Euro, Marge minus 17,8 Prozent.
- Logistik (Lufthansa Cargo): Adjusted EBIT plus 199 Millionen Euro, ein Plus von 47 Prozent gegenüber 135 Millionen. Umsatz 1.916 Millionen Euro, Marge 10,4 Prozent.
- Technik (Lufthansa Technik): Adjusted EBIT plus 315 Millionen Euro nach 310 Millionen. Umsatz 4.428 Millionen Euro, Marge 7,1 Prozent.
- Weitere Gesellschaften und Konzernfunktionen: minus 49 Millionen Euro nach minus 5 Millionen.
Das Passagiergeschäft — jene 14,8 Milliarden Euro Umsatz, für die der Konzern bekannt ist — verlor also im ersten Halbjahr 720 Millionen Euro. Die beiden Nebengeschäfte, zusammen 6,3 Milliarden Euro Umsatz, verdienten 514 Millionen Euro. Anders gesagt: Auf jeden Euro Umsatz verlor das Fliegen rund fünf Cent, während Fracht und Werkstatt rund acht Cent verdienten.

Auch innerhalb der Netzwerk-Airlines ist die Verteilung schief. SWISS erwirtschaftete im ersten Halbjahr 2026 ein Adjusted EBIT von 213 Millionen Euro (Vorjahreszeitraum 205 Millionen), während Austrian Airlines auf minus 93 Millionen kam (Vorjahreszeitraum minus 43 Millionen) und Brussels Airlines auf minus 70 Millionen (minus 46 Millionen). Merke: Im ersten Halbjahr verdiente nur eine der vier großen Airlines Geld, SWISS. Der gemeinsame Konzernname sagt also wenig darüber, welche der Airlines gerade Geld verdient.
Nachtrag zum 30. September 2026: Nach neun Monaten hat sich das Bild etwas aufgehellt. SWISS baute ihr Plus auf 508 Millionen Euro aus, Austrian (48 Millionen) und Brussels (15 Millionen) drehten dank eines starken Sommers ins Plus, beide allerdings unter dem Vorjahreszeitraum (Austrian 76, Brussels 22 Millionen Euro). Die größte der vier, Lufthansa Airlines, steht mit minus 180 Millionen Euro dagegen weiter operativ im Minus.
Unbequeme Wahrheit Nr. 2: Ein einzelner Preis prägt das Jahr
Warum kippte das Halbjahr? Der Bericht ist da unmissverständlich. Der Konflikt im Nahen Osten trieb den Kerosinpreis nach oben:
„Der durchschnittliche Kerosinpreis erhöhte sich dementsprechend ebenfalls deutlich um 60 % auf 1.133,90 USD/t gegenüber Vorjahr (Vorjahr: 707,86 USD/t).“
— Deutsche Lufthansa AG, 2. Zwischenbericht Januar–Juni 2026, Zwischenlagebericht „Gesamtwirtschaftliche Lage“, Seite 4

Was das in Euro bedeutet, steht im Segmentkapitel: Allein bei den Netzwerk-Airlines stiegen die Treibstoffkosten preisbedingt um 16 Prozent, das sind plus 488 Millionen Euro in sechs Monaten. Zum Vergleich: Das gesamte Adjusted EBIT des Konzerns lag im Geschäftsjahr 2025 bei 1.960 Millionen Euro. Ein Rohstoffpreis, der im Halbjahresdurchschnitt 60 Prozent über dem Vorjahr liegt, kann also rechnerisch rund ein Viertel des Vorjahresergebnisses aufzehren.
Lufthansa sichert einen Teil des Treibstoffbedarfs mit Termingeschäften ab, aber eben nur einen Teil — und der Bericht benennt selbst, dass das Risiko bleibt: Ein erhöhtes Treibstoffkostenniveau könne „nur teilweise oder zeitverzögert über eine Erhöhung der Erlöse kompensiert werden“. Weil Kerosin überwiegend in US-Dollar eingekauft wird, verstärkt ein hoher Kerosinpreis zusätzlich die Wechselkurs-Empfindlichkeit des Ergebnisses. Beide Sätze stehen im 3. Zwischenbericht vom 3. November 2026 unverändert im Risikobericht — und die Prognose wurde dort genau wegen dieses Preises ein zweites Mal gesenkt.
Die Reaktion des Vorstands vom 16. April 2026 ist entsprechend hart: Der Flugbetrieb von Lufthansa CityLine wird aus dem Angebot genommen, die gesamte Teilflotte des Typs Canadair CR-9 mit 23 Flugzeugen ausgemustert, treibstoffintensive Langstreckenflugzeuge wie der Airbus A340-600 vorzeitig stillgelegt und zwei Boeing 747-400 ab dem Winterflugplan vorübergehend geparkt. Das ist keine Feinsteuerung: Als Begründung nannte der Konzern laut Halbjahresbericht die deutlich gestiegenen Kerosinpreise sowie die operativen Belastungen aus den Arbeitskämpfen.
Unbequeme Wahrheit Nr. 3: Die Prognose wurde nicht bestätigt, sondern gekappt
Die Spanne von 1,7 bis 2,2 Milliarden Euro klingt für sich genommen wie ein gewöhnlicher Ausblick. Entscheidend ist, was vorher dastand — der Bericht selbst schreibt beides in denselben Absatz:
„Des Weiteren erwartet sie ein Adjusted EBIT zwischen 1,7 und 2,2 Mrd. EUR.“
— Deutsche Lufthansa AG, 2. Zwischenbericht Januar–Juni 2026, Prognosebericht, Seite 30

Rechne es nach: 2025 lag das Adjusted EBIT bei 1.960 Millionen Euro. Das untere Ende der damaligen Spanne, 1,7 Milliarden, liegt also unter dem Vorjahr; nur das obere Ende bedeutet, wie der Bericht selbst formuliert, „ein Ergebnis deutlich über Vorjahr“. Aus einer Ansage wurde eine Bandbreite, deren unteres Ende einen Rückgang beschreibt. Rechnerisch ist das eine Herabsetzung, keine Bestätigung.
Sie zieht sich durch alle Ebenen: Bei den Netzwerk-Airlines wurde aus „deutlich über Vorjahr“ eine Spanne von 750 bis 1.150 Millionen Euro. Bei den Punkt-zu-Punkt-Airlines rutschte die Erwartung von 0 bis 20 Millionen auf minus 50 bis plus 20 Millionen Euro. Die geplante Kapazität sank von plus null bis zwei Prozent auf ungefähr Vorjahresniveau, die Nettoinvestitionen von 2,9 auf rund 2,5 Milliarden Euro — Letzteres allerdings, weil weniger Flugzeuge ausgeliefert werden als geplant. Und der Adjusted Free Cashflow soll 2026 bei rund 0,9 Milliarden Euro landen, nach 1.188 Millionen Euro im Jahr 2025.
Drei Monate später folgte der zweite Schnitt: Am 3. November 2026 sank die Obergrenze auf 2,0 Milliarden Euro, die Spanne für die Netzwerk-Airlines auf 600 bis 800 Millionen Euro (Einzelheiten im Kapitel zum dritten Quartal oben). Aus der ursprünglichen Ansage „deutlich über Vorjahr“ ist damit nach zwei Senkungen, am 4. August und am 3. November 2026, eine Spanne geworden, deren Mitte von 1,85 Milliarden Euro unter dem Vorjahreswert liegt.
Unbequeme Wahrheit Nr. 4: Die Schulden sind größer, als die Netto-Zahl sagt
Die meistzitierte Verschuldungszahl ist die Nettokreditverschuldung. Sie lag zum 30. Juni 2026 bei 6.697 Millionen Euro:
„Die Nettokreditverschuldung lag trotz positivem Free Cashflow aufgrund gestiegener Leasingverpflichtungen und negativer Währungseffekte mit 6.697 Mio. EUR um 290 Mio. EUR über dem Niveau vom Jahresende 2025 (31. Dezember 2025: 6.407 Mio. EUR).“
— Deutsche Lufthansa AG, 2. Zwischenbericht Januar–Juni 2026, „Vermögenslage“, Seite 14

Die Zahl ist korrekt — aber sie ist ein Nettowert. Drei Monate später, zum 30. September 2026, lag die Nettokreditverschuldung bei 5.893 Millionen Euro und damit unter dem Jahresende 2025 — laut Bericht wegen gestiegener liquider Mittel; in den ersten neun Monaten 2026 flossen laut Kapitalflussrechnung außerdem Einnahmen aus dem Verkauf von Sachanlagen über 1.818 Millionen Euro (davon 1.062 Millionen bereits im ersten Halbjahr), vor allem von Flugzeugen, die verkauft und zurückgemietet wurden. Brutto stehen trotzdem 15.047 Millionen Euro Finanzschulden in der Bilanz (31. Dezember 2025: 14.527 Millionen), darunter 5.849 Millionen Euro Anleihen, 4.214 Millionen Euro Leasingverbindlichkeiten, 3.762 Millionen Euro Flugzeugfinanzierungen und 1.136 Millionen Euro Schuldscheindarlehen. Zusammen mit 14 Millionen Euro übrigen Bankverbindlichkeiten ergibt das laut Bericht eine Konzernkreditverschuldung von 15.061 Millionen Euro; davon abgezogen werden Bankguthaben und Kassenbestände von 1.526 Millionen Euro sowie verzinsliche Wertpapiere und ähnliche Geldanlagen von 7.642 Millionen Euro. Die Leasingverbindlichkeiten sind seit Jahresende um 22 Prozent gestiegen — auch eine Folge davon, dass verkaufte Flugzeuge zurückgemietet werden.
Dazu kommen die Pensionen. Die Pensionsrückstellungen lagen zum 30. September 2026 bei 1.968 Millionen Euro, netto — nach Abzug von Vermögensüberhängen einzelner Pläne — bei 1.359 Millionen Euro; gesunken vor allem, weil höhere Zinsen die Verpflichtungen rechnerisch verkleinern. Zusammen mit der Nettokreditverschuldung ergibt das laut Bericht 7.253 Millionen Euro. Und ein Detail, das man kennen sollte: Die vom Konzern gesteuerte Kennzahl „Adjusted Net Debt“ liegt mit 7.003 Millionen Euro darunter, weil sie 50 Prozent der 2025 begebenen Hybridanleihe abzieht — eine Anleihe wird dort also zur Hälfte wie Eigenkapital behandelt. Das ist eine offen ausgewiesene Rechenregel des Konzerns; sie macht die Kennzahl aber kleiner als die Summe in der Bilanz.
Fairerweise gehört die andere Seite dazu, und sie ist solide: Die bilanzielle Liquidität lag zum 30. September 2026 bei 9.168 Millionen Euro, davon 8.767 Millionen zentral bei der Deutschen Lufthansa AG verfügbar. Plus ungenutzte Kreditlinien von 2.593 Millionen Euro standen dem Konzern insgesamt 11.761 Millionen Euro zur Verfügung. Das Verhältnis von Adjusted Net Debt zum Adjusted EBITDA der letzten zwölf Monate lag bei 1,7 (30. Juni: 2,0). Der Vorstand sieht die Liquidität laut Anhang für die nächsten 18 Monate als gesichert an. Von dieser Liquidität geht allerdings gut eine Milliarde Euro ab, wenn der TAP-Kauf vollzogen wird; hinzu kommt der Kaufpreis von 325 Millionen Euro für die ITA-Tranche. Das ist kein Krisenbild — es zeigt aber einen Konzern, der viel Kapital bindet und nach neun Monaten 2026 eine Adjusted-EBIT-Marge von 3,7 Prozent erzielte.
Unbequeme Wahrheit Nr. 5: Die Streiks des Frühjahrs 2026 waren ein Kostenblock
Im ersten Halbjahr 2026 riefen die Pilotengewerkschaft Vereinigung Cockpit und die Kabinengewerkschaft UFO im Februar, März und April zu Streiks auf — bei Lufthansa Classic, Lufthansa Cargo, Lufthansa CityLine und Eurowings, teilweise gleichzeitig. Es ging um die betriebliche Altersversorgung der Piloten und um einen neuen Manteltarifvertrag für die Kabine. Der Bericht formuliert nüchtern, dass die Streiks „zeitweise zu erheblichen Einschränkungen im Flugbetrieb“ führten.
Was das kostet, steht in den Segmentzahlen. Bei den Netzwerk-Airlines stiegen die Aufwendungen für die Betreuung von Passagieren bei Flugunregelmäßigkeiten zusammen mit den Kompensationszahlungen für Verspätungen und Ausfälle um 35 Prozent auf 254 Millionen Euro (Vorjahreszeitraum 188 Millionen). Bei Eurowings verdreifachten sich diese Posten fast, von 16 auf 43 Millionen Euro. Und im Risikobericht steht der entscheidende Satz für die Zukunft:
„Aufgrund offener Tarifverträge mit verschiedenen Beschäftigtengruppen innerhalb der Lufthansa Group besteht weiterhin das Risiko von Arbeitskämpfen.“
— Deutsche Lufthansa AG, 2. Zwischenbericht Januar–Juni 2026, Chancen- und Risikobericht, Seite 27

Immerhin: Am 10. April 2026 einigten sich Lufthansa City Airlines und ver.di im Grundsatz auf einen tariflichen Rahmen für das fliegende Personal mit einer Mindestlaufzeit von drei Jahren, und im Juli 2026 vereinbarten SWISS und die Sozialpartner einen neuen Gesamtarbeitsvertrag für das Bodenpersonal ab 1. Januar 2027. Ein Anfang, aber eben nur für einzelne Gesellschaften. Nach neun Monaten summierten sich die Aufwendungen für Passagierbetreuung und die Entschädigungen für Verspätungen und Ausfälle im Konzern auf 490 Millionen Euro, 49 Prozent mehr als im Vorjahreszeitraum; neben den Streiks nennt der Bericht schlechtes Wetter und den Nahost-Konflikt als Gründe. Neue Streiks meldet der 3. Zwischenbericht für den Sommer nicht.
Unbequeme Wahrheit Nr. 6: Kapital-Ermächtigungen über zusammen mehr als die Hälfte des Bestands
Der letzte Punkt steht nicht im Zahlenteil, sondern im Anhang — und er ist der Grund, warum wir Anhänge lesen. Das Grundkapital beträgt — laut 3. Zwischenbericht zum 30. September 2026 wie schon zum 30. Juni — 3.077.332.211,20 Euro, verteilt auf 1.202.082.895 vinkulierte Namens-Stückaktien. Die Hauptversammlung vom 12. Mai 2026 hat dem Vorstand parallel dazu Folgendes eingeräumt:
„das Grundkapital der Gesellschaft um bis zu 920.000.000 EUR durch ein- oder mehrmalige Ausgabe von neuen, auf den Namen lautenden Stückaktien gegen Bar- und Sacheinlagen zu erhöhen (Genehmigtes Kapital A 2026)“
— Deutsche Lufthansa AG, 2. Zwischenbericht Januar–Juni 2026, Anhang Abschnitt 8 „Gezeichnetes Kapital“, Seite 43

920 Millionen Euro geteilt durch 2,56 Euro Nennanteil sind 359.375.000 mögliche neue Aktien — knapp 30 Prozent des Bestands zum 30. September 2026. Dazu kommen der Rest des Mitarbeiter-Kapitals (83.111.037,44 Euro, rund 32,5 Millionen Aktien) und zwei bedingte Kapitalia für Wandel- und Optionsanleihen über 306.044.326,40 Euro und 306.944.000,00 Euro (zusammen rund 239,4 Millionen Aktien). In Summe: rund 631 Millionen mögliche neue Aktien, mehr als die Hälfte des Bestands. Obendrauf erlaubt § 4 Abs. 3 Luftverkehrsnachweissicherungsgesetz eine weitere Erhöhung um bis zu 10 Prozent unter Ausschluss des Bezugsrechts — ein Instrument, das sicherstellen soll, dass die Mehrheit der Aktien in deutscher Hand bleibt, weil sonst Verkehrsrechte gefährdet wären.
Wichtig für die Einordnung: Eine Ermächtigung ist keine Ankündigung. Genutzt wurde bisher lediglich das Mitarbeiter-Kapital: 2026 bis zum 30. September um 7,168 Millionen Euro, seit der Ermächtigung von 2023 insgesamt um rund 16,9 Millionen Euro, und den TAP-Kauf will der Konzern laut eigener Mitteilung aus vorhandener Liquidität bezahlen. Merke: Genehmigtes Kapital sagt nichts darüber, was ein Vorstand tun wird — nur darüber, was er tun könnte, ohne dich noch einmal zu fragen. Bei einem Konzern, dessen Ergebnis an einem Rohstoffpreis hängt, ist das eine Information, die man kennen sollte.
Bewertung: eine Aktie unter Buchwert
Am 3. November 2026, dem Tag des dritten Zwischenberichts, schloss die Lufthansa-Aktie auf Xetra bei 7,76 Euro. Der Bericht selbst nennt als Schlusskurs zum 30. September 2026 7,67 Euro; bei der Erstfassung dieser Analyse (Schlusskurs vom 10. August 2026) waren es 8,30 Euro. Bei 1.202.082.895 Aktien ergibt sich ein Börsenwert von rund 9,33 Milliarden Euro.
Daraus folgt dieses Bewertungsbild:
- Kurs-Buchwert-Verhältnis rund 0,66. Das Eigenkapital lag zum 30. September 2026 bei 14.147 Millionen Euro inklusive Minderheitsanteilen, rechnerisch 11,77 Euro je Aktie; auf die Aktionäre der Lufthansa entfallen 14.078 Millionen Euro oder 11,71 Euro je Aktie — das Verhältnis bleibt bei rund 0,66. Vorsicht beim Vergleich: 1.595 Millionen Euro des Zuwachses seit Jahresende sind Marktwerte von Sicherungsgeschäften, keine einbehaltenen Gewinne. Ohne sie läge das Verhältnis bei knapp 0,75.
- Kurs-Umsatz-Verhältnis rund 0,22 auf Basis eines Zwölfmonatsumsatzes von rund 42,1 Milliarden Euro (Geschäftsjahr 2025 von 39.597 Millionen, die ersten neun Monate 2025 durch die ersten neun Monate 2026 ersetzt). Für rund viereinhalb Euro Umsatz zahlt die Börse einen Euro.
- Kurs-Gewinn-Verhältnis rund 9,7 auf Basis des Konzernergebnisses der letzten zwölf Monate von 961 Millionen Euro, rund 0,80 Euro je Aktie.
- Unternehmenswert rund 16,6 Milliarden Euro (Börsenwert plus Nettokreditverschuldung plus Netto-Pensionsverpflichtungen zum 30. September 2026), gemessen an einem Adjusted EBITDA der letzten zwölf Monate von 4.149 Millionen Euro — das entspricht dem Vierfachen.
- Dividendenrendite rund 4,3 Prozent. Für 2025 beschloss die Hauptversammlung am 12. Mai 2026 eine Dividende von 0,33 Euro je Aktie; ausgezahlt wurden insgesamt 396 Millionen Euro. Über die Dividende für 2026 entscheidet die Hauptversammlung am 11. Mai 2027.
Die naheliegende Frage: Warum handelt ein DAX-Konzern unter Buchwert? Einen Hinweis kann die Bilanzstruktur geben. 19.787 Millionen Euro der Aktiva sind Flugzeuge und Reservetriebwerke — Vermögenswerte, deren Wert an Nachfrage und Treibstoffeffizienz hängt. Die Eigenkapitalquote liegt bei 26,9 Prozent; auf jeden Euro Eigenkapital kommen rund 2,7 Euro Fremdkapital. Und die Bestellungen laufen weiter: Das Bestellobligo für Flugzeuge und andere Investitionen stieg bis Ende September auf 21,8 Milliarden Euro (Jahresende 2025: 17,9 Milliarden). Ein Kurs unter Buchwert lässt sich deshalb nicht ohne Weiteres als günstiger Preis lesen; er kann auch Zweifel daran ausdrücken, ob diese Flotte künftig genug verdient.
Chancen und Risiken
Was für Lufthansa spricht: Fracht und Technik sind eigenständig profitable Geschäfte, die gerade kräftig wachsen — Lufthansa Cargo erzielte im dritten Quartal 2026 eine Marge von 15,6 Prozent, Lufthansa Technik steigerte das Adjusted EBIT nach neun Monaten um 17 Prozent auf 515 Millionen Euro. Laut Unternehmen ist die Nachfrage im Passagiergeschäft robust: laut Pressemitteilung umsatzstärkstes Quartal der Firmengeschichte, Durchschnittserlöse der Netzwerk-Airlines im dritten Quartal plus 6,8 Prozent, Stückkosten ohne Treibstoff- und Emissionsaufwendungen nur plus 0,5 Prozent. Die Liquidität von 11,8 Milliarden Euro ist komfortabel, das Verhältnis von Adjusted Net Debt zu Adjusted EBITDA mit 1,7 unauffällig. Für 2026 sind rund 86 Prozent des Treibstoffs der Passagier-Airlines abgesichert, für 2027 mehr als 60 Prozent. Rein rechnerisch liegt der Börsenwert unter dem bilanziellen Eigenkapital (Kurs-Buchwert-Verhältnis rund 0,66); warum das kein Urteil über den Preis ist, steht im Kapitel Bewertung.
Was dagegen spricht: Das Kerngeschäft verdient nach neun Monaten 2026 weniger als die Hälfte des Vorjahres, die Kernmarke Lufthansa Airlines steht mit minus 180 Millionen Euro operativ im Minus. Das Jahresergebnis hängt an einem Rohstoffpreis, den niemand im Konzern beeinflusst — die Prognose wurde vor allem seinetwegen zweimal gesenkt, zuletzt am 3. November 2026 auf 1,7 bis 2,0 Milliarden Euro. Offene Tarifverträge halten das Streikrisiko am Leben. Zugleich will der Konzern bei TAP Air Portugal mit zunächst 44,9 und bis zu 49,9 Prozent einsteigen (bis zu 1,2 Milliarden Euro einschließlich einer Ticking Fee) und die Mehrheit an ITA übernehmen (325 Millionen Euro), beides unter Behördenvorbehalt — während für die Kernmarke Lufthansa Airlines ein eigenes Turnaround-Programm läuft, in dessen Rahmen laut Pressemitteilung vom 3. November 2026 unter anderem Automatisierung und Digitalisierung vorangetrieben wurden. Die effektive Steuerquote lag nach neun Monaten bei 35 Prozent statt der vom Unternehmen erwarteten 25 Prozent. Eine mögliche Ausweitung des EU-Emissionshandels ab 2029 könnte nach eigener Einschätzung erhebliche Mehrkosten verursachen. Und über allem stehen genehmigte und bedingte Kapitalia aus den Hauptversammlungen 2022, 2023 und 2026, die zusammen rechnerisch mehr als die Hälfte des Aktienbestands abdecken; die größte einzelne Ermächtigung, das Genehmigte Kapital A 2026, entspricht knapp 30 Prozent.
Dazu ein Altfall, der noch nicht abgeschlossen ist: Ryanair hat gegen die Beihilfeentscheidung zur Corona-Stabilisierung geklagt. Der Europäische Gerichtshof wies das Rechtsmittel der Lufthansa am 23. April 2026 im Ergebnis zurück, folgte laut Zwischenbericht aber der Argumentation des Konzerns in wesentlichen Punkten und revidierte das erstinstanzliche Urteil in weiten Teilen. Die sechs Milliarden Euro Stabilisierungsmittel sind vollständig zurückgezahlt, ein unmittelbares Rückzahlungsrisiko besteht laut Bericht nicht — mittelbar sind Rückforderungszinsen oder Auflagen aus einer neuen Beihilfeentscheidung der Europäischen Kommission möglich. Der 3. Zwischenbericht schildert den Stand unverändert.
Fazit: Was die Vertrautheit verdeckt
Zurück zum Anfang. Die Vertrautheits-Falle wirkt hier besonders gut, weil das, was du von Lufthansa kennst — das Fliegen —, ausgerechnet der Teil ist, der den meisten Umsatz bringt, nach neun Monaten 2026 aber weniger verdiente als Fracht und Technik zusammen. Was verdient, siehst du als Fluggast kaum: eine Frachtfluggesellschaft und einen Wartungsbetrieb, der Flugzeuge auch für fremde Airlines instand hält. Wirtschaftlich hängt das Ergebnis dieser Aktie vor allem an einem Kerosinpreis und an einem Konzernumbau — nicht an einem Flugerlebnis.
Das ist ausdrücklich kein Verriss. Die Zahlen zeigen einen finanziell tragfähigen Konzern: 11,8 Milliarden Euro Liquidität, 14,1 Milliarden Euro Eigenkapital, eine sinkende Verschuldungskennzahl, ein Vorstand, der die Liquidität für 18 Monate als gesichert ansieht, und ein Sommerquartal, das trotz einer halben Milliarde Euro höherer Treibstoffkosten besser war als im Vorjahr. Es ist auch kein Loblied. Ein Konzern, der seine Prognose am 4. August und am 3. November 2026 vor allem wegen desselben Rohstoffs gesenkt hat und dessen größte Airline nach neun Monaten operativ (Adjusted EBIT) im Minus liegt, hat nach diesen Zahlen eher ein Kostenproblem, vor allem beim Treibstoff, als ein Nachfrageproblem — und investiert gleichzeitig in zwei weitere Fluggesellschaften: eine Minderheitsbeteiligung an TAP und die Mehrheit an ITA.
Der nächste überprüfbare Zwischenstand ist der Geschäftsbericht 2026, angekündigt für den 5. März 2027. Dann zeigt sich, ob das vierte Quartal die mindestens 522 Millionen Euro Adjusted EBIT liefert, die für das untere Ende der Spanne fehlen, und ob die Freigaben für ITA und TAP vorliegen. Keine Kaufempfehlung, keine Verkaufsempfehlung — nur die Bitte, bei diesem Titel die eigene Vertrautheit einmal beiseitezulegen und die Segmenttabelle zu lesen.
Quellen
- Deutsche Lufthansa AG: 3. Zwischenbericht Januar–September 2026, Veröffentlichungstag 3. November 2026 (Kennzahlen, Zwischenlagebericht, Geschäftsfelder, Chancen- und Risikobericht, Prognosebericht, Zwischenabschluss und Anhang) — jüngster Periodenbericht des Unternehmens
- Lufthansa Group: Pressemitteilung „Lufthansa Group steigert operativen Gewinn“, 3. November 2026
- Lufthansa Group: Vertrag zum Erwerb einer Minderheitsbeteiligung an TAP Air Portugal unterzeichnet, 3. November 2026; dazu die Meldung zur Zusage der portugiesischen Regierung vom 14. Oktober 2026
- Deutsche Lufthansa AG: 2. Zwischenbericht Januar–Juni 2026, Veröffentlichungstag 4. August 2026 (Grundlage der Erstfassung dieser Analyse)
- Deutsche Lufthansa AG: Geschäftsbericht 2025 (Jahreswerte 2025 für die Zwölfmonatsrechnung)
- Deutsche Lufthansa AG: ADR-Programm (Sponsored Level 1 ADR, Kürzel DLAKY, Verhältnis 1:1, Depotbank Deutsche Bank Trust Company Americas, Handel am OTCQX International Premier Market)
- Deutsche Lufthansa AG: Aktionärsstruktur, Stand 21. Oktober 2026
- Fundamentaldaten (Kurs-, Börsenwert- und Bewertungskennzahlen), Datenstand 3. November 2026
- Rangliste der meistdiskutierten Werte im Forum von wallstreet-online, Stichtage 11. August und 3. November 2026 (Aufhänger dieser Analyse, keine Datenquelle für Unternehmenszahlen)
Datenherkunft: Quelle: Fundamentaldaten & Geschäftsberichte (Zwischen-/Jahresbericht, Frankfurter Wertpapierbörse). Die Unternehmenszahlen stammen aus dem 2. und 3. Zwischenbericht 2026 sowie dem Geschäftsbericht 2025; jede Zahl trägt den Stichtag, zu dem sie gemeldet wurde.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erhebliche Verluste bis hin zum Totalverlust bedeuten. Prüfe jede Entscheidung selbst und ziehe im Zweifel unabhängigen Rat hinzu.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 16.811,0 | 30.895,0 | 35.442,0 | 37.581,0 | 39.597,0 |
| Betriebsergebnis (EBIT) | -2.991,0 | 732,0 | 1.517,0 | 734,0 | 830,0 |
| Nettogewinn | -2.191,0 | 791,0 | 1.673,0 | 1.380,0 | 1.339,0 |
| Nettomarge | -13,0 % | 2,6 % | 4,7 % | 3,7 % | 3,4 % |
| Gewinn je Aktie | -2,12 € | 0,66 € | 1,40 € | 1,15 € | 1,12 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Kerngeschäft Passage negativ
- Nach neun Monaten 2026 erzielten die Netzwerk-Airlines ein Adjusted EBIT von 385 Millionen Euro (Vorjahreszeitraum 848 Millionen), die Punkt-zu-Punkt-Airlines minus 38 Millionen (plus 61 Millionen). Die Kernmarke Lufthansa Airlines lag bei minus 180 Millionen Euro (ausgewiesenes EBIT der Kernmarke: plus 41 Millionen Euro). Das dritte Quartal war besser als im Vorjahr bei SWISS, Austrian und Brussels, aber schwächer bei Lufthansa Airlines (300 nach 454 Millionen Euro).
- Fracht und Technik positiv
- Lufthansa Cargo steigerte das Adjusted EBIT nach neun Monaten 2026 auf 361 Millionen Euro (Vorjahreszeitraum 184 Millionen), im dritten Quartal allein auf 162 Millionen bei 15,6 Prozent Marge. Lufthansa Technik kam auf 515 Millionen Euro, plus 17 Prozent. Zusammen trugen beide 876 Millionen Euro — mehr als alle Airlines des Konzerns zusammen.
- Kostenabhängigkeit negativ
- Die Treibstoffaufwendungen stiegen nach neun Monaten 2026 um 21 Prozent auf 6.722 Millionen Euro, obwohl die Preissicherung 1.211 Millionen Euro beisteuerte. Für das Gesamtjahr erwartet der Finanzvorstand eine Treibstoffrechnung von 9,3 Milliarden Euro; die Sicherungsquote der Passagier-Airlines liegt laut Unternehmen bei rund 86 Prozent für 2026 und über 60 Prozent für 2027.
- Prognose negativ
- Die Erwartung für 2026 wurde zweimal gesenkt: am 4. August 2026 von „Adjusted EBIT deutlich über Vorjahr“ auf 1,7 bis 2,2 Milliarden Euro, am 3. November 2026 auf 1,7 bis 2,0 Milliarden Euro, weil die Treibstoffkosten um rund 600 Millionen Euro höher ausfallen sollen als im August erwartet. 2025 lag das Adjusted EBIT bei 1.960 Millionen Euro.
- Bilanz und Liquidität neutral
- Zum 30. September 2026 sank die Nettokreditverschuldung auf 5.893 Millionen Euro, die verfügbare Liquidität stieg auf 11.761 Millionen Euro, Adjusted Net Debt zu Adjusted EBITDA auf 1,7. Vom Anstieg des Eigenkapitals auf 14.147 Millionen Euro seit Jahresende stammen 1.595 Millionen Euro aus der Bewertung von Sicherungsgeschäften. Brutto stehen 15.047 Millionen Euro Finanzschulden in der Bilanz; dazu kommen Kaufpreise von zusammen bis zu rund 1,5 Milliarden Euro für TAP und ITA, TAP laut Unternehmen aus vorhandener Liquidität.
- Kapitalstruktur und Governance neutral
- Genehmigtes und bedingtes Kapital aus den Hauptversammlungen 2022, 2023 und 2026 umfasst zusammen rund 631 Millionen mögliche neue Aktien — mehr als die Hälfte der 1.202.082.895 Stückaktien; genutzt wurde bisher nur das Mitarbeiter-Kapital (2026 bis 30. September 7,168 Millionen Euro, seit 2023 insgesamt rund 16,9 Millionen Euro). Größter Einzelaktionär ist die Kühne Aviation GmbH mit 20,00 Prozent (Stand 21. Oktober 2026).
Die Lufthansa Group erzielte im dritten Quartal 2026 mit 12.240 Millionen Euro laut eigenen Angaben einen Rekordumsatz und steigerte das Adjusted EBIT um sechs Prozent auf 1.407 Millionen Euro. Nach neun Monaten liegt es mit 1.178 Millionen Euro dennoch 20 Prozent unter dem Vorjahr, und die Jahresprognose wurde am 3. November 2026 ein zweites Mal gesenkt, auf 1,7 bis 2,0 Milliarden Euro. Verdient wird das Geld vor allem außerhalb des Fliegens: Fracht und Technik trugen nach neun Monaten 876 Millionen Euro bei, alle Airlines 347 Millionen. Die Bilanz hat sich mit 11,8 Milliarden Euro Liquidität und einem Verschuldungsgrad von 1,7 verbessert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Kernmarke Lufthansa Airlines liegt operativ (Adjusted EBIT) im Minus, Fracht und Werkstatt tragen den Konzern: Ampel gelb. Die Airlines verdienten nach neun Monaten 2026 zusammen nur 347 Millionen Euro nach 909 Millionen im Vorjahreszeitraum, und die Kernmarke Lufthansa Airlines lag bei minus 180 Millionen Euro. Das Ergebnis hängt an einem Rohstoffpreis, den der Konzern nicht beeinflusst — die Prognose wurde vor allem seinetwegen zweimal gesenkt, am 4. August und am 3. November 2026. Dazu kommen offene Tarifverträge, eine effektive Steuerquote von 35 Prozent und zwei Zukäufe, TAP und ITA, mit Behördenvorbehalt. Rot ist es nicht, denn nach den Berichten stellt sich keine Existenzfrage: Zum 30. September 2026 standen 11.761 Millionen Euro Liquidität zur Verfügung, die Nettokreditverschuldung sank auf 5.893 Millionen Euro, Adjusted Net Debt zu Adjusted EBITDA auf 1,7, und der Vorstand sieht die Liquidität für die nächsten 18 Monate als gesichert an; die Nachfrage entwickelte sich laut Unternehmen im dritten Quartal robust, laut Pressemitteilung mit dem höchsten Quartalsumsatz der Firmengeschichte. Für Grün müsste das Passagiergeschäft zeigen, dass es ohne Rückenwind durch Fracht und Technik trägt. Geprüft wurde die Ampel mit dem 3. Zwischenbericht vom 3. November 2026; der nächste überprüfbare Stand ist der Geschäftsbericht 2026 am 5. März 2027.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Platzierung der Lufthansa-Aktie in der Rangliste der meistdiskutierten Werte im Forum von wallstreet-online am 11. August und am 3. November 2026 — kein Analystenurteil, kein Börsenbrief, keine Kaufempfehlung. Erstfassung vom 11. August 2026 auf Basis des 2. Zwischenberichts, fortgeschrieben mit dem am 3. November 2026 veröffentlichten 3. Zwischenbericht Januar–September 2026, der Pressemitteilung zum dritten Quartal und der Meldung zur TAP-Vertragsunterzeichnung vom selben Tag. Eine Mitschrift der Analystenkonferenz zum dritten Quartal lag nicht vor.
- Von der Deutschen Lufthansa AG gibt es kein 10-K und kein 10-Q: Der Konzern ist kein US-Meldeunternehmen, sondern notiert im regulierten Markt der Frankfurter Wertpapierbörse. In den USA wird lediglich ein Level-1-Hinterlegungsschein (Sponsored ADR, Kürzel DLAKY) außerbörslich gehandelt, keine reguläre Börsennotierung. Die Datenherkunft lautet deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Zwischen-/Jahresbericht, Frankfurter Wertpapierbörse)“.
- Adjusted EBIT und Adjusted EBITDA sind Kennzahlen des Unternehmens, keine IFRS-Größen: Sie bereinigen unter anderem Buchgewinne aus Verkäufen, Restrukturierungsaufwand und Pensionssondereffekte. Nach neun Monaten 2026 lag das ausgewiesene EBIT bei 1.330 Millionen Euro, das Adjusted EBIT bei 1.178 Millionen — die Überleitung betrug laut Bericht 151 Millionen Euro und enthält insbesondere Buchgewinne aus Verkäufen von Anlagevermögen von 310 Millionen Euro, vor allem zweier Boeing 747-8, und gegenläufig Restrukturierungsaufwand von 59 Millionen Euro.
- Der Börsenwert von rund 9,33 Milliarden Euro wurde gegengeprüft: 1.202.082.895 ausstehende Stückaktien laut Anhang des 3. Zwischenberichts, mal 7,76 Euro Xetra-Schlusskurs vom 3. November 2026. Die Zwölfmonatswerte (Umsatz rund 42,1 Milliarden Euro, Konzernergebnis 961 Millionen, Adjusted EBITDA 4.149 Millionen) sind eigene Rechnung: Geschäftsjahr 2025 laut Geschäftsbericht, abzüglich der ersten neun Monate 2025, zuzüglich der ersten neun Monate 2026.
- Verwechslungsgefahr: Das hier verwendete Kürzel LHA.DE ist eine Kurzschreibweise für „Lufthansa, notiert in Deutschland“ — kein amtlicher Börsenplatz-Code. Gehandelt wird die Aktie unter Xetra: LHA sowie an weiteren deutschen Börsenplätzen. Nicht zu verwechseln mit dem US-Hinterlegungszertifikat DLAKY.
Aktien-Wächter
Diese Analyse ist Stand 4. November 2026. Was sich seitdem bei LHA.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Deutsche Lufthansa AG (LHA.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Nach neun Monaten 2026 verdienten Lufthansa Cargo (Adjusted EBIT 361 Millionen Euro, Vorjahr 184 Millionen) und Lufthansa Technik (515 Millionen, Vorjahr 440 Millionen) zusammen 876 Millionen Euro. Die Netzwerk-Airlines kamen auf 385 Millionen Euro (Vorjahr 848 Millionen), die Punkt-zu-Punkt-Airlines um Eurowings auf minus 38 Millionen — alle Airlines zusammen also 347 Millionen Euro. Die Kernmarke Lufthansa Airlines lag bei minus 180 Millionen Euro.
Wesentlicher Treiber ist der Kerosinpreis, der im Zuge des Konflikts im Nahen Osten stark stieg. Die Treibstoffaufwendungen lagen nach neun Monaten 2026 mit 6.722 Millionen Euro um 21 Prozent über dem Vorjahr, trotz eines Sicherungsergebnisses von plus 1.211 Millionen Euro. Hinzu kamen Streiks der Gewerkschaften Vereinigung Cockpit und UFO im Februar, März und April 2026 sowie Streckenstreichungen in die Golfregion. Aufwendungen und Entschädigungen für Flugunregelmäßigkeiten stiegen auf 490 Millionen Euro.
Seit dem 3. November 2026 erwartet der Konzern ein Adjusted EBIT von 1,7 bis 2,0 Milliarden Euro. Am 4. August waren es noch 1,7 bis 2,2 Milliarden, davor „deutlich über Vorjahr“ (2025: 1.960 Millionen Euro). Grund für die jüngste Senkung sind Treibstoffkosten, die rund 600 Millionen Euro höher ausfallen sollen als im August erwartet. Die Nettoinvestitionen sollen bei rund 2,1 Milliarden Euro liegen, der Adjusted Free Cashflow unverändert bei rund 0,9 Milliarden Euro.
Nach neun Monaten stehen 1.178 Millionen Euro Adjusted EBIT in den Büchern. Für das untere Ende der Spanne von 1,7 Milliarden Euro fehlen im vierten Quartal also noch 522 Millionen, für das obere Ende von 2,0 Milliarden 822 Millionen Euro. Im vierten Quartal 2025 waren es 480 Millionen Euro (1.960 Millionen im Gesamtjahr abzüglich 1.480 Millionen nach neun Monaten). Schon das untere Ende verlangt also ein besseres Schlussquartal als im Vorjahr. Prüfen lässt sich das mit dem Geschäftsbericht 2026 am 5. März 2027.
Zum 30. September 2026 lag die Nettokreditverschuldung bei 5.893 Millionen Euro (31. Dezember 2025: 6.407 Millionen), die Finanzschulden brutto bei 15.047 Millionen Euro. Zusammen mit den Netto-Pensionsverpflichtungen von 1.359 Millionen Euro ergeben sich laut Bericht 7.253 Millionen Euro. Dem stehen eine bilanzielle Liquidität von 9.168 Millionen Euro und ungenutzte Kreditlinien von 2.593 Millionen Euro gegenüber — zusammen 11.761 Millionen Euro. Das Verhältnis von Adjusted Net Debt zu Adjusted EBITDA lag bei 1,7.
Ja. Die Hauptversammlung am 12. Mai 2026 beschloss für das Geschäftsjahr 2025 eine Dividende von 0,33 Euro je Stückaktie; ausgezahlt wurden insgesamt 396 Millionen Euro. Beim Xetra-Schlusskurs vom 3. November 2026 (7,76 Euro) entspricht das rund 4,3 Prozent Rendite. Über die Dividende für 2026 entscheidet die Hauptversammlung am 11. Mai 2027.
Die Deutsche Lufthansa AG hat im Juni 2026 ihre Option auf die Mehrheit an ITA Airways ausgeübt; die Beteiligung steigt von 41 auf 90 Prozent, der Kaufpreis für die 49-Prozent-Tranche beträgt 325 Millionen Euro. Laut 3. Zwischenbericht steht der Vollzug weiter unter dem Vorbehalt der Europäischen Kommission und des US-Justizministeriums und wird für das erste Quartal 2027 erwartet. Nach neun Monaten 2026 lag der anteilige ITA-Beitrag bei minus 33 Millionen Euro (Vorjahreszeitraum plus 119 Millionen); darin Währungseffekte von minus 36 Millionen nach plus 128 Millionen im Vorjahreszeitraum.
Am 3. November 2026 unterzeichneten die Lufthansa Group und die portugiesische Regierung den Vertrag über zunächst 44,9 Prozent an TAP Air Portugal für 1,025 Milliarden Euro. Steigt der Anteil durch zunächst Mitarbeitenden angebotene Aktien auf 49,9 Prozent, kann der Preis einschließlich einer Ticking Fee auf bis zu 1,2 Milliarden Euro steigen. Bezahlt wird laut Unternehmen aus vorhandener Liquidität; der Vollzug braucht die Zustimmung der Behörden, insbesondere der Europäischen Kommission.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.