Infineon: Rekordjahr, 20-Milliarden-Prognose — und die Aktie 44 Prozent unter ihrem Hoch
Erst klebte die Börse Infineon das KI-Etikett auf — seit dem Hoch vom 3. Juni hat die Aktie 44 Prozent verloren, ohne dass die Berichte einen Grund nennen. Dabei ist das KI-Geschäft gut ein Zehntel des Konzerns. Fortgeschrieben nach den Jahreszahlen vom 10. November 2026: 16,4 Milliarden Euro Umsatz im Geschäftsjahr 2026, rund 20 Milliarden Euro geplant für 2027, Schlusskurs 49,05 Euro. Was bleibt vom Etikett, wenn man nur die Berichte liest?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 10. November 2026
- Schlusskurs
- 49,10 € +0,90 %
- Marktkapitalisierung
- 63,5 Mrd. €
- KGV
- 59,6
- Wachstums-Score
- 4/10
- AAQS
- 8/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 31,70 € bis 88,00 € · Letzter Kurs: 49,10 € (Stand: 10. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die nichts mit Zahlen zu tun hat und trotzdem über Milliarden entscheidet: das Etikett. Eine Firma macht jahrelang dasselbe, wird als „Autozulieferer“ geführt und mit dem Zwölffachen ihres Gewinns bezahlt. Dann klebt jemand ein neues Etikett darauf — „KI-Aktie“ —, und plötzlich gilt für dasselbe Geschäft eine völlig andere Rechnung. Nennen wir es die Etiketten-Falle: Nicht die Firma hat sich verändert, sondern die Schublade, in die wir sie stecken. Und Schubladen haben Preisschilder.
Bei Infineon lässt sich dieser Vorgang fast auf den Tag genau nachlesen. Am 30. September 2025 — dem Ende des Geschäftsjahres 2025 — schloss die Aktie bei 33,20 Euro, der Börsenwert lag bei 43.231 Millionen Euro. Im Geschäftsbericht desselben Jahres stellt der Konzern selbst nüchtern fest, dass die großen Kursgewinne der US-Halbleiterindizes „größtenteils von Unternehmen getrieben“ waren, „deren Kerngeschäft künstliche Intelligenz ist“ — Infineon gehörte damals ausdrücklich nicht dazu und blieb hinter den Vergleichsindizes zurück. Am 3. Juni 2026 schloss dieselbe Aktie bei 88,00 Euro. Am 10. November 2026, dem Tag der Jahreszahlen, bei 49,05 Euro, was einem Börsenwert von rund 64 Milliarden Euro entspricht. Der Anstieg fiel in eine Zeit ohne neue Quartalszahlen; für den späteren Rückgang nennen die Berichte keinen Grund. Machen wir deshalb einen Deal: Wir lassen das Etikett stehen, wo es hingehört, und lesen stattdessen die Berichte — den Geschäftsbericht 2025, die Finanzdatenreihe 2021 bis 2025, die Quartalsmitteilung vom 5. August 2026 und die Jahresmitteilung vom 10. November 2026. Sie liefern das Spannungsfeld dieser Analyse: Das Etikett stimmt. Es beschreibt nur rund ein Zehntel des Konzerns — 2027 soll es ein Fünftel werden.
Was Infineon eigentlich macht — Strom bändigen, nicht rechnen
Infineon Technologies AG mit Sitz in Neubiberg bei München baut keine Rechenchips. Der Konzern baut die Bauteile, die den Strom auf dem Weg zum Rechenchip bändigen — und die messen, steuern und absichern, was drumherum passiert. Übersetzt in ein Alltagsbild: Wenn ein Prozessor der Motor ist, baut Infineon das Getriebe, die Zündung, den Tank und die Sensoren. Leistungshalbleiter regeln, wie aus 400 Volt Netzspannung ein Volt Chipspannung wird, ohne dass die Energie unterwegs als Wärme verpufft. Mikrocontroller sind kleine Steuerrechner, die in einem Auto Hunderte Male verbaut sind. Sensoren erkennen Druck, Bewegung, Radar-Echos. Sicherheitschips stecken in Ausweisen und Bezahlkarten.
Im Geschäftsjahr 2025 berichtete Infineon in vier Segmenten. Automotive (ATV) ist mit Abstand das größte: 7.402 Millionen Euro Umsatz, also 50,5 Prozent des Konzerns, bei einem Segmentergebnis von 1.529 Millionen. Power & Sensor Systems (PSS) folgte mit 4.208 Millionen Euro (28,7 Prozent) und 683 Millionen Segmentergebnis — hier sitzt das KI-Geschäft. Green Industrial Power (GIP) kam auf 1.631 Millionen Euro (11,1 Prozent), Connected Secure Systems (CSS) auf 1.418 Millionen (9,7 Prozent). Zum 1. Juli 2026 hat der Konzern diese Aufteilung auf drei Divisionen umgebaut — Automotive, Power Systems und Edge Systems — und die vertraute Vierteilung mit den Jahreszahlen 2026 ein letztes Mal geliefert: Automotive 7.672 Millionen Euro (46,9 Prozent), Power & Sensor Systems 5.670 Millionen (34,7 Prozent), Green Industrial Power 1.703 Millionen, Connected Secure Systems 1.308 Millionen. In der neuen Struktur, nach der die Prognose für 2027 gerechnet ist, kam Automotive im Geschäftsjahr 2026 auf 7.765 Millionen Euro, Power Systems auf 5.434 Millionen und Edge Systems auf 3.154 Millionen.
Zum 30. September 2026 beschäftigte Infineon 58.058 Menschen (30. September 2025: 57.077). Im Kalenderjahr 2024 lag der Konzern nach eigenen Angaben auf Rang elf des weltweiten Halbleitermarkts mit 2,4 Prozent Anteil und auf Rang vier im engeren Referenzmarkt mit 5,3 Prozent — europäischer Marktführer in beiden Betrachtungen. Bei Mikrocontrollern ist Infineon nach Daten des Marktforschers Omdia mit 23,2 Prozent die Nummer eins.
Warum es hier keinen SEC-Bericht gibt — und woher die Zahlen stattdessen kommen
Ein Punkt vorab, weil er die gesamte Beleglage prägt: Von Infineon gibt es kein 10-K und kein 10-Q. Bei der US-Börsenaufsicht SEC existiert zwar eine Kennung mit dem Namen „Infineon Technologies AG“ (CIK 0001107457), aber sie führt seit dem Formular 15F-12B vom 6. August 2010 keine Periodenberichte mehr. Mit diesem Formular hat Infineon damals seine US-Registrierung beendet und sich von der New York Stock Exchange zurückgezogen. Was seither eingereicht wurde, sind ausschließlich F-6-Formulare einer Depotbank für das amerikanische Hinterlegungszertifikat IFNNY, das over the counter gehandelt wird, sowie Beteiligungsmeldungen von Fonds. Kein 10-K, kein 10-Q, auch kein 20-F.
Infineons Pflichtberichte laufen stattdessen über den regulierten Markt (Prime Standard) der Frankfurter Wertpapierbörse: ein testierter Konzern-Jahresabschluss nach IFRS, ein Halbjahresfinanzbericht und ungeprüfte Quartalsmitteilungen. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Quartalsbericht, Frankfurter Wertpapierbörse)“ und nicht „SEC-Berichte“. Die Logik „ein Bericht unter Strafandrohung ist ehrlicher als eine Pressemitteilung“ gilt sinngemäß trotzdem — nur eben nach deutschem und europäischem Kapitalmarktrecht statt nach US-Recht.
Diese Konstellation teilt sich Infineon mit vielen deutschen Industrietiteln. Auch bei unserer Analyse zu HENSOLDT, ebenfalls Xetra-notiert und ohne 10-K oder 10-Q, lief die komplette Belegkette über die Original-Geschäfts- und Quartalsberichte des Unternehmens statt über sec.gov.
Ein zweiter Punkt, der beim Lesen jeder Infineon-Zahl mitgedacht werden muss: Das Geschäftsjahr endet am 30. September, nicht am 31. Dezember. „Geschäftsjahr 2026“ meint bei Infineon den Zeitraum vom 1. Oktober 2025 bis zum 30. September 2026. Das dritte Quartal des Geschäftsjahres 2026 ist also das Kalenderquartal April bis Juni 2026, das vierte Quartal das Kalenderquartal Juli bis September 2026.
Wie die Aktie auf unseren Tisch kam
Kein Scanner-Treffer, keine Leser-Einsendung, kein Kursziel eines Analysehauses — sondern eine Meldung und die Reaktion darauf. Am 5. August 2026 veröffentlichte Infineon die Zahlen zum dritten Quartal des Geschäftsjahres 2026 unter der Überschrift, das Quartal sei „mit Rekordumsatz abgeschlossen“ worden, getragen vom starken KI-Geschäft. Der Konzern hob im selben Atemzug die Jahresprognose an. Und die Aktie? Sie schloss an diesem Tag bei 60,08 Euro, nach 63,72 Euro am Vortag — ein Minus von 5,7 Prozent am Tag der besten Zahlen der Firmengeschichte.
Genau diese Kombination ist der Aufhänger. Ein Rekord, der den Kurs drückt, sagt nichts über die Firma und alles über die Erwartung, die vorher eingepreist war. Denn zwischen dem 1. April 2026 (Schlusskurs 40,15 Euro) und dem 3. Juni 2026 (88,00 Euro) hatte sich die Aktie in gut zwei Monaten mehr als verdoppelt — ohne dass in dieser Zeit ein einziger Quartalsbericht erschienen wäre. Was sich verändert hatte, war das Etikett.
Diese Fassung ist am 11. November 2026 fortgeschrieben worden, einen Tag nach den Zahlen zum vierten Quartal und zum Geschäftsjahr 2026. Wieder gab es einen Rekord und dazu eine Prognose für kräftiges Wachstum — und eine Aktie, die seit ihrem Hoch vom 3. Juni 44 Prozent verloren hat. Am 10. November eröffnete sie bei 50,88 Euro und schloss bei 49,05 Euro, ein Plus von 0,9 Prozent gegenüber dem Vortag.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Infineon ist ein Konzern mit echter Substanz: 2.583 Millionen Euro Forschungs- und Entwicklungsaufwand im Geschäftsjahr 2026 (2025: 2.227 Millionen), 14.922 Beschäftigte allein in Forschung und Entwicklung, eigene Werke in Deutschland, Österreich und Malaysia, Marktführerschaft bei Mikrocontrollern und eine Eigenkapitalquote von 55,5 Prozent zum 30. September 2026 (18.575 Millionen Euro Eigenkapital bei 33.453 Millionen Bilanzsumme, vorläufig). Und: Kein einziger Kunde stand im Geschäftsjahr 2026 für mehr als zehn Prozent des Umsatzes, ebenso wenig in den beiden Jahren davor. Das ist ein echter Pluspunkt.
Und jetzt die Reihe, die man kennen muss, bevor man über die Bewertung spricht. Der Umsatz stieg von 11.060 Millionen Euro (2021) über 14.218 (2022) auf 16.309 Millionen Euro im Geschäftsjahr 2023 — und fiel danach auf 14.955 (2024) und 14.662 Millionen Euro (2025). Im Geschäftsjahr 2026 waren es 16.353 Millionen Euro. Das ist, auf 44 Millionen genau, der Umsatz von 2023 — ein neuer Höchstwert um 0,3 Prozent.
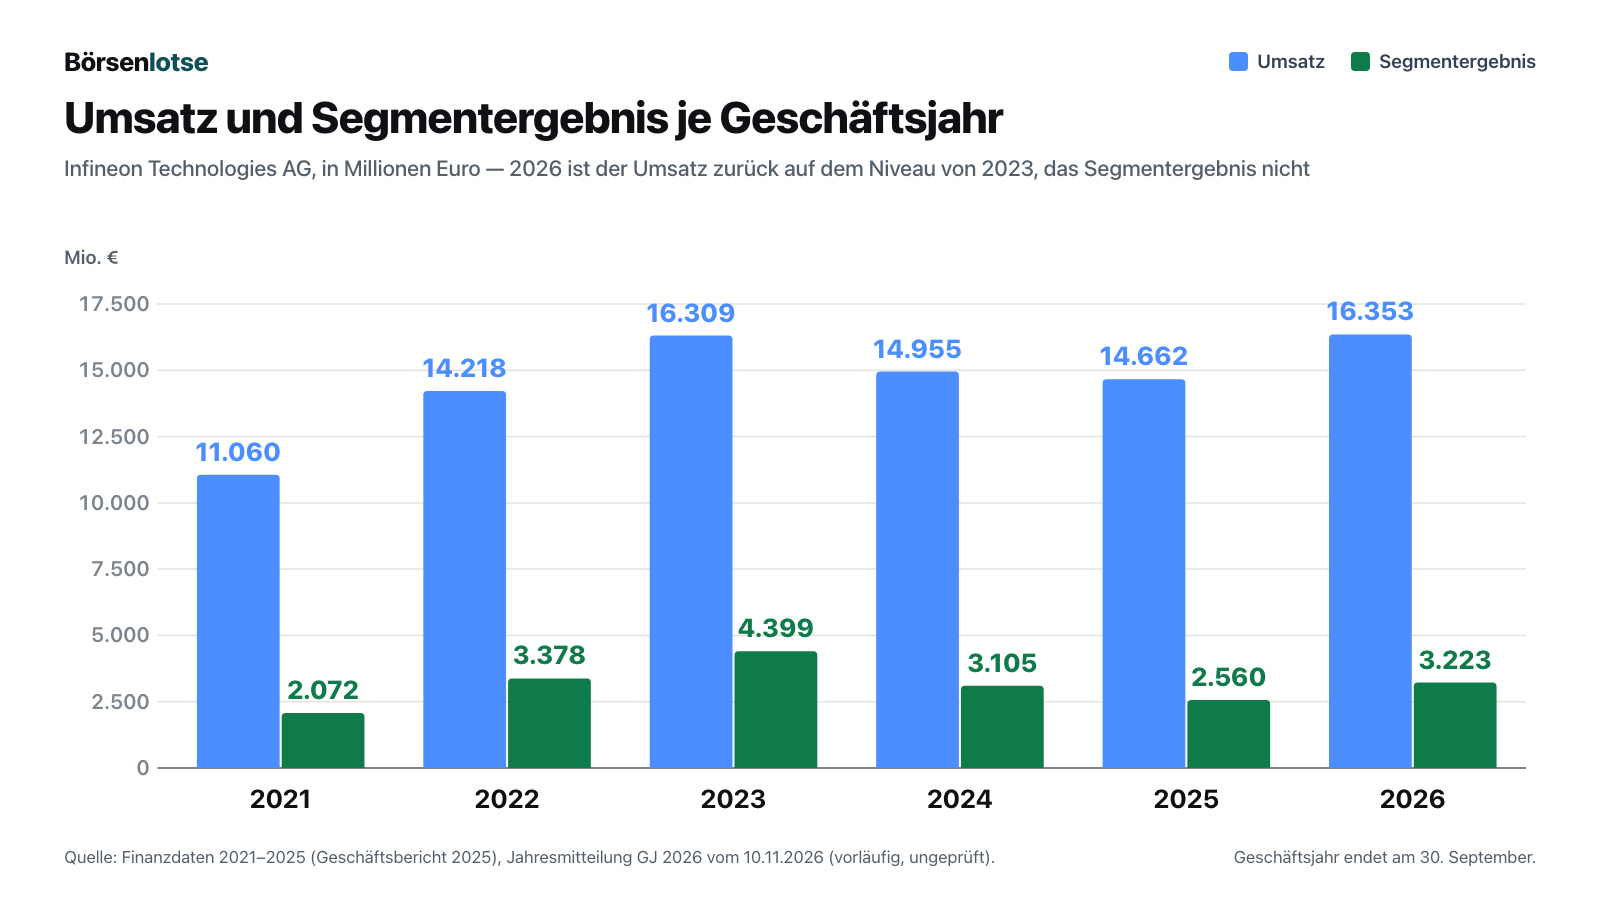
Beim Ergebnis ist die Lücke größer. Das Segmentergebnis — Infineons eigene Steuerungsgröße, das operative Ergebnis bereinigt um Wertminderungen, Restrukturierung, aktienbasierte Vergütung und übernahmebedingte Abschreibungen — erreichte 2023 mit 4.399 Millionen Euro und einer Marge von 27,0 Prozent seinen Höchststand. 2025 waren es 2.560 Millionen und 17,5 Prozent, 2026 3.223 Millionen und 19,7 Prozent. Das Konzernergebnis fiel von 3.137 Millionen Euro (2023) über 1.301 (2024) auf 1.015 Millionen Euro (2025) und stieg 2026 auf 1.512 Millionen; das Ergebnis je Aktie lief von 2,38 über 0,98 und 0,77 auf 1,15 Euro. Die Kapitalrendite RoCE schrumpfte von 16,6 Prozent (2023) auf 4,9 Prozent (2025) und erholte sich 2026 auf 7,2 Prozent.
Merke: Ein Umsatz, der zurückkommt, ist noch kein Ergebnis, das zurückkommt. Wer den Zyklus 2023 bis 2026 als „Delle, danach weiter wie vorher“ liest, übersieht, dass Infineon in diesen drei Jahren mehrere Geschäfte dazugekauft, ein Werk gebaut und die Abschreibungen von 1.754 auf 1.896 Millionen Euro erhöht hat — für 2027 sind rund 2.200 Millionen geplant.
Rückblick: das dritte Quartal und der erste Rekord
Der 5. August 2026 hat gute Zahlen geliefert, das steht außer Frage. Der Umsatz stieg im dritten Quartal des Geschäftsjahres 2026 auf 4.172 Millionen Euro — plus 9,4 Prozent gegenüber dem Vorquartal (3.812 Millionen) und knapp 13 Prozent gegenüber dem Vorjahresquartal (3.704 Millionen). Es war das erste Quartal seit zweieinhalb Jahren mit mehr als vier Milliarden Euro Umsatz und der höchste Quartalswert der Firmengeschichte. Alle vier Segmente wuchsen.
Die Bruttomarge kletterte von 38,7 auf 40,8 Prozent, das Segmentergebnis von 653 auf 797 Millionen Euro (Marge 19,1 nach 17,1 Prozent). Das operative Ergebnis verbesserte sich von 458 auf 594 Millionen, das Konzernergebnis von 301 auf 423 Millionen Euro, das Ergebnis je Aktie von 0,23 auf 0,32 Euro. Und, besonders wichtig nach dem schwachen Vorquartal: Der freie Mittelzufluss drehte von minus 63 Millionen auf plus 599 Millionen Euro.
Vorstandschef Jochen Hanebeck ordnete das Quartal in der Mitteilung so ein:
„Infineon concluded the third quarter of the 2026 fiscal year with record revenue and continues its growth trajectory. An increasing number of our target markets are showing a positive trend. Our power supply solutions for AI data centers remain in very high demand and continue to be our most important growth driver.“
Übersetzung: „Infineon hat das dritte Quartal des Geschäftsjahres 2026 mit einem Rekordumsatz abgeschlossen und setzt seinen Wachstumskurs fort. Eine wachsende Zahl unserer Zielmärkte zeigt eine positive Entwicklung. Unsere Stromversorgungslösungen für KI-Rechenzentren bleiben sehr stark nachgefragt und sind weiterhin unser wichtigster Wachstumstreiber.“
— Jochen Hanebeck, Vorstandsvorsitzender, in der Quartalsmitteilung zum dritten Quartal des Geschäftsjahres 2026 (5. August 2026)
Das Segment mit dem KI-Geschäft, Power & Sensor Systems, war der Motor: 1.442 Millionen Euro Umsatz nach 1.260 im Vorquartal — plus 14 Prozent in drei Monaten und 34 Prozent gegenüber dem Vorjahresquartal —, bei einer Segmentmarge von 24,9 Prozent nach 20,4. Das Automobilsegment wuchs um 6 Prozent auf 1.932 Millionen Euro (Marge 18,4 Prozent), Green Industrial Power um 11 Prozent auf 447 Millionen (Marge 9,8 nach 11,7 Prozent, wegen vorübergehender Bestands- und Betriebseffekte), Connected Secure Systems um 10 Prozent auf 350 Millionen (Marge 9,7 nach 5,6 Prozent).
Für das Schlussquartal stellte der Konzern damals rund 4,7 Milliarden Euro Umsatz und eine Segmentmarge von rund 23 Prozent in Aussicht. Was daraus wurde, steht im nächsten Kapitel.
Update November 2026: Was das Rekordjahr zeigt — und was 2027 bringen soll
Am 10. November 2026 legte Infineon die Jahresmitteilung zum vierten Quartal und zum Geschäftsjahr 2026 vor, dazu das Redemanuskript der Analystenkonferenz und die Investorenpräsentation. Alle Zahlen sind vorläufig und ungeprüft; der testierte Geschäftsbericht 2026 lag bei Redaktionsschluss am 11. November noch nicht vor. Die Konzernprognose vom August hat Infineon erreicht oder übertroffen; die Jahres-Segmentmarge lag mit 19,7 Prozent bei den angekündigten „rund 20 Prozent“. Verfehlt hat seine Erwartung das Segment Connected Secure Systems: Infineon hatte im August einen im Wesentlichen unveränderten Umsatz angekündigt, tatsächlich sank er um 8 Prozent auf 1.308 Millionen Euro. Die Eckdaten:
- Viertes Quartal: Umsatz 4.706 Millionen Euro (Prognose rund 4.700) nach 4.172 Millionen im Vorquartal (plus 13 Prozent) und 3.943 Millionen im Vorjahresquartal (plus 19 Prozent). Segmentergebnis 1.119 Millionen Euro, Marge 23,8 Prozent (Prognose rund 23). Konzernergebnis 532 Millionen Euro, Ergebnis je Aktie 0,41 Euro, bereinigt 0,60 Euro.
- Geschäftsjahr 2026: Umsatz 16.353 Millionen Euro (plus 12 Prozent; Prognose rund 16.300), Segmentergebnis 3.223 Millionen, Marge 19,7 Prozent (Prognose rund 20), Konzernergebnis 1.512 Millionen Euro nach 1.015 Millionen, Ergebnis je Aktie 1,15 Euro nach 0,77, bereinigt 1,73 Euro nach 1,39.
- Mittelzufluss und Investitionen: freier Mittelzufluss 993 Millionen Euro (Prognose rund 900), bereinigt 1.925 Millionen (Prognose rund 1.850). Investiert wurden rund 2,6 Milliarden Euro, gut 100 Millionen weniger als geplant.
- Segmente im vierten Quartal: Power & Sensor Systems 1.796 Millionen Euro Umsatz (plus 25 Prozent zum Vorquartal) bei 30,8 Prozent Marge; Automotive 2.089 Millionen (plus 8 Prozent) bei 22,4 Prozent; Green Industrial Power 503 Millionen (plus 13 Prozent) bei 13,7 Prozent; Connected Secure Systems 318 Millionen (minus 9 Prozent) bei 7,9 Prozent.
Vorstandschef Jochen Hanebeck fasste das Jahr in der Mitteilung so zusammen:
„Infineon closed the fiscal year 2026 with another record quarter and enters the new fiscal year with continued strong momentum. Supported by an ongoing cyclical recovery and strong demand in our structural growth areas, we expect a significant increase in revenue and profitability in fiscal year 2027.“
Übersetzung (deutsche Fassung des Unternehmens): „Infineon hat das Geschäftsjahr 2026 mit einem weiteren Rekordquartal abgeschlossen und startet mit anhaltend starkem Momentum ins neue Geschäftsjahr. Getragen durch eine fortschreitende zyklische Erholung und starke Nachfrage in unseren strukturellen Wachstumsfeldern erwarten wir für das Geschäftsjahr 2027 eine deutliche Steigerung bei Umsatz und Profitabilität.“
— Jochen Hanebeck, Vorstandsvorsitzender, in der Jahresmitteilung zum Geschäftsjahr 2026 (10. November 2026)
Die Prognose für das Geschäftsjahr 2027, gerechnet mit einem Wechselkurs von 1,15 US-Dollar je Euro: rund 20 Milliarden Euro Umsatz, ein Plus von mehr als 20 Prozent. Die bereinigte Bruttomarge soll im mittleren bis hohen Vierziger-Prozentbereich liegen, die Segmentmarge im mittleren Zwanziger-Prozentbereich — das ist die Steigerung um rund fünf Prozentpunkte, die Infineon in der Überschrift seiner Mitteilung nennt. Power Systems soll deutlich schneller wachsen als der Konzern, Automotive um einen mittleren Zehner-Prozentsatz (also um die 15 Prozent), Edge Systems um einen niedrigen Zehner-Prozentsatz. Investiert werden sollen 3,0 bis 3,5 Milliarden Euro, vor allem in die Fertigung in Dresden, Siliziumkarbid in Kulim (Malaysia) und den Einstieg in Galliumnitrid auf 300-Millimeter-Scheiben in Villach (Österreich). Der freie Mittelzufluss soll auf rund 1,8 Milliarden Euro steigen, der bereinigte auf rund 2,2 Milliarden, die Kapitalrendite RoCE auf einen niedrigen Zehner-Prozentsatz. Für das erste Quartal erwartet Infineon rund 4,6 Milliarden Euro Umsatz bei rund 23 Prozent Marge — ein ungewöhnlich schwacher saisonaler Rückgang und laut Analystenkonferenz ein Plus von 27 Prozent zum Vorjahresquartal.
Drei Punkte aus der Analystenkonferenz verdienen mehr Aufmerksamkeit, als sie in den Schlagzeilen bekommen haben. Ein Mitschnitt der anschließenden Fragerunde lag uns nicht als Primärdokument vor; die folgenden Aussagen stammen aus den vorbereiteten Redetexten des Vorstands.
Erstens: Der Auftragsbestand verschwindet aus den Zahlen. Im August hatte Infineon ihn noch mit knapp 30 Milliarden Euro beziffert. Jetzt sagte Hanebeck:
„Regarding our order backlog we have decided to provide qualitative color going forward and cease to disclose specific numbers, in line with the majority of peers.“
Übersetzung: „Was unseren Auftragsbestand angeht, haben wir entschieden, ihn künftig qualitativ einzuordnen und keine konkreten Zahlen mehr zu veröffentlichen — wie die Mehrheit unserer Wettbewerber.“
— Jochen Hanebeck, Redemanuskript der Analystenkonferenz zum vierten Quartal 2026 (10. November 2026), Seite 2
Im selben Absatz sagt er, der Auftragseingang sei im September-Quartal weiter gestiegen. Für Dich als Leser heißt es trotzdem: Eine Kennzahl, die Du bisher selbst nachprüfen konntest, wird künftig durch eine Einschätzung des Vorstands ersetzt — und das in einem Jahr, für das der Konzern mehr als 20 Prozent Wachstum angekündigt hat.
Zweitens: Der Konzern trennt sich von einem Teil seines Speichergeschäfts. Am 16. September 2026 vereinbarte Infineon den Verkauf des NOR-Flash- und F-RAM-Geschäfts an den taiwanischen Speicherhersteller Winbond für 1,12 Milliarden US-Dollar in bar, schulden- und kassenfrei. Der Abschluss ist für die zweite Hälfte des Kalenderjahres 2027 geplant und in der Prognose nicht enthalten; kommt er, soll er den freien Mittelzufluss um bis zu 1 Milliarde Euro vor Steuern erhöhen. Am 5. Oktober 2026 schloss Infineon außerdem den Zukauf des indischen Chipentwicklers C2i Semiconductors ab, der Steuerchips für die Stromversorgung von KI-Servern entwickelt; einen Kaufpreis nannte der Konzern nicht.
Drittens: Die Kapitalrendite bleibt nach eigener Einschätzung zu niedrig. Finanzvorstand Sven Schneider nannte die 7,2 Prozent für das Gesamtjahr ausdrücklich unbefriedigend:
„That being said and despite the positive trend, the value of 7.2 percent for the full fiscal year is falling short of our aspirations, underscoring the imperative to pursue further profitable growth.“
Übersetzung: „Trotz des positiven Trends bleibt der Wert von 7,2 Prozent für das gesamte Geschäftsjahr hinter unseren Ansprüchen zurück — was unterstreicht, dass wir weiter profitabel wachsen müssen.“
— Dr. Sven Schneider, Finanzvorstand, Redemanuskript der Analystenkonferenz zum vierten Quartal 2026, Seite 8
Die Dividende soll auf 0,38 Euro je Aktie steigen; Einzelheiten stehen im Bewertungskapitel.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das KI-Geschäft ist rund ein Zehntel — die Hälfte hängt am Auto
Der KI-Umsatz ist real, wächst rasant und ist hochprofitabel. Das bestreitet hier niemand. Der Geschäftsbericht 2025 benennt ihn ausdrücklich:
„Data centers recorded another increase in revenue in the 2025 fiscal year. The strongest revenue driver was power supply components for servers used in artificial intelligence. Revenue in this area nearly tripled in the 2025 fiscal year, from around €250 million in the 2024 fiscal year to over €700 million in the 2025 fiscal year.“
Übersetzung: „Die Rechenzentren verzeichneten im Geschäftsjahr 2025 einen weiteren Umsatzanstieg. Stärkster Umsatztreiber waren Stromversorgungskomponenten für Server, die für künstliche Intelligenz eingesetzt werden. Der Umsatz in diesem Bereich hat sich im Geschäftsjahr 2025 nahezu verdreifacht, von rund 250 Millionen Euro im Geschäftsjahr 2024 auf über 700 Millionen Euro im Geschäftsjahr 2025.“
— Infineon Technologies AG, Geschäftsbericht 2025, Kapitel „Segment performance“

Im Geschäftsjahr 2026 waren es dann rund 1,7 Milliarden Euro — mehr als die im August angehobene Zielmarke von „über 1,6 Milliarden“ und mehr als doppelt so viel wie im Vorjahr. Dazu kamen rund 500 Millionen Euro mit klassischer Rechenzentrums-Stromversorgung ohne KI-Bezug; zusammen also rund 2,2 Milliarden Euro, davon rund 800 Millionen allein im vierten Quartal. Ab jetzt nennt Infineon nur noch diese Gesamtzahl für Rechenzentren. Für das Geschäftsjahr 2027 lautet sie: annähernd 4 Milliarden Euro. Die bisherige Projektion von 2,5 Milliarden Euro für 2027 galt nur dem KI-Teil und ist deshalb nicht direkt vergleichbar. Nach Aussage des Vorstands bleibt das Wachstum 2027 durch die Fertigungskapazität begrenzt, nicht durch die Nachfrage.
Jetzt die Rechnung, die in keiner Überschrift steht. Rund 1,7 Milliarden Euro von 16,4 Milliarden Euro Konzernumsatz sind gut zehn Prozent — Infineon selbst spricht von „a bit above 10 percent“. Mit dem klassischen Rechenzentrumsgeschäft sind es rund 13 Prozent. Kommen 2027 tatsächlich annähernd 4 von rund 20 Milliarden Euro aus Rechenzentren, wäre es rund ein Fünftel. Das Etikett wird also größer — es bleibt aber eine Minderheit. Im Geschäftsjahr 2026 kamen 46,9 Prozent des Umsatzes aus dem Automobilsegment, das nur um 4 Prozent wuchs. Die Neuausrichtung des Geschäfts mit Hochvolt-Komponenten für Elektroantriebe kostete den Konzern nach Angaben des Finanzvorstands rund einen Prozentpunkt Marge; nach den Worten von Vorstandschef Hanebeck wird sie Wachstum und Marge von Automotive auch 2027 noch leicht drücken.
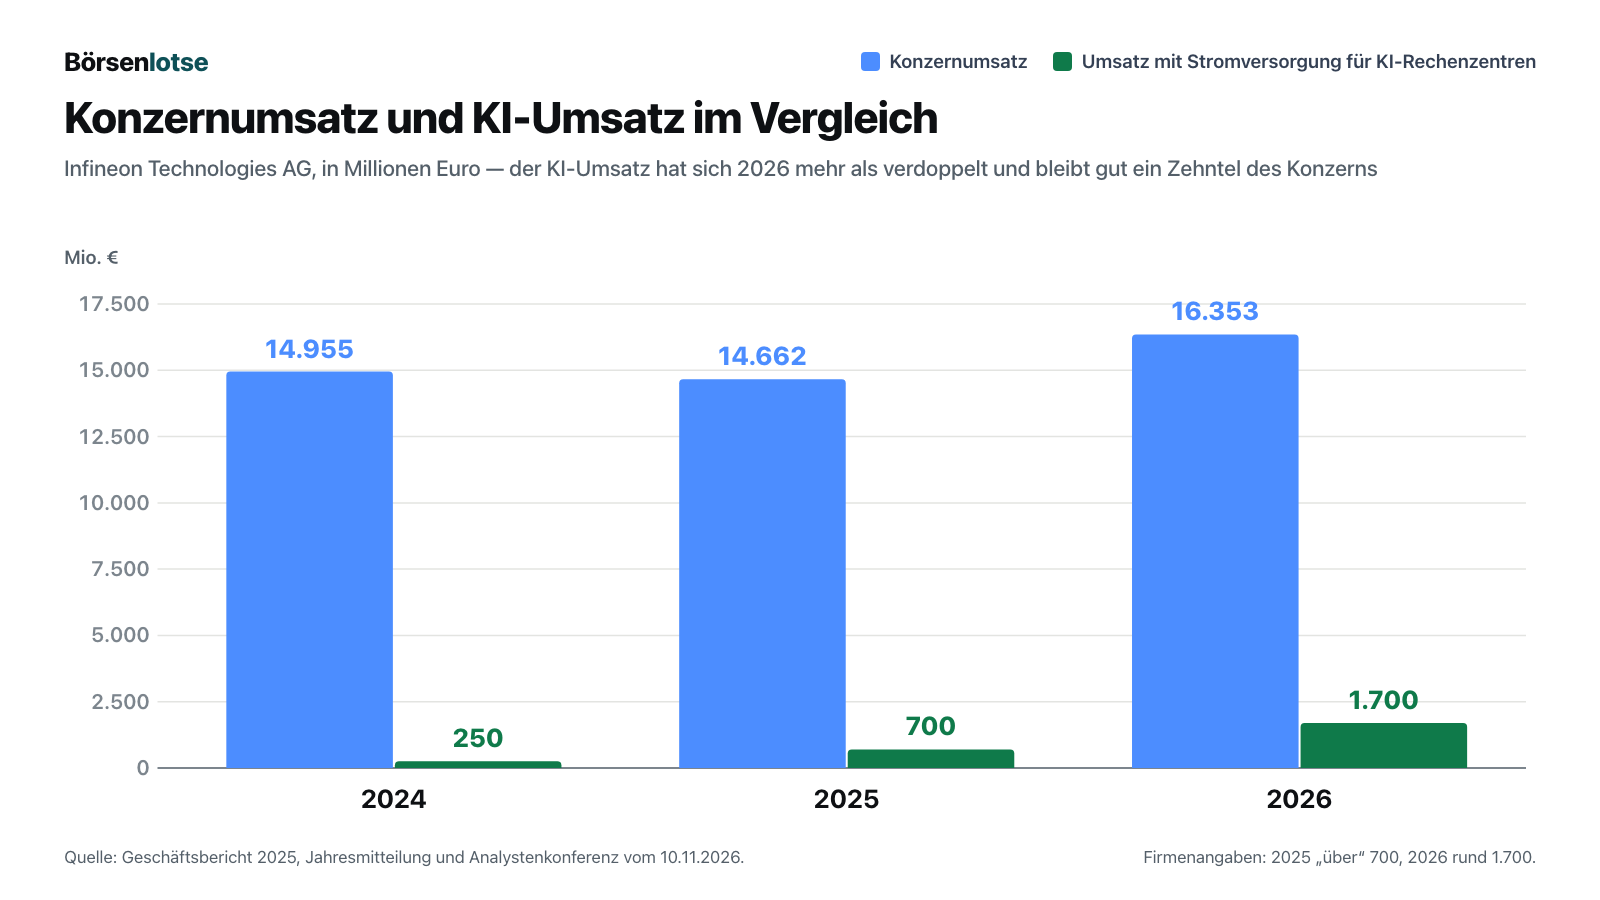
Wichtig ist auch, was Infineon in dieser Kette verkauft. Nicht die Rechenchips selbst — die kommen von anderen, unter anderem von dem Hersteller aus unserer Nvidia-Analyse, mit dem Infineon gemeinsam die erste 800-Volt-Stromversorgungsarchitektur für KI-Rechenzentren entwickelt. Infineon liefert die Umwandlungsstufen davor: Siliziumkarbid für die Wandlung vom Netz zum Serverschrank, Galliumnitrid für die dichten Zwischenstufen, klassisches Silizium direkt am Prozessor. Siliziumkarbid ist dabei ein Feld, auf dem auch spezialisierte Wettbewerber unterwegs sind, deren Weg alles andere als gerade verlief — nachzulesen in unserer Wolfspeed-Analyse.
Unbequeme Wahrheit Nr. 2: Vom „Segmentergebnis“ kommt weniger als die Hälfte beim Aktionär an
Wenn über Infineon berichtet wird, steht meist die „Segmentergebnis-Marge“ im Text — 23,8 Prozent im vierten Quartal 2026, 19,7 Prozent für das Jahr, im mittleren Zwanziger-Bereich für 2027. Das klingt nach solider Industrie-Profitabilität. Nur ist das Segmentergebnis eine selbst definierte Kennzahl, keine IFRS-Größe. Infineon rechnet aus dem operativen Ergebnis bestimmte Wertminderungen heraus, dazu Restrukturierungs- und Schließungseffekte, aktienbasierte Vergütung, übernahmebedingte Abschreibungen und sonstige Erträge und Aufwendungen.
Was das ausmacht, zeigt das Geschäftsjahr 2026 in einer einzigen Zeile: Segmentergebnis 3.223 Millionen Euro, operatives Ergebnis 2.214 Millionen, Konzernergebnis 1.512 Millionen Euro. Zwischen der hervorgehobenen Kennzahl und dem, was den Aktionären zusteht, liegen also rund 53 Prozent des Ausgangswerts; im Geschäftsjahr 2025 waren es sogar rund 60 Prozent (2.560 gegen 1.015 Millionen). Ein Teil davon ist Zinsaufwand und Steuer und damit völlig normal. Ein anderer Teil ist es weniger: 437 Millionen Euro übernahmebedingte Abschreibungen und Aufwendungen standen 2026 in der Überleitung — der buchhalterische Nachhall der Zukäufe von Cypress und des Automobil-Ethernet-Geschäfts von Marvell. Und ein dritter Posten ist auffällig gewachsen: Die aktienbasierte Vergütung stieg von 188 auf 396 Millionen Euro. Sie fließt nicht in bar ab, ist aber ein echter Kostenblock für die Aktionäre, weil sie mit Aktien bezahlt wird — Infineon kaufte dafür 2026 eigene Aktien für 370 Millionen Euro zurück.
Dieselbe Lücke findet sich beim Ergebnis je Aktie. Ausgewiesen: 1,15 Euro für das Geschäftsjahr 2026 (2025: 0,77 Euro). Bereinigt: 1,73 Euro (2025: 1,39 Euro). Der bereinigte Wert liegt 50 Prozent höher, im Vorjahr waren es 81 Prozent. Übersetzt in ein Alltagsbild: Es ist der Unterschied zwischen dem, was auf dem Gehaltszettel steht, und dem, was auf dem Konto landet — nur dass hier die Bruttozahl in den Schlagzeilen steht.
Ein Blick in die Bilanz zeigt, woher ein Teil dieser Bereinigungen kommt. Zum 30. September 2026 standen 8.127 Millionen Euro Firmenwert (Goodwill) und 3.294 Millionen Euro sonstige immaterielle Vermögenswerte in der vorläufigen Bilanz — zusammen 11.421 Millionen bei einem Eigenkapital von 18.575 Millionen Euro. Rund 61 Prozent des Eigenkapitals sind also nicht Maschinen, Fabriken oder Kasse, sondern der Preis vergangener Übernahmen (ein Jahr zuvor: rund 65 Prozent). Das ist bei einem Konzern, der in zehn Jahren International Rectifier, Cypress und zuletzt das Marvell-Ethernet-Geschäft für umgerechnet 2.180 Millionen Euro gekauft hat, keine Überraschung. Es heißt aber: Wenn eine dieser Wetten nicht aufgeht, steht die Abschreibung im Konzernergebnis — und nicht im Segmentergebnis.
Unbequeme Wahrheit Nr. 3: Die Nettoverschuldung hat sich in zwei Jahren mehr als vervierfacht
Zum 30. September 2023 lag Infineons Nettoverschuldung — Finanzschulden abzüglich Bruttoliquidität — bei 1.143 Millionen Euro. Zwei Jahre später, zum 30. September 2025, waren es 4.727 Millionen Euro, zum 30. Juni 2026 sogar 5.185 Millionen. Zum 30. September 2026 sank sie auf 4.713 Millionen Euro — bei 6.850 Millionen Euro Finanzschulden und 2.137 Millionen Bruttoliquidität. Der Hauptgrund für den Anstieg ist benannt und nachvollziehbar: der Zukauf des Marvell-Automobil-Ethernet-Geschäfts im August 2025, überwiegend fremdfinanziert. Der Rückgang im vierten Quartal kam aus dem freien Mittelzufluss von 656 Millionen Euro — darin ist die Zahlung von 564 Millionen Euro für das Sensorportfolio von ams OSRAM bereits abgezogen.
Parallel dazu die Investitionen. Im Geschäftsjahr 2026 investierte Infineon rund 2,6 Milliarden Euro — nach ursprünglich geplanten 2,2 Milliarden, angehoben im Februar 2026, um den Kapazitätsausbau für KI-Stromversorgung zu beschleunigen. Dem standen Abschreibungen von 1.896 Millionen Euro gegenüber. Für 2027 sind 3,0 bis 3,5 Milliarden Euro geplant, bei Abschreibungen von rund 2,2 Milliarden. Der Konzern investiert also weiter deutlich mehr, als er abschreibt: Er baut. Im Juli 2026 eröffnete die Smart Power Fab in Dresden, nach eigener Aussage der weltweit größte Reinraum für Leistungshalbleiter und Analog-/Mixed-Signal-Technologien.
Der freie Mittelzufluss zeigt die Rechnung von der anderen Seite: 1.158 Millionen Euro (2023), 23 Millionen (2024), minus 1.051 Millionen Euro (2025) und plus 993 Millionen Euro im Geschäftsjahr 2026, nach einer Prognose von rund 900 Millionen. Der bereinigte freie Mittelzufluss, der Investitionen in große Fabrikgebäude und Zukäufe ausklammert, lag bei 1.925 Millionen Euro (11,8 Prozent vom Umsatz). Für 2027 erwartet Infineon rund 1,8 Milliarden Euro freien und rund 2,2 Milliarden Euro bereinigten Mittelzufluss — ohne die bis zu 1 Milliarde Euro aus dem geplanten Verkauf des NOR-Flash-Geschäfts.
Und die Kapitalrendite? RoCE lag im Geschäftsjahr 2023 bei 16,6 Prozent, 2024 bei 8,5 Prozent, 2025 bei 4,9 Prozent und 2026 bei 7,2 Prozent, im vierten Quartal allein bei 9,6 Prozent. Für 2027 erwartet Infineon einen niedrigen Zehner-Prozentsatz. Merke: Ein Konzern, der Jahr für Jahr mehr investiert, als er abschreibt, muss die Rendite auf dieses Kapital irgendwann liefern — sonst wächst nur die Bilanz. Zur Einordnung gehört aber auch: Der Brutto-Verschuldungsgrad lag zum 30. September 2026 nach Angaben des Finanzvorstands beim 1,7-Fachen des Gewinns vor Zinsen, Steuern und Abschreibungen und damit unter der selbst gesetzten Obergrenze vom 2-Fachen, die für die Bruttoverschuldung gilt; netto waren es das 1,1-Fache (30. Juni 2026: brutto 1,8, netto 1,4).
Unbequeme Wahrheit Nr. 4: Vier von zehn Umsatz-Euro kommen aus Greater China
Im Geschäftsjahr 2025 entfielen 5.579 von 14.662 Millionen Euro Umsatz auf die Region Greater China (Festlandchina, Hongkong, Taiwan) — 38 Prozent. Allein Festlandchina und Hongkong standen für 4.212 Millionen Euro, also 29 Prozent. Zum Vergleich: Auf Deutschland entfielen 1.437 Millionen Euro (10 Prozent), auf die USA 1.506 Millionen (10 Prozent). Die Zuordnung erfolgt nach dem Sitz des Kunden. Für das Geschäftsjahr 2026 liegen die absoluten Zahlen erst mit dem Geschäftsbericht vor; die Investorenpräsentation vom 10. November 2026 weist aber die Anteile aus: Festlandchina und Hongkong 29 Prozent, das übrige Greater China 11 Prozent — zusammen 40 Prozent. Das chinesische Autogeschäft wuchs nach Angaben des Vorstands doppelt so schnell wie der weltweite Automotive-Umsatz.
Die Gegenrichtung ist ebenso aufschlussreich: Von 20.055 Millionen Euro langfristigen Vermögenswerten lagen zum 30. September 2025 nur 165 Millionen in Greater China — 0,8 Prozent. Infineon verkauft dort also viel und besitzt dort fast nichts. Der Konzern beschreibt das Risiko im Risikobericht selbst:
„Furthermore, trade tariff disputes, export controls and export bans for advanced technology and/or critical basic materials, as well as trade restrictions such as those between the USA, the EU and China, may constrain global trade, thereby dampening global economic growth. … Furthermore, the trade tariff conflicts could result in de facto exclusion from key markets if Infineon does not have local production.“
Übersetzung: „Darüber hinaus können Handelszoll-Streitigkeiten, Exportkontrollen und Ausfuhrverbote für fortgeschrittene Technologie und/oder kritische Grundstoffe sowie Handelsbeschränkungen wie jene zwischen den USA, der EU und China den globalen Handel einschränken und damit das weltweite Wirtschaftswachstum dämpfen. … Zudem könnten die Zollkonflikte faktisch zu einem Ausschluss aus Schlüsselmärkten führen, wenn Infineon dort keine lokale Produktion hat.“
— Infineon Technologies AG, Geschäftsbericht 2025, Risikobericht

Dazu kommt der Wettbewerb im selben Markt: Auf der Rangliste der Leistungshalbleiter-Hersteller, die Infineon in seiner eigenen Investorenpräsentation vom 5. August 2026 abbildet, stehen mit Hangzhou Silan und BYD chinesische Anbieter mit 4,2 und 3,2 Prozent Marktanteil. Für Dich als Anleger heißt das nicht „China ist ein Problem“, sondern etwas Präziseres: Rund vier von zehn Umsatz-Euro hängen an einer politischen Konstellation, die Infineon nicht beeinflussen kann — und über die im Zweifel in Washington und Peking entschieden wird, nicht in Neubiberg. Der Vorstand hat genau das als Annahme unter seine 20-Milliarden-Prognose geschrieben:
„Second, our forecast implicitly assumes that geopolitical conflicts or trade tensions do not significantly escalate further.“
Übersetzung: „Zweitens unterstellt unsere Prognose stillschweigend, dass geopolitische Konflikte oder Handelsspannungen nicht wesentlich weiter eskalieren.“
— Jochen Hanebeck, Redemanuskript der Analystenkonferenz zum vierten Quartal 2026 (10. November 2026), Seite 11
Der Vertrag, der noch nicht in der Bilanz steht
Ein Fund aus derselben Quartalsmitteilung, der es in keine Schlagzeile geschafft hat und der uns als Beifang aufgefallen ist. Mehrere führende Kunden aus dem Umfeld der KI-Rechenzentren haben mit Infineon mehrjährige Kapazitätsreservierungsverträge geschlossen oder verhandeln darüber:
„These agreements cover a cumulative revenue volume of a high single-digit billion euro amount and feature also certain prepayments.“
Übersetzung: „Diese Vereinbarungen umfassen ein kumuliertes Umsatzvolumen im hohen einstelligen Milliarden-Euro-Bereich und beinhalten zudem gewisse Vorauszahlungen.“
— Infineon Technologies AG, Quartalsmitteilung Q3 des Geschäftsjahres 2026 (5. August 2026), Seite 5

Das ist ein Muster, das man aus dem Auftragsfertiger-Geschäft kennt, aber selten im klassischen Halbleiter-Produktgeschäft: Der Kunde zahlt vor, um sich Fertigungsplätze zu sichern. Nach Darstellung des Vorstands sollen solche Zusagen das Risiko der laufenden Milliarden-Investitionen teilen. Nachprüfbar wird das aber nur in der Bilanz — und dort war es mit dem Jahresabschluss auch am 10. November 2026 nicht zu sehen. Die Größenordnung ist gewachsen: Das Volumen der unterschriebenen und der noch verhandelten Verträge habe die Marke von 10 Milliarden Euro überschritten, sagte Hanebeck in der Analystenkonferenz; Mengenzusagen und Vorauszahlungen würden das Investitionsrisiko teilen. Die vorläufige Bilanz zum 30. September 2026 zeigt aber Vertragsverbindlichkeiten von zusammen 181 Millionen Euro (82 kurzfristig, 99 langfristig) — nach 174 Millionen zum 30. Juni 2026 und 199 Millionen ein Jahr zuvor. Auch die sonstigen Verbindlichkeiten bewegten sich nur um zweistellige Millionenbeträge. Der Sprung des operativen Mittelzuflusses im vierten Quartal auf 2.171 Millionen Euro kam vor allem aus dem Working Capital, also dem Saldo aus kurzfristigem Betriebsvermögen und Betriebsschulden; allein die Lieferantenverbindlichkeiten stiegen um 704 Millionen Euro. Wie viel Geld aus den Kapazitätsverträgen bisher tatsächlich vorab geflossen ist, beziffert Infineon weiterhin nicht. Die nächste Gelegenheit, es in den Zahlen zu sehen, sind der Geschäftsbericht 2026 und die Quartalsmitteilung zum ersten Quartal 2027, vorläufig angekündigt für den 3. Februar 2027.
Bewertung: was der Markt für dieses Geschäft verlangt
Jetzt zurück zum Etikett. Am 30. September 2025 kostete die Aktie 33,20 Euro, der Börsenwert lag bei 43.231 Millionen Euro. Am 3. Juni 2026 erreichte sie mit 88,00 Euro den höchsten Schlusskurs der letzten zwölf Monate. Am 10. November 2026, dem Tag der Jahreszahlen, stand der Xetra-Schluss bei 49,05 Euro; bei 1.305.921.137 ausgegebenen Aktien entspricht das rund 64 Milliarden Euro. Das sind 48 Prozent mehr als vor gut einem Jahr — und 44 Prozent weniger als am Hoch. Allein zwischen dem 6. Oktober (64,68 Euro) und dem 6. November 2026 (45,76 Euro) verlor die Aktie 29 Prozent; Finanzzahlen veröffentlichte Infineon in dieser Zeit nicht, die Unternehmensmeldungen betrafen Produkte, Partnerschaften und Fertigungsprojekte. Eine Begründung für den Rückgang liefern die Berichte des Unternehmens nicht; wir liefern deshalb auch keine.
Und der Geschäftsbericht 2025 hält fest, wodurch Infineon damals gerade nicht getragen wurde:
„The significant gains in these U.S. indices were largely driven by companies whose core business activities involve artificial intelligence. Based on a closing price of €33.20, Infineon’s market capitalization as of 30 September 2025 stood at €43,231 million, compared to €40,872 million at the end of the 2024 fiscal year.“
Übersetzung: „Die deutlichen Kursgewinne dieser US-Indizes wurden größtenteils von Unternehmen getrieben, deren Kerngeschäft künstliche Intelligenz ist. Auf Basis eines Schlusskurses von 33,20 Euro betrug die Marktkapitalisierung von Infineon zum 30. September 2025 43.231 Millionen Euro, verglichen mit 40.872 Millionen Euro am Ende des Geschäftsjahres 2024.“
— Infineon Technologies AG, Geschäftsbericht 2025, Kapitel „Infineon on the capital market“

Was heißt das in Kennzahlen? Auf Basis des Ergebnisses je Aktie im Geschäftsjahr 2026 (1,15 Euro) ergibt sich zum Kurs vom 10. November 2026 ein Kurs-Gewinn-Verhältnis von rund 43. Nimmt man das bereinigte Ergebnis je Aktie (1,73 Euro), sind es rund 28. Der Unternehmenswert aus Börsenwert plus Nettoverschuldung liegt bei rund 69 Milliarden Euro, also beim rund 4,2-Fachen des Umsatzes 2026 und beim rund 3,4-Fachen der Umsatzprognose für 2027. Zum Vergleich mit der Erstfassung dieser Analyse: Am 11. August 2026 lag das KGV auf die damals vier zuletzt gemeldeten Quartale bei rund 69 und der Unternehmenswert beim rund 5,4-Fachen der damaligen Umsatzprognose. Beide Kennzahlen liegen unter den Werten vom August. Was der Markt darin einpreist, beantworten die Berichte nicht.
Zur Dividende: Für das Geschäftsjahr 2025 beschloss die Hauptversammlung am 19. Februar 2026 eine unveränderte Ausschüttung von 0,35 Euro je Aktie, das dritte Jahr in Folge derselbe Betrag; ausgezahlt wurden rund 456 Millionen Euro. Für das Geschäftsjahr 2026 will der Vorstand der Hauptversammlung am 25. Februar 2027 0,38 Euro vorschlagen, 3 Cent mehr; das wären rund 494 Millionen Euro. Beim Kurs vom 10. November 2026 entspricht das einer Dividendenrendite von knapp 0,8 Prozent. Infineon ist erkennbar kein Dividendenwert.
Chancen und Risiken auf einen Blick
Was für Infineon spricht:
- Das KI-Geschäft wächst schneller als geplant: rund 1,7 Milliarden Euro Umsatz im Geschäftsjahr 2026 nach über 700 Millionen (2025) und rund 250 Millionen (2024). Mit dem klassischen Rechenzentrumsgeschäft waren es rund 2,2 Milliarden Euro; für 2027 erwartet Infineon annähernd 4 Milliarden — die Nachfrage übersteigt nach eigenen Angaben das Angebot.
- Die Prognose für 2027 ist breit angelegt: rund 20 Milliarden Euro Umsatz (mehr als plus 20 Prozent), Segmentmarge im mittleren Zwanziger-Prozentbereich, Automotive mit einem Wachstum um einen mittleren, Edge Systems um einen niedrigen Zehner-Prozentsatz. Für das erste Quartal sind rund 4,6 Milliarden Euro angekündigt, ein Plus von 27 Prozent zum Vorjahresquartal.
- Die Konzernprognose vom August wurde erreicht oder übertroffen: 16.353 Millionen Euro Umsatz, 4.706 Millionen im vierten Quartal bei 23,8 Prozent Marge, 993 Millionen Euro freier Mittelzufluss statt rund 900 (Ausnahme auf Segmentebene: Connected Secure Systems mit minus 8 Prozent statt eines stabilen Umsatzes). Die Kapazitätsverträge mit KI-Kunden umfassen nach Angaben des Vorstands inzwischen über 10 Milliarden Euro Umsatzvolumen, unterschrieben und in Verhandlung.
- Die Bilanz trägt: Eigenkapital 18.575 Millionen Euro zum 30. September 2026 (Eigenkapitalquote 55,5 Prozent), Nettoverschuldung auf 4.713 Millionen Euro gesunken, Brutto-Verschuldungsgrad 1,7 gegenüber einer selbst gesetzten Obergrenze von 2,0 (netto 1,1); kein Kunde stand 2026 für mehr als zehn Prozent des Umsatzes. Der geplante Verkauf des NOR-Flash- und F-RAM-Geschäfts an Winbond (1,12 Milliarden US-Dollar) soll bis zu 1 Milliarde Euro zusätzlich bringen.
- Kapazität und Struktur werden ausgebaut: Smart Power Fab in Dresden seit Juli 2026, Siliziumkarbid in Kulim, Galliumnitrid auf 300-Millimeter-Scheiben in Villach, Zukäufe des ams-OSRAM-Sensorportfolios (Juli 2026) und von C2i Semiconductors (Oktober 2026). Die Leerkosten aus nicht ausgelasteten Anlagen sanken 2026 von fast einer Milliarde auf knapp 650 Millionen Euro und sollen 2027 auf rund 350 Millionen fallen.
Was dagegen spricht:
- Das KI-Geschäft ist mit rund 1,7 Milliarden Euro gut ein Zehntel des Konzernumsatzes, das gesamte Rechenzentrumsgeschäft soll 2027 rund ein Fünftel erreichen; 46,9 Prozent des Umsatzes 2026 kamen aus dem Automobilsegment (7.672 von 16.353 Millionen Euro), das nur um 4 Prozent wuchs — belastet durch die Neuausrichtung des Hochvolt-Antriebsstrang-Geschäfts.
- Der Umsatz von 16.353 Millionen Euro im Geschäftsjahr 2026 entspricht nahezu exakt dem Wert von 2023 (16.309 Millionen), die Segmentmarge von 19,7 Prozent liegt aber deutlich unter den 27,0 Prozent von damals. Die Kapitalrendite RoCE lag 2026 bei 7,2 Prozent nach 16,6 Prozent im Jahr 2023 — nach Worten des Finanzvorstands hinter den eigenen Ansprüchen.
- Die Nettoverschuldung liegt mit 4.713 Millionen Euro (30. September 2026) rund viermal so hoch wie am 30. September 2023 (1.143 Millionen). Für 2027 sind 3,0 bis 3,5 Milliarden Euro Investitionen geplant, deutlich mehr als die Abschreibungen von rund 2,2 Milliarden.
- Vom Segmentergebnis kam 2026 weniger als die Hälfte beim Aktionär an (3.223 gegen 1.512 Millionen Euro); die herausgerechnete aktienbasierte Vergütung verdoppelte sich auf 396 Millionen Euro. Firmenwert und sonstige immaterielle Vermögenswerte machten zum 30. September 2026 zusammen rund 61 Prozent des Eigenkapitals aus.
- Rund 40 Prozent des Umsatzes 2026 kamen aus Greater China, während dort zum 30. September 2025 nur 165 von 20.055 Millionen Euro langfristiger Vermögenswerte lagen. Die Prognose für 2027 unterstellt ausdrücklich, dass geopolitische Konflikte und Handelsspannungen nicht wesentlich eskalieren.
- Die Aktie schwankt stark: von 40,15 Euro am 1. April 2026 auf 88,00 Euro am 3. Juni 2026 und zurück auf 49,05 Euro am 10. November 2026. Gleichzeitig wird es schwerer, die Erwartungen selbst nachzuprüfen: Den Auftragsbestand nennt Infineon künftig nicht mehr in Zahlen, und die Vorauszahlungen aus den Kapazitätsverträgen sind in der Bilanz bisher nicht zu erkennen.
Ein menschliches Fazit
Zurück zur Etiketten-Falle. Das Etikett „KI-Aktie“ ist bei Infineon nicht falsch — es ist bloß kleiner, als es klingt. Der Konzern verdient sein Geld überwiegend mit Chips für Autos, Industrieanlagen, Netzinfrastruktur und Ausweise; das KI-Geschäft steuerte 2026 gut ein Zehntel bei, wächst dafür aber schneller als alles andere im Haus und mit der besten Marge. 2027 soll das gesamte Rechenzentrumsgeschäft rund ein Fünftel ausmachen. Alle diese Sätze stehen in denselben Berichten, und alle sind wahr.
Was sich am 3. Juni 2026 bei 88,00 Euro verändert hatte, war nicht die Firma. Der Umsatz des Geschäftsjahres 2026 landete genau dort, wo er 2023 schon war, das Segmentergebnis darunter, die Kapitalrendite bei weniger als der Hälfte des damaligen Werts. Infineon hat die Konzernprognose vom August erreicht und für 2027 ein Wachstum von mehr als 20 Prozent angekündigt. Warum der Kurs seit dem 3. Juni um 44 Prozent gefallen ist, beantworten die Berichte nicht.
Das ist die zweite Lehre der Etiketten-Falle: Wer ein Etikett kauft, kauft auch seine Schwankung. Wer am 3. Juni zu 88 Euro eingestiegen ist, lag am 10. November 44 Prozent im Minus — und weder der Anstieg noch der Rückgang sagt für sich etwas über das Geschäft. Wer in Infineon investiert, kauft einen zyklischen europäischen Industriekonzern mit ordentlicher Bilanz, Marktführerschaft bei Mikrocontrollern, einem schnell wachsenden Rechenzentrumsgeschäft und einer großen Abhängigkeit vom Automobilzyklus und von China. Ob dafür rund 64 Milliarden Euro angemessen sind, entscheidet nicht das Etikett — sondern die Frage, ob aus den rund 20 Milliarden Euro für 2027 Umsatz wird, und ob die Rendite auf das eingesetzte Kapital diesmal mitkommt. Was Du daraus machst, ist Deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Infineon Technologies AG — Jahresmitteilung zum vierten Quartal und Geschäftsjahr 2026 (10. November 2026, englisch) und deutsche Fassung, jüngster verfügbarer Periodenbericht, Geschäftsjahr geendet am 30. September 2026 (vorläufig, ungeprüft)
- Infineon Technologies AG — Redemanuskript der Analystenkonferenz zum vierten Quartal 2026 (10. November 2026) — Quelle für KI- und Rechenzentrumsumsatz, Kapazitätsverträge, Auftragsbestand, Verschuldungsgrad und RoCE
- Infineon Technologies AG — Investorenpräsentation zum vierten Quartal 2026 (10. November 2026) — Umsatz nach Regionen im Geschäftsjahr 2026
- Infineon Technologies AG — Mitteilung zum Verkauf des NOR-Flash- und F-RAM-Geschäfts an Winbond (16. September 2026) und Abschluss des Zukaufs von C2i Semiconductors (5. Oktober 2026)
- Infineon Technologies AG — Quartalsmitteilung zum dritten Quartal des Geschäftsjahres 2026 (5. August 2026), Quartal geendet am 30. Juni 2026
- Infineon Technologies AG — Redemanuskript der Analystenkonferenz zum dritten Quartal 2026 (5. August 2026) — Quelle für Auftragsbestand, Verschuldungsgrad, RoCE, Vorratsreichweite und die KI-Umsatzziele
- Infineon Technologies AG — Investorenpräsentation zum dritten Quartal 2026 (5. August 2026) — Marktanteilsdaten und Investitionsplanung
- Infineon Technologies AG — Geschäftsbericht 2025 (Geschäftsjahr geendet 30. September 2025, veröffentlicht 12. November 2025) — Konzernlagebericht, Kapitalmarktkapitel, Risikobericht, Anhang
- Infineon Technologies AG — Finanzdaten 2021 bis 2025 — Quelle der gesamten Fünfjahresreihe in dieser Analyse
- Infineon Technologies AG — Jahresmitteilung zum Geschäftsjahr 2025 (12. November 2025) und Quartalsmitteilung Q1 des Geschäftsjahres 2026 (4. Februar 2026)
- Infineon Technologies AG — Mitteilung zur Hauptversammlung am 19. Februar 2026 (Dividendenbeschluss 0,35 Euro je Aktie)
- Investor-Relations-Seite infineon.com/about/investor — Publikationen, Finanzkalender, Aktionärsstruktur
- US-Börsenaufsicht SEC, EDGAR — Einreichungsverzeichnis zu CIK 0001107457: Formular 15F-12B vom 6. August 2010 (Ende der US-Registrierung), seither ausschließlich F-6-Formulare für das Hinterlegungszertifikat IFNNY und Beteiligungsmeldungen. Kein 10-K, kein 10-Q, kein 20-F.
- Fundamentaldaten (Kurse und Börsenwert; Datenstand 10. November 2026, Kurse der Erstfassung 11. August 2026), abgeglichen mit den Angaben der Geschäfts- und Quartalsberichte.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt, der Gesamtstand dieser Fassung ist der 11. November 2026 (Erstfassung: 11. August 2026). Die Quartalsmitteilung zum ersten Quartal des Geschäftsjahres 2027 ist vorläufig für den 3. Februar 2027 angekündigt, die Hauptversammlung für den 25. Februar 2027. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 11.060,0 | 14.218,0 | 16.309,0 | 14.955,0 | 14.662,0 |
| Betriebsergebnis (EBIT) | 1.304,0 | 3.069,0 | 4.065,0 | 2.543,0 | 2.036,0 |
| Nettogewinn | 1.169,0 | 2.179,0 | 3.137,0 | 1.301,0 | 1.015,0 |
| Nettomarge | 10,6 % | 15,3 % | 19,2 % | 8,7 % | 6,9 % |
| Gewinn je Aktie | 0,90 € | 1,67 € | 2,40 € | 1,00 € | 0,78 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wachstum und Ausblick positiv
- Der Umsatz stieg im Geschäftsjahr 2026 um 12 Prozent auf 16.353 Millionen Euro, das vierte Quartal war mit 4.706 Millionen Euro das stärkste der Firmengeschichte. Die Konzernprognose vom 5. August 2026 wurde erreicht oder übertroffen; nur das Segment Connected Secure Systems verfehlte mit minus 8 Prozent die Erwartung eines stabilen Umsatzes. Für 2027 erwartet Infineon rund 20 Milliarden Euro Umsatz und eine Segmentmarge im mittleren Zwanziger-Prozentbereich (Stand 10. November 2026).
- Profitabilität neutral
- Die Segmentmarge stieg von 17,5 Prozent (2025) auf 19,7 Prozent (2026) und erreichte im vierten Quartal 23,8 Prozent; das Konzernergebnis stieg von 1.015 auf 1.512 Millionen Euro. Gemessen am Geschäftsjahr 2023 (Marge 27,0 Prozent, Ergebnis je Aktie 2,38 Euro) liegt Infineon bei nahezu identischem Umsatz aber weiter deutlich zurück: 2026 waren es 1,15 Euro je Aktie.
- KI und Rechenzentren positiv
- Der Umsatz mit Stromversorgung für KI-Rechenzentren wuchs von rund 250 Millionen Euro (Geschäftsjahr 2024) über mehr als 700 Millionen (2025) auf rund 1,7 Milliarden Euro (2026); mit klassischen Rechenzentren waren es rund 2,2 Milliarden. Für 2027 erwartet Infineon annähernd 4 Milliarden Euro. Power & Sensor Systems erreichte im vierten Quartal 2026 eine Marge von 30,8 Prozent.
- Geschäftsmix und Abhängigkeiten negativ
- Das KI-Geschäft ist mit rund 1,7 Milliarden Euro gut ein Zehntel des Konzernumsatzes 2026; 46,9 Prozent kamen aus dem Automobilsegment, das nur um 4 Prozent wuchs. Rund 40 Prozent des Umsatzes 2026 entfielen auf Greater China, und die Prognose für 2027 unterstellt ausdrücklich, dass Handelsspannungen nicht wesentlich eskalieren.
- Kapitalrendite und Transparenz negativ
- Die Kapitalrendite RoCE lag 2026 bei 7,2 Prozent nach 16,6 Prozent im Jahr 2023 — nach Worten des Finanzvorstands hinter den eigenen Ansprüchen —, während für 2027 Investitionen von 3,0 bis 3,5 Milliarden Euro bei rund 2,2 Milliarden Abschreibungen geplant sind. Den Auftragsbestand beziffert Infineon seit dem 10. November 2026 nicht mehr, und die Vorauszahlungen aus den Kapazitätsverträgen sind in der vorläufigen Bilanz nicht zu erkennen.
- Finanzierung und Eigentümerstruktur positiv
- Zum 30. September 2026 standen 18.575 Millionen Euro Eigenkapital in der vorläufigen Bilanz (Quote 55,5 Prozent), die Nettoverschuldung sank im vierten Quartal von 5.185 auf 4.713 Millionen Euro, der Brutto-Verschuldungsgrad lag beim 1,7-Fachen (Obergrenze 2,0), netto beim 1,1-Fachen. Es gibt keinen Ankeraktionär, und kein Kunde stand 2026 für mehr als zehn Prozent des Umsatzes.
Infineon hat am 10. November 2026 das Geschäftsjahr 2026 mit 16.353 Millionen Euro Umsatz, 19,7 Prozent Segmentmarge und einem Rekordquartal abgeschlossen und für 2027 rund 20 Milliarden Euro Umsatz angekündigt. Der Umsatz entspricht nahezu exakt dem von 2023 — damals bei 27,0 Prozent Marge und 16,6 statt 7,2 Prozent Kapitalrendite. Das KI-Geschäft ist real und hat sich auf rund 1,7 Milliarden Euro mehr als verdoppelt, bleibt aber gut ein Zehntel des Konzerns; 2027 soll das Rechenzentrumsgeschäft rund ein Fünftel erreichen. Die Aktie schloss am 10. November 2026 bei 49,05 Euro, 44 Prozent unter ihrem Hoch vom 3. Juni. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier ausdrücklich nicht wegen des Kurses. Ob 49,05 Euro (Xetra-Schluss, 10. November 2026) zu teuer oder zu billig sind, ist eine Preisfrage und kein Qualitätsurteil — sie fließt in diese Ampel nicht ein. Die Substanz von Infineon ist unstrittig: 18.575 Millionen Euro Eigenkapital zum 30. September 2026, eine Eigenkapitalquote von 55,5 Prozent, ein Brutto-Verschuldungsgrad von 1,7 gegen eine selbst gesetzte Obergrenze von 2,0, kein Hinweis auf Fortführungsrisiken, kein Kunde über zehn Prozent des Umsatzes, Marktführerschaft bei Mikrocontrollern und eine Konzernprognose vom August, die erreicht wurde. Gelb steht, weil zwei operative Fragen offen sind, die auch das Rekordjahr nicht beantwortet. Erstens die Ertragskraft: Der Konzern erreichte 2026 mit 16.353 Millionen Euro fast genau den Umsatz von 2023 (16.309 Millionen), aber mit 19,7 statt 27,0 Prozent Segmentmarge und 1,15 statt 2,38 Euro Ergebnis je Aktie. Zweitens die Kapitalverzinsung: Die Kapitalrendite RoCE lag 2026 bei 7,2 Prozent — nach den Worten des Finanzvorstands hinter den eigenen Ansprüchen —, während die Investitionen 2027 mit 3,0 bis 3,5 Milliarden Euro erneut deutlich über den Abschreibungen liegen sollen. Dazu kommt der Geschäftsmix: Das KI-Geschäft trägt gut ein Zehntel, knapp die Hälfte des Umsatzes hängt am Automobilzyklus und rund 40 Prozent an Greater China. Nichts davon bedroht die Substanz — aber der Weg zu rund 20 Milliarden Euro Umsatz und einer Marge im mittleren Zwanziger-Bereich ist eine Prognose und noch kein Beweis. Der nächste überprüfbare Zwischenstand ist die Quartalsmitteilung zum ersten Quartal 2027, vorläufig angekündigt für den 3. Februar 2027.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datenstand dieser Fassung: 11. November 2026 (Erstfassung: 11. August 2026). Jüngster ausgewerteter Periodenbericht ist die Jahresmitteilung zum vierten Quartal und Geschäftsjahr 2026 vom 10. November 2026 (Geschäftsjahr geendet 30. September 2026); ihre Zahlen sind vorläufig und ungeprüft, der testierte Geschäftsbericht 2026 lag am 11. November 2026 noch nicht vor. Alle Mitteilungen seit dem 11. August 2026 wurden durchgesehen; berücksichtigt sind der vereinbarte Verkauf des NOR-Flash- und F-RAM-Geschäfts (16. September 2026) und der Abschluss des C2i-Zukaufs (5. Oktober 2026).
- Die Aussagen aus der Analystenkonferenz vom 10. November 2026 stammen aus dem veröffentlichten Redemanuskript des Vorstands. Ein Mitschnitt der Fragerunde lag nicht als Primärdokument vor und ist nicht ausgewertet.
- Das Geschäftsjahr von Infineon endet am 30. September. „Geschäftsjahr 2026“ bezeichnet den Zeitraum 1. Oktober 2025 bis 30. September 2026; das vierte Quartal 2026 ist das Kalenderquartal Juli bis September 2026.
- Infineon ist kein SEC-Meldeunternehmen. Die SEC-Kennung 0001107457 trägt zwar den Firmennamen, enthält aber seit dem Formular 15F-12B vom 6. August 2010 keine Periodenberichte mehr — nur F-6-Formulare einer Depotbank für das Hinterlegungszertifikat IFNNY sowie Beteiligungsmeldungen. Alle Unternehmenszahlen dieser Analyse stammen aus den IFRS-Berichten des Konzerns, nicht von sec.gov.
- Verwechslungsgefahr: Das in dieser Analyse verwendete Kürzel IFX.DE ist eine schlichte Kurzschreibweise für „Infineon, notiert in Deutschland“ — kein amtlicher Börsenplatz-Code. Gehandelt wird die Aktie unter Xetra: IFX sowie an Tradegate, Frankfurt, Gettex und weiteren Regionalbörsen; das US-Hinterlegungszertifikat läuft unter IFNNY im Freiverkehr OTCQX.
Aktien-Wächter
Diese Analyse ist Stand 11. November 2026. Was sich seitdem bei IFX.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Infineon Technologies AG (IFX.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Infineon Technologies AG aus Neubiberg bei München entwickelt und fertigt Leistungshalbleiter, Mikrocontroller, Sensoren und Sicherheitschips. Die Bauteile regeln und wandeln elektrischen Strom, steuern Geräte und sichern Daten — in Autos, Industrieanlagen, Stromnetzen, Rechenzentren und Ausweisdokumenten. Im Geschäftsjahr 2026 (bis 30. September) erzielte der Konzern 16.353 Millionen Euro Umsatz und beschäftigte zum Stichtag 58.058 Menschen.
Im vierten Quartal stieg der Umsatz auf 4.706 Millionen Euro, den höchsten Quartalswert der Firmengeschichte, bei einer Segmentmarge von 23,8 Prozent. Im Gesamtjahr kamen 16.353 Millionen Euro Umsatz (plus 12 Prozent), 3.223 Millionen Euro Segmentergebnis (Marge 19,7 Prozent), 1.512 Millionen Euro Konzernergebnis und 993 Millionen Euro freier Mittelzufluss zusammen. Gemeldet wurde das am 10. November 2026; die Zahlen sind vorläufig und ungeprüft.
Rund 20 Milliarden Euro Umsatz, also mehr als 20 Prozent Wachstum, eine Segmentmarge im mittleren Zwanziger-Prozentbereich, Investitionen von 3,0 bis 3,5 Milliarden Euro, rund 1,8 Milliarden Euro freien Mittelzufluss und eine Kapitalrendite RoCE bei einem niedrigen Zehner-Prozentsatz. Für das erste Quartal sind rund 4,6 Milliarden Euro Umsatz bei rund 23 Prozent Marge angekündigt. Die Prognose unterstellt einen Wechselkurs von 1,15 US-Dollar je Euro und keine wesentliche Eskalation von Handelskonflikten.
Im Geschäftsjahr 2026 waren es rund 1,7 Milliarden Euro mit Stromversorgung für KI-Rechenzentren, nach über 700 Millionen im Jahr davor — gut zehn Prozent des Konzernumsatzes. Mit dem klassischen Rechenzentrumsgeschäft kamen rund 2,2 Milliarden Euro zusammen. Für 2027 nennt Infineon nur noch eine Gesamtzahl für Rechenzentren: annähernd 4 Milliarden Euro, rund ein Fünftel des erwarteten Umsatzes. Verkauft wird die Stromversorgung, nicht der Rechenchip selbst.
Weil Infineon aus dem operativen Ergebnis unter anderem übernahmebedingte Abschreibungen, Restrukturierungseffekte und aktienbasierte Vergütung herausrechnet. Im Geschäftsjahr 2026 standen 1,15 Euro ausgewiesenes Ergebnis je Aktie einem bereinigten Wert von 1,73 Euro gegenüber — 50 Prozent mehr. Allein die aktienbasierte Vergütung verdoppelte sich auf 396 Millionen Euro, die übernahmebedingten Abschreibungen und Aufwendungen lagen bei 437 Millionen Euro.
Am 30. September. Das Geschäftsjahr 2026 umfasste den Zeitraum vom 1. Oktober 2025 bis zum 30. September 2026, das vierte Quartal also das Kalenderquartal Juli bis September 2026. Die Quartalsmitteilung zum ersten Quartal des Geschäftsjahres 2027 ist vorläufig für den 3. Februar 2027 angekündigt, die Hauptversammlung für den 25. Februar 2027.
Stark. Im Geschäftsjahr 2026 kamen nach der Investorenpräsentation 29 Prozent des Umsatzes aus Festlandchina und Hongkong und weitere 11 Prozent aus dem übrigen Greater China — zusammen rund 40 Prozent. Im Geschäftsjahr 2025 waren es 5.579 von 14.662 Millionen Euro, während dort nur 165 von 20.055 Millionen Euro langfristiger Vermögenswerte lagen. Die Prognose für 2027 unterstellt ausdrücklich, dass Handelsspannungen nicht wesentlich eskalieren.
Ja, aber eine kleine. Für das Geschäftsjahr 2026 will der Vorstand der Hauptversammlung am 25. Februar 2027 0,38 Euro je Aktie vorschlagen, nach drei Jahren mit jeweils 0,35 Euro; das wären rund 494 Millionen Euro. Beim Xetra-Schluss vom 10. November 2026 (49,05 Euro) entspricht das einer Rendite von knapp 0,8 Prozent. Infineon ist erkennbar kein Dividendenwert.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.