AT&S baut seine KI-Fabriken mit dem Geld der Kunden — und genau darin liegt das Risiko
Der österreichische Substrat-Hersteller AT&S steigerte im ersten Quartal 2026/27 den Umsatz um 37,5 Prozent auf 548,7 Millionen Euro, das EBITDA hat sich mehr als verdoppelt. Die Aktie hat sich seit Jahresbeginn laut Wiener Börse versechsfacht. Bezahlt wird der Ausbau zu einem großen Teil von den Kunden: 907,2 Millionen Euro Vorauszahlungen stehen als Verbindlichkeit in der Bilanz, fünf Kunden bringen 76,5 Prozent des Umsatzes. Wir haben Jahres- und Quartalsbericht gelesen und geprüft, wem diese Fabriken wirtschaftlich eigentlich gehören.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 203,50 € +4,40 %
- Marktkapitalisierung
- 7,9 Mrd. €
- KGV
- 149,6
- Wachstums-Score
- 4/10
- AAQS
- 6/10
Kursentwicklung seit 24. September 2026: +4,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 21,70 € bis 239,00 € · Letzter Kurs: 203,50 € (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Abkürzung, die unser Kopf nimmt, ohne uns zu fragen: Wenn ein großer Name für etwas bürgt, hören wir auf zu rechnen. Ein Produkt, das ein Weltkonzern kauft, muss gut sein. Ein Zulieferer, dem ein Chip-Riese Geld vorstreckt, muss sicher sein. Psychologen nennen das den Heiligenschein-Effekt: Der Glanz eines bekannten Namens färbt auf alles ab, was in seiner Nähe steht — auch auf die Zahlen, die wir dann nicht mehr so genau ansehen.
Bei AT&S ist dieser Heiligenschein besonders hell. Der Leiterplatten- und Substrat-Hersteller aus dem steirischen Leoben nennt in seinen Pflichtmitteilungen AMD als Kunden, im September 2026 wurde Marvell Technology als zweiter Partner des Ausbaus in Malaysia benannt, und die Kunden finanzieren diesen Ausbau mit. Die Börse hat das mit einer Kursrakete quittiert: Laut Wiener Börse lag die Aktie am 24. September 2026 um 505,6 Prozent über ihrem Stand zu Jahresbeginn. Machen wir es also anders als der Heiligenschein es will — und lesen die Berichte, bevor wir uns blenden lassen. Das Spannungsfeld dieser Analyse lautet: Die Kunden bezahlen die neuen Fabriken, und genau deshalb hängt AT&S an diesen wenigen Kunden stärker, als die Umsatzzahl allein vermuten lässt.
Was AT&S eigentlich macht — die Grundplatte unter dem KI-Chip
AT&S Austria Technologie & Systemtechnik AG, 1987 gegründet und in Leoben zu Hause, stellt zwei Dinge her. Das eine sind hochkomplexe Leiterplatten — die grünen Platinen, auf denen in Smartphones, Autos, Industrieanlagen und Medizingeräten die Bauteile verdrahtet sind. Das ist das Segment Electronics Solutions. Das andere, und darum geht es an der Börse, sind IC-Substrate im Segment Microelectronics. Ein Alltagsbild dafür: Ein moderner Prozessor ist ein winziges Stück Silizium mit Tausenden haarfeinen Anschlüssen. Direkt auf eine normale Platine löten lässt er sich nicht — dazwischen braucht es eine Art Adapterplatte, die die feinen Anschlüsse des Chips auf das gröbere Raster der Platine auffächert. Dieses Zwischenstück ist das Substrat. Je größer und leistungsfähiger der Chip, desto größer, dicker und schwieriger wird es. Und die größten Chips der Welt sind derzeit die Beschleuniger für künstliche Intelligenz.
Die Gewichte haben sich entsprechend verschoben. Im ersten Quartal des Geschäftsjahres 2026/27 (April bis Juni 2026) kamen 343,7 Millionen Euro Außenumsatz aus Microelectronics, ein Plus von 89,9 Prozent, und nur noch 205,0 Millionen aus Electronics Solutions, ein Minus von 5,9 Prozent. Die Substrate stehen damit für rund 63 Prozent des Konzernumsatzes von 548,7 Millionen Euro. Gefertigt wird in Leoben und Fehring (Österreich), Shanghai und Chongqing (China), Kulim (Malaysia) und Nanjangud (Indien); zum 30. Juni 2026 arbeiteten 14.939 Menschen für den Konzern, Leiharbeitskräfte eingerechnet. Das Werk in Ansan (Südkorea) wurde im Geschäftsjahr 2024/25 verkauft.
Wichtig für jede Zahl in diesem Text: Das Geschäftsjahr von AT&S endet am 31. März. „2025/26“ heißt April 2025 bis März 2026, „Q1 2026/27“ heißt April bis Juni 2026. Und: AT&S berichtet nicht an die US-Börsenaufsicht SEC. Das US-Kürzel ASAAF ist nur ein Zweitsymbol im amerikanischen Freiverkehr, für das keine Berichtspflicht besteht; zu Hause ist die Aktie an der Wiener Börse unter dem Kürzel ATS und im Leitindex ATX. Alle Belege dieser Analyse stammen deshalb aus den Originalberichten des Unternehmens — dem testierten Jahresfinanzbericht 2025/26, dem Zwischenbericht zum ersten Quartal 2026/27 und den Pflichtmitteilungen nach EU-Marktmissbrauchsrecht.
Die Firmengeschichte für Anleger
-
2022
Hybridanleihe über 350 Millionen Euro
Im Januar 2022 platziert, 5,0 Prozent Zins, als Eigenkapital bilanziert. Nach fünf Jahren kündbar — sonst steigt der Aufschlag auf 9,942 Prozentpunkte über dem Swapsatz.
-
2023
Höchste Investitionen der Zehnjahresübersicht
996,2 Mio. € Netto-Investitionen und minus 519,8 Mio. € operativer freier Cashflow. Für Aktionäre der Beginn von drei Jahren mit zusammen 1,21 Mrd. € Fehlbetrag.
-
2025
Werk Ansan verkauft
Der Verkauf der koreanischen Tochter brachte 2024/25 einen Ertrag von 324,8 Mio. € und damit ein positives Jahresergebnis — ohne ihn lag die EBITDA-Marge bei 17,7 Prozent.
-
2026
Juni: Kulim-Ausbau und Prognoseanhebung
Ausbau für 1,5 bis 2,0 Mrd. € mit AMD und einem weiteren Kunden, Prognose auf 45 bis 55 Prozent Wachstum angehoben. Die Kundenzusagen standen noch unter Vorbehalt der finalen Unterzeichnung.
-
2026
Juni: Hybrid-Wandelanleihe über 400 Millionen Euro
2,5 Prozent Zins, wandelbar zu 254,2514 € je Aktie. Voll gewandelt wären das gut 4 Prozent neue Aktien; das Hybridkapital stieg auf 744,7 Mio. €.
-
2026
August: stärkstes Quartal der jüngeren Berichte
Q1 2026/27 mit 548,7 Mio. € Umsatz und 30,1 Prozent EBITDA-Marge, Prognose bestätigt. Für Aktionäre der erste Beleg der Wende — nach einem Verlustjahr 2025/26.
-
2026
September: Marvell als zweiter Kulim-Kunde
AT&S meldet eine langfristige Vereinbarung mit Marvell Technology. Damit ist einer der beiden Kulim-Partner öffentlich bestätigt; die Kundenkonzentration wird breiter, bleibt aber hoch.
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online, also die Liste der meistdiskutierten Aktien deutscher Privatanleger — Stand 24. September 2026, dort unter dem US-Kürzel ASAAF. Eine solche Liste misst Aufmerksamkeit, nicht Qualität. Der Anlass für die Aufmerksamkeit ist allerdings leicht zu finden: Am 31. März 2026, dem Ende des Geschäftsjahres, schloss die Aktie bei 51,70 Euro. Am 30. Juni 2026 verkauften zwei Gesellschaften, die laut Pflichtmeldung Aufsichtsratsmitgliedern nahestehen, Aktien zu 200 Euro je Stück. Am 24. September 2026 schloss die Aktie in Wien bei 195,00 Euro. Das ist fast eine Vervierfachung binnen sechs Monaten.
Ausgelöst haben das drei Pflichtmitteilungen in kurzer Folge: Am 20. Mai 2026 kündigte AT&S einen Ausbau in Chongqing an, finanziert über langfristige Kundenvereinbarungen. Am 13. Juni 2026 folgte der Ausbau in Kulim (Malaysia) für 1,5 bis 2,0 Milliarden Euro, zusammen mit einer drastisch angehobenen Prognose. Am 22. September 2026 schließlich meldete AT&S die erweiterte Zusammenarbeit mit Marvell Technology. Dieselbe Welle — der Ausbau von Rechenzentren für künstliche Intelligenz — haben wir bei Nvidia von der Chip-Seite aus betrachtet. AT&S steht in dieser Kette eine Stufe tiefer, bei der Platte, auf der der Chip sitzt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was ohne Einschränkung beeindruckt: das erste Quartal 2026/27. Der Umsatz stieg um 37,5 Prozent auf 548,7 Millionen Euro, währungsbereinigt um 39,7 Prozent. Das EBITDA — der Gewinn vor Zinsen, Steuern und Abschreibungen, also grob das, was das Tagesgeschäft abwirft, bevor die Maschinen abgeschrieben sind — stieg von 70,6 auf 165,0 Millionen Euro, die Marge von 17,7 auf 30,1 Prozent. Das operative Ergebnis (EBIT) drehte von minus 16,3 auf plus 73,4 Millionen Euro und lag damit laut Unternehmen bereits über dem Wert des gesamten Vorjahres. Unter dem Strich standen 40,8 Millionen Euro Gewinn, je Aktie 0,93 Euro nach minus 1,55 Euro ein Jahr zuvor. Im Microelectronics-Segment allein stieg die EBITDA-Marge auf 42,3 Prozent.
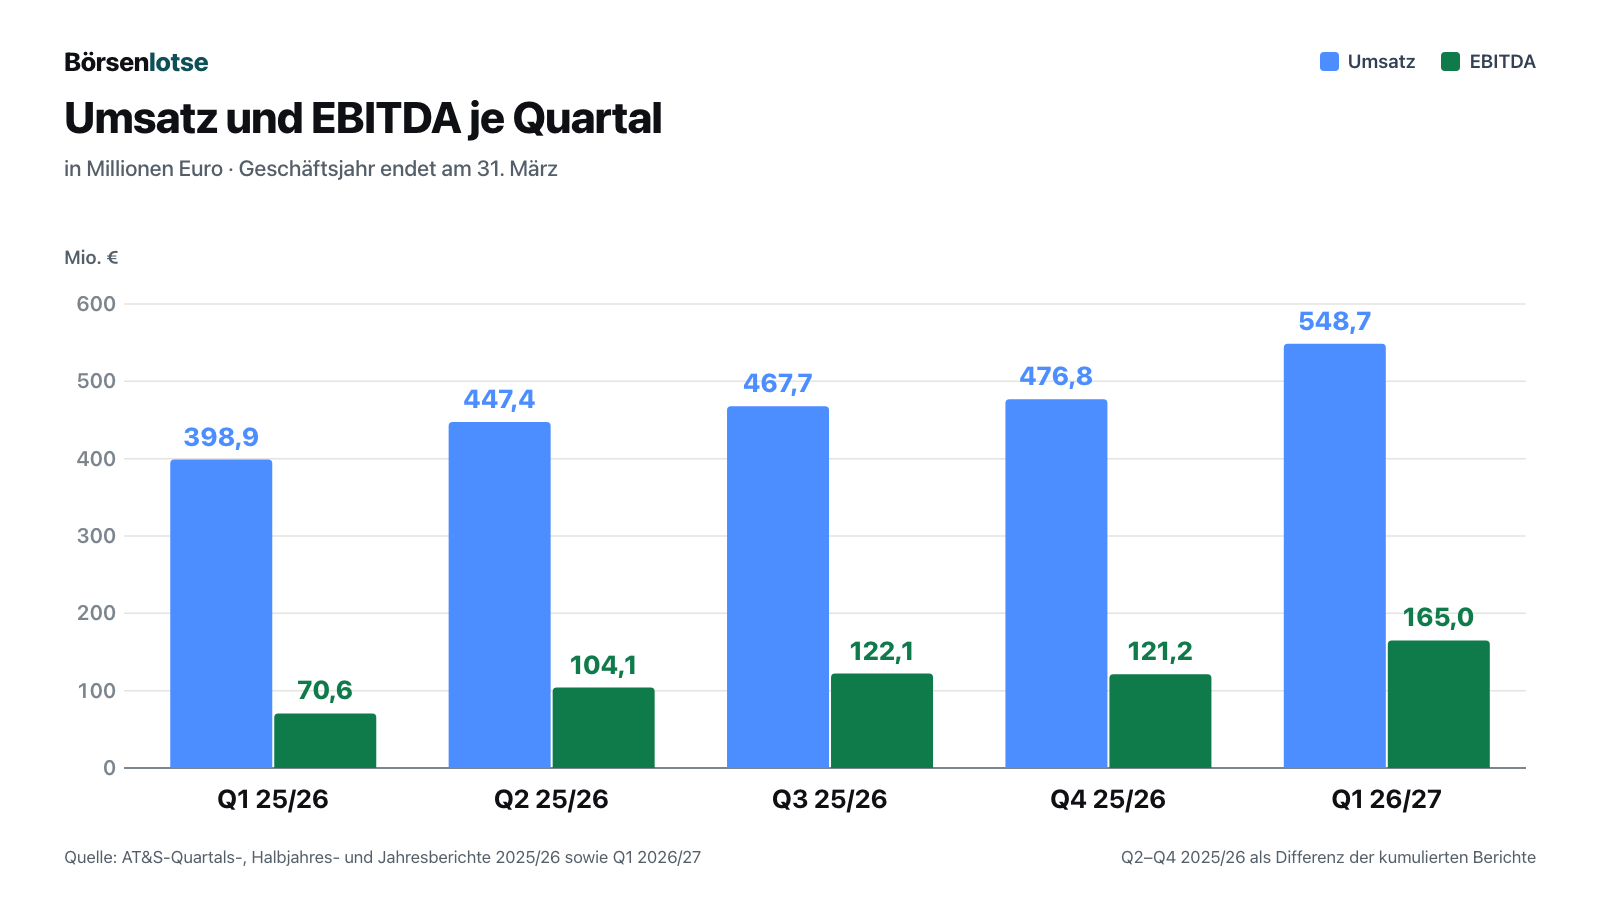
Und nun der Blick über die Jahre, der das Quartal einordnet. Der Umsatz lag im Geschäftsjahr 2022/23 bei 1.791,3 Millionen Euro, fiel 2023/24 auf 1.549,8 Millionen und kehrte erst 2025/26 mit 1.790,8 Millionen Euro auf dieses Niveau zurück — drei Jahre Seitwärtslauf. Das Konzernergebnis: 136,6 Millionen Euro (2022/23), minus 36,7 (2023/24), plus 89,7 (2024/25) und minus 25,6 Millionen Euro (2025/26). Die schwarze Zahl von 2024/25 ist dabei keine Ertragskraft: Im selben Jahr buchte AT&S einen Ertrag von 324,8 Millionen Euro aus dem Verkauf des Werks in Ansan. Ohne diesen Verkauf lag die EBITDA-Marge 2024/25 laut Unternehmen bei 17,7 Prozent statt der ausgewiesenen 38,1 Prozent; für 2025/26 nennt AT&S im selben Vergleich 23,9 Prozent (ausgewiesen: 23,3 Prozent). Das Ergebnis je Aktie lag 2025/26 bei minus 1,11 Euro. Eine Dividende gab es für 2025/26 nicht — die Hauptversammlung am 9. Juli 2026 beschloss, nichts auszuschütten; die letzte Dividende von 0,40 Euro je Aktie floss für das Geschäftsjahr 2022/23.
Merke: Ein starkes Quartal ist der Beginn einer Wende, nicht ihr Beweis. Das erste Quartal 2026/27 ist das beste der jüngeren Berichte, aber es ist genau eines. Der Vorstand erwartet für das zweite Quartal, dass Wachstum und Marge weiter zulegen und jeweils die Spanne der Jahresprognose erreichen — überprüfbar mit den Halbjahreszahlen am 5. November 2026.
Unbequeme Wahrheit Nr. 1: Fünf Kunden, drei Viertel des Umsatzes
AT&S verkauft nicht an viele, sondern an wenige. Der Konzernanhang des Jahresfinanzberichts sagt es in einem einzigen Satz:
„76.5% of total revenue (previous year: 71.3%) is attributable to the five largest customers in terms of revenue, where the range is between 3% and 31% (previous year: 2% and 29%).“
Übersetzung: „76,5 Prozent des Gesamtumsatzes (Vorjahr: 71,3 Prozent) entfallen auf die fünf umsatzstärksten Kunden, wobei die Spanne zwischen 3 und 31 Prozent liegt (Vorjahr: 2 und 29 Prozent).“
— AT&S, Jahresfinanzbericht 2025/26, Konzernanhang, Angaben nach Regionen, Seite 29
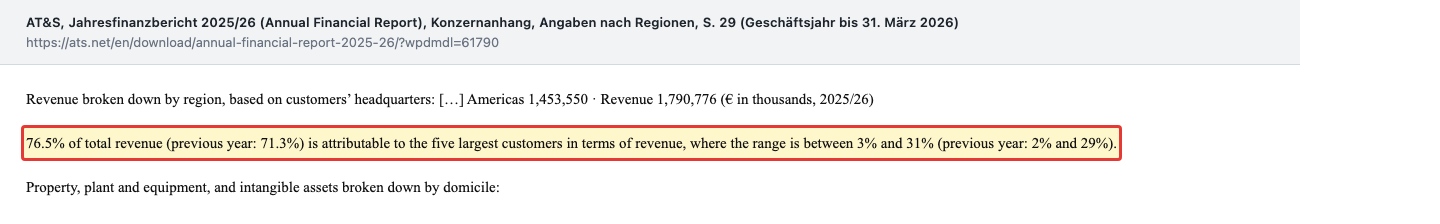
Übersetzen wir die Spanne: Der größte Kunde allein stand im Geschäftsjahr 2025/26 für bis zu 31 Prozent des Umsatzes, also rund 555 Millionen Euro. Die fünf größten zusammen für gut drei Viertel. Und die Konzentration nimmt zu, nicht ab — ein Jahr zuvor waren es 71,3 Prozent. Die Regionen zeigen dasselbe Bild von einer anderen Seite: Kunden mit Sitz in Amerika brachten 2025/26 81,2 Prozent des Umsatzes, im ersten Quartal 2026/27 waren es 457,2 von 548,7 Millionen Euro, also 83,3 Prozent. Wer AT&S kauft, kauft im Kern die Bestellbücher einer Handvoll US-Halbleiterkonzerne.
Das Unternehmen weiß das und sagt es im Risikobericht erstaunlich offen. Nach dem Hinweis, dass die Abhängigkeit von wenigen Großkunden verwundbar macht, steht dort dieser Satz:
„Currently, the end market for AI infrastructure, the main growth driver, represents the potentially biggest risk.“
Übersetzung: „Derzeit stellt der Endmarkt für KI-Infrastruktur, der wichtigste Wachstumstreiber, das potenziell größte Risiko dar.“
— AT&S, Jahresfinanzbericht 2025/26, Konzernlagebericht, Risikobericht, Seite 219
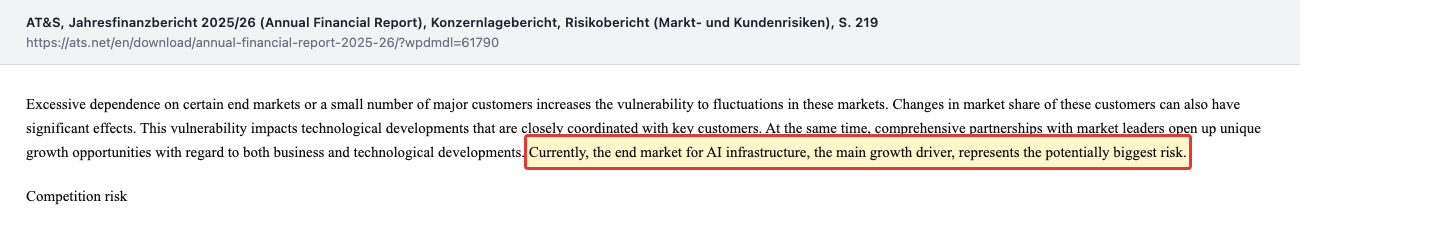
Das ist der Kern der Sache: Wachstumstreiber und größtes Risiko sind bei AT&S dasselbe. Solange die Rechenzentrumsbetreiber investieren, ist die Konzentration ein Vorteil — die Fabriken laufen voll, die Preise steigen, wie im Juni 2026 erstmals wieder sichtbar. Wenn einer der großen Kunden seine Bestellungen kürzt, einen zweiten Lieferanten aufbaut oder eine Chip-Generation verschiebt, trifft das nicht ein Standbein unter vielen, sondern bis zu ein Drittel des Umsatzes. Der Kunde AMD, dessen eigene Zahlen wir in der AMD-Aktienanalyse gelesen haben, ist bei AT&S damit weniger ein Name im Kundenstamm als ein Teil des Geschäftsmodells.
Unbequeme Wahrheit Nr. 2: Die Kunden bezahlen die Fabriken — und das steht als Schuld in der Bilanz
Hier liegt das Besondere an AT&S. Substratwerke sind extrem teuer; ein Hersteller allein trägt das Risiko ungern. Also lassen sich die großen Kunden auf Vereinbarungen ein, in denen sie einen Teil der Investition vorab bezahlen und sich dafür Kapazität sichern. Im Konzernanhang heißen diese Beträge Vertragsverbindlichkeiten:
„Current and non-current contract liabilities totaling € 885,892 thousand (previous year: € 911,096 thousand) include payments from bilateral agreements for the financing of new production facilities.“
Übersetzung: „Kurz- und langfristige Vertragsverbindlichkeiten von insgesamt 885,892 Millionen Euro (Vorjahr: 911,096 Millionen Euro) enthalten Zahlungen aus bilateralen Vereinbarungen zur Finanzierung neuer Produktionsanlagen.“
— AT&S, Jahresfinanzbericht 2025/26, Konzernanhang, Note 16 „Contract liabilities“, Seite 53
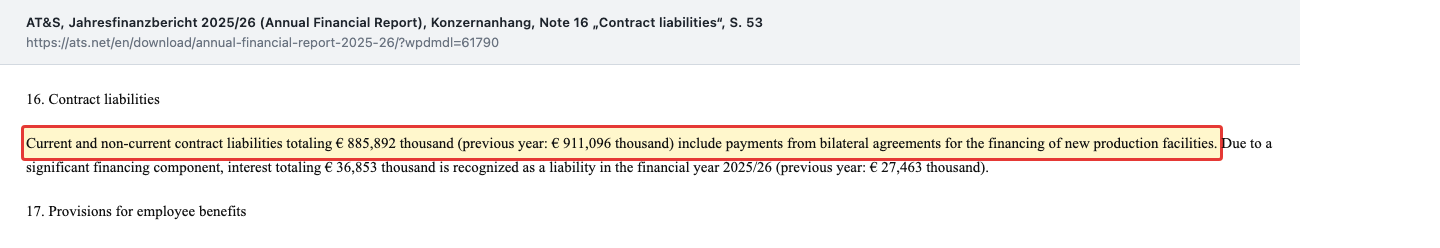
Das Alltagsbild: Ein Stammkunde gibt dem Bäcker Geld für einen zweiten Ofen und bekommt dafür die ersten Brote aus diesem Ofen zugesichert. Das Geld gehört dem Bäcker nicht, er schuldet es in Form von Broten — und wenn die Brote nicht kommen, in Form von Geld. Genau so bilanziert AT&S: Zum 30. Juni 2026 standen 907,2 Millionen Euro Vertragsverbindlichkeiten in der Bilanz (733,2 langfristig, 174,0 kurzfristig). Das ist mehr als das Eigenkapital ohne Hybridkapital, dazu gleich mehr. Weil in diesen Vorauszahlungen eine Finanzierung steckt, rechnet AT&S darauf sogar Zinsen an — 36,9 Millionen Euro im Geschäftsjahr 2025/26. Die Präsentation zum ersten Quartal skizziert den Ablauf: 2026/27 wirken vor allem Kundenzahlungen, 2027/28 Kundenzahlungen und Umsätze, 2028/29 „mainly sales incl. first repayments“ — also vor allem Umsätze, einschließlich erster Rückzahlungen.
Der nächste und größte Schritt ist Kulim. Und dort ist die Finanzierung noch nicht zu Ende verhandelt, wie die Pflichtmitteilung vom 13. Juni 2026 selbst sagt:
„As of now, the € 1.5 to 2.0 billion investments required for this are fully supported and financed by long-term customer commitments, which remain subject to final negotiation and execution.“
Übersetzung: „Die dafür erforderlichen Investitionen von 1,5 bis 2,0 Milliarden Euro sind nach heutigem Stand vollständig durch langfristige Kundenzusagen gestützt und finanziert, die noch der abschließenden Verhandlung und Unterzeichnung bedürfen.“
— AT&S, Ad-hoc-Mitteilung nach Art. 17 MAR vom 13. Juni 2026
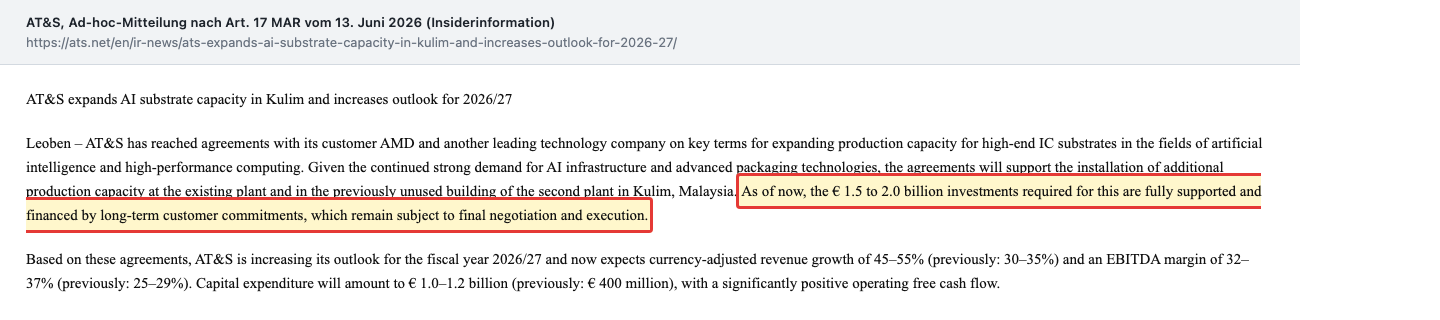
Mit anderen Worten: Die Prognoseanhebung vom 13. Juni 2026 — Umsatzwachstum von 45 bis 55 statt 30 bis 35 Prozent, EBITDA-Marge von 32 bis 37 statt 25 bis 29 Prozent — stützt sich auf Vereinbarungen, die zu diesem Zeitpunkt in den Eckpunkten standen. Für einen der beiden Partner gibt es inzwischen Klarheit: Am 22. September 2026 meldete AT&S eine langfristige Vereinbarung mit Marvell Technology und nannte Marvell als den zusätzlichen Kunden des Kulim-Ausbaus. Eine gesonderte Meldung über den unterschriebenen Vertrag mit AMD haben wir bis zum 24. September 2026 in den Mitteilungen des Unternehmens nicht gefunden. Und auch das erste Quartal zeigt, wie stark der Mittelzufluss an diesen Kundengeldern hängt: Der operative Mittelzufluss fiel auf 39,9 Millionen Euro, nach Netto-Investitionen blieben 5,1 Millionen Euro operativer freier Cashflow — obwohl das EBITDA 165,0 Millionen betrug. Das Geld steckt in gestiegenen Forderungen (plus 129,0 Millionen) und Vorräten (plus 54,1 Millionen); positiv soll der Cashflow im Gesamtjahr laut Ausblick „supported by the operating business and expected customer payments“ werden, also auch durch erwartete Kundenzahlungen.
Unbequeme Wahrheit Nr. 3: Zehn Jahre investiert, 1,18 Milliarden Euro Fehlbetrag
Die Zehnjahresübersicht im Geschäftsbericht ist für diese Frage das aufschlussreichste Dokument. Sie zeigt, was der Ausbau des Substratgeschäfts in der Vergangenheit gekostet hat. Der operative freie Cashflow — was vom operativen Mittelzufluss nach den Netto-Investitionen übrig bleibt — war in sechs von zehn Geschäftsjahren negativ. In den drei Ausbaujahren 2022/23 bis 2024/25 fehlten zusammen 1.211,1 Millionen Euro. Über alle zehn Jahre von 2016/17 bis 2025/26 summiert sich der operative freie Cashflow auf minus 1.181,9 Millionen Euro.
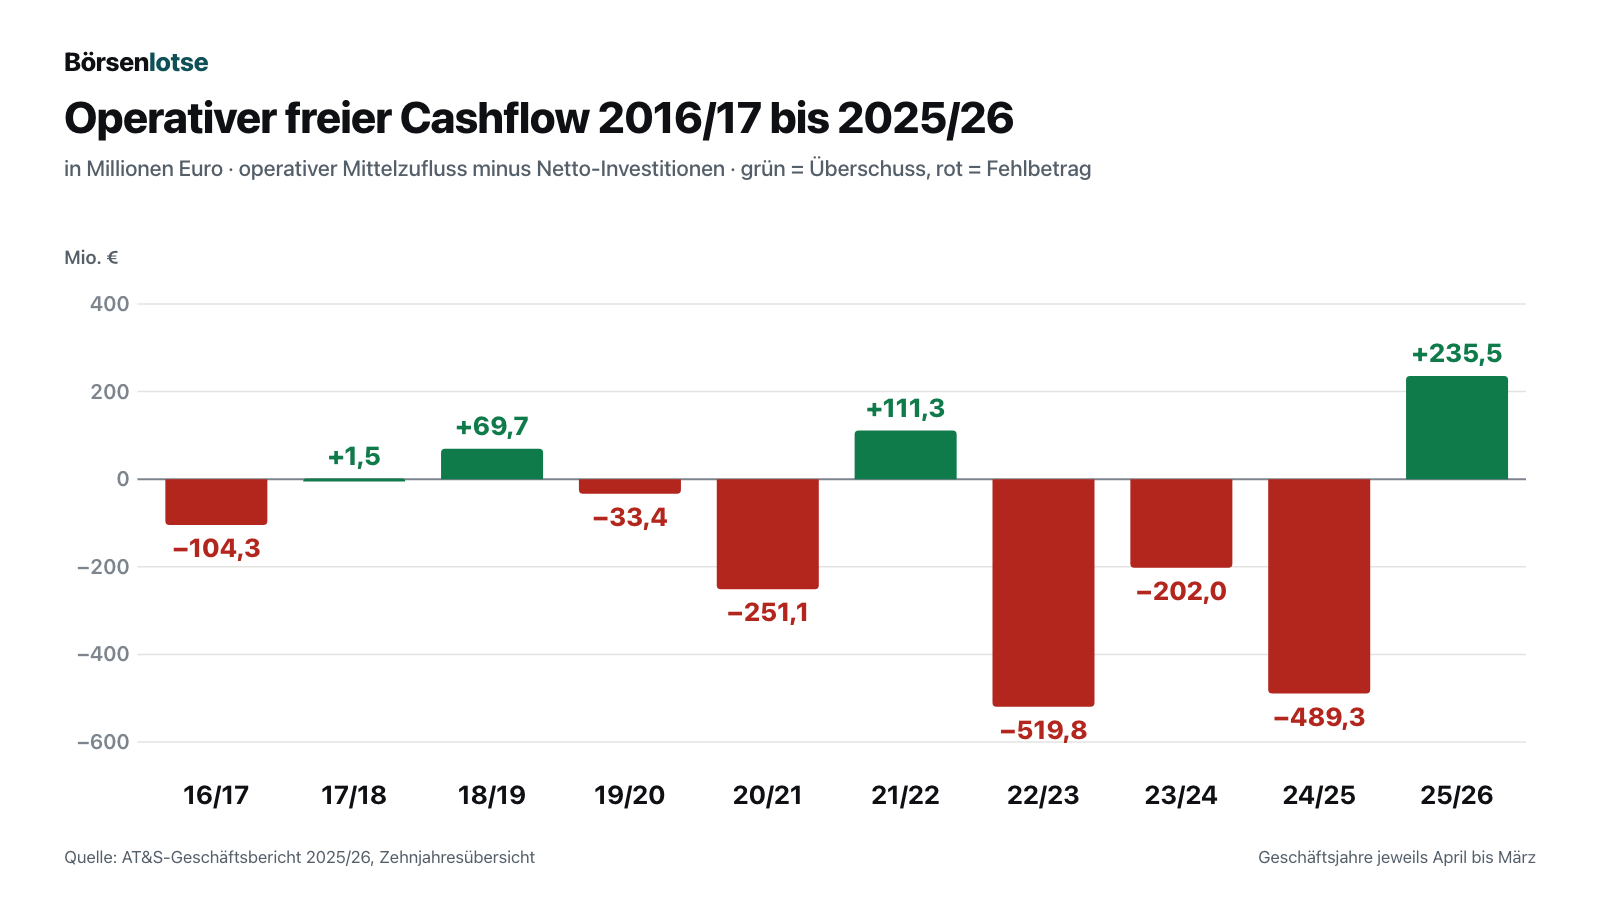
Diese Lücke wurde mit Schulden und Hybridkapital gefüllt. Die Nettoverschuldung stieg von 211,6 Millionen Euro (März 2022) auf 1.491,4 Millionen (März 2025) und lag im März 2026 bei 1.332,1 Millionen Euro. Die Zinslast hat das operative Ergebnis zuletzt überstiegen: Im Geschäftsjahr 2025/26 standen einem EBIT von 65,6 Millionen Euro Zinsaufwendungen für Bankkredite und Anleihen von 92,3 Millionen Euro gegenüber — das operative Ergebnis deckte die Zinsen also nur zu gut zwei Dritteln. Im ersten Quartal 2026/27 hat sich das gedreht: 73,4 Millionen Euro EBIT gegen 25,6 Millionen Euro Bruttozinsaufwand. Die Nettoverschuldung sank zum 30. Juni 2026 auf 954,0 Millionen Euro, das Verhältnis zum EBITDA laut Präsentation von 3,2 auf 1,9.
Und der nächste Investitionsschub steht bereits an. Für 2026/27 plant AT&S Netto-Investitionen von rund 1,0 bis 1,2 Milliarden Euro — nach 178,3 Millionen im Vorjahr und mindestens so viel wie im Jahr 2022/23 mit 996,2 Millionen, dem höchsten Wert der Zehnjahresübersicht. Für Kulim allein nennt die Präsentation 1,5 bis 2,0 Milliarden Euro bis Anfang 2028/29. Der Unterschied zu 2022/23: Diesmal sollen die Kunden den Großteil vorab bezahlen. Ob das den Cashflow wirklich schützt, ist genau die Frage, die Wahrheit Nr. 2 offenlässt.
Unbequeme Wahrheit Nr. 4: Fast die Hälfte des Eigenkapitals ist Hybridkapital
Zum 30. Juni 2026 wies AT&S ein Eigenkapital von 1.520,4 Millionen Euro und eine Eigenkapitalquote von 29,0 Prozent aus. Darin stecken 744,7 Millionen Euro Hybridkapital — also 49 Prozent. Hybridkapital sind Anleihen ohne festes Laufzeitende, die nach internationalen Bilanzregeln als Eigenkapital zählen, weil das Unternehmen weder tilgen noch Zinsen zahlen muss, solange es nicht will. Wirtschaftlich verhalten sie sich trotzdem wie Schulden: Sie tragen Zinsen, und der Markt erwartet, dass sie zum ersten Termin zurückgezahlt werden.
Es sind zwei Anleihen. Die erste über 350 Millionen Euro wurde im Januar 2022 mit 5,0 Prozent Zins platziert. Laut Note 24 kann AT&S sie nach fünf Jahren kündigen; tut das Unternehmen es nicht, springt der Zins auf den fünfjährigen Swapsatz plus 9,942 Prozentpunkte. Die zweite über 400 Millionen Euro kam im Juni 2026 als Hybrid-Wandelanleihe mit 2,5 Prozent Zins, wandelbar zu 254,2514 Euro je Aktie — 30 Prozent über dem Referenzkurs von 195,578 Euro vom 16. Juni 2026. Würde die gesamte Anleihe gewandelt, entstünden rechnerisch rund 1,57 Millionen neue Aktien, gut 4 Prozent der 38,85 Millionen Aktien. Als Verwendungszweck nannte AT&S unter anderem die Refinanzierung bestehender Schulden.
Rechnet man das Hybridkapital heraus, bleiben den Aktionären zum 30. Juni 2026 775,6 Millionen Euro Eigenkapital — weniger als die 907,2 Millionen Euro, die die Kunden als Vorauszahlung in der Bilanz stehen haben. Die Präsentation zum ersten Quartal weist selbst aus, dass die Eigenkapitalquote ohne die Hybridanleihe von 2022 bei 23,9 Prozent läge und die Nettoverschuldung bei 1.304 Millionen Euro. Das ist keine versteckte Zahl, aber eine, die in der Überschrift „Eigenkapitalquote 29,0 Prozent“ nicht steht.
Ein Detail zur Eigentümerstruktur gehört an diese Stelle. Die beiden größten Aktionäre sind laut Jahresfinanzbericht die Dörflinger-Privatstiftung mit 18,13 Prozent und die Androsch Privatstiftung mit 17,55 Prozent (31. März 2026). Am 30. Juni 2026 verkauften die AIC Androsch International Management Consulting GmbH 277.346 Aktien und die Dörflinger Management & Beteiligungs GmbH 290.000 Aktien, jeweils zu 200 Euro außerhalb der Börse; beide Gesellschaften stehen laut den Pflichtmeldungen Mitgliedern des Aufsichtsrats nahe (Georg Riedl bzw. Georg Hansis). Zusammen sind das 567.346 Aktien oder rund 1,5 Prozent des Kapitals für rund 113 Millionen Euro. Das ist kein Ausstieg — aber es ist ein Verkauf auf dem Niveau, auf dem die Aktie drei Monate später noch immer steht.
Was die Aktie kostet
Zum Schlusskurs von 195,00 Euro am 24. September 2026 ist AT&S bei 38,85 Millionen Aktien rund 7,58 Milliarden Euro wert. Zum Vergleich: Am 31. März 2026 waren es laut Geschäftsbericht 2,01 Milliarden. Rechnet man die Nettoverschuldung von 954,0 Millionen Euro hinzu (Hybridkapital als Eigenkapital gezählt, wie in der Bilanz), liegt der Unternehmenswert bei rund 8,5 Milliarden Euro.
Setzt man die eigene Prognose des Unternehmens für 2026/27 an — Umsatzwachstum von 45 bis 55 Prozent auf die Basis von 1.790,8 Millionen Euro, also rund 2,6 bis 2,8 Milliarden, und eine EBITDA-Marge von 32 bis 37 Prozent —, ergibt sich ein EBITDA von rund 0,83 bis 1,03 Milliarden Euro. Der Unternehmenswert entspricht damit etwa dem 8- bis 10-Fachen des erwarteten EBITDA. Zählt man beide Hybridanleihen als Schulden, sind es etwa das 9- bis 11-Fache. Wichtig: Die Wachstumsprognose ist währungsbereinigt, ein schwächerer US-Dollar drückt den Euro-Umsatz. Auf den Umsatz 2025/26 gerechnet liegt das Kurs-Umsatz-Verhältnis bei rund 4,2, auf den Prognoseumsatz bei rund 2,7 bis 2,9.
Zwei Maßstäbe zeigen, wie viel Zukunft im Preis steckt. Erstens der Gewinn: Rechnet man das Ergebnis je Aktie des ersten Quartals von 0,93 Euro schlicht auf vier Quartale hoch, ergäbe das ein Kurs-Gewinn-Verhältnis von rund 52 — für das abgelaufene Geschäftsjahr gibt es wegen des Verlusts keins. Nimmt man stattdessen die letzten vier berichteten Quartale zusammen (rund 1,37 Euro je Aktie: 0,44 Euro aus dem zweiten bis vierten Quartal 2025/26 plus 0,93 Euro aus dem ersten Quartal 2026/27), liegt das Kurs-Gewinn-Verhältnis bei gut 140; auf dieser Basis rechnet auch der Datenkasten „Stand heute“ oben. Zweitens die Substanz: Gemessen am Eigenkapital ohne Hybridkapital von 775,6 Millionen Euro zahlt der Markt fast das 10-Fache des Buchwerts. Beides ist ein Preisargument, kein Qualitätsurteil — aber es zeigt, dass der Kurs die Prognose schon weitgehend als eingetreten behandelt.
Chancen und Risiken auf einen Blick
Was für AT&S spricht:
- Das erste Quartal 2026/27 zeigt die Hebelwirkung voller Fabriken: Umsatz plus 37,5 Prozent, EBITDA plus 134 Prozent, EBITDA-Marge 30,1 Prozent, Microelectronics sogar 42,3 Prozent.
- Der Ausbau ist an Kunden gebunden, die langfristig zusagen und vorab zahlen — mit AMD und Marvell Technology an zwei namentlich genannten Adressen der KI-Infrastruktur.
- Die Preise steigen wieder: Laut Präsentation wirkten im Juni 2026 erstmals positive Preiseffekte, nachdem der Jahresfinanzbericht bereits eine Entspannung des Preisdrucks im Substratmarkt beschrieben hatte.
- Die Liquidität ist komfortabel: 1.184,1 Millionen Euro Zahlungsmittel und 91,0 Millionen ungenutzte Kreditlinien zum 30. Juni 2026, die Nettoverschuldung zum EBITDA sank laut Präsentation auf 1,9.
Was gegen AT&S spricht:
- Fünf Kunden stehen für 76,5 Prozent des Umsatzes, der größte für bis zu 31 Prozent; das Unternehmen selbst nennt den KI-Infrastrukturmarkt sein potenziell größtes Risiko.
- 907,2 Millionen Euro Kundenvorauszahlungen sind eine Verbindlichkeit, die in Ware oder Geld zurückgeführt werden muss; die Kulim-Zusagen standen im Juni 2026 noch unter Vorbehalt der finalen Verhandlung.
- Zehn Jahre mit zusammen minus 1.181,9 Millionen Euro operativem freien Cashflow, und 2026/27 folgen 1,0 bis 1,2 Milliarden Euro Netto-Investitionen — mindestens so viel wie im Spitzenjahr der Zehnjahresübersicht.
- Die Hybridanleihe von 2022 erreicht fünf Jahre nach ihrer Begebung ihren ersten Kündigungstermin; bleibt sie stehen, steigt der Aufschlag auf 9,942 Prozentpunkte über dem Swapsatz.
- Der Kurs setzt die Prognose weitgehend voraus: rund 10-facher Buchwert ohne Hybridkapital, rund 52-faches hochgerechnetes Quartalsergebnis.
Ein menschliches Fazit
Erinnerst du dich an den Heiligenschein vom Anfang? Bei AT&S leuchtet er echt. AMD und Marvell sind keine Namen, die man erfindet, und ein Quartal mit 30 Prozent EBITDA-Marge ist kein Zufall. Aber der Heiligenschein hat eine Rückseite, die auf keinem Foto zu sehen ist: Dieselben Kunden, die den Glanz liefern, halten auch die Fäden. Sie bringen drei Viertel des Umsatzes, sie haben 907 Millionen Euro in der Bilanz stehen, und sie entscheiden mit ihren Chip-Generationen, ob die Fabriken in Kulim voll oder halb leer laufen. Der Vorstand schreibt das selbst in seinen Risikobericht.
Das macht AT&S nicht zu einer schlechten Firma. Es macht sie zu einer abhängigen — und zu einer, deren Wende nach drei Jahren Seitwärtslauf und einem Verlustjahr gerade ein Quartal alt ist. Die nächste Probe kommt am 5. November 2026 mit den Halbjahreszahlen: Wächst der Umsatz weiter in Richtung 45 bis 55 Prozent, hält die Marge über 30 Prozent, und wird die Kulim-Finanzierung mit AMD unterschrieben? Wer bis dahin nur den großen Namen sieht, hat aufgehört zu rechnen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- AT&S — Zwischenbericht erstes Quartal 2026/27 (veröffentlicht 4. August 2026; jüngster Periodenbericht)
- AT&S — Präsentation zur Telefonkonferenz Q1 2026/27 (4. August 2026)
- AT&S — Jahresfinanzbericht 2025/26 (IFRS-Konzernabschluss, Bestätigungsvermerk Deloitte Audit vom 20. Mai 2026)
- AT&S — Geschäftsbericht 2025/26 (Zehnjahresübersicht)
- AT&S — Halbjahresfinanzbericht 2025/26 und Bericht zum dritten Quartal 2025/26 (für die Quartalswerte)
- Ad-hoc-Mitteilung vom 13. Juni 2026 (Kulim, Prognoseanhebung) und vom 20. Mai 2026 (Chongqing)
- Meldungen zur Hybrid-Wandelanleihe vom 16. Juni 2026 (Konditionen, Wandlungspreis)
- Unternehmensmeldung vom 22. September 2026 (Marvell Technology)
- Meldungen über Eigengeschäfte von Führungskräften (Verkäufe vom 30. Juni 2026) und Ergebnisse der Hauptversammlung vom 9. Juli 2026
- Wiener Börse — Kursseite AT&S (ISIN AT0000969985), Schlusskurs vom 24. September 2026
- Quelle: Fundamentaldaten & Geschäftsberichte (Jahres- und Quartalsberichte, Wiener Börse)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 1.589,9 | 1.791,3 | 1.549,8 | 1.589,6 | 1.790,8 |
| Betriebsergebnis (EBIT) | 173,6 | 191,7 | 105,1 | 90,3 | 96,9 |
| Nettogewinn | 92,8 | 136,6 | -36,7 | 89,7 | -25,6 |
| Nettomarge | 5,8 % | 7,6 % | -2,4 % | 5,6 % | -1,4 % |
| Gewinn je Aktie | 2,39 € | 3,52 € | -0,94 € | 2,31 € | -0,66 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Laufendes Geschäft positiv
- Im ersten Quartal 2026/27 stieg der Umsatz um 37,5 Prozent auf 548,7 Millionen Euro, das EBITDA von 70,6 auf 165,0 Millionen Euro (Marge 30,1 Prozent), das EBIT von minus 16,3 auf plus 73,4 Millionen. Das Substratsegment erreichte 42,3 Prozent EBITDA-Marge; laut Präsentation wirkten im Juni 2026 erstmals positive Preiseffekte.
- Kundenabhängigkeit negativ
- Die fünf größten Kunden standen 2025/26 für 76,5 Prozent des Umsatzes (Vorjahr 71,3 Prozent), der größte für bis zu 31 Prozent. Kunden mit Sitz in Amerika brachten im ersten Quartal 2026/27 83,3 Prozent. Der Risikobericht nennt den KI-Infrastrukturmarkt das potenziell größte Risiko.
- Finanzierung des Ausbaus neutral
- Kunden haben 907,2 Millionen Euro vorab gezahlt (30. Juni 2026), die als Vertragsverbindlichkeit in der Bilanz stehen. Die Kulim-Investition von 1,5 bis 2,0 Milliarden Euro war laut Ad-hoc-Mitteilung vom 13. Juni 2026 durch Kundenzusagen gestützt, die noch final zu verhandeln und zu unterzeichnen waren; Marvell meldete AT&S am 22. September 2026.
- Cashflow-Historie negativ
- Der operative freie Cashflow war in sechs von zehn Geschäftsjahren negativ und summiert sich von 2016/17 bis 2025/26 auf minus 1.181,9 Millionen Euro. Im ersten Quartal 2026/27 blieben trotz 165,0 Millionen Euro EBITDA nur 5,1 Millionen; für 2026/27 sind 1,0 bis 1,2 Milliarden Euro Netto-Investitionen geplant.
- Bilanz und Zinslast neutral
- 1.184,1 Millionen Euro Zahlungsmittel und eine auf 954,0 Millionen Euro gesunkene Nettoverschuldung (30. Juni 2026) stehen gegen ein Eigenkapital, das zu 744,7 von 1.520,4 Millionen Euro aus Hybridkapital besteht. Im Geschäftsjahr 2025/26 lag der Zinsaufwand für Kredite und Anleihen mit 92,3 Millionen Euro über dem EBIT von 65,6 Millionen; im ersten Quartal 2026/27 deckte das EBIT die Zinsen fast dreifach.
AT&S erlebt mit dem Boom der KI-Rechenzentren eine operative Wende: Umsatz plus 37,5 Prozent und 30,1 Prozent EBITDA-Marge im ersten Quartal 2026/27, eine Prognose von 45 bis 55 Prozent Wachstum. Getragen wird das von sehr wenigen Kunden, die 76,5 Prozent des Umsatzes bringen und den Ausbau mit 907,2 Millionen Euro Vorauszahlungen mitfinanzieren. Nach zehn Jahren mit zusammen minus 1,18 Milliarden Euro operativem freiem Cashflow stehen 2026/27 bis zu 1,2 Milliarden Euro Investitionen an. Die Aktie hat sich 2026 versechsfacht und bewertet die Prognose weitgehend als eingetreten. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für ein Substanzrisiko. Die Liquidität ist zum 30. Juni 2026 gut: 1.184,1 Millionen Euro Zahlungsmittel, 91,0 Millionen ungenutzte Kreditlinien, eine auf 954,0 Millionen Euro gesunkene Nettoverschuldung, kein Hinweis auf Fortführungsrisiken im testierten Jahresabschluss. Ein Rot-Kriterium streifte AT&S allerdings im Geschäftsjahr 2025/26: Der Zinsaufwand für Kredite und Anleihen von 92,3 Millionen Euro lag über dem EBIT von 65,6 Millionen, das Jahr endete mit 25,6 Millionen Euro Verlust. Im ersten Quartal 2026/27 hat sich das mit 73,4 Millionen Euro EBIT gegen 25,6 Millionen Zinsaufwand gedreht — aber eben erst in einem Quartal. Offen ist deshalb, ob die Wende trägt, und sie hängt an einer Stelle, die AT&S nicht selbst in der Hand hat: fünf Kunden mit 76,5 Prozent des Umsatzes, 907,2 Millionen Euro Kundenvorauszahlungen in der Bilanz und ein Kulim-Ausbau über 1,5 bis 2,0 Milliarden Euro, dessen Finanzierung im Juni 2026 noch final verhandelt wurde. Dazu kommt ein Eigenkapital, das zur Hälfte aus Hybridkapital besteht. Der Kurs von 195,00 Euro (24. September 2026) entspricht rund dem 10-Fachen des Eigenkapitals ohne Hybridkapital — das ist ein Preisargument und bestimmt die Ampelfarbe nicht, zeigt aber, wie viel Erfolg schon eingepreist ist. Die nächste Prüfmarke sind die Halbjahreszahlen am 5. November 2026.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 24. September 2026, dort unter dem US-Kürzel ASAAF. Der rote Faden ist der Heiligenschein-Effekt: Große Kundennamen wie AMD und Marvell verleiten dazu, die Abhängigkeit von genau diesen Kunden nicht mehr nachzurechnen.
- Zur Beleglage: AT&S ist kein SEC-Filer; das US-Kürzel ASAAF ist ein Freiverkehrs-Zweitsymbol ohne Berichtspflicht (keine SEC-Kennung, Abfrage am 24. September 2026). Alle Unternehmenszahlen stammen aus dem testierten Jahresfinanzbericht 2025/26, dem Geschäftsbericht 2025/26, dem Zwischenbericht zum ersten Quartal 2026/27 sowie Pflichtmitteilungen nach Art. 17 MAR und Art. 19 MAR von ats.net. Das Geschäftsjahr läuft vom 1. April bis 31. März.
- Eigene Berechnungen: die Quartalswerte Q2 bis Q4 2025/26 (Differenz der kumulierten Berichte), die Summe des operativen freien Cashflows über zehn Jahre (minus 1.181,9 Millionen Euro), das Eigenkapital ohne Hybridkapital (775,6 Millionen Euro), der Unternehmenswert (Börsenwert plus Nettoverschuldung von 954,0 Millionen Euro) und die EBITDA-Spanne 2026/27 (0,83 bis 1,03 Milliarden Euro aus Prognosewachstum und Prognosemarge auf die Basis von 1.790,8 Millionen Euro, währungsbereinigt).
- Kurs und Börsenwert: Schlusskurs 195,00 Euro an der Wiener Börse am 24. September 2026 (Kursseite der Wiener Börse, dort seit Jahresbeginn +505,59 Prozent). Börsenwert-Gegenprobe: 38.850.000 Aktien mal 195,00 Euro ergeben 7.575,75 Millionen Euro; die Fundamentaldaten mit Stand 11. August 2026 führten bei 143,60 Euro dieselbe Aktienzahl.
- Verwechslungsgefahr: AT&S (Leoben) hat nichts mit ATS Corporation (Kanada, Automatisierungstechnik) zu tun, die in Toronto ebenfalls unter ATS notiert. Das hier verwendete Kürzel ATS.VI steht für die Notierung an der Wiener Börse.
Aktien-Wächter
Diese Analyse ist Stand 25. September 2026. Was sich seitdem bei ATS.VI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu AT & S Austria Technologie & Systemtechnik Aktiengesellschaft (ATS.VI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
AT&S Austria Technologie & Systemtechnik AG aus Leoben stellt High-End-Leiterplatten und IC-Substrate her. Substrate sind die Trägerplatten, die die feinen Anschlüsse eines Prozessors auf eine Platine übertragen — besonders gefragt für KI-Beschleuniger. Im ersten Quartal 2026/27 kamen 343,7 von 548,7 Millionen Euro Umsatz aus diesem Substratgeschäft (Segment Microelectronics).
Stark. Von April bis Juni 2026 stieg der Umsatz um 37,5 Prozent auf 548,7 Millionen Euro, das EBITDA um 134 Prozent auf 165,0 Millionen Euro bei 30,1 Prozent Marge. Das EBIT drehte von minus 16,3 auf plus 73,4 Millionen Euro, das Ergebnis je Aktie von minus 1,55 auf plus 0,93 Euro. Der operative freie Cashflow lag wegen höherer Forderungen und Vorräte nur bei 5,1 Millionen Euro.
AT&S hat ein abweichendes Geschäftsjahr vom 1. April bis 31. März. Das Geschäftsjahr 2025/26 umfasst April 2025 bis März 2026, das erste Quartal 2026/27 die Monate April bis Juni 2026. Die Halbjahreszahlen 2026/27 veröffentlicht AT&S laut Finanzkalender am 5. November 2026, die Jahreszahlen am 10. Juni 2027.
Sehr. Laut Jahresfinanzbericht 2025/26 entfielen 76,5 Prozent des Umsatzes auf die fünf größten Kunden, der größte stand für bis zu 31 Prozent. Kunden mit Sitz in Amerika brachten 2025/26 81,2 Prozent und im ersten Quartal 2026/27 83,3 Prozent des Umsatzes. Der Risikobericht nennt den Endmarkt KI-Infrastruktur selbst das potenziell größte Risiko.
Es sind Vorauszahlungen von Kunden aus Vereinbarungen zur Finanzierung neuer Werke. Das Geld gehört AT&S nicht, sondern wird mit künftigen Lieferungen verrechnet oder zurückgezahlt; AT&S rechnet darauf sogar Zinsen an (36,9 Millionen Euro im Geschäftsjahr 2025/26). Zum 30. Juni 2026 standen 907,2 Millionen Euro in der Bilanz, zum 31. März 2026 waren es 885,9 Millionen.
Im Juni 2026 begab AT&S eine nachrangige Anleihe ohne Laufzeitende über 400 Millionen Euro mit 2,5 Prozent Zins. Sie zählt bilanziell als Eigenkapital und ist zeitlich begrenzt in Aktien wandelbar, zu anfänglich 254,2514 Euro je Aktie. Voll gewandelt wären das rund 1,57 Millionen neue Aktien, gut 4 Prozent der 38,85 Millionen ausgegebenen Aktien.
Derzeit nicht. Die Hauptversammlung am 9. Juli 2026 beschloss, für das Geschäftsjahr 2025/26 keine Dividende auszuschütten, das Jahr endete mit einem Verlust von 25,6 Millionen Euro. Die letzte Dividende betrug 0,40 Euro je Aktie für das Geschäftsjahr 2022/23; seither fiel sie aus.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.