SK hynix: 60 Billionen Won Betriebsgewinn in drei Monaten — und kein Auftragsbestand, der ihn absichert
Im zweiten Quartal 2026 blieben bei SK hynix von jedem Won Umsatz 76 Prozent als Betriebsgewinn übrig. Der Nettogewinn lag sogar über dem Umsatz — dank 53 Billionen Won Bewertungsgewinnen. Drei Jahre zuvor schrieb derselbe Konzern Verluste. Wir haben nachgesehen, welcher Teil des Rekords im Speichergeschäft steckt und welcher nur auf dem Papier.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. September 2026
- Schlusskurs
- 1.862.000,00 ₩ +1,20 %
- Marktkapitalisierung
- 1.321.749,8 Mrd. ₩
- Wachstums-Score
- 9/10
- AAQS
- 8/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 1. Dez 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Rechentrick, den das Gehirn ganz von allein macht, sobald ein Unternehmen ein Rekordquartal meldet: Es nimmt die Zahl mal vier. Drei Monate großartig — also wird das ganze Jahr großartig, und das nächste auch. Nennen wir das die Mal-vier-Falle. Bei SK hynix schnappt sie besonders verführerisch zu. Im zweiten Quartal 2026 verdiente der südkoreanische Speicherhersteller operativ 60,5 Billionen Won. Mal vier sind das 242 Billionen Won im Jahr — mehr als das Doppelte des Umsatzes, den SK hynix im gesamten Jahr 2025 erzielt hat.
Der Haken an der Mal-vier-Falle: Sie funktioniert nur, wenn die Zukunft aussieht wie das letzte Quartal. In kaum einer Branche war das so selten der Fall wie bei Speicherchips. Dasselbe Unternehmen schrieb 2023 einen Nettoverlust von 9,1 Billionen Won. Der Deal für diesen Text lautet deshalb: Wir schauen nicht nur auf das Rekordquartal, sondern auf das, was in den Berichten über die Haltbarkeit dieses Rekords steht.
Zur Einordnung der Größen: Eine Billion Won entsprach zum Wechselkurs vom 14. Juli 2026 (1.504,90 Won je US-Dollar, laut Meldung zur Kapitalerhöhung) rund 665 Millionen US-Dollar. Die 60,5 Billionen Won Betriebsgewinn des zweiten Quartals sind also gut 40 Milliarden US-Dollar — in drei Monaten.
Was SK hynix eigentlich macht — das Gedächtnis der KI-Rechenzentren
SK hynix stellt fast ausschließlich Speicherchips her, und zwar zwei Sorten. DRAM ist das Kurzzeitgedächtnis eines Computers: blitzschnell, aber vergesslich, sobald der Strom weg ist. NAND-Flash ist das Langzeitgedächtnis, das in Smartphones, Speicherkarten und SSD-Festplatten steckt und Daten auch ohne Strom behält. 2025 kamen laut Börsenprospekt 77,1 Prozent des Umsatzes aus DRAM und 21,3 Prozent aus NAND-Flash; im ersten Quartal 2026 waren es 77,3 und 22,0 Prozent.
Der Star im Sortiment ist HBM (High Bandwidth Memory). Man kann sich das als Hochhaus aus DRAM-Chips vorstellen, die übereinandergestapelt und durch winzige senkrechte Leitungen verbunden sind. So fließen Daten sehr viel schneller zum Rechenchip. Genau das brauchen die Grafikprozessoren, mit denen KI-Modelle trainiert und betrieben werden. Laut Prospekt, der sich auf das Marktforschungshaus IDC stützt, war SK hynix im ersten Quartal 2026 mit 56,4 Prozent Marktanteil der weltweit größte HBM-Anbieter. Bei DRAM insgesamt lag das Unternehmen mit 29,1 Prozent auf Platz zwei, bei NAND-Flash mit 18,5 Prozent ebenfalls auf Platz zwei. Wer der größte KI-Chip-Kunde ist, sagt SK hynix nicht; wie die Gegenseite dieses Geschäfts aussieht, zeigt unsere Analyse zu NVIDIA.
„In recent years, we have substantially increased our sales of HBMs. HBMs are advanced memory semiconductors designed to deliver fast data transfers while using less power, making them especially useful in high-performance applications such as GPUs, AI and high-performance computing.“
Übersetzung: „In den vergangenen Jahren haben wir unsere HBM-Verkäufe erheblich gesteigert. HBM sind fortschrittliche Speicherhalbleiter, die schnelle Datenübertragungen bei geringerem Stromverbrauch ermöglichen und sich deshalb besonders für Hochleistungsanwendungen wie Grafikprozessoren, KI und Hochleistungsrechnen eignen.“
— SK hynix Inc., Börsenprospekt 424B4 vom 10.07.2026, Abschnitt „Summary“
Gefertigt wird in eigenen Werken in Icheon und Cheongju (Südkorea) sowie in Wuxi und Dalian (China), verpackt und getestet in Icheon, Cheongju und Chongqing. Zum 30. Juni 2026 beschäftigte die Muttergesellschaft 36.150 Menschen. Das NAND-Geschäft wurde durch den Kauf der NAND-Sparte von Intel verstärkt, der im März 2025 abgeschlossen war und heute unter dem Namen Solidigm läuft. Größter Aktionär ist die Holding SK Square mit 20,5 Prozent (Stand 30. Juni 2026).
Zur Börse: Die Aktie notiert seit Dezember 1996 an der Korea Exchange unter der Kennziffer 000660. Seit Juli 2026 gibt es zusätzlich American Depositary Shares an der Nasdaq unter dem Kürzel SKHY — Hinterlegungsscheine, bei denen zehn Scheine einer koreanischen Aktie entsprechen. Weil SK hynix damit bei der US-Börsenaufsicht SEC registriert ist, gibt es erstmals Pflichtmeldungen in englischer Sprache auf Formular 6-K; einen Jahresbericht auf Formular 20-F gibt es noch nicht. Das Geschäftsjahr entspricht dem Kalenderjahr.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: SK hynix verkauft gerade eines der begehrtesten Bauteile des KI-Booms zu Rekordpreisen — aber in einer Branche, deren Preise sich monatlich neu bilden und in der auf jeden Boom bisher ein Überangebot folgte.
Die Firmengeschichte für Anleger
-
2012
Aus Hynix Semiconductor wird SK hynix (März)
Der frühere Hyundai-Chiphersteller trägt seither den Namen der SK-Gruppe; größter Aktionär ist heute die Holding SK Square mit 20,5 Prozent.
-
2018
Einstieg bei Kioxia (Juni)
Als Teil eines Konsortiums unter Führung von Bain Capital beteiligt sich SK hynix indirekt am japanischen Speicherhersteller. Im ersten Quartal 2026 brachte sie laut Prospekt vor allem 9,9 Billionen Won Bewertungsgewinne und rund 4,0 Billionen Won Dividenden.
-
2023
Verlustjahr im Speicherabschwung
Nach dem Preisverfall ab Herbst 2022 steht ein Nettoverlust von 9,1 Billionen Won. Für Aktionäre die Erinnerung, wie schnell sich das Speichergeschäft drehen kann.
-
2025
Intel-NAND-Kauf abgeschlossen, Rekordjahr (März bis Dezember)
Die Übernahme der NAND-Sparte von Intel (heute Solidigm) ist im März komplett. Das Jahr endet mit 97,1 Billionen Won Umsatz und 47,2 Billionen Won Betriebsgewinn.
-
2026
Nasdaq-Börsengang über 26,5 Milliarden US-Dollar (Juli)
177,9 Millionen Hinterlegungsscheine zu je 149 US-Dollar unter dem Kürzel SKHY; dafür entstehen 17,79 Millionen neue Aktien. Das Geld soll in Fabriken und Belichtungsanlagen fließen.
-
2026
Rekordquartal und 40-Billionen-Won-Rückkauf (Juli/August)
Im zweiten Quartal 60,5 Billionen Won Betriebsgewinn bei 76 Prozent Marge; am 19. August beschließt der Vorstand den Rückkauf und die Einziehung eigener Aktien für rund 40 Billionen Won.
Wie die Aktie auf unseren Tisch kam
SK hynix kam über die Ranglisten von wallstreet-online auf unseren Tisch: Im September 2026 gehörte das Nasdaq-Kürzel SKHY dort zu den Werten, über die deutsche Anleger besonders viel sprechen. Das überrascht nicht — ein Börsengang über 26,5 Milliarden US-Dollar, ein Rekordquartal und ein Kurs, der zwischendurch stark schwankte, erzeugen Gesprächsstoff.
Diskussion ist keine Bewertung. Aber sie ist ein guter Anlass, die neuen englischsprachigen Unterlagen zu lesen, die SK hynix seit Juli bei der SEC einreicht: den Börsenprospekt mit drei vollen Geschäftsjahren und den Halbjahresbericht 2026. Wer mitlesen will: Alle Dokumente stehen in der Quellenliste am Ende mit direktem Link.
Die Zahlen über die Jahre — ehrlich gewürdigt
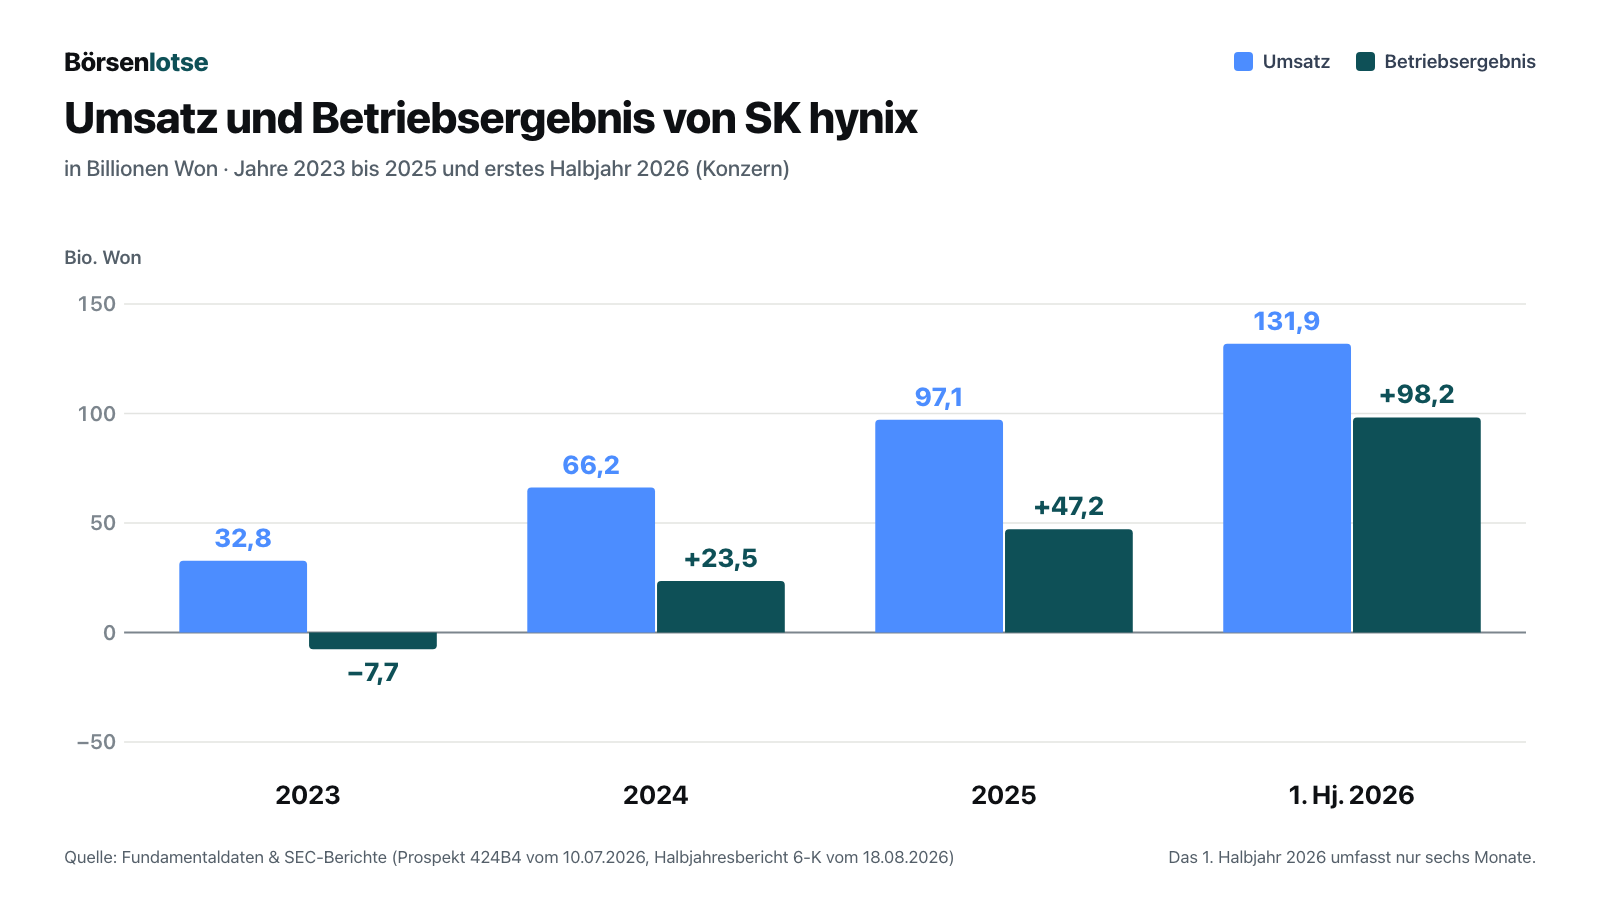
Fangen wir mit dem an, was wirklich beeindruckt, denn das ist eine Menge. Der Umsatz hat sich von 32,8 Billionen Won im Jahr 2023 auf 97,1 Billionen Won im Jahr 2025 fast verdreifacht. Allein im ersten Halbjahr 2026 kamen 131,9 Billionen Won zusammen — mehr als im gesamten Vorjahr. Das Betriebsergebnis drehte von einem Verlust von 7,7 Billionen Won (2023) auf 23,5 Billionen (2024), 47,2 Billionen (2025) und 98,2 Billionen Won im ersten Halbjahr 2026.
Das zweite Quartal 2026 setzte noch einen drauf: 79,3 Billionen Won Umsatz, plus 51 Prozent zum Vorquartal und plus 257 Prozent zum Vorjahresquartal. Das Betriebsergebnis lag bei 60,5 Billionen Won, die operative Marge bei 76 Prozent. Zum Vergleich: Von jedem Won Umsatz blieben nach Herstellungs-, Verwaltungs- und Forschungskosten 76 Won als Betriebsgewinn übrig. Das ist eine Marge, wie man sie sonst von Softwarefirmen kennt, nicht von Fabrikbetreibern.
Woher das kommt, erklärt der Halbjahresbericht selbst: vor allem von den Preisen. Im zweiten Quartal stieg der durchschnittliche DRAM-Verkaufspreis gegenüber dem Vorquartal um einen Wert „im mittleren 30-Prozent-Bereich“, bei NAND-Flash „im mittleren 50-Prozent-Bereich“ — bei nur leicht höheren DRAM-Mengen. Schon im ersten Quartal 2026 waren die DRAM-Preise laut Prospekt um einen Wert „im mittleren 60-Prozent-Bereich“ gestiegen. Der Grund laut Unternehmen:
„In the second quarter of 2026, price increases continued due to strong demand conditions driven by the expansion of AI infrastructure investment and the continuation of a constrained supply environment.“
Übersetzung: „Im zweiten Quartal 2026 setzten sich die Preissteigerungen fort, getragen von einer starken Nachfrage infolge des Ausbaus der Investitionen in KI-Infrastruktur und eines weiterhin knappen Angebots.“
— SK hynix Inc., Halbjahresbericht 1. Halbjahr 2026 (Formular 6-K vom 18.08.2026), Abschnitt II.1.C
Auch die Kasse ist beeindruckend. Im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft 91,7 Billionen Won zu; nach Investitionen in Sachanlagen (18,3 Billionen) und immaterielle Werte (0,7 Billionen) blieben rund 72,7 Billionen Won freier Mittelzufluss. Zum 30. Juni 2026 standen Kasse, kurzfristige Geldanlagen und kurzfristige Wertpapiere von zusammen 88,0 Billionen Won nur 18,6 Billionen Won Finanzschulden gegenüber. SK hynix hat also netto rund 69 Billionen Won mehr Geld als Schulden. Die Ratingagentur Moody’s hob ihre Note am 3. August 2026 auf A3 an. Und im Juli kamen aus dem Nasdaq-Börsengang noch einmal 39,9 Billionen Won hinzu.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Nettogewinn des Rekordquartals lag über dem Umsatz — wegen Bewertungsgewinnen
Hier liegt die erste Stolperfalle für jeden, der Gewinn-Kennzahlen aus einer Datenbank abliest. Im zweiten Quartal 2026 wies SK hynix einen Periodengewinn von 93,9 Billionen Won aus — bei 79,3 Billionen Won Umsatz. Die Nettomarge lag damit bei 118 Prozent. Das ist kein Tippfehler, sondern eine Buchungsfrage.
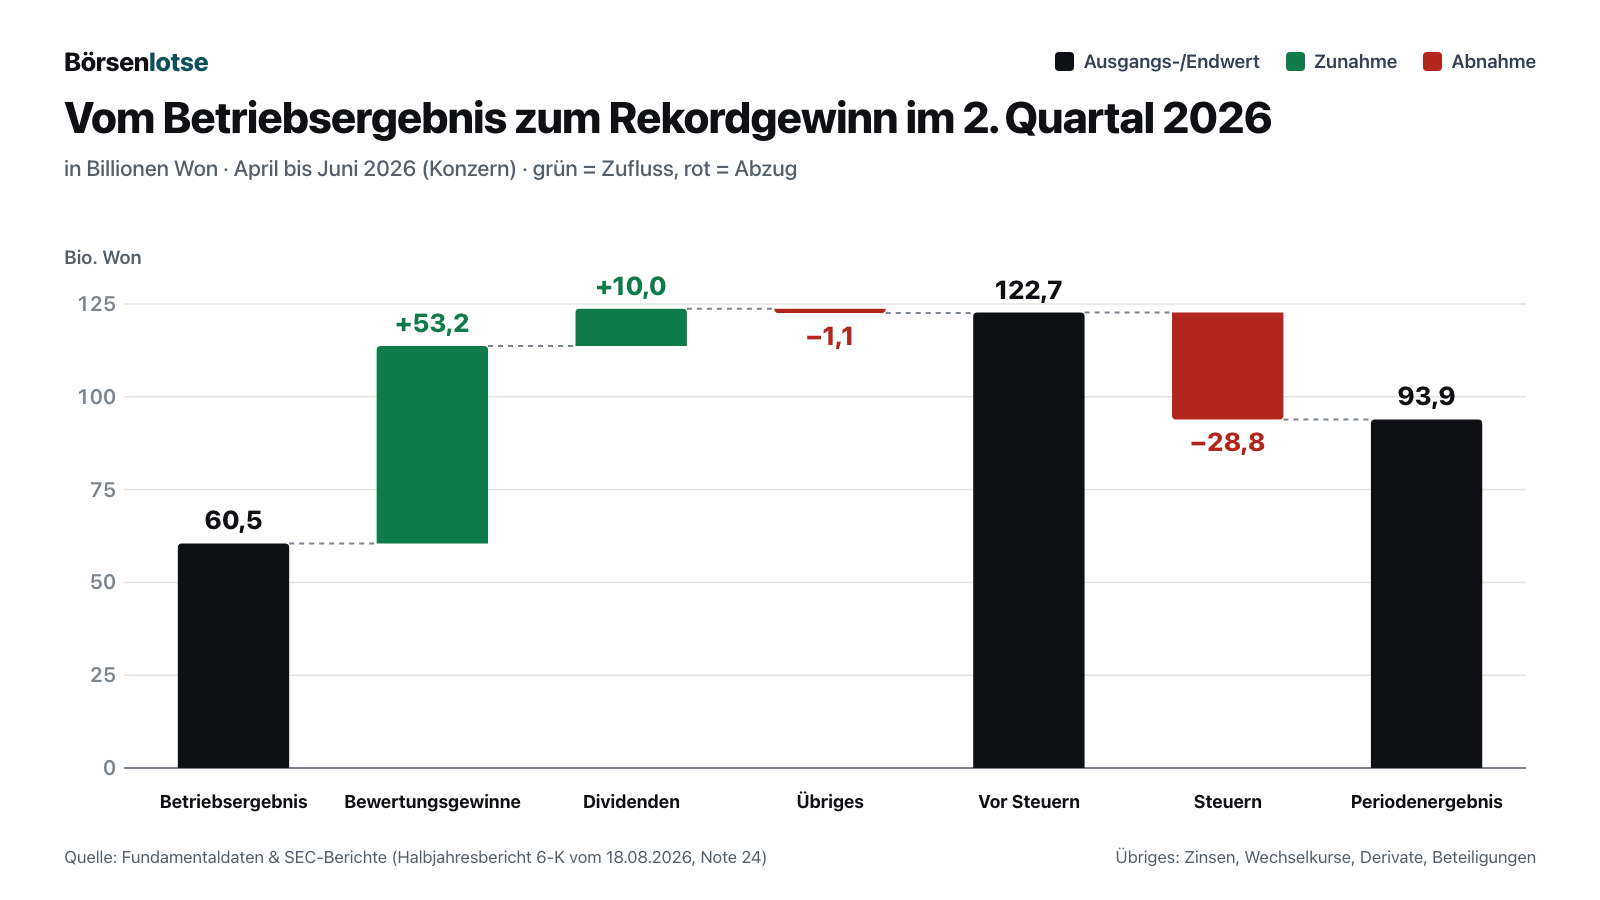
Der Halbjahresbericht schlüsselt die Finanzerträge des Quartals in Note 24 auf: 53,2 Billionen Won „Gain on valuation of financial instruments“, also Gewinne aus der Neubewertung von Finanzanlagen, und 10,0 Billionen Won Dividendenerträge. Zusammen machten diese beiden Posten rund die Hälfte des Vorsteuergewinns von 122,7 Billionen Won aus. Alle übrigen Posten zwischen Betriebsergebnis und Vorsteuerergebnis (Zinsen, Wechselkurse, Derivate, Beteiligungsergebnis und sonstige Erträge) ergaben zusammen minus 1,1 Billionen Won. Für das erste Quartal 2026 hat SK hynix im Prospekt erklärt, woher solche Bewertungsgewinne stammen: „primarily to our stake in Kioxia“ — vor allem aus der Beteiligung am japanischen Speicherhersteller Kioxia, an dem sich SK hynix 2018 indirekt über ein Konsortium unter Führung von Bain Capital beteiligt hat und dessen Börsenwert im ersten Quartal 2026 laut Prospekt stark gestiegen war. Eine der beiden Beteiligungsgesellschaften hat ihre Kioxia-Aktien laut Prospekt im Juni 2026 vollständig verkauft. Für das zweite Quartal nennt der Halbjahresbericht keine Aufschlüsselung nach einzelnen Anlagen.
Das ist kein Bilanztrick, sondern Pflicht: Nach den Rechnungslegungsregeln werden diese Anlagen zum Marktwert bilanziert, und Wertänderungen laufen durch die Gewinn- und Verlustrechnung. Aber es heißt: Ein großer Teil des Rekordgewinns hängt am Aktienkurs eines anderen Unternehmens — und kann in einem schwachen Quartal genauso gut als Bewertungsverlust zurückkommen. Wer ein Kurs-Gewinn-Verhältnis (KGV) aus diesem Nettogewinn rechnet, rechnet Wertpapiergewinne mit. Die belastbarere Messlatte für das Speichergeschäft ist das Betriebsergebnis.
Ein Gegenbeispiel in die andere Richtung gehört dazu: Im ersten Halbjahr 2026 verbuchte SK hynix einen Verlust von 4,0 Billionen Won auf Derivate, weil Inhaber einer Umtauschanleihe von 2023 ihre Papiere bei gestiegenem Kurs in Aktien tauschten. Laut Meldung vom 14. August 2026 floss dafür kein Geld ab, und die Wirkung auf das Eigenkapital war gering, weil dem ein Gewinn aus der Abgabe eigener Aktien gegenüberstand. Auch das ist Buchhaltung, kein Geschäft.
Unbequeme Wahrheit Nr. 2: Kein Auftragsbestand — die Preise werden jeden Monat neu verhandelt
Wer ein Rekordquartal mal vier nimmt, unterstellt, dass die Preise halten. Was der Halbjahresbericht dazu sagt, ist ein einziger, nüchterner Satz:
„The Company determines supply volumes and prices on a monthly and quarterly basis by mutual agreement with major customers, and there is no order backlog based on long term supply contracts.“
Übersetzung: „Das Unternehmen legt Liefermengen und Preise monatlich und quartalsweise im gegenseitigen Einvernehmen mit den Hauptkunden fest; einen Auftragsbestand auf Grundlage langfristiger Lieferverträge gibt es nicht.“
— SK hynix Inc., Halbjahresbericht 1. Halbjahr 2026 (Formular 6-K vom 18.08.2026), Abschnitt II.5.B „Order Status“
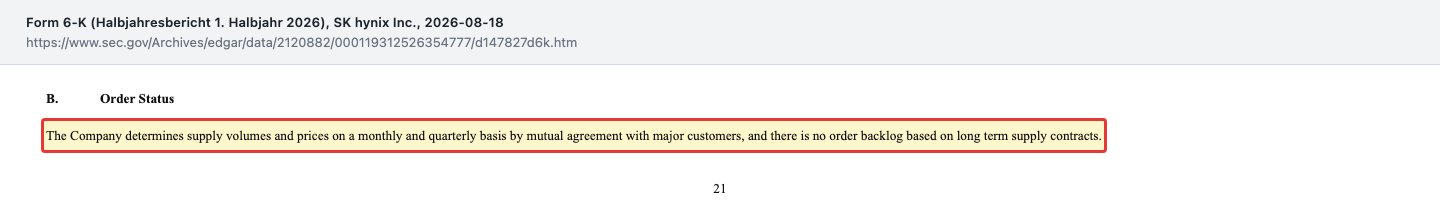
Fairerweise muss man ergänzen: In der Ergebnismitteilung vom 29. Juli 2026 schreibt SK hynix, man habe mit rund zehn Kunden, darunter wichtige strategische Partner, Langfristvereinbarungen abgeschlossen. Wie diese Vereinbarungen Mengen und Preise festlegen, steht dort nicht. Der amtliche Halbjahresbericht, drei Wochen später eingereicht, spricht weiterhin von monatlich und quartalsweise vereinbarten Mengen und Preisen ohne Auftragsbestand. Für Anleger heißt das: Die Rekordpreise sind kein vertraglich gesicherter Bestand, sondern der Marktpreis von heute.
Und wie dieser Markt sich verhält, beschreibt SK hynix im Börsenprospekt selbst:
„From time to time, the memory semiconductor industry has experienced significant and sometimes prolonged periods of oversupply and weak prices.“
Übersetzung: „Die Speicherhalbleiterbranche hat immer wieder erhebliche und bisweilen lang anhaltende Phasen des Überangebots und schwacher Preise erlebt.“
— SK hynix Inc., Börsenprospekt 424B4 vom 10.07.2026, Risk Factors
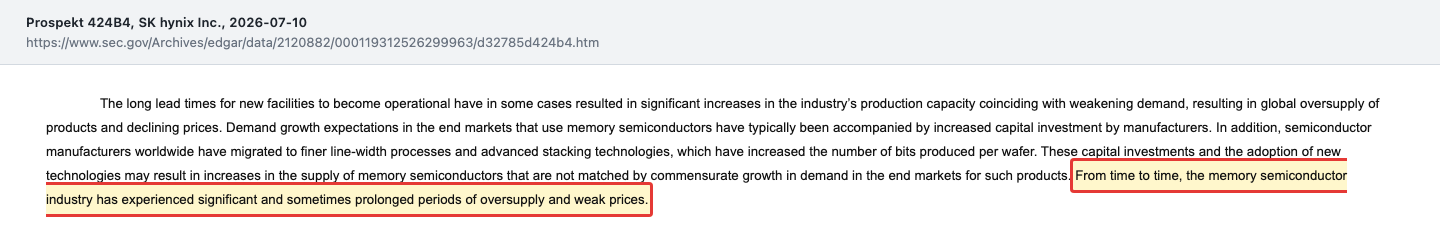
Das ist keine Theorie. Laut Prospekt fielen die Speicherpreise ab dem dritten Quartal 2022, und SK hynix schrieb 2023 einen Nettoverlust von 9,1 Billionen Won. Im ersten Quartal 2023 sanken die DRAM-Preise gegenüber dem Vorquartal um einen Wert „im hohen Zehner-Prozent-Bereich“. Drei Jahre später, im ersten Quartal 2026, stiegen sie um „mittlere 60 Prozent“ in einem Quartal. Diese Ausschläge sind die Natur des Geschäfts. SK hynix hält dagegen, dass HBM, Server-DRAM und SSDs für Rechenzentren die Zyklen abmildern — ob das stimmt, wird erst der nächste Abschwung zeigen. Wie ein anderer Speicherhersteller dieselbe Frage beantwortet, steht in unserer Analyse zu Micron.
Ein zweiter Risikofaktor gehört direkt dazu, weil er ausgerechnet das KI-Geschäft betrifft. Im Prospekt warnt SK hynix, dass neue Techniken, die in KI-Anwendungen weniger Speicher oder Bandbreite benötigen, die Nachfrage nach HBM und Server-DRAM dämpfen könnten. Der Boom hängt also nicht nur daran, dass KI wächst, sondern auch daran, dass sie weiter so speicherhungrig bleibt.
Unbequeme Wahrheit Nr. 3: Zwei Kunden, gut ein Viertel des Umsatzes
„Our two largest customers represented 14.8% and 12.4%, respectively, of our total revenue in the first quarter of 2026 and our largest customer represented 23.9% of our total revenue in 2025.“
Übersetzung: „Unsere beiden größten Kunden standen im ersten Quartal 2026 für 14,8 bzw. 12,4 Prozent unseres Gesamtumsatzes, und unser größter Kunde stand 2025 für 23,9 Prozent unseres Gesamtumsatzes.“
— SK hynix Inc., Börsenprospekt 424B4 vom 10.07.2026, Risk Factors
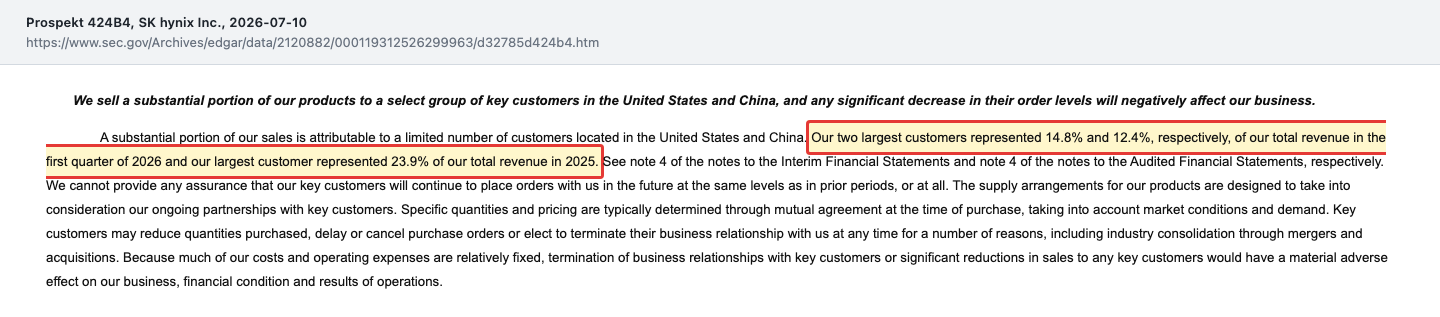
23,9 Prozent von 97,1 Billionen Won sind rund 23,2 Billionen Won Umsatz mit einem einzigen Abnehmer im Jahr 2025. Namen nennt der Prospekt nicht. Dazu kommt ein geografischer Klumpen: 2025 entfielen 68,8 Prozent des Umsatzes auf die Vertriebsgesellschaften in den USA und 19,7 Prozent auf China, im ersten Quartal 2026 waren es 64,7 und 24,3 Prozent. Beide Länder liegen im Handelsstreit miteinander, und SK hynix muss sich an US-Exportregeln halten — an Huawei liefert das Unternehmen laut Prospekt seit September 2020 nicht mehr.
Existenzbedrohend ist diese Konzentration bei einer Nettokasse von rund 69 Billionen Won nicht. Aber sie verschiebt die Verhandlungsmacht: Wenn Preise monatlich ausgehandelt werden und ein Viertel des Umsatzes an einem Kunden hängt, sitzt dieser Kunde am längeren Hebel, sobald das Angebot wieder reicht.
Unbequeme Wahrheit Nr. 4: Erst Geld eingesammelt, dann Aktien zurückgekauft — und parallel Neubauten über 54 Billionen Won
Im Juli 2026 gab SK hynix 17,79 Millionen neue Aktien für den Nasdaq-Börsengang aus, zu 2.242.301 Won je Aktie (149 US-Dollar je Hinterlegungsschein). Der Erlös von 39,9 Billionen Won ist laut Prospekt für Fabrikbauten in Korea (45,5 Billionen Won geplant) und EUV-Belichtungsanlagen (rund 11,9 Billionen Won) bestimmt. Fünf Wochen später, am 19. August 2026, beschloss der Vorstand etwas, das auf den ersten Blick in die Gegenrichtung zeigt:
„The Company considers its recent share price to be undervalued relative to the Company’s intrinsic value and has therefore decided to acquire and cancel treasury shares in the amount of approximately Won 40 trillion in order to achieve efficient capital reallocation and enhance shareholder value.“
Übersetzung: „Das Unternehmen hält seinen jüngsten Aktienkurs im Verhältnis zum inneren Wert des Unternehmens für unterbewertet und hat deshalb beschlossen, eigene Aktien im Umfang von rund 40 Billionen Won zu erwerben und einzuziehen, um Kapital effizient umzuschichten und den Wert für die Aktionäre zu steigern.“
— SK hynix Inc., Meldung 6-K vom 19.08.2026, „Shareholder Return Policy“
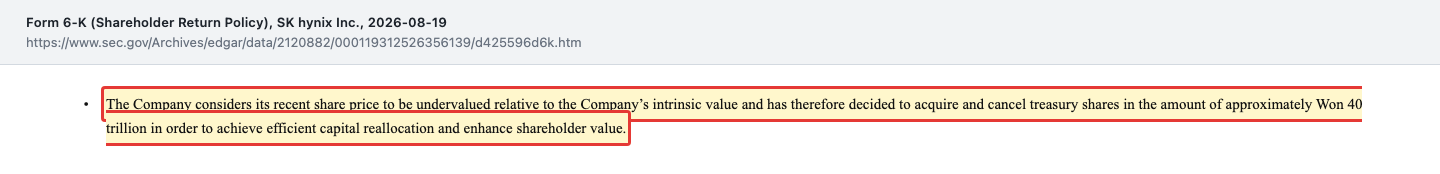
Gerechnet mit dem Schlusskurs vom 18. August 2026 (1.662.000 Won) entspricht das 24,07 Millionen Aktien, die bis 19. November 2026 über die Börse gekauft und alle eingezogen werden sollen. Wirtschaftlich lässt sich das freundlich lesen: SK hynix hat Aktien zu 2,24 Millionen Won verkauft und kauft sie — solange der Kurs darunter bleibt — billiger zurück. Das Geld dafür kommt aus einem freien Mittelzufluss von 72,7 Billionen Won allein im ersten Halbjahr. Kritisch gelesen bleibt die Frage, warum ein Unternehmen im Juli 26,5 Milliarden US-Dollar frisches Kapital für Fabriken braucht und im August denselben Betrag an die Aktionäre zurückgibt. Die Antwort des Unternehmens: Der Rückkauf ist Teil der Ausschüttungspolitik, nach der von 2025 bis 2027 mehr als die Hälfte des kumulierten freien Mittelzuflusses zurückfließen soll.
Gleichzeitig läuft eine Bauwelle an. Am 7. August 2026 beschloss der Vorstand an einem einzigen Tag zwei Neubauten über zusammen 54,3 Billionen Won: die Fabrik M17 in Cheongju (19,1 Billionen Won, Laufzeit bis April 2031) und die Ausbaustufen 1 bis 6 der zweiten Fabrik im Halbleiter-Cluster Yongin (35,2 Billionen Won, bis Oktober 2031). Schon am 22. Juli hatte er den Investitionsbetrag für das Packaging-Werk P&T7 in Cheongju erhöht (Meldung: 7,1 Billionen Won), um die Eröffnung vorzuziehen. Die vertraglich eingegangenen, noch nicht bilanzierten Investitionsverpflichtungen stiegen von 6,7 Billionen Won Ende 2025 auf 61,5 Billionen Won zum 30. Juni 2026. Genau das beschreibt der Prospekt als Mechanismus früherer Abschwünge: Die ganze Branche baut im Boom, die Fabriken werden Jahre später fertig — und treffen dann womöglich auf eine andere Nachfrage.
Bewertung — was rund 1.360 Billionen Won Börsenwert einpreisen
Zuerst die Rechengrundlage: 730.492.365 ausgegebene Aktien laut Meldung vom 19. August 2026, multipliziert mit dem Schlusskurs von 1.862.000 Won vom 23. September 2026, ergibt einen Börsenwert von rund 1.360 Billionen Won — zum Wechselkurs vom 14. Juli 2026 gut 900 Milliarden US-Dollar. Der laufende Rückkauf wird die Aktienzahl bis November noch verringern. Zur Einordnung des Kurses: Am 9. Juli 2026, dem Tag der Preisfestsetzung für die Nasdaq-Scheine, schloss die Aktie in Seoul bei 2.186.000 Won, am 18. August bei 1.662.000 Won.
- Kurs-Gewinn-Verhältnis rund 8,4 auf den Nettogewinn der letzten zwölf Monate (zweites Halbjahr 2025 plus erstes Halbjahr 2026, rund 162,0 Billionen Won, den Aktionären zurechenbar). Das klingt billig, enthält aber die Bewertungsgewinne des ersten Halbjahres 2026 von 63,2 Billionen Won vor Steuern. Grob um diese Bewertungsgewinne des ersten Halbjahres 2026 nach Steuern bereinigt, läge das KGV eher bei 12.
- Börsenwert rund das 10,6-Fache des Betriebsergebnisses der letzten zwölf Monate (128,7 Billionen Won). Zieht man die Nettokasse von rund 69 Billionen Won zum 30. Juni 2026 ab, liegt der Wert knapp darunter.
- Kurs-Umsatz-Verhältnis rund 7,2 auf 189,2 Billionen Won Umsatz der letzten zwölf Monate.
- Kurs-Buchwert-Verhältnis rund 5,2 auf 262,4 Billionen Won Eigenkapital der Aktionäre zum 30. Juni 2026 — ohne die im Juli hinzugekommenen 39,9 Billionen aus dem Börsengang.
- Dividende: fest 1.500 Won je Aktie und Jahr, in vier Raten zu 375 Won. Beim Kurs vom 23. September 2026 sind das rund 0,08 Prozent. Die Ausschüttung läuft bei SK hynix über Rückkäufe, nicht über die Dividende.
Und jetzt die Mal-vier-Falle zum Nachrechnen: Nimmt man das Betriebsergebnis des zweiten Quartals mal vier (242 Billionen Won), kostet SK hynix nur das 5,6-Fache davon. Nimmt man den Nettogewinn des zweiten Quartals mal vier, käme ein KGV von unter 4 heraus. Beide Zahlen setzen voraus, dass Preise, die sich binnen eines Jahres mehr als verdoppelt haben und monatlich neu verhandelt werden, ein ganzes Jahr lang auf dem Rekordniveau bleiben — und dass die Kioxia-Bewertung nicht dreht. Wer dagegen das Jahr 2023 als Maßstab nimmt, kommt auf gar kein KGV, weil es einen Verlust gab. Die Wahrheit liegt irgendwo dazwischen, und genau dort streiten sich die Anleger. Eine Konsensschätzung der Analysten liegt in unseren Fundamentaldaten für die koreanische Aktie nicht vor; wir verzichten deshalb bewusst auf eine Zahl.
Chancen und Risiken auf einen Blick
Dafür spricht:
- Weltweit größter HBM-Anbieter mit 56,4 Prozent Marktanteil im ersten Quartal 2026 (IDC laut Prospekt); HBM4 wird laut Ergebnismitteilung vom 29. Juli 2026 seit dem zweiten Quartal in großen Mengen ausgeliefert.
- Rekordzahlen: 79,3 Billionen Won Umsatz und 60,5 Billionen Won Betriebsergebnis im zweiten Quartal 2026, 76 Prozent operative Marge.
- Starke Bilanz: rund 69 Billionen Won Nettokasse zum 30. Juni 2026, Eigenkapitalquote rund 75 Prozent, Moody’s-Rating seit 3. August 2026 A3; dazu 39,9 Billionen Won aus dem Börsengang im Juli.
- Hoher freier Mittelzufluss (72,7 Billionen Won im ersten Halbjahr 2026) und eine Ausschüttungspolitik, die mehr als die Hälfte des freien Mittelzuflusses von 2025 bis 2027 zurückgeben soll; 40 Billionen Won Rückkauf mit Einziehung laufen bis 19. November 2026.
- Langfristvereinbarungen mit rund zehn Kunden laut Ergebnismitteilung — ein Schritt weg vom reinen Monatsgeschäft, wenn sie Mengen und Preise tatsächlich binden.
Dagegen spricht:
- Speicherchips sind ein zyklisches Geschäft: 2023 standen 9,1 Billionen Won Nettoverlust; laut Halbjahresbericht gibt es keinen Auftragsbestand aus Langfristverträgen, Preise werden monatlich und quartalsweise vereinbart.
- Rund die Hälfte des Vorsteuergewinns im zweiten Quartal 2026 stammte aus Bewertungsgewinnen (53,2 Billionen Won) und Dividenden (10,0 Billionen Won) auf Finanzanlagen — nicht aus dem Chipgeschäft.
- Kundenklumpen: Der größte Kunde stand 2025 für 23,9 Prozent des Umsatzes, die zwei größten im ersten Quartal 2026 für zusammen 27,2 Prozent; 88,5 Prozent des Umsatzes 2025 liefen über die USA und China.
- Investitionswelle: am 7. August 2026 zwei Fabrik-Neubauten über 54,3 Billionen Won beschlossen, Investitionsverpflichtungen von 61,5 Billionen Won zum 30. Juni 2026 — genau der Mechanismus, der laut Prospekt frühere Überangebote auslöste.
- Marktanteil DRAM laut IDC von 34,8 Prozent (2025) auf 29,1 Prozent im ersten Quartal 2026 gesunken; dazu das im Prospekt genannte Risiko speichersparender KI-Techniken.
Ein menschliches Fazit
Zurück zur Mal-vier-Falle vom Anfang. Bei SK hynix ist das Rekordquartal echt: 60,5 Billionen Won Betriebsgewinn in drei Monaten, eine netto schuldenfreie Bilanz, die Marktführerschaft beim wichtigsten Speicher des KI-Booms. Das ist keine Geschichte, sondern belegte Substanz, und sie verdient Respekt.
Nur rechnet die Falle mit einer Welt, in der der Juni zwölfmal im Jahr stattfindet. Die Berichte beschreiben eine andere: Preise, die jeden Monat neu verhandelt werden, zwei Kunden mit einem Viertel des Umsatzes, eine Branche, die im Boom Fabriken baut, und einen Nettogewinn, der zur Hälfte aus dem Wertzuwachs einer Beteiligung stammt. 2023 liegt erst drei Jahre zurück.
Wer seine Erwartung nicht an das beste Quartal hängt, sondern an drei Zeilen der kommenden Berichte — die durchschnittlichen Verkaufspreise für DRAM und NAND, das Betriebsergebnis ohne Finanzerträge und die Summe der Investitionsverpflichtungen —, sieht früher, wann die Kurve kommt. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- Halbjahresbericht 1. Halbjahr 2026 (Formular 6-K), eingereicht am 18.08.2026 — Aktenzeichen 0001193125-26-354777, mit Konzern-Zwischenabschluss zum 30.06.2026 (Note 24 Finanzerträge, Note 29 Verpflichtungen)
- Vorläufige Ergebnisse 2. Quartal 2026 (Formular 6-K) vom 29.07.2026
- Börsenprospekt (Formular 424B4) vom 10.07.2026 — Jahresabschlüsse 2023 bis 2025, 1. Quartal 2026, Risikofaktoren, Mittelverwendung
- Meldung 6-K vom 19.08.2026 — Ausschüttungspolitik; dazu Rückkauf eigener Aktien und Einziehung vom selben Tag
- Meldung 6-K vom 15.07.2026 — Ergebnis der Kapitalerhöhung für die Hinterlegungsscheine
- Investitionsbeschlüsse per Meldung 6-K: P&T7 vom 22.07.2026, M17 vom 07.08.2026, Yongin Y2 vom 07.08.2026
- Meldung 6-K vom 14.08.2026 — Derivateverlust aus der Umtauschanleihe von 2023
- Meldung 6-K vom 07.08.2026 — Quartalsdividende 375 Won
- Klarstellungen zu Presseberichten (Formular 6-K) vom 22.07., 06.08., 10.08., 21.08., 04.09., 09.09. und 18.09.2026 — jeweils ohne Entscheidung zu den berichteten Vorhaben
- SK hynix Newsroom: Ergebnismitteilung 2. Quartal 2026 vom 29.07.2026 (HBM4, Langfristvereinbarungen)
- EDGAR-Übersicht zu CIK 0002120882
- Kurs vom 23.09.2026: öffentliche Schlusskursdaten der Korea Exchange. Quelle übrige Kennzahlen: Fundamentaldaten & SEC-Berichte (Börsenprospekt 424B4, Meldungen 6-K)
Hinweis: Dieser Text ist journalistische Einordnung öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Wer die Nasdaq-Hinterlegungsscheine kauft, trägt zusätzlich das Wechselkursrisiko zwischen Won und US-Dollar. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen ₩, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 42.997.792,0 | 44.621.568,0 | 32.765.719,0 | 66.192.960,0 | 97.146.675,0 |
| Betriebsergebnis (EBIT) | 12.410.340,0 | 6.809.417,0 | -7.730.313,0 | 23.467.319,0 | 47.206.319,0 |
| Nettogewinn | 9.602.316,0 | 2.229.560,0 | -9.112.428,0 | 19.788.681,0 | 42.919.287,0 |
| Nettomarge | 22,3 % | 5,0 % | -27,8 % | 29,9 % | 44,2 % |
| Gewinn je Aktie | 13.964,55 ₩ | 3.242,28 ₩ | -13.242,14 ₩ | 28.719,26 ₩ | 62.160,85 ₩ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Marktstellung bei KI-Speicher positiv
- Mit 56,4 Prozent Marktanteil bei HBM im ersten Quartal 2026 (IDC laut Prospekt vom 10. Juli 2026) ist SK hynix der wichtigste Lieferant des Speichers, den KI-Beschleuniger brauchen. HBM4 wird laut Ergebnismitteilung vom 29. Juli 2026 seit dem zweiten Quartal in großen Mengen ausgeliefert.
- Ertragskraft positiv
- Im zweiten Quartal 2026 erzielte SK hynix 79,3 Billionen Won Umsatz und 60,5 Billionen Won Betriebsergebnis, 76 Prozent Marge; im ersten Halbjahr flossen 91,7 Billionen Won aus dem laufenden Geschäft zu. Getragen wird das laut Halbjahresbericht vor allem von stark gestiegenen Preisen.
- Bilanz positiv
- Zum 30. Juni 2026 standen 88,0 Billionen Won Kasse und kurzfristige Anlagen 18,6 Billionen Won Finanzschulden gegenüber, eine Nettokasse von rund 69 Billionen Won. Moody’s hob das Rating am 3. August 2026 auf A3. Aus dem Nasdaq-Börsengang kamen im Juli 39,9 Billionen Won hinzu.
- Zyklus und Preisbindung negativ
- Laut Halbjahresbericht vom 18. August 2026 werden Mengen und Preise monatlich und quartalsweise vereinbart, ohne Auftragsbestand aus Langfristverträgen. 2023 stand ein Nettoverlust von 9,1 Billionen Won. Am 7. August 2026 wurden zwei Fabrik-Neubauten über 54,3 Billionen Won beschlossen.
- Gewinnqualität und Kundenklumpen neutral
- Rund die Hälfte des Vorsteuergewinns im zweiten Quartal 2026 stammte aus Bewertungsgewinnen (53,2 Billionen Won) und Dividenden (10,0 Billionen Won) auf Finanzanlagen. Der größte Kunde stand 2025 für 23,9 Prozent des Umsatzes, die zwei größten im ersten Quartal 2026 für 27,2 Prozent.
SK hynix ist der führende Hersteller des KI-Speichers HBM und hat im zweiten Quartal 2026 mit 60,5 Billionen Won Betriebsergebnis und 76 Prozent Marge das beste Quartal seiner Geschichte geschrieben; die Bilanz weist rund 69 Billionen Won Nettokasse aus. Dem stehen ein zyklisches Geschäft ohne Auftragsbestand aus Langfristverträgen, ein Nettogewinn mit hohem Anteil an Bewertungsgewinnen, ein Kundenklumpen und Fabrik-Neubauten über 54,3 Billionen Won gegenüber. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün, weil die belegten Stärken deutlich überwiegen: Marktführerschaft beim KI-Speicher HBM, eine operative Marge von 76 Prozent im zweiten Quartal 2026, 72,7 Billionen Won freier Mittelzufluss im ersten Halbjahr und rund 69 Billionen Won Nettokasse zum 30. Juni 2026 bei Investment-Grade-Ratings. Kein Fortführungsrisiko, keine existenzielle Abhängigkeit, kein Bilanzbruch. Die offene Flanke ist der Speicherzyklus: Preise werden monatlich verhandelt, 2023 gab es einen Verlust, und die Branche baut gerade in großem Stil Kapazität auf. Das ist ein Grund, das Rekordquartal nicht mal vier zu nehmen — aber kein Qualitätsmangel des Unternehmens.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam SK hynix über die Ranglisten von wallstreet-online im September 2026, dort unter dem Nasdaq-Kürzel SKHY. Artikel-Ticker ist die Heimatnotiz 000660 an der Korea Exchange; zehn Nasdaq-Hinterlegungsscheine (SKHY) entsprechen einer Aktie. Die SEC führt unter derselben Kennnummer außerdem das außerbörsliche Kürzel HXSCL.
- Aktualitätsstand: Jüngster ausgewerteter Periodenbericht ist der Halbjahresbericht auf Formular 6-K vom 18. August 2026 (Stichtag 30. Juni 2026). Alle Meldungen ab diesem Tag wurden bis zum 24. September 2026 durchgesehen: Rückkauf, Einziehung und Ausschüttungspolitik (19. August), Abgabe von 82 eigenen Aktien an unabhängige Direktoren (21. August) sowie Klarstellungen ohne Entscheidung zu Solidigm, dem Packaging-Werk in Chongqing und einem möglichen Standort in Japan. Einen Jahresbericht auf Formular 20-F gibt es noch nicht; die Jahreszahlen stammen aus dem Börsenprospekt.
- Datenlage: Der Kurs vom 23. September 2026 stammt aus öffentlichen Schlusskursdaten der Korea Exchange. Der Börsenwert wurde mit der Aktienzahl aus der Meldung vom 19. August 2026 gerechnet; die Gegenprobe mit den Fundamentaldaten vom 7. August 2026 ergab eine Abweichung unter 1 Prozent. US-Dollar-Angaben nutzen den Wechselkurs vom 14. Juli 2026 (1.504,90 Won je Dollar) aus der Meldung zur Kapitalerhöhung.
- Verwechslungsgefahr: SK hynix ist nicht identisch mit Samsung Electronics, dem anderen großen koreanischen Speicherhersteller, und nicht mit der Holding SK Square oder der SK Inc., die als Aktionäre bzw. Konzernmutter eigene Aktien haben.
Aktien-Wächter
Diese Analyse ist Stand 25. September 2026. Was sich seitdem bei 000660.KO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu SK Hynix Inc (000660.KO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
SK hynix Inc. aus Icheon in Südkorea stellt Speicherchips her: DRAM (2025: 77,1 Prozent des Umsatzes), NAND-Flash und SSDs (21,3 Prozent). Beim KI-Speicher HBM war das Unternehmen im ersten Quartal 2026 laut IDC mit 56,4 Prozent Marktanteil weltweit führend. 2025 lag der Umsatz bei 97,1 Billionen Won, im ersten Halbjahr 2026 bei 131,9 Billionen Won.
Die Aktie von SK hynix notiert seit 1996 an der Korea Exchange unter der Kennziffer 000660. Seit Juli 2026 gibt es zusätzlich American Depositary Shares an der Nasdaq unter dem Kürzel SKHY; zehn dieser Hinterlegungsscheine entsprechen einer koreanischen Aktie. Beim Börsengang wurden 177,9 Millionen Scheine zu 149 US-Dollar ausgegeben, zusammen 26,5 Milliarden US-Dollar.
Weil im Finanzergebnis 53,2 Billionen Won Bewertungsgewinne auf Finanzinstrumente und 10,0 Billionen Won Dividendenerträge standen. Das Betriebsergebnis lag bei 60,5 Billionen Won auf 79,3 Billionen Won Umsatz, der Periodengewinn nach Steuern bei 93,9 Billionen Won. Solche Bewertungsgewinne führte SK hynix für das erste Quartal 2026 vor allem auf die Beteiligung an Kioxia zurück.
Nur begrenzt. Laut Halbjahresbericht vom 18. August 2026 werden Mengen und Preise mit den Hauptkunden monatlich und quartalsweise vereinbart, einen Auftragsbestand aus Langfristverträgen gibt es nicht. In der Ergebnismitteilung vom 29. Juli 2026 nennt SK hynix Langfristvereinbarungen mit rund zehn Kunden, ohne deren Preis- und Mengenbindung offenzulegen.
Am 19. August 2026 beschloss der Vorstand einen Rückkauf über rund 40 Billionen Won mit anschließender Einziehung, weil er den Kurs im Verhältnis zum inneren Wert für unterbewertet hält. Gerechnet mit dem Kurs vom 18. August sind das 24,07 Millionen Aktien bis 19. November 2026. Im Juli hatte SK hynix 17,79 Millionen neue Aktien für 39,9 Billionen Won ausgegeben.
Weil die belegten Stärken deutlich überwiegen: Marktführerschaft bei HBM, 76 Prozent operative Marge im zweiten Quartal 2026, rund 69 Billionen Won Nettokasse zum 30. Juni 2026 und ein Moody’s-Rating von A3. Das Zyklusrisiko mit dem Verlustjahr 2023 bleibt die offene Flanke. Die Ampel bewertet das Unternehmen, nicht den Kurs der Aktie.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.