Iljin Electric: Der Auftragsboom ist echt — der Großaktionär verkauft trotzdem
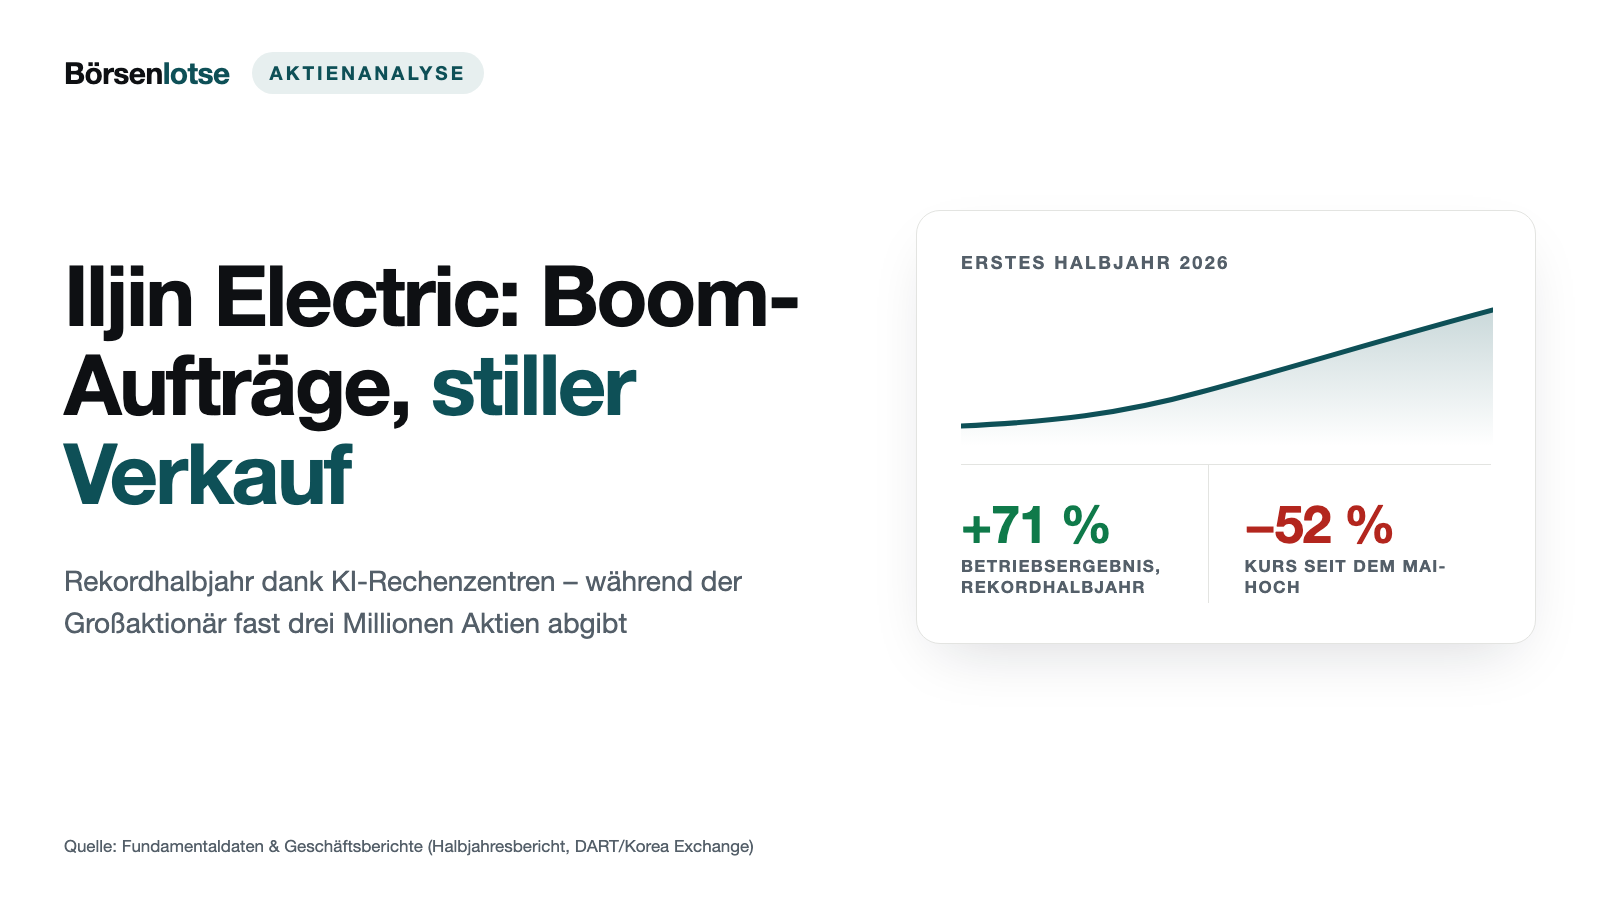
Iljin Electric (KOSPI: 103590) baut Höchstspannungstransformatoren und Kabel für ein Stromnetz, das dem Strombedarf von KI-Rechenzentren kaum hinterherkommt: Der Auftragsbestand lag Ende Juni 2026 bei 1,94 Milliarden US-Dollar, das Betriebsergebnis stieg im ersten Halbjahr 2026 um 71,3 Prozent auf einen Rekordwert. Genau in diesem Boom hat der Großaktionär Iljin Holdings binnen sechs Monaten 2.986.714 eigene Aktien abgegeben — über eine ausgelaufene Tauschanleihe und einen Kurs-Swap, während die Aktie im Mai 2026 bei 144.100 Won ein Hoch markierte und bis September wieder um mehr als die Hälfte zurückfiel. Keine Kauf- oder Verkaufsempfehlung — nur die Frage, was diese Terminierung für Anleger bedeutet, die genau jetzt einsteigen wollen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. September 2026
- Schlusskurs
- 72.000,00 ₩ +2,60 %
- Marktkapitalisierung
- 3.432,8 Mrd. ₩
- Wachstums-Score
- 6/10
- AAQS
- 10/10
Kursentwicklung seit 3. September 2026: +3,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 24. Nov 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Reflex, der an der Börse besonders teuer werden kann: Sobald ein Wort wie „Künstliche Intelligenz“ neben einem Kurs auftaucht, der schon zweistellig gestiegen ist, schaltet sich bei vielen Anlegern ein Gefühl ein, das nichts mit Bilanzanalyse zu tun hat — die Angst, etwas zu verpassen. FOMO, „Fear of Missing Out“. Sie fragt nicht, ob ein Unternehmen die Story überhaupt selbst erzählt oder nur zufällig in ihrem Windschatten steht.
Iljin Electric Co., Ltd. (KOSPI: 103590) ist ein Lehrstück dafür. Das südkoreanische Unternehmen verkauft keine Chips, keine Software und keine Cloud-Kapazität. Es baut Höchstspannungskabel, Transformatoren und Schaltanlagen — die Grundausstattung eines Stromnetzes. Und trotzdem lag der Auftragsbestand zum 30. Juni 2026 bei 1,94 Milliarden US-Dollar, das Betriebsergebnis im ersten Halbjahr 2026 stieg um 71,3 Prozent auf einen Rekordwert für ein erstes Halbjahr, und der Kurs kletterte zwischen dem Tief im Januar und dem Hoch im Mai 2026 um 148 Prozent. Der Grund: Jedes neue KI-Rechenzentrum braucht Strom, jedes zusätzliche Gigawatt braucht Leitungen und Transformatoren, und die USA bauen beides gerade im großen Stil aus.
Der Deal für diesen Text: keine Empfehlung, kein Kursziel. Wir lesen den Halbjahresbericht vom 11. August 2026 — den einzigen Periodenbericht, der die Zahlen zum 30. Juni 2026 vollständig zeigt — und schauen, was dahinter steht. Das zentrale Spannungsfeld, das sich durch jedes Kapitel zieht, lautet: Der Boom ist in den Zahlen real belegt. Und ausgerechnet in diesem Boom hat der eigene Großaktionär verkauft.
Was Iljin Electric eigentlich macht
Stell dir das Stromnetz als einen Kreislauf vor: Kraftwerke erzeugen den Strom, Höchstspannungsleitungen tragen ihn über weite Strecken, Transformatoren senken die Spannung stufenweise ab, und am Ende verteilen Schaltanlagen ihn in Fabriken, Rechenzentren und Wohnhäuser. Iljin Electric baut die Teile für genau diesen Kreislauf — und zwar in zwei Sparten. Die Kabelsparte (전선) fertigt blanke Kupfer- und Aluminiumleiter, Hoch- und Mittelspannungskabel sowie isolierte Leitungen; sie erwirtschaftete im ersten Halbjahr 2026 mit 814,9 Milliarden Won gut 71 Prozent des Konzernumsatzes. Die Sparte Hochspannungstechnik (중전기) — gasisolierte Schaltanlagen (GIS), Transformatoren, Leistungsschalter — kam auf 327,2 Milliarden Won, knapp 29 Prozent, wächst aber deutlich schneller und dürfte margenstärker sein: Der Sparte gehört das margenträchtigere Auftragsbuch (dazu später mehr).
Als eigenständige, börsennotierte Gesellschaft existiert Iljin Electric erst seit dem 2. Juli 2008 — an diesem Tag wurde die Fertigungssparte per Abspaltung (인적분할, eine in Korea gängige Form der Konzern-Entflechtung) von der Holdinggesellschaft Iljin Holdings getrennt und als eigene Gesellschaft gegründet; die Notierung an der Korea Exchange folgte am 1. August 2008. Die Wurzeln reichen weiter zurück: Die Iljin-Gruppe wurde 1968 als Iljin Metal Industry Co. gegründet und stellte von Anfang an Übertragungstechnik her. Hauptsitz und ein Hauptwerk liegen in Hwaseong-si in der Provinz Gyeonggi, südlich von Seoul; ein zweites wichtiges Werk für Transformatoren steht in Hongseong, ein weiteres Kabelwerk in Ansan. Zum 30. Juni 2026 beschäftigte der Konzern 1.148 Mitarbeiter (1.026 unbefristet, 122 befristet), im Schnitt seit 7,6 Jahren im Unternehmen.
Kontrolliert wird Iljin Electric von der Holding Iljin Holdings, an deren Spitze Vizevorsitzender Heo Jeong-seok (허정석, Jahrgang 1969, Sohn des Gruppengründers Heo Jin-gyu) mit rund 29,1 Prozent der Anteile steht — eine Konzernstruktur mit Gründerfamilie an der Spitze, wie sie sich in Südkorea häufig findet, etwa auch bei der Handelsholding Lotte. Wichtig für alles Folgende: Von Iljin Electric gibt es kein 10-K und kein 10-Q. Die Gesellschaft ist kein US-Meldeunternehmen; ihre Pflichtberichte liegen im koreanischen Offenlegungssystem DART der Finanzaufsicht FSS, bilanziert wird nach K-IFRS, das Geschäftsjahr entspricht dem Kalenderjahr. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Halbjahresbericht, DART/Korea Exchange)“ statt „SEC-Berichte“.
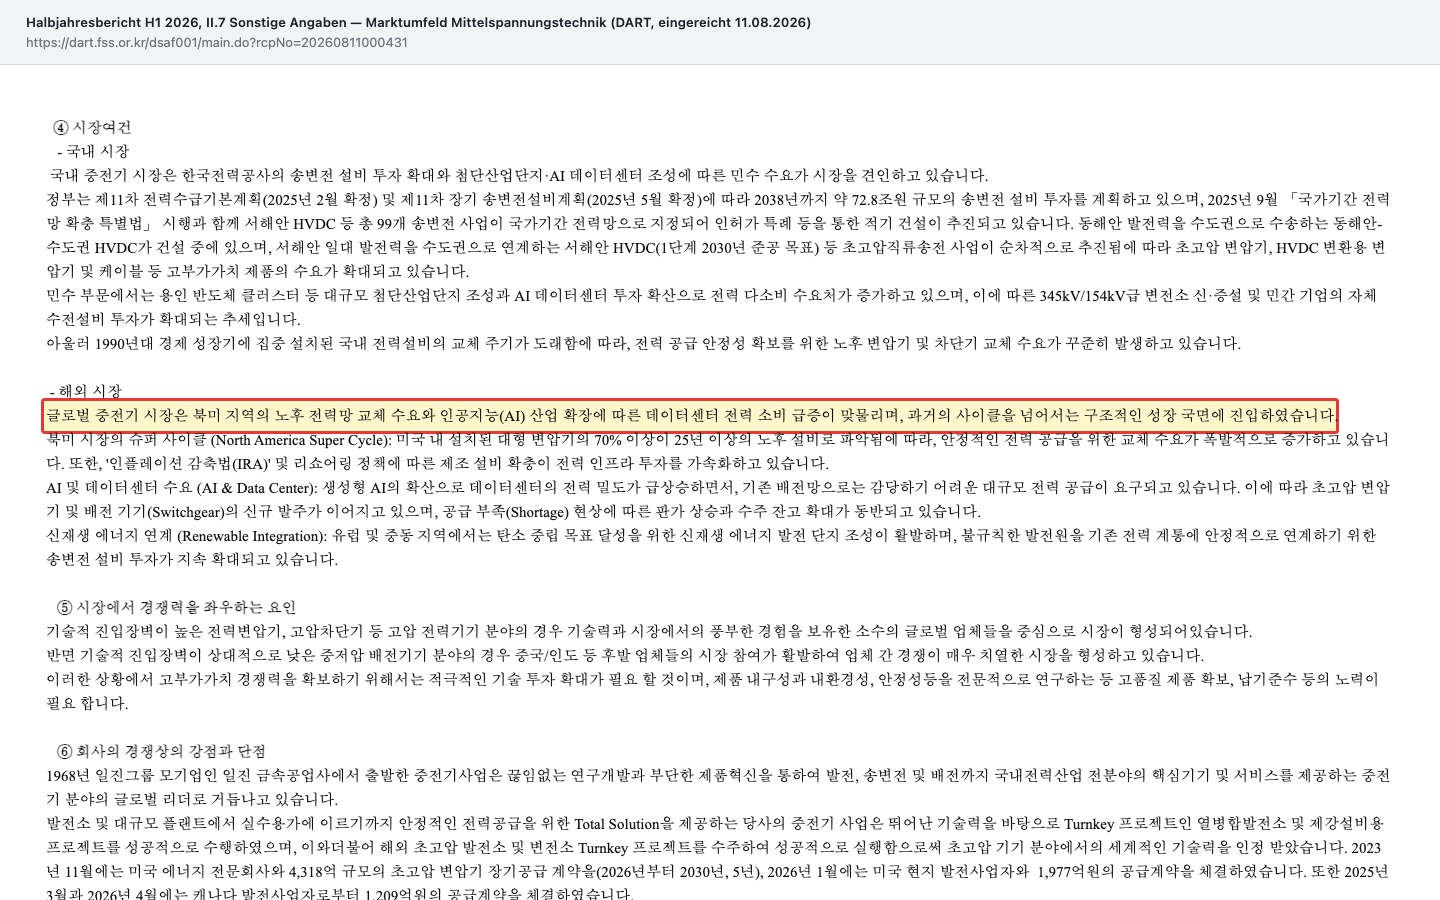
Was den Markt für Iljin Electric gerade so groß macht, beschreibt der Konzern selbst im Halbjahresbericht — ausdrücklich als Einschätzung des eigenen Marktumfelds, nicht als eigene Werbeaussage:
„글로벌 중전기 시장은 북미 지역의 노후 전력망 교체 수요와 인공지능(AI) 산업 확장에 따른 데이터센터 전력 소비 급증이 맞물리며, 과거의 사이클을 넘어서는 구조적인 성장 국면에 진입하였습니다.“
Übersetzung: „Der globale Markt für Hochspannungstechnik befindet sich, getrieben vom Ersatzbedarf für veraltete Stromnetze in Nordamerika und dem durch die Expansion der Künstliche-Intelligenz-Industrie ausgelösten sprunghaften Anstieg des Stromverbrauchs von Rechenzentren, in einer strukturellen Wachstumsphase, die frühere Zyklen übersteigt.“
— Iljin Electric, Halbjahresbericht H1 2026, Abschnitt II.7 „Sonstige Angaben“, eingereicht am 11. August 2026
Wichtig ist die Unterscheidung: Iljin Electric ist nicht Teil der „KI-Industrie“ im engeren Sinn — das Unternehmen verkauft weder KI-Software noch KI-Hardware und setzt nach den ausgewerteten Berichten selbst keine KI in nennenswertem Umfang operativ ein. Es profitiert als Infrastrukturzulieferer von einer Nachfrage, die andere auslösen — etwa von Chip-Herstellern wie Nvidia, deren Rechenzentrums-Prozessoren den Strombedarf erst erzeugen, den Iljin Electric anschließend verkabelt. Diese Unterscheidung entscheidet mit darüber, wie nachhaltig das Wachstum ist: Es hängt am Tempo der Rechenzentrums- und Netzausbauprogramme in den USA und anderswo — nicht an einem eigenen KI-Produkt, das Iljin Electric selbst kontrollieren würde.
Die Firmengeschichte für Anleger
-
2008
Abspaltung von Iljin Holdings und Börsengang
Iljin Electric entsteht am 2. Juli 2008 als eigenständige Gesellschaft und notiert ab 1. August 2008 an der Korea Exchange — seither eigenständig bewertbar statt Teil der Holding-Bilanz.
-
2023
Größter Einzelauftrag der Firmengeschichte
Im November 2023 sichert sich Iljin Electric einen 431,8-Milliarden-Won-Auftrag für Höchstspannungstransformatoren in den USA, Lieferung 2026 bis 2030 — der Grundstein des heutigen Auftragsbestands.
-
2025
Iljin Holdings begibt Tauschanleihe auf Iljin-Electric-Aktien
Am 20. Oktober 2025 legt die Muttergesellschaft eine Tauschanleihe auf, deren Basiswert Iljin-Electric-Aktien sind — der erste Baustein der späteren Anteilsreduzierung.
-
2026
Kurshoch und Anteilsreduzierung im Mai
Der Kurs erreicht am 4. Mai 2026 mit 144.100 Won sein Halbjahreshoch; im selben Fenster wird der Großteil der Anleihe-Ausübung und des Kurs-Swaps von Iljin Holdings vollzogen — die Anleihe-Konditionen standen bereits seit Oktober 2025 fest.
-
2026
Rekord-Halbjahresbericht
Am 11. August 2026 meldet Iljin Electric für das erste Halbjahr Rekordumsatz und -Betriebsergebnis sowie einen Auftragsbestand von 1,94 Milliarden US-Dollar — die Datengrundlage dieser Analyse.
Wie Iljin Electric auf unseren Tisch kam
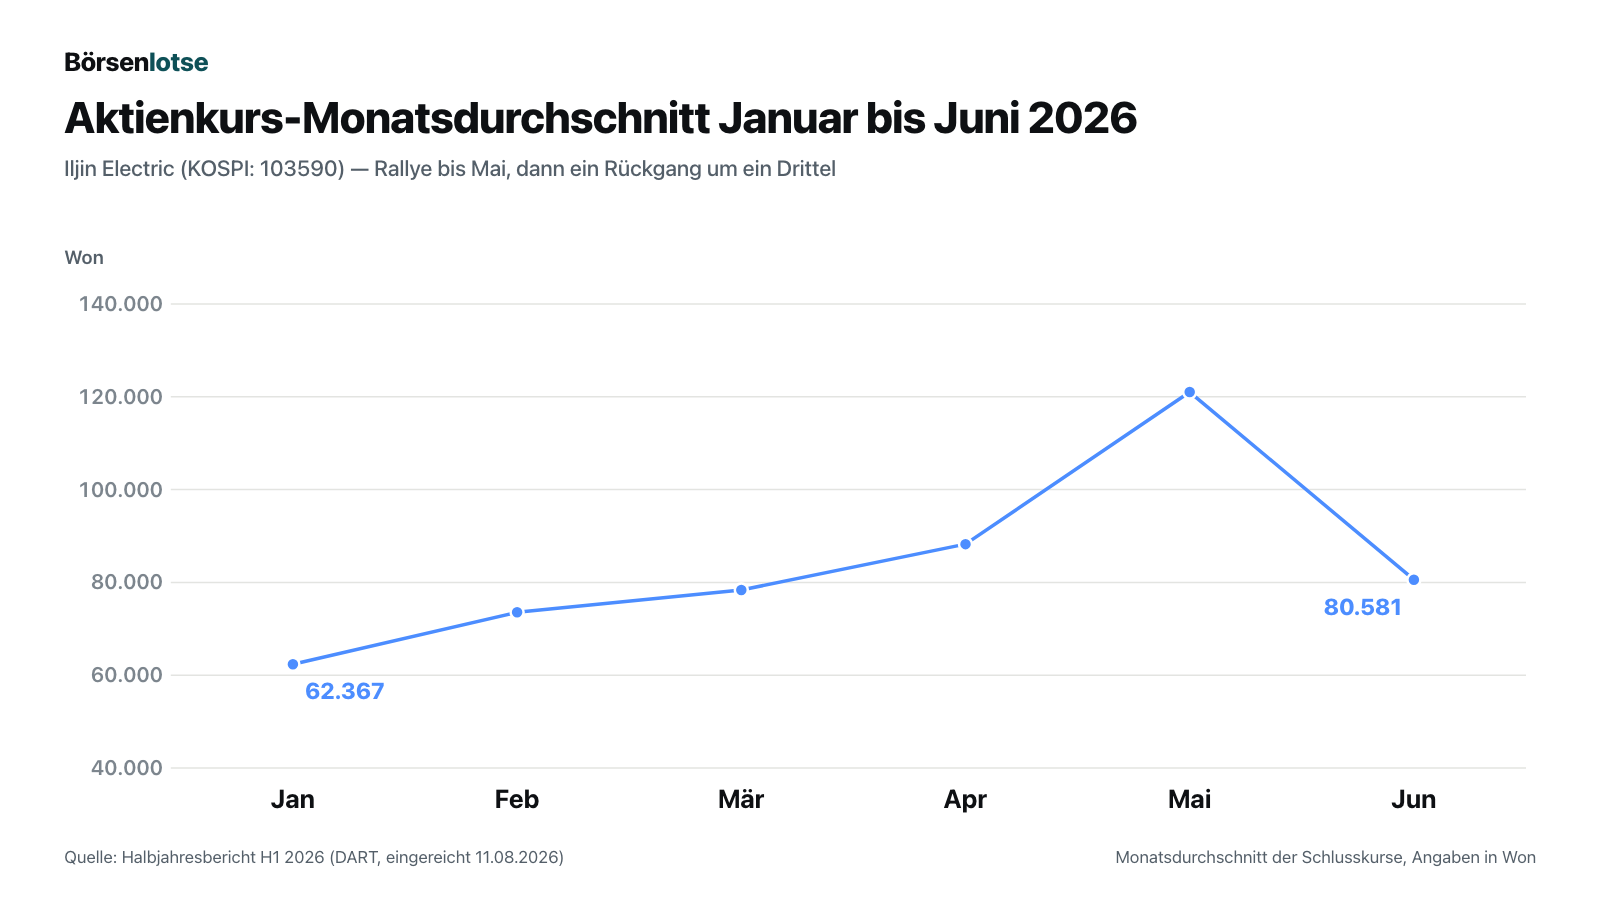
Ehrlichkeit zuerst: Iljin Electric kam nicht über eine Kaufempfehlung oder einen Analystenkommentar auf die Rechercheliste, sondern über eine Kombination, die selten zusammen auftritt. Zum Datenstand Anfang September 2026 zeigten die Fundamentaldaten eine Aktie, die binnen vier Monaten (Januar bis Mai 2026) von einem Monatsdurchschnittskurs von 62.367 auf 121.022 Won gestiegen war — fast eine Verdopplung —, um danach bis zum Monatsdurchschnitt Juni wieder um mehr als ein Drittel und bis zum Kurs vom 3. September 2026 (69.400 Won) um rund 43 Prozent gegenüber dem Mai-Schnitt nachzugeben. Gleichzeitig meldete dasselbe Unternehmen für genau diesen Zeitraum Rekordzahlen: Umsatz und Betriebsergebnis so hoch wie nie zuvor in einem ersten Halbjahr. Diese Kombination — explodierender Kurs, dann Einbruch, während die operativen Zahlen tatsächlich immer besser wurden — wirft eine Frage auf, die reine Kennzahlen nicht beantworten: Was steckt hinter dieser Kombination?
Also haben wir den Halbjahresbericht vom 11. August 2026 gelesen, dazu die Titelseiten des Jahresberichts 2025 und des Quartalsberichts Q1 2026 zur Einordnung. Ein Hinweis in eigener Sache, weil er die Beleglage prägt: Mitschriften von Analystenkonferenzen gibt es für diese Gesellschaft nicht — die Plattform hat das eigene Transkript-Archiv geprüft (0 Treffer für 103590.KO), das ist bei koreanischen Emittenten der Regelfall und kein firmenspezifisches Warnsignal. Das Kapitel über die Versprechen des Managements stützt sich deshalb auf DART-Pflichtmeldungen statt auf Mitschriften.
Die Zahlen über die Jahre
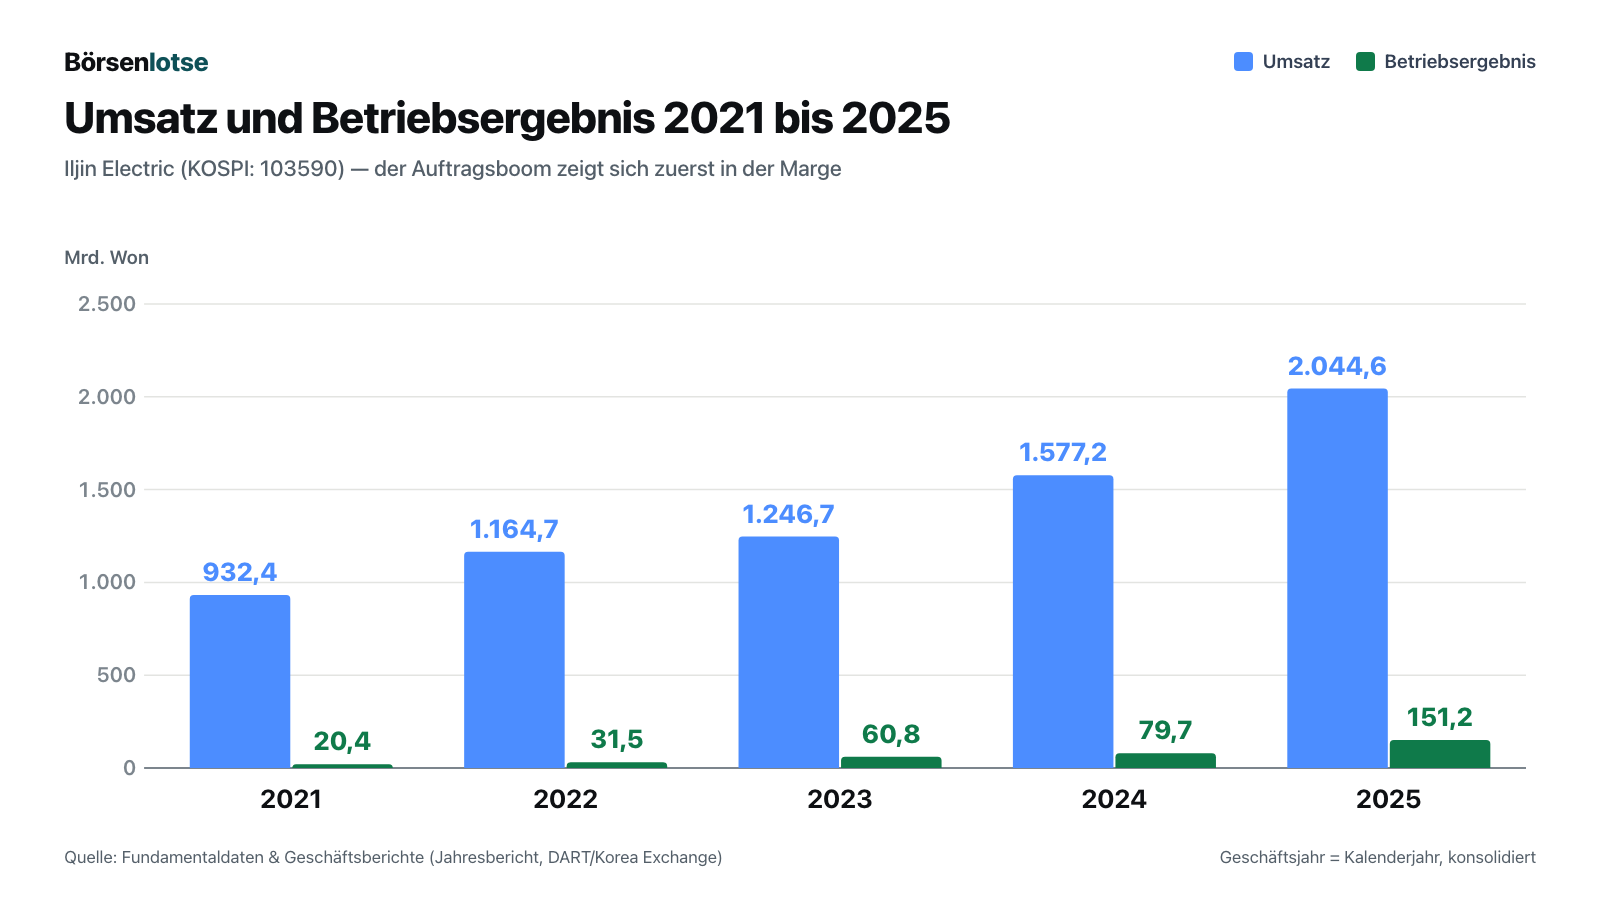
Erst das, was wirklich trägt. Der Umsatz ist über ein Jahrzehnt hinweg von einem schwankenden mittleren dreistelligen Milliarden-Won-Betrag zu einer Wachstumsgeschichte geworden: 932,4 Milliarden Won (2021), 1.164,7 Milliarden (2022), 1.246,7 Milliarden (2023), 1.577,2 Milliarden (2024), 2.044,6 Milliarden Won (2025) — umgerechnet zum Referenzkurs vom 3. September 2026 (1 Euro = 1.576,75 Won) sind das rund 1,30 Milliarden Euro Jahresumsatz 2025, in US-Dollar (1.356,63 Won) rund 1,51 Milliarden. Im ersten Halbjahr 2026 kamen bereits 1.143,5 Milliarden Won herein (rund 843 Millionen US-Dollar) — 16,7 Prozent mehr als im Vorjahreszeitraum.
Entscheidender als der Umsatz ist, was am Ende hängen bleibt. Das Betriebsergebnis wuchs deutlich schneller als der Umsatz: von 20,4 Milliarden Won (2021) über 31,5 (2022), 60,8 (2023) und 79,7 (2024) auf 151,2 Milliarden Won im Jahr 2025 — die Marge kletterte in diesen fünf Jahren von 2,2 auf 7,4 Prozent. Im ersten Halbjahr 2026 lag das Betriebsergebnis bei 122,7 Milliarden Won, ein Plus von 71,3 Prozent gegenüber dem ersten Halbjahr 2025 und für sich genommen schon 81 Prozent des gesamten Vorjahresergebnisses.
Der Auftragsbestand bestätigt, dass das kein Einmaleffekt ist. Zum 30. Juni 2026 wies der Halbjahresbericht einen Gesamtauftragswert von 2.396,2 Millionen US-Dollar aus, wovon 457,1 Millionen bereits abgerechnet waren — macht einen offenen Auftragsbestand von 1.939,1 Millionen US-Dollar, umgangssprachlich abgerundet auf 1,94 Milliarden. Davon entfielen 1.290,1 Millionen (66,5 Prozent) auf die margenstärkere Hochspannungstechnik-Sparte und 1.470,2 Millionen (75,8 Prozent) auf Exportgeschäft — vor allem Nordamerika. Zur Einordnung der Größenordnung: Der offene Auftragsbestand allein übersteigt den gesamten Konzernumsatz des Jahres 2025 (2.044,6 Milliarden Won bzw. rund 1,51 Milliarden US-Dollar) bereits um rund 29 Prozent.
Dass die Auftragsbücher an ihre Grenzen stoßen, zeigt die Auslastung: Im ersten Halbjahr 2026 lief die Hochspannungstechnik-Sparte laut Halbjahresbericht mit 108 Prozent ihrer nominellen Kapazität — durch Zusatzschichten —, die Kabelsparte mit 97 bis 99 Prozent. Für 2026 plant der Konzern rund 59,6 Milliarden Won zusätzliche Investitionen in Instandhaltung, Forschung und eine neue Bürofläche am Werk Hongseong, wo die Transformatorkapazität bereits von 220 auf 430 Milliarden Won (in Herstellwert) ausgebaut wurde.
Was das Management versprochen hat — und was eingetroffen ist
Weil es keine Mitschriften von Analystenkonferenzen gibt, lässt sich das Management nur an dem messen, was es in Pflichtmeldungen und der Fachpresse dokumentiert hat. Und das ist ungewöhnlich konkret: Im November 2023 vermeldete Iljin Electric den nach eigenen Angaben größten Einzelauftrag seiner Firmengeschichte — 431,8 Milliarden Won (damals rund 333,2 Millionen US-Dollar) für 15 verschiedene Transformatortypen, darunter 345-Kilovolt-Geräte, an ein namentlich nicht genanntes US-Energieversorgungsunternehmen an der Ostküste, Lieferung 2026 bis 2030. Der Halbjahresbericht 2026 bestätigt im Geschäftsüberblick, dass dieser Auftrag inzwischen von weiteren gefolgt ist: „2023년 11월에는 미국 에너지 전문회사와 4.318억 규모의 초고압 변압기 장기공급 계약을(2026년부터 2030년, 5년), 2026년 1월에는 미국 현지 발전사업자와 1.977억원의 공급계약을 체결하였습니다. 또한 2025년 3월과 2026년 4월에는 캐나다 발전사업자로부터 1.209억원의 공급계약을 체결하였습니다“ — im Januar 2026 kam ein Auftrag über 197,7 Milliarden Won mit einem US-Kraftwerksbetreiber hinzu, im März 2025 und April 2026 zwei Aufträge mit einem kanadischen Kraftwerksbetreiber über zusammen 120,9 Milliarden Won. Fachpresseberichte beziffern die zweite kanadische Tranche vom April 2026 auf rund 88 Millionen US-Dollar für 21 Transformatoren der 245-Kilovolt-Klasse, Lieferung im ersten Halbjahr 2027 — mit dem DART-Betrag in derselben Größenordnung.
Was das Management nicht in Aussicht gestellt, aber faktisch geliefert hat: die Kapazitätserweiterung in Hongseong lief wie in den Vorjahresberichten skizziert weiter, und die Exportquote am Auftragsbestand stieg von 74 Prozent (Ende Q1 2026, laut Fachpresse) auf 75,8 Prozent (Ende Q2 2026, laut Halbjahresbericht) — ein stetiger, kein sprunghafter Trend. Insgesamt bestätigt sich damit ein Bild, das sich seit 2023 durchzieht: Das Management liefert Aufträge, wie es sie ankündigt, und die Zahlen wachsen im Rahmen dessen, was die eigenen Kapazitätsangaben hergeben — ohne dass ein einzelnes Ereignis (eine Übernahme, ein Sondereffekt) die Geschichte trägt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Wachstum wird zunehmend mit fremdem Geld finanziert
Ein Boom braucht Betriebskapital, bevor er Gewinn abwirft — Rohstoffe müssen eingekauft, Vorprodukte gefertigt, Rechnungen gestellt werden, lange bevor Kunden zahlen. Bei Iljin Electric zeigt sich das deutlich in der Bilanz zum 30. Juni 2026: Die Forderungen aus Lieferungen und Leistungen stiegen binnen sechs Monaten von 389,3 auf 455,1 Milliarden Won, die Vorräte von 335,5 auf 386,6 Milliarden Won — zusammen ein Plus von 116,9 Milliarden Won. Finanziert wurde das auch über kurzfristige Kredite, die sich im selben Zeitraum von 72,3 auf 143,2 Milliarden Won verdoppelten.
Die Folge: Der Verschuldungsgrad (Fremdkapital zu Eigenkapital) stieg von 149,7 Prozent (Ende 2024) über 159,2 Prozent (Ende 2025) auf 161,1 Prozent zum 30. Juni 2026 — moderat für ein Industrieunternehmen dieser Größe, aber mit klarer Richtung. Zur Ehrlichkeit gehört: Die Kasse wuchs im selben Halbjahr ebenfalls, von 137,6 auf 188,6 Milliarden Won, und das Eigenkapital legte von 588,7 auf 654,2 Milliarden Won zu — von einer Substanzkrise ist die Bilanz weit entfernt. Die Kreditrating-Agentur NICE bewertete die vorrangigen unbesicherten Anleihen der Gesellschaft zuletzt am 10. Mai 2024 mit A- — vor dem aktuellen Wachstumsschub, ohne seither aktualisiert worden zu sein, soweit im Halbjahresbericht dokumentiert.
Unbequeme Wahrheit Nr. 2: Der Großaktionär hat mitten im Kurshoch verkauft
Das ist der Fund, der diese Analyse ausgelöst hat. Der Halbjahresbericht 2026 dokumentiert im Abschnitt zu den Aktionären eine Veränderung, die auf den ersten Blick unauffällig wirkt — eine Prozentzahl, die sinkt — und bei genauerem Lesen zu einer konkreten, datierten Verkaufsgeschichte wird. Zum 1. Januar 2026 hielt die Muttergesellschaft Iljin Holdings 23.483.712 Aktien (49,25 Prozent). Zum 30. Juni 2026 waren es noch 20.496.998 Aktien (42,98 Prozent) — ein Rückgang um 2.986.714 Aktien oder 6,27 Prozentpunkte binnen sechs Monaten.
Der Bericht nennt auch den Mechanismus. Iljin Holdings hatte am 20. Oktober 2025 eine Tauschanleihe (교환사채) begeben, deren Basiswert Iljin-Electric-Aktien waren; ein Teil des Tauschrechts war bereits im Vorjahr ausgeübt worden, die restlichen 1.895.195 Aktien wurden im ersten Halbjahr 2026 vollständig getauscht — 710.698 Aktien am 26. Februar 2026, weitere 1.184.497 Aktien am 28. April 2026. Zusätzlich kündigte Iljin Holdings am 17. April 2026 über eine Pflichtmeldung („타법인주식및출자증권처분결정“) einen Kurs-Swap-Vertrag (Price Return Swap, PRS) über 1.160.093 Aktien an, von denen 1.091.519 bereits am 20. Mai 2026 abgewickelt wurden.

Rechtlich ist an beidem nichts verborgen — beide Vorgänge sind öffentlich gemeldet, eine Tauschanleihe ist ein reguläres Finanzierungsinstrument, und ein Kurs-Swap ist eine bekannte Form, wie Großaktionäre Liquidität aus einer Beteiligung ziehen, ohne sie am offenen Markt zu verkaufen. Bemerkenswert ist die Terminierung: Der überwiegende Teil der Transaktionen — die Anleihe-Ausübung im Februar und April, der Swap-Vollzug am 20. Mai — fiel in genau das Fenster, in dem der Kurs von rund 78.000 auf sein Halbjahreshoch von 144.100 Won am 4. Mai 2026 kletterte und kurz danach zu fallen begann. Ob das Zufall, geschickte Planung eines vorab festgelegten Programms oder beides zugleich war, lässt sich aus den Berichten allein nicht entscheiden — die Größenordnung und der Zeitpunkt sind aber ein Fakt, kein Verdacht.
Zur Mechanik gehört eine Einschränkung, die die Beobachtung einordnet, ohne sie zu entkräften: Bei einer Tauschanleihe legt der Emittent Tauschpreis und Konditionen bei der Ausgabe fest — hier am 20. Oktober 2025 —, danach entscheiden die Anleihegläubiger, wann sie tauschen, nicht Iljin Holdings selbst; der Mittelzufluss aus dem Verkauf der zugrunde liegenden Aktien floss der Holding bereits mit der Anleiheausgabe 2025 zu, nicht erst an den Tauschterminen im Februar und April 2026. Beim Kurs-Swap-Vertrag (Price Return Swap) ist zudem typisch, dass der Verkäufer die wirtschaftliche Kursentwicklung der Aktien ganz oder teilweise weiterträgt, auch wenn die rechtliche Inhaberschaft wechselt; ob das hier der Fall ist, nennt der Bericht nicht. Und der Swap-Vertrag selbst wurde bereits am 17. April 2026 gemeldet — vor dem Kurshoch vom 4. Mai, nicht danach; nur der überwiegende Vollzug (20. Mai) lag bereits im fallenden Markt. Kurz: Die Beteiligung ist nachweislich gesunken, aber ob Iljin Holdings damit tatsächlich „im Hoch verkauft“ hat oder größtenteils schon vorher festgelegte Verpflichtungen erfüllte, lässt sich aus den öffentlichen Meldungen allein nicht abschließend beantworten.
Unbequeme Wahrheit Nr. 3: Ein Kartellverfahren mit dem größten heimischen Kunden läuft noch
Der Abschnitt zu Eventualverbindlichkeiten im Halbjahresbericht listet drei noch offene Gerichtsverfahren mit demselben Gegenspieler: dem staatlichen Stromversorger Korea Electric Power Corporation (KEPCO) beziehungsweise dem Kartellamt Korea Fair Trade Commission (공정거래위원회, KFTC). Iljin Electric ficht vor dem Obergericht Seoul (zweite Instanz) einen Bußgeldbescheid und eine Korrekturanordnung der KFTC über 1,05 Milliarden Won an; separat klagt der Konzern gegen eine Ausschreibungssperre von KEPCO über einen Streitwert von 100 Millionen Won (erste Instanz). Umgekehrt verklagt KEPCO Iljin Electric vor dem Ostbezirksgericht Seoul auf Schadensersatz in Höhe von 2 Milliarden Won (ebenfalls erste Instanz).
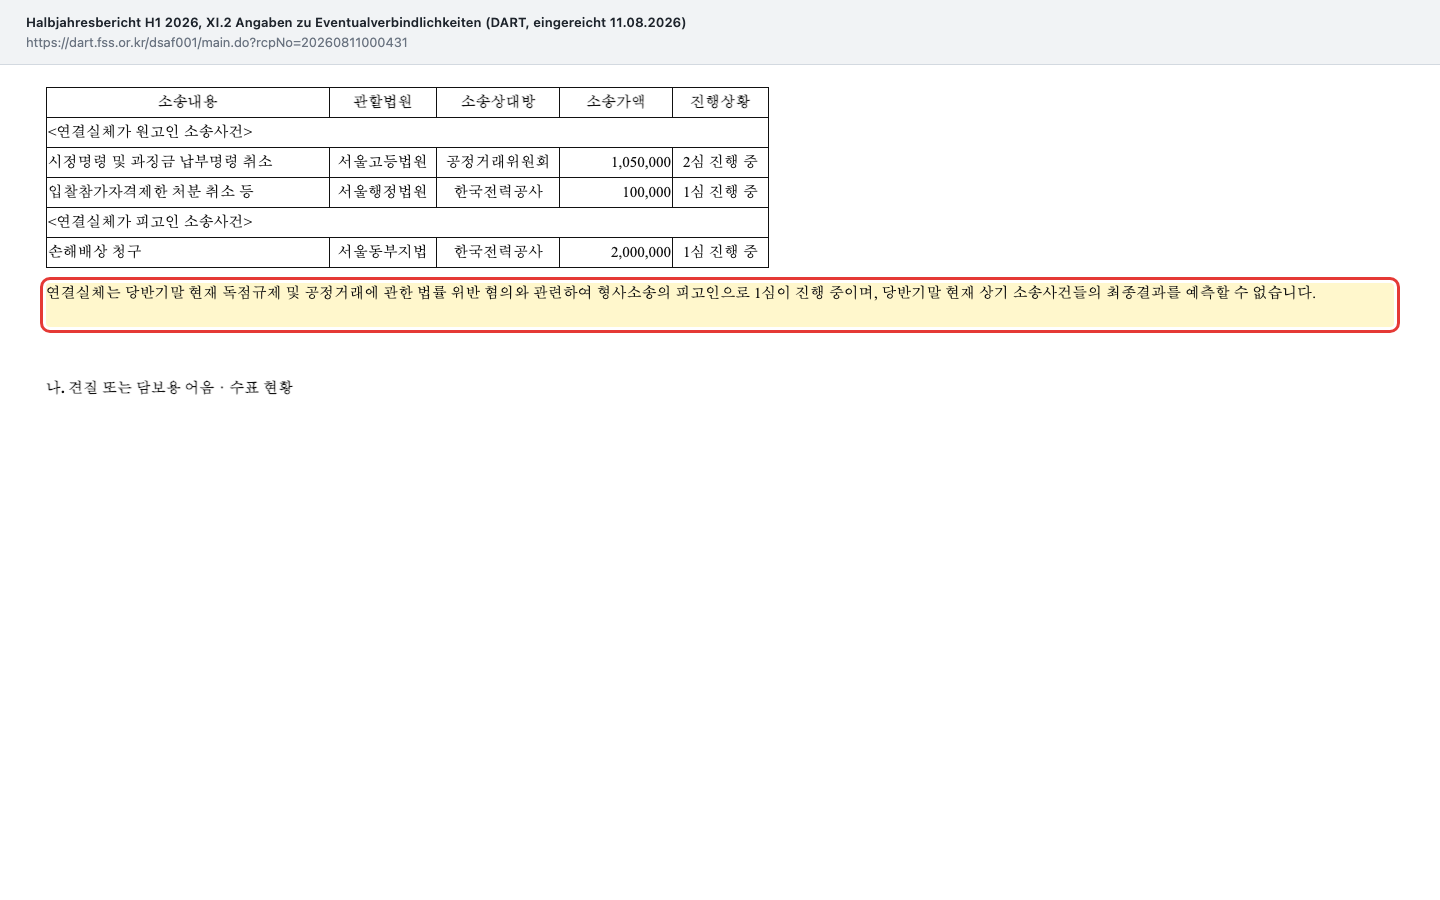
Zusätzlich bestätigt der Bericht, dass die Konzerngesellschaft „당반기말 현재 독점규제 및 공정거래에 관한 법률 위반 혐의와 관련하여 형사소송의 피고인으로 1심이 진행 중“ ist — zum Halbjahresende als Beschuldigte in einem Strafverfahren erster Instanz wegen mutmaßlicher Verstöße gegen das Kartellgesetz steht. Der Konzern schreibt wörtlich, dass sich der Ausgang der Verfahren zum Berichtsstichtag nicht vorhersagen lasse. Finanziell sind die genannten Streitwerte (zusammen gut 3,15 Milliarden Won) im Vergleich zum Halbjahresgewinn von 85,8 Milliarden Won klein — das eigentliche Risiko liegt nicht im Bußgeld, sondern darin, dass KEPCO als größter inländischer Auftraggeber für Netzausrüstung sitzt, und eine wiederholte oder verschärfte Ausschreibungssperre das Inlandsgeschäft treffen könnte, selbst wenn Exporte (75,8 Prozent des Auftragsbestands) den größeren Teil des Wachstums tragen.
Die Bewertung — teuer für eine Zykliker-Wette
Beim Blick auf die Bewertung hilft es, zwei Rechnungen nebeneinanderzulegen. Auf Basis des ausgewiesenen Konzerngewinns je Aktie für 2025 (2.179 Won) kostet die Aktie beim Kurs vom 3. September 2026 (69.400 Won) das 31,9-Fache des vergangenen Jahresgewinns — ein klassischer Wachstumsaufschlag. Legt man stattdessen die Analystenschätzung für das laufende Geschäftsjahr 2026 zugrunde (im Konsens 3.759,67 Won je Aktie, Basis 3 Schätzungen laut Fundamentaldaten, Datenstand 3. September 2026), sinkt das Kurs-Gewinn-Verhältnis auf rund das 18,5-Fache — was angesichts des dokumentierten Auftragsbestands nicht unplausibel wirkt, aber voraussetzt, dass sich das zweite Halbjahr mindestens so stark entwickelt wie das erste.
Am Buchwert gemessen: Das Eigenkapital der Gesellschaft betrug zum 30. Juni 2026 654,2 Milliarden Won, verteilt auf 47.677.269 umlaufende Aktien — macht rund 13.721 Won Buchwert je Aktie. Beim aktuellen Kurs zahlt der Markt also etwa das 5,1-Fache des Buchwerts, deutlich mehr, als für einen klassischen Industriezulieferer üblich wäre. Zum Vergleich: Das Eigenkapital wuchs von Ende 2024 bis zum 30. Juni 2026 um 30,8 Prozent (500,3 auf 654,2 Milliarden Won) — der Markt bepreist also nicht nur die reale Substanz, sondern in erheblichem Maß die Erwartung, dass der Auftragsboom mehrere Jahre anhält. Die Dividende bleibt bei alldem ein Nebenschauplatz: Für das Geschäftsjahr 2025 zahlte Iljin Electric 500 Won je Aktie (Ausschüttungsquote 22,95 Prozent des Konzerngewinns, nach 300 Won bzw. 30,96 Prozent im Vorjahr) — bei aktuellem Kurs eine Rendite von rund 0,7 Prozent.
Chancen und Risiken auf einen Blick
Chancen: Ein Auftragsbestand von 1,94 Milliarden US-Dollar, der den gesamten Jahresumsatz 2025 bereits um rund 29 Prozent übersteigt und zu drei Vierteln aus Exportgeschäft besteht; eine Marge, die von 2,2 auf 7,4 Prozent gestiegen ist und im ersten Halbjahr 2026 nochmals zulegte; ein struktureller Nachfragetrend (US-Netzalterung, KI-Rechenzentren, Energiewende), der laut Branchenprognosen bis 2030 anhalten soll (der Markt für Höchstspannungskabel soll von rund 9,6 auf 18,8 Milliarden US-Dollar wachsen, +14,3 Prozent pro Jahr, laut der im Halbjahresbericht zitierten CRU-Marktstudie vom April 2026); laufende Kapazitätserweiterungen, die zusätzliches Wachstum ermöglichen sollen.
Risiken: Ein Verschuldungsgrad, der binnen anderthalb Jahren von 149,7 auf 161,1 Prozent gestiegen ist, während kurzfristige Kredite sich verdoppelten; ein Großaktionär, der seine Beteiligung binnen sechs Monaten spürbar reduziert hat, mit Vollzugsterminen rund um das Kurshoch, ohne dass die Motive aus den Berichten allein erkennbar sind; drei offene Rechtsstreite und ein Strafverfahren mit dem größten inländischen Kunden, deren Ausgang das Unternehmen selbst nicht vorhersagen kann; eine Kapazitätsauslastung von bis zu 108 Prozent, die zeigt, dass weiteres Wachstum zusätzliche Investitionen braucht; ein Kreditrating, das seit Mai 2024 nicht aktualisiert wurde, obwohl sich Umsatz und Bilanzstruktur seither deutlich verändert haben; und eine Aktie, die zwischen Januar und Mai 2026 rund 148 Prozent zulegte und bis September wieder über die Hälfte davon abgab — ein Volatilitätsprofil, das FOMO-Käufer besonders hart treffen kann.
Ein menschliches Fazit
Der Reflex, mit dem dieser Text begann, lässt sich an Iljin Electric gut erklären, aber nicht rechtfertigen. Ja, das Unternehmen profitiert real von einem Trend, der gerade viele Anleger elektrisiert — im wörtlichen wie im übertragenen Sinn. Die Zahlen dazu sind kein Marketing-Versprechen, sondern geprüfte, im Halbjahresbericht dokumentierte Fakten: Rekordumsatz, Rekordmarge, ein Auftragsbuch, das über Jahre reicht. Wer das sieht und nur das sieht, kauft mit demselben Gefühl, das jeden Hype antreibt: bloß nicht zu spät kommen.
Wer genauer hinschaut, sieht daneben eine Bilanz, die sich zunehmend über kurzfristige Kredite finanziert, ein Rechtsrisiko mit dem größten heimischen Kunden, das noch offen ist, und — am auffälligsten — einen Großaktionär, der seine Beteiligung ausgerechnet rund um das Kurshoch des eigenen Unternehmens spürbar reduziert hat. Keiner dieser Punkte widerlegt den Boom, und die Mechanik hinter dem Anteilsabbau ist komplizierter, als eine Schlagzeile vermuten lässt (dazu mehr im entsprechenden Kapitel). Aber die Kombination ist der Unterschied zwischen einer Story, die man glaubt, weil sie gut klingt, und einer, die man versteht, weil man die Berichte gelesen hat. Keine Anlageberatung — nur die Erinnerung, dass ein Großaktionär, der seine Beteiligung reduziert, während der Markt kauft, mindestens genauso viel wert ist wie eine Schlagzeile über Rekordzahlen.
Quellen
Halbjahresbericht H1 2026 (반기보고서, DART, eingereicht 11.08.2026, rcpNo 20260811000431) · Jahresbericht 2025 (사업보고서, DART, eingereicht 11.03.2026, rcpNo 20260311001795) · Quartalsbericht Q1 2026 (분기보고서, DART, eingereicht 15.05.2026, rcpNo 20260515003635) · Fundamentaldaten (Kurse, Bewertungskennzahlen, Bilanzreihen 2016–2025, Analystenschätzungen; Datenstand 03.09.2026) · Seoul Economic Daily, Meldungen vom 15.05.2026, 06.04.2026 und 11.08.2026 · KED Global, Meldung vom 28.11.2023 · EZB-Referenzkurse vom 03.09.2026. Diese Analyse ist keine Anlageberatung.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen ₩, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 932.362,5 | 1.164.706,1 | 1.246.731,6 | 1.577.247,4 | 2.044.552,1 |
| Betriebsergebnis (EBIT) | 20.402,7 | 31.490,9 | 60.756,5 | 79.742,0 | 151.804,3 |
| Nettogewinn | 14.946,3 | 24.221,6 | 34.540,1 | 46.193,3 | 103.889,5 |
| Nettomarge | 1,6 % | 2,1 % | 2,8 % | 2,9 % | 5,1 % |
| Gewinn je Aktie | 403,17 ₩ | 653,36 ₩ | 881,01 ₩ | 968,87 ₩ | 2.179,01 ₩ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Operative Substanz positiv
- Umsatz und Betriebsergebnis erreichten im ersten Halbjahr 2026 Rekordwerte (+16,7 % bzw. +71,3 %), die Marge stieg von 2,2 Prozent (2021) auf 10,7 Prozent (H1 2026). Der Auftragsbestand von 1,94 Milliarden US-Dollar übersteigt den gesamten Jahresumsatz 2025 bereits um rund 29 Prozent und ist zu drei Vierteln Exportgeschäft.
- Finanzierung des Wachstums negativ
- Kurzfristige Kredite verdoppelten sich binnen sechs Monaten auf 143,2 Milliarden Won, der Verschuldungsgrad stieg von 149,7 (Ende 2024) auf 161,1 Prozent (30.06.2026). Kasse und Eigenkapital wuchsen zwar mit, aber das Kreditrating (A-) wurde seit Mai 2024 nicht mehr aktualisiert.
- Signal des Großaktionärs negativ
- Iljin Holdings reduzierte seinen Anteil binnen sechs Monaten von 49,25 auf 42,98 Prozent — über eine 2025 begebene Tauschanleihe (Ausübungszeitpunkt lag bei den Gläubigern, Erlös floss der Holding bereits 2025 zu) und einen im April 2026 gemeldeten Kurs-Swap, größtenteils vollzogen rund um das Kurshoch vom Mai 2026. Rechtlich sauber gemeldet, die wirtschaftliche Kursexposition beim Swap bleibt aus dem Bericht nicht eindeutig ersichtlich — aber ein Timing, das Fragen aufwirft.
- Rechtsrisiko mit dem größten Kunden neutral
- Drei offene Gerichtsverfahren und ein Strafverfahren erster Instanz mit KEPCO bzw. der Kartellbehörde sind finanziell klein (zusammen gut 3,15 Milliarden Won), berühren aber die Beziehung zum größten inländischen Auftraggeber. Der Ausgang ist laut Unternehmen offen.
- Bewertung neutral
- Die Aktie kostet das 31,9-Fache des Gewinns 2025 bzw. rund das 18,5-Fache der Analystenschätzung 2026, dazu das 5,1-Fache des Buchwerts — ein deutlicher Wachstumsaufschlag, der ein anhaltend starkes zweites Halbjahr voraussetzt.
Iljin Electric zeigt 2026 einen realen, in DART-Berichten belegten Auftragsboom rund um US-Netzausbau und den Strombedarf von KI-Rechenzentren: Rekordumsatz, verdreifachte Marge seit 2021, ein Auftragsbestand von 1,94 Milliarden US-Dollar. Gleichzeitig wächst die Bilanz zunehmend über kurzfristige Kredite, ein Kartell- und Strafverfahren mit dem größten heimischen Kunden ist offen, und der Großaktionär hat binnen sechs Monaten fast 3 Millionen Aktien abgegeben — größtenteils rund um das Kurshoch vom Mai 2026. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Ampel steht auf Gelb: Die operative Substanz ist stark und in mehreren Berichten belegt, aber eine Reihe offener Fragen ist noch nicht geklärt, ohne dass die Substanz selbst bedroht wäre — das Tempo, mit dem Wachstum über kurzfristige Kredite statt aus dem operativen Cashflow finanziert wird, das nicht erklärte, aber datierte Verkaufsverhalten des Großaktionärs rund um das Kurshoch, und drei noch offene Rechtsstreite mit dem größten inländischen Kunden. Keiner dieser Punkte belegt für sich ein Substanzrisiko im Sinne eines Going-Concern-Zweifels; zusammen genommen rechtfertigen sie aber keine grüne Ampel. Das ist ausdrücklich kein Preisurteil und keine Aussage zum Einstiegszeitpunkt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datengrundlage: Halbjahresbericht H1 2026 (eingereicht 11.08.2026), Jahresbericht 2025 (eingereicht 11.03.2026, Titelseite geprüft), Quartalsbericht Q1 2026 (eingereicht 15.05.2026, Titelseite geprüft). Kurs- und Bewertungsdaten Datenstand 03.09.2026.
- Kein SEC-Filer: Es gibt kein 10-K, kein 10-Q, kein 20-F. Die Pflichtberichte liegen im koreanischen Offenlegungssystem DART, bilanziert wird nach K-IFRS.
- Für 103590.KO existieren keine öffentlich zugänglichen Mitschriften von Analystenkonferenzen (geprüft gegen das eigene Transkript-Archiv der Plattform, 0 Treffer). Das Kapitel über die Versprechen des Managements stützt sich deshalb auf DART-Pflichtmeldungen; das ist im Artikel ausgewiesen.
- Verwechslungsgefahr: Iljin Electric ist Teil der Iljin-Gruppe (u. a. Iljin Holdings, Iljin Materials, Iljin Display) — die einzelnen Gesellschaften sind separat börsennotiert und bilanziell unabhängig voneinander.
- Die Größenordnung der US- und Kanada-Aufträge (November 2023, Januar und April 2026) stammt teils aus Fachpresse (Seoul Economic Daily, KED Global), gegen die Formulierung im Halbjahresbericht 2026 abgeglichen und als Sekundärquelle gekennzeichnet, wo sie über DART hinausgeht.
Aktien-Wächter
Diese Analyse ist Stand 3. September 2026. Was sich seitdem bei 103590.KO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Iljin Electric Co (103590.KO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Iljin Electric Co., Ltd. (KOSPI: 103590) aus Hwaseong-si, Südkorea, fertigt Höchstspannungskabel, Transformatoren und gasisolierte Schaltanlagen für Stromnetze. Die Kabelsparte erwirtschaftete im ersten Halbjahr 2026 rund 71 Prozent des Umsatzes, die Sparte Hochspannungstechnik knapp 29 Prozent bei stärkerem Wachstum. Als eigenständige Gesellschaft besteht Iljin Electric seit der Abspaltung von der Holding Iljin Holdings am 2. Juli 2008.
Nein. Iljin Electric verkauft keine KI-Produkte und setzt laut den ausgewerteten Berichten selbst keine KI in nennenswertem Umfang ein. Das Unternehmen profitiert als Infrastrukturzulieferer davon, dass neue KI-Rechenzentren zusätzlichen Strombedarf erzeugen, der Netzausbau, Transformatoren und Kabel braucht — der Halbjahresbericht 2026 nennt diesen Zusammenhang selbst als Wachstumstreiber des Marktes, nicht als eigenes Geschäftsfeld.
Der Monatsdurchschnittskurs stieg laut Halbjahresbericht von 62.367 Won im Januar 2026 auf 121.022 Won im Mai 2026 (Tageshoch 144.100 Won am 4. Mai 2026) und fiel bis Juni 2026 auf 80.581 Won zurück; bis zum 3. September 2026 stand der Kurs bei 69.400 Won, gut die Hälfte unter dem Mai-Hoch. Getrieben wurde die Rallye von Rekordzahlen und dem Auftragsboom rund um US-Netzausbau und KI-Rechenzentren; der anschließende Rückgang lässt sich aus den Berichten allein nicht mit einem einzelnen Ereignis erklären.
Iljin Holdings reduzierte seinen Anteil zwischen Januar und Juni 2026 von 49,25 auf 42,98 Prozent (2.986.714 Aktien) über zwei Kanäle: die vollständige Ausübung einer im Oktober 2025 begebenen Tauschanleihe (1.895.195 Aktien, Februar und April 2026) sowie einen im April 2026 angekündigten Kurs-Swap-Vertrag (Price Return Swap) über 1.160.093 Aktien, von denen 1.091.519 bis zum 20. Mai 2026 abgewickelt wurden. Beide Transaktionen sind öffentlich gemeldet; die konkreten Beweggründe nennt der Bericht nicht.
Zum 30. Juni 2026 lag der offene Auftragsbestand laut Halbjahresbericht bei 1.939,1 Millionen US-Dollar (rund 1,94 Milliarden), davon 66,5 Prozent Hochspannungstechnik und 75,8 Prozent Exportgeschäft. Der Gesamtauftragswert (inklusive bereits abgerechneter 457,1 Millionen US-Dollar) betrug 2.396,2 Millionen US-Dollar.
Der Halbjahresbericht 2026 listet drei offene Gerichtsverfahren mit dem staatlichen Stromversorger KEPCO und der Kartellbehörde (Korea Fair Trade Commission) sowie ein laufendes Strafverfahren erster Instanz wegen mutmaßlicher Kartellverstöße. Die Streitwerte sind mit zusammen gut 3,15 Milliarden Won im Vergleich zum Halbjahresgewinn (85,8 Milliarden Won) klein; das eigentliche Risiko liegt in der Kundenbeziehung zu KEPCO als größtem inländischen Auftraggeber. Das Unternehmen selbst schreibt, der Ausgang der Verfahren sei nicht vorhersehbar.
Ja. Für das Geschäftsjahr 2025 zahlte Iljin Electric 500 Won je Aktie (Ausschüttungsquote 22,95 Prozent des Konzerngewinns), nach 300 Won bzw. 30,96 Prozent im Jahr 2024. Beim Kurs vom 3. September 2026 (69.400 Won) entspricht das einer Rendite von rund 0,7 Prozent — die Aktie ist primär eine Wachstums-, keine Dividendenstory.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


