Daimler Truck: Die Marge ist zurück – ein Teil davon kommt aus Washington
In den 12,1 Prozent Marge, die Daimler Truck am 6. November 2026 für sein Nordamerika-Geschäft meldete, stecken erstattete US-Zölle, gezahlt seit November 2025. Nach neun Monaten liegt das Ergebnis zehn Prozent unter dem Vorjahr, und das Schlussquartal muss mindestens so viel liefern wie das dritte, das stärkste des Jahres. Wir haben den Quartalsbericht Zeile für Zeile nachgerechnet.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 11. November 2026
- Schlusskurs
- 42,30 € -1,00 %
- Marktkapitalisierung
- 31,8 Mrd. €
- KGV
- 26,3
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Kursentwicklung seit 11. August 2026: -8,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 34,70 € bis 49,60 € · Letzter Kurs: 42,30 € (Stand: 11. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Reflex, den fast jeder Anleger kennt, und er dauert ungefähr zwei Sekunden. Im August 2026 lautete die Schlagzeile: „Daimler Truck hebt Jahresprognose an.“ Am 6. November 2026 lautet sie: „Daimler Truck steigert Profitabilität.“ Darunter: bereinigtes Ergebnis plus 73 Prozent, Nordamerika-Marge fast verdoppelt, Prognose bestätigt. Und noch bevor du den ersten Absatz gelesen hast, hat dein Kopf die Nachricht schon einsortiert: Läuft.
Nennen wir es den Überschriften-Reflex. Er ist nicht dumm — er ist ökonomisch. Niemand hat Zeit, 57 Seiten Quartalsbericht zu lesen. Das Problem ist nur: Bei Daimler Truck stehen in denselben Zahlen fast immer zwei Geschichten, und die Überschrift erzählt nur eine davon. So war es im Sommer, und so ist es wieder — diesmal steckt die zweite Geschichte in einem einzigen Satz über erstattete US-Zölle.
Diese Analyse erschien zuerst am 11. August 2026 auf Basis des Halbjahresberichts. Wir haben sie mit dem Zwischenbericht zum 30. September 2026 fortgeschrieben — dem Bericht, den die Wirtschaftsprüfer von KPMG einer prüferischen Durchsicht unterzogen haben. Keine Empfehlung, kein Kursziel. Nur die Frage: Was ist im dritten Quartal tatsächlich passiert, und was muss im vierten passieren, damit die Jahresprognose hält?
Das dritte Quartal 2026: Die Marge ist zurück – mit Zollgeld im Kostenblock
Die Fassung vom August endete mit einer offenen Rechnung: Die angehobene Prognose verlangte vom zweiten Halbjahr 2.264 bis 2.764 Millionen Euro bereinigtes Konzern-EBIT, fast eine Verdopplung des ersten Halbjahres. Die erste Hälfte dieser Antwort liegt seit dem 6. November 2026 vor, und sie fällt deutlich besser aus als das erste Halbjahr.
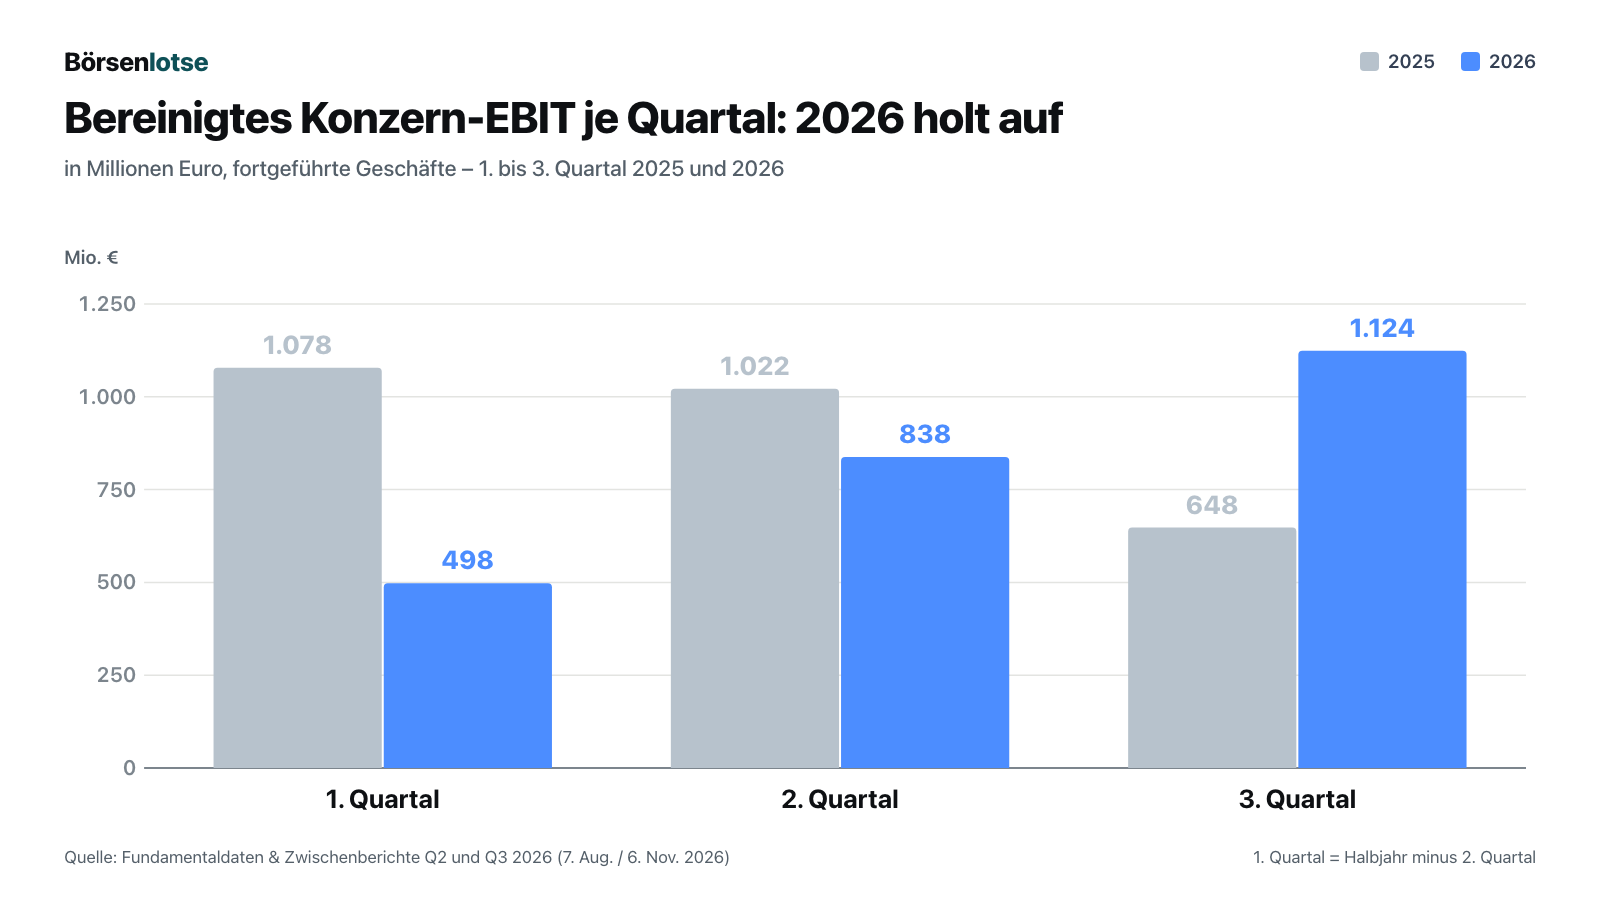
Die Zahlen des Quartals. Von Juli bis September 2026 stieg der Umsatz des Industriegeschäfts um 20 Prozent auf 11.635 Millionen Euro, das bereinigte Konzern-EBIT um 73 Prozent auf 1.124 Millionen Euro (Vorjahresquartal 648 Millionen). Die bereinigte Umsatzrendite des Industriegeschäfts kletterte von 6,2 auf 9,1 Prozent. Der Konzern verkaufte 91.260 Fahrzeuge, 26 Prozent mehr als ein Jahr zuvor. Das Konzernergebnis erreichte 702 Millionen Euro (458 Millionen), das Ergebnis je Aktie 0,91 Euro — diesmal vollständig aus dem fortgeführten Geschäft (Vorjahresquartal 0,51 Euro fortgeführt, 0,57 Euro insgesamt). Damit war das dritte Quartal das stärkste des Jahres: Im ersten Quartal waren es 498, im zweiten 838 Millionen Euro bereinigtes EBIT.
Vorstandschefin Karin Rådström sagte dazu in der Pressemitteilung vom 6. November 2026:
„Unsere Ergebnisse im dritten Quartal zeigen, dass unser Geschäft weiter an Dynamik gewinnt. Besonders wichtig ist, dass wir unsere Profitabilität verbessert haben und gleichzeitig weltweit voll auf unsere Kunden ausgerichtet bleiben.“
— Karin Rådström, Vorstandsvorsitzende, Pressemitteilung vom 6. November 2026 (deutsche Originalfassung)
Nordamerika ist wieder die Gewinnmaschine — mit einer Fußnote. Trucks North America verkaufte im dritten Quartal 45.629 Lkw, 51 Prozent mehr als im zollgeprägten Vorjahresquartal, der Segmentumsatz stieg um 43 Prozent auf 5.704 Millionen Euro, das bereinigte EBIT von 257 auf 691 Millionen Euro. Die bereinigte Umsatzrendite sprang von 6,4 auf 12,1 Prozent. Im Halbjahr hatte sie noch bei 7,1 Prozent gelegen, nach neun Monaten steht sie bei 9,1 Prozent — am unteren Rand der Zielspanne von 9 bis 11 Prozent. Neben dem höheren Absatz nennt der Bericht günstigere Preise und Wechselkurse als Treiber, dagegen höhere Fertigungskosten und einen ungünstigeren Produktmix. Die Fußnote steht im Abschnitt zur Ertragslage:

„This was offset by claims for reimbursement of tariffs paid since November 01, 2025, which were recognized as a result of the U.S. Department of Commerce's recognition of U.S. value-added content, which led to a reduction in the cost of sales of the Trucks North America segment by a low three-digit million euro amount.“
Übersetzung: „Dem standen Erstattungsansprüche für seit dem 1. November 2025 gezahlte Zölle gegenüber, die infolge der Anerkennung von US-Wertschöpfungsanteilen durch das US-Handelsministerium erfasst wurden und die Herstellungskosten des Segments Trucks North America um einen niedrigen dreistelligen Millionen-Euro-Betrag verringerten.“
— Daimler Truck Holding AG, Zwischenbericht Q3 2026, Abschnitt Profitability
Übersetzt in Alltagssprache: Das US-Handelsministerium hat anerkannt, dass in Daimlers US-Lkw genug amerikanische Wertschöpfung steckt, und Daimler bekommt Zölle zurück, die es seit November 2025 gezahlt hat. Gebucht wurde das im dritten Quartal, als Minderung der Herstellungskosten. Wie viel davon frühere Monate betrifft und wie viel das laufende Quartal, schlüsselt der Bericht nicht auf, und eine genaue Summe nennt er auch nicht. Eine Größenordnung lässt sich trotzdem rechnen: Schon bei 100 Millionen Euro — dem unteren Rand eines niedrigen dreistelligen Betrags — hätte die Quartalsmarge ohne diesen Posten bei rund 10,4 statt 12,1 Prozent gelegen (691 minus 100 Millionen, geteilt durch 5.704 Millionen Umsatz; eigene Rechnung). Das wäre immer noch eine kräftige Erholung, aber nicht ganz die, die die Schlagzeile nahelegt.
Und der Zoll-Rückenwind ist noch nicht zu Ende. Am 5. Oktober 2026 genehmigte das US-Handelsministerium zusätzlich Daimlers Teilnahme am sogenannten Import Adjustment Offset, einem Ausgleichsmechanismus für Importzölle. Daraus erwartet der Konzern laut Nachtragsbericht (Note 20) für Trucks North America einen positiven Ergebniseffekt im hohen zweistelligen bis niedrigen dreistelligen Millionenbereich. Dieser Effekt ist in der Prognose bereits eingerechnet — und die Prognose wurde trotzdem nur bestätigt, nicht angehoben.
Europa und Busse. Mercedes-Benz Trucks steigerte den Absatz um 13 Prozent auf 40.362 Fahrzeuge und das bereinigte EBIT auf 337 Millionen Euro (319 Millionen); die bereinigte Umsatzrendite sank leicht von 6,5 auf 6,3 Prozent. Nach neun Monaten liegt Europa beim Umsatz mit 15.286 gegen 14.725 Millionen Euro weiter vor Nordamerika. Daimler Buses verkaufte 16 Prozent weniger Busse, vor allem wegen Lateinamerika (Brasilien: 1.681 nach 2.521), das bereinigte EBIT fiel auf 123 Millionen Euro (137 Millionen), die bereinigte Umsatzrendite sank von 9,8 auf 9,2 Prozent. Financial Services verdiente 62 Millionen Euro bereinigt (48 Millionen).
Was das vierte Quartal 2026 liefern muss
Die Bierdeckel-Rechnung vom August, neu aufgestellt. Nach neun Monaten stehen 2.460 Millionen Euro bereinigtes Konzern-EBIT in den Büchern, zehn Prozent weniger als im Vorjahreszeitraum (2.748 Millionen). Für das untere Ende der bestätigten Spanne von 3,6 Milliarden Euro fehlen noch 1.140 Millionen, für das obere Ende von 4,1 Milliarden 1.640 Millionen.
Das untere Ende verlangt also ein viertes Quartal auf dem Niveau des dritten (1.124 Millionen), das obere Ende 46 Prozent mehr. Zum Vergleich: Im vierten Quartal 2025 verdiente der Konzern rund 0,75 bis 0,8 Milliarden Euro bereinigt — die Quartalsgrafik im Q3-Bericht zeigt 0,8 Milliarden, der gerundete Jahreswert von 3,5 Milliarden abzüglich 2.748 Millionen nach neun Monaten ergibt rund 0,75 Milliarden (eigene Rechnung). Die Prognose verlangt also mindestens gut 40 Prozent mehr als im Vorjahresquartal, am oberen Ende rund das Doppelte.
Bei den übrigen Zielen sieht es ähnlich aus. Der Umsatz des Industriegeschäfts soll 2026 bei 43 bis 47 Milliarden Euro landen; nach 32.194 Millionen in neun Monaten braucht das vierte Quartal 10,8 bis 14,8 Milliarden. Beim Absatz des Industriegeschäfts (Ziel 340.000 bis 370.000 Fahrzeuge) fehlen nach 246.816 noch rund 93.000 bis 123.000 — das dritte Quartal brachte 91.260. Die Untergrenzen verlangen also im Kern eine Wiederholung des dritten Quartals.
Genau dort setzt das größte Fragezeichen an. Eine wörtliche Mitschrift der Analystenkonferenz vom 6. November 2026 lag uns nicht vor; die vollständige Abschrift beim Anbieter GuruFocus war für uns nicht abrufbar. Ausgewertet haben wir deshalb nur die Zusammenfassung von GuruFocus, veröffentlicht über Investing.com am selben Tag — mit der gebotenen Vorsicht, weil sie nicht vom Unternehmen stammt. Laut dieser Zusammenfassung nannte das Management Lieferengpässe bei Achsen und Motoren unabhängiger Zulieferer in Nordamerika, die das vierte Quartal beeinflussen dürften: Ein Aufholen bis zum Jahresende werde schwierig, Rådström hoffe auf eine Lösung Anfang 2027, und einige Fahrzeuge dürften laut Finanzchefin Eva Scherer vom vierten ins erste Quartal rutschen. Scherer bezifferte demnach den Netto-Zolleffekt 2026 nach rückwirkenden Erstattungen und an Kunden weitergegebenen Zollaufschlägen auf einen mittleren dreistelligen Millionenbetrag; ob als Be- oder Entlastung, lässt die Zusammenfassung offen. Und Rådström kündigte an, ab dem kommenden Jahr nur noch Motoren nach der neuen US-Abgasnorm EPA 27 anzubieten; die endgültige Regelung erwarte sie gegen Ende 2026.
Scherer selbst formulierte es in der Pressemitteilung so:
„Der starke Cashflow im dritten Quartal zeigt unsere Disziplin, aus operativer Stärke Liquidität zu schaffen. Diese Disziplin wollen wir beibehalten und das Jahr stark zu Ende bringen.“
— Eva Scherer, Finanzvorständin, Pressemitteilung vom 6. November 2026 (deutsche Originalfassung)
Der Cashflow: Die Sommer-Wahrheit gilt weiter
Der freie Mittelzufluss des Industriegeschäfts lag im dritten Quartal bei 974 Millionen Euro (Vorjahresquartal 24 Millionen), nach neun Monaten bei 2.292 Millionen (77 Millionen). Das klingt nach einem Durchbruch. Der Bericht zählt aber selbst auf, was darin steckt: 1,4 Milliarden Euro Zufluss aus der Einbringung von Fuso in ARCHION, rund 0,6 Milliarden aus dem Teilverkauf der ARCHION-Aktien im dritten Quartal, abzüglich 0,3 Milliarden Euro Kasse, die mit Fuso den Konzern verließ. Rechnet man diese Posten heraus, bleiben nach neun Monaten rund 0,6 Milliarden Euro (eigene Rechnung mit den im Bericht gerundeten Beträgen). Gebremst hat vor allem der Lageraufbau: Die Vorräte stiegen seit Jahresende um 1.825 Millionen auf 9.034 Millionen Euro, weil der Konzern für die höheren Aufträge mehr produziert.
Den Satz, der im August die eleganteste unbequeme Wahrheit war, druckt der Konzern im Ausblick wortgleich wieder ab: Ohne die Sondereffekte erwarte man einen freien Mittelzufluss des Industriegeschäfts „slightly below the prior year level“ — leicht unter dem Vorjahresniveau von 1,8 Milliarden Euro. Weil nach neun Monaten erst rund 0,6 Milliarden davon stehen, muss das vierte Quartal auch beim Geld den größten Teil des Jahres bringen. Ungewöhnlich ist das nicht: Im vierten Quartal 2025 flossen rund 1,7 Milliarden Euro zu (1,8 Milliarden im Jahr abzüglich 77 Millionen nach neun Monaten).
ARCHION, Bilanz, Aktienzahl: der Stand zum 30. September 2026
Im dritten Quartal hat Daimler Truck den ARCHION-Anteil wie angekündigt über eine Zweitplatzierung auf 25 Prozent verringert — genauso viel hält Toyota. Der Verkauf brachte rund 600 Millionen Euro und einen realisierten Verlust von 71 Millionen Euro, der als Sonderposten bereinigt wurde; weil er steuerlich nicht abzugsfähig ist, trug er dazu bei, dass die Steuerquote im Quartal auf 35,6 Prozent stieg (Vorjahresquartal 28,5 Prozent). Der verbleibende Anteil stand zum 30. September 2026 mit 1.162 Millionen Euro in der Bilanz; der Bericht weist darauf hin, dass er Kursschwankungen unterliegt, die spätere Bewertungen beeinflussen können.
Die Nettoliquidität des Industriegeschäfts stieg auf 9.156 Millionen Euro (31. Dezember 2025: 7.670 Millionen), die Eigenkapitalquote des Industriegeschäfts auf 49,1 Prozent, die des Konzerns auf 32,1 Prozent. Im Rahmen des zweiten Rückkaufprogramms (Start 16. März 2026) kaufte der Konzern in den ersten neun Monaten 8.266.047 eigene Aktien für 347 Millionen Euro zurück; ausstehend waren zum 30. September 2026 noch 757,3 Millionen Aktien (Jahresende 2025: 765,6 Millionen). Die Belegschaft lag bei 100.497 Menschen.
Offene Posten. Zwei Dinge stehen ausdrücklich nicht in der Prognose: mögliche finanzielle Folgen der laufenden Gespräche mit dem Partner über das China-Geschäft, und eine deutliche Abweichung vom unterstellten Szenario im Nahen Osten — der Ausblick geht davon aus, dass der Iran-Konflikt und die erhöhten Energiepreise anhalten. Die im August angekündigte Schließung der Lkw-Fertigung in Portland erwähnt der Q3-Bericht nicht; Trucks North America wies im dritten Quartal keine Sonderposten aus. Stattdessen meldet er den Bau eines neuen US-Werks: Baubeginn Ende 2026, Inbetriebnahme 2029.
Die folgenden Kapitel zeigen den Befund des ersten Halbjahres, auf dem diese Analyse aufbaut — mit dem Stand vom 30. September 2026, wo er sich verändert hat.
Die Firmengeschichte für Anleger
-
2021
Abspaltung und Börsengang
Seit dem 10. Dezember 2021 ist Daimler Truck eigenständig börsennotiert — Aktionäre halten seither einen reinen Nutzfahrzeugwert statt eines Teils des Autokonzerns.
-
2026
Fuso geht in ARCHION auf
Zum 1. April 2026 wurde Mitsubishi Fuso entkonsolidiert. Der Buchgewinn trieb das Ergebnis des zweiten Quartals, das laufende Geschäft schrumpfte.
-
2026
Prognose angehoben
Am 7. August 2026 hob der Konzern die Jahresprognose auf 3,6 bis 4,1 Mrd. Euro an — gestützt auf Aufträge in Nordamerika und eine Zollentscheidung.
-
2026
ARCHION-Anteil auf 25 Prozent
Im dritten Quartal 2026 verkaufte Daimler Truck ARCHION-Aktien für rund 600 Mio. Euro: Geld in der Kasse, aber 71 Mio. Euro realisierter Verlust.
-
2026
Marge zurück, Prognose bestätigt
Am 6. November 2026 meldete der Konzern 12,1 Prozent Marge in Nordamerika, teils aus Zollerstattungen. Das vierte Quartal entscheidet über das Jahresziel.
Was Daimler Truck eigentlich macht
Daimler Truck baut die Lastwagen und Busse, die alles transportieren, was du besitzt. Der Konzern sitzt in Leinfelden-Echterdingen bei Stuttgart, gehört zum DAX und beschäftigte zum 30. September 2026 genau 100.497 Menschen.
Seit dem Abgang des Japan-Geschäfts steht das Unternehmen auf vier Beinen. Trucks North America baut in den USA, Kanada und Mexiko schwere Fernverkehrs-Lkw unter den Marken Freightliner und Western Star — historisch die Gewinnmaschine des Konzerns. Mercedes-Benz Trucks bedient Europa und Lateinamerika, der Actros feierte 2026 seinen 30. Geburtstag. Daimler Buses baut Stadt- und Reisebusse, Setra und Mercedes-Benz. Und Financial Services ist die hauseigene Bank: Sie finanziert und least die Fahrzeuge, die die anderen drei bauen, mit einem Vertragsvolumen von 30,9 Milliarden Euro zum 30. September 2026.
Das Geschäftsmodell ist so zyklisch, wie ein Geschäftsmodell nur sein kann. Ein Spediteur kauft einen neuen Lkw, wenn er glaubt, dass er ihn auslasten kann — und schiebt den Kauf auf, sobald er zweifelt. Deshalb schwanken die Zahlen dieser Branche nicht um zehn Prozent, sondern um fünfzig.
Eine Sache musst du wissen, sonst wird jeder Vergleich mit dem Vorjahr falsch: Zum 1. April 2026 hat Daimler Truck sein japanisches Tochterunternehmen Mitsubishi Fuso abgegeben. Fuso wurde mit Hino Motors in eine neue Holding namens ARCHION Corporation eingebracht, die seither an der Tokioter Börse notiert; Daimler Truck hält daran seit dem dritten Quartal 2026 noch 25 Prozent und bilanziert sie „at equity“ — also nicht mehr als eigenes Geschäft, sondern als Anteil an einem fremden. Das frühere Segment Trucks Asia gibt es nicht mehr. Rund 10.000 Beschäftigte sind mit Fuso aus dem Konzern gewandert; das erklärt den Rückgang der Belegschaft von 108.476 zum Jahresende 2025 auf 98.869 zum 30. Juni 2026. Bis zum 30. September 2026 stieg sie wieder auf 100.497; allein bei Trucks North America arbeiteten 27.279 Menschen, acht Prozent mehr als zum Jahresende 2025.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Scanner. Daimler Truck kam über die Diskussions-Ranglisten der deutschen Anlegerforen zu uns: Die Aktie gehörte bei unserer Sichtung am 11. August 2026 zu den meistdiskutierten deutschen Werten auf wallstreet-online. Das ist kein Kaufsignal und keine Kennzahl — es ist ein Aufmerksamkeitssignal. Wo viele reden, entstehen viele Halbwahrheiten, und genau deshalb lohnt der Blick in die Originalzahlen.
Der Auslöser der Diskussion war leicht zu finden: Am 7. August 2026 legte der Konzern die Zahlen zum zweiten Quartal vor und hob im selben Atemzug die Jahresprognose an. Vorstandschefin Karin Rådström sagte dazu in der Mitteilung an die Investoren:
„Die starke Geschäftsentwicklung bei Trucks North America, die Aussicht auf höhere Absatzzahlen und die geringere erwartete Zollbelastung im weiteren Jahresverlauf bestärken uns darin, unsere Prognose für das Gesamtjahr anzuheben.“
— Karin Rådström, Vorstandsvorsitzende, Investor-Relations-Mitteilung vom 7. August 2026 (deutsche Originalfassung)
Mit den Zahlen zum dritten Quartal vom 6. November 2026 haben wir die Analyse fortgeschrieben; das Kapitel dazu steht oben.
Rückblick: Die Zahlen des ersten Halbjahres — erst das, was beeindruckt
Fangen wir mit dem an, was im Sommer wirklich gut aussah, denn davon gab es einiges.
Die Auftragsbücher füllten sich rasant. Im ersten Halbjahr 2026 gingen 188.491 Bestellungen ein, nach 134.739 im Vorjahreszeitraum — ein Plus von 40 Prozent. Bei Trucks North America verdoppelte sich der Auftragseingang mehr als: 94.574 Fahrzeuge nach 45.582, also plus 107 Prozent. Im dritten Quartal flachte das Tempo ab: Konzernweit gingen 71.168 Bestellungen ein, zehn Prozent mehr als ein Jahr zuvor, bei Trucks North America 29.357 (plus zwölf Prozent). Nach neun Monaten steht ein Plus von 30 Prozent auf 259.659 Fahrzeuge.
Die Bilanz war und ist stark. Die Nettoliquidität des Industriegeschäfts — also die flüssigen Mittel abzüglich der Finanzschulden, ohne die Bank — stieg zum 30. Juni 2026 auf 8.342 Millionen Euro und zum 30. September 2026 weiter auf 9.156 Millionen, nach 7.670 Millionen zum Jahresende 2025. Für einen Zykliker ist das ein dickes Polster: Man kann eine schlechte Phase aussitzen, ohne die Bank fragen zu müssen.
Mercedes-Benz Trucks lieferte. Das Europa-Segment verkaufte im ersten Halbjahr 73.456 Fahrzeuge, elf Prozent mehr als im Vorjahr; in der EU30-Region stiegen die Verkäufe von 23.446 auf 30.501 Stück, in Deutschland von 7.639 auf 9.477. Der Umsatz legte um sieben Prozent auf 9.923 Millionen Euro zu. Damit lag Europa im ersten Halbjahr beim Umsatz vor Nordamerika — dazu gleich mehr.
Der Mittelzufluss sprang. Der freie Mittelzufluss des Industriegeschäfts lag im zweiten Quartal bei 1.762 Millionen Euro, nach 20 Millionen im Vorjahresquartal. Im Halbjahr waren es 1.318 Millionen nach 53 Millionen.
Und die Aktionäre bekamen etwas ab: 1,5 Milliarden Euro Dividende flossen im ersten Halbjahr 2026 ab, dazu läuft ein Aktienrückkauf. Finanzvorständin Eva Scherer kündigte am 7. August 2026 an, die zweite Tranche solle „bis Ende Juni 2027 laufen und ein Volumen von bis zu 1,1 Milliarden Euro umfassen“.
So weit die Sonnenseite des Halbjahres. Sie war echt, und sie war belegt. Jetzt drehen wir das Blatt um.
Was der Halbjahresbericht zeigte: vier unbequeme Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinnsprung war ein Abschiedsgeschenk
Im zweiten Quartal 2026 verdiente Daimler Truck 1,91 Euro je Aktie. Im Vorjahresquartal waren es 0,36 Euro. Das klingt nach einer Verfünffachung — und ist eine, aber nicht die, die du vermutest.

Der Konzern schreibt es selbst in nüchternem Englisch:
„Earnings per share amounted to €1.91 (Q2 2025: €0.36), of which €0.15 (Q2 2025: €0.29) was from continuing operations and €1.76 (Q2 2025 €0.07) was from discontinued operations.“
Übersetzung: „Das Ergebnis je Aktie betrug 1,91 Euro (2. Quartal 2025: 0,36 Euro), davon 0,15 Euro (2. Quartal 2025: 0,29 Euro) aus fortgeführten Geschäften und 1,76 Euro (2. Quartal 2025: 0,07 Euro) aus aufgegebenen Geschäften.“
— Daimler Truck Holding AG, Zwischenbericht Q2 2026, Abschnitt Profitability
Übersetzt in Alltagssprache: Von den 1,91 Euro kamen 1,76 Euro aus dem Buchgewinn, der entstand, als Fuso den Konzern verließ. Das ist ein einmaliger Vorgang — dieselbe Firma kann man kein zweites Mal verkaufen. Was das laufende Geschäft im Quartal verdient hat, sind die restlichen 0,15 Euro. Und die waren gegenüber dem Vorjahresquartal nicht gestiegen, sondern um 46 Prozent gefallen.

Dasselbe Muster im Halbjahr: 2,14 Euro je Aktie insgesamt, davon 1,80 Euro aus dem aufgegebenen Geschäft. Aus dem laufenden Betrieb blieben 0,34 Euro — nach 1,22 Euro im ersten Halbjahr 2025. Das waren 72 Prozent weniger. Mit dem starken dritten Quartal (0,91 Euro) steht das fortgeführte Geschäft nach neun Monaten bei 1,24 Euro je Aktie, nach 1,74 Euro im Vorjahreszeitraum.
Unbequeme Wahrheit Nr. 2: Die angehobene Cashflow-Prognose beschreibt einen Rückgang
Diese hier ist die eleganteste, weil das Unternehmen sie selbst aufschreibt — man muss nur bis zum Ausblick blättern.
Die Schlagzeile: Der freie Mittelzufluss des Industriegeschäfts soll 2026 bei 3,0 bis 3,5 Milliarden Euro landen, im August angehoben von 2,7 bis 3,2 Milliarden und im November bestätigt. Gegenüber den tatsächlichen 1,8 Milliarden Euro des Jahres 2025 wäre das beinahe eine Verdopplung.
Dann liest man den nächsten Satz:

„Excluding these special items, we expect free cash flow of the Industrial Business to be slightly below the prior year level.“
Übersetzung: „Ohne diese Sondereffekte erwarten wir einen freien Mittelzufluss des Industriegeschäfts leicht unterhalb des Vorjahresniveaus.“
— Daimler Truck Holding AG, Zwischenbericht Q2 2026, Abschnitt Outlook
Die „Sondereffekte“ waren laut demselben Absatz 1,4 Milliarden Euro Zufluss aus der Fuso-Hino-Integration, davon abgezogen 0,3 Milliarden Euro Abfluss aus der Entkonsolidierung, plus weitere Zuflüsse aus dem Verkauf von ARCHION-Anteilen — die der Q3-Bericht inzwischen auf 0,6 Milliarden Euro beziffert. Rechnet man diesen Umbau heraus, bleibt vom operativen Mittelzufluss weniger übrig als 2025.
Das ist keine Bilanzkosmetik und kein Vorwurf — das Unternehmen schreibt es ja hin. Es ist nur ein gutes Beispiel dafür, wie weit eine korrekte Überschrift („Cashflow-Prognose angehoben“) von der Sache wegführen kann, wenn man den Folgesatz überspringt.
Unbequeme Wahrheit Nr. 3: „Bereinigt“ trug im Halbjahr 684 Millionen Euro
Fast jeder Konzern berichtet heute ein „bereinigtes“ Ergebnis: das Ergebnis ohne Posten, die das Management für einmalig hält. Das ist legitim und oft hilfreich. Nur lohnt es sich zu prüfen, wie groß die Bereinigung ist — und woraus sie besteht.

Das berichtete Konzern-EBIT — das operative Ergebnis, so wie es nach den Bilanzregeln herauskommt — lag im ersten Halbjahr 2026 bei 652 Millionen Euro, ein Minus von 53 Prozent. Das bereinigte lag bei 1.336 Millionen Euro, ein Minus von 36 Prozent. Die Differenz von 684 Millionen Euro bestand vollständig aus Posten, die der Konzern unter „M&A-related matters“ verbucht. Nach neun Monaten ist die Lücke auf 763 Millionen Euro gewachsen (berichtet 1.697, bereinigt 2.460 Millionen), vor allem durch den Verlust aus dem ARCHION-Teilverkauf.
Und was steckte darin? Vor allem Abwertungen auf Beteiligungen, die Daimler Truck selbst hält:

„During the second quarter of 2026, an impairment loss of €297 million was recognized on the portion of investment in ARCHION that is not held for sale.“
Übersetzung: „Im zweiten Quartal 2026 wurde eine Wertminderung von 297 Millionen Euro auf den nicht zur Veräußerung gehaltenen Teil der ARCHION-Beteiligung erfasst.“
— Daimler Truck Holding AG, Zwischenbericht Q2 2026, Abschnitt Profitability
Halten wir das kurz fest: Im selben Quartal, in dem der Fuso-Abgang einen Buchgewinn von 1.340 Millionen Euro brachte, wertete der Konzern den dafür erhaltenen ARCHION-Anteil um 297 Millionen Euro ab. Dazu kamen 222 Millionen Euro Abwertung auf den zum Verkauf gehaltenen Teil derselben Beteiligung und — im ersten Quartal 2026 — 199 Millionen Euro auf das Batteriezellen-Gemeinschaftsunternehmen Amplify Cell Technologies. Der zum Verkauf gehaltene Teil ist inzwischen verkauft, mit dem erwähnten Verlust von 71 Millionen Euro.
Ein Nebeneffekt, den man leicht übersieht: Weil die ARCHION-Abwertung steuerlich nicht abzugsfähig ist, sprang die Steuerquote im zweiten Quartal 2026 auf 67,5 Prozent, nach 39,2 Prozent im Vorjahresquartal. Von jedem verdienten Euro vor Steuern blieben also nur rund 32 Cent übrig. Nach neun Monaten liegt die Steuerquote bei 45,4 Prozent (Vorjahreszeitraum 30,2 Prozent).
Unbequeme Wahrheit Nr. 4: Das ganze Jahr hing am zweiten Halbjahr — und an einer Zollentscheidung
Im August ging die Rechnung so: Jahresziel 3,6 bis 4,1 Milliarden Euro bereinigtes Konzern-EBIT, im ersten Halbjahr erreicht 1.336 Millionen, also musste das zweite Halbjahr 2.264 bis 2.764 Millionen Euro liefern — 69 bis 107 Prozent mehr als das erste Halbjahr und 62 bis 97 Prozent mehr als das zweite Halbjahr 2025 mit rund 1.400 Millionen Euro (3,5 Milliarden im Jahr abzüglich 2,1 Milliarden im ersten Halbjahr). Mit den 1.124 Millionen des dritten Quartals sind davon 41 bis 50 Prozent geschafft; den Rest muss das vierte Quartal bringen, wie im Update-Kapitel oben gerechnet.
Woher die Steigerung kommen sollte, begründete der Konzern im August mit zwei Dingen. Erstens den anziehenden Aufträgen bei Trucks North America, die sich mit Verzögerung in Auslieferungen verwandeln — das ist im dritten Quartal eingetreten. Zweitens einer behördlichen Entscheidung: Das US-Handelsministerium hatte den Antrag von Daimler Truck auf Anerkennung von US-Wertschöpfungsanteilen genehmigt, rückwirkend zum 1. November 2025. Der Zwischenbericht Q2 bezifferte die daraus abgeleitete Prognoseanhebung auf einen „three-digit million amount“, also einen dreistelligen Millionenbetrag. Im dritten Quartal ist genau diese Entscheidung als Erstattung in den Herstellungskosten angekommen.
Man muss das sauber einordnen: Ein erheblicher Teil der Erwartung stammt nicht aus besserem Verkaufen oder günstigerem Produzieren, sondern daraus, dass eine Behörde eine Einstufung anerkannt hat. Der Konzern schreibt im Q3-Bericht erneut dazu, die Prognose stehe unter der Annahme, dass er weiter unter dem Handelsabkommen zwischen den USA, Mexiko und Kanada arbeiten kann. Zollpolitik ist damit kein Randrisiko dieser Aktie, sondern eine Hauptzutat der Prognose.
Wie stark der Zoll im ersten Halbjahr gewirkt hatte, zeigte Trucks North America selbst: Der Umsatz des Segments fiel um 14 Prozent auf 9.021 Millionen Euro, das bereinigte EBIT um 55 Prozent auf 644 Millionen, die bereinigte Umsatzrendite von 13,7 auf 7,1 Prozent. Für das Gesamtjahr traut sich der Konzern bei Trucks North America seit dem 7. August 2026 wieder 9 bis 11 Prozent Rendite zu. Nach neun Monaten stehen 9,1 Prozent.
Ein kleiner Nachsatz zur Elektrifizierung, weil sie in jeder Diskussion über Nutzfahrzeuge auftaucht: Von den 86.707 im zweiten Quartal 2026 verkauften Fahrzeugen waren 1.405 emissionsfrei — 1,6 Prozent. Im dritten Quartal waren 1.207 von 91.260 Fahrzeugen elektrifiziert, also 1,3 Prozent — 28 Prozent weniger als im Vorjahresquartal; nach neun Monaten 3.354 von 246.816 (1,4 Prozent). Passend dazu aktiviert der Konzern immer weniger Entwicklungskosten: 120 Millionen Euro in den ersten neun Monaten 2026 nach 216 Millionen im Vorjahr. Bei Trucks North America wurde 2026 bis Ende September praktisch nichts mehr aktiviert (0 Millionen Euro), nach 45 Millionen Euro im Vorjahreszeitraum. Im zweiten Quartal 2025 hatte Daimler Truck bereits 218 Millionen Euro bereits aktivierter Entwicklungskosten abgeschrieben — ausdrücklich begründet mit dem verzögerten Tempo der Umstellung auf batterieelektrische Fahrzeuge, besonders im US-Markt.
Was die Börse dafür verlangt
Wir arbeiten hier bewusst mit Größenordnungen und einem datierten Anker statt mit Tageskursen. Am 30. September 2026 schloss die Aktie im Xetra-Handel bei 41,83 Euro; der Börsenwert lag damit bei 31,7 Milliarden Euro, bei 757,3 Millionen ausstehenden Aktien (beides laut Zwischenbericht Q3). Am Tag der Quartalszahlen, dem 6. November 2026, schloss sie bei 40,49 Euro. Bei der Erstveröffentlichung dieser Analyse am 11. August 2026 hatte der Schlusskurs bei 46,24 Euro gelegen.
Daraus ergibt sich, mit dem Stand vom 30. September 2026:
- Kurs zu Buchwert: Das den Aktionären zurechenbare Eigenkapital betrug 23.400 Millionen Euro. Der Börsenwert entsprach also etwa dem 1,35-Fachen des Buchwerts — ein moderater Aufschlag auf das bilanzielle Eigenkapital.
- Unternehmenswert zum Ergebnisziel: Zieht man die Nettoliquidität des Industriegeschäfts von 9,2 Milliarden Euro vom Börsenwert ab, bleiben rund 22,5 Milliarden Euro. Gemessen am Prognoseziel von 3,6 bis 4,1 Milliarden Euro bereinigtem EBIT entspricht das etwa dem 5,5- bis 6,3-Fachen. Das ist eine Bewertung, die deutliche Skepsis einpreist.
- Kurs zu Umsatz: Gegen den Umsatz des Industriegeschäfts von 42,1 Milliarden Euro im Jahr 2025 (der Vergleichswert, den der Konzern in seiner Prognosetabelle selbst ausweist) liegt der Börsenwert bei rund 0,75. Bei Margen im mittleren bis hohen einstelligen Bereich ist das normal — Lkw-Bauer sind Umsatzriesen und Margenzwerge.
- Dividende: Für 2025 wurden 1,90 Euro je Aktie ausgeschüttet (1.451 Millionen Euro, gezahlt am 11. Mai 2026). Auf den Ankerkurs vom 30. September 2026 gerechnet sind das rund 4,5 Prozent.
Und der Blick der Profis? Kursziele von Analysten werten wir bewusst nicht als Argument: Solche Konsenswerte sind notorisch trendfolgend und steigen meist erst, nachdem der Kurs gestiegen ist.
Die ehrliche Zusammenfassung der Bewertung lautet: Die Aktie ist nicht teuer, gemessen an dem, was der Konzern in einem guten Jahr verdienen kann. Sie ist auch nicht offensichtlich billig, gemessen an dem, was er nach neun Monaten 2026 tatsächlich verdient hat — zehn Prozent weniger als im Vorjahreszeitraum. Welche der beiden Zahlen die richtige Bezugsgröße ist, entscheidet das vierte Quartal.
Wer das Muster kennt, erkennt es wieder: Auch bei HENSOLDT haben wir uns angesehen, wie ein deutscher Industriewert mit prallen Auftragsbüchern nach neun Monaten 2026 trotzdem einen negativen freien Cashflow auswies — und bei RENK, wie schnell aus einer Wachstumsstory eine Margenfrage wird. Volle Auftragsbücher sind ein Versprechen, keine Buchung.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Die Wende in Nordamerika ist in den Zahlen angekommen: 45.629 verkaufte Lkw im dritten Quartal 2026 (plus 51 Prozent), bereinigte Umsatzrendite 12,1 Prozent, nach neun Monaten 9,1 Prozent und damit in der Zielspanne.
- Die Bilanz ist sehr solide: 9.156 Millionen Euro Nettoliquidität im Industriegeschäft, Eigenkapitalquote des Industriegeschäfts 49,1 Prozent zum 30. September 2026.
- Der Auftragseingang lag nach neun Monaten 2026 um 30 Prozent über dem Vorjahr (259.659 Fahrzeuge), bei Trucks North America um 73 Prozent.
- Die Kapitalrückgabe läuft: 1,90 Euro Dividende je Aktie für 2025, 8,27 Millionen zurückgekaufte Aktien bis Ende September 2026 und eine zweite Rückkauf-Tranche von bis zu 1,1 Milliarden Euro (Ankündigung vom 7. August 2026).
- Der Portfolio-Umbau ist abgeschlossen: Fuso ist entkonsolidiert, der ARCHION-Anteil auf die geplanten 25 Prozent zurückgeführt, der Konzern konzentriert sich auf Nordamerika und Europa.
Was dagegen spricht:
- Nach neun Monaten liegt das bereinigte Konzern-EBIT zehn Prozent unter dem Vorjahr; die Prognose verlangt vom vierten Quartal 2026 1.140 bis 1.640 Millionen Euro — mindestens das Niveau des dritten, des stärksten Quartals 2026.
- Die Nordamerika-Marge des dritten Quartals enthält Erstattungen für seit November 2025 gezahlte Zölle im niedrigen dreistelligen Millionenbereich; ein Teil des Margensprungs ist damit nicht wiederholbar.
- Die Prognose steht unter politischen Annahmen: Fortbestand des Handelsabkommens USA-Mexiko-Kanada und ein anhaltender, aber nicht eskalierender Konflikt im Nahen Osten.
- Ohne die Sondereffekte aus dem ARCHION-Umbau erwartet der Konzern selbst einen freien Mittelzufluss leicht unter dem Vorjahresniveau; nach neun Monaten stehen davon rund 0,6 Milliarden Euro (eigene Rechnung).
- Laut der Zusammenfassung der Analystenkonferenz bremsen Lieferengpässe bei Achsen und Motoren in Nordamerika das vierte Quartal; dazu kommt die offene US-Abgasnorm EPA 27.
- Mögliche Folgen der Gespräche über das China-Geschäft sind in der Prognose nicht enthalten; die verbliebene ARCHION-Beteiligung (1.162 Millionen Euro Buchwert) unterliegt Kursschwankungen.
Ein menschliches Fazit
Erinnerst du dich an den Überschriften-Reflex vom Anfang? Bei dieser Aktie hat er inzwischen zweimal zugeschlagen, und beide Male stimmte die Überschrift. „Daimler Truck hebt Prognose an“ — stimmte im August. „Daimler Truck steigert Profitabilität“ — stimmt im November. Die Nordamerika-Marge hat sich tatsächlich fast verdoppelt, das Quartal war tatsächlich das stärkste des Jahres.
Und trotzdem liegt das laufende Geschäft nach neun Monaten zehn Prozent unter dem Vorjahr, ein Teil des Margensprungs stammt aus erstatteten Zöllen der vergangenen Monate, und der Konzern schreibt in seinen Ausblick erneut, dass der Mittelzufluss ohne den Konzernumbau unter dem Vorjahr läge. Auch diesmal stehen beide Wahrheiten im selben Dokument.
Das ist die eigentliche Lektion, und sie gilt weit über diese Aktie hinaus: Eine Überschrift ist kein Fehler, sie ist eine Verkürzung. Der Unterschied zwischen einem Anleger, der sich informiert fühlt, und einem, der informiert ist, sind meistens nur zwei Absätze weiterlesen.
Was hier tatsächlich vor dir liegt, ist kein Skandal und kein Selbstläufer, sondern eine Wette, deren erste Hälfte aufgegangen ist: Ein zyklischer Weltkonzern mit sehr starker Bilanz und vollen Auftragsbüchern hat geliefert, was er im Sommer versprach — auch dank erstatteter US-Zölle. Die zweite Hälfte entscheidet das vierte Quartal 2026, und die Antwort steht im Jahresbericht 2026. Lieferengpässe, Abgasnorm und Zollpolitik sind die drei Dinge, an denen sie hängt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Daimler Truck Holding AG: Interim Report Q3 2026 (IFRS-Zwischenabschluss mit prüferischer Durchsicht durch KPMG, veröffentlicht am 6. November 2026) — Kennzahlen Konzern und Segmente, Ertragslage (Tabellen A.02 bis A.05), Finanzlage (A.07 bis A.10), Vermögenslage (A.11), Risiko- und Chancenbericht, Prognosetabelle A.13, Anhangangaben 5, 6, 9, 12 und Note 20 „Events after the reporting period“
- Daimler Truck: Pressemitteilung „Daimler Truck steigert Profitabilität dank sich erholender Marktlage“ (6. November 2026, deutsche Originalfassung) — Kennzahlen und die Zitate von Karin Rådström und Eva Scherer; dazu die Investor-Relations-Mitteilung vom 6. November 2026 (englisch)
- GuruFocus über Investing.com: Zusammenfassung der Analystenkonferenz zum dritten Quartal 2026 (6. November 2026) — keine wörtliche Mitschrift; nur für Aussagen zu Lieferengpässen, Netto-Zollbelastung und EPA 27 verwendet
- Daimler Truck Holding AG: Interim Report Q2 2026 (IFRS-Zwischenabschluss mit prüferischer Durchsicht durch KPMG, veröffentlicht am 7. August 2026) — Grundlage der Halbjahres-Kapitel: Konzern-GuV (Tabellen A.02 und A.04), Überleitung auf das bereinigte EBIT (A.03 und A.05), Prognosetabelle A.13 und Note 20
- Daimler Truck Holding AG: Investor-Relations-Mitteilung „Daimler Truck hebt Jahresprognose 2026 an — Rückenwind von Trucks North America“ (7. August 2026, deutsche Originalfassung) — Prognoseanhebung und die Zitate von Karin Rådström und Eva Scherer aus dem August
- wallstreet-online: Diskussionsforum Daimler Truck Holding — Aufhänger dieser Analyse, Sichtung der Diskussions-Ranglisten am 11. August 2026
- Fundamentaldaten (Stammdaten, Kurshistorie), Datenstand 11. August 2026; Schlusskurse vom 30. September und 6. November 2026 abgerufen am 6. November 2026
Hinweis zur Datenlage: Daimler Truck ist kein Registrant bei der US-Börsenaufsicht SEC. Der Konzern notiert im Prime Standard der Frankfurter Wertpapierbörse; in den USA existiert lediglich ein Level-I-ADR-Programm (DTRUY), das keine Berichtspflicht bei der SEC auslöst. Es gibt deshalb weder Geschäftsberichte (10-K) noch Quartalsberichte (10-Q) — die Belege dieser Analyse stammen vollständig aus den Originalveröffentlichungen des Unternehmens. Berichts- und Handelswährung sind identisch (Euro).
Disclaimer: Dieser Beitrag ist journalistische Einordnung öffentlich zugänglicher Unternehmensinformationen und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien unterliegen Kursschwankungen bis hin zum Totalverlust. Alle Zahlen sind mit ihrem jeweiligen Stichtag angegeben und können sich seit der Veröffentlichung geändert haben; entscheidend ist stets das Originaldokument. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 39.764,0 | 50.945,0 | 55.890,0 | 54.077,0 | 45.530,0 |
| Betriebsergebnis (EBIT) | 1.490,0 | 2.929,0 | 4.862,0 | 5.758,0 | 4.069,0 |
| Nettogewinn | 2.347,0 | 2.665,0 | 3.775,0 | 2.900,0 | 1.970,0 |
| Nettomarge | 5,9 % | 5,2 % | 6,8 % | 5,4 % | 4,3 % |
| Gewinn je Aktie | 2,85 € | 3,24 € | 4,61 € | 3,64 € | 2,56 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Auftragslage positiv
- Der Auftragseingang stieg nach 9 Monaten 2026 um 30 % auf 259.659 Fahrzeuge, bei Trucks North America um 73 % auf 123.931. Im 3. Quartal flachte das Tempo auf +10 % ab (Nordamerika +12 %).
- Bilanz und Finanzkraft positiv
- Nettoliquidität des Industriegeschäfts 9.156 Mio. € zum 30.09.2026 (31.12.2025: 7.670 Mio. €), Eigenkapitalquote des Industriegeschäfts 49,1 %. Der Konzern kann eine schwache Phase aus eigener Kraft aussitzen.
- Laufende Ertragskraft neutral
- Das 3. Quartal 2026 brachte 1.124 Mio. € bereinigtes Konzern-EBIT (+73 %), nach 9 Monaten liegt der Konzern mit 2.460 Mio. € aber noch 10 % unter dem Vorjahr. Fortgeführtes Ergebnis je Aktie: 1,24 € nach 1,74 €.
- Trucks North America neutral
- Bereinigte Umsatzrendite 12,1 % im 3. Quartal 2026 nach 6,4 %, nach 9 Monaten 9,1 % und damit in der Zielspanne von 9 bis 11 %. Im Quartal enthalten: Zollerstattungen für seit November 2025 gezahlte Zölle im niedrigen dreistelligen Millionenbereich.
- Qualität der Prognose neutral
- Die am 06.11.2026 bestätigte Spanne von 3,6 bis 4,1 Mrd. € verlangt vom 4. Quartal 1.140 bis 1.640 Mio. € — mindestens das Niveau des 3. Quartals. Sie beruht auf Zollentscheidungen und unterstellt den Fortbestand des Handelsabkommens USA-Mexiko-Kanada.
- Sondereffekte und Transparenz neutral
- Der Konzern legt die Sondereffekte sauber offen — inklusive des Hinweises, dass der freie Mittelzufluss ohne den ARCHION-Umbau leicht unter dem Vorjahr läge. Die Lücke zwischen berichtetem und bereinigtem EBIT beträgt nach 9 Monaten aber 763 Mio. €.
Daimler Truck ist ein finanziell sehr solide aufgestellter Zykliker, dessen Nordamerika-Geschäft im dritten Quartal 2026 sichtbar zurückgekehrt ist: 1.124 Millionen Euro bereinigtes Konzern-EBIT, 12,1 Prozent Marge bei Trucks North America — teils getragen von erstatteten US-Zöllen. Nach neun Monaten liegt das Ergebnis trotzdem zehn Prozent unter dem Vorjahr, und die bestätigte Prognose verlangt vom vierten Quartal mindestens eine Wiederholung des dritten. Ob das gelingt, hängt an Lieferketten, Abgasnorm und Zollpolitik. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäftsmodell trägt, die Bilanz ist mit 9.156 Mio. € Nettoliquidität und 49,1 % Eigenkapitalquote im Industriegeschäft sehr robust, ein Substanzrisiko ist nicht erkennbar. Das dritte Quartal 2026 hat einen Teil der offenen operativen Frage beantwortet: Nordamerika kam auf 12,1 % Marge. Offen bleibt, wie viel davon wiederholbar ist, weil Zollerstattungen für zurückliegende Monate darin stecken, und ob das vierte Quartal mindestens das Niveau des dritten, des bisher stärksten Quartals 2026, erreicht. Das ist kein Substanzproblem, aber eine noch nicht vollständig bewiesene Trendwende, und deshalb steht die Ampel weiter auf Gelb statt auf Grün.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: Sichtung der Diskussions-Ranglisten deutscher Anlegerforen (wallstreet-online) am 11.08.2026 — kein Scanner-Treffer, sondern ein Aufmerksamkeitssignal. Fortgeschrieben am 06.11.2026 mit dem Zwischenbericht Q3 2026.
- Datenstand: Zwischenbericht Q3 2026 vom 06.11.2026 (Stichtag 30.09.2026); Halbjahres-Kapitel auf Basis des Zwischenberichts Q2 2026 vom 07.08.2026.
- Analystenkonferenz 06.11.2026: keine wörtliche Mitschrift ausgewertet; Aussagen daraus nur aus einer Zusammenfassung von GuruFocus (keine wörtliche Mitschrift) und im Text so gekennzeichnet.
- Vergleichbarkeit: Mitsubishi Fuso wurde zum 01.04.2026 entkonsolidiert, das frühere Segment Trucks Asia entfällt. Absatz- und Ergebniszahlen sind auf fortgeführte Geschäfte abgestellt.
- Verwechslungsgefahr: Daimler Truck Holding AG (DTG.DE) ist seit der Abspaltung vom 10.12.2021 ein eigenständiges Unternehmen und nicht identisch mit der Mercedes-Benz Group AG (MBG.DE).
- Kein SEC-Filer: Es gibt keine 10-K/10-Q. Die Belege stammen aus den Zwischenberichten, der Pressemitteilung und den Investor-Relations-Mitteilungen des Unternehmens.
Aktien-Wächter
Diese Analyse ist Stand 6. November 2026. Was sich seitdem bei DTG.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Daimler Truck Holding AG (DTG.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Deutlich besser als ein Jahr zuvor. Der Umsatz des Industriegeschäfts stieg um 20 Prozent auf 11.635 Millionen Euro, das bereinigte Konzern-EBIT auf 1.124 Millionen Euro (Vorjahresquartal 648 Millionen), die bereinigte Umsatzrendite des Industriegeschäfts auf 9,1 Prozent (6,2 Prozent). Das Ergebnis je Aktie lag bei 0,91 Euro. Die Jahresprognose bestätigte der Konzern am 6. November 2026.
Vor allem wegen 51 Prozent mehr verkaufter Lkw (45.629); der Bericht nennt außerdem günstigere Preise und Wechselkurse. Hinzu kamen laut Zwischenbericht Erstattungsansprüche für seit dem 1. November 2025 gezahlte US-Zölle, die die Herstellungskosten um einen niedrigen dreistelligen Millionenbetrag senkten. Die bereinigte Umsatzrendite stieg von 6,4 auf 12,1 Prozent; schon ohne 100 Millionen Euro davon läge sie bei rund 10,4 Prozent (eigene Rechnung).
Nach neun Monaten stehen 2.460 Millionen Euro bereinigtes Konzern-EBIT. Für die Prognose von 3,6 bis 4,1 Milliarden Euro braucht das vierte Quartal 1.140 bis 1.640 Millionen Euro — mindestens das Niveau des dritten Quartals (1.124 Millionen) und bis zu 46 Prozent mehr. Im vierten Quartal 2025 waren es rund 0,75 bis 0,8 Milliarden Euro (gerundete Angaben des Unternehmens; eigene Rechnung).
Das Ergebnis je Aktie lag bei 1,91 Euro nach 0,36 Euro im Vorjahresquartal. Davon stammten jedoch 1,76 Euro aus dem aufgegebenen Geschäft — dem Buchgewinn aus der Entkonsolidierung von Mitsubishi Fuso zum 1. April 2026. Aus dem fortgeführten Geschäft kamen nur 0,15 Euro. Nach neun Monaten liegt das fortgeführte Ergebnis je Aktie bei 1,24 Euro (Vorjahreszeitraum 1,74 Euro).
ARCHION Corporation ist die japanische Holding, in die Mitsubishi Fuso und Hino Motors zum 1. April 2026 eingebracht wurden; sie notiert an der Tokioter Börse. Im dritten Quartal 2026 senkte Daimler Truck seinen Anteil über eine Zweitplatzierung auf 25 Prozent — so viel wie Toyota. Der Verkauf brachte rund 600 Millionen Euro und einen realisierten Verlust von 71 Millionen Euro; der Restanteil stand zum 30. September 2026 mit 1.162 Millionen Euro in der Bilanz.
Nach neun Monaten 2026 lag das berichtete Konzern-EBIT bei 1.697 Millionen Euro, das bereinigte bei 2.460 Millionen — eine Differenz von 763 Millionen Euro, vollständig aus Posten rund um den Konzernumbau. Darin stecken vor allem Abwertungen auf ARCHION (297 und 222 Millionen Euro im zweiten Quartal) und Amplify (199 Millionen im ersten Quartal) sowie der Verlust aus dem ARCHION-Teilverkauf im dritten Quartal.
Ja. Die Nettoliquidität des Industriegeschäfts stieg bis zum 30. September 2026 auf 9.156 Millionen Euro nach 7.670 Millionen zum Jahresende 2025. Die Eigenkapitalquote des Industriegeschäfts lag bei 49,1 Prozent, die des Konzerns inklusive Finanzdienstleistungen bei 32,1 Prozent. Das den Aktionären zurechenbare Eigenkapital betrug 23.400 Millionen Euro.
Nein. Daimler Truck notiert im Prime Standard der Frankfurter Wertpapierbörse und ist kein SEC-Registrant. In den USA gibt es lediglich ein Level-I-ADR-Programm (Kürzel DTRUY), das keine Berichtspflicht auslöst. Es existieren deshalb keine Geschäftsberichte (10-K) oder Quartalsberichte (10-Q); maßgeblich sind die Jahres- und Zwischenberichte des Unternehmens.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.