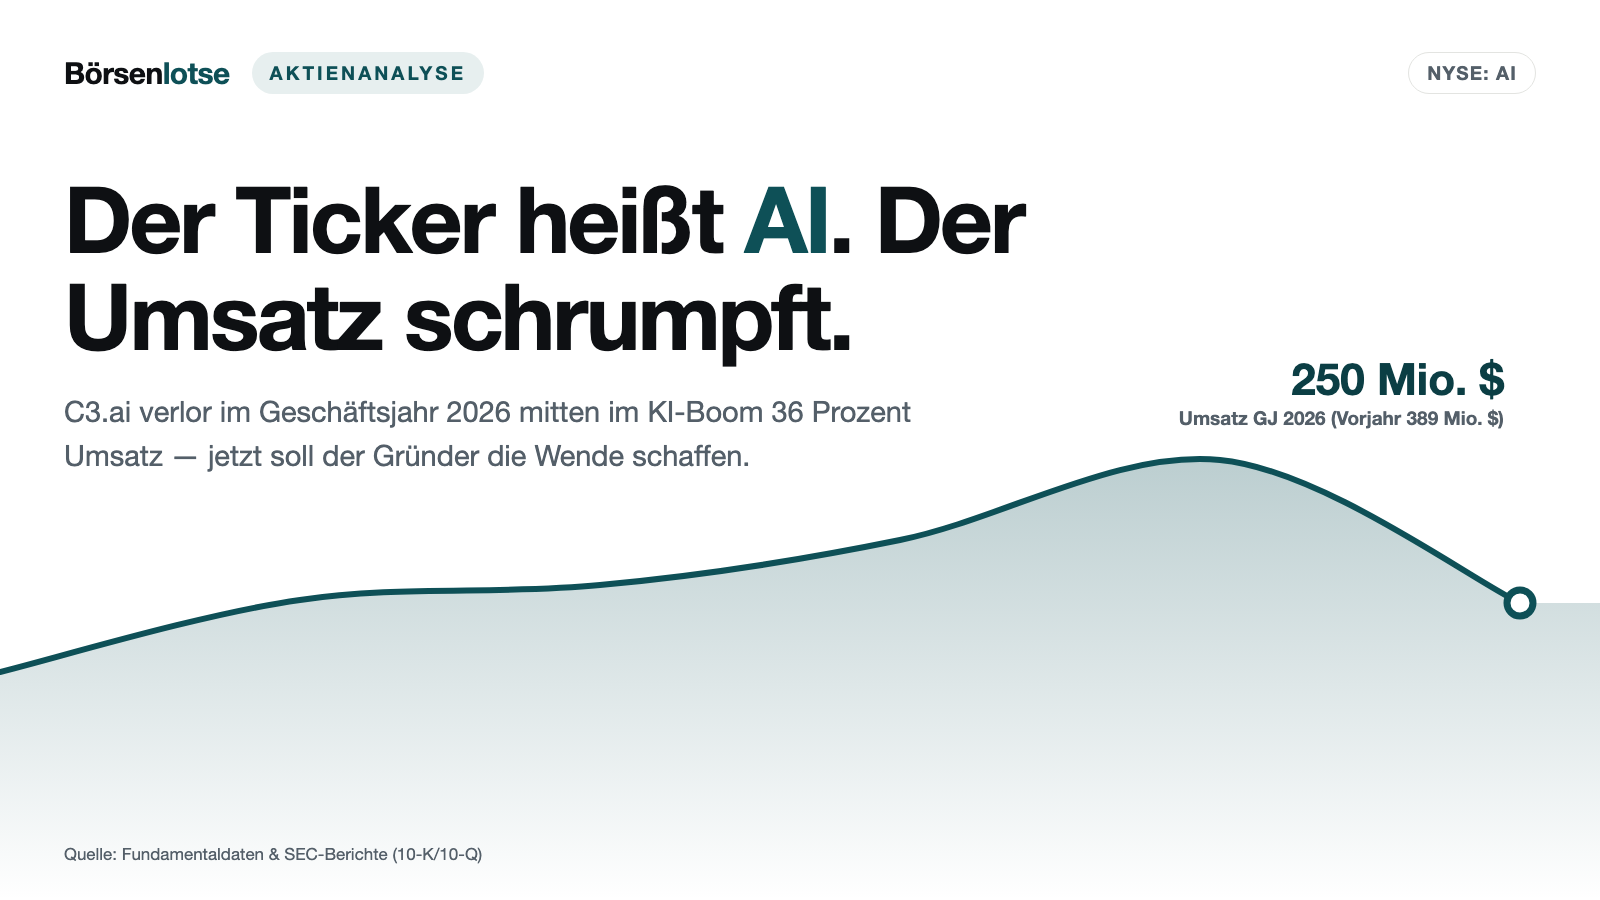
C3.ai heißt an der Börse einfach „AI“ — doch mitten im KI-Boom brach der Umsatz um 36 Prozent ein
Ticker AI, ein berühmter Gründer, 651 Millionen US-Dollar in Kasse und Wertpapieren: C3.ai sieht aus wie der perfekte KI-Wert. Die Berichte an die US-Börsenaufsicht SEC zeigen aber ein Geschäftsjahr 2026 mit 36 Prozent weniger Umsatz, 470 Millionen Verlust und kaum Neukunden im Umsatz. Jetzt ist Tom Siebel zurück am Steuer — und die 76 Millionen Kassenzuwachs des ersten Quartals kamen fast ganz aus seiner eigenen Tasche.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. November 2026
- Schlusskurs
- 11,70 $ +2,72 %
- Marktkapitalisierung
- 1,9 Mrd. $
- Wachstums-Score
- 1/10
- AAQS
- 2/10
Kursentwicklung seit 6. November 2026: +0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 7,80 $ bis 16,10 $ · Letzter Kurs: 11,70 $ (Stand: 6. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die mit einem Menschen beginnt, nicht mit einer Zahl. Nennen wir sie die Kapitäns-Falle: Ein Schiff gerät in schwere See, der Kurs stimmt nicht mehr — und dann kehrt der alte Kapitän an Bord zurück. Sofort fühlt sich alles sicherer an. Er hat das Schiff gebaut, er kennt jede Planke, er wird es schon richten. Was dabei leicht untergeht: Das Wetter ist dasselbe geblieben, und das Leck im Rumpf auch. C3.ai (NYSE: AI) ist genau so ein Schiff. Die Aktie handelt unter dem wohl besten Kürzel der Börse, „AI“, und seit dem 8. Mai 2026 steht Gründer Thomas M. Siebel wieder am Steuer. Machen wir einen Deal: Bevor du dich auf den Kapitän verlässt, lesen wir gemeinsam die Berichte an die US-Börsenaufsicht SEC — und schauen, wie es um das Schiff steht. Am Ende entscheidest du selbst.
Was C3 AI eigentlich verkauft — ein Baukasten für KI in Großkonzernen
C3.ai verkauft Software, mit der große Unternehmen und Behörden Anwendungen für künstliche Intelligenz bauen und betreiben. Stell dir einen Baukasten vor: Die Plattform (C3 Agentic AI Platform) ist das Fundament, auf dem fertige Anwendungen laufen — etwa zur Vorhersage von Maschinenausfällen, zur Steuerung von Lieferketten oder für Militär und Geheimdienste. Dazu kommen Werkzeuge für generative KI, also Programme, die Fragen in Alltagssprache beantworten und Abläufe selbst anstoßen. Die Firma beschreibt sich im Geschäftsbericht selbst so:
„C3 AI is the Enterprise AI application software company.“
Übersetzung: „C3 AI ist das Softwareunternehmen für KI-Anwendungen in Großunternehmen.“
— C3.ai, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30. April 2026, Item 1 „Business“
Das Geld kommt fast vollständig aus Abonnements: Im ersten Quartal des Geschäftsjahres 2027 waren es 94 Prozent des Umsatzes, der Rest stammt aus Beratung und bezahlten Sonderentwicklungen. Verkauft wird direkt und über Partner wie Microsoft, Amazon Web Services, Google, McKinsey und Baker Hughes. Der Ölfeld-Dienstleister Baker Hughes war seit 2019 exklusiver Vertriebspartner für die Öl- und Gasbranche; seit einer Vertragsänderung im April 2025 ist er das nicht mehr. Ein wichtiger Hinweis für alle Zahlen in diesem Text: Das Geschäftsjahr von C3.ai endet am 30. April. Das „Geschäftsjahr 2026“ reicht also von Mai 2025 bis April 2026, und das „erste Quartal 2027“ deckt Mai bis Juli 2026 ab. Zum 30. April 2026 beschäftigte C3.ai 764 Menschen in Vollzeit.
Die Firmengeschichte für Anleger
-
2020
Börsengang an der NYSE
Im Dezember 2020 geht C3.ai unter dem Kürzel AI an die Börse. Siebel sichert sich über Klasse-B-Aktien mit je 50 Stimmen auf lange Sicht großen Einfluss (Umwandlung spätestens 11.12.2040).
-
2025
Rekordjahr, dann Chefwechsel
Im GJ 2025 (bis April 2025) erreicht der Umsatz 389,1 Mio. US-Dollar. Im September 2025 übernimmt Stephen Ehikian den Vorstandsvorsitz, Siebel bleibt Verwaltungsratschef.
-
2026
Umbau und Einbruch
Februar 2026: Umbau mit rund 26 Prozent Stellenabbau. Das GJ 2026 endet mit 250,3 Mio. US-Dollar Umsatz (−36 %) und 470,4 Mio. Verlust — für Aktionäre der Tiefpunkt.
-
2026
Der Gründer kehrt zurück
Am 08.05.2026 wird Siebel wieder Vorstandschef; am 01.06.2026 zahlt er 68,8 Mio. US-Dollar für Optionen. Ein Signal des Vertrauens, noch kein Beweis für die Wende.
-
2026
Stabilisierung im ersten Quartal 2027
Mai bis Juli 2026: 52,4 Mio. US-Dollar Umsatz, erstmals wieder positiver operativer Cashflow (2,1 Mio.). Prognose GJ 2027: 210 bis 240 Mio. — weiter unter dem Vorjahr.
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam C3.ai über den hauseigenen Reddit-Hype-Scanner, der Aktien erfasst, über die in Anlegerforen auffällig viel gesprochen wird (Lauf vom 7. November 2026). Gründe für Gesprächsstoff gibt es genug. Der Kurs fiel von 15,52 US-Dollar (7. November 2025) bis auf 7,76 Dollar (27. März 2026) und stand am 6. November 2026 bei 11,69 Dollar. Dazu kommt eine große Zahl an Wetten auf fallende Kurse: Laut Fundamentaldaten (abgerufen am 7. November 2026) waren rund 42,2 Millionen Aktien leerverkauft — etwa 28 Prozent der frei handelbaren Aktien. Übersetzt: Mehr als jede vierte frei handelbare Aktie war von Leuten geliehen und verkauft, die auf einen weiteren Absturz setzen. Einen Meldestichtag nennen die Daten nicht, die Zahl taugt deshalb nur als Größenordnung. Solche Lagen ziehen Forenaufmerksamkeit an wie ein Magnet.
C3.ai ist nicht der einzige Softwareanbieter, der mit KI für Behörden und Konzerne Geld verdienen will und dabei mit seinen Zahlen ringt — ein ähnliches Muster haben wir in unserer BigBear.ai-Analyse untersucht. Für C3.ai ausgewertet haben wir den Geschäftsbericht (10-K) für das Geschäftsjahr bis 30. April 2026, die Quartalsberichte (10-Q) bis zum 31. Juli 2026, die Ergebnismitteilungen vom 3. Juni und 2. September 2026, die Pflichtmeldungen (8-K) bis zur Hauptversammlung vom 26. Oktober 2026 und die Insider-Meldungen (Form 4) von Thomas Siebel.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Zwischen den Geschäftsjahren 2021 und 2025 hat C3.ai den Umsatz von 183,2 auf 389,1 Millionen US-Dollar mehr als verdoppelt. Die Firma hat namhafte Kunden in Industrie, Energie und beim US-Militär, und das Marktforschungshaus Forrester führte C3 AI laut Ergebnismitteilung vom 2. September 2026 als einen der führenden Anbieter für KI in Unternehmen. Die Kehrseite: Gewinn hat C3.ai in keinem dieser Jahre gemacht. Und dann kam das Geschäftsjahr 2026:
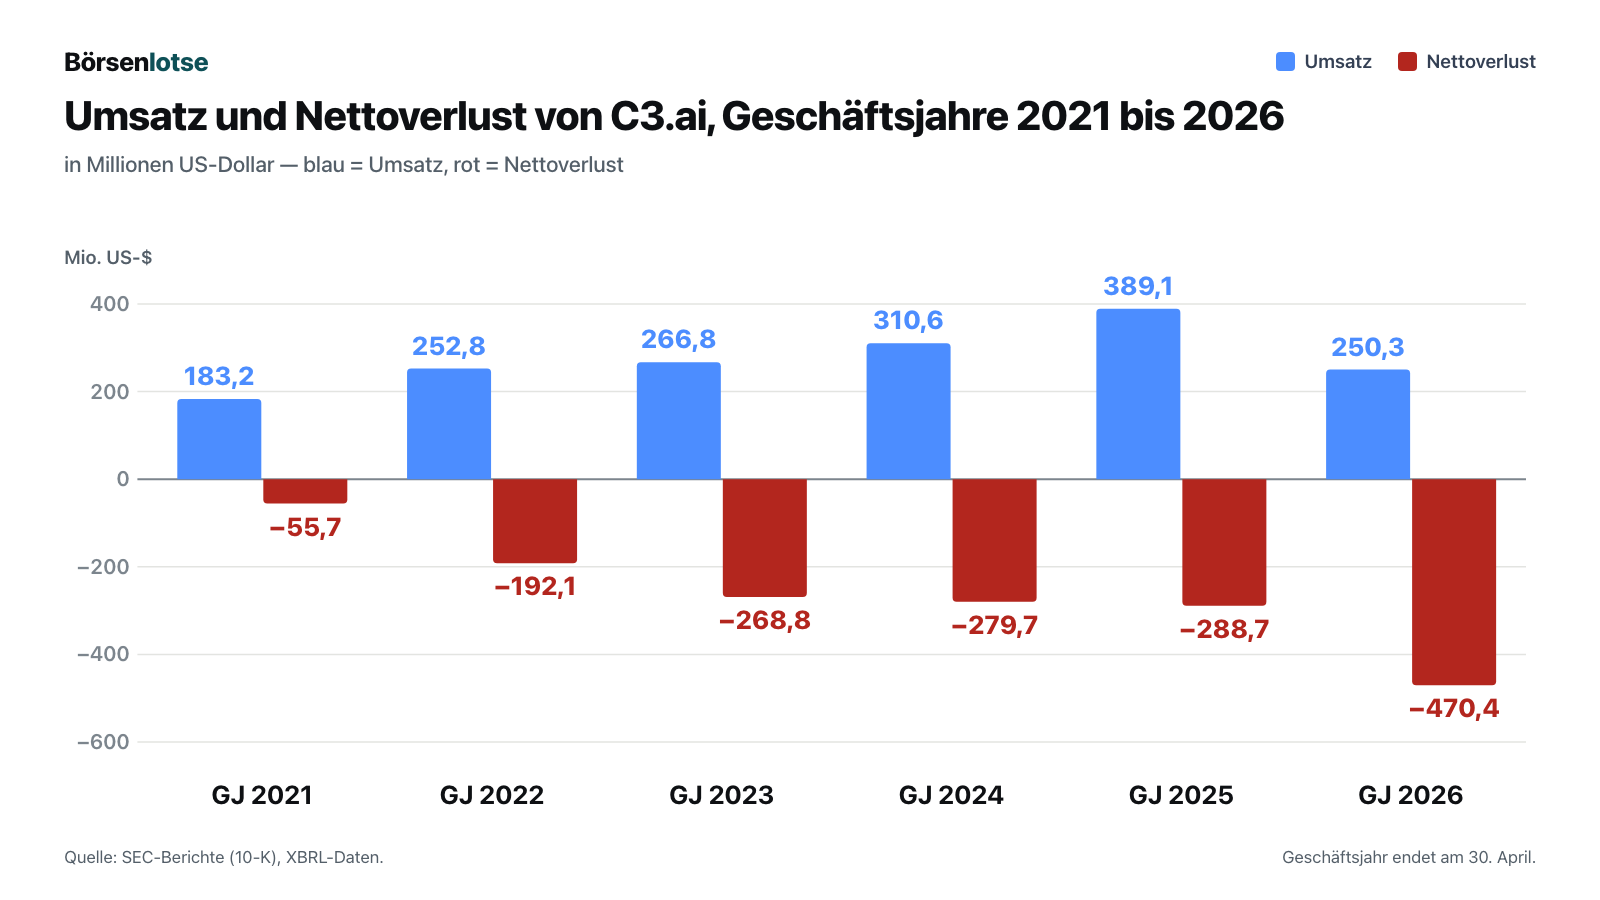
Der Umsatz fiel im Geschäftsjahr 2026 um 36 Prozent — mitten in einem Boom, in dem fast jede Firma mit KI im Namen Rückenwind hatte. Noch härter traf es die Marge. Die Bruttomarge, also der Anteil des Umsatzes, der nach den direkten Kosten für Rechenzentren und Betreuung übrig bleibt, sackte von 61 auf 31 Prozent. Der Grund ist einfach: Die Kosten für den Betrieb der Software stiegen von 153,2 auf 172,9 Millionen, während der Umsatz schrumpfte. Übersetzt: Die Fabrik läuft weiter, aber es kommen weniger Bestellungen herein. Der Nettoverlust stieg auf 470,4 Millionen Dollar, und seit der Gründung haben sich bis zum 31. Juli 2026 Verluste von 1,94 Milliarden Dollar angehäuft.
Seit dem dritten Quartal des Geschäftsjahres 2026 (November 2025 bis Januar 2026) hat sich der Umsatz auf niedrigem Niveau gefangen. Das zeigt der Blick auf die einzelnen Quartale:
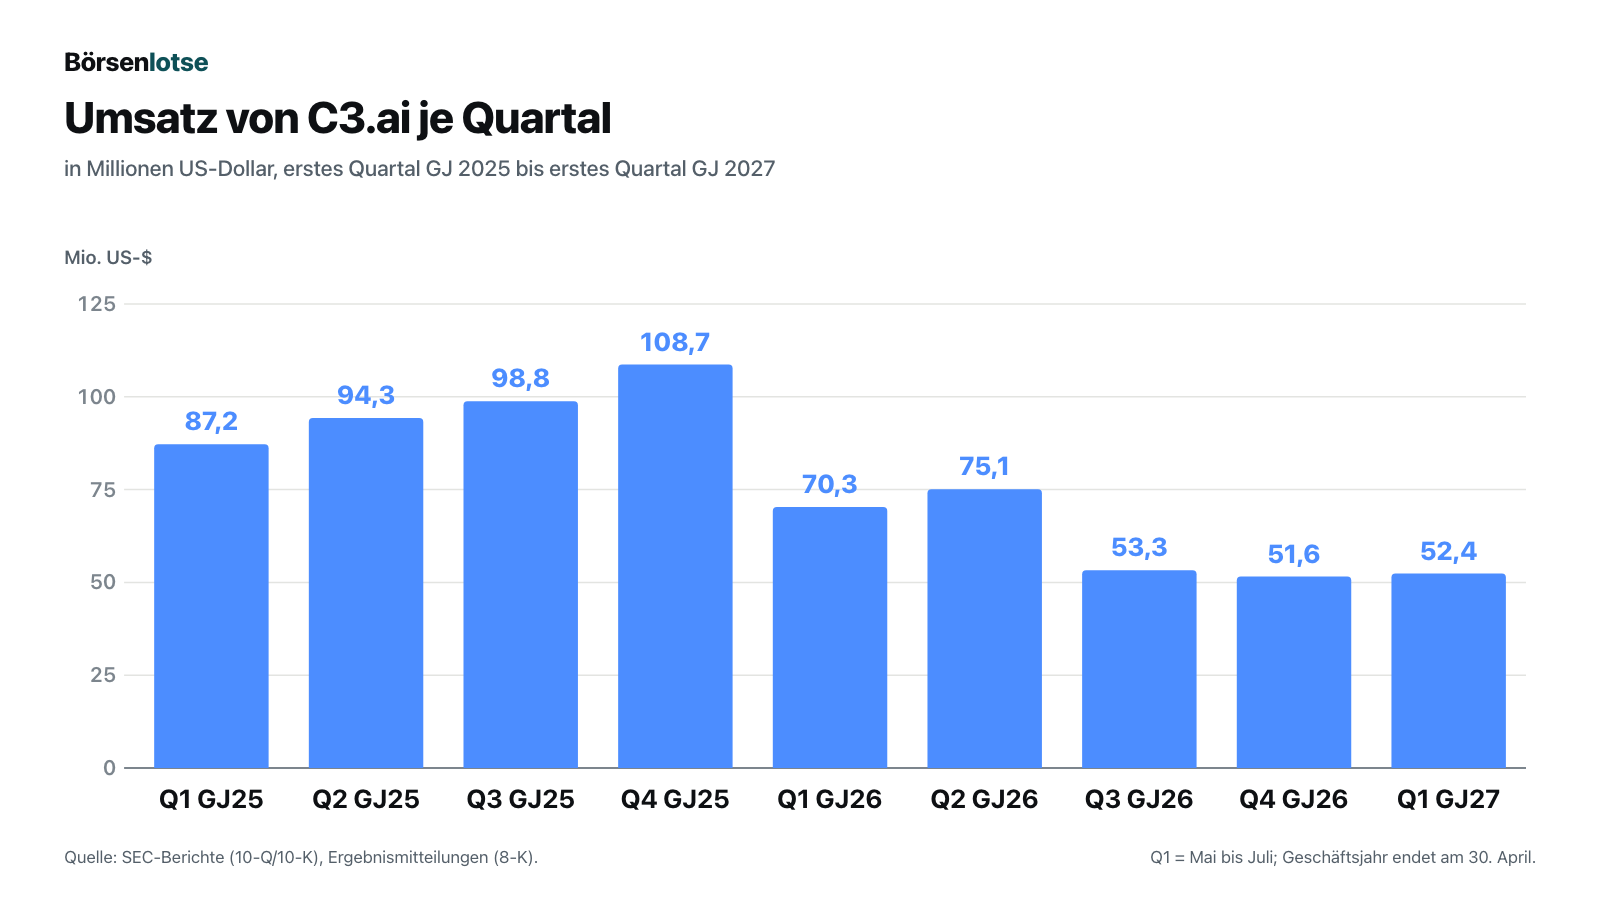
Im ersten Quartal des Geschäftsjahres 2027 (Mai bis Juli 2026) lag der Umsatz bei 52,4 Millionen US-Dollar — mitten in der eigenen Prognose von 50 bis 54 Millionen, aber 25 Prozent unter dem Vorjahresquartal. Es gibt erste Lichtblicke: Der operative Mittelzufluss war mit 2,1 Millionen erstmals seit dem Frühjahr 2025 wieder positiv, und der bereinigte operative Verlust (ohne Aktienvergütung und Umbaukosten) sank gegenüber dem Vorquartal (Februar bis April 2026) von 54,4 auf 36,2 Millionen. Siebel spricht von einem Anstieg der Vertragsabschlüsse um 73 Prozent gegenüber dem Vorquartal, nennt dafür aber keine absolute Zahl — von außen lässt sich diese Angabe des Managements deshalb nicht nachprüfen. Ob sie im Auftragsbestand ankommt, zeigt frühestens der Quartalsbericht zum 31. Oktober 2026, der üblicherweise Anfang Dezember erscheint. Für das zweite Quartal erwartet C3.ai 51 bis 55 Millionen Umsatz, für das ganze Geschäftsjahr 2027 210 bis 240 Millionen — also noch einmal weniger als die 250,3 Millionen des Vorjahres. Merke dir: Stabilisiert ist nicht dasselbe wie gewendet.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Einbruch kam mitten im KI-Boom — und die Firma nennt hausgemachte Gründe
Wenn der Umsatz einer KI-Firma ausgerechnet in den Jahren fällt, in denen Konzerne Milliarden in KI stecken, liegt das selten am Markt. C3.ai sagt das im Geschäftsbericht bemerkenswert offen:
„We experienced a decline in revenue and an increase in operating losses in the fiscal year 2026 as compared to the prior fiscal year. The results were attributed, in part, to disruption from a comprehensive restructuring of our global sales and services organizations, our Chief Executive Officer (“CEO”) and Chairman’s unanticipated health limitations and unsatisfactory execution by our global sales and services organizations.“
Übersetzung: „Im Geschäftsjahr 2026 verzeichneten wir gegenüber dem Vorjahr einen Rückgang des Umsatzes und einen Anstieg der operativen Verluste. Die Ergebnisse waren zum Teil auf Störungen durch eine umfassende Umstrukturierung unserer weltweiten Vertriebs- und Serviceorganisationen, auf die unerwarteten gesundheitlichen Einschränkungen unseres Vorstandschefs und Verwaltungsratsvorsitzenden sowie auf eine unbefriedigende Umsetzung durch unsere weltweiten Vertriebs- und Serviceorganisationen zurückzuführen.“
— C3.ai, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30. April 2026, Item 1A „Risk Factors“
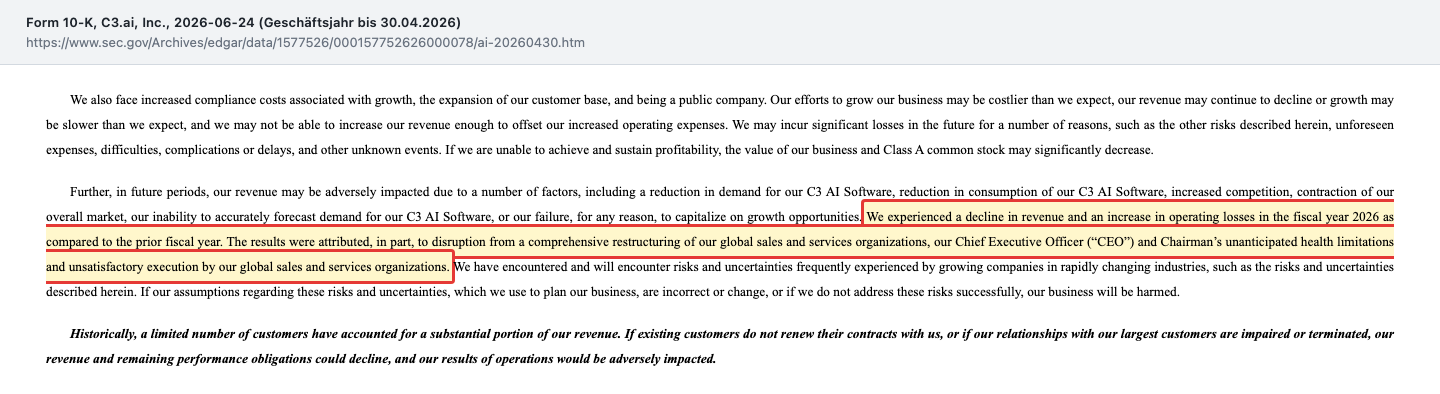
Die Chronologie dahinter: Ab September 2025 führte Stephen Ehikian das Unternehmen als Vorstandschef, Siebel blieb Vorsitzender des Verwaltungsrats. Am 24. Februar 2026 beschloss der Verwaltungsrat einen Umbau, der rund 26 Prozent der Belegschaft (etwa 280 Vollzeitstellen) und rund 30 Prozent der jährlichen Lieferantenkosten einsparen sollte. Am 8. Mai 2026 übernahm Siebel wieder den Vorstandsvorsitz, Ehikian wurde Präsident. Die gute Nachricht in diesem Satz: Hausgemachte Probleme lassen sich im eigenen Haus lösen. Die schlechte: Falls Kunden in dieser Zeit zu Wettbewerbern gewechselt sind, kommen sie nicht automatisch zurück, nur weil der Gründer es tut.
Unbequeme Wahrheit Nr. 2: Im Umsatz steckt fast kein Neugeschäft
Ein Softwareunternehmen im Abo-Modell lebt von zwei Dingen: Bestandskunden halten und neue gewinnen. Für das erste Quartal des Geschäftsjahres 2027 zeigt der Quartalsbericht, wie dünn das zweite Standbein geworden ist:
„Approximately 1% and 32%, respectively, of the total subscription revenue for the three months ended July 31, 2026 and 2025 was attributable to revenue from new customers, and the remaining 99% and 68%, respectively, was attributable to revenue from existing customers.“
Übersetzung: „Rund 1 % beziehungsweise 32 % des gesamten Abo-Umsatzes der drei Monate bis zum 31. Juli 2026 beziehungsweise 2025 entfielen auf Umsatz mit neuen Kunden, die übrigen 99 % beziehungsweise 68 % auf Umsatz mit bestehenden Kunden.“
— C3.ai, SEC-Quartalsbericht 10-Q zum 31. Juli 2026, Item 2 „Management’s Discussion and Analysis“
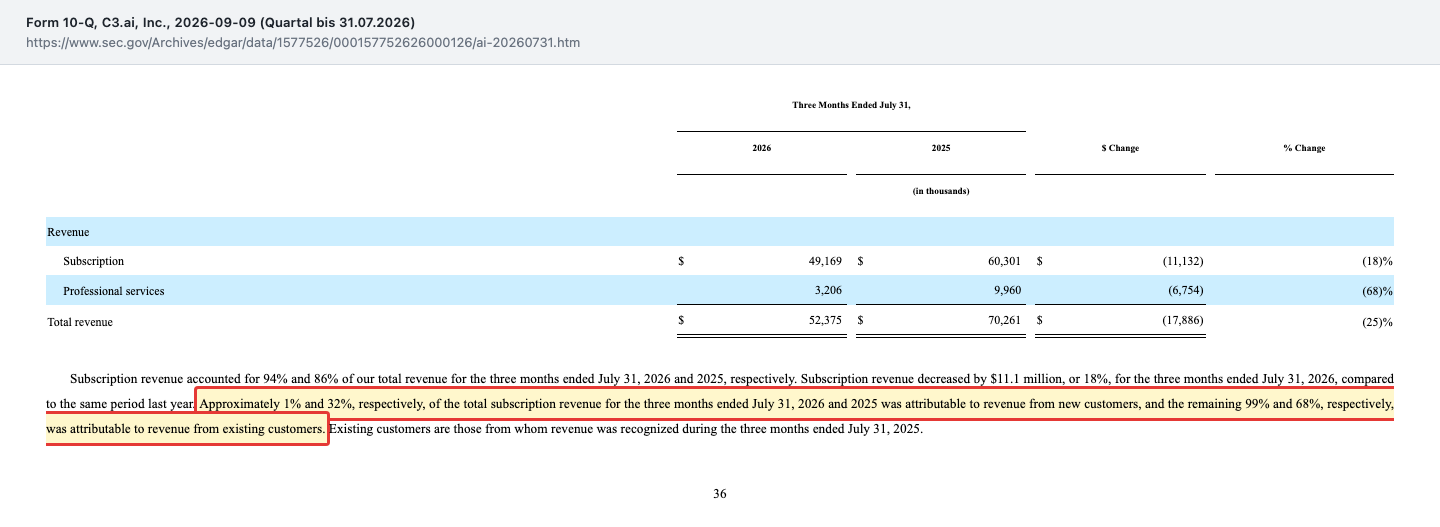
Zur Einordnung: Als „bestehend“ zählt laut Bericht jeder Kunde, mit dem C3.ai schon im Vorjahresquartal Umsatz gemacht hat. Neue Verträge starten bei C3.ai oft als kleinere Pilotprojekte und wachsen erst später — ein niedriger Anteil in einem einzelnen Quartal ist deshalb noch kein Urteil. Aber er passt zum Rest des Bildes: Der Auftragsbestand, also der vertraglich zugesicherte, noch nicht verbuchte Umsatz, lag am 31. Juli 2026 bei 200,0 Millionen US-Dollar, nach 203,1 Millionen am 30. April 2026 — er wächst nicht. Und ein einzelner Kunde stand im ersten Quartal für 15 Prozent des Umsatzes. Wer auf die Wende setzt, setzt also darauf, dass die angekündigten Abschlüsse in den nächsten Quartalen als Umsatz sichtbar werden.
Unbequeme Wahrheit Nr. 3: Die Kasse wuchs um 76 Millionen — fast alles kam aus der Tasche des Gründers
In der Ergebnismitteilung zum ersten Quartal steht ein Satz, der nach Wende klingt:
„Cash balance was $651.1 million, up $76 million QoQ.“
Übersetzung: „Der Kassenbestand lag bei 651,1 Millionen US-Dollar, ein Plus von 76 Millionen gegenüber dem Vorquartal.“
— Thomas M. Siebel, Vorstandschef von C3.ai, SEC-Meldung 8-K vom 2. September 2026, Anlage 99.1 (Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027)
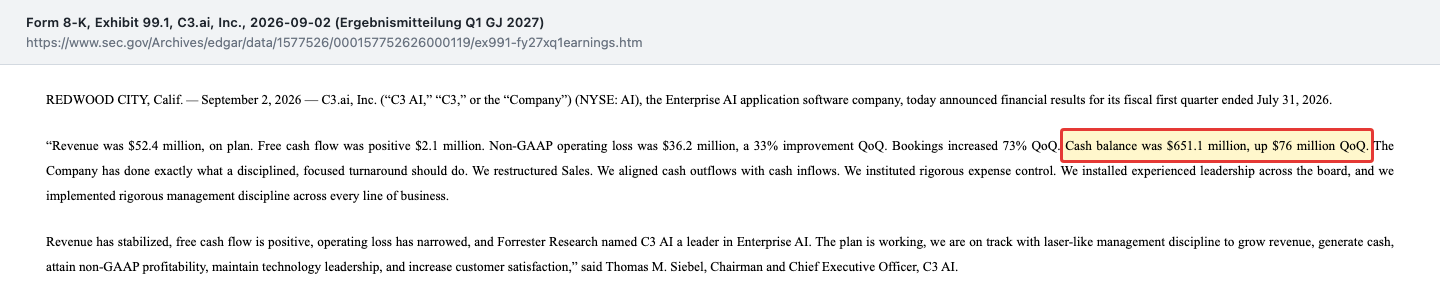
Die Kapitalflussrechnung derselben Mitteilung zeigt die Herkunft: Das Tagesgeschäft brachte 2,1 Millionen US-Dollar, die Ausübung von Aktienoptionen dagegen 72,8 Millionen. Und fast alles davon zahlte ein einziger Mann. Laut seiner Insider-Meldung (Form 4 vom 3. Juni 2026) übte Thomas Siebel am 1. Juni 2026 6.166.667 Optionen zu je 11,16 Dollar aus — rund 68,8 Millionen Dollar eigenes Geld, für Optionen, die erst 2030 verfallen wären. Die Aktien behielt er und übertrug sie in sein persönliches Treuhandvermögen (Siebel Living Trust, dessen Treuhänder er ist). Dass jemand so viel eigenes Geld früher als nötig in die Firma steckt, kann man als Zeichen des Vertrauens lesen. Zur Vollständigkeit gehört aber auch: Parallel verkaufte Siebel zwischen Mai und Juli 2026 nach einem Handelsplan vom September 2024 rund 1,42 Millionen Aktien aus sehr alten, billigen Optionen (weitere kleine Verkäufe in seinen Meldungen waren automatische Einbehalte für Steuern auf zugeteilte Aktien) — zu Durchschnittspreisen zwischen 8,65 und 11,11 Dollar, zusammen für rund 13,7 Millionen Dollar. Für diese Altoptionen hatte er zuvor die Ausübungspreise von 2,04 und 3,90 Dollar gezahlt, zusammen rund 3,1 Millionen. Unterm Strich bleibt ein Netto-Einsatz von rund 58 Millionen Dollar (vor Steuern).
Für dich als Aktionär hat die Sache zwei Seiten. Die Kasse von 651,1 Millionen ist ein dickes Polster, Finanzschulden weist die Bilanz keine aus. Aber das Polster wuchs durch einen Einmalzufluss, nicht durch das Geschäft. Und es gibt eine zweite, leisere Rechnung: Die Vergütung in Aktien kostete im ersten Quartal 59,2 Millionen Dollar — mehr als der gesamte Umsatz von 52,4 Millionen. Diese Kosten fließen nicht als Geld ab, sondern als neue Aktien. Übersetzt: Jede neue Aktie schneidet ein Stück aus demselben Kuchen — dein Stück wird kleiner. Die durchschnittliche Aktienzahl stieg vom Vorjahresquartal zum ersten Quartal 2027 um rund 14,5 Prozent auf 155,0 Millionen. Ob die Kasse auch ohne den Gründer wächst, verfolgen wir auf unserer Beifang-Seite für ungewöhnliche Funde aus den Berichten.
Unbequeme Wahrheit Nr. 4: Ein Mann, fast die Hälfte der Stimmen
C3.ai hat zwei Aktiengattungen. Die Aktie an der Börse (Klasse A) hat eine Stimme, die Klasse B hat fünfzig. Der Quartalsbericht beschreibt, was daraus folgt:
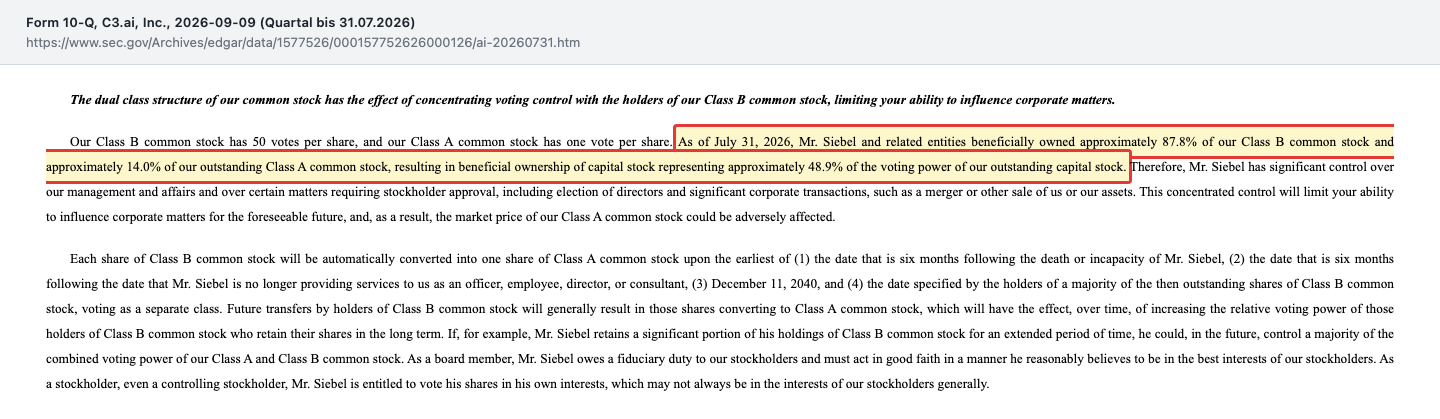
„As of July 31, 2026, Mr. Siebel and related entities beneficially owned approximately 87.8% of our Class B common stock and approximately 14.0% of our outstanding Class A common stock, resulting in beneficial ownership of capital stock representing approximately 48.9% of the voting power of our outstanding capital stock.“
Übersetzung: „Zum 31. Juli 2026 hielten Herr Siebel und mit ihm verbundene Gesellschaften wirtschaftlich rund 87,8 % unserer Klasse-B-Aktien und rund 14,0 % unserer ausstehenden Klasse-A-Aktien; daraus ergibt sich ein wirtschaftliches Eigentum an Kapitalanteilen mit rund 48,9 % der Stimmrechte an unserem ausstehenden Kapital.“
— C3.ai, SEC-Quartalsbericht 10-Q zum 31. Juli 2026, Item 1A „Risk Factors“
Übersetzt: Bei fast jeder wichtigen Abstimmung — Besetzung des Verwaltungsrats, Verkauf der Firma — braucht Siebel nur wenige Verbündete. Die Firma hängt an einer Person, und die Firma sagt das selbst. Im Geschäftsbericht nennt sie Siebel „critical“ für Strategie, Vertrieb und Technik und schreibt, sie halte keine Versicherung für den Ausfall wichtiger Führungskräfte. Seine Gesundheit war bereits einmal ein Grund für den Einbruch. Sie beschäftigt auch die Gerichte: Eine Sammelklage wirft C3.ai und Siebel vor, zwischen Februar und Juli 2025 irreführend über seinen Gesundheitszustand informiert zu haben. Das Gericht wies die Klage am 14. Juli 2026 vollständig ab — doch am 7. August 2026 reichte der Kläger eine geänderte Fassung ein, und C3.ai beantragte am 8. September erneut die Abweisung. Drei Aktionärsklagen im Namen der Firma ruhen, bis dieses Verfahren entschieden ist. Daneben läuft seit 2022 eine weitere Sammelklage zum Börsengang: Am 12. März 2026 wies das Gericht dort die meisten Ansprüche ab, ließ aber den Vorwurf gegen die Firma, Siebel und zwei weitere Beklagte stehen, der Börsenprospekt vom Dezember 2020 habe eine irreführende Angabe zu einem Wiederverkäufer enthalten. Ausgang offen.
Bewertung: Was der Markt für die Wende verlangt
Ein Kurs-Gewinn-Verhältnis gibt es bei C3.ai mangels Gewinn nicht. Bleibt der Vergleich mit dem Umsatz. Bei 160,8 Millionen Aktien (Klassen A und B, 31. August 2026) und dem Schlusskurs von 11,69 US-Dollar am 6. November 2026 war C3.ai an der Börse rund 1,88 Milliarden Dollar wert. Zieht man Kasse und Wertpapiere von 651,1 Millionen ab, bleiben rund 1,23 Milliarden für das eigentliche Geschäft. Das ist etwa das 5,3-Fache des Umsatzes der letzten vier Quartale (232,4 Millionen) und gut das Fünffache der Mitte der Jahresprognose (225 Millionen). Ohne Abzug der Kasse liegt das Kurs-Umsatz-Verhältnis bei rund 8. Für eine Firma mit schrumpfendem Umsatz, einer Bruttomarge von 32 Prozent im ersten Quartal 2027 (Geschäftsjahr 2026: 31 Prozent) und hohen Verlusten ist das kein Schnäppchenpreis. Der Markt bezahlt hier vor allem die Hoffnung, dass die Wende gelingt.
Der Blick der Profis fällt kühl aus: Von 13 Analysten, deren Urteile in den Fundamentaldaten vom 7. November 2026 erfasst sind, rät einer zum Kauf, sechs zum Halten und sechs zum Verkauf; das mittlere Kursziel liegt bei 8,90 Dollar. Nicht im Preis stecken dürften zwei Rechtsstreitigkeiten, bei denen C3.ai selbst Kläger ist. Gegen den Motorenhersteller Cummins sprach eine Jury am 19. Mai 2026 C3.ai 23,3 Millionen Dollar Schadenersatz wegen widerrechtlicher Verwertung von Geschäftsgeheimnissen zu; verbucht ist davon nichts, und im Quartalsbericht zum 31. Juli 2026 wird das Verfahren nicht mehr erwähnt. Was dahintersteckt — eine Einigung, ein Rechtsmittel oder bloß eine gekürzte Darstellung —, sagt der Bericht nicht. In Rom fordert C3.ai vom italienischen Energiekonzern Enel 2,1 Milliarden Euro. Beides ist eine Möglichkeit, kein Vermögenswert — der Ausgang ist offen.
Chancen und Risiken auf einen Blick
Was für C3.ai spricht:
- Dickes Polster: 651,1 Millionen US-Dollar Kasse und Wertpapiere (31. Juli 2026), keine Finanzschulden in der Bilanz.
- Erste Stabilisierung: Umsatz seit drei Quartalen um 52 Millionen, operativer Mittelzufluss im ersten Quartal 2027 positiv (2,1 Millionen), bereinigter operativer Verlust gegenüber dem Vorquartal um ein Drittel gesenkt.
- Ein Gründer mit eigenem Geld im Spiel: 68,8 Millionen Dollar für ausgeübte Optionen am 1. Juni 2026.
- Anerkannte Technik und namhafte Kunden, darunter US-Behörden und Industriekonzerne; starke Partner wie Microsoft, AWS und Google.
- Mögliche Zuflüsse aus Klagen als Kläger (Cummins-Urteil über 23,3 Millionen, Forderung gegen Enel über 2,1 Milliarden Euro), beide nicht verbucht.
Was dagegen spricht:
- Umsatz im Geschäftsjahr 2026 minus 36 Prozent, Prognose für 2027 noch einmal darunter (210 bis 240 Millionen).
- Kaum Neugeschäft im Umsatz (rund 1 Prozent des Abo-Umsatzes im ersten Quartal 2027), Auftragsbestand stagniert bei rund 200 Millionen.
- Bruttomarge halbiert (61 auf 31 Prozent im Geschäftsjahr 2026), Nettoverlust 470,4 Millionen.
- Aktienvergütung höher als der Umsatz (59,2 gegen 52,4 Millionen im ersten Quartal 2027) — stetige Verwässerung.
- Abhängigkeit von einer Person: 48,9 Prozent der Stimmrechte bei Siebel, gesundheitliche Vorgeschichte, laufende Klagen zu diesem Thema.
Ein menschliches Fazit
Zurück zur Kapitäns-Falle. Thomas Siebel ist kein beliebiger Rückkehrer: Er hat C3.ai gegründet, er hat 68,8 Millionen Dollar eigenes Geld nachgelegt, und unter ihm hat sich der Umsatz zumindest gefangen. Das verdient Respekt. Die Falle besteht darin, die Rückkehr des Kapitäns mit dem Ende des Sturms zu verwechseln. Die Berichte an die SEC sagen etwas anderes: Das Schiff verliert weniger Wasser, aber es fährt noch nicht schneller. Der Umsatz liegt bei der Hälfte des Rekordquartals, im Umsatz steckt kaum Neugeschäft, und die Prognose für das laufende Jahr liegt unter dem Vorjahr. Wie es aussieht, wenn ein KI-Etikett allein nicht trägt, zeigt auch unsere Veritone-Analyse. Bei C3.ai entscheidet sich die Geschichte in den nächsten Quartalsberichten: Werden aus angekündigten Abschlüssen wachsende Umsätze — und wächst die Kasse auch ohne den Gründer? Wer diese Fragen für sich beantwortet hat, weiß, worauf er sich einlässt — mit oder ohne Aktie. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- C3.ai, Inc. — SEC-Quartalsbericht 10-Q zum 31. Juli 2026 (eingereicht 9. September 2026)
- C3.ai, Inc. — SEC-Meldung 8-K vom 2. September 2026, Anlage 99.1 (Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027)
- C3.ai, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30. April 2026 (eingereicht 24. Juni 2026) und 10-K für das Geschäftsjahr bis 30. April 2025 (eingereicht 23. Juni 2025)
- C3.ai, Inc. — SEC-Meldung 8-K vom 3. Juni 2026, Anlage 99.1 (Ergebnismitteilung zum vierten Quartal und Geschäftsjahr 2026)
- C3.ai, Inc. — Quartalsberichte 10-Q zum 31. Januar 2026, 31. Oktober 2025 und 31. Juli 2025
- C3.ai, Inc. — SEC-Meldung 8-K vom 17. Juli 2026 (Abweisung der Sammelklage) und 8-K vom 30. Oktober 2026 (Hauptversammlung vom 26. Oktober 2026)
- Thomas M. Siebel — Insider-Meldung (Form 4) vom 3. Juni 2026 (Ausübung von 6.166.667 Optionen zu 11,16 US-Dollar)
- Vollständige SEC-Einreichungshistorie von C3.ai: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse bis zum Schlusskurs vom 6. November 2026; abgerufen am 7. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: hauseigener Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 252,8 | 266,8 | 310,6 | 389,1 | 250,3 |
| Betriebsergebnis (EBIT) | -196,1 | -290,5 | -318,3 | -324,4 | -487,7 |
| Nettogewinn | -192,1 | -268,8 | -279,7 | -288,7 | -470,4 |
| Nettomarge | -76,0 % | -100,8 % | -90,1 % | -74,2 % | -187,9 % |
| Gewinn je Aktie | -1,84 $ | -2,45 $ | -2,34 $ | -2,24 $ | -3,35 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatzentwicklung negativ
- Umsatz GJ 2026 (bis 30.04.2026) 250,3 Mio. US-Dollar nach 389,1 Mio. (−36 %); Q1 GJ 2027 52,4 Mio. (−25 %); Prognose GJ 2027 210 bis 240 Mio.
- Neugeschäft negativ
- Nur rund 1 % des Abo-Umsatzes im Q1 GJ 2027 von neuen Kunden (Vorjahr 32 %); Auftragsbestand 200,0 Mio. (31.07.2026) nach 203,1 Mio. (30.04.2026).
- Liquidität positiv
- 651,1 Mio. US-Dollar Kasse und Wertpapiere (31.07.2026), keine Finanzschulden; operativer Cashflow Q1 GJ 2027 +2,1 Mio. nach −190,2 Mio. im GJ 2026.
- Kosten & Verwässerung negativ
- Bruttomarge GJ 2026 31 % nach 61 %; Aktienvergütung Q1 GJ 2027 59,2 Mio. bei 52,4 Mio. Umsatz; durchschnittliche Aktienzahl +14,5 % zum Vorjahresquartal.
- Führung & Kontrolle neutral
- Gründer Siebel seit 08.05.2026 wieder Vorstandschef, 48,9 % der Stimmrechte (31.07.2026), 68,8 Mio. eigenes Geld für Optionsausübung am 01.06.2026; Sammelklage zu seiner Gesundheit nach Abweisung neu eingereicht.
C3.ai ist ein Lehrstück für die Kapitäns-Falle: Gründer Thomas Siebel ist seit Mai 2026 zurück und hat 68,8 Millionen Dollar eigenes Geld investiert. Doch der Umsatz fiel im Geschäftsjahr 2026 um 36 Prozent, im ersten Quartal 2027 kam kaum Umsatz von Neukunden, und die Prognose liegt unter dem Vorjahr. 651 Millionen Dollar Kasse verschaffen Zeit für die Wende — bewiesen ist sie noch nicht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil die Wende unbewiesen ist: Der Umsatz brach im Geschäftsjahr 2026 um 36 Prozent ein, die Bruttomarge halbierte sich, neue Kunden trugen im ersten Quartal 2027 nur rund 1 Prozent zum Abo-Umsatz bei, und die Prognose für 2027 liegt erneut darunter. Rot ist es nicht, weil kein Substanzrisiko belegt ist: 651,1 Millionen Dollar Kasse und Wertpapiere ohne Finanzschulden, ein positiver operativer Cashflow im ersten Quartal und kein Zweifel am Fortbestand. Zum Preis von gut dem Fünffachen des Umsatzes zahlt man an der Börse vor allem für die Hoffnung auf die Wende. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam C3.ai über den hauseigenen Reddit-Hype-Scanner (Reddit-Hype-Lauf 7. November 2026).
- Das Geschäftsjahr endet am 30. April; GJ 2026 = Mai 2025 bis April 2026, Q1 GJ 2027 = Mai bis Juli 2026. Der Quartalsbericht zum 31.10.2026 lag am 07.11.2026 noch nicht vor.
- Quartalsumsätze Q4 GJ 2025 (108,7 Mio.) und Q4 GJ 2026 (51,6 Mio.) aus den Ergebnismitteilungen (8-K, Anlage 99.1) vom 03.06.2026; übrige Quartale aus den 10-Q bzw. XBRL-Daten.
- Börsenwert selbst gerechnet: 160.779.856 Aktien (157.279.864 Klasse A + 3.499.992 Klasse B, 10-Q-Deckblatt, 31.08.2026) × Schlusskurs 11,69 US-Dollar (06.11.2026) = 1,880 Mrd.; deckungsgleich mit den Fundamentaldaten. Umsatz der letzten vier Quartale: 75,1 + 53,3 + 51,6 + 52,4 = 232,4 Mio.
- Siebels Optionsausübung: 6.166.667 × 11,16 US-Dollar = 68,8 Mio. (Form 4 vom 03.06.2026, Transaktion 01.06.2026, Laufzeit der Optionen bis 26.08.2030). Verkäufe nach Handelsplan (Rule 10b5-1 vom 20.09.2024) zwischen 15.05. und 15.07.2026: 1.416.208 Aktien (Form 4 vom 19.05., 15.06. und 16.07.2026).
- Leerverkaufsquote (rund 42,2 Mio. Aktien, etwa 28 % des Streubesitzes) und Analystenurteile laut Fundamentaldaten, abgerufen am 07.11.2026; ein Stichtag der Meldung wird dort nicht ausgewiesen.
Aktien-Wächter
Diese Analyse ist Stand 7. November 2026. Was sich seitdem bei AI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu C3.ai, Inc. (AI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
C3.ai, Inc. (NYSE: AI) aus Redwood City, Kalifornien, verkauft Software für künstliche Intelligenz an Großunternehmen und Behörden: eine Plattform zum Bauen und Betreiben von KI-Anwendungen, fertige Branchenanwendungen etwa für Wartung und Lieferketten sowie Werkzeuge für generative KI. Im ersten Quartal des Geschäftsjahres 2027 stammten 94 Prozent des Umsatzes aus Abonnements.
Im Geschäftsjahr 2026 (bis 30. April 2026) fiel der Umsatz um 36 Prozent auf 250,3 Millionen US-Dollar. C3.ai nennt im Geschäftsbericht selbst drei Gründe: Störungen durch den Umbau von Vertrieb und Service, unerwartete gesundheitliche Einschränkungen von Gründer und Chef Thomas Siebel sowie eine unbefriedigende Umsetzung im Vertrieb.
Zum 31. Juli 2026 hatte C3.ai 651,1 Millionen US-Dollar in Kasse und Wertpapieren; Finanzschulden weist die Bilanz nicht aus. Der Zuwachs von rund 76 Millionen im Quartal stammte zu 72,8 Millionen aus ausgeübten Aktienoptionen, davon 68,8 Millionen von Thomas Siebel. Das Tagesgeschäft brachte 2,1 Millionen.
Ja. Thomas M. Siebel übernahm am 8. Mai 2026 wieder den Vorstandsvorsitz und blieb Vorsitzender des Verwaltungsrats; Stephen Ehikian, Vorstandschef seit September 2025, wurde Präsident. Siebel kontrollierte zum 31. Juli 2026 rund 48,9 Prozent der Stimmrechte, vor allem über Klasse-B-Aktien mit je 50 Stimmen.
Das Geschäftsjahr von C3.ai endet am 30. April. Das Geschäftsjahr 2026 umfasst also Mai 2025 bis April 2026, das erste Quartal des Geschäftsjahres 2027 die Monate Mai bis Juli 2026. Der Quartalsbericht für August bis Oktober 2026 wird üblicherweise Anfang Dezember eingereicht.
Laut Ergebnismitteilung vom 2. September 2026 erwartet C3.ai für das Geschäftsjahr 2027 (bis 30. April 2027) einen Umsatz von 210 bis 240 Millionen US-Dollar und einen bereinigten operativen Verlust von 123 bis 155 Millionen. Für das zweite Quartal (August bis Oktober 2026) nennt die Firma 51 bis 55 Millionen Umsatz.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.