Unisys: Das Rentenloch ist mehr als doppelt so groß wie der Börsenwert
150 Jahre Firmengeschichte sind kein Rentenfonds: Allein das Defizit der Pensionspläne von Unisys (448,5 Millionen Dollar Ende 2025) ist mehr als doppelt so groß wie der Börsenwert (rund 196 Millionen am 6. November 2026). Das Geschäft schreibt seit 2021 in jedem Jahr einen Betriebsgewinn, unter dem Strich aber in jedem Jahr Verlust — zusammen 1,52 Milliarden Dollar bis 2025. Dazu kommen ein Eigenkapital von minus 425,1 Millionen, eine Anleihe zu 10,625 Prozent Zins und eine Jahresprognose, die am vierten Quartal hängt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. November 2026
- Schlusskurs
- 2,70 $ +9,35 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 3/10
Kursentwicklung seit 6. November 2026: +0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,00 $ bis 4,80 $ · Letzter Kurs: 2,70 $ (Stand: 6. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die bei alten, bekannten Namen besonders zuverlässig zuschlägt: den Traditions-Bonus. Er geht so: Eine Firma, die es seit Generationen gibt, deren Name in jedem Lehrbuch der Computergeschichte steht, die Banken, Reise- und Verkehrsunternehmen betreut — so eine Firma, denkt das Gehirn, kann gar nicht ernsthaft in Gefahr sein. Bei Unisys (NYSE: UIS) ist dieser Bonus besonders groß. Das Unternehmen wirbt selbst damit, seit mehr als 150 Jahren für seine Kunden zu arbeiten. Und der Kurs wirkt nach einem Absturz wie ein Sonderangebot: Anfang 2025 kostete die Aktie 6,47 Dollar, am 6. November 2026 noch 2,69 Dollar.
Machen wir also einen Deal: Bevor du dem Traditions-Bonus nachgibst, lesen wir gemeinsam, was Unisys selbst der US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) für 2023 bis 2025, die Quartalsberichte (10-Q) bis einschließlich des dritten Quartals 2026 vom 5. November 2026 und die Ergebnismitteilungen (8-K). Das Spannungsfeld dieser Analyse zieht sich durch jedes Kapitel: Das laufende Geschäft verdient Geld — aber die Lasten der Vergangenheit, vor allem die Betriebsrenten, verschlingen es Jahr für Jahr wieder. Was du daraus machst, entscheidest du am Ende selbst.
Was Unisys eigentlich macht
Unisys ist ein IT-Dienstleister mit Sitz in Blue Bell, Pennsylvania. Die Firma kümmert sich für große Unternehmen und Behörden um deren Computer-Landschaft — übersetzt in ein Alltagsbild: Unisys ist so etwas wie die Hausverwaltung für die Technik eines Konzerns. Sie repariert, wartet, modernisiert und betreibt. Laut Geschäftsbericht 2025 beschäftigte Unisys zum 31. Dezember 2025 rund 15.000 Menschen, davon 4.200 in Indien und 2.300 in den USA. Kein einzelner Kunde stand 2025 für mehr als 10 Prozent des Umsatzes.
Das Geschäft hat drei Teile. Digital Workplace Solutions (DWS) betreibt Service-Desks und Vor-Ort-Technik für Arbeitsplätze. Cloud, Applications & Infrastructure (CA&I) verlegt Anwendungen in die Cloud und betreibt sie. Und Enterprise Computing Solutions (ECS) enthält den Schatz der Firma: ClearPath Forward, ein eigenes Betriebssystem für Großrechner, auf dem Kunden aus Finanzdienstleistung, Reise und Verkehr, Gesundheitswesen und öffentlicher Hand laut Geschäftsbericht Transaktionen in großer Zahl abwickeln. Diese Software-Lizenzen und der dazugehörige Support heißen seit dem zweiten Quartal 2026 im Bericht schlicht „ClearPath“ (vorher „License and Support“), alles andere „Technology Solutions & Services“ (TS&S).
Der Unterschied zwischen beiden Welten ist enorm. Im dritten Quartal 2026 verdiente Unisys mit ClearPath eine Bruttomarge von 73,1 Prozent, mit dem restlichen Dienstleistungsgeschäft 16,6 Prozent. Merke dir dieses Bild: Eine kleine, sehr profitable Software-Insel trägt ein großes, eher mageres Dienstleistungsgeschäft. Das ist wichtig, weil die Insel ihre Einnahmen nicht gleichmäßig liefert, sondern in großen Brocken — dazu später mehr.
Die Firmengeschichte für Anleger
-
2022
Cyberangriff und Kontrollschwächen
Angreifer stehlen Quellcode aus einem Software-Labor; Ende 2022 meldet Unisys wesentliche Schwächen in seinen internen Kontrollen. Für Aktionäre ein Warnsignal; die Kontrollschwächen wurden später behoben.
-
2023
Renten an Versicherer übertragen
Unisys gibt Rentenverpflichtungen für rund 12.550 Ruheständler an Versicherer ab. Die Buchverluste aus Rentenübertragungen von 348,9 Millionen Dollar im Jahr 2023 treiben den Jahresverlust auf 430,7 Millionen.
-
2024
Vergleich mit der SEC
Am 22. Oktober 2024 legt Unisys das SEC-Verfahren zu seinen Angaben über Cyberrisiken mit 4 Millionen Dollar Geldbuße bei, ohne Schuldeingeständnis. Im Dezember bringt ein Vergleich mit Atos 40 Millionen ein.
-
2025
Teure neue Anleihe, Sonderzahlung in die Rente
Unisys gibt im Juni 700 Millionen Dollar Anleihe zu 10,625 Prozent aus und zahlt 250 Millionen freiwillig in die US-Pensionspläne. Das Pensionsdefizit sinkt auf 448,5 Millionen.
-
2026
Abschreibung, nächste Rentenübertragung, Prognose angehoben
Der Firmenwert des Bereichs DWS wird vollständig abgeschrieben, im September folgt die nächste Rentenübertragung. Im November hebt Unisys die Umsatzprognose an — das Eigenkapital liegt bei −425,1 Millionen.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Unisys über den Reddit-Hype-Scanner, also über auffällig viel Aufmerksamkeit in Anlegerforen. Den Hintergrund liefert der Kurs: Am 4. November 2026, dem Tag der Ergebnismitteilung zum dritten Quartal, schloss die Aktie bei 2,35 Dollar, zwei Handelstage später bei 2,69 Dollar — ein Plus von gut 14 Prozent. Am 5. und 6. November wechselten jeweils mehr als 2,5 Millionen Aktien den Besitzer, rund dreieinhalbmal so viele wie im Schnitt der 50 Handelstage vor dem 4. November (rund 0,72 Millionen; eigene Auswertung der Tagesschlusskurse, Datenstand 7. November 2026).
Die längere Kurve ist weniger freundlich: Am 2. Januar 2025 kostete die Aktie 6,47 Dollar, am 31. Dezember 2025 noch 2,76 Dollar. In den zwölf Monaten bis zum 6. November 2026 lag der Schlusskurs zwischen 2,00 Dollar (10. April 2026) und 4,78 Dollar (1. Juni 2026). Unsere Fundamentaldaten (Abruf 7. November 2026) zeigen außerdem rund 5,8 Millionen leerverkaufte Aktien, etwa 9 Prozent des frei handelbaren Bestands — eine spürbare Gruppe setzt also auf fallende Kurse. Der Piotroski-Wert, eine Schulnote für die Bilanzqualität von 0 bis 9 Punkten, steht bei 1. Eine kerngesunde Firma erreicht 8 oder 9; eine 1 ist ein Warnsignal, das wir in den Berichten überprüft haben — die unbequemen Wahrheiten weiter unten bestätigen es.
Die Zahlen über die Jahre: Das Geschäft verdient, unter dem Strich bleibt Verlust
Erst das, was wirklich beeindruckt. Unisys hat in jedem Jahr von 2021 bis 2025 einen Betriebsgewinn erzielt — also mehr eingenommen, als das laufende Geschäft gekostet hat: 154,0 Millionen Dollar (2021), 52,2 (2022), 76,9 (2023), 97,4 (2024) und 78,5 Millionen (2025). Und das, obwohl 2024 und 2025 Abschreibungen auf Firmenwerte von 39,1 und 55,0 Millionen darin stecken. Bereinigt um solche Sonderposten meldet Unisys für 2025 ein Betriebsergebnis von 176,9 Millionen Dollar, eine Marge von 9,1 Prozent. Auch das jüngste Quartal sieht ordentlich aus: Im dritten Quartal 2026 stieg der Umsatz um 2,5 Prozent auf 471,5 Millionen Dollar, die bereinigte Marge lag bei 7,2 Prozent nach 5,4 Prozent im Vorjahresquartal, und das Neugeschäft — der Wert neu unterschriebener Verträge — wuchs um 78 Prozent auf 221 Millionen. Der Auftragsbestand lag Ende September 2026 bei 2,92 Milliarden Dollar.
Jetzt aber die Kurve, die den Traditions-Bonus erdet — Betriebsergebnis und Nettoergebnis nebeneinander:
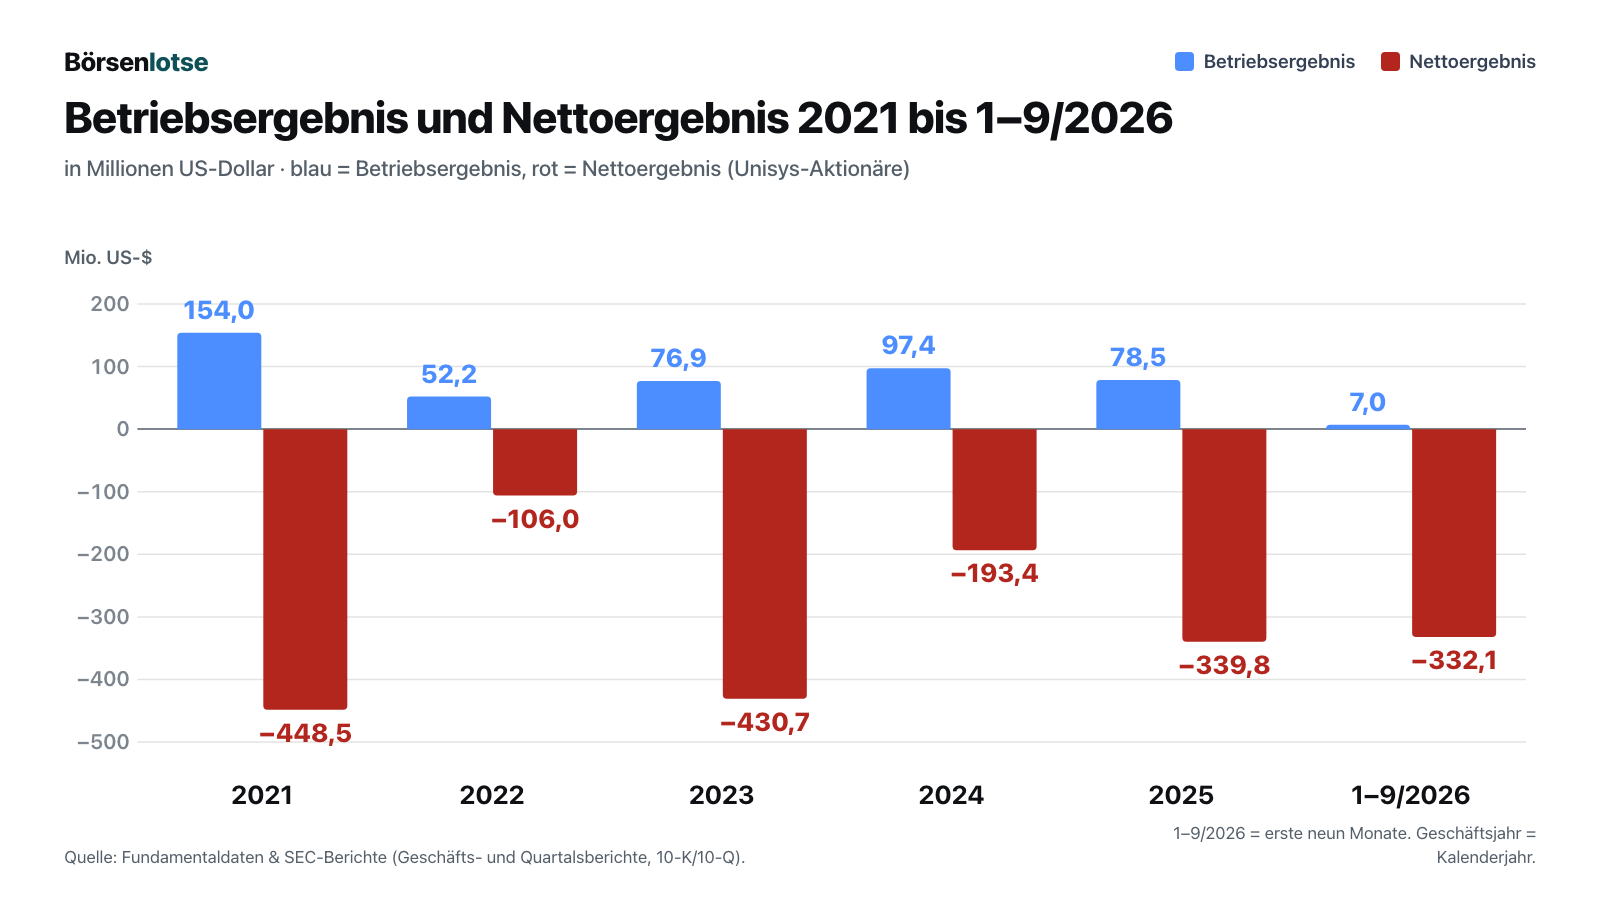
Zusammengezählt verdiente Unisys von 2021 bis 2025 operativ 459,0 Millionen Dollar — und verlor unter dem Strich 1,52 Milliarden Dollar (genau 1.518,4 Millionen). In den ersten neun Monaten 2026 kamen weitere 332,1 Millionen Verlust hinzu. Wo bleibt das Geld? Die drei großen Posten zwischen Betriebsergebnis und Nettoergebnis sind schnell benannt, am Beispiel der Jahre 2023 bis 2025: Einem Betriebsergebnis von zusammen 252,8 Millionen Dollar standen 879,7 Millionen Pensionsaufwand, 116,1 Millionen Zinsen und 265,0 Millionen Ertragsteuern gegenüber.
Zur Fairness: Ein großer Teil des Pensionsaufwands floss nicht als Geld ab. Unisys überträgt seit Jahren Rentenverpflichtungen an Versicherer — und muss dabei aufgelaufene Bewertungsverluste auf einen Schlag verbuchen: 348,9 Millionen Dollar im Jahr 2023, 228,2 Millionen 2025 und 151,2 Millionen in den ersten neun Monaten 2026. Diese Buchverluste verschieben Beträge, die im Eigenkapital schon als Verlust erfasst waren; sie sind keine neue Kasse, die abfließt. Die Steuern wiederum fallen an, weil Unisys im Ausland Gewinne versteuert, während die US-Verluste laut Quartalsbericht keine Steuerentlastung bringen. Merke dir trotzdem: Ein Betriebsgewinn ist bei Unisys erst der Anfang der Rechnung, nicht ihr Ergebnis.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Rentenlast ist kleiner geworden, aber sie kostet weiter Jahr für Jahr Geld
Unisys hat vielen früheren Beschäftigten Betriebsrenten zugesagt. Diese Zusagen sind größer als das Vermögen, das in den Pensionsplänen dafür bereitliegt. Laut Ergebnismitteilung vom 24. Februar 2026 betrug das Defizit der Pensionspläne Ende 2025 448,5 Millionen Dollar, nach 750,2 Millionen ein Jahr zuvor. Zum Vergleich: Allein dieses Defizit war rund 2,3-mal so groß wie der gesamte Börsenwert von rund 196 Millionen Dollar am 6. November 2026. Ein neuerer Defizitwert wird erst mit dem Geschäftsbericht für 2026 gemeldet; die Bilanz zum 30. September 2026 weist 492,1 Millionen langfristige Pensions- und Ruhestandsverpflichtungen aus — auch das mehr als das Doppelte des Börsenwerts. Die Verbesserung gegenüber dem Vorjahr ist echt — aber sie wurde teuer erkauft: 2025 zahlte Unisys 343,7 Millionen Dollar in die Pensionspläne ein, darunter eine freiwillige Sonderzahlung von 250 Millionen. Und es geht weiter:
„Based on current funding requirements and assumptions, the company estimates future total cash contributions of approximately $101 million in 2027 to its global defined benefit pension plans.“
Übersetzung: „Auf Grundlage der aktuellen Finanzierungsanforderungen und Annahmen schätzt das Unternehmen die künftigen Bareinzahlungen in seine weltweiten leistungsorientierten Pensionspläne für 2027 auf insgesamt rund 101 Millionen US-Dollar.“
— Unisys Corporation, SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 2 „Pension and Postretirement Benefits“
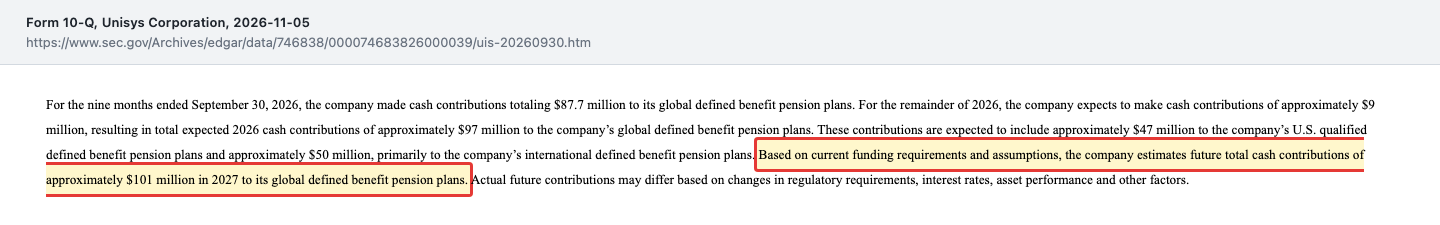
Übersetzt in ein Alltagsbild: Unisys trägt einen Rucksack mit den Rentenversprechen von gestern. Der Rucksack ist leichter geworden — seit dem dritten Quartal 2025 hat Unisys laut Quartalsbericht rund 520 Millionen Dollar US-Rentenverpflichtungen an Versicherer abgegeben, Ziel sind rund 600 Millionen, der nächste Schritt ist für das erste Halbjahr 2027 geplant. Aber jedes Jahr muss die Firma Geld nachfüllen: rund 97 Millionen Dollar für 2026, rund 101 Millionen für 2027 und laut Geschäftsbericht 2025 weitere rund 241 Millionen für 2028 bis 2030 zusammen. Ein Großteil dessen, was das Geschäft an Bargeld abwirft, ist damit schon verplant.
Was bleibt also für Aktionäre und Anleihegläubiger übrig? Rechnen wir es durch. Vor Pensionszahlungen erwirtschaftete Unisys 2025 einen freien Mittelzufluss — also Geld aus dem Geschäft nach Investitionen — von 127,7 Millionen Dollar; die Zinsen sind darin schon bezahlt, weil sie in den operativen Mittelfluss eingehen. Nach den Einzahlungen von 345,3 Millionen in Pensions- und Ruhestandspläne blieb ein Minus von 217,6 Millionen (die 345,3 Millionen enthalten neben den 343,7 Millionen für die Pensionspläne auch die Ruhestandsleistungen). Ohne die freiwillige Sonderzahlung von 250 Millionen wären es rund 32 Millionen Plus gewesen — wenig für eine Firma mit 1,95 Milliarden Dollar Umsatz. 2026 ist das Bild bisher schwächer: In den ersten neun Monaten lag der freie Mittelzufluss schon vor Pensionen bei minus 43,2 Millionen, nach Pensionen bei minus 132,2 Millionen; seit Juni 2025 fallen die Zinsen der teuren Anleihe zweimal im Jahr an. Viel hängt am vierten Quartal — 2025 brachte es allein plus 112,9 Millionen vor Pensionen. Für 2028 bis 2030 plant Unisys im Schnitt rund 80 Millionen Einzahlungen pro Jahr (241 Millionen geteilt durch drei Jahre), also etwas weniger als 2026 und 2027. Merke dir: Spürbar mehr Bargeld für Aktionäre wird erst frei, wenn das Geschäft vor Pensionen deutlich mehr als die rund 100 Millionen Rentenzahlungen pro Jahr erwirtschaftet — 2025 gelang das mit 127,7 Millionen nur knapp, 2026 bisher nicht.
Unbequeme Wahrheit Nr. 2: Das Eigenkapital ist negativ, und das Geld kostet 10,625 Prozent
Zieht man von allem, was Unisys besitzt, alles ab, was die Firma schuldet, bleibt für die Aktionäre nichts übrig — sondern ein Minus: −425,1 Millionen Dollar Eigenkapital zum 30. September 2026 (Ende 2025: −282,6 Millionen). Gegenüber stehen Finanzschulden von 731,4 Millionen, im Kern eine im Juni 2025 ausgegebene Anleihe über ursprünglich 700 Millionen Dollar, von der zum 30. September 2026 noch 698,4 Millionen ausstanden. Sie läuft bis zum 15. Januar 2031 und kostet 10,625 Prozent Zins — rund 74 Millionen Dollar im Jahr. Der Geschäftsbericht formuliert das Risiko selbst:
„Our business may not generate cash flows from operations sufficient to pay off these notes and we may need to refinance these notes prior to maturity or explore additional sources of debt and/or equity to repay these notes.“
Übersetzung: „Unser Geschäft erwirtschaftet möglicherweise keinen ausreichenden operativen Mittelzufluss, um diese Anleihen zurückzuzahlen, und wir müssen diese Anleihen gegebenenfalls vor Fälligkeit refinanzieren oder zusätzliche Fremd- und/oder Eigenkapitalquellen erschließen, um sie zurückzuzahlen.“
— Unisys Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
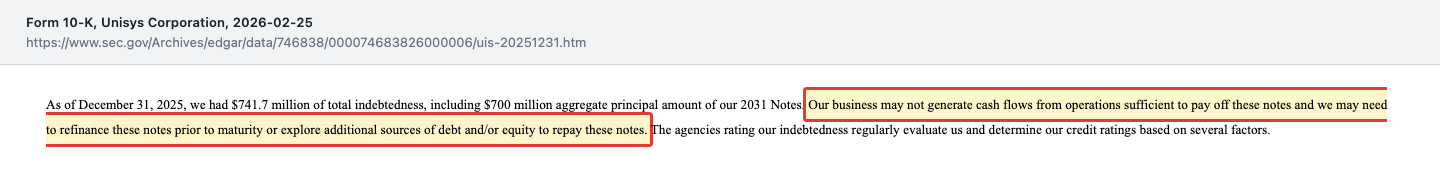
Was das bedeutet, zeigt die Zinsdeckung — wie oft das Betriebsergebnis die Zinsen bezahlen könnte. 2025 stand ein Betriebsgewinn von 78,5 Millionen Dollar gegen 53,4 Millionen Zinsaufwand, also knapp das 1,5-Fache. In den ersten neun Monaten 2026 waren es 7,0 Millionen Betriebsergebnis gegen 55,8 Millionen Zinsen — weniger als einmal, auch wegen einer Abschreibung von 48,7 Millionen. Bereinigt um Sonderposten deckten 79,1 Millionen die Zinsen gut 1,4-mal. Die Ratingagenturen sehen Unisys laut Geschäftsbericht 2025 bei „B“ (Standard & Poor’s) und „B2“ (Moody’s) — beides Bonitätsnoten unterhalb der Anlageklasse, beide 2024 bzw. 2025 herabgestuft. Zur Fairness gehört auch: Akute Geldnot ist in den Berichten nicht zu sehen. Unisys hatte zum 30. September 2026 264,2 Millionen Dollar Kasse und eine ungenutzte Kreditlinie mit 89,1 Millionen verfügbarem Rahmen, alle Kreditauflagen waren eingehalten. Allerdings lagen 187,1 Millionen der Kasse im Ausland, und rund ein Viertel davon lässt sich laut Quartalsbericht nicht ohne Weiteres abziehen.
Unbequeme Wahrheit Nr. 3: KI frisst bereits Teile des alten Geschäfts — und der Arbeitsplatz-Bereich schwächelt
Unisys verkauft selbst KI-gestützte Leistungen, etwa einen Service-Desk, der generative und agentische KI nutzt. Doch derselbe Geschäftsbericht enthält einen Satz, den du als Aktionär eines Dienstleisters ernst nehmen solltest:
„Some of these technological developments, especially AI, have reduced and replaced some of our historical services and solutions and will continue to do so in the future, which could also negatively impact revenue and gross margin due to cost savings gained from automation.“
Übersetzung: „Einige dieser technologischen Entwicklungen, insbesondere KI, haben einen Teil unserer bisherigen Dienstleistungen und Lösungen verringert und ersetzt und werden dies auch künftig tun, was sich wegen der durch Automatisierung erzielten Kosteneinsparungen auch negativ auf Umsatz und Bruttomarge auswirken könnte.“
— Unisys Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
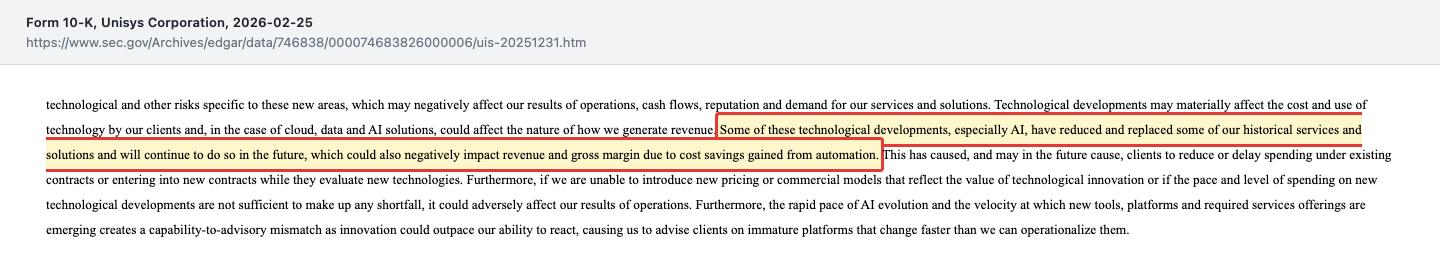
Das Alltagsbild dazu: Ein Hausmeisterdienst, dessen Kunden sich gerade selbstreinigende Fenster einbauen, verkauft ihnen zwar die Fenster mit — aber das Putzen bezahlt danach niemand mehr. Wie stark der Druck schon wirkt, zeigt der Arbeitsplatz-Bereich DWS. Dessen Bruttomarge fiel im dritten Quartal 2026 auf 9,5 Prozent, nach 16,2 Prozent ein Jahr zuvor; Unisys nennt als Gründe den bekannten Verlust von Kunden und höhere Kosten bei Einführung und Betrieb. Schon im zweiten Quartal hatte die Firma ihre Erwartungen für diesen Bereich gesenkt und den restlichen Firmenwert abgeschrieben:
„The impairment charge represented the entire remaining goodwill balance allocated to the DWS reporting unit, resulting in a full write-off of the reporting unit's goodwill.“
Übersetzung: „Die Wertminderung umfasste den gesamten verbliebenen Geschäfts- oder Firmenwert, der der Berichtseinheit DWS zugeordnet war, und führte zu einer vollständigen Abschreibung des Firmenwerts dieser Berichtseinheit.“
— Unisys Corporation, SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 1, Note 12 „Goodwill and Intangible Assets“
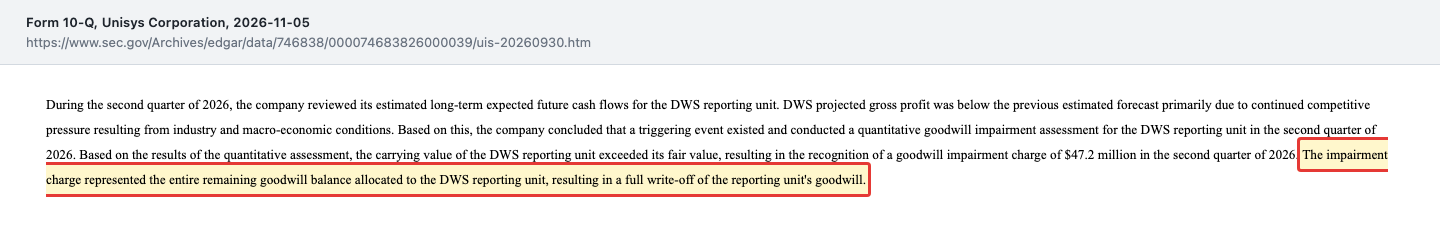
Ein Firmenwert ist der Aufpreis, den eine Firma beim Kauf eines Geschäfts über dessen Buchwert hinaus bezahlt hat. Wird er vollständig abgeschrieben, sagt das Management damit: Was wir uns von diesem Bereich einmal versprochen haben, ist so nicht mehr zu erwarten. Geld fließt dabei nicht ab — aber die Erwartung an einen der drei Geschäftsbereiche ist sichtbar gesunken.
Unbequeme Wahrheit Nr. 4: Das Jahr entscheidet sich im vierten Quartal
Erinnerst du dich an die profitable Software-Insel ClearPath? Ihre Einnahmen kommen in Brocken, weil Lizenzverlängerungen laut Geschäftsbericht im Moment der Verlängerung voll verbucht werden. Und 2025 fiel ein großer Teil davon ins vierte Quartal:
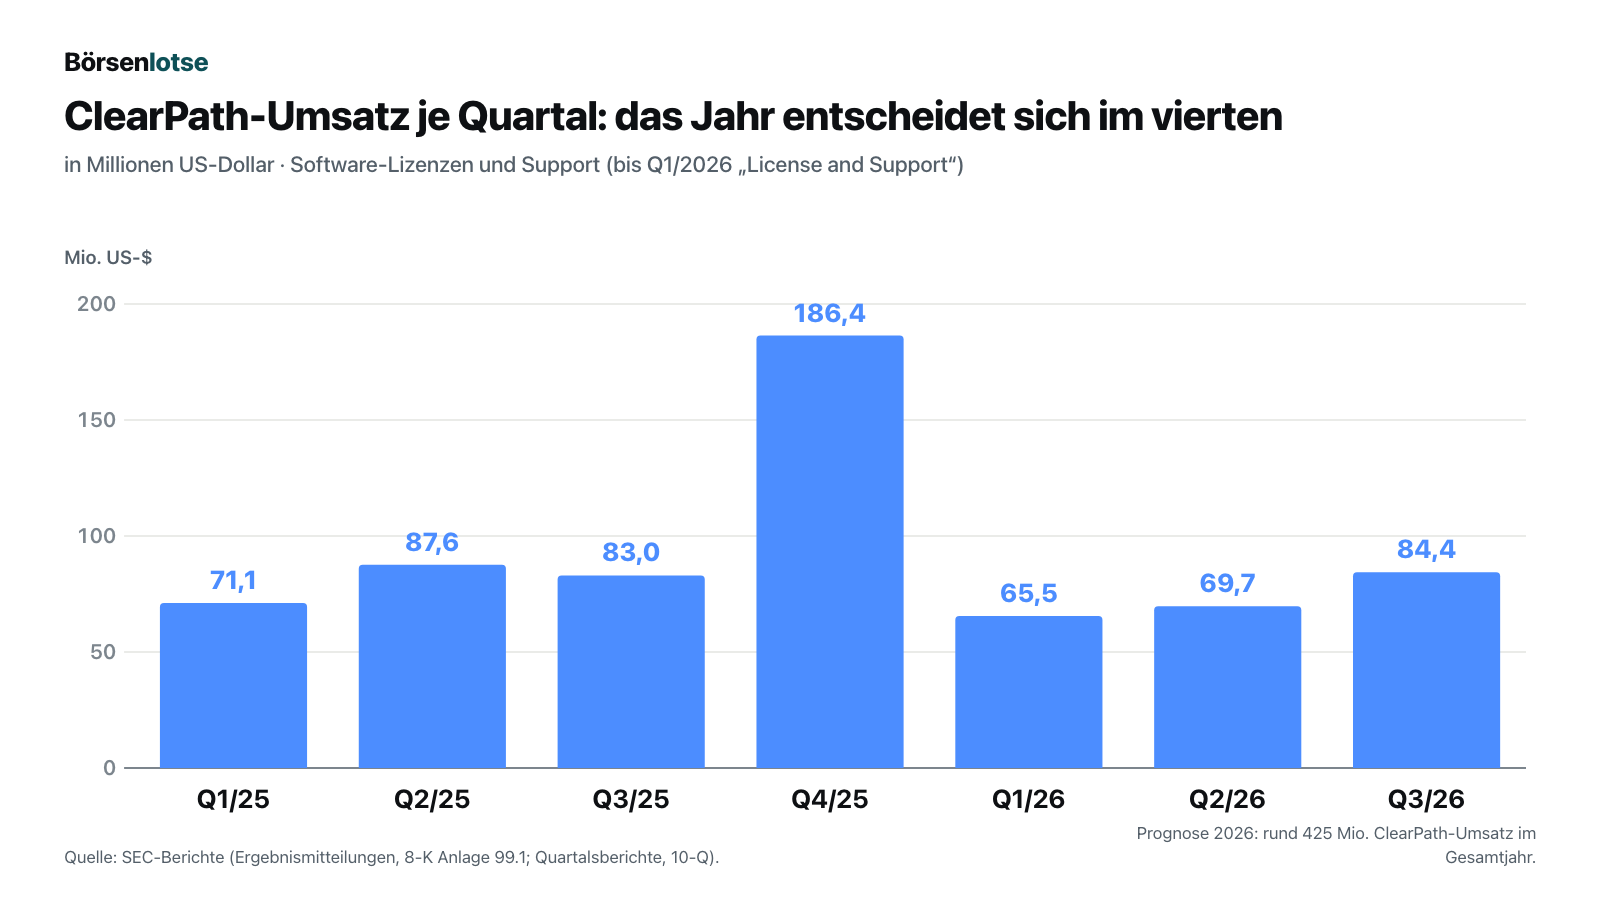
Am 4. November 2026 bestätigte Unisys für 2026 eine bereinigte Betriebsmarge von 9 bis 11 Prozent und unterstellt dabei rund 425 Millionen Dollar ClearPath-Umsatz. Nach neun Monaten stehen 219,6 Millionen ClearPath-Umsatz und eine bereinigte Marge von 5,7 Prozent zu Buche. Rechnen wir: Für das Ziel müssen im vierten Quartal rund 205 Millionen Dollar ClearPath-Umsatz kommen — mehr als die 186,4 Millionen des starken Vorjahresquartals. Für die untere Margenspanne braucht es im vierten Quartal ein bereinigtes Betriebsergebnis von rund 96 Millionen Dollar (Vorjahresquartal: 103,4 Millionen). Möglich ist das, der Vorjahreswert zeigt es. Aber: Verschiebt ein einziger großer Kunde seine Verlängerung ins neue Jahr, fehlt der Betrag im laufenden Jahr fast vollständig. Die Umsatzprognose hat Unisys im selben Bericht angehoben — auf ein währungsbereinigtes Minus von 3,0 bis 1,5 Prozent, nach vorher minus 5,0 bis 3,5 Prozent.
Bewertung: Ein Zehntel des Jahresumsatzes
Ein Kurs-Gewinn-Verhältnis lässt sich mangels Gewinn nicht bilden. Bei 2,69 Dollar (Schluss 6. November 2026) und 72.933.732 Aktien (Deckblatt des Quartalsberichts, Stand 30. September 2026) lag der Börsenwert bei rund 196 Millionen Dollar — etwa ein Zehntel des Jahresumsatzes 2025 von 1,95 Milliarden. Am 31. August 2026 ließ Unisys außerdem 3,9 Millionen zusätzliche Aktien für seinen Aktienvergütungsplan registrieren (Registrierungserklärung S-8) — gut 5 Prozent der ausstehenden Aktien, die nach und nach an Führungskräfte und Beschäftigte gehen können. Das wirkt auf den ersten Blick sehr günstig. Doch wer die Aktie kauft, kauft die Lasten mit: Zieht man die Kasse von 264,2 Millionen von den Finanzschulden von 731,4 Millionen ab, bleiben 467,2 Millionen Nettoschulden; dazu kommen 492,1 Millionen langfristige Pensions- und Ruhestandsverpflichtungen in der Bilanz (alles zum 30. September 2026). Zusammen mit dem Börsenwert wird die Firma damit mit rund 1,16 Milliarden Dollar bewertet — etwa das 4,1-Fache des bereinigten Ergebnisses vor Zinsen, Steuern und Abschreibungen (EBITDA) von 278,8 Millionen für 2025. Für einen IT-Dienstleister ist das niedrig, aber nicht absurd niedrig — der Abschlag spiegelt die Lasten.
Der Blick der Profis ist dünn besetzt: Laut unseren Fundamentaldaten (Abruf 7. November 2026) stufen vier Analysten die Aktie ein — einer mit „stark kaufen“, zwei mit „kaufen“, einer mit „halten“ —, das durchschnittliche Kursziel liegt bei 4,81 Dollar. Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch die Zahl der Analysten geteilt; bei nur vier Stimmen verschiebt ein einzelnes Ziel den Wert stark. Kursziele von Analysten sind Meinungen Dritter, keine Prognose von Börsenlotse, und lagen in der Vergangenheit oft weit neben dem tatsächlichen Kurs. Wie ein größerer Konkurrent aus derselben Branche in seinen Berichten dasteht, haben wir in unserer Analyse von DXC Technology untersucht. Bei Unisys gilt: Billig ist die Aktie nur, wenn man die Rentenlast nicht mitzählt.
Chancen und Risiken auf einen Blick
Was für Unisys spricht:
- Betriebsgewinn in jedem Jahr von 2021 bis 2025 (zwischen 52,2 und 154,0 Millionen US-Dollar); bereinigte Betriebsmarge 2025 bei 9,1 Prozent.
- Eigene, sehr profitable Software: ClearPath erzielte im dritten Quartal 2026 eine Bruttomarge von 73,1 Prozent.
- Anziehendes Neugeschäft: Vertragswert neuer Aufträge im dritten Quartal 2026 plus 78 Prozent auf 221 Millionen Dollar, Auftragsbestand 2,92 Milliarden; Umsatzprognose 2026 angehoben.
- Rentenlast schrumpft: Pensionsdefizit von 750,2 Millionen (Ende 2024) auf 448,5 Millionen (Ende 2025); rund 520 Millionen Dollar US-Verpflichtungen seit dem dritten Quartal 2025 an Versicherer übertragen.
- Keine akute Geldnot: 264,2 Millionen Dollar Kasse, ungenutzte Kreditlinie (89,1 Millionen verfügbar), alle Kreditauflagen eingehalten, Anleihe erst 2031 fällig (Stand 30.09.2026).
Was dagegen spricht:
- Verlust unter dem Strich in jedem Jahr von 2021 bis 2025, zusammen 1,52 Milliarden Dollar; weitere 332,1 Millionen in den ersten neun Monaten 2026.
- Negatives Eigenkapital von 425,1 Millionen Dollar (30.09.2026).
- Teure Schulden: 698,4 Millionen Dollar Anleihe zu 10,625 Prozent; Zinsdeckung in den ersten neun Monaten 2026 unter eins (Betriebsergebnis 7,0 gegen 55,8 Millionen Zinsen).
- Laufende Pensionszahlungen: rund 97 Millionen (2026), rund 101 Millionen (2027) und rund 241 Millionen für 2028 bis 2030 zusammen.
- KI ersetzt laut Geschäftsbericht bereits Teile des alten Geschäfts; Firmenwert des Arbeitsplatz-Bereichs DWS vollständig abgeschrieben, dessen Marge im dritten Quartal 2026 auf 9,5 Prozent gefallen.
- Jahresprognose 2026 hängt an rund 205 Millionen Dollar ClearPath-Umsatz im vierten Quartal.
Ein menschliches Fazit
Zurück zum Traditions-Bonus vom Anfang. Sein Kern ist nicht, dass der alte Name nichts wert wäre — Unisys hat ein Geschäft, das Jahr für Jahr operativ Geld verdient, eine Software, auf der Finanzdienstleister, Reise- und Verkehrsunternehmen ihre Transaktionen abwickeln, und ein Management, das die Rentenlast Schritt für Schritt abbaut. Sein Kern ist, dass „gibt es seit 150 Jahren“ in deinem Kopf automatisch zu „wird es immer geben“ wird. Die Berichte zeigen eine Firma, deren Vergangenheit — Betriebsrenten, teure Schulden, ein schrumpfendes Dienstleistungsgeschäft — mehr kostet, als die Gegenwart verdient. Zumindest bisher: 2025 blieben vor Pensionen 127,7 Millionen Dollar Bargeld übrig, und rund 100 Millionen im Jahr fließen in die Rentenpläne.
Die ehrliche Frage an dich lautet deshalb nicht „Ist ein so berühmter Name zu 2,69 Dollar ein Schnäppchen?“, sondern: Glaubst du, dass Unisys vor Pensionen bald deutlich mehr Bargeld erwirtschaftet als die rund 100 Millionen Dollar, die jedes Jahr in die Rentenpläne gehen — schneller, als KI das alte Dienstleistungsgeschäft verkleinert, und rechtzeitig, um die Anleihe bis 2031 zu bedienen? Wenn ja, hast du eine These, die du an jedem Quartalsbericht prüfen kannst. Wenn nein, hattest du einen Traditions-Bonus. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Unisys Corporation — Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 05.11.2026)
- Unisys Corporation — Ad-hoc-Meldung 8-K vom 04.11.2026 (Item 2.02) mit Anlage 99.1, Ergebnismitteilung zum dritten Quartal 2026 mit Prognose
- Unisys Corporation — Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 30.07.2026) und Ergebnismitteilung zum zweiten Quartal 2026 (8-K, Anlage 99.1)
- Unisys Corporation — Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 06.05.2026)
- Unisys Corporation — Ergebnismitteilung zum vierten Quartal und Gesamtjahr 2025 (8-K vom 24.02.2026, Anlage 99.1)
- Unisys Corporation — Geschäftsbericht 10-K für 2025 (eingereicht 25.02.2026)
- Unisys Corporation — Geschäftsbericht 10-K für 2024 (eingereicht 21.02.2025)
- Unisys Corporation — Geschäftsbericht 10-K für 2023 (eingereicht 26.02.2024)
- Unisys Corporation — Registrierungserklärung S-8 vom 31.08.2026 (3,9 Millionen Aktien für den Aktienvergütungsplan)
- Vollständige SEC-Einreichungshistorie von Unisys: EDGAR, CIK 0000746838
- Fundamentaldaten (Kurse bis 06.11.2026, Analysten-Kursziel, Leerverkaufsbestand, Piotroski-Wert; Abruf 07.11.2026); Börsenwert gegen die Aktienzahl laut Deckblatt des Quartalsberichts vom 05.11.2026 geprüft.
- Mitschriften von Analystenkonferenzen wurden nicht ausgewertet; Grundlage sind ausschließlich die Pflichtberichte bei der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2.054,4 | 1.979,9 | 2.015,4 | 2.008,4 | 1.950,1 |
| Betriebsergebnis (EBIT) | 154,0 | 52,2 | 76,9 | 97,4 | 133,5 |
| Nettogewinn | -449,8 | -106,0 | -430,7 | -193,4 | -339,8 |
| Nettomarge | -21,9 % | -5,4 % | -21,4 % | -9,6 % | -17,4 % |
| Gewinn je Aktie | -6,77 $ | -1,57 $ | -6,31 $ | -2,79 $ | -4,77 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Operatives Geschäft positiv
- Betriebsgewinn in jedem Jahr von 2021 bis 2025 (52,2 bis 154,0 Millionen Dollar), bereinigte Marge 2025 bei 9,1 Prozent. Im dritten Quartal 2026 Umsatz plus 2,5 Prozent, Neugeschäft plus 78 Prozent.
- ClearPath-Software positiv
- Eigene Großrechner-Software mit 73,1 Prozent Bruttomarge (drittes Quartal 2026); Lizenzverlängerungen kommen aber in Brocken, die Prognose 2026 braucht rund 205 Millionen Dollar im vierten Quartal.
- Pensionslasten negativ
- Pensionsdefizit 448,5 Millionen Dollar (Ende 2025), 879,7 Millionen Pensionsaufwand 2023 bis 2025; Einzahlungen von rund 97 Millionen (2026) und rund 101 Millionen (2027) erwartet.
- Bilanz & Schulden negativ
- Eigenkapital −425,1 Millionen Dollar, Anleihe über 698,4 Millionen zu 10,625 Prozent bis 2031; Zinsdeckung in den ersten neun Monaten 2026 unter eins. Kasse 264,2 Millionen, Kreditlinie ungenutzt (30.09.2026).
- KI & Dienstleistungsgeschäft negativ
- Laut Geschäftsbericht 2025 hat KI bereits Teile des bisherigen Angebots ersetzt. Firmenwert des Bereichs DWS vollständig abgeschrieben (47,2 Millionen), DWS-Bruttomarge im dritten Quartal 2026 bei 9,5 Prozent.
Unisys verdient mit seinem laufenden Geschäft Geld und besitzt mit ClearPath eine sehr profitable eigene Software. Unter dem Strich aber stand von 2021 bis 2025 in jedem Jahr ein Verlust, zusammen 1,52 Milliarden Dollar — getragen von Pensionsaufwand, Zinsen und Steuern. Das Eigenkapital ist negativ, die Anleihe teuer, und die Jahresprognose 2026 hängt am vierten Quartal. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für akute Zahlungsnot — Kasse, ungenutzte Kreditlinie und eingehaltene Kreditauflagen sprechen dagegen, die Anleihe ist erst 2031 fällig. Rot steht für belegte Substanzbefunde: ein negatives Eigenkapital von 425,1 Millionen Dollar und eine Zinsdeckung unter eins in den ersten neun Monaten 2026 (Betriebsergebnis 7,0 gegen 55,8 Millionen Zinsen), dazu eine Rentenlast, die jedes Jahr rund 100 Millionen Dollar Bargeld bindet. Dass die Aktie nur ein Zehntel des Jahresumsatzes kostet, ändert an dieser Einordnung nichts — das ist ein Preisargument, kein Qualitätsargument.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datenstand: Bilanz-, Ergebnis- und Cashflow-Zahlen per 30.09.2026 (10-Q vom 05.11.2026) bzw. 31.12.2025 (10-K vom 25.02.2026); Pensionsdefizit laut Ergebnismitteilung vom 24.02.2026; Kurse, Analystenziel und Leerverkaufsbestand laut Fundamentaldaten (Schluss 06.11.2026, Abruf 07.11.2026). Alle SEC-Einreichungen bis 07.11.2026 sind gesichtet; die Ergebnismitteilung vom 04.11.2026 (8-K, Anlage 99.1) enthält die bestätigte Prognose 2026.
- Die rund 205 Millionen Dollar ClearPath-Umsatz und die rund 96 Millionen bereinigtes Betriebsergebnis für das vierte Quartal 2026 sind eigene Rechnungen aus der Unternehmensprognose (425 Millionen ClearPath, 9 bis 11 Prozent Marge bei einem berichteten Umsatzwachstum von −0,4 bis +1,1 Prozent) und den Neun-Monats-Zahlen.
- Bereinigte Kennzahlen („non-GAAP“) sind Rechengrößen des Unternehmens ohne Pensionsaufwand, Abschreibungen auf Firmenwerte, bestimmte Rechtsfälle und Umbaukosten; sie ersetzen nicht die geprüften Zahlen nach US-Bilanzrecht.
Aktien-Wächter
Diese Analyse ist Stand 7. November 2026. Was sich seitdem bei UIS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Unisys Corporation (UIS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Unisys (NYSE: UIS) aus Blue Bell, Pennsylvania, ist ein IT-Dienstleister mit rund 15.000 Beschäftigten (Ende 2025). Die Firma betreut Arbeitsplatz-Technik, Cloud und Anwendungen großer Kunden und verkauft mit ClearPath Forward eine eigene Software für Großrechner, auf der Kunden aus Finanzdienstleistung, Reise und Verkehr, Gesundheitswesen und öffentlicher Hand Transaktionen abwickeln. 2025 lag der Umsatz bei 1.950,1 Millionen US-Dollar.
Zwischen Betriebsergebnis und Nettoergebnis liegen bei Unisys drei große Posten: Pensionsaufwand, Zinsen und Steuern. Von 2023 bis 2025 standen 252,8 Millionen Dollar Betriebsergebnis gegen 879,7 Millionen Pensionsaufwand, 116,1 Millionen Zinsen und 265,0 Millionen Steuern. Ein großer Teil des Pensionsaufwands sind Buchverluste aus der Übertragung von Rentenverpflichtungen an Versicherer.
Das Defizit der Pensionspläne lag Ende 2025 bei 448,5 Millionen US-Dollar, nach 750,2 Millionen Ende 2024. In der Bilanz zum 30. September 2026 standen 492,1 Millionen langfristige Pensions- und Ruhestandsverpflichtungen. Unisys erwartet Einzahlungen von rund 97 Millionen Dollar für 2026 und rund 101 Millionen für 2027.
Zum 30. September 2026 hatte Unisys 731,4 Millionen US-Dollar Finanzschulden, im Kern eine Anleihe über 698,4 Millionen mit 10,625 Prozent Zins und Fälligkeit am 15. Januar 2031. Dem standen 264,2 Millionen Kasse und eine ungenutzte Kreditlinie gegenüber. Das Eigenkapital der Aktionäre war mit 425,1 Millionen Dollar negativ.
ClearPath Forward ist die eigene Großrechner-Software von Unisys, mit einer Bruttomarge von 73,1 Prozent im dritten Quartal 2026. Lizenzverlängerungen werden beim Abschluss voll verbucht; 2025 fiel ein großer Teil ins vierte Quartal. Für die Prognose 2026 von rund 425 Millionen Dollar ClearPath-Umsatz müssen im vierten Quartal rechnerisch rund 205 Millionen kommen.
Bei 2,69 US-Dollar (6. November 2026) lag der Börsenwert bei rund 196 Millionen Dollar, etwa ein Zehntel des Jahresumsatzes 2025. Rechnet man Nettoschulden von 467,2 Millionen und Pensionsverpflichtungen von 492,1 Millionen hinzu, wird die Firma mit rund 1,16 Milliarden bewertet, etwa dem 4,1-Fachen des bereinigten EBITDA 2025. Das ist eine Einordnung, keine Empfehlung.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.