NuScale Power: Unterschreibt der Partner einen verbindlichen Stromvertrag, zahlt NuScale zuerst — rund 16 Millionen Dollar je Modul
NuScale hat laut eigenem Quartalsbericht als einziger Anbieter kleiner Reaktoren eine Design-Genehmigung (Standard Design Approval) der NRC, 1,86 Milliarden Dollar Kasse und Wertpapiere und keine Schulden. In den ersten neun Monaten 2026 kamen aber nur 0,9 Millionen Dollar Umsatz herein, und der Vertrieb liegt exklusiv bei einem einzigen Partner: ENTRA1. Dem hat NuScale für eine unverbindliche Absichtserklärung bereits 507 Millionen Dollar gezahlt — und wird der Plan mit dem Versorger TVA verbindlich, werden rund 16 Millionen Dollar je Modul fällig. Wer zuerst zugelassen ist, verdient nicht automatisch zuerst.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. November 2026
- Schlusskurs
- 4,37 $ -14,81 %
- Marktkapitalisierung
- 1,8 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,10 $ bis 37,90 $ · Letzter Kurs: 4,37 $ (Stand: 5. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die besonders bei neuen Technologien zuschlägt: die Pionier-Falle. Sie geht so: Wer als Erster eine schwierige Hürde nimmt, so denkt das Gehirn, wird auch als Erster das große Geld verdienen. Der Erste auf dem Gipfel, der Erste mit dem Patent, der Erste mit der Zulassung. Bei NuScale Power (NYSE: SMR) ist diese Geschichte besonders verführerisch, denn sie stimmt in ihrem ersten Teil: NuScale ist laut eigenem Quartalsbericht der erste und einzige Anbieter kleiner modularer Reaktoren, dessen Design die US-Atomaufsicht NRC genehmigt hat. Der zweite Teil, das große Geld, steht in denselben Berichten — nur nicht dort, wo man ihn erwartet.
Machen wir also einen Deal: Bevor du der Pionier-Geschichte glaubst, lesen wir gemeinsam, was NuScale selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis einschließlich des dritten Quartals 2026 vom 5. November 2026 und die Ad-hoc-Meldungen (8-K) seit August. Das Spannungsfeld dieser Analyse ist schnell benannt und zieht sich durch jedes Kapitel: Die Nachricht, auf die alle warten — ein verbindlicher Stromvertrag —, würde NuScale zuerst Geld kosten, und zwar viel. Bis dahin trägt vor allem die Kasse die Aktie. Was du daraus machst, entscheidest du am Ende selbst.
Was NuScale eigentlich macht
NuScale entwickelt einen kleinen modularen Reaktor — übersetzt in ein Alltagsbild: statt eines riesigen Kernkraftwerks, das jahrzehntelang vor Ort gebaut wird, ein Kraftwerk aus Bausteinen, die in einer Fabrik vorgefertigt und dann aneinandergereiht werden. Ein Baustein, das NuScale Power Module, liefert laut Ergebnismitteilung vom 5. November 2026 bis zu 77 Megawatt Strom; bis zu zwölf Module ergeben ein Kraftwerk mit 924 Megawatt. Die Firma selbst baut keine Kraftwerke und betreibt keine. Sie will die Module verkaufen und später Dienstleistungen wie Inbetriebnahme und Brennstoffwechsel anbieten. Bisher stammte der Umsatz laut Quartalsbericht im Wesentlichen aus Ingenieur- und Lizenzleistungen für mögliche Kunden.
Der Weg zum Kunden läuft über einen einzigen Partner: ENTRA1 Energy. Der Quartalsbericht beschreibt ENTRA1 als exklusiven weltweiten Partner für die Vermarktung und Entwicklung aller NuScale-Produkte — und als möglichen Kunden. Dazu kommt ein Netz aus Lieferanten und Baupartnern; im Oktober 2026 unterschrieb NuScale mit dem südkoreanischen Konzern Doosan einen Vertrag über die Fertigung des oberen Reaktorkühlsystems, das erste große Bauteil eines echten Moduls. Der bisher einzige internationale Kunde ist RoPower in Rumänien; dort gab die Regierung am 12. Februar 2026 die Investitionsentscheidung frei, eine nächste Vertragsstufe erwartet NuScale aber erst, wenn RoPower die Finanzierung gesichert hat.
Warum die Börse so an dieser Firma hängt, steht ebenfalls im Bericht: Rechenzentren — getrieben auch durch künstliche Intelligenz — brauchen enorme Mengen Strom, und die US-Regierung will die Kernkraft bis 2050 auf 400 Gigawatt ausbauen. Die Nachfrage-Geschichte ist also groß. Merke dir aber schon jetzt: Eine große Nachfrage nach Strom ist noch kein Auftrag für Module.
Die Firmengeschichte für Anleger
-
2020
Erste Design-Genehmigung der NRC
Die US-Atomaufsicht genehmigt das 50-Megawatt-Design — NuScale wird zum ersten Anbieter kleiner Reaktoren mit dieser Hürde hinter sich. Umsatz bringt die Genehmigung allein nicht.
-
2022
Börsengang über einen SPAC
Die Fusion mit Spring Valley Acquisition Corp. bringt NuScale an die NYSE. Ende 2022 stehen 226,4 Millionen Aktien aus — der Ausgangspunkt der späteren Verwässerung.
-
2023
Aus für das erste US-Projekt
Am 7. November 2023 vereinbart NuScale mit dem Versorgerverbund UAMPS die Abwicklung des Carbon Free Power Project. Der erste geplante US-Kunde fällt weg.
-
2025
Genehmigung für 77 Megawatt, Vertrag mit ENTRA1
Im Mai genehmigt die NRC das 77-Megawatt-Design, im August folgt der Partnerschaftsvertrag mit ENTRA1. Die unverbindliche TVA-Vereinbarung kostet NuScale 507,4 Millionen Dollar.
-
2026
Neue Aktien, Kurs unter Kasse
Bis Juni verkauft NuScale Aktien für 1,0 Milliarde Dollar, im August startet ein Programm über 750 Millionen. Am 5. November schließt die Aktie bei 4,37 Dollar — etwa auf Höhe der Kasse.
Wie die Aktie auf unseren Tisch kam
NuScale kam nicht über einen einzelnen Scanner-Treffer auf unsere Liste, sondern über den Quartalsbericht vom 5. November 2026 und zwei Zahlen, die nicht zusammenpassen wollten. Erstens fiel die Aktie an diesem Tag von 5,13 auf 4,37 Dollar — der tiefste Schlusskurs der vergangenen zwölf Monate, nach 53,43 Dollar am 15. Oktober 2025. Zweitens zeigen unsere Fundamentaldaten (Abruf 6. November 2026) einen Leerverkaufsbestand von 91,6 Millionen Aktien — gut ein Fünftel der Class-A-Aktien. Leerverkäufer sind Anleger, die auf fallende Kurse setzen; ein Fünftel ist ungewöhnlich viel.
Dazu kommt eine dritte Zahl, die dich aufhorchen lassen sollte: Bei 4,37 Dollar war die ganze Firma an der Börse rund 1,88 Milliarden Dollar wert — ungefähr so viel, wie sie an Kasse und Wertpapieren besitzt (1.864,1 Millionen zum 30. September 2026). Anders gesagt: Der Markt bezahlte für Zulassung, Patente und Pläne fast nichts. Ob das eine Gelegenheit ist oder eine Warnung, entscheidet sich an der Frage, was mit dieser Kasse passieren wird. Genau dort liegt der Kern dieser Analyse.
Die Zahlen über die Jahre: Zulassung ja, Umsatz kaum
Erst das, was wirklich beeindruckt. NuScale hat erreicht, woran andere noch arbeiten: 2020 die erste Design-Genehmigung der NRC für ein 50-Megawatt-Modul, im Mai 2025 die Genehmigung für das 77-Megawatt-Design. Laut Geschäftsbericht 2025 hält die Firma 513 erteilte Patente, weitere 268 sind beantragt. Und die Bilanz ist für ein Entwicklungsunternehmen ungewöhnlich stark: 1.864,1 Millionen US-Dollar Kasse und Wertpapiere zum 30. September 2026, davon 513,4 Millionen Bargeld, 420,0 Millionen kurzfristige und 930,7 Millionen langfristige Anlagen — und keinerlei Finanzschulden. Allein die Anlageerträge (vor allem Zinsen) auf dieses Polster brachten im dritten Quartal 2026 19,1 Millionen Dollar.
Jetzt aber die Kurve, die die Pionier-Geschichte erdet — Umsatz und operativer Mittelabfluss seit 2021:
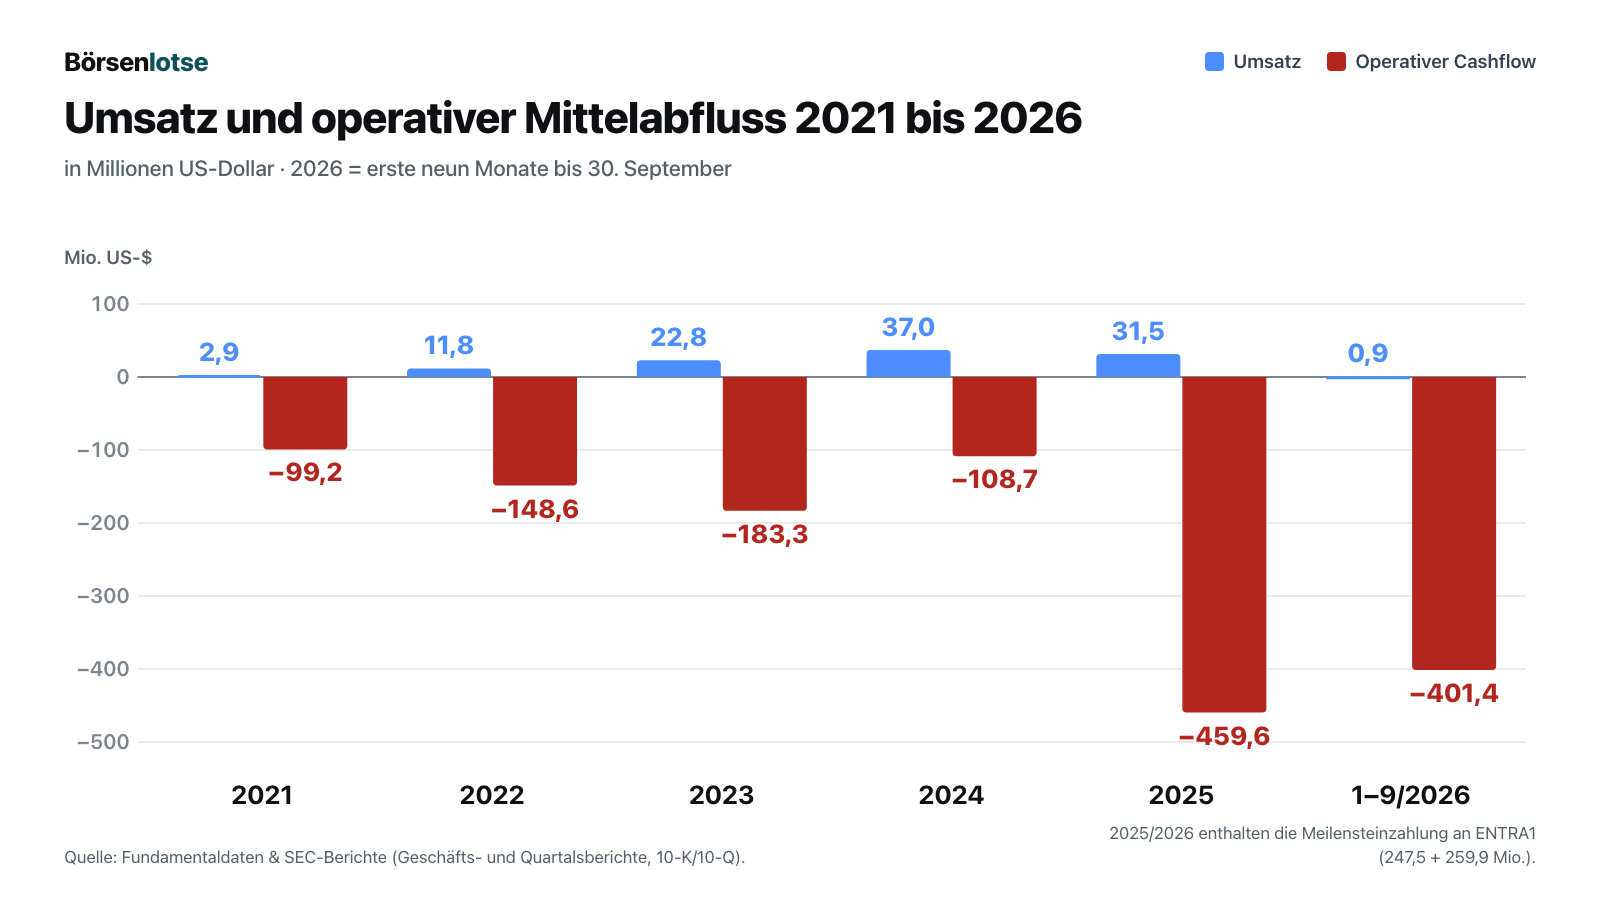
Der Umsatz ist nie über 37,0 Millionen Dollar im Jahr hinausgekommen (2024), und der stammte zu großen Teilen von einem einzigen Auftraggeber: Im dritten Quartal 2025 entfielen laut Quartalsbericht 96 Prozent der Erlöse auf den Baukonzern Fluor, für Planungsarbeiten am rumänischen Projekt. Diese Arbeit endete Ende 2025 — und mit ihr fast der ganze Umsatz: 0,9 Millionen Dollar in den ersten neun Monaten 2026, 0,3 Millionen im dritten Quartal. Fluor, früher größter Aktionär, hat laut Quartalsbericht inzwischen alle NuScale-Aktien verkauft.
Der Verlust schwankt, weil Sondereffekte hineinspielen: 180,1 Millionen Dollar (2023), 348,4 Millionen (2024, darin 223,0 Millionen Bewertungsverlust auf Optionsscheine), 664,5 Millionen (2025, darin 507,4 Millionen Meilensteinzahlung an ENTRA1) und 142,5 Millionen in den ersten neun Monaten 2026. Rechnet man die Zahlung an ENTRA1 heraus, flossen in den ersten neun Monaten 2026 operativ rund 141,5 Millionen Dollar ab — gemessen an der Kasse eine lange Reichweite. Die Firma selbst schreibt:
„We believe that we have sufficient Cash and cash equivalents and Investments, along with continued access to capital markets, to satisfy our cash requirements for the next 12 months and beyond.“
Übersetzung: „Wir sind der Ansicht, dass wir über ausreichend Barmittel und Anlagen sowie fortgesetzten Zugang zu den Kapitalmärkten verfügen, um unseren Mittelbedarf für die nächsten 12 Monate und darüber hinaus zu decken.“
— NuScale Power Corporation, SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 2 „Liquidity and Capital Resources“
Achte auf die Formulierung „along with continued access to capital markets“: Zum Plan gehört ausdrücklich der weitere Verkauf neuer Aktien. Merke dir das Bild: Die Kasse ist groß, aber sie ist mit neuen Aktien gefüllt worden — und für ihre größten möglichen Ausgaben gibt es bereits einen Vertrag. Womit wir bei den unbequemen Wahrheiten wären.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Für eine unverbindliche Absichtserklärung flossen 507 Millionen Dollar an den eigenen Vertriebspartner
Am 27. August 2025 schlossen NuScale und ENTRA1 den Partnerschaftsvertrag „Partnership Milestones Agreement“ (PMA). Er regelt, dass NuScale an ENTRA1 sogenannte Meilensteinbeiträge zahlt, wenn ENTRA1 mit Dritten Kraftwerksprojekte voranbringt — in drei Stufen zu 15, 35 und 50 Prozent. Für die erste Stufe genügt schon eine unverbindliche Absichtserklärung. Genau die kam am 2. September 2025: ENTRA1 und der staatliche Versorger Tennessee Valley Authority (TVA) vereinbarten, gemeinsam Kraftwerke mit bis zu 6 Gigawatt zu entwickeln. Was das NuScale kostete, steht im Anhang:
„In 2025, the criteria for triggering payment of Milestone Contribution 1 was achieved, as ENTRA1 entered into a non-binding agreement relating to 72 NPMs. As such, we incurred an expense of $507,393, with $247,509 being settled in 2025 and $259,884 settled during the nine months ended September 30, 2026.“
Übersetzung: „Im Jahr 2025 wurden die Voraussetzungen für die Zahlung des Meilensteinbeitrags 1 erfüllt, da ENTRA1 eine unverbindliche Vereinbarung über 72 NPMs (NuScale-Module) abschloss. Dementsprechend entstand uns ein Aufwand von 507.393 (Tsd. US-Dollar), von dem 247.509 im Jahr 2025 und 259.884 in den neun Monaten bis zum 30. September 2026 beglichen wurden.“
— NuScale Power Corporation, SEC-Quartalsbericht 10-Q zum 30.09.2026, Note 9
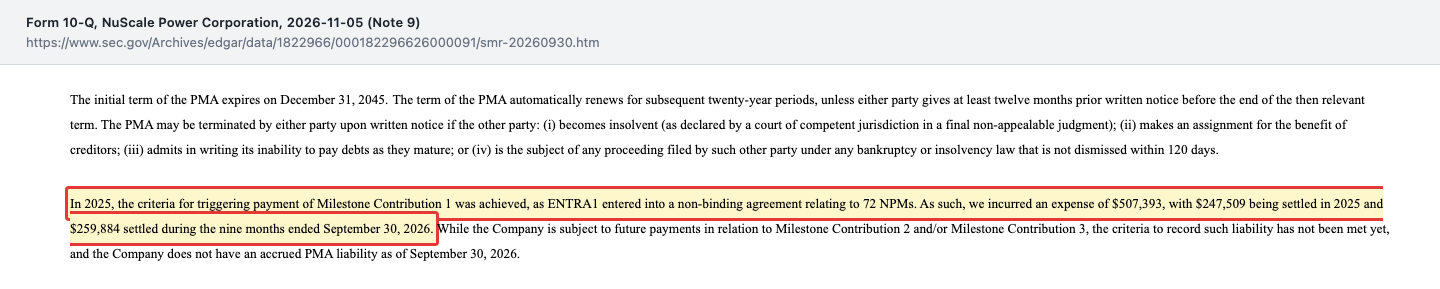
Übersetzt in ein Alltagsbild: Ein Handwerker zahlt seinem Makler eine halbe Milliarde als vertraglich festgelegten Meilensteinbeitrag — laut Vertrag auf spätere Projekte anrechenbar —, weil ein Bauherr unverbindlich gesagt hat, er könne sich ein Haus vorstellen. Ein Vertrag mit dem Handwerker selbst existiert noch nicht. Zur Fairness: Laut Geschäftsbericht werden die Beiträge auf spätere ENTRA1-Projekte angerechnet, falls ein Projekt scheitert. Aber derselbe Bericht warnt, dass ENTRA1 womöglich gar keine weiteren Projekte zustande bringt — dann wären die Beiträge „unrecoverable“, also verloren. Zum Vergleich: 507,4 Millionen Dollar sind gut 16-mal so viel wie der gesamte Umsatz des Jahres 2025 (31,5 Millionen).
Unbequeme Wahrheit Nr. 2: Die beste Nachricht kostet zuerst noch mehr
Jetzt kommt die Stelle, die die ganze Analyse trägt. Viele Aktionäre warten darauf, dass aus der unverbindlichen TVA-Vereinbarung ein verbindlicher Stromvertrag wird. Das wäre tatsächlich ein Fortschritt — aber der Geschäftsbericht beschreibt, was er für NuScale zuerst bedeutet:
„Under the PMA, the Company will be obligated to make Milestone Contribution 2 to ENTRA1, or its designated affiliate upon the execution by ENTRA1, or its designated affiliate, of a binding power purchase agreement, energy off-take agreement or document with a Third Party in connection with the development of an Energy Project or the deployment of one or more NPMs into a potential Energy Project, in the amount of approximately $16 million per NPM included in such binding agreement.“
Übersetzung: „Nach dem PMA ist das Unternehmen verpflichtet, an ENTRA1 oder ein von ihr benanntes verbundenes Unternehmen den Meilensteinbeitrag 2 zu zahlen, sobald ENTRA1 oder ein von ihr benanntes verbundenes Unternehmen mit einem Dritten einen verbindlichen Stromabnahmevertrag, Energieabnahmevertrag oder ein entsprechendes Dokument im Zusammenhang mit der Entwicklung eines Energieprojekts oder dem Einsatz eines oder mehrerer NPMs in einem möglichen Energieprojekt unterzeichnet — in Höhe von etwa 16 Millionen US-Dollar je NPM, das in einer solchen verbindlichen Vereinbarung enthalten ist.“
— NuScale Power Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
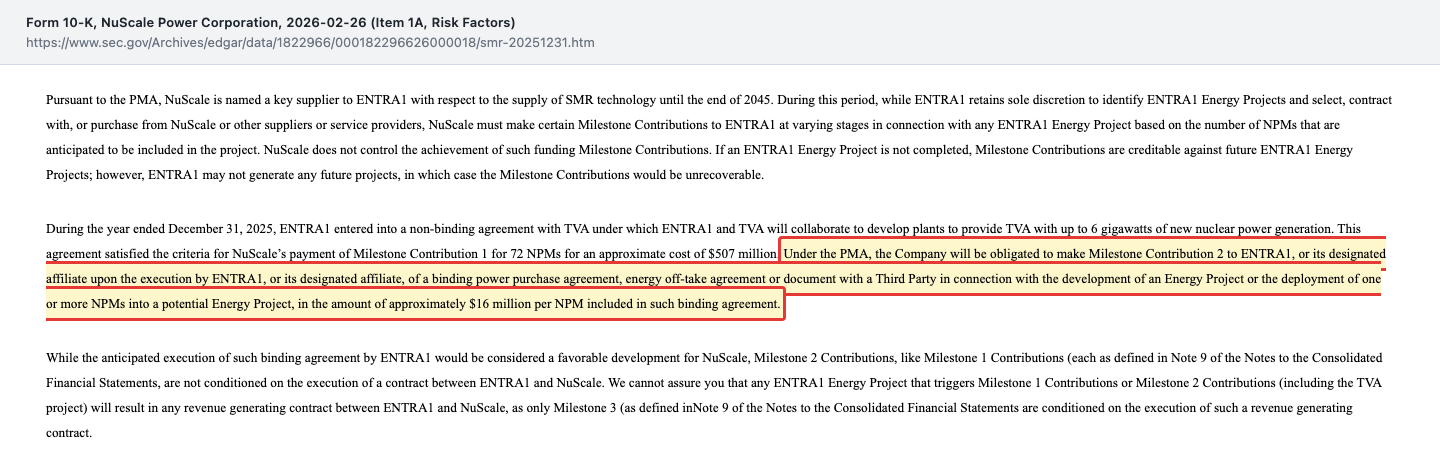
Rechnen wir es durch. Umfasst ein verbindlicher Vertrag dieselben 72 Module, wären das rund 1,15 Milliarden Dollar — etwa 62 Prozent der 1.864,1 Millionen Kasse und Wertpapiere zum 30. September 2026. Der Bericht betont im selben Abschnitt, dass auch diese zweite Stufe nicht an einen Liefervertrag zwischen ENTRA1 und NuScale geknüpft ist; erst die dritte Stufe (50 Prozent) ist es. Rechnerisch ergibt sich aus der 15-Prozent-Quote ein Gesamtvolumen von rund 3,4 Milliarden Dollar für 72 Module, davon rund 1,7 Milliarden in der dritten Stufe — die dann allerdings mit einem echten Auftrag an NuScale zusammenfällt. Zur Einordnung: Zum 30. September 2026 hatte NuScale laut Quartalsbericht keine Verbindlichkeit für weitere Beiträge gebucht, weil die Voraussetzungen noch nicht erfüllt waren. Merke dir den Satz, der das Spannungsfeld zusammenfasst: Bei NuScale kommt die Rechnung vor dem Auftrag.
Unbequeme Wahrheit Nr. 3: Ohne ENTRA1 geht nichts — und ausgerechnet über ENTRA1 wird geklagt
Man könnte einwenden: Dann sucht sich NuScale eben andere Partner. Das ist nicht so einfach. Der Quartalsbericht beschreibt die Machtverhältnisse in einem Satz:
„While ENTRA1 can decide in its sole discretion whether to participate in commercialization and development opportunities with NuScale, NuScale must obtain ENTRA1’s consent to pursue opportunities without their involvement.“
Übersetzung: „Während ENTRA1 nach eigenem Ermessen entscheiden kann, ob es sich an Vermarktungs- und Entwicklungsmöglichkeiten mit NuScale beteiligt, muss NuScale die Zustimmung von ENTRA1 einholen, um Möglichkeiten ohne dessen Beteiligung zu verfolgen.“
— NuScale Power Corporation, SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 2 „Overview“
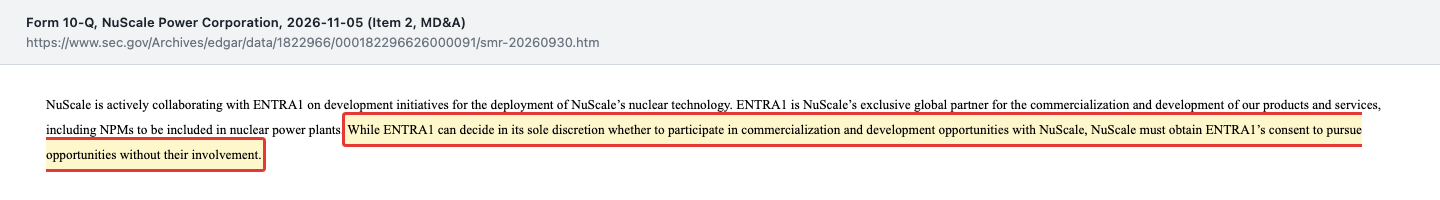
Der Geschäftsbericht 2025 ergänzt: ENTRA1 hält die exklusiven weltweiten Rechte für Vermarktung, Vertrieb und Entwicklung; endet die Allianz, gelten Umgehungsverbote, und NuScale drohen bei einem wesentlichen eigenen Vertragsbruch erhebliche Schadenersatzforderungen. Dazu kommt eine feste Vertriebsvereinbarung über 34,8 Millionen Dollar im Jahr. Übersetzt: Der Hersteller hat seinen gesamten Verkauf an einen Generalvertreter abgegeben — und zahlt ihm schon für Absichtserklärungen vertraglich festgelegte Meilensteinbeiträge (laut Vertrag auf spätere ENTRA1-Projekte anrechenbar).
Genau diese Beziehung ist Gegenstand einer Sammelklage. Seit dem 18. Februar 2026 läuft vor dem Bundesgericht in Oregon das Verfahren „Truedson v. NuScale Power Corporation“; der Quartalsbericht fasst den Vorwurf so zusammen:
„The amended complaint in the lawsuit, Truedson v. NuScale Power Corporation, et al. (Case No. 26-cv-00328) (the “Truedson Class Action”), asserts claims under federal securities laws that the defendants made false and misleading statements and failed to disclose material facts, relating to ENTRA1’s experience, qualifications and capabilities as a developer of nuclear power plants, and further asserts that Fluor and the individual defendants are controlling persons within the meaning of federal securities laws, and that Fluor sold securities while in possession of material, non-public information in violation of Section 20A of the Securities Exchange Act of 1934.“
Übersetzung: „Die geänderte Klageschrift im Verfahren Truedson v. NuScale Power Corporation u. a. (Az. 26-cv-00328) (die „Truedson-Sammelklage“) macht nach US-Wertpapierrecht geltend, die Beklagten hätten falsche und irreführende Angaben gemacht und wesentliche Tatsachen verschwiegen, und zwar zu Erfahrung, Qualifikation und Fähigkeiten von ENTRA1 als Entwickler von Kernkraftwerken; ferner macht sie geltend, Fluor und die beklagten Einzelpersonen seien beherrschende Personen im Sinne des Wertpapierrechts und Fluor habe Wertpapiere im Besitz wesentlicher, nicht öffentlicher Informationen unter Verstoß gegen Section 20A des Securities Exchange Act von 1934 verkauft.“
— NuScale Power Corporation, SEC-Quartalsbericht 10-Q zum 30.09.2026, Note 16 „Commitments and Contingencies“
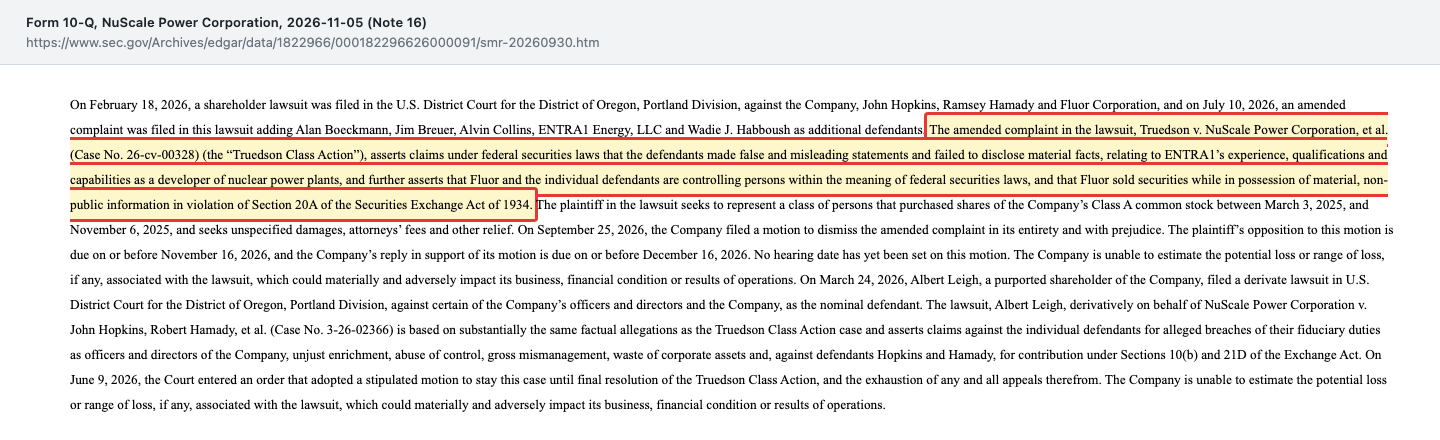
Wichtig für die Einordnung: Das sind Vorwürfe, kein Urteil. NuScale hat am 25. September 2026 beantragt, die Klage vollständig abzuweisen; die Gegenseite muss bis 16. November 2026 erwidern, NuScale bis 16. Dezember 2026 antworten. Dazu kommen zwei Aktionärsklagen gegen Vorstand und Aufsichtsrat (24. März 2026, ruhend, und 28. Oktober 2026). Ein mögliches Schadensrisiko kann NuScale nach eigener Angabe nicht beziffern. Für dich zählt vor allem: Die Belastbarkeit des wichtigsten Partners ist damit auch Gegenstand eines Gerichtsverfahrens.
Unbequeme Wahrheit Nr. 4: Dein Stück vom Kuchen wird kleiner — und die nächste Portion ist bestellt
Woher kommen die 1,86 Milliarden Dollar? Nicht aus dem Geschäft, sondern aus dem Verkauf neuer Aktien über die Börse („At-the-market“-Programme — übersetzt: die Firma verkauft laufend neue Aktien in den Markt, so wie ein Bäcker, der zusätzlich Brötchen backt und damit jedes einzelne weniger wert macht). Die Zahl der Aktien hat sich seit Ende 2022 fast verdoppelt:
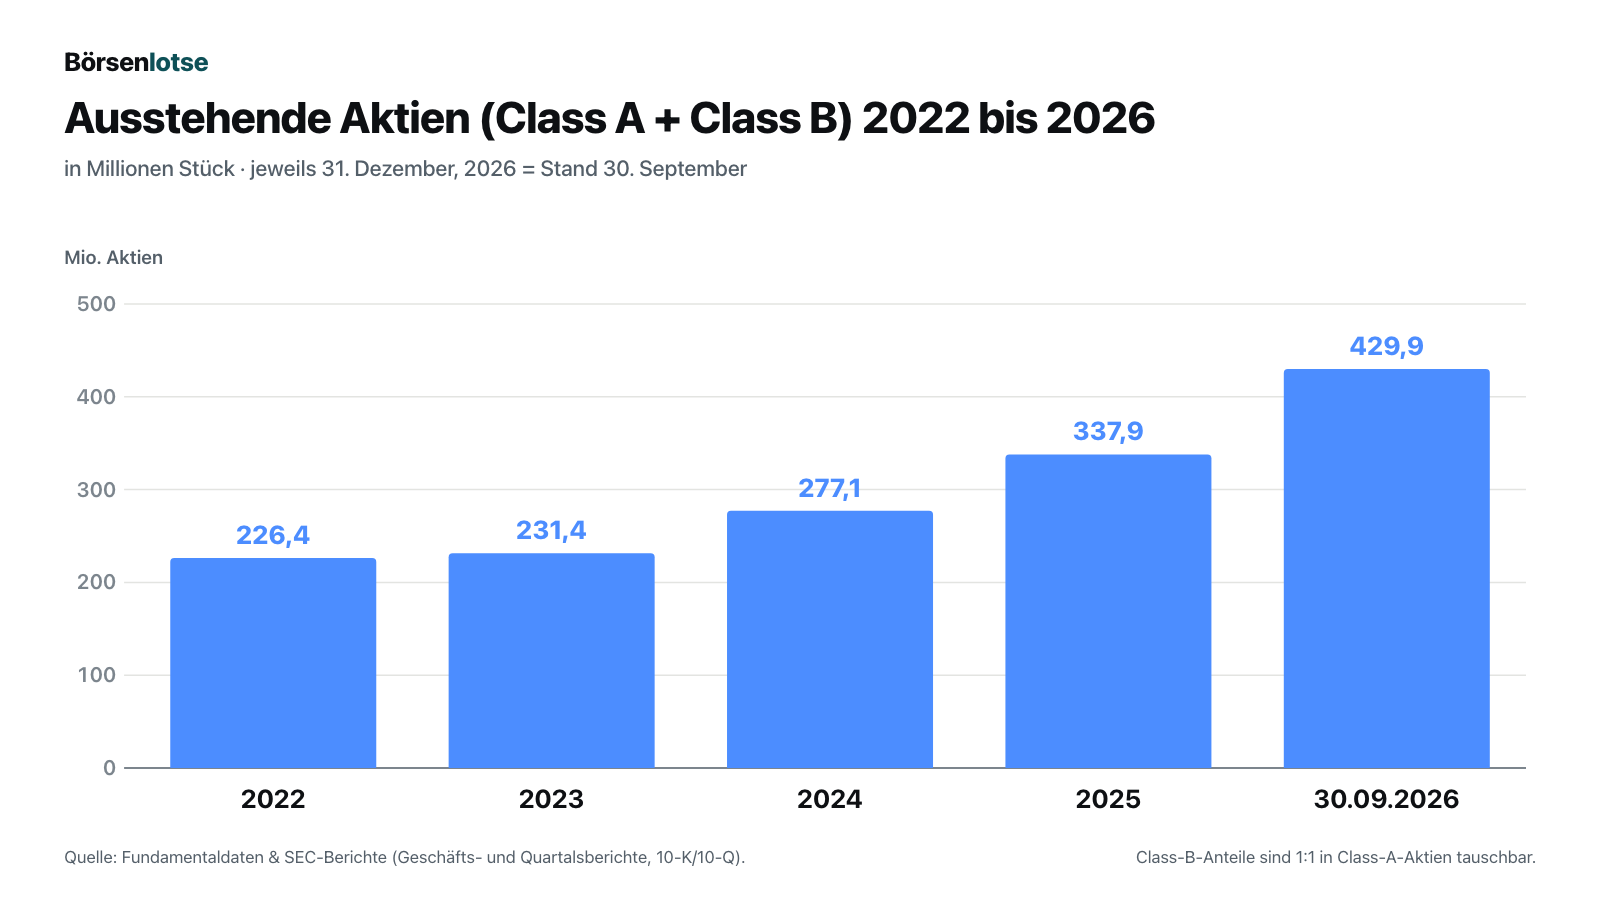
Allein bis Juni 2026 verkaufte NuScale 89,7 Millionen neue Aktien zu durchschnittlich 11,14 Dollar und nahm damit 1,0 Milliarde Dollar ein. Am 11. August 2026 folgte das nächste Programm über bis zu 750 Millionen Dollar; im dritten Quartal wurde daraus laut Quartalsbericht noch nichts verkauft. Wie stark es wirken könnte, zeigt eine einfache Rechnung: Zum Schlusskurs von 4,37 Dollar (5. November 2026) entsprächen 750 Millionen Dollar rund 172 Millionen neuen Aktien — etwa 40 Prozent der 429,9 Millionen, die am 30. Oktober 2026 ausstanden. Und je tiefer der Kurs, desto mehr Aktien braucht derselbe Betrag. Merke dir: Die Kasse ist das Geld der Aktionäre, nicht das Geld aus Kunden — und kann laut Unternehmen über das laufende Programm von bis zu 750 Millionen Dollar weiter mit neuen Aktien nachgefüllt werden.
Bewertung: Die Börse zahlt ungefähr die Kasse
Ein Kurs-Gewinn-Verhältnis lässt sich mangels Gewinn nicht bilden, und ein Kurs-Umsatz-Verhältnis bei 0,9 Millionen Dollar Umsatz in neun Monaten wäre eine Fantasiezahl. Der ehrlichste Maßstab ist die Bilanz. Bei 4,37 Dollar (Schluss 5. November 2026) und 429,9 Millionen Aktien lag der Börsenwert bei rund 1,88 Milliarden Dollar. Dem standen 1.864,1 Millionen Dollar Kasse und Wertpapiere sowie 1.974,4 Millionen Eigenkapital gegenüber (30. September 2026) — das sind rund 4,59 Dollar Buchwert je Aktie. Die Aktie notierte also leicht unter Buchwert. Zum Vergleich: Bei der Preisangabe im Prospektnachtrag vom 11. August 2026 (9,18 Dollar am 10. August) wäre der Börsenwert mehr als doppelt so hoch gewesen.
Warum ist eine Firma mit dieser Kasse so wenig wert? Weil die Kasse nicht frei ist. Ein großer Teil ist durch den Vertrag mit ENTRA1 vorgemerkt, sobald es mit TVA ernst wird, dazu kommen feste Verpflichtungen von 169,8 Millionen Dollar laut Quartalsbericht, davon 109,9 Millionen im Jahr 2027. Der Blick der Profis ist entsprechend gespalten: Laut unseren Fundamentaldaten (Abruf 6. November 2026) stuften 18 Analysten die Aktie ein — 6 auf Kaufen, 8 auf Halten, 4 auf Verkaufen —, das durchschnittliche Kursziel lag bei 10,38 Dollar. Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch die Zahl der Analysten geteilt; ein einzelnes sehr hohes Ziel zieht ihn stark nach oben. Kursziele von Analysten sind Meinungen Dritter, keine Prognose von Börsenlotse, und lagen in der Vergangenheit oft weit neben dem tatsächlichen Kurs. Wie ein anderer Entwickler kleiner Reaktoren in seinen Berichten dasteht, haben wir in unserer Analyse von Oklo untersucht. Bei NuScale gilt: Wer kauft, kauft vor allem Kasse — und die Wette, dass sie in Aufträge statt in Meilensteinbeiträge fließt.
Chancen und Risiken auf einen Blick
Was für NuScale spricht:
- Einzigartige Zulassungslage: erste und einzige NRC-Design-Genehmigung für einen kleinen modularen Reaktor (50 Megawatt 2020, 77 Megawatt im Mai 2025); 513 erteilte und 268 beantragte Patente (Geschäftsbericht 2025).
- Starke Bilanz: 1.864,1 Millionen US-Dollar Kasse und Wertpapiere, keine Finanzschulden (30.09.2026); 19,1 Millionen Dollar Anlageerträge (vor allem Zinsen) allein im dritten Quartal 2026.
- Reichweite: Ohne die ENTRA1-Zahlung flossen in den ersten neun Monaten 2026 operativ rund 141,5 Millionen Dollar ab.
- Bewertung nahe Kasse und leicht unter Buchwert (rund 4,59 Dollar je Aktie zum 30.09.2026, Schlusskurs 4,37 Dollar am 05.11.2026).
- Erste echte Fertigung: Im Oktober 2026 beauftragte NuScale Doosan mit dem oberen Reaktorkühlsystem; Rumänien gab im Februar 2026 die Investitionsentscheidung für RoPower frei.
Was dagegen spricht:
- Fast kein Umsatz: 0,9 Millionen Dollar in den ersten neun Monaten 2026, kein verbindlicher Modul-Auftrag in den Berichten.
- Existenzielle Abhängigkeit von ENTRA1: exklusiver weltweiter Vertrieb, NuScale braucht ENTRA1s Zustimmung für eigene Wege.
- Meilensteinbeiträge vor Umsatz: 507,4 Millionen Dollar bereits bezahlt; ein verbindlicher Stromvertrag löst rund 16 Millionen Dollar je Modul aus, bei 72 Modulen rund 1,15 Milliarden.
- Laufende Verwässerung: Aktienzahl seit Ende 2022 von 226,4 auf 429,9 Millionen, neues Programm über bis zu 750 Millionen Dollar seit 11.08.2026.
- Rechtsrisiko: Sammelklage zu Angaben über ENTRA1, zwei Aktionärsklagen; Schaden laut NuScale nicht bezifferbar.
Ein menschliches Fazit
Zurück zur Pionier-Falle vom Anfang. Ihr Kern ist nicht, dass der Pionier nichts geleistet hätte — NuScale hat laut eigenem Quartalsbericht geleistet, was keiner vor ihm geschafft hat — die Design-Genehmigung (Standard Design Approval) der NRC —, und sitzt auf einer Kasse, um die viele Entwicklungsfirmen es beneiden. Ihr Kern ist, dass „als Erster zugelassen“ in deinem Kopf automatisch zu „als Erster verdienen“ wird. Die Berichte erzählen eine andere Reihenfolge: zuerst die Zulassung, dann vertraglich festgelegte Meilensteinbeiträge an den eigenen Vertriebspartner für eine Absichtserklärung (laut Vertrag auf spätere ENTRA1-Projekte anrechenbar), dann eine noch größere Zahlung für einen verbindlichen Stromvertrag — und erst danach, vielleicht, der Auftrag, mit dem NuScale selbst Geld verdient. Dazwischen wird die Kasse mit neuen Aktien aufgefüllt.
Die ehrliche Frage an dich lautet deshalb nicht „Ist das der Gewinner im Reaktor-Rennen?“, sondern: Glaubst du, dass ENTRA1 die Verträge liefert — und dass am Ende der Kette für die heutigen Aktionäre mehr übrig bleibt als die Kasse, die sie gerade bezahlen? Wenn ja, hast du eine These. Wenn nein, hattest du eine Pionier-Geschichte. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- NuScale Power Corporation — Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 05.11.2026)
- NuScale Power Corporation — Ad-hoc-Meldung 8-K vom 05.11.2026 (Item 2.02) mit Anlage 99.1, Ergebnismitteilung zum dritten Quartal 2026
- NuScale Power Corporation — Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 05.08.2026)
- NuScale Power Corporation — Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 07.05.2026)
- NuScale Power Corporation — Ad-hoc-Meldung 8-K vom 11.08.2026: Platzierungsvertrag über bis zu 750 Millionen Dollar (Item 1.01)
- NuScale Power Corporation — Prospektnachtrag 424B5 vom 11.08.2026
- NuScale Power Corporation — Geschäftsbericht 10-K für 2025 (eingereicht 26.02.2026)
- NuScale Power Corporation — Geschäftsbericht 10-K für 2024 (eingereicht 03.03.2025)
- NuScale Power Corporation — Geschäftsbericht 10-K für 2023 (eingereicht 15.03.2024)
- Vollständige SEC-Einreichungshistorie von NuScale Power: EDGAR, CIK 0001822966
- Fundamentaldaten (Kurse bis 05.11.2026, Analysten-Kursziel, Leerverkaufsbestand; Abruf 06.11.2026), abgeglichen mit dem im Prospektnachtrag vom 11.08.2026 genannten Kurs vom 10.08.2026.
- Mitschriften von Analystenkonferenzen wurden nicht ausgewertet; Grundlage sind ausschließlich die Pflichtberichte bei der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2,9 | 11,8 | 22,8 | 37,0 | 31,5 |
| Betriebsergebnis (EBIT) | -174,3 | -230,0 | -275,6 | -138,7 | -689,6 |
| Nettogewinn | -102,5 | -57,1 | -58,4 | -136,6 | -355,8 |
| Nettomarge | -3.581,2 % | -483,5 % | -255,9 % | -368,8 % | -1.130,3 % |
| Gewinn je Aktie | -2,35 $ | -1,12 $ | -0,80 $ | -1,47 $ | -2,17 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Technologie & Zulassung positiv
- Erste und einzige NRC-Design-Genehmigung für einen kleinen modularen Reaktor: 50 Megawatt 2020, 77 Megawatt im Mai 2025. Dazu 513 erteilte und 268 beantragte Patente (10-K 2025) und seit Oktober 2026 der erste Fertigungsvertrag mit Doosan.
- Bilanz & Liquidität positiv
- 1.864,1 Millionen Dollar Kasse und Wertpapiere, keine Finanzschulden, 1.974,4 Millionen Eigenkapital (30.09.2026). Ohne die ENTRA1-Zahlung flossen in den ersten neun Monaten 2026 operativ rund 141,5 Millionen ab.
- Umsatz & Geschäftsmodell negativ
- 0,9 Millionen Dollar Umsatz in den ersten neun Monaten 2026 (Vorjahr 29,7 Millionen, davon der Großteil von Fluor). Ein verbindlicher Modul-Auftrag ist in den Berichten nicht belegt.
- Abhängigkeit von ENTRA1 negativ
- ENTRA1 hat den exklusiven weltweiten Vertrieb; NuScale braucht dessen Zustimmung für eigene Wege. 507,4 Millionen Dollar flossen bereits für eine unverbindliche Vereinbarung, ein verbindlicher Stromvertrag kostet rund 16 Millionen je Modul.
- Verwässerung negativ
- Aktienzahl von 226,4 Millionen (Ende 2022) auf 429,9 Millionen (30.09.2026); seit 11.08.2026 ein weiteres Programm über bis zu 750 Millionen Dollar.
- Rechtsrisiken negativ
- Sammelklage seit 18.02.2026 zu Angaben über ENTRA1s Erfahrung, dazu zwei Aktionärsklagen; Abweisungsantrag vom 25.09.2026 offen, Schaden laut NuScale nicht bezifferbar.
NuScale besitzt laut eigenem Quartalsbericht, was kein Konkurrent hat — eine Design-Genehmigung (Standard Design Approval) der NRC für einen kleinen modularen Reaktor — und eine Kasse von 1,86 Milliarden Dollar ohne Schulden. Umsatz gibt es dagegen kaum, der gesamte Vertrieb liegt exklusiv bei ENTRA1, und der Vertrag mit diesem Partner verlangt Zahlungen schon vor jedem Auftrag: 507,4 Millionen Dollar für eine Absichtserklärung, rund 16 Millionen je Modul für einen verbindlichen Stromvertrag. Gefüllt wurde die Kasse mit neuen Aktien. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für Geldnot — die Kasse ist groß und schuldenfrei. Rot steht für eine belegte existenzielle Abhängigkeit von einer einzigen Gegenpartei: ENTRA1 kontrolliert exklusiv den Weg zum Kunden, NuScale darf ohne dessen Zustimmung keine eigenen Wege gehen, und der Partnervertrag verpflichtet NuScale zu Zahlungen in Milliardenhöhe, bevor ein Auftrag an NuScale feststeht. Dazu kommt fast kein eigener Umsatz und eine Sammelklage, die genau diese Partnerschaft betrifft. Dass die Aktie nahe der Kasse notiert, ändert an dieser Einordnung nichts — das ist ein Preisargument, kein Qualitätsargument.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datenstand: Bilanz-, Ergebnis- und Cashflow-Zahlen per 30.09.2026 (10-Q vom 05.11.2026) bzw. 31.12.2025 (10-K vom 26.02.2026); Aktienzahl laut Deckblatt des 10-Q per 30.10.2026; Kurse, Analystenziel und Leerverkaufsbestand laut Fundamentaldaten (Schluss 05.11.2026, Abruf 06.11.2026). Alle SEC-Einreichungen bis 06.11.2026 sind gesichtet; die Ergebnismitteilung vom 05.11.2026 (8-K, Anlage 99.1) enthält keine Prognose.
- Die 1,15 Milliarden Dollar für den zweiten Meilensteinbeitrag sind eine Rechnung (rund 16 Millionen je Modul × 72 Module der unverbindlichen TVA-Vereinbarung). Wie viele Module ein verbindlicher Vertrag umfasst, ist offen; die Zahlung skaliert mit dieser Zahl.
- Nicht zu verwechseln: Der Ticker SMR steht für NuScale Power, nicht für die allgemeine Abkürzung „SMR“ (Small Modular Reactor). Bis zum 2. Mai 2022 hieß die börsennotierte Gesellschaft Spring Valley Acquisition Corp.
Aktien-Wächter
Diese Analyse ist Stand 6. November 2026. Was sich seitdem bei SMR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Nuscale Power Corp (SMR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
NuScale Power (NYSE: SMR) aus Corvallis, Oregon, entwickelt kleine modulare Kernreaktoren. Ein „NuScale Power Module“ liefert bis zu 77 Megawatt Strom, bis zu zwölf Module bilden ein Kraftwerk mit 924 Megawatt. NuScale will die Module verkaufen, baut aber selbst keine Kraftwerke. Bisher stammte der Umsatz vor allem aus Ingenieur- und Lizenzleistungen; in den ersten neun Monaten 2026 waren es 0,9 Millionen US-Dollar.
ENTRA1 Energy ist laut Quartalsbericht der exklusive weltweite Partner für Vermarktung und Entwicklung aller NuScale-Produkte. NuScale braucht ENTRA1s Zustimmung, um Geschäfte ohne ENTRA1 zu verfolgen. Für eine unverbindliche Vereinbarung zwischen ENTRA1 und dem Versorger TVA über 72 Module zahlte NuScale 507,4 Millionen US-Dollar an ENTRA1, die letzte Rate von 259,9 Millionen im Jahr 2026.
Dann wird laut Geschäftsbericht 2025 der zweite Meilensteinbeitrag fällig: rund 16 Millionen US-Dollar je Modul, das der verbindliche Vertrag umfasst — bei 72 Modulen rund 1,15 Milliarden Dollar. Diese Zahlung setzt keinen Liefervertrag mit NuScale voraus. Erst die dritte Stufe ist an einen Auftrag an NuScale gekoppelt. Zum 30.09.2026 war dafür noch keine Verbindlichkeit gebucht.
Zum 30. September 2026 hatte NuScale 1.864,1 Millionen US-Dollar Kasse und Wertpapiere und keine Finanzschulden. Ohne die Zahlung an ENTRA1 flossen in den ersten neun Monaten 2026 operativ rund 141,5 Millionen Dollar ab. Das Unternehmen hält seine Mittel für die nächsten zwölf Monate und darüber hinaus für ausreichend — ausdrücklich zusammen mit weiterem Zugang zum Kapitalmarkt.
Die Zahl der ausstehenden Aktien (Class A und Class B) stieg von 226,4 Millionen Ende 2022 auf 429,9 Millionen zum 30. September 2026. Bis Juni 2026 verkaufte NuScale 89,7 Millionen neue Aktien zu durchschnittlich 11,14 US-Dollar. Seit dem 11. August 2026 läuft ein weiteres Programm über bis zu 750 Millionen Dollar, aus dem im dritten Quartal 2026 noch nichts verkauft wurde.
Die Truedson-Sammelklage vor dem Bundesgericht in Oregon wirft NuScale, Managern und Fluor irreführende Angaben zu Erfahrung, Qualifikation und Fähigkeiten von ENTRA1 als Kraftwerksentwickler vor; sie betrifft Käufe zwischen dem 3. März und dem 6. November 2025. NuScale beantragte am 25. September 2026 die Abweisung. Es handelt sich um Vorwürfe, nicht um ein Urteil.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.