Ranpak: Amazon und Walmart sind Großkunden — und dürfen bis zu 48 Prozent neue Aktien beziehen
Am Tag nach dem Amazon-Vertrag im Januar 2025 sprang die Ranpak-Aktie um 47 Prozent; am 4. November 2026 stand sie gut 60 Prozent darunter. Ranpak stellt Maschinen auf, die Papier zu Polstern formen, und verkauft das Papier dazu — an über 30.000 Kunden, darunter Amazon und Walmart. Der Umsatz wuchs von 326,5 Millionen Dollar 2022 auf 420,2 Millionen in den zwölf Monaten bis September 2026. Unter dem Strich stand in jedem dieser Jahre ein Verlust, und die beiden Großkunden halten Optionsscheine auf bis zu 41,2 Millionen neue Aktien. Wir haben die Pflichtberichte an die US-Börsenaufsicht bis zum 5. November 2026 gelesen. Ein großer Name auf der Kundenliste ist eine Visitenkarte, kein Kontoauszug.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 4. November 2026
- Schlusskurs
- 3,36 $ +12,75 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 3/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
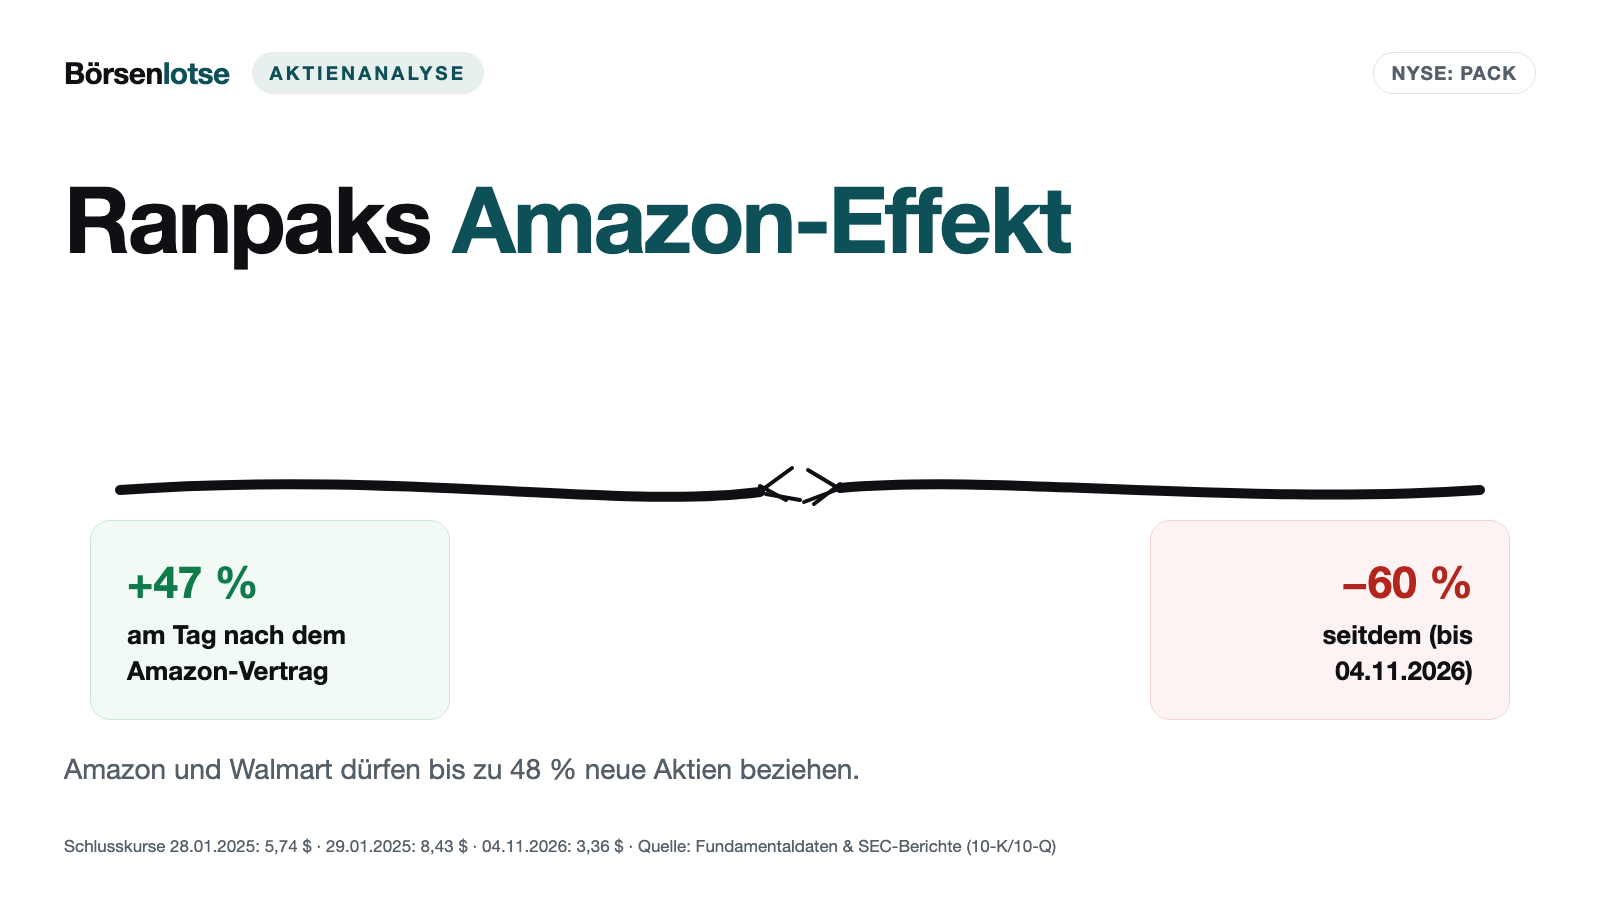
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,00 $ bis 7,60 $ · Letzter Kurs: 3,36 $ (Stand: 4. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Am 28. Januar 2025 schloss die Ranpak-Aktie bei 5,74 Dollar. Am nächsten Handelstag stand sie bei 8,43 Dollar, fast 47 Prozent höher. Dazwischen lag eine einzige Nachricht: Amazon hatte einen Vertrag unterschrieben. Kennst du das Gefühl, wenn ein bekannter Name auf einer Liste steht und alle Zweifel verstummen? „Wenn Amazon mitmacht, kann es ja nicht falsch sein.“ Das ist der Autoritäts-Reflex, in der Psychologie auch Halo-Effekt genannt: Der Glanz eines großen Namens strahlt auf alles ab, was in seiner Nähe steht — auch auf Dinge, die er gar nicht geprüft hat.
Ranpak hat seit August 2025 sogar zwei solche Namen: Amazon und Walmart. Am 4. November 2026 schloss die Aktie trotzdem bei 3,36 Dollar, gut 60 Prozent unter dem Schlusskurs vom 29. Januar 2025. Bevor du entscheidest, ob da der Markt etwas übersieht oder die Großkunden etwas anderes sehen als du, lesen wir zusammen, was Ranpak an die US-Börsenaufsicht SEC gemeldet hat.
Das Spannungsfeld dieser Analyse, das sich durch jedes Kapitel zieht: Die Großkunden bringen Wachstum und Glaubwürdigkeit. Aber Ranpak bezahlt sie mit Optionsscheinen auf fast die Hälfte der eigenen Aktien, der Zins auf einen Kredit über 400 Millionen Dollar schluckt das Betriebsergebnis, und das alte Papiergeschäft tritt auf der Stelle.
Was Ranpak eigentlich macht
Ranpak Holdings Corp. ist eine Gesellschaft nach dem Recht von Delaware mit Sitz in Concord Township, Ohio, und über 800 Beschäftigten, rund 300 davon in den USA (Stand 31. Dezember 2025). Die Firma gibt es seit 1972; an der New Yorker Börse ist sie seit Juni 2019 unter dem Kürzel PACK notiert, nachdem die Mantelgesellschaft One Madison Corporation sie übernommen hatte. Deren Sponsor, One Madison Group, wird laut Geschäftsbericht von Omar Asali kontrolliert, dem Vorstandschef und Vorsitzenden des Board.
Das Geschäftsmodell funktioniert wie bei einem Kaffeevollautomaten im Büro: Die Maschine stellt Ranpak meist über Händler beim Kunden auf, verdient wird an den Bohnen — hier am Papier. Ranpaks Maschinen knautschen, falten oder schneiden Packpapier zu Polstern, Füllmaterial und Einschlagpapier, damit Waren im Paket nicht zerbrechen. Zum 31. Dezember 2025 standen laut Geschäftsbericht über 145.000 solcher Systeme bei über 30.000 Endkunden. Rund 40 Prozent des Umsatzes stammen von Versandhändlern, der Rest von Industrie, Maschinenbau und anderen Branchen. Geografisch kam der Umsatz 2025 zu 47 Prozent aus Nordamerika, zu 45 Prozent aus Europa und zu 8 Prozent aus Asien und dem Rest der Welt.
Der Umsatz verteilt sich auf vier Produktlinien (drittes Quartal 2026, laut Quartalsbericht):
- Füllmaterial (Void-Fill): 42,2 Millionen Dollar, 2,8 Prozent weniger als ein Jahr zuvor — die größte Linie.
- Polster (Cushioning, Marke PadPak): 35,9 Millionen Dollar, praktisch unverändert.
- Einschlagpapier (Wrapping, Marken WrapPak und Geami): 9,2 Millionen Dollar, plus 8,2 Prozent.
- Automatisierung: 14,6 Millionen Dollar, plus 22,7 Prozent. Hier verkauft Ranpak Anlagen, die Kartons am Ende der Packstraße automatisch füllen, verschließen und auf die passende Höhe zuschneiden, dazu Kamerasysteme zur Kontrolle.
Die Automatisierung ist die Wachstumsgeschichte. Ihr Anteil am Umsatz stieg von 8 Prozent 2024 auf 10 Prozent 2025; für 2026 erwartet Ranpak rund 60 Millionen Dollar. Anders als die Polstermaschinen werden diese Anlagen meist verkauft, nicht vermietet. Die Kameras prüfen Kartons per maschinellem Lernen, und ein eigener Bereich namens R Squared Robotics arbeitet mit dreidimensionalem Computersehen und künstlicher Intelligenz. Unsere firmenindividuelle KI-Einstufung führt Ranpak deshalb als „verkauft KI“ — mit dem Hinweis, dass der KI-Anteil im Umsatz nicht getrennt ausgewiesen wird und das Kerngeschäft Papier bleibt.
Merksatz: Bei Ranpak verdient die Maschine nicht beim Aufstellen, sondern bei jedem Meter Papier, der durch sie läuft. Wie viele Maschinen im Feld stehen und wie viel Papier sie verbrauchen, entscheidet über das Geschäft.
Die Firmengeschichte für Anleger
-
1972
Gründung
Ranpak beginnt 1972 mit Schutzverpackung aus Papier. Das Modell aus aufgestellter Maschine und Verbrauchspapier trägt die Firma bis heute.
-
2019
Börsengang über One Madison
Im Juni 2019 kommt Ranpak über die Mantelgesellschaft One Madison an die NYSE. Ranpak ist seitdem ein börsennotiertes Unternehmen mit Pflichtberichten an die SEC.
-
2024
Neuer Kredit über 410 Mio. $
Am 19.12.2024 refinanziert Ranpak mit einem Darlehen über 410 Mio. $, fällig 2031. Der Zinsaufwand steigt 2025 auf 34,3 Mio. $.
-
2025
Amazon-Vertrag mit Optionsscheinen
Am 28.01.2025 erhält Amazon Optionsscheine auf bis zu 18,7 Mio. Aktien zu 6,8308 $. Am Folgetag schließt die Aktie bei 8,43 $, fast 47 % höher.
-
2025
Walmart folgt
Am 22.08.2025 bekommt Walmart Optionsscheine auf bis zu 22,5 Mio. Aktien zum selben Preis. Zusammen können die Großkunden bis zu 48 % neue Aktien beziehen.
-
2026
Aktionäre stimmen zu
Die Hauptversammlung am 21.05.2026 genehmigt nach NYSE-Regel die Ausgabe der Walmart-Aktien. Der Weg für die volle Verwässerung ist damit frei.
-
2026
Prognose bestätigt, Kurs auf Tief
Am 29.10.2026 bestätigt Ranpak die Jahresprognose, die Automatisierung wächst um 22,7 %. Am 03.11.2026 schließt die Aktie bei 2,98 $, so tief wie seit mindestens Oktober 2024 nicht.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Ranpak gemeldet, sondern die Aufmerksamkeit anderer Anleger: Am 5. November 2026 erfasste unser hauseigener Reddit-Hype-Scanner den Ticker PACK, mit zwei Erwähnungen. Das ist kein Kauf- oder Verkaufssignal, sondern ein Hinweis darauf, dass in Foren über eine Aktie gesprochen wird. Am Vortag, dem 4. November 2026, schloss die Aktie bei 3,36 Dollar; einen Tag davor bei 2,98 Dollar, dem tiefsten Schlusskurs seit mindestens Oktober 2024 (Quelle: Fundamentaldaten). Die laufenden Kurs- und Kennzahlendaten findest du auf unserer Ranpak-Aktienseite.
Zur Berichtslage: Das Geschäftsjahr entspricht dem Kalenderjahr. Jüngster Periodenbericht ist der Quartalsbericht (10-Q) zum 30. September 2026, eingereicht am 29. Oktober 2026, am selben Tag wie die Ergebnismitteilung (8-K, Anlage 99.1) mit der Bestätigung der Jahresprognose. Bis zum 5. November 2026 folgte keine weitere Pflichtmeldung, die an diesem Bild etwas ändert.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt: Ranpak wächst. Der Umsatz stieg von 326,5 Millionen Dollar 2022 auf 395,0 Millionen 2025 und in den zwölf Monaten bis 30. September 2026 auf 420,2 Millionen. Das bereinigte EBITDA, die Kennzahl, an der Ranpak seine Prognose ausrichtet (Gewinn vor Zinsen, Steuern, Abschreibungen und einigen Sonderposten, keine Kennzahl der US-Rechnungslegung), kletterte im selben Zeitraum von 62,5 auf 84,5 Millionen Dollar, mit einem Rückschlag 2025 auf 79,2 Millionen. Und das Geld fließt wieder: In den ersten neun Monaten 2026 kamen aus dem laufenden Geschäft 24,8 Millionen Dollar herein, nach nur 3,6 Millionen im Vorjahreszeitraum.
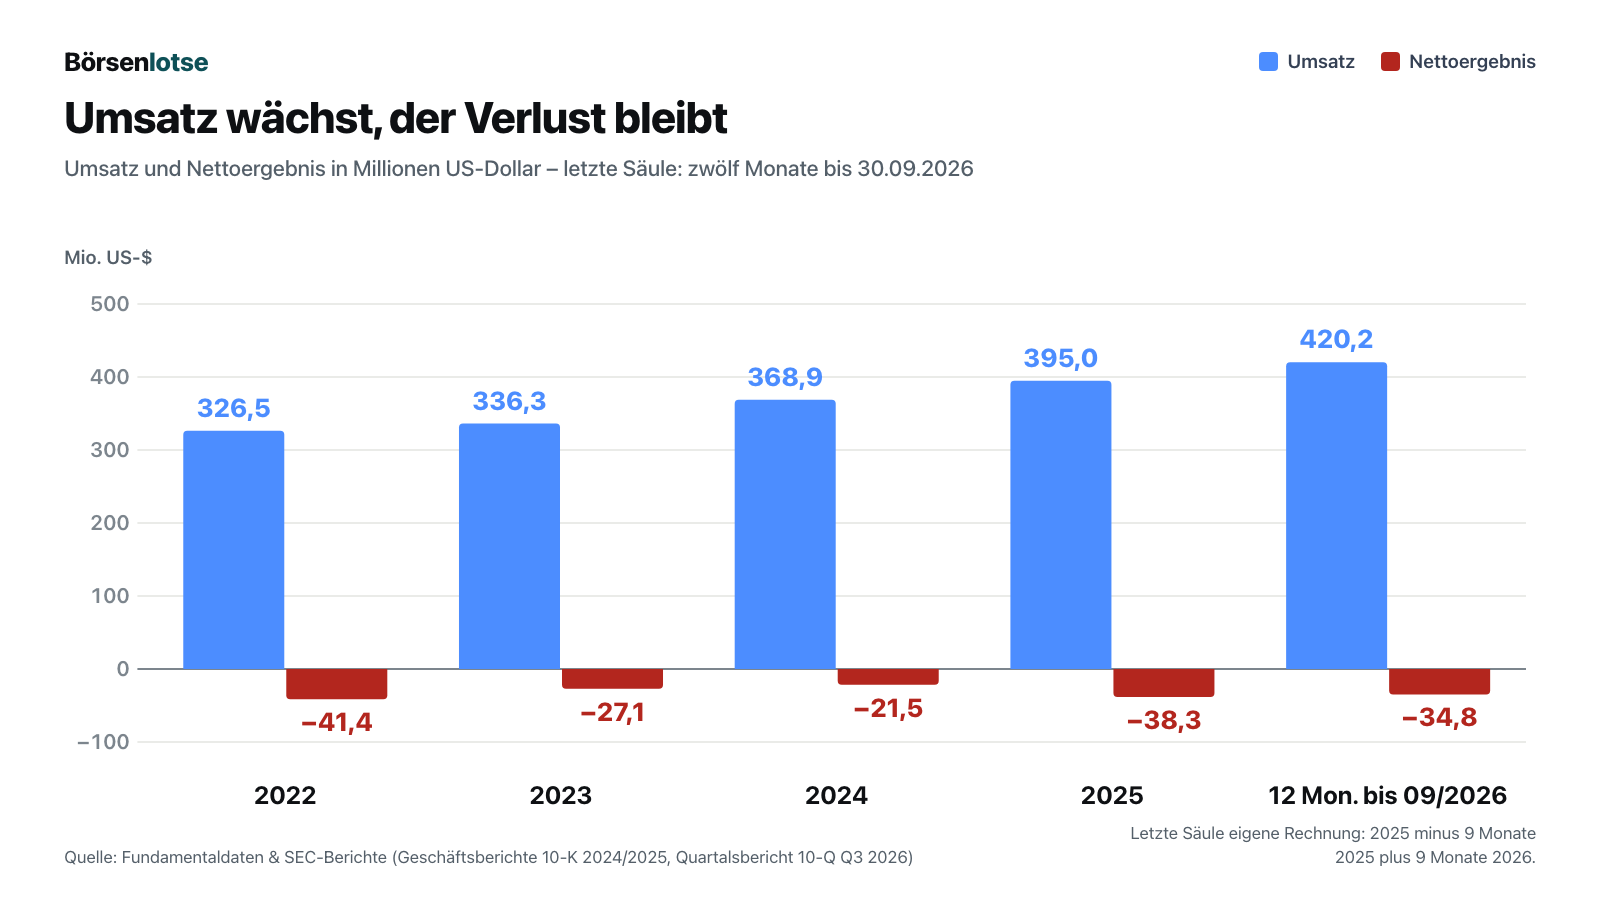
Jetzt der Blick unter den Strich. Netto verlor Ranpak 2022 41,4 Millionen Dollar, 2023 27,1, 2024 21,5, 2025 38,3 Millionen und in den zwölf Monaten bis September 2026 34,8 Millionen. Der kleinere Verlust 2024 ging auf Einmaleffekte zurück: Darin steckten 16,1 Millionen Dollar aus einem Vergleich in einem Patentstreit und 5,4 Millionen aus dem Verkauf von Patenten (Geschäftsbericht 2025). Und die Bruttomarge, also der Anteil vom Umsatz, der nach den direkten Kosten übrig bleibt, fiel von 37,9 Prozent 2024 auf 33,1 Prozent 2025 (unsere Rechnung). Im dritten Quartal 2026 erholte sie sich auf 35,6 Prozent.
Wohin das Geld zwischen EBITDA und Nettoergebnis verschwindet, zeigt die zweite Grafik:
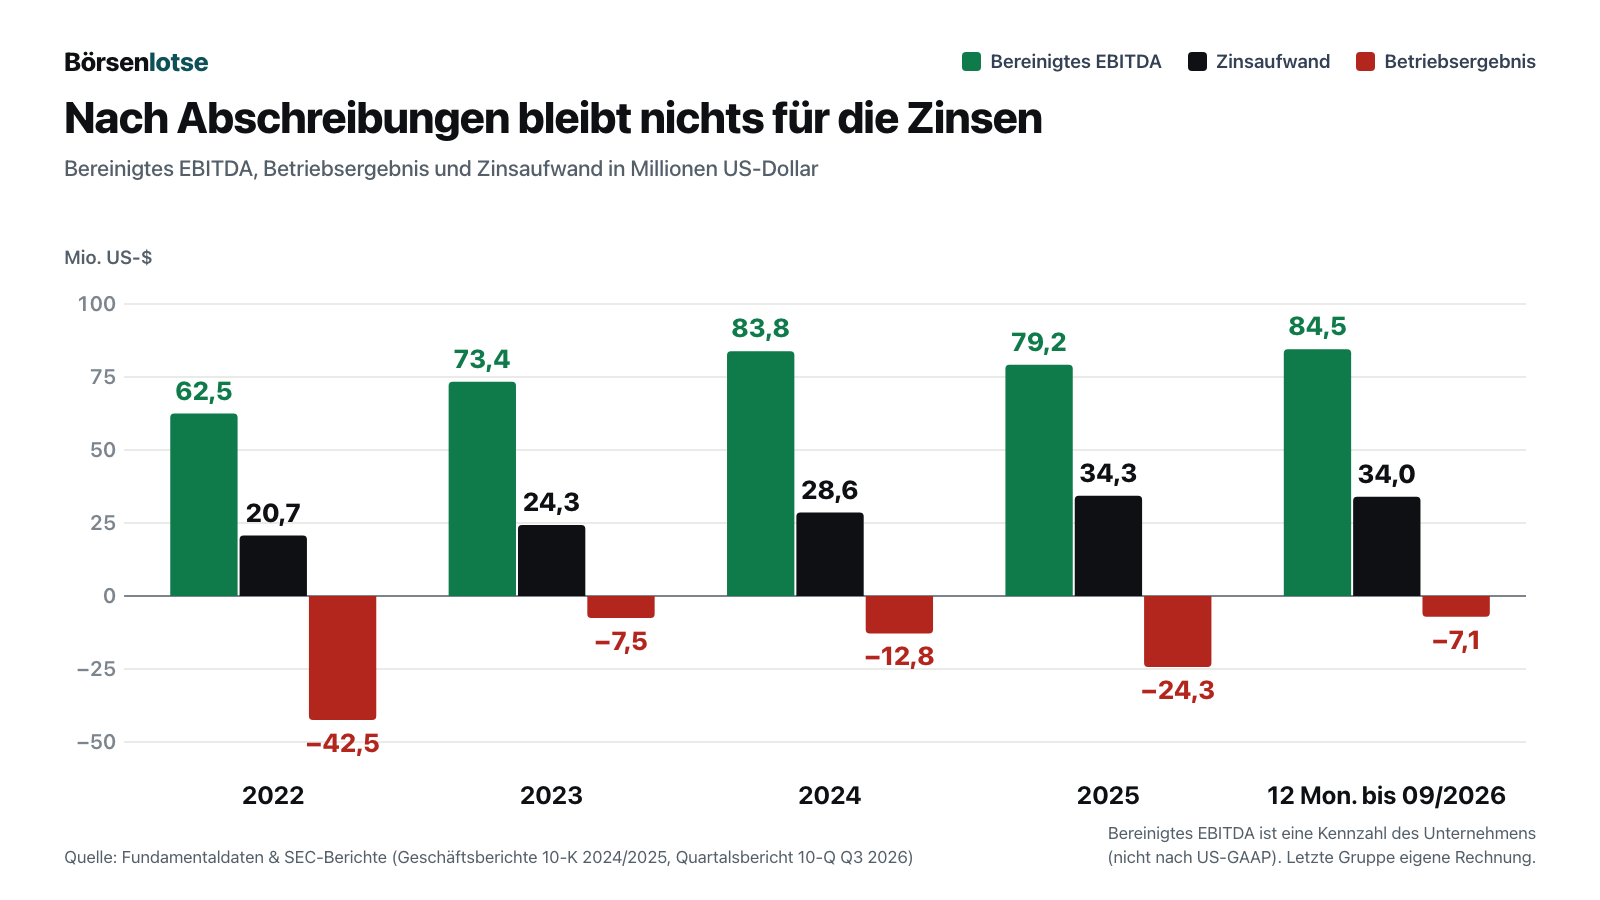
Zwischen den grünen und den roten Balken liegen vor allem Abschreibungen: auf die Maschinen im Feld, die Ranpak immer wieder neu bauen muss (2025 kaufte die Firma für 27,0 Millionen Dollar neue Umformmaschinen), und auf immaterielle Werte wie Kundenbeziehungen und Technologie (2025: 28,8 Millionen Dollar). Merksatz: EBITDA ist das Ergebnis, bevor die Maschinen altern — die Maschinen altern aber trotzdem.
Was in den Berichten steht — die unbequemen Wahrheiten
Vier Befunde aus den Pflichtberichten, die in keiner Pressemitteilung oben stehen.
Unbequeme Wahrheit Nr. 1: Die Großkunden haben sich ein Stück der Firma reserviert
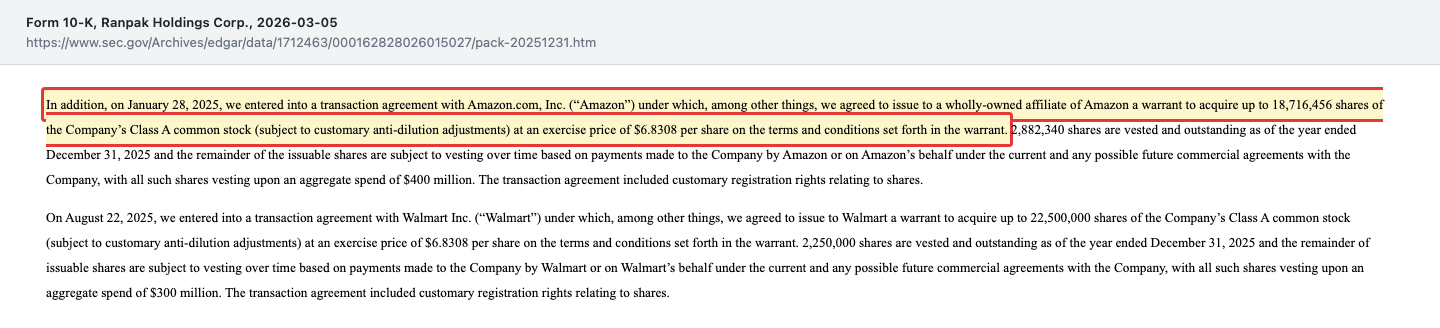
Für Amazon und Walmart hat Ranpak einen besonderen Preis gezahlt: Optionsscheine. Ein Optionsschein ist das Recht, später Aktien zu einem festen Preis zu kaufen. Amazon bekam am 28. Januar 2025 Optionsscheine auf bis zu 18.716.456 Aktien, Walmart am 22. August 2025 auf bis zu 22.500.000 Aktien, beide zu 6,8308 Dollar je Aktie.
„In addition, on January 28, 2025, we entered into a transaction agreement with Amazon.com, Inc. (“Amazon”) under which, among other things, we agreed to issue to a wholly-owned affiliate of Amazon a warrant to acquire up to 18,716,456 shares of the Company’s Class A common stock (subject to customary anti-dilution adjustments) at an exercise price of $6.8308 per share on the terms and conditions set forth in the warrant.“
Übersetzung: „Außerdem haben wir am 28. Januar 2025 eine Transaktionsvereinbarung mit Amazon.com, Inc. (‚Amazon‘) geschlossen, nach der wir unter anderem zugesagt haben, einer hundertprozentigen Tochter von Amazon einen Optionsschein auf bis zu 18.716.456 Stammaktien der Klasse A (vorbehaltlich üblicher Anpassungen gegen Verwässerung) zu einem Ausübungspreis von 6,8308 Dollar je Aktie zu den im Optionsschein festgelegten Bedingungen auszugeben.“
— Ranpak, Geschäftsbericht 10-K für 2025, Item 1A
Die Größenordnung: Zusammen sind das bis zu 41,2 Millionen Aktien, gemessen an den 85.786.446 umlaufenden Aktien (22. Oktober 2026) bis zu 48 Prozent zusätzlich. Unverfallbar werden sie Stück für Stück, je mehr die beiden einkaufen — alle Amazon-Aktien bei 400 Millionen Dollar Einkäufen, alle Walmart-Aktien bei 300 Millionen. Zum 30. September 2026 waren 3.556.136 Amazon- und 2.250.000 Walmart-Aktien unverfallbar, zusammen 5,8 Millionen. Ausgeübt wurde noch keiner der Scheine; das Recht läuft bei Amazon bis 2033, bei Walmart bis 2035, und ein Kontrollwechsel macht alle noch offenen Scheine sofort ausübbar.
Kosten verursachen die Scheine schon heute. Den Wert der Scheine bei Ausgabe, zusammen 118,1 Millionen Dollar, zieht die Firma über die Laufzeit vom Umsatz ab: in den ersten neun Monaten 2026 4,6 Millionen Dollar, nach 2,8 Millionen im Vorjahreszeitraum. Dein Stück vom Kuchen wird kleiner — und zwar in dem Maß, in dem die Großkunden mehr bestellen. Wachstum mit Amazon und Walmart und Verwässerung durch Amazon und Walmart sind bei Ranpak zwei Seiten derselben Münze.
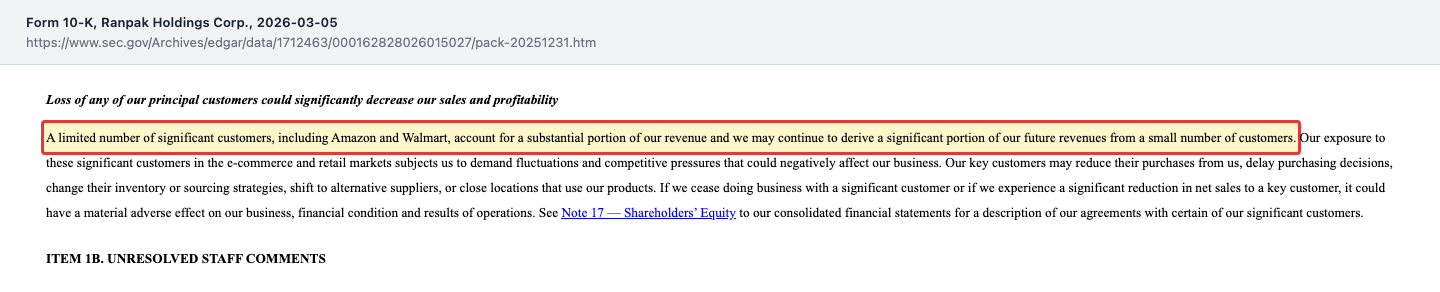
Dazu kommt die Abhängigkeit. Ein einzelner Kunde, den die Berichte nicht namentlich nennen, stand 2025 für 12,6 Prozent des Umsatzes. Ranpak selbst schreibt:
„A limited number of significant customers, including Amazon and Walmart, account for a substantial portion of our revenue and we may continue to derive a significant portion of our future revenues from a small number of customers.“
Übersetzung: „Eine begrenzte Zahl bedeutender Kunden, darunter Amazon und Walmart, steht für einen erheblichen Teil unseres Umsatzes, und wir könnten auch künftig einen erheblichen Teil unserer Umsätze mit einer kleinen Zahl von Kunden erzielen.“
— Ranpak, Geschäftsbericht 10-K für 2025, Item 1A
Interessant ist die Bewegung im Jahr 2026: Im dritten Quartal lag laut Quartalsbericht kein einzelner Kunde mehr über 10 Prozent des Umsatzes, nach 12,4 Prozent im Vorjahresquartal; über neun Monate waren es genau 10,0 Prozent. Ob der größte Kunde weniger bestellt oder die übrigen schneller wachsen, sagen die Berichte nicht.
Unbequeme Wahrheit Nr. 2: Das Betriebsergebnis deckt die Zinsen nicht
Ranpak schuldet seinen Banken aus einem Kredit vom Dezember 2024 zum 30. September 2026 noch 402,8 Millionen Dollar, fällig im Dezember 2031. Die Konditionen stehen im Quartalsbericht:
„The interest rate for the Term Facility as of September 30, 2026 and December 31, 2025 was 8.19% and 8.42%, respectively, and the effective interest rate was 9.30% for both periods.“
Übersetzung: „Der Zinssatz für das Laufzeitdarlehen lag zum 30. September 2026 und zum 31. Dezember 2025 bei 8,19 Prozent beziehungsweise 8,42 Prozent, der Effektivzins in beiden Zeiträumen bei 9,30 Prozent.“
— Ranpak, Quartalsbericht 10-Q zum 30. September 2026, Note 7
Das macht 34,0 Millionen Dollar Zinsaufwand in den zwölf Monaten bis September 2026. Das Betriebsergebnis, also der Gewinn aus dem Geschäft nach allen Kosten und Abschreibungen, aber vor Zinsen und Steuern, lag im selben Zeitraum bei minus 7,1 Millionen Dollar (unsere Rechnung aus Geschäfts- und Quartalsbericht). Es war seit 2022 in keinem Jahr positiv. Selbst wenn man die Abschreibungen auf immaterielle Werte wie Kundenbeziehungen und Technologie herausrechnet, bleiben rund 21,6 Millionen Dollar — knapp zwei Drittel des Zinsaufwands (unsere Rechnung).
Das Bild ist kein akuter Notfall: Ranpak musste keine Pflichttilgungen leisten und hält alle Kreditauflagen ein (Quartalsbericht zum 30. September 2026), aus dem bereinigten EBITDA der zwölf Monate bis September 2026 wären die Zinsen rund zweieinhalbfach gedeckt, aus dem Kreditrahmen von 50 Millionen Dollar ist nichts gezogen (nach 2,9 Millionen Dollar für Bankbürgschaften, sogenannte Akkreditive, sind 47,1 Millionen frei), und der Hauptkredit wird erst im Dezember 2031 fällig. Ranpak selbst will die Verschuldung auf weniger als das Dreifache des bereinigten EBITDA drücken (Ergebnismitteilung vom 5. März 2026). Nach unserer Rechnung liegt sie zum 30. September 2026 beim rund 4,3-Fachen: 416,0 Millionen Dollar Schulden einschließlich Leasing und Finanzierungen, abzüglich 53,4 Millionen Kasse, geteilt durch 84,5 Millionen bereinigtes EBITDA. Bis zum Ziel fehlen also entweder rund 36 Millionen Dollar mehr EBITDA oder gut 100 Millionen Dollar weniger Nettoschulden. Merksatz: Ein Kredit kostet jeden Monat, auch in den Monaten, in denen das Geschäft nichts übrig lässt.
Unbequeme Wahrheit Nr. 3: In der Bilanz steht ein Firmenwert, den die Börse nicht mehr bezahlt
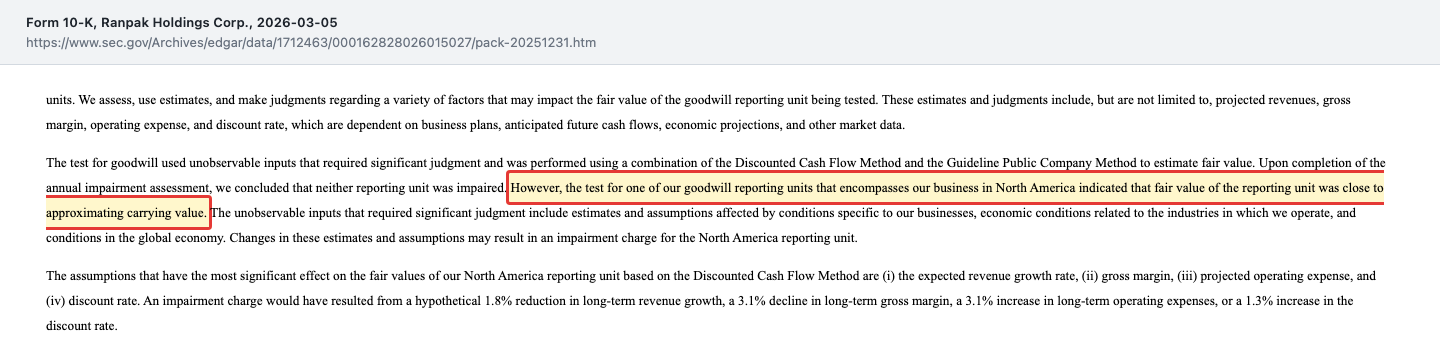
Ranpaks Bilanz zum 30. September 2026 enthält 453,1 Millionen Dollar Goodwill, also den Aufpreis, der bei Übernahmen über den Wert der greifbaren Vermögensteile hinaus bezahlt wurde, und weitere 268,1 Millionen Dollar immaterielle Werte wie Kundenbeziehungen und Marken. Zusammen sind das 721,2 Millionen Dollar — mehr als das gesamte Eigenkapital von 513,9 Millionen. Schon beim Jahrestest 2025 war es für Nordamerika knapp:
„However, the test for one of our goodwill reporting units that encompasses our business in North America indicated that fair value of the reporting unit was close to approximating carrying value.“
Übersetzung: „Der Test für eine unserer Goodwill-Berichtseinheiten, die unser Geschäft in Nordamerika umfasst, ergab jedoch, dass der beizulegende Zeitwert der Berichtseinheit nahe an ihrem Buchwert lag.“
— Ranpak, Geschäftsbericht 10-K für 2025, Item 7, „Critical Accounting Policies and Estimates“
Seitdem ist der Kurs von 5,41 Dollar (31. Dezember 2025) auf 3,36 Dollar (4. November 2026) gefallen, und der Börsenwert von rund 288 Millionen Dollar liegt unter dem Goodwill allein. Zum 30. September 2026 sah Ranpak trotzdem keinen Anlass für einen außerplanmäßigen Test. Der nächste reguläre Test zum 1. Oktober 2026 erscheint im Geschäftsbericht 2026. Eine Abschreibung kostet kein Bargeld, würde aber das Eigenkapital sichtbar schrumpfen lassen.
Unbequeme Wahrheit Nr. 4: Das Papiergeschäft schrumpft im Kleinen
Das Herz von Ranpak ist das Papier, nicht die Automatisierung. Und dort ging es im dritten Quartal 2026 rückwärts: Die verkaufte Papiermenge sank um 2,5 Prozent, in Europa und Asien sogar um 4,9 Prozent; nur höhere Preise und ein besserer Produktmix (plus 3,5 Prozent) hielten den Papierumsatz stabil. Die Zahl der Maschinen im Feld fiel binnen eines Jahres von 145,6 auf 142,8 Tausend. Dazu kommt Gegenwind beim größten Kostenblock, dem Papier selbst:
„Energy price volatility has in the past increased the cost of paper, and we have experienced and expect to continue to experience headwinds from higher global energy prices resulting from the recent U.S.-Iran hostilities.“
Übersetzung: „Schwankende Energiepreise haben in der Vergangenheit die Papierkosten erhöht, und wir haben Gegenwind durch höhere weltweite Energiepreise infolge der jüngsten Feindseligkeiten zwischen den USA und dem Iran erlebt und erwarten ihn weiterhin.“
— Ranpak, Quartalsbericht 10-Q zum 30. September 2026, Item 2
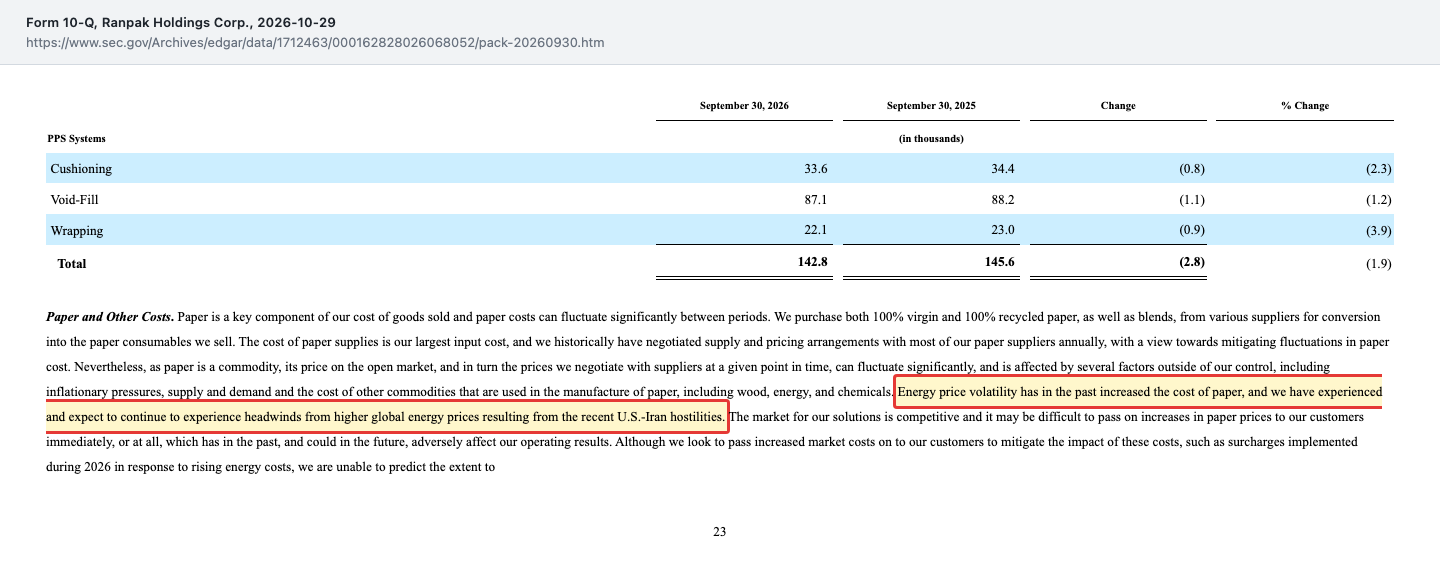
Ranpak hat 2026 Energiezuschläge eingeführt und erwartet laut Quartalsbericht trotzdem „some continued pressure on our gross margin“, also weiter etwas Druck auf die Bruttomarge im Vergleich zu früheren Jahren. Merksatz: Wenn die Menge sinkt und nur der Preis den Umsatz hält, wächst ein Geschäft nicht, es wird teurer.
Bewertung: Was die Börse für Ranpak bezahlt
Beim Schlusskurs von 3,36 Dollar am 4. November 2026 sind die 85.786.446 Aktien rund 288 Millionen Dollar wert; die Fundamentaldaten weisen denselben Börsenwert aus. Wer die ganze Firma kaufen wollte, müsste allerdings auch die Schulden übernehmen. Mit 416,0 Millionen Dollar Schulden und abzüglich 53,4 Millionen Kasse kommt man auf einen Unternehmenswert von rund 651 Millionen Dollar (unsere Rechnung, Stand 30. September 2026).
- Kurs-Umsatz: rund das 0,7-Fache des Umsatzes der letzten zwölf Monate (420,2 Millionen Dollar).
- Unternehmenswert zu bereinigtem EBITDA: rund das 7,7-Fache (84,5 Millionen Dollar).
- Kurs-Buchwert: rund 0,56 — die Börse bezahlt gut die Hälfte des bilanziellen Eigenkapitals. Ohne Goodwill und immaterielle Werte ist das Eigenkapital allerdings negativ, rund minus 207 Millionen Dollar (unsere Rechnung).
- Kurs-Gewinn-Verhältnis: nicht sinnvoll, weil kein Gewinn.
Und die Optionsscheine? Bei 3,36 Dollar liegen sie weit unter Wasser: Niemand zahlt 6,83 Dollar für eine Aktie, die an der Börse die Hälfte kostet. Würde der Kurs dagegen über 6,83 Dollar steigen und würden alle 41,2 Millionen Scheine gegen Bargeld ausgeübt, flössen Ranpak rund 281,5 Millionen Dollar zu — ungefähr der heutige Börsenwert (unsere Rechnung). Die Scheine erlauben aber auch eine Ausübung ohne Geldfluss, bei der der Inhaber nur den Wertzuwachs in Aktien bekommt.
Für 2026 hat Ranpak einen Umsatz von 415 bis 445 Millionen Dollar und ein bereinigtes EBITDA von 83,5 bis 95,0 Millionen Dollar angekündigt (Ergebnismitteilung vom 5. März 2026) und am 29. Oktober 2026 bestätigt. Nach neun Monaten stehen 308,3 Millionen Umsatz und 60,5 Millionen bereinigtes EBITDA zu Buche. Für das untere Ende braucht Ranpak im vierten Quartal also 106,7 Millionen Dollar Umsatz und 23,0 Millionen EBITDA — beides etwas weniger als im vierten Quartal 2025 (111,9 und 24,0 Millionen Dollar, unsere Rechnung). Das untere Ende ist damit kein Kraftakt; das obere Ende bei 445 Millionen Dollar Umsatz verlangt ein viertes Quartal mit 136,7 Millionen Dollar, rund 22 Prozent mehr als vor einem Jahr (unsere Rechnung). Langfristig will Ranpak den Umsatz binnen fünf Jahren verdoppeln (Ergebnismitteilung vom 5. März 2026).
Der Blick der Profis: Laut Fundamentaldaten beobachten drei Analysten die Aktie, zwei raten zu „starker Kauf“, einer zu „Halten“; ihr durchschnittliches Kursziel liegt bei 5,17 Dollar (Stand 5. November 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — bei nur drei Stimmen kann ein einziger Ausreißer ihn kräftig verschieben. Drei Meinungen sind kein breiter Konsens.
Wie die beiden Großkunden selbst dastehen, die bei Ranpak so viel Gewicht haben, kannst du in unserer Amazon-Aktienanalyse und unserer Walmart-Aktienanalyse nachlesen.
Chancen und Risiken auf einen Blick
Was für Ranpak spricht:
- Wachstum in der Automatisierung. In den ersten neun Monaten 2026 plus 76,3 Prozent auf 44,6 Millionen Dollar, für das Gesamtjahr rund 60 Millionen Dollar erwartet.
- Großkunden mit Bindung. Amazon und Walmart profitieren über ihre Optionsscheine selbst von einem steigenden Kurs — das könnte für beide ein Anreiz sein, die Zusammenarbeit auszubauen.
- Bessere Mittelzuflüsse. Operativer Cashflow in neun Monaten 2026 bei 24,8 Millionen Dollar statt 3,6 Millionen; Vertriebs- und Verwaltungskosten im dritten Quartal 13,2 Prozent niedriger.
- Keine akute Finanzierungsfrage. 53,4 Millionen Dollar Kasse, 47,1 Millionen Dollar freier Kreditrahmen, Hauptkredit erst Ende 2031 fällig; die früheren wesentlichen Schwächen der internen Kontrollen gelten laut Geschäftsbericht 2025 als behoben.
- Papier statt Plastik. Alle Verpackungen sind laut Ranpak recycelbar und biologisch abbaubar — ein Argument, wenn Versandhändler von Kunststoff wegwollen.
Was dagegen spricht:
- Verlust in jedem Jahr. Nettoergebnis seit 2022 durchgehend negativ, zuletzt minus 34,8 Millionen Dollar in zwölf Monaten.
- Zinslast. 402,8 Millionen Dollar Kredit zu 8,19 Prozent; das Betriebsergebnis deckt die Zinsen nicht.
- Verwässerung durch die Großkunden. Bis zu 41,2 Millionen neue Aktien möglich, 48 Prozent der heutigen Zahl.
- Kunden- und Eigentümerkonzentration. Ein Kunde stand 2025 für 12,6 Prozent des Umsatzes; der Investor JS Capital hielt Ende 2025 rund 36 Prozent der Aktien und kann laut Geschäftsbericht wichtige Abstimmungen stark beeinflussen.
- Abschreibungsrisiko. 453,1 Millionen Dollar Goodwill bei rund 288 Millionen Dollar Börsenwert.
- Schrumpfende Basis. Weniger Maschinen im Feld, sinkende Papiermengen im dritten Quartal 2026, Energiepreise als Kostentreiber.
Ein menschliches Fazit
Erinnerst du dich an den 29. Januar 2025, als der Name Amazon den Kurs an einem Tag um fast die Hälfte steigen ließ? Der Autoritäts-Reflex hat damals funktioniert. Die Berichte zeigen, was ein großer Name tatsächlich bedeutet: mehr Umsatz, ja — aber auch einen Rabatt in Form von Optionsscheinen, eine Abhängigkeit, die Ranpak selbst als Risiko beschreibt, und am Ende des Jahres trotzdem einen Verlust, weil der Kredit Monat für Monat Zinsen kostet.
Ist Ranpak deshalb ein schlechtes Unternehmen? Nein. Das Geschäft mit Maschinen und Verbrauchspapier ist bewährt, die Automatisierung wächst kräftig, und der Mittelzufluss hat sich 2026 deutlich verbessert. Aber die Firma trägt eine Schuldenlast, die ihr Betriebsergebnis seit Jahren übersteigt, und eine Bilanz voller Firmenwert, den die Börse nicht mehr bezahlt. Die nächsten Prüfsteine sind klar: das vierte Quartal 2026 gegen die bestätigte Prognose, der Goodwill-Test für Nordamerika im Geschäftsbericht 2026 und die Frage, ob Ranpak die Verschuldung tatsächlich unter das Dreifache des bereinigten EBITDA drückt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsbericht 10-Q für das dritte Quartal 2026 (Stichtag 30. September 2026, eingereicht 29. Oktober 2026, jüngster Periodenbericht), 10-Q zum 30. Juni 2026 (30. Juli 2026), 10-Q zum 31. März 2026 (30. April 2026) und 10-Q zum 30. September 2025 (30. Oktober 2025)
- Geschäftsbericht 10-K für 2025 (5. März 2026) und Geschäftsbericht 10-K für 2024 (17. März 2025)
- Ergebnismitteilungen (8-K, Anlage 99.1): viertes Quartal 2025 mit Prognose 2026 (5. März 2026), zweites Quartal 2026 (30. Juli 2026), drittes Quartal 2026 (29. Oktober 2026)
- Pflichtmeldung 8-K zur Hauptversammlung vom 21. Mai 2026 (Zustimmung zur Ausgabe der Walmart-Optionsschein-Aktien)
- Kurs- und Kennzahlendaten: Quelle Fundamentaldaten, Datenstand 5. November 2026 (Schlusskurse bis 4. November 2026, Analystenzahl und Kursziel)
Datenstand: Unternehmenszahlen zum 31. Dezember 2025 (Geschäftsjahr 2025) beziehungsweise zum 30. September 2026 (jüngster Periodenbericht vom 29. Oktober 2026); Aktienzahl zum 22. Oktober 2026. Die Liste der SEC-Filings haben wir bis zum 5. November 2026 gesichtet. Kurse: Schlusskurse vom 28. und 29. Januar 2025, 31. Dezember 2025, 30. September, 3. und 4. November 2026. Rechnerische Werte (Zwölf-Monats-Werte, Betriebsergebnis vor Abschreibungen auf immaterielle Werte, Verschuldungsgrad, Unternehmenswert, Bewertungskennzahlen, Eigenkapital ohne immaterielle Werte, Ausübungserlös der Optionsscheine, Viertquartalsbedarf für die Prognose) sind unsere Überschlagsrechnung und als solche benannt.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien hoch verschuldeter Unternehmen können stark schwanken; ein Verlust des eingesetzten Kapitals bis hin zum Totalverlust ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 383,9 | 326,5 | 336,3 | 368,9 | 395,0 |
| Betriebsergebnis (EBIT) | 12,2 | -42,5 | -7,5 | -12,8 | -24,3 |
| Nettogewinn | -2,8 | -41,4 | -27,1 | -21,5 | -38,3 |
| Nettomarge | -0,7 % | -12,7 % | -8,1 % | -5,8 % | -9,7 % |
| Gewinn je Aktie | -0,04 $ | -0,51 $ | -0,33 $ | -0,26 $ | -0,45 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz von 326,5 Mio. $ (2022) auf 420,2 Mio. $ (zwölf Monate bis 30.09.2026); Automatisierung in neun Monaten 2026 plus 76,3 %.
- Ertragskraft negativ
- Nettoverlust in jedem Jahr seit 2022; Betriebsergebnis zuletzt −7,1 Mio. $ bei 34,0 Mio. $ Zinsaufwand (zwölf Monate bis 30.09.2026, unsere Rechnung).
- Verschuldung negativ
- 402,8 Mio. $ Laufzeitdarlehen zu 8,19 % (30.09.2026), rund das 4,3-Fache des bereinigten EBITDA; Ziel der Firma: unter dem 3-Fachen.
- Verwässerung negativ
- Optionsscheine für Amazon und Walmart auf bis zu 41,2 Mio. Aktien zu 6,8308 $, 48 % der 85,8 Mio. umlaufenden Aktien; 5,8 Mio. unverfallbar (30.09.2026).
- Liquidität positiv
- Kasse 53,4 Mio. $, Kreditrahmen nicht gezogen (47,1 Mio. $ frei nach Akkreditiven), operativer Cashflow neun Monate 2026 24,8 Mio. $; Hauptkredit fällig 12/2031.
- Bilanzqualität negativ
- Goodwill 453,1 Mio. $ über dem Börsenwert von rund 288 Mio. $ (04.11.2026); Test Nordamerika 2025 nahe am Buchwert; ohne Goodwill und immaterielle Werte rund −207 Mio. $ Eigenkapital (unsere Rechnung).
Ranpak verdient mit gemieteten Papier-Umformmaschinen und wachsender Verpackungsautomatisierung, Großkunden sind Amazon und Walmart. Der Umsatz wächst, aber Abschreibungen und ein Kredit über 402,8 Millionen Dollar lassen unter dem Strich jedes Jahr einen Verlust, und die Großkunden halten Optionsscheine auf bis zu 48 Prozent zusätzliche Aktien. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil ein Kriterium aus unserer Ampel-Regel belegt ist: Das Betriebsergebnis deckt den Zinsaufwand nicht, in keinem Jahr seit 2022 und auch nicht in den zwölf Monaten bis 30. September 2026 (minus 7,1 Millionen Dollar gegen 34,0 Millionen Zinsen, unsere Rechnung aus den Berichten). Akut ist das nicht: kein Zweifel an der Fortführung, 53,4 Millionen Dollar Kasse, ein nicht gezogener Kreditrahmen und ein Hauptkredit, der erst im Dezember 2031 fällig wird; die Zinsen werden aus dem operativen Cashflow bezahlt — nach Investitionen blieb in den ersten neun Monaten 2026 allerdings praktisch nichts übrig (24,8 Millionen Dollar operativer Cashflow gegen 25,2 Millionen Investitionen). Aber solange das Geschäft nach Abschreibungen nichts für die Bank übrig lässt, hängt die Firma an Wachstum, das erst noch kommen muss. Dass die Aktie unter Buchwert notiert, ist eine Preisfrage und ändert die Farbe nicht — die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Analyse war die Erfassung im hauseigenen Reddit-Hype-Scanner am 05.11.2026 (zwei Erwähnungen), nicht ein Kennzahlen-Treffer.
- Nicht zu verwechseln mit Karat Packaging (Ticker KRT) oder anderen Firmen mit „Pack“ im Namen; PACK ist der Ticker der Ranpak Holdings Corp.
- Grundlage: 10-K 2024 (17.03.2025) und 2025 (05.03.2026), 10-Q Q3 2025 sowie Q1, Q2 und Q3 2026 (jüngster Periodenbericht vom 29.10.2026), 8-K mit Ergebnismitteilungen vom 05.03., 30.07. und 29.10.2026, 8-K vom 22.05.2026 zur Hauptversammlung am 21.05.2026; Form 144 vom 04.11.2026 (5.903 Aktien) gesichtet, ohne Einfluss auf die Analyse; SEC-Filing-Liste bis 05.11.2026 gesichtet, kein Form 15, Form 25-NSE nur 2019/2020.
- Rechnerische Werte sind unsere Überschlagsrechnung: Zwölf-Monats-Werte = Jahr 2025 minus neun Monate 2025 plus neun Monate 2026; Verschuldungsgrad = (416,0 − 53,4) / 84,5 Mio. $; Unternehmenswert = 288,2 + 416,0 − 53,4 Mio. $; Betriebsergebnis vor Abschreibungen auf immaterielle Werte = −7,1 + 28,7 Mio. $.
Aktien-Wächter
Diese Analyse ist Stand 5. November 2026. Was sich seitdem bei PACK geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Ranpak Holdings Corp (PACK) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Ranpak aus Concord Township, Ohio, stellt Maschinen bei Kunden auf, die Packpapier zu Polstern, Füllmaterial und Einschlagpapier formen, und verdient am Verbrauchspapier. Dazu verkauft die Firma Anlagen, die Kartons automatisch füllen, verschließen und zuschneiden. Zum 31. Dezember 2025 standen über 145.000 Systeme bei über 30.000 Endkunden; der Umsatz 2025 lag bei 395,0 Millionen Dollar.
Weil hohe Abschreibungen und Zinsen den operativen Überschuss aufzehren. In den zwölf Monaten bis 30. September 2026 lag das bereinigte EBITDA bei 84,5 Millionen Dollar, das Betriebsergebnis nach Abschreibungen bei minus 7,1 Millionen und der Zinsaufwand bei 34,0 Millionen Dollar (unsere Rechnung). Unter dem Strich standen minus 34,8 Millionen Dollar.
Amazon (Januar 2025) und Walmart (August 2025) dürfen zusammen bis zu 41,2 Millionen Ranpak-Aktien zu je 6,8308 Dollar kaufen, abhängig davon, wie viel sie bei Ranpak einkaufen. Gemessen an 85,8 Millionen Aktien wären das bis zu 48 Prozent mehr. Zum 30. September 2026 waren 5,8 Millionen davon unverfallbar, ausgeübt war noch keiner.
Zum 30. September 2026 schuldete Ranpak 402,8 Millionen Dollar aus einem Bankkredit, fällig im Dezember 2031, zu 8,19 Prozent Zins. Einschließlich Leasing und Finanzierungen waren es 416,0 Millionen Dollar bei 53,4 Millionen Kasse. Nach unserer Rechnung entspricht das dem rund 4,3-Fachen des bereinigten EBITDA; Ranpak strebt weniger als das Dreifache an.
Ranpak erwartet für 2026 einen Umsatz von 415 bis 445 Millionen Dollar und ein bereinigtes EBITDA von 83,5 bis 95,0 Millionen Dollar und hat die Prognose am 29. Oktober 2026 bestätigt. Nach neun Monaten standen 308,3 Millionen Dollar Umsatz und 60,5 Millionen EBITDA. Die Automatisierung soll rund 60 Millionen Dollar beitragen.
Größter Aktionär war Ende 2025 der Investor JS Capital mit rund 36 Prozent der Aktien; laut Geschäftsbericht kann er wichtige Abstimmungen stark beeinflussen. Vorstandschef und Vorsitzender des Board ist Omar Asali, dessen One Madison Group Ranpak 2019 über eine Mantelgesellschaft an die Börse brachte. Amazon und Walmart halten Optionsscheine ohne Stimmrecht.
Ja, in kleinem Umfang. Ranpak verkauft in der Automatisierungssparte, die 2025 zehn Prozent des Umsatzes ausmachte, Kamerasysteme, die Kartons per maschinellem Lernen prüfen, und betreibt mit R Squared Robotics einen Bereich für KI-gestütztes Computersehen. Unsere KI-Einstufung lautet deshalb „verkauft KI“; einen eigenen KI-Umsatz weist Ranpak nicht aus.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.