FMC: Der Großaktionär zahlte 13,30 Dollar – wenige Wochen später kam ein Quartal mit 2,07 Milliarden Verlust
Im September 2026 kaufte die belgische Tessenderlo Group rund 20 Prozent der FMC Corporation für 403,2 Millionen US-Dollar. Im dritten Quartal 2026 fiel der Umsatz durch Preisnachlässe auf Händlerlager auf 105,9 Millionen, der Verlust erreichte 2.066,9 Millionen, und das Eigenkapital der Aktionäre ist rechnerisch aufgebraucht. Wir lesen die SEC-Berichte und prüfen, wie viel Schutz der Windschatten eines Großaktionärs wirklich bietet.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 6,10 $ -6,31 %
- Marktkapitalisierung
- 0,9 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 0/10
Kursentwicklung seit 3. November 2026: +0,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,50 $ bis 18,10 $ · Letzter Kurs: 6,10 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das Gefühl auf dem Fahrrad, wenn ein großer Lkw vor dir fährt? Der Wind ist weg, du rollst fast von allein, und es fühlt sich sicher an. An der Börse gibt es dasselbe Gefühl, und es ist eine Falle: die Windschatten-Falle. Sie schnappt zu, wenn ein großer, erfahrener Investor bei einer Aktie einsteigt — und wir daraus schließen, dass wir hinter ihm geschützt sind. Wenn ein Profi 13,30 Dollar zahlt, dann muss ein Kurs von 6 Dollar doch ein Schnäppchen sein. Oder?
Genau das ist bei der FMC Corporation (NYSE: FMC) passiert. Am 23. September 2026 kaufte die belgische Industriegruppe Tessenderlo rund 20 Prozent des Pflanzenschutz-Konzerns — zu 13,30 Dollar je Aktie, für 403,2 Millionen Dollar. Wenige Wochen später meldete FMC ein Quartal mit 105,9 Millionen Dollar Umsatz und 2.066,9 Millionen Dollar Verlust. Am 3. November 2026 schloss die Aktie bei 6,09 Dollar.
Machen wir deshalb einen Deal: Bevor du dich in den Windschatten stellst, lesen wir gemeinsam, was FMC der US-Börsenaufsicht SEC gemeldet hat — den druckfrischen Quartalsbericht (10-Q) zum 30. September 2026, die drei Quartalsberichte davor, die Geschäftsberichte (10-K) für 2024 und 2025 und die Pflichtmeldungen (8-K) seit Juli 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was FMC eigentlich macht — Pflanzenschutz für die Felder der Welt
FMC ist seit 1928 als Gesellschaft im US-Bundesstaat Delaware eingetragen und sitzt in Philadelphia. Das Unternehmen beschreibt sich selbst so:
„FMC Corporation is a global agricultural sciences company dedicated to providing farmers innovative solutions that increase the productivity and resilience of their land.“
Übersetzung: „Die FMC Corporation ist ein weltweit tätiges Agrarwissenschafts-Unternehmen, das Landwirten innovative Lösungen bietet, die die Produktivität und Widerstandskraft ihrer Böden steigern.“
— FMC Corporation, SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Overview“
Übersetzt in den Alltag: FMC verkauft die Mittel, mit denen Landwirte ihre Ernte gegen Insekten, Unkraut und Pilze schützen — Insektizide, Herbizide und Fungizide, dazu biologische Mittel und Pflanzenstärkung. Das Zugpferd ist das Insektizid Rynaxypyr (Wirkstoff Chlorantraniliprol), laut Geschäftsbericht 2025 „die weltweit führende Insektenbekämpfungs-Technologie“ mit rund 0,8 Milliarden Dollar Jahresumsatz. Verkauft wird zu einem großen Teil über Händler, die die Mittel einlagern und an die Bauern weitergeben — im Bericht heißen sie „channel customers“. Ende 2025 arbeiteten rund 5.500 Menschen für FMC, 39 Prozent davon in Asien. Chef ist Pierre Brondeau, zugleich Vorsitzender des Verwaltungsrats.
Für die Zukunft setzt FMC auf vier neue Wirkstoffe: Isoflex, Fluindapyr, Dodhylex und Rimisoxafen. Für Rimisoxafen schloss FMC im Juni 2026 einen Liefer- und Lizenzvertrag mit dem Agrarkonzern Corteva, der dafür 200 Millionen Dollar im Voraus zahlte.
Damit ist das Spannungsfeld dieser Analyse benannt: Ein Pflanzenschutz-Konzern mit dem laut eigenem Geschäftsbericht weltweit führenden Insektizid, neuen Wirkstoffen und einem frisch eingestiegenen Großaktionär — dessen Eigenkapital nach fünf Verlustquartalen in Folge aufgebraucht ist und dessen Händler auf zu teurer Ware sitzen.
Die Firmengeschichte für Anleger
-
2025
Indien-Geschäft soll verkauft werden
Im Juli 2025 beschließt der Verwaltungsrat den Verkauf; im dritten Quartal 2025 fallen rund 510 Mio. US-Dollar Belastungen an. Für Aktionäre der Beginn der Verlustserie.
-
2025
Dividende von 0,58 auf 0,08 Dollar gekürzt
Im Oktober 2025 kürzt FMC die Quartalsdividende um 86 % zugunsten des Schuldenabbaus. Die Aktie halbiert sich am 30.10.2025 fast.
-
2025
Goodwill komplett abgeschrieben
Im vierten Quartal 2025 schreibt FMC den gesamten Firmenwert von 1.356,2 Mio. US-Dollar ab. Ende 2025 liegt das Eigenkapital bei 2.071,5 Mio., nach 4.487,5 Mio. ein Jahr zuvor.
-
2026
Strategische Prüfung und neue Anleihe
Im Februar 2026 prüft FMC Optionen bis hin zum Verkauf; im Juni folgen eine besicherte Anleihe über 1,2 Mrd. zu 8 % und 200 Mio. Vorauszahlung von Corteva.
-
2026
Tessenderlo steigt mit 20 % ein
Am 23.09.2026 kauft Tessenderlo neue Aktien für 403,2 Mio. US-Dollar zu 13,30 je Stück. Die Aktienzahl steigt um rund 24,5 % seit Jahresbeginn.
-
2026
Preisaktionen und negatives Eigenkapital
Im dritten Quartal 2026 kosten Preisnachlässe 639 Mio. Umsatz, der Verlust erreicht 2.066,9 Mio. US-Dollar. Das Eigenkapital der Aktionäre fällt auf −19,4 Mio.
Wie die Aktie auf unseren Tisch kam
Der Anlass ist eine Gewinnwarnung. Am 15. Oktober 2026 senkte FMC die Erwartung für das dritte Quartal auf 65 bis 125 Millionen Dollar Umsatz und kündigte umfassende Preisnachlässe an. Die Aktie fiel an diesem Tag von 8,09 auf 5,62 Dollar — rund 30 Prozent. Am 29. Oktober folgten die Zahlen, am 30. Oktober der Quartalsbericht. Vorstandschef Brondeau erklärte den Einbruch so:
„Third-quarter demand was weaker than we expected, driven by challenging market conditions and elevated levels of higher-priced FMC products held in inventory by certain channel customers, which are limiting product movement and replenishment demand“
Übersetzung: „Die Nachfrage im dritten Quartal war schwächer als erwartet, getrieben von schwierigen Marktbedingungen und hohen Beständen höherpreisiger FMC-Produkte in den Lagern bestimmter Händler, die den Abverkauf und die Nachbestellungen bremsen“
— Pierre Brondeau, Vorsitzender und Vorstandschef, SEC-Pflichtmeldung 8-K vom 15. Oktober 2026, Anlage 99.1
Es ist nicht der erste Absturz. Am 30. Oktober 2025, nach den Zahlen zum dritten Quartal 2025 und der Ankündigung einer Dividendenkürzung, fiel die Aktie von 29,04 auf 15,53 Dollar. In den zwölf Monaten vor dem jüngsten Bericht lag der höchste Schlusskurs bei 18,07 Dollar (13. April 2026), der tiefste bei 4,47 Dollar (28. Oktober 2026). Rund 30,5 Millionen Aktien waren leerverkauft (Fundamentaldaten, Abruf 4. November 2026) — laut Datenanbieter rund 24 Prozent des Streubesitzes. Rund ein Viertel der frei handelbaren Aktien ist also auf fallende Kurse gesetzt.
Die 17 Analysten, die der Datenanbieter führt, sind zurückhaltend: drei „starker Kauf“, zwölf „Halten“, einer „Verkaufen“, einer „starker Verkauf“. Das durchschnittliche Kursziel liegt bei 7,91 Dollar (Stand 4. November 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — einzelne Ausreißer nach oben oder unten verschieben ihn spürbar. Das ist die Meinung dieser Analysten, keine Einschätzung von Börsenlotse. Die Mitschrift der Telefonkonferenz vom 30. Oktober 2026 lag uns nicht vor; die Aussagen des Managements in dieser Analyse stammen aus den bei der SEC eingereichten Ergebnismitteilungen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was FMC lange konnte. 2022 setzte das Unternehmen 5.802,3 Millionen Dollar um und verdiente 736,5 Millionen. 2023 sank der Umsatz auf 4.486,8 Millionen, der Gewinn stieg trotzdem auf 1.321,5 Millionen — allerdings vor allem dank einer Steuergutschrift von 1.119,3 Millionen. 2024 blieben 4.246,1 Millionen Umsatz und 341,1 Millionen Gewinn. Das war ein solides, profitables Geschäft mit Bauern auf der ganzen Welt.
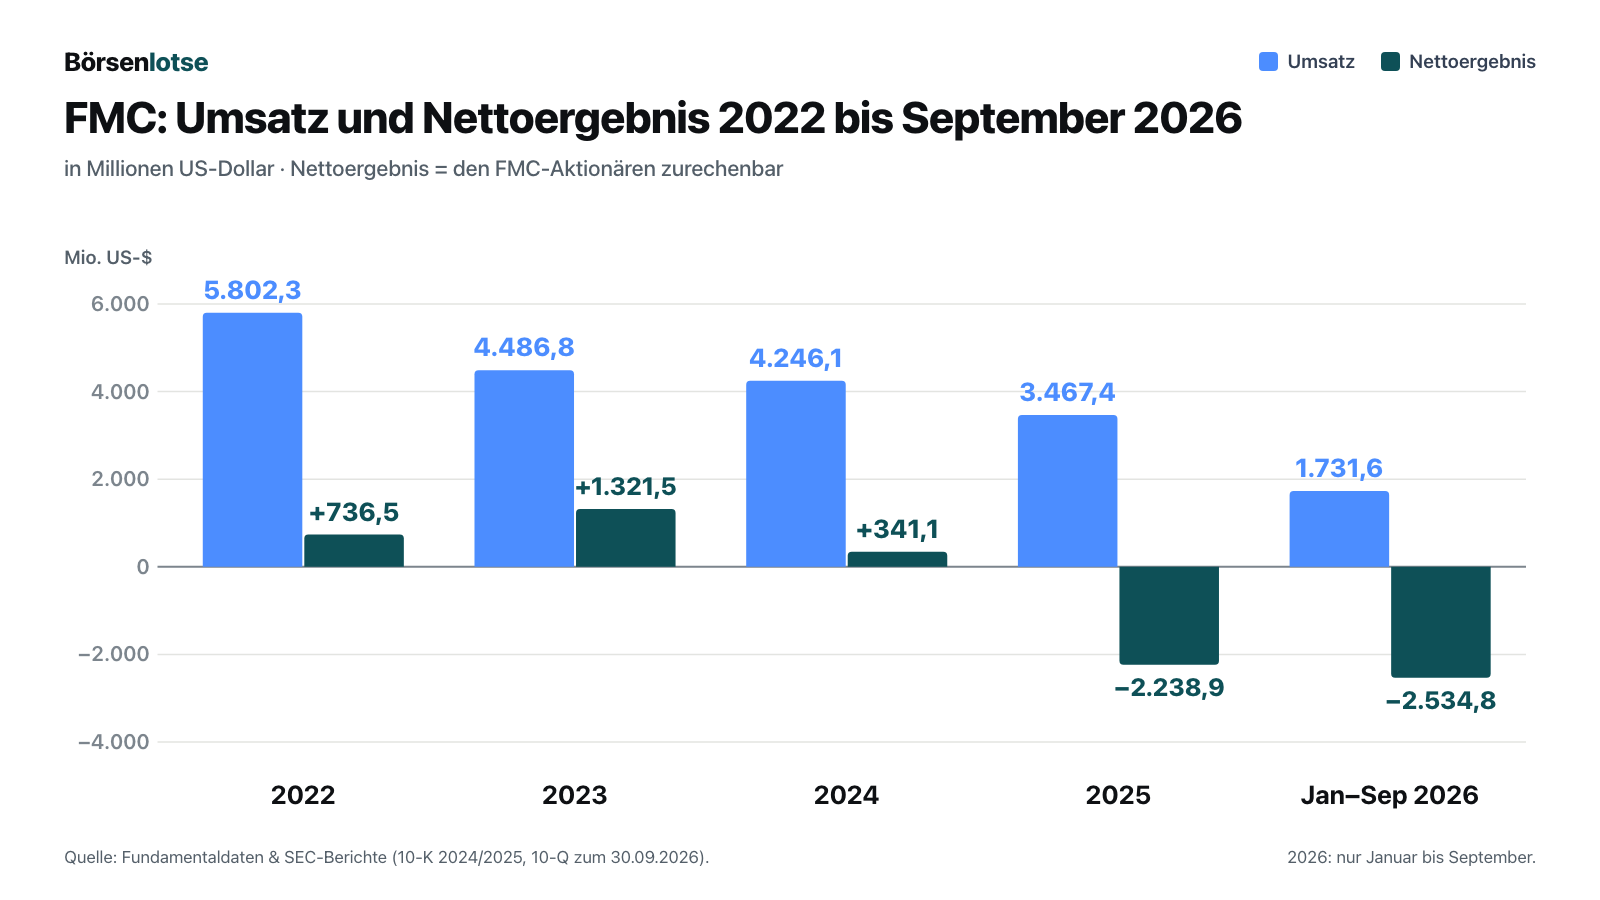
Dann kippte das Bild. 2025 fiel der Umsatz auf 3.467,4 Millionen Dollar, unter dem Strich standen 2.238,9 Millionen Verlust. Die zwei größten Posten: Im vierten Quartal 2025 schrieb FMC seinen gesamten Firmenwert aus früheren Übernahmen (Goodwill) von 1.356,2 Millionen ab, und für den geplanten Verkauf des Indien-Geschäfts fielen rund 522 Millionen Belastungen an. Von Januar bis September 2026 kamen 2.534,8 Millionen Verlust dazu. Zusammen sind das in 21 Monaten rund 4,8 Milliarden Dollar.
Wichtig für die Einordnung: Ein großer Teil dieser Verluste sind Buchungen ohne Geldabfluss — Abschreibungen auf Werte, die in der Bilanz standen. Aber auch das Geld fließt nicht mehr wie früher. Das operative Geschäft brachte 2024 noch 736,7 Millionen Dollar ein, 2025 verbrauchte es 6,2 Millionen und von Januar bis September 2026 231,3 Millionen (fortgeführte Geschäfte, laut Geschäfts- und Quartalsberichten). Im dritten Quartal 2026 allein war es ein kleines Plus von 7 Millionen.
Kurz gesagt: FMC war über Jahre ein Gewinnbringer. Seit 2025 verdient das Unternehmen kein Geld mehr, und die Abschreibungen haben die Bilanz ausgehöhlt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Eigenkapital ist aufgebraucht
Das Eigenkapital ist das, was den Aktionären rechnerisch gehört, wenn man alle Schulden von allen Vermögenswerten abzieht — das Polster zwischen Firma und Gläubigern. Bei FMC lag es Ende 2024 bei 4.487,5 Millionen Dollar. Zum 30. September 2026 waren es minus 19,4 Millionen. Übersetzt in ein Alltagsbild: Das Haus ist weniger wert als die Hypothek darauf.
Den letzten Stoß gab im dritten Quartal 2026 eine Steuerbuchung. Unternehmen dürfen künftige Steuerersparnisse aus Verlusten als Guthaben in die Bilanz schreiben — aber nur, solange sie glaubhaft genug verdienen werden, um sie zu nutzen. Daran hat FMC selbst Zweifel angemeldet:
„As a result of this assessment, we recorded valuation allowances in Switzerland and the United States of approximately $491 million and $317 million, respectively, during the three months ended September 30, 2026.“
Übersetzung: „Infolge dieser Prüfung haben wir in den drei Monaten bis zum 30. September 2026 Wertberichtigungen in der Schweiz und in den USA von rund 491 Millionen bzw. 317 Millionen US-Dollar erfasst.“
— FMC Corporation, SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 16 „Income Taxes“
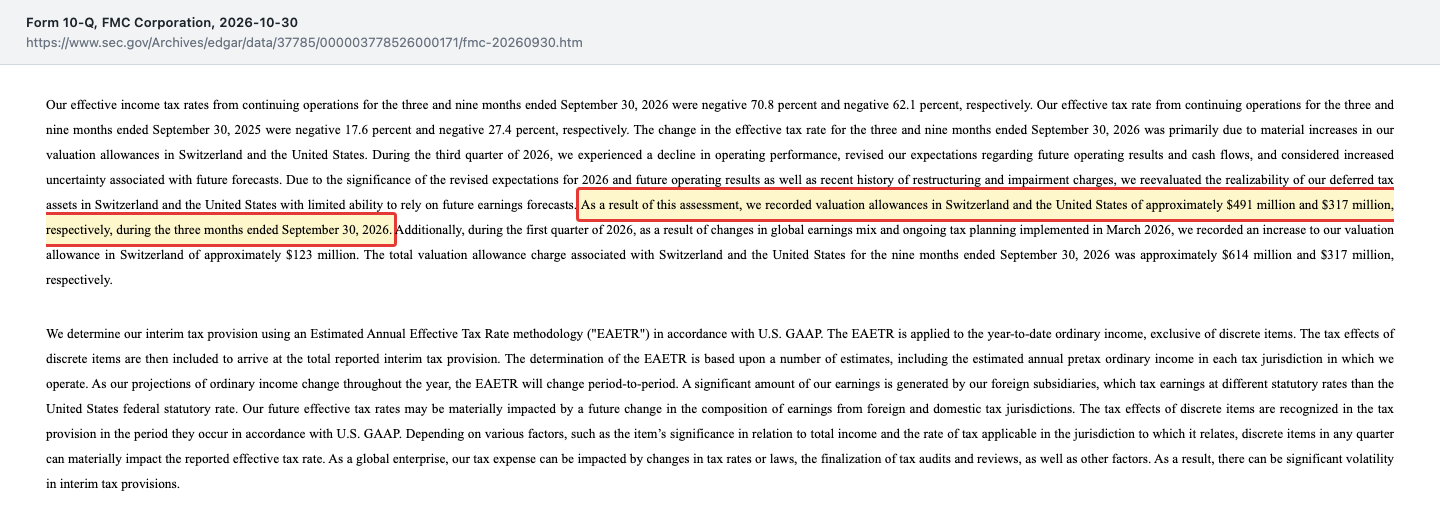
Zusammen mit weiteren 287,5 Millionen Abschreibung auf den Wert der Pflanzenschutz-Marken (Notes 4 und 8) schrumpfte die Bilanz in einem Quartal um Werte, die sich über Jahre angesammelt hatten. Die Steuerguthaben sanken von 1.215,6 Millionen Dollar Ende 2025 auf 435,0 Millionen.
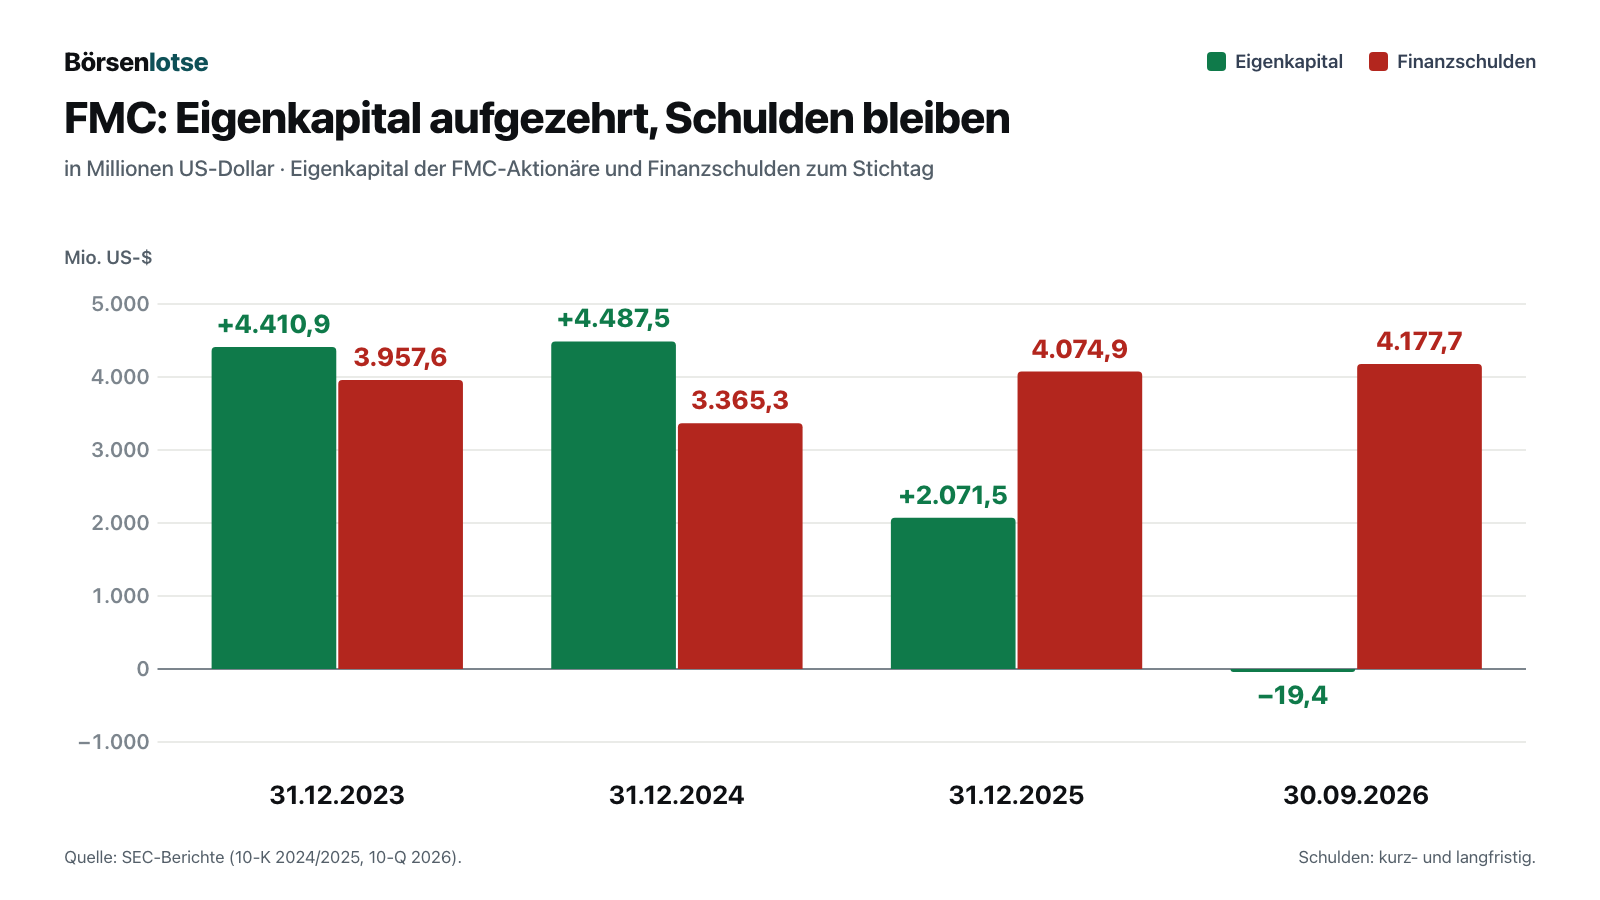
Die Schulden dagegen sind geblieben: 4.177,7 Millionen Dollar zum 30. September 2026, davon 1.200 Millionen aus einer im Juni 2026 ausgegebenen Anleihe mit 8 Prozent Zins, die mit nahezu allem Vermögen in den USA, Kanada und der Schweiz besichert ist. Die Zinskosten stiegen in den ersten neun Monaten 2026 auf 209,7 Millionen, nach 175,2 Millionen ein Jahr zuvor. Einen Hinweis auf Zweifel an der Fortführung des Unternehmens (Going Concern) enthält der Quartalsbericht nicht.
Unbequeme Wahrheit Nr. 2: Die Händlerlager sind voll — und FMC bezahlt dafür
Wie kann ein Konzern mit Milliardenumsatz in einem Quartal nur 105,9 Millionen Dollar umsetzen? Die Antwort steht im Quartalsbericht:
„As a result, we recorded charges of approximately $672 million during the three months ended September 30, 2026, which includes approximately $639 million recorded to Revenue on the consolidated statement of income.“
Übersetzung: „Infolgedessen haben wir in den drei Monaten bis zum 30. September 2026 Belastungen von rund 672 Millionen US-Dollar erfasst, davon rund 639 Millionen US-Dollar beim Umsatz in der Konzern-Gewinn- und Verlustrechnung.“
— FMC Corporation, SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Third Quarter 2026 Highlights“
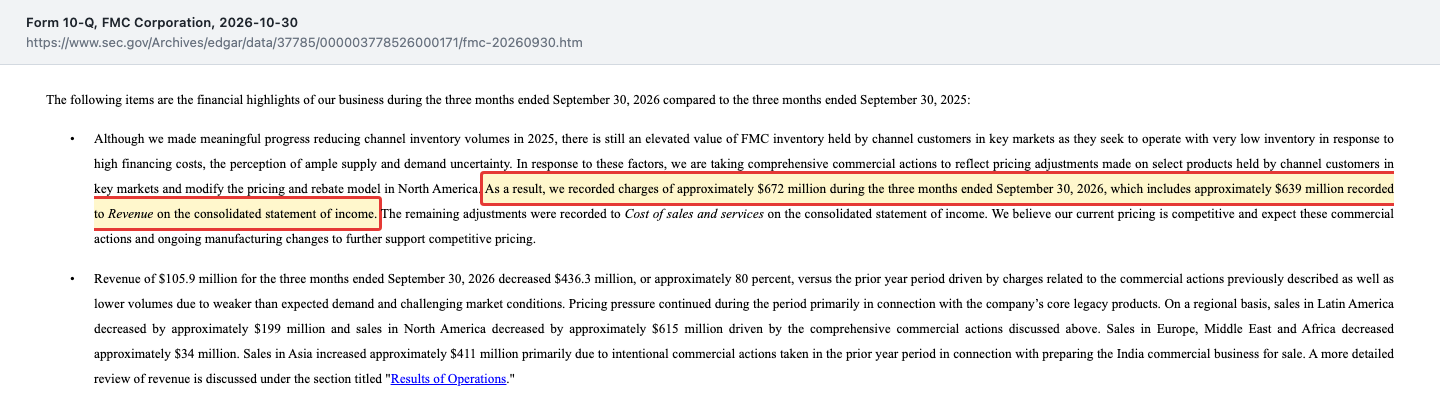
Das Problem ist ein volles Lager beim Kunden. FMC-Mittel wurden zu Preisen an Händler verkauft, die heute nicht mehr marktgerecht sind — auch weil Nachahmer-Produkte (Generika) die Preise drücken. Die Händler bestellen kaum nach, solange sie auf teurer Ware sitzen. FMC kommt ihnen deshalb entgegen. Von der Belastung entfallen laut Ergebnismitteilung rund 500 Millionen auf die Umstellung des Preis- und Rabattmodells in Nordamerika und rund 175 Millionen auf Preisnachlässe für Lagerware in Brasilien, Argentinien, den USA und Kanada. In Nordamerika war der Quartalsumsatz deshalb mit minus 370,7 Millionen Dollar sogar negativ.
Der Haken: Die 175 Millionen sind laut Ergebnismitteilung echtes Geld, das FMC später fehlt:
„The adjustments do not impact current period cash and are the only component of the Adjusted EBITDA charge expected to reduce future cash collections.“
Übersetzung: „Die Anpassungen wirken sich nicht auf die Liquidität der laufenden Periode aus und sind der einzige Teil der Belastung des bereinigten EBITDA, der künftige Zahlungseingänge voraussichtlich verringern wird.“
— FMC Corporation, SEC-Pflichtmeldung 8-K vom 29. Oktober 2026, Anlage 99.1
Ohne die Preisaktionen und ohne Indien hätte FMC im dritten Quartal 2026 laut eigener Rechnung 745 Millionen Dollar umgesetzt — 22 Prozent weniger als ein Jahr zuvor. Auch das Geschäft dahinter schrumpft also. Die Mengen fielen um 21 Prozent, weil Händler in den letzten Wochen des Quartals kaum nachbestellten.
Unbequeme Wahrheit Nr. 3: Der Bestseller hat seinen Patentschutz verloren
Rynaxypyr war über Jahre die Gelddruckmaschine von FMC. Doch der Schutz ist weg:
„The composition of matter patents on our Rynaxypyr® active and Cyazypyr® active ingredients have expired in all major markets, which will affect our ability to compete effectively.“
Übersetzung: „Die Stoffpatente auf unsere Wirkstoffe Rynaxypyr und Cyazypyr sind in allen wichtigen Märkten abgelaufen, was unsere Fähigkeit beeinträchtigen wird, wirksam im Wettbewerb zu bestehen.“
— FMC Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Auch die Patente auf die Herstellung liefen laut Geschäftsbericht in vielen großen Märkten im Dezember 2025 aus. Übersetzt: Das Kochrezept ist jetzt öffentlich, und jeder darf das Gericht nachkochen. In den ersten neun Monaten 2026 sanken die Preise im Schnitt um 5 Prozent — durch niedrigere Preise für Partner, die Diamid-Wirkstoffe wie Rynaxypyr von FMC beziehen, durch geplante Preissenkungen beim Markenprodukt und durch mehr Wettbewerb in Lateinamerika und Asien, wo laut Bericht Generika die Preise drücken. Wie ein anderer großer Pflanzenschutz-Anbieter mit ganz anderen Altlasten ringt, zeigt unsere Analyse von Bayer.
Unbequeme Wahrheit Nr. 4: Die Banken haben die Regeln gelockert — der Puffer ist schmal
Kreditverträge enthalten Auflagen, sogenannte Covenants: Kennzahlen, die das Unternehmen einhalten muss, sonst dürfen die Banken ihr Geld zurückverlangen. Eine davon ist die Zinsdeckung — wie oft der bereinigte Gewinn die Zinsen abdeckt. FMC hat die Auflagen im April 2026 lockern lassen: Die Verschuldungsquote wird in den ersten drei Quartalen 2026 gar nicht geprüft, der Mindestwert der Zinsdeckung sank auf 2,00.
„Our actual interest coverage for the four consecutive quarters ended September 30, 2026 was 2.28, which is above the minimum interest coverage of 2.00.“
Übersetzung: „Unsere tatsächliche Zinsdeckung für die vier aufeinanderfolgenden Quartale bis zum 30. September 2026 betrug 2,28 und lag damit über der Mindest-Zinsdeckung von 2,00.“
— FMC Corporation, SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 9 „Debt“
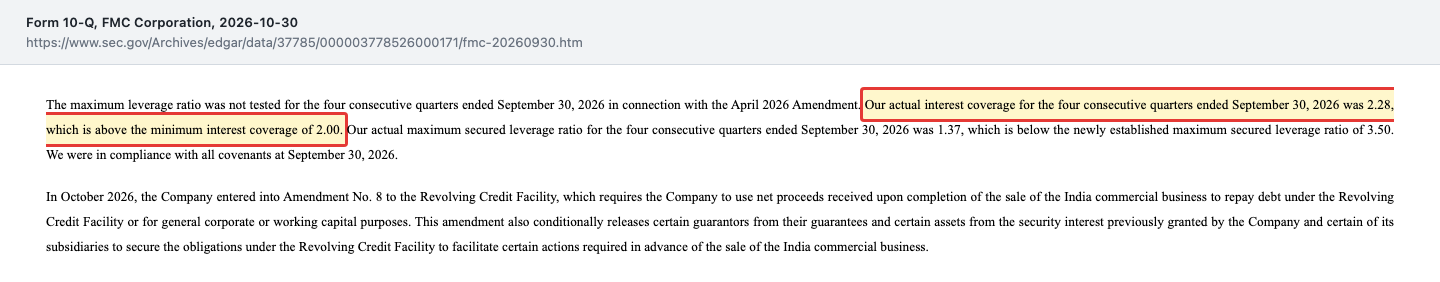
Bei gleicher Zinslast darf der bereinigte Gewinn im Sinne des Kreditvertrags also nur noch um gut 12 Prozent sinken, bevor die Grenze erreicht ist (eigene Rechnung). Und FMC hat bereits angekündigt, dass es weitere Lockerungen braucht:
„While the company expects to be in compliance with covenants at September 30, 2026, the company intends to engage in discussions with its bank group on potential further modifications to its covenants over the next year to provide greater flexibility as the commercial actions described above are implemented.“
Übersetzung: „Obwohl das Unternehmen erwartet, die Auflagen zum 30. September 2026 einzuhalten, beabsichtigt es, mit seinen Banken im Laufe des kommenden Jahres über mögliche weitere Änderungen der Auflagen zu sprechen, um mehr Spielraum zu haben, während die oben beschriebenen Vertriebsmaßnahmen umgesetzt werden.“
— FMC Corporation, SEC-Pflichtmeldung 8-K vom 15. Oktober 2026, Anlage 99.1
Zur Einordnung: Zum 30. September 2026 hatte FMC 735,8 Millionen Dollar Kasse und konnte aus seiner Kreditlinie (Laufzeit bis 2028) weitere 1.661,4 Millionen abrufen. Akut knapp ist das Geld also nicht. Aber wer sich ständig neue Regeln von seinen Banken genehmigen lassen muss, verhandelt nicht aus einer Position der Stärke.
Unbequeme Wahrheit Nr. 5: Der Windschatten hat seinen Preis
Jetzt zum Großaktionär vom Anfang. Der Quartalsbericht beschreibt den Einstieg nüchtern:
„Tessenderlo Group purchased 30,319,166 shares at a price of $13.30 per share, which represents approximately 20 percent of the outstanding shares of FMC common stock.“
Übersetzung: „Die Tessenderlo Group kaufte 30.319.166 Aktien zu einem Preis von 13,30 US-Dollar je Aktie, was rund 20 Prozent der ausstehenden FMC-Stammaktien entspricht.“
— FMC Corporation, SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Overview“
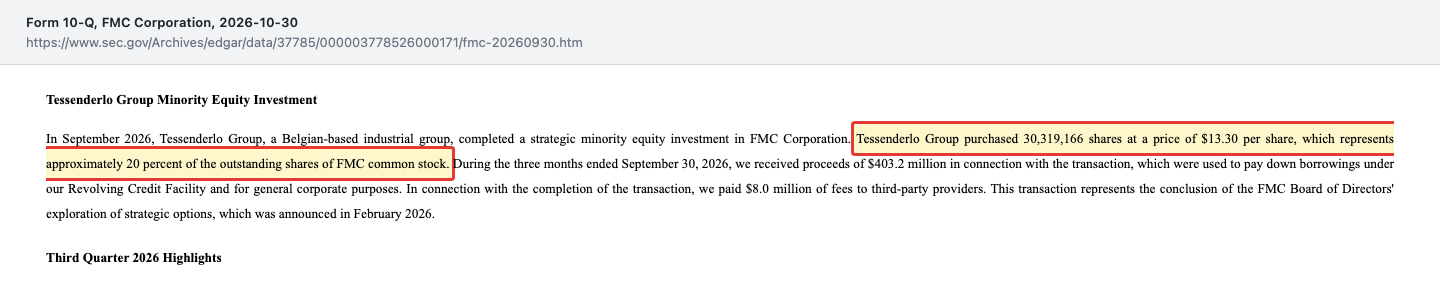
Drei Dinge gehören dazu. Erstens: Mit diesem Einstieg endete die im Februar 2026 angekündigte Prüfung strategischer Optionen, zu denen ausdrücklich auch ein Verkauf des ganzen Unternehmens gehörte. Eine Übernahme gab es nicht. Zweitens: Die Aktien sind neu ausgegeben. Die Zahl der ausstehenden Aktien stieg von rund 124,9 Millionen Ende 2025 auf 155,6 Millionen am 30. September 2026, ein Plus von rund 24,5 Prozent. Weil Tessenderlo über dem Börsenkurs zahlte (Schluss am Tag des Vertrags, 30. Juni 2026: 11,50 Dollar; am Tag des Abschlusses, 23. September 2026: 9,90 Dollar), ist das für die übrigen Aktionäre keine billige Verwässerung — aber dein Stück vom Kuchen ist trotzdem kleiner geworden.
Drittens, und das ist der Kern der Windschatten-Falle: Tessenderlo kann nicht einfach ausweichen. Laut Investorenvereinbarung (8-K vom 23. September 2026) darf der Konzern seine Aktien 36 Monate lang nicht verkaufen und nicht absichern, unterliegt einer Stillhalteabrede, die unter anderem Zukäufe beschränkt, und stimmt auf Hauptversammlungen grundsätzlich mit dem Verwaltungsrat — außer bei einem Kontrollwechsel. Seit dem 21. Oktober 2026 sitzt Tessenderlo-Chef Luc Tack im Verwaltungsrat von FMC. Bei 6,09 Dollar (3. November 2026) liegt der Buchverlust auf die im September gekauften 30.319.166 Aktien bei rund 218,6 Millionen Dollar (eigene Rechnung). Der Lkw vor dir fährt also nicht schneller — er kann nur nicht von der Straße.
Und noch eine Zahl: Die Dividende wurde im Oktober 2025 von 0,58 auf 0,08 Dollar je Quartal gekürzt. Die besicherte Anleihe schränkt Ausschüttungen zusätzlich ein, Aktienrückkäufe hat FMC den Banken bis Ende 2028 ausgeschlossen.
Kurz gesagt: Eigenkapital aufgebraucht, Händlerlager voll, Patente abgelaufen, Banken mit engem Spielraum, ein Großaktionär mit gebundenen Händen — jeder Punkt steht in einem bei der SEC eingereichten Bericht.
Bewertung: Billig ist hier relativ
Bei 6,09 Dollar (Schlusskurs 3. November 2026) und 155,6 Millionen Aktien lag der Börsenwert bei rund 947 Millionen Dollar. Dazu kommen Finanzschulden von 4.177,7 Millionen, abzüglich 735,8 Millionen Kasse. Der Unternehmenswert — also das, was ein Käufer für das ganze Geschäft samt Schulden bezahlen müsste — liegt damit bei rund 4,39 Milliarden Dollar (eigene Rechnung).
Die Umsätze der letzten vier Quartale (viertes Quartal 2025 bis drittes Quartal 2026) summieren sich auf 2.814,9 Millionen Dollar. Das ergibt ein Kurs-Umsatz-Verhältnis von rund 0,34 — auf den ersten Blick spottbillig. Gemessen am Unternehmenswert ist es aber das 1,6-Fache des Umsatzes, und genau dieser Wert zählt, wenn die Schulden rund 4,4-mal so groß sind wie der Börsenwert. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt. Für das Gesamtjahr 2026 erwartet FMC selbst ein negatives bereinigtes EBITDA von minus 104 bis minus 124 Millionen Dollar und einen freien Mittelabfluss von 150 bis 350 Millionen.
Wer die Aktie trotzdem für günstig hält, wettet auf die Wende, die das Management für 2027 und 2028 in Aussicht stellt. Übersetzt in ein Alltagsbild: Der niedrige Börsenwert ist wie ein billiges Haus mit hoher Hypothek — der Preis an der Tür ist klein, die Rechnung dahinter nicht.
Chancen und Risiken auf einen Blick
Was für FMC spricht
- Vier neue Wirkstoffe (Isoflex, Fluindapyr, Dodhylex, Rimisoxafen); Corteva zahlte für Rimisoxafen 200 Millionen Dollar im Voraus (Juni 2026).
- Liquidität: 735,8 Millionen Dollar Kasse und 1.661,4 Millionen freie Kreditlinie (30.09.2026), nächste große Anleihe-Fälligkeit 2029; kein Hinweis auf Fortführungszweifel.
- Ohne Preisaktionen erwirtschaftete das Geschäft im dritten Quartal 2026 ein bereinigtes EBITDA von 113 Millionen Dollar; für das vierte Quartal erwartet FMC 210 bis 230 Millionen.
- Der Verkauf des Indien-Geschäfts für 252 Millionen Dollar soll 2026 abgeschlossen werden; der Erlös ist für den Schuldenabbau vorgesehen.
- Ein Großaktionär mit 20 Prozent und 36 Monaten Haltefrist sorgt für Ruhe im Aktionärskreis.
Was dagegen spricht
- Eigenkapital der FMC-Aktionäre negativ (−19,4 Millionen Dollar, 30.09.2026) nach 2.534,8 Millionen Verlust in neun Monaten.
- Das operative Geschäft verbrauchte von Januar bis September 2026 231,3 Millionen Dollar; für das Gesamtjahr erwartet FMC minus 150 bis minus 350 Millionen freien Mittelzufluss.
- Zinsdeckung 2,28 bei Mindestwert 2,00; weitere Lockerungen der Kreditauflagen angekündigt; 8 Prozent Zins auf die neue besicherte Anleihe.
- Patente auf den Bestseller Rynaxypyr abgelaufen, Preisdruck durch Generika, rund 175 Millionen Dollar künftige Zahlungseingänge entfallen durch die Preisnachlässe.
- Umweltrisiken: Mögliche Umweltverluste liegen laut Quartalsbericht rund 304 Millionen Dollar über den gebildeten Rückstellungen (30.09.2026).
Fazit: Der Windschatten ist kein Sicherheitsgurt
Zurück zur Windschatten-Falle vom Anfang. Ja, ein erfahrener Industrieller hat 13,30 Dollar je FMC-Aktie bezahlt. Aber er hat vor dem Quartal mit 2,07 Milliarden Dollar Verlust gekauft, er darf drei Jahre lang nicht verkaufen, und sein Einstiegspreis sagt nichts darüber, was die Aktie heute wert ist. Ein Lkw, der selbst nicht bremsen kann, schützt dich nicht vor dem Schlagloch.
FMC ist kein wertloses Unternehmen: Es hat Wirkstoffe, die Bauern weltweit kaufen, neue Produkte in der Pipeline und genug Kreditrahmen für die nächsten Quartale. Das Management schreibt in seiner Ergebnismitteilung:
„We believe completing this work, together with the progress across our operational priorities, positions FMC for improved performance in 2027 and a stronger growth and earnings profile in 2028.“
Übersetzung: „Wir glauben, dass der Abschluss dieser Arbeit zusammen mit den Fortschritten bei unseren operativen Prioritäten FMC für eine bessere Entwicklung 2027 und ein stärkeres Wachstums- und Ertragsprofil 2028 aufstellt.“
— Pierre Brondeau, SEC-Pflichtmeldung 8-K vom 29. Oktober 2026, Anlage 99.1
Die ehrliche Frage an dich lautet deshalb nicht „Ist 6 Dollar billig, wenn der Profi 13,30 bezahlt hat?“, sondern: Glaubst du, dass FMC seine Händler leer bekommt, die Generika-Konkurrenz mit neuen Wirkstoffen aussticht und die Banken bei der Stange hält — bevor das fehlende Eigenkapital zum Problem wird? Wer darauf eine begründete Antwort hat, hat eine These. Wer nur den Einstiegspreis des Großaktionärs hat, fährt im Windschatten. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- FMC Corporation — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 30. Oktober 2026)
- FMC Corporation — SEC-Pflichtmeldung 8-K vom 29. Oktober 2026, Anlage 99.1 (Ergebnis drittes Quartal 2026 und Ausblick)
- FMC Corporation — SEC-Pflichtmeldung 8-K vom 21. Oktober 2026 (Amendment No. 8 zum Kreditvertrag)
- FMC Corporation — SEC-Pflichtmeldung 8-K vom 21. Oktober 2026 (Luc Tack in den Verwaltungsrat)
- FMC Corporation — SEC-Pflichtmeldung 8-K vom 15. Oktober 2026, Anlage 99.1 (Prognose-Update und Preisaktionen)
- FMC Corporation — SEC-Pflichtmeldung 8-K vom 23. September 2026 (Abschluss des Tessenderlo-Einstiegs, Investorenvereinbarung)
- FMC Corporation — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 30. Juli 2026)
- FMC Corporation — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 30. April 2026)
- FMC Corporation — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 27. Februar 2026)
- FMC Corporation — SEC-Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 30. Oktober 2025)
- FMC Corporation — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 28. Februar 2025)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht FMC Corporation (sec.gov)
- Fundamentaldaten (Kurse, Leerverkäufe, Analystenstimmen; Datenstand 4. November 2026), abgeglichen mit den SEC-Berichten. Mitschriften der Telefonkonferenzen lagen nicht vor.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Rechnungen sind als solche gekennzeichnet und keine Angaben des Unternehmens. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 5.045,2 | 5.802,3 | 4.486,8 | 4.246,1 | 3.467,4 |
| Betriebsergebnis (EBIT) | 1.166,5 | 1.290,9 | 837,9 | 651,6 | -1.886,6 |
| Nettogewinn | 739,6 | 736,5 | 1.318,8 | 341,1 | -2.238,9 |
| Nettomarge | 14,7 % | 12,7 % | 29,4 % | 8,0 % | -64,6 % |
| Gewinn je Aktie | 5,73 $ | 5,81 $ | 10,51 $ | 2,72 $ | -17,88 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Produkte & Pipeline positiv
- Rynaxypyr brachte 2025 rund 0,8 Mrd. US-Dollar Umsatz; vier neue Wirkstoffe, für Rimisoxafen zahlte Corteva im Juni 2026 200 Mio. im Voraus. Ohne Preisaktionen lag das bereinigte EBITDA im dritten Quartal 2026 bei 113 Mio.
- Liquidität neutral
- 735,8 Mio. US-Dollar Kasse und 1.661,4 Mio. freie Kreditlinie (30.09.2026), Tessenderlo-Geld (403,2 Mio.) zur Schuldentilgung genutzt; kein Going-Concern-Hinweis. Dem steht ein operativer Mittelabfluss von 231,3 Mio. in neun Monaten gegenüber.
- Bilanz negativ
- Eigenkapital der FMC-Aktionäre −19,4 Mio. US-Dollar (30.09.2026) nach 2.071,5 Mio. Ende 2025; Finanzschulden 4.177,7 Mio., davon 1,2 Mrd. besicherte Anleihe zu 8 %.
- Ertragskraft & Preise negativ
- Verlust 2.534,8 Mio. US-Dollar in neun Monaten 2026; Patente auf Rynaxypyr abgelaufen, Preise im Schnitt −5 %, Mengen im dritten Quartal −21 %; rund 175 Mio. künftige Zahlungseingänge entfallen.
- Kreditauflagen negativ
- Zinsdeckung 2,28 bei Mindestwert 2,00 (30.09.2026), Auflagen seit April 2026 dreimal geändert, weitere Lockerungen am 15.10.2026 angekündigt.
FMC zeigt, wie die Windschatten-Falle funktioniert: Ein Großaktionär zahlte im September 2026 13,30 US-Dollar je Aktie, wenige Wochen später meldete FMC 2.066,9 Mio. Quartalsverlust und ein negatives Eigenkapital. Das Geschäft lebt — mit bekannten Wirkstoffen, neuen Produkten und ausreichend Kreditrahmen —, aber Bilanz, Mittelabfluss und Kreditauflagen lassen wenig Spielraum. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil ein belegtes Substanzrisiko vorliegt: Das Eigenkapital der FMC-Aktionäre ist zum 30.09.2026 mit −19,4 Mio. US-Dollar negativ, das operative Geschäft verbraucht Geld (−231,3 Mio. von Januar bis September 2026), und die Zinsdeckungs-Auflage der Banken wird nur knapp eingehalten (2,28 bei Mindestwert 2,00). Gegen eine akute Notlage sprechen 2,4 Mrd. Kasse und freie Kreditlinie und das Fehlen eines Going-Concern-Hinweises. Der niedrige Kurs und der Einstiegspreis des Großaktionärs ändern an diesem Befund nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse sind die Gewinnwarnung vom 15.10.2026 und der Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 30.10.2026). Leerverkaufte Aktien rund 30,5 Mio. (Fundamentaldaten, Abruf 04.11.2026). Kursbezug: 29,04 US-Dollar (29.10.2025), 15,53 (30.10.2025), 18,07 (13.04.2026, höchster Schluss der zwölf Monate), 9,90 (23.09.2026), 8,09 (14.10.2026), 5,62 (15.10.2026), 4,47 (28.10.2026, tiefster), 6,09 (03.11.2026).
- Eigene Rechnungen: Börsenwert = 155.558.399 Aktien × 6,09 = 947,4 Mio.; Unternehmenswert = 947,4 + 4.177,7 Schulden − 735,8 Kasse = 4.389,3 Mio.; Umsatz vier Quartale = 3.467,4 − 2.384,1 + 1.731,6 = 2.814,9 Mio.; Aktienzahl 31.12.2025 = 185.983.792 − 61.049.736 = 124.934.056; Buchverlust Tessenderlo = 30.319.166 × (13,30 − 6,09) = 218,6 Mio.; Spielraum Zinsdeckung = 1 − 2,00/2,28 = 12,3 %.
- Die Analyse betrifft die Stammaktie der FMC Corporation (NYSE: FMC, CIK 0000037785). Bereinigtes EBITDA, Umsatz ohne Indien und freier Mittelzufluss sind Kennzahlen des Unternehmens außerhalb der US-Rechnungslegung (Non-GAAP). Mitschriften der Telefonkonferenzen lagen nicht vor.
Aktien-Wächter
Diese Analyse ist Stand 4. November 2026. Was sich seitdem bei FMC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu FMC Corporation (FMC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
FMC Corporation (NYSE: FMC) aus Philadelphia entwickelt und verkauft Pflanzenschutzmittel: Insektizide, Herbizide und Fungizide sowie biologische Mittel. Wichtigstes Produkt ist das Insektizid Rynaxypyr mit rund 0,8 Milliarden US-Dollar Umsatz im Jahr 2025. FMC beschäftigt rund 5.500 Menschen (31.12.2025) und setzt auf vier neue Wirkstoffe, darunter Rimisoxafen.
FMC schrieb Händlern rund 639 Millionen US-Dollar Preisnachlass auf Lagerware gut und stellte in Nordamerika das Preis- und Rabattmodell um. Dadurch sank der Umsatz im dritten Quartal 2026 auf 105,9 Millionen, nach 542,2 Millionen ein Jahr zuvor. Ohne diese Maßnahmen und Indien wären es laut FMC 745 Millionen gewesen, 22 Prozent weniger als im Vorjahr.
Ja. Zum 30.09.2026 lag das Eigenkapital der FMC-Aktionäre bei minus 19,4 Millionen US-Dollar, nach 2.071,5 Millionen Ende 2025. Hauptgründe sind 2.534,8 Millionen Verlust in neun Monaten, darunter 808,8 Millionen Abschreibung auf Steuerguthaben und 287,5 Millionen auf immaterielle Werte. Einen Going-Concern-Hinweis enthält der Quartalsbericht nicht.
Tessenderlo Group ist eine belgische Industriegruppe mit Schwerpunkt Landwirtschaft. Am 23.09.2026 kaufte sie 30.319.166 neue FMC-Aktien zu 13,30 US-Dollar, zusammen 403,2 Millionen, und hält rund 20 Prozent. Sie darf 36 Monate nicht verkaufen; Tessenderlo-Chef Luc Tack sitzt seit 21.10.2026 im Verwaltungsrat von FMC.
FMC zahlt seit der Kürzung im Oktober 2025 0,08 US-Dollar je Aktie und Quartal, vorher waren es 0,58 Dollar. Am 15.10.2026 flossen insgesamt 12,6 Millionen Dollar an die Aktionäre. Die besicherte Anleihe von Juni 2026 schränkt Ausschüttungen ein; künftige Dividenden hängen laut FMC unter anderem von Ertrag und Finanzlage ab.
Zum 30.09.2026 ja: Die Zinsdeckung lag bei 2,28, der vereinbarte Mindestwert bei 2,00; die Verschuldungsquote wurde in den ersten drei Quartalen 2026 nicht geprüft. Am 15.10.2026 kündigte FMC aber Gespräche mit den Banken über weitere Lockerungen im Laufe der kommenden zwölf Monate an. Kasse und freie Kreditlinie betrugen zusammen rund 2,4 Milliarden US-Dollar.
Laut Ergebnismitteilung vom 29.10.2026 erwartet FMC im vierten Quartal 2026 ohne Indien 1,04 bis 1,14 Milliarden US-Dollar Umsatz und ein bereinigtes EBITDA von 210 bis 230 Millionen. Für das Gesamtjahr 2026 rechnet das Unternehmen mit minus 104 bis minus 124 Millionen bereinigtem EBITDA und einem negativen freien Mittelzufluss von 150 bis 350 Millionen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.