Gibraltar Industries: 243 Millionen abgeschrieben, für 80 verkauft – jetzt baut der Konzern auf Kredit neu
Ende 2025 hatte Gibraltar Industries keinen Dollar Bankschulden. Ein halbes Jahr später standen 1,25 Milliarden Dollar Kredite in den Büchern, bezahlt wurde damit der Dachzubehör-Hersteller OmniMax. Das Solargeschäft ist weg — nach rund 243 Millionen Dollar Abschreibungen für zusammen knapp 80 Millionen verkauft —, und im Oktober 2026 vereinbarte Gibraltar den Verkauf der margenstärksten Sparte, um Schulden zu tilgen. Die Berichte an die US-Börsenaufsicht SEC zeigen, was hinter dem Umbau steht. Den Rest des Solargeschäfts gab Gibraltar im Juli 2026 für 5 Millionen Dollar ab.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 40,90 $ -1,80 %
- Marktkapitalisierung
- 1,2 Mrd. $
- KGV
- 19,5
- Wachstums-Score
- 4/10
- AAQS
- 8/10
Kursentwicklung seit 2. November 2026: -1,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 33,80 $ bis 61,50 $ · Letzter Kurs: 40,90 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich anfühlt wie ein frischer Morgen: die Neuanfang-Falle. Psychologen sprechen vom Fresh-Start-Effekt — am 1. Januar, nach dem Umzug, nach dem Jobwechsel fühlen wir uns, als sei die alte Bilanz gelöscht. Bei Aktien wirkt dieselbe Mechanik. Ein Konzern verkauft sein Sorgenkind, kauft etwas Neues dazu, nennt das einen „strategischen Plan“ — und der Kopf schreibt die alten Fehler ab, als hätte es sie nie gegeben. Gibraltar Industries (Nasdaq: ROCK) ist mitten in so einem Neuanfang. So beschreibt sich das Unternehmen selbst:
„The Company is a leading manufacturer and provider of products and services for the residential, agtech, and infrastructure markets, and it operates and reports its results through three reporting segments: Residential, Agtech, and Infrastructure.“
Übersetzung: „Das Unternehmen ist ein führender Hersteller und Anbieter von Produkten und Dienstleistungen für die Märkte Wohnbau, Agrartechnik und Infrastruktur und berichtet seine Ergebnisse in drei Segmenten: Residential, Agtech und Infrastructure.“
— Gibraltar Industries, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Overview“
Ein Jahr zuvor hätte in diesem Satz noch ein viertes Segment gestanden: Solar. Und bald fehlt auch das dritte. Wie radikal der Umbau ist, zeigt ein Zahlenpaar: Am 31. Dezember 2025 hatte Gibraltar keinen Dollar Bankschulden und 115,7 Millionen Dollar Kasse. Am 30. Juni 2026 standen 1,246 Milliarden Dollar Kredite 15,1 Millionen Kasse gegenüber. Bevor du dich also vom Neuanfang mitreißen lässt, lesen wir gemeinsam, was der Konzern der US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) für 2024 und 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Pflichtmeldungen (8-K) bis Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Gibraltar eigentlich macht — alles, was am Hausdach hängt
Gibraltar ist ein Zulieferer für den Hausbau, und zwar für die Teile, an die beim Hauskauf niemand denkt. Übersetzt in ein Alltagsbild: Wenn das Dach der Hut eines Hauses ist, dann liefert Gibraltar die Krempe, das Hutband und die Regenrinne. Die Firma begann einmal als Stahlverarbeiter — bis Oktober 2004 hieß sie bei der SEC Gibraltar Steel Corp. Heute gliedert sie sich in drei Segmente; die Zahlen gelten für die fortgeführten Geschäfte 2025:
- Residential (Wohnbau): Blechverkleidungen und Abschlussleisten fürs Dach, Regenrinnen und Fallrohre, Metalldächer, Dach- und Fundamentlüftung, Briefkasten- und Paketanlagen, Markisen. 824,1 Millionen US-Dollar Umsatz, bereinigtes EBITDA 160,8 Millionen (19,5 Prozent Marge).
- Agtech: Planung und Bau von Gewächshäusern für Gemüse- und Blumenproduzenten sowie Forschung, seit dem Kauf von Lane Supply im Februar 2025 auch Überdachungen für Tankstellen und Schnellrestaurants. 219,3 Millionen Umsatz, bereinigtes EBITDA 23,2 Millionen (10,6 Prozent).
- Infrastructure: die Tochter D.S. Brown mit Dehnungsfugen, Brückenlagern und Fahrbahnabdichtungen für Brücken, Autobahnen und Flughäfen. 92,1 Millionen Umsatz, bereinigtes EBITDA 25,2 Millionen (27,3 Prozent laut Ergebnismitteilung vom 5. August 2026).
Bereinigtes EBITDA ist das Betriebsergebnis vor Zinsen, Steuern und Abschreibungen, ohne Sonderkosten — ein grobes Maß dafür, was das Tagesgeschäft abwirft, bevor Banken, Finanzamt und alte Kaufpreise ihren Anteil nehmen. Zusammen kam der Konzern 2025 auf 1,136 Milliarden Dollar Umsatz und 185,3 Millionen bereinigtes EBITDA. Kunden sind vor allem Baumärkte, Großhändler, Händler und Handwerksbetriebe in den USA und Kanada; zum Jahresende 2025 arbeiteten rund 2.300 Menschen für Gibraltar, nach dem Kauf von OmniMax laut Geschäftsbericht rund 3.300. Vorstandschef ist Bill Bosway (William T. Bosway), zugleich Vorsitzender des Board.
Der Umbau hat drei Bausteine. Erstens ging das Solargeschäft (Renewables: Gestelle, Fundamente und Verkabelung für Solarparks) im Juni 2025 in den Verkauf. Zweitens kaufte Gibraltar am 2. Februar 2026 OmniMax International, einen Hersteller von Dachzubehör und Regenrinnen mit Marken wie Amerimax und Berger, für 1,343 Milliarden Dollar. Drittens soll die Brückenbau-Tochter D.S. Brown für 208 Millionen Dollar an Saint-Gobain gehen. Damit ist das Spannungsfeld dieser Analyse benannt: Das Geschäft rund ums Dach verdient gut und gewinnt Kunden — aber der Neuanfang wird mit Krediten bezahlt, der alte Fehlgriff Solar hat Substanz gekostet, und die Bilanz besteht nun zu großen Teilen aus gekauften Hoffnungen.
Die Firmengeschichte für Anleger
-
2004
Aus Gibraltar Steel wird Gibraltar Industries
Bis 20.10.2004 führt die SEC das Unternehmen als Gibraltar Steel Corp, danach als Gibraltar Industries. Wer alte Berichte sucht, findet sie unter dem Stahl-Namen.
-
2025
Solargeschäft zum Verkauf gestellt
Im Juni 2025 wird Renewables zum aufgegebenen Bereich; bis Juni 2026 folgen rund 243 Mio. US-Dollar Abschreibungen. Der Gesamtkonzern schreibt 2025 einen Nettoverlust von 44,4 Mio.
-
2025
OmniMax-Kauf angekündigt
Am 17.11.2025 meldet Gibraltar den Kauf von OmniMax für 1,335 Mrd. US-Dollar auf Kredit. Die Aktie fällt an diesem Tag um 20,3 % auf 47,14 Dollar.
-
2026
Kauf vollzogen, 1,3 Mrd. Kredit
Am 02.02.2026 wird OmniMax übernommen, finanziert mit zwei Krediten über je 650 Mio. US-Dollar. Aus null Schulden werden zum 30.06.2026 1,246 Mrd.
-
2026
Solar verkauft, Brückenbau soll folgen
Im Februar und Juli 2026 bringt das Solargeschäft zusammen rund 80 Mio. US-Dollar. Am 14.10.2026 wird der Verkauf von D.S. Brown für 208 Mio. vereinbart, Erlös für die Tilgung.
Wie die Aktie auf unseren Tisch kam
Gibraltar kam über unseren hauseigenen Reddit-Hype-Scanner auf die Rechercheliste — ein Sturm ist es nicht. Laut ApeWisdom stand die Aktie am 3. November 2026 auf Rang 92 mit drei Erwähnungen in 24 Stunden. Der Grund für das Gesprächsthema steht in den Pflichtmeldungen: Am 15. Oktober 2026 meldete Gibraltar per 8-K den Verkauf von D.S. Brown, und der Bericht zum dritten Quartal mit neuer Prognose stand am 3. November 2026 noch aus. Dazu kommt der Kursverlauf. Am Tag, an dem der OmniMax-Kauf bekannt wurde, fiel die Aktie von 59,15 Dollar (Schluss 14. November 2025) auf 47,14 Dollar (17. November 2025), ein Minus von 20,3 Prozent. Am 2. November 2026 schloss sie bei 41,61 Dollar — rund 32 Prozent unter dem höchsten Schlusskurs der zwölf Monate davor (61,54 Dollar am 7. November 2025; Fundamentaldaten).
Auch die Gegenseite ist sichtbar: Rund 1,97 Millionen Gibraltar-Aktien waren leerverkauft (Fundamentaldaten, Abruf 3. November 2026) — rund 6,6 Prozent der 29,7 Millionen ausgegebenen Aktien (eigene Rechnung). Leerverkäufer setzen auf fallende Kurse; ein Teil davon dürfte gegen den Umbau wetten. Die drei Analysten, die der Datenanbieter führt, sind dagegen optimistisch: zweimal „starker Kauf“, einmal „Kauf“, durchschnittliches Kursziel 75,25 Dollar (Stand 2. November 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — bei nur drei Stimmen verschiebt jede einzelne den Wert erheblich. Das ist die Meinung dieser Analysten, keine Einschätzung von Börsenlotse. Merke dir: Bei Gibraltar streiten sich zwei Lager über dieselbe Frage — trägt der Neuanfang die Schulden, die er gekostet hat?
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was Gibraltar wirklich kann. Das fortgeführte Geschäft (also ohne Solar) war in jedem der Jahre 2023 bis 2025 profitabel: 91,4 Millionen US-Dollar Gewinn (2023), 135,0 Millionen (2024) und 97,6 Millionen (2025). Der freie Mittelzufluss — das Geld, das nach den Investitionen übrig bleibt — lag 2025 bei 91,0 Millionen. Das Dachgeschäft gewinnt laut Konzern Marktanteile: Im zweiten Quartal 2026 wuchsen die Bauprodukte aus eigener Kraft um 12,7 Prozent, obwohl der Markt laut Konzern „flach bis rückläufig“ war. Die 12,7 Prozent gelten allerdings nur für die Bauprodukte; für den Gesamtkonzern lag das Wachstum aus eigener Kraft im selben Quartal bei 5 Prozent (8-K vom 5. August 2026). Und einen großen Kunden konnte Gibraltar nach eigener Angabe ausbauen: Für einen Abnehmer beliefert der Konzern Abschlussleisten künftig an mehr als 1.700 Standorte.
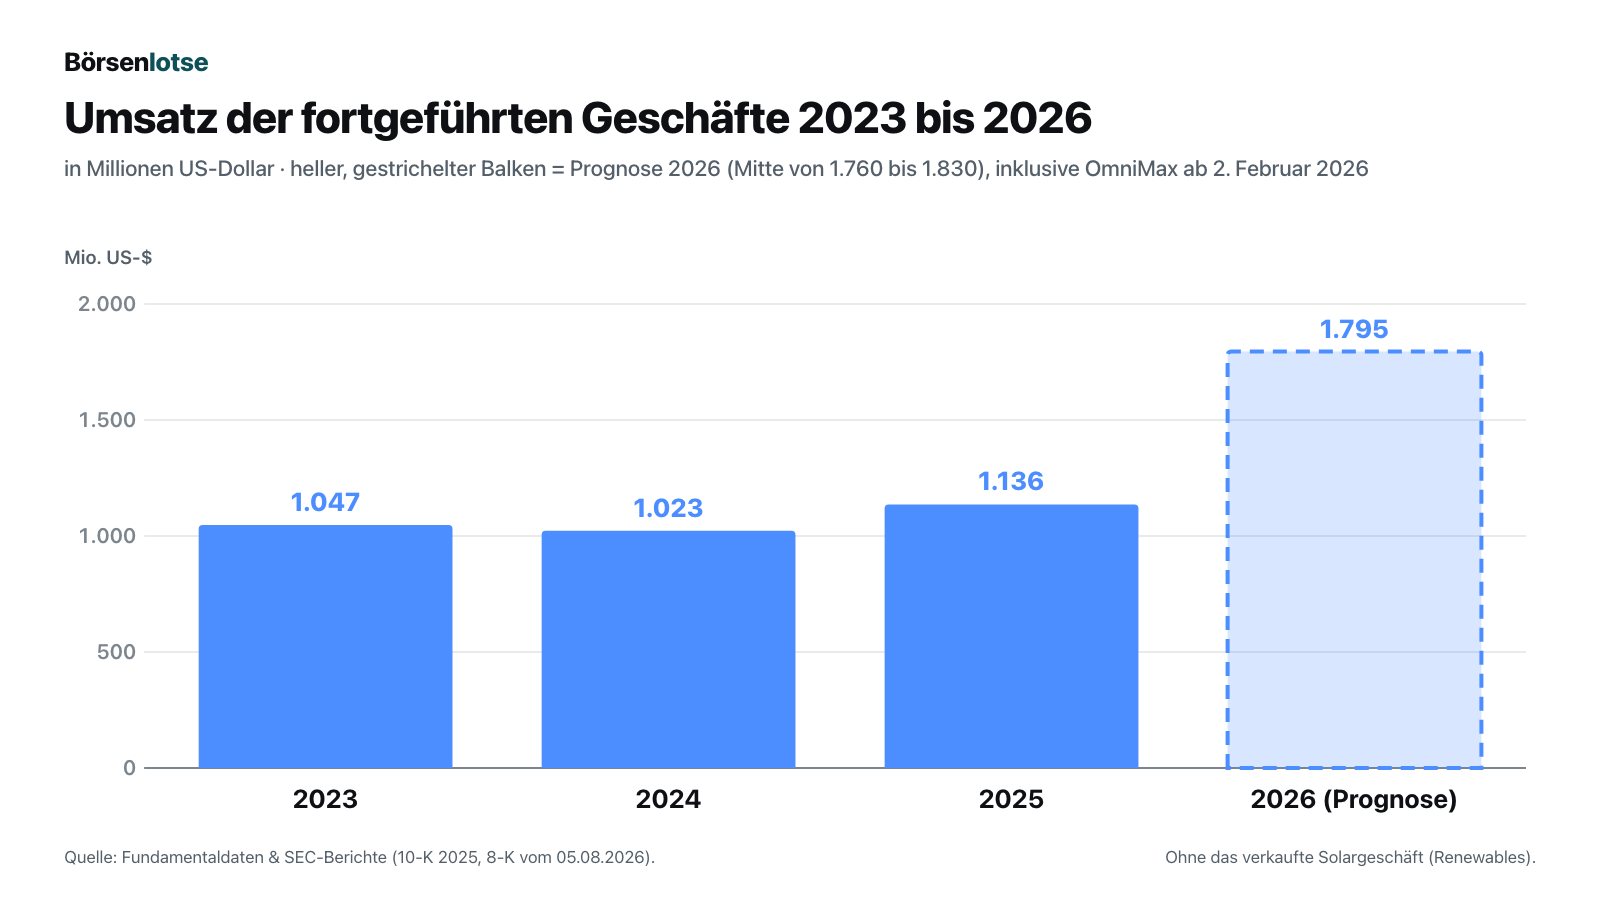
Das Diagramm zeigt den Haken gleich mit. Aus eigener Kraft ist Gibraltar zuletzt kaum gewachsen: 1.047 Millionen Dollar Umsatz 2023, 1.023 Millionen 2024 und 1.136 Millionen 2025 — und das Plus von 2025 kam überwiegend aus Zukäufen (Lane Supply und drei Metalldach-Firmen für zusammen gut 226 Millionen Dollar). Im Januar 2026 musste der Konzern einräumen, dass 2025 hinter der eigenen Prognose zurückblieb: 1.128 bis 1.138 Millionen statt 1.150 bis 1.175 Millionen Umsatz (8-K vom 21. Januar 2026). Der Sprung auf 1,76 bis 1,83 Milliarden in der Prognose für 2026 — in der Mitte rund 1.795 Millionen — ist vor allem eingekauft. Im zweiten Quartal 2026 betrug das Wachstum aus eigener Kraft 5 Prozent, insgesamt waren es dank OmniMax 64,6 Prozent auf 509,5 Millionen.
Und unter dem Strich des Gesamtkonzerns, inklusive Solar, sieht es anders aus als beim fortgeführten Geschäft: 2025 ein Nettoverlust von 44,4 Millionen Dollar, im ersten Halbjahr 2026 ein Nettoverlust von 59,3 Millionen. Kurz gesagt: Das Kerngeschäft verdient, aber das Wachstum ist gekauft — und das Aufräumen hat die Gewinne der letzten zwei Jahre aufgezehrt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Solar-Abenteuer endete mit 243 Millionen Dollar Abschreibung — und 80 Millionen Erlös
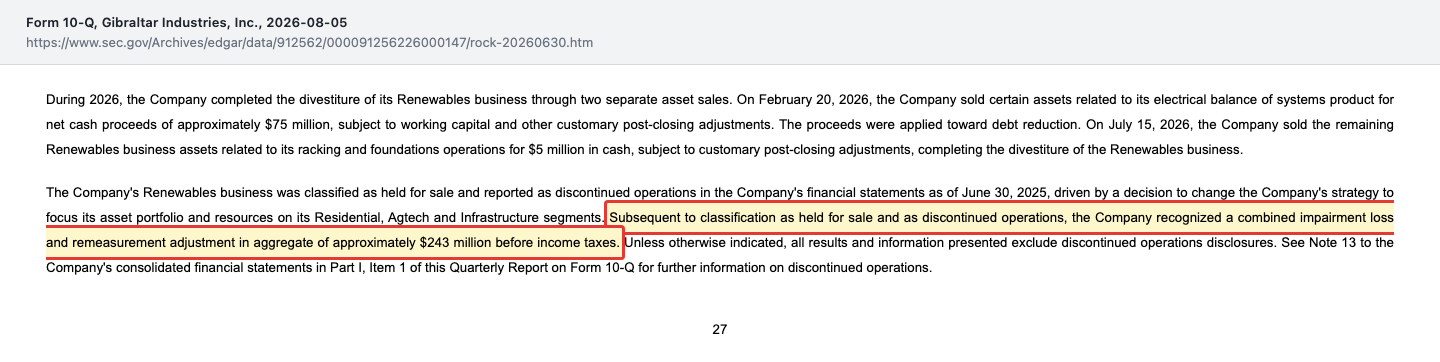
Im Juni 2025 beschloss Gibraltar, sein Solargeschäft zu verkaufen. Es war kein kleines Anhängsel: 2023 setzte es 330,7 Millionen US-Dollar um, 2024 noch 285,4 Millionen und 2025 233,4 Millionen. Doch die Käufer boten weniger als erhofft. Der Geschäftsbericht 2025 spricht von „lower credible purchase offers“ — niedrigeren ernsthaften Kaufangeboten —, und die Abschreibungen folgten Quartal für Quartal: 162,7 Millionen im dritten Quartal 2025, 13,3 Millionen im vierten, 47,4 Millionen im ersten und 20,0 Millionen im zweiten Quartal 2026. Der Quartalsbericht fasst zusammen:
„Subsequent to classification as held for sale and as discontinued operations, the Company recognized a combined impairment loss and remeasurement adjustment in aggregate of approximately $243 million before income taxes.“
Übersetzung: „Nach der Einstufung als zum Verkauf gehalten und als aufgegebener Geschäftsbereich verbuchte das Unternehmen einen kombinierten Wertminderungsverlust und Neubewertungsaufwand von insgesamt rund 243 Millionen US-Dollar vor Steuern.“
— Gibraltar Industries, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Discontinued Operations“
Verkauft wurde in zwei Schritten. Die Verkabelungssparte (eBOS) brachte am 20. Februar 2026 netto 74,9 Millionen Dollar und einen Buchgewinn von 20,6 Millionen. Der Rest — Gestelle und Fundamente für Solarparks — ging im Juli an Unirac, und hier steht die eigentliche Pointe:
„On July 15, 2026, the Company sold assets related to its Renewables racking and foundations business for $5.0 million in cash, subject to customary post-closing adjustments.“
Übersetzung: „Am 15. Juli 2026 verkaufte das Unternehmen Vermögenswerte seines Solar-Geschäfts mit Gestellen und Fundamenten für 5,0 Millionen US-Dollar in bar, vorbehaltlich üblicher Anpassungen nach dem Vollzug.“
— Gibraltar Industries, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 14 „Subsequent Event“
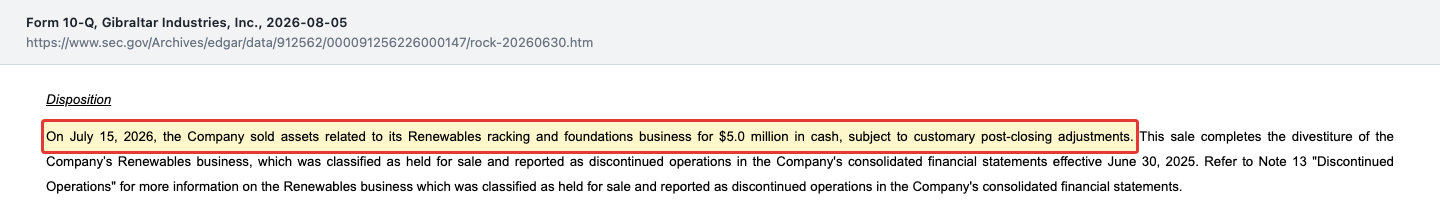
Zusammen also rund 80 Millionen Dollar Erlös für ein Geschäft, das 2025 noch 233,4 Millionen Umsatz machte und auf das rund 243 Millionen abgeschrieben wurden. Obendrauf kam ein Vergleich über strittige Garantieansprüche aus dem Solargeschäft: 25,0 Millionen Dollar, verbucht im ersten Quartal und bezahlt im zweiten Quartal 2026. Übersetzt in ein Alltagsbild: Du verkaufst ein Auto, für das du einst viel bezahlt hast, zum Schrottpreis — und zahlst beim Abschied noch die Reparatur des Vorbesitzer-Schadens. Merke dir: Ein Neuanfang löscht keine Rechnung. Die Solar-Rechnung haben die Aktionäre bezahlt — mit einem Verlustjahr 2025 und einem Verlust im ersten Halbjahr 2026.
Unbequeme Wahrheit Nr. 2: Aus einer schuldenfreien Bilanz wurden 1,25 Milliarden Dollar Kredit — und negatives materielles Eigenkapital
Gibraltar hat OmniMax nicht mit eigenem Geld gekauft, sondern mit dem Geld der Banken. Am 2. Februar 2026 schloss der Konzern einen neuen Kreditvertrag: zwei Laufzeitkredite über je 650 Millionen Dollar und eine Kreditlinie über 500 Millionen. Der Geschäftsbericht 2025 ist an dieser Stelle ungewöhnlich deutlich:
„The Company incurred substantial indebtedness in connection with the acquisition of OmniMax.“
Übersetzung: „Das Unternehmen hat im Zusammenhang mit der Übernahme von OmniMax erhebliche Schulden aufgenommen.“
— Gibraltar Industries, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risks Related to the Company’s Indebtedness“
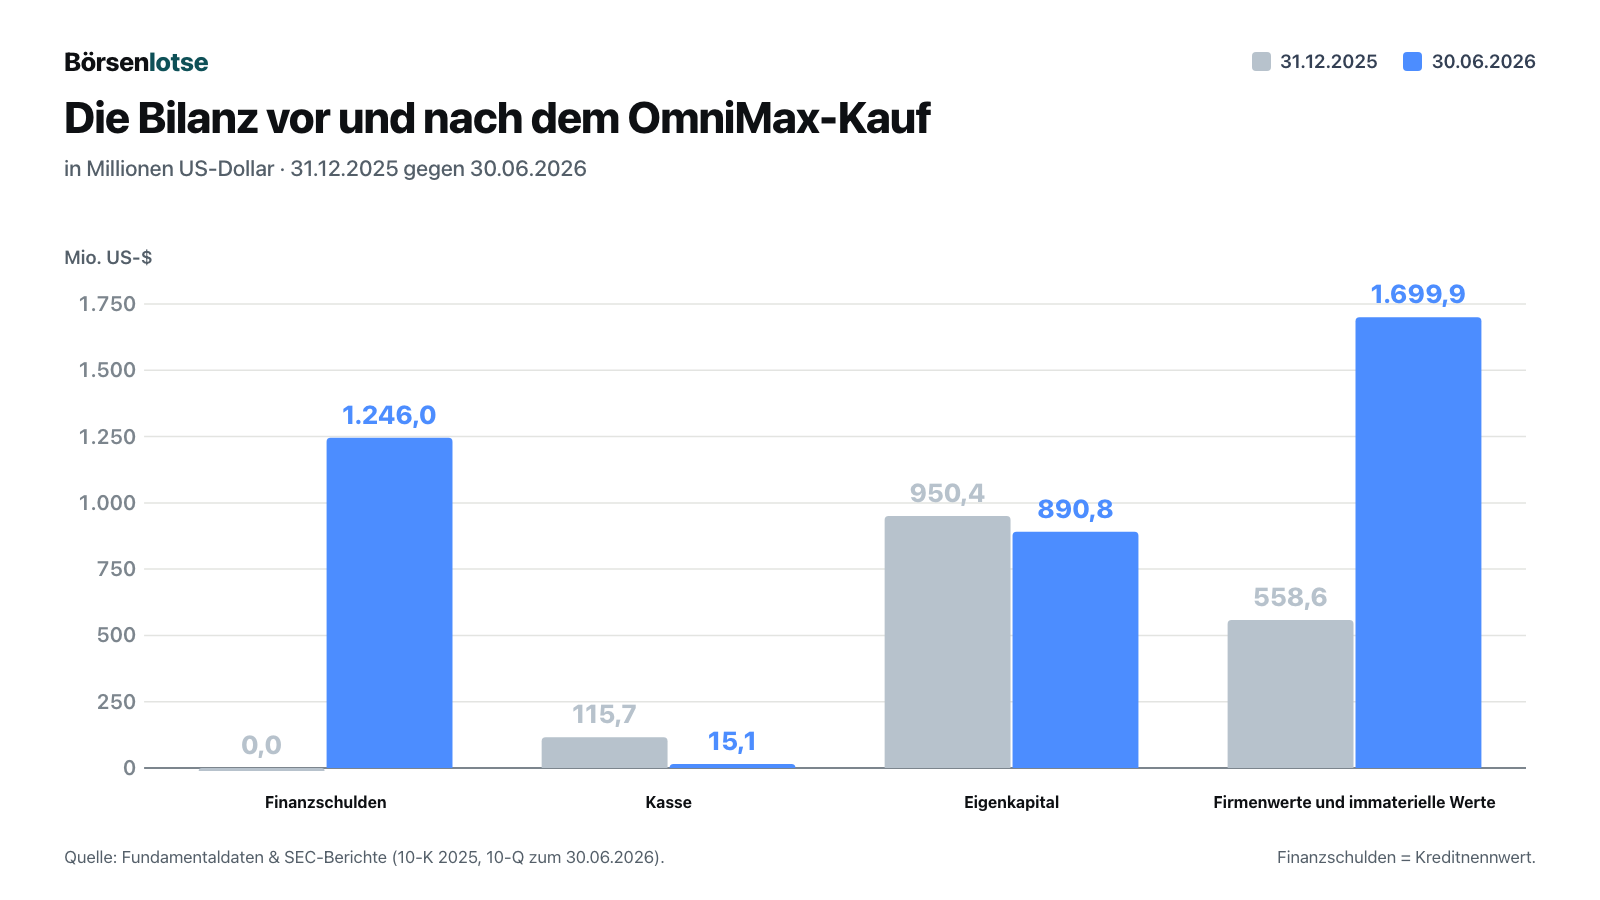
Zum 30. Juni 2026 standen 625 Millionen im Laufzeitkredit A, 600 Millionen im Laufzeitkredit B und 21 Millionen in der Kreditlinie — zusammen 1.246,0 Millionen Dollar, nach 75 Millionen vorzeitiger Tilgung im Februar. Die Zinsen hängen am Marktzins (SOFR) plus Aufschlag; im zweiten Quartal 2026 kosteten sie 21,0 Millionen Dollar, nach 0,4 Millionen ein Jahr zuvor. Das ist gut ein Drittel des Betriebsergebnisses von 59,8 Millionen. Die Kreditgeber haben dafür Regeln aufgestellt — Kreditauflagen (Covenants), übersetzt: die Hausordnung, die der Kreditgeber dem Schuldner auferlegt:
„The Credit Agreement contains financial covenants requiring the Company to maintain a maximum consolidated total net leverage ratio of 5.25 to 1.00, which steps down to 4.25 to 1.00 over time, and a minimum interest coverage ratio of 3.00 to 1.00, in each case measured as of the last day of each fiscal quarter, with measurement to commence on the last day of the first full fiscal quarter after February 2, 2026.“
Übersetzung: „Der Kreditvertrag enthält Finanzauflagen, nach denen das Unternehmen eine konsolidierte Nettoverschuldung von höchstens dem 5,25-Fachen einhalten muss, die im Zeitverlauf auf das 4,25-Fache sinkt, sowie eine Zinsdeckung von mindestens dem 3,0-Fachen, jeweils gemessen am letzten Tag jedes Geschäftsquartals, beginnend mit dem letzten Tag des ersten vollen Geschäftsquartals nach dem 2. Februar 2026.“
— Gibraltar Industries, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 7 „Long-Term Debt“

Zum 30. Juni 2026 hielt Gibraltar alle Auflagen ein, und 470,3 Millionen Dollar der Kreditlinie waren noch frei. Eine eigene Überschlagsrechnung zeigt die Größenordnung: Nettoschulden von rund 1,23 Milliarden (1.246,0 minus 15,1 Millionen Kasse) sind rund das 3,8- bis 4,0-Fache des bereinigten EBITDA, das der Konzern für 2026 erwartet (310 bis 326 Millionen). Die Vertragsdefinition weicht davon ab; die Richtung stimmt. Beim Kauf hatte Gibraltar selbst eine Verschuldung vom 3,7-Fachen genannt — gerechnet mit eingeplanten Kostenersparnissen — und das Ziel ausgegeben, binnen 24 Monaten nach dem Kauf auf das 2,0- bis 2,5-Fache zu kommen (8-K vom 17. November 2025). Wie es aussieht, wenn Kreditauflagen eng werden und ein Konzern nachverhandeln muss, zeigt unsere Dentsply-Sirona-Analyse — so weit ist Gibraltar nicht.
Das zweite Problem steckt im Eigenkapital. Von den 890,8 Millionen Dollar (30.06.2026) sind 939,1 Millionen Firmenwert und 760,8 Millionen andere immaterielle Werte (vor allem gekaufte Kundenbeziehungen und Marken) — zusammen 1.699,9 Millionen. Ein Firmenwert entsteht, wenn ein Konzern eine Firma teurer kauft, als ihr Inventar wert ist: der Aufpreis für Kundschaft und Ruf. Zieht man diese Posten ab, bleibt ein materielles Eigenkapital von rund minus 809 Millionen Dollar (eigene Rechnung). Das ist kein Insolvenzsignal — Kundenbeziehungen zu Baumärkten sind echte Werte. Aber das Solargeschäft hat gerade gezeigt, wie schnell solche Werte schmelzen können. Merke dir: Gibraltar hat seine Bilanz gegen ein Versprechen getauscht — und das Versprechen heißt OmniMax.
Unbequeme Wahrheit Nr. 3: OmniMax bringt Umsatz — aber bisher wenig Gewinn, und die Zinsen fressen das Plus
Gekauft wurde OmniMax für 1,343 Milliarden Dollar. Beim Kauf nannte Gibraltar für 2025 einen erwarteten bereinigten Umsatz von 565 Millionen und ein bereinigtes EBITDA von 110 Millionen — der Kaufpreis war damit rund das Zwölffache dieses EBITDA; Gibraltar selbst rechnete mit Kostenersparnissen und Steuervorteilen ein „effektives“ Vielfaches von 8,4. Was OmniMax seit dem Kauf tatsächlich beigetragen hat, steht im Anhang des Quartalsberichts:
„Since the acquisition date through June 30, 2026, OmniMax contributed approximately $270.9 million in net sales and $17.5 million in operating profit.“
Übersetzung: „Vom Übernahmetag bis zum 30. Juni 2026 trug OmniMax rund 270,9 Millionen US-Dollar zum Umsatz und 17,5 Millionen US-Dollar zum Betriebsergebnis bei.“
— Gibraltar Industries, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 5 „Acquisitions“
17,5 Millionen Betriebsergebnis auf 270,9 Millionen Umsatz sind rund 6,5 Cent je Umsatzdollar (eigene Rechnung). Das Residential-Segment kam im zweiten Quartal 2025, also vor dem Kauf, auf eine Betriebsmarge von 18,9 Prozent; im zweiten Quartal 2026 waren es 14,2 Prozent. Die Kaufpreisaufteilung ist laut Quartalsbericht noch vorläufig, und ein Teil der Kosten ist einmalig. Aber zwei Belastungen bleiben: Allein die Abschreibungen auf immaterielle Werte schätzt der Konzern für 2027 auf 54,0 Millionen Dollar, und die Zinsen liefen im zweiten Quartal 2026 auf 21,0 Millionen. Deshalb sank der Gewinn je Aktie aus fortgeführten Geschäften im zweiten Quartal 2026 trotz 64,6 Prozent mehr Umsatz von 0,99 auf 0,92 Dollar; im ersten Quartal 2026 stand sogar ein Verlust aus fortgeführten Geschäften von 12,1 Millionen Dollar. Die eigene Prognose rechnet für 2026 mit einem Gewinn je Aktie nach GAAP — den ungeschminkten Regeln der US-Rechnungslegung — von 2,40 bis 2,80 Dollar, nach 3,25 Dollar 2025. Für die zweite Jahreshälfte bleiben damit 1,89 bis 2,29 Dollar zu verdienen, nach 0,51 Dollar im ersten Halbjahr. Der Konzern hat die Prognose am 5. August 2026 bestätigt. Merke dir: Mehr Umsatz ist nicht mehr Gewinn, wenn der Umsatz auf Kredit gekauft ist.
Unbequeme Wahrheit Nr. 4: Zehn Kunden machen 43 Prozent des Umsatzes — und OmniMax verkauft an dieselben
Wer Dachzubehör in großen Mengen absetzt, verkauft an wenige große Händler: Baumärkte und Baustoff-Großhändler. Der Geschäftsbericht beziffert das Klumpenrisiko — übersetzt: Wenn dein Nachbar sagt, sein Laden laufe super, aber zehn Kunden bringen fast die Hälfte des Umsatzes, würdest du kurz schlucken:
„The Company's ten largest customers accounted for approximately 43%, 42%, and 46% of the Company's net sales during 2025, 2024, and 2023, respectively, with its largest customer accounting for approximately 12%, 16% and 17% of the Company's consolidated net sales during each of the years 2025, 2024, and 2023, respectively. In many cases, these customers are also significant customers of OmniMax.“
Übersetzung: „Die zehn größten Kunden des Unternehmens standen 2025, 2024 und 2023 für rund 43 %, 42 % und 46 % des Umsatzes, der größte Kunde jeweils für rund 12 %, 16 % und 17 % des Konzernumsatzes. In vielen Fällen sind diese Kunden auch bedeutende Kunden von OmniMax.“
— Gibraltar Industries, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
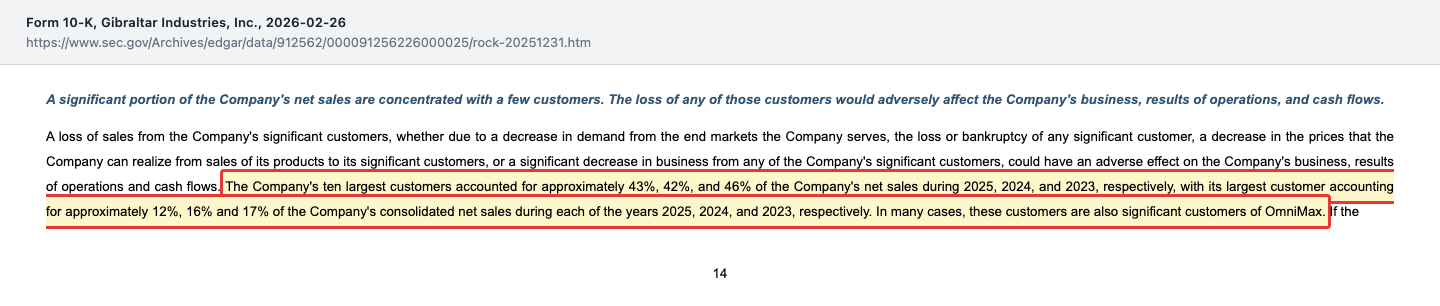
Der letzte Satz ist der wichtige. OmniMax war kein Zukauf in eine neue Kundengruppe, sondern einer in dieselben Regale. Das hat Vorteile — Gibraltar kann Großkunden mehr aus einer Hand liefern, und der neue Auftrag über rund 630 weitere Standorte (zusammen jetzt mehr als 1.700 bei einem Kunden) zeigt, dass das funktioniert. Es heißt aber auch: Das Klumpenrisiko ist mit dem Kauf eher gewachsen als geschrumpft. Ein Großkunde, der seinen Lieferanten wechselt oder seine Lagerbestände abbaut, trifft jetzt beide Teile auf einmal. Wie schnell das geht, zeigte das vierte Quartal 2025: Laut Mitteilung vom 21. Januar 2026 bremste der Lagerabbau der Händler die geplanten Preiserhöhungen. Die Lehre: Wer an dieselben Kunden mehr verkauft, wird stärker — und verwundbarer.
Bewertung: günstig gemessen woran?
Bei 29.683.889 Aktien (Stand 3. August 2026) und einem Schlusskurs von 41,61 US-Dollar am 2. November 2026 lag der Börsenwert bei rund 1,24 Milliarden Dollar. Rechnet man die Nettoschulden von rund 1,23 Milliarden dazu, kostet das ganze Unternehmen rund 2,47 Milliarden — etwa das 7,6- bis 8,0-Fache des bereinigten EBITDA, das der Konzern für 2026 erwartet (eigene Rechnung). Auf den bereinigten Gewinn je Aktie der Prognose (3,65 bis 4,05 Dollar) liegt das Kurs-Gewinn-Verhältnis bei rund 10 bis 11, auf den Gewinn nach GAAP (2,40 bis 2,80 Dollar) bei rund 15 bis 17. Gemessen am Umsatz der Prognose (1,76 bis 1,83 Milliarden) zahlt der Markt rund 0,7 Dollar je Umsatzdollar.
Das klingt moderat. Zwei Dinge gehören dazu. Erstens der Abstand zwischen „bereinigt“ und GAAP: Herausgerechnet werden Umbau- und Übernahmekosten — im ersten Halbjahr 2026 allein 36,5 Millionen Dollar übernahmebezogene Kosten vor Steuern. Zweitens die eigenen Aktienrückkäufe: 2025 kaufte Gibraltar 914.679 eigene Aktien für 60,0 Millionen Dollar zurück, im Schnitt rund 65,60 Dollar je Stück — gut die Hälfte mehr als der Kurs vom 2. November 2026. Seit Februar 2026 fließt freies Geld in die Tilgung; ein Rückkaufprogramm über 200 Millionen Dollar läuft bis April 2028, wurde bis 30. Juni 2026 aber nicht genutzt. Eine Dividende zahlt Gibraltar nicht. Zum Vergleich der Preise (eigene Rechnung): Für D.S. Brown erhält Gibraltar 208 Millionen Dollar, rund das 8,3-Fache des bereinigten EBITDA der Sparte 2025 (25,2 Millionen); für OmniMax zahlte Gibraltar rund das 12-Fache des beim Kauf genannten bereinigten EBITDA (110 Millionen). Merke dir: Günstig wirkt die Bewertung nur, wenn die Prognose hält und der Verkaufserlös die Schulden drückt — sonst ist die Firma vor allem verschuldet.
Chancen und Risiken auf einen Blick
Was für Gibraltar spricht:
- Profitables Kerngeschäft: Gewinn der fortgeführten Geschäfte 2023 bis 2025 jedes Jahr positiv (91,4, 135,0 und 97,6 Millionen US-Dollar), freier Mittelzufluss 2025 91,0 Millionen.
- Marktanteilsgewinne laut Konzern: Bauprodukte im zweiten Quartal 2026 aus eigener Kraft +12,7 Prozent in einem laut Konzern flachen bis rückläufigen Markt; neuer Auftrag über rund 630 weitere Standorte, zusammen mehr als 1.700 bei einem Kunden (Belieferung ab dem vierten Quartal 2026).
- Schuldenabbau mit Plan: 208 Millionen Dollar aus dem Verkauf von D.S. Brown sollen in die Tilgung fließen; Ziel laut Konzern das 2,0- bis 2,5-Fache Verschuldung binnen 24 Monaten nach dem Kauf.
- Prognose 2026 am 5. August 2026 bestätigt; Ziel für die Kostenersparnis aus OmniMax auf 29,4 Millionen Dollar angehoben (+3,2 Millionen), davon 17,0 Millionen schon 2026.
- Moderate Bewertung: Unternehmenswert rund das 7,6- bis 8,0-Fache des erwarteten bereinigten EBITDA 2026 (Stand 02.11.2026, eigene Rechnung).
Was dagegen spricht:
- Hohe Schulden: 1.246,0 Millionen Dollar Kredit bei 15,1 Millionen Kasse (30.06.2026), variabel verzinst; Zinsaufwand im zweiten Quartal 2026 21,0 Millionen.
- Substanz: materielles Eigenkapital rund −809 Millionen Dollar (eigene Rechnung); Firmenwerte und immaterielle Werte 1.699,9 Millionen.
- Teurer Fehlgriff Solar: rund 243 Millionen Dollar Abschreibungen, Erlös rund 80 Millionen, dazu 25,0 Millionen Garantievergleich; Nettoverlust 2025 (−44,4 Millionen) und im ersten Halbjahr 2026 (−59,3 Millionen).
- Gekauftes Wachstum: organisch nur +5 Prozent im zweiten Quartal 2026; OmniMax bisher 6,5 Cent Betriebsergebnis je Umsatzdollar; Prognose für 2025 im Januar 2026 verfehlt.
- Klumpenrisiko: zehn Kunden mit 43 Prozent des Umsatzes 2025, viele davon auch Großkunden von OmniMax; Abhängigkeit vom US-Wohnbau.
Ein menschliches Fazit
Zurück zur Neuanfang-Falle vom Anfang. Ihr Kern ist nicht, dass Neuanfänge schlecht wären — Gibraltar hat ein Kerngeschäft, das Kunden gewinnt und Geld verdient, und ein Management, das den Solar-Ausstieg samt Abschreibungen offen in den Berichten ausweist. Ihr Kern ist, dass der Neuanfang die alte Rechnung nicht löscht. Die Berichte zeigen beide Hälften: 243 Millionen Dollar Abschreibungen auf ein Solargeschäft, das am Ende rund 80 Millionen brachte; eine Bilanz, die in einem halben Jahr von schuldenfrei auf 1,25 Milliarden Kredit gekippt ist; und eine Wette darauf, dass ein Dachzubehör-Hersteller, der bisher 6,5 Cent je Umsatzdollar verdient, die Zinsen trägt. Die ehrliche Frage an dich lautet deshalb nicht „Ist der Umbau eine gute Idee?“, sondern: Woran würdest du erkennen, dass er funktioniert? Für Gibraltar sind es drei Zahlen: ein Gewinn je Aktie nach GAAP, der die Prognose von 2,40 bis 2,80 Dollar erreicht, eine Nettoverschuldung, die nach dem D.S.-Brown-Verkauf sichtbar sinkt — und ein Wachstum aus eigener Kraft, das nicht nur aus Zukäufen kommt. Wenn du die drei siehst, hast du eine These. Wenn nicht, hattest du nur einen frischen Morgen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Gibraltar Industries, Inc. — SEC-Pflichtmeldung 8-K vom 15. Oktober 2026 (Verkauf von D.S. Brown, Items 1.01 und 7.01) mit Anlage 99.1 (Pressemitteilung)
- Gibraltar Industries, Inc. — SEC-Pflichtmeldung 8-K vom 5. August 2026, Anlage 99.1 (Ergebnis zweites Quartal 2026 und Prognose)
- Gibraltar Industries, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 5. August 2026)
- Gibraltar Industries, Inc. — SEC-Pflichtmeldung 8-K vom 16. Juli 2026 (Verkauf des restlichen Solargeschäfts)
- Gibraltar Industries, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 7. Mai 2026)
- Gibraltar Industries, Inc. — SEC-Pflichtmeldung 8-K vom 26. Februar 2026, Anlage 99.1 (Ergebnis 2025, Prognose 2026)
- Gibraltar Industries, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. Februar 2026)
- Gibraltar Industries, Inc. — SEC-Pflichtmeldung 8-K vom 23. Februar 2026, Anlage 99.1 (Verkauf eBOS)
- Gibraltar Industries, Inc. — SEC-Pflichtmeldung 8-K vom 21. Januar 2026, Anlage 99.1 (vorläufige Zahlen 2025)
- Gibraltar Industries, Inc. — SEC-Pflichtmeldung 8-K vom 17. November 2025, Anlage 99.1 (Kauf von OmniMax)
- Gibraltar Industries, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 19. Februar 2025)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht Gibraltar Industries (sec.gov)
- Fundamentaldaten (Kurse, Leerverkäufe, Analystenstimmen; Datenstand 2. November 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: ApeWisdom (Abruf 3. November 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.339,8 | 1.390,0 | 1.377,7 | 1.308,8 | 1.135,5 |
| Betriebsergebnis (EBIT) | 97,0 | 130,1 | 150,7 | 143,0 | 122,8 |
| Nettogewinn | 75,6 | 82,4 | 110,5 | 137,3 | 97,6 |
| Nettomarge | 5,6 % | 5,9 % | 8,0 % | 10,5 % | 8,6 % |
| Gewinn je Aktie | 2,29 $ | 2,56 $ | 3,59 $ | 4,46 $ | 3,25 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Kerngeschäft & Marktstellung positiv
- Fortgeführte Geschäfte 2023 bis 2025 jedes Jahr mit Gewinn (zuletzt 97,6 Millionen US-Dollar), freier Mittelzufluss 2025 91,0 Millionen. Bauprodukte wuchsen im zweiten Quartal 2026 aus eigener Kraft um 12,7 Prozent in einem laut Konzern flachen bis rückläufigen Markt.
- Portfolio-Umbau negativ
- Solargeschäft mit rund 243 Millionen Dollar Abschreibungen für zusammen rund 80 Millionen verkauft, dazu 25 Millionen Garantievergleich; Nettoverlust des Gesamtkonzerns 2025 (−44,4 Millionen) und im ersten Halbjahr 2026 (−59,3 Millionen).
- Verschuldung & Bilanz negativ
- 1.246,0 Millionen Dollar Kredite bei 15,1 Millionen Kasse (30.06.2026), Zinsaufwand 21,0 Millionen im zweiten Quartal 2026; materielles Eigenkapital rund −809 Millionen (eigene Rechnung). Kreditauflagen zum 30.06.2026 eingehalten, 470,3 Millionen freie Kreditlinie.
- OmniMax-Integration neutral
- Seit dem Kauf 270,9 Millionen Umsatz und 17,5 Millionen Betriebsergebnis (bis 30.06.2026); Ziel für die Kostenersparnis auf 29,4 Millionen angehoben (+3,2 Millionen), Prognose 2026 am 05.08.2026 bestätigt. Ob die Rendite die Zinsen trägt, ist noch nicht belegt.
- Schuldenabbau neutral
- Verkauf von D.S. Brown für 208 Millionen Dollar vereinbart (14.10.2026), Erlös für die Tilgung vorgesehen; die abgegebene Sparte war 2025 mit 27,3 Prozent bereinigter EBITDA-Marge die ertragsstärkste. Vollzug vor Ende 2026 erwartet.
Gibraltar Industries ist ein Lehrstück für die Neuanfang-Falle: ein profitables Geschäft mit Bauprodukten rund ums Dach, das laut Konzern Marktanteile gewinnt — und ein Umbau, der Substanz gekostet hat. Das Solargeschäft brachte nach rund 243 Millionen Dollar Abschreibungen nur rund 80 Millionen ein, der Kauf von OmniMax machte aus einer schuldenfreien Bilanz 1,25 Milliarden Kredit. Wer kauft, wettet darauf, dass OmniMax und der D.S.-Brown-Erlös die Verschuldung schnell genug senken. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Kerngeschäft trägt: Gewinn in jedem der Jahre 2023 bis 2025, positiver freier Mittelzufluss, Kreditauflagen eingehalten und 470 Millionen Dollar freie Kreditlinie. Offen ist die zentrale operative Frage, ob der auf Kredit gekaufte Zuwachs genug verdient, um Zinsen und Tilgung zu tragen — bisher brachte OmniMax 6,5 Cent Betriebsergebnis je Umsatzdollar. Gelb statt rot, weil keine Auflage gebrochen, die Zinsdeckung ausreichend und ein Schuldenabbau vereinbart ist; ein gescheiterter D.S.-Brown-Verkauf oder eine Prognosesenkung würde das Bild ändern. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der hauseigene Reddit-Hype-Scanner; laut ApeWisdom (Abruf 03.11.2026) Rang 92 mit 3 Erwähnungen in 24 Stunden. Leerverkaufte Aktien rund 1,97 Mio. (Fundamentaldaten, Abruf 03.11.2026), rund 6,6 % der 29.683.889 ausgegebenen Aktien (eigene Rechnung). Kursbezug: 59,15 US-Dollar (14.11.2025), 47,14 (17.11.2025), 61,54 (07.11.2025, höchster Schluss der zwölf Monate), 41,61 (02.11.2026).
- Der Quartalsbericht 10-Q zum 30.09.2026 lag am 03.11.2026 noch nicht vor; jüngster Periodenbericht ist das 10-Q zum 30.06.2026. Eigene Rechnungen: Nettoschulden = 1.246,0 Kreditnennwert minus 15,1 Kasse; materielles Eigenkapital = 890,8 minus 939,1 Firmenwert minus 620,1 Kundenbeziehungen minus 140,7 andere immaterielle Werte; Unternehmenswert = Börsenwert 1,235 Mrd. plus Nettoschulden 1,231 Mrd.
- Die Analyse betrifft die Stammaktie der Gibraltar Industries, Inc. (Nasdaq: ROCK, CIK 0000912562); Berichte bis Oktober 2004 laufen bei der SEC unter Gibraltar Steel Corp. Nicht zu verwechseln mit anderen Firmen namens Gibraltar. Börsenwert aus 29.683.889 Aktien × 41,61 US-Dollar (02.11.2026).
Aktien-Wächter
Diese Analyse ist Stand 3. November 2026. Was sich seitdem bei ROCK geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Gibraltar Industries Inc (ROCK) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Gibraltar Industries, Inc. (Nasdaq: ROCK) aus Buffalo, New York, stellt vor allem Bauprodukte rund ums Hausdach her: Dachzubehör und Abschlussleisten, Regenrinnen, Metalldächer, Lüftung und Briefkastenanlagen. Dazu kommen Gewächshäuser und Überdachungen (Agtech) sowie Brückenbauteile (Infrastructure), deren Verkauf im Oktober 2026 vereinbart wurde. Umsatz der fortgeführten Geschäfte 2025: 1,136 Milliarden US-Dollar.
OmniMax International stellt Dachzubehör und Regenrinnen her, unter anderem unter den Marken Amerimax und Berger. Gibraltar kaufte das Unternehmen am 2. Februar 2026 für 1,343 Milliarden US-Dollar und finanzierte das mit 1,3 Milliarden Dollar neuen Krediten. Vom Kauf bis 30. Juni 2026 brachte OmniMax 270,9 Millionen Umsatz und 17,5 Millionen Betriebsergebnis.
Gibraltar wollte sich laut Quartalsbericht auf seine Segmente Residential, Agtech und Infrastructure konzentrieren und stellte das Solargeschäft im Juni 2025 zum Verkauf. Die Käufer boten weniger als erhofft: Rund 243 Millionen US-Dollar wurden vor Steuern abgeschrieben, die beiden Verkäufe im Februar und Juli 2026 brachten 74,9 und 5,0 Millionen Dollar. Dazu kam ein Garantievergleich über 25 Millionen.
Zum 30. Juni 2026 hatte Gibraltar 1.246,0 Millionen US-Dollar Kredite (625 Millionen Laufzeitkredit A, 600 Millionen Laufzeitkredit B, 21 Millionen Kreditlinie) bei 15,1 Millionen Kasse; Ende 2025 waren es null Schulden. Die Kreditauflagen (höchstens 5,25-fache Nettoverschuldung, mindestens dreifache Zinsdeckung) wurden zum 30. Juni 2026 eingehalten.
Am 14. Oktober 2026 vereinbarte Gibraltar, die Infrastruktur-Tochter D.S. Brown für 208 Millionen US-Dollar an Saint-Gobain zu verkaufen. Der Bruttoerlös soll laut Vorstandschef Bill Bosway die Schulden schneller abbauen. Die Sparte war 2025 mit 27,3 Prozent bereinigter EBITDA-Marge die ertragsstärkste. Der Vollzug wird vor Ende 2026 erwartet, vorbehaltlich der Kartellfreigabe.
Nein. Gibraltar hat 2024 und 2025 keine Dividende erklärt und erwartet laut Geschäftsbericht auf absehbare Zeit keine. Der Kreditvertrag beschränkt Ausschüttungen zusätzlich. 2025 kaufte der Konzern stattdessen 914.679 eigene Aktien für 60,0 Millionen Dollar zurück; ein Programm über 200 Millionen läuft bis April 2028, wurde bis 30. Juni 2026 aber nicht genutzt.
Bei 41,61 US-Dollar (2. November 2026) lag der Börsenwert bei rund 1,24 Milliarden Dollar, der Unternehmenswert mit Nettoschulden bei rund 2,47 Milliarden — etwa das 7,6- bis 8,0-Fache des erwarteten bereinigten EBITDA 2026. Auf den bereinigten Prognosegewinn je Aktie liegt das Kurs-Gewinn-Verhältnis bei rund 10 bis 11, auf den GAAP-Gewinn bei rund 15 bis 17.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.