Herbalife: 1,87 Milliarden für eigene Aktien – heute wären sie nur noch rund 515 Millionen wert
In den ersten neun Monaten 2026 kamen 92 Prozent des Umsatzwachstums von Herbalife aus Indien, und für die Aktienrückkäufe von 2020 und 2021 zahlte die Firma rund 1,87 Milliarden US-Dollar – zum Kurs vom 2. November 2026 wären diese Aktien noch rund 515 Millionen wert. Keine Anlageberatung, sondern die Frage, ob der Preis in deinem Kopf von heute stammt oder von damals.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 14,40 $ +8,30 %
- Marktkapitalisierung
- 1,5 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 2. November 2026: +8,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,00 $ bis 20,00 $ · Letzter Kurs: 14,40 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt Zahlen, die setzen sich im Kopf fest wie ein Ohrwurm. Bei Herbalife ist es die 48. Zu durchschnittlich rund 48 US-Dollar je Aktie kaufte das Unternehmen 2020 und 2021 eigene Aktien zurück – 38,8 Millionen Stück für rund 1,87 Milliarden US-Dollar. Am 2. November 2026 schloss die Aktie bei 13,28 US-Dollar. Zu diesem Kurs wären die zurückgekauften Aktien noch rund 515 Millionen wert, gut ein Viertel des Kaufpreises (eigene Rechnung). Und schon rechnet dein Kopf: Wenn die Firma selbst 48 Dollar gezahlt hat, sind 13 Dollar doch fast geschenkt! Willkommen beim Ankereffekt. Er funktioniert so: Eine Zahl, die wir zu einer Sache gesehen haben, wird zum Maßstab – auch wenn sie mit der Gegenwart nichts mehr zu tun hat. Wie der durchgestrichene Preis im Schaufenster: Er verrät nichts darüber, was die Jacke wert ist, aber viel darüber, was du bereit bist zu zahlen.
Auffällig daran: Herbalife hat selbst so gehandelt, als hätte ein Anker mitentschieden. Unter den Rückkäufen war ein Paket von 600 Millionen US-Dollar von Großaktionär Carl Icahn (48,05 US-Dollar je Aktie). Allein 2021 flossen laut Kapitalflussrechnung 1.011,3 Millionen US-Dollar in Rückkäufe (982,7 Millionen aus den Rückkaufprogrammen plus 28,6 Millionen für Aktien, die bei Mitarbeiterbeteiligungen für Steuern einbehalten wurden; Geschäftsbericht 10-K 2021), aus dem laufenden Geschäft kamen aber nur 460,3 Millionen herein – der Rest kam aus Schulden und Kasse.
Daraus wird eine Geschichte mit einem Spannungsfeld, das uns durch den ganzen Text begleitet: Herbalife ist finanziell aufgeräumter als vor drei Jahren und günstig bewertet – aber das Wachstum hängt fast nur an Indien, der Gewinnsprung im dritten Quartal 2026 kommt vor allem aus gesunkenen Zinsen, und an der Spitze sitzt seit dem 1. November 2026 ein Interims-Chef. Wir lesen gemeinsam, was davon in den Berichten an die US-Börsenaufsicht SEC steht.
Was Herbalife macht – Shakes, Selbstständige und ein Sitz auf den Cayman Islands
Herbalife verkauft Produkte für Ernährung und Gewichtsmanagement: Eiweiß-Shakes, Tees, Nahrungsergänzung. Du findest sie nicht im Supermarktregal. Sie kommen über unabhängige Vertriebspartner zu den Kunden, die das Unternehmen „Members“ nennt. Das ist Direktvertrieb (Network-Marketing): Eine Person verkauft an Bekannte, Nachbarn, Freunde – das Prinzip der Plastikdosen-Party, nur mit Shakes. Laut Geschäftsbericht (10-K) für 2025 gab es zum 31. Dezember 2025 rund 6,4 Millionen solcher Members; das Unternehmen ist in 95 Märkten aktiv (Quartalsbericht 10-Q Q3 2026) und beschäftigte rund 8.500 Mitarbeiter, davon rund 2.200 in den USA (Stand 31.12.2025). Berichtet wird in fünf Regionen: Nordamerika, Lateinamerika, Europa/Naher Osten/Afrika (EMEA), Asien-Pazifik ohne China und China.
Die Oberstufe dieses Systems heißt „Sales Leader“ – Vertriebspartner, die selbst Teams aufgebaut haben. Ihre Zahl ist ein Frühindikator für die Gesundheit des Netzes; wir kommen darauf zurück.
Direktvertrieb hat eine Vorgeschichte, die Anleger kennen sollten. Nach einer mehrjährigen Untersuchung schloss Herbalife im Juli 2016 einen Vergleich mit der US-Handelsaufsicht FTC. Er gilt weiter und bindet die Vergütung der Vertriebspartner in den USA an echte Kundenverkäufe. Der Quartalsbericht beschreibt die Folge so:
„In the U.S., distributor compensation is capped if the Company does not meet an annual requirement as described in a consent order entered into with the U.S. Federal Trade Commission in July 2016.“
Übersetzung: „In den USA wird die Vergütung der Distributoren gedeckelt, wenn das Unternehmen eine jährliche Vorgabe aus der im Juli 2016 mit der US-Handelsaufsicht FTC geschlossenen Vereinbarung (Consent Order) nicht erfüllt.“
— Herbalife Ltd., SEC-Quartalsbericht 10-Q zum 30.09.2026, Note 2
Zum Namen: Das Unternehmen hieß bis zum 11. April 2023 „Herbalife Nutrition Ltd.“ und firmiert seither als „Herbalife Ltd.“. Viele Datenportale führen noch den alten Namen – dahinter steckt dieselbe Firma (CIK 0001180262). Sie ist eine Gesellschaft der Cayman Islands mit Sitz in Grand Cayman, wird aber operativ aus Los Angeles geführt, und sie reicht als US-Inlandsemittent normale Geschäfts- und Quartalsberichte ein. Wer das Geschäftsmodell der Branche gegenüberstellen will, findet bei unserer Aktienanalyse zu Nature’s Sunshine einen Branchenkollegen im Direktvertrieb – dessen Geschäftsbericht nennt Herbalife in der Vergleichsgruppe für die Kursentwicklung von 2020 bis 2025.
Die Firmengeschichte für Anleger
-
2016
FTC-Vergleich
Im Juli 2016 einigt sich Herbalife mit der US-Handelsaufsicht: Die Vergütung der Vertriebspartner in den USA wird an echte Kundenverkäufe gebunden – weiter ein Dauerthema.
-
2021
Rekordumsatz und teure Rückkäufe
Rekordumsatz 5.802,8 Mio. US-Dollar; Rückkäufe von 982,7 Mio. zu durchschnittlich 48,10 US-Dollar, darunter 600 Mio. an Carl Icahn: Der Preisanker liegt in der Bilanz.
-
2023
Umfirmierung zu Herbalife Ltd.
Im April 2023 wird aus Herbalife Nutrition Ltd. die Herbalife Ltd. Datenportale führen oft noch den alten Namen – dieselbe Firma, dieselbe CIK.
-
2024
Steuerertrag macht Gewinn größer als Vorsteuergewinn
Ein Konzernumbau bringt 84,9 Mio. US-Dollar Steuerertrag; der Gewinn 2024 (254,3 Mio.) liegt über dem Vorsteuergewinn. Das operative Ergebnis ist der ehrlichere Maßstab.
-
2026
Umschuldung im April
Teure Schulden (12,25 Prozent) werden durch 7,75-Prozent-Anleihe ersetzt: 94,6 Mio. US-Dollar Einmalverlust; laut Management rund 45 Mio. Zinsersparnis im Jahr, im dritten Quartal zusammen mit der Tilgung 19,1 Mio. weniger Nettozinsen.
-
2026
Chefwechsel und Rückkaufprogramm
Rückkaufprogramm über 250 Mio. US-Dollar am 07.09.2026, CEO-Abgang zum 31.10., Interims-CEO DeSimone ab 01.11.2026: Kapital kehrt zurück, die Führung ist offen.
Wie die Aktie auf unseren Tisch kam – der Quartalsbericht vom 2. November 2026
Anlass dieser Analyse ist der Quartalsbericht (10-Q) samt Ergebnismitteilung (8-K) vom 2. November 2026. Drei Dinge standen darin, die zusammen ein Bild ergeben:
- Zahlen: Umsatz im dritten Quartal 2026 von 1.350,2 Millionen US-Dollar (+6,0 Prozent, in Landeswährung +7,6 Prozent) – das fünfte Wachstumsquartal in Folge. Der Nettogewinn stieg von 43,2 auf 58,8 Millionen US-Dollar (+36,1 Prozent), der Gewinn je Aktie (verwässert) von 0,42 auf 0,55 US-Dollar.
- Führung: Der bisherige Chef Stephan Gratziani verließ das Unternehmen zum 31. Oktober 2026, der frühere Finanzchef John DeSimone führt es seit dem 1. November 2026 als Interims-CEO.
- Kapitalrückgabe: Am 7. September 2026 genehmigte der Verwaltungsrat ein Rückkaufprogramm über bis zu 250 Millionen US-Dollar, Laufzeit bis 7. September 2029. Im dritten Quartal wurde noch nichts gekauft.
Zum Ausblick: Für das vierte Quartal 2026 stellt das Unternehmen 0,5 bis 4,5 Prozent Umsatzplus in Aussicht (in Landeswährung 2,5 bis 6,5 Prozent), das bereinigte EBITDA soll 145 bis 165 Millionen US-Dollar erreichen (Vorjahresquartal 156,1). Für das Gesamtjahr 2026 heißt es Umsatz +4,9 bis +5,9 Prozent und bereinigtes EBITDA von 670 bis 690 Millionen (2025: 657,6). Das Wachstum soll sich im Schlussquartal also verlangsamen.
Und der Kurs? Hier lohnt der Blick auf den Anker. Split-bereinigt schloss die Aktie am 4. Februar 2019 mit 61,47 US-Dollar, Ende 2021 bei 40,93, Ende 2022 bei 14,88, Ende 2023 bei 15,26 und Ende 2024 bei 6,69. Das Tief lag bei 5,11 US-Dollar (12. Februar 2025), das Jahreshoch 2026 bei 19,96 (20. Februar 2026), Ende 2025 stand sie bei 12,89 und am 2. November 2026 bei 13,28 (Quelle: Fundamentaldaten). Wer von 61 aus rechnet, sieht einen Absturz. Wer vom Tief 5,11 aus rechnet, sieht eine Verdoppelung und mehr. Beides sind Anker – keiner sagt etwas über den Wert der Firma.
Auch der Personalwechsel kam nicht aus heiterem Himmel, aber schnell. Die Meldung zum Abgang des Chefs lautete schlicht:
„On August 31, 2026, the Company announced that Stephan Gratziani will transition from his role as Chief Executive Officer, effective October 31, 2026.“
Übersetzung: „Am 31. August 2026 gab das Unternehmen bekannt, dass Stephan Gratziani sein Amt als Vorstandschef (Chief Executive Officer) mit Wirkung zum 31. Oktober 2026 abgibt.“
— Herbalife Ltd., SEC-Meldung 8-K (Item 5.02) vom 31.08.2026
Einen Grund nennt die Meldung nicht.
Die Zahlen über die Jahre
Erst das, was beeindruckt. Herbalife hat in den letzten Jahren aufgeräumt – und zwar konsequent. Die Schulden (Buchwert) sanken von 2.762,6 Millionen US-Dollar Ende 2021 über 2.692,0 (2022), 2.562,4 (2023) und 2.260,1 (2024) auf 1.992,6 Millionen Ende 2025. Am 30. September 2026 lag der Nennwert bei 1.951,9 Millionen, der Buchwert bei 1.929,2 Millionen. Das negative Eigenkapital schrumpft Jahr für Jahr: von minus 1.391,5 Millionen (Ende 2021) über minus 1.265,9, minus 1.060,3 und minus 801,1 auf minus 509,4 Millionen (Ende 2025) und minus 403,7 Millionen am 30. September 2026. Die beiden letzten Werte sind das Eigenkapital insgesamt, einschließlich der Anteile anderer Gesellschafter; auf die Herbalife-Aktionäre allein entfallen minus 515,1 Millionen (Ende 2025) und minus 409,6 Millionen (30. September 2026).
Das Geschäft wirft dabei Geld ab. Der operative Cashflow – das Geld, das aus dem laufenden Geschäft hereinkommt – lag 2022 bei 352,5 Millionen US-Dollar, 2023 bei 357,5, 2024 bei 285,4 und 2025 bei 333,3 Millionen; in den ersten neun Monaten 2026 waren es 298,0 Millionen (Vorjahreszeitraum 235,0). Die Investitionen sind klein: 40,7 Millionen in neun Monaten 2026. Das operative Ergebnis erholte sich von 356,4 Millionen (2023) über 385,9 (2024) auf 481,0 Millionen (2025). Die Zinsdeckung – wie oft das operative Ergebnis die Nettozinsen deckt – lag im dritten Quartal 2026 bei rund 4,3 (138,5 zu 31,9 Millionen, eigene Rechnung); die Gesamtverschuldungsquote laut Kreditvertrag sank von 2,8x (Ende 2025) auf 2,6x, die Nettoquote von 2,3x auf 2,0x (gerundet ausgewiesen; rechnerisch 2,04x, eigene Rechnung). Mit 2,6x liegt die Gesamtquote deutlich unter der laut Kreditvertrag erlaubten Grenze von 4,00x.
Nun die andere Seite: Der Umsatz ist noch nicht zurück. Er lag 2021 bei einem Rekord von 5.802,8 Millionen US-Dollar, dann bei 5.204,4 (2022), 5.062,4 (2023), 4.993,1 (2024) und 5.037,5 Millionen (2025) – also 13,2 Prozent unter dem Rekordjahr. Die zwölf Monate bis September 2026 kommen auf 5.277,2 Millionen und liegen damit noch 9,1 Prozent unter 2021.
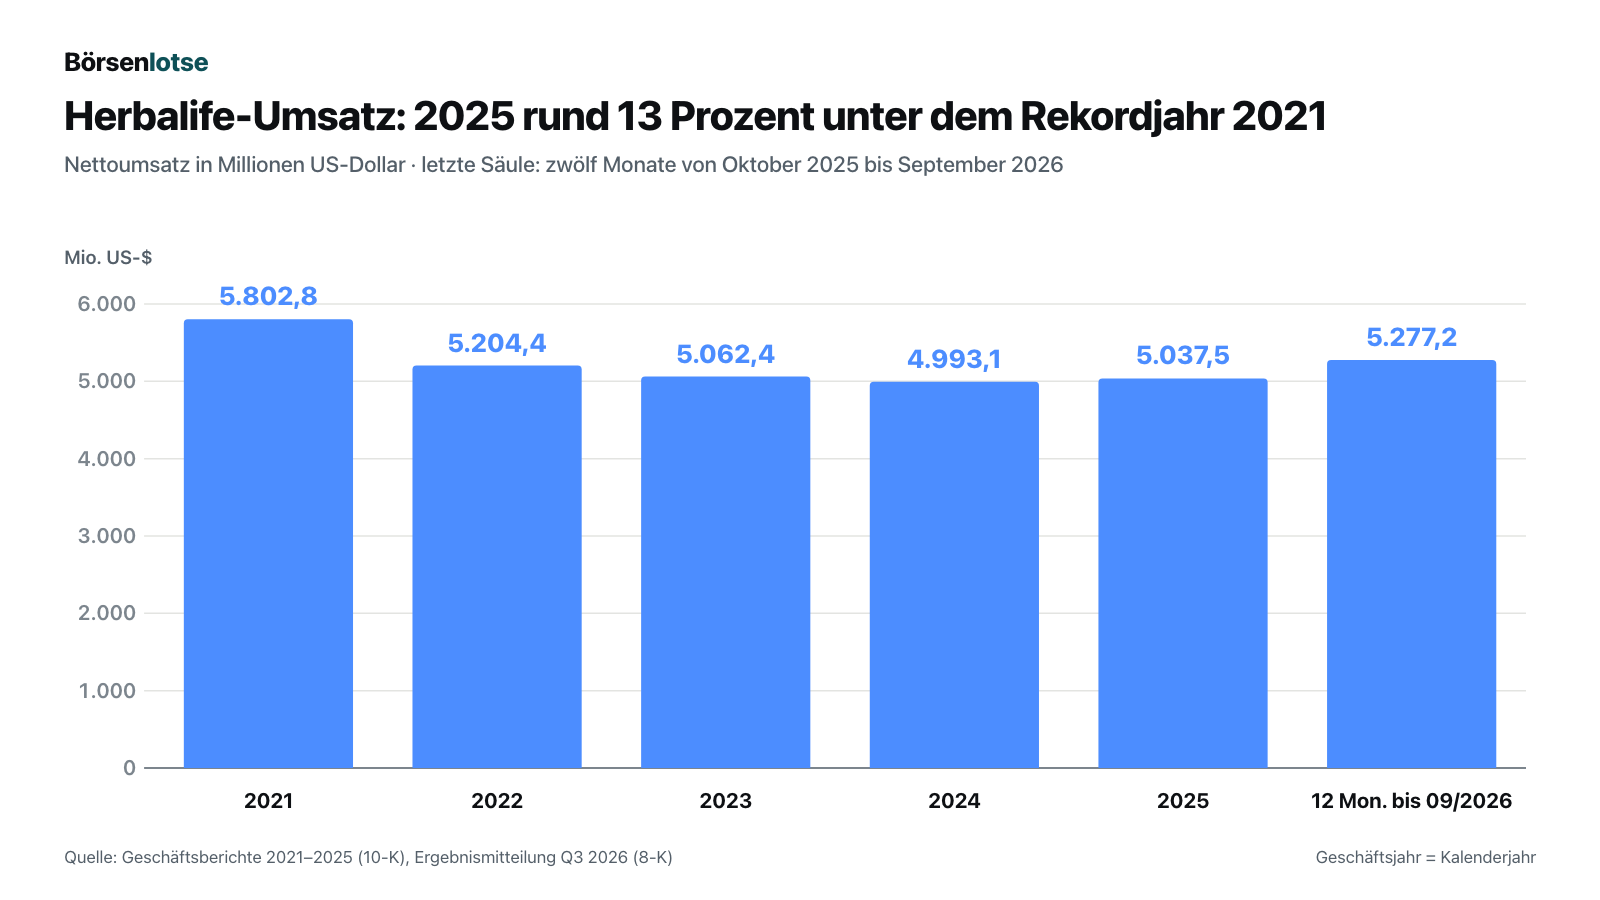
Merksatz: Aufräumen ist nicht Wachsen. Herbalife hat seine Bilanz repariert, vom Umsatzrückgang aber erst rund ein Drittel aufgeholt (vom Tief 2024 plus 284,1 Millionen US-Dollar auf einer Lücke von 809,7 Millionen zum Rekord 2021, eigene Rechnung) – und, wie wir gleich sehen, mit einem sehr einseitigen Motor.
Einmaleffekte und bereinigte Zahlen – was vom Gewinnsprung bleibt
Das ist das Kapitel, das du lesen solltest, bevor du die Zahl „Gewinn +36 Prozent“ weitererzählst. Der Nettogewinn des dritten Quartals 2026 (58,8 Millionen US-Dollar) und der des Vorjahres (43,2 Millionen) sind nicht auf dieselbe Weise zustande gekommen. Wir zerlegen den Sprung in seine Teile.
Die Gewinnbrücke: Woher die 15,6 Millionen Dollar mehr kommen
Von 43,2 auf 58,8 Millionen sind es 15,6 Millionen mehr. Die Brücke dazwischen: plus 12,7 Millionen höheres operatives Ergebnis (138,5 statt 125,8 Millionen, +10,1 Prozent), plus 19,1 Millionen geringere Nettozinsen (31,9 statt 51,0 Millionen), minus 17,8 Millionen höhere Steuern (49,5 statt 31,7 Millionen) und plus 1,6 Millionen bei den Anteilen anderer Gesellschafter (Minderheiten: Verlust von 1,7 statt 0,1 Millionen, der den Gewinn der Herbalife-Aktionäre hebt). Beim Vorsteuergewinn (106,6 statt 74,8 Millionen, also plus 31,8) stammen rund 60 Prozent aus den Zinsen und rund 40 Prozent aus dem Geschäft (eigene Rechnung).
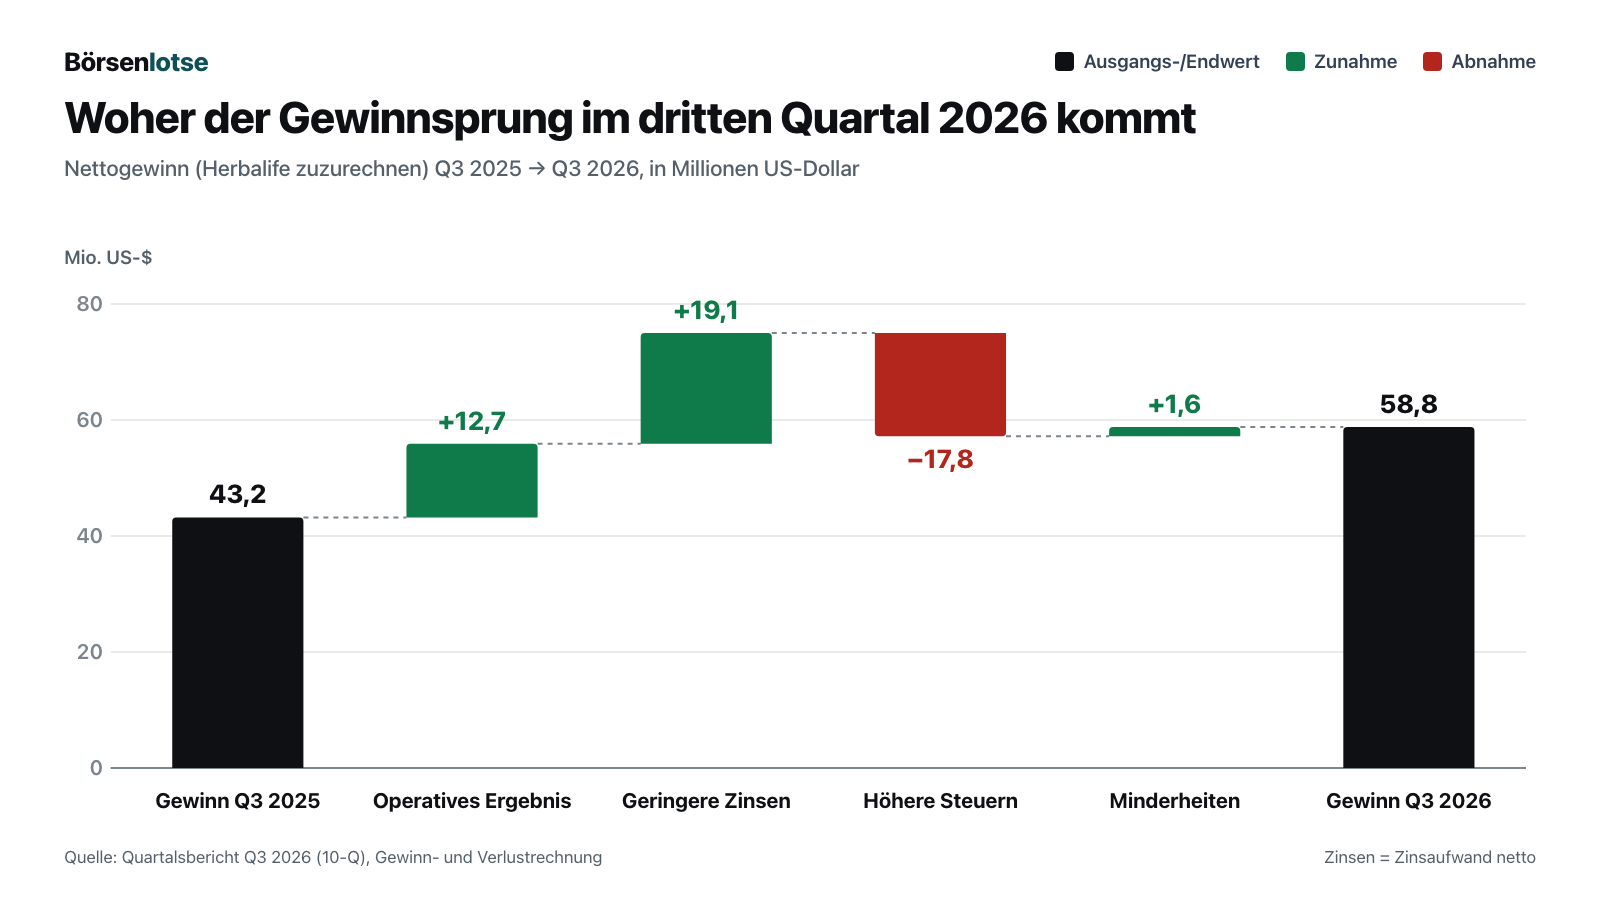
Das Unternehmen sagt es selbst ganz offen. Finanzchef Scott Schaefer wird in der Ergebnismitteilung so zitiert:
„Our April refinancing reduced net interest expense by $19.1 million year-over-year in the third quarter, strengthening our earnings and cash generation.“
Übersetzung: „Unsere Umschuldung im April hat den Nettozinsaufwand im dritten Quartal um 19,1 Millionen US-Dollar gegenüber dem Vorjahr gesenkt und damit unser Ergebnis und unsere Mittelerzeugung gestärkt.“
— Herbalife Ltd., SEC-Ergebnismitteilung 8-K (Anlage 99.1) vom 02.11.2026
Wichtig für die Einordnung: Die 19,1 Millionen stammen laut Finanzchef aus zwei Quellen – der Umschuldung im April und der laufenden Tilgung („Our April refinancing, combined with the continued debt paydown“, Call vom 2. November 2026). Für die Umschuldung allein nannte DeSimone im Call vom 6. Mai 2026 rund 45 Millionen US-Dollar Zinsersparnis im Jahr („approximately $45 million in annualized cash interest savings“) und fügte hinzu, dass sich die Schätzung mit weiterer Tilgung und schwankenden variablen Zinsen ändern kann. Der Effekt ist also kein Einmalgewinn, sondern ein niedrigeres Zinsniveau – dauerhaft, solange Schuldenstand und Zinsen ungefähr so bleiben. Ehrlich benannt bleibt aber: Das ist Finanzarbeit, kein besseres Geschäft.
Der Umschuldungsverlust: 94,6 Millionen Dollar, einmalig im zweiten Quartal
Im April 2026 löste Herbalife teure Schulden ab. Die 800 Millionen US-Dollar schwere Anleihe mit 12,25 Prozent Zins (fällig 2029) und den Term Loan B über 365 Millionen (gewichteter Durchschnittszins im alten Kreditvertrag zum 31.12.2025: 11,64 Prozent) wurden durch eine neue besicherte Anleihe über 800 Millionen mit 7,75 Prozent (fällig 1. Mai 2033) und einen neuen Kreditvertrag ersetzt (gewichteter Durchschnittszins der Kredite unter dem neuen und dem alten Kreditvertrag im Berichtszeitraum: 8,50 Prozent). Das hat einen Preis, der sofort in der Gewinn- und Verlustrechnung steht:
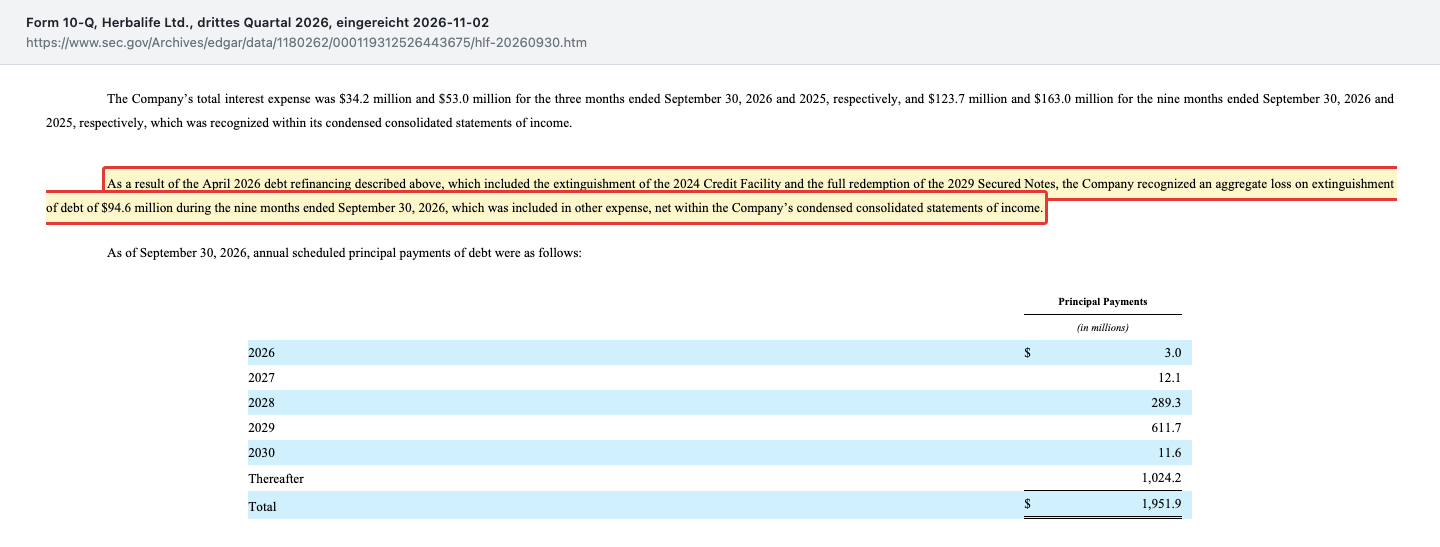
„As a result of the April 2026 debt refinancing described above, which included the extinguishment of the 2024 Credit Facility and the full redemption of the 2029 Secured Notes, the Company recognized an aggregate loss on extinguishment of debt of $94.6 million during the nine months ended September 30, 2026, which was included in other expense, net within the Company’s condensed consolidated statements of income.“
Übersetzung: „Als Folge der oben beschriebenen Umschuldung vom April 2026, zu der die Ablösung des Kreditvertrags 2024 und die vollständige Rückzahlung der besicherten Anleihe 2029 gehörten, erfasste das Unternehmen in den neun Monaten bis zum 30. September 2026 einen Gesamtverlust aus der Schuldenablösung von 94,6 Millionen US-Dollar, der im sonstigen Aufwand der verkürzten Konzern-Gewinn- und Verlustrechnung enthalten war.“
— Herbalife Ltd., SEC-Quartalsbericht 10-Q zum 30.09.2026, Note 4
Davon entfielen 72,8 Millionen auf die Ablösung der 12,25-Prozent-Anleihe 2029 und 21,8 Millionen auf den alten Kreditvertrag; enthalten sind 49,0 Millionen Vorfälligkeitsprämie, die Herbalife tatsächlich in bar zahlte. Der Verlust fiel nur im zweiten Quartal an und machte aus einem Betriebsgewinn einen Nettoverlust von 26,3 Millionen US-Dollar. Über neun Monate sank der Nettogewinn deshalb von 142,9 auf 94,4 Millionen (minus 33,9 Prozent), der Gewinn je Aktie von 1,38 auf 0,88 US-Dollar. Ohne den Umschuldungsverlust (nach Steuern 74,6 Millionen) läge der Neunmonatsgewinn bei rund 169,0 Millionen – etwa 18 Prozent mehr als im Vorjahr (eigene Rechnung). Unterm Strich: Die Umschuldung kostete einmalig, spart aber jährlich. Mit den 45 Millionen im Jahr, die das Management nennt, wäre der gesamte Buchverlust von 94,6 Millionen nach gut zwei Jahren aufgeholt; die bar gezahlte Vorfälligkeitsprämie von 49,0 Millionen nach gut einem Jahr (eigene Rechnung).
Steuern: 46,4 Prozent und zwei Sondereffekte
Auf der Steuerseite sieht es unruhiger aus. Die effektive Steuerquote – der Anteil des Vorsteuergewinns, der als Steuer anfällt – lag im dritten Quartal 2026 bei 46,4 Prozent (Vorjahr 42,4), über neun Monate bei 52,8 Prozent (36,5). Das ist viel; die Firma rechnet latente Steuereffekte aus einem Konzernumbau (4,1 Millionen im Quartal) heraus. Dieser Umbau ist die Quelle der beiden Sondereffekte: 2024 buchte Herbalife einen Steuerertrag von 84,9 Millionen US-Dollar (u. a. durch die Übertragung von geistigem Eigentum auf eine europäische Tochter im vierten Quartal 2024) – der Gewinn 2024 (254,3 Millionen) war dadurch höher als der Vorsteuergewinn (169,4). 2025 stand eine Steuerquote von 17,2 Prozent im Bericht, darin 36,3 Millionen „günstige latente Steuereffekte“ aus demselben Umbau. Die Gewinne 2024 und 2025 sind deshalb durch Steuersondereffekte erhöht; das operative Ergebnis (356,4 → 385,9 → 481,0 Millionen) ist der bessere Maßstab.
Die Firmenbereinigung – und die Programme, die nie enden
Das Unternehmen zeigt zusätzlich „bereinigte“ Zahlen. Im dritten Quartal 2026: bereinigter Gewinn 68,5 Millionen US-Dollar (Vorjahr 51,5), bereinigter Gewinn je Aktie 0,64 (0,50), bereinigtes EBITDA 182,4 Millionen bei einer Marge von 13,5 Prozent (+70 Basispunkte; EBITDA = Gewinn vor Zinsen, Steuern und Abschreibungen). Daneben führt die Ergebnismitteilung eine „Credit Agreement EBITDA“ von 198,9 Millionen – eine großzügigere Definition aus dem Kreditvertrag, die zusätzlich Aktienvergütung und Lagerabschreibungen herausrechnet.
Herausgerechnet wurden im Quartal: Kosten des „Optimization Program“ (5,6 Millionen vor Steuern), Russland-Ukraine-Kosten (1,2), „Technology Realignment“ (0,8), Steuereffekte (minus 1,9) und latente Steuereffekte aus dem Konzernumbau 2024 (plus 4,1, wird zum bereinigten Gewinn addiert). Das Muster dahinter darfst du kritisch sehen: Seit 2024 folgen drei „Programme“ aufeinander – Restructuring 2024/25, Technology Realignment und das Optimization Program 2026. Wer jedes Jahr ein neues „Einmalprogramm“ aus den Zahlen nimmt, hat Kosten, die wiederkehren. „Bereinigt“ ist hier eine Sicht der Firma, nicht ein Naturgesetz.
Merksatz: Ein „Einmalprogramm“, das jedes Jahr wiederkommt, gehört zu den laufenden Kosten.
Unsere saubere Lesart
Was bleibt, wenn wir die Zahlen ohne Schnörkel lesen? Das operative Ergebnis stieg im dritten Quartal um 10,1 Prozent auf 138,5 Millionen US-Dollar – bei 6,0 Prozent mehr Umsatz. Das ist der echte Fortschritt des Geschäfts. Der Gewinn je Aktie wuchs mit 31 Prozent (0,55 statt 0,42) deutlich mehr, weil die Zinsen dauerhaft niedriger sind; höhere Steuern bremsten wieder. Die Bruttomarge sank leicht (77,3 statt 77,7 Prozent). Dauerhaft ist der Zinsvorteil. Einmalig ist der Verlust im zweiten Quartal. Nicht belastbar sind die Steuerquoten der letzten Jahre. Ein Gewinnsprung von 36 Prozent liest sich also besser, als das Geschäft gewachsen ist – ein Plus von rund 10 Prozent beim operativen Ergebnis ist die Zahl, an der du dich orientieren kannst.
Was in den Berichten steht – die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Rückkäufe zu 48 Dollar und das negative Eigenkapital
Zurück zum Anker. Im Geschäftsbericht 2021 steht, was Herbalife bei den Rückkäufen tat:
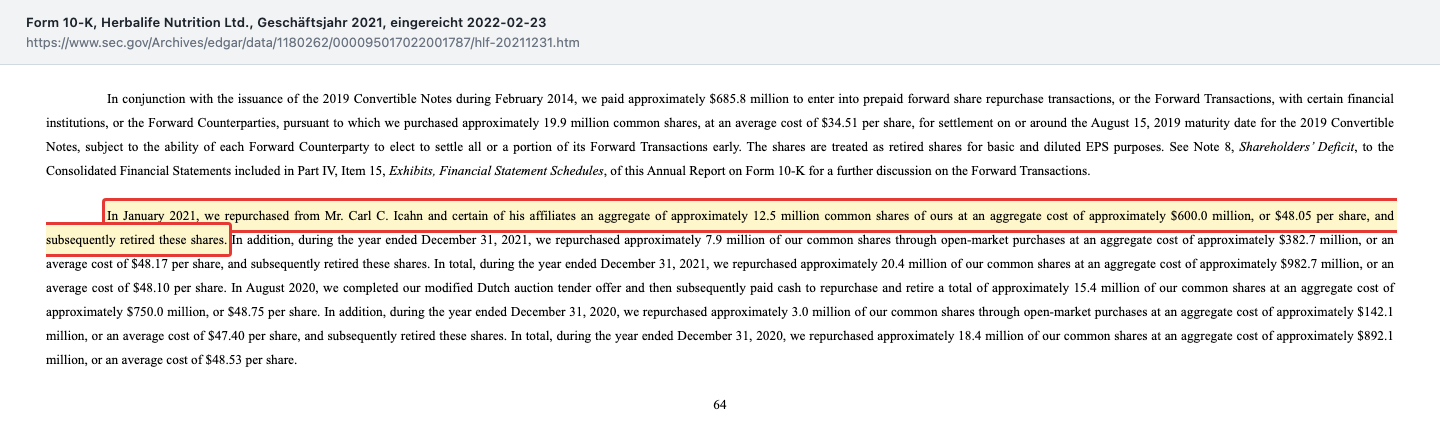
„In January 2021, we repurchased from Mr. Carl C. Icahn and certain of his affiliates an aggregate of approximately 12.5 million common shares of ours at an aggregate cost of approximately $600.0 million, or $48.05 per share, and subsequently retired these shares.“
Übersetzung: „Im Januar 2021 haben wir von Herrn Carl C. Icahn und bestimmten verbundenen Gesellschaften insgesamt rund 12,5 Millionen unserer Stammaktien zu Gesamtkosten von rund 600,0 Millionen US-Dollar beziehungsweise 48,05 US-Dollar je Aktie zurückgekauft und anschließend eingezogen.“
— Herbalife Ltd., SEC-Geschäftsbericht 10-K für 2021, Liquidity
Insgesamt kaufte Herbalife 2021 rund 20,4 Millionen Aktien für 982,7 Millionen US-Dollar zurück (Durchschnitt 48,10 US-Dollar), 2020 rund 18,4 Millionen für 892,1 Millionen (Durchschnitt 48,53). Zusammengerechnet sind das die erwähnten 38,8 Millionen Aktien für rund 1,87 Milliarden – die zum Kurs vom 2. November 2026 (13,28 US-Dollar) rund 515 Millionen wert wären (eigene Rechnung).
Das war nur der Höhepunkt einer Serie. Die Rückkäufe der Jahre 2017 bis 2021 summieren sich laut Kapitalflussrechnungen auf rund 3,5 Milliarden US-Dollar (844,2 Millionen im Jahr 2017, 750,3 in 2018, 16,7 in 2019, 923,5 in 2020, 1.011,3 in 2021). Die Folge steht in der Bilanz: Das Eigenkapital war Ende 2016 mit 196,3 Millionen US-Dollar noch positiv und drehte 2017 auf minus 334,7 Millionen. Negatives Eigenkapital heißt nicht, dass Verluste das Vermögen aufgefressen haben. Es heißt: Das Unternehmen hat mehr Geld an Aktionäre zurückgegeben, als je eingezahlt und verdient wurde. Das Bild: Du leihst dir Geld und zahlst es dir selbst als Dividende aus – dein Konto sieht schlechter aus, obwohl dein Laden läuft. Weil das Geschäft Geld verdient, schrumpft das Minus seit 2021 jedes Jahr, zuletzt auf rund 0,4 Milliarden am 30. September 2026 (Aufschlüsselung im Kapitel „Die Zahlen über die Jahre“). Seit 2023 sind die Rückkäufe praktisch auf Steuerabzug bei Mitarbeiteraktien geschrumpft (8 bis 11 Millionen im Jahr).
Unbequeme Wahrheit Nr. 2: Das Wachstum hat eine Adresse – Indien
Das Gesamtbild des dritten Quartals 2026 sieht so aus (Umsatz in Millionen US-Dollar): Nordamerika 267,5 (+1,7 Prozent), Lateinamerika 250,2 (+9,0 Prozent), EMEA 259,0 (minus 4,9 Prozent), Asien-Pazifik 517,9 (+18,4 Prozent; in Landeswährung +26,1 Prozent) und China 55,6 (minus 22,0 Prozent). Der Grund für den Asien-Schub steht an einer Stelle im Lagebericht:
„Net sales in India were $313.5 million and $859.5 million for the three and nine months ended September 30, 2026, respectively.“
Übersetzung: „Der Nettoumsatz in Indien betrug 313,5 Millionen US-Dollar im dritten Quartal und 859,5 Millionen US-Dollar in den ersten neun Monaten bis zum 30. September 2026.“
— Herbalife Ltd., SEC-Quartalsbericht 10-Q zum 30.09.2026, Lagebericht
Indien wuchs im dritten Quartal um 87,1 Millionen US-Dollar (+38,5 Prozent; in Landeswährung +51,6 Prozent). Der gesamte Konzernumsatz stieg aber nur um 76,5 Millionen. Ohne Indien sank der Umsatz um 10,6 Millionen (rund minus 1 Prozent, eigene Rechnung). Über neun Monate (Umsatz 3.994,2 Millionen, +6,4 Prozent) kamen 220,2 von 239,7 Millionen Mehrumsatz aus Indien – 92 Prozent des Wachstums stammen aus einem Land. Indien (313,5 Millionen) ist im Quartal größer als ganz Nordamerika (267,5) und macht 23 Prozent des Konzernumsatzes aus. Dazu das regulatorische Risiko: Im vierten Quartal 2025 belastete eine Steueränderung (GST, September 2025) das Ergebnis mit 11,3 Millionen US-Dollar.
Der Rest der Welt schwächelt. Über neun Monate liegt Nordamerika bei 788,1 Millionen (minus 0,2 Prozent), EMEA bei 811,6 (minus 2,6 Prozent), China bei 173,0 (minus 19,9 Prozent). Auch das Netz der Sales Leader in Nordamerika schrumpft: jeweils Ende Februar 69.586 (2023), 58.782 (2024) und 52.939 (2025) – minus 24 Prozent in zwei Jahren. Weltweit ohne China blieb die Zahl stabil (582.107 → 571.245 → 580.617), weil Asien-Pazifik von 223.714 über 242.792 auf 257.725 wuchs (Geschäftsbericht 10-K 2025).
Unbequeme Wahrheit Nr. 3: Eine Fälligkeitsklausel am 16. Dezember 2027
Die neuen Kredite laufen nach dem Papier bis zum 29. April 2031. Nach dem Papier – denn im Kleingedruckten steht eine Bedingung, die den Termin vorziehen kann:
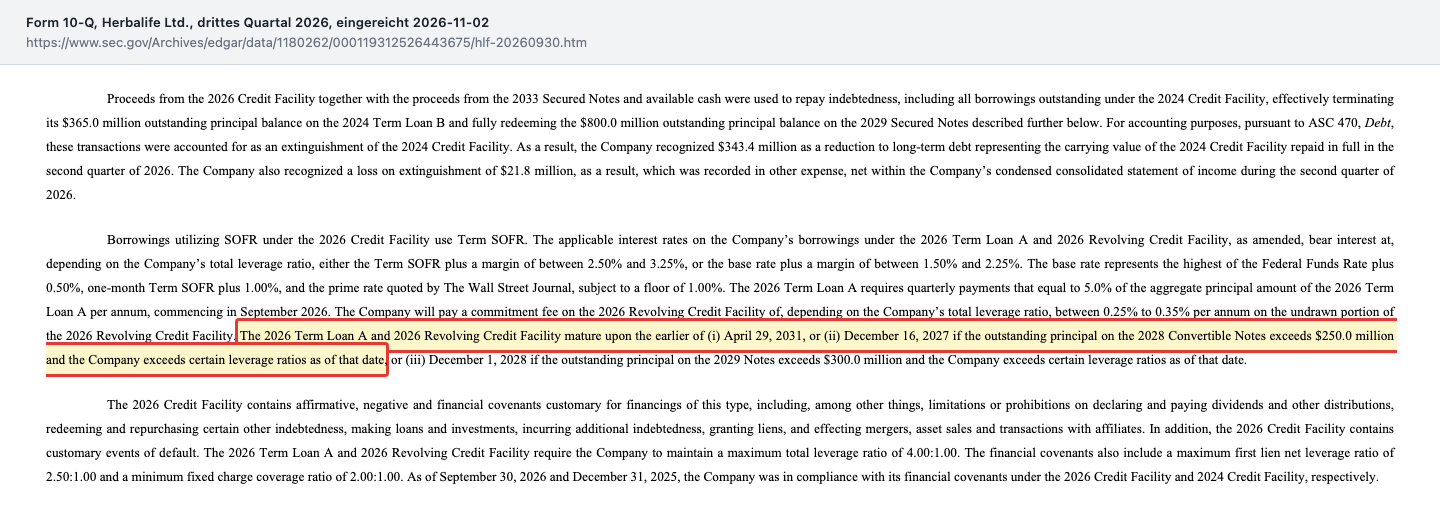
„The 2026 Term Loan A and 2026 Revolving Credit Facility mature upon the earlier of (i) April 29, 2031, or (ii) December 16, 2027 if the outstanding principal on the 2028 Convertible Notes exceeds $250.0 million and the Company exceeds certain leverage ratios as of that date […]“
Übersetzung: „Der Term Loan A 2026 und die Revolving Credit Facility 2026 werden zum früheren der folgenden Termine fällig: (i) 29. April 2031 oder (ii) 16. Dezember 2027, wenn das ausstehende Kapital der Wandelanleihe 2028 dann 250,0 Millionen US-Dollar übersteigt und das Unternehmen zu diesem Zeitpunkt bestimmte Verschuldungsquoten überschreitet […]“
— Herbalife Ltd., SEC-Quartalsbericht 10-Q zum 30.09.2026, Note 4
Das Bild dazu: eine Hypothek, die die Bank vorzeitig kündigen darf, wenn dein Nachbar mit dem Gartenzaun bis Dezember nicht fertig ist. Der Nachbar ist die Wandelanleihe 2028 (Zins 4,25 Prozent, fällig 15. Juni 2028, anfänglicher Wandlungspreis rund 16,98 US-Dollar je Aktie). Am 30. September 2026 standen davon noch 277,5 Millionen US-Dollar aus – 27,5 Millionen über der Schwelle von 250 Millionen. Eine ähnliche Klausel mit dem Stichtag 1. Dezember 2028 gilt für die unbesicherte Anleihe 2029 – nicht die im April getilgte 12,25-Prozent-Anleihe, sondern die „2029 Notes“ mit 4,875 Prozent Zins, fällig 1. Juni 2029, von denen am 30. September 2026 noch 600,0 Millionen US-Dollar ausstanden (Schwelle 300 Millionen). Welche Verschuldungsquoten gemeint sind, nennt der Quartalsbericht nicht; erlaubt ist laut Kreditvertrag eine Gesamtverschuldungsquote von höchstens 4,00 zu 1,00, die Gesamtquote lag zum 30. September 2026 bei 2,6x. Der Kreditvertrag umfasst Term Loan A und Revolver mit zusammen 272,2 Millionen US-Dollar. Die Kasse beträgt 409,2 Millionen – genug, um die 27,5 Millionen im Zweifel zu verringern. Entschieden ist nichts; deshalb ist es ein Beobachtungspunkt, kein Alarm. Dahinter wartet der Tilgungsplan (Nennwerte laut Quartalsbericht, Note 4):
| Jahr | Fällige Tilgung (Mio. US-Dollar) |
|---|---|
| 2026 (Rest) | 3,0 |
| 2027 | 12,1 |
| 2028 | 289,3 |
| 2029 | 611,7 |
| 2030 | 11,6 |
| danach | 1.024,2 |
| zusammen | 1.951,9 |
Die Jahre 2028 und 2029 sind die Brocken: 2028 wird die Wandelanleihe fällig, 2029 die unbesicherte Anleihe mit 600,0 Millionen, die den größten Teil der 611,7 Millionen ausmacht (eigene Zuordnung).
Unbequeme Wahrheit Nr. 4: Führung auf Zeit
Am 30. Juli 2026 informierte Finanzchef John DeSimone den Verwaltungsrat, dass er zum 31. Dezember 2026 in den Ruhestand gehen will; öffentlich wurde das mit der Meldung vom 5. August 2026 (8-K, Item 5.02). Scott Schaefer sollte am 1. Januar 2027 Finanzchef werden. Dann ging der Chef. Im Quartalsbericht steht die Lösung nüchtern in Teil II, Item 5:
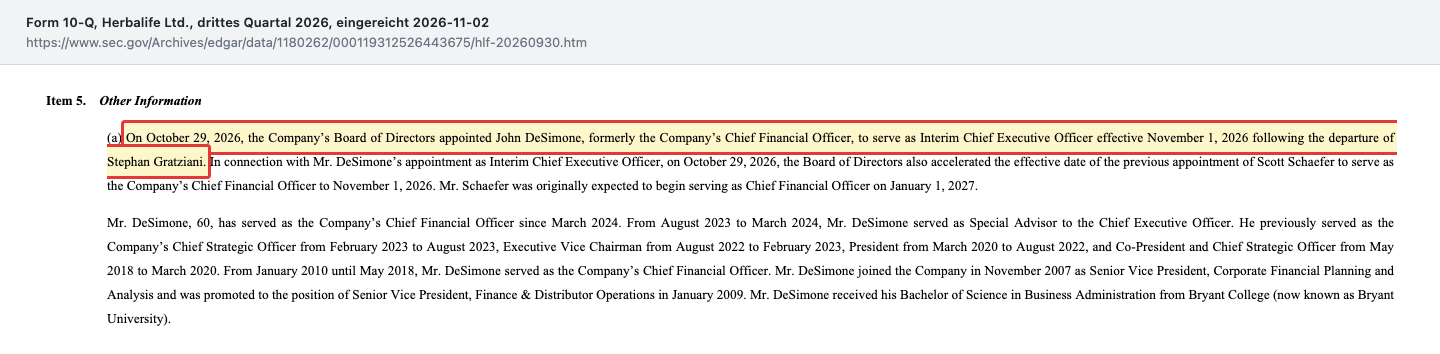
„On October 29, 2026, the Company’s Board of Directors appointed John DeSimone, formerly the Company’s Chief Financial Officer, to serve as Interim Chief Executive Officer effective November 1, 2026 following the departure of Stephan Gratziani.“
Übersetzung: „Am 29. Oktober 2026 ernannte der Verwaltungsrat des Unternehmens John DeSimone, den bisherigen Finanzchef, mit Wirkung zum 1. November 2026 zum Interims-Vorstandschef, nach dem Abgang von Stephan Gratziani.“
— Herbalife Ltd., SEC-Quartalsbericht 10-Q zum 30.09.2026, Teil II, Item 5
Scott Schaefer ist damit schon seit dem 1. November 2026 Finanzchef, zwei Monate früher als geplant. Die Suche nach einem dauerhaften Chef läuft laut Ergebnismitteilung. Das heißt: Die Person, die den Kurs der Firma jetzt prägt, ist der bisherige Finanzchef, der nur übergangsweise im Amt ist. Ein Interims-Chef setzt in der Regel keine langfristige neue Strategie – das ist kein Vorwurf, sondern ein Umstand, den du in der Rechnung mitführen solltest. Wie wenig im ersten Call nach dem Wechsel nachgefragt wurde, steht im Kapitel zur Fragerunde.
Zwei weitere Fußnoten gehören hierher. In Brasilien sind Steuerbescheide über zusammen rund 128 Millionen US-Dollar offen (eigene Addition aus Note 5): rund 110 Millionen bei der Landessteuer ICMS – ohne den seit August 2025 abgeschlossenen Fall zum Steuerjahr 2018 – und rund 17,9 Millionen von der Bundessteuerbehörde. Abgesichert sind sie unter anderem über Akkreditive und Bürgschaften (Note 4 und Note 5); einen Verlust hat Herbalife nicht zurückgestellt, weil es ihn nicht für wahrscheinlich hält. Und für die Übernahme der britischen Firma Bioniq (personalisierte Nahrungsergänzung) vom 30. April 2026 vereinbarte Herbalife einen Basispreis von 55 Millionen US-Dollar, zahlbar über fünf Jahre; die erste Zahlung von 10 Millionen floss kurz nach dem Abschluss, bilanziert ist der Basispreis mit seinem Barwert von rund 45,2 Millionen. Weitere bis zu 95 Millionen hängen am Erfolg (bis 31. Dezember 2031, bilanziert mit 9 Millionen).
Was das Management versprochen hat – und was eintraf
Versprechen sind billig, eingelöste Versprechen nicht. Wir haben die Telefonkonferenzen zu den Quartalszahlen von 2022 bis zum 2. November 2026 ausgewertet (Mitschriften), mit Schwerpunkt auf den Calls vom 14. Februar 2024 bis zum 2. November 2026. Alle wörtlichen Zitate stehen so in den Mitschriften; die Mitschrift vom 5. August 2026 ist fehlerhaft (doppelt enthalten, automatische Spracherkennung) und liefert deshalb keine Zitate. Zwei Begriffe vorweg: Bereinigtes EBITDA ist der operative Gewinn vor Abschreibungen, Zinsen und Steuern, ohne Einmalposten nach Definition der Firma – es steht nur in den Ergebnismitteilungen, nicht im Geschäftsbericht. Die Verschuldungsquote (Leverage) setzt die Schulden ins Verhältnis zu diesem EBITDA: 3x heißt drei Jahres-EBITDA an Schulden.
Versprochen → Eingetroffen?
| Was versprochen wurde | Wann und von wem | Was daraus wurde | Stand |
|---|---|---|---|
| Gesamtverschuldung auf 3,0x senken, und zwar bis Ende 2025; Aktienrückkäufe erst danach | Ziel 3x schon im Call 14.02.2024 (Finanzchef Amezquita); Termin Ende 2025 in den Calls 01.05.2024 und 31.07.2024 (DeSimone) | 2,8x zum 31.12.2025; Rückkaufprogramm über bis zu 250 Mio. US-Dollar im September 2026 beschlossen, im dritten Quartal noch nichts gekauft. | Eingetroffen |
| 1 Mrd. US-Dollar Schulden in vier bis fünf Jahren tilgen (von 2,4 auf 1,4 Mrd. bis Ende 2028) | Call 31.07.2024 (DeSimone), präzisiert 19.02.2025 | Schulden laut Kreditvertrag am 30.09.2026: 1.951,9 Mio. US-Dollar, rund 450 Mio. getilgt (etwa 45 Prozent) nach etwa der Hälfte der Zeit. Nettoverschuldung 1.542,7 Mio. | Im Plan |
| Bereinigte EBITDA-Marge 2025 „mindestens 100 Basispunkte“ über 2024 | Call 01.05.2024 (Management, Finanzbereich) | 2024: 12,7 Prozent, 2025: 13,1 Prozent – nur rund 40 Basispunkte mehr. Schon im Februar 2025 war die Prognose auf „Mitte 12 Prozent“ gesenkt worden. | Nicht eingetroffen |
| Restrukturierung: ab 2025 mindestens 80 Mio. US-Dollar Einsparung pro Jahr | Call 01.05.2024 (Management, Finanzbereich) | Der Geschäftsbericht 2025 nennt jährliche Einsparungen von rund 80 Mio. US-Dollar. Es folgten zwei weitere Programme (Technology Realignment, Optimization Program 2026). | Eingetroffen, aber Programme folgen |
| Umsatz 2024 stabil bis plus 5 Prozent | Call 14.02.2024 nur „relatively flat“; formale Spanne 0 bis plus 5 Prozent in der Mitteilung vom 20.03.2024 (8-K), bestätigt im Call 01.05.2024 („reaffirming“) | Umsatz 2024: 4.993,1 Mio. US-Dollar, minus 1,4 Prozent (in Landeswährung plus 1,2 Prozent). Die Prognose wurde in den Folgequartalen schrittweise auf minus 1 bis minus 2 Prozent gesenkt. | Nicht eingetroffen |
| Digitalplattform Pro2col: Start in den USA im vierten Quartal 2025, Zehntausende Nutzer bis Ende 2025, Hunderttausende bis Ende 2026 | Call 30.04.2025 (Gratziani) | Im Call vom 02.11.2026 sagt der Interims-CEO: Noch in der Testphase, geringe Nutzung. Laut Quartalsbericht flossen bisher nur Meilensteinzahlungen von 2,0 Mio. (Beta, Juli 2025) und 3,0 Mio. US-Dollar (Beta 2.0, Dezember 2025); weitere werden nur gezahlt, wenn Meilensteine erreicht werden. Dass keiner der nutzerabhängigen Meilensteine (zusammen bis 46 Mio. US-Dollar) ausgelöst ist, ist unsere Ableitung daraus. | Nicht eingetroffen |
| 2026: Umsatzwachstum in Nordamerika und in jeder Region außer China | Call 19.02.2026 (DeSimone) | Neun Monate 2026: Nordamerika minus 0,2 Prozent, EMEA minus 2,6 Prozent, China minus 19,9 Prozent (drittes Quartal minus 22,0 Prozent). Das vierte Quartal steht aus. | Bisher nicht eingetroffen |
| Nettoverschuldung bis Jahresende 2026 unter 2x | Call 06.05.2026 (DeSimone) | Im Mai hieß es „below 2x“, im November „at or below 2x“. Ausgewiesen sind zum 30.09.2026 2,0x; unsere Nachrechnung mit den Zahlen der Ergebnismitteilung (Nettoschulden 1.542,7 Mio. zu Kreditvertrags-EBITDA der letzten zwölf Monate 757,0 Mio. US-Dollar) ergibt 2,04x; die Definition im Kreditvertrag kann abweichen. | Offen: zum 30.09.2026 ausgewiesen 2,0x, rechnerisch 2,04x (eigene Rechnung); Jahresendziel steht aus |
| Prognose 2026: Umsatz plus 1 bis plus 6 Prozent, bereinigtes EBITDA 670 bis 710 Mio. US-Dollar | Call 19.02.2026 (DeSimone) | Umsatz in neun Monaten plus 6,4 Prozent, davon fast alles aus Indien. Die EBITDA-Spanne wurde auf 670 bis 690 Mio. gesenkt. | Umsatz auf Kurs, EBITDA im unteren Teil |
| Vertriebsnetz in Nordamerika wird stärker, neue Distributoren plus 19 Prozent im vierten Quartal | Call 19.02.2026 (Gratziani) | Mit den vorliegenden Zahlen nicht prüfbar: Die jüngsten Sales-Leader-Zahlen stammen von Ende Februar 2025 und liegen damit vor der Aussage. Als Hintergrund: Sales Leader in Nordamerika jeweils Ende Februar 58.782 (2024) und 52.939 (2025), minus 9,9 Prozent. | Offen, nicht prüfbar |
Das Muster ist klar: Bei den Finanzzusagen hat das Management geliefert, bei den Wachstumsversprechen vertröstet. Der neue Finanzchef-Stil seit 2024 hat Zahlen zum Abhaken mitgebracht – und die meisten wurden abgehakt.
Wo sich der Ton gedreht hat
Vom Vorgänger zur Disziplin (2024): Im Februar 2024 nannte der damalige Finanzchef für den Umsatz nur die Erwartung „relatively flat“ (in etwa stabil); eine formale Prognose gab es nicht. Die Spanne von 0 bis plus 5 Prozent folgte am 20. März 2024 mit der Mitteilung zum Finanzchef-Wechsel (8-K). Auf die Frage, ob Rückkäufe möglich seien, kam die Antwort:
„Well, we need to get the 3x target before we can ever consider that.“
Übersetzung: „Nun, wir müssen erst das 3x-Ziel erreichen, bevor wir das überhaupt in Betracht ziehen können.“
— Alex Amezquita, Finanzchef, Mitschrift der Telefonkonferenz vom 14.02.2024 (Fragerunde)
Das wurde eingehalten: Das Rückkaufprogramm kam erst im September 2026. Ab März 2024 gab es unter DeSimone als Finanzchef eine Prognose für jedes Quartal, einen Sparplan und messbare Schuldenziele. Im Juli 2024 sagte er:
„We want to pay off $1 billion in debt over the next four to five years and transfer that value to equity holders, and that will be our primary use of our free cash.“
Übersetzung: „Wir wollen in den nächsten vier bis fünf Jahren 1 Milliarde US-Dollar Schulden tilgen und diesen Wert an die Eigenkapitalgeber weitergeben; das wird die Hauptverwendung unseres freien Cashflows sein.“
— John DeSimone, Finanzchef, Mitschrift der Telefonkonferenz vom 31.07.2024
Die große Vision (2025): Im Februar 2025 klang der designierte Chef so:
„Herbalife is destined to become one of the world's most important health and wellness platforms.“
Übersetzung: „Herbalife ist dazu bestimmt, eine der wichtigsten Gesundheits- und Wellness-Plattformen der Welt zu werden.“
— Stephan Gratziani, President (designierter Vorstandschef), Mitschrift der Telefonkonferenz vom 19.02.2025
Zwei Monate später das konkrete Versprechen zur Plattform Pro2col:
„By the end of 2025, we believe we’ll have tens of thousands of users on the platform, with hundreds of thousands by the end of next year.“
Übersetzung: „Bis Ende 2025 werden wir nach unserer Einschätzung Zehntausende Nutzer auf der Plattform haben, bis Ende nächsten Jahres Hunderttausende.“
— Stephan Gratziani, designierter Vorstandschef, Mitschrift der Telefonkonferenz vom 30.04.2025
Der Bruch (Q2 → Q3 2026): Am 5. August 2026 kündigte Gratziani nur einen Finanzchef-Wechsel an und freute sich auf die Zusammenarbeit mit DeSimone „bis Ende des Jahres“. 26 Tage später kam die Meldung über seinen Abgang. Im Call vom 2. November 2026 verschwanden die großen Worte. Über die Plattform sagte der Interims-CEO auf Nachfrage:
„It's still in beta. Its usage is low.“
Übersetzung: „Es ist noch in der Beta-Phase. Die Nutzung ist gering.“
— John DeSimone, Interims-Vorstandschef, Mitschrift der Telefonkonferenz vom 02.11.2026 (Fragerunde)
Und über die Haltung der neuen Führung:
„We're not trying to reinvent what makes Herbalife successful.“
Übersetzung: „Wir versuchen nicht, neu zu erfinden, was Herbalife erfolgreich macht.“
— John DeSimone, Interims-Vorstandschef, Mitschrift der Telefonkonferenz vom 02.11.2026
Auch die Marge wird vorsichtiger beurteilt, und beim Schuldenziel lohnt der genaue Wortlaut. Im Mai 2026 hieß es:
„we are establishing a target to reduce net leverage to below 2x by the end of this year.“
Übersetzung: „Wir setzen uns das Ziel, die Nettoverschuldungsquote bis Jahresende unter 2x zu senken.“
— John DeSimone, Finanzchef, Mitschrift der Telefonkonferenz vom 06.05.2026
Im November meldete der neue Finanzchef:
„[…] while maintaining a net leverage at or below 2x. At quarter end, we achieved that target with a net leverage ratio of 2.0x, down from 2.2x at the end of the second quarter.“
Übersetzung: „[…] bei einer Nettoverschuldungsquote auf oder unter 2x. Zum Quartalsende haben wir dieses Ziel mit einer Nettoverschuldungsquote von 2,0x erreicht, nach 2,2x Ende des zweiten Quartals.“
— Scott Schaefer, Finanzchef, Mitschrift der Telefonkonferenz vom 02.11.2026
Im Mai hieß es „below 2x“, im November „at or below 2x“. Ausgewiesen sind 2,0x; unsere Nachrechnung mit den Zahlen der Ergebnismitteilung (1.542,7 Millionen Nettoschulden zu 757,0 Millionen Kreditvertrags-EBITDA der letzten zwölf Monate) ergibt 2,04x; die Definition im Kreditvertrag kann abweichen. Bei der Marge klingt es leiser:
„Looking ahead, we expect the path to further expansion to be more gradual.“
Übersetzung: „Für die Zukunft erwarten wir, dass weitere Margensteigerungen langsamer vorankommen.“
— Scott Schaefer, Finanzchef, Mitschrift der Telefonkonferenz vom 02.11.2026
Die Fragerunde: Was nur auf Nachfrage herauskam
Die vorbereitete Rede ist die Hochglanzbroschüre. Interessanter ist, was erst auf Nachfrage kommt – und was niemand fragt.
Zu China kam die harte Aussage nur auf die Frage nach den Regionen im Februar 2026:
„I will say that we're expecting net sales growth in every region with the exception of China. China is expected more of a 2027 event.“
Übersetzung: „Ich sage so viel: Wir erwarten Umsatzwachstum in jeder Region außer China. China ist eher ein Thema für 2027.“
— John DeSimone, Finanzchef, Mitschrift der Telefonkonferenz vom 19.02.2026 (Fragerunde)
Im Mai 2026 folgte auf eine weitere Nachfrage zu China:
„We have not found our footing yet. We are working on it.“
Übersetzung: „Wir haben dort noch nicht Fuß gefasst. Wir arbeiten daran.“
— John DeSimone, Finanzchef, Mitschrift der Telefonkonferenz vom 06.05.2026 (Fragerunde)
Der Call vom 2. November 2026 ist vor allem durch das bemerkenswert, was fehlt. Es stellte nur ein einziger Analyst Fragen (Anthony Vendetti, Maxim Group), und er fragte nach Abnehmspritzen (GLP-1; zu diesem Wettbewerbsumfeld lies auch unsere Aktienanalyse zu Eli Lilly) und den neuen Marken. Keine Frage gab es zum Abgang des Chefs, zur Abhängigkeit von Indien, zu China oder zum Rückgang in EMEA – im ersten Call nach dem Wechsel an der Spitze. In den vorbereiteten Reden des Quartals taucht China nur beiläufig als teilweiser Ausgleich auf; die minus 22 Prozent nennt niemand. Es kann sein, dass der Anbieter der Mitschrift Fragen ausgelassen hat; im Text selbst gibt es dafür keinen Hinweis.
Fazit zu den Versprechen
Die Finanzzusagen seit 2024 wurden überwiegend gehalten – bei der Disziplin hat die Firma geliefert. Bei den Wachstumsversprechen (Pro2col, Nordamerika, Marge) hat sie vertröstet, und die großen Worte der Vorgänger-Ära sind verschwunden. Wer deshalb sagt „dem Management kann man trauen“, hat für die Schulden recht und für das Wachstum noch nichts in der Hand. Die menschliche Falle dahinter: Wer dreimal pünktlich geliefert hat, bekommt Vertrauensvorschuss für alles, was er sonst noch sagt.
Bewertung – was der Markt für die Aktie verlangt
Bewertungszahlen altern schnell, deshalb jede mit Datum. Am 2. November 2026 schloss die Aktie bei 13,28 US-Dollar. Bei 104.895.787 ausstehenden Aktien (Deckblatt des Quartalsberichts, 26. Oktober 2026) ergibt sich ein Börsenwert von rund 1,39 Milliarden US-Dollar. Dazu kommt die Nettoverschuldung laut Kreditvertrag (1.951,9 Millionen Schulden minus 409,2 Millionen Kasse = 1.542,7 Millionen am 30. September 2026): Der Unternehmenswert liegt bei rund 2,9 Milliarden, etwa dem 4,3-Fachen des bereinigten EBITDA der letzten zwölf Monate (680,8 Millionen; eigene Rechnung). Das Kurs-Umsatz-Verhältnis liegt bei rund 0,26 (1,39 Milliarden zu 5.277,2 Millionen Umsatz).
Zum Gewinn: Der ausgewiesene Gewinn der letzten zwölf Monate (179,8 Millionen US-Dollar, rund 1,68 US-Dollar je verwässerter Aktie) ergibt ein Kurs-Gewinn-Verhältnis (KGV) von etwa 7,9. Ohne den einmaligen Umschuldungsverlust (nach Steuern 74,6 Millionen) wären es rund 2,37 US-Dollar je Aktie und ein KGV von etwa 5,6. Weil die zwölf Monate das vierte Quartal 2025 mit einem Steuerertrag enthalten, sagen wir ehrlich nur: etwa 6 bis 8 (eigene Rechnung). Der freie Mittelzufluss der zwölf Monate liegt bei rund 337 Millionen US-Dollar (operativer Cashflow 396,3 minus Investitionen 59,2; dazu kommen aktivierte Software-Einführungskosten von 32,5 Millionen in neun Monaten, die außerhalb der Investitionen stehen); der Börsenwert ist damit rund das 4-Fache dieses Zuflusses.
Das sieht auf den ersten Blick billig aus – und hier lauert der zweite Anker: „KGV 8, das ist billig.“ Ob 8 billig ist, hängt davon ab, ob der Gewinn bleibt. Der Markt zögert aus Gründen, die du in diesem Text kennengelernt hast: ein Umsatz 9 Prozent unter dem Rekord, Wachstum aus nur einem Land, Verschuldung mit Fälligkeitsklausel, ein Chef auf Zeit und eine Branche mit FTC-Vergangenheit. Das Rückkaufprogramm über 250 Millionen US-Dollar entspricht rund 18 Prozent des Börsenwerts (eigene Rechnung) – wenn es genutzt wird. Laut Finanzchef Scott Schaefer im Call vom 2. November 2026 sollen die Käufe im vierten Quartal beginnen („We plan to begin repurchasing shares in the fourth quarter“ – „Wir planen, im vierten Quartal mit dem Rückkauf von Aktien zu beginnen“). Der anfängliche Wandlungspreis der Wandelanleihe liegt bei rund 16,98 US-Dollar, deutlich über dem Kurs vom 2. November 2026.
Der Blick der Profis (Quelle: Fundamentaldaten, Stand 3. November 2026): Vier Analysten, davon zwei mit „starker Kauf“, einer mit „Kauf“, einer mit „Verkauf“; das durchschnittliche Konsens-Kursziel liegt bei 17 US-Dollar. Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt – ein einzelner Ausreißer nach oben oder unten zieht ihn stark mit. Das ist eine Einordnung, keine Empfehlung – bei nur vier Stimmen sagt sie wenig, und auch Kursziele sind Anker.
Chancen und Risiken
Was für die Firma spricht:
- Aufgeräumte Bilanz: Schulden (Nennwert) von 1.951,9 Millionen US-Dollar am 30. September 2026, Nettoverschuldungsquote gerundet 2,0x (rechnerisch 2,04x), Gesamtquote 2,6x bei erlaubten 4,00x.
- Niedrigere Zinsen: 19,1 Millionen US-Dollar weniger Nettozinsen im dritten Quartal (Umschuldung und Tilgung), laut Management rund 45 Millionen im Jahr allein aus der Umschuldung.
- Cashstark: operativer Cashflow von 298,0 Millionen US-Dollar in neun Monaten 2026, geringe Investitionen.
- Der Umsatz wächst wieder: das dritte Quartal 2026 war das fünfte Wachstumsquartal in Folge (+6,0 Prozent).
- Operatives Ergebnis steigt (138,5 Millionen im dritten Quartal, plus 10,1 Prozent); 250-Millionen-Rückkaufprogramm bis 2029.
- Finanzziele zu Schulden und Einsparungen wurden seit 2024 überwiegend eingehalten; verfehlt wurde dagegen das Ziel für die bereinigte EBITDA-Marge 2025.
Was dagegen spricht:
- Wachstum fast nur aus Indien (92 Prozent des Mehrumsatzes in neun Monaten), mit regulatorischem Risiko (GST-Belastung 11,3 Millionen im vierten Quartal 2025).
- Nordamerika, EMEA und China stagnieren oder schrumpfen; die Sales Leader in Nordamerika sanken von Ende Februar 2023 bis Ende Februar 2025 um 24 Prozent.
- Fälligkeitsklausel am 16. Dezember 2027 und große Tilgungen 2028 (289,3 Millionen) und 2029 (611,7 Millionen).
- Interims-CEO seit 1. November 2026 und Finanzchef-Wechsel; Digitalplattform Pro2col unbewiesen.
- FTC-Vergütungsdeckel in den USA, Steuerstreit in Brasilien, Steuerquote von 46,4 Prozent im dritten Quartal, Druck durch Abnehmspritzen als Alternative zu Diät-Shakes.
- Prognose für das vierte Quartal: Wachstum verlangsamt sich, EBITDA-Mitte (155 Millionen) unter Vorjahr (156,1).
Fazit – der Anker kehrt zurück
Zurück zu den 48 Dollar. Herbalife hat nach der Zeit der teuren Rückkäufe das Boot bemerkenswert aufgeräumt: weniger Schulden, billigere Zinsen, steigender Cashflow, ein Eigenkapital, das nach oben kriecht. Das ist echt, und es ist mehr, als viele Firmen mit negativem Eigenkapital zeigen. Gleichzeitig ruht der Umsatzzuwachs fast auf einem Land, der Anstieg des Vorsteuergewinns speist sich zu rund 60 Prozent aus gesparten Zinsen (beim Nettogewinn sind die gesparten Zinsen sogar größer als der ganze Sprung, weil höhere Steuern gegenläufig wirkten), und der Chef ist nur übergangsweise im Amt. Das alles ist kein Weltuntergang – aber auch kein Freifahrtschein.
Der Anker liegt dabei in mehrere Richtungen. Wer auf die 48 Dollar der Rückkäufe oder die 61 Dollar von 2019 starrt, sieht eine Aktie, die „zu billig“ sein muss. Wer auf „KGV 8“ starrt, sieht ebenfalls etwas, das „zu billig“ aussieht. Keine dieser Zahlen sagt etwas über das, was in den nächsten Jahren passiert: ob Indien weiter wächst, ob Nordamerika sich fängt, ob die Fälligkeitsklausel entschärft wird und wer künftig das Steuer hält. Was die Rückkäufe von 2020 und 2021 heute wert wären, hast du am Anfang gesehen – auch das ist ein Anker, den man nicht loswird, wenn man ihn einmal ausgeworfen hat. Prüfe also bei jedem Preis, den du im Kopf hast, ob er noch zum Schiff gehört.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsbericht 10-Q zum 30.09.2026, eingereicht 02.11.2026, sec.gov
- Ergebnismitteilung 8-K (Item 2.02, Anlage 99.1) vom 02.11.2026, sec.gov
- Meldung zum Abgang des Vorstandschefs 8-K (Item 5.02) vom 31.08.2026, sec.gov
- Ergebnismitteilung 8-K vom 05.08.2026 (zweites Quartal, Finanzchef-Nachfolge), sec.gov
- Quartalsberichte 10-Q zum 30.06.2026 (sec.gov) und zum 31.03.2026 (sec.gov)
- Geschäftsberichte 10-K für 2025 (sec.gov), 2024 (sec.gov) und 2021 (sec.gov)
- EDGAR-Übersicht des Unternehmens: sec.gov. Nach dem Quartalsbericht vom 02.11.2026 lagen bis 03.11.2026 keine weiteren Meldungen vor.
- Mitschriften der Telefonkonferenzen zu den Quartalszahlen 2022 bis 2026 (Schwerpunkt 14.02.2024 bis 02.11.2026)
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q); Kurs und Börsenwert Stand 2. November 2026, Analystenübersicht Stand 3. November 2026
Hinweis: Dies ist eine journalistische Einordnung und keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können im Wert fallen, bis zum Totalverlust. Alle Angaben ohne Gewähr; eigene Rechnungen sind als solche gekennzeichnet. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 5.802,8 | 5.204,4 | 5.062,4 | 4.993,1 | 5.037,5 |
| Betriebsergebnis (EBIT) | 734,1 | 545,2 | 356,4 | 385,9 | 441,5 |
| Nettogewinn | 447,2 | 321,3 | 142,2 | 254,3 | 228,3 |
| Nettomarge | 7,7 % | 6,2 % | 2,8 % | 5,1 % | 4,5 % |
| Gewinn je Aktie | 4,13 $ | 3,23 $ | 1,42 $ | 2,50 $ | 2,20 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz & Cashflow positiv
- Schulden (Nennwert) 1.951,9 Mio. US-Dollar am 30.09.2026, Nettoquote gerundet 2,0x (rechnerisch 2,04x; Ende 2025: 2,3x), Kasse 409,2 Mio.; operativer Cashflow in neun Monaten 2026 298,0 Mio. (Vorjahr 235,0). Das negative Eigenkapital (rund −0,4 Mrd.) schrumpft seit 2021.
- Ergebnisqualität neutral
- Nettogewinn Q3 2026 58,8 statt 43,2 Mio. US-Dollar; größter Einzelbeitrag 19,1 Mio. geringere Zinsen (dauerhaft), operatives Ergebnis +10,1 Prozent. Umschuldungsverlust 94,6 Mio. nur im zweiten Quartal; Steuerquote 46,4 Prozent.
- Wachstum & Konzentration negativ
- Indien erlöste im Q3 2026 313,5 Mio. US-Dollar (+38,5 Prozent); ohne Indien sank der Konzernumsatz um 10,6 Mio. In neun Monaten kommen 92 Prozent des Mehrumsatzes aus Indien, China −19,9 Prozent, EMEA −2,6 Prozent.
- Schuldenstruktur neutral
- Fälligkeitsklausel am 16.12.2027: Wandelanleihe 2028 mit 277,5 Mio. US-Dollar über der Schwelle von 250 Mio.; große Tilgungen 2028 (289,3 Mio.) und 2029 (611,7 Mio.). Gesamtverschuldungsquote 2,6x bei erlaubten 4,00x.
- Führung & Management negativ
- Interims-CEO seit 01.11.2026, Finanzchef-Wechsel; Finanzzusagen seit 2024 überwiegend gehalten, Wachstumsversprechen (Pro2col, Marge 2025, Nordamerika) nicht. Im Call vom 02.11.2026 stellte nur ein Analyst Fragen.
- Bewertung (Stand 02.11.2026) neutral
- Neutral bis positiv: Börsenwert rund 1,39 Mrd. US-Dollar bei 13,28 US-Dollar Schlusskurs; Unternehmenswert rund 4,3-faches bereinigtes EBITDA (680,8 Mio. letzte zwölf Monate), KGV etwa 6 bis 8, Rückkaufprogramm 250 Mio. (rund 18 Prozent des Börsenwerts). Günstig ist das nur, wenn der Gewinn bleibt.
Herbalife hat Bilanz und Zinslast aufgeräumt: Die Schulden sanken, der operative Cashflow trägt, und der Gewinn stieg im dritten Quartal 2026 um 36 Prozent auf 58,8 Mio. US-Dollar. Der größte Einzelbeitrag dazu sind aber gesparte Zinsen, das operative Ergebnis wuchs um 10,1 Prozent, das Umsatzwachstum kommt zu 92 Prozent aus Indien, und die Firma wird seit dem 1. November 2026 von einem Interims-Chef geführt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft ist profitabel und cashstark (operativer Cashflow 298,0 Mio. US-Dollar in neun Monaten 2026), die Schulden sinken, die Zinsdeckung liegt im dritten Quartal bei rund 4,3, die Kreditbedingungen sind eingehalten, ein Hinweis auf Zweifel an der Fortführung fehlt. Das negative Eigenkapital (rund −0,4 Mrd.) ist hier Folge der Rückkäufe 2017 bis 2021, nicht von Verlusten, und schrumpft seit 2021 jedes Jahr – es ist deshalb kein Substanzrisiko im Sinne von rot. Offen bleibt die operative Kernfrage: Das Wachstum hängt fast nur an Indien, Nordamerika, EMEA und China schrumpfen oder stagnieren, die Digitalplattform ist unbewiesen und die Spitze nur interim besetzt. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Analyse ist der Quartalsbericht zum 30.09.2026 (eingereicht 02.11.2026) mit Führungswechsel und Rückkaufprogramm. Einmaleffekte und bereinigte Zahlen stehen im eigenen Kapitel; die Gewinnangabe ohne Bereinigung wäre irreführend.
- Verwechslungsgefahr: Herbalife Ltd. hieß bis 11.04.2023 Herbalife Nutrition Ltd.; viele Datenportale führen noch den alten Namen. Dieselbe Firma (CIK 0001180262), nicht zu verwechseln mit anderen Direktvertriebsfirmen.
- Bewertungsangaben datiert: Kurs 13,28 US-Dollar (Schluss 02.11.2026), 104.895.787 Aktien (26.10.2026). Eigene Rechnungen sind im Text gekennzeichnet; Tageskurse sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 3. November 2026. Was sich seitdem bei HLF geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Herbalife Nutrition Ltd (HLF) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Herbalife Ltd. (NYSE: HLF) verkauft Ernährungs- und Gewichtsmanagement-Produkte wie Shakes über unabhängige Vertriebspartner (Direktvertrieb). Zum 31.12.2025 gab es rund 6,4 Millionen Members, das Unternehmen ist in 95 Märkten aktiv und beschäftigte rund 8.500 Mitarbeiter. Bis 11.04.2023 hieß es Herbalife Nutrition Ltd.; Sitz ist Grand Cayman, geführt wird es aus Los Angeles.
Das Eigenkapital ist seit 2017 negativ, weil Herbalife 2017 bis 2021 rund 3,5 Milliarden US-Dollar in Aktienrückkäufe steckte, 2020/21 zu durchschnittlich rund 48 US-Dollar je Aktie, darunter 600 Millionen US-Dollar an Carl Icahn. Es sind keine Verluste, sondern Rückgaben an Aktionäre. Das Minus schrumpft seit 2021 und lag am 30.09.2026 bei rund 0,4 Milliarden US-Dollar.
Sehr stark beim Wachstum: Indien erlöste im dritten Quartal 2026 313,5 Millionen US-Dollar (+38,5 Prozent), 23 Prozent des Konzernumsatzes. Ohne Indien sank der Umsatz im Quartal um 10,6 Millionen US-Dollar; über neun Monate stammen 220,2 von 239,7 Millionen Mehrumsatz (92 Prozent) aus Indien. Zusätzlich besteht ein Steuerrisiko (GST-Belastung 11,3 Millionen im vierten Quartal 2025).
Teilweise. Der Nettogewinn stieg von 43,2 auf 58,8 Millionen US-Dollar. Den größten Einzelbeitrag lieferten 19,1 Millionen US-Dollar weniger Zinsen nach der Umschuldung im April 2026 – dauerhaft, aber kein besseres Geschäft. Das operative Ergebnis trug 12,7 Millionen bei (+10,1 Prozent), höhere Steuern kosteten 17,8 Millionen. Rund 10 Prozent operatives Wachstum ist die belastbare Zahl.
Seit 1. November 2026 führt John DeSimone, bis dahin Finanzchef, das Unternehmen als Interims-Vorstandschef. Stephan Gratziani verließ es zum 31.10.2026, einen Grund nannte die Meldung vom 31.08.2026 nicht. Scott Schaefer ist seit 1. November 2026 Finanzchef. Die Suche nach einem dauerhaften Chef läuft laut Ergebnismitteilung vom 02.11.2026.
Der Kreditvertrag (Term Loan A und Revolver, zusammen 272,2 Millionen US-Dollar) läuft bis 29.04.2031, wird aber schon am 16.12.2027 fällig, wenn dann mehr als 250 Millionen der Wandelanleihe 2028 ausstehen und bestimmte Verschuldungsquoten überschritten sind. Am 30.09.2026 standen 277,5 Millionen aus; die Kasse betrug 409,2 Millionen.
Der Verwaltungsrat genehmigte am 07.09.2026 ein Rückkaufprogramm über bis zu 250 Millionen US-Dollar bis 07.09.2029, rund 18 Prozent des Börsenwerts vom 02.11.2026. Im dritten Quartal wurde nichts gekauft, der Start ist für das vierte Quartal geplant. Eine Dividende zahlt Herbalife nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


