uniQure: Die FDA prüft die Huntington-Gentherapie — und die Aktie hat sich seit Juni halbiert
Die US-Arzneimittelbehörde FDA prüft eine Gentherapie von uniQure aus Amsterdam, die den Verlauf der Huntington-Krankheit bremsen soll, und will bis zum 1. Mai 2027 entscheiden. In der Kasse lagen zum 30. Juni 2026 rund 810 Millionen US-Dollar. Trotzdem fiel die Aktie von 46,06 Dollar Ende Juni auf 22,97 Dollar am 2. November 2026. Die Pflichtmeldungen an die SEC erklären, warum: zwölf Patienten, eine Vergleichsgruppe aus einer Datenbank und eine Behörde, die ihre Meinung zweimal geändert hat. Keine Anlageberatung — sondern die Frage, was der Markt weiß, das in der Erfolgsmeldung nicht steht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 23,90 $ +3,90 %
- Marktkapitalisierung
- 1,7 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 4/10
Kursentwicklung seit 2. November 2026: +4,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 9,00 $ bis 51,10 $ · Letzter Kurs: 23,90 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die bei Biotech-Aktien besonders zuverlässig zuschnappt: die Schlagzeilen-Schaukel. Jede neue Meldung wirft dich auf die andere Seite. Gute Studiendaten — du bist überzeugt. Die Behörde zögert — du bist sicher, dass alles vorbei ist. Die Behörde lenkt ein — du ärgerst dich, nicht gekauft zu haben. Auf der Schaukel fühlt sich jeder Ausschlag wie eine Erkenntnis an, dabei ist es nur Schwung. uniQure (Nasdaq: QURE) aus Amsterdam hat in den vergangenen vierzehn Monaten so viele Ausschläge produziert wie kaum eine andere Aktie: plus 248 Prozent an einem Tag, minus 49 Prozent an einem anderen, dann wieder plus 78 Prozent. Machen wir also einen Deal: Statt dich von der nächsten Schlagzeile schaukeln zu lassen, lesen wir gemeinsam, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und alle Ereignismeldungen (8-K) bis zum 2. November 2026. Für diese Berichte haften Vorstand und Finanzchef mit ihrer Unterschrift. Vorweg die Pointe: Die Behörde prüft jetzt tatsächlich ein Medikament, das als erstes den Verlauf der Huntington-Krankheit bremsen könnte. Und gerade deshalb lohnt es sich, genau hinzusehen, worauf dieser Antrag steht. Am Ende entscheidest du selbst.
Was uniQure eigentlich macht — Gene als Arznei
uniQure entwickelt Gentherapien. Das Prinzip in einem Alltagsbild: Statt dem Körper jahrelang ein Ersatzteil zu liefern, wird ihm einmalig eine neue Bauanleitung eingebaut. Als Transportmittel dienen harmlos gemachte Viren (sogenannte AAV-Vektoren), die eine genetische Anweisung in die Zellen bringen. Die Firma sitzt in Amsterdam, wo sie Büro- und Laborflächen gemietet hat, und hat ihren US-Standort in Lexington bei Boston. Zum 31. Dezember 2025 arbeiteten 221 Menschen für uniQure, 126 davon in den Niederlanden.
Zugelassen ist bisher genau ein Produkt: HEMGENIX gegen die Bluterkrankheit Hämophilie B, in den USA seit November 2022, in der EU seit Februar 2023. Verkauft wird es aber nicht von uniQure. Die Weltrechte gingen per Vertrag vom Juni 2020, wirksam seit Mai 2021, an den Pharmakonzern CSL Behring. Zwischen Juli 2021 und Juli 2023 kassierte uniQure daraus 617,4 Millionen US-Dollar; seither kommen Lizenzgebühren auf die Umsätze von CSL. Daraus entstehen die gesamten Erlöse von uniQure: 16,1 Millionen US-Dollar im Jahr 2025, 9,4 Millionen im ersten Halbjahr 2026.
Die Zukunft der Firma heißt AMT-130, mit Wirkstoffnamen ifezuntirgene inilparvovec. Die Therapie soll bei Huntington — einer erblichen, unheilbaren Erkrankung des Gehirns, die über 12 bis 15 Jahre zu völligem körperlichem und geistigem Verfall führt — das krankmachende Gen stummschalten. Sie wird einmalig per Hirnoperation in zwei Kernbereiche des Gehirns gespritzt. Laut uniQure leben in den USA, der EU und Großbritannien rund 75.000 Menschen mit Huntington; zugelassen ist bisher keine Therapie, die den Verlauf bremst. Daneben laufen frühe Studien gegen eine schwere Form der Epilepsie (AMT-260) und gegen die Stoffwechselkrankheit Morbus Fabry (AMT-191).
Eine Besonderheit für Anleger: uniQure ist eine niederländische Aktiengesellschaft (N.V.), berichtet aber wie ein US-Unternehmen mit Geschäftsberichten (10-K) und Quartalsberichten (10-Q), in US-Dollar und mit dem Kalenderjahr als Geschäftsjahr. Viele Verpflichtungen laufen jedoch in Euro, und das schlägt auf das Ergebnis durch: 2025 enthielt der Nettoverlust einen Währungsgewinn von 26,1 Millionen US-Dollar, im zweiten Quartal 2026 einen Währungsverlust von 1,7 Millionen. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Eine gut finanzierte Firma steht womöglich kurz vor der ersten Zulassung einer Therapie, die den Verlauf von Huntington bremsen soll — aber auf einer Datenbasis, über die selbst die Zulassungsbehörde zweimal ihre Meinung geändert hat.
Die Firmengeschichte für Anleger
-
2021
HEMGENIX-Rechte gehen an CSL Behring
Der Vertrag vom Juni 2020 wird im Mai 2021 wirksam und bringt das einzige Gewinnjahr: 329,6 Millionen US-Dollar. Seither bleibt uniQure nur Lizenzgeber.
-
2022
FDA-Zulassung für HEMGENIX (November)
Der Beweis, dass uniQure eine Gentherapie bis zur Zulassung bringen kann — verkauft wird sie allerdings von CSL Behring.
-
2023
Lizenzgebühren für 375 Millionen verkauft
Die unterste Lizenzstufe geht an HemB SPV; bis Mitte 2032 stehen dem Käufer bis zu 693,8 Millionen US-Dollar zu. Für Aktionäre: Die HEMGENIX-Erlöse finanzieren die Forschung kaum noch.
-
2025
36-Monats-Daten und erste FDA-Kehrtwende
Im September springt der Kurs von 13,66 auf 47,50 Dollar, im November hält die FDA die Daten nicht mehr für ausreichend: minus 49 Prozent an einem Tag.
-
2026
Scheinoperation verlangt, dann Ja zur Analyse
Anfang März fällt die Aktie auf 9,03 Dollar, im Juni akzeptiert die FDA die 3-Jahres-Analyse doch. uniQure sammelt 259 Millionen Dollar zu 45,50 Dollar je Aktie ein.
-
2026
Antrag angenommen, Frist 1. Mai 2027
Nach den Vier-Jahres-Daten fällt der Kurs um 37 Prozent, am 2. November nimmt die FDA den Antrag an. Bis zur Entscheidung zählt jede weitere Meldung zur Bestätigungsstudie.
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam uniQure über unseren Reddit-Hype-Scanner, der Aktien mit auffällig vielen Erwähnungen in Reddit-Foren erfasst — kein Qualitäts- oder Bewertungs-Scanner, sondern ein Thermometer für Aufmerksamkeit. Bei dieser Aktie misst das Thermometer seit Monaten Fieber, und die Schlusskurse zeigen, warum (Kurse laut Fundamentaldaten):
- 23. auf 24. September 2025: von 13,66 auf 47,50 US-Dollar (plus 248 Prozent) nach den 36-Monats-Daten zu AMT-130.
- 31. Oktober auf 3. November 2025: von 67,69 auf 34,29 Dollar (minus 49 Prozent) nach der ersten Kehrtwende der FDA.
- 25. Februar bis 3. März 2026: von 24,87 auf 9,03 Dollar, als die FDA eine neue Studie mit Scheinoperation verlangte.
- 16. auf 17. Juni 2026: von 26,99 auf 48,16 Dollar (plus 78 Prozent) nach der zweiten Kehrtwende.
- 28. auf 29. September 2026: von 39,11 auf 24,51 Dollar (minus 37 Prozent) nach den Vier-Jahres-Daten.
Am 2. November 2026, dem Tag, an dem die FDA den Zulassungsantrag annahm, schloss die Aktie bei 22,97 Dollar — halb so hoch wie am 30. Juni 2026 (46,06 Dollar). Eine Firma, deren Antrag angenommen wird und deren Kurs am selben Tag fällt: Das ist für uns kein Kaufsignal und kein Verkaufssignal, sondern eine Frage. Was weiß der Markt, das in der Erfolgsmeldung nicht steht? Die Antwort steht in den Pflichtmeldungen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt, denn das ist bei uniQure nicht wenig.
Erstens: Diese Firma hat schon einmal geliefert. HEMGENIX war eine der ersten zugelassenen Gentherapien gegen die Bluterkrankheit — und uniQure hat sie zu einem Preis verkauft, der 2021 einen Nettogewinn von 329,6 Millionen US-Dollar ermöglichte. Für eine Firma ohne eigenes Vertriebsnetz war das der klügere Weg, als selbst eine Verkaufsmannschaft aufzubauen.
Zweitens: Die Kasse ist voll. Zum 30. Juni 2026 hatte uniQure 810,3 Millionen US-Dollar in Kasse und kurzfristigen Wertpapieren, nach 622,5 Millionen Ende 2025; einschließlich gebundener Mittel waren es 811,9 Millionen. Auf diesen Betrag bezieht sich das Unternehmen im Quartalsbericht:
„We believe these resources will be sufficient to fund our projected operating expenses into 2030, including costs associated with the commercial launches and confirmatory study of AMT-130, ongoing clinical trials of AMT-130, AMT-191 and AMT-260, and potential investments to advance certain pipeline candidates into late stage development.“
Übersetzung: „Wir gehen davon aus, dass diese Mittel ausreichen, um unsere geplanten Betriebsausgaben bis ins Jahr 2030 zu finanzieren, einschließlich der Kosten für die Markteinführungen und die Bestätigungsstudie von AMT-130, die laufenden klinischen Studien zu AMT-130, AMT-191 und AMT-260 sowie mögliche Investitionen, um bestimmte Kandidaten in späte Entwicklungsphasen zu bringen.“
— uniQure N.V., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2, Abschnitt „Financial Position, Liquidity and Capital Resources“
Die Rechnung dahinter ist nachvollziehbar: Der operative Mittelabfluss lag 2025 bei 178,0 Millionen US-Dollar und im ersten Halbjahr 2026 bei 66,8 Millionen. Selbst im Tempo von 2025 reicht die Kasse rein rechnerisch rund viereinhalb Jahre. Das ist für eine Biotech-Firma ohne eigenes Produkt ein ungewöhnlich ruhiger Puffer. Dazu kämen laut Bericht bis zu 100 Millionen US-Dollar zusätzlicher Kredit des Finanzierers Hercules, falls AMT-130 vor dem 30. September 2027 zugelassen wird.
Und nun der Teil, den man dazu lesen muss: Ohne den einmaligen HEMGENIX-Verkauf hat uniQure nie Geld verdient.
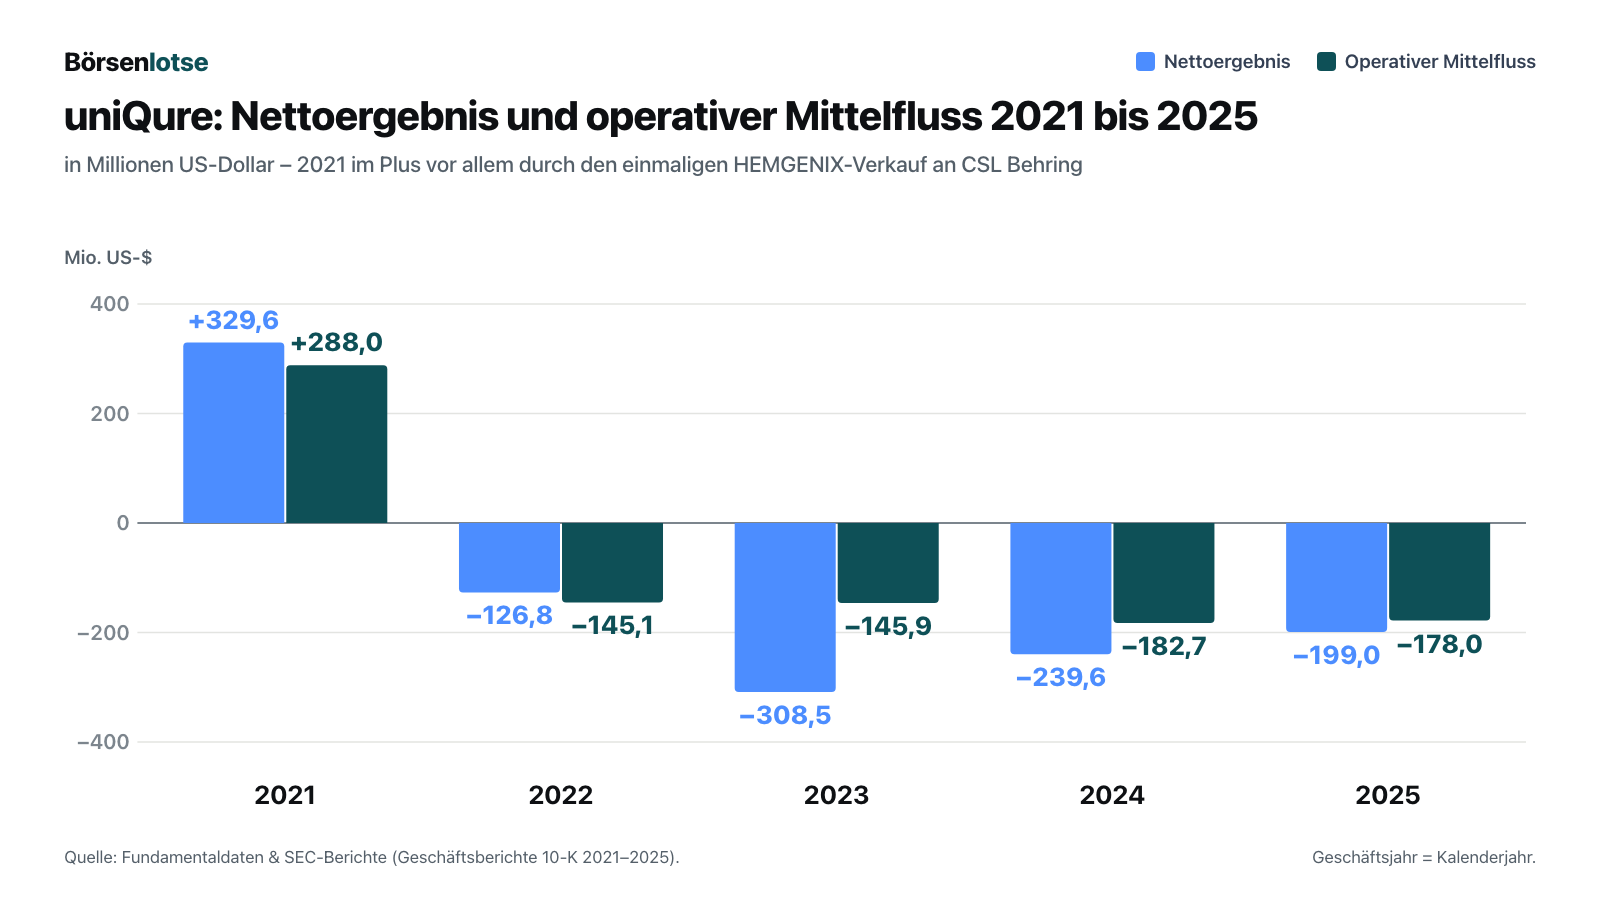
Das kumulierte Defizit seit der Gründung lag zum 30. Juni 2026 bei 1,46 Milliarden US-Dollar. Zum 31. Dezember 2024 war das Eigenkapital sogar leicht negativ (minus 6,8 Millionen US-Dollar); erst mehrere Kapitalerhöhungen im Jahr 2025 und eine weitere im Juni 2026 brachten es auf 324,1 Millionen zum 30. Juni 2026. Merke dir das als Grundmuster dieser Firma: Die Forschung wird nicht aus Gewinnen bezahlt, sondern von den Aktionären — zuletzt jeweils kurz nachdem eine gute Nachricht den Kurs gehoben hatte.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Antrag steht auf zwölf Patienten und einer Datenbank — und die FDA hat zweimal ihre Meinung geändert
Im September 2025 meldete uniQure die 36-Monats-Daten der frühen Studien (Phase I/II): Bei zwölf Patienten mit der hohen Dosis verlief die Krankheit, gemessen an einer zusammengesetzten Bewertungsskala (cUHDRS), um 75 Prozent langsamer als in einer Vergleichsgruppe (p=0,003). Diese Vergleichsgruppe waren aber keine Studienteilnehmer, sondern statistisch passend ausgewählte Patienten aus der Krankheitsdatenbank Enroll-HD. Das Alltagsbild: Statt zwei Gruppen gleichzeitig ins Rennen zu schicken, vergleichst du deine Läufer mit den Zeiten anderer Läufer aus früheren Jahren. Das kann aussagekräftig sein — aber nur, wenn die alten Zeiten wirklich vergleichbar sind. Genau daran entzündete sich der Streit. Am 3. November 2025 meldete uniQure:
„Though final meeting minutes have not yet been received, based on the discussions at the meeting, uniQure believes that the FDA currently no longer agrees that data from the Phase I/II studies of AMT-130 in comparison to an external control, as per the prespecified protocols and statistical analysis plans shared with the FDA in advance of the analyses, may be adequate to provide the primary evidence in support of a BLA submission.“
Übersetzung: „Obwohl das endgültige Sitzungsprotokoll noch nicht vorliegt, geht uniQure aufgrund der Gespräche in der Sitzung davon aus, dass die FDA derzeit nicht mehr der Ansicht ist, dass Daten aus den Phase-I/II-Studien zu AMT-130 im Vergleich mit einer externen Kontrollgruppe — gemäß den vorab festgelegten und der FDA vor den Auswertungen vorgelegten Protokollen und Statistikplänen — als Hauptbeleg für einen Zulassungsantrag ausreichen könnten.“
— uniQure N.V., Ereignismeldung 8-K vom 03.11.2025, Anlage 99.1

Es wurde noch strenger. Nach einem weiteren Treffen im Januar 2026 beschreibt die Ergebnismitteilung vom 2. März 2026, was die Behörde verlangte:
„The FDA strongly recommended the Company conduct a prospective, randomized, double-blind, sham surgery-controlled study.“
Übersetzung: „Die FDA hat dem Unternehmen nachdrücklich empfohlen, eine prospektive, randomisierte, doppelblinde Studie mit einer Scheinoperation als Kontrolle durchzuführen.“
— uniQure N.V., Ergebnismitteilung zum Geschäftsjahr 2025, 8-K vom 02.03.2026, Anlage 99.1
Eine solche Studie hätte Jahre gedauert. Der Kurs lag am 3. März 2026 bei 9,03 Dollar. Dann, am 17. Juni 2026, die zweite Kehrtwende: Laut uniQure teilte die FDA nach einem Typ-B-Treffen mit, die 3-Jahres-Analyse sei als Hauptgrundlage eines Antrags auf beschleunigte Zulassung annehmbar. Die Einreichung meldete uniQure am 2. September 2026. Für dich als Anleger heißt das nicht, dass die Daten schlecht sind. Es heißt, dass dieselben Daten von derselben Behörde binnen acht Monaten drei verschiedene Bewertungen bekommen haben, also zwei Kehrtwenden — und dass die endgültige Antwort noch aussteht.
Unbequeme Wahrheit Nr. 2: Nach vier Jahren verfehlt der Hauptmesswert die Signifikanz
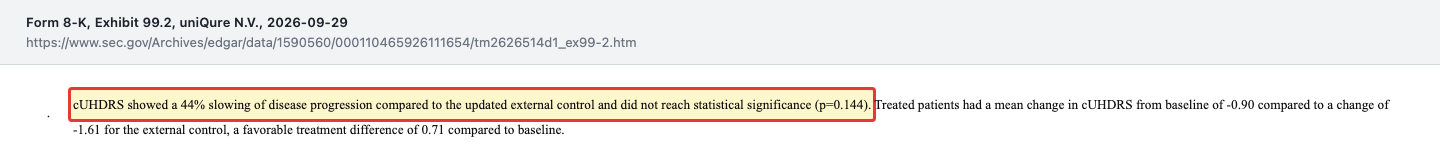
Am 29. September 2026 legte uniQure die Vier-Jahres-Daten vor. Die erste Zeile der Pressemitteilung ist ehrlich, und sie steht so auch im Ergebnisteil:
„cUHDRS showed a 44% slowing of disease progression compared to the updated external control and did not reach statistical significance (p=0.144).“
Übersetzung: „Die cUHDRS-Skala zeigte eine Verlangsamung des Krankheitsverlaufs um 44 % gegenüber der aktualisierten externen Kontrollgruppe und erreichte keine statistische Signifikanz (p=0,144).“
— uniQure N.V., Ereignismeldung 8-K vom 29.09.2026, Anlage 99.2
„Statistisch nicht signifikant“ heißt im Alltag: Der Unterschied ist zu klein oder die Gruppe zu klein, um Zufall sicher auszuschließen. Zur fairen Einordnung gehören drei Dinge, die uniQure selbst nennt. Erstens zeigte der zweite Messwert, die Alltagsfähigkeit (TFC), nach 48 Monaten 61 Prozent Verlangsamung (nominal p=0,008). Zweitens zeigte die aktualisierte 36-Monats-Auswertung mit nun 15 Hochdosis-Patienten 80 Prozent Verlangsamung auf der cUHDRS-Skala (nominal p=0,005). Drittens fehlten in der Vergleichsgruppe nach 48 Monaten 53 Prozent der Daten; uniQure argumentiert, dass vor allem schneller erkrankende Patienten aus der Datenbank verschwanden und der Effekt deshalb unterschätzt sei. Mit der alten Vergleichsgruppe ergäben sich 53,5 Prozent Verlangsamung (nominal p=0,041) — eine nachträgliche Rechnung.
Ebenso fair: Die Vier-Jahres-Daten waren nicht Teil des Antrags, der Antrag stützt sich auf die 36-Monats-Analyse. Zur Sicherheit meldet uniQure, dass fünf Hochdosis-Patienten (laut uniQure 17 Prozent aller Behandelten) eine behandlungsbedingte schwere Nebenwirkung in Form einer Entzündung im zentralen Nervensystem hatten, die bei allen abgeklungen ist. Seit September 2025 nahm sich ein Patient der niedrigen Dosis etwa fünf Jahre nach der Behandlung das Leben; der Studienarzt bewertete das als nicht mit der Behandlung zusammenhängend. Der Markt hat am 29. September 2026 trotzdem nur die erste Zeile gelesen: minus 37 Prozent. Das ist die Schaukel in Reinform — und genau deshalb solltest du alle Zeilen lesen.
Unbequeme Wahrheit Nr. 3: Das einzige zugelassene Produkt arbeitet zum großen Teil für einen Gläubiger
Im Mai 2023 verkaufte uniQure gegen eine Vorauszahlung von 375 Millionen US-Dollar die unterste Stufe seiner HEMGENIX-Lizenzgebühren an den Finanzinvestor HemB SPV, L.P. Der Geschäftsbericht beschreibt, was der Käufer dafür bekommt:
„The Purchaser will receive 1.85 times the upfront payment (or $693.8 million) until June 30, 2032 (‚First Hard Cap Date‘) if such thresholds are met or, if such cap is not met by June 30, 2032, up to 2.25 times of the upfront payment through December 31, 2038 (‚Second Hard Cap Date‘).“
Übersetzung: „Der Käufer erhält das 1,85-Fache der Vorauszahlung (oder 693,8 Millionen US-Dollar) bis zum 30. Juni 2032, sofern diese Schwellen erreicht werden, oder — falls diese Obergrenze bis zum 30. Juni 2032 nicht erreicht wird — bis zum 2,25-Fachen der Vorauszahlung bis zum 31. Dezember 2038.“
— uniQure N.V., SEC-Geschäftsbericht 10-K für 2025, Note 12 „Royalty Financing Agreement“
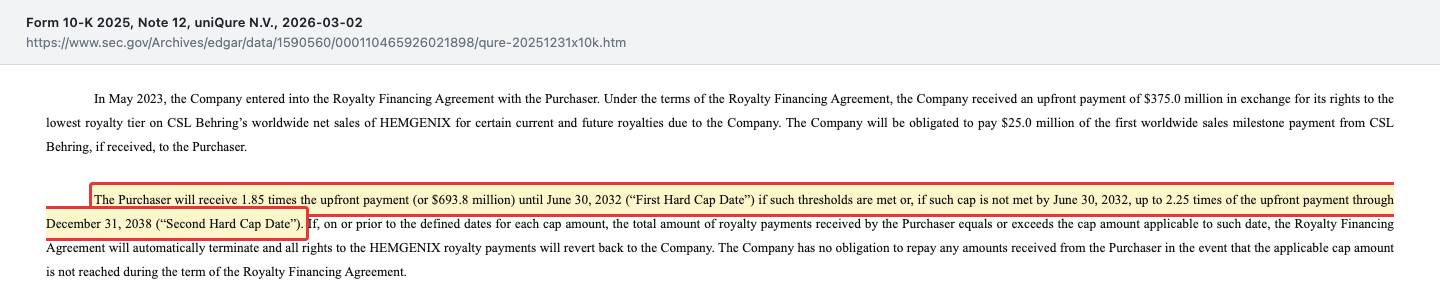
Für die Bilanz ist das ein Kredit, der aus Lizenzgebühren getilgt wird: Zum 30. Juni 2026 stand er mit 495,1 Millionen US-Dollar in den Büchern, mehr als beim Abschluss, weil die berechneten Zinsen (im ersten Halbjahr 2026: 25,6 Millionen) höher sind als die Zahlungen (9,2 Millionen). Die gute Nachricht steht direkt darunter im Bericht: uniQure muss nichts zurückzahlen, wenn die Lizenzen die Obergrenze nie erreichen. Die Verbindlichkeit bedroht die Firma also nicht. Die unbequeme Nachricht ist eine andere: Im ersten Halbjahr 2026 standen 9,4 Millionen US-Dollar Umsatz 9,2 Millionen Zahlungen an den Käufer gegenüber. Der Umsatz, den du in jeder Datenbank siehst, landet derzeit fast vollständig beim Gläubiger. Das HEMGENIX-Geschäft kann die Forschung an AMT-130 nicht tragen.
Unbequeme Wahrheit Nr. 4: Dein Stück vom Kuchen wird kleiner — zuletzt zu 45,50 Dollar
Wer Forschung über Aktionäre finanziert, gibt neue Aktien aus. Bei uniQure sieht das so aus:

Vom 31. Dezember 2024 (48.988.087 Aktien) bis zum 24. Juli 2026 (69.366.412 Aktien) wuchs die Aktienzahl um 41,6 Prozent. Verwässerung heißt im Alltagsbild: Der Kuchen wird größer geschnitten, dein Stück wird kleiner — es sei denn, mit dem frischen Geld wächst der Kuchen schneller. Die letzte Kapitalerhöhung kam im Juni 2026, direkt nach der zweiten FDA-Kehrtwende: 5.686.813 neue Aktien zu 45,50 US-Dollar, 259 Millionen Dollar brutto. Im selben Monat erhöhte die Hauptversammlung das genehmigte Kapital von 80 auf 100 Millionen Aktien. Zum 30. Juni 2026 standen außerdem 8,04 Millionen mögliche Aktien aus Optionen, Aktienzusagen und Warrants im Raum, rund 11,6 Prozent der ausstehenden Stücke.
Auch der Vorstandschef hat nach dem Kurssprung im Juni 2026 verkauft — über einen vorab festgelegten Plan. Laut seinen Insider-Meldungen (Form 4) verkaufte Matt Kapusta zwischen dem 17. Juni und dem 2. Juli 2026 insgesamt 262.594 Aktien zu Kursen zwischen gut 42 und gut 50 Dollar, zusammen gut 12 Millionen US-Dollar. Die Verkäufe liefen automatisch über einen Verkaufsplan nach Rule 10b5-1, der am 5. Oktober 2025 aufgesetzt worden war, und er hält danach weiter rund 519.000 Aktien. Für dich als Anleger zählt der Preisvergleich: Die neuen Aktien der Kapitalerhöhung kosteten im Juni 2026 45,50 Dollar, am 2. November 2026 schloss die Aktie bei 22,97 Dollar.
Unbequeme Wahrheit Nr. 5: Eine beschleunigte Zulassung ist eine Zulassung auf Bewährung
Am 2. November 2026 meldete uniQure den Erfolg, auf den die Firma seit Jahren hinarbeitet:
„On November 2, 2026, the Company announced the FDA has accepted for review the BLA for ifezuntirgene inilparvovec, an investigational gene therapy for the treatment of Huntington’s disease submitted under the Accelerated Approval pathway. The application has been granted Priority Review with a Prescription Drug User Fee Act (‚PDUFA‘) target action date of May 1, 2027. In its acceptance letter, the FDA stated that they are tentatively planning to discuss this application at an Advisory Committee meeting.“
Übersetzung: „Am 2. November 2026 gab das Unternehmen bekannt, dass die FDA den Zulassungsantrag (BLA) für ifezuntirgene inilparvovec, eine in der Erprobung befindliche Gentherapie zur Behandlung der Huntington-Krankheit, die im Verfahren der beschleunigten Zulassung eingereicht wurde, zur Prüfung angenommen hat. Dem Antrag wurde eine vorrangige Prüfung mit dem Zieltermin 1. Mai 2027 nach dem Prescription Drug User Fee Act (PDUFA) gewährt. In ihrem Annahmeschreiben erklärte die FDA, sie plane vorläufig, den Antrag in einer Sitzung eines beratenden Expertenausschusses zu erörtern.“
— uniQure N.V., Ereignismeldung 8-K vom 02.11.2026, Item 8.01
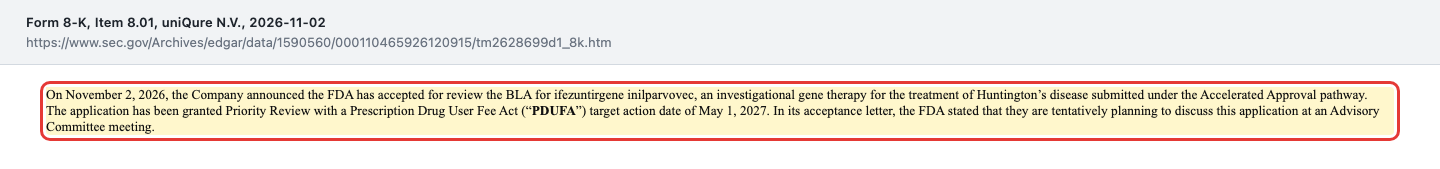
Drei Dinge stecken in diesem Absatz, die eine Schlagzeile verschluckt. Erstens: Angenommen ist nicht zugelassen. Die Annahme heißt nur, dass der Antrag vollständig genug für eine Prüfung ist. Zweitens: Ein beratender Expertenausschuss (Advisory Committee) ist eine öffentliche Anhörung unabhängiger Fachleute; die FDA muss ihrem Votum nicht folgen, aber die Sitzung macht jede Schwäche der Daten öffentlich. Drittens: Eine beschleunigte Zulassung ist eine Zulassung auf Bewährung. Sie verlangt eine Bestätigungsstudie, und die FDA erwartet laut Ergebnismitteilung vom 29. Juli 2026, dass diese zum Zeitpunkt der Zulassung „well underway“ ist, also deutlich angelaufen. Geplant sind rund 200 Patienten, zwei Drittel mit AMT-130, ein Drittel mit Standardbehandlung, Hauptmesswert die Alltagsfähigkeit nach 36 Monaten; die Patientenauswahl in den USA soll bis Ende 2026 beginnen. Bestätigt diese Studie den Nutzen nicht, kann eine beschleunigte Zulassung wieder entzogen werden — wie es mit Medikamenten nach einer Zulassung weitergeht, haben wir am Beispiel unserer Analyse von Outlook Therapeutics beschrieben: Ein Ja der FDA bezahlt noch keine Rechnung.
Zwei weitere Punkte gehören in diese Liste. Seit Februar 2026 läuft in New York eine Sammelklage von Aktionären, die zwischen dem 24. September und dem 31. Oktober 2025 gekauft haben; sie werfen uniQure irreführende Aussagen vor. Das Unternehmen hat dafür nichts zurückgestellt, weil es einen Verlust derzeit nicht für wahrscheinlich und verlässlich bezifferbar hält. Und für das Epilepsie-Programm AMT-260 schuldet uniQure den früheren Eigentümern der französischen Tochter bis zu 160 Millionen Euro (rund 182 Millionen US-Dollar) an Meilensteinzahlungen, falls das Programm die letzte Studienphase und die Zulassung in den USA und der EU erreicht; uniQure erwartet die Fälligkeit zwischen 2030 und 2034, bis zu einem Viertel darf in Aktien bezahlt werden.
Was seit dem Quartalsbericht passiert ist
Der Quartalsbericht zum 30. Juni 2026 erschien am 29. Juli 2026, zusammen mit der Ergebnismitteilung (8-K, Item 2.02). Seither hat uniQure drei Ereignismeldungen eingereicht: am 2. September 2026 den Antrag bei der FDA und den Zulassungsantrag in Großbritannien (bei der Behörde MHRA), am 29. September 2026 die Vier-Jahres-Daten und am 2. November 2026 die Annahme des Antrags. Dazu kamen eine Registrierung weiterer Aktien für Mitarbeiterprogramme (Formular S-8, 29. Juli 2026) und Beteiligungsmeldungen großer Investoren (Schedule 13G), die passive Positionen anzeigen und das Bild nicht verändern. Insider-Meldungen (Form 4) gab es nach dem 7. Juli 2026 keine mehr. Ein Quartalsbericht zum 30. September 2026 lag bei Redaktionsschluss am 3. November 2026 noch nicht vor; im Vorjahr erschien er am 10. November.
Bewertung — was kostet die Hoffnung?
Beim Schlusskurs von 22,97 US-Dollar am 2. November 2026 und 69.366.412 ausstehenden Aktien (Stand 24. Juli 2026, Deckblatt des Quartalsberichts) ist uniQure an der Börse rund 1,59 Milliarden US-Dollar wert. Davon liegen 810,3 Millionen als Kasse und kurzfristige Wertpapiere auf dem Konto (30. Juni 2026), rund 11,70 Dollar je Aktie. Zieht man die Kasse ab und rechnet den Hercules-Kredit über 50 Millionen hinzu, zahlt der Markt nach unserer Rechnung rund 830 Millionen US-Dollar für alles andere: die Chance auf die Zulassung von AMT-130, die Frühprogramme gegen Epilepsie und Morbus Fabry und die HEMGENIX-Lizenzen nach Ablauf des Gläubigervertrags. Die Lizenzschuld von 495,1 Millionen ist dabei nicht eingerechnet, weil uniQure sie nur aus HEMGENIX-Einnahmen bedienen muss.
Klassische Kennzahlen helfen hier kaum, und das ist eine Lücke in den Daten, die wir offen benennen: Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil uniQure Verlust macht. Ein Kurs-Umsatz-Verhältnis von rund 99 (Börsenwert gegen 16,1 Millionen Umsatz 2025) wäre irreführend, weil dieser Umsatz im ersten Halbjahr 2026 praktisch vollständig an den Lizenzkäufer weiterfloss. Auch der Insolvenz-Frühwarnwert Altman-Z, den unsere Fundamentaldaten mit minus 0,6 ausweisen, ist für eine Forschungsfirma ohne Produktumsatz wenig aussagekräftig — er misst Gewinne und Umsatz gegen die Bilanz und schlägt deshalb auch bei einer Firma mit rechnerisch rund viereinhalb Jahren Kassenreichweite an. Und weil die Bilanz in US-Dollar, viele Verpflichtungen aber in Euro geführt werden, schwanken Quartalsverluste allein mit dem Wechselkurs.
Der „Blick der Profis“: Laut Fundamentaldaten (Datenstand 3. November 2026) bewerten 13 Analysten die Aktie, 11 davon mit Kauf oder starkem Kauf, das durchschnittliche Kursziel liegt bei 60,32 US-Dollar. Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes Ziel zieht ihn stark nach oben. Bei einer Aktie, deren Wert an einer einzigen Behördenentscheidung hängt, ist so ein Durchschnitt vor allem eine Wette auf ein Ja. Wir machen ihn uns nicht zu eigen.
Chancen und Risiken auf einen Blick
Was für uniQure spricht:
- Möglicherweise die erste Therapie, die den Verlauf von Huntington bremst: Antrag angenommen am 2. November 2026, vorrangige Prüfung, Zieltermin 1. Mai 2027; dazu ein Antrag in Großbritannien seit September 2026.
- Volle Kasse: 810,3 Millionen US-Dollar zum 30. Juni 2026, laut Unternehmen ausreichend bis ins Jahr 2030; bis zu 100 Millionen zusätzlicher Kredit bei Zulassung vor dem 30. September 2027.
- Bewährte Technik: Mit HEMGENIX hat uniQure schon einmal eine Gentherapie bis zur Zulassung in den USA (2022) und der EU (2023) gebracht.
- Konsistente Signale: Die Alltagsfähigkeit (TFC) zeigte in der aktualisierten 36-Monats-Auswertung und nach 48 Monaten 67 beziehungsweise 61 Prozent Verlangsamung, die hohe Dosis schnitt besser ab als die niedrige.
- Zweite und dritte Chance in der Hinterhand: Frühstudien gegen Epilepsie (AMT-260) und Morbus Fabry (AMT-191).
Was dagegen spricht:
- Dünne Datenbasis: Der Antrag stützt sich auf zwölf Hochdosis-Patienten und eine externe Vergleichsgruppe; nach 48 Monaten verfehlte der Hauptmesswert die Signifikanz (44 Prozent, p=0,144).
- Wechselhafte Behörde: Die FDA bewertete dieselben Daten zwischen November 2025 und Juni 2026 dreimal unterschiedlich, mit zwei Kehrtwenden; ein Expertenausschuss ist vorläufig geplant.
- Zulassung auf Bewährung: Die Bestätigungsstudie mit rund 200 Patienten soll bei der Zulassung bereits weit fortgeschritten sein.
- Kaum eigene Erlöse: 16,1 Millionen US-Dollar Umsatz 2025, Nettoverlust 199,0 Millionen; die HEMGENIX-Lizenzen fließen derzeit fast vollständig an den Gläubiger.
- Verwässerung und Altlasten: plus 41,6 Prozent Aktien seit Ende 2024, 8,04 Millionen mögliche weitere, eine laufende Sammelklage und bis zu 160 Millionen Euro Meilensteine für AMT-260.
Ein menschliches Fazit
Zurück zur Schlagzeilen-Schaukel vom Anfang. uniQure hat sie in vierzehn Monaten fünfmal kräftig angestoßen, und jeder Ausschlag hat Anleger auf die eine oder andere Seite geworfen. Nach dem Lesen der Pflichtmeldungen bleibt ein ruhigeres Bild. Hier arbeitet eine solide finanzierte Firma, die schon einmal eine Gentherapie zur Zulassung gebracht hat, an einem Medikament für eine Krankheit ohne Ausweg. Ihr Antrag liegt bei der FDA, und am 1. Mai 2027 soll es eine Antwort geben. Dagegen steht eine Datenbasis, die selbst die Behörde mehrfach anders gelesen hat, ein Hauptmesswert ohne Signifikanz nach vier Jahren und ein Umsatz, der praktisch beim Gläubiger landet. Wer die Aktie kauft, kauft keine Firma, sondern eine Entscheidung — mit einem Kassenpolster, das etwa die Hälfte des Börsenwerts abdeckt. Die Aktie trägt das Risiko eines Totalverlusts, und der Weg bis Mai 2027 dürfte weitere starke Ausschläge bringen. Die ehrliche Frage lautet nur nicht „Kommt die Zulassung?“, sondern: Weißt du, was du tust, wenn die nächste Schlagzeile die Schaukel wieder anstößt? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- uniQure N.V. — Ereignismeldung 8-K zur Annahme des Zulassungsantrags (eingereicht 2. November 2026)
- uniQure N.V. — Vier-Jahres-Daten zu AMT-130, 8-K Anlage 99.2 (eingereicht 29. September 2026)
- uniQure N.V. — Einreichung der Zulassungsanträge in den USA und Großbritannien, 8-K Anlage 99.1 (eingereicht 2. September 2026)
- uniQure N.V. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 29. Juli 2026)
- uniQure N.V. — Ergebnismitteilung zum zweiten Quartal 2026, 8-K Item 2.02, Anlage 99.1 (eingereicht 29. Juli 2026)
- uniQure N.V. — Preisfestsetzung der Kapitalerhöhung zu 45,50 US-Dollar, 8-K Anlage 99.1 (eingereicht 24. Juni 2026)
- uniQure N.V. — Plan zur Einreichung nach dem Typ-B-Treffen mit der FDA, 8-K Anlage 99.1 (eingereicht 17. Juni 2026)
- uniQure N.V. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 5. Mai 2026)
- uniQure N.V. — Ergebnismitteilung zum Geschäftsjahr 2025, 8-K Anlage 99.1 (eingereicht 2. März 2026)
- uniQure N.V. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 2. März 2026)
- uniQure N.V. — Endgültiges FDA-Protokoll zum Vorgespräch, 8-K Anlage 99.1 (eingereicht 4. Dezember 2025)
- uniQure N.V. — Regulatorisches Update zu AMT-130, 8-K Anlage 99.1 (eingereicht 3. November 2025)
- uniQure N.V. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 27. Februar 2025)
- Vollständige SEC-Einreichungshistorie inklusive Insider-Meldungen (Form 4): EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Börsenwert, Analystenschätzungen; Datenstand 2./3. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei Biotech-Aktien vor einer Zulassungsentscheidung ist dieses Risiko besonders hoch. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 524,0 | 106,5 | 15,8 | 27,1 | 16,1 |
| Betriebsergebnis (EBIT) | 310,6 | -143,2 | -282,9 | -184,3 | -187,8 |
| Nettogewinn | 329,6 | -126,8 | -308,5 | -239,6 | -199,0 |
| Nettomarge | 62,9 % | -119,1 % | -1.947,1 % | -883,4 % | -1.236,0 % |
| Gewinn je Aktie | 7,04 $ | -2,71 $ | -6,47 $ | -4,92 $ | -3,46 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Finanzierung positiv
- Zum 30. Juni 2026 hatte uniQure 810,3 Millionen US-Dollar Kasse und kurzfristige Wertpapiere; laut Quartalsbericht reicht das bis ins Jahr 2030. Der operative Mittelabfluss lag 2025 bei 178,0 Millionen, im ersten Halbjahr 2026 bei 66,8 Millionen. Bei einer Zulassung vor dem 30. September 2027 stehen bis zu 100 Millionen zusätzlicher Kredit bereit.
- Datenbasis AMT-130 negativ
- Der Antrag stützt sich auf zwölf Hochdosis-Patienten nach 36 Monaten gegen eine externe Vergleichsgruppe aus der Datenbank Enroll-HD. Nach 48 Monaten verfehlte der Hauptmesswert cUHDRS mit 44 Prozent Verlangsamung die Signifikanz (p=0,144); die Alltagsfähigkeit zeigte 61 Prozent (nominal p=0,008).
- Zulassungsverfahren neutral
- Die FDA nahm den Antrag am 2. November 2026 mit vorrangiger Prüfung an, Zieltermin 1. Mai 2027, ein Expertenausschuss ist vorläufig geplant. Zuvor hatte sie ihre Haltung zu denselben Daten im November 2025, Anfang 2026 und im Juni 2026 geändert. Eine beschleunigte Zulassung verlangt eine Bestätigungsstudie mit rund 200 Patienten.
- Ertragsbasis negativ
- uniQure erzielte 2025 nur 16,1 Millionen US-Dollar Umsatz aus HEMGENIX-Lizenzen bei 199,0 Millionen Nettoverlust. Im ersten Halbjahr 2026 standen 9,4 Millionen Umsatz 9,2 Millionen Zahlungen an den Käufer der Lizenzgebühren gegenüber; dessen Anspruch reicht bis zu 693,8 Millionen bis Mitte 2032.
- Verwässerung negativ
- Die Aktienzahl stieg vom 31. Dezember 2024 bis zum 24. Juli 2026 um 41,6 Prozent auf 69,37 Millionen, zuletzt durch die Kapitalerhöhung zu 45,50 US-Dollar im Juni 2026. Weitere 8,04 Millionen mögliche Aktien stehen aus; das genehmigte Kapital wurde auf 100 Millionen Aktien erhöht.
uniQure ist eine gut finanzierte Gentherapie-Firma mit 810,3 Millionen US-Dollar Kasse, deren Huntington-Therapie AMT-130 seit dem 2. November 2026 von der FDA geprüft wird (Zieltermin 1. Mai 2027). Die Datenbasis ist dünn und war bei der Behörde selbst umstritten, nach vier Jahren verfehlte der Hauptmesswert die Signifikanz, eigene Erlöse gibt es kaum, und die Aktienzahl stieg seit Ende 2024 um 41,6 Prozent. Beim Kurs von 22,97 US-Dollar (2. November 2026) deckt die Kasse rund die Hälfte des Börsenwerts. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Ergebnis der Firma an einem Einzelereignis hängt — der Zulassungsentscheidung der FDA zu AMT-130 bis zum 1. Mai 2027 —, ohne dass ein belegtes Substanzrisiko vorliegt. Gegen Grün spricht: Ohne den einmaligen HEMGENIX-Verkauf 2021 schrieb uniQure nie Gewinne, eine eigene Ertragsbasis fehlt, der Antrag stützt sich auf zwölf Hochdosis-Patienten gegen eine externe Vergleichsgruppe, und die Behörde hat ihre Haltung dazu zweimal geändert. Gegen Rot spricht deutlich: 810,3 Millionen US-Dollar Kasse bei 178,0 Millionen operativem Mittelabfluss im Jahr 2025 ergeben rechnerisch rund viereinhalb Jahre Reichweite, das Eigenkapital ist mit 324,1 Millionen positiv, der Bericht enthält keinen Hinweis auf Zweifel an der Fortführungsfähigkeit, und die Lizenz-Verbindlichkeit von 495,1 Millionen muss nur aus HEMGENIX-Einnahmen bedient werden. Dass die Aktie seit Juni 2026 die Hälfte verloren hat, ist eine Frage des Preises, nicht der Qualität. Die nächsten Prüfsteine sind der Termin des Expertenausschusses und der Start der Bestätigungsstudie.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam uniQure über den Reddit-Hype-Scanner (Erwähnungen in Reddit-Foren). Ausgewertet wurden der Geschäftsbericht (10-K) für 2025 (eingereicht 02.03.2026) und für 2024 (27.02.2025), die Quartalsberichte (10-Q) zum 31.03.2026 und zum 30.06.2026 (29.07.2026), die Ergebnismitteilung (8-K Item 2.02, Anlage 99.1) vom 29.07.2026 sowie alle Einreichungen danach: S-8 vom 29.07.2026, Schedule 13G/13G-A vom 14.08. und 16.10.2026 (passive Beteiligungen), 8-K vom 02.09.2026 (Anträge USA und Großbritannien), 29.09.2026 (Vier-Jahres-Daten) und 02.11.2026 (Annahme des Antrags). Letzte Insider-Meldung (Form 4) am 07.07.2026. Ein Quartalsbericht zum 30.09.2026 lag am 03.11.2026 noch nicht vor.
- Eigene Rechnungen aus den gemeldeten Zahlen: Aktienzahl 69.366.412 (24.07.2026) gegen 48.988.087 (31.12.2024) = plus 41,6 %; 8.039.069 mögliche Aktien (30.06.2026) = rund 11,6 % der ausstehenden; Börsenwert 69.366.412 × 22,97 US-Dollar = rund 1,593 Mrd. (deckungsgleich mit dem Wert der Fundamentaldaten); 1,593 Mrd. minus 810,3 Mio. Kasse plus 50,0 Mio. Hercules-Kredit = rund 830 Mio.; Kassenreichweite 810,3 / 178,0 = rund 4,5 Jahre im Tempo von 2025; Verkäufe des Vorstandschefs 17.06.–02.07.2026 laut Form 4: 262.594 Aktien, zusammen rund 12,1 Mio. US-Dollar.
- Datenlücken offen benannt: kein KGV (Verlust); Kurs-Umsatz-Verhältnis und Altman-Z (Fundamentaldaten: −0,6) sind für eine Forschungsfirma ohne Produktumsatz wenig aussagekräftig; Berichtswährung US-Dollar bei vielen Euro-Verpflichtungen, daher Währungseffekte im Ergebnis (2025: +26,1 Mio., Q2 2026: −1,7 Mio.). Verwechslungsgefahr: AMT-130 und ifezuntirgene inilparvovec bezeichnen dieselbe Therapie; HEMGENIX wird von CSL Behring vertrieben, nicht von uniQure. Analysen sind evergreen; Tageskurse sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 3. November 2026. Was sich seitdem bei QURE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Uniqure NV (QURE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
uniQure N.V. (Nasdaq: QURE) aus Amsterdam entwickelt Gentherapien, die mit harmlos gemachten Viren eine genetische Anweisung in Zellen bringen. Zugelassen ist bisher die Hämophilie-B-Therapie HEMGENIX, deren Weltrechte seit 2021 bei CSL Behring liegen. Im Mittelpunkt steht AMT-130 gegen die Huntington-Krankheit; daneben laufen Frühstudien gegen Epilepsie und Morbus Fabry. Zum 31. Dezember 2025 hatte uniQure 221 Beschäftigte.
Die FDA hat den Zulassungsantrag für AMT-130 (ifezuntirgene inilparvovec) am 2. November 2026 angenommen und eine vorrangige Prüfung gewährt. Der Zieltermin für die Entscheidung ist der 1. Mai 2027. Die Behörde plant vorläufig, den Antrag in einem beratenden Expertenausschuss zu erörtern. Beantragt ist eine beschleunigte Zulassung, die eine Bestätigungsstudie mit rund 200 Patienten voraussetzt.
Am 29. September 2026 meldete uniQure, dass der Hauptmesswert cUHDRS nach 48 Monaten bei zwölf Hochdosis-Patienten 44 Prozent Verlangsamung zeigte, aber keine statistische Signifikanz erreichte (p=0,144). Der Kurs fiel an diesem Tag von 39,11 auf 24,51 US-Dollar. Die Alltagsfähigkeit (TFC) zeigte 61 Prozent Verlangsamung; der Antrag stützt sich auf die 36-Monats-Daten.
Zum 30. Juni 2026 hatte uniQure 810,3 Millionen US-Dollar in Kasse und kurzfristigen Wertpapieren. Laut Quartalsbericht reicht das für die geplanten Ausgaben bis ins Jahr 2030, einschließlich Markteinführung und Bestätigungsstudie von AMT-130. Der operative Mittelabfluss lag 2025 bei 178,0 Millionen und im ersten Halbjahr 2026 bei 66,8 Millionen US-Dollar.
Im Mai 2023 verkaufte uniQure die unterste Stufe seiner HEMGENIX-Lizenzgebühren für 375 Millionen US-Dollar. Der Käufer erhält bis zum 30. Juni 2032 bis zu 693,8 Millionen, sonst bis zu 2,25-mal die Vorauszahlung bis Ende 2038. Die Verbindlichkeit stand am 30. Juni 2026 bei 495,1 Millionen; uniQure muss nichts zurückzahlen, wenn die Obergrenze nicht erreicht wird.
uniQure ist eine niederländische Aktiengesellschaft (N.V.) mit Sitz in Amsterdam, berichtet aber wie ein US-Unternehmen: mit Geschäftsberichten (10-K), Quartalsberichten (10-Q), in US-Dollar und mit dem Kalenderjahr als Geschäftsjahr. Viele Verpflichtungen laufen in Euro, deshalb schwankt das Ergebnis mit dem Wechselkurs — 2025 um einen Währungsgewinn von 26,1 Millionen US-Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.