Zevra Therapeutics: 19,2 Millionen Dollar Gewinn – warum nur rund 11,5 davon wiederkommen dürften
Zevra Therapeutics meldet für das dritte Quartal 2026 einen Gewinn von 19,2 Millionen US-Dollar bei 37,8 Millionen Umsatz – eine Nettomarge von 50,9 Prozent. Darin stecken ein Bewertungsgewinn von 5,1 Millionen und eine Steuerquote von nur 2,6 Prozent. Wir rechnen die Zahl zurück, lesen die SEC-Berichte und legen neben die Zusagen aus neun Telefonkonferenzen, was davon eingetroffen ist. Dazu kommt ein Konflikt, den die Schlagzeile nicht zeigt: Europa hat vorerst Nein gesagt, und Leerverkäufer setzen auf fallende Kurse.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 10,30 $ +1,60 %
- Marktkapitalisierung
- 0,6 Mrd. $
- KGV
- 5,2
- Wachstums-Score
- 5/10
- AAQS
- 4/10
Kursentwicklung seit 3. November 2026: +0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,10 $ bis 14,80 $ · Letzter Kurs: 10,30 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die mit der ersten Zeile einer Pressemitteilung zuschnappt: die Schlagzeilen-Falle. Psychologen nennen den Mechanismus Framing — die Zahl, die zuerst und am größten dasteht, setzt den Rahmen, in dem wir alles Weitere lesen. Am 3. November 2026 lautete die Schlagzeile von Zevra Therapeutics (Nasdaq: ZVRA): 37,8 Millionen US-Dollar Umsatz im dritten Quartal, plus 45 Prozent zum Vorjahr, 19,2 Millionen Dollar Gewinn. Rechne kurz nach: Das ist eine Nettomarge von 50,9 Prozent. Von jedem Umsatzdollar blieb angeblich mehr als die Hälfte als Gewinn übrig.
So eine Zahl macht Lust. Machen wir deshalb einen Deal: Bevor du dich vom Rahmen einfangen lässt, lesen wir gemeinsam, was Zevra der US-Börsenaufsicht SEC gemeldet hat — den druckfrischen Quartalsbericht (10-Q) zum 30. September 2026 von der ersten bis zur letzten Seite, die Quartalsberichte davor, die Geschäftsberichte (10-K) für 2024 und 2025 — und die Mitschriften von neun Telefonkonferenzen, in denen das Management Analysten Rede und Antwort stand. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Zevra eigentlich macht — ein Medikament für eine Krankheit, die kaum jemand kennt
Zevra ist ein kleiner Pharmakonzern aus Boston mit einem klaren Schwerpunkt: Medikamente gegen seltene Krankheiten. Der Name ist Programm — so erklärt es das Unternehmen selbst:
„Zevra is the Greek word for zebra, which is the internationally recognized symbol for rare disease.“
Übersetzung: „Zevra ist das griechische Wort für Zebra, das international anerkannte Symbol für seltene Krankheiten.“
— Zevra Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Overview“
Bis Februar 2023 hieß die Firma KemPharm und entwickelte vor allem Mittel gegen Aufmerksamkeitsstörungen. Heute hängt fast alles an einem Produkt: MIPLYFFA (Wirkstoff Arimoclomol), seit dem 20. September 2024 in den USA als erstes Medikament gegen Niemann-Pick-Krankheit Typ C (NPC) zugelassen. NPC ist eine ererbte Stoffwechselstörung: Die Zellen können Cholesterin und Fette nicht richtig abtransportieren, Bewegung, Denken, Sprechen und Schlucken verfallen nach und nach. Übersetzt in ein Alltagsbild: Die Müllabfuhr in den Körperzellen streikt, und der Abfall verstopft langsam das Nervensystem. Zevra schätzt rund 900 Betroffene in den USA, von denen erst 300 bis 350 diagnostiziert sind. Ein winziger Markt — aber einer, in dem Medikamente sehr teuer sind.
Daneben gibt es drei Nebenschauplätze. OLPRUVA, ein Mittel gegen angeborene Störungen des Harnstoffzyklus, kam 2023 mit der Übernahme von Acer Therapeutics dazu — und floppte: 0,2 Millionen Dollar Umsatz im dritten Quartal 2026. Celiprolol wird in einer Studie der letzten Phase (Phase 3) gegen das vaskuläre Ehlers-Danlos-Syndrom getestet, eine Erkrankung mit brüchigen Blutgefäßen. Und in Europa sowie einigen weiteren Ländern bekommen Patienten Arimoclomol über ein Härtefallprogramm (Expanded Access Program, EAP), für das Zevra bezahlt wird, obwohl das Mittel dort noch nicht zugelassen ist. Ende 2025 arbeiteten 61 Vollzeitkräfte für Zevra; Vorstandschef ist Neil F. McFarlane.
Damit ist das Spannungsfeld dieser Analyse benannt: Ein einziges Medikament verkauft sich in den USA Quartal für Quartal besser und hat Zevra schuldenfrei gemacht — aber der ausgewiesene Gewinn ist größer, als das Geschäft hergibt, und das zweite Standbein Europa wackelt.
Die Firmengeschichte für Anleger
-
2023
Aus KemPharm wird Zevra, Kauf von Acer
Im Februar 2023 benennt sich KemPharm in Zevra um, im November 2023 kommt mit Acer Therapeutics OLPRUVA dazu. Für Aktionäre der Wechsel vom ADHS- zum Seltene-Krankheiten-Geschäft.
-
2024
FDA lässt MIPLYFFA zu
Am 20.09.2024 wird MIPLYFFA als erstes Mittel gegen Niemann-Pick Typ C in den USA zugelassen. Seither trägt es fast den ganzen Umsatz.
-
2025
Prüfgutschein für 148,3 Mio. verkauft
Am 01.04.2025 bringt der Verkauf des mit der Zulassung erhaltenen Prüfgutscheins netto 148,3 Mio. US-Dollar — die Grundlage der heutigen Kassenstärke.
-
2025
OLPRUVA auf null abgeschrieben
Im zweiten Quartal 2025 schreibt Zevra 58,7 Mio. US-Dollar auf OLPRUVA ab und fährt den Vertrieb zurück. Das zweite Produkt fällt als Ertragsquelle praktisch aus.
-
2026
Commave-Vergleich und Kredite getilgt
Im März 2026 bringt der Verkauf der AZSTARYS-Rechte 43,3 Mio. US-Dollar Einmalgewinn; die Kredite werden vollständig getilgt. Seither ist Zevra schuldenfrei.
-
2026
Negatives CHMP-Votum in Europa
Im Juli 2026 empfiehlt der EU-Ausschuss CHMP, den Antrag für Arimoclomol abzulehnen; Zevra beantragt eine Überprüfung. Die EAP-Erlöse fallen im Folgequartal auf 3,6 Mio. US-Dollar.
Wie die Aktie auf unseren Tisch kam
Der Anlass ist schlicht der Kalender: Am 3. November 2026 reichte Zevra den Quartalsbericht zum 30. September 2026 und die Ergebnismitteilung bei der SEC ein. Ein Bericht mit mehr als 50 Prozent Nettomarge bei einem Biotech-Wert mit rund 610 Millionen Dollar Börsenwert verlangt nach einem zweiten Blick.
Die Aktie hat ein bewegtes Jahr hinter sich. Der niedrigste Schlusskurs der zwölf Monate vor dem Bericht lag bei 8,10 Dollar (18. Dezember 2025), der höchste bei 14,75 Dollar (8. Juli 2026). Vom 23. auf den 24. Juli 2026 fiel sie von 12,52 auf 9,53 Dollar, ein Minus von rund 24 Prozent — in dem Monat, in dem das negative Votum aus Europa bekannt wurde. Am 3. November 2026 schloss sie bei 10,26 Dollar. Rund 6,2 Millionen Aktien waren leerverkauft (Fundamentaldaten, Abruf 4. November 2026), gut 10 Prozent der ausgegebenen Aktien: Ein spürbarer Teil des Marktes wettet auf fallende Kurse.
Die neun Analysten, die der Datenanbieter führt, sehen das anders: sieben „starker Kauf“, zwei „Kauf“, durchschnittliches Kursziel 25,25 Dollar (Stand 4. November 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes Ziel zieht ihn spürbar nach oben. Das ist die Meinung dieser Analysten, keine Einschätzung von Börsenlotse. Merke dir: Profis und Leerverkäufer streiten über dieselbe Frage — wie viel ist ein Unternehmen wert, das an einem Medikament hängt?
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was Zevra wirklich geschafft hat. Vor der Zulassung von MIPLYFFA war die Firma ein klassischer Biotech-Geldverbrenner: 2024 standen 23,6 Millionen Dollar Umsatz einem Nettoverlust von 105,5 Millionen gegenüber, das operative Geschäft verbrauchte 69,7 Millionen. 2025 sprang der Umsatz auf 106,5 Millionen, und in den ersten neun Monaten 2026 waren es bereits 113,6 Millionen — mehr als im ganzen Vorjahr. Der operative Mittelzufluss drehte von minus 7,1 Millionen (Januar bis September 2025) auf plus 33,2 Millionen (Januar bis September 2026). Das ist keine Kleinigkeit: Für ein Unternehmen mit einem frisch zugelassenen Mittel gegen eine seltene Krankheit ist dieser Schritt nicht selbstverständlich.
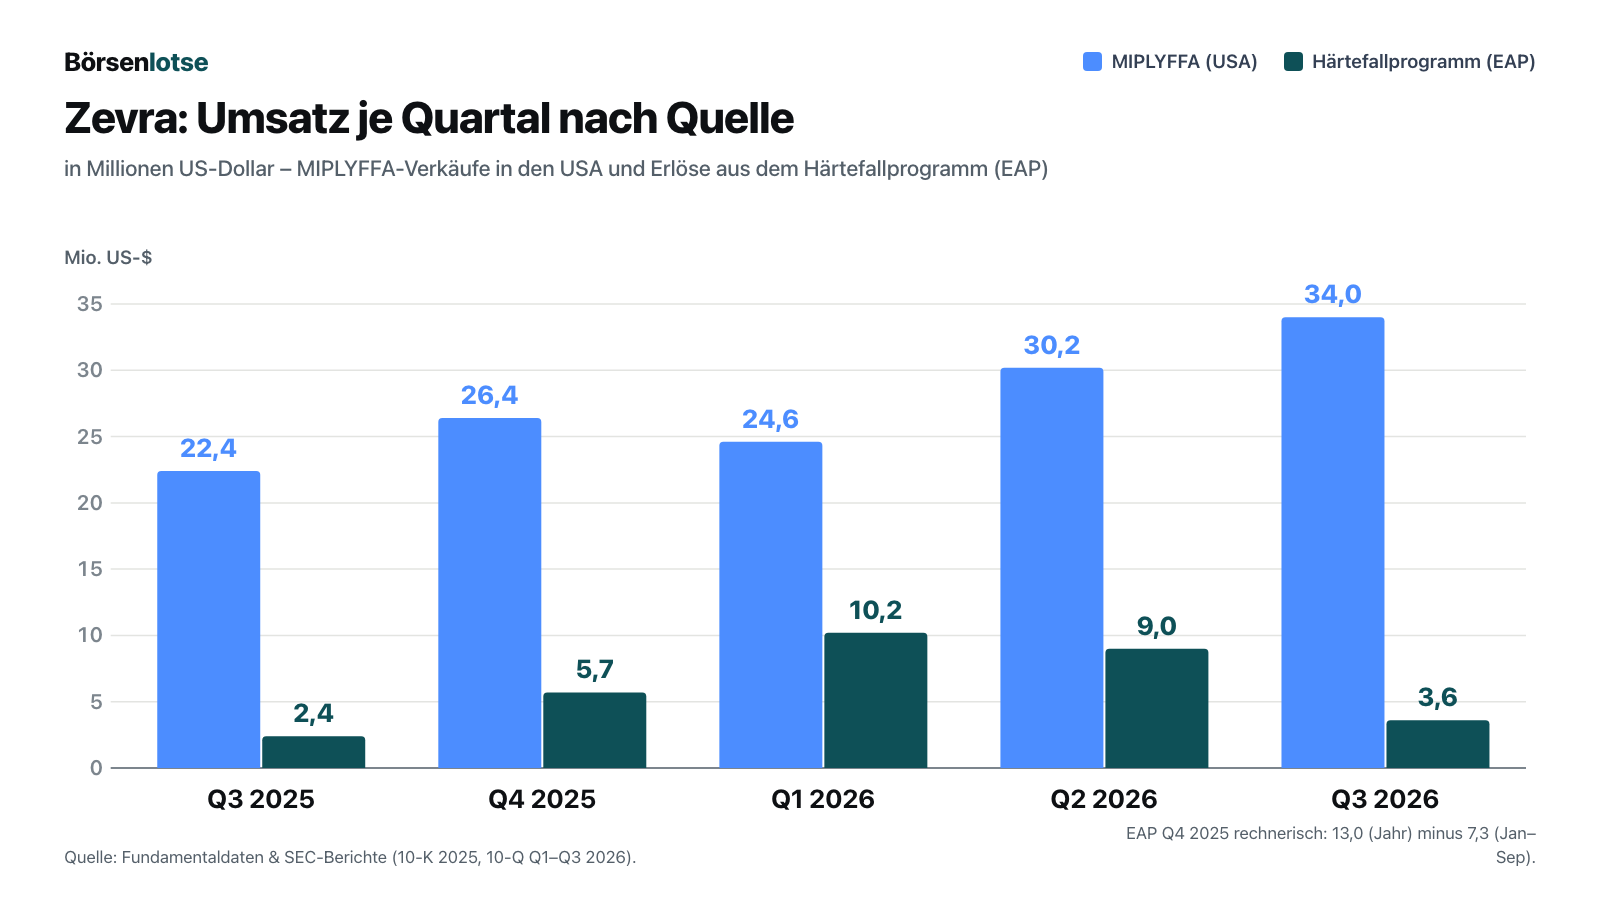
Das Diagramm zeigt beides: die Stärke und die erste Delle. Die US-Verkäufe von MIPLYFFA stiegen von 22,4 Millionen Dollar (drittes Quartal 2025) auf 34,0 Millionen (drittes Quartal 2026); nur im ersten Quartal 2026 gab es einen Rücksetzer auf 24,6 Millionen. Die Zahl der Rezept-Anmeldungen (eine Anmeldung ist ein bei der Spezialapotheke eingereichtes Rezept) wuchs bis zum 30. September 2026 auf 197 seit Marktstart — 14 kamen im zweiten, 13 im dritten Quartal dazu. Weniger erfreulich: Der Gesamtumsatz sank vom zweiten zum dritten Quartal 2026 von 39,7 auf 37,8 Millionen Dollar, weil die Erlöse aus dem Härtefallprogramm von 9,0 auf 3,6 Millionen fielen. Die 45 Prozent Wachstum der Schlagzeile vergleichen mit dem Vorjahresquartal — zum Vorquartal ging es abwärts.
Kurz gesagt: Das US-Geschäft wächst echt und belegt, der Rest des Umsatzes schwankt.
Einmaleffekte und bereinigte Zahlen: Was vom Gewinn wirklich bleibt
Jetzt zur Schlagzeile vom Anfang. Ein ausgewiesener Gewinn nach US-Rechnungslegung (GAAP) ist keine falsche Zahl — aber er mischt das, was das Geschäft jedes Quartal wieder abwirft, mit Posten, die nur einmal oder zufällig auftreten. Wer die 50,9 Prozent Nettomarge fortschreibt, rechnet mit Geld, das so nicht wiederkommt. Deshalb nehmen wir die Zahlen auseinander.
Das dritte Quartal 2026: zwei Rückenwinde
Das Betriebsergebnis — Umsatz minus Herstellungs-, Forschungs-, Vertriebs- und Verwaltungskosten — lag bei 11,6 Millionen Dollar, eine operative Marge von rund 31 Prozent. Dazu kamen 3,0 Millionen Zinsen und sonstige Erträge auf die Kasse. Der Sprung auf 19,2 Millionen Gewinn kommt aus zwei weiteren Quellen:
- 5,1 Millionen Dollar Bewertungsgewinn aus Optionsscheinen (Warrants) und Besserungsscheinen (CVR). Zevra führt seine ausstehenden Optionsscheine als Schuld und bewertet sie jedes Quartal neu. Fällt der Aktienkurs, sinkt der Wert dieser Schuld — und das bucht Zevra als Ertrag. Übersetzt: Die Firma „verdient“, weil die eigene Aktie billiger wurde. Steigt der Kurs, dreht sich der Effekt um. Im dritten Quartal 2025 war er noch ein Aufwand von 5,5 Millionen.
- 2,6 Prozent Steuerquote. Auf 19,7 Millionen Gewinn vor Steuern fielen nur 0,5 Millionen Ertragsteuern an. In den ersten neun Monaten 2026 lag die Quote bei 14,8 Prozent, im zweiten Quartal bei 31,6 Prozent (eigene Rechnung aus den 10-Q). Der Quartalsbericht erklärt die niedrige Quote des dritten Quartals nicht.
Unsere Bereinigung ist bewusst einfach: Den Bewertungsgewinn nehmen wir heraus, und auf den Rest setzen wir den US-Bundessteuersatz von 21 Prozent an. Die 21 Prozent sind eine Annahme von uns, kein Wert des Unternehmens.
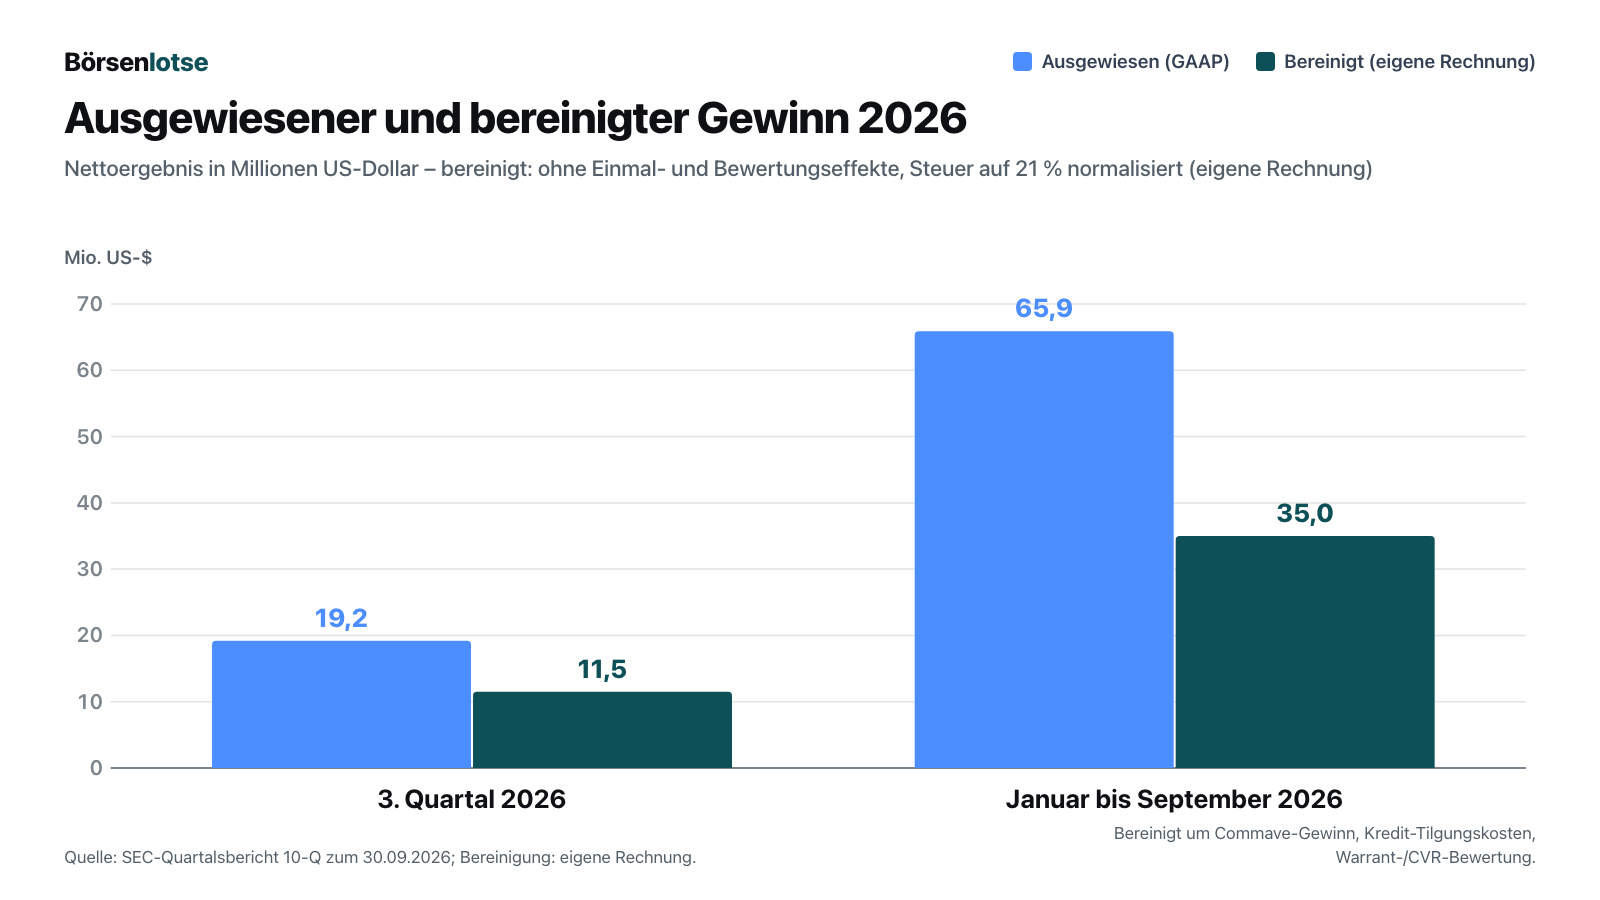
| Millionen US-Dollar | 3. Quartal 2026 | Januar bis September 2026 |
|---|---|---|
| Gewinn vor Steuern, ausgewiesen | 19,7 | 77,3 |
| minus Gewinn aus dem Commave-Vergleich | – | −43,3 |
| plus Verlust aus Derivat und vorzeitiger Kredittilgung | – | +10,0 |
| minus/plus Bewertung Optionsscheine und Besserungsscheine | −5,1 | +0,3 |
| = Gewinn vor Steuern, bereinigt | 14,6 | 44,3 |
| Steuer 21 % (Annahme) | −3,1 | −9,3 |
| = Gewinn, bereinigt (eigene Rechnung) | 11,5 | 35,0 |
| zum Vergleich: Gewinn, ausgewiesen | 19,2 | 65,9 |
| Nettomarge bereinigt / ausgewiesen | rund 30 % / 50,9 % | rund 31 % / 58 % |
Je Aktie sind das rund 0,19 Dollar bereinigt statt 0,31 Dollar ausgewiesen (unverwässert, bei 59,4 Millionen Aktien im Quartalsschnitt; eigene Rechnung). Rechnest du mit Zevras eigener Neunmonats-Steuerquote von 14,8 statt 21 Prozent, landest du im dritten Quartal bei rund 12,4 Millionen — die Größenordnung bleibt.
Die ersten neun Monate: ein Vergleich, ein Kredit, ein Rabatt fürs Schlussquartal
Der größte Einmaleffekt des Jahres stammt aus dem ersten Quartal. Am 13. März 2026 verkaufte Zevra seine restlichen Rechte am ADHS-Mittel AZSTARYS an Commave Therapeutics und legte damit einen Rechtsstreit bei:
„In accordance with ASC 610-20, Gains and Losses from the Derecognition of Nonfinancial Assets, the net proceeds from the sale were recorded as a gain on sale of future royalties, intellectual property, and other assets, net of $43.3 million in the Company's unaudited condensed consolidated statements of operations for the nine months ended September 30, 2026.“
Übersetzung: „Gemäß ASC 610-20 wurde der Nettoerlös aus dem Verkauf als Gewinn aus dem Verkauf künftiger Lizenzgebühren, geistigen Eigentums und anderer Vermögenswerte in Höhe von netto 43,3 Millionen US-Dollar in der ungeprüften verkürzten Konzern-Gewinn- und Verlustrechnung für die neun Monate bis zum 30. September 2026 erfasst.“
— Zevra Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note A
Schon einen Tag vor diesem Vertrag, am 12. März 2026, hatte Zevra seine Kredite vollständig getilgt: rund 63,1 Millionen Dollar Kreditsumme plus Zinsen, Schlussgebühr (1,8 Millionen) und Vorfälligkeitsentschädigung (7,2 Millionen). Buchhalterisch erzeugte das 7,2 Millionen Verlust aus einem Derivat und 2,8 Millionen Verlust aus der Tilgung — zusammen rund 10,0 Millionen Einmalkosten. Der Commave-Gewinn ist also kein Q3-Effekt, sondern steckt nur in der Neunmonatszahl. Und eine weitere Kleinigkeit verschwindet: 1,4 Millionen Lizenzerlöse aus AZSTARYS bis März 2026 fallen künftig weg.
Und noch ein Posten gehört in den Blick nach vorn. Zevra muss an XOMA (seit Juli 2026 Teil von Ligand Pharmaceuticals) eine Lizenzgebühr im mittleren einstelligen Prozentbereich auf MIPLYFFA zahlen, dazu 5,0 Millionen Dollar, sobald der Jahresumsatz 100 Millionen erreicht. Nach neun Monaten 2026 standen 88,9 Millionen MIPLYFFA-Umsatz in den Büchern. Ein ähnliches Muster — ein Gewinn, der zum Teil aus der Steuer- oder Bewertungszeile stammt — haben wir in der Analyse von ACADIA Pharmaceuticals und in der Analyse von TG Therapeutics beschrieben.
Merke dir: Zevra verdient echtes Geld — bereinigt rund 11,5 Millionen Dollar im Quartal. Das ist gut. Es ist nur nicht 19,2.
Was das Management versprochen hat — und was daraus wurde
Viermal im Jahr erklärt Zevras Führung in einer Telefonkonferenz die Zahlen und stellt sich den Fragen von Analysten. Wir haben die Mitschriften der neun Konferenzen zu den Quartalen 2024 Q1 bis 2026 Q1 gelesen (die Konferenzen zum zweiten und dritten Quartal 2026 lagen nicht als Mitschrift vor) und die Zusagen neben das gelegt, was danach in den SEC-Berichten stand. Der Frage-und-Antwort-Teil wiegt dabei schwerer als die vorbereitete Rede: Dort muss das Management improvisieren.
| Konferenz | Zusage (wörtlich) | Was eintraf | Bewertung |
|---|---|---|---|
| Q2 2024 (13.08.2024), Neil McFarlane, CEO | „We are on track in order to be able to have product in the channel within the customary time frame, let's call it, eight to 12 weeks“ | Zulassung 20.09.2024, Verkaufsstart in den USA im November 2024 (10-Q). | eingetroffen |
| Q4 2024 (11.03.2025), LaDuane Clifton, damals Finanzchef | „our current operating forecast combined with existing resources extends our cash runway into 2029“ | Verkauf des Prüfgutscheins (PRV) für netto 148,3 Mio. US-Dollar am 01.04.2025, Kredite am 12.03.2026 getilgt, 270,9 Mio. Kasse und Anlagen (30.09.2026). | übertroffen |
| Q4 2024 (11.03.2025), McFarlane | „we are progressing regulatory submissions, with the focus on submitting a marketing authorization application in Europe, during the second half of 2025“ | EU-Zulassungsantrag im Juli 2025 eingereicht. | eingetroffen |
| Q1 2025 (13.05.2025), McFarlane | „Our course corrections and marketing strategy for OLPRUVA are gaining traction“ | Im zweiten Quartal 2025 Abschreibung des OLPRUVA-Werts um 58,7 Mio. auf null, danach Vertrieb und Marketing zurückgefahren; das Mittel bleibt erhältlich, strategische Optionen werden geprüft (10-Q). | verfehlt |
| Q3 2025 (05.11.2025), McFarlane | „We are highly confident in our submission, which incorporates an expanded data set beyond what served as the basis for the FDA filing and U.S.A. approval.“ | Juli 2026: negatives CHMP-Votum, Überprüfung beantragt, Ausgang offen. | bislang nicht eingetroffen (Überprüfung läuft) |
| Q4 2025 (09.03.2026), McFarlane, zu neuen EAP-Märkten | „We've actually had additional orders in Q1 already, and that will continue.“ | EAP-Erlöse 10,2 (Q1), 9,0 (Q2), 3,6 Mio. US-Dollar (Q3 2026). | teilweise |
Die Bilanz dieser Tabelle ist gemischt, und das Muster ist lehrreich. Wo Zevra selbst die Hand am Hebel hatte — Zeitpläne, Einreichungen, Finanzierung —, hielt das Management Wort oder übertraf sich. Wo andere entscheiden — Ärzte bei OLPRUVA, Behörden in Europa —, lag die Zuversicht bei OLPRUVA daneben und hat sich in Europa bislang nicht bestätigt.
Wo der Ton sich drehte
Beim Marktstart von MIPLYFFA klang McFarlane im März 2025 euphorisch:
„So as we go through this trajectory and it has been a rocket ship trajectory“
Übersetzung: „Während wir diesen Verlauf durchlaufen — und es war ein Verlauf wie bei einer Rakete —“
— Neil McFarlane, Telefonkonferenz zum vierten Quartal 2024 (11. März 2025)
Ein Jahr später, als die ersten Patienten aus dem Härtefallprogramm übergeleitet waren und Neuanmeldungen nur noch in kleinen Zahlen kamen, sprach er von Schwankungen:
„One patient makes a difference on a quarter-over-quarter basis. So we expect variability moving forward for the duration of the launch“
Übersetzung: „Ein einziger Patient macht von Quartal zu Quartal einen Unterschied. Deshalb erwarten wir für die Dauer des Marktstarts weiterhin Schwankungen.“
— Neil McFarlane, Telefonkonferenz zum vierten Quartal 2025 (9. März 2026)
Bei OLPRUVA drehte der Ton noch schneller: Im Mai 2025 „greifen“ die Korrekturen, im November 2025 heißt es, die Unterschiede des Mittels hätten „einen reifen und gut versorgten Markt nicht durchdrungen“ — dazwischen lag die Abschreibung auf null. Und bei Celiprolol sagte McFarlane im August 2024, das Interesse an der Studie habe „unsere Erwartungen übertroffen“; im März 2026 sagte McFarlane bei 52 eingeschlossenen Patienten: „but I'd like to see more“ — aber ich würde gern mehr sehen. Bis zum 30. September 2026 waren es 72 von geplanten 150.
Was die Analystenfragen verraten
Drei Fragen tauchen in den Konferenzen immer wieder auf — und bekommen keine klare Antwort.
Erstens Europa. Im März 2026 fragte Sumant Kulkarni (Canaccord), ob die EU-Behörde neue klinische Daten verlangt habe. McFarlane:
„So we're continuing to engage, and I won't get into the specifics of what questions are coming or not. There's no surprises that we have seen in the questions that we've seen so far.“
Übersetzung: „Wir bleiben also im Austausch, und ich gehe nicht ins Detail, welche Fragen kommen oder nicht. In den Fragen, die wir bisher gesehen haben, gab es keine Überraschungen.“
— Neil McFarlane, Telefonkonferenz zum vierten Quartal 2025 (9. März 2026)
Vier Monate später kam das negative Votum. Die Aussage bezog sich auf die Fragen der Behörde, nicht auf den Ausgang. Eine Einschätzung der Zulassungschancen gab das Management in dieser Konferenz nicht.
Zweitens die Therapietreue. Wie viele Patienten bleiben ein Jahr lang auf MIPLYFFA? Bei einem Mittel gegen eine chronische Krankheit ist das die wichtigste Zahl für den künftigen Umsatz. Im August 2025 sagte McFarlane, man brauche „about 6 quarters“, um eine echte Rate zu nennen; im März 2026 antwortete Vertriebschef Josh Schafer auf dieselbe Frage von Jason Butler (Citizens):
„And it's too early in our launch to be able to give meaningful data on persistency.“
Übersetzung: „Und es ist zu früh in unserem Marktstart, um aussagekräftige Daten zur Therapietreue zu nennen.“
— Josh Schafer, Telefonkonferenz zum vierten Quartal 2025 (9. März 2026)
Drittens die aktiven Patienten. Zevra meldet die kumulierte Zahl der Rezept-Anmeldungen (197 bis zum 30. September 2026). Wie viele davon noch behandelt werden, nicht: „We do not report on how many of those are actively on drug“, sagte Schafer im Mai 2025. Übersetzt in ein Alltagsbild: Ein Fitnessstudio nennt dir die Zahl aller jemals verkauften Mitgliedschaften — aber nicht, wie viele Mitglieder noch kommen.
Merke dir: Zevras Management liefert bei dem, was es selbst steuert. Bei den Zahlen, die über den langfristigen Wert von MIPLYFFA entscheiden, blieb es von August 2025 bis zur letzten ausgewerteten Konferenz im März 2026 vage; auch der Quartalsbericht zum 30. September 2026 nennt keine Zahl aktiver Patienten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Europa hat Nein gesagt — vorerst
Der zweite Wachstumsmotor sollte Europa sein, wo nach Zevras Schätzung rund 1.100 Menschen mit NPC leben. Der Quartalsbericht meldet den Rückschlag nüchtern:
„In July 2026, the Committee for Medicinal Products for Human Use (CHMP) of the EMA adopted a negative opinion regarding the MAA. Under European regulatory procedures, the Company has requested a re-examination of the CHMP opinion.“
Übersetzung: „Im Juli 2026 hat der Ausschuss für Humanarzneimittel (CHMP) der EMA eine ablehnende Stellungnahme zum Zulassungsantrag abgegeben. Nach den europäischen Regulierungsverfahren hat das Unternehmen eine Überprüfung der CHMP-Stellungnahme beantragt.“
— Zevra Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note A
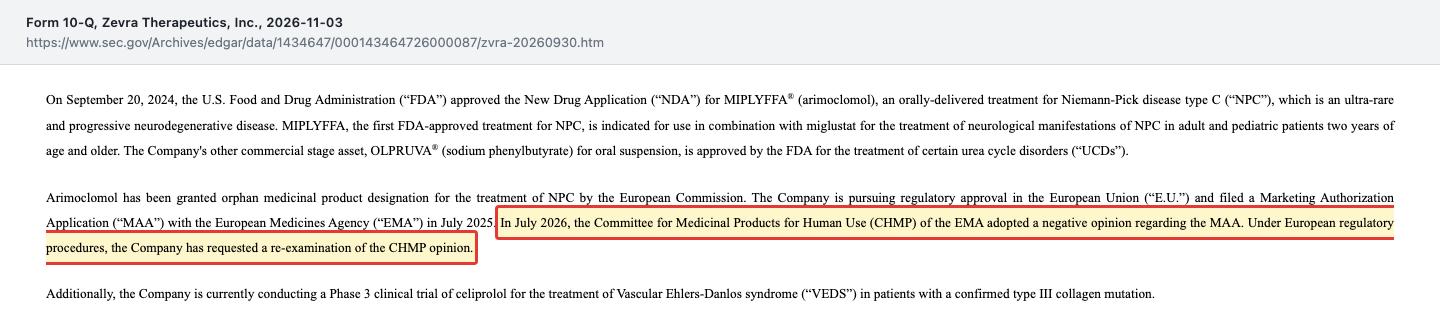
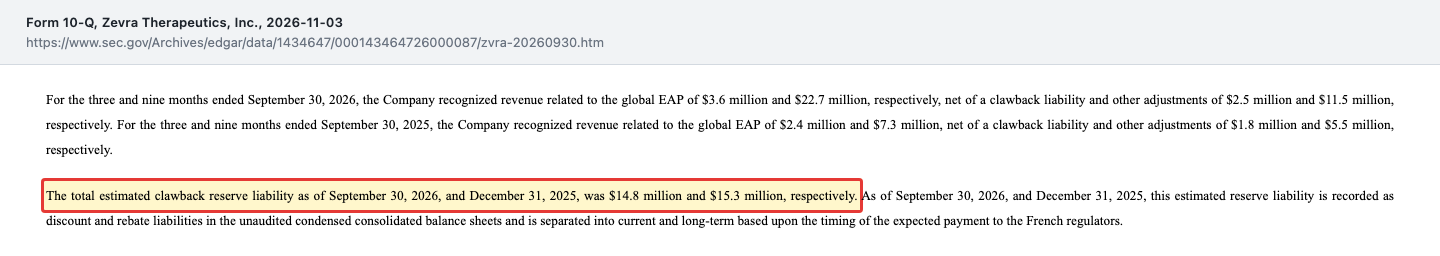
Was das bedeutet, zeigt die Umsatzzeile des Härtefallprogramms: 3,6 Millionen Dollar im dritten Quartal 2026 nach 9,0 Millionen im zweiten. Der Bericht nennt keinen Grund. Dazu kommt eine Rückzahlungspflicht: In Frankreich gilt bis zur Zulassung ein vorläufiger Preis; liegt der spätere Zulassungspreis darunter, muss Zevra die Differenz zurückzahlen.
„The total estimated clawback reserve liability as of September 30, 2026, and December 31, 2025, was $14.8 million and $15.3 million, respectively.“
Übersetzung: „Die geschätzte Rückstellung für Rückforderungen betrug zum 30. September 2026 und zum 31. Dezember 2025 insgesamt 14,8 Millionen bzw. 15,3 Millionen US-Dollar.“
— Zevra Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note F
Im Geschäftsbericht 2025 schreibt Zevra selbst, ein Ende des Härtefallprogramms vor einer Zulassung hätte „wesentliche negative Auswirkungen“ auf Geschäft und Ergebnis. Die Überprüfung läuft; einen Termin für die Entscheidung nennt der Bericht nicht.
Unbequeme Wahrheit Nr. 2: Ein Medikament, ein Händler
Laut Geschäftsbericht 2025 kamen rund 82 Prozent des Umsatzes aus MIPLYFFA; im dritten Quartal 2026 waren es 34,0 von 37,8 Millionen Dollar, also 90 Prozent. Und alle US-Verkäufe laufen über einen einzigen Abnehmer:
„The Company currently utilizes a single specialty pharmacy provider as its sole distributor for MIPLYFFA and OLPRUVA.“
Übersetzung: „Das Unternehmen nutzt derzeit einen einzigen Spezialapotheken-Anbieter als alleinigen Vertriebspartner für MIPLYFFA und OLPRUVA.“
— Zevra Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note F
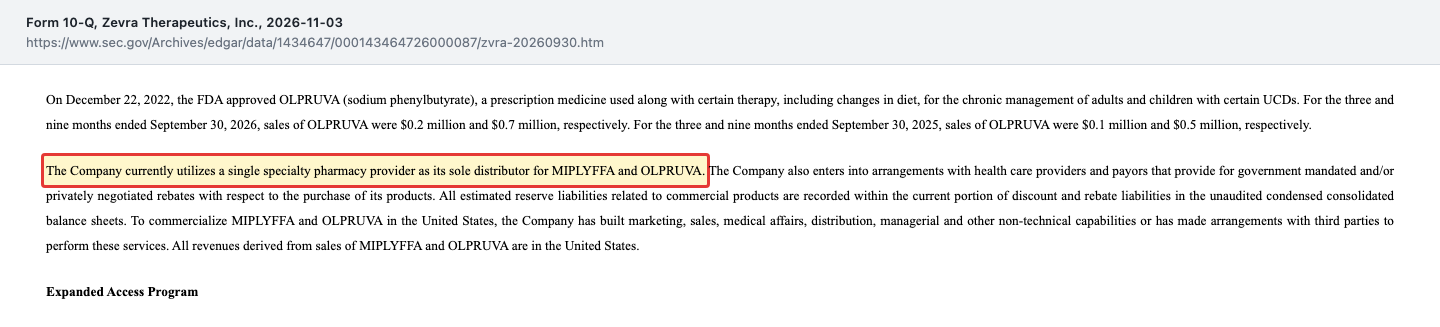
Das ist bei Medikamenten gegen seltene Krankheiten üblich und keine Existenzgefahr — eine Spezialapotheke ist ein Logistik-Partner, kein Kunde, der die Nachfrage bestimmt. Aber es ist ein Nadelöhr. Dazu kommt Wettbewerb: Kurz nach MIPLYFFA ließ die FDA mit AQNEURSA von IntraBio ein zweites Mittel gegen NPC zu (10-K 2025). Den Schutz sieht Zevra in einer Marktexklusivität für seltene Krankheiten bis 2031 und Patenten bis 2041.
Unbequeme Wahrheit Nr. 3: Eine Vorsichtsformel bremst die Hochrechnung
Kleiner, aber erwähnenswert: Im Lagebericht steht eine Vorsichtsformel, die Zevra fast wortgleich schon im Geschäftsbericht 2024 verwendet hat:
„We expect to continue to incur significant expenses and minimal positive net cash flows from operations or negative net cash flows from operations for the near future, and those expenses and losses may fluctuate significantly from quarter-to-quarter and year-to-year.“
Übersetzung: „Wir erwarten, dass wir in naher Zukunft weiterhin erhebliche Aufwendungen und nur minimale positive oder negative Mittelzuflüsse aus dem operativen Geschäft haben werden, und diese Aufwendungen und Verluste können von Quartal zu Quartal und von Jahr zu Jahr erheblich schwanken.“
— Zevra Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Overview“
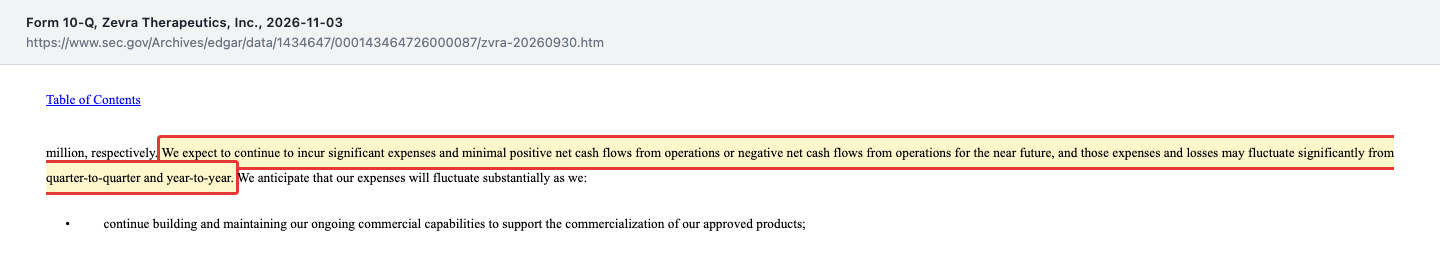
Das ist eher Standardvorsicht als ein eigener Befund, zumal Zevra zuletzt mehrere Quartale mit positivem operativem Zufluss gemeldet hat. Der Satz steht aber in einem bei der SEC eingereichten Pflichtbericht. Wer die 33,2 Millionen Zufluss der ersten neun Monate 2026 aufs Jahr hochrechnet, tut das ohne Rückendeckung aus diesem Bericht.
Unbequeme Wahrheit Nr. 4: Dein Stück vom Kuchen wird kleiner
Seit Jahresbeginn ist die Zahl der ausstehenden Aktien von 56,85 Millionen auf 59,44 Millionen gestiegen (30. September 2026), ein Plus von 4,5 Prozent. Rund die Hälfte davon — 1,30 Millionen Aktien — stammt aus eingelösten Optionsscheinen, der Rest aus Mitarbeiteroptionen, Aktienzuteilungen und dem Mitarbeiter-Kaufprogramm (1,19 Millionen beziehungsweise 0,09 Millionen). Übersetzt: Wenn ständig neue Kuchenstücke abgeschnitten werden, wird dein Stück kleiner, auch wenn der Kuchen wächst. Rechnet man alle ausstehenden Optionen und Optionsscheine ein, kommt Zevra auf 68,97 Millionen Aktien — 16 Prozent mehr als heute ausgegeben. Immerhin: Über das 2024 eingerichtete Programm für Aktienverkäufe am Markt (bis zu 75 Millionen Dollar) wurde bis zum 30. September 2026 keine einzige Aktie verkauft.
Unbequeme Wahrheit Nr. 5: Die Pipeline ist dünn
Hinter MIPLYFFA kommt wenig. OLPRUVA ist abgeschrieben und wird nur noch „strategisch geprüft“. Celiprolol läuft seit Juli 2022 in einer Phase-3-Studie, die 150 Patienten aufnehmen soll; nach einem Neustart Mitte 2024 waren es am 30. September 2026 72 Teilnehmer und vier bestätigte Ereignisse. Zevra will mit der FDA über einen schnelleren Weg sprechen, ein Ergebnis gibt es noch nicht. Der nächste konkrete Schritt ist eine Zulassungserweiterung für MIPLYFFA bei Kleinkindern unter 24 Monaten, deren Einreichung Zevra für das erste Quartal 2027 plant (8-K vom 3. November 2026). Wachstum durch Zukäufe ist erklärtes Ziel — mit 270,9 Millionen Dollar Kasse und Anlagen ist das bezahlbar, aber noch nicht geschehen.
Kurz gesagt: Europa offen, ein Produkt, ein Händler, wachsende Aktienzahl, dünne Pipeline — keiner dieser Punkte bedroht Zevra heute, aber zusammen erklären sie, warum der Markt die Gewinne nicht hochrechnet.
Bewertung: günstig nur auf dem Papier?
Bei 10,26 Dollar (Schlusskurs 3. November 2026) und 59,5 Millionen Aktien (30. Oktober 2026) lag der Börsenwert bei rund 610 Millionen Dollar. Zieht man die 270,9 Millionen Kasse und Anlagen ab (Schulden gibt es keine), bezahlt der Markt für das eigentliche Geschäft — den Unternehmenswert — rund 340 Millionen Dollar (eigene Rechnung).
Die Umsätze der letzten vier Quartale (viertes Quartal 2025 bis drittes Quartal 2026) summieren sich auf rund 148 Millionen Dollar. Das ergibt ein Kurs-Umsatz-Verhältnis von rund 4 und einen Unternehmenswert von gut dem Zweifachen des Jahresumsatzes. Beim Gewinn hängt alles davon ab, welche Zahl du nimmst: Auf den ausgewiesenen Gewinn der letzten vier Quartale (rund 78 Millionen) ergibt sich rechnerisch ein Kurs-Gewinn-Verhältnis von rund 8. Auf den bereinigten Quartalsgewinn von 11,5 Millionen, aufs Jahr hochgerechnet rund 46 Millionen, sind es rund 13 — und gemessen am Unternehmenswert rund 7 (alles eigene Rechnung). Der Abstand zwischen 8 und 13 entsteht allein durch die Bereinigung.
Was der Markt dabei abwägt, ist die Zahl hinter dem Gewinn: ein Medikament, eine Krankheit mit wenigen hundert diagnostizierten Patienten in den USA, keine Zahl zur Therapietreue, Europa offen. Die optimistischen Analysten setzen darauf, dass genau diese Fragen gut ausgehen — das ist ihre Meinung, keine Einschätzung von Börsenlotse.
Chancen und Risiken auf einen Blick
Was für Zevra spricht
- MIPLYFFA wächst: 34,0 Millionen Dollar US-Umsatz im dritten Quartal 2026, plus 52 Prozent zum Vorjahresquartal (22,4 Millionen).
- Schuldenfrei seit dem 12. März 2026, 270,9 Millionen Dollar Kasse und Anlagen, kein Hinweis auf Fortführungszweifel.
- Das Geschäft verdient bereinigt rund 11,5 Millionen Dollar im Quartal (eigene Rechnung), die operative Marge lag im dritten Quartal 2026 bei rund 31 Prozent.
- Marktexklusivität für seltene Krankheiten bis 2031, Patente bis 2041; geplante Erweiterung auf Kleinkinder (Einreichung erstes Quartal 2027).
- Eine positive Überprüfung in Europa würde rund 1.100 weitere Patienten erreichbar machen.
Was dagegen spricht
- Der ausgewiesene Gewinn ist größer als der wiederkehrende: 19,2 statt rund 11,5 Millionen Dollar im Quartal, 65,9 statt rund 35,0 Millionen in neun Monaten.
- Negatives CHMP-Votum zum EU-Antrag (Juli 2026), EAP-Erlöse von 9,0 auf 3,6 Millionen gefallen, 14,8 Millionen Rückstellung für Frankreich.
- Rund 90 Prozent des Quartalsumsatzes aus einem Medikament, ein einziger Vertriebspartner in den USA, ein zugelassener Konkurrent.
- Keine offengelegte Therapietreue und keine Zahl aktiver Patienten; der Quartalsbericht stellt in einer Vorsichtsformel nur „minimale“ operative Mittelzuflüsse in Aussicht.
- Aktienzahl seit Jahresbeginn plus 4,5 Prozent, voll verwässert 68,97 Millionen Aktien; dünne Pipeline.
Fazit: Die Schlagzeile und der Rest der Seite
Zurück zur Schlagzeilen-Falle vom Anfang. Die 19,2 Millionen Dollar Gewinn und die 50,9 Prozent Marge sind nicht erfunden — sie stehen so im Quartalsbericht. Aber sie sind der Rahmen, nicht das Bild. Nimmt man den Bewertungsgewinn heraus und rechnet mit einer normalen Steuer, bleiben rund 11,5 Millionen: ein ordentlich verdienendes kleines Pharmaunternehmen mit einer sehr starken Bilanz, das an einem einzigen Medikament hängt und dessen zweites Standbein gerade wackelt.
Die ehrliche Frage an dich lautet deshalb nicht „Wie niedrig ist das KGV?“, sondern: Glaubst du, dass MIPLYFFA in den USA weiter wächst, auch wenn Europa Nein sagt — und dass die Patienten bei der Stange bleiben, deren Zahl das Management nicht nennt? Wer darauf eine begründete Antwort hat, hat eine These. Wer nur die Schlagzeile hat, hat einen Rahmen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Zevra Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 3. November 2026)
- Zevra Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 3. November 2026, Anlage 99.1 (Ergebnis drittes Quartal 2026)
- Zevra Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 5. August 2026)
- Zevra Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 6. Mai 2026)
- Zevra Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 16. März 2026 (Commave-Vergleich, Kredittilgung)
- Zevra Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 9. März 2026)
- Zevra Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 5. November 2025)
- Zevra Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 12. März 2025)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht Zevra Therapeutics (sec.gov)
- Mitschriften der Telefonkonferenzen zu den Quartalszahlen 2024 Q1 bis 2026 Q1 (zitiert: 13. August 2024, 11. März 2025, 13. Mai 2025, 12. August 2025, 5. November 2025, 9. März 2026); zitierte Stellen wörtlich gegen die Mitschrift geprüft.
- Fundamentaldaten (Kurse, Leerverkäufe, Analystenstimmen; Datenstand 4. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Bereinigte Zahlen sind eigene Rechnungen auf Basis der SEC-Berichte und keine Angaben des Unternehmens. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 28,7 | 10,2 | 27,5 | 23,6 | 106,5 |
| Betriebsergebnis (EBIT) | 7,7 | -42,6 | -49,6 | -87,0 | -4,2 |
| Nettogewinn | -8,6 | -26,8 | -46,0 | -105,5 | 83,2 |
| Nettomarge | -29,9 % | -263,5 % | -167,7 % | -446,9 % | 78,2 % |
| Gewinn je Aktie | -0,29 $ | -0,78 $ | -1,30 $ | -2,28 $ | 1,45 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- US-Geschäft MIPLYFFA positiv
- US-Umsatz 34,0 Millionen US-Dollar im dritten Quartal 2026 nach 22,4 Millionen ein Jahr zuvor; 197 Rezept-Anmeldungen seit Marktstart (30.09.2026), zuletzt 13 bis 14 je Quartal. Operative Marge im dritten Quartal 2026 rund 31 Prozent.
- Bilanz positiv
- Kredite am 12.03.2026 vollständig getilgt, 270,9 Millionen Dollar Kasse und Anlagen, 238,9 Millionen Eigenkapital (30.09.2026); kein Hinweis auf Fortführungszweifel, kein Aktienverkauf über das Marktprogramm.
- Gewinnqualität negativ
- Ausgewiesen 19,2 Millionen im dritten Quartal 2026 bei 2,6 Prozent Steuerquote und 5,1 Millionen Bewertungsgewinn; bereinigt rund 11,5 Millionen. In neun Monaten 65,9 statt rund 35,0 Millionen, wegen 43,3 Millionen Einmalgewinn (eigene Rechnung).
- Europa & Härtefallprogramm negativ
- Negatives CHMP-Votum im Juli 2026, Überprüfung beantragt; EAP-Erlöse von 9,0 (Q2) auf 3,6 Millionen (Q3 2026) gefallen, 14,8 Millionen Rückstellung für Frankreich.
- Abhängigkeit & Transparenz neutral
- Rund 90 Prozent des Quartalsumsatzes aus MIPLYFFA, ein einziger US-Vertriebspartner, ein zugelassener Konkurrent; Therapietreue und aktive Patienten werden nicht offengelegt.
Zevra Therapeutics zeigt, wie die Schlagzeilen-Falle funktioniert: 19,2 Millionen Dollar Quartalsgewinn und 50,9 Prozent Marge stimmen formal, wiederkehrend sind nach eigener Rechnung eher 11,5 Millionen. Darunter liegt ein echtes, wachsendes US-Geschäft mit MIPLYFFA und eine schuldenfreie Bilanz mit 270,9 Millionen Kasse — aber ein Unternehmen, das an einem Medikament hängt, dessen Europa-Zulassung offen ist. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft trägt: MIPLYFFA wächst in den USA, Zevra verdient bereinigt rund 11,5 Millionen Dollar im Quartal und hat keine Schulden, dafür 270,9 Millionen Kasse. Gelb statt grün, weil eine wesentliche operative Frage offen ist: Fast der ganze Umsatz hängt an einem Medikament, dessen EU-Zulassung nach dem negativen CHMP-Votum offen ist und dessen Therapietreue das Management nicht offenlegt. Gelb statt rot, weil weder Bilanz noch Liquidität ein Substanzrisiko zeigen. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 03.11.2026) samt Ergebnismitteilung. Leerverkaufte Aktien rund 6,2 Mio. (Fundamentaldaten, Abruf 04.11.2026), gut 10 % der ausgegebenen Aktien. Kursbezug: 8,10 US-Dollar (18.12.2025, tiefster Schluss der zwölf Monate), 14,75 (08.07.2026, höchster), 12,52 (23.07.2026), 9,53 (24.07.2026), 10,26 (03.11.2026).
- Eigene Rechnungen: Bereinigter Gewinn Q3 2026 = (19,7 Vorsteuergewinn − 5,1 Bewertungsgewinn Warrants/CVR) × (1 − 21 %); Januar–September 2026 = (77,3 − 43,3 Commave + 7,2 Derivat + 2,8 Tilgungsverlust + 0,3 Bewertung) × 0,79. Unternehmenswert = 610,5 Mio. Börsenwert − 270,9 Mio. Kasse und Anlagen. EAP Q4 2025 = 13,0 Jahreswert − 7,3 Januar–September.
- Die Analyse betrifft die Stammaktie der Zevra Therapeutics, Inc. (Nasdaq: ZVRA, CIK 0001434647); Berichte bis Februar 2023 laufen bei der SEC unter KemPharm, Inc. Zitate aus Telefonkonferenzen stammen aus Mitschriften der Calls 2024 bis 2026 Q1; die Calls zum zweiten und dritten Quartal 2026 lagen nicht als Mitschrift vor.
Aktien-Wächter
Diese Analyse ist Stand 4. November 2026. Was sich seitdem bei ZVRA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Zevra Therapeutics Inc. (ZVRA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Zevra Therapeutics, Inc. (Nasdaq: ZVRA) aus Boston entwickelt und verkauft Medikamente gegen seltene Krankheiten. Hauptprodukt ist MIPLYFFA (Arimoclomol), seit 20.09.2024 in den USA gegen die Nervenkrankheit Niemann-Pick Typ C zugelassen; im dritten Quartal 2026 brachte es 34,0 der 37,8 Millionen US-Dollar Umsatz. Bis Februar 2023 hieß die Firma KemPharm.
Ausgewiesen hat Zevra im dritten Quartal 2026 19,2 Millionen US-Dollar Gewinn. Darin stecken 5,1 Millionen Bewertungsgewinn aus Optionsscheinen und Besserungsscheinen und eine Steuerquote von nur 2,6 Prozent. Ohne den Bewertungseffekt und mit 21 Prozent Steuer bleiben nach eigener Rechnung rund 11,5 Millionen; für Januar bis September 2026 rund 35,0 statt 65,9 Millionen.
Am 13. März 2026 verkaufte Zevra seine Rechte am ADHS-Mittel AZSTARYS und am Wirkstoff SDX an Commave Therapeutics und legte einen Rechtsstreit bei. Commave zahlte insgesamt 50 Millionen US-Dollar, davon 10 Prozent an Aquestive. Zevra verbuchte im ersten Quartal 2026 einen Einmalgewinn von 43,3 Millionen; Lizenzerlöse aus AZSTARYS fallen seither weg.
Nein. Am 12. März 2026 zahlte Zevra die Kredite von HCR und Perceptive vollständig zurück — rund 63,1 Millionen US-Dollar Kreditsumme plus Zinsen, 1,8 Millionen Schlussgebühr und 7,2 Millionen Vorfälligkeitsentschädigung. Zum 30.09.2026 hatte Zevra 270,9 Millionen Kasse und Anlagen bei 238,9 Millionen Eigenkapital.
Nein. Zevra reichte den EU-Zulassungsantrag im Juli 2025 ein; im Juli 2026 gab der Arzneimittelausschuss CHMP eine ablehnende Stellungnahme ab. Zevra hat eine Überprüfung beantragt, der Ausgang ist offen (Stand 03.11.2026). Bis dahin erhalten Patienten Arimoclomol in Europa über ein Härtefallprogramm, das im dritten Quartal 2026 3,6 Millionen Dollar Umsatz brachte.
Ja. Kurz nach MIPLYFFA ließ die US-Arzneimittelbehörde FDA mit AQNEURSA von IntraBio ein zweites Mittel gegen Niemann-Pick Typ C zu. Laut Geschäftsbericht 2025 unterscheiden sich Studienendpunkt und Sicherheitsprofil; weitere Wirkstoffe sind in Entwicklung. MIPLYFFA ist durch eine Marktexklusivität für seltene Krankheiten bis 2031 und Patente bis 2041 geschützt.
Die Zahl der ausstehenden Aktien stieg vom 31.12.2025 bis 30.09.2026 von 56,85 auf 59,44 Millionen (plus 4,5 Prozent): 1,30 Millionen aus Optionsscheinen, 1,19 Millionen aus Mitarbeiteroptionen und Zuteilungen, 0,09 Millionen aus dem Kaufprogramm. Voll verwässert kommt Zevra auf 68,97 Millionen Aktien.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.