Dentsply Sirona zahlte 3,08 Milliarden Dollar für eigene Aktien – im November 2026 war die ganze Firma weniger wert
Die eigenen Aktien, die Dentsply Sirona Mitte 2026 im Bestand hielt, hatten über viele Jahre zusammen 3,08 Milliarden Dollar gekostet — am 2. November 2026 war der ganze Konzern an der Börse 1,97 Milliarden wert. Wie es dazu kam, steht in den Berichten an die US-Börsenaufsicht SEC: Der Konzern, der sich selbst den weltgrößten diversifizierten Dentalhersteller nennt, hat von 2022 bis 2025 rund 3,3 Milliarden Dollar auf Firmenwerte und immaterielle Werte abgeschrieben, die Dividende gestrichen und sich im Oktober 2026 zum zweiten Mal binnen zehn Monaten die Kreditauflagen lockern lassen. Größe ist ein Versprechen — eingelöst wird es nur in der Bilanz.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. November 2026
- Schlusskurs
- 9,90 $ +3,90 %
- Marktkapitalisierung
- 2,0 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 0/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,40 $ bis 14,70 $ · Letzter Kurs: 9,90 $ (Stand: 2. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich anfühlt wie Vorsicht: die Weltmarktführer-Falle. Sie geht so: Eine Firma ist die größte ihrer Branche, jeder Fachmann kennt ihre Produkte, sie gibt es seit über hundert Jahren. Der Kopf schließt daraus: „Da kann nicht viel passieren.“ Größe fühlt sich an wie Sicherheit — und genau deshalb schaut man nicht mehr so genau hin. Dentsply Sirona (Nasdaq: XRAY) ist so eine Firma. Wer schon einmal eine Wurzelbehandlung hatte, hatte gut möglich ein Instrument oder Material aus diesem Konzern im Mund. Das Unternehmen beschreibt sich selbst so:
„Dentsply Sirona is the world's largest diversified manufacturer of professional dental products and technologies, with over a century of innovation and service to the dental industry and patients worldwide.“
Übersetzung: „Dentsply Sirona ist der weltgrößte diversifizierte Hersteller professioneller Dentalprodukte und -technologien, mit über einem Jahrhundert Innovation und Dienst an der Dentalbranche und an Patienten weltweit.“
— DENTSPLY SIRONA Inc., SEC-Pflichtmeldung 8-K/A vom 7. August 2026, Anlage 99.1 (Ergebnis zweites Quartal 2026)
Wie stark die Falle wirkt, zeigt ein Zahlenpaar. Über viele Jahre hat Dentsply Sirona eigene Aktien zurückgekauft; die 65,3 Millionen Stück, die der Konzern Mitte 2026 noch hielt, hatten zusammen 3,08 Milliarden Dollar gekostet, im Schnitt rund 47 Dollar je Stück — am 2. November 2026 war der ganze Konzern an der Börse 1,97 Milliarden wert. Bevor du also bei der nächsten Zahnarztrechnung an „Weltmarktführer“ denkst, lesen wir gemeinsam, was der Konzern der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Pflichtmeldungen (8-K) bis Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Sie erzählen von einem Konzern, der sich selbst den weltgrößten diversifizierten Dentalhersteller nennt, seit 2022 rund 3,3 Milliarden Dollar abgeschrieben hat, die Dividende gestrichen hat und seine Kreditgeber zweimal binnen zehn Monaten um mildere Auflagen gebeten hat. Am Ende entscheidest du selbst.
Was Dentsply Sirona eigentlich macht — vom Wurzelkanal bis zum Praxis-Scanner
Dentsply Sirona ist ein Ausrüster für Zahnarztpraxen und Dentallabore. Übersetzt in ein Alltagsbild: Der Konzern ist so etwas wie ein Baumarkt und eine Maschinenfabrik für Zahnärzte in einem. Er verkauft das, was jeden Tag verbraucht wird, und das, was einmal angeschafft wird und dann zehn Jahre in der Praxis steht. Der Geschäftsbericht für 2025 gliedert das in vier Segmente:
- Essential Dental Solutions (Verbrauchsmaterial und Instrumente: Feilen und Füllmaterial für Wurzelbehandlungen, Füllungen, Betäubungsmittel, Prophylaxe): 1,47 Milliarden US-Dollar Umsatz 2025, bereinigtes Segmentergebnis 514 Millionen.
- Connected Technology Solutions (Geräte: Röntgen und 3D-Bildgebung, Behandlungseinheiten, Intraoralscanner wie Primescan, die Fräs- und Schleifsysteme CEREC für Kronen in einer Sitzung, die Cloud-Plattform DS Core): 1,04 Milliarden Umsatz, Segmentergebnis 52 Millionen.
- Orthodontic and Implant Solutions (Zahnimplantate, Prothetik, durchsichtige Zahnschienen der Marke SureSmile): 850 Millionen Umsatz, Segmentergebnis 108 Millionen.
- Wellspect Healthcare (Katheter und Irrigationssysteme für Menschen mit Blasen- oder Darmentleerungsstörungen): 325 Millionen Umsatz, Segmentergebnis 102 Millionen.
Zusammen waren das 2025 3,68 Milliarden US-Dollar Umsatz. Zum 31. Dezember 2025 beschäftigte der Konzern rund 14.000 Menschen, davon rund 3.000 in den USA; Sitz ist Charlotte in North Carolina. Bis Ende Februar 2016 führte die SEC das Unternehmen als DENTSPLY International Inc., danach als DENTSPLY SIRONA Inc. Seit 2025 führt Daniel T. Scavilla den Konzern; der neue Finanzvorstand John C. Fortson wurde im Juni 2026 berufen und ist seit dem 20. Juli 2026 im Amt. Ihr Programm heißt „Return-to-Growth Action Plan“ — zurück zum Wachstum.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Dentsply Sirona ist groß, bekannt und verdient im Tagesgeschäft Geld — aber die Firmenwerte aus früheren Zukäufen zerfallen, das Eigenkapital schmilzt, und die Kreditgeber bestimmen inzwischen mit, was mit dem Geld passiert.
Die Firmengeschichte für Anleger
-
2016
Aus Dentsply International wird Dentsply Sirona
Bis Ende Februar 2016 führt die SEC den Konzern als DENTSPLY International Inc., danach als DENTSPLY SIRONA Inc. Für Aktionäre bleibt der Ticker XRAY an der Nasdaq.
-
2022
Interne Untersuchung und erste Milliarden-Abschreibung
Im Mai 2022 kündigt der Konzern eine Untersuchung seines Prüfungsausschusses zur Finanzberichterstattung an; es folgen Sammelklagen. 1.287 Mio. US-Dollar Abschreibungen, Nettoverlust 950 Mio.
-
2024
Byte gestoppt
Am 24.10.2024 setzt Dentsply Sirona Verkauf und Marketing der Byte-Zahnschienen aus. Abschreibungen 2024: 1.014 Mio. US-Dollar, Nettoverlust 910 Mio.
-
2025
Implantat-Firmenwert vollständig abgeschrieben
Weitere 650 Mio. US-Dollar Abschreibungen, der Firmenwert der Implantat-Sparte ist Ende 2025 komplett weg. Am 24.12.2025 erlauben die Kreditgeber höhere Verschuldung und beschränken bestimmte Ausschüttungen.
-
2026
Dividende gestrichen, Auflagen erneut gelockert
Am 23.02.2026 streicht der Board die Dividende, ein Sparprogramm soll rund 120 Mio. US-Dollar im Jahr bringen. Am 08.10.2026 folgt die zweite Lockerung der Kreditauflagen binnen zehn Monaten.
Wie die Aktie auf unseren Tisch kam
Den Anlass für diese Analyse lieferte der Kursverlauf. Vom 5. August 2026 (Schlusskurs 13,78 US-Dollar) bis zum 19. Oktober 2026 (8,42 Dollar, der tiefste Schlusskurs der zwölf Monate bis Anfang November 2026) verlor die Aktie rund 39 Prozent (Fundamentaldaten). Dazwischen lag die Meldung vom 9. Oktober 2026 über die zweite Lockerung der Kreditauflagen binnen zehn Monaten. Wenn ein selbsterklärter Branchenprimus so fällt, landet er auf unserer Rechercheliste — gerade weil sich die Weltmarktführer-Falle dann am stärksten meldet: „So billig war die Aktie lange nicht.“
Ein Detail aus dem Februar zeigt, wie die Börse auf diesen Konzern reagiert. Am 26. Februar 2026 gab Dentsply Sirona die Streichung der Dividende und ein Sparprogramm bekannt — und die Aktie stieg am Folgetag von 12,71 auf 14,68 Dollar, ein Plus von gut 15 Prozent. Die Börse belohnte also zunächst die Kürzung — sie schaute auf das Sparprogramm, nicht auf die Bilanz. Gut sieben Monate später lag die Aktie bei 8,42 Dollar. Die Analysten, die die Aktie beobachten, sind zurückhaltend: Von 17 raten zwei zum klaren Kauf, zwei zum Kauf, zwölf zum Halten und einer zum Verkauf; ihr durchschnittliches Kursziel liegt bei 12,40 US-Dollar (Fundamentaldaten, Stand 2. November 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelner Ausreißer nach oben oder unten verschiebt ihn spürbar. Das ist die Meinung dieser Analysten, keine Einschätzung von Börsenlotse. Merke dir gleich zu Beginn: Bei Dentsply Sirona erzählt nicht der Kurs die Geschichte, sondern die Bilanz.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was Dentsply Sirona kann — und das ist nicht wenig. Der Konzern hat in jedem Jahr von 2017 bis 2025 mehr Geld aus dem laufenden Geschäft eingenommen als ausgegeben: Der operative Mittelzufluss lag 2021 bei 657 Millionen US-Dollar und 2025 noch bei 235 Millionen, im ersten Halbjahr 2026 bei 139 Millionen. Das Verbrauchsmaterial-Segment ist eine echte Ertragsperle: 514 Millionen Dollar bereinigtes Segmentergebnis auf 1,47 Milliarden Umsatz (2025) — rund 35 Cent je Umsatzdollar. Das bereinigte Betriebsergebnis vor Abschreibungen, Zinsen und Steuern (bereinigtes EBITDA) stieg 2025 sogar leicht auf 667 Millionen nach 631 Millionen. Und Wellspect wächst: im zweiten Quartal 2026 um 7,1 Prozent.
Der Umsatz dagegen geht in die falsche Richtung: 4,23 Milliarden US-Dollar (2021), 3,92 (2022), 3,97 (2023), 3,79 (2024), 3,68 Milliarden (2025) — ein Minus von 13 Prozent in vier Jahren. Im ersten Halbjahr 2026 sank er weiter, um 2,1 Prozent auf 1,78 Milliarden; im zweiten Quartal um 4,1 Prozent auf 898 Millionen, währungsbereinigt sogar um 6,3 Prozent. Und unter dem Strich sieht es so aus:

Die Verluste kommen nicht aus dem Tagesgeschäft, sondern fast vollständig aus Abschreibungen: 2022 schrieb der Konzern 1.287 Millionen Dollar auf Firmenwerte und immaterielle Werte ab, 2023 waren es 307 Millionen, 2024 1.014 Millionen und 2025 650 Millionen — zusammen rund 3,26 Milliarden Dollar. Kein Geld floss dabei ab. Aber eine Abschreibung ist ein Eingeständnis: Das, wofür früher bezahlt wurde, ist weniger wert als gedacht. Kurz gesagt: Die Kasse arbeitet, der Umsatz bröckelt, und die Bilanz räumt Jahr für Jahr alte Hoffnungen ab.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Firmenwert der Implantate ist komplett weg — und mit ihm drei Viertel des Eigenkapitals
Ein Firmenwert (Goodwill) entsteht, wenn ein Konzern eine Firma teurer kauft, als ihr Inventar wert ist. Übersetzt in ein Alltagsbild: Du kaufst ein gut laufendes Café nicht für den Wert der Stühle und der Kaffeemaschine, sondern zahlst einen Aufpreis für die Stammkundschaft. Läuft das Café später schlecht, ist der Aufpreis verloren — und muss in der Bilanz abgeschrieben werden. Bei Dentsply Sirona traf das vor allem das Implantat-Geschäft. Zum Jahresende 2025 heißt es im Geschäftsbericht nach einer weiteren Abschreibung von 116 Millionen Dollar:
„This impairment charge resulted in a full impairment of all remaining goodwill within the reporting unit.“
Übersetzung: „Diese Wertminderung führte zu einer vollständigen Abschreibung des gesamten verbliebenen Firmenwerts dieser Berichtseinheit.“
— DENTSPLY SIRONA Inc., SEC-Geschäftsbericht 10-K für 2025, Anhang zu Firmenwerten (Implant & Prosthetic Solutions)
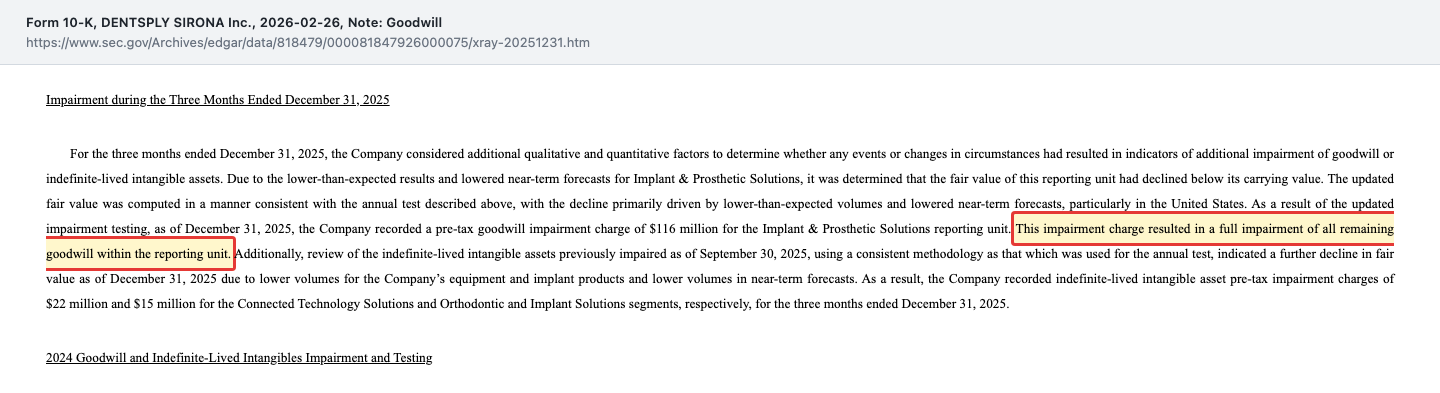
Als Gründe nennt der Bericht niedrigere Stückzahlen, vor allem in den USA, gesenkte Prognosen und die Folgen der US-Zölle. Was das für die Aktionäre bedeutet, zeigt das Eigenkapital — der Teil des Vermögens, der nach Abzug aller Schulden den Eigentümern gehört:
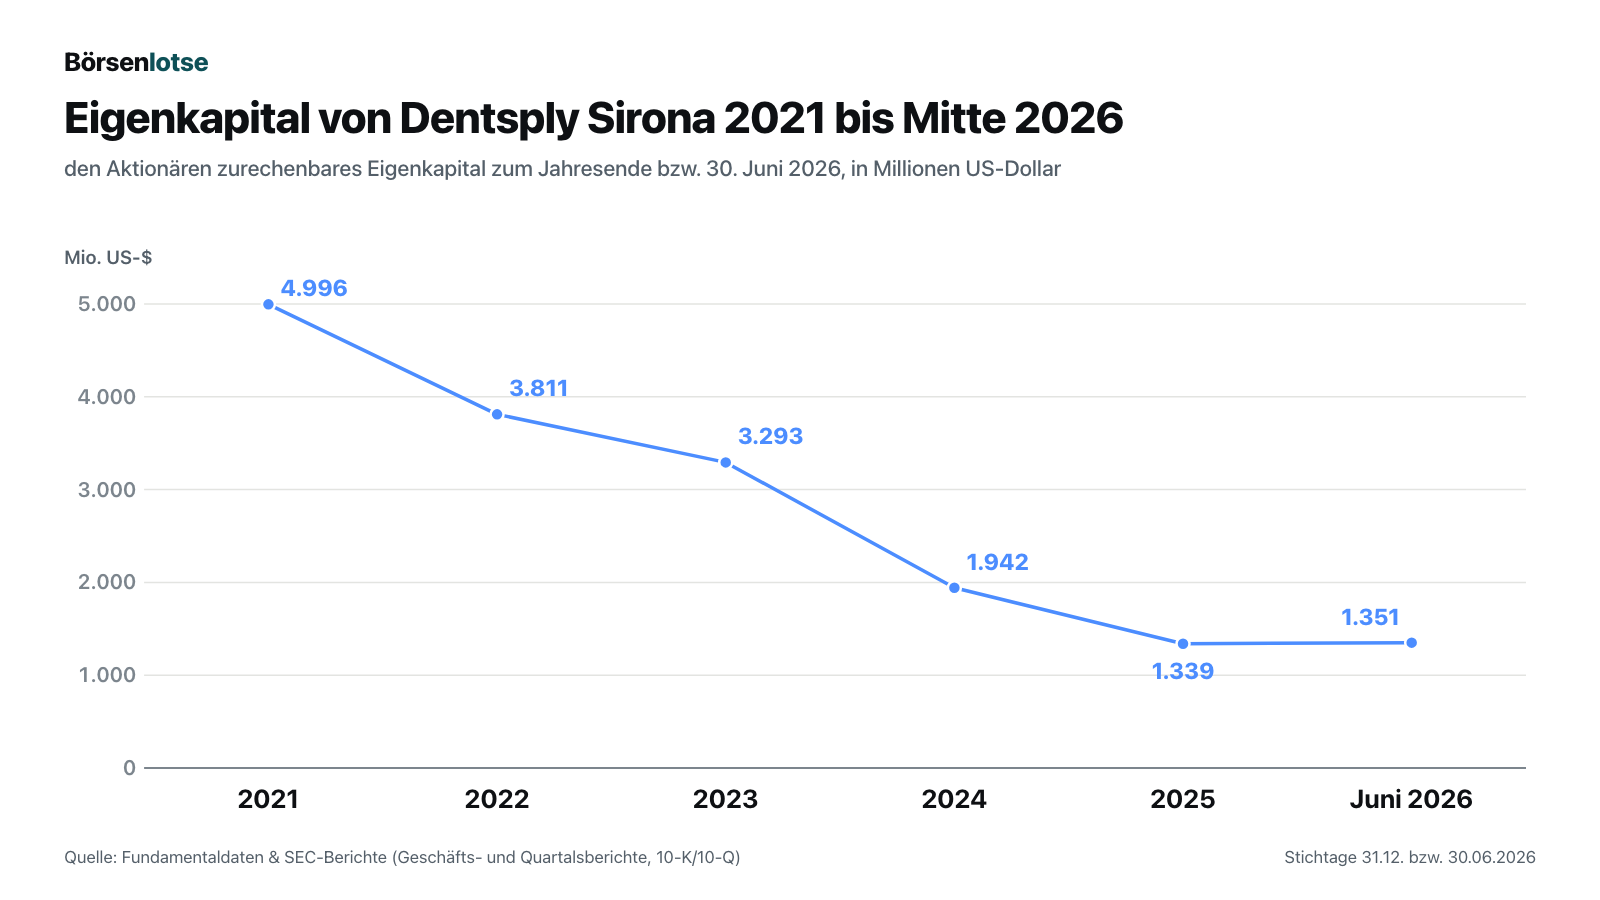
Und selbst die verbliebenen 1,35 Milliarden US-Dollar sind rechnerisch vollständig durch Firmenwerte und andere immaterielle Werte gedeckt: Zum 30. Juni 2026 standen noch 1.138 Millionen Firmenwert und 870 Millionen andere immaterielle Werte (Markenrechte, Technologien) in der Bilanz, zusammen 2,01 Milliarden. Zieht man sie ab, bleibt ein materielles Eigenkapital von rund minus 657 Millionen Dollar (eigene Rechnung). Das ist kein Insolvenzsignal — Marken und Technik sind echte Werte. Aber es heißt: Jede weitere Abschreibung geht direkt an die Substanz.
Unbequeme Wahrheit Nr. 2: Ausgerechnet die Hightech-Sparte verdient am wenigsten
Wer an Dentsply Sirona denkt, denkt an Scanner, 3D-Röntgen und CEREC-Maschinen, die eine Keramikkrone in einer Sitzung fräsen. Das ist die Sparte Connected Technology Solutions. Sie setzte 2025 1,04 Milliarden US-Dollar um — und erwirtschaftete ein bereinigtes Segmentergebnis von nur 52 Millionen, rund 5 Cent je Umsatzdollar. Das unspektakuläre Verbrauchsmaterial verdiente mit 514 Millionen fast zehnmal so viel. Übersetzt in ein Alltagsbild: Das Schaufenster mit den glänzenden Maschinen zieht die Kunden an, aber die Miete zahlen die Feilen und Füllungen im Regal dahinter.
Dazu kommt das Segment mit Implantaten und Zahnschienen. Hier hatte Dentsply Sirona mit der Marke Byte Zahnschienen direkt an Endkunden verkauft. Im Oktober 2024 wurde der Verkauf ausgesetzt, im Januar 2025 folgte das endgültige Aus für Neukunden:
„In January 2025, we announced that Byte aligners would no longer be offered to new patients.“
Übersetzung: „Im Januar 2025 gaben wir bekannt, dass Byte-Aligner neuen Patienten nicht mehr angeboten werden.“
— DENTSPLY SIRONA Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Verkauf und Marketing hatte der Konzern am 24. Oktober 2024 freiwillig ausgesetzt. Im zweiten Quartal 2026 sank der Umsatz dieses Segments um 13,2 Prozent auf 197 Millionen, in Nord- und Südamerika sogar um 27,1 Prozent — laut Quartalsbericht wegen des Wegfalls von Byte und geringerer Implantat-Stückzahlen. Die Lehre daraus: Bei Dentsply Sirona stehen die Wachstumsträume in den schwächsten Zeilen der Ergebnisrechnung.
Unbequeme Wahrheit Nr. 3: Der Halbjahresgewinn 2026 ist kleiner als die Zollerstattung
Im zweiten Quartal 2026 meldete Dentsply Sirona einen Nettogewinn von 37 Millionen US-Dollar nach einem Verlust von 45 Millionen im Vorjahresquartal, die Bruttomarge stieg von 52,4 auf 54,9 Prozent. Das klingt nach Wende. Der Quartalsbericht nennt als Gründe für die bessere Marge aber zuerst Rückerstattungen von US-Zöllen, dann Währungseffekte. Die Größenordnung steht im Kapitel zur Liquidität:
„Cash provided by operating activities increased compared to the six months ended June 30, 2025, driven by higher net income, which included $44 million related to tariff refunds received from the U.S. government, lower accounts receivable, and higher accounts payable.“
Übersetzung: „Der Mittelzufluss aus laufender Geschäftstätigkeit stieg gegenüber den ersten sechs Monaten 2025, getrieben durch ein höheres Nettoergebnis, das 44 Millionen Dollar im Zusammenhang mit von der US-Regierung erhaltenen Zollrückerstattungen enthielt, sowie durch niedrigere Forderungen und höhere Verbindlichkeiten aus Lieferungen.“
— DENTSPLY SIRONA Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Liquidity and Capital Resources“
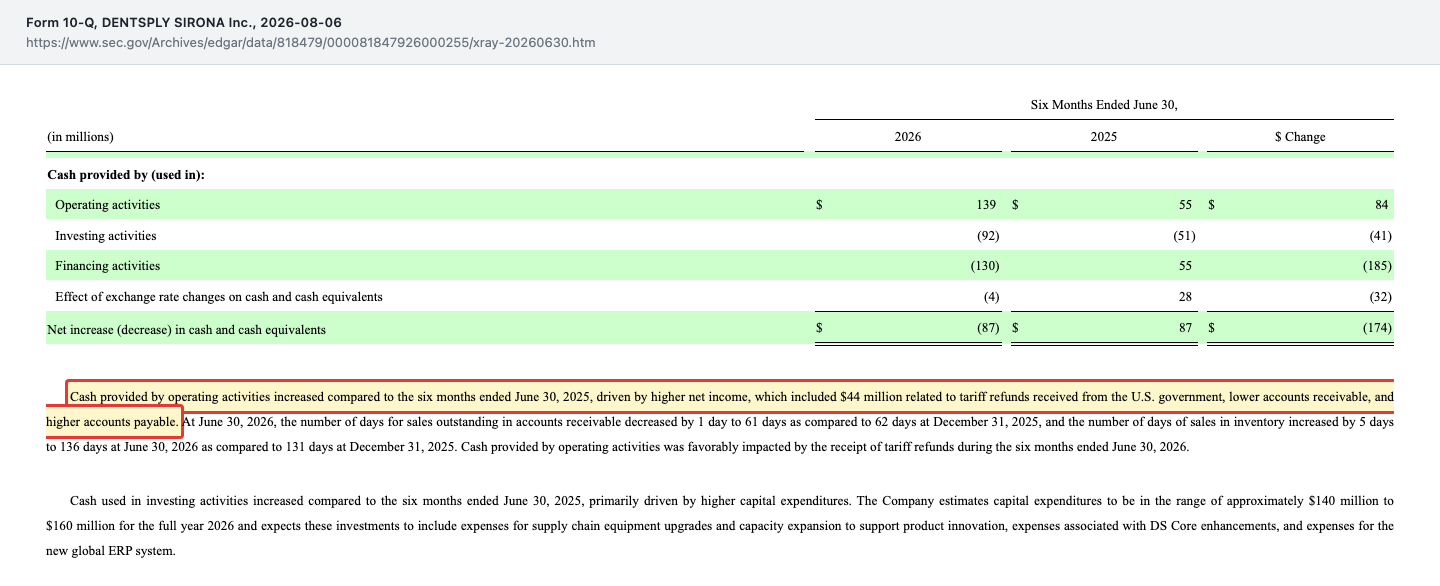
Zum Vergleich: Der Nettogewinn des gesamten ersten Halbjahres 2026 betrug 27 Millionen US-Dollar. Die Erstattung ist also größer als der ganze Halbjahresgewinn. Ganz gleich ist der Vergleich nicht — die Erstattung ist vor Steuern, der Gewinn nach Steuern gerechnet —, aber die Größenordnung zeigt, wie viel vom Halbjahresergebnis auf einem Einmaleffekt ruht. Der Konzern selbst rechnet sie aus seiner Gewinnprognose heraus: Laut Ergebnismeldung vom 6. August 2026 sind die Zollerstattungen in der Prognose für den bereinigten Gewinn je Aktie (1,40 bis 1,50 Dollar) nicht enthalten. Übersetzt in ein Alltagsbild: Wer seine Steuererstattung zum Gehalt zählt, hält sich für besser bezahlt, als er ist. Merke dir: Ein Gewinn, der aus einer Rückzahlung stammt, wiederholt sich nicht von selbst.
Unbequeme Wahrheit Nr. 4: Dividende gestrichen — und dann die Kreditauflagen ein zweites Mal gelockert
2025 zahlte Dentsply Sirona 0,64 US-Dollar Dividende je Aktie, zusammen 128 Millionen Dollar. Im selben Jahr blieb nach den Investitionen (131 Millionen) vom operativen Mittelzufluss (235 Millionen) ein freier Mittelzufluss von nur 104 Millionen — weniger als die Ausschüttung. Der Nettozinsaufwand lag 2025 bei 88 Millionen, im ersten Halbjahr 2026 bei 46 Millionen. Im Februar 2026 zog der Board die Konsequenz:
„On February 23, 2026, the Company’s Board of Directors eliminated the declaration of quarterly dividends on the Company’s common stock starting in the quarter ending March 31, 2026.“
Übersetzung: „Am 23. Februar 2026 hat der Board of Directors die Erklärung von Quartalsdividenden auf die Stammaktien des Unternehmens ab dem Quartal, das am 31. März 2026 endet, eingestellt.“
— DENTSPLY SIRONA Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 „Liquidity and Capital Resources“
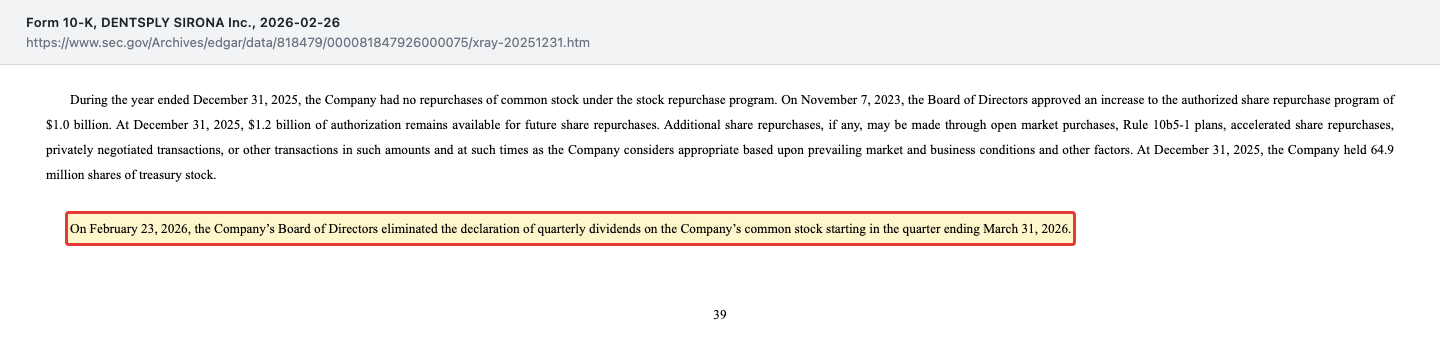
Vorstandschef Scavilla begründete den Schritt in der Ergebnismeldung zum vierten Quartal 2025 so: Die Streichung der Dividende werde es ermöglichen, „the redeployment of capital toward share repurchases and debt reduction“ — Kapital in Aktienrückkäufe und den Abbau von Schulden umzulenken. Gekürzte Dividenden sind kein Einzelfall; wie es bei einem anderen Konzern aussah, der 2025 die Ausschüttung mehr als halbierte, zeigt unsere ManpowerGroup-Analyse. Bei Dentsply Sirona kam die zweite Nachricht im Oktober. Schon am 24. Dezember 2025 hatten Banken und Anleihegläubiger die Kreditauflagen (Covenants) gelockert — übersetzt in ein Alltagsbild: die Hausordnung, die der Kreditgeber dem Schuldner auferlegt, etwa wie hoch die Schulden im Verhältnis zum Gewinn höchstens sein dürfen. Am 8. Oktober 2026 folgte die zweite Lockerung binnen zehn Monaten, diesmal für das dritte und vierte Quartal 2026. Die Begründung steht im 8-K:
„The revised terms contained in the amendments described herein are intended to allow the Company to maintain compliance with its debt covenants in all material respects.“
Übersetzung: „Die geänderten Bedingungen in den hier beschriebenen Änderungsvereinbarungen sollen es dem Unternehmen ermöglichen, seine Kreditauflagen in allen wesentlichen Punkten weiterhin einzuhalten.“
— DENTSPLY SIRONA Inc., SEC-Pflichtmeldung 8-K vom 9. Oktober 2026, Item 1.01
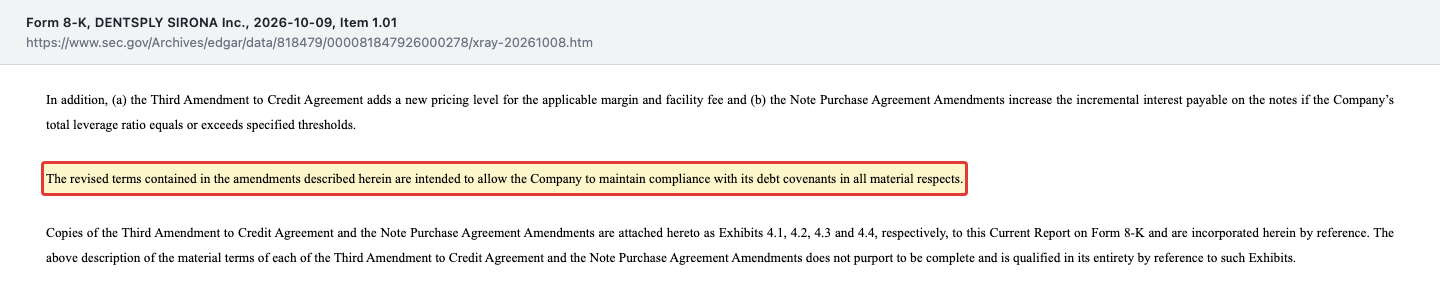
Der Preis für die Lockerung: Bis zur Abrechnung des Geschäftsjahres 2026 sind neue Sicherheiten und neue Schulden der Tochterfirmen weitgehend verboten, Ausschüttungen an die Aktionäre — dazu zählen auch Rückkäufe — dürfen laut Anlage 4.1 in diesem Zeitraum, von Ausnahmen abgesehen, höchstens 25 Millionen Dollar je Quartal betragen (schon die Änderung vom Dezember 2025 hatte bestimmte Ausschüttungen beschränkt), und die Zinsaufschläge steigen ab bestimmten Verschuldungsschwellen. Die angekündigte Umlenkung in Aktienrückkäufe hat damit einen Deckel bekommen; im ersten Halbjahr 2026 kaufte der Konzern 1,3 Millionen Aktien für rund 12 Millionen Dollar zurück. Wie eng es ist, zeigt eine eigene Überschlagsrechnung: 2,22 Milliarden Dollar Finanzschulden (30.06.2026) geteilt durch 621 Millionen bereinigtes EBITDA der letzten vier Quartale ergeben rund das 3,6-Fache. Laut der geänderten Fassung des Kreditvertrags (Anlage 4.1) bleibt die Obergrenze Ende September und Ende Dezember 2026 beim 4,25-Fachen, in der markierten Vertragsfassung ersetzt sie die zuvor vorgesehenen 4,0; ab März 2027 sinkt sie auf das 3,75-Fache. Die Vertragsdefinition weicht von unserer Rechnung ab (sie erlaubt etwa Zuschläge für Umbaukosten), die Richtung stimmt trotzdem. Übersetzt in Zahlen: Bei gleichem Schuldenstand dürfte das bereinigte EBITDA bis Ende 2026 um rund 16 Prozent fallen, bevor unsere Rechnung das 4,25-Fache erreicht — gegen die Grenze ab März 2027 (3,75-fach) bleiben nur noch knapp 5 Prozent Luft, wenn die Schulden bis dahin nicht sinken. Was ein Verstoß bedeuten würde, sagt der Geschäftsbericht selbst:
„Our failure to comply with those covenants could result in an event of default which, if not cured or waived, could result in the acceleration of all of our debt, which could adversely affect our business, earnings and financial condition.“
Übersetzung: „Ein Verstoß gegen diese Auflagen könnte zu einem Kündigungsgrund führen, der — wenn er nicht geheilt oder erlassen wird — die sofortige Fälligstellung unserer gesamten Schulden zur Folge haben könnte, was sich nachteilig auf unser Geschäft, unsere Ergebnisse und unsere Finanzlage auswirken könnte.“
— DENTSPLY SIRONA Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Der Quartalsbericht zum 30. September 2026 lag am 3. November 2026 noch nicht vor; wenn er erscheint, ist der Covenant-Hinweis die erste Stelle zum Lesen. Zur Fairness gehört: Zum 30. Juni 2026 hielt Dentsply Sirona alle Auflagen ein, hatte 683 Millionen Dollar an freien Kreditlinien und erwartet laut Quartalsbericht ausreichend Liquidität für die nächsten zwölf Monate. Die gemeinsame Kredit- und Geldmarktlinie über 700 Millionen läuft bis Mai 2028. Ein akuter Engpass ist das nicht. Aber das Muster ist eindeutig: Wer zweimal in zehn Monaten um mildere Regeln bitten muss, verhandelt nicht mehr aus der Position der Stärke.
Bewertung: billig auf dem Papier — aber gemessen an welchem Gewinn?
Bei 199.353.876 Aktien (Stand 24. Juli 2026) und einem Schlusskurs von 9,90 US-Dollar am 2. November 2026 lag der Börsenwert bei rund 1,97 Milliarden Dollar. Gemessen an 3,64 Milliarden Umsatz der letzten vier Quartale (bis 30.06.2026) ist das ein Kurs-Umsatz-Verhältnis von etwa 0,54. Rechnet man die Nettoschulden dazu (2,22 Milliarden Finanzschulden minus 239 Millionen Kasse), kostet das ganze Unternehmen rund 3,96 Milliarden — etwa das 6,4-Fache des bereinigten EBITDA der letzten vier Quartale (621 Millionen, eigene Rechnung). Auf die Prognose für den bereinigten Gewinn je Aktie 2026 (1,40 bis 1,50 Dollar) gerechnet liegt das Kurs-Gewinn-Verhältnis bei rund 7.
Das klingt billig. Der Haken ist das Wort „bereinigt“: Herausgerechnet werden unter anderem Abschreibungen auf Zukäufe, Umbaukosten und Wertminderungen — genau die Posten, die bei Dentsply Sirona seit Jahren die Verluste erklären. Nach den ungeschminkten Regeln (GAAP) verdiente der Konzern im ersten Halbjahr 2026 0,14 Dollar je Aktie, inklusive der Zollerstattung. Und das Zahlenpaar vom Anfang gehört genau hierher: Die 65,3 Millionen eigenen Aktien (30.06.2026) stehen mit Anschaffungskosten von zusammen 3,08 Milliarden Dollar in der Bilanz — im Schnitt rund 47 Dollar je Aktie, fast das Fünffache des Kurses vom 2. November 2026. Die Summe ist über viele Jahre aufgelaufen und nicht inflationsbereinigt: Schon Ende 2015, vor dem Zusammenschluss mit Sirona, standen eigene Aktien für rund 0,9 Milliarden Dollar in den Büchern; 2024 flossen noch 250 Millionen in Rückkäufe, 2025 keine. Die rund 47 Dollar sind ein historischer Einstandspreis, kein Maßstab für den heutigen Wert der Aktie — sie zeigen vor allem, wie viel Aktionärsgeld in Rückkäufe geflossen ist, die sich im Börsenwert nicht wiederfinden. Ein Verlust im Sinne einer Rechnung ist das nicht. Merke dir deshalb: Bei Dentsply Sirona ist die Aktie nur dann billig, wenn der bereinigte Gewinn der echte ist.
Chancen und Risiken auf einen Blick
Was für Dentsply Sirona spricht:
- Marktstellung: nach eigener Angabe der weltgrößte diversifizierte Dentalhersteller, 3,68 Milliarden US-Dollar Umsatz (2025), Produkte vom Verbrauchsmaterial über Bildgebung bis zu Implantaten.
- Ertragsstarkes Verbrauchsmaterial: 514 Millionen Dollar bereinigtes Segmentergebnis auf 1,47 Milliarden Umsatz (2025); Wellspect wächst (zweites Quartal 2026: +7,1 Prozent).
- Positiver operativer Mittelzufluss in jedem Jahr 2017 bis 2025, im ersten Halbjahr 2026 139 Millionen Dollar; 683 Millionen an freien Kreditlinien (30.06.2026).
- Sparprogramm: Der Plan vom Februar 2026 soll rund 120 Millionen Dollar Kosten im Jahr sparen; ein Teil soll in Innovation, klinische Fortbildung und die Schulung des Vertriebs fließen.
- Niedrige Bewertung: Kurs-Umsatz-Verhältnis rund 0,54, rund das 7-Fache des prognostizierten bereinigten Gewinns 2026 (Stand 02.11.2026).
Was dagegen spricht:
- Schrumpfender Umsatz: 4,23 Milliarden US-Dollar (2021) auf 3,68 Milliarden (2025), zweites Quartal 2026 −4,1 Prozent, Implantate und Zahnschienen −13,2 Prozent.
- Rund 3,26 Milliarden Dollar Abschreibungen 2022 bis 2025, Implantat-Firmenwert vollständig abgeschrieben, materielles Eigenkapital negativ (rund −657 Millionen, 30.06.2026).
- Kreditauflagen zweimal binnen zehn Monaten gelockert (Dezember 2025, Oktober 2026); nach eigener Näherung nur knapp 5 Prozent EBITDA-Luft gegen die Grenze ab März 2027; Ausschüttungen und neue Schulden bis zur Jahresabrechnung 2026 begrenzt.
- Gewinnqualität: Der Halbjahresgewinn 2026 (27 Millionen) ist kleiner als die Zollerstattung (44 Millionen); die Hightech-Sparte verdient nur rund 5 Prozent vom Umsatz.
- Keine Dividende mehr seit dem ersten Quartal 2026; laufende Sammelklagen von Aktionären aus den Jahren 2022 und 2024, die dem Konzern und früheren Managern irreführende Angaben vorwerfen — Vorwürfe, keine Feststellungen. Verwandte Aktionärsklagen nennen die Umsatzerfassung bei Rabattprogrammen für Händler und deren Lagerbestände. Für die Klage von 2022 hat der Konzern zum 30.06.2026 eine Verbindlichkeit gebucht, der eine Versicherungsforderung gegenübersteht (ohne Ergebniswirkung).
Ein menschliches Fazit
Zurück zur Weltmarktführer-Falle vom Anfang. Ihr Kern ist nicht, dass Größe nichts wert wäre — Dentsply Sirona hat Marken, Kunden und ein Verbrauchsmaterial-Geschäft mit rund 35 Cent Segmentergebnis je Umsatzdollar (2025). Ihr Kern ist, dass Größe dir das Gefühl gibt, nicht mehr nachrechnen zu müssen. Die Berichte zeigen etwas anderes: einen Umsatz, der 2025 13 Prozent unter 2021 lag, 3,3 Milliarden Dollar abgeschriebene Hoffnungen, ein Eigenkapital, das ohne Firmenwerte negativ wäre, und Kreditgeber, die inzwischen mitbestimmen, wie viel Geld an die Aktionäre fließen darf. Die ehrliche Frage an dich lautet deshalb nicht „Kann so ein großer Konzern scheitern?“, sondern: Woran würdest du erkennen, dass die Wende echt ist? Für Dentsply Sirona sind es drei Zahlen: ein Umsatz, der ohne Sondereffekte wieder wächst, ein Gewinn nach den ungeschminkten Regeln ohne Zollerstattung — und ein Quartalsbericht, der die Kreditauflagen ohne neue Lockerung einhält. Wenn du die drei siehst, hast du eine These. Wenn nicht, hattest du nur einen großen Namen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- DENTSPLY SIRONA Inc. — SEC-Pflichtmeldung 8-K vom 9. Oktober 2026 (Änderung der Kreditauflagen, Items 1.01 und 2.03) mit Anlage 4.1 (Third Amendment to Credit Agreement)
- DENTSPLY SIRONA Inc. — SEC-Pflichtmeldung 8-K/A vom 7. August 2026, Anlage 99.1 (Ergebnis zweites Quartal 2026 und Prognose)
- DENTSPLY SIRONA Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026)
- DENTSPLY SIRONA Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 5. Mai 2026)
- DENTSPLY SIRONA Inc. — SEC-Pflichtmeldung 8-K vom 11. Juni 2026 (neuer Finanzvorstand)
- DENTSPLY SIRONA Inc. — SEC-Pflichtmeldung 8-K vom 26. Februar 2026, Anlage 99.1 (Ergebnis 2025, Prognose 2026, Streichung der Dividende)
- DENTSPLY SIRONA Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. Februar 2026)
- DENTSPLY SIRONA Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 27. Februar 2025)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht Dentsply Sirona (sec.gov)
- Fundamentaldaten (Kurse, Analystenstimmen; Datenstand 2. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 4.231,0 | 3.922,0 | 3.965,0 | 3.793,0 | 3.680,0 |
| Betriebsergebnis (EBIT) | 608,0 | -937,0 | -85,0 | -879,0 | 252,0 |
| Nettogewinn | 411,0 | -950,0 | -132,0 | -910,0 | -598,0 |
| Nettomarge | 9,7 % | -24,2 % | -3,3 % | -24,0 % | -16,3 % |
| Gewinn je Aktie | 1,87 $ | -4,41 $ | -0,62 $ | -4,48 $ | -3,00 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Marktstellung & Kerngeschäft positiv
- Nach eigener Angabe der weltgrößte diversifizierte Dentalhersteller: 3,68 Milliarden US-Dollar Umsatz (2025), bekannte Marken in Praxen und Laboren. Das Verbrauchsmaterial-Segment verdiente 2025 514 Millionen Dollar bereinigtes Segmentergebnis auf 1,47 Milliarden Umsatz.
- Umsatz & Ertragskraft negativ
- Umsatz von 4,23 Milliarden (2021) auf 3,68 Milliarden US-Dollar (2025) gesunken, zweites Quartal 2026 −4,1 Prozent. Vier Verlustjahre in Folge (2022 bis 2025), getrieben von zusammen rund 3,26 Milliarden Dollar Abschreibungen; die Gerätesparte erzielt nur rund 5 Prozent Segmentmarge.
- Mittelfluss & Gewinnqualität neutral
- Operativer Mittelzufluss in jedem Jahr positiv, aber von 657 Millionen (2021) auf 235 Millionen US-Dollar (2025) gefallen; im ersten Halbjahr 2026 139 Millionen. Der Halbjahresgewinn 2026 von 27 Millionen enthält 44 Millionen Zollrückerstattung.
- Bilanz & Kreditauflagen negativ
- Eigenkapital von 5,0 Milliarden (2021) auf 1,35 Milliarden US-Dollar (30.06.2026) geschrumpft, materiell negativ (rund −657 Millionen, eigene Rechnung). Kreditauflagen im Dezember 2025 und Oktober 2026 gelockert; Finanzschulden 2,22 Milliarden bei rund dem 3,6-Fachen des bereinigten EBITDA (eigene Rechnung). Auflagen zum 30.06.2026 eingehalten, 683 Millionen freie Kreditlinien.
- Umbau & Führung neutral
- Neuer Vorstandschef seit 2025, neuer Finanzvorstand (berufen im Juni, im Amt seit 20. Juli 2026), Sparprogramm mit rund 120 Millionen Dollar jährlicher Einsparung (Plan vom Februar 2026), Prognose 2026 am 06.08.2026 bestätigt. Ob die Wende trägt, ist in den Zahlen noch nicht belegt.
Dentsply Sirona ist ein Beispiel für die Weltmarktführer-Falle: ein bekannter Konzern mit starkem Verbrauchsmaterial-Geschäft und positivem Mittelzufluss — aber mit einem Umsatz 13 Prozent unter 2021, rund 3,3 Milliarden Dollar Abschreibungen seit 2022, einem auf gut ein Viertel geschrumpften Eigenkapital, gestrichener Dividende und zweimal gelockerten Kreditauflagen. Wer kauft, wettet darauf, dass das Sparprogramm und der neue Vorstand den Umsatz stabilisieren, bevor die Kreditauflagen wieder enger werden. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Tagesgeschäft trägt: Der operative Mittelzufluss war in jedem Jahr positiv, die Auflagen wurden bisher eingehalten, und es gibt 683 Millionen Dollar freie Kreditlinien. Offen ist die zentrale operative Frage — ob der seit 2021 um 13 Prozent gesunkene Umsatz sich stabilisiert. Gelb statt rot, weil kein Bruch der Auflagen, keine Liquiditätslücke und kein Going-Concern-Hinweis vorliegt; ein dritter Lockerungsbedarf oder ein Verstoß würde das Bild ändern. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der Kursrückgang von 13,78 US-Dollar (05.08.2026) auf 8,42 Dollar (19.10.2026, tiefster Schlusskurs der zwölf Monate bis Anfang November 2026), dazwischen die Meldung vom 09.10.2026 zur zweiten Lockerung der Kreditauflagen binnen zehn Monaten (Schlusskurse, Fundamentaldaten).
- Der Quartalsbericht 10-Q zum 30.09.2026 lag am 03.11.2026 noch nicht vor; jüngster Periodenbericht ist das 10-Q zum 30.06.2026. Eigene Rechnungen: bereinigtes EBITDA der letzten vier Quartale 621 Millionen (Gesamtjahr 2025 667 minus erstes Halbjahr 2025 365 plus erstes Halbjahr 2026 319, laut Ergebnismeldungen); materielles Eigenkapital = 1.351 minus 1.138 Firmenwert minus 870 immaterielle Werte.
- Die Analyse betrifft die Stammaktie der DENTSPLY SIRONA Inc. (Nasdaq: XRAY, CIK 0000818479); Berichte bis Februar 2016 laufen bei der SEC unter DENTSPLY International Inc. Bewertung datiert und evergreen: Börsenwert aus 199.353.876 Aktien × 9,90 US-Dollar (02.11.2026).
Aktien-Wächter
Diese Analyse ist Stand 3. November 2026. Was sich seitdem bei XRAY geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Dentsply Sirona Inc (XRAY) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
DENTSPLY SIRONA Inc. (Nasdaq: XRAY) aus Charlotte, North Carolina, stellt Produkte und Geräte für Zahnarztpraxen und Dentallabore her: Verbrauchsmaterial und Instrumente etwa für Wurzelbehandlungen, Röntgen- und Scangeräte, CEREC-Systeme, Implantate und Zahnschienen. Dazu kommt Wellspect mit Kathetern und Irrigationssystemen. 2025 setzte der Konzern 3,68 Milliarden US-Dollar um und beschäftigte rund 14.000 Menschen.
Vor allem wegen Abschreibungen auf Firmenwerte und immaterielle Werte: 1.287 Millionen US-Dollar (2022), 307 Millionen (2023), 1.014 Millionen (2024) und 650 Millionen (2025). Betroffen war zuletzt besonders das Implantat-Geschäft, dessen Firmenwert Ende 2025 vollständig abgeschrieben war. Der Nettoverlust lag 2025 bei 598 Millionen; im ersten Halbjahr 2026 stand ein Gewinn von 27 Millionen, darin 44 Millionen Zollerstattung.
Nein. Am 23. Februar 2026 stellte der Board die Quartalsdividende ab dem ersten Quartal 2026 ein. 2025 hatte Dentsply Sirona noch 0,64 US-Dollar je Aktie gezahlt, zusammen 128 Millionen Dollar — mehr als der freie Mittelzufluss von 104 Millionen. Das Geld sollte laut Vorstandschef in Aktienrückkäufe und Schuldenabbau fließen. Schon die Änderung der Kreditverträge vom Dezember 2025 beschränkte bestimmte Ausschüttungen; seit Oktober 2026 sind Dividenden und Rückkäufe bis zur Jahresabrechnung 2026, von Ausnahmen abgesehen, auf 25 Millionen Dollar je Quartal begrenzt.
Am 8. Oktober 2026 haben Banken und Anleihegläubiger die erlaubte Höchstverschuldung für das dritte und vierte Quartal 2026 angehoben — zum zweiten Mal binnen zehn Monaten nach Dezember 2025. Laut 8-K sollen die Änderungen es dem Konzern ermöglichen, die Auflagen einzuhalten. Im Gegenzug sind neue Schulden der Töchter und neue Sicherheiten weitgehend verboten, Ausschüttungen begrenzt und die Zinsaufschläge ab bestimmten Schwellen höher.
Auf dem Papier ja: Bei 9,90 US-Dollar (2. November 2026) lag der Börsenwert bei rund 1,97 Milliarden Dollar, das Kurs-Umsatz-Verhältnis bei etwa 0,54 und das Kurs-Gewinn-Verhältnis auf den bereinigten Prognosegewinn 2026 (1,40 bis 1,50 Dollar) bei rund 7. Der bereinigte Gewinn lässt aber Abschreibungen und Umbaukosten weg; nach GAAP verdiente der Konzern im ersten Halbjahr 2026 nur 0,14 Dollar je Aktie.
Dentsply Sirona setzte Verkauf und Marketing der direkt an Endkunden vertriebenen Byte-Aligner am 24. Oktober 2024 freiwillig aus und gab im Januar 2025 bekannt, sie neuen Patienten nicht mehr anzubieten. Auf Byte-Vermögenswerte wurden im vierten Quartal 2024 187 Millionen US-Dollar abgeschrieben. Der Wegfall belastet das Segment Implantate und Zahnschienen bis heute; im zweiten Quartal 2026 sank dessen Umsatz um 13,2 Prozent.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.