Weyco Group: Aktie fast verdoppelt, Quartalsgewinn fast versechsfacht — doch der Jahresumsatz sank dreimal in Folge
Weyco Group verkauft seit 1906 Schuhe, heute unter den Marken Florsheim, Nunn Bush, Stacy Adams und BOGS. Die Firma ist schuldenfrei, zahlt Dividende und wird von der Familie Florsheim geführt. Binnen zwölf Monaten hat sich die Aktie fast verdoppelt, und im zweiten Quartal 2026 stieg der Gewinn von 2,3 auf 13,3 Millionen US-Dollar. Die Berichte an die US-Börsenaufsicht SEC zeigen, woher der Sprung kam: 15,3 Millionen davon sind zurückgezahlte Zölle, und der Jahresumsatz ist seit 2022 um gut ein Fünftel geschrumpft. Keine Anlageberatung — nur der Unterschied zwischen einem guten Quartal und einem guten Geschäft.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. November 2026
- Schlusskurs
- 54,00 $ +3,00 %
- Marktkapitalisierung
- 0,5 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 1/10
Kursentwicklung seit 2. November 2026: -0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 27,70 $ bis 54,00 $ · Letzter Kurs: 54,00 $ (Stand: 2. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die jeder kennt, der schon einmal eine Steuererstattung bekommen hat: die Lohnzettel-Falle. Im Juli steht auf dem Konto plötzlich ein dicker Betrag, das Finanzamt hat zurückgezahlt. Für einen Moment fühlt sich das an wie eine Gehaltserhöhung — und genau in diesem Moment unterschreiben manche den teureren Leasingvertrag. Im August ist das Gehalt wieder das alte, die Rate aber bleibt. Bei Aktien passiert dasselbe, nur mit Quartalsberichten: Ein Quartal glänzt, der Kurs zieht an, und keiner fragt, ob der Glanz Gehalt war oder Erstattung. Weyco Group (Nasdaq: WEYS) aus Glendale bei Milwaukee ist dafür ein Lehrstück — und zwar ausgerechnet eine Firma, an der vieles solide ist: seit 1906 im Schuhgeschäft, schuldenfrei, verlässlicher Dividendenzahler, Marken wie Florsheim und BOGS. Machen wir also einen Deal: Bevor du dich von einem fast verdoppelten Kurs mitziehen lässt, lesen wir gemeinsam, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und die Meldungen danach. Vorstandschef und Finanzchef bestätigen die Richtigkeit dieser Berichte mit ihrer Unterschrift. Und diese Berichte erzählen von einem Quartal, dessen Gewinn zum größten Teil aus einer Rückzahlung stammt, und von einem Umsatz, der seit drei Jahren sinkt. Vorweg die Pointe: Der Kurs hat sich fast verdoppelt, der um die Erstattung bereinigte Gewinn nicht. Am Ende entscheidest du selbst.
Was Weyco eigentlich macht — Schuhe ohne eigene Fabrik
Weyco Group wurde 1906 in Wisconsin als Weyenberg Shoe Manufacturing Company gegründet und heißt seit 1990 so wie heute. Der alte Name führt allerdings in die Irre: Selbst hergestellt wird nichts mehr. Weyco entwirft Schuhe, lässt sie bei mehr als 80 fremden Herstellern fertigen — vor allem in China und Indien, daneben in Kambodscha, Vietnam und der Dominikanischen Republik — und verkauft sie unter eigenen Marken weiter. Das Alltagsbild dazu ist der Verlag: Er schreibt die Bücher nicht selbst und druckt sie nicht selbst, aber ihm gehören die Titel, und er entscheidet, was in die Läden kommt.
Die Titel heißen hier Florsheim (klassische Herrenschuhe, 2025 mit 92,0 Millionen US-Dollar die größte Marke), Nunn Bush (Einstiegspreise), Stacy Adams (modische Anzugschuhe) und BOGS (Gummi- und Winterstiefel, 2011 zugekauft). Rund 78 Prozent des Umsatzes 2025 entstanden im Großhandel an über 10.000 Schuh-, Kauf- und Fachhäuser in den USA und Kanada, 13 Prozent im eigenen Online- und Ladengeschäft in den USA und 9 Prozent bei Florsheim Australia mit Läden in Australien und Südafrika. Kein Einzelkunde stand 2025 für 10 Prozent des Umsatzes. Zum 31. Dezember 2025 arbeiteten 569 Menschen für Weyco, 408 davon in Vollzeit.
Wichtig für alles, was folgt: Weil die Schuhe fast vollständig importiert werden, trifft jeder US-Einfuhrzoll Weyco direkt in den Warenkosten. Der Geschäftsbericht nennt China ausdrücklich das größte Beschaffungsland, und die beiden größten Lieferanten — beide in China — standen 2025 jeweils für mehr als 10 Prozent der Einkäufe. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Aktie feiert ein Quartal, das ein Gericht geschrieben hat — während das Schuhgeschäft selbst seit drei Jahren kleiner wird.
Die Firmengeschichte für Anleger
-
1906
Gründung als Weyenberg Shoe Manufacturing Company
Seit 120 Jahren im Schuhgeschäft. Für Anleger heißt das: Diese Firma hat viele Moden und Krisen überlebt — aber auch den Wandel vom Hersteller zum reinen Markenhändler.
-
2011
Zukauf von BOGS und Rafters
Der Kauf brachte das Wetterstiefel-Geschäft und den größten Teil des heutigen Firmenwerts. 2025 verlor BOGS 11 Prozent — der Bericht nennt den Klimawandel als langfristiges Risiko.
-
2022
Umsatzhoch von 351,7 Millionen US-Dollar
Der höchste Jahresumsatz seit mindestens 2009. Danach folgten drei Rückgänge in Folge bis auf 276,2 Millionen im Jahr 2025.
-
2025
IEEPA-Zusatzzölle und zweite Sonderdividende
Rund 19,8 Millionen US-Dollar Zusatzzölle bis Anfang 2026 drückten die Marge, der Gewinn fiel auf 23,1 Millionen. Trotzdem beschloss Weyco erneut 2,00 US-Dollar je Aktie Sonderdividende.
-
2026
Supreme Court kippt die IEEPA-Zölle (20. Februar)
Die Grundlage für die Erstattung. Im zweiten Quartal buchte Weyco 15,3 Millionen US-Dollar zurück — ein Einmaleffekt, der den Quartalsgewinn von 2,3 auf 13,3 Millionen hob.
-
2026
Neue Zölle von 12,5 Prozent (24. Juli)
Für Einfuhren aus China, Vietnam und der Dominikanischen Republik — genau Weycos Lieferländer. Die Erstattung ist einmalig, diese Kosten laufen weiter.
Wie die Aktie auf unseren Tisch kam
Aufgefallen ist uns die Aktie über zwei Zahlen, die nicht zusammenpassen wollten. Erstens der Kurs: Am 19. November 2025 schloss das Papier bei 27,68 US-Dollar, am 2. November 2026 bei 54,03 US-Dollar — ein Plus von rund 95 Prozent für einen Schuhhändler mit sinkendem Jahresumsatz. Zweitens die Bewertung: Trotz dieser Verdopplung weisen die Fundamentaldaten ein Kurs-Gewinn-Verhältnis (KGV) von nur 14,4 aus (Datenstand 30. Oktober 2026). Das KGV sagt, wie viele Jahresgewinne du für die Aktie bezahlst; 14 passt eher zu einer unauffälligen Aktie als zu einer, deren Kurs sich gerade fast verdoppelt hat.
Eine Aktie, die sich verdoppelt und trotzdem billig aussieht, ist für uns kein Kaufsignal, sondern eine Frage: Was steckt in dem Gewinn, durch den hier geteilt wird? Die Antwort steht im Quartalsbericht, und sie ist das Herzstück dieser Analyse.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich für Weyco spricht, denn das ist nicht wenig.
Erstens: Diese Firma verdient fast immer Geld. Von 2019 bis 2025 gab es genau ein Verlustjahr — 2020, das Pandemiejahr, mit minus 8,5 Millionen US-Dollar. Davor und danach standen Gewinne zwischen 20,6 und 30,3 Millionen. Der operative Mittelzufluss, also das Geld, das tatsächlich aus dem Geschäft aufs Konto fließt, lag 2025 bei 37,3 Millionen US-Dollar und 2024 bei 37,7 Millionen.
Zweitens: Die Bilanz ist eine Festung. Zum 30. Juni 2026 hatte Weyco 98,1 Millionen US-Dollar in Kasse und Wertpapieren und keinen Cent Bankschulden; die Kreditlinie über 40 Millionen war ungenutzt. Das Eigenkapital betrug 254,8 Millionen bei einer Bilanzsumme von 311,1 Millionen — mehr als vier Fünftel der Bilanz gehören also den Aktionären selbst. Im Juli 2026 kamen noch 17,5 Millionen offene Zollerstattung auf das Konto.
Drittens: Das Geld wird ausgeschüttet. Neben der regelmäßigen Quartalsdividende (zuletzt 0,28 US-Dollar je Aktie, beschlossen am 4. August 2026) beschloss Weyco in den Jahren 2024 und 2025 jeweils eine Sonderdividende von 2,00 US-Dollar je Aktie, ausgezahlt im Januar 2025 und im Januar 2026 — die zweite kostete rund 19 Millionen US-Dollar. Vorstandschef Thomas W. Florsheim Jr. begründete das in der Ereignismeldung (8-K) vom 4. November 2025 damit, man habe mehr Geld angespart, als Betrieb und Investitionen brauchen.
Und nun der Teil, den man dazu lesen muss: Der Umsatz zeigt seit dem Hoch von 2022 nur in eine Richtung.
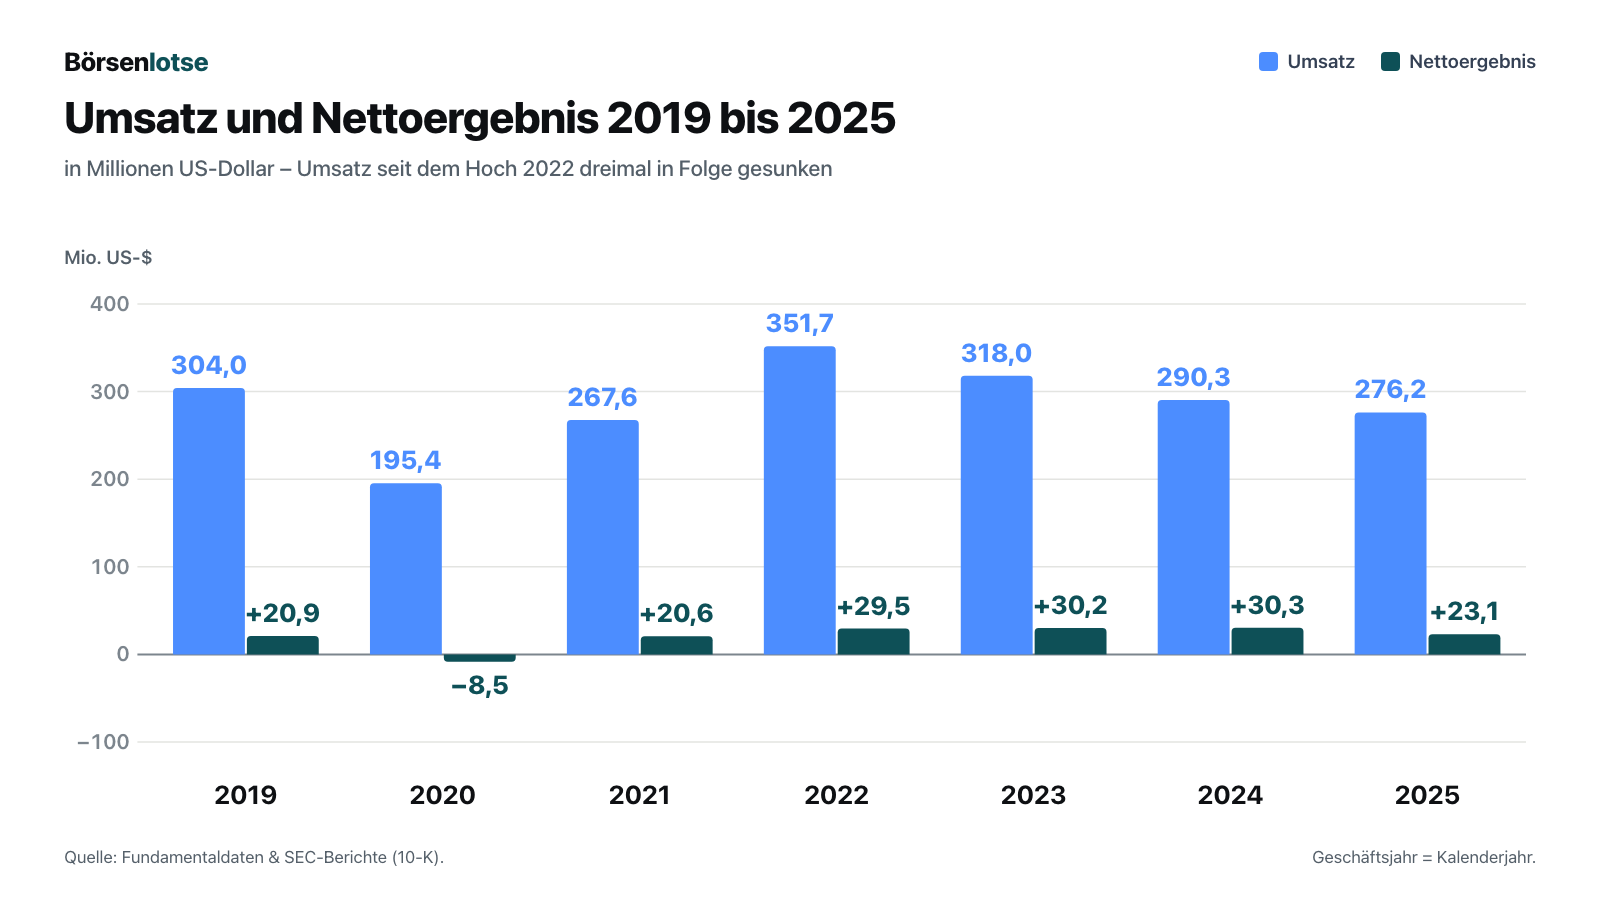
Von 351,7 Millionen US-Dollar (2022) ging es auf 318,0 (2023), 290,3 (2024) und 276,2 Millionen (2025) — ein Minus von gut 21 Prozent in drei Jahren. Bemerkenswert ist, wie lange der Gewinn dem standhielt: 2023 und 2024 lag er trotz schrumpfender Umsätze bei je rund 30 Millionen US-Dollar, weil die Bruttomarge hielt (2022: 41,1 Prozent, 2023: 44,9 Prozent, 2024: 45,3 Prozent). 2025 riss diese Verteidigung, als die neuen Zölle kamen; die Bruttomarge sank von 45,3 auf 43,2 Prozent, der Gewinn auf 23,1 Millionen. Und dann kam das zweite Quartal 2026.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinnsprung ist eine Rückzahlung
Im zweiten Quartal 2026 meldete Weyco einen Nettogewinn von 13,3 Millionen US-Dollar nach 2,3 Millionen im Vorjahresquartal, das Ergebnis je Aktie stieg von 0,24 auf 1,39 US-Dollar. Die Bruttomarge — der Anteil vom Umsatz, der nach den Warenkosten übrig bleibt — sprang von 43,3 auf 70,4 Prozent. Für einen Schuhhändler ist das ein Wert, den es im normalen Geschäft nicht gibt. Der Quartalsbericht erklärt, warum:
„As a result, during the quarter we recognized: $15.3 million in tariff refunds as a reduction to cost of sales ($14.3 million in the Wholesale segment and $1.0 million in the Retail segment), $3.3 million as a reduction of inventory, and $0.7 million of interest income.“
Übersetzung: „Infolgedessen haben wir im Quartal erfasst: 15,3 Millionen US-Dollar an Zollerstattungen als Minderung der Umsatzkosten (14,3 Millionen im Großhandelssegment und 1,0 Million im Einzelhandelssegment), 3,3 Millionen als Minderung der Vorräte und 0,7 Millionen als Zinsertrag.“
— Weyco Group, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2, Abschnitt „Incremental Tariff Status“
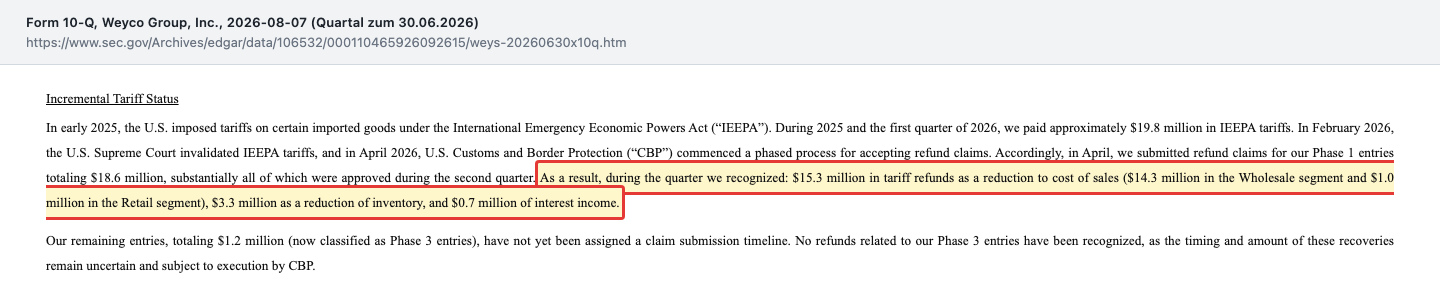
Die Vorgeschichte: Anfang 2025 verhängte die US-Regierung Zusatzzölle auf Basis eines Notstandsgesetzes, des International Emergency Economic Powers Act (IEEPA). Weyco zahlte darauf laut Bericht rund 19,8 Millionen US-Dollar. Am 20. Februar 2026 erklärte der Supreme Court diese Zölle für unzulässig, ab April nahm die Zollbehörde Erstattungsanträge an, und im zweiten Quartal wurde fast alles genehmigt. Für Weyco war das gutes Geld, ehrlich zurückgeholt. Aber es ist eben Geld von gestern: Es wurde 2025 und Anfang 2026 als Kosten bezahlt und im zweiten Quartal 2026 als Ertrag zurückgebucht.
Was bleibt, wenn man die Erstattung abzieht? Das Betriebsergebnis des Quartals lag bei 17,0 Millionen US-Dollar. Minus 15,3 Millionen bleiben nach unserer Rechnung rund 1,7 Millionen — und damit weniger als die 3,9 Millionen im zweiten Quartal 2025. Die Bruttomarge ohne Erstattung läge bei rund 45,8 Prozent, also etwas über den 43,3 Prozent des Vorjahres; dahinter stehen die Preiserhöhungen aus der zweiten Jahreshälfte 2025. Das Plus ging aber in den Vertriebs- und Verwaltungskosten unter, die von 21,3 auf 26,8 Millionen US-Dollar stiegen — laut Bericht vor allem wegen höherer Personalkosten im Großhandel.
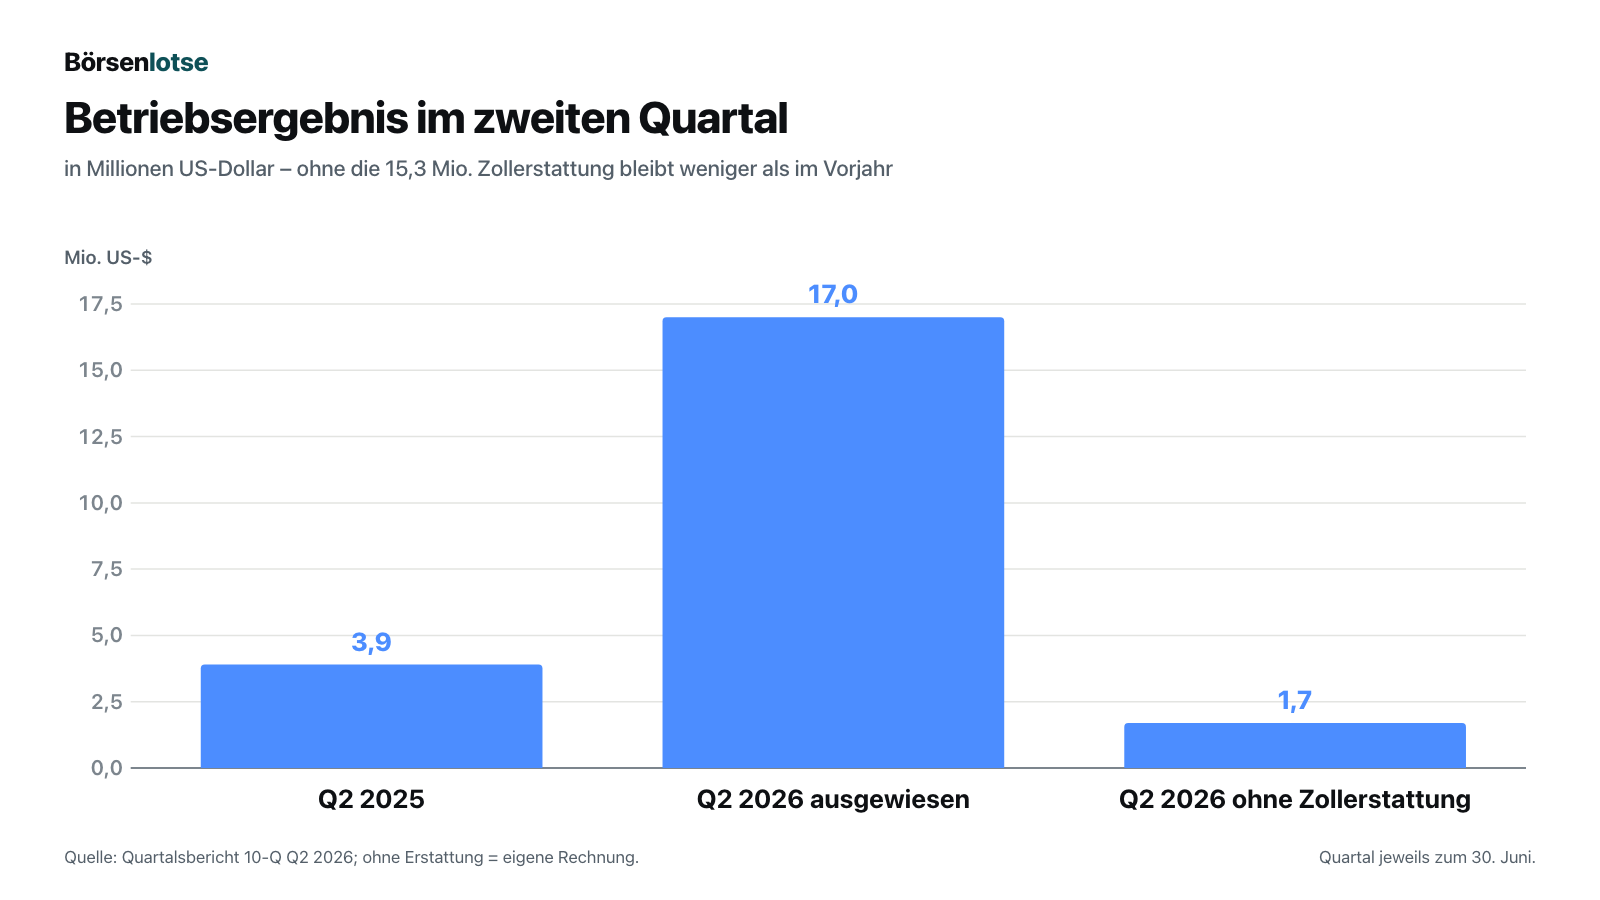
Merke dir das Bild vom Lohnzettel: Eine Erstattung zeigt, dass man im Vorjahr zu viel bezahlt hat — nicht, dass man in diesem Jahr mehr verdient. Auf den Nettogewinn umgerechnet macht die Erstattung samt Zinsen nach Steuern rund 11,5 Millionen US-Dollar aus, gut 1,20 US-Dollar je Aktie. Von den 13,3 Millionen Quartalsgewinn bleiben ohne sie knapp 2 Millionen.
Unbequeme Wahrheit Nr. 2: Drei von vier Marken verkaufen weniger als vor einem Jahr — und das seit Jahren
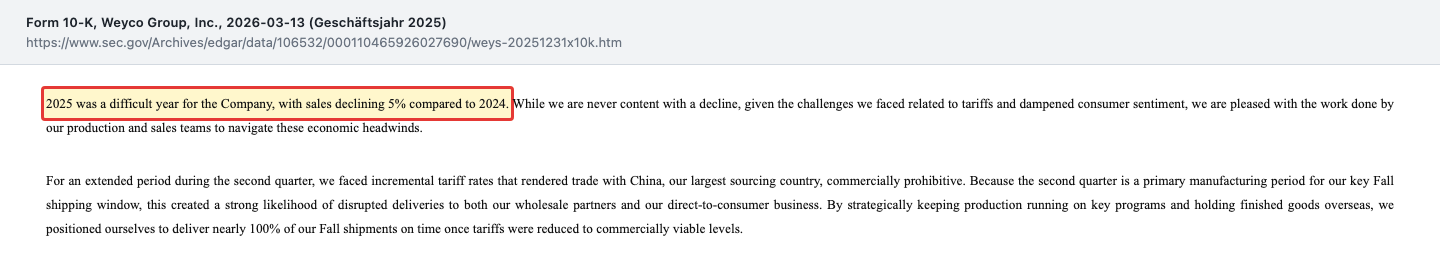
Im Lagebericht des Geschäftsberichts für 2025 steht ein Satz, der für eine Firma dieser Art ungewöhnlich offen ist:
„2025 was a difficult year for the Company, with sales declining 5% compared to 2024.“
Übersetzung: „2025 war ein schwieriges Jahr für das Unternehmen, der Umsatz ging gegenüber 2024 um 5 Prozent zurück.“
— Weyco Group, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 (Lagebericht)
Hinter der Zahl stehen die Marken. Im Großhandel wuchs 2025 nur Florsheim, um 2 Prozent auf einen Rekord von 92,0 Millionen US-Dollar. Stacy Adams verlor 9 Prozent (44,6 Millionen), Nunn Bush 10 Prozent (45,4 Millionen) und BOGS 11 Prozent (32,0 Millionen). Für die junge Marke Forsake beschloss Weyco 2025 die Abwicklung. Bei BOGS schreibt das Management einen Satz, den man bei einem Stiefelhersteller zweimal lesen sollte:
„While we are optimistic about improvement this year, we remain mindful of the long-term impact of climate change on the weather boot category.“
Übersetzung: „Auch wenn wir für dieses Jahr auf eine Verbesserung hoffen, behalten wir die langfristigen Auswirkungen des Klimawandels auf die Kategorie der Wetterstiefel im Blick.“
— Weyco Group, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 (Lagebericht)
Übersetzt heißt das: Weniger Schnee bedeutet weniger verkaufte Winterstiefel, und das ist kein Konjunkturproblem, sondern ein Strukturthema. Fair ist auch die Gegenrechnung: Im zweiten Quartal 2026 legten Florsheim (+12 Prozent), BOGS (+10 Prozent) und Stacy Adams (+4 Prozent) zu, nur Nunn Bush verlor 3 Prozent. Über das erste Halbjahr 2026 stand ein Umsatzplus von 3 Prozent auf 130,2 Millionen US-Dollar. Ob daraus eine Wende wird, entscheidet die zweite Jahreshälfte, in der BOGS traditionell den Großteil seines Geschäfts macht. Ein Quartal macht noch keinen Winter.
Unbequeme Wahrheit Nr. 3: Die alten Zölle sind weg, neue sind schon da
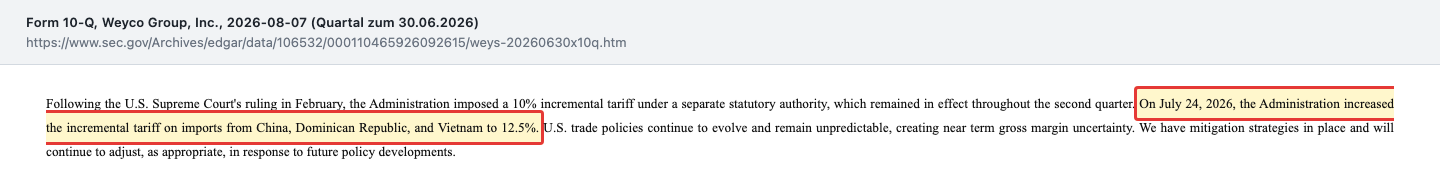
Wer die Zollerstattung als Ende der Zollgeschichte liest, hat den nächsten Absatz des Quartalsberichts übersprungen. Unmittelbar nach dem Urteil verhängte die Regierung auf anderer Rechtsgrundlage einen neuen Zusatzzoll von 10 Prozent — und erhöhte ihn im Sommer:
„On July 24, 2026, the Administration increased the incremental tariff on imports from China, Dominican Republic, and Vietnam to 12.5%.“
Übersetzung: „Am 24. Juli 2026 erhöhte die Regierung den Zusatzzoll auf Einfuhren aus China, der Dominikanischen Republik und Vietnam auf 12,5 Prozent.“
— Weyco Group, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2
China, Vietnam und die Dominikanische Republik sind genau die Länder, aus denen Weyco einkauft — China ist laut Geschäftsbericht sogar das größte. Das Unternehmen selbst spricht von „near term gross margin uncertainty“, also kurzfristiger Unsicherheit bei der Bruttomarge. Das ist die eigentliche Pointe dieses Jahres: Die Erstattung ist einmalig, die neuen Zölle laufen weiter. Wie sie die Marge treffen, zeigt erst der nächste Quartalsbericht — und neue Erstattungen sind dann nur noch über 1,2 Millionen US-Dollar offen (Phase 3, ohne Zeitplan). Aus der ersten Erstattungsrunde wirken lediglich noch bis zu 3,3 Millionen Vorratsminderung über die Warenkosten nach, sobald diese Ware verkauft wird.
Unbequeme Wahrheit Nr. 4: Ein Familienunternehmen mit Schutzwall
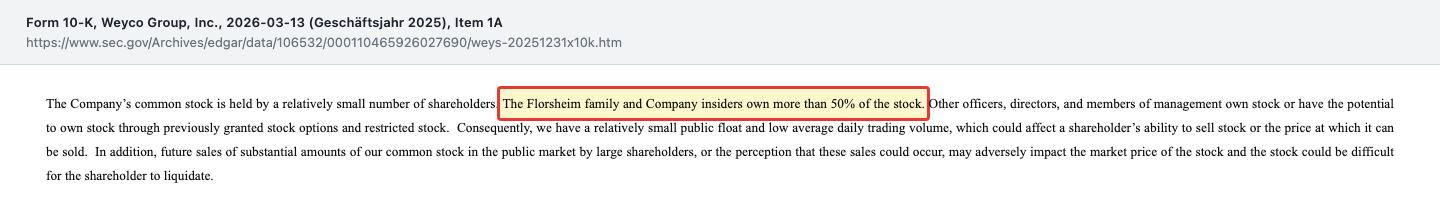
Weyco ist börsennotiert, aber nicht im Streubesitz. Der Geschäftsbericht sagt es in einem einzigen Satz:
„The Florsheim family and Company insiders own more than 50% of the stock.“
Übersetzung: „Die Familie Florsheim und Insider des Unternehmens besitzen mehr als 50 Prozent der Aktien.“
— Weyco Group, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risikofaktoren)
Die Namen dahinter stehen im Proxy-Statement 2026: Thomas W. Florsheim Jr., Vorsitzender und Vorstandschef, hält 15,5 Prozent, sein Bruder John W. Florsheim, Präsident und operativer Chef, 9,9 Prozent, Thomas W. Florsheim als Direktor 6,9 Prozent. Alle Direktoren und Vorstände zusammen kommen auf 36,4 Prozent. Laut Geschäftsbericht gab es am 1. März 2026 nur 74 im Register eingetragene Aktionäre — die meisten Anleger halten ihre Papiere über Banken, aber die Zahl zeigt, wie eng der Kreis ist.
Das hat zwei Seiten. Die gute: Die Familie hat ihr eigenes Vermögen im Unternehmen, und genau dieses Unternehmen hat keine Schulden und schüttet Überschüsse aus, statt sie in teuren Zukäufen zu verbrennen. Die andere: Am 1. Januar 2026 verlängerte Weyco die Arbeitsverträge beider Brüder bis Ende 2028. Laut Proxy-Statement steht jedem von ihnen eine Abfindung von knapp dem Dreifachen seiner Bezugsgröße zu, wenn er ohne wichtigen Grund entlassen wird oder nach einem Kontrollwechsel ausscheidet — und als Kontrollwechsel gilt schon eine Verschiebung von mehr als 15 Prozent der Aktien. Übersetzt in ein Alltagsbild: Das Haus hat einen soliden Zaun, und die Familie hält den Schlüssel. Ein Übernahmeangebot, das freie Aktionäre auf einen Schlag belohnen würde, ist unter diesen Bedingungen wenig wahrscheinlich. Seit dem Quartalsbericht meldeten Vorstände und Direktoren in ihren Insider-Meldungen (Form 4) vor allem Optionsausübungen und vereinzelte kleine Verkäufe — Käufe am offenen Markt keine.
Was seit dem Quartalsbericht passiert ist
Zwei Meldungen rund um den Quartalsbericht ändern das Bild im Detail, nicht im Kern. Am 24. September 2026 verlängerte Weyco seine Kreditlinie über 40 Millionen US-Dollar bei der Associated Bank bis zum 23. September 2027 (Ereignismeldung 8-K, Items 1.01 und 2.03); der Quartalsbericht hatte noch den Auslauf am 25. September 2026 genannt. Bereits am 22. Juni 2026 hatte der Verwaltungsrat beschlossen, den 2016 eingefrorenen Pensionsplan zum 31. August 2026 aufzulösen (8-K vom 24. Juni 2026, Item 1.02). Der Plan war Ende 2025 überfinanziert — 40,3 Millionen US-Dollar Vermögen gegen 37,0 Millionen Verpflichtungen —, zusätzliche Einzahlungen erwartet das Unternehmen deshalb nicht. Betroffen sind rund 400 Berechtigte; an ihren Ansprüchen ändert sich laut Meldung nichts. Außerdem schließt Weyco seine vier eigenen Läden in den USA zum Ende der Mietverträge; der erste schloss Ende Juni 2026.
Bewertung — zwei KGVs für dieselbe Aktie
Beim Schlusskurs von 54,03 US-Dollar am 2. November 2026 und 9.550.983 ausstehenden Aktien (Stand 27. Juli 2026, Deckblatt des Quartalsberichts) ist Weyco an der Börse rund 516 Millionen US-Dollar wert. Zieht man Kasse und Wertpapiere von 98,1 Millionen ab, bleiben rund 418 Millionen für das eigentliche Schuhgeschäft.
Jetzt die zwei Rechnungen. Auf Basis der letzten vier Quartale beträgt das Ergebnis je Aktie laut Fundamentaldaten 3,64 US-Dollar — das ergibt ein KGV von rund 15. Darin steckt aber die Zollerstattung mit rund 1,20 US-Dollar je Aktie. Ohne sie bleiben etwa 2,44 US-Dollar, praktisch genau der Jahresgewinn 2025 von 2,41 US-Dollar. Darauf gerechnet liegt das KGV bei rund 22. Zum Vergleich: Ein Jahr zuvor, bei rund 29 US-Dollar, hätte dieselbe Rechnung auf Basis des Jahresgewinns 2025 ein KGV von etwa 12 ergeben. Der Kurs hat sich fast verdoppelt, der bereinigte Gewinn nicht.
Das Kurs-Buchwert-Verhältnis liegt bei rund 2,0 (Eigenkapital 254,8 Millionen US-Dollar, rund 26,70 US-Dollar je Aktie, 30. Juni 2026). Die laufende Dividende von 0,28 US-Dollar je Quartal entspricht beim Ankerkurs einer Rendite von gut 2 Prozent; die beiden Sonderdividenden von je 2,00 US-Dollar sind dabei nicht eingerechnet, weil niemand sie zusagt. Einen belastbaren „Blick der Profis“ gibt es kaum: Die Fundamentaldaten führen ein einzelnes Kursziel von 26 US-Dollar, weniger als die Hälfte des aktuellen Kurses, ohne erkennbare Zahl dahinterstehender Analysten — wir messen dem keine Bedeutung bei. Wer sehen will, wie dieselbe Zollerstattung bei einem anderen Importeur wirkte, findet das Muster in unserer Analyse von Carter’s: auch dort stammte ein großer Teil des ausgewiesenen Gewinns aus zurückgezahlten Zöllen.
Chancen und Risiken auf einen Blick
Was für Weyco Group spricht:
- Bilanz ohne Bankschulden: 98,1 Millionen US-Dollar Kasse und Wertpapiere, 254,8 Millionen Eigenkapital und eine ungenutzte Kreditlinie über 40 Millionen, verlängert bis 23. September 2027.
- Fast durchgehend profitabel: seit 2019 nur ein Verlustjahr (2020), operativer Mittelzufluss 2025 von 37,3 Millionen US-Dollar.
- Großzügige Ausschüttung: Quartalsdividende 0,28 US-Dollar plus Sonderdividenden von je 2,00 US-Dollar, beschlossen 2024 und 2025 (ausgezahlt im Januar 2025 und Januar 2026).
- Florsheim als Zugpferd: Rekordumsatz von 92,0 Millionen US-Dollar 2025 und plus 12 Prozent im zweiten Quartal 2026; BOGS zuletzt wieder plus 10 Prozent.
- Ohne Erstattung leicht verbesserte Bruttomarge (rund 45,8 nach 43,3 Prozent im zweiten Quartal) dank der Preiserhöhungen von 2025.
Was dagegen spricht:
- Der Gewinnsprung ist einmalig: 15,3 Millionen US-Dollar Zollerstattung im zweiten Quartal 2026; ohne sie sank das Betriebsergebnis von 3,9 auf rund 1,7 Millionen.
- Schrumpfendes Kerngeschäft: Umsatz von 351,7 Millionen US-Dollar (2022) auf 276,2 Millionen (2025); Nunn Bush, Stacy Adams und BOGS verloren 2025 jeweils 9 bis 11 Prozent.
- Neue Zölle laufen weiter: 12,5 Prozent auf Einfuhren aus China, Vietnam und der Dominikanischen Republik seit 24. Juli 2026; China ist das größte Beschaffungsland.
- Steigende Kosten: Vertriebs- und Verwaltungskosten im zweiten Quartal 2026 von 21,3 auf 26,8 Millionen US-Dollar, vor allem Personal.
- Familienkontrolle und enger Markt: Familie und Insider halten mehr als die Hälfte der Aktien, Kontrollwechsel-Abfindungen bis Ende 2028; geringer Streubesitz erschwert größere Verkäufe.
Ein menschliches Fazit
Zurück zur Lohnzettel-Falle vom Anfang. Ihr Kern ist nicht, dass die Erstattung schlecht wäre — Weyco hat sich 15,3 Millionen US-Dollar zurückgeholt, die ihm zustanden, und das Geld liegt jetzt auf einem Konto, auf dem schon fast 100 Millionen lagen. Ihr Kern ist, dass der Juli-Lohnzettel nichts über das Gehalt im August sagt. Wer Weyco kauft, kauft keine Firma, die ihren Gewinn versechsfacht hat. Er kauft einen 120 Jahre alten, schuldenfreien Familienbetrieb, der in einem schwierigen Markt ehrlich um jede Marge kämpft, seit drei Jahren weniger Schuhe verkauft und zum ungefähr Doppelten des Vorjahreskurses gehandelt wird — bei einem bereinigten Gewinn, der nicht gestiegen ist. Das kann für dich in Ordnung sein, wenn du eine solide Bilanz und eine treue Dividende suchst und mit der Familie am Steuer leben kannst. Die ehrliche Frage lautet nur nicht „Wie hoch war der letzte Gewinn?“, sondern: Welchen Gewinn bezahlst du hier — den aus dem Schuhkarton oder den aus dem Gerichtssaal? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Weyco Group, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 7. August 2026)
- Weyco Group, Inc. — Ergebnismitteilung zum zweiten Quartal 2026, Ereignismeldung 8-K Item 2.02, Anlage 99.1 (eingereicht 4. August 2026)
- Weyco Group, Inc. — Ereignismeldung 8-K zur Verlängerung der Kreditlinie (eingereicht 24. September 2026)
- Weyco Group, Inc. — Ereignismeldung 8-K zur Auflösung des Pensionsplans (eingereicht 24. Juni 2026)
- Weyco Group, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 7. Mai 2026)
- Weyco Group, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 13. März 2026)
- Weyco Group, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 14. März 2025)
- Weyco Group, Inc. — SEC-Proxy-Statement DEF 14A zur Hauptversammlung 2026 (eingereicht 2. April 2026)
- Weyco Group, Inc. — Ereignismeldung 8-K zur Sonderdividende von 2,00 US-Dollar (eingereicht 4. November 2025)
- Vollständige SEC-Einreichungshistorie inklusive Insider-Meldungen (Form 4): EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurs, Börsenwert, Kurs-Gewinn-Verhältnis; Datenstand 2. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Aktien der Weyco Group.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 267,6 | 351,7 | 318,0 | 290,3 | 276,2 |
| Betriebsergebnis (EBIT) | 25,7 | 40,4 | 41,0 | 36,6 | 29,2 |
| Nettogewinn | 20,6 | 29,5 | 30,2 | 30,3 | 23,1 |
| Nettomarge | 7,7 % | 8,4 % | 9,5 % | 10,4 % | 8,4 % |
| Gewinn je Aktie | 2,12 $ | 3,07 $ | 3,17 $ | 3,16 $ | 2,41 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanzsubstanz positiv
- Zum 30. Juni 2026 hatte Weyco 98,1 Millionen US-Dollar Kasse und Wertpapiere, keine Bankschulden und 254,8 Millionen Eigenkapital bei 311,1 Millionen Bilanzsumme. Im Juli kamen 17,5 Millionen Zollerstattung hinzu; die Kreditlinie über 40 Millionen ist ungenutzt und bis 23. September 2027 verlängert.
- Ertragsqualität negativ
- Der Gewinnsprung im zweiten Quartal 2026 (netto 13,3 nach 2,3 Millionen US-Dollar) beruht überwiegend auf 15,3 Millionen Zollerstattung. Ohne sie sank das Betriebsergebnis von 3,9 auf rund 1,7 Millionen, weil die Vertriebs- und Verwaltungskosten von 21,3 auf 26,8 Millionen stiegen.
- Geschäftsentwicklung negativ
- Der Umsatz sank von 351,7 Millionen US-Dollar (2022) auf 276,2 Millionen (2025). 2025 verloren Stacy Adams 9, Nunn Bush 10 und BOGS 11 Prozent; nur Florsheim wuchs um 2 Prozent auf 92,0 Millionen. Im ersten Halbjahr 2026 lag der Umsatz 3 Prozent über dem Vorjahr.
- Zölle und Beschaffung negativ
- Weyco importiert fast alles, China ist das größte Beschaffungsland, die zwei größten Lieferanten sitzen dort. Seit 24. Juli 2026 gilt auf Einfuhren aus China, Vietnam und der Dominikanischen Republik ein Zusatzzoll von 12,5 Prozent; das Unternehmen spricht von kurzfristiger Unsicherheit bei der Bruttomarge.
- Ausschüttung und Eigentümer neutral
- Quartalsdividende 0,28 US-Dollar und Sonderdividenden von je 2,00 US-Dollar (beschlossen 2024 und 2025) zeigen Disziplin im Umgang mit Überschüssen. Zugleich halten Familie Florsheim und Insider mehr als 50 Prozent, und die Verträge der beiden Brüder an der Spitze laufen mit Kontrollwechsel-Abfindungen bis Ende 2028.
Weyco Group ist ein solides, schuldenfreies Familienunternehmen mit 120 Jahren Geschichte, 98,1 Millionen US-Dollar Kasse und verlässlicher Dividende. Der Gewinnsprung im zweiten Quartal 2026 stammt aber überwiegend aus 15,3 Millionen erstatteten Zöllen; ohne sie sank das Betriebsergebnis von 3,9 auf rund 1,7 Millionen. Der Jahresumsatz ist seit 2022 um gut ein Fünftel geschrumpft, und neue Zölle von 12,5 Prozent laufen weiter. Bereinigt zahlt der Markt beim Kurs von 54,03 US-Dollar (2. November 2026) rund das 22-Fache des Gewinns. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist, ohne dass ein Substanzrisiko vorliegt. Für Gelb spricht: Der Umsatz sank von 2022 bis 2025 dreimal in Folge um zusammen gut 21 Prozent, drei von vier Marken verloren 2025 Umsatz, und das um die Zollerstattung bereinigte Betriebsergebnis lag im zweiten Quartal 2026 mit rund 1,7 Millionen US-Dollar unter dem Vorjahreswert von 3,9 Millionen — ob die Wende im ersten Halbjahr 2026 trägt, ist unbewiesen, zumal neue Zölle von 12,5 Prozent auf die wichtigsten Lieferländer gelten. Gegen Rot spricht deutlich: keine Bankschulden, 98,1 Millionen US-Dollar Kasse und Wertpapiere, 254,8 Millionen Eigenkapital, seit 2019 nur ein Verlustjahr und ein operativer Mittelzufluss von 37,3 Millionen im Jahr 2025. Gegen Grün spricht das schrumpfende Kerngeschäft. Preisargumente spielen für diese Einstufung keine Rolle — dass die Aktie bereinigt rund das 22-Fache des Gewinns kostet, ist eine Frage des Einstiegs, nicht der Qualität. Vor einer eigenen Entscheidung würden wir den Quartalsbericht zum 30. September 2026 abwarten: Bruttomarge ohne Erstattung und Umsatz der Marke BOGS in ihrer Hauptsaison.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Weyco über den Widerspruch zwischen fast verdoppeltem Kurs (27,68 US-Dollar am 19.11.2025, 54,03 am 02.11.2026) und niedrigem KGV in den Fundamentaldaten (14,4, Datenstand 30.10.2026). Ausgewertet wurden der Geschäftsbericht (10-K) für 2025 (eingereicht 13.03.2026), die Quartalsberichte (10-Q) zum 31.03.2026 und zum 30.06.2026 (07.08.2026), die Ergebnismitteilung (8-K Item 2.02, Anlage 99.1) vom 04.08.2026 sowie alle Einreichungen danach: Insider-Meldungen (Form 4) und Verkaufsanzeigen (Form 144) bis 19.10.2026 — Optionsausübungen mit Steuereinbehalt und kleine Verkäufe, keine Käufe am offenen Markt — und die 8-K vom 24.09.2026 zur Verlängerung der Kreditlinie. Ein Quartalsbericht zum 30.09.2026 lag am 03.11.2026 noch nicht vor.
- Bereinigte Werte sind eigene Rechnung aus den gemeldeten Zahlen: Betriebsergebnis Q2 2026 17,0 Mio. minus 15,3 Mio. Erstattung = rund 1,7 Mio. US-Dollar; Bruttomarge (43,8 − 15,3) / 62,2 = rund 45,8 %; Erstattung samt 0,7 Mio. Zinsertrag nach Quartalssteuersatz 28,4 % = rund 11,5 Mio. bzw. rund 1,20 US-Dollar je verwässerter Aktie (9,561 Mio.). Das Unternehmen selbst veröffentlicht keine bereinigten Kennzahlen.
- Bewertungsangaben datiert und evergreen: Schlusskurs 54,03 US-Dollar am 2. November 2026, 9.550.983 Aktien (27.07.2026) ergeben rund 516 Mio. US-Dollar Börsenwert; Gegenprobe zum veröffentlichten Marktwert von 501,0 Mio. beim Kurs von 52,46 US-Dollar (30.10.2026): identische Aktienzahl, Abweichung allein durch den Kurs. Der jüngste in einer Insider-Meldung dokumentierte Kurs lag bei 51,87 US-Dollar (19.10.2026). Verwechslungsgefahr: Die Marke Florsheim gehört Weyco und ist zugleich der Familienname der Führung; Florsheim Australia ist eine Tochter, kein eigenständiges Unternehmen. Analysen sind evergreen; Tageskurse sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 3. November 2026. Was sich seitdem bei WEYS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Weyco Group Inc (WEYS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Weyco Group, Inc. (Nasdaq: WEYS) aus Glendale in Wisconsin entwirft und vertreibt Schuhe der Marken Florsheim, Nunn Bush, Stacy Adams und BOGS. Produziert wird nicht selbst, sondern bei mehr als 80 fremden Herstellern, vor allem in China und Indien. Rund 78 Prozent des Umsatzes 2025 entstanden im Großhandel an über 10.000 Geschäfte in den USA und Kanada, der Rest online und bei Florsheim Australia. Das Unternehmen wurde 1906 als Weyenberg Shoe Manufacturing Company gegründet.
Vor allem wegen einer Zollerstattung. Der Supreme Court erklärte am 20. Februar 2026 die IEEPA-Zusatzzölle für unzulässig; Weyco hatte darauf rund 19,8 Millionen US-Dollar gezahlt. Im zweiten Quartal 2026 buchte das Unternehmen 15,3 Millionen als Minderung der Warenkosten zurück. Das Betriebsergebnis stieg ausgewiesen von 3,9 auf 17,0 Millionen US-Dollar — ohne die Erstattung wären es nach unserer Rechnung rund 1,7 Millionen gewesen.
Seit dem Hoch von 351,7 Millionen US-Dollar im Jahr 2022 sank der Umsatz dreimal in Folge: auf 318,0 Millionen (2023), 290,3 Millionen (2024) und 276,2 Millionen (2025). 2025 wuchs nur die Marke Florsheim, während Stacy Adams, Nunn Bush und BOGS je 9 bis 11 Prozent verloren. Im ersten Halbjahr 2026 lag der Umsatz mit 130,2 Millionen US-Dollar 3 Prozent über dem Vorjahreszeitraum.
Nein. Zum 30. Juni 2026 hatte Weyco keine Bankschulden, aber 98,1 Millionen US-Dollar in Kasse und Wertpapieren; im Juli kamen weitere 17,5 Millionen offene Zollerstattung hinzu. Die Kreditlinie über 40 Millionen US-Dollar war ungenutzt und wurde am 24. September 2026 bis zum 23. September 2027 verlängert. Das Eigenkapital betrug 254,8 Millionen bei 311,1 Millionen Bilanzsumme.
Die regelmäßige Quartalsdividende betrug zuletzt 0,28 US-Dollar je Aktie (beschlossen am 4. August 2026), das sind 1,12 US-Dollar aufs Jahr gerechnet und beim Kurs von 54,03 US-Dollar (2. November 2026) gut 2 Prozent Rendite. In den Jahren 2024 und 2025 beschloss Weyco zusätzlich je 2,00 US-Dollar Sonderdividende, ausgezahlt im Januar 2025 und im Januar 2026. Eine Zusage für weitere Sonderdividenden gibt es nicht.
Das hängt davon ab, welchen Gewinn man zugrunde legt. Mit der Zollerstattung zeigen die Fundamentaldaten für die letzten vier Quartale 3,64 US-Dollar je Aktie, beim Kurs von 54,03 US-Dollar (2. November 2026) ein KGV um 15. Ohne die Erstattung (nach Steuern rund 1,20 US-Dollar je Aktie) liegt das KGV bei rund 22, ebenso auf Basis des Jahresgewinns 2025 von 2,41 US-Dollar. Das Kurs-Buchwert-Verhältnis beträgt rund 2,0.
Laut Geschäftsbericht besitzen die Familie Florsheim und Insider mehr als 50 Prozent der Aktien. Im Proxy-Statement 2026 hält Vorstandschef Thomas W. Florsheim Jr. 15,5 Prozent, sein Bruder John W. Florsheim, Präsident und operativer Chef, 9,9 Prozent und Direktor Thomas W. Florsheim 6,9 Prozent; alle Direktoren und Vorstände zusammen 36,4 Prozent. Die Arbeitsverträge der Brüder laufen bis Ende 2028.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.