Hamilton Beach: Der Gewinnsprung kam aus dem Gerichtssaal, nicht aus der Küche
Fünfmal so viel Gewinn je Aktie in neun Monaten 2026 — und er stammt größtenteils aus einem Urteil des Supreme Court: einer einmaligen Zollerstattung, die Hamilton Beach im Quartalsbericht an die US-Börsenaufsicht SEC vom 4. November 2026 ausweist. Am selben Tag senkte die Firma ihre Umsatzprognose auf Nullwachstum. Die Marke hinter Toastern, Mixern und Kaffeemaschinen — gefertigt bei fremden Herstellern — verkauft vor allem über Walmart und Amazon. In der Telefonkonferenz zur gesenkten Prognose stellte kein einziger Analyst eine Frage. Was bleibt vom Gewinn, wenn die Erstattung nicht wiederkommt?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 4. November 2026
- Schlusskurs
- 34,60 $ +6,10 %
- Marktkapitalisierung
- 0,5 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 4. November 2026: -0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 13,80 $ bis 38,80 $ · Letzter Kurs: 34,60 $ (Stand: 4. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die jeder aus dem Supermarkt kennt: die Sonderangebots-Falle. Im Regal klebt ein knallrotes Schild, „statt 4,99 nur 2,99“, und die Hand greift zu, bevor der Kopf gefragt hat. Wer genauer hinsieht, liest darunter den Grundpreis — den Preis je Kilo. Und manchmal ist der gar nicht gesunken, weil in der Packung einfach weniger drin ist. Bei Aktien heißt das rote Schild Kurs-Gewinn-Verhältnis, kurz KGV: Es sagt, wie viele Jahresgewinne du für eine Aktie bezahlst. Ein KGV um 8 sieht aus wie ein Schnäppchen. Hamilton Beach Brands (NYSE: HBB) aus Glen Allen in Virginia trägt Anfang November 2026 genau so ein Schild. Machen wir also einen Deal: Bevor du dich vom Schild leiten lässt, lesen wir gemeinsam den Grundpreis — in dem, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat: dem Quartalsbericht (10-Q) zum 30. September 2026, der Ergebnismitteilung vom selben Tag, dem Geschäftsbericht (10-K) für 2025 und den Mitschriften von 15 Telefonkonferenzen mit Analysten. Für Quartals- und Geschäftsbericht bestätigen Vorstandschef und Finanzchefin die Richtigkeit mit ihrer Unterschrift. Vorweg die Pointe: Der größte Teil des Gewinns 2026 stammt nicht aus der Küche, sondern aus einem Urteil des Supreme Court. Am Ende entscheidest du selbst.
Was Hamilton Beach eigentlich macht — Toaster, Mixer und zwei Großkunden
Hamilton Beach entwirft, vermarktet und vertreibt kleine Elektrogeräte für Küche und Haushalt: Heißluftfritteusen, Mixer, Kaffeemaschinen, Toaster, Slow Cooker, Bügeleisen. Die eigenen Marken heißen Hamilton Beach, Proctor Silex und Weston, im oberen Preissegment Hamilton Beach Professional und Lotus. Dazu kommen Geräte für Restaurants, Bars und Hotels sowie eine kleine Medizintechnik-Sparte namens Hamilton Beach Health, die seit 2022 Geräte des Partners HealthBeacon vertreibt und die irische Firma im Februar 2024 für 6,9 Millionen Euro übernahm. Selbst gefertigt wird nichts: Hamilton Beach arbeitet mit fremden Herstellern, vor allem in Asien. Das Alltagsbild dazu ist der Verlag — er druckt die Bücher nicht selbst, aber ihm gehören die Titel, und er entscheidet, was in die Läden kommt.
Die Läden sind hier vor allem zwei: Walmart stand 2025 für rund 29 Prozent des Umsatzes, Amazon für rund 19 Prozent, die fünf größten Kunden zusammen für 62 Prozent. Zum 31. Dezember 2025 arbeiteten rund 660 Menschen in fünf Ländern für das Unternehmen. Das Geschäft ist stark saisonal; der Umsatz steigt im zweiten Halbjahr und erreicht seine Spitze im vierten Quartal, dem Weihnachtsgeschäft. Hamilton Beach ist seit dem 29. September 2017 eine eigenständige Börsenfirma; damals wurde es von der früheren Mutter NACCO Industries an deren Aktionäre abgespalten.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Bilanz ist zum 30. September 2026 stärker als zu jedem Jahresende seit 2021, und das KGV sieht billig aus — aber der Gewinn, durch den hier geteilt wird, kam 2026 zum größten Teil aus einer einmaligen Zollerstattung, und das eigentliche Geschäft wächst in diesem Jahr laut eigener Prognose nicht.
Die Firmengeschichte für Anleger
-
2017
Abspaltung von NACCO Industries (29. September)
NACCO-Aktionäre erhielten je Aktie eine A- und eine B-Aktie. Die B-Aktie trägt zehn Stimmen; über sie können Mitglieder der Gründerfamilie laut Geschäftsbericht 2025 gemeinsam die große Mehrheit der Stimmrechte ausüben, eine Stimmbindung zwischen ihnen gibt es nicht.
-
2024
Kauf von HealthBeacon für 6,9 Millionen Euro
Ausbau der Sparte Hamilton Beach Health. Der angekündigte Gewinnbeitrag ab 2025 blieb klein: 0,37 Millionen US-Dollar in den ersten neun Monaten 2026.
-
2025
Zollschock und Umsatzrückgang um 7,3 Prozent
China-Zölle von kurzzeitig 125 Prozent ließen Händler Bestellungen aufschieben; das Betriebsergebnis fiel von 43,2 auf 36,6 Millionen US-Dollar, vor allem wegen später hinzugekommener Zölle.
-
2026
Supreme Court kippt die IEEPA-Zölle (20. Februar)
Grundlage der Erstattung von 36,5 Millionen US-Dollar im zweiten Quartal. Sie trägt den Gewinnsprung des Jahres und ist laut Quartalsbericht einmalig; für das vierte Quartal erwartet das Management noch rund 4 Millionen.
-
2026
Prognose gesenkt (4. November)
Umsatz 2026 nur noch auf Vorjahresniveau statt Wachstum, Betriebsergebnis-Rückgang um etwa 17 bis 19 Prozent („high teens“). Die Cash-Prognose stieg auf 40 bis 50 Millionen US-Dollar, gerechnet ohne Zollerstattungen.
Wie die Aktie auf unseren Tisch kam
Anlass dieser Analyse ist der frische Quartalsbericht. Am 4. November 2026 reichte Hamilton Beach den Quartalsbericht (10-Q) zum 30. September 2026 ein und veröffentlichte am selben Tag die Ergebnismitteilung (Ereignismeldung 8-K, Item 2.02, Anlage 99.1). Beide gehören zusammen, denn nur die Ergebnismitteilung enthält die Prognose — und die hat das Management an diesem Tag gesenkt.
Dazu kommt ein Kursverlauf, der eine Erklärung verlangt: Am 4. November 2025 schloss die Aktie bei 14,25 US-Dollar, am 4. November 2026 bei 34,64 US-Dollar — ein Plus von rund 143 Prozent in zwölf Monaten (Quelle: Fundamentaldaten). Vor dem Bericht wiesen die Fundamentaldaten ein KGV von rund 7,7 aus. Eine Aktie, die sich mehr als verdoppelt hat und trotzdem billig aussieht, ist für uns kein Grund zum Zugreifen, sondern eine Frage: Was steckt in dem Gewinn, durch den hier geteilt wird?
Einmaleffekte und bereinigte Zahlen — was vom Gewinnsprung übrig bleibt
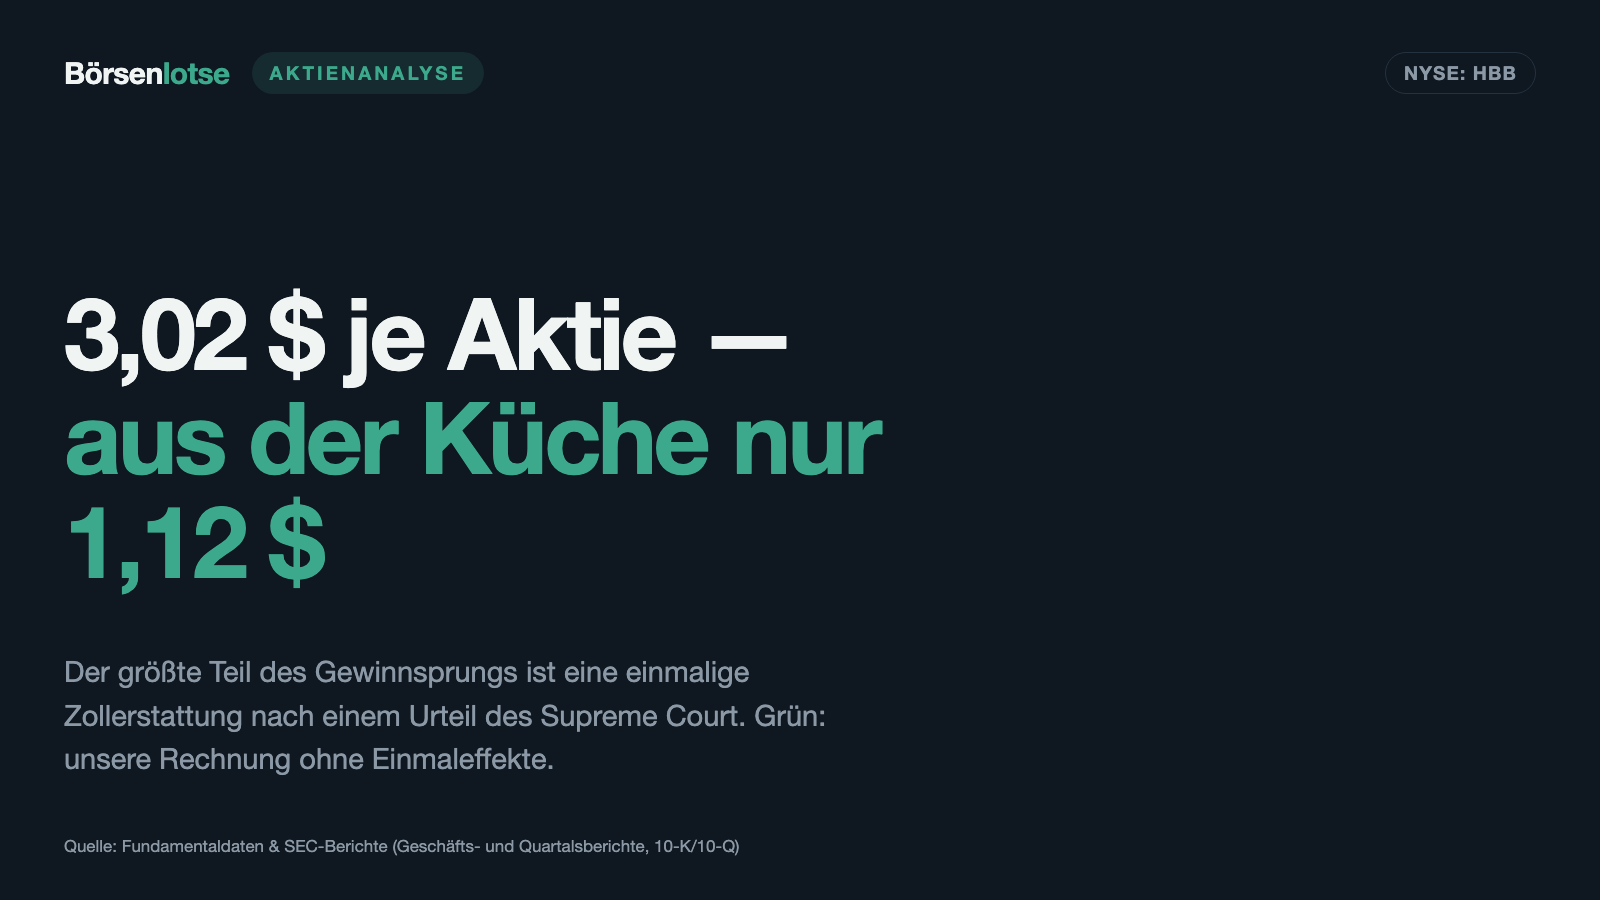
Zuerst die ausgewiesenen Zahlen für Januar bis September 2026: Der Umsatz stieg um 2,8 Prozent auf 404,9 Millionen US-Dollar. Das Ergebnis vor Steuern sprang von 10,6 auf 54,8 Millionen, der Nettogewinn von 7,9 auf 40,8 Millionen, das Ergebnis je Aktie von 0,58 auf 3,02 US-Dollar. Ein Gewinn, der sich bei fast gleichem Umsatz verfünffacht, hat fast immer einen Sondergrund. Das Ergebnis vorweg: Von 3,02 US-Dollar je Aktie bleiben ohne Einmaleffekte 1,12 US-Dollar, rechnet man streng, sogar nur 0,75. Wichtig dazu: Hamilton Beach veröffentlicht für 2026 keine bereinigte Gewinnzahl. Alle bereinigten Werte in dieser Analyse sind deshalb unsere eigene Rechnung aus den Beträgen, die das Unternehmen offenlegt; den vollständigen Rechenweg findest du im Kasten „Bitte beachten“ am Ende. Hier sind die fünf Posten, die du kennen musst.
Erstens: die Zollerstattung über 36,5 Millionen US-Dollar
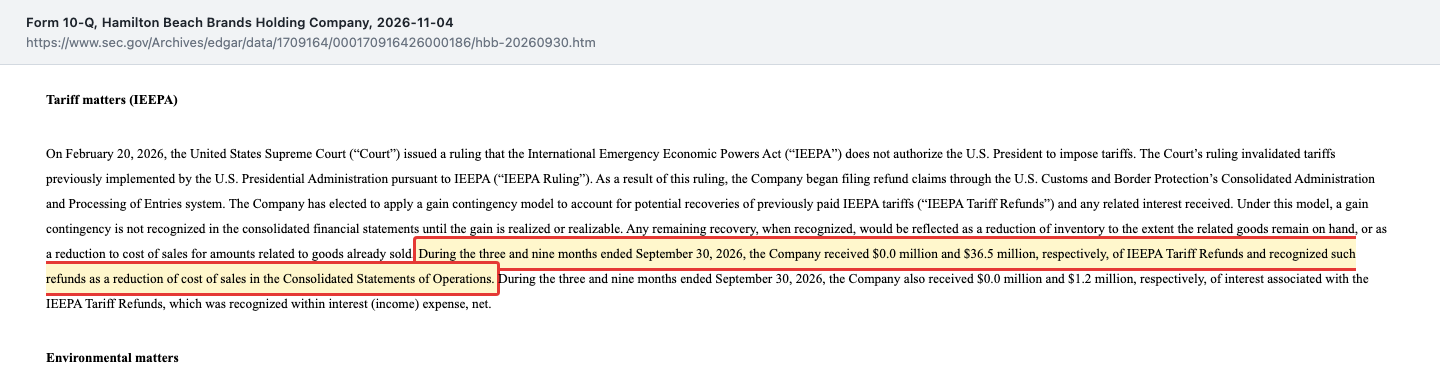
2025 verhängte die US-Regierung Zusatzzölle auf Basis eines Notstandsgesetzes, des International Emergency Economic Powers Act (IEEPA), und verschärfte sie im April 2025 drastisch. Hamilton Beach importiert fast alles und zahlte entsprechend. Am 20. Februar 2026 entschied der Supreme Court, dass dieses Gesetz keine Zölle erlaubt. Hamilton Beach beantragte die Rückzahlung — und bekam sie im zweiten Quartal 2026. Der Quartalsbericht beschreibt die Buchung so:
„During the three and nine months ended September 30, 2026, the Company received $0.0 million and $36.5 million, respectively, of IEEPA Tariff Refunds and recognized such refunds as a reduction of cost of sales in the Consolidated Statements of Operations.“
Übersetzung: „In den drei bzw. neun Monaten bis zum 30. September 2026 erhielt das Unternehmen 0,0 Millionen bzw. 36,5 Millionen US-Dollar an IEEPA-Zollerstattungen und verbuchte sie in der Gewinn- und Verlustrechnung als Minderung der Umsatzkosten.“
— Hamilton Beach Brands Holding Company, SEC-Quartalsbericht 10-Q zum 30.09.2026, Note 6 „Tariff matters (IEEPA)“
Dazu kamen laut derselben Note 1,2 Millionen US-Dollar Zinsen auf die Erstattung, gebucht im Zinsergebnis. Übersetzt in ein Alltagsbild: Das ist die Steuererstattung vom Finanzamt. Sie zeigt, dass man im Vorjahr zu viel bezahlt hat — nicht, dass man in diesem Jahr mehr verdient. Erstattung und Zinsen zusammen machen rund zwei Drittel des Vorsteuergewinns der neun Monate aus (37,7 von 54,8 Millionen).
Zweitens: der Abverkauf zollfreier Ware
Der zweite Vorteil ist leiser, aber ebenfalls einmalig. Nach dem Urteil verkaufte Hamilton Beach Ware aus dem Lager, auf der keine IEEPA-Zölle mehr lasten — die Marge darauf ist höher als normal. Der Quartalsbericht sagt ausdrücklich, wie lange das hält, und rechnet beide Vorteile selbst heraus:
„These benefits are non-recurring and will not persist beyond the sell-through of the affected inventory. Excluding these benefits, gross profit margin would have been 26.9%.“
Übersetzung: „Diese Vorteile sind einmalig und enden mit dem Abverkauf der betroffenen Vorräte. Ohne sie hätte die Bruttomarge 26,9 Prozent betragen.“
— Hamilton Beach Brands Holding Company, SEC-Quartalsbericht 10-Q zum 30.09.2026, Lagebericht (Item 2), erste neun Monate, „Gross profit“
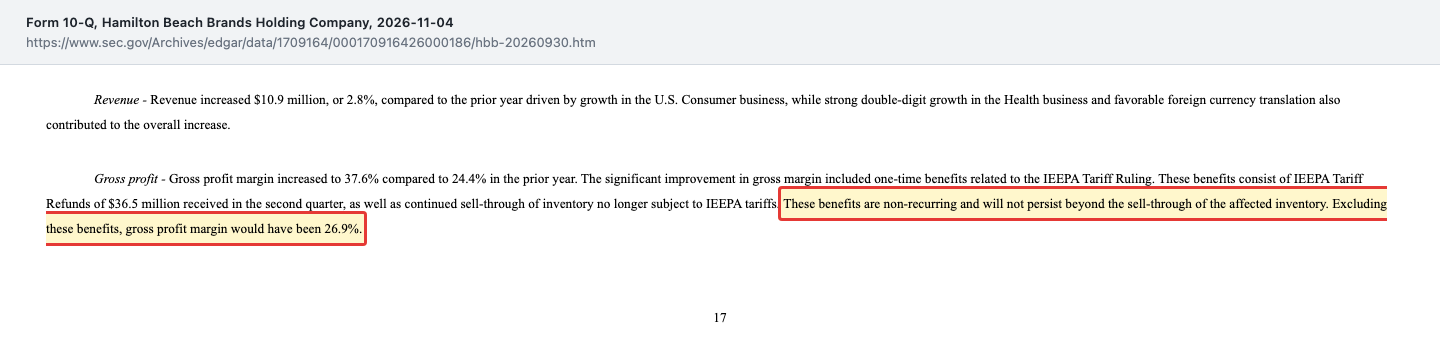
Die Bruttomarge ist der Anteil vom Umsatz, der nach den Warenkosten übrig bleibt. Ausgewiesen lag sie bei 37,6 Prozent, ohne die beiden Vorteile bei 26,9 Prozent (Vorjahr: 24,4 Prozent). Den Abverkaufsvorteil allein beziffert das Unternehmen nicht; aus den beiden Margen ergibt sich ein Betrag von rund 6,8 Millionen US-Dollar.
Drittens und viertens: zwei Posten in die Gegenrichtung
Fair ist auch das Umgekehrte. Hamilton Beach löst sein altes Buchhaltungs- und Warenwirtschaftssystem ab (ein sogenanntes ERP-System) und schreibt das Altsystem deshalb beschleunigt ab: 4,2 Millionen US-Dollar in neun Monaten, 1,3 Millionen davon im dritten Quartal; fürs Gesamtjahr nennt die Ergebnismitteilung vom November rund 5 Millionen (die Prognose vom August hatte noch rund 6 Millionen angesetzt) und bezeichnet sie als einmalig. Diese Kosten drücken den Gewinn 2026 — ohne sie wäre er höher. Der vierte Posten ist eigenartig: Vor allem weil der Aktienkurs stieg, stiegen die erfolgsabhängigen Personalkosten, im dritten Quartal um 4,0 Millionen US-Dollar, in neun Monaten um 6,8 Millionen. Das Unternehmen nennt das nicht einmalig, und solange der Kurs hoch bleibt, ist es das auch nicht. Wir rechnen es deshalb nicht heraus.
Fünftens: ein kleiner Sondergewinn aus aufgelösten Zinssicherungen
Im dritten Quartal zahlte Hamilton Beach die Hälfte seines Kredits zurück und löste dabei Zinstauschgeschäfte über 25 Millionen US-Dollar auf, mit denen es sich gegen steigende Zinsen abgesichert hatte. Der Wert, den diese Absicherungen angesammelt hatten, wanderte auf einen Schlag in den Gewinn: laut Quartalsbericht rund 0,9 Millionen US-Dollar („approximately $0.9 million of previously deferred gains … were reclassified … into earnings“). Das ist klein, aber einmalig — wir rechnen es heraus.
Die Brücke: was ohne Einmaleffekte bleibt
Fasst man die fünf Posten zusammen, ergibt sich dieses Bild — unsere Rechnung, das Unternehmen selbst nennt als einzige Kennzahl außerhalb der Bilanzierungsregeln die Nettokasse:
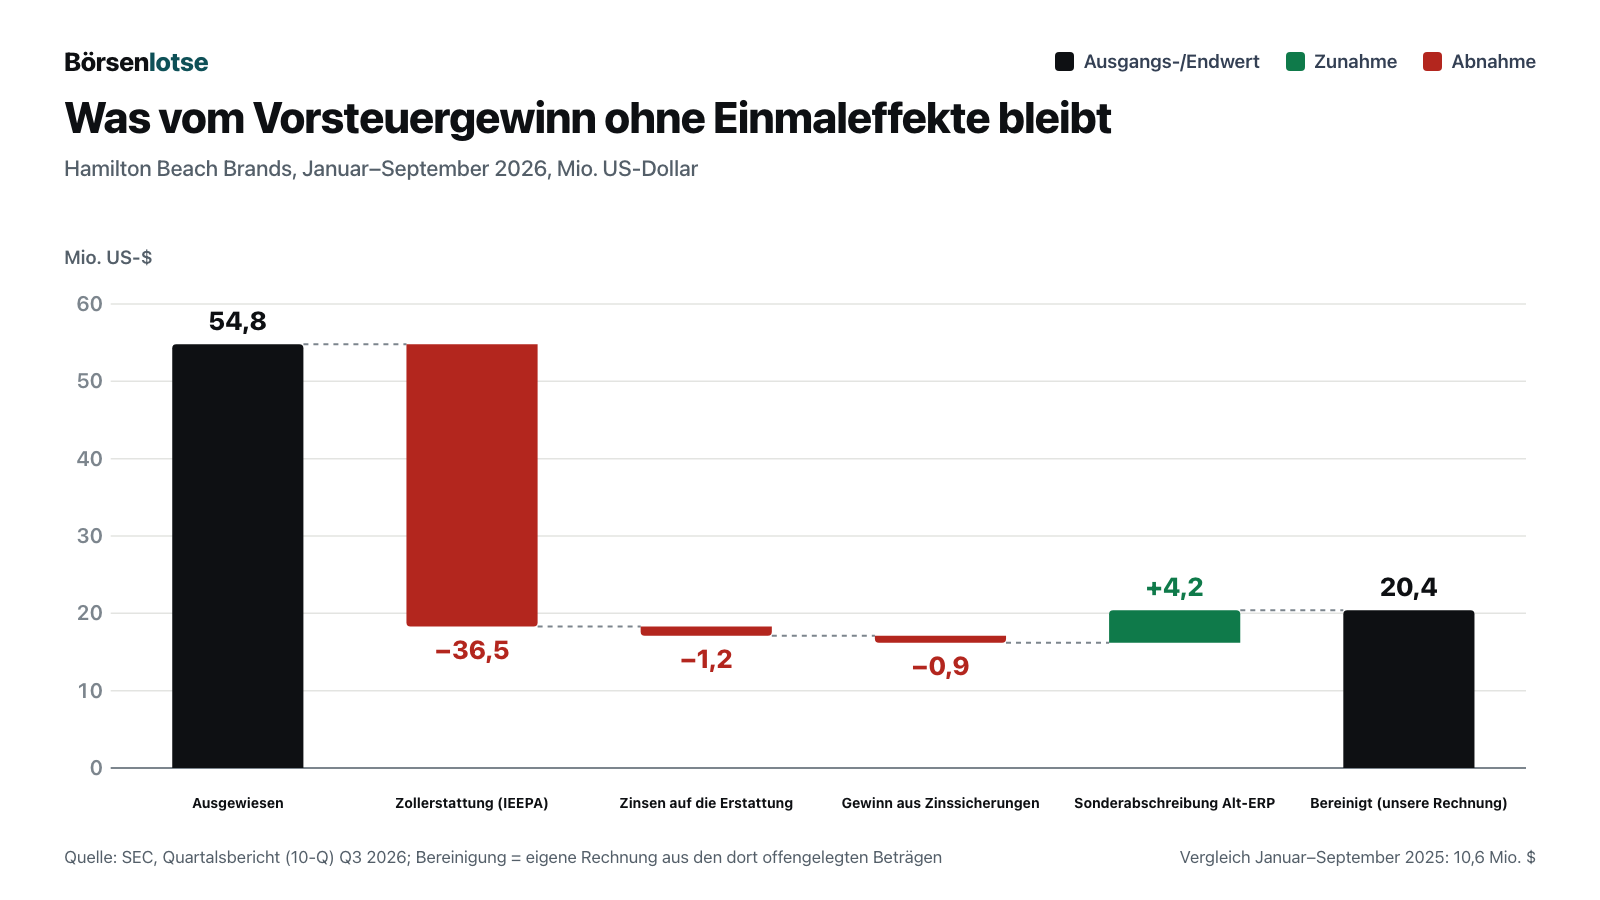
Je Aktie heißt das: 1,12 US-Dollar statt 3,02, ohne den Abverkaufsvorteil rund 0,75 US-Dollar. Zum Vergleich mit dem Vorjahr: Auch die ersten neun Monate 2025 waren durch einmalige Zollkosten von 5,0 Millionen gedrückt, ohne sie lag der Vorsteuergewinn bei rund 15,6 Millionen. Bereinigt liegt 2026 also bestenfalls knapp ein Drittel über dem Vorjahr, schlimmstenfalls rund 13 Prozent darunter. Eine Verfünffachung ist es in keiner Rechnung.
Das dritte Quartal allein: bereinigt schwächer als vor einem Jahr
Im dritten Quartal 2026 gab es keine Erstattung mehr. Ausgewiesen stieg der Umsatz um 5,6 Prozent auf 140,3 Millionen US-Dollar, das Betriebsergebnis von 2,9 auf 4,4 Millionen, das Ergebnis je Aktie von 0,12 auf 0,26 US-Dollar. Das sieht nach einer Verdopplung aus. Aber das Vorjahresquartal war durch die 5,0 Millionen einmaliger Zollkosten gedrückt; ohne sie hatte das Management damals selbst ein Betriebsergebnis von 7,9 Millionen genannt. Im dritten Quartal 2026 ergeben sich mit zurückgerechneter Sonderabschreibung (1,3 Millionen) rund 5,7 Millionen — weniger als die 7,9 Millionen des Vorjahres, und das noch vor Abzug eines nicht bezifferten Abverkaufsvorteils, den der Quartalsbericht als Haupttreiber des Margensprungs von 21,1 auf 27,5 Prozent nennt. Die Vertriebs- und Verwaltungskosten stiegen um 9,0 Millionen US-Dollar, davon 4,0 Millionen erfolgsabhängige Personalkosten, vor allem wegen des gestiegenen Aktienkurses — fast so viel wie das gesamte Quartals-Betriebsergebnis von 4,4 Millionen. Im Quartalsgewinn von 0,26 US-Dollar je Aktie stecken zudem die 0,9 Millionen aus den aufgelösten Zinssicherungen (rund 0,05 US-Dollar je Aktie); dafür lag die Steuerquote bei 31,6 statt 18,4 Prozent, weil das Vorjahresquartal einen einmaligen Steuervorteil enthielt.
Merke dir das Bild vom Grundpreis: Das rote Schild zeigt 3,02 US-Dollar Gewinn je Aktie — im Grundpreis stehen, je nach Rechnung, 0,75 bis 1,12.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was für Hamilton Beach spricht, denn das ist nicht wenig.
Erstens: Diese Firma verdient verlässlich Geld. Von 2021 bis 2025 lag der Nettogewinn jedes Jahr zwischen 21,3 und 30,8 Millionen US-Dollar, das Ergebnis je Aktie zwischen 1,53 und 2,20 US-Dollar. Die Bruttomarge stieg von 20,7 Prozent (2021) auf 26,0 Prozent (2024) und 25,7 Prozent (2025) — laut Management auch, weil margenstärkere Produktlinien einen größeren Anteil bekommen.
Zweitens: Die Dividende steigt. Die je Aktie gezahlte Dividende stieg jedes Jahr, von 0,395 US-Dollar (2021) auf 0,475 US-Dollar (2025); seit dem zweiten Quartal 2026 sind es 0,125 US-Dollar je Quartal.
Drittens: Die Bilanz zum 30. September 2026 ist stärker als zu jedem Jahresende seit 2021. Zum 30. September 2026 hatte Hamilton Beach 92,5 Millionen US-Dollar Kasse und nur noch 25,0 Millionen Kredit — die Hälfte des Kredits wurde im dritten Quartal zurückgezahlt. Die Ergebnismitteilung weist eine Nettokasse von 67,5 Millionen aus; ein Jahr zuvor standen 32,8 Millionen Nettoschulden. Das Eigenkapital stieg auf 220,8 Millionen, gut die Hälfte der Bilanzsumme von 428,3 Millionen. Die Kreditlinie über 125 Millionen läuft bis 13. Dezember 2029, frei verfügbar waren zum Stichtag 97,0 Millionen. In den Lieferantenschulden stecken 43,6 Millionen aus einem Programm, über das Lieferanten ihre Rechnungen an eine Bank verkaufen können (Ende 2025: 29,9, Ende 2024: 56,9 Millionen); laut Geschäftsbericht gelten gegenüber der Bank dieselben Zahlungsfristen wie gegenüber den Lieferanten, und laut Geschäftsbericht steuert Hamilton Beach seinen Mittelfluss nicht über dieses Programm. Das Management schreibt, Kasse, Kreditlinie und operativer Mittelzufluss reichten für die nächsten zwölf Monate; einen Hinweis auf Zweifel am Fortbestand gibt es im Bericht nicht.
Und nun der Teil, den man dazu lesen muss. Der Umsatz tritt seit Jahren auf der Stelle: 658,4 Millionen US-Dollar (2021), 640,9 (2022), 625,6 (2023), 654,7 (2024) und 606,9 Millionen (2025). Und das Geld, das wirklich übrig bleibt, schwankt stark:
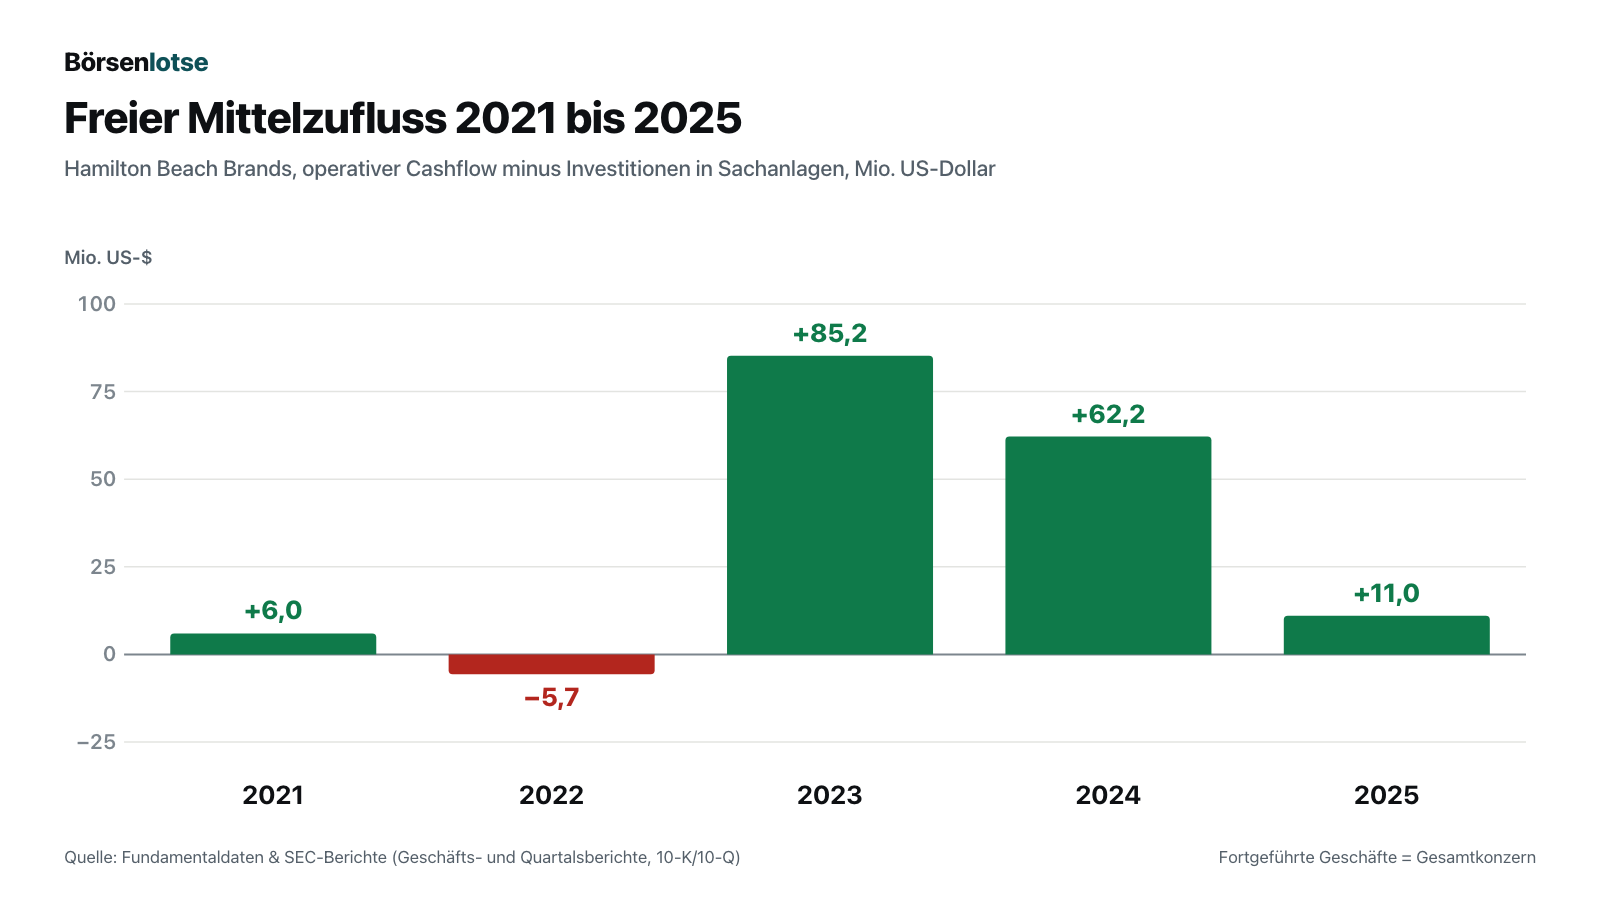
Der freie Mittelzufluss ist das Geld, das nach dem laufenden Geschäft und den Investitionen in Maschinen und Gebäude übrig bleibt — die Summe, aus der Dividenden und Rückkäufe bezahlt werden. Bei Hamilton Beach hängt er am Lager: Wer vor Weihnachten viel Ware vorfinanziert, hat am Jahresende wenig Geld, und umgekehrt. 2023 baute die Firma Vorräte ab (das Lager setzte laut Kapitalflussrechnung 30,8 Millionen frei) und schwamm im Geld; 2024 blieb der Zufluss hoch, obwohl das Lager zum Jahresende wieder aufgestockt wurde; 2025 kaufte sie vor den Zöllen vor. In den ersten neun Monaten 2026 flossen 79,3 Millionen frei zu, darin die Zollerstattung (operativer Cashflow minus Sachanlage-Investitionen; zieht man wie in der Prognose des Unternehmens alle Mittel für Investitionen ab, sind es 79,0 Millionen).
Was das Management versprach — und was eintraf
Für dieses Kapitel haben wir die Mitschriften von 15 Telefonkonferenzen gelesen, die das Management nach jedem Quartalsbericht mit Analysten führt — vom ersten Quartal 2023 bis zum dritten Quartal 2026 (Call vom 4. November 2026). Gewichtet haben wir vor allem die Fragerunden, denn dort spricht das Management ohne vorbereitetes Manuskript. Auffällig ist schon, wie dünn diese Runden sind: Meist stellt ein einziger Teilnehmer die entscheidenden Fragen, Adam Bradley von AJB Capital; in fünf der 15 Konferenzen (erstes und zweites Quartal 2023, erstes und zweites Quartal 2024 und ausgerechnet der Call mit der gesenkten Prognose vom 4. November 2026) stellte niemand eine Frage, die Mitschrift zum vierten Quartal 2024 endet vor der Fragerunde. Kritisches Nachhaken findet bei Hamilton Beach kaum statt.
Versprechen 1: Die jüngsten Zolländerungen belasten 2025 den Gewinn nicht
Im Februar 2025, kurz vor den großen Zollrunden, klang die Finanzchefin zuversichtlich:
„We expect we'll be able to offset any additional impact from tariffs through select price increases and supplier concessions and therefore, don't anticipate the recent change in tariffs to pressure our profitability in 2025.“
Übersetzung: „Wir gehen davon aus, zusätzliche Zollbelastungen durch gezielte Preiserhöhungen und Zugeständnisse der Lieferanten ausgleichen zu können, und erwarten daher nicht, dass die jüngsten Zolländerungen unsere Ertragskraft 2025 belasten.“
— Sally Cunningham, Finanzchefin (Senior Vice President, Chief Financial Officer and Treasurer), Telefonkonferenz zum vierten Quartal 2024 (Februar 2025)
Am Ende sank der Gewinn trotzdem – allerdings vor allem wegen Zöllen, die erst nach dieser Aussage kamen. Im April 2025 kamen Zölle, die auf Einfuhren aus China kurzzeitig 125 Prozent erreichten; Händler pausierten Bestellungen, der Umsatz 2025 sank um 7,3 Prozent, das Betriebsergebnis von 43,2 auf 36,6 Millionen US-Dollar. Ein Jahr später präsentierte dieselbe Finanzchefin das Jahr so:
„if you exclude the onetime incremental tariff expense and the accelerated depreciation and write-off related to our enterprise software transition, 2025 operating profit actually increased to $43.5 million or 7.2% of sales.“
Übersetzung: „Rechnet man die einmaligen Zusatz-Zollkosten und die beschleunigte Abschreibung samt Ausbuchung im Zuge des Softwarewechsels heraus, ist das Betriebsergebnis 2025 sogar auf 43,5 Millionen US-Dollar oder 7,2 Prozent vom Umsatz gestiegen.“
— Sally Cunningham, Finanzchefin, Telefonkonferenz zum vierten Quartal 2025 (Februar 2026)
Die Erwartung vom Februar 2025 bezog sich auf die damals jüngsten Zolländerungen; die 125-Prozent-Spitze vom April kam danach. Den ausgewiesenen Wert von 36,6 Millionen nannte die Finanzchefin im selben Vortrag.
Versprechen 2: raus aus China nach Fahrplan
Im April 2025 nannte Vorstandschef R. Scott Tidey einen klaren Fahrplan:
„we have already transitioned approximately 15% of our manufacturing out of China and expect to have two-thirds of our U.S. sales coming from outside of China by the end of 2025, with the remainder to be moved in the first half of next year.“
Übersetzung: „Wir haben bereits rund 15 Prozent unserer Fertigung aus China verlagert und erwarten, dass bis Ende 2025 zwei Drittel unseres US-Umsatzes von außerhalb Chinas kommen; der Rest soll in der ersten Hälfte des nächsten Jahres folgen.“
— R. Scott Tidey, Präsident und Vorstandschef, Telefonkonferenz zum ersten Quartal 2025 (April 2025)
Eine Zahl zum erreichten Stand nennt keine spätere Konferenz, nur allgemein Fortschritte („manufacturing diversification continues to progress“, Juli 2025). Im Februar 2026 klang es anders: „In some cases, it's more economically beneficial to manufacture in China, while in others, it's more cost effective to source production from Vietnam, Thailand or Indonesia.“ — in manchen Fällen sei die Fertigung in China wirtschaftlich vorteilhafter, in anderen der Bezug aus Vietnam, Thailand oder Indonesien. Nach unserer Lesart ist aus dem Fahrplan Flexibilität geworden. Der Lieferantenanteil in China sank laut Geschäftsbericht von rund drei Vierteln (2024) auf rund zwei Drittel (2025).
Versprechen 3: die Premium-Marke Lotus und die Signature-Linie
Die Premium-Marke Lotus wird in fast jeder Konferenz gelobt, Umsatzzahlen nennt das Management dazu nicht. Greifbar ist nur der Starttermin der Signature-Linie, und der rutscht: Im Juli 2025 hieß es „Lotus Signature line that will launch in mid-2026“ (Start Mitte 2026), im Februar 2026 „Lotus Signature scheduled to launch this fall“ (Start im Herbst), im August 2026 schließlich:
„We remain on track to launch Lotus Signature in the fourth quarter of this year and early next year“
Übersetzung: „Wir liegen weiter im Plan, Lotus Signature im vierten Quartal dieses Jahres und Anfang nächsten Jahres einzuführen.“
— R. Scott Tidey, Präsident und Vorstandschef, Telefonkonferenz zum zweiten Quartal 2026 (August 2026)
Im Call vom 4. November 2026 hieß es dann, Lotus Signature sei im dritten Quartal in einem stillen Vorab-Start auf den Markt gekommen, die breite Einführung folge Anfang nächsten Jahres („Lotus Signature soft launched in Q3 ahead of its broader launch earlier next year“). Seit Juli 2025 nannte das Management vier verschiedene Zeitangaben; die breite Einführung ist seit dem Call vom 4. November für Anfang 2027 angekündigt. Gleichzeitig fiel eine wichtige Lizenz weg — der Vertrag mit Bartesian (Cocktailmaschinen) lief Ende 2025 aus, laut Tidey ein Umsatzverlust von „roughly $22 million“, also rund 22 Millionen US-Dollar. Trotzdem stellte er im Februar 2026 für 2026 eine Rückkehr zum Umsatzwachstum „in the mid-single-digit range“ in Aussicht, also im mittleren einstelligen Bereich.
Versprechen 4: die Prognose für 2026 — und was am 4. November davon übrig blieb
Diese Prognose hat das Management im Februar 2026 ausgegeben und im Mai und im August bestätigt. Am 4. November 2026 kippte sie:
„As a result, the Company now expects 2026 revenue to be flat year over year compared to prior guidance of growth approaching mid-single digit range.“
Übersetzung: „Infolgedessen erwartet das Unternehmen nun für 2026 einen Umsatz auf Vorjahresniveau, nach bisher prognostiziertem Wachstum annähernd im mittleren einstelligen Bereich.“
— Hamilton Beach Brands Holding Company, Ergebnismitteilung zum dritten Quartal 2026, Ereignismeldung 8-K Item 2.02, Anlage 99.1, „Outlook“
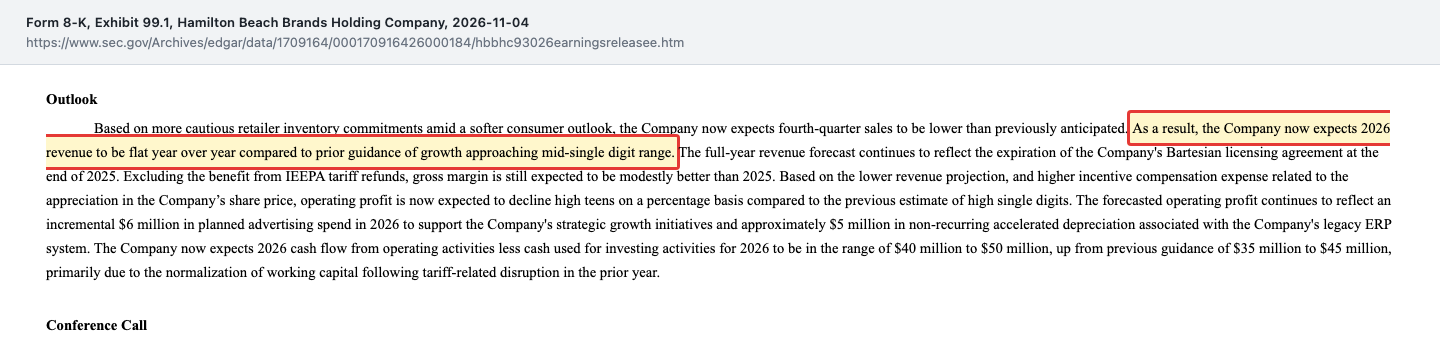
Als Grund nennt Vorstandschef Tidey in der Mitteilung vorsichtigere Händler: „several of our retail partners have become more cautious with their inventory commitments for the upcoming holiday season“ — mehrere Handelspartner seien bei ihren Lagerzusagen für das Weihnachtsgeschäft vorsichtiger geworden. Das Betriebsergebnis soll laut Mitteilung nun „high teens on a percentage basis“ sinken, im Call sagte die Finanzchefin „in the high teens“ — gemeint sind etwa 17 bis 19 Prozent statt bisher eines Rückgangs im hohen einstelligen Bereich. Begründet wird das mit dem niedrigeren Umsatz und der vor allem kursbedingt höheren Erfolgsvergütung. Gerechnet ist der ganze Ausblick ohne Zollerstattungen, wie die Finanzchefin im Call ausdrücklich sagte: „our outlook excludes the benefit from the $36.5 million IEEPA tariff refund we received in the second quarter and the additional $4 million IEEPA tariff refund anticipated in the fourth quarter“ — ohne die erhaltenen 36,5 Millionen und ohne weitere 4 Millionen, die im vierten Quartal erwartet werden. Eingetroffen ist dagegen die Margenzusage: Ohne die Zollvorteile lag die Bruttomarge der neun Monate mit 26,9 Prozent über den 25,7 Prozent des Jahres 2025, wie im Februar angekündigt („similar to slightly better“).
Versprechen 5: Rückkäufe „gegen Verwässerung“ — und die Antwort darauf
Im Juli 2025 beschrieb die Finanzchefin das Ziel der Rückkäufe so: „we buy back as many shares as we grant as a part of our compensation package, and that's about 300,000 shares“ — man kaufe so viele Aktien zurück, wie man über die Vergütung ausgebe, rund 300.000 Stück. In der Konferenz im August 2026 sprach Adam Bradley die Lücke direkt an: „Lots of cash in the bank.“ — viel Geld auf dem Konto. Die Antwort der Finanzchefin darauf:
„Our share repurchases continue to be based on a number of factors including our outlook, what we plan to do with the cash, and other strategic as well as honestly the float that's out there and it's available for repurchase.“
Übersetzung: „Unsere Rückkäufe hängen weiter von mehreren Faktoren ab, darunter unser Ausblick, was wir mit dem Geld vorhaben, andere strategische Punkte und, ehrlich gesagt, die frei handelbare Aktienmenge, die für Rückkäufe zur Verfügung steht.“
— Sally Cunningham, Finanzchefin, Telefonkonferenz zum zweiten Quartal 2026 (August 2026)
Der Quartalsbericht zum 30. September 2026 zeigt den Stand: In neun Monaten kaufte Hamilton Beach im Programm 178.190 Aktien für 3,5 Millionen US-Dollar zurück, im dritten Quartal nur 24.908, im September keine einzige. Vom Programm über 25 Millionen (2026 bis 2027) sind 21,5 Millionen offen, und die Stückzahl liegt bisher unter den rund 300.000 je Jahr aus dem Juli 2025. Dem stehen laut Anhang des Quartalsberichts (Note 4) in neun Monaten rund 226.000 neu ausgegebene A-Aktien gegenüber — zurückgekauft wurden 178.190 im Programm, insgesamt 191.765 einschließlich 13.575 zur Steuerverrechnung einbehaltener Aktien. Die Rückkäufe gleichen die Ausgabe bisher also nicht aus; das vierte Quartal steht noch aus.
Versprechen 6: die Gesundheitssparte verdient ab 2025 Geld
Im Mai 2024 kündigte der damalige Vorstandschef Gregory Trepp an, die Sparte solle ab 2025 zum Betriebsergebnis beitragen („Hamilton Beach Health is expected to contribute to operating profit in 2025 and beyond“) — eingetroffen ist das spät und klein: Januar bis September 2026 brachte sie 0,37 Millionen US-Dollar Gewinn bei 7,4 Millionen Umsatz, unter 2 Prozent des Konzernumsatzes. Die angekündigte Plattform für Tabletten-Management ist im November weiter nur „upcoming“, ihr Zielgebiet wechselte ohne Begründung in den Konferenzen zweimal (zuletzt Rheumatologie und Gastroenterologie).
Die Bilanz dieses Kapitels: Die Marge hat das Management geliefert; beim Umsatz und bei Lotus blieb es hinter den eigenen Worten zurück, die Rückkäufe liegen bisher unter der 2025 genannten Größenordnung. Ob der China-Fahrplan erreicht wurde, hat das Management nicht mit Zahlen belegt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Zwei Kunden bringen fast die Hälfte des Umsatzes
Stell dir vor, dein Nachbar erzählt dir, sein Geschäft laufe prima — und dann sagt er nebenbei, dass zwei Kunden fast jeden zweiten Euro bringen. Würdest du kurz schlucken? Bei Hamilton Beach steht es so im Geschäftsbericht:
„Walmart Inc. and its global subsidiaries (“Walmart”) accounted for approximately 29%, 29% and 27% of our revenue in 2025, 2024 and 2023, respectively.“
Übersetzung: „Walmart Inc. und seine Tochtergesellschaften („Walmart“) standen 2025, 2024 und 2023 für jeweils rund 29, 29 und 27 Prozent unseres Umsatzes.“
— Hamilton Beach Brands Holding Company, SEC-Geschäftsbericht 10-K für 2025, Item 1 „Customers“
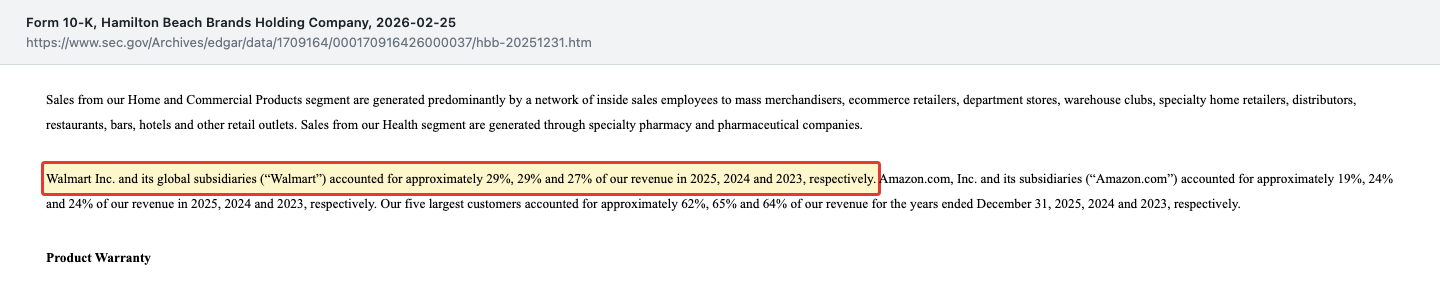
Bei Amazon waren es 2024 und 2023 noch je 24 Prozent. Langfristige Lieferverträge mit den beiden gibt es laut Geschäftsbericht nicht; bestellt wird Auftrag für Auftrag. Wie stark das wirkt, zeigt das dritte Quartal 2026: Das Umsatzplus erklärt der Quartalsbericht ausdrücklich mit der Erholung bei „one large retailer“, einem großen Händler, der ein Jahr zuvor Bestellungen zurückgehalten hatte — und die gesenkte Prognose begründet das Management mit vorsichtigeren Händlern. Eine Existenzfrage ist das nicht, die Beziehungen sind seit Jahren eingespielt. Aber Lagerentscheidungen einzelner Händler schlagen direkt auf den Umsatz durch.
Unbequeme Wahrheit Nr. 2: Zwei Drittel der Lieferanten sitzen in China
„Our suppliers are primarily located in the Asia-Pacific region, with approximately two-thirds of our suppliers currently based in China.“
Übersetzung: „Unsere Lieferanten sitzen vor allem im asiatisch-pazifischen Raum; rund zwei Drittel von ihnen derzeit in China.“
— Hamilton Beach Brands Holding Company, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Das ist der Grund, warum Zollpolitik für Hamilton Beach keine Randnotiz ist, sondern der Haupttreiber der Marge: 2025 kosteten Zölle Geld, 2026 brachte ihre Aufhebung Geld zurück. Die IEEPA-Zölle sind gekippt. Ob der angekündigte Umzug der Fertigung gelungen ist, hat das Management, wie oben gezeigt, nicht mit Zahlen belegt.
Unbequeme Wahrheit Nr. 3: Die Gründerfamilie hat 81 Prozent der Stimmen
Hamilton Beach hat zwei Aktiengattungen. An der Börse gehandelt wird nur die Klasse A mit einer Stimme je Aktie; die Klasse B ist nicht notiert, hat zehn Stimmen je Aktie und kann in Klasse A getauscht werden. Laut Deckblatt des Quartalsberichts gab es am 30. Oktober 2026 9.856.278 A-Aktien und 3.582.852 B-Aktien. Der Geschäftsbericht zieht die Konsequenz:
„On the basis of this common stock ownership, certain members of the Company’s extended founding family could exercise 81.0% of the Company’s total voting power.“
Übersetzung: „Auf Grundlage dieses Aktienbesitzes könnten bestimmte Mitglieder der erweiterten Gründerfamilie 81,0 Prozent der gesamten Stimmrechte des Unternehmens ausüben.“
— Hamilton Beach Brands Holding Company, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Übersetzt in ein Alltagsbild: Du sitzt mit am Tisch, aber die Familie hält den Schlüssel zum Haus. Das hat zwei Seiten. Die gute: Eine Familie mit so viel Gewicht kann in Jahrzehnten planen, die Firma ist vorsichtig finanziert und zahlt verlässlich Dividende. Die andere: Ein Übernahmeangebot, das freie Aktionäre auf einen Schlag belohnen würde, dürfte ohne Zustimmung von Mitgliedern der Gründerfamilie kaum Aussicht auf Erfolg haben. Auch bei der Frage, ob die Nettokasse an die Aktionäre geht oder im Unternehmen bleibt, kann die Familie das letzte Wort haben — sofern ihre Mitglieder gemeinsam abstimmen; eine Stimmbindung zwischen ihnen gibt es laut Geschäftsbericht nicht. Die Finanzchefin nannte die frei handelbare Aktienmenge („the float that's out there“) als einen der Faktoren bei den Rückkäufen, ohne das auszuführen. Einen Anhaltspunkt liefert der Geschäftsbericht: Ende 2025 hielten Mitglieder der Gründerfamilie auch rund 34,4 Prozent der börsennotierten A-Aktien, frei gehandelt wird also nur ein Teil davon. Nach unserer Lesart setzt das großen Rückkäufen Grenzen, weil jeder zurückgekaufte Titel den Börsenhandel weiter ausdünnt.
Unbequeme Wahrheit Nr. 4: Fürs Weihnachtsquartal deutet die Prognose nach unserer Rechnung auf weniger Umsatz — und die Cash-Prognose gilt ohne die Erstattung
Aus der neuen Prognose lässt sich zurückrechnen, was sie für das laufende vierte Quartal bedeutet. Die Rechnung in diesem Absatz ist unsere, nicht eine Angabe des Unternehmens. „Flat“ heißt ein Umsatz um 606,9 Millionen US-Dollar wie 2025. Nach neun Monaten stehen 404,9 Millionen; für das vierte Quartal blieben damit rund 202 Millionen — nach 212,9 Millionen im vierten Quartal 2025 ein Rückgang von rund 5 Prozent, ausgerechnet im saisonal wichtigsten Quartal. Ein Teil davon ist der ausgelaufene Bartesian-Vertrag: Ohne dessen Vorjahresumsatz rechnet die Finanzchefin für das vierte Quartal mit einem Plus von 1,3 Prozent und für das Gesamtjahr mit 3,4 Prozent.
Beim Geld lohnt sich ein zweiter Blick, weil die Zahlen auf den ersten Blick nicht zusammenpassen. Die Prognose für den operativen Cashflow abzüglich der Investitionen hob Hamilton Beach auf 40 bis 50 Millionen US-Dollar an. Nach neun Monaten stehen dort aber schon 79,0 Millionen. Beides lässt sich nicht einfach voneinander abziehen, denn die Prognose ist ohne die Erstattung gerechnet. Das hatte das Management schon im Mai 2026 gesagt („current earnings and cash flow outlook excludes any potential impact from IEPA-related refunds“ — die Ergebnis- und Cashflow-Prognose klammere mögliche Erstattungen aus), und die Finanzchefin bestätigte es am 4. November 2026 für den neuen Ausblick, einschließlich der für das vierte Quartal erwarteten weiteren 4 Millionen.
Rechnet man mit derselben Basis, passt alles zusammen: 79,0 Millionen nach neun Monaten abzüglich 36,5 Millionen Erstattung und 1,2 Millionen Zinsen darauf sind rund 41 Millionen — am unteren Rand der Spanne von 40 bis 50. Ohne Erstattungen bleibt für das vierte Quartal nach unserer Rechnung ein etwa ausgeglichener Saldo (40 bis 50 minus 41,3, also grob minus 1 bis plus 9 Millionen); zum Vergleich: Im vierten Quartal 2025 flossen operativ rund 28,5 Millionen zu, noch ohne Abzug der Investitionen. Die erwarteten 4 Millionen Erstattung kämen obendrauf. Als Grund für die Anhebung nennt die Ergebnismitteilung die Normalisierung des Umlaufvermögens nach den Zollverwerfungen des Vorjahres („normalization of working capital“). Die Firma kündigte im August außerdem an, einen Teil der Erstattung wieder ins Geschäft zu stecken, um langfristiges Wachstum zu fördern („reinvest a portion of these proceeds back into the business“); für 2026 plant sie zudem rund 6 Millionen US-Dollar zusätzliche Werbung. Und die vor allem kursbedingte Erfolgsvergütung, deren Anstieg im dritten Quartal fast so hoch war wie das Betriebsergebnis, wächst mit: Steigt der Kurs weiter, steigen auch diese Kosten.
Was sonst in den Meldungen steht
Neben den Quartalszahlen gab es 2026 nur wenige Meldungen, die das Bild nicht ändern, aber vervollständigen. Am 18. Juni 2026 schied der Chefjurist Andrew C. Carington mit sofortiger Wirkung aus (Ereignismeldung 8-K, Item 5.02); am selben Tag reichte Brent A. Ashley als neuer Chefjurist (Senior Vice President, General Counsel and Secretary) seine Erstmeldung (Form 3) ein. Die Finanzchefin verkaufte am 27. August 2026 laut Insider-Meldung (Form 4) 3.000 A-Aktien zu 32,50 US-Dollar und hielt danach 39.430 Stück; die übrigen Insider-Meldungen bis 5. Oktober 2026 betreffen Aktienzuteilungen an den Verwaltungsrat (jeweils zum Quartalsbeginn) und an Führungskräfte (20. Februar 2026, Vergütungsplan) sowie am 29. Mai 2026 Schenkungen von B-Aktien-Anteilen innerhalb der Gründerfamilie; Käufe am offenen Markt gab es keine. Laut einer Stimmrechtsmeldung (SC 13G/A) vom 14. August 2026 hält Ameriprise Financial (samt Tochter Columbia Management) 5,4 Prozent der A-Aktien. Nach dem Quartalsbericht und der Ergebnismitteilung vom 4. November 2026 ist bis zum 5. November 2026 keine weitere Meldung eingegangen. In unserer KI-Einstufung bleibt Hamilton Beach bei „Neutral“: KI taucht nur als Marketing-Werkzeug auf (Tests für KI-gestützte Suche, ein Werbeversuch auf ChatGPT), nicht im Geschäftsmodell.
Bewertung — der Grundpreis hinter dem Preisschild
Beim Schlusskurs von 34,64 US-Dollar am 4. November 2026 und 13.439.130 Aktien beider Gattungen (Deckblatt des Quartalsberichts, Stand 30. Oktober 2026) ist Hamilton Beach rund 466 Millionen US-Dollar wert. Zieht man die Nettokasse von 67,5 Millionen ab, bleiben rund 398 Millionen für das eigentliche Geschäft.
Jetzt die Preisschilder. Die letzten vier Quartale — viertes Quartal 2025 (1,38 US-Dollar je Aktie) plus Januar bis September 2026 (3,02) — ergeben 4,40 US-Dollar Gewinn je Aktie und ein KGV von rund 8. Das ist das rote Schild. Ohne Zollerstattung, Zinsen und Swap-Gewinn, mit zurückgerechneter Sonderabschreibung, bleiben rund 2,50 US-Dollar und ein KGV von rund 14; zieht man auch den Abverkaufsvorteil ab, rund 2,13 US-Dollar und ein KGV von rund 16. Das vierte Quartal 2025 geht dabei unbereinigt mit 1,38 US-Dollar ein, obwohl darin laut Finanzchefin die gesamte Sonderabschreibung des Jahres 2025 auf das Altsystem steckt (1,6 Millionen); herausgerechnet stiege der Vier-Quartals-Gewinn um knapp 0,09 US-Dollar und das bereinigte KGV sänke um etwa einen halben Punkt. Auf Basis des Jahresgewinns 2025 (1,95 US-Dollar) läge das KGV bei rund 18. Das Kurs-Buchwert-Verhältnis beträgt rund 2,1 (Eigenkapital 220,8 Millionen, 30. September 2026). Die Quartalsdividende von 0,125 US-Dollar entspricht aufs Jahr gerechnet beim Schlusskurs vom 4. November 2026 einer Rendite von rund 1,4 Prozent.
Zum Vergleich: Ein Jahr zuvor, beim Kurs von 14,25 US-Dollar (4. November 2025), hätte dieselbe Aktie auf den Jahresgewinn 2025 gerechnet ein KGV von gut 7 gehabt. Der Kurs hat sich seitdem mehr als verdoppelt, der bereinigte Gewinn der letzten vier Quartale liegt knapp ein Zehntel (2,13 gegen 1,95 US-Dollar) bis gut ein Viertel (2,50 gegen 1,95) über dem Jahresgewinn 2025. Einen belastbaren „Blick der Profis“ gibt es kaum: Die Fundamentaldaten führen ein einzelnes Kursziel von 13 US-Dollar, ohne erkennbare Zahl dahinterstehender Analysten — wir messen dem keine Bedeutung bei. Wer sehen will, wie dieselbe Zollerstattung bei einem anderen Importeur wirkte, findet das Muster in unserer Analyse von Carter’s: Auch dort stammte der größte Teil des ausgewiesenen Quartalsgewinns aus zurückgezahlten Zöllen.
Chancen und Risiken auf einen Blick
Was für Hamilton Beach spricht:
- Gesunde Bilanz: mehr Kasse als Kredit und 220,8 Millionen US-Dollar Eigenkapital zum 30. September 2026; Kreditlinie über 125 Millionen bis Dezember 2029.
- Verlässlich profitabel: Nettogewinn 2021 bis 2025 jedes Jahr zwischen 21,3 und 30,8 Millionen US-Dollar.
- Steigende Dividende: je Aktie gezahlt 0,395 US-Dollar (2021) bis 0,475 US-Dollar (2025), seit dem zweiten Quartal 2026 0,125 US-Dollar je Quartal.
- Bessere Marge auch ohne Zollvorteile: 26,9 Prozent in den ersten neun Monaten 2026 nach 25,7 Prozent im Jahr 2025, wie vom Management angekündigt.
- Bekannte Marken in einem Massenmarkt (Hamilton Beach, Proctor Silex, Weston); zum Premium-Ansatz Lotus nennt das Management keine Umsatzzahlen, der Start der Signature-Linie hat sich mehrfach verschoben.
Was dagegen spricht:
- Der Gewinnsprung 2026 ist einmalig, vor allem wegen der Zollerstattung; bereinigt bleiben nach unserer Rechnung 0,75 bis 1,12 statt 3,02 US-Dollar je Aktie für neun Monate.
- Kein Wachstum: Umsatzprognose 2026 am 4. November auf „flat“ gesenkt, Betriebsergebnis soll um etwa 17 bis 19 Prozent sinken („high teens“); das dritte Quartal war nach unserer Rechnung bereinigt schwächer als ein Jahr zuvor.
- Kundenkonzentration: Walmart 29 Prozent, Amazon 19 Prozent, die fünf größten Kunden 62 Prozent des Umsatzes 2025, ohne langfristige Lieferverträge.
- China-Abhängigkeit: rund zwei Drittel der Lieferanten in China; ob der angekündigte Umzug der Fertigung gelungen ist, belegt das Management nicht mit Zahlen.
- Familienkontrolle: 81,0 Prozent der Stimmrechte bei der Gründerfamilie; trotz Nettokasse nur 3,5 Millionen US-Dollar Rückkäufe in neun Monaten.
Ein menschliches Fazit
Zurück zur Sonderangebots-Falle vom Anfang. Ihr Kern ist nicht, dass das Angebot schlecht wäre — Hamilton Beach ist eine solide, vorsichtig geführte Firma mit Nettokasse, steigender Dividende und bekannten Marken im Massenmarkt. Ihr Kern ist, dass das rote Schild den Grundpreis verdeckt. Das KGV um 8 entsteht aus einem Gewinn, der zum größten Teil aus einem Gerichtsurteil stammt; der Grundpreis liegt nach unserer Rechnung etwa doppelt so hoch — für eine Firma, die in diesem Jahr laut eigener Prognose nicht wächst, deren Umsatz fast zur Hälfte an zwei Händlern hängt und deren Kurs sich in zwölf Monaten mehr als verdoppelt hat. Rechnet man die gesenkte Jahresprognose zurück, ergibt sich nach unserer Rechnung für das Weihnachtsquartal ein Umsatzrückgang; ohne den ausgelaufenen Bartesian-Vertrag erwartet die Finanzchefin ein leichtes Plus. Dem stehen eine gesunde Bilanz, eine verlässliche Dividende und eine Familie am Steuer gegenüber. Die ehrliche Frage lautet deshalb nicht „Wie niedrig ist das KGV?“, sondern: Was kostet dich hier ein Dollar Gewinn, der im nächsten Jahr wiederkommt? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Hamilton Beach Brands Holding Company — SEC-Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 4. November 2026)
- Hamilton Beach Brands Holding Company — Ergebnismitteilung zum dritten Quartal 2026, Ereignismeldung 8-K Item 2.02, Anlage 99.1 (eingereicht 4. November 2026)
- Hamilton Beach Brands Holding Company — SEC-Quartalsbericht 10-Q zum 30.06.2026 und Ergebnismitteilung zum zweiten Quartal 2026 (8-K, Anlage 99.1, 5. August 2026)
- Hamilton Beach Brands Holding Company — SEC-Quartalsbericht 10-Q zum 31.03.2026 und Ergebnismitteilung zum ersten Quartal 2026 (8-K, Anlage 99.1, 6. Mai 2026)
- Hamilton Beach Brands Holding Company — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 25. Februar 2026) und Ergebnismitteilung zum vierten Quartal 2025 (8-K, Anlage 99.1, 25. Februar 2026)
- Hamilton Beach Brands Holding Company — Ergebnismitteilung zum dritten Quartal 2025 (8-K, Anlage 99.1, 5. November 2025)
- Hamilton Beach Brands Holding Company — SEC-Geschäftsbericht 10-K für 2024
- Vollständige SEC-Einreichungshistorie inklusive Insider-Meldungen (Form 4), Ereignismeldung 8-K und Erstmeldung Form 3 vom 18.06.2026 sowie Stimmrechtsmeldung SC 13G/A vom 14.08.2026: EDGAR-Übersicht (sec.gov)
- Mitschriften der Telefonkonferenzen (Analystenkonferenzen) zum ersten Quartal 2023 bis zum dritten Quartal 2026 (Call vom 4. November 2026); Webcast-Archiv auf der Investor-Relations-Seite des Unternehmens (hamiltonbeachbrands.com).
- Fundamentaldaten (Kursverlauf, Kursziel; Datenstand 4. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 658,4 | 640,9 | 625,6 | 654,7 | 606,9 |
| Betriebsergebnis (EBIT) | 31,5 | 38,8 | 35,1 | 43,2 | 36,6 |
| Nettogewinn | 21,3 | 25,3 | 25,2 | 30,8 | 26,5 |
| Nettomarge | 3,2 % | 3,9 % | 4,0 % | 4,7 % | 4,4 % |
| Gewinn je Aktie | 1,53 $ | 1,81 $ | 1,80 $ | 2,20 $ | 1,97 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanzsubstanz positiv
- Zum 30. September 2026 standen 92,5 Millionen US-Dollar Kasse gegen 25,0 Millionen Kredit (Nettokasse 67,5 Millionen), das Eigenkapital lag bei 220,8 Millionen. Die Kreditlinie über 125 Millionen läuft bis Dezember 2029; einen Hinweis auf Zweifel am Fortbestand enthält der Quartalsbericht nicht.
- Ertragsqualität negativ
- Das Ergebnis je Aktie der ersten neun Monate 2026 (3,02 US-Dollar) beruht überwiegend auf der einmaligen Zollerstattung samt Zinsen. Auch das dritte Quartal 2026 lag nach unserer Rechnung bereinigt unter dem Vorjahr.
- Wachstum und Prognose negativ
- Der Umsatz lag 2025 mit 606,9 Millionen US-Dollar unter dem Wert von 2021 (658,4 Millionen). Am 4. November 2026 senkte das Management die Umsatzprognose 2026 auf Vorjahresniveau und erwartet einen Rückgang des Betriebsergebnisses um etwa 17 bis 19 Prozent („high teens“).
- Kunden und Lieferkette negativ
- Walmart (29 Prozent) und Amazon (19 Prozent) brachten 2025 fast die Hälfte des Umsatzes, ohne langfristige Lieferverträge; rund zwei Drittel der Lieferanten sitzen in China. Eine Existenzgefahr ist das nicht, aber Zölle und das Bestellverhalten weniger Händler bestimmen Umsatz und Marge maßgeblich.
- Ausschüttung und Eigentümer neutral
- Die je Aktie gezahlte Dividende stieg von 2021 bis 2025 jedes Jahr, seit dem zweiten Quartal 2026 sind es 0,125 US-Dollar je Quartal. Mitglieder der Gründerfamilie können gemeinsam die große Mehrheit der Stimmrechte ausüben; trotz Nettokasse kaufte das Unternehmen in neun Monaten 2026 nur für 3,5 Millionen US-Dollar Aktien zurück.
Hamilton Beach Brands ist eine solide, vorsichtig finanzierte Firma mit Nettokasse (30. September 2026) und steigender Dividende. Der Gewinnsprung der ersten neun Monate 2026 auf 3,02 US-Dollar je Aktie stammt aber überwiegend aus einer einmaligen Zollerstattung; nach unserer Rechnung bleiben 0,75 bis 1,12 US-Dollar. Am 4. November 2026 senkte das Management die Umsatzprognose 2026 auf Vorjahresniveau. Das ausgewiesene KGV um 8 liegt bereinigt nach unserer Rechnung bei rund 14 bis 16. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist, ohne dass ein Substanzrisiko vorliegt: Der Gewinn 2026 hängt an einer einmaligen Zollerstattung, das bereinigte Geschäft stagniert (Umsatzprognose gesenkt, bereinigtes Betriebsergebnis im dritten Quartal nach unserer Rechnung unter dem Vorjahr), und fast die Hälfte des Umsatzes hängt an zwei Händlern. Gegen Rot sprechen die Nettokasse, 220,8 Millionen Eigenkapital und Gewinn in jedem Jahr seit 2021; der Kursanstieg spielt für diese Einstufung keine Rolle.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der Quartalsbericht (10-Q) zum 30.09.2026 mit der Ergebnismitteilung (8-K Item 2.02, Anlage 99.1) vom 04.11.2026. Ausgewertet wurden außerdem der Geschäftsbericht (10-K) für 2025 (eingereicht 25.02.2026), die Quartalsberichte zum 31.03. und 30.06.2026, die Ergebnismitteilungen seit November 2025, die 8-K und die Form 3 vom 18.06.2026, alle Insider-Meldungen (Form 4) bis 05.10.2026, die SC 13G/A vom 14.08.2026 und die Mitschriften von 15 Telefonkonferenzen (erstes Quartal 2023 bis drittes Quartal 2026, Call vom 04.11.2026). Die 10-Q/A vom 25.02.2026 betrifft nur nachgereichte maschinenlesbare Auszeichnungen (XBRL) des Berichts zum ersten Quartal 2025 und ändert keine Zahlen; nach dem 04.11.2026 ging bis 05.11.2026 keine weitere Meldung ein.
- Bereinigte Werte sind eigene Rechnung aus den gemeldeten Zahlen; Hamilton Beach veröffentlicht für 2026 keine bereinigte Gewinnzahl. Vorsteuergewinn Januar–September 2026: 54,8 − 36,5 Erstattung − 1,2 Zinsen − 0,9 Gewinn aus aufgelösten Zinssicherungen (Q3) + 4,2 ERP-Sonderabschreibung = 20,4 Mio. US-Dollar; nach Steuerquote 25,5 % rund 15,2 Mio. bzw. 1,12 US-Dollar je verwässerter Aktie (13,519 Mio.). Abverkaufsvorteil: 152,2 Bruttogewinn − 26,9 % × 404,9 Umsatz − 36,5 = rund 6,8 Mio.; ohne ihn 13,6 Mio. bzw. rund 0,75 US-Dollar. Vorjahr: 10,6 + 5,0 Zollkosten = 15,6 Mio. (die ERP-Sonderabschreibung 2025 von 1,6 Mio. fiel laut Finanzchefin im vierten Quartal 2025 an). Q3: 4,4 + 1,3 = rund 5,7 Mio. Betriebsergebnis gegen 2,9 + 5,0 = 7,9 Mio. (Q3 2025). Implizites viertes Quartal aus der Prognose: Umsatz 606,9 − 404,9 = rund 202 Mio.; Mittelfluss ohne Erstattung (Basis laut Finanzchefin am 04.11.2026): 79,0 − 36,5 − 1,2 = 41,3 Mio. nach neun Monaten; 40 bis 50 − 41,3 = rund −1 bis +9 Mio. im vierten Quartal, ohne die dort erwarteten rund 4 Mio. Erstattung.
- Bewertungsangaben datiert und evergreen: Schlusskurs 34,64 US-Dollar am 4. November 2026 × 13.439.130 Aktien der Klassen A und B (30.10.2026) = rund 465,5 Mio. US-Dollar; Gegenprobe zum Börsenwert der Fundamentaldaten (438,8 Mio., gerechnet mit dem Kurs vom 3. November von 32,64 US-Dollar): nahezu gleiche Aktienzahl (Abweichung rund 4.500 Stück), Unterschied fast ganz durch den Kurs. KGV ausgewiesen 34,64 / 4,40; bereinigt 34,64 / 2,50 bzw. 2,13 (viertes Quartal 2025 jeweils unverändert mit 1,38; ohne dessen ERP-Sonderabschreibung von 1,6 Mio. rund 0,09 mehr). KI-Einstufung: Neutral (Akte vom 06.08.2026), im Quartalsbericht zum 30.09.2026 und in der Anlage 99.1 keine KI-Bezüge. Verwechslungsgefahr: Hamilton Beach Brands ist nicht die Hamilton Insurance Group (Ticker HG). Analysen sind evergreen; Tageskurse sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 5. November 2026. Was sich seitdem bei HBB geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Hamilton Beach Brands Holding Co Class A (HBB) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Hamilton Beach Brands Holding Company (NYSE: HBB) aus Glen Allen in Virginia entwirft und vertreibt kleine Elektrogeräte für Küche und Haushalt — Heißluftfritteusen, Mixer, Kaffeemaschinen, Toaster — unter Marken wie Hamilton Beach, Proctor Silex, Weston und Lotus, dazu Gastro-Geräte und eine kleine Medizintechnik-Sparte. Gefertigt wird bei fremden Herstellern, rund zwei Drittel der Lieferanten sitzen in China. Walmart und Amazon brachten 2025 zusammen 48 Prozent des Umsatzes.
Vor allem wegen einer Zollerstattung. Der Supreme Court erklärte am 20. Februar 2026 die IEEPA-Zölle für unzulässig; Hamilton Beach erhielt im zweiten Quartal 36,5 Millionen US-Dollar zurück plus 1,2 Millionen Zinsen. Das Ergebnis je Aktie der ersten neun Monate stieg ausgewiesen von 0,58 auf 3,02 US-Dollar. Ohne die Erstattung, die Zinsen darauf und einen kleinen Sondergewinn aus aufgelösten Zinssicherungen, mit zurückgerechneter Sonderabschreibung, bleiben nach unserer Rechnung 1,12 US-Dollar.
In der Ergebnismitteilung nicht: Die Mitteilung vom 4. November 2026 enthält als einzige Kennzahl außerhalb der Bilanzierungsregeln die Nettokasse. In Telefonkonferenzen nennt das Management gelegentlich bereinigte Betriebsergebnisse, etwa 43,5 Millionen US-Dollar für 2025 ohne einmalige Zollkosten und Sonderabschreibung. Der Quartalsbericht nennt zudem die Bruttomarge ohne die einmaligen Zollvorteile: 26,9 statt 37,6 Prozent für die ersten neun Monate 2026. Alle bereinigten Gewinnzahlen für 2026 in dieser Analyse sind unsere eigene Rechnung aus den offengelegten Beträgen.
Am 4. November 2026 senkte das Unternehmen die Umsatzprognose 2026 von einem Wachstum annähernd im mittleren einstelligen Bereich auf Vorjahresniveau, weil Händler vor dem Weihnachtsgeschäft vorsichtiger bestellen. Das Betriebsergebnis soll „in the high teens“ sinken, also um etwa 17 bis 19 Prozent. Angehoben wurde die Prognose für den operativen Cashflow abzüglich Investitionen auf 40 bis 50 Millionen US-Dollar. Laut Finanzchefin gilt der gesamte Ausblick ohne die Zollerstattung von 36,5 Millionen und ohne eine weitere, für das vierte Quartal erwartete Erstattung von rund 4 Millionen.
Beim Schlusskurs von 34,64 US-Dollar (4. November 2026) und 4,40 US-Dollar Gewinn je Aktie in den letzten vier Quartalen ergibt sich ausgewiesen ein KGV von rund 8. Ohne die Zollerstattung liegt es nach unserer Rechnung bei rund 14, ohne auch den Abverkaufsvorteil zollfreier Ware bei rund 16. Auf Basis des Jahresgewinns 2025 von 1,95 US-Dollar wären es rund 18.
Kaum. Zum 30. September 2026 standen 92,5 Millionen US-Dollar Kasse gegen 25,0 Millionen Kredit aus der Kreditlinie über 125 Millionen, die bis 13. Dezember 2029 läuft — eine Nettokasse von 67,5 Millionen. Ein Jahr zuvor hatte das Unternehmen noch 32,8 Millionen Nettoschulden. Das Eigenkapital betrug 220,8 Millionen US-Dollar bei einer Bilanzsumme von 428,3 Millionen.
Hamilton Beach hat zwei Aktiengattungen: Die börsennotierte Klasse A hat eine Stimme je Aktie, die nicht notierte Klasse B zehn. Laut Geschäftsbericht 2025 können Mitglieder der erweiterten Gründerfamilie 81,0 Prozent der Stimmrechte ausüben. Am 30. Oktober 2026 gab es 9.856.278 A- und 3.582.852 B-Aktien. Ameriprise Financial meldete am 14. August 2026 einen Anteil von 5,4 Prozent an der Klasse A.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.