Rent the Runway: Die Geldgeber besitzen 86 Prozent der Aktien — und den gesamten Kredit
Rent the Runway vermietet Designermode im Abo und meldete für das zweite Quartal 2026 den höchsten Umsatz seiner Geschichte. Gleichzeitig ist das Eigenkapital negativ, der freie Mittelfluss war in keinem Geschäftsjahr seit 2021 positiv, und eine Investorengruppe hält nach Umschuldung und Bezugsrechtsemission 86,2 Prozent der Aktien und den gesamten Kredit — von 4,2 Millionen neuen Aktien im Oktober 2026 blieben für alle anderen Aktionäre rund 5.900. Wer heute einsteigt, sitzt am Tisch, aber nicht am Kopfende.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. November 2026
- Schlusskurs
- 2,20 $ -3,52 %
- Marktkapitalisierung
- 77,0 Mio. $
- KGV
- 0,2
- Wachstums-Score
- 4/10
- AAQS
- 1/10
Kursentwicklung seit 6. November 2026: +0,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,60 $ bis 9,40 $ · Letzter Kurs: 2,20 $ (Stand: 6. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die bei abgestürzten Aktien besonders zuverlässig zuschlägt: den Ankereffekt. Das Gehirn merkt sich die erste Zahl, die es zu einer Aktie gesehen hat, und misst alles Spätere daran. Bei Rent the Runway (Nasdaq: RENT) ist dieser Anker gewaltig. Am ersten Handelstag, dem 27. Oktober 2021, schloss die Aktie bei 19,29 Dollar — nach der Aktienzusammenlegung im Verhältnis 1:20 vom April 2024 entspricht das 385,80 Dollar. Am 6. November 2026 schloss sie bei 2,19 Dollar. „Von fast 400 auf 2 Dollar, das muss doch billig sein“, flüstert der Anker. Genau dieser Satz macht die Aktie gerade in Internetforen wieder interessant.
Machen wir also einen Deal: Bevor du dem Anker glaubst, lesen wir gemeinsam, was Rent the Runway selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für das Geschäftsjahr 2025, den Quartalsbericht (10-Q) zum 31. Juli 2026 und die Ad-hoc-Meldungen (8-K) bis zum Abschluss der Bezugsrechtsemission im Oktober 2026. Das Spannungsfeld dieser Analyse zieht sich durch jedes Kapitel: Das Geschäft wächst wieder — aber die Firma gehört inzwischen ganz überwiegend ihren Geldgebern. Wer heute eine Aktie kauft, kauft einen kleinen Platz an einem Tisch, an dem andere entscheiden.
Was Rent the Runway eigentlich macht
Rent the Runway (RTR) wurde im November 2009 gegründet und nennt sich selbst „Closet in the Cloud“ — ein Kleiderschrank im Netz. Übersetzt in ein Alltagsbild: eine Bibliothek, nur dass du statt Büchern Designerkleider, Mäntel und Taschen ausleihst. Kundinnen zahlen ein monatliches Abo und bekommen eine bestimmte Zahl an Teilen nach Hause, tragen sie, schicken sie zurück und tauschen sie gegen neue. Wer kein Abo will, kann einzelne Stücke für einen Anlass mieten („Reserve“), und ausgemusterte Teile werden im Second-Hand-Verkauf („Resale“) bis zu 90 Prozent unter dem Neupreis angeboten. Laut Quartalsbericht stammten im ersten Halbjahr 2026 rund 90 Prozent des Umsatzes von Abonnentinnen.
Das Geschäft hat einen eingebauten Kostenblock, den man kennen muss: Die Kleider sind das Produkt. RTR kauft sie ein, schreibt sie über drei Jahre ab (Accessoires über zwei), reinigt, repariert und verschickt sie aus eigenen Logistikzentren in New Jersey und Texas. Zum 31. Januar 2026 beschäftigte das Unternehmen 942 Vollzeit- und 73 Teilzeitkräfte, die meisten davon in diesen Zentren. Merke dir schon jetzt: Bei RTR ist der Kleiderschrank kein Lager, sondern die Fabrik — und die nutzt sich jeden Monat ab.
Die Firmengeschichte für Anleger
-
2009
Gründung in New York
Rent the Runway startet im November 2009 als Verleih für Designerkleider. Das spätere Abo-Modell macht Mietkleidung zum Kern — und zum größten Kostenblock.
-
2021
Börsengang an der Nasdaq
Erster Handelstag am 27. Oktober 2021, Schlusskurs 19,29 Dollar — nach der späteren Zusammenlegung 385,80 Dollar. Dieser Kurs wird für viele Anleger zum Anker.
-
2024
Aktien im Verhältnis 1:20 zusammengelegt
Wirksam ab 2. April 2024, um die Nasdaq-Mindestkursregel von 1 Dollar wieder zu erfüllen. Am Wert der Firma ändert das nichts, wohl aber an jedem Kursvergleich.
-
2025
Umschuldung und Kontrollwechsel
Am 28. Oktober 2025 werden 234,2 Millionen Dollar Schulden in 26,2 Millionen Aktien getauscht. Der Kreditgeber CHS hält danach 59,9 Prozent der Stimmen.
-
2026
Neue Spitze, Geldgeber bei 86 Prozent
Mitgründerin Jennifer Hyman geht im Mai, Paige Thomas übernimmt im September. Nach der Bezugsrechtsemission im Oktober hält die Investorengruppe 86,2 Prozent der Aktien.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Rent the Runway gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser hauseigener Reddit-Hype-Scanner, der zählt, wie oft Aktien in Reddit-Foren genannt werden, meldete RENT Anfang November 2026. Die Spur war schon vorher im Handel zu sehen: Laut unseren Fundamentaldaten wechselten am 23. Oktober 2026 rund 6,7 Millionen und am 26. Oktober 2026 rund 26,1 Millionen Aktien den Besitzer — an den übrigen Oktobertagen davor waren es zwischen rund 65.000 und 200.000. Der Schlusskurs stieg vom 14. Oktober (1,71 Dollar) bis zum 26. Oktober (2,82 Dollar) um gut 60 Prozent und fiel bis zum 6. November auf 2,19 Dollar zurück.
Dazu kommt eine Zahl, die solche Bewegungen erklärt: Laut Fundamentaldaten (Abruf 7. November 2026) waren rund 1,76 Millionen RENT-Aktien leerverkauft — Leerverkäufer setzen auf fallende Kurse. Das ist rund ein Drittel der etwa 5,2 Millionen Aktien, die nach unserer Rechnung nicht bei der Investorengruppe liegen. Bei so wenigen frei handelbaren Stücken reichen schon kleine Kaufwellen, um den Kurs kräftig zu bewegen. Das ist kein Kaufsignal und keine Warnung — es ist der Hinweis, dass hier gerade eine Geschichte erzählt wird. Unsere Aufgabe ist, sie gegen die Papiere zu halten.
Die Zahlen über die Jahre: mehr Umsatz, nie freies Geld
Ein Hinweis vorab: Das Geschäftsjahr von RTR endet am 31. Januar. Das „Geschäftsjahr 2025“ deckt also die Zeit vom 1. Februar 2025 bis 31. Januar 2026 ab — im Wesentlichen das Kalenderjahr 2025.
Erst das, was wirklich beeindruckt. Der Umsatz ist seit dem Börsengang deutlich gewachsen, von 203,3 Millionen US-Dollar im Geschäftsjahr 2021 auf 329,8 Millionen im Geschäftsjahr 2025. Und 2026 hat er Fahrt aufgenommen: Im zweiten Quartal (Mai bis Juli 2026) meldete RTR 97,7 Millionen Dollar Umsatz, 20,8 Prozent mehr als im Vorjahresquartal und laut Ergebnismitteilung ein Allzeithoch. Die Bruttomarge stieg um gut sechs Prozentpunkte auf 36,1 Prozent, der Nettoverlust halbierte sich auf 12,9 Millionen. Das bereinigte EBITDA — ein Gewinnmaß vor Zinsen, Steuern und Abschreibungen, aus dem das Unternehmen weitere Posten herausrechnet — lag bei 12,6 Millionen Dollar oder 12,9 Prozent vom Umsatz.
Jetzt aber die Kurve, die zeigt, was nach allen Rechnungen und Einkäufen übrig bleibt — der freie Mittelfluss, also operativer Cashflow plus Investitionen:
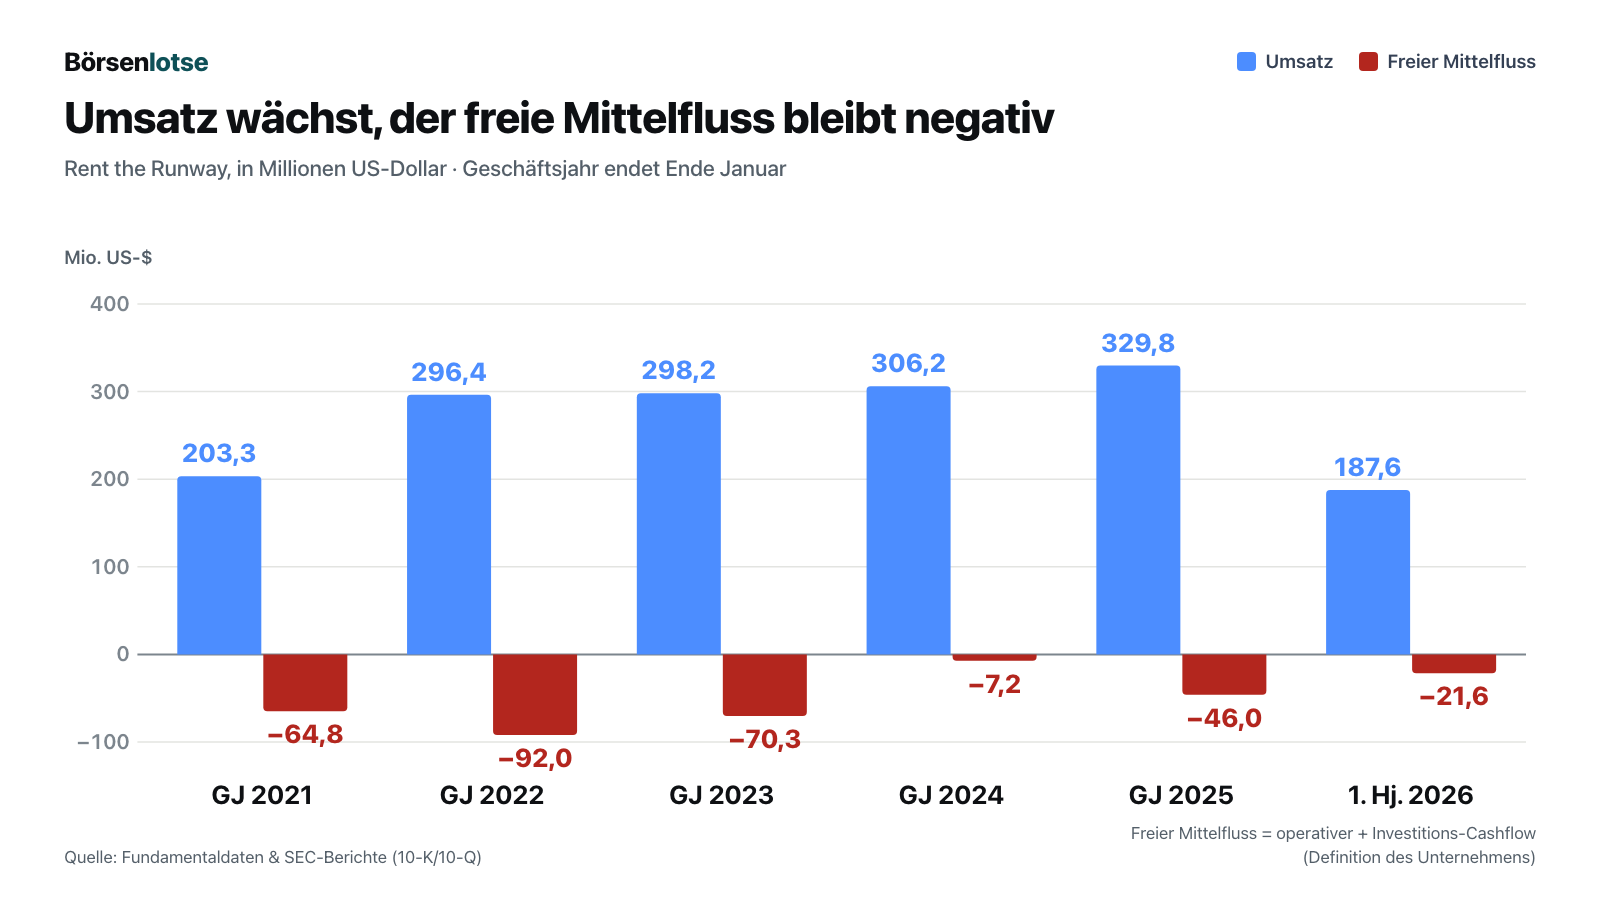
Der freie Mittelfluss war in keinem einzigen Geschäftsjahr seit 2021 positiv. Am nächsten dran war 2024 mit −7,2 Millionen Dollar; 2025 rutschte er auf −46,0 Millionen ab, weil RTR deutlich mehr Mietware einkaufte als im Vorjahr (Zahlungsabfluss 75,9 Millionen Dollar nach 49,2 Millionen). Im ersten Halbjahr 2026 flossen weitere 21,6 Millionen ab. Hier liegt auch der Haken am bereinigten EBITDA: Es rechnet die Abschreibung auf die Mietkleidung heraus — im zweiten Quartal 2026 allein 14,7 Millionen Dollar. Bei einem Vermieter ist das aber kein Nebenposten, sondern der Verschleiß des eigentlichen Produkts. Merke dir: Das bereinigte EBITDA zeigt eine Firma ohne Kleiderkosten. Die gibt es nicht.
Wo die Kasse steht, sagt das Unternehmen selbst — mit einer bemerkenswerten Einschränkung im Nebensatz:
„The Company expects that its existing resources and future cash flows from operations and cash and cash equivalents, will provide it with sufficient liquidity to meet its obligations for at least the next twelve months from the issuance date of these financial statements.“
Übersetzung: „Das Unternehmen erwartet, dass seine vorhandenen Mittel, künftige Zuflüsse aus dem operativen Geschäft sowie Barmittel ausreichen werden, um seinen Verpflichtungen mindestens in den nächsten zwölf Monaten ab dem Ausgabedatum dieses Abschlusses nachzukommen.“
— Rent the Runway, Inc., SEC-Quartalsbericht 10-Q zum 31.07.2026, Note 3 „Liquidity“
Derselbe Abschnitt nennt die Lage dahinter: 29,0 Millionen Dollar Kasse zum 31. Juli 2026, keine freie Kreditlinie mehr, ein Zusatzkredit über 10 Millionen Dollar von den eigenen Geldgebern am 1. September 2026 — und den Satz, man prüfe „additional funding sources“. Die nächste Geldquelle kam im Oktober 2026, und sie führt direkt zu den unbequemen Wahrheiten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinn des Jahres 2025 war eine Buchung
Wer nur auf die letzte Zeile der Gewinnrechnung schaut, sieht für das Geschäftsjahr 2025 etwas Neues: einen Nettogewinn von 22,6 Millionen Dollar, nach Verlusten von 211,8 Millionen (2021), 138,7 Millionen (2022), 113,2 Millionen (2023) und 69,9 Millionen (2024). Der Gewinn kommt aber nicht aus dem Kleidergeschäft. Er kommt aus der Umschuldung vom 28. Oktober 2025, bei der der Hauptkreditgeber einen Großteil seiner Forderungen gegen Aktien tauschte:
„As the carrying value of debt reduced by the fair value of the equity issued exceeded the total undiscounted future cash payments, the Company recognized a gain on troubled debt restructuring, net of allocated transaction costs of $11.8 million incurred, of $96.3 million during the year ended January 31, 2026.“
Übersetzung: „Da der Buchwert der Schulden abzüglich des beizulegenden Zeitwerts der ausgegebenen Aktien die gesamten künftigen, nicht abgezinsten Zahlungen überstieg, verbuchte das Unternehmen im Geschäftsjahr bis zum 31. Januar 2026 einen Gewinn aus der Umschuldung in finanzieller Notlage von 96,3 Millionen US-Dollar, nach zugerechneten Transaktionskosten von 11,8 Millionen US-Dollar.“
— Rent the Runway, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025, Note 9 „Long-Term Debt“
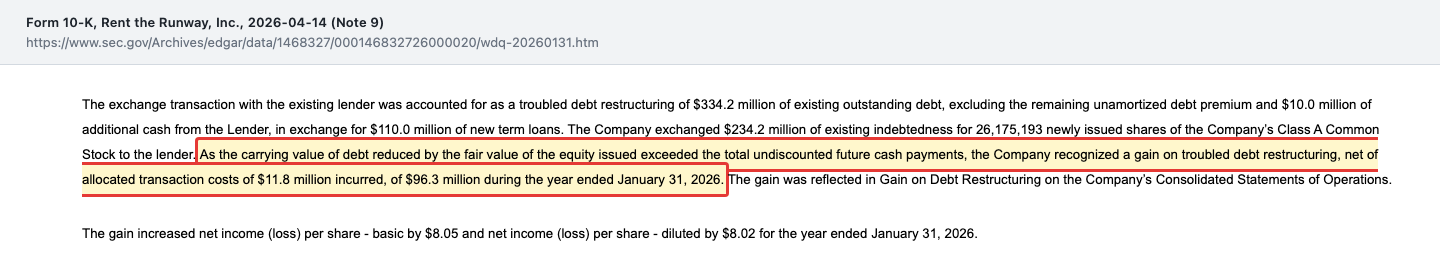
Übersetzt in ein Alltagsbild: Dir erlässt die Bank einen Teil deines Kredits, weil du ihr dafür einen großen Teil deines Hauses überschreibst. Auf dem Papier bist du danach reicher — aber nur, weil dir weniger gehört. Ohne diese Buchung bleibt ein operativer Verlust von 57,5 Millionen Dollar, mehr als im Vorjahr (47,5 Millionen). Wer in Datenbanken für RENT ein niedriges Kurs-Gewinn-Verhältnis sieht, sieht diesen Einmaleffekt. Merke dir: Ein Gewinn aus dem Tausch von Schulden gegen Aktien lässt sich nicht wiederholen.
Unbequeme Wahrheit Nr. 2: Die Zinsen sind nicht weg, sie werden angeschrieben
Ein Blick in die Gewinnrechnung des zweiten Quartals 2026 wirkt beruhigend: Der Nettozinsaufwand sank auf 0,2 Millionen Dollar, nach 6,9 Millionen im Vorjahresquartal. Das liegt nicht daran, dass RTR kaum noch Schulden hätte — zum 31. Juli 2026 standen 120,0 Millionen Dollar Kredit plus 5,4 Millionen aufgelaufene Zinsen in den Büchern. Es liegt an der Bilanzierung und an einer Zahlungspause:
„Pursuant to the Second Amendment, from April 1, 2026 to May 3, 2027, interest payable on the term loans under the New Credit Agreement will be capitalized and added to the principal amount of the term loan outstanding at the end of each fiscal quarter. This transaction was accounted for as a debt modification. The effective interest rate of the new term loans issued to the Lender as of July 31, 2026 was 0.48%.“
Übersetzung: „Gemäß der zweiten Änderung werden die auf die Laufzeitkredite aus dem neuen Kreditvertrag zu zahlenden Zinsen vom 1. April 2026 bis zum 3. Mai 2027 kapitalisiert und zum Ende jedes Geschäftsquartals dem ausstehenden Kreditbetrag zugeschlagen. Diese Transaktion wurde als Änderung der Schuld bilanziert. Der effektive Zinssatz der an den Kreditgeber ausgegebenen neuen Laufzeitkredite lag zum 31. Juli 2026 bei 0,48 %.“
— Rent the Runway, Inc., SEC-Quartalsbericht 10-Q zum 31.07.2026, Note 6 „Long-Term Debt“
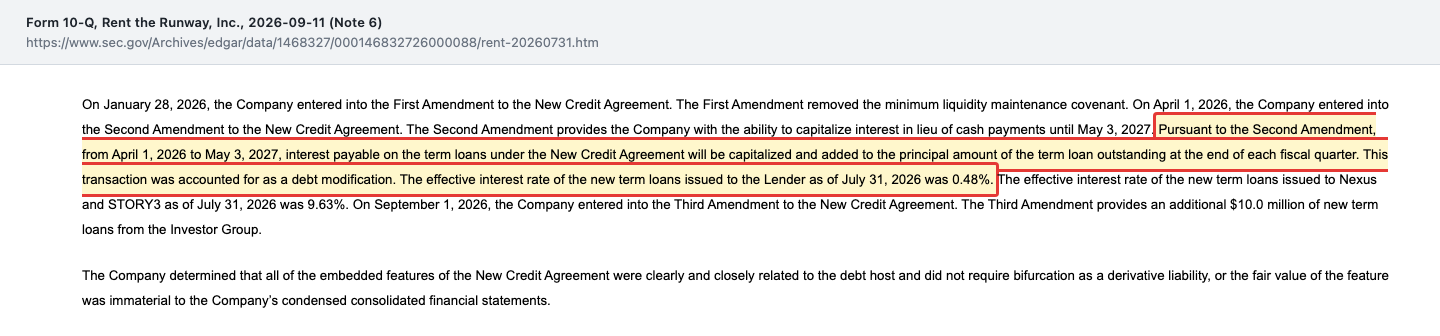
Zwei Dinge stecken in diesen Sätzen. Erstens: Die vertraglichen Zinsen liegen laut Geschäftsbericht bei einem Referenzzins (SOFR) plus 5,00 Prozentpunkte — sie werden nur nicht bar gezahlt, sondern auf den Kredit geschlagen, im zweiten Quartal 2026 waren das 2,7 Millionen Dollar. Zweitens: Die 0,48 Prozent sind ein Bilanzeffekt. Bei der Umschuldung wurden alle künftigen Zahlungen an den Hauptkreditgeber vorab als Schuld eingebucht; die Zinsen erscheinen deshalb kaum noch als Aufwand, obwohl sie gezahlt werden müssen. Die Kreditsumme wächst so jedes Quartal, und am 1. September 2026 kamen 10 Millionen Dollar neuer Kredit dazu. Fällig ist alles am 28. Oktober 2029. Merke dir: Was in der Gewinnrechnung wie ein zinsloser Kredit aussieht, ist ein Kredit mit Zahlungspause.
Unbequeme Wahrheit Nr. 3: Die Mehrheit entscheidet allein — und sie wird größer
Am 28. Oktober 2025 vollzog RTR die Umschuldung: Der Hauptkreditgeber CHS US Investments tauschte 100 Millionen Dollar seiner Forderungen in einen neuen Kredit und den Rest in 26.175.193 neue Aktien; zusammen mit den Investoren Nexus und STORY3 gab er 20 Millionen Dollar neuen Kredit. Laut Ad-hoc-Meldung vom 29. Oktober 2025 war das ein Kontrollwechsel. Seitdem gilt:
„The Investor Group held 84% of the voting power of the Company’s outstanding Class A Common Stock as of July 31, 2026.“
Übersetzung: „Die Investorengruppe hielt zum 31. Juli 2026 84 % der Stimmrechte an den ausstehenden Class-A-Stammaktien des Unternehmens.“
— Rent the Runway, Inc., SEC-Quartalsbericht 10-Q zum 31.07.2026, Note 13 „Related Party Transactions“
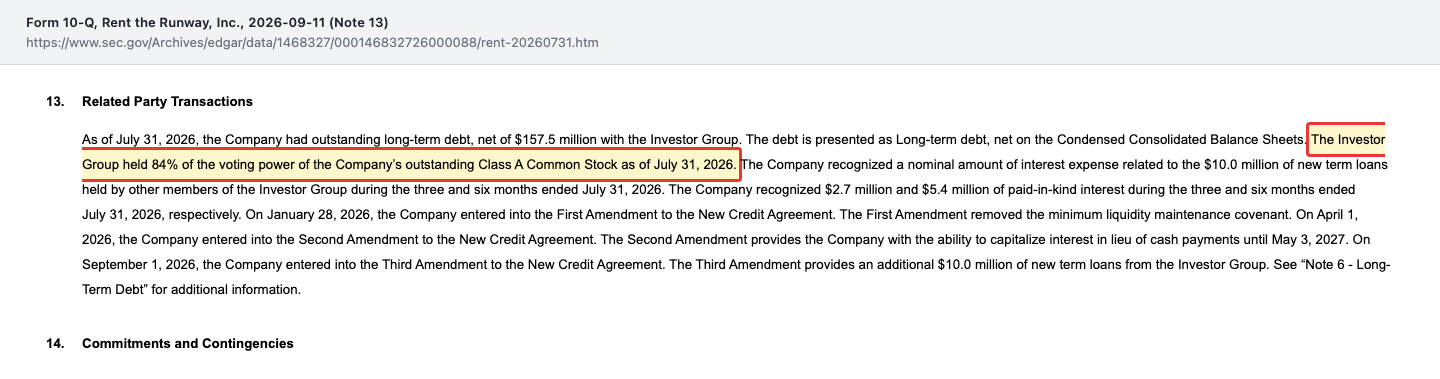
RTR ist damit eine „controlled company“ im Sinne der Nasdaq-Regeln und darf auf einige Schutzregeln für Minderheitsaktionäre verzichten. Das Unternehmen schreibt es in den Risikofaktoren selbst: „Our stockholders do not have the same protections as those afforded to stockholders of companies that are not “controlled,” which could make our Class A common stock less attractive to investors or otherwise harm our stock price.“ — auf Deutsch: Die Aktionäre haben nicht denselben Schutz wie bei nicht kontrollierten Firmen, was die Aktie für Anleger weniger attraktiv machen oder ihrem Kurs schaden kann (10-Q zum 31.07.2026, Item 1A).
Schon im Oktober 2025 hatte RTR eine erste Bezugsrechtsemission über 12,5 Millionen Dollar zu 4,08 Dollar je Aktie abgeschlossen; von den 3.063.725 neuen Aktien übernahm die Investorengruppe 2.320.769 über ihre Garantie (8-K vom 29. Oktober 2025). Im Oktober 2026 wurde die Mehrheit dann noch größer. RTR bot allen Aktionären erneut Bezugsrechte an: neue Aktien für 15 Millionen Dollar zu 3,55 Dollar je Stück. Am Stichtag, dem 25. September 2026, kostete die Aktie an der Börse laut Prospekt aber nur 1,67 Dollar. Kaum ein freier Aktionär zahlt mehr als das Doppelte des Börsenkurses — und so kam es auch:
„(I) All shares issued in satisfaction of the Backstop Commitment and (II) 2,495,391 shares issued to the Investor Group as subscribers in connection with the Rights Offering, were issued in a transaction pursuant to Section 4(a)(2) of the Securities Act of 1933, as amended (the “Securities Act”).“
Übersetzung: „(I) Alle zur Erfüllung der Garantiezusage ausgegebenen Aktien und (II) 2.495.391 Aktien, die an die Investorengruppe als Zeichner im Rahmen der Bezugsrechtsemission ausgegeben wurden, wurden in einer Transaktion nach Section 4(a)(2) des Securities Act von 1933 in seiner geänderten Fassung (der „Securities Act“) ausgegeben.“
— Rent the Runway, Inc., Ad-hoc-Meldung 8-K vom 26.10.2026, Item 8.01
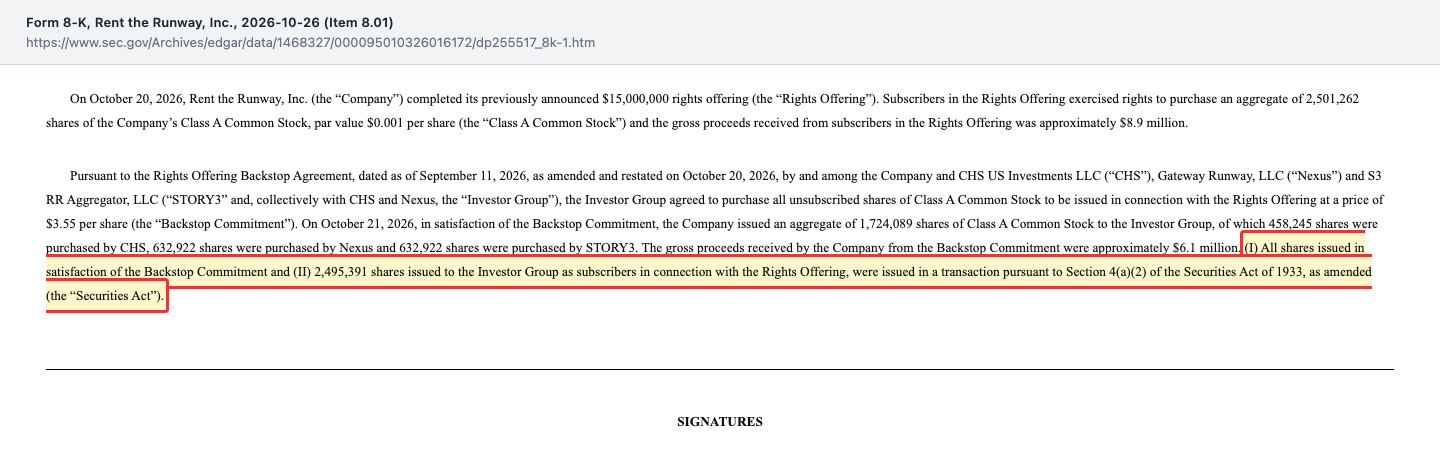
Rechnen wir nach: Insgesamt entstanden 4.225.351 neue Aktien. Die Investorengruppe nahm 2.495.391 als Zeichnerin und 1.724.089 über ihre Garantie — zusammen 4.219.480 Stück. Für alle anderen Aktionäre blieben rund 5.900 Aktien. Laut ihren Pflichtmeldungen (Schedule 13D/A vom 23. Oktober 2026) halten CHS nun 60,4 Prozent, Nexus und STORY3 je 12,9 Prozent — zusammen 86,2 Prozent. Fair ist auch: Die Geldgeber haben frisches Geld zu mehr als dem doppelten Börsenkurs gegeben, statt neue Schulden aufzutürmen. Für den Kleinaktionär heißt es trotzdem: Sein Stück vom Kuchen ist in eineinhalb Jahren auf einen Bruchteil geschrumpft.

Ein ähnliches Muster — Schulden gegen Aktien, Altaktionäre stark verwässert — haben wir in unserer Analyse von Beyond Meat beschrieben. Bei RTR kommt hinzu, dass Kreditgeber und Mehrheitsaktionär dieselben sind: Wer über Zinspausen, neue Kredite und neue Aktien verhandelt, sitzt auf beiden Seiten des Tisches.
Unbequeme Wahrheit Nr. 4: Weniger aktive Abonnentinnen, neue Führung, negatives Eigenkapital
Das Umsatzplus des zweiten Quartals 2026 kam kaum aus mehr Kundinnen. Die Zahl der aktiven Abonnentinnen lag zum 31. Juli 2026 bei 140.826 — 3,8 Prozent weniger als ein Jahr zuvor (146.373) und weniger als zum Jahresende am 31. Januar 2026 (143.796). Laut Quartalsbericht kam das Plus vor allem aus höheren Erlösen je Abonnentin — die Abo-Preise wurden im August 2025 erhöht — und aus mehr Second-Hand-Verkäufen; die durchschnittliche Zahl aktiver Abonnentinnen stieg nur um 1,0 Prozent. Höhere Preise bei schrumpfender Stichtagszahl sind ein Wachstum, das sich nicht beliebig wiederholen lässt. Für das dritte Quartal 2026 erwartet das Unternehmen 87 bis 90 Millionen Dollar Umsatz und eine negative bereinigte EBITDA-Marge von −3 bis −6 Prozent; für das ganze Geschäftsjahr bestätigte es zweistelliges Umsatzwachstum und eine bereinigte EBITDA-Marge von 4 bis 7 Prozent.
Gleichzeitig wurde die Spitze ausgetauscht. Mitgründerin Jennifer Hyman trat zum 15. Mai 2026 als Chefin zurück und berät das Unternehmen bis Ende Januar 2027 für 62.500 Dollar im Monat (8-K vom 13. Mai 2026); Finanzchef Siddharth Thacker ging Anfang Juni 2026. Nach einer Übergangschefin führt seit dem 14. September 2026 Paige Thomas, die im Juni 2026 als Chief Commercial Officer gekommen war und früher Saks OFF 5TH leitete. Hinzu kommt ein Vergleich in der Sammelklage zum Börsengang: 9,0 Millionen Dollar, davon 3,1 Millionen in bar von RTR, 2,9 Millionen von Versicherern und 3,0 Millionen in Aktien oder bar; die Anhörung zur endgültigen Genehmigung hat das Gericht auf den 15. Dezember 2026 gelegt.
Und unter allem liegt die Bilanz: Zum 31. Juli 2026 standen 192,4 Millionen Dollar Vermögen 257,9 Millionen Verbindlichkeiten gegenüber. Das Eigenkapital war mit −65,5 Millionen Dollar negativ, die aufgelaufenen Verluste seit der Gründung summieren sich auf 1.132,2 Millionen. Ein Unternehmen mit diesem Stand lebt nicht aus eigener Kraft, sondern davon, dass seine Geldgeber weiter mitziehen.
Bewertung: Was 2 Dollar je Aktie wirklich kaufen
Ein Kurs-Gewinn-Verhältnis ist hier wertlos: Der einzige Jahresgewinn stammt aus der Umschuldung. Ein Kurs-Buchwert-Verhältnis geht nicht, weil das Eigenkapital negativ ist. Bleibt das Kurs-Umsatz-Verhältnis. Bei 2,19 Dollar (Schluss 6. November 2026) und rund 38,0 Millionen Aktien lag der Börsenwert bei rund 83 Millionen Dollar. Der Umsatz der letzten zwölf berichteten Monate (August 2025 bis Juli 2026) betrug 366,9 Millionen. Das ergibt ein Kurs-Umsatz-Verhältnis von rund 0,23 — der Markt bewertet einen Dollar Umsatz also mit 23 Cent. Ein Hinweis zu den Kennzahl-Kästen dieser Seite, die automatisch aus der Datenbank kommen: Ihr Börsenwert kann noch auf der Aktienzahl vor der Bezugsrechtsemission beruhen (33,77 Millionen), und ein dort angezeigtes Kurs-Gewinn-Verhältnis ist vom Umschuldungsgewinn verzerrt.
Das klingt billig, und genau hier greift der Anker vom Anfang. Denn vor den Aktionären stehen die Geldgeber: Zur Kreditsumme gehören 120,0 Millionen Dollar Grundbetrag und 5,4 Millionen aufgelaufene Zinsen (31. Juli 2026) sowie der Zusatzkredit über 10 Millionen vom 1. September 2026 — zusammen mindestens 135,4 Millionen, mehr als der gesamte Börsenwert. Die Kasse lag zum 31. Juli 2026 bei 29,0 Millionen; danach flossen 10 Millionen Kredit und brutto 15 Millionen aus der Bezugsrechtsemission zu. Diese 25 Millionen entsprechen ungefähr dem freien Mittelabfluss eines Halbjahres (21,6 Millionen im ersten Halbjahr 2026) — einen aktuellen Kassenstand nennt erst der nächste Quartalsbericht zum 31. Oktober 2026. Einen Analysten-Konsens mit aktuellen Einstufungen enthalten unsere Fundamentaldaten (Abruf 7. November 2026) nicht. Wie ein anderes Modehandels-Geschäftsmodell mit gebrauchter Designerware in seinen Berichten dasteht, zeigt unsere Analyse von The RealReal. Bei RTR gilt: Wer die Aktie kauft, kauft den Rest, der nach den Geldgebern übrig bleibt — und über dessen Größe entscheiden vor allem die Geldgeber.
Chancen und Risiken auf einen Blick
Was für Rent the Runway spricht:
- Wachstum zurück: 97,7 Millionen US-Dollar Umsatz im zweiten Quartal 2026, plus 20,8 Prozent und Rekordquartal; Bruttomarge 36,1 Prozent (Vorjahr 30,0).
- Bekannte Marke mit wiederkehrendem Umsatz: rund 90 Prozent des Umsatzes von Abonnentinnen, laut Unternehmen rund 3,5 Millionen Kundinnen seit der Gründung.
- Geldgeber ziehen mit: 10 Millionen Dollar Zusatzkredit (September 2026) und 15 Millionen Dollar über die Bezugsrechtsemission zu 3,55 Dollar je Aktie (Oktober 2026), mehr als das Doppelte des Börsenkurses vom 25. September.
- Schuldenschnitt erledigt: 234,2 Millionen Dollar Schulden wurden 2025 in Aktien getauscht, der Rest läuft bis 28. Oktober 2029, Barzinsen ruhen bis 3. Mai 2027.
- Neue Chefin mit Handelserfahrung (Saks OFF 5TH, Nordstrom Rack) seit 14. September 2026; KI-gestützte Outfit-Vorschläge seit Juni 2026 für alle Kundinnen.
Was dagegen spricht:
- Negatives Eigenkapital von 65,5 Millionen Dollar und 29,0 Millionen Kasse zum 31. Juli 2026.
- Kein freies Geld: freier Mittelfluss in jedem Geschäftsjahr seit 2021 negativ, −21,6 Millionen im ersten Halbjahr 2026.
- Kontrolle bei einer Gruppe: 86,2 Prozent der Aktien und der gesamte Kredit bei denselben Geldgebern, „controlled company“ mit weniger Minderheitenschutz.
- Massive Verwässerung: von 3,98 Millionen Aktien (April 2025) auf rund 38,0 Millionen (Oktober 2026).
- Rückläufige aktive Abonnentinnen (−3,8 Prozent zum 31. Juli 2026), negative EBITDA-Prognose für das dritte Quartal, Führungswechsel an Spitze und Finanzressort 2026.
Ein menschliches Fazit
Zurück zum Ankereffekt vom Anfang. Der Anker sagt: Die Aktie stand einmal umgerechnet bei 385,80 Dollar, jetzt bei 2,19 — also muss sie billig sein. Die Berichte erzählen eine andere Geschichte. Die Aktie von 2021 und die Aktie von heute sind nicht mehr dasselbe Stück: Aus einem Anteil sind durch Zusammenlegung, Umschuldung und Bezugsrechte viele kleine geworden, und die Mehrheit liegt bei den Geldgebern, denen auch der ganze Kredit gehört. Der alte Kurs ist kein Maßstab mehr für den neuen.
Das heißt nicht, dass RTR scheitern muss. Das Geschäft wächst wieder, die Geldgeber haben gerade frisches Geld über dem Börsenkurs gegeben, und eine neue Chefin ist angetreten. Die ehrliche Frage an dich lautet deshalb nicht „Wie weit ist die Aktie gefallen?“, sondern: Glaubst du, dass am Ende für die 14 Prozent außerhalb der Investorengruppe genug übrig bleibt — nach Kredit, aufgelaufenen Zinsen und allen künftigen Finanzierungsrunden? Wenn ja, hast du eine These. Wenn nein, hattest du einen Anker. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Rent the Runway, Inc. — Quartalsbericht 10-Q zum 31.07.2026 (eingereicht 11.09.2026)
- Rent the Runway, Inc. — Ad-hoc-Meldung 8-K vom 11.09.2026 (Item 2.02) mit Anlage 99.1, Ergebnismitteilung zum zweiten Quartal 2026 mit Prognose
- Rent the Runway, Inc. — Ad-hoc-Meldung 8-K vom 26.10.2026: Abschluss der Bezugsrechtsemission
- Rent the Runway, Inc. — Prospekt 424B3 vom 30.09.2026 zur Bezugsrechtsemission
- Rent the Runway, Inc. — Ad-hoc-Meldung 8-K vom 11.09.2026: Garantievertrag zur Bezugsrechtsemission (Item 1.01)
- Rent the Runway, Inc. — Ad-hoc-Meldung 8-K vom 01.09.2026: Zusatzkredit über 10 Millionen Dollar (Item 1.01)
- Rent the Runway, Inc. — Ad-hoc-Meldung 8-K vom 04.09.2026: Vergleich der Sammelklage (Item 1.01)
- Rent the Runway, Inc. — Quartalsbericht 10-Q zum 30.04.2026 (eingereicht 03.06.2026)
- Rent the Runway, Inc. — Ad-hoc-Meldung 8-K vom 13.05.2026: Rücktritt von Jennifer Hyman (Item 5.02)
- Rent the Runway, Inc. — Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 14.04.2026)
- Rent the Runway, Inc. — Geschäftsbericht 10-K für das Geschäftsjahr 2024 (eingereicht 15.04.2025)
- Rent the Runway, Inc. — Ad-hoc-Meldung 8-K vom 29.10.2025: Umschuldung und Kontrollwechsel
- Pflichtmeldungen der Großaktionäre (Schedule 13D/A vom 23.10.2026) und vollständige Einreichungshistorie: EDGAR, CIK 0001468327
- Fundamentaldaten (Kurse und Handelsvolumen bis 06.11.2026, Leerverkaufsbestand; Abruf 07.11.2026), abgeglichen mit dem im Prospekt vom 30.09.2026 genannten Kurs vom 25.09.2026.
- Mitschriften von Analystenkonferenzen wurden nicht ausgewertet; Grundlage sind ausschließlich die Pflichtberichte bei der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 203,3 | 296,4 | 298,2 | 306,2 | 329,8 |
| Betriebsergebnis (EBIT) | -122,0 | -82,1 | -72,0 | -47,3 | -57,5 |
| Nettogewinn | -211,8 | -138,7 | -113,2 | -69,9 | 22,6 |
| Nettomarge | -104,2 % | -46,8 % | -38,0 % | -22,8 % | 6,9 % |
| Gewinn je Aktie | -67,20 $ | -43,17 $ | -33,12 $ | -18,51 $ | 1,88 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatz & Wachstum positiv
- Rekordquartal mit 97,7 Millionen US-Dollar Umsatz (Q2 2026, +20,8 Prozent), Bruttomarge 36,1 Prozent. Im Geschäftsjahr 2025 stieg der Umsatz um 7,7 Prozent auf 329,8 Millionen.
- Ertragskraft & Cashflow negativ
- Freier Mittelfluss in jedem Geschäftsjahr seit 2021 negativ (GJ 2025: −46,0 Millionen, 1. Hj. 2026: −21,6 Millionen). Der Nettogewinn 2025 stammt aus 96,3 Millionen Umschuldungsgewinn, operativ −57,5 Millionen.
- Bilanz & Schulden negativ
- Eigenkapital −65,5 Millionen Dollar, Kasse 29,0 Millionen (31.07.2026). Kredit 120,0 Millionen plus aufgelaufene Zinsen und 10 Millionen Zusatzkredit; Barzinsen ruhen nur bis 03.05.2027.
- Eigentümer & Kontrolle negativ
- Die Investorengruppe hält 86,2 Prozent der Aktien und den gesamten Kredit (13D/A vom 23.10.2026); RTR ist „controlled company“ mit weniger Minderheitenschutz.
- Verwässerung negativ
- Aktienzahl von 3,98 Millionen (April 2025) auf rund 38,0 Millionen (Oktober 2026) durch Umschuldung und zwei Bezugsrechtsemissionen (Oktober 2025 zu 4,08 Dollar, Oktober 2026 zu 3,55 Dollar).
- Kundenbasis & Führung neutral
- Aktive Abonnentinnen −3,8 Prozent auf 140.826 (31.07.2026); Mitgründerin und Finanzchef 2026 ausgeschieden, neue Chefin seit 14.09.2026. Die Geldgeber gaben im Oktober 2026 frisches Geld zu 3,55 Dollar je Aktie.
Rent the Runway wächst wieder und meldete im zweiten Quartal 2026 ein Rekordquartal. Doch das Eigenkapital ist negativ, der freie Mittelfluss war seit 2021 in keinem Geschäftsjahr positiv, und der einzige Jahresgewinn stammt aus der Umschuldung. Die Investorengruppe besitzt nach Umschuldung und Bezugsrechtsemission 86,2 Prozent der Aktien und den gesamten Kredit, die Aktienzahl hat sich in eineinhalb Jahren fast verzehnfacht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier für ein belegtes Substanzrisiko: Das Eigenkapital ist mit −65,5 Millionen Dollar negativ (31.07.2026), der freie Mittelfluss war seit 2021 in jedem Geschäftsjahr negativ, und die Kasse von 29,0 Millionen reicht nur, weil dieselben Geldgeber, die 86,2 Prozent der Aktien halten, Kredit, Zinspause und neues Eigenkapital stellen. Diese Abhängigkeit von einer einzigen Investorengruppe ist existenziell. Das Umsatzwachstum 2026 ist echt, ändert an dieser Einordnung aber nichts, solange es kein freies Geld erzeugt; der niedrige Kurs ist ein Preisargument, kein Qualitätsargument.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datenstand: Bilanz-, Ergebnis- und Cashflow-Zahlen per 31.07.2026 (10-Q vom 11.09.2026) bzw. 31.01.2026 (10-K vom 14.04.2026); Aktienzahl laut Deckblatt des 10-Q per 04.09.2026 plus 4.225.351 neue Aktien laut 8-K vom 26.10.2026; Beteiligungen laut Schedule 13D/A vom 23.10.2026; Kurse, Handelsvolumen und Leerverkaufsbestand laut Fundamentaldaten (Schluss 06.11.2026, Abruf 07.11.2026). Alle SEC-Einreichungen bis 07.11.2026 sind gesichtet; der Quartalsbericht zum 31.10.2026 lag noch nicht vor.
- Ein in Datenbanken angezeigtes Kurs-Gewinn-Verhältnis ist durch den Umschuldungsgewinn von 96,3 Millionen Dollar (Oktober 2025) verzerrt und sagt nichts über die laufende Ertragskraft.
- Geschäftsjahr endet am 31. Januar: „Geschäftsjahr 2025“ = 01.02.2025 bis 31.01.2026. Alle Kurse vor April 2024 sind durch die Aktienzusammenlegung 1:20 (wirksam 02.04.2024) zu teilen bzw. umzurechnen.
Aktien-Wächter
Diese Analyse ist Stand 7. November 2026. Was sich seitdem bei RENT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Rent the Runway Inc (RENT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Rent the Runway (Nasdaq: RENT) aus Brooklyn, New York, vermietet Designermode im Abo: Kundinnen zahlen monatlich, bekommen Kleider nach Hause, tragen sie und tauschen sie gegen neue. Dazu kommen Einzelmieten für Anlässe und der Verkauf gebrauchter Teile. Rund 90 Prozent des Umsatzes stammten im ersten Halbjahr 2026 von Abonnentinnen.
Mehrheitlich den Geldgebern. Nach der Umschuldung vom Oktober 2025 und der Bezugsrechtsemission vom Oktober 2026 hält eine Investorengruppe aus CHS US Investments (60,4 Prozent), Nexus und STORY3 (je 12,9 Prozent) zusammen 86,2 Prozent der Aktien (Schedule 13D/A vom 23.10.2026). Dieselbe Gruppe hält auch den gesamten Kredit.
Der Nettogewinn von 22,6 Millionen US-Dollar im Geschäftsjahr 2025 (bis 31.01.2026) stammt aus einem Buchgewinn von 96,3 Millionen Dollar aus der Umschuldung, bei der der Kreditgeber 234,2 Millionen Dollar Schulden in Aktien tauschte. Operativ stieg der Verlust auf 57,5 Millionen Dollar, nach 47,5 Millionen im Vorjahr.
Zum 31.07.2026 standen 120,0 Millionen US-Dollar Kredit plus 5,4 Millionen aufgelaufene Zinsen in den Büchern, am 01.09.2026 kamen 10 Millionen dazu. Der Kredit läuft bis 28.10.2029 zum Referenzzins SOFR plus 5,00 Prozentpunkte. Bis 03.05.2027 werden die Zinsen nicht bar gezahlt, sondern dem Kredit zugeschlagen.
Rent the Runway nahm 15 Millionen US-Dollar ein und gab 4.225.351 neue Aktien zu 3,55 Dollar aus — am Stichtag 25.09.2026 kostete die Aktie an der Börse 1,67 Dollar. Die Investorengruppe übernahm 4.219.480 der neuen Aktien, für alle anderen Aktionäre blieben rund 5.900. Ihr Anteil stieg damit auf 86,2 Prozent.
Wie viele Modehändler schließt Rent the Runway sein Geschäftsjahr am 31. Januar ab, nach dem Weihnachtsgeschäft. Das Geschäftsjahr 2025 umfasst daher den 1. Februar 2025 bis 31. Januar 2026, das zweite Quartal 2026 die Monate Mai bis Juli 2026. Seit April 2024 sind die Aktien zudem im Verhältnis 1:20 zusammengelegt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.