BigBear.ai: Die KI ist echt, der Kunde ist das Pentagon — und die Aktienzahl wächst schneller als der Umsatz
Der Name sagt KI, das Kürzel sagt BBAI, und die Berichte an die US-Börsenaufsicht SEC sagen: Der Umsatz ist 2025 um 19,3 Prozent auf 127,7 Millionen US-Dollar gesunken, während die Zahl der Aktien von 127,0 Millionen (Ende 2022) auf 479.494.493 (30. Juni 2026) gestiegen ist. Einen Tag nach dem letzten Quartalsbericht meldete BigBear.ai ein Programm über bis zu 100 Millionen weitere Aktien an — obwohl 409,8 Millionen US-Dollar Kasse und Wertpapiere in der Bilanz stehen. Wir lesen die Originaldokumente Zeile für Zeile: das Geschäft, die Zahlen über fünf Jahre und die vier Stellen, an denen die Berichte etwas anderes erzählen als der Firmenname.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 2,80 $ +4,00 %
- Marktkapitalisierung
- 1,4 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 4/10
Kursentwicklung seit 30. Juli 2026: -1,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,60 $ bis 8,90 $ · Letzter Kurs: 2,80 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die so simpel ist, dass wir sie alle für uns selbst ausschließen — und trotzdem funktioniert sie bei fast jedem: die Namens-Falle. Sie geht so: Du liest ein Kürzel, und dein Kopf ergänzt still eine ganze Geschichte. Bei BigBear.ai Holdings steht die Geschichte sogar zweimal da — im Firmennamen und im Börsenkürzel BBAI. Zwei Buchstaben, die seit Jahren dafür sorgen, dass diese Aktie in fast jeder Liste zum Thema Künstliche Intelligenz auftaucht. Und das Schöne daran: Der Name lügt nicht einmal. BigBear.ai verkauft echte, sicherheitszertifizierte KI an das amerikanische Militär und an US-Behörden — nicht als Etikett, sondern als Produkt mit Zulassungen bis zur Geheimhaltungsstufe „Top Secret". Genau das macht diesen Fall so lehrreich: Die Story stimmt, und trotzdem erzählen die Berichte an die US-Börsenaufsicht SEC etwas anderes als die Story. Machen wir also einen Deal: Wir lesen gemeinsam den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026, die Ergebnismitteilung vom 30. Juli 2026 und den Prospekt-Nachtrag (424B5) vom 31. Juli 2026 — Dokumente, die unter Strafandrohung ehrlich sein müssen. Am Ende entscheidest du selbst. Das Spannungsfeld dieser Analyse steht schon jetzt fest, und es zieht sich durch jedes Kapitel: Die KI ist echt und der Kunde ist zahlungskräftig — aber die am schnellsten wachsende Zahl des Unternehmens ist nicht der Umsatz, sondern die Zahl der Aktien.
Was das Unternehmen eigentlich verkauft — KI für das Militär, nicht für dich
BigBear.ai sitzt in McLean im US-Bundesstaat Virginia, zwölf Kilometer vom Pentagon entfernt, und beschäftigte zum 31. Dezember 2025 579 Menschen — rund 67 Prozent davon Software-Ingenieure, Datenwissenschaftler, Cloud- und Systemtechniker, Analysten und Cyber-Fachleute; die große Mehrheit besitzt eine gültige Sicherheitsüberprüfung. Das ist ein wichtiges Detail, denn es beschreibt das eigentliche Geschäftsmodell besser als jedes Produktblatt: Hier arbeiten Leute, die in Räume dürfen, in die sonst niemand darf.
Das Angebot hat vier Säulen. Erstens Ask Sage — eine generative KI-Plattform für Verteidigung und Nachrichtendienste, zugekauft zum 31. Dezember 2025 für 271,6 Millionen US-Dollar in bar. Der Punkt an Ask Sage ist nicht das Modell, sondern die Zulassung: Es war laut Geschäftsbericht die erste Plattform ihrer Art mit einer FedRAMP-Freigabe, dem standardisierten US-Sicherheitsverfahren für Cloud-Dienste, und ist für Behördendaten bis zu den Stufen IL5, IL6 und „Top Secret" zertifiziert. Übersetzt in ein Alltagsbild: Nicht jeder darf in den Tresorraum, aber wer den Schlüssel hat, muss ihn nicht ständig gegen Konkurrenz verteidigen. Nach eigenen Angaben nutzten Ask Sage im Januar 2026 mehr als 16.000 Behörden-Teams und 2.500 Unternehmen.
Zweitens ConductorOS, eine Orchestrierungs-Plattform für Daten, Sensoren und KI-Modelle „am Rand" — also dort, wo Truppen, Sensoren und Waffensysteme im Einsatz sind, weit weg von Rechenzentren. 2025 war ConductorOS laut 10-K zentral bei der Übung „Talisman Sabre" im Einsatz, einer gemeinsamen Übung von US-amerikanischen, australischen und mehr als zwei Dutzend weiteren Streitkräften. Drittens die digitale Identität: Biometrie und Bilderkennung zur Personenprüfung, überwiegend aus dem 2024 zugekauften Geschäft Pangiam. Und viertens Logistik und Fracht — im Januar 2026 kaufte BigBear.ai die Vermögenswerte von CargoSeer, einer KI für die Auswertung von Container-Röntgenbildern an Zollstationen.
Ein Wort zur Herkunft, weil sie im Aktienregister bis heute nachwirkt: BigBear.ai kam nicht über einen klassischen Börsengang an die Börse, sondern am 7. Dezember 2021 über die leere Übernahmehülle GigCapital4, Inc. — eine sogenannte SPAC. Am selben Tag begab das Unternehmen Wandelanleihen über 200 Millionen US-Dollar. Genau diese Anleihen sollten dreieinhalb Jahre später zum Bilanzproblem werden; dazu später mehr. An der New Yorker Börse notieren neben der Aktie bis heute Optionsscheine aus dieser SPAC-Zeit (Kürzel BBAI.WS) mit einem Ausübungspreis von 11,50 US-Dollar.
Die Firmengeschichte für Anleger
-
2021
Börsengang über die SPAC-Hülle GigCapital4 (7. Dezember)
Am selben Tag wurden Wandelanleihen über 200 Millionen US-Dollar begeben. Genau deren Bilanzierung führte dreieinhalb Jahre später zur Korrektur früherer Abschlüsse.
-
2024
Zukauf Pangiam für 70 Millionen US-Dollar (29. Februar)
Bezahlt wurde nicht mit Geld, sondern mit 61.838.072 neuen Aktien zu 1,3439 US-Dollar — allein dieser Kauf erhöhte die Aktienzahl um rund 39 Prozent.
-
2025
Bilanzkorrektur und Kontrollschwäche (18. März)
Frühere Abschlüsse für 2022, 2023 und sechs Quartale mussten korrigiert werden. Für Aktionäre hieß das: Die bis dahin veröffentlichten Zahlen waren nicht belastbar.
-
2025
Abschreibungen von 124,0 Millionen US-Dollar
70,6 Millionen auf den Firmenwert und 53,4 Millionen auf langlebige Vermögenswerte — bereits die dritte Firmenwert-Abschreibung seit 2022, zusammen 209,2 Millionen.
-
2025
Zukauf Ask Sage für 271,6 Millionen US-Dollar (31. Dezember)
Erstmals wurde bar bezahlt statt mit Aktien — finanziert aus Kapitalerhöhungen des Jahres. Daraus entstanden vorläufig 192,7 Millionen US-Dollar neuer Firmenwert, im Quartalsbericht zum 30.06.2026 auf 190,1 Millionen korrigiert.
-
2026
Neues Aktienprogramm über bis zu 100 Millionen Stück (31. Juli)
Einen Tag nach dem Quartalsbericht und trotz 409,8 Millionen US-Dollar Kasse und Wertpapieren. Für Aktionäre bedeutet das eine mögliche weitere Verwässerung um rund 21 Prozent.
Wie die Aktie auf unseren Tisch kam — ein Prospekt, einen Tag nach dem Quartalsbericht
Auf unsere Rechercheliste kam BBAI nicht über einen Kurssprung, sondern über die Einreichungsliste bei der SEC. Am 30. Juli 2026 veröffentlichte BigBear.ai den Quartalsbericht zum 30. Juni 2026 samt einer Ergebnismitteilung mit der Überschrift „Delivers 13% Growth, 20+ New Contract Wins, and Expanded Margins" — 13 Prozent Wachstum, mehr als 20 neue Verträge, verbesserte Margen. Einen Tag später, am 31. Juli 2026, folgte ein Prospekt-Nachtrag (Formular 424B5) über den Verkauf von bis zu 100 Millionen neuen Aktien über die Investmentbank Jefferies. Zum Vergleich: Zu diesem Zeitpunkt gab es 479.494.493 Aktien. Das angekündigte Programm entspricht also rund 21 Prozent des gesamten Aktienbestands.
Diese Reihenfolge — erst die gute Nachricht, am nächsten Tag der Verkaufsprospekt — ist der eigentliche Aufhänger dieser Analyse. Sie ist übrigens völlig legal und wird vollständig offengelegt; genau deshalb kann man sie nachlesen. Wer eine Aktie nur über Schlagzeilen verfolgt, sieht die erste Meldung und nicht die zweite. Merke dir den Griff gleich zu Beginn: Bei jungen Technologiefirmen steht die wichtigste Nachricht selten in der Pressemitteilung, sondern im Prospekt daneben. Und da wir gerade dabei sind: In genau diesem Prospekt steht auch der letzte in einem Dokument festgehaltene Kurs — 2,83 US-Dollar je Aktie zum Handelsschluss am 30. Juli 2026. Auf diesen datierten Anker beziehen sich alle Bewertungsangaben weiter unten; Tageskurse spielen in dieser Analyse bewusst keine Rolle.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für BigBear.ai spricht, und davon gibt es mehr, als der Ruf der Aktie vermuten lässt. Das zweite Quartal 2026 war operativ das beste seit Jahren. Der Umsatz stieg um 13,2 Prozent auf 36,7 Millionen US-Dollar (Vorjahresquartal: 32,5 Millionen). Die Bruttomarge — also der Anteil des Umsatzes, der nach den direkten Leistungskosten übrig bleibt — sprang von 25,0 auf 32,8 Prozent, weil sich das margenstarke Ask-Sage-Geschäft erstmals voll auswirkte. Der Auftragsbestand wuchs von 248,1 Millionen US-Dollar (31. Dezember 2025) auf 269,6 Millionen (30. Juni 2026), ein Plus von 9 Prozent. Und die Bilanz ist die beste der Firmengeschichte: 409,8 Millionen US-Dollar Kasse und Wertpapiere, ein Eigenkapital von 770,3 Millionen und praktisch keine langfristigen Finanzschulden mehr — nach 135,4 Millionen Ende 2024. Eine Firma, die 2024 noch ein negatives Eigenkapital von 3,7 Millionen US-Dollar auswies, hat heute mehr Geld auf der hohen Kante, als sie in drei Jahren Umsatz macht. Das ist keine Kleinigkeit.
Auch die Aufstellung stimmt. Am 13. August 2026 berief der Verwaltungsrat den pensionierten Generalleutnant Sean Gainey in seine Reihen — bis April 2026 Kommandeur im Weltraum- und Raketenabwehrkommando der US-Armee und davor vier Jahre Leiter der gemeinsamen Drohnenabwehr-Stelle im Verteidigungsministerium. In einem Geschäft, in dem Zugang und Vertrauen das Produkt sind, ist so eine Personalie eine Nachricht.
Jetzt aber das Schaubild, das alles einordnet. Sie zeigt zwei Größen nebeneinander: den Umsatz in Millionen US-Dollar und die Zahl der Aktien in Millionen Stück, jeweils zum Jahresende.
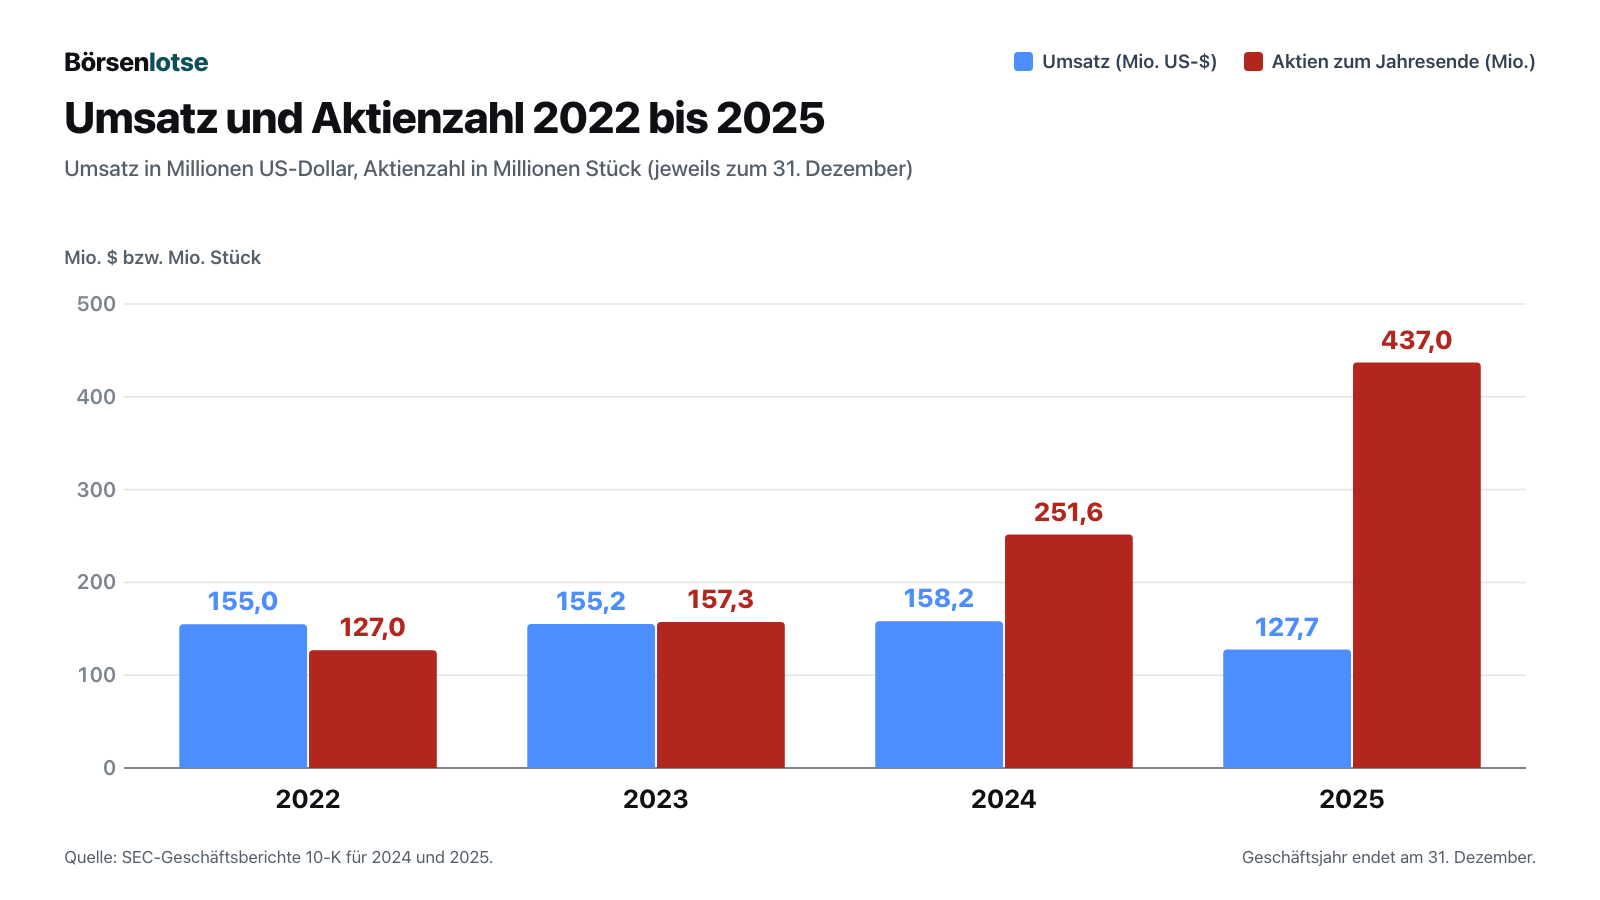
Rechnen wir das kurz in eine Zahl um, die jeder versteht: den Umsatz je Aktie. 2022 entfielen auf jede Aktie rund 1,22 US-Dollar Umsatz (155,0 Millionen geteilt durch 127,0 Millionen Aktien). 2025 waren es noch 0,29 US-Dollar (127,7 geteilt durch 437,0). Das ist ein Rückgang um 76 Prozent — nicht weil das Geschäft zusammengebrochen wäre, sondern weil das Stück vom Kuchen kleiner geworden ist, das auf jede Aktie entfällt. Genau das meint der Fachbegriff Verwässerung: Der Kuchen wird nicht kleiner, aber er wird in immer mehr Stücke geschnitten.
Und die Ertragsseite? Die zweite Grafik zeigt zwei Reihen: den Betriebsverlust — also das Ergebnis aus dem laufenden Geschäft, bevor Zinsen und Bewertungseffekte dazukommen — und den Nettoverlust unter dem Strich.
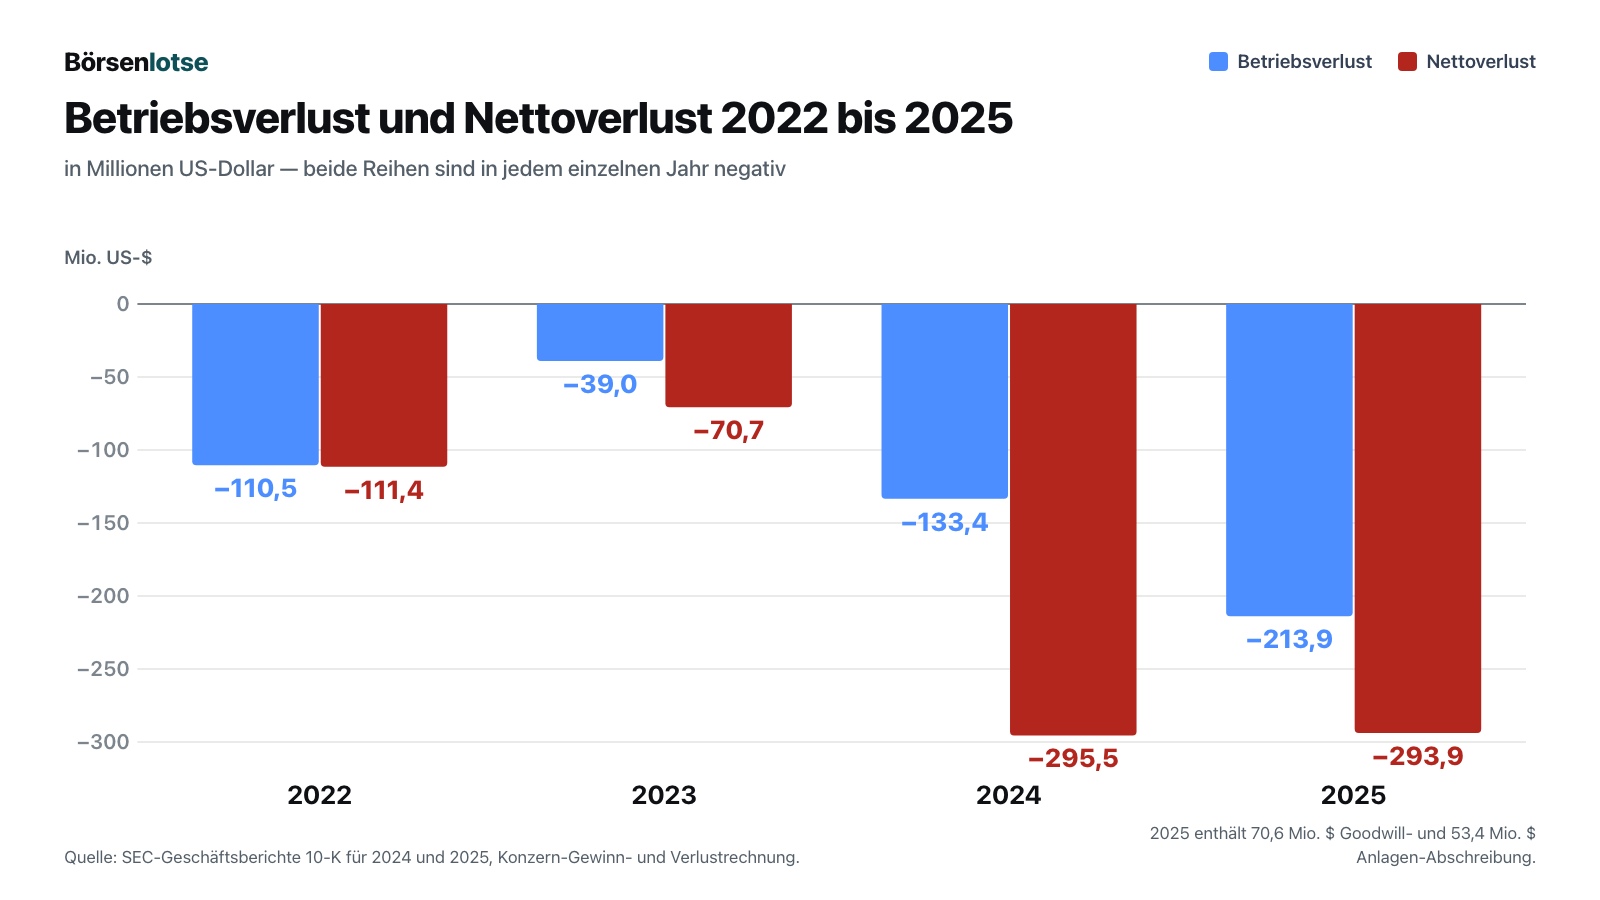
Zur Fairness gehört die Einordnung: Der große Sprung des Nettoverlusts 2024 und 2025 ist zu erheblichen Teilen nicht bar. 2025 stecken darin 70,6 Millionen US-Dollar Abschreibung auf den Firmenwert, 53,4 Millionen Abschreibung auf langlebige Vermögenswerte und 92,8 Millionen aus der Neubewertung von Derivaten — Buchungen, bei denen kein Geld das Haus verlässt. Der ehrlichere Maßstab für die laufende Belastung ist deshalb der operative Mittelabfluss: Im ersten Halbjahr 2026 flossen 40,2 Millionen US-Dollar aus dem operativen Geschäft ab (Vorjahreshalbjahr: 10,5 Millionen). Bei 409,8 Millionen an Kasse und Wertpapieren reicht das rechnerisch für rund fünf Jahre. Eine Existenzfrage ist das nicht — und deshalb steht sie in diesem Artikel auch nicht. Die Fragen, die zu stellen sind, sind andere.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Aktienzahl ist die am schnellsten wachsende Kennzahl des Unternehmens
Fangen wir mit der Zahl an, die man in keiner Schlagzeile findet. Zum 31. Dezember 2022 gab es 127.022.363 Aktien, zum 30. Juni 2026 waren es 479.494.493 — ein Plus von 352 Millionen Stück oder 277 Prozent in dreieinhalb Jahren. Der Zuwachs kam aus mehreren Quellen: dem Kauf von Pangiam am 29. Februar 2024, bezahlt mit 61.838.072 neuen Aktien zu 1,3439 US-Dollar; der Umwandlung von Wandelanleihen (allein im ersten Halbjahr 2026: 38.069.987 Aktien für 233,4 Millionen US-Dollar); der Ausübung von Optionsscheinen; und drei Verkaufsvereinbarungen über die Börse (Mai 2024, Juni 2025, August 2025, jeweils über Cantor Fitzgerald), über die im gesamten Jahr 2025 zusammen 142.253.313 Aktien für 637,1 Millionen US-Dollar brutto (628,8 Millionen netto) hereinkamen.
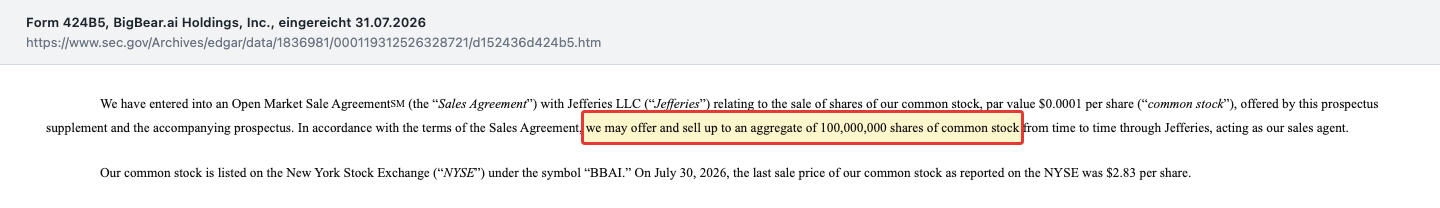
Am 31. Juli 2026 kam die nächste Stufe. Der Prospekt-Nachtrag formuliert es so:
„In accordance with the terms of the Sales Agreement, we may offer and sell up to an aggregate of 100,000,000 shares of common stock from time to time through Jefferies, acting as our sales agent.“
Übersetzung: „Nach Maßgabe der Bedingungen des Verkaufsvertrags können wir von Zeit zu Zeit über Jefferies als unseren Verkaufsagenten insgesamt bis zu 100.000.000 Aktien unserer Stammaktien anbieten und verkaufen.“
— BigBear.ai Holdings, Inc., SEC-Prospekt-Nachtrag 424B5 vom 31. Juli 2026, Deckblatt des Nachtrags
Das Geld soll laut Prospekt für „working capital and general corporate purposes“ verwendet werden — also für den laufenden Betrieb und allgemeine Unternehmenszwecke, ausdrücklich ohne festgelegte Verwendung; die Geschäftsleitung habe „broad discretion“, weiten Ermessensspielraum. Bemerkenswert ist das deshalb, weil im selben Quartalsbericht 409,8 Millionen US-Dollar Kasse und Wertpapiere stehen. Und der Rahmen ist bereits geschaffen: Das genehmigte Kapital, also die satzungsmäßige Obergrenze für ausgebbare Aktien, wurde zwischen dem 31. Dezember 2025 und dem 30. Juni 2026 von 500 Millionen auf 1,0 Milliarde Aktien verdoppelt. Dazu kommen aus der Bilanz zum 30. Juni 2026 noch 13.985.327 Aktien aus laufenden Mitarbeiterprogrammen, 8.924.598 aus dem Belegschaftsaktienprogramm, 16.095.772 aus Optionsscheinen, 1.664.732 aus verbliebenen Wandelanleihen und 1.535.493 aus Aktienoptionen — zusammen mit dem neuen Programm ein rechnerisches Potenzial von rund 142 Millionen zusätzlichen Aktien, knapp 30 Prozent des heutigen Bestands.
Unbequeme Wahrheit Nr. 2: Fast neun von zehn Umsatz-Dollar kommen von einem einzigen Auftraggeber-Typ
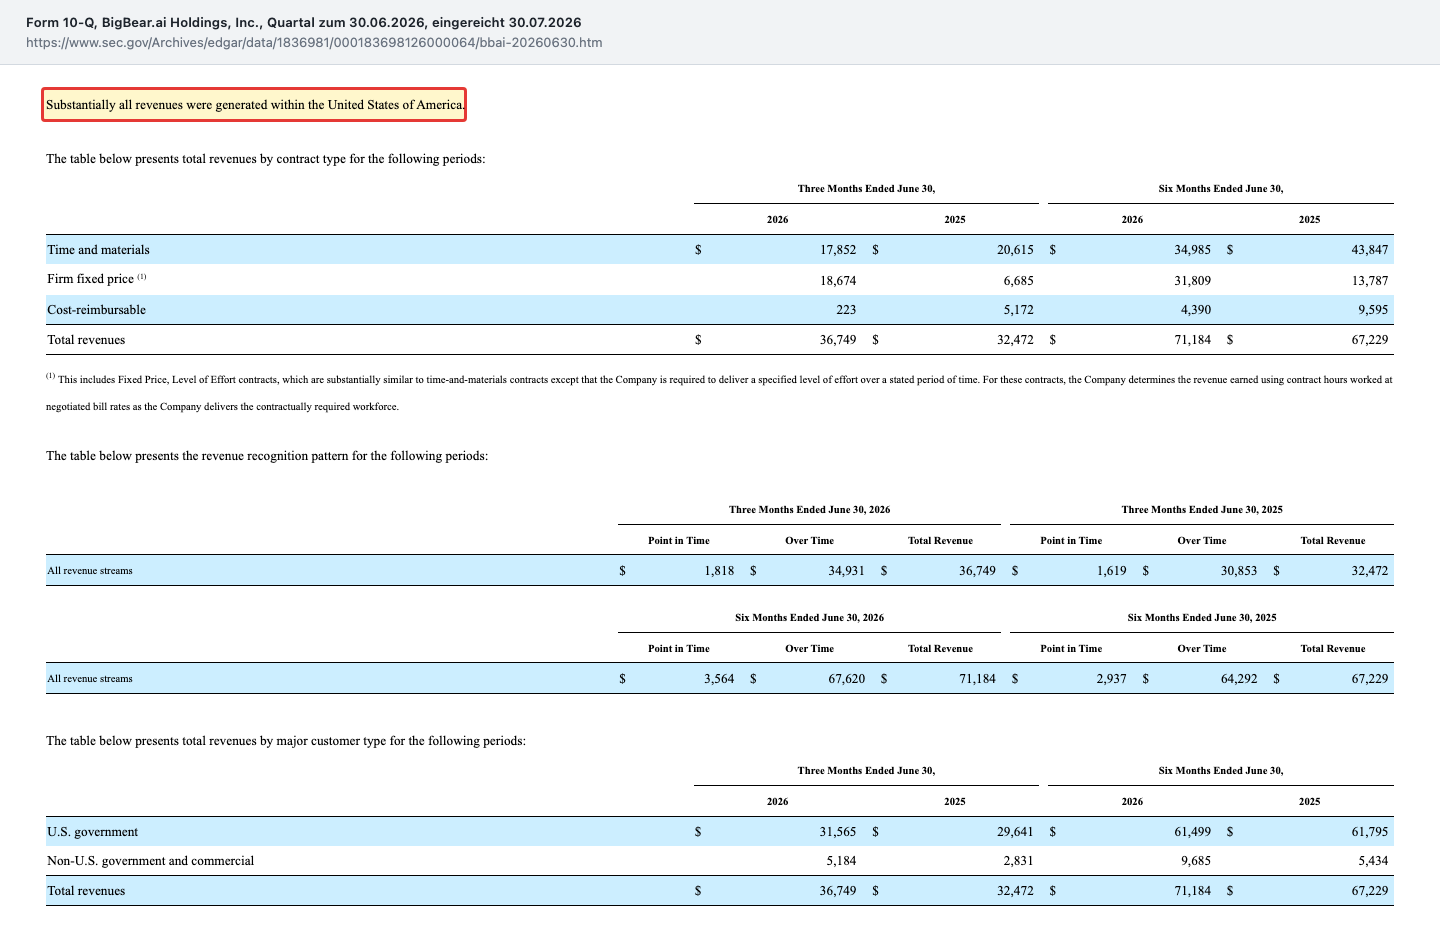
Im zweiten Quartal 2026 kamen 31,6 von 36,7 Millionen US-Dollar Umsatz direkt von der US-Regierung — 86 Prozent. Im Gesamtjahr 2025 waren es 114,7 von 127,7 Millionen (90 Prozent), 2024 143,1 von 158,2 (90 Prozent), 2023 145,2 von 155,2 (94 Prozent). Der Quartalsbericht hält zusätzlich fest: „Substantially all revenues were generated within the United States of America“ — praktisch der gesamte Umsatz entstand in den Vereinigten Staaten. Der internationale Anteil, den die laut Geschäftsbericht 10-K für 2025 (Item 1, Business) unterhaltenen Auslandsbüros in London und Abu Dhabi nahelegen, existiert in den Zahlen bisher kaum.
Das ist erst einmal keine Schwäche — Verteidigungstechnik ist ein Behördengeschäft, und der Kunde geht nicht pleite. Es ist aber ein Klumpenrisiko mit einer besonderen Klausel, die der Geschäftsbericht offen benennt:
„Each of our contracts with these customers includes termination for convenience provisions whereby the customer can unilaterally elect to terminate the contract.“
Übersetzung: „Jeder unserer Verträge mit diesen Kunden enthält Klauseln zur Kündigung nach Ermessen, nach denen der Kunde einseitig entscheiden kann, den Vertrag zu beenden.“
— BigBear.ai Holdings, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A Risikofaktoren
Übersetzt in ein Alltagsbild: Du hast einen Mietvertrag über zehn Jahre — aber nur du bist zehn Jahre gebunden, der Mieter kann jederzeit gehen und muss nur die bis dahin angefallenen Kosten zahlen. Deshalb ist der Auftragsbestand von 269,6 Millionen US-Dollar (30. Juni 2026) auch kein Guthaben, sondern eine Absichtserklärung. Wie schnell so etwas wirkt, zeigte 2025: Der Umsatzrückgang von 19,3 Prozent entstand laut Geschäftsbericht im Wesentlichen durch geringere Abrufe bei Programmen der US-Armee und durch einmalige Verträge des Vorjahres, die sich nicht wiederholten. Kein Skandal, kein Vertragsbruch — schlicht ein Kunde, der weniger abgerufen hat. Merke dir den Satz: Ein Auftragsbestand, den der Kunde jederzeit stornieren darf, ist eine Hoffnung mit Aktenzeichen.
Hinzu kommt die Konzentration innerhalb dieses Kundenblocks: Im zweiten Quartal 2026 steuerten vier einzelne Kunden je mehr als 10 Prozent bei — 16, 13, 12 und 10 Prozent, zusammen 51 Prozent des Quartalsumsatzes. Im Geschäftsjahr 2025 war das Bild ähnlich (16, 13, 11 und 11 Prozent).
Unbequeme Wahrheit Nr. 3: Betriebsverlust in jedem einzelnen Jahr seit der Gründung — so steht es im Bericht
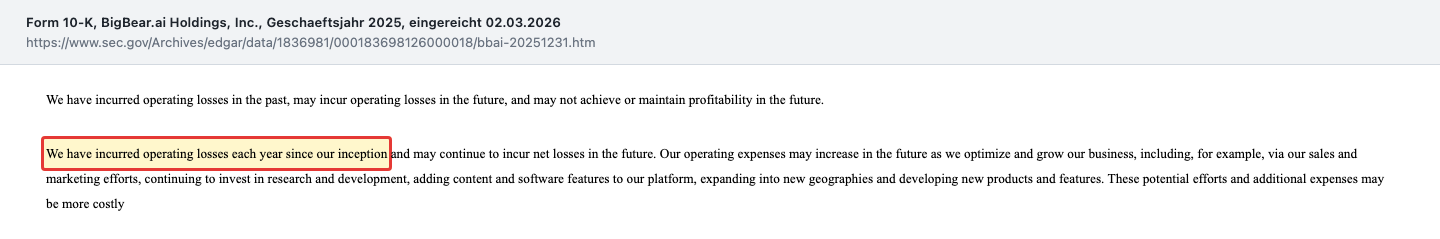
Manche Sätze in einem Geschäftsbericht muss man nicht interpretieren, sondern nur lesen. Dieser hier gehört dazu:
„We have incurred operating losses each year since our inception and may continue to incur net losses in the future.“
Übersetzung: „Wir haben seit unserer Gründung in jedem Jahr Betriebsverluste erlitten und werden möglicherweise auch künftig Nettoverluste erleiden.“
— BigBear.ai Holdings, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A Risikofaktoren
Der aufgelaufene Fehlbetrag — die Summe aller Verluste seit Beginn — lag zum 30. Juni 2026 bei 948,1 Millionen US-Dollar, mehr als das Siebenfache des Jahresumsatzes 2025. Und beim Blick auf das jüngste Quartal wird deutlich, woran es hakt: Der Umsatz stieg im zweiten Quartal 2026 um 4,3 Millionen US-Dollar, die Verwaltungs- und Vertriebskosten aber um 10,4 Millionen — von 21,5 auf 31,8 Millionen. Gemessen am Umsatz sind das 87 Prozent statt 66 Prozent im Vorjahresquartal. Anders gesagt: Von jedem Dollar Umsatz gingen im zweiten Quartal 2026 87 Cent allein für Verwaltung und Vertrieb weg, bevor auch nur eine Zeile Software geschrieben war.
Das schlägt bis in die Lieblingskennzahl des Unternehmens durch. BigBear.ai berichtet ein „bereinigtes EBITDA“ — eine selbst definierte Ergebnisgröße, aus der Zinsen, Steuern, Abschreibungen und weitere Sondereffekte herausgerechnet werden; sie soll das laufende Geschäft zeigen. Diese Zahl hat sich im zweiten Quartal 2026 verschlechtert: von minus 8,5 Millionen US-Dollar (Q2 2025) auf minus 11,6 Millionen — und zwar trotz 13 Prozent mehr Umsatz und einer um fast acht Prozentpunkte besseren Bruttomarge. Wenn selbst die freundlichste Kennzahl im besten Quartal schlechter wird, liegt es nicht am Rechenwerk.
Unbequeme Wahrheit Nr. 4: Der Firmenwert in der Bilanz hat kein Polster — und wurde schon dreimal abgeschrieben
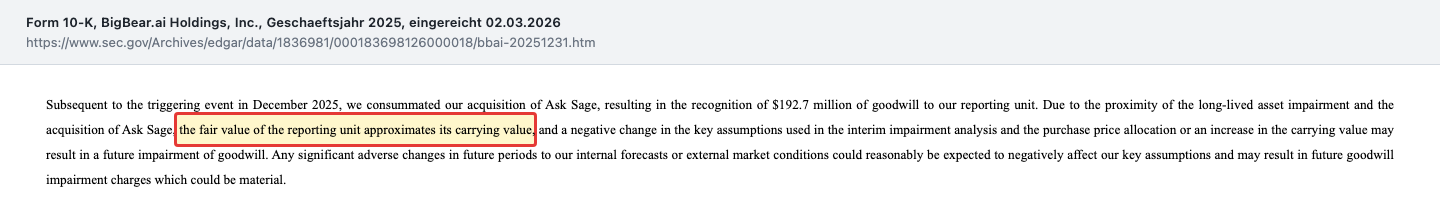
Zum 30. Juni 2026 stehen 238,6 Millionen US-Dollar Geschäfts- oder Firmenwert in der Bilanz — 28 Prozent der Bilanzsumme von 841,3 Millionen. Firmenwert entsteht, wenn man mehr für eine Firma bezahlt, als ihre greifbaren Teile wert sind; er steht für Marke, Kundenbeziehungen und Erwartungen. Beim Kauf von Ask Sage zum 31. Dezember 2025 kamen davon allein 192,7 Millionen dazu. Im selben Absatz erklärt der Geschäftsbericht, dass für diesen Posten kein Sicherheitsabstand mehr besteht:
„Due to the proximity of the long-lived asset impairment and the acquisition of Ask Sage, the fair value of the reporting unit approximates its carrying value, and a negative change in the key assumptions used in the interim impairment analysis and the purchase price allocation or an increase in the carrying value may result in a future impairment of goodwill.“
Übersetzung: „Wegen der zeitlichen Nähe der Abschreibung auf langlebige Vermögenswerte und des Erwerbs von Ask Sage entspricht der beizulegende Zeitwert der Berichtseinheit ungefähr ihrem Buchwert; eine nachteilige Änderung der wesentlichen Annahmen, die in der unterjährigen Werthaltigkeitsprüfung und der Kaufpreisallokation verwendet wurden, oder ein Anstieg des Buchwerts kann zu einer künftigen Abschreibung des Geschäfts- oder Firmenwerts führen.“
— BigBear.ai Holdings, Inc., SEC-Geschäftsbericht 10-K für 2025, Anhangangabe zum Geschäfts- oder Firmenwert
Warum das schwerer wiegt als ein Standardhinweis: BigBear.ai hat den Firmenwert bereits dreimal abgeschrieben — 53,5 Millionen US-Dollar (2022), 85,0 Millionen (2024) und 70,6 Millionen (2025). Zusammen 209,2 Millionen, also mehr als der komplette Jahresumsatz 2025. Wer bei einer Firma zum vierten Mal auf denselben Posten schaut, liest den Warnsatz anders als beim ersten Mal.
Ein weiterer Punkt aus der Rückschau gehört fairerweise dazu, mit seiner Auflösung. Am 18. März 2025 meldete BigBear.ai der SEC (Formular 8-K, Item 4.02), dass frühere Abschlüsse nicht mehr verlässlich sind: Die Wandelanleihen vom Dezember 2021 waren jahrelang falsch bilanziert worden, die Jahre 2022 und 2023 sowie sechs Quartalsberichte mussten korrigiert werden. Dabei stellte das Unternehmen eine wesentliche Schwäche der internen Kontrollen fest — bereits die zweite Runde solcher Feststellungen nach 2022/2023. Die gute Nachricht: Der Geschäftsbericht für 2025 hält fest, dass alle diese Schwächen inzwischen behoben sind und dass der Abschlussprüfer erstmals eine Bestätigung zur Wirksamkeit der internen Kontrollen abgegeben hat. Ein akutes Problem ist das also nicht mehr — aber eine Vorgeschichte, die man kennt, bevor man Prognosen dieses Unternehmens ungeprüft weiterrechnet.
Bewertung: Was der Markt für 128 Millionen Umsatz bezahlt
Rechnen wir mit dem einzigen Kurs, der in einem Pflichtdokument steht: 2,83 US-Dollar zum Handelsschluss am 30. Juli 2026, festgehalten im Prospekt-Nachtrag vom 31. Juli 2026. Bei 479.494.493 Aktien ergibt das einen Börsenwert von rund 1,36 Milliarden US-Dollar. Zieht man die 409,8 Millionen an Kasse und Wertpapieren ab und rechnet die 16,6 Millionen Restschulden hinzu, bleibt ein Unternehmenswert von rund 0,96 Milliarden.
Ins Verhältnis gesetzt: Auf den Umsatz 2025 von 127,7 Millionen US-Dollar entspricht der Börsenwert einem Kurs-Umsatz-Verhältnis von rund 10,6, der Unternehmenswert einem Faktor von rund 7,6. Nimmt man die Mitte der eigenen Prognose für 2026 (150 Millionen), sind es rund 9,0 beziehungsweise 6,4. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden — es gibt keinen Gewinn. Zum Buchwert: Das Eigenkapital von 770,3 Millionen entspricht 1,61 US-Dollar je Aktie; der materielle Buchwert, also nach Abzug von Firmenwert und immateriellen Posten, lag laut Prospekt bei 0,84 US-Dollar je Aktie. Zum Kurs von 2,83 zahlt man also gut das Dreifache der greifbaren Substanz.
Was heißt das? Ein Kurs-Umsatz-Verhältnis um 10 ist der Preis eines Software-Unternehmens mit hohen Margen und zweistelligem Wachstum. BigBear.ai hat aktuell eine Bruttomarge von 32,8 Prozent (Q2 2026) — für einen Dienstleister ordentlich, für ein Software-Haus dünn — und ein Wachstum, das 2025 negativ war. Der Preis bezahlt also nicht das heutige Geschäft, sondern die Erwartung, dass Ask Sage die Firma in ein margenstarkes Plattform-Unternehmen verwandelt. Zur Einordnung ein weiterer datierter Anker aus dem Geschäftsbericht selbst: Das Unternehmen beziffert seinen Börsenwert dort mit rund 1,1 Milliarden US-Dollar im Januar 2024 und rund 2,4 Milliarden im Dezember 2025. Gegenüber diesem Dezember-Wert lag der Kurs Ende Juli 2026 also etwa bei der Hälfte — bei einer Aktienzahl, die im selben Zeitraum um weitere 10 Prozent gestiegen ist. Wer diese Aktie beurteilt, beurteilt kein Bewertungsmodell, sondern eine Wette auf eine Umwandlung. Wie die bei einem ähnlich gelagerten US-Behördendienstleister aussieht, haben wir in unserer Analyse zu Castellum auseinandergenommen — auch dort ist der Kunde der amerikanische Staat, und auch dort ist die Aktienzahl die stillste Kennzahl.
Chancen und Risiken auf einen Blick
Chancen
- Ask Sage ist ein echter Vorsprung, kein Etikett. Erste FedRAMP-freigegebene generative KI-Plattform für Verteidigung und Nachrichtendienste, zugelassen bis IL5, IL6 und „Top Secret"; laut Geschäftsbericht im Januar 2026 von mehr als 16.000 Behörden-Teams genutzt. Zulassungen dieser Art brauchen Jahre — das ist ein Burggraben aus Papier.
- Die Bilanz ist so stark wie nie. 409,8 Millionen US-Dollar Kasse und Wertpapiere, 770,3 Millionen Eigenkapital, praktisch keine langfristigen Schulden (30. Juni 2026) — nach negativem Eigenkapital Ende 2024. Das finanziert rund fünf Jahre des aktuellen Mittelabflusses und erlaubt Zukäufe aus eigener Kraft.
- Die Marge dreht. Bruttomarge im zweiten Quartal 2026 bei 32,8 Prozent nach 25,0 Prozent im Vorjahresquartal, getragen vom margenstarken Ask-Sage-Geschäft. Der Auftragsbestand wuchs im ersten Halbjahr 2026 um 9 Prozent auf 269,6 Millionen US-Dollar.
- Rückenwind aus Washington. Der 10-K für 2025 verweist auf die im Januar 2026 veröffentlichte KI-Beschleunigungsstrategie der US-Regierung, die auf schnelle militärische Anwendung zielt. Ein Anbieter mit fertigen Zulassungen profitiert von einem Budget, das schneller fließen soll als bisher.
Risiken
- Verwässerung ohne Bremse. Aktienzahl plus 277 Prozent seit Ende 2022, dazu ein neues Programm über bis zu 100 Millionen Aktien (31. Juli 2026), ein auf 1,0 Milliarde Aktien verdoppeltes genehmigtes Kapital und rund 42 Millionen weitere Aktien aus Mitarbeiterprogrammen, Optionsscheinen und Wandelanleihen.
- Der Umsatz wächst nicht verlässlich. 2025 minus 19,3 Prozent auf 127,7 Millionen US-Dollar; die eigene Prognose für 2026 (135 bis 165 Millionen) liegt in der Mitte unter dem Wert von 2024. Das Plus im zweiten Quartal 2026 stammt laut Bericht im Wesentlichen aus dem zugekauften Ask-Sage-Geschäft.
- Klumpenrisiko US-Regierung. 86 Prozent des Quartalsumsatzes (Q2 2026), vier Einzelkunden über 10 Prozent, praktisch kein Auslandsgeschäft — und jeder Vertrag mit einer Kündigungsklausel nach Ermessen des Kunden.
- Firmenwert ohne Polster. 238,6 Millionen US-Dollar in der Bilanz (30. Juni 2026), laut eigener Angabe ohne Abstand zwischen Zeitwert und Buchwert — bei einem Unternehmen, das denselben Posten bereits dreimal abgeschrieben hat (zusammen 209,2 Millionen).
- Kosten wachsen schneller als Umsatz. Verwaltungs- und Vertriebskosten im zweiten Quartal 2026 bei 87 Prozent des Umsatzes (Vorjahr: 66 Prozent); das bereinigte EBITDA verschlechterte sich trotz Umsatzplus von minus 8,5 auf minus 11,6 Millionen US-Dollar.
Ein menschliches Fazit
Zurück zur Namens-Falle vom Anfang. Das Besondere an BigBear.ai ist, dass sie hier gar nicht durch eine Lüge funktioniert. Der Name stimmt: Die Firma verkauft echte KI an echte Behörden, mit Zulassungen, die Wettbewerber Jahre kosten würden. Die Falle schnappt woanders zu — nämlich dort, wo dein Kopf aus „verkauft KI“ automatisch „wächst wie KI“ macht. Genau diese Brücke tragen die Berichte nicht. Der Umsatz von 2025 liegt unter dem von 2022, der Betriebsverlust ist im selben Zeitraum größer geworden, und die Zahl, die zuverlässig wächst, ist die Zahl der Aktien.
Zugleich wäre es unfair, daraus eine Untergangsgeschichte zu machen. Ein Unternehmen mit 409,8 Millionen US-Dollar Kasse und Wertpapieren, ohne nennenswerte Schulden, mit steigender Marge und einem Aufsichtsgremium, in das gerade ein Drei-Sterne-General eingezogen ist, hat Zeit. Es kann Fehler machen und weitermachen. Die entscheidende Frage lautet deshalb nicht, ob BigBear.ai überlebt — sondern wie viele Aktien es am Ende gibt, wenn die Umwandlung gelungen ist. Denn selbst ein vollständiger Erfolg bringt dir wenig, wenn dein Anteil daran auf halbem Weg halbiert wurde.
Wenn du diese Aktie beobachtest, brauchst du dafür keine Kursanzeige. Drei Zeilen genügen, und sie stehen alle in Dokumenten, die jeder kostenlos lesen kann: die Aktienzahl auf dem Deckblatt des nächsten Quartalsberichts, die Umsatzzeile im Vergleich zur eigenen Prognose von 135 bis 165 Millionen US-Dollar — und die Zeile „Goodwill impairment“ im nächsten Geschäftsbericht. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Quartalsbericht 10-Q zum 30. Juni 2026, eingereicht am 30. Juli 2026 (Bilanz, Gewinn- und Verlustrechnung, Kapitalflussrechnung, Anhangangaben zu Eigenkapital, Umsatz und Kundenkonzentration)
- SEC-Geschäftsbericht 10-K für 2025, eingereicht am 2. März 2026 (Geschäftsmodell, Risikofaktoren, Firmenwert, Ask-Sage-Erwerb, Auftragsbestand, Beschäftigte)
- SEC-Geschäftsbericht 10-K für 2024, eingereicht am 25. März 2025 (Zahlen 2022 bis 2024, Bilanzkorrektur, Kontrollschwäche, Pangiam-Erwerb)
- SEC-Meldung 8-K vom 30. Juli 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026) — Umsatzprognose 2026, Auftragsbestand, bereinigtes EBITDA
- SEC-Prospekt-Nachtrag 424B5 vom 31. Juli 2026 — Programm über bis zu 100 Millionen Aktien, Aktienzahl, Verwässerungsrechnung, dokumentierter Schlusskurs vom 30. Juli 2026
- SEC-Meldung 8-K vom 31. Juli 2026 (Item 8.01) — Verkaufsvertrag mit Jefferies LLC
- SEC-Meldung 8-K vom 17. August 2026 (Item 5.02) — Berufung von Generalleutnant a. D. Sean Gainey in den Verwaltungsrat
- SEC-Meldung 8-K vom 18. März 2025 (Item 4.02) — Feststellung, dass frühere Abschlüsse nicht mehr verlässlich sind
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q). Alle Kennzahlen dieser Analyse stammen aus den oben verlinkten Originaldokumenten; der Kurs-Anker von 2,83 US-Dollar ist der im Prospekt-Nachtrag vom 31. Juli 2026 dokumentierte Schlusskurs vom 30. Juli 2026.
Hinweis: Dieser Beitrag ist journalistische Einordnung und Recherche, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust ist möglich. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in BigBear.ai Holdings, Inc. Alle Angaben nach bestem Wissen aus den genannten Originalquellen; für Vollständigkeit und Richtigkeit wird keine Gewähr übernommen.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 145,6 | 155,0 | 155,2 | 158,2 | 127,7 |
| Betriebsergebnis (EBIT) | -78,5 | -110,5 | -39,0 | -133,4 | -83,4 |
| Nettogewinn | -123,6 | -111,4 | -70,7 | -295,5 | -293,9 |
| Nettomarge | -84,9 % | -71,8 % | -45,5 % | -186,8 % | -230,2 % |
| Gewinn je Aktie | -1,15 $ | -0,87 $ | -0,47 $ | -1,27 $ | -0,82 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Produkt und Marktzugang positiv
- Ask Sage war laut Geschäftsbericht 10-K für 2025 die erste generative KI-Plattform ihrer Art mit FedRAMP-Freigabe, zugelassen bis IL5, IL6 und „Top Secret“, im Januar 2026 von über 16.000 Behörden-Teams genutzt. Die Mehrheit der 579 Beschäftigten (31.12.2025) besitzt eine gültige Sicherheitsüberprüfung — Zugang, den Wettbewerber nicht kurzfristig kaufen können.
- Bilanz und Finanzkraft positiv
- Zum 30. Juni 2026 stehen 409,8 Millionen US-Dollar Kasse und Wertpapiere, 770,3 Millionen Eigenkapital und keine langfristigen Finanzschulden in den Büchern — nach einem negativen Eigenkapital von 3,7 Millionen zum 31. Dezember 2024. Der operative Mittelabfluss von 40,2 Millionen im ersten Halbjahr 2026 wäre daraus rechnerisch rund fünf Jahre finanzierbar.
- Wachstum und Ertragskraft negativ
- Der Umsatz fiel 2025 um 19,3 Prozent auf 127,672 Millionen US-Dollar und liegt damit unter dem Wert von 2022 (155,011 Millionen); die eigene Prognose für 2026 (135 bis 165 Millionen, Stand 30.07.2026) bleibt in der Mitte unter 2024. Betriebsverluste gab es laut 10-K 2025 in jedem Jahr seit der Gründung; das bereinigte EBITDA verschlechterte sich im zweiten Quartal 2026 trotz Umsatzplus von −8,5 auf −11,6 Millionen.
- Verwässerung negativ
- Die Aktienzahl stieg von 127.022.363 (31.12.2022) auf 479.494.493 (30.06.2026), ein Plus von 277 Prozent; der Umsatz je Aktie sank dadurch von rund 1,22 auf 0,29 US-Dollar. Am 31. Juli 2026, einen Tag nach dem Quartalsbericht, kam ein Programm über bis zu 100 Millionen weitere Aktien dazu — bei einem zuvor auf 1,0 Milliarde Aktien verdoppelten genehmigten Kapital.
- Kundenkonzentration negativ
- 86 Prozent des Umsatzes im zweiten Quartal 2026 (31,565 von 36,749 Millionen US-Dollar) kamen von der US-Regierung, praktisch der gesamte Umsatz entsteht in den USA, vier Einzelkunden lagen je über 10 Prozent. Jeder Vertrag enthält laut 10-K 2025 eine Kündigungsklausel nach Ermessen des Kunden; der Umsatzrückgang 2025 entstand genau so.
- Bilanzqualität und Vorgeschichte neutral
- Der Firmenwert von 238,570 Millionen US-Dollar (30.06.2026, 28 Prozent der Bilanzsumme) hat laut 10-K 2025 keinen Abstand mehr zwischen Zeitwert und Buchwert — bei drei bereits vorgenommenen Abschreibungen (53,5 / 85,0 / 70,6 Millionen). Die Bilanzkorrektur und die Kontrollschwäche vom 18. März 2025 sind laut 10-K 2025 behoben, samt erstmaliger Bestätigung durch den Abschlussprüfer.
BigBear.ai ist der seltene Fall, in dem die KI-Geschichte stimmt und die Aktien-Geschichte trotzdem eine andere ist: Ask Sage ist mit seinen Zulassungen bis „Top Secret“ ein echter Vorsprung, die Bilanz mit 409,8 Millionen US-Dollar Kasse und Wertpapieren die stärkste der Firmengeschichte. Dagegen steht ein Umsatz, der 2025 um 19,3 Prozent gefallen ist und unter dem Wert von 2022 liegt, ein Betriebsverlust in jedem Jahr seit der Gründung, eine Abhängigkeit von der US-Regierung von rund 86 bis 90 Prozent — und eine Aktienzahl, die seit Ende 2022 um 277 Prozent gewachsen ist, mit einem Programm über 100 Millionen weitere Stück obendrauf. Wer hier investiert, kauft nicht die heutigen Zahlen, sondern die Wette, dass aus dem Zukauf Ask Sage ein margenstarkes Plattform-Geschäft wird, bevor der eigene Anteil daran weiter schrumpft. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Ein Substanzrisiko, das rot rechtfertigen würde, sehen wir ausdrücklich nicht: Es gibt keinen Going-Concern-Hinweis, das Eigenkapital ist mit 770,3 Millionen US-Dollar deutlich positiv, langfristige Finanzschulden bestehen nicht mehr, und die 409,8 Millionen an Kasse und Wertpapieren decken den aktuellen operativen Mittelabfluss rechnerisch rund fünf Jahre. Die frühere Bilanzkorrektur samt Kontrollschwäche ist behoben und vom Abschlussprüfer bestätigt. Offen ist aber eine wesentliche operative Frage, und sie ist groß: Das Unternehmen hat seit seiner Gründung in jedem Jahr Betriebsverluste geschrieben, der Umsatz ist 2025 um 19,3 Prozent gefallen und liegt unter dem Niveau von 2022, die eigene Prognose für 2026 bleibt in der Mitte unter dem Wert von 2024, und das selbst definierte bereinigte EBITDA hat sich im besten Quartal seit Jahren verschlechtert. Dazu kommt eine Verwässerung von 277 Prozent seit Ende 2022, die den Umsatz je Aktie von 1,22 auf 0,29 US-Dollar gedrückt hat. Der Turnaround ist eingeleitet und in der Bruttomarge sichtbar, aber weder in der Umsatzlinie noch im Ergebnis bewiesen — deshalb gelb und nicht grün.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam BBAI über die Einreichungsliste bei der SEC: Am 30. Juli 2026 erschien der Quartalsbericht mit einer Ergebnismitteilung über 13 Prozent Wachstum, am 31. Juli 2026 ein Prospekt-Nachtrag über bis zu 100 Millionen neue Aktien.
- Alle Zahlen dieser Analyse stammen aus SEC-Originaldokumenten (10-K für 2024 und 2025, 10-Q zum 30.06.2026, 8-K vom 18.03.2025, 30.07.2026, 31.07.2026 und 17.08.2026, 424B5 vom 31.07.2026). Der Kurs-Anker von 2,83 US-Dollar ist der im Prospekt-Nachtrag festgehaltene Schlusskurs vom 30. Juli 2026 und bewusst kein Tageskurs.
- Verwechslungsgefahr: BigBear.ai Holdings, Inc. hieß bis zum 7. Dezember 2021 GigCapital4, Inc. und ist nicht mit gleichnamigen Marken aus dem Freizeit- oder Konsumbereich zu verwechseln. Neben der Aktie notieren an der NYSE Optionsscheine unter BBAI.WS mit einem Ausübungspreis von 11,50 US-Dollar.
Aktien-Wächter
Diese Analyse ist Stand 5. September 2026. Was sich seitdem bei BBAI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu BigBearai Holdings Inc (BBAI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
BigBear.ai Holdings (NYSE: BBAI) aus McLean in Virginia verkauft KI-Software an das US-Militär und an US-Behörden. Vier Bereiche: die generative KI-Plattform Ask Sage (zugelassen bis zur Stufe „Top Secret“), die Sensor- und Modell-Orchestrierung ConductorOS für den Einsatz im Feld, biometrische Identitätsprüfung und KI-gestütztes Fracht-Scanning für den Zoll. Zum 31. Dezember 2025 hatte das Unternehmen 579 Beschäftigte.
Nein. Der Geschäftsbericht 10-K für 2025 hält fest, dass das Unternehmen seit seiner Gründung in jedem Jahr Betriebsverluste erlitten hat. Der Betriebsverlust betrug 2025 213,9 Millionen US-Dollar, der Nettoverlust 293,9 Millionen. Im ersten Halbjahr 2026 lag der Nettoverlust bei 82,5 Millionen; aus dem laufenden Geschäft flossen 40,2 Millionen ab. Der aufgelaufene Fehlbetrag erreichte zum 30. Juni 2026 948,1 Millionen US-Dollar.
Der Umsatz fiel 2025 um 19,3 Prozent von 158,2 auf 127,7 Millionen US-Dollar. Der Geschäftsbericht nennt geringere Abrufe bei Programmen der US-Armee sowie einmalige Verträge aus dem Vorjahr, die sich nicht wiederholten. Für 2026 erwartet das Unternehmen 135 bis 165 Millionen US-Dollar (Ergebnismitteilung vom 30. Juli 2026); selbst die Mitte dieser Spanne läge unter dem Umsatz von 2024.
Sehr stark. Zum 31. Dezember 2022 gab es 127.022.363 Aktien, zum 30. Juni 2026 waren es 479.494.493 — ein Plus von 277 Prozent in dreieinhalb Jahren. Der Umsatz je Aktie sank dadurch von rund 1,22 US-Dollar (2022) auf 0,29 US-Dollar (2025). Am 31. Juli 2026 kündigte das Unternehmen ein Programm über bis zu 100 Millionen weitere Aktien an, rund 21 Prozent des Bestands.
Im zweiten Quartal 2026 kamen 31,6 von 36,7 Millionen US-Dollar Umsatz direkt von der US-Regierung, also 86 Prozent; 2023 bis 2025 lag der Anteil zwischen 90 und 94 Prozent. Praktisch der gesamte Umsatz entsteht in den USA. Jeder dieser Verträge enthält laut Geschäftsbericht eine Klausel, nach der der Kunde einseitig kündigen darf. Vier Einzelkunden trugen im zweiten Quartal 2026 je mehr als 10 Prozent bei.
Ask Sage ist eine generative KI-Plattform speziell für Verteidigung und Nachrichtendienste, übernommen zum 31. Dezember 2025 für 271,6 Millionen US-Dollar in bar. Der Wert liegt in den Zulassungen: Sie war laut Geschäftsbericht die erste Plattform ihrer Art mit FedRAMP-Freigabe und ist für Behördendaten bis IL5, IL6 und „Top Secret“ zertifiziert. Aus dem Kauf entstanden vorläufig 192,7 Millionen US-Dollar Firmenwert, im Quartalsbericht zum 30.06.2026 nach Kaufpreisanpassung auf 190,1 Millionen korrigiert.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


