Veritone: Die KI ist echt — und am 15. November 2026 wird eine Anleihe fällig, die fast viermal so groß ist wie die Kasse
Veritone baut seit Jahren an einem eigenen KI-Betriebssystem namens aiWARE, verkauft es an Sportsender, Personalabteilungen und amerikanische Polizeibehörden — und wird in jeder Liste zum Thema Künstliche Intelligenz mitgeführt. Die Berichte an die US-Börsenaufsicht SEC erzählen daneben eine zweite Geschichte: 12,424 Millionen US-Dollar Kasse zum 30. Juni 2026, eine Wandelanleihe über 45,58 Millionen fällig am 15. November 2026, ein Fehlbetrag im Umlaufvermögen von 53,058 Millionen und ein ausdrücklicher Hinweis auf „erhebliche Zweifel" an der Unternehmensfortführung. Der Abschlussprüfer hat diesen Zweifel zwei Jahre in Folge in sein Testat geschrieben und wurde am 23. April 2026 entlassen. Wir lesen die Originaldokumente Zeile für Zeile — und trennen dabei sauber, was die Firma kann, von dem, was ihr fehlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 1,10 $ -0,90 %
- Marktkapitalisierung
- 0,1 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 3/10
Kursentwicklung seit 4. September 2026: +21,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,785 $ bis 8,40 $ · Letzter Kurs: 1,10 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die noch nie jemand auf einem Anlage-Podium erwähnt hat, weil sie so undramatisch ist: die Termin-Blindheit. Wir lesen Geschäftsmodelle, wir lesen Wachstumsraten, wir lesen Produktankündigungen — und übersehen dabei die eine Zeile, die über alles entscheidet: wann welcher Betrag fällig wird. Eine Firma kann ein großartiges Produkt haben, treue Kunden und einen begeisterten Chef, und trotzdem an einem Kalendertag scheitern. Bei Veritone lässt sich diese Falle in einer einzigen Gegenüberstellung zeigen: Zum 30. Juni 2026 lagen 12,424 Millionen US-Dollar in der Kasse. Am 15. November 2026 wird eine Wandelanleihe über 45,58 Millionen US-Dollar zur Rückzahlung fällig. Das ist rund das Vierfache.
Machen wir also einen Deal. Wir lesen gemeinsam den Quartalsbericht (10-Q) zum 30. Juni 2026, den Geschäftsbericht (10-K) für 2025, die Meldung über die zurückgezogenen Zahlen und die Meldung über den Prüferwechsel — Dokumente, die unter Strafandrohung ehrlich sein müssen. Am Ende entscheidest du selbst. Das Spannungsfeld dieser Analyse steht schon jetzt fest, und es zieht sich durch jedes Kapitel: Das KI-Etikett ist verdient, das Produkt ist real und wird von echten Behörden eingesetzt — aber die Firma muss ihre Existenz gerade an einer Uhr entscheiden, nicht an einem Markt.
Was Veritone eigentlich verkauft — ein Betriebssystem für Daten, die keine Tabelle mögen
Veritone sitzt in Irvine im US-Bundesstaat Kalifornien und beschäftigte zum 31. Dezember 2025 446 Menschen, davon 437 in Vollzeit: 102 in Kalifornien, 170 verteilt auf 35 weitere US-Bundesstaaten, 31 in Israel und 143 in Ländern wie Großbritannien, Frankreich, Australien und Indien. Vorstandschef, Präsident und zugleich Aufsichtsratsvorsitzender ist Mitgründer Ryan Steelberg; Finanzchef ist Michael L. Zemetra.
Das Produkt heißt aiWARE und wird im Geschäftsbericht als „AI operating system" bezeichnet — ein Betriebssystem für Künstliche Intelligenz. Was ist damit gemeint? Ein Alltagsbild hilft: Stell dir ein Archiv vor, in dem zehntausend Stunden Videomaterial liegen, dazu Funksprüche, Fotos, gescannte Akten. Ein Computer kann damit erst einmal nichts anfangen — das ist unstrukturierte Information, also alles, was nicht in eine Tabelle passt. aiWARE schaltet nun je nach Bedarf verschiedene KI-Modelle hintereinander: eines erkennt Gesichter, eines wandelt Sprache in Text, eines erkennt Logos, eines fasst zusammen. Am Ende steht durchsuchbare, sortierbare Information. Das Unternehmen beziffert die Zahl der abgedeckten „kognitiven Kategorien" im Geschäftsbericht für 2025 mit über 20.
„To address the ever-growing challenges surrounding unstructured data, we developed aiWARE, our proprietary AI operating system. aiWARE orchestrates AI models, together with a suite of powerful applications on a secure open platform to reveal valuable insights from vast amounts of structured and unstructured data."
Übersetzung: „Um die stetig wachsenden Herausforderungen rund um unstrukturierte Daten zu bewältigen, haben wir aiWARE entwickelt, unser eigenes KI-Betriebssystem. aiWARE orchestriert KI-Modelle gemeinsam mit einer Reihe leistungsfähiger Anwendungen auf einer sicheren, offenen Plattform, um wertvolle Erkenntnisse aus großen Mengen strukturierter und unstrukturierter Daten zu gewinnen."
— Veritone, SEC-Geschäftsbericht 10-K für 2025, Teil I, Item 1 („Our Solution")
Verkauft wird das in zwei Welten. Die erste ist die gewerbliche Kundschaft: Sportsender und Medienhäuser, die ihre Archive durchsuchbar machen wollen; Rechteinhaber, die Bildmaterial lizenzieren; Werbekunden; und ein großes Geschäft mit Personalgewinnung (unter anderem die Marke Broadbean), das Stellenanzeigen automatisch auf über 2.500 Jobbörsen verteilt und mit Vorhersagemodellen optimiert. Dazu kommt der Wachstumshoffnungsträger Veritone Data Refinery (VDR): Damit bereiten Unternehmen ihre eigenen Datenbestände so auf, dass sie zum Training von KI-Modellen taugen — und können sie an die Betreiber großer Rechenzentren lizenzieren. Genau dort liegt das einzige Segment, das derzeit wirklich wächst.
Die zweite Welt ist der öffentliche Sektor, und sie ist die überzeugendste. Polizeibehörden ertrinken in Videomaterial aus Körperkameras, Streifenwagen, Vernehmungsräumen und Überwachungsanlagen. Vor jeder Herausgabe müssen Gesichter und persönliche Daten unkenntlich gemacht werden — von Hand eine Arbeit von Stunden je Video. Veritones Anwendung Redact erledigt das automatisch, Investigate bündelt digitale Beweismittel, Illuminate durchsucht sie für Gerichtsverfahren. Im zweiten Quartal 2026 kam nach Angaben des Unternehmens ein mehrjähriger Vertrag mit der California Highway Patrol dazu, einer der größten Landespolizeibehörden der USA. Das ist kein Etikett, das ist ein Produkt mit einer Behörden-Zulassung (FedRAMP) und einem echten Nutzen.
Und die Konkurrenz? Der Geschäftsbericht nennt sie beim Namen — und die Liste ist unbequem.
„The market for AI-enabled solutions is rapidly evolving and highly competitive, and we face competition from various sources, including large, well-capitalized technology companies such as Google, Microsoft, Amazon, Axon and Palantir, and in some cases smaller companies specializing in the management of content and digital data."
Übersetzung: „Der Markt für KI-gestützte Lösungen entwickelt sich rasant und ist stark umkämpft; wir stehen im Wettbewerb mit verschiedenen Anbietern, darunter große, kapitalstarke Technologiekonzerne wie Google, Microsoft, Amazon, Axon und Palantir, und in manchen Fällen kleinere Unternehmen, die auf die Verwaltung von Inhalten und digitalen Daten spezialisiert sind."
— Veritone, SEC-Geschäftsbericht 10-K für 2025, Teil I, Item 1 („Competition")
Merke dir das Wort „well-capitalized" — kapitalstark. Es ist das Wort, um das sich der Rest dieser Analyse dreht. Veritone tritt gegen Gegner an, deren Kriegskasse größer ist als der gesamte Jahresumsatz des Unternehmens, und das Wettrennen kostet Geld, das gerade knapp ist.
Die Firmengeschichte für Anleger
-
2021
Wandelanleihe über 201,25 Millionen US-Dollar (November)
Ausgegeben zu 1,75 Prozent Zins mit Wandlungspreis 36,76 US-Dollar, bei einem Aktienkurs von 27,74 US-Dollar. Genau diese Anleihe wird fünf Jahre später zur Existenzfrage.
-
2024
Verkauf der Werbeagentur Veritone One (17. Oktober)
Kaufpreis 104 Millionen US-Dollar, Barzufluss 59,053 Millionen. Der zusätzliche Erfolgsbonus von bis zu 18 Millionen wurde 2025 nicht erreicht — für Aktionäre fiel eine eingeplante Geldquelle aus.
-
2025
Kapitalerhöhungen über 154,7 Millionen US-Dollar
Damit wurden das besicherte Darlehen vollständig und ein Teil der Wandelanleihe getilgt. Der Preis: Die Aktienzahl stieg im selben Jahr von 40,2 auf 92,6 Millionen Stück.
-
2026
Zahlen für das dritte Quartal 2025 zurückgezogen (8. April)
Der Quartalsumsatz fiel berichtigt von 29,118 auf 26,632 Millionen US-Dollar. Für Aktionäre hieß das: Die zuletzt veröffentlichten Zahlen waren nicht belastbar.
-
2026
Abschlussprüfer Grant Thornton entlassen (23. April)
Acht Tage nach dem Geschäftsbericht und nach zwei Testaten in Folge mit Zweifeln an der Unternehmensfortführung. Meinungsverschiedenheiten über Bilanzierungsfragen gab es laut Meldung keine.
-
2026
Stellenabbau und Gehaltsverzicht (Juni und Juli)
Mindestens 25 Prozent weniger Beschäftigte gegenüber dem 31. März 2026, bis zu 30 Prozent niedrigere Betriebskosten; der Vorstandschef halbierte sein Grundgehalt auf 332.500 US-Dollar.
-
2026
Genehmigtes Kapital auf 225 Millionen Aktien erhöht (7. Juli)
Nach 150 Millionen zuvor und 75 Millionen Ende 2024. Der Rahmen für weitere Verwässerung ist damit größer als der bisherige gesamte Aktienbestand.
Wie die Aktie auf unseren Tisch kam — über den Hype, nicht über die Zahlen
Auf unsere Rechercheliste kam VERI nicht über eine Kennzahl, sondern über die Aufmerksamkeits-Auswertung unseres hauseigenen Aktien-Scanners: die Liste der Aktien, die in den großen Anleger-Foren auffällig oft genannt werden, Stand 6. September 2026. Das ist ein bewusst schwacher Aufhänger — Aufmerksamkeit ist keine Kennzahl, und genau deshalb ist sie interessant. Wer über eine Foren-Liste auf eine Aktie stößt, bekommt die Geschichte zuerst und die Zahlen zuletzt.
Dreht man die Reihenfolge um und geht zuerst in die Einreichungsliste bei der US-Börsenaufsicht SEC, sieht das Jahr 2026 so aus: Am 1. April meldete Veritone, dass der Jahresabschluss nicht rechtzeitig fertig wird (Formular NT 10-K). Am 14. April folgte die Meldung, dass die Zahlen für das dritte Quartal 2025 nicht mehr verlässlich sind — festgestellt hatten das Vorstand und Prüfungsausschuss am 8. April. Am 15. April kam der verspätete Geschäftsbericht, am 28. April die Meldung über den Prüferwechsel, am 21. Mai ein Verkaufsprogramm für eigene Aktien über 50 Millionen US-Dollar, am 10. Juni die Ankündigung eines Stellenabbaus, am 16. Juli die Nachricht, dass der Vorstandschef sein Gehalt halbiert. Das ist kein Chart, das ist ein Krankenblatt.
Zwei datierte Preis-Anker für alles, was weiter unten steht — Tageskurse spielen in dieser Analyse bewusst keine Rolle: Der Schlusskurs vom 4. September 2026 lag bei 0,907 US-Dollar. Und in einem Pflichtdokument festgehalten: Vorstandschef Ryan Steelberg kaufte am 21. August 2026 nach eigener Insider-Meldung (Form 4) 148.810 Aktien zu durchschnittlich 0,851 US-Dollar, in einer Spanne von 0,84 bis 0,86 US-Dollar. Zum Vergleich: Als Veritone im November 2021 seine Wandelanleihe begab, notierte dieselbe Aktie laut Anleihe-Anhang bei 27,74 US-Dollar.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Veritone spricht, und es ist mehr, als die Schlagzeilen vermuten lassen. Im zweiten Quartal 2026 wuchs der Umsatz wieder — gegenüber dem Vorjahresquartal und gegenüber dem Vorquartal. Er stieg um 4,6 Prozent auf 24,263 Millionen US-Dollar (Vorjahresquartal: 23,193 Millionen) — und um 19,8 Prozent gegenüber dem schwachen ersten Quartal 2026. Das Geschäft mit verwalteten Diensten legte um 15,2 Prozent zu, getragen von Lizenzierung und Rechtevertretung. Im Datengeschäft VDR meldet das Unternehmen mehrmillionenschwere Aufträge von bestehenden großen Rechenzentrumsbetreibern (Hyperscalern); im öffentlichen Sektor kamen laut Ergebnismitteilung über 100 Behördenverträge dazu, im gewerblichen Bereich über 200 Verträge, darunter Vereinbarungen mit CNN und Sony Pictures Entertainment.
Auch beim Sparen liefert das Management: Seit dem 1. Januar 2023 hat Veritone nach eigenen Angaben zusammen über 60 Millionen US-Dollar an jährlichen Kosten herausgenommen. Der jüngste Schnitt vom Juni 2026 hat bis zum 13. August 2026 bereits 11,3 Millionen US-Dollar an annualisierten Einsparungen gebracht, bei rund 14 Prozent weniger Belegschaft; geplant sind mindestens 25 Prozent weniger Beschäftigte gegenüber dem 31. März 2026. Der Vorstandschef hat sein Grundgehalt im Juli 2026 freiwillig von 665.000 auf 332.500 US-Dollar halbiert. Das sind keine Marketing-Gesten, das steht in Pflichtmeldungen.
Und die Verluste werden kleiner: Der Betriebsverlust sank von 99,570 Millionen US-Dollar (2023) über 88,206 (2024) auf 81,254 Millionen (2025) — alle drei Werte auf der gleichen Grundlage der fortgeführten Geschäfte, nachdem die Werbeagentur-Tochter Veritone One im Oktober 2024 verkauft wurde. Auch der Mittelabfluss aus dem laufenden Geschäft verbesserte sich: von 59,307 Millionen US-Dollar (2024, fortgeführte Geschäfte) auf 53,205 Millionen (2025) und zuletzt 22,126 Millionen im ersten Halbjahr 2026.
Ein Hinweis zur Ehrlichkeit der Reihe, bevor jemand längere Zeitreihen sucht: Umsatz- und Verlustzahlen vor 2023 sind mit den heutigen nicht vergleichbar, weil der Verkauf von Veritone One rückwirkend als aufgegebener Geschäftsbereich behandelt wird. Deshalb steht hier eine Drei-Jahres-Reihe und keine Fünf-Jahres-Reihe — lieber drei belastbare Werte als fünf, von denen zwei etwas anderes messen.
Jetzt aber das Schaubild, das den Kern der Geschäftsentwicklung zeigt. Es teilt den wiederkehrenden Umsatz (im Fachjargon „ARR", also der auf ein Jahr hochgerechnete laufende Umsatz) in zwei Hälften: das planbare Abo-Geschäft und das schwankende Verbrauchsgeschäft.
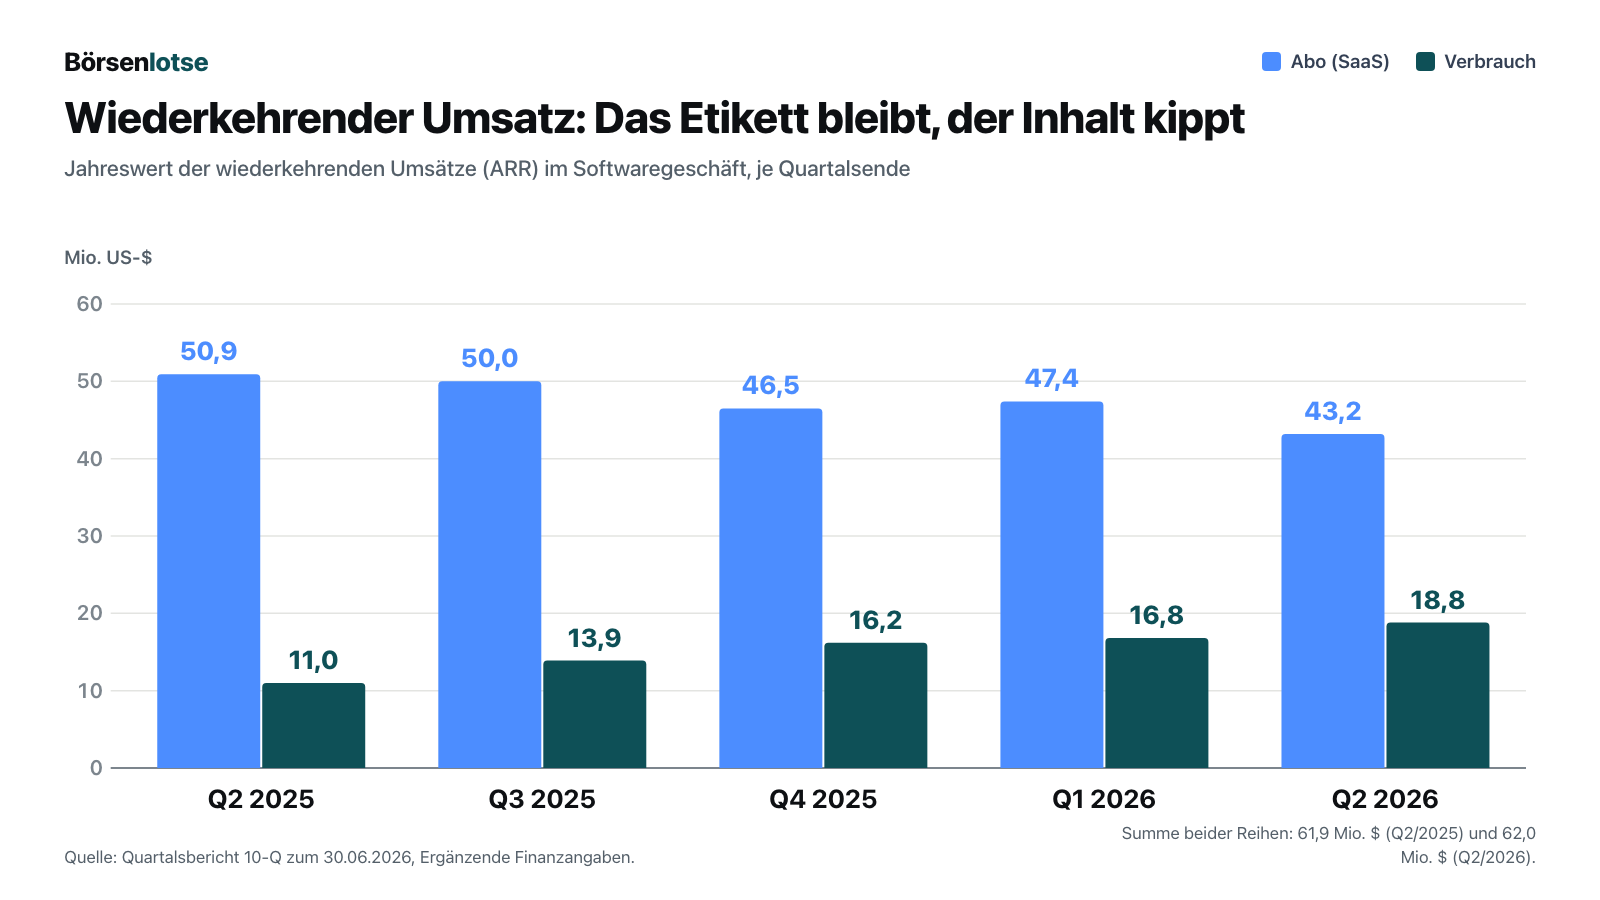
Das ist die wichtigste Grafik dieser Analyse, und sie braucht eine Übersetzung. „Wiederkehrender Umsatz" klingt nach Miete, die jeden Monat aufs Konto kommt. Veritone rechnet aber zwei sehr verschiedene Dinge zusammen: echte Abonnements — das sind die 43,2 Millionen — und Umsätze, die nach Verbrauch abgerechnet werden, also nur entstehen, wenn ein Kunde etwas abruft. Das sind die 18,8 Millionen, und dazu gehört das Datengeschäft VDR mit seinen mehrmillionenschweren Einzelaufträgen. In der Summe steht ein beruhigendes „62,0 Millionen, unverändert". Darunter verschiebt sich das Geschäft von planbar zu unplanbar. Quartal für Quartal sieht das so aus — Abo-Umsatz 50,9 / 50,0 / 46,5 / 47,4 / 43,2 Millionen US-Dollar gegen Verbrauchsumsatz 11,0 / 13,9 / 16,2 / 16,8 / 18,8 Millionen, jeweils zum Quartalsende vom 30. Juni 2025 bis zum 30. Juni 2026.
Zwei weitere Zahlen aus derselben Tabelle des Quartalsberichts machen das Bild vollständig: Die Zahl der Softwarekunden sank in fünf Quartalen in Folge — 3.066 / 3.021 / 2.978 / 2.897 / 2.829 —, und die Neuabschlüsse eines Quartals fielen von 14,965 Millionen US-Dollar (Q2 2025) auf 13,949 Millionen (Q2 2026). Das Unternehmen führt den Kundenschwund auf weniger Verbrauchskunden in der Personalgewinnung zurück.
Auch die Marge steht unter Druck: Der Rohertrag — also das, was nach den direkten Leistungskosten übrig bleibt — fiel im zweiten Quartal 2026 auf 58,5 Prozent nach 67,5 Prozent im Vorjahresquartal. Der Grund ist derselbe wie oben: Das wachsende Datengeschäft ist margenärmer als das schrumpfende Abo-Geschäft. Wachstum, das die Marge kostet, ist teures Wachstum.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Uhr — 45,58 Millionen fällig, 12,424 Millionen in der Kasse
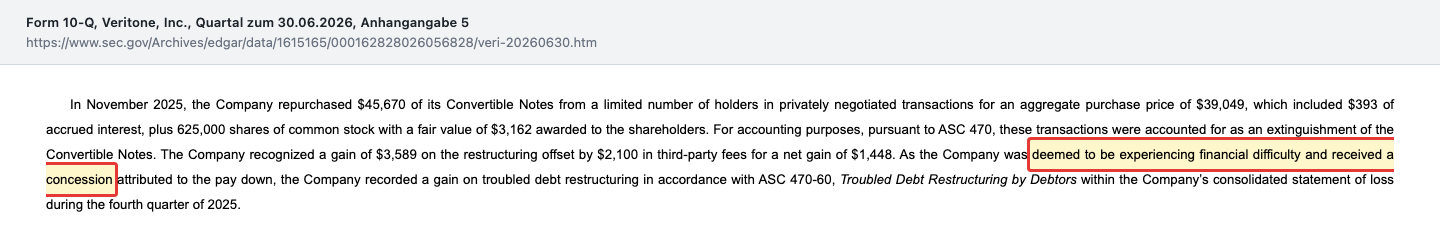
Im November 2021, auf dem Höhepunkt der Technologie-Begeisterung, begab Veritone eine Wandelanleihe über 201,25 Millionen US-Dollar mit einem Zinssatz von 1,75 Prozent und einem Wandlungspreis von 36,76 US-Dollar je Aktie. Seither hat das Unternehmen sie in drei Schritten zurückgekauft — im Dezember 2022 zu rund 65 Prozent des Nennwerts, im Dezember 2023 zu rund 75 Prozent, im November 2025 noch einmal 45,670 Millionen für 39,049 Millionen in bar plus 625.000 Aktien. Übrig sind 45,58 Millionen US-Dollar Nennwert, fällig am 15. November 2026.
Der Wandlungspreis von 36,76 US-Dollar ist bei einem Kurs um einen Dollar reine Theorie: Die Anleihe wird nicht in Aktien getauscht, sie muss in bar zurückgezahlt werden. Dem stehen zum 30. Juni 2026 gegenüber: 12,424 Millionen US-Dollar Kasse, 28,042 Millionen Forderungen, ein Umlaufvermögen von 47,482 Millionen gegen kurzfristige Verbindlichkeiten von 100,540 Millionen — ein Fehlbetrag im Umlaufvermögen von 53,058 Millionen US-Dollar. Und im ersten Halbjahr 2026 flossen weitere 22,126 Millionen aus dem laufenden Geschäft ab.
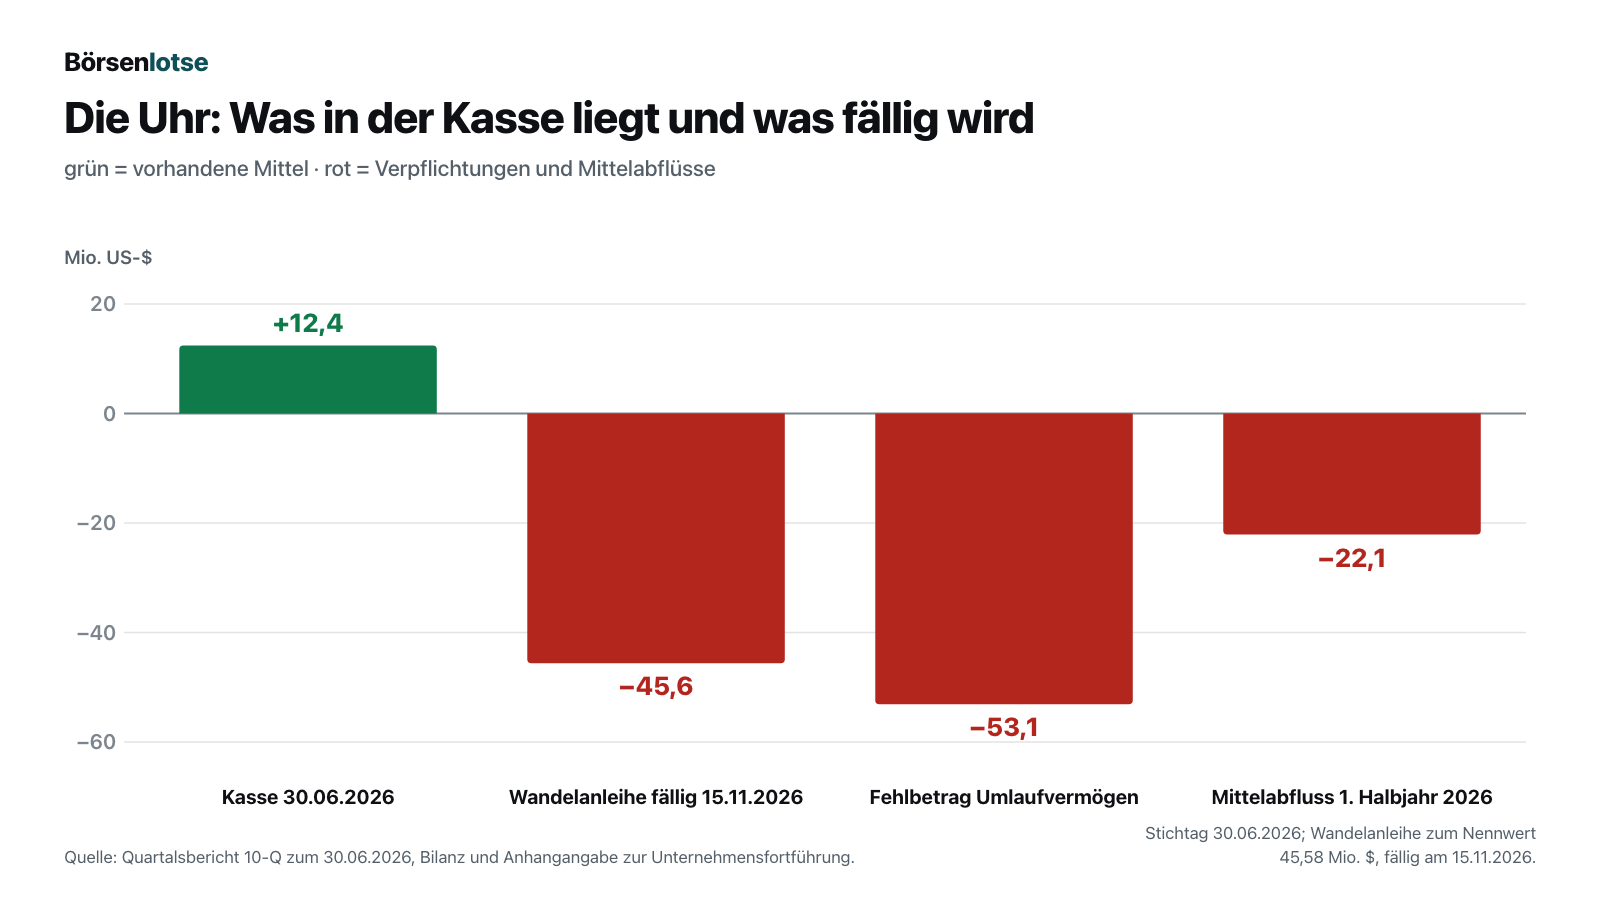
Das Unternehmen schreibt diese Lage selbst hin, in der Fachsprache der Rechnungslegung. „Going concern" heißt Unternehmensfortführung — die Annahme, dass eine Firma im nächsten Jahr noch existiert und deshalb ihre Vermögenswerte nicht zum Notverkaufspreis bewerten muss. Wenn ein Bericht diese Annahme ausdrücklich in Zweifel zieht, ist das die deutlichste Warnung, die das Regelwerk kennt.
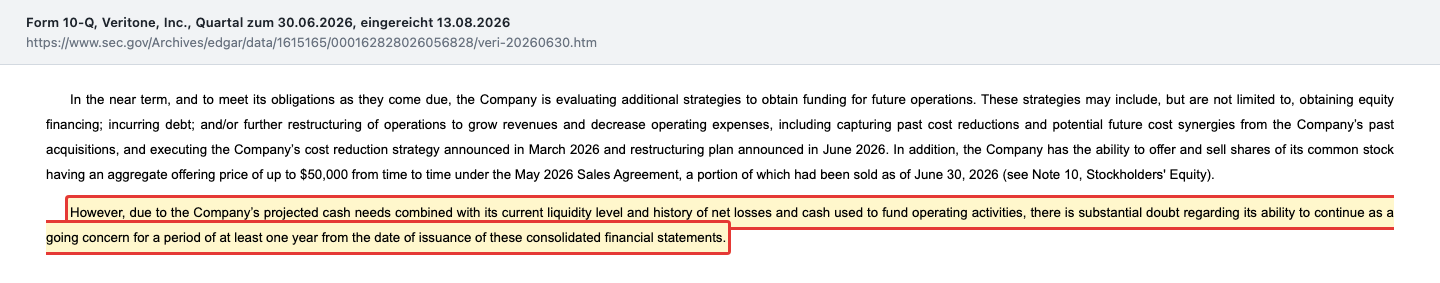
„However, due to the Company's projected cash needs combined with its current liquidity level and history of net losses and cash used to fund operating activities, there is substantial doubt regarding its ability to continue as a going concern for a period of at least one year from the date of issuance of these consolidated financial statements."
Übersetzung: „Aufgrund des voraussichtlichen Finanzbedarfs des Unternehmens in Verbindung mit dem gegenwärtigen Liquiditätsniveau und der Vorgeschichte aus Nettoverlusten und Mittelabflüssen aus dem laufenden Geschäft bestehen jedoch erhebliche Zweifel an seiner Fähigkeit, den Geschäftsbetrieb für einen Zeitraum von mindestens einem Jahr ab dem Tag der Veröffentlichung dieses Konzernabschlusses fortzuführen."
— Veritone, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhangangabe 2
Wie das Unternehmen die Lücke schließen will, steht ebenfalls da: durch neue Aktien, durch neue Schulden oder durch weitere Einsparungen. Für den ersten Weg gibt es seit dem 21. Mai 2026 ein Verkaufsprogramm über bis zu 50 Millionen US-Dollar, abgewickelt über die Banken UBS, Needham und Craig-Hallum. Bis zum 30. Juni 2026 waren daraus 5.911.219 Aktien für 9,376 Millionen US-Dollar netto verkauft, bis zum 13. August 2026 weitere 1.297.485 Aktien für rund 1,8 Millionen. Macht zusammen rund 11,2 von 50 Millionen. Der Rest — knapp 39 Millionen — müsste bei einem Kurs um einen Dollar über rund 39 Millionen zusätzliche Aktien hereinkommen. Bei 100,5 Millionen ausstehenden Stück wäre das eine Verwässerung von etwa 39 Prozent.
Es gibt in dieser Sache auch einen Vorgeschmack, wie Gläubiger Veritone einschätzen. Im November 2025 kaufte das Unternehmen einen Teil der Anleihe unter dem Nennwert zurück — und musste diesen Vorgang nach den Rechnungslegungsregeln als „troubled debt restructuring" verbuchen, als Umschuldung in Not.
Unbequeme Wahrheit Nr. 2: Der Prüfer schrieb zweimal Zweifel ins Testat — dann wurde er entlassen
Ein Abschlussprüfer ist die letzte unabhängige Instanz zwischen einem Unternehmen und seinen Aktionären. Wenn er in sein Testat einen Absatz über Zweifel an der Unternehmensfortführung schreibt, ist das kein Formalismus, sondern ein Signal. Grant Thornton LLP tat das für das Geschäftsjahr 2024 und für 2025. Am 23. April 2026 — acht Tage nach Veröffentlichung des Geschäftsberichts — wurde die Kanzlei durch Beschluss des Prüfungsausschusses entlassen.
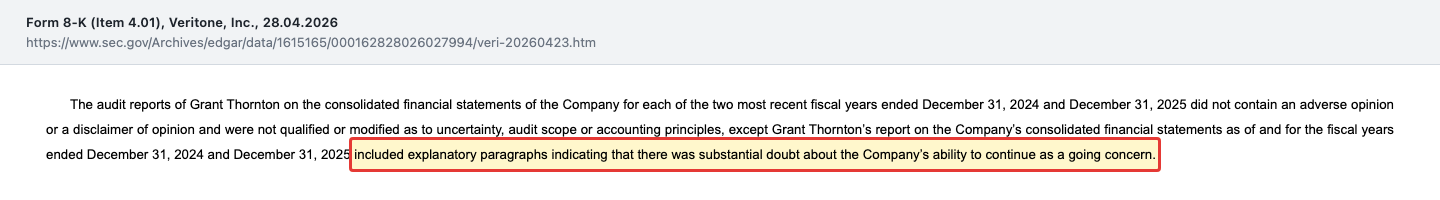
Zur Fairness gehört: Dieselbe Meldung hält ausdrücklich fest, dass es keine Meinungsverschiedenheiten („no disagreements") zwischen Unternehmen und Prüfer über Bilanzierungsfragen gab. Ein Prüferwechsel ohne Streit ist nicht automatisch ein Skandal, und ein neuer Prüfer kann Kosten sparen — bei einem Unternehmen, das gerade 30 Prozent seiner Betriebskosten streichen will, ist das ein naheliegendes Motiv. Trotzdem bleibt die zeitliche Nähe bemerkenswert.
Bemerkenswerter ist, was der Prüfer in seinem letzten Testat für 2025 zusätzlich vermerkte: Er stufte die Wirkung der Kontrollschwächen als „kritischen Prüfungssachverhalt" ein — die Kategorie für die schwierigsten Punkte einer Prüfung — und begründete das mit einem Satz, den man zweimal lesen sollte: das unwirksame interne Kontrollsystem „affects substantially all consolidated financial statement account balances and disclosures", betrifft also praktisch sämtliche Bilanzposten und Angaben.
Wie viele dieser Kontrollschwächen es gibt und wie alt sie sind, steht im Kapitel 9A des Geschäftsberichts: fünf Stück. Die jüngste kam bei der Erstellung des Abschlusses 2025 dazu (Erlösbuchung bei ungewöhnlichen Geschäften), eine stammt aus dem Quartalsbericht zum 30. Juni 2024, die übrigen drei aus den Geschäftsjahren 2022 und 2023 — Fremdwährungsumrechnung, IT-Zugriffsrechte, sowie ein Mangel an „a sufficient number of qualified resources", also schlicht: zu wenig qualifiziertes Personal im Rechnungswesen. Der Stand zum 31. Dezember 2025: keine einzige behoben. Für Anleger heißt das nüchtern übersetzt: Die Zahlen dieser Firma sind mit einer erhöhten Fehlerwahrscheinlichkeit versehen, und das sagt die Firma selbst.
Unbequeme Wahrheit Nr. 3: Ein Quartal musste zurückgenommen werden — weil Software gegen einen Sachwert getauscht wurde
Am 8. April 2026 stellten Vorstand und Prüfungsausschuss fest, dass die Zahlen für das dritte Quartal 2025 nicht mehr verwendet werden dürfen. Der größte Einzelfehler: Veritone hatte eine vor Ort installierte Software an einen Kunden geliefert und dafür keinen Geldbetrag, sondern einen nicht-monetären Vermögenswert erhalten — und diesen zu hoch bewertet.
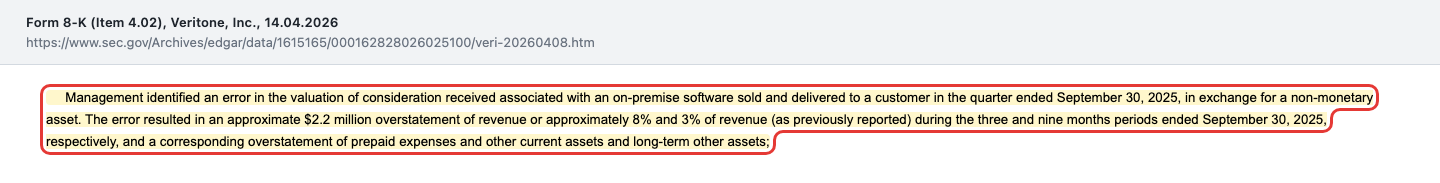
Zusammen mit vier kleineren Korrekturen ergab das für das dritte Quartal 2025 folgende Verschiebung: Der Umsatz sank von 29,118 auf 26,632 Millionen US-Dollar, der Nettoverlust stieg von 26,880 auf 29,239 Millionen, der Verlust je Aktie von 0,41 auf 0,45 US-Dollar. Für die ersten neun Monate 2025 fiel der Umsatz von 75,594 auf 72,288 Millionen.
Warum das mehr ist als ein Buchungsfehler: Der Tauschhandel ist bei Veritone kein Ausrutscher, sondern ein beschriebener Teil des Geschäfts. Der Geschäftsbericht für 2025 erklärt, dass das Unternehmen Software-Lizenzen im gewöhnlichen Geschäftsverlauf gegen Guthaben abgibt, die für Werbeplätze, für Umsatzbeteiligungen am Datengeschäft oder für andere Waren und Dienstleistungen eingelöst werden können. In der Kapitalflussrechnung taucht dieser unbare Umsatz als eigene Zeile auf: 1,511 Millionen US-Dollar im Jahr 2025, 0,849 Millionen im ersten Halbjahr 2026. Umsatz, der niemals Geld wird, ist bei einer Firma mit 12,4 Millionen in der Kasse eine eigene Kategorie von Risiko.
Unbequeme Wahrheit Nr. 4: Das Eigenkapital besteht vollständig aus Firmenwert — greifbar ist es negativ
Zum 30. Juni 2026 weist die Bilanz ein Eigenkapital von 37,869 Millionen US-Dollar aus. Das klingt nach einem Polster. Nun schaut man, woraus die Aktivseite besteht: Von 148,494 Millionen Bilanzsumme entfallen 54,007 Millionen auf den Firmenwert und 29,688 Millionen auf sonstige immaterielle Vermögenswerte — zusammen 83,695 Millionen oder 56 Prozent.
Firmenwert ist der Betrag, den ein Käufer über den Substanzwert hinaus für ein zugekauftes Unternehmen bezahlt hat. Ein Alltagsbild: Er ist die Quittung für ein Versprechen, nicht ein Gegenstand im Regal. Zieht man beide Posten vom Eigenkapital ab, bleibt ein greifbares Eigenkapital von minus 45,826 Millionen US-Dollar — je Aktie rund minus 0,46 US-Dollar. Anders gesagt: Die gesamte bilanzielle Substanz dieser Firma ist eine Bewertungsannahme über frühere Zukäufe. Sollte sie in einer der nächsten Prüfungen nach unten korrigiert werden, verschwindet das Eigenkapital.
Der aufgelaufene Fehlbetrag zeigt, wie lange das schon geht: Er stieg von 429,896 Millionen US-Dollar (31. Dezember 2023) auf 579,012 Millionen (31. Dezember 2025) und 620,680 Millionen zum 30. Juni 2026. Über die Lebensdauer des Unternehmens hat Veritone damit rund das Sechseinhalbfache seines heutigen Jahresumsatzes verloren.
Unbequeme Wahrheit Nr. 5: 170 Prozent mehr Aktien in zweieinhalb Jahren — und der Rahmen wurde gerade wieder erweitert
Die Zahl der ausstehenden Aktien: 37,186 Millionen zum 31. Dezember 2023, 40,218 Millionen zum 31. Dezember 2024, 92,627 Millionen zum 31. Dezember 2025, 99,078 Millionen zum 30. Juni 2026 und 100.457.068 zum 11. August 2026. Das ist ein Plus von rund 170 Prozent in zweieinhalb Jahren, und der Sprung liegt fast vollständig im Jahr 2025: Damals nahm Veritone laut Kapitalflussrechnung 154,700 Millionen US-Dollar aus dem Verkauf von Aktien und Bezugsrechten ein und verwendete davon 41,176 Millionen für die Tilgung des besicherten Darlehens und 38,656 Millionen für den Rückkauf der Wandelanleihe.
Verwässerung heißt im Alltagsbild: Der Kuchen wird nicht kleiner, aber er wird in immer mehr Stücke geschnitten. Rechne es in Umsatz je Aktie um: 2023 entfielen auf jede Aktie rund 2,69 US-Dollar Umsatz (99,986 Millionen geteilt durch 37,186 Millionen Aktien), 2025 noch rund 1,00 US-Dollar (92,192 geteilt durch 92,627). Ein Rückgang um 63 Prozent — nicht, weil das Geschäft eingebrochen wäre, sondern weil dein Anteil daran geschrumpft ist.
Und der Rahmen für weitere Stücke wurde gerade erst erweitert. Das genehmigte Kapital stieg von 75 Millionen Aktien (31. Dezember 2024) auf 150 Millionen (31. Dezember 2025); am 7. Juli 2026 beschloss die Hauptversammlung eine weitere Erhöhung auf 225 Millionen Aktien und stockte zugleich das Mitarbeiter-Aktienprogramm um 3 Millionen Stück auf. Aus dem Verkaufsprogramm über 50 Millionen US-Dollar sind rund 39 Millionen noch nicht abgerufen. Dazu kommen laut Quartalsbericht 14,535 Millionen Aktien aus Optionen, Mitarbeiteraktien, Bezugsrechten und der Wandelanleihe, die derzeit rechnerisch außen vor bleiben — darunter 2.508.683 Bezugsrechte mit einem Ausübungspreis von 2,576 US-Dollar, gültig bis zum 12. Dezember 2028.
Bewertung: Was der Markt für 92 Millionen Umsatz bezahlt
Rechnen wir mit dem datierten Anker: 0,907 US-Dollar zum Handelsschluss am 4. September 2026, multipliziert mit 100.457.068 Aktien (Stand 11. August 2026). Das ergibt einen Börsenwert von rund 91 Millionen US-Dollar. Nimmt man die Wandelanleihe von 45,58 Millionen hinzu und zieht die Kasse von 12,424 Millionen ab (beides Stand 30. Juni 2026), liegt der Unternehmenswert bei rund 124 Millionen US-Dollar.
Ins Verhältnis gesetzt zum Umsatz 2025 von 92,192 Millionen US-Dollar: ein Kurs-Umsatz-Verhältnis von rund 1,0 und ein Unternehmenswert von rund dem 1,35-Fachen des Umsatzes. Auf die Mitte der eigenen Prognose für 2026 (107,5 Millionen) wären es 0,85 beziehungsweise 1,15. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden — es gibt keinen Gewinn, und es gab in der Firmengeschichte auch nie einen nennenswerten.
Für ein Softwarehaus mit über 58 Prozent Rohertragsmarge ist das optisch billig — der Grund für den Abschlag steht in den Kapiteln davor: Der Markt bepreist hier kein Wachstum, sondern eine Wahrscheinlichkeit. Und den Buchwert kann man als Auffangnetz gleich abschreiben — bilanziell 0,38 US-Dollar je Aktie, greifbar minus 0,46 US-Dollar.
Was das Unternehmen selbst verspricht, ist beachtlich: 100 bis 115 Millionen US-Dollar Umsatz für 2026 und ein bereinigter Nettoverlust von 22 bis 32 Millionen, dazu die Aussage des Vorstandschefs, man sei „strongly positioned to achieve operating profitability as early as the first half of 2027" — gut aufgestellt, um bereits im ersten Halbjahr 2027 operativ profitabel zu werden. Rechnen wir diese Prognose einmal nach, denn das ist die entscheidende Probe: Im ersten Halbjahr 2026 lag der Umsatz bei 44,522 Millionen. Für das untere Ende der Spanne müssten im zweiten Halbjahr also 55,5 Millionen zusammenkommen, für das obere Ende 70,5 Millionen. Gegenüber dem eigenen ersten Halbjahr wäre das ein Sprung von 25 bis 58 Prozent; gegenüber dem zweiten Halbjahr 2025 (46,536 Millionen) ein Plus von 19 bis 51 Prozent. Ein Unternehmen, dessen Umsatz seit drei Jahren seitwärts läuft und dessen Abo-Umsatz gerade um 15 Prozent gefallen ist, müsste dafür in sechs Monaten etwas schaffen, was ihm in zwölf Quartalen nicht gelungen ist.
Zur Einordnung noch der Blick der Profis: Vier Analysten decken den Wert ab, mit einem durchschnittlichen Kursziel von rund 5,17 US-Dollar (Datenstand 6. September 2026). Das ist knapp das Sechsfache des Ankerkurses. Ein solches Ziel ist nur erreichbar, wenn die Refinanzierung gelingt — das sagt die Zahl, nicht die Analysten. Wie eine ähnlich gelagerte Wette aussieht, bei der die KI-Geschichte stimmt und die Aktienzahl trotzdem schneller wächst als der Umsatz, haben wir in unserer Analyse zu BigBear.ai auseinandergenommen — mit einem entscheidenden Unterschied: Dort liegen mehrere hundert Millionen US-Dollar in der Kasse.
Chancen und Risiken auf einen Blick
Chancen
- Das Produkt ist echt und im Einsatz. aiWARE, Redact und iDEMS laufen bei amerikanischen Behörden; im zweiten Quartal 2026 kam ein mehrjähriger Vertrag mit der California Highway Patrol dazu, einer der größten Landespolizeibehörden der USA, sowie über 100 weitere Behördenverträge. Für den Bundes-Cloud-Betrieb liegt eine FedRAMP-Zulassung vor — eine Hürde, die Wettbewerber Jahre kostet.
- Das Datengeschäft VDR wächst wirklich. Der verbrauchsabhängige Teil des wiederkehrenden Umsatzes stieg binnen zwölf Monaten von 10,957 auf 18,757 Millionen US-Dollar (plus 71,2 Prozent, Stand 30. Juni 2026); das Unternehmen meldet mehrmillionenschwere Aufträge bestehender großer Rechenzentrumsbetreiber und steht laut Quartalsbericht mit der Mehrheit der führenden Hyperscaler unter Vertrag.
- Die Kostenbasis sinkt sichtbar. Über 60 Millionen US-Dollar jährliche Kosten seit dem 1. Januar 2023 herausgenommen, davon 11,3 Millionen allein aus dem Schnitt von Juni 2026 (Stand 13. August 2026); die Verwaltungskosten fielen im zweiten Quartal 2026 auf 11,135 Millionen nach 12,653 Millionen im Vorjahresquartal. Der Betriebsverlust sank von 99,570 (2023) auf 81,254 Millionen US-Dollar (2025).
- Das Management setzt eigenes Geld ein. Der Vorstandschef halbierte im Juli 2026 sein Grundgehalt von 665.000 auf 332.500 US-Dollar und kaufte am 21. August 2026 laut Insider-Meldung 148.810 Aktien zu durchschnittlich 0,851 US-Dollar über die Börse.
- Die Bewertung ist niedrig. Rund das Einfache des Jahresumsatzes bei über 58 Prozent Rohertragsmarge — falls die Refinanzierung gelingt, ist der Bewertungsabschlag groß.
Risiken
- Die Fälligkeit ist das Geschäftsrisiko. 45,58 Millionen US-Dollar Wandelanleihe am 15. November 2026 gegen 12,424 Millionen Kasse und einen Fehlbetrag im Umlaufvermögen von 53,058 Millionen (30. Juni 2026). Der Bericht selbst spricht von erheblichen Zweifeln an der Unternehmensfortführung und hält fest, Aktionäre könnten „all or part of their investment" verlieren.
- Die Rettung kostet Anteile. Rund 39 Millionen US-Dollar aus dem Verkaufsprogramm sind noch offen; bei einem Kurs um einen Dollar entspräche das etwa 39 Prozent zusätzlicher Aktien. Das genehmigte Kapital wurde am 7. Juli 2026 auf 225 Millionen Stück erhöht.
- Die Zahlen selbst sind ein Risiko. Fünf Kontrollschwächen, die älteste aus dem Geschäftsjahr 2022, zum 31. Dezember 2025 keine behoben; ein zurückgezogenes Quartal (Q3 2025); ein Prüfer, der die Wirkung dieser Schwächen als kritischen Prüfungssachverhalt einstufte, weil sie „praktisch sämtliche Bilanzposten und Angaben" betreffe.
- Das Kerngeschäft schrumpft. Abo-Umsatz minus 15,1 Prozent auf 43,245 Millionen US-Dollar binnen zwölf Monaten, Softwarekunden fünf Quartale in Folge rückläufig auf 2.829, Neuabschlüsse im Quartal von 14,965 auf 13,949 Millionen gefallen, Rohertragsmarge von 67,5 auf 58,5 Prozent.
- Die Prognose ist ambitioniert. 100 bis 115 Millionen US-Dollar für 2026 nach 44,522 Millionen im ersten Halbjahr verlangen einen Halbjahressprung von 25 bis 58 Prozent — bei einem Umsatz, der seit 2023 seitwärts läuft.
- Kein Substanzpolster. 56 Prozent der Bilanzsumme sind Firmenwert und immaterielle Posten; das greifbare Eigenkapital ist mit minus 45,826 Millionen US-Dollar negativ (30. Juni 2026).
Ein menschliches Fazit
Zurück zur Termin-Blindheit vom Anfang. Das Besondere an Veritone ist, dass hier fast alles stimmt, was in einer guten Anlagegeschichte vorkommt: ein Produkt, das es wirklich gibt und das echte Behörden einsetzen. Ein Gründer, der noch da ist, sein Gehalt halbiert und mit eigenem Geld Aktien kauft. Ein Wachstumsfeld, das tatsächlich wächst. Eine Bewertung, die nach einem Schnäppchen aussieht. Und trotzdem hängt das Ganze an einem einzigen Datum, das in keiner Produktankündigung vorkommt: dem 15. November 2026.
Das ist kein Untergangsurteil. Refinanzierungen gelingen ständig — ein Wandlungsangebot an die Anleihegläubiger, ein neues Darlehen, ein größerer Aktienverkauf, notfalls der Verkauf eines Geschäftsbereichs. Veritone hat 2025 bewiesen, dass es 154,7 Millionen US-Dollar an Eigenkapital einsammeln kann, und es hat damals ein besichertes Darlehen vollständig getilgt. Nur bezahlt jede dieser Lösungen der heutige Aktionär, und zwar in derselben Währung: mit seinem Anteil. Deshalb ist die ehrliche Frage bei dieser Aktie nicht, ob Veritone überlebt — sondern wem die Firma danach gehört.
Wenn du diesen Wert beobachtest, brauchst du dafür keine Kursanzeige. Vier Zeilen genügen, und sie stehen alle in Dokumenten, die jeder kostenlos lesen kann: eine 8-K-Meldung über eine Einigung mit den Anleihegläubigern vor dem 15. November 2026; die Aktienzahl auf dem Deckblatt des nächsten Quartalsberichts; die Zeile „Annual Recurring Revenue (SaaS)" in der Zusatztabelle desselben Berichts — zuletzt 43,245 Millionen US-Dollar; und der Satz zur Unternehmensfortführung im Anhang, der entweder stehen bleibt oder verschwindet. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Quartalsbericht 10-Q zum 30. Juni 2026, eingereicht am 13. August 2026 (Bilanz, Gewinn- und Verlustrechnung, Kapitalflussrechnung, Anhangangabe 2 zur Unternehmensfortführung, Anhangangabe 5 zur Wandelanleihe, Zusatztabelle zum wiederkehrenden Umsatz, Angaben zu nachträglichen Ereignissen)
- SEC-Geschäftsbericht 10-K für 2025, eingereicht am 15. April 2026 (Geschäftsmodell, Wettbewerb, Beschäftigte, Bilanzierung von Tauschgeschäften, Kapitel 9A zu den Kontrollschwächen, Bestätigungsvermerk mit Hinweis zur Unternehmensfortführung)
- SEC-Geschäftsbericht 10-K für 2024, eingereicht am 1. April 2025 (Vergleichszahlen 2023 und 2024 auf Basis der fortgeführten Geschäfte)
- SEC-Meldung 8-K vom 14. April 2026 (Item 4.02) — Feststellung, dass die Zahlen für das dritte Quartal 2025 nicht mehr verlässlich sind, mit Gegenüberstellung der berichtigten Werte
- SEC-Meldung 8-K vom 28. April 2026 (Item 4.01) — Entlassung des Abschlussprüfers Grant Thornton LLP, Hinweis auf die Zweifel an der Unternehmensfortführung in beiden Testaten
- SEC-Meldung 8-K vom 10. Juni 2026 (Item 2.05) und 8-K/A vom 13. August 2026 — Restrukturierungsplan, Stellenabbau und bezifferte Kosten
- SEC-Meldung 8-K vom 16. Juli 2026 (Item 8.01) — freiwillige Halbierung des Grundgehalts des Vorstandschefs
- SEC-Meldung 8-K vom 13. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026) — Prognose 2026, wiederkehrender Umsatz, Stand der Kostensenkungen, Zitat des Vorstandschefs
- SEC-Insider-Meldung Form 4 vom 24. August 2026 — Kauf von 148.810 Aktien durch Vorstandschef Ryan Steelberg am 21. August 2026
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q). Alle Kennzahlen dieser Analyse stammen aus den oben verlinkten Originaldokumenten; der Kurs-Anker von 0,907 US-Dollar ist der Schlusskurs vom 4. September 2026, die Aktienzahl von 100.457.068 stammt vom Deckblatt des Quartalsberichts (Stand 11. August 2026).
Hinweis: Dieser Beitrag ist journalistische Einordnung und Recherche, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust ist möglich. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Veritone, Inc. Alle Angaben nach bestem Wissen aus den genannten Originalquellen; für Vollständigkeit und Richtigkeit wird keine Gewähr übernommen.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 57,7 | 149,7 | 100,0 | 92,6 | 92,2 |
| Betriebsergebnis (EBIT) | -47,7 | -38,0 | -99,6 | -88,2 | -76,1 |
| Nettogewinn | -47,8 | -25,6 | -58,6 | -37,4 | -111,7 |
| Nettomarge | -82,8 % | -17,1 % | -58,6 % | -40,4 % | -121,2 % |
| Gewinn je Aktie | -1,44 $ | -0,71 $ | -1,59 $ | -0,98 $ | -1,76 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Produkt und Marktzugang positiv
- aiWARE ist ein reales, im Einsatz befindliches KI-Betriebssystem mit FedRAMP-Zulassung für die sichere Behörden-Cloud; im zweiten Quartal 2026 kamen ein mehrjähriger Vertrag mit der California Highway Patrol und über 100 weitere Behördenverträge dazu (Ergebnismitteilung vom 13.08.2026). Das Datengeschäft Veritone Data Refinery wuchs binnen zwölf Monaten von 10,957 auf 18,757 Millionen US-Dollar wiederkehrenden Umsatz.
- Finanzlage und Fälligkeit negativ
- Zum 30. Juni 2026 standen 12,424 Millionen US-Dollar Kasse gegen eine Wandelanleihe über 45,580 Millionen, fällig am 15. November 2026, und einen Fehlbetrag im Umlaufvermögen von 53,058 Millionen. Der Quartalsbericht 10-Q nennt ausdrücklich „erhebliche Zweifel" an der Unternehmensfortführung; im ersten Halbjahr 2026 flossen weitere 22,126 Millionen aus dem laufenden Geschäft ab.
- Bilanzqualität und Kontrollen negativ
- Fünf Kontrollschwächen im Rechnungswesen, die älteste aus den Geschäftsjahren 2022/2023, waren zum 31. Dezember 2025 sämtlich unbehoben; der Prüfer stufte ihre Wirkung als kritischen Prüfungssachverhalt ein, weil sie „substantially all consolidated financial statement account balances and disclosures" betreffe. Die Zahlen für das dritte Quartal 2025 wurden am 8. April 2026 zurückgezogen, Grant Thornton LLP am 23. April 2026 entlassen.
- Wachstum und Kundenbasis negativ
- Der Umsatz läuft seit drei Jahren seitwärts (99,986 / 92,637 / 92,192 Millionen US-Dollar für 2023 bis 2025, fortgeführte Geschäfte). Der planbare Abo-Umsatz fiel binnen zwölf Monaten um 15,1 Prozent auf 43,245 Millionen, die Zahl der Softwarekunden sank fünf Quartale in Folge von 3.066 auf 2.829, die Rohertragsmarge von 67,5 auf 58,5 Prozent (Q2 2026).
- Verwässerung negativ
- Die Aktienzahl stieg von 37,186 Millionen (31.12.2023) auf 100.457.068 (11.08.2026), ein Plus von rund 170 Prozent; der Umsatz je Aktie fiel von rund 2,69 auf rund 1,00 US-Dollar. Am 7. Juli 2026 wurde das genehmigte Kapital auf 225 Millionen Aktien erhöht; aus dem Verkaufsprogramm über 50 Millionen US-Dollar sind rund 39 Millionen noch offen — bei einem Kurs um einen Dollar rund 39 Prozent zusätzlicher Stücke.
- Kostendisziplin und Einsatz des Managements positiv
- Seit dem 1. Januar 2023 hat Veritone nach eigenen Angaben über 60 Millionen US-Dollar Jahreskosten herausgenommen, davon 11,3 Millionen aus dem Schnitt von Juni 2026 (Stand 13.08.2026) bei rund 14 Prozent weniger Belegschaft. Der Betriebsverlust sank von 99,570 (2023) auf 81,254 Millionen (2025). Der Vorstandschef halbierte im Juli 2026 sein Grundgehalt von 665.000 auf 332.500 US-Dollar und kaufte am 21. August 2026 148.810 Aktien zu durchschnittlich 0,851 US-Dollar.
Veritone ist der seltene Fall, in dem das KI-Etikett verdient ist und die Aktie trotzdem an etwas ganz anderem hängt: aiWARE läuft bei amerikanischen Polizei- und Justizbehörden, das Datengeschäft wächst um 71,2 Prozent, und der Vorstandschef halbiert sein Gehalt und kauft eigene Aktien. Dagegen steht eine Wandelanleihe über 45,58 Millionen US-Dollar, die am 15. November 2026 fällig wird, während zum 30. Juni 2026 nur 12,424 Millionen in der Kasse lagen — dazu ein ausdrücklicher Hinweis auf erhebliche Zweifel an der Unternehmensfortführung, fünf unbehobene Kontrollschwächen seit 2022, ein zurückgezogenes Quartal und ein Prüfer, der acht Tage nach seinem zweiten Going-Concern-Vermerk entlassen wurde. Wer hier investiert, kauft keine Bewertung, sondern eine Wette darauf, dass die Refinanzierung gelingt — und darauf, wie viel vom eigenen Anteil danach übrig ist. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot beschreibt hier das Unternehmen, nicht den Kurs — und der Befund liegt nicht an der Bewertung, sondern an belegten Substanzrisiken, gleich mehreren auf einmal. Der Quartalsbericht zum 30. Juni 2026 nennt selbst „erhebliche Zweifel" an der Unternehmensfortführung; 12,424 Millionen US-Dollar Kasse stehen gegen 45,58 Millionen, die am 15. November 2026 zurückzuzahlen sind, bei einem Fehlbetrag im Umlaufvermögen von 53,058 Millionen und einem Mittelabfluss von 22,126 Millionen allein im ersten Halbjahr. Die Kassenreichweite liegt damit deutlich unter vier Quartalen. Dazu kommt ein Bilanzbefund, der für sich genommen genügen würde: fünf Kontrollschwächen im Rechnungswesen, die älteste aus dem Geschäftsjahr 2022, zum 31. Dezember 2025 keine einzige behoben, ein zurückgezogenes Quartal und ein Abschlussprüfer, der die Wirkung dieser Schwächen auf „praktisch sämtliche Bilanzposten und Angaben" bezog und acht Tage nach Vorlage des Geschäftsberichts entlassen wurde. Das greifbare Eigenkapital ist mit minus 45,826 Millionen negativ. Ausdrücklich nicht in dieses Urteil eingeflossen sind der niedrige Kurs oder die geringe Bewertung — das sind Preisargumente. Ebenso ausdrücklich festgehalten: Das Produkt ist real, das Datengeschäft wächst, das Management spart hart und kauft eigene Aktien. Wenn die Refinanzierung gelingt, kann sich dieses Urteil ändern. Bis dahin wiegt die Fälligkeit schwerer als die Produktqualität.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam VERI über die Aufmerksamkeits-Auswertung unseres hauseigenen Aktien-Scanners (meistgenannte Aktien in den großen Anleger-Foren, Stand 6. September 2026) — nicht über eine Kennzahl.
- Alle Zahlen dieser Analyse stammen aus SEC-Originaldokumenten (10-K für 2024 und 2025, 10-Q zum 30.06.2026, 8-K vom 14.04., 28.04., 10.06., 16.07. und 13.08.2026, 8-K/A vom 13.08.2026, Form 4 vom 24.08.2026). Der Kurs-Anker von 0,907 US-Dollar ist der Schlusskurs vom 4. September 2026 und bewusst kein Tageskurs.
- Umsatz- und Ergebnisreihen sind bewusst auf 2023 bis 2025 begrenzt: Der Verkauf der Werbeagentur-Tochter Veritone One im Oktober 2024 wird rückwirkend als aufgegebener Geschäftsbereich behandelt, weshalb ältere Zahlen etwas anderes messen.
- Verwechslungsgefahr: Veritone, Inc. (Nasdaq: VERI) ist nicht mit gleichnamigen Beratungs- oder Personaldienstleistern zu verwechseln. Die Tochtermarke Broadbean gehört zum Bereich Personalgewinnung, die verkaufte Werbeagentur Veritone One gehört seit Oktober 2024 nicht mehr zum Konzern.
Aktien-Wächter
Diese Analyse ist Stand 7. September 2026. Was sich seitdem bei VERI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Veritone Inc (VERI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Veritone, Inc. (Nasdaq: VERI) aus Irvine in Kalifornien verkauft KI-Software. Kernstück ist aiWARE, ein eigenes „KI-Betriebssystem", das verschiedene KI-Modelle hintereinanderschaltet, um Video, Audio und Bilder durchsuchbar zu machen. Kunden sind Medienhäuser, Rechteinhaber, Personalabteilungen und vor allem amerikanische Behörden — etwa für das automatische Schwärzen von Polizei-Videos. Zum 31. Dezember 2025 hatte das Unternehmen 446 Beschäftigte.
Weil eine Wandelanleihe über 45,58 Millionen US-Dollar am 15. November 2026 fällig wird, während zum 30. Juni 2026 nur 12,424 Millionen US-Dollar in der Kasse lagen. Dazu kommt ein Fehlbetrag im Umlaufvermögen von 53,058 Millionen und ein Mittelabfluss von 22,126 Millionen im ersten Halbjahr 2026. Der Quartalsbericht spricht deshalb wörtlich von „erheblichen Zweifeln" an der Fähigkeit, den Betrieb mindestens ein Jahr fortzuführen.
Nein. Der Betriebsverlust betrug 2025 81,254 Millionen US-Dollar nach 88,206 Millionen (2024) und 99,570 Millionen (2023). Der Nettoverlust 2025 lag bei 111,732 Millionen, im ersten Halbjahr 2026 bei 41,668 Millionen. Der aufgelaufene Fehlbetrag erreichte zum 30. Juni 2026 620,680 Millionen US-Dollar — rund das Sechseinhalbfache des Jahresumsatzes. Für 2026 stellt das Unternehmen einen bereinigten Nettoverlust von 22 bis 32 Millionen in Aussicht.
Am 8. April 2026 stellten Vorstand und Prüfungsausschuss fest, dass die Zahlen nicht mehr verlässlich sind. Hauptgrund war eine vor Ort gelieferte Software, für die Veritone statt Geld einen nicht-monetären Vermögenswert erhielt und diesen um rund 2,2 Millionen US-Dollar zu hoch bewertete — „approximately 8%" des Quartalsumsatzes. Berichtigt sank der Quartalsumsatz von 29,118 auf 26,632 Millionen, der Nettoverlust stieg von 26,880 auf 29,239 Millionen.
Deutlich. Die Zahl der Aktien stieg von 37,186 Millionen (31. Dezember 2023) über 40,218 Millionen (2024) und 92,627 Millionen (2025) auf 100.457.068 Stück zum 11. August 2026 — ein Plus von rund 170 Prozent in zweieinhalb Jahren. Der Umsatz je Aktie fiel dadurch von rund 2,69 US-Dollar (2023) auf rund 1,00 US-Dollar (2025). Am 7. Juli 2026 erhöhten die Aktionäre das genehmigte Kapital auf 225 Millionen Stück.
In der Summe kaum, in der Zusammensetzung stark. Der gesamte wiederkehrende Umsatz lag am 30. Juni 2026 bei 62,002 Millionen US-Dollar nach 61,867 Millionen ein Jahr zuvor. Darunter fiel der planbare Abo-Umsatz von 50,910 auf 43,245 Millionen (minus 15,1 Prozent), während der verbrauchsabhängige Teil von 10,957 auf 18,757 Millionen stieg (plus 71,2 Prozent). Die Zahl der Softwarekunden sank fünf Quartale in Folge von 3.066 auf 2.829.
Sie ist ambitioniert. Das Unternehmen stellt 100 bis 115 Millionen US-Dollar in Aussicht (Ergebnismitteilung vom 13. August 2026), im ersten Halbjahr 2026 waren es 44,522 Millionen. Im zweiten Halbjahr müssten also 55,5 bis 70,5 Millionen zusammenkommen — ein Sprung von 25 bis 58 Prozent gegenüber dem eigenen ersten Halbjahr und von 19 bis 51 Prozent gegenüber dem zweiten Halbjahr 2025 (46,536 Millionen).
Grant Thornton LLP wurde am 23. April 2026 durch Beschluss des Prüfungsausschusses entlassen, acht Tage nach Vorlage des Geschäftsberichts für 2025. Die Meldung 8-K vom 28. April 2026 hält fest, dass es keine Meinungsverschiedenheiten über Bilanzierungsfragen gab — aber auch, dass die Testate für 2024 und 2025 jeweils einen erläuternden Absatz über erhebliche Zweifel an der Unternehmensfortführung enthielten.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


