Zalando wächst um 22 Prozent — 20 Prozentpunkte davon hat der Konzern gekauft
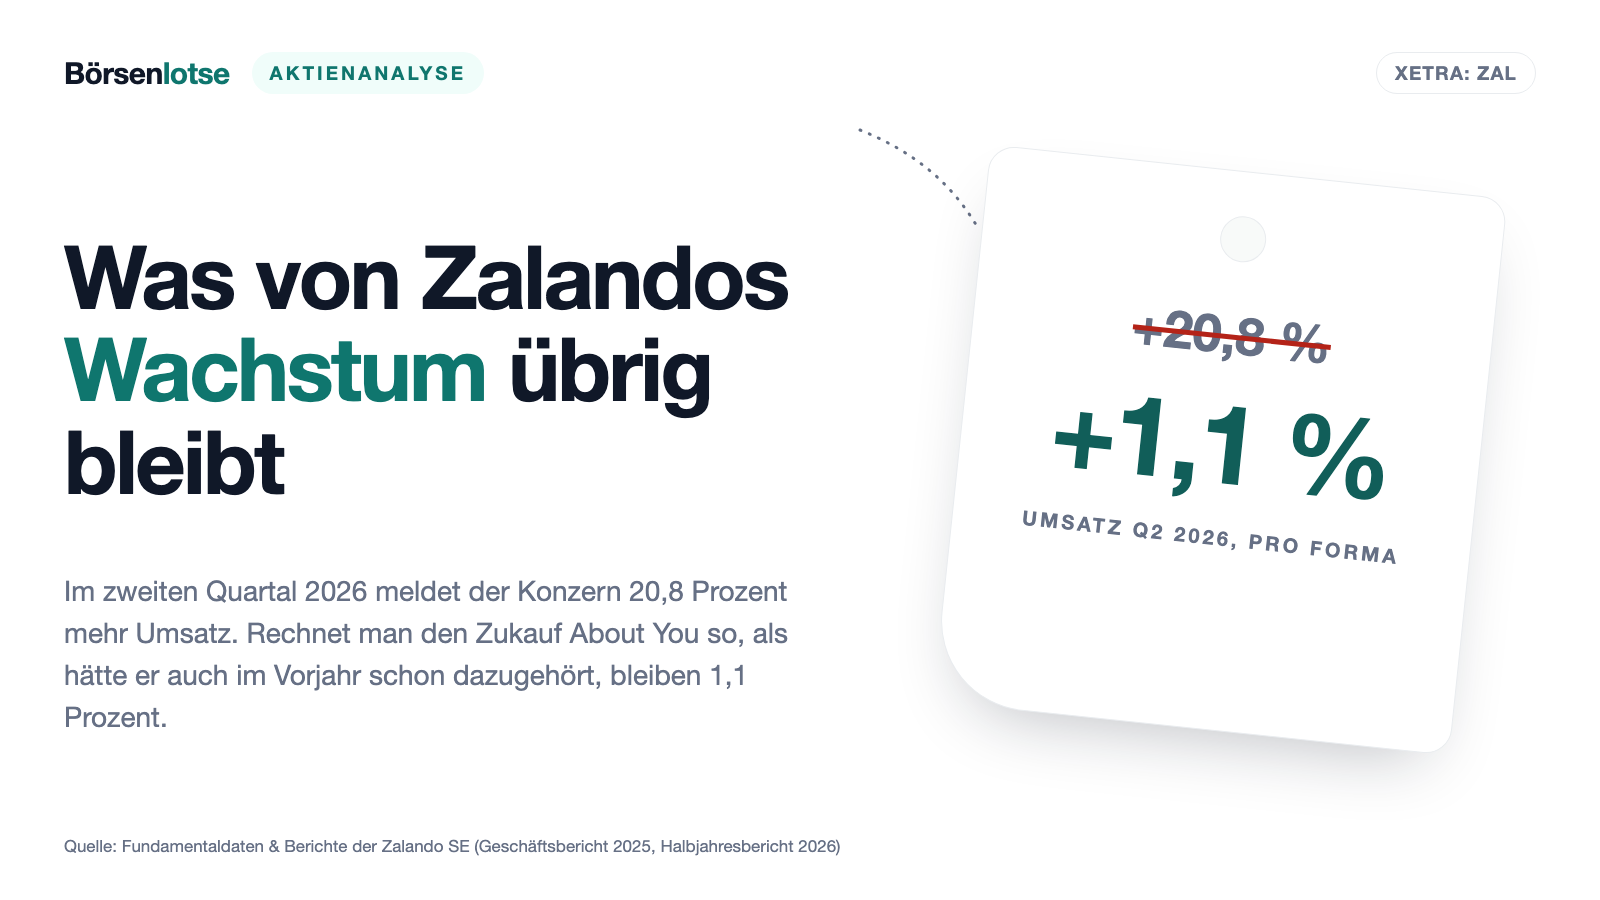
Der Halbjahresbericht 2026 meldet 22,2 Prozent mehr Umsatz. Rechnet Zalando den Zukauf About You so, als hätte er schon 2025 dazugehört, bleiben 2,2 Prozent. Gleichzeitig fällt das ausgewiesene Betriebsergebnis um 81 Prozent, und unter dem Strich steht ein Halbjahresverlust von 13,8 Millionen Euro. Wir haben Geschäftsbericht und Halbjahresbericht selbst gelesen — und sortiert, welche Zahl dieser Konzern erarbeitet und welche er bezahlt hat.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 21,80 € +1,50 %
- Marktkapitalisierung
- 5,5 Mrd. €
- KGV
- 62,2
- Wachstums-Score
- 5/10
- AAQS
- 8/10
Kursentwicklung seit 21. August 2026: -4,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 19,10 € bis 30,20 € · Letzter Kurs: 21,80 € (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Bei Zalando kannst Du bei jedem T-Shirt nachlesen, woher es kommt: Material, Herkunftsland, Pflegehinweis. Bei der wichtigsten Zahl des Konzerns selbst tun wir das fast nie. Nennen wir es die Herkunfts-Blindheit: Wenn eine Firma „plus 22 Prozent Umsatz“ meldet, hören die meisten von uns beim Prozentzeichen auf zu lesen. Ob diese 22 Prozent im eigenen Laden erarbeitet oder für eine Milliarde Euro eingekauft wurden, sieht in der Prozentzahl exakt gleich aus — wirtschaftlich ist es das Gegenteil. Selbst erarbeitetes Wachstum kostet nichts außer Arbeit. Gekauftes Wachstum kostet Geld, Schulden, Firmenwert in der Bilanz und Jahre an Abschreibungen.
Deshalb machen wir hier einen Deal. Wir sehen uns die Zalando SE (XETRA: ZAL) heute so an, wie Du ein Etikett liest: Wir sortieren jede große Zahl danach, woher sie kommt. Grundlage sind ausschließlich die Berichte, die der Konzern selbst veröffentlicht hat — der geprüfte Geschäftsbericht 2025 vom 12. März 2026 und der Halbjahresbericht 2026 vom 4. August 2026, dazu das Q2-Fact-Sheet und zwei Mitteilungen an die Investoren aus dem Juni und Juli 2026. Keine Kurszielstudien, keine Schlagzeilen.
Ein Hinweis vorweg, weil er die ganze Beleglage prägt: Von Zalando gibt es keinen Bericht an die US-Börsenaufsicht SEC. Das Unternehmen ist im Prime Standard der Frankfurter Wertpapierbörse notiert und Mitglied im DAX; der US-Ticker ZLNDY ist lediglich ein außerbörslicher Hinterlegungsschein ohne eigene Berichtspflicht. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Berichte der Zalando SE“ statt „SEC-Berichte (10-K/10-Q)“. Dieselbe Konstellation — deutsche Börse, kein US-Filer — hatten wir zuletzt bei Verbio, wo ebenfalls die Originalberichte die einzige belastbare Quelle sind.
Was Zalando eigentlich macht — und was seit Juli 2025 dazugehört
Zalando ist eine Verkaufsfläche, die niemandem gehört und trotzdem allen offensteht. Der Konzern betreibt drei Konsum-Apps: Zalando, das seit 2008 bekannte Modekaufhaus, Lounge by Zalando für Restposten und ABOUT YOU, den Hamburger Wettbewerber, der seit dem 11. Juli 2025 dazugehört. Verkauft wird auf zwei Arten. Entweder kauft Zalando die Ware selbst ein und verkauft sie weiter — dann steht der ganze Verkaufspreis im Umsatz. Oder eine Marke verkauft über die Plattform selbst; dann steht im Umsatz nur die Provision, im Warenvolumen aber der volle Preis. Diesen Unterschied musst Du im Kopf behalten, sonst wirkt jede Zahl dieses Konzerns widersprüchlich.
Genau deshalb berichtet Zalando zwei Größen nebeneinander: das Warenvolumen (GMV) — der Wert aller verkauften Artikel inklusive Mehrwertsteuer, nach Stornierungen und Retouren — und den Umsatz. 2025 lag das Warenvolumen bei 17.560,2 Millionen Euro, der Umsatz bei 12.346,1 Millionen Euro. Die Lücke dazwischen ist im Wesentlichen das Partnergeschäft.
Das zweite Standbein heißt B2B und ist die eigentliche Überraschung dieser Analyse. Hier verkauft Zalando anderen Händlern die eigene Infrastruktur: ZEOS für Lager und Versand, SCAYLE als Shop-Software für Unternehmen, Tradebyte für die Anbindung von Marken und Highsnobiety als Medien- und Agenturgeschäft. Im ersten Halbjahr 2026 machte B2B 631,4 Millionen Euro Umsatz — knapp ein Zehntel des Konzerns — und lieferte 66,4 Millionen Euro bereinigtes Betriebsergebnis nach 17,2 Millionen im Vorjahreszeitraum. Die Marge sprang von 3,4 auf 10,5 Prozent. Im Konsumgeschäft B2C ging sie im selben Zeitraum von 4,5 auf 3,5 Prozent zurück. Wie ernst dieses zweite Standbein gemeint ist, zeigte sich kurz nach dem Halbjahresbericht: Am 25. August 2026 teilte die britische Handelskette Marks & Spencer mit, ihr gesamtes europäisches Direktgeschäft in 22 Märkten über ZEOS abzuwickeln — nach einem Pilotversuch in Polen, bei dem die Retourenlaufzeit von bis zu 35 auf 8 Tage sank.
Zum 30. Juni 2026 zählte der Konzern 62,5 Millionen aktive Kunden in 29 europäischen Märkten und beschäftigte im Schnitt 17.417 Menschen. Der durchschnittliche Warenkorb lag bei 63,4 Euro nach 61,6 Euro im Vorjahr.
Die Firmengeschichte für Anleger
-
2014
Börsengang in Frankfurt
Der Ausgabepreis beim Börsengang am 1. Oktober 2014 lag bei 21,50 €. Wer zu diesem Preis zeichnete und bis zum 21. August 2026 hielt, liegt bei 22,78 € — rund sechs Prozent in fast zwölf Jahren.
-
2021
Höchster Schlusskurs der Firmengeschichte
Am 7. Juli 2021 schloss die Aktie bei 104,65 €. Vom heutigen Kurs aus betrachtet ist das der Maßstab dafür, wie viel Erwartung damals im Preis steckte.
-
2025
Juli: Übernahme von About You abgeschlossen
Erstkonsolidierung am 11. Juli 2025 für eine Gegenleistung von 1.028,7 Mio. €. Für Aktionäre bedeutete das 620,2 Mio. € Firmenwert in der Bilanz und ab 2026 zwei Wachstumsraten in jedem Bericht.
-
2025
Kursverlust von 22 Prozent im Jahresverlauf
Die Aktie schloss 2025 bei 25,34 € nach 32,45 € zu Jahresbeginn. Der Vergleichsindex der Wettbewerber verlor sechs Prozent, der DAX legte 23 Prozent zu.
-
2026
März: Rückkaufprogramm über bis zu 300 Millionen Euro
Mit den Jahreszahlen kündigte Zalando am 12. März 2026 ein Rückkaufprogramm an. Im ersten Halbjahr wurden 13.992.508 Aktien erworben und rund 14,0 Mio. eingezogen — die Aktienzahl sinkt.
-
2026
Juli: BaFin stellt Fehler im Anhang 2025 fest
Die Aufsicht beanstandete die fehlende Angabe zum Erwerb von About-You-Aktien für 251,8 Mio. € von einer Gesellschaft eines Aufsichtsratsmitglieds. Für Aktionäre ändert sich keine Kennzahl — wohl aber das Bild der Verflechtung.
-
2026
August: Halbjahreszahlen und Kursrutsch
Am 4. August 2026 meldete Zalando 31,4 Mio. € ausgewiesenes Betriebsergebnis und eine auf die untere Hälfte gesenkte Umsatzprognose. Der Schlusskurs fiel von 29,11 auf 25,22 € — 13,4 Prozent an einem Tag.
Wie die Aktie auf unseren Tisch kam
Zalando ist bei uns nicht über einen Wachstums-Filter aufgeschlagen, sondern über drei Value-Filter. Unser hauseigener Aktien-Scanner führt den Titel zum Datenstand 22. August 2026 in genau drei Listen — und alle drei fragen dasselbe: Ist die Aktie im Verhältnis zu dem, was das Geschäft einbringt, billig?
- KUV-Ranking (Kurs-Umsatz-Verhältnis höchstens 0,7): Zalando steht bei 0,41 und damit auf Platz 41 von 70 Treffern. Übersetzt: Für jeden Euro Jahresumsatz zahlst Du an der Börse 41 Cent.
- KCF-Ranking (Kurs-Cashflow-Verhältnis höchstens 10): Zalando steht bei 5,45, Platz 55 von 89.
- K-FCF-Ranking (Kurs zu freiem Cashflow höchstens 10): Zalando steht bei 6,62, Platz 43 von 62.
Willst Du das nachbauen: Auf der Scanner-Übersicht die drei Listen öffnen und nach dem jeweiligen Verhältnis aufsteigend sortieren — die günstigsten stehen oben. Und jetzt die Einordnung, die im Ranking nicht steht: Alle drei Kennzahlen rechnen auf die vier Quartale vom 1. Juli 2025 bis 30. Juni 2026. In diesem Fenster steckt das Weihnachtsquartal 2025, das mit Abstand stärkste Quartal des Jahres. Und die freie Mittelzuflussgröße, mit der der Scanner rechnet, zieht nur die Investitionen in Anlagen und Software ab, nicht das Geld für Zukäufe.
Zalando selbst rechnet strenger — und kommt zu anderen Zahlen. Im Geschäftsjahr 2025 lag der freie Mittelzufluss nach eigener Definition bei minus 2,9 Millionen Euro nach plus 379,4 Millionen im Jahr davor. Im ersten Halbjahr 2026 waren es minus 95,0 Millionen Euro nach plus 17,2 Millionen im Vorjahreszeitraum. Ein Scanner ist ein Suchwerkzeug, kein Urteil. Er hat uns hierher geführt — das war seine Aufgabe. Ob billig auch günstig heißt, entscheidet der Rest dieses Textes.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt, denn davon gibt es einiges. Zalando hat den Umsatz von 7.982,0 Millionen Euro (2020) auf 12.346,1 Millionen Euro (2025) gesteigert, also um gut die Hälfte. Der Konzern war in jedem einzelnen dieser sechs Jahre profitabel — auch 2022, dem Jahr, in dem die gesamte Branche nach dem Pandemie-Rausch gegen die Wand fuhr und Zalando trotzdem 16,8 Millionen Euro Konzerngewinn auswies. Nach eigener Darstellung ist Zalando die führende Online-Plattform für Mode in Europa, und die Kundenbasis wuchs auf 62,5 Millionen.
Auch das operative Steuerungsmaß zeigt nach oben: Das bereinigte Betriebsergebnis stieg 2025 um 15,6 Prozent auf 590,7 Millionen Euro, im ersten Halbjahr 2026 um 16,1 Prozent auf 269,6 Millionen Euro. Das B2B-Geschäft hat sich vom Nebenschauplatz zum Gewinnbringer entwickelt. Und der Bilanzstichtag 30. Juni 2026 zeigt keine Not: 1.397,8 Millionen Euro Kasse, eine Eigenkapitalquote von 29,2 Prozent und — nach Abzug von Wandelanleihe und Leasingverbindlichkeiten — eine leichte Nettoliquidität von rund 28 Millionen Euro. Der Vorstand hält im Halbjahresbericht ausdrücklich fest, dass kein Einzelrisiko und keine Summe von Risiken den Fortbestand gefährdet.
Jetzt die andere Seite derselben Tabelle. Das Ergebnis je Aktie fiel 2025 von 0,97 auf 0,83 Euro — minus 14,8 Prozent, im selben Jahr, in dem der Umsatz um 16,8 Prozent stieg. Das den Aktionären der Zalando SE zurechenbare Ergebnis sank von 251,1 auf 215,1 Millionen Euro; das Konzernergebnis einschließlich der Anteile anderer Gesellschafter lag 2025 bei 212,7 Millionen Euro. Und im ersten Halbjahr 2026 wurde daraus ein Minus: 13,8 Millionen Euro Verlust, ein Ergebnis je Aktie von minus 0,05 Euro nach plus 0,41 Euro im Vorjahreszeitraum. Der Umsatz war in diesem Halbjahr um 22,2 Prozent gestiegen.
Das ist die Stelle, an der die Herkunfts-Frage aufhört, eine Fleißaufgabe zu sein. Vier Befunde aus den Originalberichten erklären, warum Wachstum und Ergebnis hier auseinanderlaufen.
Unbequeme Wahrheit Nr. 1: Das Wachstum ist gekauft
Am 11. Juli 2025 hat Zalando die Hamburger ABOUT YOU Holding SE erstkonsolidiert. Der Konzern zahlte für 91,5 Prozent der Anteile eine Gegenleistung von 1.028,7 Millionen Euro, davon 917,7 Millionen in bar; die restlichen Anteile kamen später über einen Squeeze-out für 96,6 Millionen Euro dazu. In der Bilanz stehen seither 620,2 Millionen Euro Firmenwert und 612,9 Millionen Euro erworbene immaterielle Vermögenswerte — darunter die Marken ABOUT YOU und SCAYLE mit 191,0 Millionen und Kundenbeziehungen mit 327,0 Millionen Euro, abgeschrieben über 15 beziehungsweise 10 Jahre.
Firmenwert ist der Betrag, den ein Käufer über den Zeitwert aller einzeln bewertbaren Vermögensgegenstände hinaus bezahlt. Er ist die bilanzielle Form des Satzes „Wir glauben, dass die beiden zusammen mehr wert sind als getrennt“. Was dieser Glaube bisher gebracht hat, steht im Geschäftsbericht 2025 in einem einzigen Satz:
„Since the acquisition date, ABOUT YOU has contributed 1,095.7m EUR to the revenues of the group as well as a net loss of 47.7m EUR. If ABOUT YOU had been part of the group since 1 January 2025, the revenues of the Zalando group would have been 1,080.9m EUR higher and the net income would have been 55.6m EUR lower than that reported as of 31 December 2025.“
Übersetzung: „Seit dem Erwerbszeitpunkt hat ABOUT YOU 1.095,7 Mio. EUR zum Konzernumsatz beigetragen sowie einen Nettoverlust von 47,7 Mio. EUR. Wäre ABOUT YOU seit dem 1. Januar 2025 Teil des Konzerns gewesen, wären die Umsatzerlöse des Zalando-Konzerns um 1.080,9 Mio. EUR höher und das Konzernergebnis um 55,6 Mio. EUR niedriger ausgefallen als zum 31. Dezember 2025 berichtet.“
— Zalando SE, Geschäftsbericht 2025, Konzernanhang, Note (5.) Unternehmenszusammenschlüsse
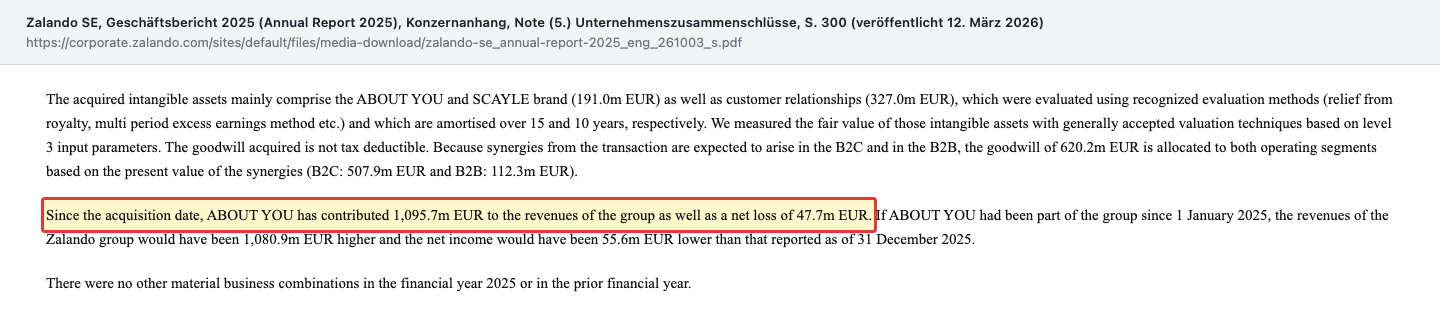
Lies den zweiten Satz noch einmal. Der Konzern rechnet selbst vor, dass sein Ergebnis 2025 um 55,6 Millionen Euro niedriger gewesen wäre, wenn der Zukauf das ganze Jahr dabei gewesen wäre. Für 1,03 Milliarden Euro hat Zalando ein Geschäft gekauft, das die Umsatzzeile verlängert und die Gewinnzeile verkürzt. Das kann eine richtige Entscheidung sein — Marktanteile, Synergien, ein zweiter Zugang zu jüngeren Kunden. Aber es ist eben keine Wachstumsgeschichte, sondern eine Integrationsaufgabe.
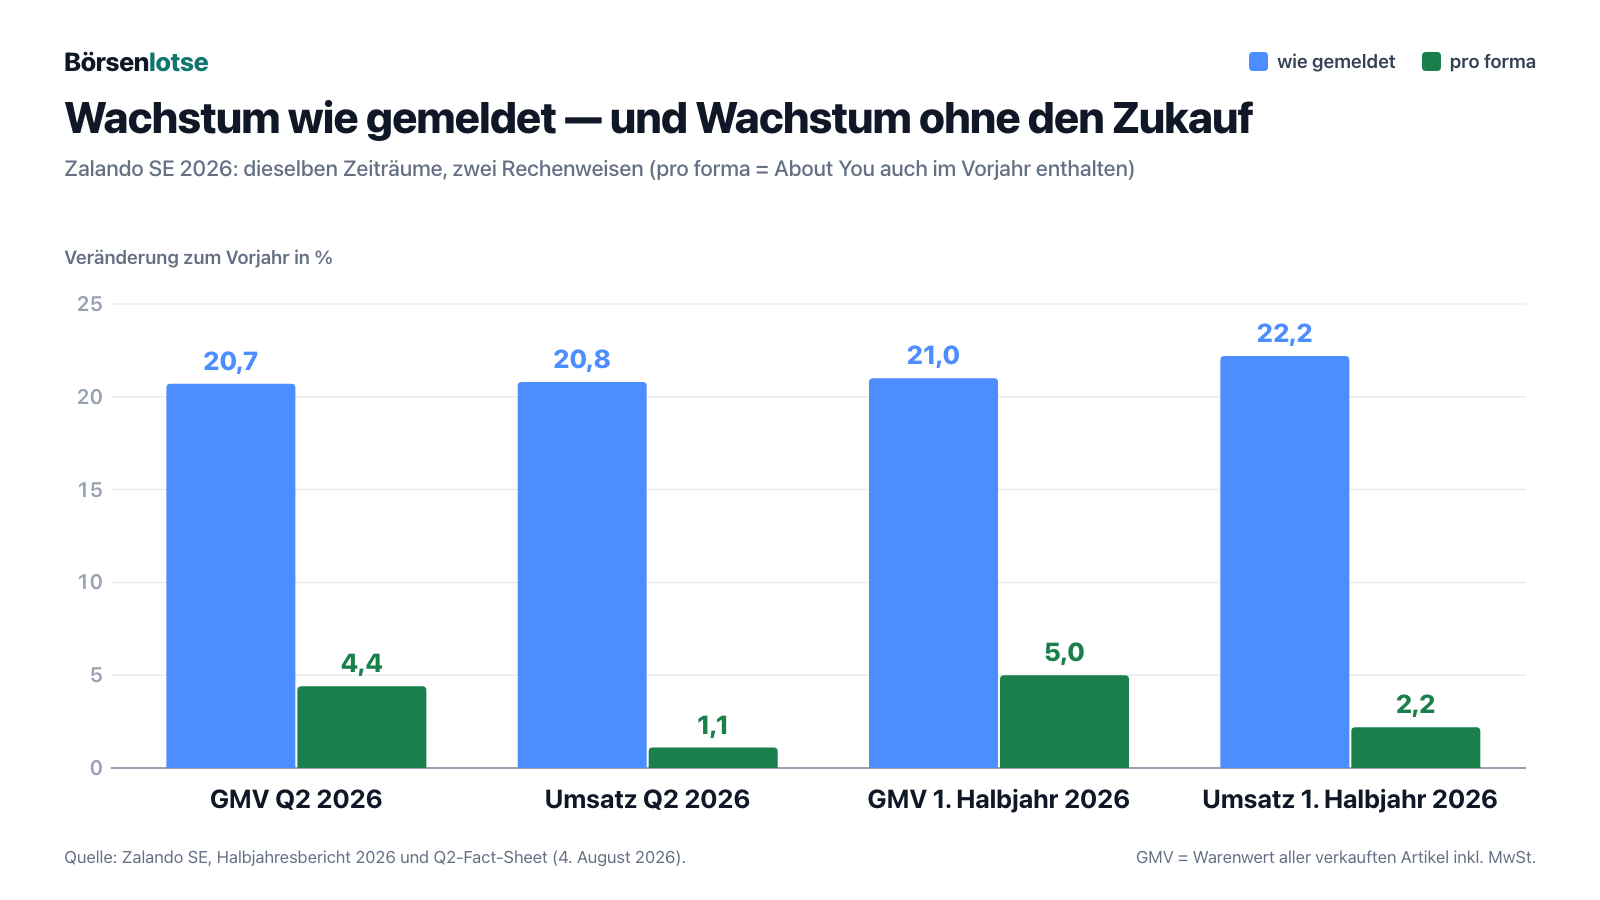
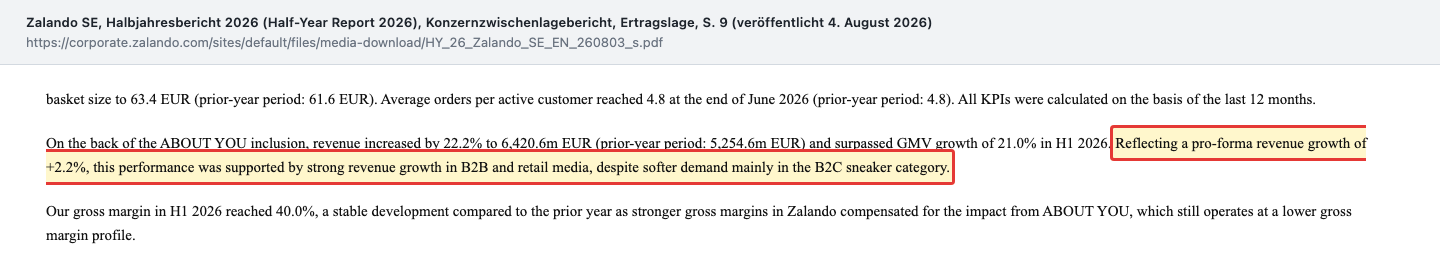
Und deshalb liefert Zalando seit 2026 in jedem Bericht zwei Wachstumsraten. Im zweiten Quartal 2026 stieg der Umsatz um 20,8 Prozent auf 3.424,4 Millionen Euro. Rechnet man About You auch in das Vorjahresquartal hinein — was der Konzern „pro forma“ nennt —, bleiben 1,1 Prozent. Beim Warenvolumen sind es 20,7 gegen 4,4 Prozent. Über das ganze Halbjahr: Umsatz 22,2 gegen 2,2 Prozent, Warenvolumen 21,0 gegen 5,0 Prozent. Der Konzern schreibt es selbst:
„Reflecting a pro-forma revenue growth of +2.2%, this performance was supported by strong revenue growth in B2B and retail media, despite softer demand mainly in the B2C sneaker category.“
Übersetzung: „Bei einem Pro-forma-Umsatzwachstum von +2,2 % wurde diese Entwicklung von starkem Umsatzwachstum im B2B-Geschäft und im Werbegeschäft getragen — trotz schwächerer Nachfrage vor allem in der Sneaker-Kategorie im Konsumgeschäft.“
— Zalando SE, Halbjahresbericht 2026, Konzernzwischenlagebericht, Ertragslage
Zur Einordnung: Der deutsche Online-Handel mit Bekleidung und Schuhen wuchs im ersten Halbjahr 2026 laut den im selben Bericht zitierten Branchenzahlen um 4,0 Prozent, während der stationäre Modehandel 4,0 Prozent verlor. Zalando wächst vergleichbar gerechnet also ungefähr wie sein Markt — nicht schneller. Für einen Plattformbetreiber, der Größenvorteile gegen kleinere Händler ausspielen kann, ist das die eigentlich unbequeme Zahl.
Unbequeme Wahrheit Nr. 2: Zwischen „bereinigt“ und tatsächlich liegen 238 Millionen Euro
„Bereinigt“ heißt: Wir zeigen Dir das Ergebnis ohne die Posten, die wir für nicht repräsentativ halten. Das ist legitim und bei fast jedem Konzern üblich. Interessant wird es, wenn die Lücke zwischen beiden Zahlen wächst.
Im ersten Halbjahr 2026 meldete Zalando ein bereinigtes Betriebsergebnis von 269,6 Millionen Euro — plus 16,1 Prozent. Das tatsächlich ausgewiesene Betriebsergebnis lag bei 31,4 Millionen Euro — minus 81,1 Prozent. Dazwischen liegen 238,2 Millionen Euro. Im Vorjahreshalbjahr betrug derselbe Abstand 65,7 Millionen. Er hat sich also mehr als verdreifacht.
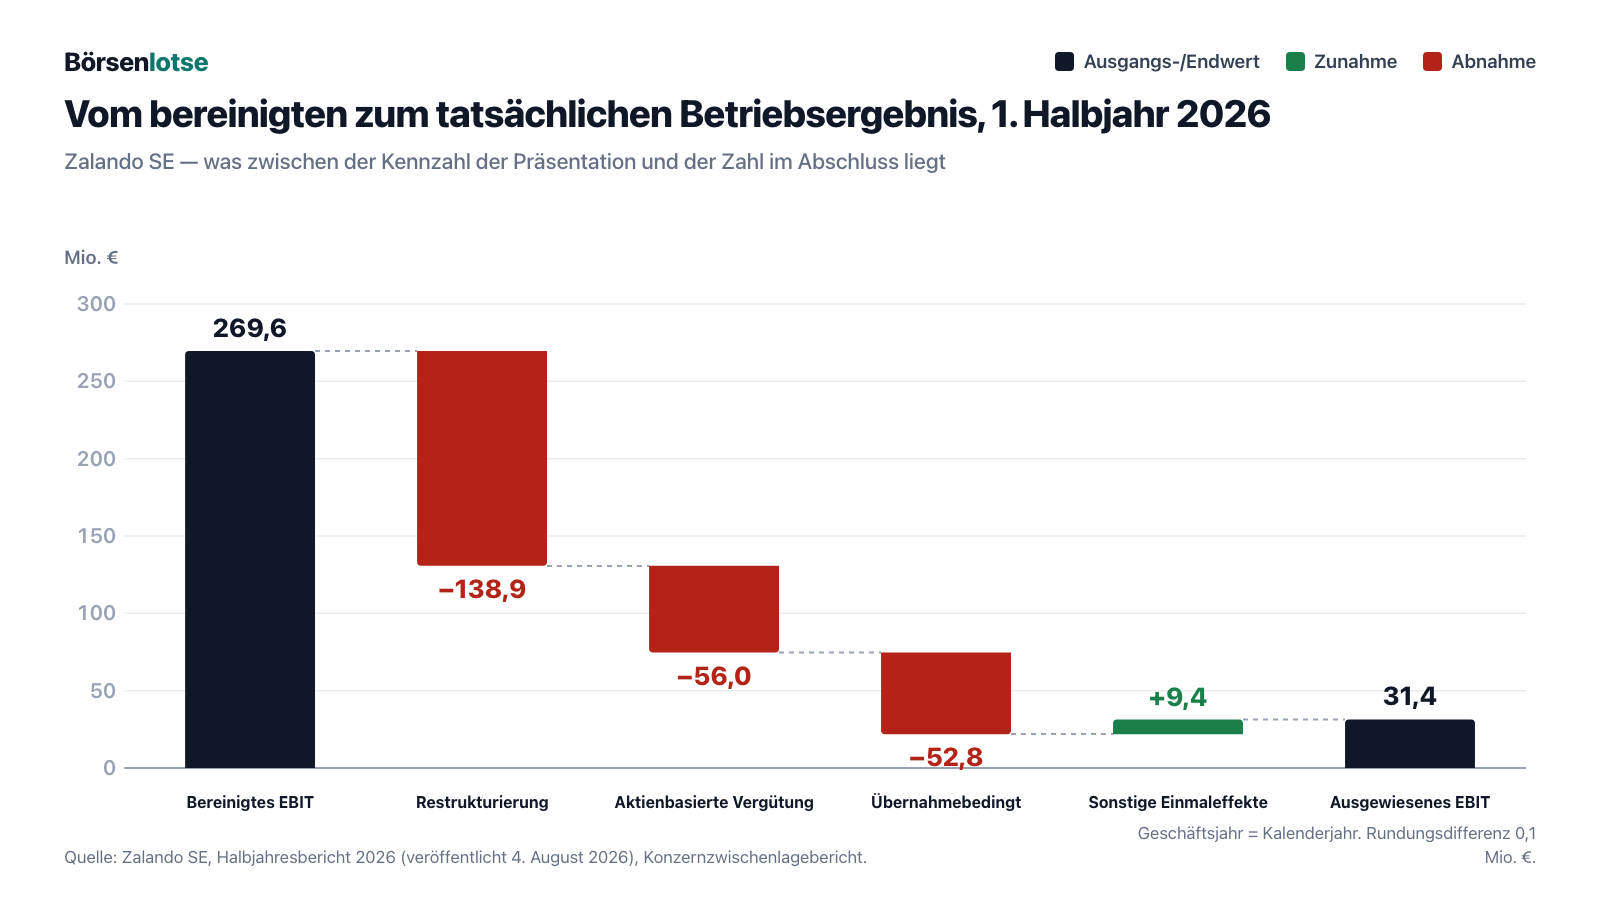
Die drei Abzugsposten verdienen jeweils einen eigenen Blick, weil sie unterschiedlich zu bewerten sind:
- Restrukturierung: 138,9 Millionen Euro (Vorjahr 14,9). Sie entfallen laut Bericht überwiegend auf die geplante Aufgabe des Logistikzentrums Erfurt im Zuge des Umbaus des Logistiknetzes sowie auf weitere Effizienzmaßnahmen in der Berliner Zentrale, in den Studios und in den Outlets. Das ist echtes Geld, das echte Standorte kostet — aber es ist der Sache nach einmalig.
- Aktienbasierte Vergütung: 56,0 Millionen Euro (Vorjahr 41,2). Hier ist die Bereinigung diskussionswürdig. Aktien an Beschäftigte kosten das Unternehmen kein Bargeld — dafür verwässern sie Deinen Anteil. Dein Stück vom Kuchen wird kleiner, ohne dass der Kuchen wächst. Diese Kosten fallen jedes Jahr an, und sie sind zwischen 2025 und 2026 um ein Drittel gestiegen.
- Übernahmebedingte Aufwendungen: 52,8 Millionen Euro (Vorjahr 9,5). Der größte Teil davon ist laut Bericht die planmäßige Abschreibung der beim About-You-Kauf erworbenen Marken und Kundenbeziehungen. Diese Abschreibung läuft bei den Marken über 15 und bei den Kundenbeziehungen über 10 Jahre — sie ist nicht einmalig, sondern der Ratenplan für den Kaufpreis.
Diese drei Posten summieren sich auf 247,7 Millionen Euro. Ihnen stehen 9,4 Millionen Euro sonstige Einmaleffekte gegenüber, die in die andere Richtung wirken und das ausgewiesene Ergebnis entlasten — netto bleiben die genannten 238,2 Millionen Euro Abstand, mit einer Rundungsdifferenz von 0,1 Millionen Euro.
Für das Gesamtjahr 2026 erwartet Zalando ein bereinigtes Betriebsergebnis von 680 bis 720 Millionen Euro — die Spanne wurde im August von zuvor 660 bis 740 Millionen verengt, während die Umsatzprognose auf die untere Hälfte des Korridors von 13,8 bis 14,4 Milliarden Euro gesenkt wurde. Der Markt hat auf diese Kombination deutlich reagiert: Der XETRA-Schlusskurs fiel vom 3. auf den 4. August 2026 von 29,11 auf 25,22 Euro, also um 13,4 Prozent an einem Tag.
Unbequeme Wahrheit Nr. 3: Der Cashflow steht auf Lieferantenkrediten
Der Grund, warum drei Value-Filter bei Zalando anschlagen, ist der Mittelzufluss. Genau deshalb lohnt es sich zu verstehen, wo er herkommt.
Zalando arbeitet mit einem Modell, das Reverse Factoring heißt. Es funktioniert so: Ein Lieferant hat eine Forderung gegen Zalando. Statt zu warten, verkauft er sie an eine Bank und bekommt sofort Geld. Zalando zahlt später an die Bank — deutlich später. Im Geschäftsbericht steht die Größenordnung schwarz auf weiß: Zahlungsziele für Verbindlichkeiten im Reverse Factoring liegen zwischen 60 und 180 Tagen, bei vergleichbaren Lieferanten außerhalb dieser Vereinbarungen typischerweise zwischen 45 und 90 Tagen. Für Zalando ist das ein zinsgünstiger Kredit, der in der Bilanz nicht unter „Finanzschulden“ auftaucht, sondern unter „Verbindlichkeiten aus Lieferungen und Leistungen“.
Und diese Position bewegt sich gerade kräftig:
- 31. Dezember 2024: 639,2 Millionen Euro
- 31. Dezember 2025: 931,6 Millionen Euro — davon 284,9 Millionen allein durch die Übernahme von About You in die Bilanz gekommen
- 30. Juni 2026: 654,5 Millionen Euro
„Suppliers’ claims against Zalando, totalling 654.5m EUR as of 30 June 2026, were transferred to various factoring providers (prior year: 931.6m EUR); these balances were recognised under trade payables and similar liabilities.“
Übersetzung: „Forderungen von Lieferanten gegen Zalando in Höhe von insgesamt 654,5 Mio. EUR zum 30. Juni 2026 wurden an verschiedene Factoring-Anbieter übertragen (Vorjahr: 931,6 Mio. EUR); diese Beträge wurden unter den Verbindlichkeiten aus Lieferungen und Leistungen sowie ähnlichen Verbindlichkeiten ausgewiesen.“
— Zalando SE, Halbjahresbericht 2026, Konzernzwischenlagebericht, Vermögenslage
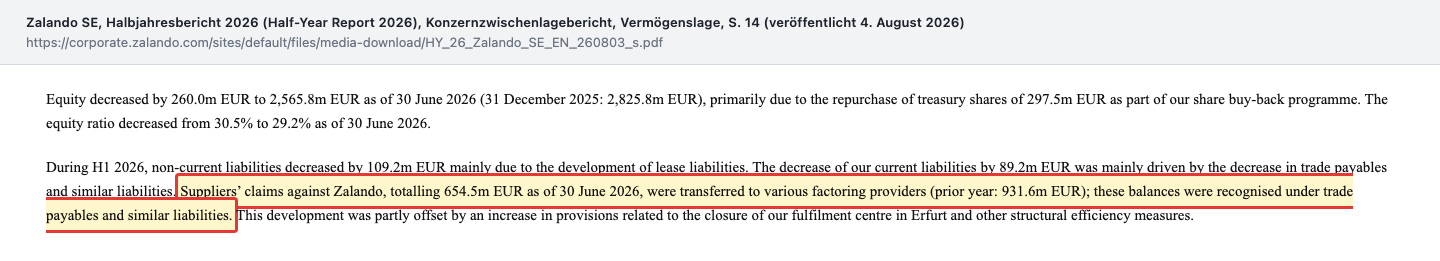
Der Rückgang um 277,1 Millionen Euro in sechs Monaten entspricht rund einem Zehntel des gesamten Eigenkapitals. Und er ist im Zahlenwerk direkt sichtbar: In der Kapitalflussrechnung schlägt die Position „Zunahme/Abnahme der Verbindlichkeiten aus Lieferungen und Leistungen“ im ersten Halbjahr 2026 mit minus 234,4 Millionen Euro zu Buche — im Vorjahreshalbjahr waren es plus 26,3 Millionen. Der Mittelzufluss aus dem operativen Geschäft fiel entsprechend von 140,8 auf 35,1 Millionen Euro, der freie Mittelzufluss von plus 17,2 auf minus 95,0 Millionen Euro.
Wichtig ist hier die richtige Dosis Misstrauen. Das ist kein Betrug und keine versteckte Schuld — Zalando legt beides offen, und dass der Konzern die Lieferantenfinanzierung zurückfährt, ist als solches eher ein Zeichen von Stärke als von Not. Aber es zeigt, wie beweglich die Kennzahl ist, auf der die Value-Filter aufsetzen: Ein Konzern, der seine Zahlungsziele um 30 Tage streckt, produziert einen Cashflow-Sprung, ohne einen einzigen Artikel mehr verkauft zu haben. Und umgekehrt.
Unbequeme Wahrheit Nr. 4: Der größte Aktionär sitzt im Aufsichtsrat — und die BaFin hat das vermisst
Größter Einzelaktionär von Zalando ist der dänische Unternehmer Anders Holch Povlsen, Vorstandsvorsitzender des Modekonzerns Bestseller (Jack & Jones, Vero Moda, Only). Er sitzt seit Dezember 2013 im Aufsichtsrat und hielt zum 31. Dezember 2025 10,1 Prozent der Anteile. Er ist damit dreierlei zugleich: Miteigentümer, Kontrolleur — und Lieferant.
Wie groß dieses dritte Verhältnis ist, steht im Anhang des Halbjahresberichts: Im ersten Halbjahr 2026 bestellte Zalando bei nahestehenden Unternehmen Ware für 184,8 Millionen Euro nach 122,4 Millionen im Vorjahreszeitraum — ein Plus von rund 51 Prozent. Zum Stichtag standen daraus 152,6 Millionen Euro Verbindlichkeiten, von denen 103,3 Millionen über einen Reverse-Factoring-Anbieter liefen. Alle diese Geschäfte laufen laut Bericht zu marktüblichen Bedingungen, und sie sind offengelegt — das ist korrekt behandelt. Aber 184,8 Millionen Euro entsprechen gut sieben Prozent des Eigenkapitals, und ein Lieferant dieser Größenordnung, der zugleich im Aufsichtsrat sitzt, verdient einen zweiten Blick, wenn im nächsten Bericht über Einkaufskonditionen gesprochen wird.
2025 kam eine weitere Rolle hinzu. Beim Erwerb von About You kaufte Zalando einen Teil der Aktien direkt von einer Gesellschaft aus dem Umfeld desselben Aufsichtsratsmitglieds:
„We acquired 38,740,244 shares in ABOUT YOU for a total cash consideration of 251.8m EUR from Aktieselskabet af 12.6.2018, a company controlled by one of the members of our supervisory board.“
Übersetzung: „Wir erwarben 38.740.244 Aktien der ABOUT YOU für eine Bargegenleistung von insgesamt 251,8 Mio. EUR von der Aktieselskabet af 12.6.2018, einer von einem Mitglied unseres Aufsichtsrats beherrschten Gesellschaft.“
— Zalando SE, Halbjahresbericht 2026, Sonstige Angaben (1.) Nahestehende Personen und Unternehmen
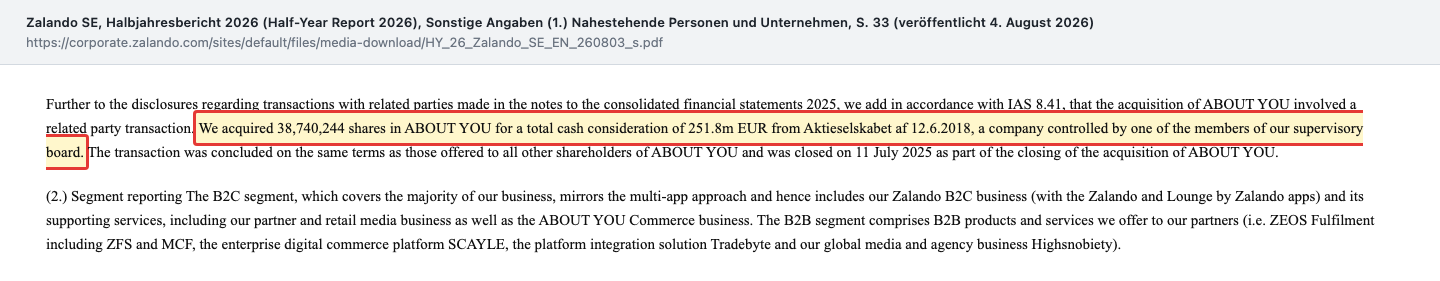
Dass dieser Satz erst im Halbjahresbericht 2026 auftaucht und nicht im Abschluss 2025, hat einen Grund. Am 26. Juni 2026 teilte Zalando mit, die deutsche Finanzaufsicht BaFin prüfe eine Angabe im Anhang des Konzernabschlusses 2025. Am 21. Juli 2026 folgte das Ergebnis: Die BaFin stellte fest, dass die Angabe zu dieser Beziehung im Anhang fehlte. Ein Bußgeld wurde nicht verhängt. Zalando ordnet den Vorgang so ein:
„According to Zalando SE’s assessment, this is a purely formal and materially insignificant aspect of the notes to the financial statements, as all relevant information regarding the acquisition of the ABOUT YOU shares—including the companies involved, the transaction structure, and the purchase price—was already fully publicly accessible as part of the public tender offer.“
Übersetzung: „Nach Einschätzung der Zalando SE handelt es sich um einen rein formalen und der Sache nach unwesentlichen Aspekt des Anhangs, da alle relevanten Informationen zum Erwerb der ABOUT-YOU-Aktien — einschließlich der beteiligten Gesellschaften, der Transaktionsstruktur und des Kaufpreises — im Rahmen des öffentlichen Übernahmeangebots bereits vollständig öffentlich zugänglich waren.“
— Zalando SE, Mitteilung an die Investoren vom 26. Juni 2026
Diese Einordnung ist nachvollziehbar: An keiner Zahl des Abschlusses ändert sich etwas, das Übernahmeangebot war öffentlich, und der Geschäftsbericht 2025 hält fest, dass Povlsen wegen des Interessenkonflikts an zwei Aufsichtsratssitzungen bei der Erörterung des About-You-Erwerbs nicht teilnahm. Trotzdem bleibt es eine förmliche Fehlerfeststellung der Aufsicht am geprüften Konzernabschluss — und zwar ausgerechnet an der Stelle, an der es um Geschäfte mit dem größten Aktionär geht. Wer diesem Unternehmen Geld anvertraut, sollte diese Konstellation kennen, statt sie zu übersehen.
Zur Vollständigkeit gehört auch die andere Richtung. Im Anhang des Halbjahresberichts steht, dass Zalando im Januar 2026 einen Vertrag über KI-Entwicklungsleistungen mit einer Gesellschaft geschlossen hat, die von einem Aufsichtsratsmitglied beherrscht wird — unterzeichnet, bevor diese Person im Mai 2026 in den Aufsichtsrat gewählt wurde. Die Mindestabnahme beträgt 4,0 Millionen Euro für 2026 und 5,0 Millionen für 2027; bezogen wurden bislang 0,4 Millionen. Gemessen an einem Konzern dieser Größe sind das kleine Beträge. Erwähnenswert ist die Häufung.
Was die Aktie kostet
Jetzt die Bewertung — als Größenordnung, nicht als Tageskurs. Bezugspunkt ist der XETRA-Schlusskurs vom 21. August 2026: 22,78 Euro. Die Aktienzahl kommt aus der jüngsten verfügbaren Quelle: Nach der Stimmrechtsmitteilung nach § 41 Wertpapierhandelsgesetz war das Grundkapital am 31. August 2026 in 250.250.213 Stückaktien eingeteilt. In dieser Zahl stecken auch die eigenen Aktien, die der Konzern selbst hält — sie tragen weder Stimmrecht noch Dividende und zählen für den Börsenwert nicht mit. Nach ihrem Abzug weist der Konzernabschluss zum 30. Juni 2026 ein gezeichnetes Kapital von 246,0 Millionen Euro aus, also rund 246 Millionen umlaufende Stücke. Auf dieser Grundlage liegt der Börsenwert bei rund 5,6 Milliarden Euro. Zieht man die leichte Nettoliquidität von rund 28 Millionen Euro ab, liegt der Unternehmenswert bei rund 5,58 Milliarden Euro. Nebenbei verrät dieselbe Mitteilung, dass die Aktienzahl im August durch die Ausgabe von Bezugsaktien aus bedingtem Kapital gestiegen ist — die Verwässerung aus den Mitarbeiterprogrammen ist keine graue Theorie, sie läuft.
Was bekommst Du dafür?
- Kurs-Umsatz-Verhältnis 0,41 auf den Umsatz der letzten zwölf Monate (13,51 Milliarden Euro). Ein Handelsunternehmen mit vier Prozent operativer Marge darf kein hohes KUV haben — die Frage ist, ob 0,41 zu tief oder angemessen ist.
- Rund das 7,7- bis 8,2-Fache des bereinigten Betriebsergebnisses, gemessen an der eigenen Prognose für 2026 von 680 bis 720 Millionen Euro. Das ist die freundlichste Lesart, weil sie die Restrukturierung und die Abschreibung des Kaufpreises ausblendet.
- Rund das 27-Fache des Ergebnisses je Aktie 2025 (0,83 Euro). Das ist die strengste Lesart. Auf die letzten zwölf Monate gerechnet ist das Verhältnis wegen des Halbjahresverlusts noch deutlich höher und damit wenig aussagekräftig.
- Rund das 2,2-Fache des Buchwerts (10,43 Euro je Aktie). Rechnet man Firmenwert und immaterielle Vermögenswerte heraus — zusammen 1.650,5 Millionen Euro oder 64,3 Prozent des Eigenkapitals —, bleiben 3,72 Euro materieller Buchwert je Aktie und damit das rund 6,1-Fache.
Der Blick der Profis, ausdrücklich als Fremdangabe: Der Geschäftsbericht 2025 nennt für den 31. Dezember 2025 27 Analysten, davon 20 mit Kaufempfehlung, 5 mit Halten und 2 mit Verkaufen, bei einem durchschnittlichen Kursziel von 35,99 Euro. Die Fundamentaldaten weisen zum 22. August 2026 ein Durchschnittsziel von 35,07 Euro aus. Das ist keine Einschätzung der Redaktion, sondern eine Zahl zur Einordnung — und sie sagt vor allem, dass die Analystengemeinde deutlich optimistischer ist als der Kurs.
Ein historischer Anker, weil er den Rahmen setzt: Der höchste XETRA-Schlusskurs der Firmengeschichte lag am 7. Juli 2021 bei 104,65 Euro. Vom 22. August 2025 bis zum 21. August 2026 bewegten sich die Schlusskurse zwischen 19,085 Euro (12. Mai 2026) und 30,24 Euro (29. Juli 2026). Und der Ausgabepreis beim Börsengang am 1. Oktober 2014 lag bei 21,50 Euro — gegenüber diesem Einstand steht der Kurs vom 21. August 2026 rund sechs Prozent höher, während der Umsatz sich seither vervielfacht hat. Zur Einordnung nennt der Geschäftsbericht auch die Nachbarschaft: 2025 verlor die Zalando-Aktie 22 Prozent, der Vergleichsindex der Wettbewerber sechs Prozent, der DAX legte 23 Prozent zu.
Wer sich für europäische Konsummarken interessiert, findet in unserer Adidas-Analyse denselben Prüfblick auf einen Konzern, der ebenfalls seine eigene Vergangenheit einholen muss.
Chancen und Risiken auf einen Blick
Was für Zalando spricht:
- B2B wird zum zweiten Standbein. 631,4 Millionen Euro Umsatz im ersten Halbjahr 2026 bei 10,5 Prozent bereinigter Marge — gegenüber 3,4 Prozent im Vorjahr. Software und Logistik für fremde Händler sind margenstärker als der Verkauf von Turnschuhen. Am 25. August 2026 kam mit Marks & Spencer ein Großkunde für ZEOS hinzu, der sein europäisches Direktgeschäft in 22 Märkten darüber abwickeln will. Einen Umsatzbeitrag hat bislang keine der beiden Seiten beziffert.
- Die Synergien kommen früher als geplant. Zalando beziffert die im ersten Halbjahr 2026 gehobenen Synergien aus der About-You-Integration auf mehr als 20 Millionen Euro. Ein Teil der Integrationslast ist damit bereits verdient.
- Ohne den Zukauf verbessert sich die Marge. Laut der Earnings-Call-Präsentation zum zweiten Quartal 2026 stieg die bereinigte Betriebsergebnis-Marge von Zalando ohne About You im ersten Halbjahr von 6,5 auf 6,6 Prozent, getragen vom B2B-Geschäft. About You selbst erzielte laut derselben Präsentation ein positives bereinigtes Betriebsergebnis, drückt die Konzernmarge aber leicht.
- Bilanz ohne Notlage. 1.397,8 Millionen Euro Kasse, leichte Nettoliquidität, Eigenkapitalquote 29,2 Prozent, kein Hinweis auf Bestandsgefährdung im Halbjahresbericht.
- Der größte Aktionär kauft nach. Nach dem Kurssturz vom 4. August 2026 meldete Zalando Eigengeschäfte von Führungskräften nach Artikel 19 der EU-Marktmissbrauchsverordnung: Anders Holch Povlsen kaufte über ihm zurechenbare Gesellschaften zu: vom 5. bis 7. August 2026 insgesamt gut 600.000 Aktien, verteilt über mehrere Handelsplätze. Sein Bestand stieg damit laut Fachpresse auf rund 28,7 Millionen Stück — bei 250.250.213 Aktien sind das etwa 11,5 Prozent. Veröffentlicht wurden diese Geschäfte über den Dienst EQS am 12. und 13. August 2026; diese Daten sind Meldetage, nicht Handelstage. Ein direkter Vergleich mit der zum 31. Dezember 2025 gemeldeten Quote von 10,1 Prozent führt allerdings in die Irre, weil Zalando dazwischen rund 14,0 Millionen eigene Aktien eingezogen hat: Ein kleinerer Nenner hebt denselben Bestand schon von allein an. Wer die Firma von innen kennt, hielt den Kurs trotzdem offenbar für zu niedrig. Beides gilt allerdings gleichzeitig: Es ist ein Vertrauenssignal — und es verstärkt genau die Verflechtung, die zwei Absätze weiter unten als Risiko steht.
- Struktureller Rückenwind. Der stationäre Modehandel in Deutschland verlor im ersten Halbjahr 2026 vier Prozent, der Online-Handel mit Bekleidung gewann vier Prozent. Der Markt wandert weiter in Zalandos Richtung.
Was dagegen spricht:
- Vergleichbares Wachstum im niedrigen einstelligen Bereich. Pro forma 1,1 Prozent Umsatzplus im zweiten Quartal, 2,2 Prozent im Halbjahr — bei einem Marktwachstum von vier Prozent.
- Die Konsummarge sinkt. Im B2C-Segment fiel die bereinigte Marge im ersten Halbjahr von 4,5 auf 3,5 Prozent, das bereinigte Ergebnis von 214,7 auf 202,3 Millionen Euro — trotz 22 Prozent mehr Umsatz.
- Halbjahresverlust und negativer Mittelzufluss. Minus 13,8 Millionen Euro Ergebnis, minus 95,0 Millionen Euro freier Mittelzufluss im ersten Halbjahr 2026.
- Zwei Drittel des Eigenkapitals sind nicht anfassbar. 765,9 Millionen Euro Firmenwert und 884,6 Millionen Euro immaterielle Vermögenswerte gegen 2.565,8 Millionen Euro Eigenkapital. Eine spätere Wertkorrektur auf den About-You-Kauf würde direkt hier landen.
- Verwässerungsspielraum. Die Hauptversammlung 2025 hat den Vorstand ermächtigt, bis zum 26. Mai 2030 bis zu 79.181.289 neue Aktien auszugeben — rechnerisch rund 30 Prozent des Grundkapitals von 264.181.977 Euro. Genutzt wurde die Ermächtigung bisher nicht.
- Governance-Verflechtung. Größter Aktionär, Aufsichtsratsmitglied und Warenlieferant in einer Person, dazu eine förmliche Fehlerfeststellung der BaFin genau zu dieser Beziehung.
- Rückzahlung 2027. Die 2020 begebene Wandelanleihe der Tranche B über 500 Millionen Euro nominal läuft im August 2027 aus. Bei einem Wandlungspreis von 92,25 Euro und einem Kurs von 22,78 Euro wird sie bar zurückgezahlt werden müssen, nicht in Aktien.
Ein ehrliches Fazit
Kehren wir zum Etikett zurück. Wenn Du bei Zalando ein T-Shirt kaufst, steht dort, was drin ist. Wenn Du die Zalando-Aktie kaufst, musst Du das Etikett selbst schreiben — und dann sieht die Zusammensetzung so aus: 22,2 Prozent Umsatzwachstum im ersten Halbjahr 2026, davon 20 Prozentpunkte aus einem Zukauf für 1,03 Milliarden Euro und 2,2 Prozentpunkte aus eigener Kraft. 269,6 Millionen Euro bereinigtes Betriebsergebnis, davon 238,2 Millionen Euro Posten, die der Konzern für nicht repräsentativ hält, und 31,4 Millionen, die tatsächlich übrig bleiben. Ein Mittelzufluss, der Value-Filter auslöst — und der zu einem beweglichen Teil aus gestreckten Zahlungszielen gegenüber Lieferanten stammt.
Nichts davon ist ein Skandal. Zalando ist ein funktionierendes, europaweit tätiges Unternehmen mit einer Kasse von 1,4 Milliarden Euro, einem Geschäftsmodell, dem der Markt in die Hände spielt, und einem B2B-Bereich, der gerade richtig gut wird. Die Herkunfts-Blindheit ist trotzdem gefährlich, weil sie in beide Richtungen wirkt: Sie lässt gekauftes Wachstum wie eigenes aussehen — und sie kann umgekehrt einen soliden Betrieb übersehen lassen, nur weil die Schlagzeile enttäuscht hat.
Der ehrlichste Satz dieser Analyse ist deshalb eine offene Frage: Niemand — auch Zalando nicht — kann Dir heute sagen, ob aus den gekauften 1,1 Milliarden Euro About-You-Umsatz in drei Jahren ein Gewinnbringer geworden ist oder eine Abschreibung. Der nächste belastbare Datenpunkt ist die Quartalsmitteilung zum dritten Quartal am 3. November 2026. Bis dahin gilt: Was Du daraus machst, ist Deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- Zalando SE, Halbjahresbericht 2026 (Half-Year Report 2026) — Vorstandsunterschrift Berlin, 3. August 2026, veröffentlicht am 4. August 2026: Kennzahlen, Konzernzwischenlagebericht, Segmentbericht, Kapitalflussrechnung, Vermögenslage, Ausblick, verkürzter Anhang inkl. Ergebnis je Aktie, Eigenkapital, Verbindlichkeiten aus Lieferungen und Leistungen sowie Nahestehende Personen und Unternehmen
- Zalando SE, Geschäftsbericht 2025 (Annual Report 2025) — veröffentlicht am 12. März 2026: Kennzahlen, Vorwort, Die Zalando-Aktie, Aktionärsstruktur, Übernahmerechtliche Angaben, Anhangnoten zu Verbindlichkeiten aus Lieferungen und Leistungen, Wandelanleihen und Unternehmenszusammenschlüssen (Kaufpreisallokation ABOUT YOU)
- Zalando SE, Q2-2026-Fact-Sheet vom 4. August 2026 — gemeldete und Pro-forma-Wachstumsraten, Segment-Kennzahlen, verengte Prognose
- Zalando SE, Earnings-Call-Präsentation zum zweiten Quartal 2026 — Pro-forma-Darstellung, Synergien im ersten Halbjahr, Marge von Zalando ohne About You, SCAYLE STUDIOS
- Zalando SE, Mitteilung zu den Ergebnissen des zweiten Quartals 2026 — 4. August 2026
- Zalando SE, Mitteilung zur BaFin-Prüfung vom 26. Juni 2026 und Mitteilung zum Abschluss der Prüfung vom 21. Juli 2026
- Zalando SE, Eigengeschäfte von Führungskräften (Directors' Dealings) — Meldungen nach Artikel 19 der EU-Marktmissbrauchsverordnung, veröffentlicht über den Dienst EQS am 12. und 13. August 2026; die zugrunde liegenden Handelstage sind der 5., 6. und 7. August 2026. Zahlenangaben zu Bestand und Beteiligungsquote nach übereinstimmenden Berichten der Fachpresse vom August 2026
- Zalando SE, Stimmrechtsmitteilung nach § 41 Wertpapierhandelsgesetz vom 31. August 2026 (verbreitet über den Dienst EQS) — Gesamtzahl der Stimmrechte 250.250.213, Anlass: Ausgabe von Bezugsaktien aus bedingtem Kapital
- Marks & Spencer plc, Pressemitteilung vom 25. August 2026 — Ausweitung der ZEOS-Partnerschaft auf das gesamte europäische Direktgeschäft in 22 Märkten, Ergebnisse des Pilotversuchs in Polen
- Kurs-, Börsenwert- und Spannenangaben: Fundamentaldaten, XETRA-Schlusskurse bis 21. August 2026. Die Zwölfmonatsspanne wurde aus den Schlusskursen des Fensters 22.08.2025 bis 21.08.2026 selbst berechnet
Hinweis: Dieser Beitrag ist journalistische Einordnung und ausdrücklich keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine Empfehlung. Aktien können ihren Wert vollständig verlieren; ein Totalverlust ist möglich. Alle Zahlen stammen aus den oben verlinkten Originalberichten und sind mit ihrem jeweiligen Stichtag genannt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in der Zalando-Aktie.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 10.354,0 | 10.344,8 | 10.143,1 | 10.572,5 | 12.346,1 |
| Betriebsergebnis (EBIT) | 415,6 | 102,8 | 228,8 | 391,9 | 415,2 |
| Nettogewinn | 234,5 | 16,8 | 83,0 | 251,1 | 215,1 |
| Nettomarge | 2,3 % | 0,2 % | 0,8 % | 2,4 % | 1,7 % |
| Gewinn je Aktie | 0,88 € | 0,06 € | 0,32 € | 0,96 € | 0,82 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Herkunft des Wachstums negativ
- Gemeldet stieg der Umsatz im 1. Halbjahr 2026 um 22,2 %, pro forma um 2,2 %; im 2. Quartal 20,8 gegenüber 1,1 %. Das Warenvolumen wuchs vergleichbar um 5,0 %, während der deutsche Online-Modehandel laut den im Halbjahresbericht zitierten Branchenzahlen um 4,0 % zulegte — Zalando wächst aus eigener Kraft ungefähr wie sein Markt.
- Ergebnisqualität negativ
- Zwischen bereinigtem (269,6 Mio. €) und ausgewiesenem Betriebsergebnis (31,4 Mio. €) lagen im 1. Halbjahr 2026 238,2 Mio. € nach 65,7 Mio. € im Vorjahreszeitraum. Unter dem Strich stand ein Verlust von 13,8 Mio. €, das Ergebnis je Aktie fiel von +0,41 auf −0,05 € (Halbjahresbericht 2026).
- B2B-Geschäft positiv
- Der Umsatz stieg im 1. Halbjahr 2026 um 25,7 % (pro forma +18,9 %) auf 631,4 Mio. €, das bereinigte Betriebsergebnis von 17,2 auf 66,4 Mio. €, die Marge von 3,4 auf 10,5 %. ZEOS, SCAYLE und Tradebyte tragen damit rund ein Viertel des bereinigten Konzernergebnisses bei knapp einem Zehntel des Umsatzes (Halbjahresbericht 2026, Segmentbericht).
- Bilanz und Mittelzufluss neutral
- Zum 30.06.2026 stehen 1.397,8 Mio. € Kasse, eine Eigenkapitalquote von 29,2 % und eine leichte Nettoliquidität von rund 28 Mio. €. Dem stehen ein freier Mittelzufluss von −95,0 Mio. € im Halbjahr, ein Rückgang der Lieferantenfinanzierung von 931,6 auf 654,5 Mio. € und ein Firmenwert- und Immaterialanteil von 64,3 % des Eigenkapitals gegenüber.
- Governance und Eigentümerkreis negativ
- Der größte Einzelaktionär ist zugleich Aufsichtsratsmitglied und Warenlieferant: 184,8 Mio. € Warenbestellungen bei nahestehenden Unternehmen im 1. Halbjahr 2026 nach 122,4 Mio. €. Die BaFin stellte am 21.07.2026 fest, dass im Anhang 2025 die Angabe zum Erwerb von About-You-Aktien für 251,8 Mio. € von einer Gesellschaft dieses Aufsichtsratsmitglieds fehlte; ein Bußgeld erging nicht.
- Bewertung neutral
- Zum Schlusskurs von 22,78 € am 21.08.2026 liegt der Börsenwert bei rund 5,6 Mrd. €, das Kurs-Umsatz-Verhältnis bei 0,41 und das Vielfache des für 2026 prognostizierten bereinigten Betriebsergebnisses bei rund 7,7 bis 8,2. Gemessen am materiellen Buchwert von 3,72 € je Aktie sind es dagegen rund das 6,1-Fache.
Zalando meldet für das erste Halbjahr 2026 ein Umsatzplus von 22,2 Prozent — vergleichbar gerechnet sind es 2,2 Prozent, der Rest stammt aus der Übernahme von About You für 1,03 Mrd. €. Das ausgewiesene Betriebsergebnis fiel um 81,1 Prozent auf 31,4 Mio. €, unter dem Strich stand ein Verlust von 13,8 Mio. €. Dem stehen ein stark wachsendes B2B-Geschäft mit 10,5 Prozent Marge, 1,4 Mrd. € Kasse und ein Markt gegenüber, der weiter ins Netz wandert. Offen bleibt, ob der Zukauf am Ende Gewinn bringt oder eine Abschreibung wird. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft trägt: die nach eigener Darstellung führende Modeplattform Europas mit 62,5 Mio. aktiven Kunden in 29 Märkten, in jedem der letzten sechs Geschäftsjahre profitabel, 1.397,8 Mio. € Kasse, leichte Nettoliquidität, kein Hinweis auf eine Bestandsgefährdung. Für Grün fehlen zwei Dinge. Erstens ist die wichtigste operative Frage offen: Aus eigener Kraft wächst der Umsatz nur um ein bis zwei Prozent, die Marge im Konsumgeschäft sank im ersten Halbjahr 2026 von 4,5 auf 3,5 Prozent, und ob die 1,03 Mrd. € für About You am Ende Ergebnis bringen, ist nach einem Halbjahresverlust von 13,8 Mio. € nicht entschieden. Zweitens ist die Verflechtung mit dem größten Aktionär, der zugleich im Aufsichtsrat sitzt und Ware liefert, samt förmlicher BaFin-Fehlerfeststellung zum Anhang 2025 ein Punkt, der Aufmerksamkeit verdient. Ein belegtes Substanzrisiko ist beides nicht — deshalb Gelb, nicht Rot. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist ein Konfluenz-Treffer in drei Value-Listen des hauseigenen Aktien-Scanners (KUV-Ranking, KCF-Ranking, K-FCF-Ranking, Datenstand 22.08.2026), nicht eine Nachricht.
- Datenstand der Kennzahlen 22. August 2026. Alle Unternehmenszahlen stammen aus dem Geschäftsbericht 2025 (veröffentlicht 12.03.2026), dem Halbjahresbericht 2026 (veröffentlicht 04.08.2026) und dem Q2-2026-Fact-Sheet. Kurs- und Börsenwertangaben aus Fundamentaldaten, XETRA-Schlusskurse bis 21.08.2026.
- Die Pflichtmeldungen bis zum 5. September 2026 wurden durchgesehen. Eingearbeitet sind die Stimmrechtsmitteilung nach § 41 WpHG vom 31.08.2026 (250.250.213 Stückaktien) und die Ausweitung der ZEOS-Partnerschaft mit Marks & Spencer vom 25.08.2026. Es gab in diesem Zeitraum keine Ad-hoc-Mitteilung, keine Prognoseänderung und keine Kapitalmaßnahme; der nächste Periodenbericht ist die Quartalsmitteilung am 03.11.2026.
- Zalando ist kein SEC-Filer: kein 10-K, kein 10-Q, kein 20-F. Der US-Hinterlegungsschein ZLNDY wird außerbörslich gehandelt und begründet keine eigene Berichtspflicht; maßgeblich ist die Notierung im Prime Standard der Frankfurter Wertpapierbörse unter ZAL.
- Die Zwölfmonatsspanne im Steckbrief beruht auf XETRA-SCHLUSSkursen des Fensters 22.08.2025 bis 21.08.2026 (19,085 € bis 30,24 €). Die Fundamentaldaten nennen mit 18,61 € und 30,43 € Intraday-Werte; sie werden hier bewusst nicht verwendet.
- Die genannten Analysten-Kursziele — 35,99 € laut Geschäftsbericht 2025 zum 31.12.2025 und 35,07 € laut Fundamentaldaten zum 22.08.2026 — sind Fremdangaben zur Einordnung, keine Kursziele der Redaktion.
- Die Angaben zu den Zukäufen des Großaktionärs im August 2026 stützen sich auf die über EQS veröffentlichten Directors-Dealings-Meldungen vom 12. und 13. August 2026 sowie auf übereinstimmende Berichte der Fachpresse. Handelstage waren der 5., 6. und 7. August 2026; der 12. und der 13. August sind Meldetage. Die Beteiligungsquoten aus verschiedenen Zeitpunkten sind nicht unmittelbar vergleichbar, weil Zalando im ersten Halbjahr 2026 rund 14,0 Mio. eigene Aktien eingezogen und damit die Gesamtzahl der Aktien verringert hat. Eine Korrekturmeldung vom 13. August 2026 stellt klar, dass ein zunächst als außerbörslich gemeldeter Teilerwerb vom 5. August 2026 über 4.922.920 € so nicht stattgefunden hat, sondern in den Meldungen zu den jeweiligen Handelsplätzen bereits enthalten war — die Gesamtsumme ändert sich dadurch nicht.
- Warenvolumen (GMV) und Umsatz sind bei Zalando zwei verschiedene Größen: Im Partnergeschäft steht der volle Verkaufspreis im Warenvolumen, aber nur die Provision im Umsatz. Deshalb liegen die Wachstumsraten beider Größen regelmäßig auseinander.
Aktien-Wächter
Diese Analyse ist Stand 5. September 2026. Was sich seitdem bei ZAL.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Zalando SE (ZAL.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Weil das Wachstum überwiegend aus dem Zukauf von About You stammt, der seit dem 11. Juli 2025 konsolidiert wird. Vergleichbar gerechnet lag das Umsatzplus im ersten Halbjahr 2026 bei 2,2 Prozent. Gleichzeitig belasteten Restrukturierung, aktienbasierte Vergütung und die Abschreibung des Kaufpreises das Ergebnis mit zusammen 238,2 Mio. €, sodass unter dem Strich ein Verlust von 13,8 Mio. € stand.
Pro forma heißt: About You wird so behandelt, als hätte der Konzern es auch im Vorjahreszeitraum schon besessen. Nur so lassen sich zwei Zeiträume vergleichen. Im zweiten Quartal 2026 stieg der Umsatz gemeldet um 20,8 Prozent, pro forma um 1,1 Prozent. Beim Warenvolumen waren es 20,7 gegenüber 4,4 Prozent. Zalando weist beide Werte selbst aus.
Für 91,5 Prozent der Anteile betrug die Gegenleistung 1.028,7 Mio. €, davon 917,7 Mio. € in bar. Die restlichen Anteile kamen über einen Squeeze-out für 96,6 Mio. € dazu. In der Bilanz stehen daraus 620,2 Mio. € Firmenwert sowie 612,9 Mio. € erworbene immaterielle Werte, darunter Marken für 191,0 Mio. € und Kundenbeziehungen für 327,0 Mio. €.
Nach dem Halbjahresbericht erwartet Zalando Warenvolumen und Umsatz in der unteren Hälfte der Korridore von 19,7 bis 20,6 Mrd. € beziehungsweise 13,8 bis 14,4 Mrd. €. Das bereinigte Betriebsergebnis wurde auf 680 bis 720 Mio. € eingegrenzt, zuvor 660 bis 740 Mio. €. Die Investitionen sollen unverändert 240 bis 300 Mio. € betragen.
Zalando ist im Prime Standard der Frankfurter Wertpapierbörse notiert und berichtet nach europäischem Kapitalmarktrecht: geprüfter IFRS-Konzernabschluss und Halbjahresfinanzbericht nach § 115 Wertpapierhandelsgesetz. In den USA existiert lediglich ein außerbörslicher Hinterlegungsschein unter dem Kürzel ZLNDY, der keine eigene Berichtspflicht bei der SEC begründet.
Die BaFin stellte am 21. Juli 2026 fest, dass im Anhang des Konzernabschlusses 2025 die Angabe fehlte, dass Zalando 38.740.244 About-You-Aktien für 251,8 Mio. € von einer Gesellschaft erworben hat, die von einem Aufsichtsratsmitglied beherrscht wird. Ein Bußgeld wurde nicht verhängt. Zalando bezeichnet den Punkt als rein formal; die Angabe wurde im Halbjahresbericht 2026 nachgetragen.
Beim Reverse Factoring verkauft ein Lieferant seine Forderung gegen Zalando an eine Bank und bekommt sofort Geld, während Zalando später zahlt. Die Zahlungsziele liegen dabei laut Geschäftsbericht bei 60 bis 180 Tagen statt 45 bis 90 Tagen. Das Volumen sank von 931,6 Mio. € (31.12.2025) auf 654,5 Mio. € (30.06.2026) und belastete damit den operativen Mittelzufluss.
Nein. Zalando hat seit dem Börsengang 2014 keine Dividende ausgeschüttet; die Fundamentaldaten weisen zum 22. August 2026 keine Ausschüttung aus. Kapital fließt stattdessen über Aktienrückkäufe zurück: Im ersten Halbjahr 2026 kaufte der Konzern 13.992.508 eigene Aktien für knapp 300 Mio. € zurück und zog rund 14,0 Mio. Stück ein.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


