Whirlpool: Zollgewinner auf dem Papier — und 2026 verdient der Gerätebauer operativ weniger, als seine Zinsen kosten
Whirlpool fertigt rund 80 Prozent der Großgeräte, die es in den USA verkauft, im eigenen Land — Zölle auf Importware sollten der Firma eigentlich helfen. Stattdessen strich der Konzern 2026 die Dividende, holte sich frisches Aktienkapital zu 69 US-Dollar je Aktie, besicherte seine Anleihen und senkte am 26. Oktober 2026 die Jahresprognose deutlich: Das bereinigte operative Ergebnis soll 2026 bei rund 293 Millionen US-Dollar liegen, der Zinsaufwand bei rund 350 Millionen. Die Aktie schloss an diesem Tag bei 26,45 US-Dollar. Wir prüfen, ob ein tiefer Kurs schon ein günstiger Preis ist — oder nur ein tiefer Kurs.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 26. Oktober 2026
- Schlusskurs
- 26,50 $ -5,90 %
- Marktkapitalisierung
- 1,7 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Kursentwicklung seit 26. Oktober 2026: +0,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 26,50 $ bis 92,80 $ · Letzter Kurs: 26,50 $ (Stand: 26. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich wie Vernunft anfühlt: die Anker-Falle. Dein Kopf merkt sich einen alten Preis und misst jeden neuen daran. Bei Whirlpool liegt dieser Anker hoch. Am 7. Mai 2021 schloss die Aktie bei 252,95 US-Dollar, am 26. Oktober 2026 bei 26,45 US-Dollar — rund 90 Prozent weniger. Das Gehirn rechnet sofort: „Neun Zehntel Rabatt auf eine Firma, deren Waschmaschine bei mir im Keller steht — das muss ein Schnäppchen sein.“ Genau hier setzt die Falle zu. Ein alter Kurs sagt nichts darüber, was eine Firma heute verdient. Machen wir also einen Deal: Bevor du über einen Kauf nachdenkst, lesen wir gemeinsam, was Whirlpool selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) für 2026 und die Ergebnismitteilung zum dritten Quartal vom 26. Oktober 2026. Am Ende entscheidest du selbst.
Was Whirlpool eigentlich macht — und warum Zölle eigentlich helfen sollten
Whirlpool baut Haushaltsgroßgeräte: Kühlschränke, Waschmaschinen, Trockner, Herde, Geschirrspüler — dazu Küchenmaschinen und Müllzerkleinerer. Die Marken kennst du teilweise aus der eigenen Küche: Whirlpool, KitchenAid, Maytag, JennAir, Amana, InSinkErator und in Brasilien Brastemp und Consul. 2025 setzte der Konzern 15,52 Milliarden US-Dollar um und beschäftigte rund 41.000 Menschen. Seit Ende 2025 berichtet er in drei Segmenten: Großgeräte Nordamerika, Großgeräte Lateinamerika und Kleingeräte weltweit. Das Europa-Geschäft brachte Whirlpool am 1. April 2024 in ein Gemeinschaftsunternehmen mit dem türkischen Hersteller Arçelik ein (Beko Europe), die Restbeteiligung von 25 Prozent ging im Juni 2026 an Arçelik. In Indien sank der Anteil im November 2025 von 51 auf rund 40 Prozent; seither wird die indische Tochter nicht mehr voll in die Zahlen einbezogen.
Der Kern ist Nordamerika: Im dritten Quartal 2026 kamen 2,50 von 3,68 Milliarden US-Dollar Umsatz aus diesem Segment. Und hier sieht die Ausgangslage auf dem Papier stark aus. Der Geschäftsbericht für 2025 schreibt, rund 80 Prozent der in den USA verkauften Großgeräte würden in den USA gefertigt und rund 96 Prozent des dort verwendeten Stahls stammten aus heimischer Produktion. Wenn Washington Zölle auf importierte Geräte erhebt, trifft das vor allem die Konkurrenz aus Asien — so die Erwartung. Damit ist das Spannungsfeld dieser Analyse benannt: Whirlpool hat die Fabriken am richtigen Ort und die bekannteren Marken — aber die Firma verdient 2026 operativ weniger, als ihre Schulden kosten. Warum, steht in den Berichten.
Ein Teil der Antwort steht schon im Geschäftsbericht für 2025. Zölle wirken in beide Richtungen:
„These actions have increased the cost of certain raw materials and components, led to "pre-loading" of finished product inventories by foreign competitors in advance of tariff implementation, and created significant uncertainty and potential risks for our business.“
Übersetzung: „Diese Maßnahmen haben die Kosten bestimmter Rohstoffe und Bauteile erhöht, ausländische Wettbewerber dazu veranlasst, vor Inkrafttreten der Zölle Fertigwaren auf Vorrat einzuführen, und erhebliche Unsicherheit sowie mögliche Risiken für unser Geschäft geschaffen.“
— Whirlpool Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Übersetzt: Zölle verteuern auch Whirlpools eigene Vorprodukte, und die Konkurrenz hat ihre Lager vor Inkrafttreten gefüllt — der erhoffte Vorteil kommt verspätet an oder gar nicht. Im dritten Quartal 2026 sank der Umsatz in Nordamerika um 8,3 Prozent auf 2,50 Milliarden US-Dollar, die Segmentmarge fiel von 4,9 auf 3,0 Prozent. Als Gründe nennt die Ergebnismitteilung eine schwache Branchennachfrage und gestiegene Kosten für Rohstoffe, Treibstoff und Logistik.
Die Firmengeschichte für Anleger
-
2021
Rekordjahr: 21,99 Mrd. Umsatz, 1,78 Mrd. Gewinn
Whirlpool erzielt 1,65 Mrd. US-Dollar freien Mittelzufluss; die Aktie schließt im Mai 2021 bei 252,95 US-Dollar. Für Anleger der Höchststand, an dem sich der spätere Kursverfall messen lässt.
-
2024
Europa an Arçelik abgegeben, Maytag abgeschrieben
Zum 01.04.2024 geht Europa in ein Gemeinschaftsunternehmen mit Arçelik (Abgangsverlust 298 Mio. US-Dollar), die Marke Maytag wird um 381 Mio. abgewertet. Der Konzern wird kleiner und amerikanischer.
-
2025
Indien-Mehrheit verkauft, nur noch 81 Mio. freier Mittelzufluss
Im November 2025 sinkt der Anteil an Whirlpool India von 51 auf rund 40 Prozent. Der freie Mittelzufluss des Jahres reicht mit 81 Mio. US-Dollar nicht mehr für die gezahlten Dividenden von 300 Mio.
-
2026
Kapitalerhöhung, Dividendenstopp, besicherte Anleihen
Neue Aktien zu 69 US-Dollar und Vorzugsaktien (Februar), Dividendenstopp, 2,0 Mrd. besicherte Anleihen (Juni). Die Aktionäre zahlen die Stabilisierung mit Verwässerung und Ausschüttungsverzicht.
-
2026
Prognose gesenkt: −1,30 US-Dollar je Aktie
Am 26.10.2026 sinkt der Ausblick von +2,50 bis +3,00 auf −1,30 US-Dollar bereinigtes Ergebnis je Aktie. Das erwartete bereinigte EBIT von rund 293 Mio. liegt unter rund 350 Mio. Zinsaufwand.
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam Whirlpool über den hauseigenen Reddit-Hype-Scanner, der die Häufigkeit erfasst, mit der Privatanleger in Reddit-Foren über eine Aktie sprechen (Stand 27. Oktober 2026). Der Anlass liegt auf der Hand: Am 26. Oktober 2026 legte Whirlpool die Zahlen zum dritten Quartal vor und senkte die Jahresprognose. Die Aktie schloss an diesem Tag bei 26,45 US-Dollar — der tiefste Schlusskurs in unserer Kursreihe, die bis Januar 2016 zurückreicht. Das höchste Tageshoch der vorangegangenen 52 Wochen lag bei 94,82 US-Dollar. Wichtig für die Einordnung: Ein Reddit-Fund ist ein Aufmerksamkeitssignal, kein Qualitätssignal. Er sagt dir, worüber gerade geredet wird — nicht, ob es sich lohnt, darüber zu reden. Merke dir den Befund: Bei Whirlpool beginnt die Prüfung nicht beim Kurs, sondern bei der Frage, ob das Geschäft seine Schulden trägt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was für Whirlpool spricht. Der Konzern ist kein Start-up mit einer Idee, sondern ein etablierter Hersteller mit Werken, Marken und Händlernetz. Er hat 2025 bei 15,52 Milliarden US-Dollar Umsatz ein bereinigtes operatives Ergebnis (das sogenannte „ongoing EBIT“, also der Gewinn vor Zinsen und Steuern ohne Sondereffekte) von 729 Millionen erzielt, eine Marge von 4,7 Prozent. Die Kleingeräte-Sparte mit KitchenAid läuft stark: Im dritten Quartal 2026 lag ihre Segmentmarge bei 18,6 Prozent (Vorjahresquartal: 16,5 Prozent). Und die Gesellschaft hat jedes Jahr Geld aus dem laufenden Geschäft eingenommen, auch in schwachen Jahren.
Doch die Richtung ist eindeutig. Der Umsatz sank von 21,99 Milliarden US-Dollar (2021) über 19,72 (2022), 19,46 (2023) und 16,61 (2024) auf 15,52 Milliarden (2025) — ein Teil davon durch die Abgabe von Europa und Indien, ein Teil durch schwächere Nachfrage. Das Nettoergebnis schwankte zwischen einem Gewinn von 1,78 Milliarden (2021), Verlusten von 1,52 Milliarden (2022) und 323 Millionen (2024) und einem Gewinn von 318 Millionen (2025). Am deutlichsten zeigt es der freie Mittelzufluss — übersetzt: das Geld, das nach den Investitionen in Werke und Maschinen übrig bleibt, um Schulden zu tilgen oder Dividenden zu zahlen.
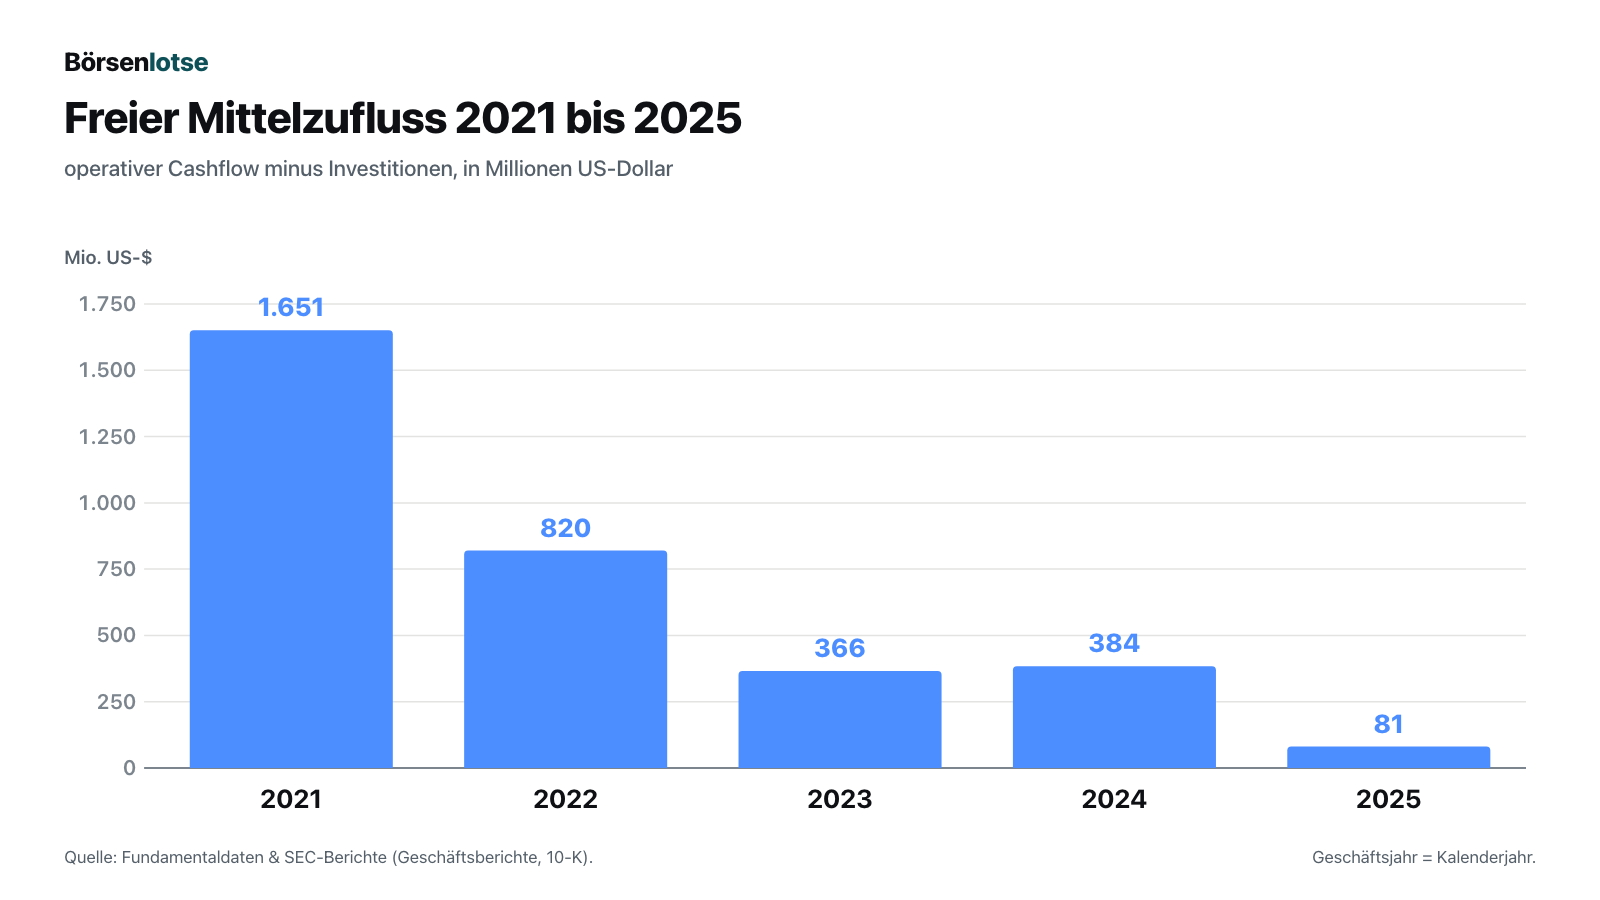
81 Millionen US-Dollar freier Mittelzufluss im Jahr 2025 — bei einer Quartalsdividende von 1,75 US-Dollar je Aktie im ersten Halbjahr und 0,90 US-Dollar ab dem dritten Quartal. Der Konzern zahlte 2025 Dividenden von 300 Millionen. Die Ausschüttung war also längst nicht mehr aus dem laufenden Geschäft gedeckt. 2026 kam der Margeneinbruch dazu:
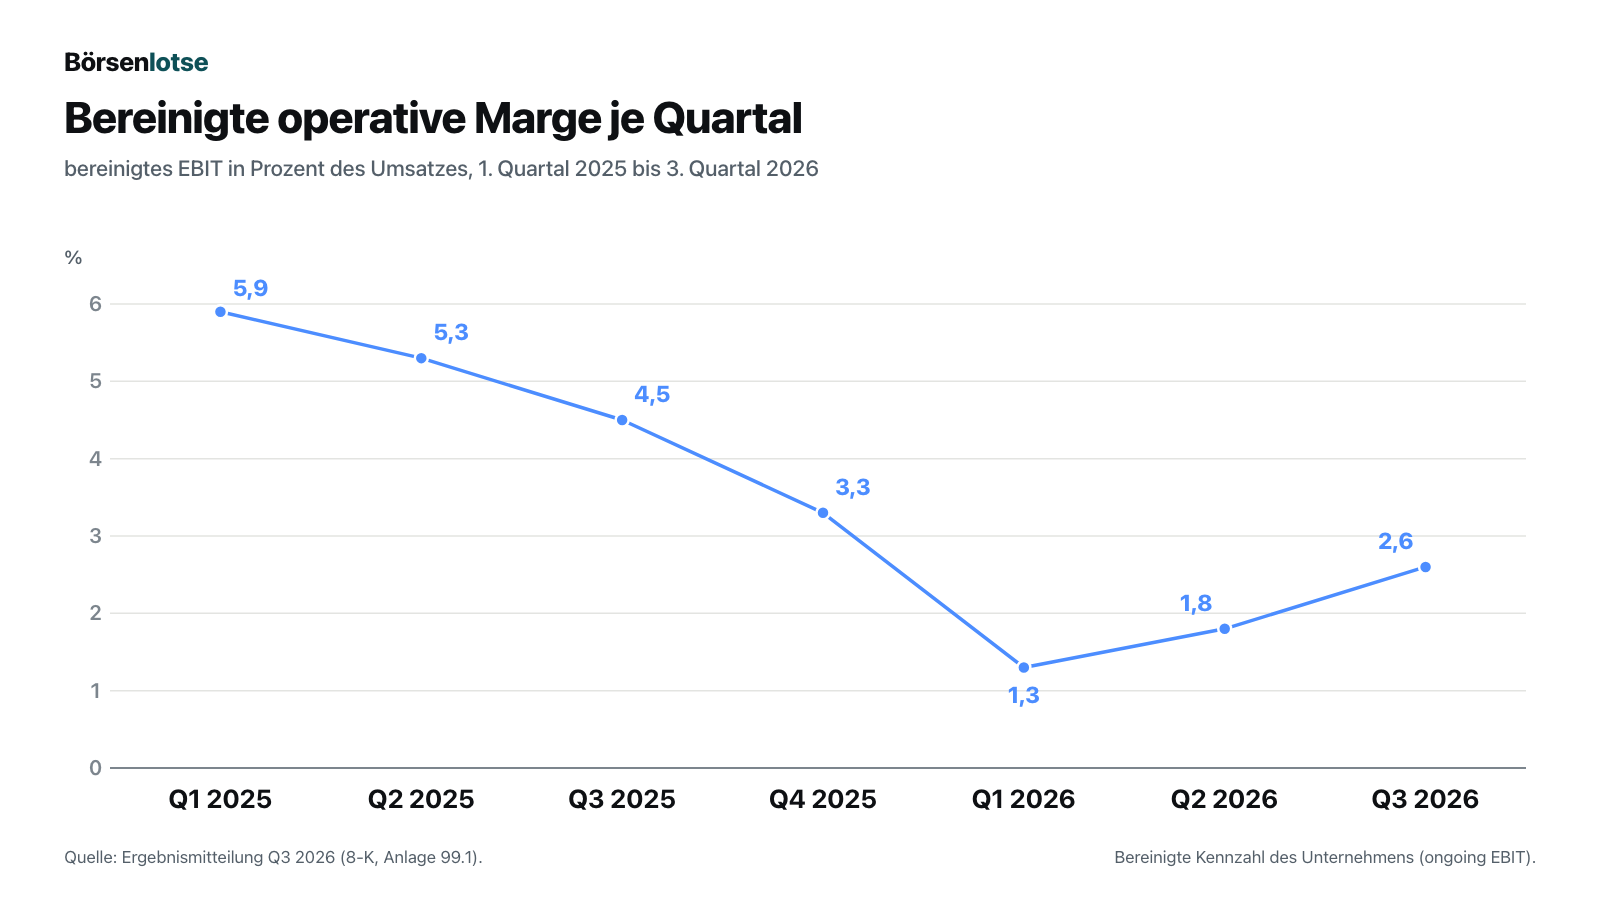
Zur Fairness: Die Kurve dreht seit dem ersten Quartal 2026 wieder nach oben, getragen von Preiserhöhungen und Kostensenkungen. Das Management spricht selbst von Fortschritt. Aber 2,6 Prozent Marge heißt: Von 100 Dollar Umsatz bleiben vor Zinsen und Steuern 2,60 Dollar übrig. Bei rund 6,85 Milliarden US-Dollar Finanzschulden reicht das nicht weit — und damit sind wir bei den unbequemen Wahrheiten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Prognose für 2026 fiel in zwölf Wochen von plus 2,50 auf minus 1,30 US-Dollar je Aktie
Am 3. August 2026 klang Whirlpool noch zuversichtlich. Die Ergebnismitteilung zum zweiten Quartal bestätigte den Ausblick für Umsatz und Marge und versprach „die größte Preiserhöhung seit über einem Jahrzehnt“. Erwartet wurden für 2026 ein Umsatz von rund 15,0 Milliarden US-Dollar, eine bereinigte operative Marge von rund 4,0 Prozent und ein bereinigtes Ergebnis je Aktie von 2,50 bis 3,00 US-Dollar. Zwölf Wochen später, am 26. Oktober 2026, sah die Tabelle anders aus: Umsatz rund 14,5 Milliarden, bereinigte operative Marge 2,0 bis 2,2 Prozent, bereinigtes Ergebnis je Aktie minus 1,30 US-Dollar, nach Rechnungslegung (GAAP) sogar minus 4,95 US-Dollar. Der Vorstandschef formulierte es so:
„Our structural cost take out and pricing realization drove consecutive margin progress through Q3. While the pace of recovery is slower than expected, these actions are setting a clear path for further improvements in 2027.“
Übersetzung: „Unsere strukturellen Kostensenkungen und die Durchsetzung der Preiserhöhungen haben die Marge bis ins dritte Quartal Schritt für Schritt verbessert. Auch wenn die Erholung langsamer verläuft als erwartet, legen diese Maßnahmen einen klaren Weg für weitere Verbesserungen im Jahr 2027.“
— Marc Bitzer, Chairman und CEO, Whirlpool-Ergebnismitteilung zum 3. Quartal 2026 (8-K, Anlage 99.1, 26.10.2026)
Jetzt die Rechnung, die sich aus diesen Prognosewerten ergibt. Die neue Prognose rechnet für 2026 mit einem bereinigten operativen Ergebnis von rund 293 Millionen US-Dollar und einem Zinsaufwand von rund 350 Millionen. Die Zinsdeckung — wie oft das operative Ergebnis die Zinsen bezahlen kann — liegt damit bei rund 0,8. Nach Rechnungslegung (GAAP), also einschließlich Umbaukosten, Wertberichtigungen und Sondereffekten, erwartet Whirlpool sogar nur rund 55 Millionen Ergebnis vor Zinsen und Steuern. Übersetzt in ein Alltagsbild: Ein Haushalt, dessen Nettogehalt kleiner ist als die Kreditrate, kommt nur über die Runden, weil noch Erspartes da ist oder weil er sich neues Geld leiht. Zur Einordnung: Planmäßige Abschreibungen auf Werke und Maschinen sind kein Geldabfluss; vor diesen Abschreibungen deckt das bereinigte Ergebnis die Zinsen noch. Aber die Investitionen in die Werke, rund 400 Millionen US-Dollar laut Prognose 2026, kosten echtes Geld. Merksatz: Solange die operative Marge nicht deutlich steigt, arbeitet Whirlpool 2026 in erster Linie für seine Gläubiger.
Unbequeme Wahrheit Nr. 2: Dividende gestrichen, neue Aktien zu 69 Dollar, Anleihen jetzt mit Sicherheiten
Whirlpool galt jahrzehntelang als verlässlicher Dividendenzahler: Laut Geschäftsbericht zahlte der Konzern 2025 im 70. Jahr in Folge Quartalsdividenden. Im Frühjahr 2026 war damit Schluss. Der Quartalsbericht zum 31. März 2026 meldet:
„Subsequent to quarter end, the Board of Directors made the decision to suspend our regular quarterly cash dividend on our common stock, which had previously been paid at a rate of 0.90 per share.“
Übersetzung: „Nach Quartalsende hat der Verwaltungsrat beschlossen, unsere reguläre vierteljährliche Bardividende auf die Stammaktien auszusetzen, die zuvor in Höhe von 0,90 je Aktie gezahlt worden war.“
— Whirlpool Corporation, SEC-Quartalsbericht 10-Q zum 31.03.2026, Abschnitt „Dividends“
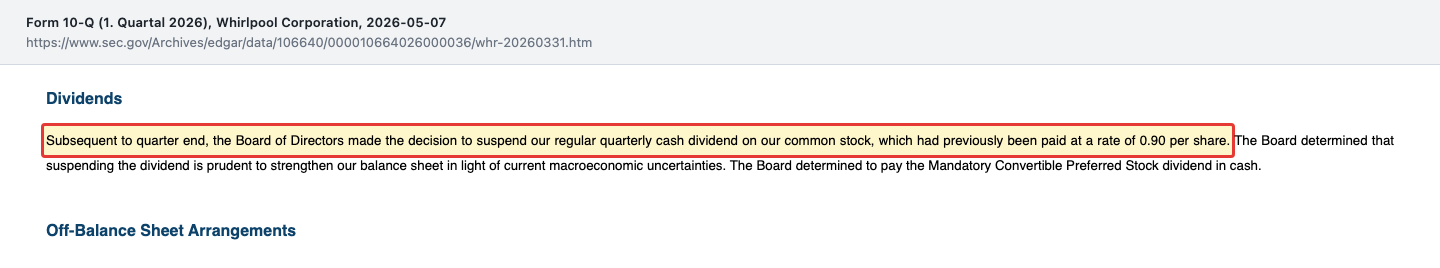
Kurz davor, am 27. Februar 2026, hatte Whirlpool frisches Eigenkapital geholt: 7.898.550 neue Stammaktien zu je 69 US-Dollar (netto rund 524 Millionen) und Pflichtwandel-Vorzugsaktien mit 8,50 Prozent Dividende (netto rund 557 Millionen). Rund 900 Millionen davon flossen in die Rückzahlung der Kreditlinie. Übersetzt: Wer im Februar zu 69 Dollar zeichnete, hält im Oktober eine Aktie, die 26,45 Dollar wert ist. Und wer schon vorher Aktionär war, wurde verwässert — dein Stück vom Kuchen wurde kleiner, weil mehr Leute mitessen.
Im Juni folgte der Umbau der Schulden. Am 16. Juni 2026 begab Whirlpool zwei Anleihen über je 1,0 Milliarde US-Dollar mit 7,500 Prozent (fällig 2031) und 7,875 Prozent (fällig 2034) — besichert mit Firmenvermögen, und ersetzte die bisherige Kreditlinie durch eine Kreditlinie über 2,0 Milliarden, die durch Forderungen, Vorräte und andere Vermögenswerte gedeckt ist. Für einen Konzern, der früher ohne Sicherheiten Geld bekam, ist das ein Rangverlust. Die Ratingagenturen sahen es genauso:
„During the second quarter of 2026, our senior unsecured debt was further downgraded by Fitch Ratings, Inc. to BB- from BB and Moody's to Ba3 from Ba2.“
Übersetzung: „Im zweiten Quartal 2026 wurden unsere vorrangigen unbesicherten Schulden erneut herabgestuft, von Fitch Ratings von BB auf BB- und von Moody’s von Ba2 auf Ba3.“
— Whirlpool Corporation, SEC-Quartalsbericht 10-Q zum 30.06.2026, Abschnitt „Financial Condition and Liquidity“
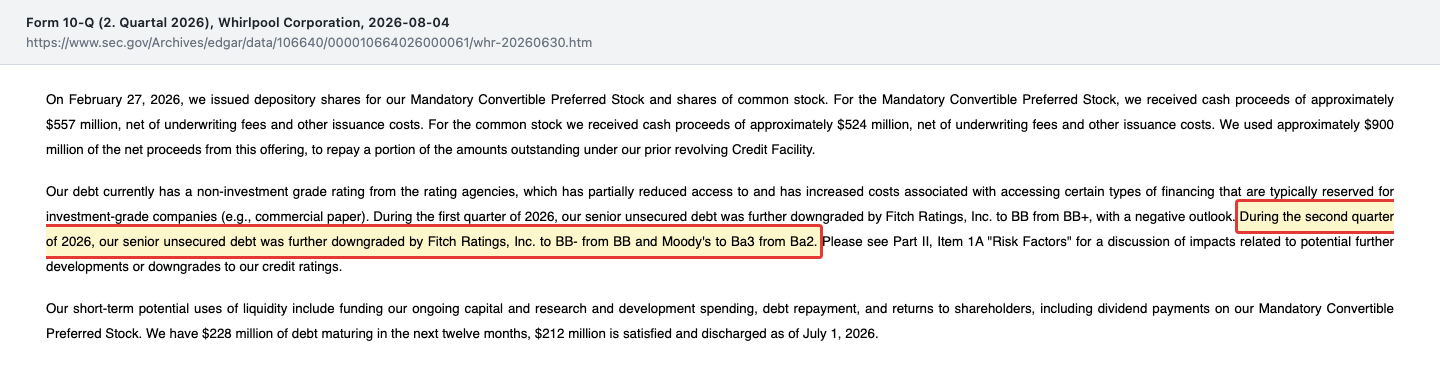
Zur Fairness gehört: Der Umbau hat gewirkt. Laut Ergebnismitteilung zum zweiten Quartal sind die Fälligkeiten bis 2028 abgeräumt, laut Quartalsbericht (10-Q) vom 27. Oktober 2026 war die neue Kreditlinie zum 30. September 2026 nicht in Anspruch genommen, in der Kasse lagen 1,10 Milliarden US-Dollar, und in den folgenden zwölf Monaten werden nur 14 Millionen an Schulden fällig. Ein akuter Engpass ist nicht belegt. Aber die Ruhe ist teuer erkauft: Der Zinsaufwand stieg von 63 Millionen im zweiten auf 102 Millionen im dritten Quartal 2026.
Unbequeme Wahrheit Nr. 3: Ein Händler bringt 15 Prozent des Umsatzes — und ein zweiter ging in die Sanierung
Whirlpool verkauft nicht direkt an dich, sondern über Händler. Einer davon ist besonders wichtig:
„Sales to Lowe's represented approximately 15%, 13%, and 13% of our consolidated net sales in 2025, 2024 and 2023, respectively. Lowe's represented approximately 44% and 38% of our consolidated accounts receivable as of December 31, 2025 and 2024, respectively.“
Übersetzung: „Die Verkäufe an Lowe’s machten 2025, 2024 und 2023 jeweils rund 15 %, 13 % und 13 % unseres Konzernumsatzes aus. Auf Lowe’s entfielen zum 31. Dezember 2025 und 2024 rund 44 % bzw. 38 % unserer Forderungen aus Lieferungen und Leistungen.“
— Whirlpool Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1 „Other Information“
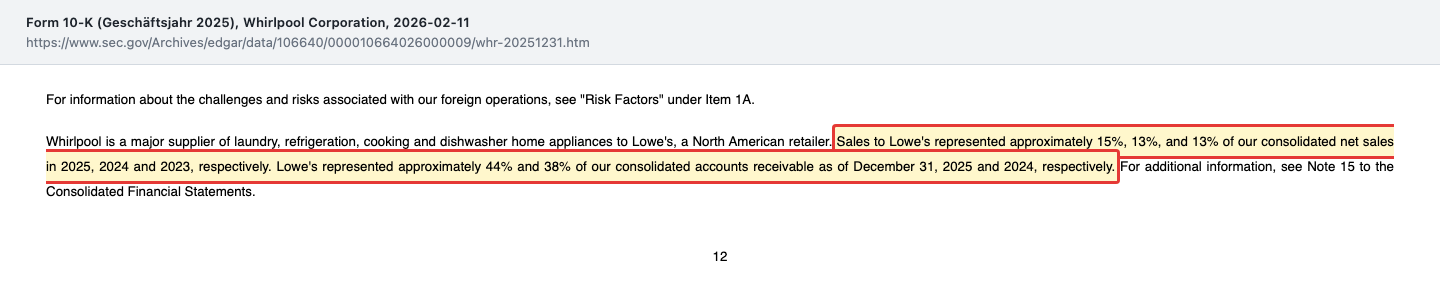
Fast die Hälfte der offenen Rechnungen bei einem Kunden — das ist eine Verhandlungsposition, in der der Händler die Preise mitbestimmt. Dass ein Großkunde auch ausfallen kann, zeigte das dritte Quartal 2026 in Lateinamerika. Ein „bedeutender Handelskunde“ dort ging laut Ergebnismitteilung in eine Sanierung im Rahmen eines Insolvenzverfahrens („bankruptcy reorganization“), und Whirlpool musste Forderungen abschreiben:
„This charge includes $46 million of trade customer credit losses, net of expected credit insurance recoveries (reflecting $157 million of gross accounts receivable impairments, net of $112 million of expected credit insurance recoveries), and $8 million of other direct charges resulting from the event.“
Übersetzung: „Diese Belastung umfasst 46 Millionen US-Dollar Kreditausfälle bei einem Handelskunden nach Abzug erwarteter Leistungen der Kreditversicherung (157 Millionen US-Dollar Brutto-Wertberichtigung auf Forderungen, abzüglich 112 Millionen US-Dollar erwarteter Versicherungsleistungen) sowie 8 Millionen US-Dollar weitere direkte Kosten infolge des Ereignisses.“
— Whirlpool Corporation, Ergebnismitteilung zum 3. Quartal 2026 (8-K, Anlage 99.1), Fußnote e
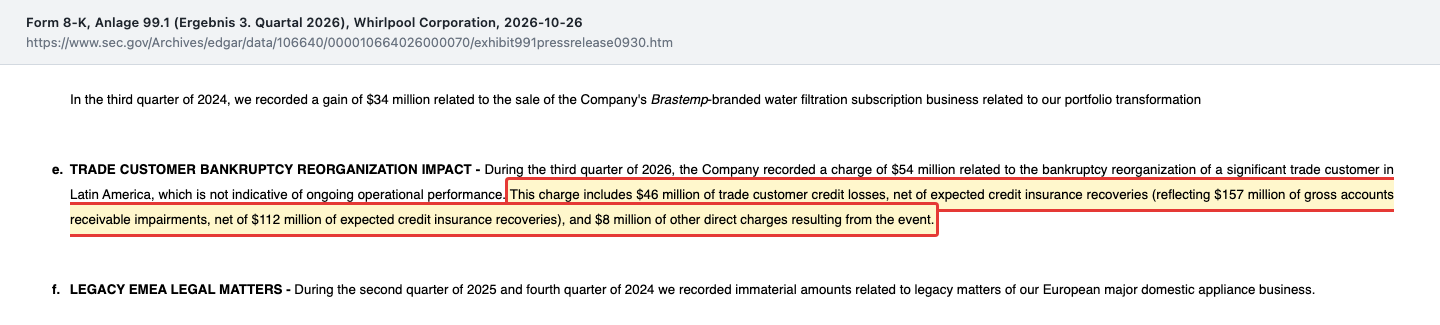
Den Namen nennt die Fußnote nicht, wohl aber der Quartalsbericht (10-Q) vom 27. Oktober 2026: Es handelt sich um die brasilianische Handelskette Casas Bahia. Er zeigt auch, wie der Schaden entstand. Whirlpools brasilianische Tochter bürgt für Kreditlinien, die Banken ausgewählten Händlern für den Wareneinkauf geben; die 46 Millionen wurden laut Bericht unter dieser Bürgschaft gebucht. Zum 30. September 2026 bestanden solche Bürgschaften noch über 1,7 Milliarden brasilianische Real, rund 320 Millionen US-Dollar. Die Segmentmarge in Lateinamerika fiel von 5,7 auf 2,0 Prozent. Merksatz: Wer über wenige große Händler verkauft, trägt deren Risiko mit — als offene Rechnung in der eigenen Bilanz.
Unbequeme Wahrheit Nr. 4: Das Jahresziel hängt an einem ungewöhnlich starken Schlussquartal
Whirlpool hält für 2026 an einem freien Mittelzufluss von rund 300 Millionen US-Dollar fest (im August hieß es noch „über 300 Millionen“) und erwartet zum Jahresende jetzt sogar eine Nettoverschuldung unter 4,5 Milliarden (zuvor unter 5 Milliarden). Nach neun Monaten lag der freie Mittelzufluss bei minus 1,08 Milliarden. Damit das Jahresziel steht, müsste das vierte Quartal allein rund 1,38 Milliarden US-Dollar freien Mittelzufluss bringen. Ein Teil davon ist Saison: Händler bezahlen ihre Herbst- und Weihnachtsware am Jahresende, und Whirlpool baut Vorräte ab. Die Gegenprobe im Vorjahr zeigt, wie viel: 2025 lag der freie Mittelzufluss nach neun Monaten bei minus 907 Millionen und am Jahresende bei plus 81 Millionen — das vierte Quartal 2025 brachte also rund 988 Millionen. 2026 sollen es rund 390 Millionen mehr sein, bei einem um 8,8 Prozent kleineren Quartalsumsatz im dritten Quartal. Auch die Nettoverschuldung zeigt den Abstand: Zum 30. September 2026 standen 6,85 Milliarden US-Dollar Finanzschulden 1,10 Milliarden Kasse gegenüber, netto rund 5,75 Milliarden. Unter 4,5 Milliarden heißt: Im Schlussquartal müssen rund 1,25 Milliarden netto zurückfließen. Das ist möglich — aber es ist eine Ansage, keine Zahl aus einem Bericht. Der Quartalsbericht (10-Q) vom 27. Oktober 2026 bestätigt die Zahlen der Ergebnismitteilung zum dritten Quartal; eine Prognose für das Schlussquartal enthält er nicht.
Bewertung: 90 Prozent unter dem Hoch — aber gemessen woran?
Zum Schlusskurs von 26,45 US-Dollar am 26. Oktober 2026 und 65.736.711 ausstehenden Aktien (Stand 23. Oktober 2026, Deckblatt des Quartalsberichts) lag der Börsenwert bei rund 1,74 Milliarden US-Dollar. Das klingt winzig neben 14,5 Milliarden Umsatz. Ein Kurs-Umsatz-Verhältnis von rund 0,12 bedeutet: Für jeden Dollar Umsatz zahlt der Markt zwölf Cent. Ein Kurs-Gewinn-Verhältnis lässt sich für 2026 nicht bilden, weil Whirlpool selbst mit einem Verlust je Aktie rechnet. Das bilanzielle Eigenkapital der Whirlpool-Aktionäre lag zum 30. September 2026 bei 3,73 Milliarden US-Dollar, einschließlich der Vorzugsaktien — die Börse bewertet die Firma also mit weniger als der Hälfte davon.
Doch genau hier wirkt die Anker-Falle doppelt. Erstens ist ein Großteil des Eigenkapitals keine Fabrik und kein Bargeld, sondern Firmenwert und Markenrechte: 3,10 Milliarden Firmenwert und 2,55 Milliarden sonstige immaterielle Werte zum 30. September 2026. Zieht man sie ab, ist das verbleibende Eigenkapital mit rund minus 1,92 Milliarden negativ. Dass solche Markenwerte nicht ewig halten, zeigen die Wertberichtigungen auf die Marken Maytag (381 Millionen, 2024) und JennAir (106 Millionen, 2025); laut Quartalsbericht zum 30. September 2026 gelten JennAir, InSinkErator, Maytag und Amana weiter als gefährdet. Auch die verbliebene Indien-Beteiligung musste Whirlpool im dritten Quartal um 124 Millionen auf ihren Börsenwert von 471 Millionen abschreiben. Zweitens gehört dem Aktionär nur, was nach den Gläubigern übrig bleibt. Rechnet man die Nettoverschuldung von rund 5,75 Milliarden und die Vorzugsaktien mit 575 Millionen Liquidationsvorrang hinzu, liegt der Unternehmenswert bei rund 8 Milliarden US-Dollar — rund das 27- bis 28-Fache des bereinigten operativen Ergebnisses, das Whirlpool für 2026 erwartet. Das ist ein Preis für eine Erholung, nicht für den Ist-Zustand. Der Blick der Profis passt dazu: Von 13 erfassten Analysten-Einschätzungen lauten 10 auf Halten und 3 auf Verkaufen, keine auf Kaufen; das durchschnittliche Kursziel lag bei 45,08 US-Dollar (Fundamentaldaten, Datenstand 27. Oktober 2026 — möglicherweise noch nicht an die neue Prognose angepasst). Wie ein anderer Hersteller langlebiger Konsumgüter mit derselben Abhängigkeit von Zinsen und Wohnungsmarkt dasteht, zeigt unsere Aktienanalyse zu Mohawk Industries; wie Zölle die Rechnung eines US-Markenherstellers verändern, die Analyse zu Carter’s.
Chancen und Risiken auf einen Blick
Was für Whirlpool spricht:
- Fertigung am richtigen Ort: Rund 80 Prozent der in den USA verkauften Großgeräte kommen aus US-Werken, rund 96 Prozent des dort eingesetzten Stahls aus den USA (Geschäftsbericht 2025) — ein Vorteil, falls Zölle auf Importgeräte dauerhaft greifen.
- Bekannte Marken und eine starke Kleingeräte-Sparte: KitchenAid und Co. erzielten im dritten Quartal 2026 eine Segmentmarge von 18,6 Prozent.
- Die Marge dreht: bereinigt 1,3 Prozent (Q1 2026), 1,8 Prozent (Q2) und 2,6 Prozent (Q3); für das vierte Quartal sind Preiserhöhungen von 7 Prozent in Nordamerika und bis zu 10 Prozent in Lateinamerika angekündigt.
- Zeit gekauft: Fälligkeiten bis 2028 abgeräumt, 1,10 Milliarden US-Dollar Kasse und eine ungenutzte Kreditlinie über 2,0 Milliarden zum 30. September 2026.
- Niedrige Bewertung im Verhältnis zum Umsatz: Börsenwert rund 1,74 Milliarden bei rund 14,5 Milliarden erwartetem Umsatz 2026.
Was dagegen spricht:
- Das operative Ergebnis deckt die Zinsen nicht: bereinigt rund 293 Millionen gegen rund 350 Millionen Zinsaufwand laut Prognose 2026, nach Rechnungslegung rund 55 Millionen.
- Die Prognose ist 2026 bereits deutlich gekappt worden, von plus 2,50 bis 3,00 auf minus 1,30 US-Dollar bereinigtes Ergebnis je Aktie; die Erholung verläuft laut Vorstand „langsamer als erwartet“.
- Teurere und nachrangigere Finanzierung: besicherte Anleihen zu 7,500 und 7,875 Prozent, Herabstufungen auf Ba3 bzw. BB-, Dividende auf Stammaktien ausgesetzt.
- Kundenkonzentration: Lowe’s steht für 15 Prozent des Umsatzes und 44 Prozent der Forderungen (2025); beim brasilianischen Großkunden Casas Bahia in der Insolvenz-Sanierung wurden im dritten Quartal 157 Millionen brutto abgeschrieben, und in Brasilien bürgt Whirlpool insgesamt für rund 320 Millionen US-Dollar Bankkredite von Händlern (30.09.2026).
- Verwässerung programmiert: Bleibt der Kurs bis Februar 2029 unter 69 US-Dollar, werden aus den Vorzugsaktien rund 8,33 Millionen neue Stammaktien — rund 12,7 Prozent der Aktienzahl vom 23. Oktober 2026.
Ein menschliches Fazit
Zurück zur Anker-Falle vom Anfang. Der Anker heißt 252,95 US-Dollar, und er flüstert dir zu, dass 26,45 Dollar ein Geschenk sein müssen. Die Berichte erzählen eine nüchternere Geschichte. Whirlpool ist keine kaputte Firma: Die Werke stehen dort, wo die Zollpolitik sie gern sieht, die Marken sind bekannt, die Kasse ist gefüllt, und die Fälligkeiten sind bis 2028 geregelt. Aber die Firma, deren Aktie 2021 bei 253 Dollar stand, verdiente damals 1,78 Milliarden US-Dollar. Die Firma von heute erwartet für 2026 einen Verlust, zahlt keine Dividende mehr und verdient operativ weniger, als ihre Schulden kosten. Der Kurs ist nicht gefallen, obwohl die Firma gleich geblieben ist — er ist gefallen, weil sie es nicht ist. Die ehrliche Frage an dich lautet deshalb nicht „Wie viel Rabatt bekomme ich?“, sondern: Traust du Whirlpool zu, die Marge so weit zu heben, dass die Zinsen wieder bequem bezahlt sind — und bist du bereit zu warten, bis die Berichte es zeigen? Wenn ja, hast du eine These, die du an jedem Quartalsbericht prüfen kannst. Wenn nein, war es nur ein Anker. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Whirlpool Corporation — SEC-Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 27. Oktober 2026, jüngster Periodenbericht)
- Whirlpool Corporation — Ergebnismitteilung zum 3. Quartal 2026, 8-K Anlage 99.1 (eingereicht 26. Oktober 2026)
- Whirlpool Corporation — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 4. August 2026)
- Whirlpool Corporation — Ergebnismitteilung zum 2. Quartal 2026, 8-K Anlage 99.1 (eingereicht 3. August 2026)
- Whirlpool Corporation — 8-K Item 2.05 zur Schließung des Werks Supsa in Apodaca, Mexiko (eingereicht 1. Juli 2026)
- Whirlpool Corporation — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 7. Mai 2026)
- Whirlpool Corporation — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 11. Februar 2026)
- Whirlpool Corporation — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 13. Februar 2025)
- Whirlpool Corporation — SEC-Geschäftsbericht 10-K für 2023 (eingereicht 14. Februar 2024; Cashflow 2021 und 2022)
- Whirlpool Corporation — 8-K Item 5.02 zur Berufung von Karin Risi in den Verwaltungsrat (eingereicht 20. Oktober 2026)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht Whirlpool Corporation (sec.gov)
- Fundamentaldaten (Kurse, Börsenwert, Analystenkonsens; Datenstand 26./27. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 21.983,0 | 19.724,0 | 19.457,0 | 16.606,0 | 15.524,0 |
| Betriebsergebnis (EBIT) | 2.344,0 | 1.205,0 | 1.200,0 | 870,0 | 727,0 |
| Nettogewinn | 1.783,0 | -1.519,0 | 481,0 | -323,0 | 317,0 |
| Nettomarge | 8,1 % | -7,7 % | 2,5 % | -1,9 % | 2,0 % |
| Gewinn je Aktie | 28,35 $ | -27,17 $ | 8,71 $ | -5,86 $ | 5,64 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Marktposition und Marken positiv
- Whirlpool ist nach eigener Angabe der einzige große US-Hersteller von Küchen- und Waschgeräten, mit Marken wie KitchenAid, Maytag und JennAir. Rund 80 Prozent der in den USA verkauften Großgeräte stammen aus US-Werken (Geschäftsbericht 2025). Die Kleingeräte-Sparte erzielte im 3. Quartal 2026 eine Segmentmarge von 18,6 Prozent.
- Ertragslage negativ
- Die bereinigte operative Marge fiel von 5,9 Prozent (Q1 2025) auf 1,3 Prozent (Q1 2026) und lag im 3. Quartal 2026 bei 2,6 Prozent. Die Prognose 2026 wurde am 26.10.2026 auf ein bereinigtes Ergebnis von −1,30 US-Dollar je Aktie gesenkt (03.08.2026: +2,50 bis +3,00).
- Verschuldung und Zinsen negativ
- Nettoverschuldung rund 5,75 Mrd. US-Dollar zum 30.09.2026. Das bereinigte EBIT 2026 von rund 293 Mio. deckt den erwarteten Zinsaufwand von rund 350 Mio. nicht. Seit Juni 2026 besicherte Anleihen zu 7,500 und 7,875 Prozent, Herabstufungen auf Ba3 bzw. BB-.
- Liquidität neutral
- Kasse 1,10 Mrd. US-Dollar und Kreditlinie über 2,0 Mrd. ungenutzt (30.09.2026), Fälligkeiten laut Unternehmen bis 2028 geregelt. Der freie Mittelzufluss lag nach neun Monaten 2026 bei −1,08 Mrd.; für das Gesamtjahr erwartet Whirlpool rund +300 Mio.
- Aktionärsrendite negativ
- Stammaktien-Dividende 2026 ausgesetzt (zuvor 0,90 US-Dollar je Quartal), Kapitalerhöhung zu 69 US-Dollar je Aktie im Februar 2026, Pflichtwandlung der Vorzugsaktien am 15.02.2029 mit bis zu 8,33 Mio. neuen Aktien.
Whirlpool ist ein etablierter Gerätehersteller mit bekannten Marken und Werken in den USA, dessen Ertragskraft in kurzer Zeit weggebrochen ist. Der freie Mittelzufluss sank von 1,65 Milliarden US-Dollar (2021) auf 81 Millionen (2025), die Prognose 2026 fiel binnen zwölf Wochen von +2,50 bis +3,00 auf −1,30 US-Dollar bereinigtes Ergebnis je Aktie. Der Konzern hat Zeit gekauft — neue Aktien, Vorzugsaktien, besicherte Anleihen, ausgesetzte Dividende — und verfügt über 1,10 Milliarden Kasse. Ob die Preiserhöhungen die Marge so weit heben, dass die Zinsen wieder gedeckt sind, zeigen erst die nächsten Berichte. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot wegen eines belegten Substanzkriteriums: Nach der eigenen Prognose vom 26. Oktober 2026 erwirtschaftet Whirlpool 2026 ein bereinigtes operatives Ergebnis von rund 293 Millionen US-Dollar bei rund 350 Millionen Zinsaufwand — die Zinsdeckung liegt damit unter 1, nach Rechnungslegung (rund 55 Millionen) deutlich darunter. Dazu kommen die ausgesetzte Dividende, die Besicherung der neuen Anleihen und die Herabstufungen auf Ba3 bzw. BB-. Ein akuter Liquiditätsengpass ist nicht belegt: Kein Fortführungshinweis, 1,10 Milliarden Kasse und eine ungenutzte Kreditlinie über 2,0 Milliarden zum 30.09.2026 und geregelte Fälligkeiten bis 2028. Rot heißt hier deshalb nicht „Insolvenz droht“, sondern: Das Geschäft trägt seine Schulden derzeit nicht aus eigener Kraft. Dass die Aktie rund 90 Prozent unter ihrem Hoch von 2021 notiert, spielt für diese Einstufung keine Rolle; das ist ein Preisargument, kein Qualitätsargument. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist der hauseigene Reddit-Hype-Scanner (Stand 27. Oktober 2026) in Verbindung mit der Ergebnismitteilung zum 3. Quartal 2026 vom 26. Oktober 2026.
- Datenstand 27. Oktober 2026. Jüngster Periodenbericht ist der Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 27.10.2026); er bestätigt die Zahlen der Ergebnismitteilung vom 26.10.2026 (8-K Item 2.02, Anlage 99.1). Durchgesehen wurden außerdem alle Einreichungen seit dem 04.08.2026, darunter 8-K Item 5.02 vom 20.10.2026, eine Insider-Erstmeldung (Form 3) vom 26.10.2026 sowie Schwellenmeldungen (Schedule 13G); kein Form 15, kein Form 25.
- Bereinigte Kennzahlen („ongoing EBIT“, bereinigtes Ergebnis je Aktie) sind Kennzahlen des Unternehmens ohne Umbaukosten, Wertberichtigungen und Transaktionseffekte; sie sind nicht nach US-Rechnungslegung (GAAP) geprüft. Die Zinsdeckung von rund 0,8 ist eine Rechnung der Redaktion aus den Prognosewerten des Unternehmens (rund 293 Mio. bereinigtes EBIT, rund 350 Mio. Zinsaufwand).
- Vergleichbarkeit: 2025 enthält das Indien-Geschäft bis zur Entkonsolidierung am 01.12.2025; das Europa-Geschäft ging zum 01.04.2024 in das Gemeinschaftsunternehmen mit Arçelik über. Der Umsatzrückgang seit 2021 ist deshalb nur teilweise ein Nachfragerückgang.
- Das durchschnittliche Analysten-Kursziel von 45,08 US-Dollar (Fundamentaldaten, 13 Einschätzungen, Datenstand 27.10.2026) ist eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion; es spiegelt möglicherweise die Prognosesenkung vom 26.10.2026 noch nicht wider.
Aktien-Wächter
Diese Analyse ist Stand 27. Oktober 2026. Was sich seitdem bei WHR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Whirlpool Corporation (WHR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Whirlpool Corporation (NYSE: WHR) aus Benton Harbor, Michigan, stellt Haushaltsgroßgeräte und Küchengeräte her: Kühlschränke, Waschmaschinen, Trockner, Herde und Geschirrspüler unter Marken wie Whirlpool, KitchenAid, Maytag, JennAir, Amana, InSinkErator sowie Brastemp und Consul in Brasilien. 2025 setzte der Konzern 15,52 Milliarden US-Dollar um und beschäftigte rund 41.000 Menschen. Der größte Teil des Geschäfts liegt in Nord- und Lateinamerika.
Weil das Geschäft deutlich weniger verdient als früher. Der freie Mittelzufluss sank von 1,65 Milliarden US-Dollar (2021) auf 81 Millionen (2025), die bereinigte operative Marge von 5,9 Prozent (1. Quartal 2025) auf 1,3 Prozent (1. Quartal 2026). Am 26. Oktober 2026 senkte Whirlpool die Jahresprognose auf ein bereinigtes Ergebnis von minus 1,30 US-Dollar je Aktie, nachdem im August noch plus 2,50 bis 3,00 erwartet worden waren.
Auf die Stammaktien nicht mehr. Laut Quartalsbericht (10-Q) zum 31. März 2026 hat der Verwaltungsrat nach Quartalsende die reguläre Quartalsdividende ausgesetzt, die zuvor 0,90 US-Dollar je Aktie betrug. Begründet wurde das mit der Stärkung der Bilanz. Die im Februar 2026 ausgegebenen Pflichtwandel-Vorzugsaktien erhalten dagegen weiter ihre Dividende von 8,50 Prozent jährlich, bislang in bar.
Zum 30. September 2026 hatte Whirlpool rund 6,85 Milliarden US-Dollar Finanzschulden und 1,10 Milliarden Kasse, netto also rund 5,75 Milliarden. Für 2026 rechnet der Konzern mit rund 350 Millionen Zinsaufwand bei einem bereinigten operativen Ergebnis von rund 293 Millionen. Im Juni 2026 wurden zwei besicherte Anleihen über je 1,0 Milliarde zu 7,500 und 7,875 Prozent ausgegeben; damit sind die Fälligkeiten bis 2028 laut Unternehmen geregelt.
Das war die Erwartung, doch bislang zeigt sich der Effekt in den Zahlen nicht. Laut Geschäftsbericht 2025 werden rund 80 Prozent der in den USA verkauften Großgeräte im Inland gefertigt. Zugleich verteuerten Zölle Rohstoffe und Bauteile, und ausländische Wettbewerber füllten vor Inkrafttreten ihre Lager auf. Im dritten Quartal 2026 sank der Umsatz in Nordamerika um 8,3 Prozent, die Segmentmarge lag bei 3,0 Prozent.
Am 15. Februar 2029 wird jede der 575.000 Vorzugsaktien automatisch in 12,3340 bis 14,4920 Stammaktien umgetauscht. Liegt der maßgebliche Kurs unter 69,0036 US-Dollar, gilt die Höchstzahl. Beim Schlusskurs von 26,45 US-Dollar (26.10.2026) entstünden so rund 8,33 Millionen neue Aktien, rund 12,7 Prozent der 65.736.711 Aktien, die zum 23. Oktober 2026 ausstanden. Bis dahin hat die Vorzugsdividende Vorrang vor jeder Stammaktien-Dividende.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.