STLLR Gold und die Milliarden-Illusion: 2,5 Milliarden auf der Folie, 31 Millionen in der Kasse
Vorn in der Firmenpräsentation vom Oktober 2026 stehen für das Goldprojekt Tower 2,5 Milliarden US-Dollar Projektwert. Der Quartalsbericht zum 30. Juni 2026 nennt 31,1 Millionen kanadische Dollar Liquidität, Zweifel an der Fortführung und einen Lizenzstreit um Tower, der in der Präsentation fehlt. Bleibt die Frage: Wer bezahlt die Mine, bevor sie Gold liefert?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 1,20 C$ +0,80 %
- Marktkapitalisierung
- 0,2 Mrd. C$
- AAQS
- 1/10
Kursentwicklung seit 26. Oktober 2026: +0,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,20 C$ bis 2,10 C$ · Letzter Kurs: 1,20 C$ (Stand: 23. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Zahl, die Anleger zuverlässig um den Verstand bringt: die Milliarde. Steht sie groß auf einer Folie, und daneben ein Börsenwert von nicht einmal 200 Millionen, rechnet der Kopf von selbst weiter: Da liegt doch das Zehnfache auf der Straße! Das ist die Milliarden-Illusion — der Anker-Effekt einer großen Zahl. Sie lässt uns vergessen, unter welcher Annahme die Zahl gilt, wer sie erst verdienen muss und wie viel Geld vorher hineinfließt.
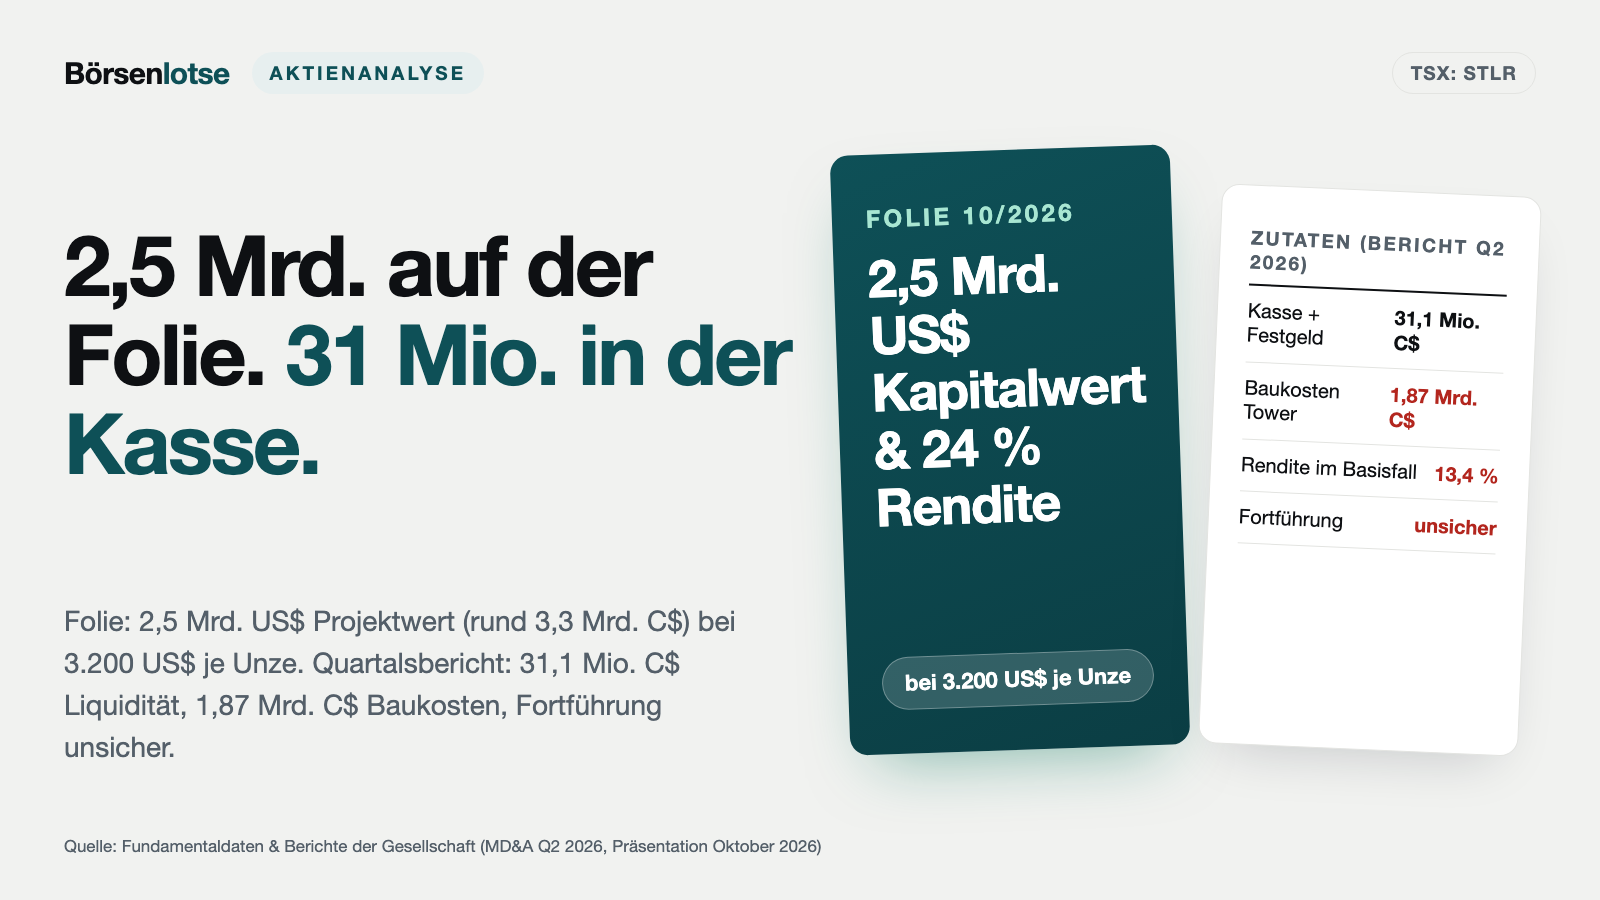
STLLR Gold Inc. (TSX: STLR) ist ein gutes Übungsfeld. Auf Folie 4 der Firmenpräsentation vom Oktober 2026 steht für das Hauptprojekt Tower: „US$2.5 billion NPV5% & 24% IRR after-taxes @ US$3,200/oz gold“ — also 2,5 Milliarden US-Dollar Kapitalwert und 24 Prozent Rendite nach Steuern bei einem Goldpreis von 3.200 US-Dollar je Unze. Der Quartalsbericht zum 30. Juni 2026 nennt dieselbe Studie mit anderen Zahlen. Bevor du dich vom Anker ziehen lässt, lesen wir gemeinsam, was STLLR selbst veröffentlicht hat: den Zwischenabschluss und den Lagebericht (MD&A, Management Discussion & Analysis) für das zweite Quartal 2026, die Präsentation vom Oktober 2026 und die Einladung zur Hauptversammlung. STLLR berichtet nicht an die US-Börsenaufsicht SEC, sondern nach kanadischem Recht über das Register SEDAR+. Am Ende entscheidest du selbst.
Was STLLR Gold eigentlich macht — drei Goldprojekte, keine Mine
STLLR ist ein Entwickler: eine Firma, die Goldvorkommen erkundet, vermisst und genehmigungsreif macht, aber noch kein Bergwerk betreibt. Die Wurzeln reichen weit zurück. Die Gesellschaft wurde am 14. Oktober 1910 in Ontario gegründet und förderte von 1939 bis 1943 in der Moneta-Mine bei Timmins Gold. Am 6. Februar 2024 übernahm die damalige Moneta Gold die Nighthawk Gold Corp., legte je zwei Aktien zu einer zusammen und nannte sich in STLLR Gold um. Umsatz aus Förderung gibt es heute keinen.
Im Portfolio stehen drei Projekte:
- Tower im Bergbaurevier Timmins (Ontario), dem laut Quartalsbericht ergiebigsten Goldgürtel Kanadas mit über 85 Millionen geförderten Unzen. Die Ressourcenschätzung von 2025 nennt 4,0 Millionen Unzen „angezeigt“ (Indicated) und 7,0 Millionen Unzen „vermutet“ (Inferred) — bei Gehalten um ein Gramm Gold je Tonne Gestein (0,89 bzw. 1,08 Gramm).
- Colomac rund 200 Kilometer nördlich von Yellowknife in den Northwest Territories, eine frühere Mine aus dem Nighthawk-Erbe: 3,4 Millionen Unzen angezeigt, 1,7 Millionen vermutet (Schätzung von 2023).
- Hollinger-Rückstände in Timmins: Abraumhalden der Hollinger-Mine, die von 1910 bis 1968 lief. Die Schätzung vom November 2025 nennt 412.000 Unzen angezeigt bei 0,35 Gramm je Tonne und 93.000 vermutet bei 0,37 Gramm; im Februar 2026 erhielt STLLR als erste Firma eine Genehmigung nach Ontarios neuem Verfahren zur Rückgewinnung von Mineralien aus Altlasten.
Zusammen sind das rund 16,6 Millionen Unzen. Klingt nach Schatz — ist aber erst einmal eine Landkarte. Übersetzt in ein Alltagsbild: „Angezeigt“ heißt, die Bohrlöcher stehen so dicht, dass man der Form des Vorkommens einigermaßen traut. „Vermutet“ heißt, man hat genug gebohrt, um zu glauben, dass da etwas ist — aber nicht genug, um es zu planen. Bei STLLR sind rund 53 Prozent aller Unzen in dieser zweiten Schublade. Damit ist das Spannungsfeld dieser Analyse benannt: Auf dem Papier stehen Milliardenwerte, in der Kasse ein Bruchteil davon — und dazwischen liegt eine Mine, die erst noch jemand bezahlen muss.
Die Firmengeschichte für Anleger
-
1910
Gründung in Ontario
Die Gesellschaft wird am 14. Oktober 1910 gegründet und fördert von 1939 bis 1943 in der Moneta-Mine bei Timmins Gold. Heute betreibt sie keine Mine.
-
2024
Fusion mit Nighthawk, neuer Name
Am 6. Februar 2024 übernimmt Moneta Gold die Nighthawk Gold Corp. samt Colomac-Projekt, legt die Aktien 2:1 zusammen und heißt seitdem STLLR Gold.
-
2025
Tower-Studie und Kapitalerhöhung
Im Juni erscheint die Wirtschaftlichkeitsstudie für Tower (13,4 % Rendite bei 2.500 US$), im Oktober verkauft STLLR neue Aktien für rund 36,6 Mio. C$, Basispreis 1,28 C$.
-
2026
Genehmigung, Lizenzstreit, Kursrückgang
Im Februar erste Genehmigung für Hollinger, im April Lizenzansprüche auf Tower-Claims. Die Aktie fällt vom Jahreshoch 2,12 C$ im März auf 1,19 C$ Ende Oktober.
Wie die Aktie auf unseren Tisch kam
STLLR Gold landete auf unserem Tisch, weil die Aktie am 26. Oktober 2026 zu den meistdiskutierten Werten im Forum von wallstreet-online.de gehörte. Kennzahlen wie das Kurs-Gewinn-Verhältnis oder das Umsatzwachstum, mit denen unser hauseigener Aktien-Scanner arbeitet, greifen bei einem Entwickler ohne Umsatz ins Leere. Wir rechnen deshalb alles aus den Berichten nach. Mitschriften von Analystenkonferenzen lagen uns für STLLR nicht vor; ausgewertet wurden stattdessen der Quartalsbericht, die Präsentation und die Unterlagen zur Hauptversammlung.
Warum so viel über die Aktie geredet wird, zeigt der Kursverlauf (Schlusskurse in kanadischen Dollar, Fundamentaldaten): Ende 2024 stand sie bei 0,83, Ende 2025 bei 1,63, am 2. März 2026 erreichte sie mit 2,12 ihr Jahreshoch. Am 26. Oktober 2026 schloss sie bei 1,19 — unter den 1,28 C$, zu denen STLLR im Oktober 2025 neue Aktien verkauft hatte. Wer zum Jahreshoch gekauft hat, sitzt auf rund 44 Prozent Minus. Im selben Zeitraum fiel auch der Goldpreis, von rund 5.350 US-Dollar je Unze am 2. März auf rund 3.990 am 23. Oktober 2026 (Fundamentaldaten) — ein Minus von rund einem Viertel. Merke dir deshalb: Ein Entwickler ohne Förderung wirkt wie ein Hebel auf den Goldpreis, in beide Richtungen — und obendrauf kommt die Frage, wie viel neues Geld er noch braucht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was gut aussieht. STLLR arbeitet sparsamer als vor einem Jahr: Im ersten Halbjahr 2026 sank der Verlust auf 9,3 Millionen kanadische Dollar (Vorjahr 15,3 Millionen), die Ausgaben für Exploration und Bewertung halbierten sich auf 6,9 Millionen. Der Grund ist nicht Zauberei, sondern Kalender: 2025 fielen die teuren Studien für Tower an, 2026 wird vor allem gebohrt und die Umweltuntersuchung vorangetrieben. Schulden im eigentlichen Sinn hat STLLR keine; die Verbindlichkeiten von 8,4 Millionen bestehen aus Lieferantenrechnungen, Leasing und Rekultivierungspflichten. Das Eigenkapital lag zum 30. Juni 2026 bei 119,7 Millionen.
Die Bohrergebnisse waren 2026 zudem gut: In der Lagerstätte Jonpol meldete STLLR Abschnitte wie 13,00 Gramm Gold je Tonne über 22,75 Meter (Juni 2026) und 12,46 Gramm über 16,17 Meter (August 2026). Bis Jahresende sollen weitere rund 15.000 Bohrmeter folgen, nach 8.536 Metern im ersten Halbjahr.
Nur verdient STLLR damit kein Geld, sondern gibt es aus. Wie das aussieht, zeigt die Grafik der letzten acht Quartale:
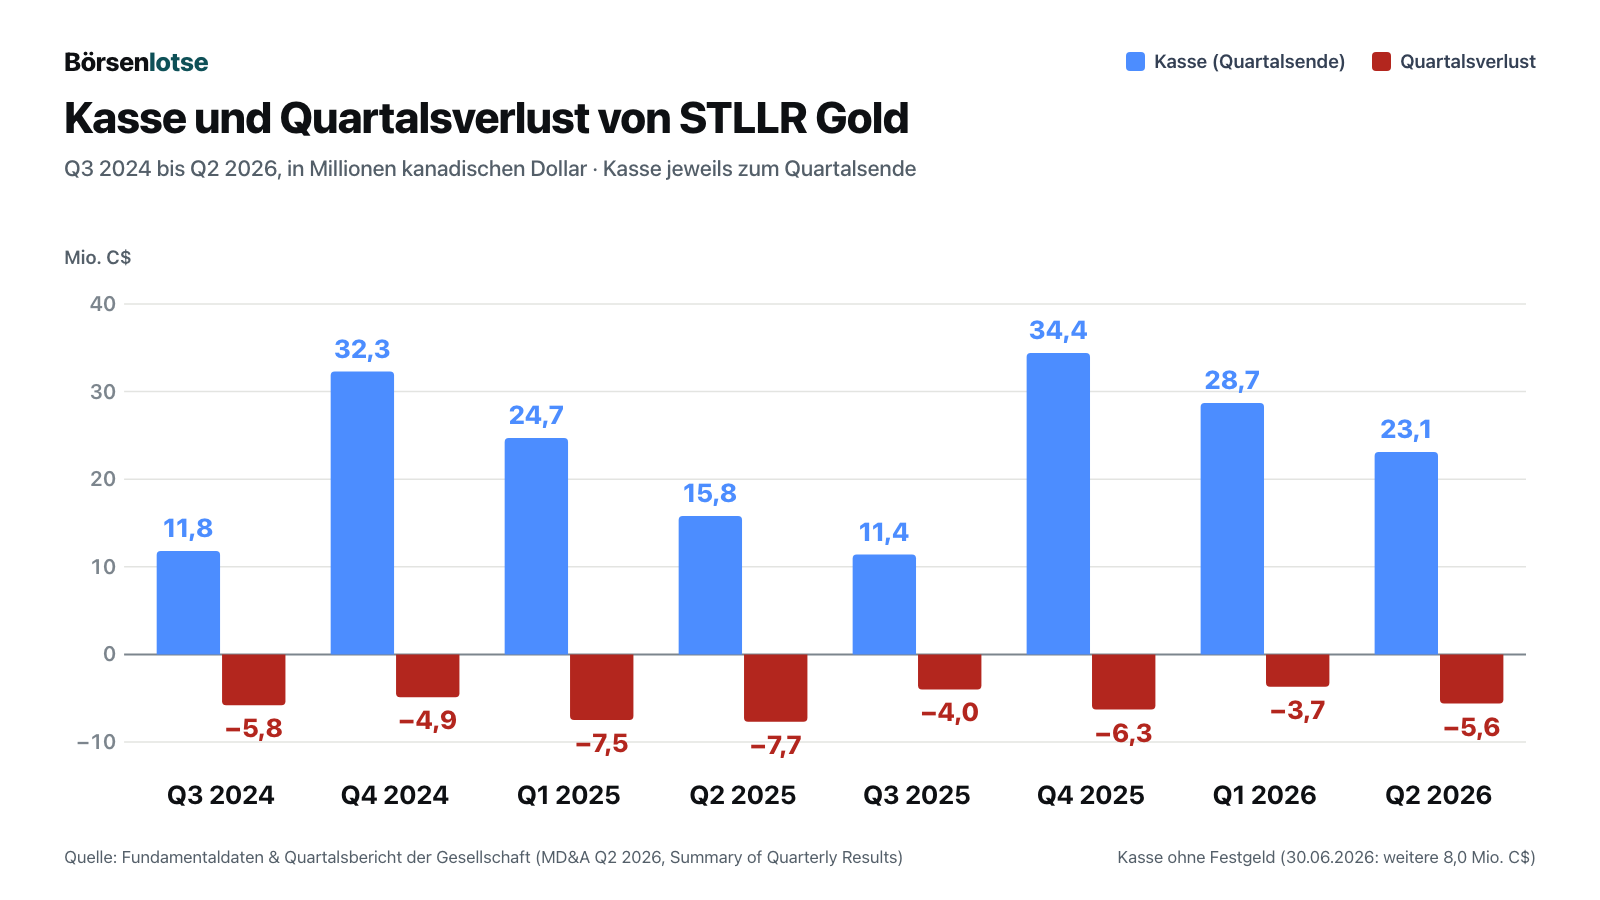
Das Muster heißt Sägezahn: Die Kasse wird abgebaut und dann durch eine Kapitalerhöhung wieder aufgefüllt. Ende November 2024 verkaufte STLLR Pakete aus je einer Aktie und einem halben Optionsschein (laut US-Meldung Form D), am 15. Oktober 2025 folgte eine Platzierung über rund 36,6 Millionen Dollar — 20,8 Millionen Aktien zu 1,28 C$ und 6,0 Millionen steuerbegünstigte „Flow-through“-Aktien zu 1,54 und 1,792 C$. Bei Flow-through-Aktien zahlen Käufer einen Aufschlag, weil sie die Explorationsausgaben steuerlich geltend machen können; im Gegenzug muss die Firma das Geld fristgerecht in Kanada verbohren. Für das Jahr 2025 summieren sich die vier Quartalsverluste auf 25,6 Millionen. Kurz gesagt: Die Zahlen zeigen eine disziplinierte Entdeckerfirma — aber keine, die sich selbst trägt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: „Solide Bilanz“ auf der Folie, Zweifel an der Fortführung im Abschluss
Folie 8 der Präsentation vom Oktober 2026 trägt die Überschrift „Solid Balance Sheet and Investor Support“ und nennt ein geschätztes Umlaufvermögen abzüglich kurzfristiger Schulden (Working Capital) von 31 Millionen kanadischen Dollar — das entspricht dem Wert zum 30. Juni 2026 laut Quartalsbericht (30,6 Millionen). Der Zwischenabschluss zum selben Stichtag sagt in Anhang 1 etwas anderes:
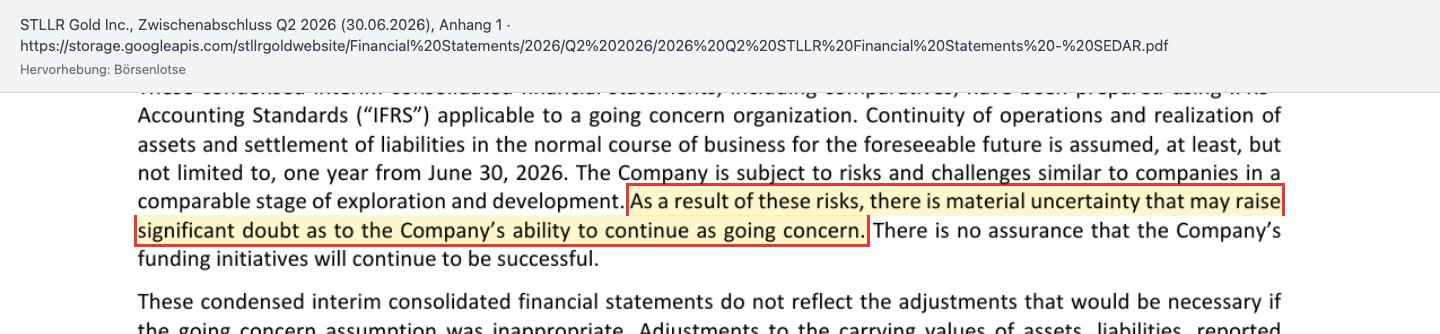
„As a result of these risks, there is material uncertainty that may raise significant doubt as to the Company’s ability to continue as going concern.“
Übersetzung: „Infolge dieser Risiken besteht eine wesentliche Unsicherheit, die erhebliche Zweifel an der Fähigkeit des Unternehmens zur Fortführung der Unternehmenstätigkeit aufwerfen kann.“
— STLLR Gold Inc., Zwischenabschluss für das zweite Quartal 2026 (30. Juni 2026), Anhang 1 „Nature of operations and going concern“
Fair muss man sagen: Diesen Satz tragen viele Explorer ohne Einnahmen. Er heißt nicht, dass morgen das Licht ausgeht — er heißt, dass die Firma ohne neues Geld von außen ihre Pläne nicht umsetzen kann. Die Rechnung dahinter ist einfach: 31,1 Millionen Liquidität (23,1 Millionen Kasse plus 8,0 Millionen Festgeld) gegen einen Mittelabfluss aus dem laufenden Betrieb von 11,1 Millionen im ersten Halbjahr. Bei gleichem Tempo reicht das rechnerisch für gut fünf Quartale. Das zweite Halbjahr ist mit rund 15.000 geplanten Bohrmetern aber deutlich bohrintensiver als das erste, und bis zum 31. Dezember 2026 muss STLLR noch 6,6 Millionen aus der Flow-through-Platzierung für Exploration ausgeben. Eine „solide Bilanz“ ist das nur, wenn man darunter „frei von Bankschulden“ versteht.
Unbequeme Wahrheit Nr. 2: Die Milliarde gilt bei 3.200 Dollar — der Basisfall sagt 13,4 Prozent
Die Wirtschaftlichkeitsstudie für Tower stammt vom Juni 2025 und ist eine sogenannte Preliminary Economic Assessment (PEA), die gröbste Stufe einer Minenplanung. Ihr Basisfall steht im Quartalsbericht:
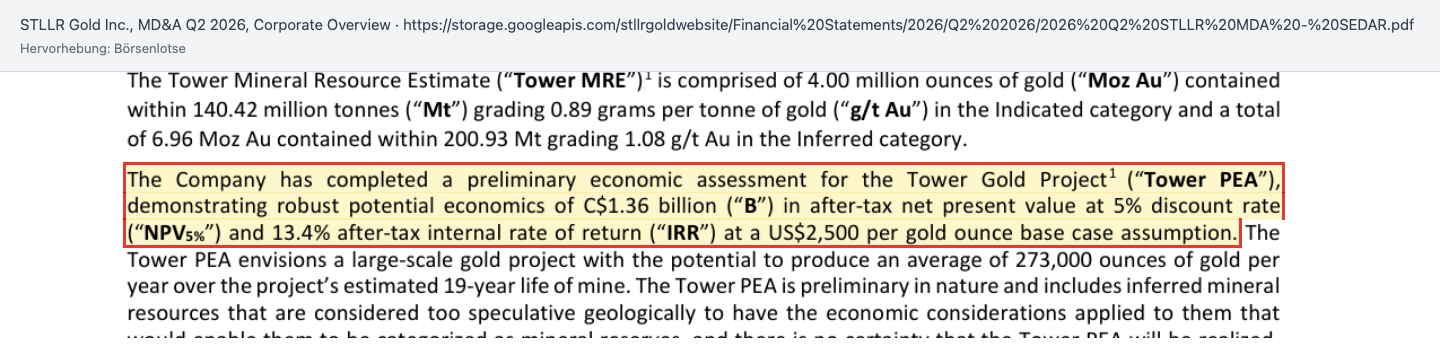
„The Company has completed a preliminary economic assessment for the Tower Gold Project (“Tower PEA”), demonstrating robust potential economics of C$1.36 billion (“B”) in after-tax net present value at 5% discount rate (“NPV5%”) and 13.4% after-tax internal rate of return (“IRR”) at a US$2,500 per gold ounce base case assumption.“
Übersetzung: „Das Unternehmen hat eine vorläufige Wirtschaftlichkeitsbewertung für das Tower-Goldprojekt abgeschlossen, die ein robustes Potenzial von 1,36 Milliarden kanadischen Dollar Kapitalwert nach Steuern bei 5 Prozent Abzinsung und 13,4 Prozent interner Rendite nach Steuern bei einer Basisannahme von 2.500 US-Dollar je Unze zeigt.“
— STLLR Gold Inc., Management Discussion & Analysis für das zweite Quartal 2026, Abschnitt „Corporate Overview“
Die Präsentation zeigt groß den zweiten Fall der Studie, 3.200 US-Dollar je Unze: dort steigt der Kapitalwert auf 3,3 Milliarden kanadische Dollar (umgerechnet die 2,5 Milliarden US-Dollar der Folie) und die Rendite auf 24 Prozent. Beides ist korrekt gerechnet — aber nur eine der beiden Zahlen ist der Basisfall. Der Basisfall taucht in der Präsentation erst im Anhang auf (Folie 37). Für Colomac setzt die Präsentation vorn ebenfalls einen höheren Preis an: Sie nennt auf Folie 4 1,59 Milliarden US-Dollar und 56 Prozent Rendite bei 2.000 US-Dollar, während der Quartalsbericht die Studie von 2023 mit 1,17 Milliarden kanadischen Dollar und 34,6 Prozent bei 1.600 US-Dollar führt.
Wichtiger als die Wahl des Goldpreises ist, was neben dem Kapitalwert steht. Tower soll laut Studie 1,87 Milliarden kanadische Dollar kosten, bevor die erste Unze fließt, dazu 1,72 Milliarden laufende Investitionen über 19 Jahre. Im Basisfall dauert es 5,8 Jahre, bis das Geld zurück ist, die Gesamtkosten liegen bei 1.537 US-Dollar je Unze. Und die Studie stützt sich auch auf vermutete Ressourcen, die geologisch zu unsicher sind, um daraus Reserven zu machen — das schreibt STLLR selbst im Bericht. Übersetzt: Die Milliarde ist der Wert eines Bauplans, nicht eines Bergwerks.
Unbequeme Wahrheit Nr. 3: Ein Lizenzstreit um das Herz von Tower
Im April 2026 meldeten sich zwei Firmen, die mit Lizenzgebühren auf Rohstoffförderung handeln. Sie beanspruchen eine Abgabe von 2 Prozent auf 8 Claims des Tower-Projekts — und behaupten noch mehr:
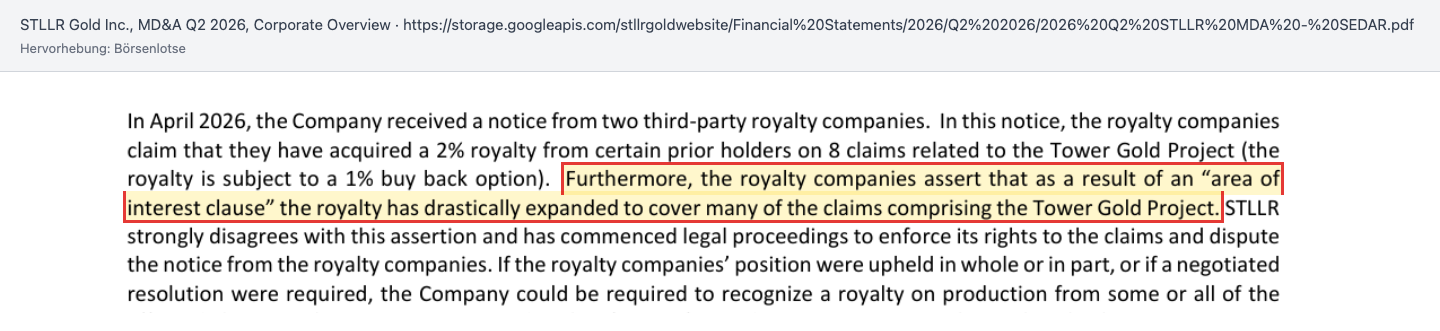
„Furthermore, the royalty companies assert that as a result of an “area of interest clause” the royalty has drastically expanded to cover many of the claims comprising the Tower Gold Project.“
Übersetzung: „Darüber hinaus behaupten die Lizenzgebühren-Firmen, dass sich die Abgabe aufgrund einer ‚Gebietsklausel‘ drastisch ausgeweitet habe und viele der Claims abdecke, aus denen das Tower-Goldprojekt besteht.“
— STLLR Gold Inc., Management Discussion & Analysis für das zweite Quartal 2026, Abschnitt „Corporate Overview“
STLLR widerspricht „entschieden“ und hat ein Gerichtsverfahren eingeleitet. Der Bericht beschreibt die möglichen Folgen offen: Abgaben auf die Förderung, Zahlungen, ungünstige Rückkäufe, geänderte Minenpläne — und selbst bei einem Sieg Anwalts- und Beraterkosten sowie Verzögerungen. Wer die Gegenparteien sind und um welche Claims genau es geht, steht nicht im Bericht. Und in der Präsentation vom Oktober 2026 kommt der Streit nicht vor; dort sind nur die bekannten Abgaben von 1,5 Prozent auf dem Garrison-Gebiet eingerechnet. Wie groß der Streitwert sein kann, zeigt eine grobe eigene Obergrenze: Laut Studie soll Tower 5,24 Millionen Unzen liefern. Zum Basispreis von 2.500 US-Dollar und dem Studienkurs von 1,34 kanadischen Dollar je US-Dollar wären 2 Prozent darauf rund 350 Millionen kanadische Dollar über die gesamte Laufzeit — fast das Doppelte des Börsenwerts. Das gilt nur, wenn die Abgabe jede Tower-Unze träfe, und ist keine Prognose. Für dich heißt das: Ein Teil des Ertrags, den die Folie verspricht, könnte bei einer Niederlage im Lizenzstreit an Dritte gehen.
Unbequeme Wahrheit Nr. 4: Colomac wartet auf Geld, Hollinger auf eine Rechnung
Drei Projekte klingen nach Auswahl. Der Quartalsbericht macht aber klar, dass das Geld nur für eines reicht:
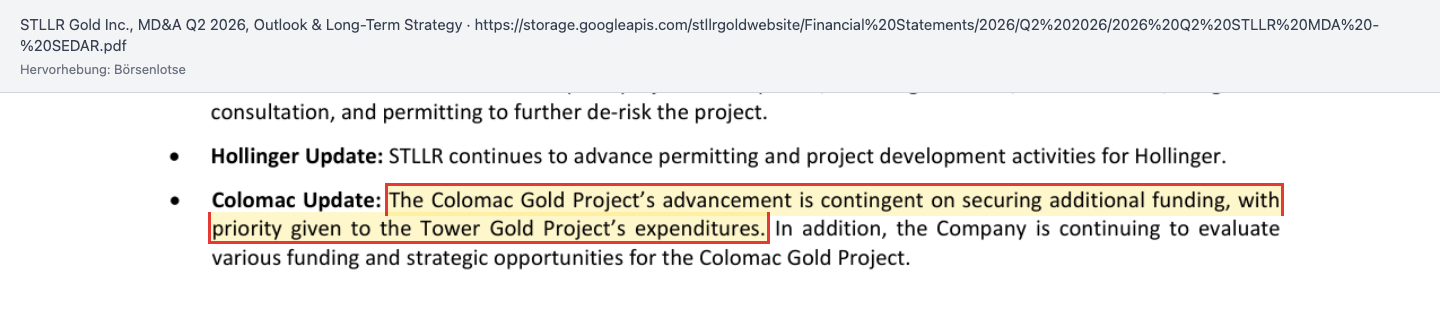
„The Colomac Gold Project’s advancement is contingent on securing additional funding, with priority given to the Tower Gold Project’s expenditures.“
Übersetzung: „Das Vorankommen des Colomac-Goldprojekts hängt davon ab, dass zusätzliche Finanzierung gesichert wird; Vorrang haben die Ausgaben für das Tower-Goldprojekt.“
— STLLR Gold Inc., Management Discussion & Analysis für das zweite Quartal 2026, Abschnitt „Outlook & Long-Term Strategy“
Und Hollinger? Die Präsentation verspricht dort ein „Potenzial, bei aktuellen Goldpreisen kurzfristig Mittelzuflüsse zu erzeugen“. Der technische Bericht zu Hollinger vom 9. Januar 2026 ist aber eine reine Ressourcenschätzung; den Abschnitt zur Wirtschaftlichkeit (Item 22) führt er ausdrücklich als „nicht anwendbar“. Eine veröffentlichte Rechnung, was Hollinger kosten und einbringen würde, gibt es also nicht — bei einem Gehalt von 0,35 Gramm je Tonne und einer gemessenen Ausbeute von 61,3 Prozent im Laugungstest ist das keine Nebensache.
Dazu passt ein Detail aus dem Kostenblock: Die Honorare für Anwälte und Berater stiegen im zweiten Quartal 2026 von 0,35 auf 0,90 Millionen, die Ausgaben für Marketing und Investorenpflege von 0,03 auf 0,55 Millionen. Begründung im Bericht: höhere Rechts- und Beratungskosten „für die Prüfung von Initiativen zur Unternehmensentwicklung und strategischen Alternativen“ sowie mehr Konferenzen und Roadshows. Was genau geprüft wird, sagt STLLR nicht. Für die Aktionäre kann das vieles heißen — vom Partner für Colomac bis zum Verkauf eines Projekts.
Bewertung — was die Börse für gut 16 Millionen Unzen zahlt
Bei 151,7 Millionen Aktien (Stand 12. August 2026) und einem Schlusskurs von 1,19 C$ am 26. Oktober 2026 war STLLR rund 181 Millionen kanadische Dollar wert. Zieht man die 31,1 Millionen Liquidität ab, bleiben rund 150 Millionen für die Projekte — gut 9 kanadische Dollar je Unze in der Erde, gerechnet über alle 16,6 Millionen Unzen, umgerechnet rund 6,4 US-Dollar. Zum Vergleich hat STLLR selbst eine Tabelle geliefert: Auf Folie 7 der Präsentation (Kurse vom 5. Oktober 2026) steht STLLR mit 8 US-Dollar je Unze Ressource, die zwölf ausgewählten Entwickler-Projekte reichen von 7 US-Dollar (Valor) bis 786 US-Dollar (Skeena), im Durchschnitt 157 US-Dollar. Der Durchschnitt heißt: alle Werte zusammengezählt und gleichmäßig verteilt — ein einzelner Ausreißer wie Skeena zieht ihn stark nach oben; ohne Skeena läge er bei rund 100 US-Dollar. Die Folie nennt das „attraktiv“; man kann den Abstand ebenso als Preis für Finanzierungslücke, Gehalte um ein Gramm je Tonne und offenen Lizenzstreit lesen. Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis ergibt ohne Umsatz keinen Sinn. Zum Vergleich: Der Goldpreis lag am 23. Oktober 2026 bei rund 3.990 US-Dollar je Unze (Fundamentaldaten) — deutlich über beiden Preisannahmen der Tower-Studie.
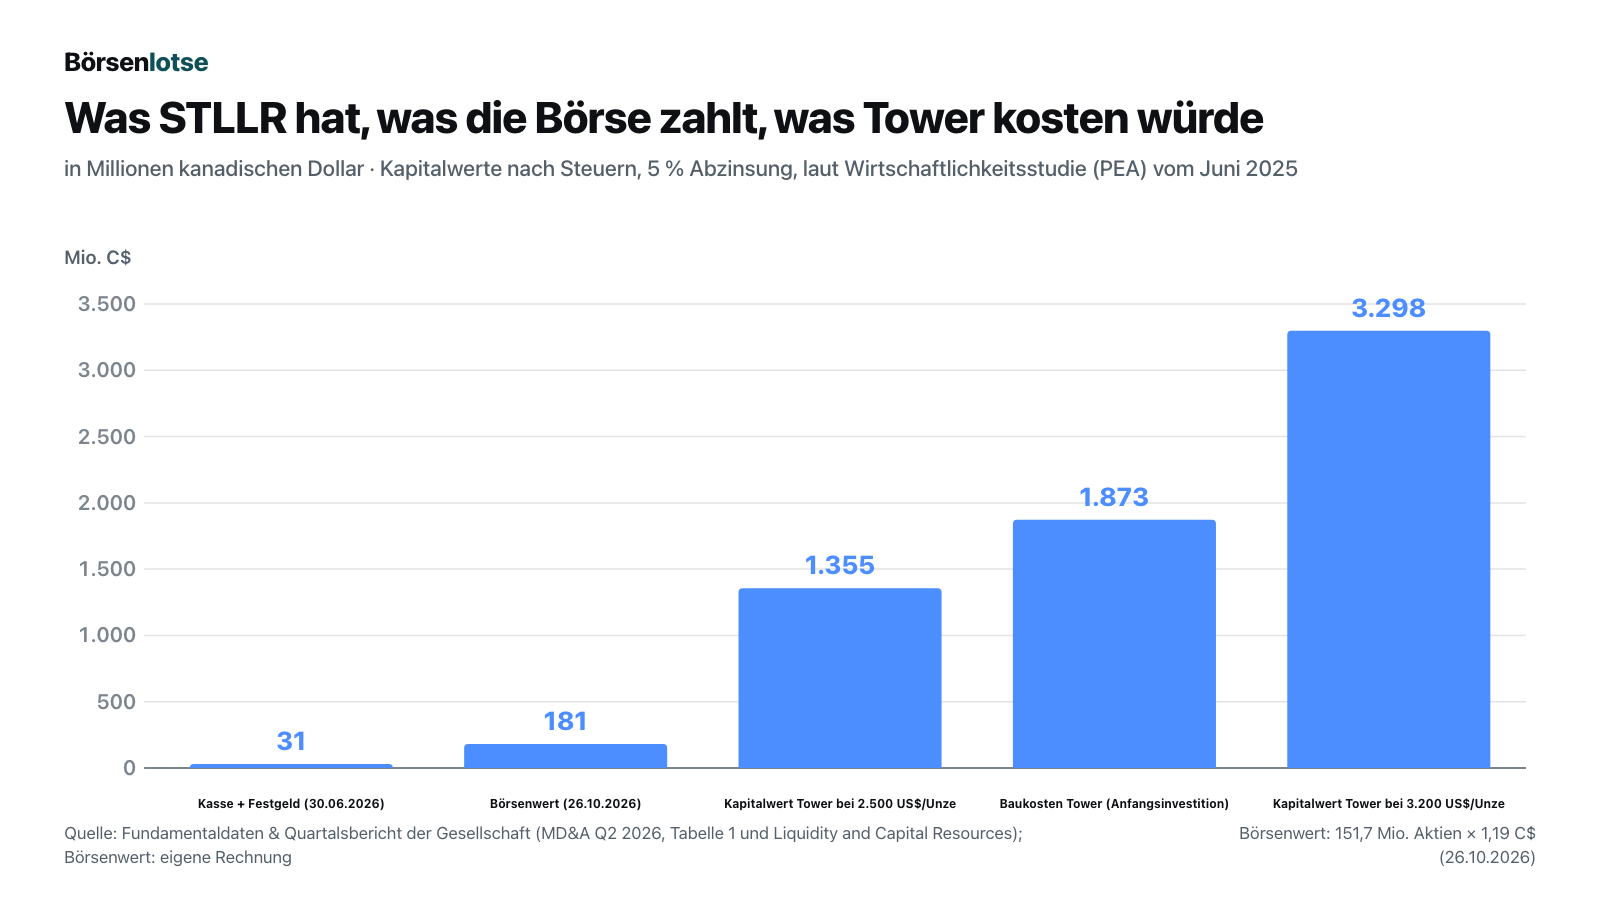
Hier sitzt der Kern der Milliarden-Illusion. Der Börsenwert entspricht rund 13 Prozent des Tower-Kapitalwerts im Basisfall und gut 5 Prozent im 3.200-Dollar-Fall. Das wirkt billig — ist aber bei Entwicklern üblich, weil der Kapitalwert erst nach dem Bau entsteht. Wer 1,87 Milliarden auftreiben muss, bezahlt mit Krediten, mit Verkäufen künftiger Goldmengen an Finanzierer oder mit neuen Aktien. Eine grobe eigene Überschlagsrechnung zeigt die Größenordnung: Käme nur ein Drittel der Baukosten über Aktien, wären das gut 620 Millionen — mehr als das Dreifache des heutigen Börsenwerts. Wer heute kauft, wettet also nicht nur auf den Goldpreis, sondern darauf, zu welchen Bedingungen dieses Geld später kommt.
Schon vorher gibt es einen Verwässerungsüberhang: 12,0 Millionen Aktienoptionen, 14,7 Millionen Optionsscheine (10,1 Millionen davon zu 1,54 C$ mit Verfall im November 2026) und 0,4 Millionen Aktieneinheiten für Führungskräfte. Voll verwässert kommt STLLR laut Bericht auf 178,9 Millionen Aktien. Die 10,1 Millionen Optionsscheine zu 1,54 C$ lagen beim Schlusskurs von 1,19 C$ am 26. Oktober 2026 deutlich unter Wasser: Verfallen sie im November ungenutzt, verwässern sie zwar nicht — aber die rund 15,5 Millionen, die eine Ausübung in die Kasse gebracht hätte, kommen dann auch nicht. Hinter der Firma stehen zwei bekannte Namen: Eric Sprott hielt über seine Gesellschaft zum 30. Juni 2026 rund 14,9 Prozent, der Goldkonzern Agnico Eagle rund 10,8 Prozent — Agnico kaufte bei der Platzierung im Oktober 2025 zu 1,28 C$ nach und besitzt mit STLLR zusammen weitere 46 Quadratkilometer rund um Tower. Wie teuer der Schritt vom Projekt zur Mine im kanadischen Norden werden kann, zeigt übrigens unsere Analyse von B2Gold und ihrer Goose-Mine in Nunavut. Merke: Der Abschlag auf den Kapitalwert ist kein Geschenk, sondern der Preis für die Finanzierungslücke.
Chancen und Risiken auf einen Blick
Was für STLLR Gold spricht:
- Rund 16,6 Millionen Unzen Ressourcen in drei Projekten, davon Tower im traditionsreichen Revier Timmins mit Straßen, Strom und Mühlen in der Nähe.
- Goldpreis am 23. Oktober 2026 rund 3.990 US-Dollar je Unze — klar über den Annahmen der Studien von 2.500 bzw. 3.200 US-Dollar.
- Prominente Aktionäre: Eric Sprott (14,9 Prozent) und Agnico Eagle (10,8 Prozent), beide 2025 bei der Kapitalerhöhung dabei; auch Direktoren und Führungskräfte kauften für 0,59 Millionen mit.
- Keine Bankschulden; die Verluste sind 2026 deutlich gesunken; gute Bohrergebnisse in Jonpol.
- Erste Genehmigung nach Ontarios neuem Rückgewinnungsverfahren für Hollinger (Februar 2026).
Was gegen STLLR Gold spricht:
- Kein Umsatz, wesentliche Unsicherheit über die Fortführung im Zwischenabschluss, Liquidität von 31,1 Millionen bei rund 5,6 Millionen Mittelabfluss je Quartal.
- Tower kostet laut Studie 1,87 Milliarden kanadische Dollar vorab — rund das Zehnfache des Börsenwerts; die Finanzierung ist völlig offen.
- Basisfall nur 13,4 Prozent Rendite; gut die Hälfte aller Unzen ist nur „vermutet“; im Minenplan liegt der Gehalt bei 0,99 Gramm je Tonne.
- Der Goldpreis fiel vom 2. März bis 23. Oktober 2026 um rund ein Viertel; ohne Förderung trifft das den Entwickler mit Hebelwirkung.
- Lizenzstreit um viele Tower-Claims, in der Präsentation nicht erwähnt.
- Colomac hängt an zusätzlicher Finanzierung, für Hollinger gibt es keine veröffentlichte Wirtschaftlichkeitsrechnung.
Ein menschliches Fazit — die Milliarde gehört dem, der sie baut
Die Milliarden-Illusion flüstert dir ein, der Abstand zwischen 181 Millionen Börsenwert und 2,5 Milliarden auf der Folie sei geschenktes Geld. Bei STLLR ist einiges davon echt: Tower liegt laut Quartalsbericht im ergiebigsten Goldgürtel Kanadas, der Goldpreis liegt trotz des Rückschlags seit März über allen Annahmen der Studien, und mit Sprott und Agnico stehen gewichtige Aktionäre hinter der Firma.
Nur ist die Milliarde eine Rechnung für den Tag, an dem die Mine läuft. Bis dahin braucht STLLR erst eine genauere Studie (laut Plan in rund 24 Monaten), eine Umweltprüfung, eine Lösung für den Lizenzstreit und vor allem fast zwei Milliarden Dollar Baukapital. Jeder dieser Schritte entscheidet mit, wie viel von der Milliarde am Ende bei den heutigen Aktionären ankommt — und wie viel bei Banken, Finanzierern und neuen Aktionären. Ob du diese Strecke mitgehen willst, hängt davon ab, wie sicher du dir beim Goldpreis bist und wie viel Verwässerung du aushältst. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- STLLR Gold Inc., Zwischenabschluss für das zweite Quartal 2026 (30. Juni 2026, ungeprüft)
- STLLR Gold Inc., Management Discussion & Analysis Q2 2026 (Stichtag 12. August 2026)
- STLLR Gold Inc., Zwischenabschluss und MD&A Q1 2026
- STLLR Gold, Firmenpräsentation Oktober 2026
- STLLR Gold, Management Information Circular vom 16. April 2026 (Hauptversammlung 27. Mai 2026)
- Pressemitteilung vom 10. August 2026 (Jonpol-Bohrergebnisse, Bohrplan zweites Halbjahr) und vom 20. August 2026 (Colomac, arktischer Verkehrskorridor)
- NI-43-101-Bericht „Hollinger Tailings Project“ (WSP Canada, 9. Januar 2026) und PEA-Bericht „Tower Gold Project“ (InnovExplo, 30. Juni 2025), beide auf stllrgold.com
- US-Meldung Form D vom 9. Dezember 2024 (EDGAR, CIK 1979408)
- Kurs- und Marktdaten: Quelle: Fundamentaldaten (Schlusskurse in kanadischen Dollar, Datenstand 26. Oktober 2026; Goldpreis 23. Oktober 2026)
Hinweis: Dieser Artikel ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien von Gold-Entwicklern ohne Umsatz sind hochriskant, ein Totalverlust ist möglich. STLLR Gold berichtet nicht an die US-Börsenaufsicht SEC; Grundlage sind die nach kanadischem Recht veröffentlichten Quartalsberichte und Unterlagen der Gesellschaft. Der Quartalsbericht zum 30. September 2026 lag bei Redaktionsschluss (26. Oktober 2026) noch nicht vor. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -15,1 | -23,4 | -21,3 | -27,6 | -29,9 |
| Nettogewinn | -13,5 | -18,8 | -16,2 | -21,0 | -25,6 |
| Gewinn je Aktie | -0,31 C$ | -0,38 C$ | -0,28 C$ | -0,21 C$ | -0,20 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Lagerstätten positiv
- Rund 16,6 Mio. Unzen Ressourcen in drei kanadischen Projekten, Tower im Revier Timmins mit Infrastruktur; gute Bohrergebnisse in Jonpol 2026. Aber: gut die Hälfte nur vermutet, Gehalt im Tower-Minenplan 0,99 g/t.
- Wirtschaftlichkeit neutral
- Tower-Studie (Juni 2025): 13,4 % Rendite und 1,36 Mrd. C$ Kapitalwert im Basisfall von 2.500 US$, 24 % bei 3.200 US$; Goldpreis am 23.10.2026 rund 3.990 US$. Vorläufige Studie mit vermuteten Ressourcen.
- Finanzierung & Bilanz negativ
- Liquidität 31,1 Mio. C$ (30.06.2026) bei 11,1 Mio. C$ Abfluss im Halbjahr; wesentliche Unsicherheit über die Fortführung; Baukosten Tower 1,87 Mrd. C$, rund das Zehnfache des Börsenwerts.
- Rechtsrisiko negativ
- Seit April 2026 Streit um eine 2-%-Abgabe auf angeblich viele Tower-Claims, Klage läuft; in der Präsentation vom Oktober 2026 nicht erwähnt.
- Aktionärsstruktur positiv
- Eric Sprott 14,9 %, Agnico Eagle 10,8 % (30.06.2026); beide bei der Platzierung zu 1,28 C$ im Oktober 2025 dabei, Direktoren kauften mit.
STLLR Gold zeigt, wie die Milliarden-Illusion wirkt: Die Präsentation stellt 2,5 Mrd. US-Dollar Projektwert nach vorn, der Quartalsbericht nennt 13,4 Prozent Rendite im Basisfall, 1,87 Mrd. C$ Baukosten, 31,1 Mio. C$ Liquidität und Zweifel an der Fortführung. Dazu kommen ein Lizenzstreit um Tower und ein Colomac-Projekt, das auf Geld wartet. Wer kauft, wettet auf den Goldpreis und auf eine Finanzierung zu guten Bedingungen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
STLLR hat keinen Umsatz, aus dem laufenden Betrieb flossen im ersten Halbjahr 2026 rund 5,6 Mio. C$ je Quartal ab, und das Unternehmen nennt im Zwischenabschluss zum 30.06.2026 selbst eine wesentliche Unsicherheit über die Fortführung — das ist nach unseren Kriterien ein Substanzrisiko, auch wenn es bei Explorern häufig vorkommt und die Kasse rechnerisch noch gut fünf Quartale reicht. Die Projekte können wertvoll sein; bewiesen ist davon nichts, solange die Finanzierung von 1,87 Mrd. C$ offen ist. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: Rangliste der meistdiskutierten Werte im Forum von wallstreet-online.de am 26.10.2026. Kursbezug (Schlusskurse in C$, Fundamentaldaten): 0,83 (31.12.2024), 1,63 (31.12.2025), 2,12 (02.03.2026, Jahreshoch), 1,19 (26.10.2026); Platzierungspreis 1,28 (15.10.2025). Goldpreis 23.10.2026 rund 3.990 US$ je Unze (Fundamentaldaten).
- STLLR Gold ist kein SEC-Berichtspflichtiger: EDGAR führt unter CIK 1979408 (STLRF) nur zwei Form-D-Meldungen (30.05.2023, 09.12.2024). Grundlage sind Zwischenabschluss und MD&A Q2 2026 (Stichtag 12.08.2026) mit den geprüften Vorjahreswerten zum 31.12.2025, die Präsentation vom Oktober 2026 und die Mitteilungen bis 20.08.2026; danach bis 26.10.2026 keine weitere Mitteilung. Der Quartalsbericht zum 30.09.2026 lag noch nicht vor.
- Eigene Rechnungen: Börsenwert 151.733.886 Aktien × 1,19 C$ ≈ 180,6 Mio. C$; Liquidität 23,067 + 8,000 = 31,1 Mio. C$; Ressourcen 10,963 (Tower) + 5,089 (Colomac) + 0,505 (Hollinger) = 16,56 Mio. Unzen, davon vermutet 8,76 Mio. (53 %); Verlust 2025 = 7,519 + 7,744 + 4,044 + 6,306 = 25,6 Mio. C$; Lizenz-Obergrenze 5,237 Mio. Unzen × 2.500 US$ × 1,34 × 2 % ≈ 351 Mio. C$; je Unze (180,6 − 31,1) / 16,56 ≈ 9,0 C$ ≈ 6,4 US$ (Kurs 0,714 US$ je C$ laut Fundamentaldaten); Optionsschein-Zufluss 10.061.930 × 1,54 ≈ 15,5 Mio. C$; Vergleichstabelle Folie 7: Durchschnitt 1.889 / 12 ≈ 157 US$, ohne Skeena 1.103 / 11 ≈ 100 US$. Nicht zu verwechseln mit Stellar AfricaGold (SPX.TO).
Aktien-Wächter
Diese Analyse ist Stand 26. Oktober 2026. Was sich seitdem bei STLR.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu STLLR Gold Inc. (STLR.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
STLLR Gold Inc. (TSX: STLR) ist ein kanadischer Gold-Entwickler aus Toronto. Die Firma besitzt das Tower-Projekt im Bergbaurevier Timmins (Ontario), das Colomac-Projekt in den Northwest Territories und die Hollinger-Rückstände in Timmins. Sie bohrt, erstellt Studien und treibt Genehmigungen voran, fördert aber kein Gold und hat keinen Umsatz (Stand Q2 2026).
Laut Quartalsbericht Q2 2026 rund 16,6 Millionen Unzen Ressourcen: Tower 4,0 Millionen angezeigt und 7,0 Millionen vermutet, Colomac 3,4 und 1,7 Millionen, Hollinger 0,41 und 0,09 Millionen. Gut die Hälfte ist nur vermutet und damit geologisch am unsichersten. Reserven, also wirtschaftlich nachgewiesene Mengen, hat STLLR noch keine.
Zum 30. Juni 2026 hatte STLLR 23,1 Millionen kanadische Dollar Kasse und 8,0 Millionen Festgeld. Im ersten Halbjahr flossen 11,1 Millionen aus dem laufenden Betrieb ab; bei gleichem Tempo reicht das rechnerisch gut fünf Quartale. Das zweite Halbjahr ist bohrintensiver, und der Zwischenabschluss nennt eine wesentliche Unsicherheit über die Fortführung.
Laut Wirtschaftlichkeitsstudie (PEA) vom Juni 2025 kostet Tower vorab 1,87 Milliarden kanadische Dollar, dazu 1,72 Milliarden laufende Investitionen über 19 Jahre. Im Basisfall von 2.500 US-Dollar je Unze ergeben sich 1,36 Milliarden Kapitalwert und 13,4 Prozent Rendite nach Steuern, bei 3.200 US-Dollar 3,3 Milliarden und 24 Prozent.
Zum 30. Juni 2026 hielt Eric Sprott über die 2176423 Ontario Ltd. rund 14,9 Prozent der Aktien, Agnico Eagle Mines über eine Tochter rund 10,8 Prozent. Beide beteiligten sich an der Kapitalerhöhung vom Oktober 2025 zu 1,28 kanadischen Dollar je Aktie. Insgesamt waren am 12. August 2026 151,7 Millionen Aktien ausgegeben.
Im April 2026 meldeten zwei Lizenzgebühren-Firmen Anspruch auf eine Abgabe von 2 Prozent auf 8 Tower-Claims an und behaupten, sie erstrecke sich über eine Gebietsklausel auf viele weitere Claims des Projekts. STLLR bestreitet das und hat geklagt. Bei einer Niederlage drohen Abgaben auf die Förderung, Zahlungen oder Änderungen am Minenplan.
Gar nicht — STLLR Gold ist „nicht einstufbar“. Unsere KI-Einstufung stützt sich auf Pflichtberichte an die US-Börsenaufsicht SEC, und STLLR reicht dort keine Jahres- oder Quartalsberichte ein. Quartalsbericht, Präsentation und Hauptversammlungs-Unterlagen 2026 erwähnen künstliche Intelligenz im eigenen Geschäft nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.