Kuros Biosciences: Aktie aufs Zwanzigfache, erster Gewinn – und fast die Hälfte der Kundenrechnungen überfällig
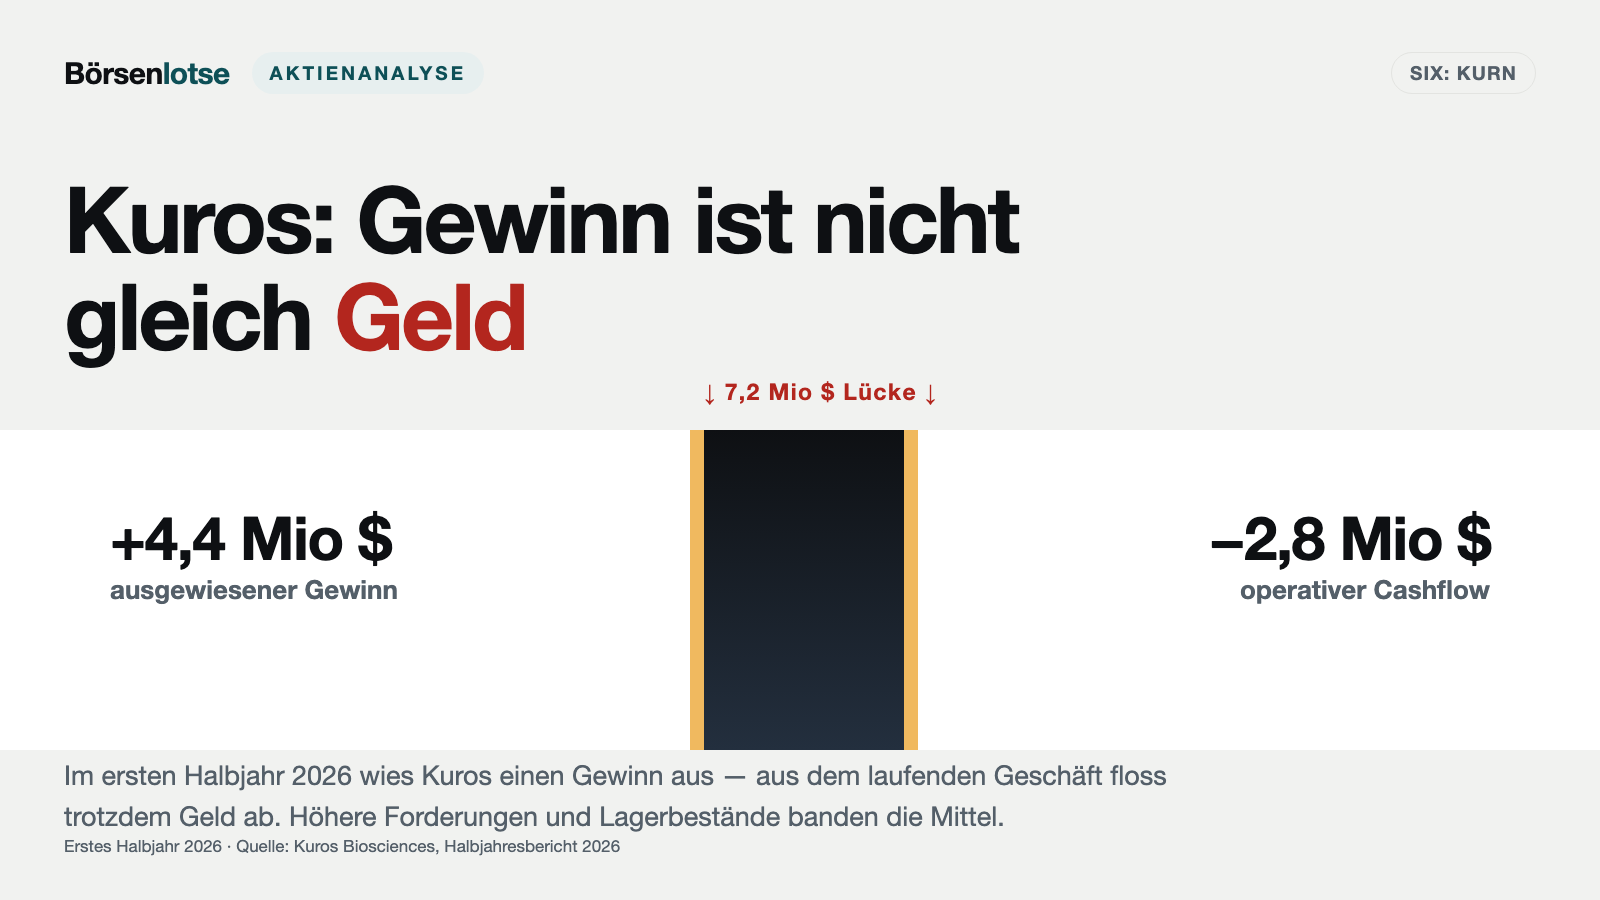
Die Aktie des Zürcher Knochenersatz-Herstellers Kuros stieg von Ende 2022 bis Oktober 2025 auf mehr als das Zwanzigfache, doch im ersten Halbjahr 2026 standen 4,4 Millionen Dollar Gewinn einem Abfluss von 2,8 Millionen aus dem laufenden Geschäft gegenüber. Wie viel vom Gewinn kommt bei Kuros wirklich als Geld an?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 20,30 CHF -0,30 %
- Marktkapitalisierung
- 0,8 Mrd. CHF
- KGV
- 346,2
- Wachstums-Score
- 8/10
- AAQS
- 6/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 16,50 CHF bis 32,00 CHF · Letzter Kurs: 20,30 CHF (Stand: 23. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Ein Wirbelsäulenchirurg in einer amerikanischen Klinik drückt eine weiße Paste aus einer Spritze zwischen zwei Wirbel. Für die Operation ist die Sache damit erledigt, für Kuros Biosciences beginnt sie erst: Die Klinik bekommt eine Rechnung, in Schlieren bei Zürich wird ein Umsatz gebucht — und in der Gewinnrechnung steht ein Ertrag, lange bevor ein Dollar auf dem Konto ankommt. Ende 2025 war bei Kuros fast die Hälfte dieser Kundenrechnungen überfällig.
Von dieser Seite liest man selten etwas, denn die Schlagzeilen sind zu gut: 72 Prozent Umsatzplus im Jahr 2025, der erste Jahresgewinn der Firmengeschichte, am 15. Oktober 2026 eine höhere Prognose, und die Aktie stieg von 1,47 Franken Ende 2022 auf 33,36 Franken im Oktober 2025. Die Anlegerschwäche, die hier lauert, nennen wir Schlagzeilen-Gläubigkeit: Wer die Überschrift „Gewinn“ liest, hält das für Geld in der Kasse. Dabei ist der Gewinn bei Kuros echt und das Produkt durch eine starke Studie gestützt — nur kam der Gewinn bisher kaum als Bargeld an, und das Wachstum wird von Quartal zu Quartal kleiner.
Was Kuros eigentlich macht — Knochenersatz aus der Tube
Wenn Chirurgen zwei Wirbel dauerhaft miteinander verbinden — eine sogenannte Spondylodese oder Versteifung —, brauchen sie Material, an dem neuer Knochen entlang wachsen kann. Lange war der Goldstandard körpereigener Knochen, meist aus dem Beckenkamm des Patienten entnommen: wirksam, aber ein zweiter Eingriff mit eigenen Schmerzen. Kuros verkauft eine synthetische Alternative: MagnetOs, ein Calciumphosphat-Material mit einer winzigen, nadelförmigen Oberflächenstruktur, die das Unternehmen NeedleGrip nennt. Es gibt das Produkt als Granulat, als formbare Paste, als Fertigspritze für minimalinvasive Eingriffe und als flexible Matte. Laut Unternehmen wurden weltweit mehr als 150.000 Patienten damit behandelt.
Das stärkste Verkaufsargument ist eine randomisierte Studie, die 2024 in der Fachzeitschrift Spine erschien. Kuros zitiert sie regelmäßig in seinen Mitteilungen:
„In a Level I human clinical study published in Spine, MagnetOs achieved nearly twice the fusion rate of autograft (79% vs. 47%) in posterolateral fusions (PLFs).“
Übersetzung: „In einer klinischen Studie der Evidenzstufe I am Menschen, veröffentlicht in Spine, erreichte MagnetOs bei posterolateralen Versteifungen nahezu die doppelte Fusionsrate von körpereigenem Knochen (79 % gegenüber 47 %).“
— Kuros Biosciences, Trading Update Q3 2026 vom 15. Oktober 2026, Abschnitt „About MagnetOs“
Zur Einordnung gehört das Kleingedruckte der Kuros-Mitteilungen: MagnetOs ist in den USA über das vereinfachte 510(k)-Verfahren freigegeben, für das laut Halbjahresmitteilung vom 13. August 2026 klinische Daten nicht vorgeschrieben sind, und laut Trading Update Q3 hat die US-Arzneimittelbehörde FDA das Produkt ausdrücklich nicht als knochenbildend („osteoinduktiv“) freigegeben. Die Studie ist ein echter Wettbewerbsvorteil — aber sie ist eine Studie, kein Zulassungsetikett.
Wirtschaftlich ist Kuros ein Ein-Produkt-Unternehmen mit einem Hauptmarkt. Von 92,4 Millionen Dollar Umsatz im ersten Halbjahr 2026 kamen 90,0 Millionen aus den USA (97,5 Prozent), 1,9 Millionen aus der EU. Verkauft wird über ein Netz aus eigenem Vertrieb und unabhängigen Vertriebspartnern; gefertigt wurde bisher ausschließlich im niederländischen Bilthoven. Seit Oktober 2026 produziert ein zweites Werk in Alpharetta im US-Bundesstaat Georgia. Ende Juni 2026 beschäftigte Kuros 213 Menschen. Größte Aktionärin ist laut Geschäftsbericht 2025 die Optiverder B.V. aus Delft (Niederlande) mit 24,8 Prozent.
Die Firmengeschichte für Anleger
-
2016
Aus Cytos wird Kuros, MagnetOs kommt hinzu
Die börsennotierte Cytos übernahm Kuros und nahm deren Namen an; im Dezember vereinbarte sie den Kauf von Xpand aus Bilthoven mit MagnetOs — die Grundlage des heutigen Geschäfts.
-
2024
Studie in „Spine“, Umsatz 85 Millionen Dollar
Eine randomisierte Studie zeigte 79 gegen 47 Prozent Fusionsrate gegenüber körpereigenem Knochen; der Umsatz erreichte 85,2 Millionen Dollar, die Aktie stieg im Jahresverlauf auf das Sechsfache.
-
2025
Erster Jahresgewinn, Umsatz plus 72 Prozent
146,1 Millionen Dollar Umsatz und 2,6 Millionen Gewinn — aber operativer Cashflow minus 0,5 Millionen. Die Aktie erreichte im Oktober mit 33,36 Franken ihr Hoch.
-
2026
Werk in den USA, Wachstum bremst
Produktionsstart in Georgia im Oktober und höhere Jahresprognose; das Quartalswachstum fiel aber auf 31 Prozent, die Aktie notierte am 23. Oktober bei 20,30 Franken.
Wie die Aktie auf unseren Tisch kam
Nicht über unseren hauseigenen Aktien-Scanner, sondern über die Liste der meistdiskutierten Aktien im Forum von wallstreet-online. Dort registrierte unser System Kuros erstmals am 12. August 2026, einen Tag vor den Halbjahreszahlen. Das ist ein Aufmerksamkeits-, kein Qualitätssignal. Gesprochen wird über eine Aktie mit einer spektakulären Strecke: Ende 2022 kostete sie an der SIX Swiss Exchange 1,47 Franken, am 17. Oktober 2025 schloss sie bei 33,36 Franken — mehr als das Zwanzigfache. Danach ging es abwärts. Am 23. Oktober 2026 stand sie bei 20,30 Franken, rund 39 Prozent unter dem Hoch, obwohl das Geschäft weiter wächst.
Wer sich für den Fuß- und Sprunggelenk-Markt interessiert, in den Kuros gerade vordringt, findet in unserer Treace-Medical-Analyse einen US-Anbieter aus diesem Feld.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Kuros hat sich in wenigen Jahren von einer Forschungsfirma zu einem Medizintechnik-Unternehmen mit dreistelligem Millionenumsatz entwickelt. Laut Geschäftsbericht 2025 lag der Umsatz drei Jahre zuvor bei 13,7 Millionen Dollar. 2024 waren es 85,2 Millionen, 2025 dann 146,1 Millionen Dollar. Die Bruttomarge, also der Anteil, der nach den reinen Herstellkosten vom Umsatz übrig bleibt, lag 2025 bei 87 Prozent. Der Betriebsgewinn drehte von minus 5,6 Millionen Dollar (2024) auf plus 8,9 Millionen (2025), unter dem Strich blieben 2,6 Millionen Dollar Gewinn. Im ersten Halbjahr 2026 waren es 4,4 Millionen nach einem Verlust von 2,0 Millionen ein Jahr zuvor.
Ein Hinweis zum Lesen: Seit dem 1. Januar 2025 berichtet Kuros in US-Dollar statt in Franken, weil der Großteil von Umsatz und Kosten in Dollar anfällt. Die Vorjahreszahlen hat das Unternehmen umgerechnet. Wer ältere Berichte in Franken daneben legt (2024: 75,6 Millionen Franken Umsatz), vergleicht deshalb nicht dieselbe Einheit.
Jetzt der nüchterne Teil. Das Wachstum ist hoch, aber es wird von Quartal zu Quartal kleiner:
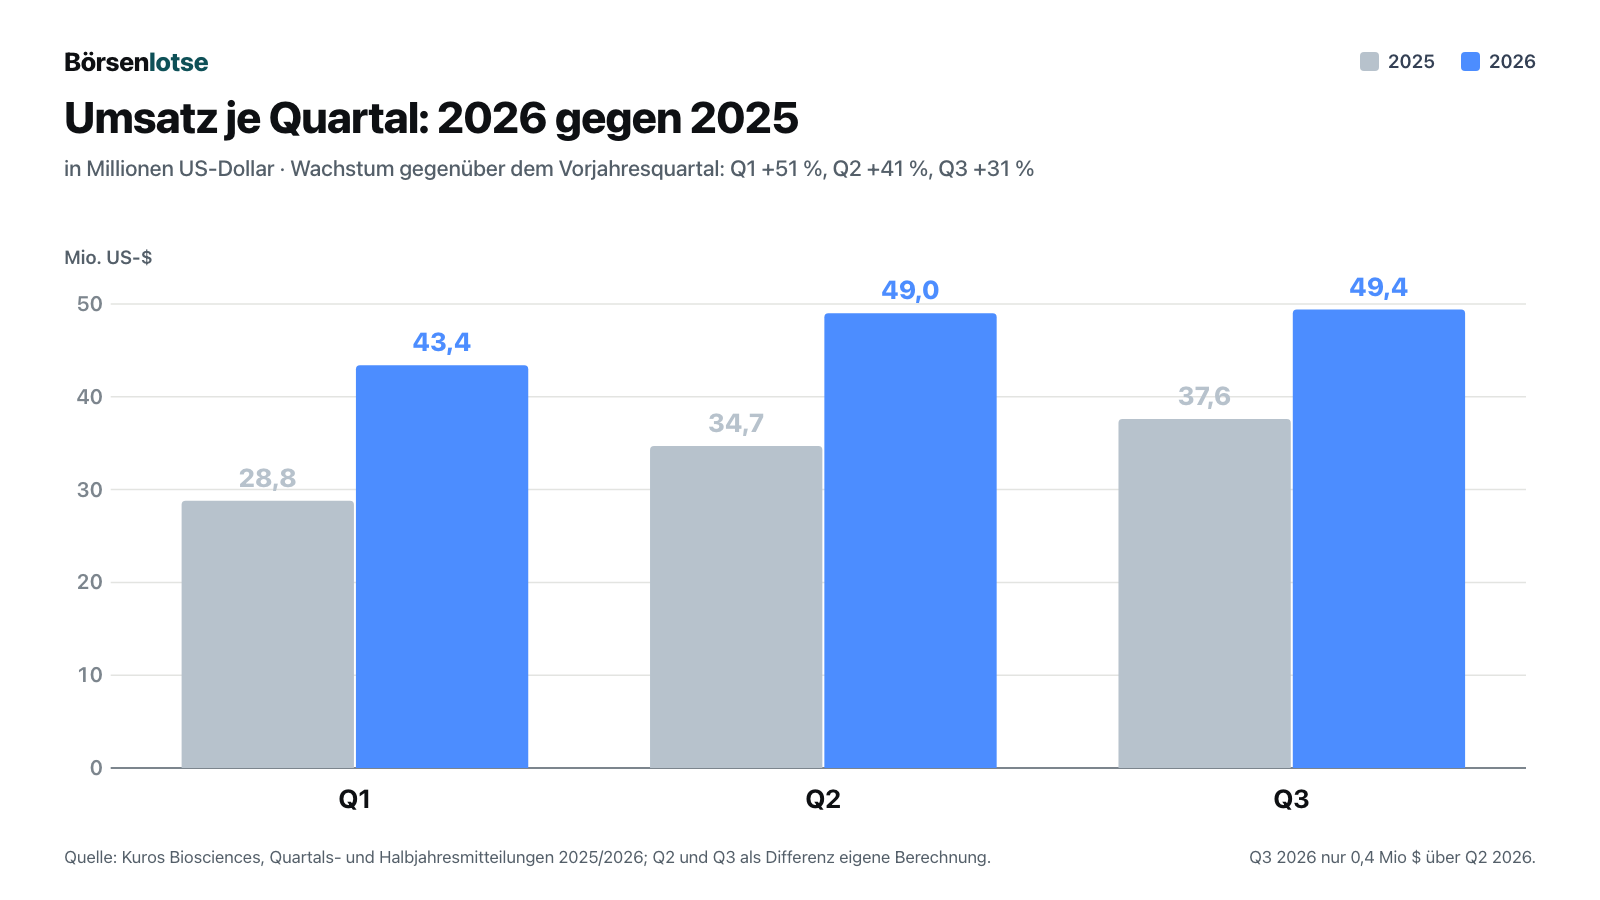
Nach neun Monaten steht ein Plus von 40 Prozent auf 141,8 Millionen Dollar. Für das ganze Jahr erwartet der Vorstand jetzt 36 bis 40 Prozent Wachstum, also rund 199 bis 205 Millionen Dollar. Das verlangt im vierten Quartal 57 bis 63 Millionen — ein Sprung von 15 bis 27 Prozent gegenüber dem dritten Quartal. Ganz aus der Luft gegriffen ist das nicht: Auch 2025 lag das vierte Quartal (45,0 Millionen) rund 20 Prozent über dem dritten (37,6 Millionen). Aber es ist eine Wette auf ein starkes Jahresende, kein Selbstläufer. Bis 2028 will Kuros 300 bis 330 Millionen Dollar umsetzen, ausgehend von 2025 wären das rund 27 bis 31 Prozent Wachstum pro Jahr.
Unbequeme Wahrheit Nr. 1: Der Gewinn kommt nicht als Geld an
Zurück zur Rechnung an die Klinik. Ein Gewinn entsteht in der Buchhaltung in dem Moment, in dem Kuros eine Lieferung in Rechnung stellt. Bargeld entsteht erst, wenn das Krankenhaus bezahlt. Und Kuros muss Ware vorfinanzieren, die noch im Lager liegt. Der operative Cashflow — das Geld, das aus dem laufenden Geschäft tatsächlich auf dem Konto ankommt — erzählt deshalb eine andere Geschichte als die Gewinnrechnung:
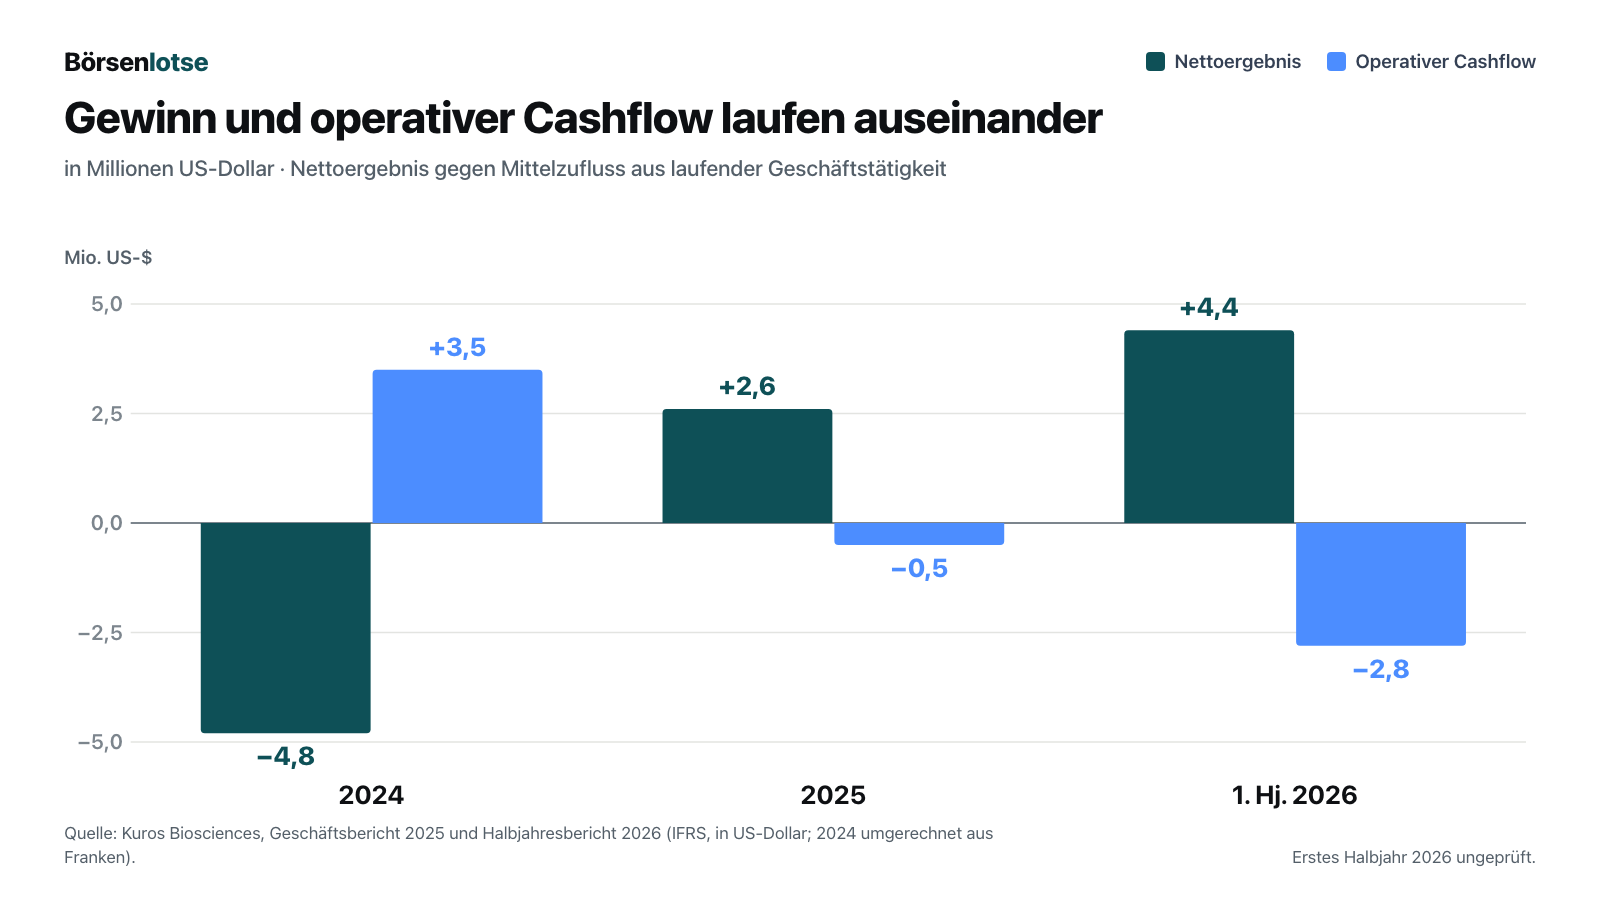
Die Gründe stehen in der Kapitalflussrechnung. 2025 band das Geschäft 15,7 Millionen Dollar zusätzlich in Forderungen, Lager und anderen Posten; die Forderungen aus Lieferungen und die sonstigen Forderungen allein stiegen um 22,6 Millionen. Im ersten Halbjahr 2026 kamen weitere 10,4 Millionen hinzu, davon 5,3 Millionen für mehr Lagerbestand und 4,6 Millionen für höhere Forderungen. Gleichzeitig investierte Kuros 6,7 Millionen Dollar in Anlagen, vor allem in das neue Werk in Georgia. Die Kasse sank von 19,8 Millionen Dollar Ende 2025 auf 9,7 Millionen am 30. Juni 2026.
Umso bemerkenswerter ist ein Satz im Anhang des Geschäftsberichts 2025:
„Throughout the year, the Group generated operating cash flow that was sufficient to substantially finance its organic growth, investments in working capital and capital expenditures.“
Übersetzung: „Im Laufe des Jahres erwirtschaftete der Konzern einen operativen Cashflow, der ausreichte, um sein organisches Wachstum, die Investitionen ins Umlaufvermögen und die Sachinvestitionen weitgehend zu finanzieren.“
— Kuros Biosciences AG, Geschäftsbericht 2025, Anhang 1, Seite 95
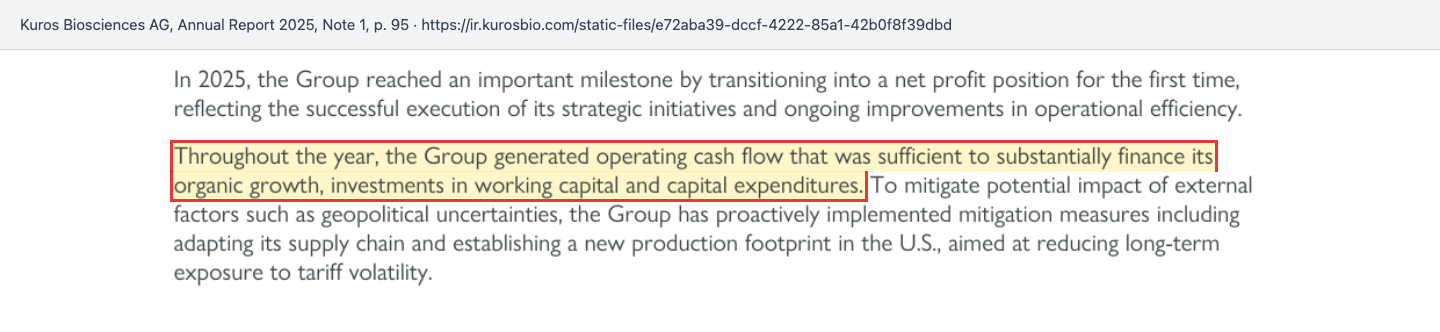
Wie passt das zusammen? Eine mögliche Lesart: Gemeint ist der Mittelzufluss vor den Veränderungen im Umlaufvermögen: 17,0 Millionen Dollar laut Kapitalflussrechnung. Nach dem Aufbau von Forderungen und Lager, nach Zinsen und Steuern blieben davon minus 0,5 Millionen übrig. Finanziert wurden Werk und Wachstum 2025 damit vor allem aus 2,2 Millionen Dollar, die Inhaber von Aktienoptionen bei deren Ausübung einzahlten, und zu einem kleineren Teil aus der Kasse. Der Satz ist nicht falsch, aber er ist großzügig formuliert. Wenn Kuros in seinen Mitteilungen von „Funds available“ spricht, sind die Forderungen übrigens mitgezählt — das Unternehmen weist selbst darauf hin: 54,2 Millionen Dollar zum 30. Juni 2026, davon aber nur 9,7 Millionen Bargeld.
Fairerweise gehört dazu, was danach kam. Zum 30. September 2026 meldete Kuros eine Kasse von 19,6 Millionen Dollar, „ahead of plan“, also besser als geplant — ein Zuwachs von 9,9 Millionen in einem Quartal, ohne dass eine Kapitalerhöhung gemeldet wurde. Woher das Geld kam, sagt die kurze Quartalsmitteilung nicht; eine Kapitalflussrechnung für das dritte Quartal veröffentlicht Kuros nicht. Denkbar wären etwa eingegangene überfällige Forderungen, weniger Lageraufbau oder ein geringerer Investitionsbedarf nach Fertigstellung des Werks — belegt ist davon nichts. Aktienoptionen spielen dafür kaum eine Rolle: Laut den Meldungen an die SIX übten Führungspersonen im September und Oktober 2026 Optionen aus und zahlten dafür zusammen rund 0,4 Millionen Franken ein, davon nur rund 0,1 Millionen im dritten Quartal; dazu kamen ein Blockverkauf von 30.000 Aktien zu 18,40 Franken am 6. Oktober zur Deckung von Steuern und ein Kauf von 1.800 Aktien zu 17,00 Franken am 22. September. Ob das dritte Quartal die Wende beim Cashflow war oder ein Einmaleffekt, zeigt erst der Geschäftsbericht 2026. Bankschulden hat Kuros keine; laut Halbjahresbericht bleiben Leasingverpflichtungen von 10,1 Millionen Dollar, vor allem für die neuen Standorte, und eine Verbindlichkeit aus einer früheren Kooperation von 3,6 Millionen.
Unbequeme Wahrheit Nr. 2: Fast die Hälfte der Kundenforderungen war überfällig
Bei Kuros sind die Kunden laut Anhang vor allem Krankenhäuser und andere Gesundheitsdienstleister. Wie schnell sie zahlen, zeigt die Altersstruktur der Forderungen zum 31. Dezember 2025:
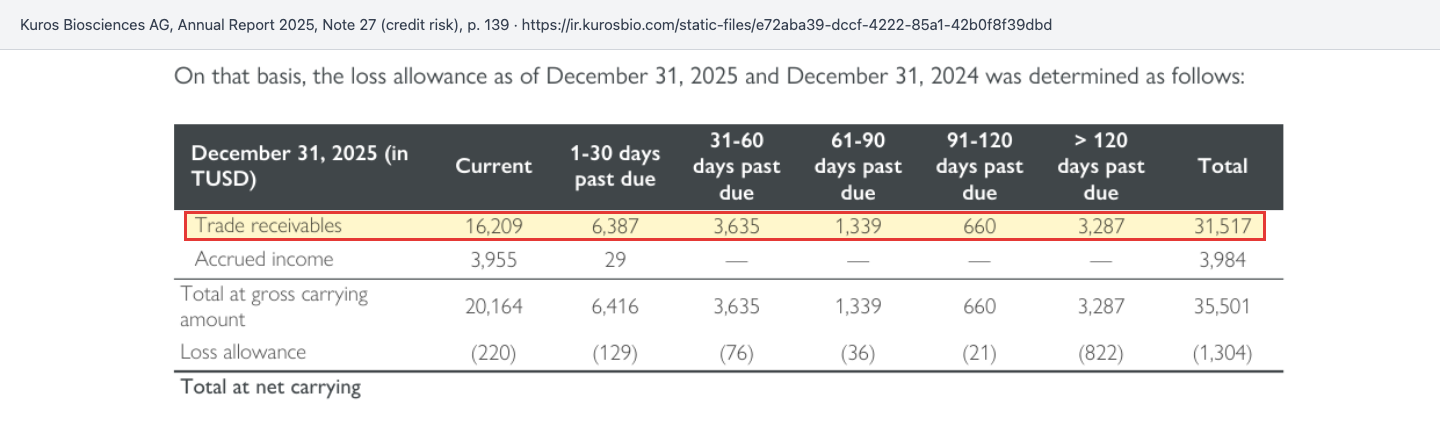
Zusammengerechnet waren 15,3 Millionen Dollar oder 48,6 Prozent der Forderungen aus Lieferungen überfällig. Mehr als 120 Tage im Rückstand waren 3,3 Millionen — ein Jahr zuvor waren es 0,9 Millionen, also das 3,6-Fache, während der Umsatz um 72 Prozent stieg. Für diese ältesten Posten hat Kuros 0,8 Millionen Dollar wertberichtigt, also als wahrscheinlich uneinbringlich zurückgestellt; den Rest von 2,5 Millionen erwartet das Unternehmen noch zu bekommen. Das Unternehmen selbst sieht kein großes Ausfallrisiko:
„The credit quality of the Group’s debtors is high, since they are primarily composed of health care providers, leading pharmaceutical companies, and tax authorities.“
Übersetzung: „Die Bonität der Schuldner des Konzerns ist hoch, da es sich vor allem um Gesundheitsdienstleister, führende Pharmaunternehmen und Steuerbehörden handelt.“
— Kuros Biosciences AG, Geschäftsbericht 2025, Anhang 27 (Kreditrisiko), Seite 139
Das kann stimmen; Krankenhäuser gelten als Schuldner, die selten ausfallen, aber oft langsam zahlen. Für dich als Aktionär zählt trotzdem die Richtung: Rechnet man die Netto-Forderungen aus Lieferungen auf Tage um, standen Kunden Ende 2024 rund 63 Tage im Wort, Ende 2025 rund 75 Tage. Die zwölf zusätzlichen Tage binden, gerechnet auf den Umsatz von 2025, rund 5 Millionen Dollar — mehr als der gesamte Jahresgewinn. Zum 30. Juni 2026 waren die Forderungen aus Lieferungen mit 27,5 Millionen leicht gesunken, dafür stiegen die sonstigen Forderungen von 10,0 auf 16,9 Millionen Dollar. Ende 2025 bestanden sie laut Geschäftsbericht vor allem aus Mehrwertsteuer-Guthaben und bereits verbuchten, noch nicht fakturierten Umsätzen; die Zusammensetzung zum 30. Juni nennt der Halbjahresbericht nicht. Eine neue Altersstruktur veröffentlicht Kuros nur im Jahresbericht.
Unbequeme Wahrheit Nr. 3: Das „bereinigte“ EBITDA rechnet die Zölle heraus
Kuros steuert sich und die Anleger über eine selbst definierte Kennzahl: das bereinigte EBITDA. EBITDA ist der Gewinn vor Zinsen, Steuern und Abschreibungen; „bereinigt“ heißt, dass das Unternehmen weitere Kosten herausnimmt, die es für nicht wiederkehrend oder nicht operativ hält. Für das erste Halbjahr 2026 stehen 7,4 Millionen Dollar EBITDA einem bereinigten EBITDA von 12,5 Millionen gegenüber — gut zwei Drittel mehr. Die größte Bereinigung sind die US-Einfuhrzölle:
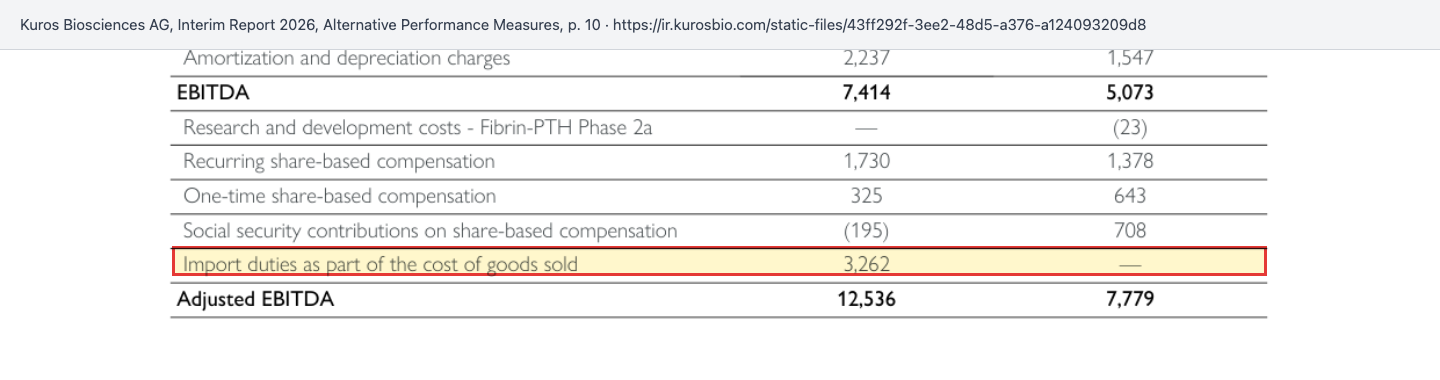
3,3 Millionen Dollar Zölle im ersten Halbjahr 2026, 2,0 Millionen im Jahr 2025 — das sind echte Kosten, die Kuros als Teil der Herstellkosten verbucht, weil die Ware bisher aus den Niederlanden in die USA kam. Das Unternehmen begründet die Bereinigung mit dem neuen Werk:
„The Group is building a production facility in the US, expected to be operational in the second half of 2026. Once operational, the Group anticipates a sizable reduction in US customs duties.“
Übersetzung: „Der Konzern baut eine Produktionsstätte in den USA, die in der zweiten Hälfte 2026 in Betrieb gehen soll. Sobald sie läuft, erwartet der Konzern eine deutliche Senkung der US-Zölle.“
— Kuros Biosciences AG, Halbjahresbericht 2026, Alternative Leistungskennzahlen, Seite 9
Das Argument ist nachvollziehbar, und seit Oktober 2026 läuft die Produktion in Georgia tatsächlich. Trotzdem gilt: Solange die Zölle anfallen, sind sie Kosten. Und eine zweite Bereinigung ist dauerhaft: die laufende aktienbasierte Vergütung von 1,7 Millionen Dollar im Halbjahr. Mitarbeiter mit Aktien statt Geld zu bezahlen ist kein Geldabfluss, aber es kostet die Aktionäre einen Anteil an der Firma. Ende 2025 waren laut Geschäftsbericht ausstehende Optionen und Aktienrechte über 7,1 Prozent des Aktienkapitals im Umlauf. Die Prognose von „mehr als 14,5 Prozent“ bereinigter EBITDA-Marge für 2026 und das Ziel von mindestens 20 Prozent bis 2028 beziehen sich auf diese bereinigte Größe — nicht auf das, was unter dem Strich steht.
Spannend ist dabei eine Fußnote, die in die andere Richtung zeigt. Laut Geschäftsbericht 2025 hat der Oberste US-Gerichtshof am 20. Februar 2026 bestimmte Zölle, die 2025 auf Grundlage eines Notstandsgesetzes (IEEPA) erhoben wurden, für ungültig erklärt; ob und wann bezahlte Zölle erstattet werden, ist offen. Kuros schreibt dazu im Halbjahresbericht:
„Following the US court decisions concerning certain import tariffs imposed under the International Emergency Economic Powers Act (IEEPA), the Group is closely monitoring the tariff recovery. As of June 30, 2026, the Group had not met the recognition criteria for recording a receivable, as it had not established an enforceable entitlement to a refund or been able to reliably determine the amount and timing of any potential recovery.“
Übersetzung: „Nach den US-Gerichtsentscheidungen zu bestimmten Einfuhrzöllen, die auf Grundlage des International Emergency Economic Powers Act (IEEPA) erhoben wurden, verfolgt der Konzern die Rückerstattung der Zölle genau. Zum 30. Juni 2026 waren die Voraussetzungen für die Erfassung einer Forderung nicht erfüllt, da weder ein durchsetzbarer Anspruch auf Erstattung feststand noch Höhe und Zeitpunkt einer möglichen Rückzahlung verlässlich bestimmt werden konnten.“
— Kuros Biosciences AG, Halbjahresbericht 2026, Anhang 14, Seite 21
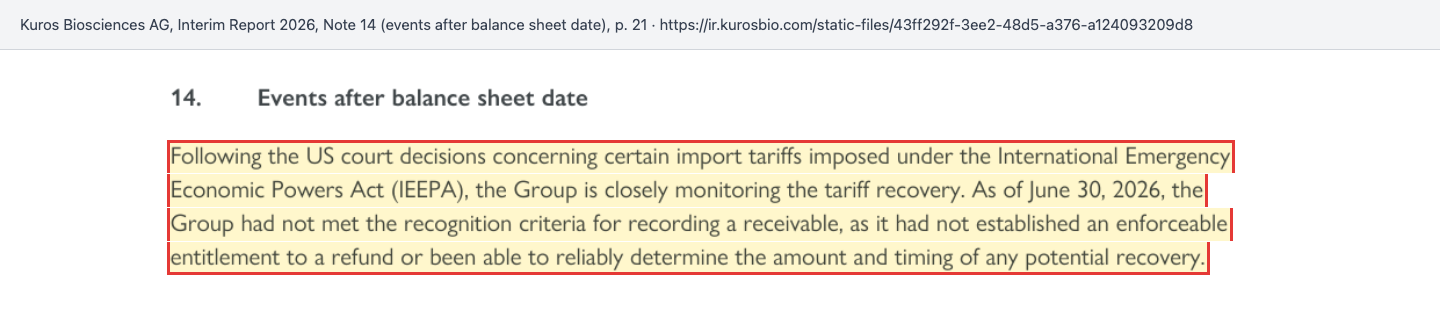
Wie viel der seit 2025 als Kosten verbuchten 5,2 Millionen Dollar Zölle auf solche IEEPA-Zölle entfällt, nennt der Bericht nicht. Sollte Geld zurückfließen, wäre das ein Einmaleffekt zugunsten von Kasse und Gewinn — einer, der in keiner Prognose steht.
Unbequeme Wahrheit Nr. 4: Ein Produkt, ein Land, ein Vertriebsweg
97,5 Prozent des Umsatzes im ersten Halbjahr 2026 kamen aus den USA, praktisch der gesamte Umsatz aus der MagnetOs-Familie. Das ist die Kehrseite der Erfolgsgeschichte: Kuros hängt am US-Gesundheitssystem, an den Einkaufsgremien der Klinikketten, an der Erstattung und an der Zollpolitik. Laut Halbjahresmitteilung vom 13. August 2026 ist MagnetOs gemessen am US-Umsatz inzwischen die drittgrößte Marke für Knochenersatz — ein Markt, in dem große Medizintechnik-Konzerne mit eigenen Produkten antreten. Gleichzeitig ist der Vertrieb teuer: Für Verkauf und Marketing gab Kuros 2025 84,5 Millionen Dollar aus, 58 Prozent des Umsatzes; im ersten Halbjahr 2026 waren es mit 53,3 Millionen ebenfalls 58 Prozent. Laut Geschäftsbericht arbeitet Kuros in den USA mit Vertriebspartnern und steuert Margen, Preise und Provisionen aktiv. Von 87 Prozent Bruttomarge bleiben so nach Vertrieb, Forschung und Verwaltung 6 Prozent operative Marge (2025).
Das ist kein Fehler, sondern die typische Phase eines wachsenden Medizintechnik-Unternehmens: Erst werden Chirurgen gewonnen, dann soll die Marge steigen. Ob sie es tut, ist die eigentliche Frage hinter dem Ziel von mindestens 20 Prozent bereinigter EBITDA-Marge bis 2028. Bisher steigt die bereinigte Marge langsam: 11,9 Prozent (2024), 13,4 Prozent (2025), 14,5 Prozent nach neun Monaten 2026.
Was die Aktie kostet
Bei 20,30 Franken (SIX-Schluss am 23. Oktober 2026) und 39,46 Millionen Aktien (30. Juni 2026, eigene Rechnung aus Geschäfts- und Halbjahresbericht) ist Kuros an der Börse rund 801 Millionen Franken wert, umgerechnet etwa 970 Millionen Dollar. Zieht man die Kasse vom 30. September 2026 (19,6 Millionen) ab und rechnet die Leasingschulden (10,1 Millionen, Stand 30. Juni) hinzu, liegt der Unternehmenswert bei gut 960 Millionen Dollar.
Gemessen am Umsatz der letzten zwölf Monate bis September 2026 (rund 187 Millionen Dollar) ist das gut das Fünffache, gemessen an der Jahresprognose 2026 knapp das Fünffache. Am Gewinn gemessen ist die Aktie teuer: Die vier Quartale bis Juni 2026 brachten rund 9,0 Millionen Dollar Nettogewinn, das ergibt ein Kurs-Gewinn-Verhältnis von etwa 108. Selbst das bereinigte EBITDA der vier Quartale bis Juni (rund 24 Millionen) deckt den Unternehmenswert nur etwa 40-mal. Andere Kennzahlen-Quellen, auch der Kurskasten auf dieser Seite, können wegen einer anderen Gewinnbasis und Währungsumrechnung deutlich abweichende Kurs-Gewinn-Verhältnisse zeigen; unsere Rechnung stützt sich auf die Berichte. Wer heute kauft, bezahlt also nicht den Gewinn von heute, sondern das Ziel von 2028: 300 bis 330 Millionen Dollar Umsatz bei mindestens 20 Prozent bereinigter Marge.
Zur Einordnung des Kursrückgangs: Am 15. Oktober 2026 hob Kuros die Prognose an; am Tag danach schloss die Aktie bei 16,80 Franken, nach 18,49 Franken am Vortag — ein Minus von rund 9 Prozent. Eine offizielle Erklärung dafür gibt es nicht. Wer aber die Quartalszahlen nebeneinanderlegt, sieht, dass das dritte Quartal kaum über dem zweiten lag.
Chancen und Risiken auf einen Blick
Was für Kuros spricht:
- Starkes, belegtes Wachstum: 146,1 Millionen Dollar Umsatz 2025 (plus 72 Prozent), 141,8 Millionen nach neun Monaten 2026 (plus 40 Prozent); Prognose 2026 auf 36 bis 40 Prozent angehoben.
- Sehr hohe Bruttomarge von 87 Prozent (2025) und erste Gewinne: 2,6 Millionen Dollar 2025, 4,4 Millionen im ersten Halbjahr 2026.
- Klinische Evidenz als Verkaufsargument: randomisierte Studie mit 79 gegen 47 Prozent Fusionsrate gegenüber körpereigenem Knochen, drei weitere Level-I-Studien laufen.
- Keine Bankschulden, Eigenkapitalquote 60 Prozent (30. Juni 2026); Kasse zum 30. September 2026 wieder bei 19,6 Millionen Dollar.
- Seit Oktober 2026 Produktion in den USA — weniger Zollkosten und eine mögliche Erstattung früherer Zölle, die noch nicht in der Bilanz steht.
Was dagegen spricht:
- Der Gewinn kommt bisher nicht als Geld an: operativer Cashflow minus 0,5 Millionen Dollar (2025) und minus 2,8 Millionen (erstes Halbjahr 2026).
- 48,6 Prozent der Forderungen aus Lieferungen waren Ende 2025 überfällig, die über 120 Tage alten Posten stiegen auf 3,3 Millionen Dollar (Vorjahr 0,9 Millionen).
- Das Wachstum verlangsamt sich deutlich: plus 51, 41 und 31 Prozent in den ersten drei Quartalen 2026.
- Klumpenrisiko: 97,5 Prozent des Umsatzes aus den USA, nahezu alles mit einer Produktfamilie; hohe Vertriebskosten (58 Prozent des Umsatzes).
- Hohe Bewertung: rund das Fünffache des Umsatzes und ein Kurs-Gewinn-Verhältnis um 108; die Margenziele beziehen sich auf eine bereinigte Kennzahl.
Ein menschliches Fazit
Zurück in den Operationssaal. Kuros ist kein Luftschloss: Die Kunden sind echt, das Produkt ist klinisch gut belegt, und der Umsatz wuchs 2025 um 72 Prozent. Wer das Unternehmen 2022 für eine Forschungsfirma ohne Zukunft hielt, lag falsch. Aber die Schlagzeilen-Gläubigkeit schlägt genau dann zu, wenn eine Geschichte so gut ist, dass man aufhört, hinter die Überschrift zu schauen. Bei Kuros stehen dort gut 15 Millionen Dollar überfällige Rechnungen (Ende 2025), ein wachsendes Lager, Zölle, die aus der bevorzugten Kennzahl herausgerechnet werden, und ein Wachstum, das von Quartal zu Quartal kleiner wird.
Ob das dritte Quartal 2026 mit der wieder gefüllten Kasse die Wende war, beantwortet der Geschäftsbericht 2026 mit seiner Kapitalflussrechnung und der neuen Altersliste der Forderungen. Bis dahin gilt: Der Gewinn steht in der Überschrift, das Geld steht im Anhang. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle verwendeten Originaldokumente zum Selbst-Nachlesen:
- Kuros Biosciences AG — Trading Update Q3 2026: Prognoseerhöhung und Umsatz nach neun Monaten (Ad-hoc-Mitteilung, 15. Oktober 2026)
- Kuros Biosciences AG — Interim Report 2026 (Halbjahresbericht, Stichtag 30. Juni 2026, veröffentlicht 13. August 2026, ungeprüft) und Halbjahresmitteilung vom 13. August 2026
- Kuros Biosciences AG — Annual Report 2025 (Geschäftsbericht, veröffentlicht 10. März 2026, Prüfer PricewaterhouseCoopers) und Jahresmitteilung vom 10. März 2026
- Kuros Biosciences AG — Trading Update Q1 2026 (14. April 2026)
- SIX Exchange Regulation — Meldungen von Management-Transaktionen (Kuros, 17. September bis 19. Oktober 2026: Optionsausübungen, ein Blockverkauf zur Deckung von Steuern, ein Kleinkauf)
- Fundamentaldaten (Kursverlauf und Schlusskurse SIX, Wechselkurs Dollar/Franken; Datenstand 23. Oktober 2026). Alle Umsatz-, Ergebnis-, Bilanz- und Cashflow-Zahlen stammen aus den oben genannten Berichten; Quartalswerte für Q2 und Q3, Unternehmenswert, Bewertungskennzahlen, Forderungstage und Anteile sind eigene Berechnungen auf dieser Basis.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen CHF, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 13,8 | 18,0 | 33,6 | 75,6 | 121,3 |
| Betriebsergebnis (EBIT) | -8,8 | -13,4 | -13,2 | -5,0 | 7,3 |
| Nettogewinn | -7,5 | -14,6 | -13,7 | -3,7 | 2,1 |
| Nettomarge | -54,6 % | -81,1 % | -40,9 % | -4,9 % | 1,7 % |
| Gewinn je Aktie | -0,23 CHF | -0,43 CHF | -0,38 CHF | -0,10 CHF | 0,05 CHF |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz 2025 plus 72 Prozent auf 146,1 Millionen US-Dollar, nach neun Monaten 2026 plus 40 Prozent; Prognose 2026 am 15.10.2026 auf 36 bis 40 Prozent angehoben.
- Wachstumstempo negativ
- Das Quartalswachstum sank 2026 von 51 über 41 auf 31 Prozent; das dritte Quartal lag nur 0,4 Millionen Dollar über dem zweiten.
- Gewinn und Cashflow negativ
- Erster Jahresgewinn 2025 (2,6 Millionen Dollar), im ersten Halbjahr 2026 4,4 Millionen — aber operativer Cashflow minus 0,5 (2025) und minus 2,8 Millionen (H1 2026); die Kasse stieg erst zum 30.09.2026 wieder auf 19,6 Millionen.
- Forderungen negativ
- Ende 2025 waren 48,6 Prozent der Forderungen aus Lieferungen überfällig, 3,3 Millionen Dollar seit mehr als 120 Tagen (Vorjahr 0,9 Millionen).
- Bilanz positiv
- Keine Bankschulden, Eigenkapital 89,3 Millionen Dollar bei 60 Prozent Eigenkapitalquote (30.06.2026); Leasingverpflichtungen 10,1 Millionen.
- Abhängigkeit und Bewertung neutral
- 97,5 Prozent des Umsatzes aus den USA, praktisch eine Produktfamilie; Börsenwert rund 801 Millionen Franken, gut das Fünffache des Umsatzes der letzten zwölf Monate (23.10.2026).
Kuros Biosciences ist ein echtes Wachstumsunternehmen mit klinisch gut belegtem Produkt, sehr hoher Bruttomarge und ersten Gewinnen. Offen bleibt, ob aus dem Gewinn auch Geld wird: Der operative Cashflow war 2025 und im ersten Halbjahr 2026 negativ, fast die Hälfte der Forderungen war Ende 2025 überfällig, und das Wachstum verlangsamt sich von Quartal zu Quartal. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft trägt — starkes Wachstum, 87 Prozent Bruttomarge, erste Gewinne, keine Bankschulden —, aber eine wesentliche operative Frage offen ist: Die Profitabilität ist jung und dünn (6 Prozent operative Marge 2025), und sie kommt bislang nicht als Mittelzufluss an, weil Forderungen und Lager schneller wachsen als der Umsatz. Ein Substanzrisiko sehen wir nicht. Dass die Aktie mit gut dem Fünffachen des Umsatzes teuer ist, beeinflusst diese Einstufung nicht; ob sie dir den Preis wert ist, entscheidest du selbst.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: Liste der meistdiskutierten Aktien im Forum von wallstreet-online (dort seit 12.08.2026), nicht der hauseigene Aktien-Scanner.
- Kuros ist kein SEC-Filer; alle Belege stammen aus Berichten und Mitteilungen auf ir.kurosbio.com. Jüngster Periodenbericht: Halbjahresbericht 2026 (ungeprüft); danach ausgewertet: Trading Update Q3 vom 15.10.2026 ohne Bilanz und Kapitalflussrechnung.
- Darstellungswährung seit 2025 US-Dollar, Börsenkurs in Franken; Umrechnung zum Kurs von 0,825 Franken je Dollar (23.10.2026). Quartalswerte Q2/Q3, Unternehmenswert, Forderungstage, Kurs-Gewinn-Verhältnis und Aktienzahl zum 30.06.2026 sind eigene Berechnungen.
Aktien-Wächter
Diese Analyse ist Stand 26. Oktober 2026. Was sich seitdem bei KURN.SW geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Kuros Biosciences AG (KURN.SW) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Kuros Biosciences aus Schlieren bei Zürich stellt MagnetOs her, ein synthetisches Knochenersatzmaterial aus Calciumphosphat für Wirbelsäulenversteifungen und Eingriffe an Fuß und Sprunggelenk. 2025 setzte das Unternehmen 146,1 Millionen US-Dollar um, im ersten Halbjahr 2026 kamen 97,5 Prozent des Umsatzes aus den USA. Die Aktie ist an der SIX Swiss Exchange kotiert (KURN).
Ja, in der Gewinnrechnung seit 2025: 2,6 Millionen US-Dollar Nettogewinn im Jahr 2025 und 4,4 Millionen im ersten Halbjahr 2026. Der operative Cashflow war in beiden Zeiträumen aber negativ (minus 0,5 und minus 2,8 Millionen Dollar), weil Forderungen und Lagerbestände stark wuchsen. Zum 30. September 2026 stieg die Kasse wieder auf 19,6 Millionen Dollar.
Nach 72 Prozent im Jahr 2025 wuchs der Umsatz in den ersten neun Monaten 2026 um 40 Prozent auf 141,8 Millionen US-Dollar. Das Tempo sinkt: plus 51 Prozent im ersten, plus 41 Prozent im zweiten und plus 31 Prozent im dritten Quartal 2026. Für das Gesamtjahr erwartet Kuros 36 bis 40 Prozent, bis 2028 einen Umsatz von 300 bis 330 Millionen Dollar.
Seit dem 1. Januar 2025 ist der US-Dollar die Darstellungswährung, weil der Großteil von Umsatz und Kosten in Dollar anfällt; fast der gesamte Umsatz kommt aus den USA. Die Vorjahreszahlen hat Kuros umgerechnet. Ältere Berichte in Franken, etwa 75,6 Millionen Franken Umsatz für 2024, sind deshalb nicht direkt mit den heutigen Dollarwerten vergleichbar.
Kuros lieferte bisher aus den Niederlanden in die USA und verbuchte dafür Einfuhrzölle als Kosten: 2,0 Millionen US-Dollar im Jahr 2025 und 3,3 Millionen im ersten Halbjahr 2026. Im bereinigten EBITDA rechnet Kuros diese Kosten heraus. Seit Oktober 2026 produziert ein Werk in Georgia; eine mögliche Erstattung von IEEPA-Zöllen hat Kuros zum 30. Juni 2026 noch nicht verbucht.
Laut Geschäftsbericht 2025 hielt die Optiverder B.V. aus Delft (Niederlande) zum 31. Dezember 2025 24,8 Prozent der Aktien. Darüber hinaus meldeten BlackRock 3,4 Prozent und UBS Fund Management (Schweiz) 3,0 Prozent. Ausstehende Mitarbeiteroptionen und Aktienrechte entsprachen 7,1 Prozent des Aktienkapitals.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.