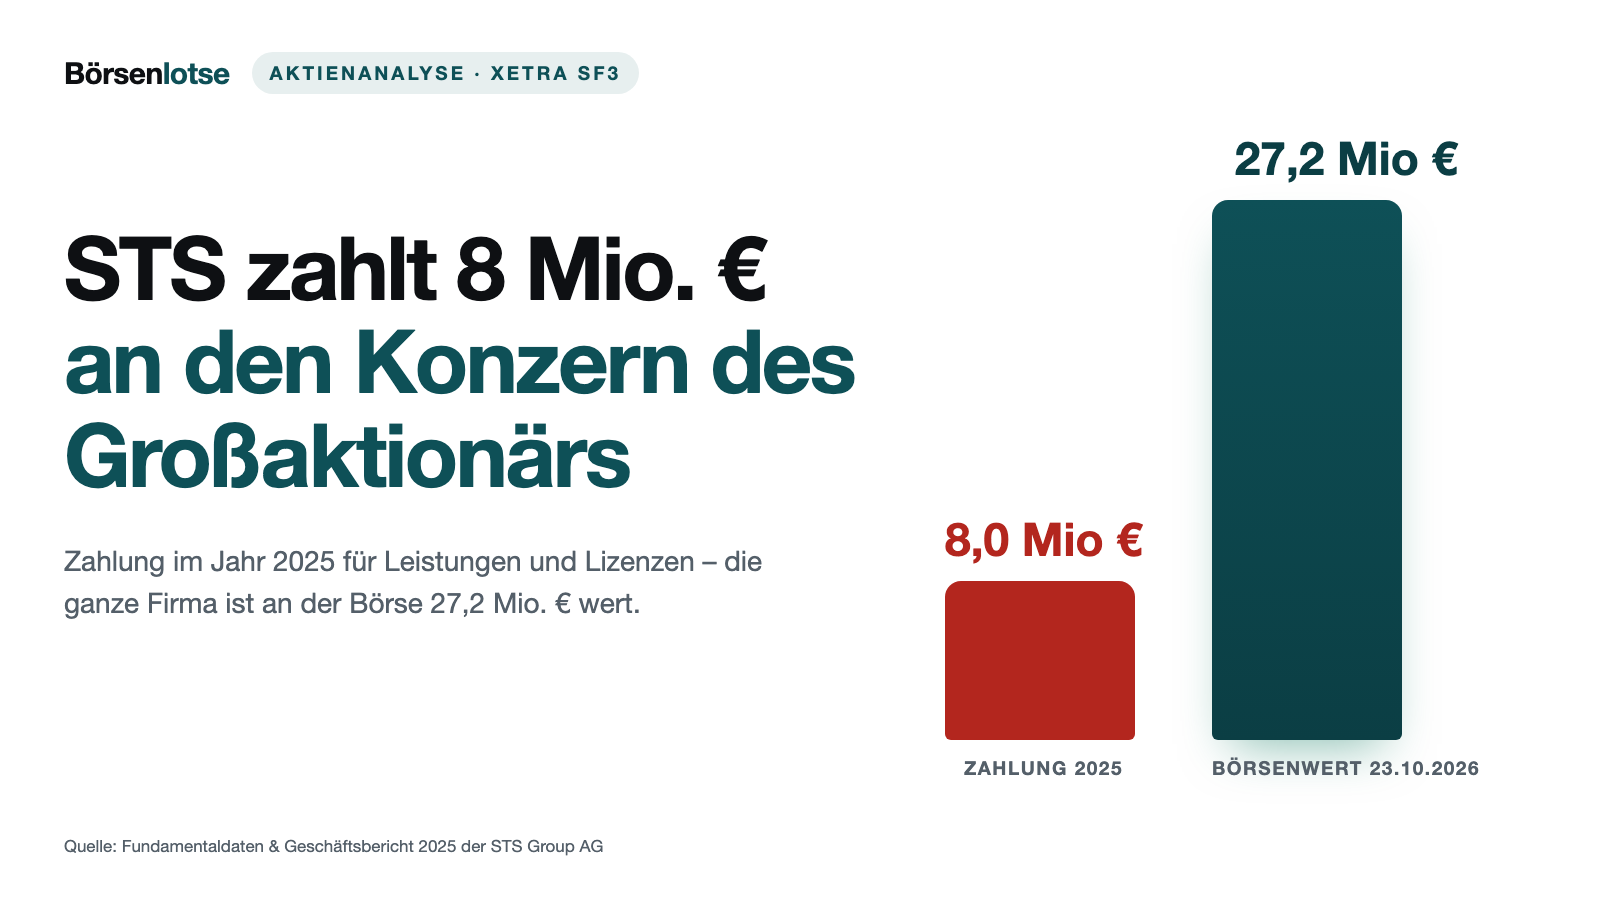
STS Group: 2025 flossen 8 Mio. € an den Konzern des Großaktionärs – Börsenwert 27 Mio. €
Wer bei der STS Group einsteigt, fährt mit — am Steuer sitzt Großaktionär Adler Pelzer. An dessen Konzern zahlte der Lkw-Zulieferer 2025 8,0 Millionen Euro für Vertriebs-, Management- und Beratungsleistungen sowie erstmals für Lizenzen, mehr als ein Drittel seines EBITDA; die ganze Firma war am 23. Oktober 2026 an der Börse rund 27 Millionen Euro wert. Unter dem Strich blieb 2025 ein Verlust, und das Kursziel von 12,70 Euro stammt aus einer Studie, die STS selbst bezahlt hat.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 4,20 € 0,00 %
- Marktkapitalisierung
- 26,0 Mio. €
- Wachstums-Score
- 6/10
- AAQS
- 3/10
Kursentwicklung seit 23. Oktober 2026: -0,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,70 € bis 5,00 € · Letzter Kurs: 4,20 € (Stand: 23. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Stell dir vor, du steigst in ein Auto, das einem anderen gehört. Er sitzt am Steuer, er bestimmt die Route und den Takt der Fahrt. Du darfst mitfahren, und das Ziel klingt verlockend. Viele Kleinaktionäre denken bei Firmen mit einem starken Großaktionär genau so: Wenn ein Industriekonzern drei Viertel der Aktien hält, wird er schon dafür sorgen, dass es sich lohnt. Wir nennen das die Huckepack-Hoffnung. Sie ist bequem, denn sie ersetzt die eigene Prüfung durch Vertrauen in den Fahrer.
Bei der STS Group AG aus Hagen bekommt diese Hoffnung im Sommer 2026 zusätzlich einen Anker: Am 19. August 2026 hob SMC Research die Aktie auf „Buy“, das Kursziel stieg auf 12,70 Euro — bei einem Kurs von 3,58 Euro, den die Studie selbst nennt. Machen wir einen Deal: Wir lassen das Kursziel kurz beiseite und lesen gemeinsam, was STS selbst berichtet — im Geschäftsbericht 2025 und im Halbjahresbericht 2026. Das Spannungsfeld dieser Analyse lautet: Auf dem Papier ist STS spottbillig — rund 27 Millionen Euro Börsenwert bei 292 Millionen Euro Umsatz und 23 Millionen Euro EBITDA. Doch bevor bei den freien Aktionären etwas ankommt, fließt ein Teil der Erlöse als Zahlungen für Vertriebs-, Management- und Beratungsleistungen sowie Lizenzen an den Konzern des Mehrheitsaktionärs Adler Pelzer, der 2021 sogar den Rückzug von der Börse angekündigt hatte.
Was die STS Group eigentlich macht — die Kunststoffhaut von Lastwagen
STS stellt Teile aus Kunststoff und Verbundwerkstoffen her, vor allem für schwere Lkw. Wenn du vor der Kabine eines modernen Sattelzugs stehst, siehst du viel von dem, was solche Zulieferer liefern: Frontmodule, Dachverkleidungen, Windabweiser, Kotflügel und Einstiege. Im Inneren kommen Module wie die „Bunkbox“ unter dem Fahrerbett oder Regalelemente dazu, bei Pkw etwa Heckklappen und Batterieabdeckungen für Elektroautos. Ein wichtiger Werkstoff ist SMC (Sheet Molding Compound), eine glasfaserverstärkte Kunststoffmatte, die sich unter Hitze und Druck in Form pressen lässt. Sie ist steif, hitzebeständig und leichter als Blech — für Fahrzeugbauer, die Gewicht sparen müssen, ein Argument.
Die Gruppe ist in drei Segmenten organisiert. Plastics fertigt die Teile in Europa, Mexiko und den USA und ist mit 130,7 Millionen Euro Umsatz im ersten Halbjahr 2026 der Kern. China beliefert dort vor allem Lkw-Hersteller (19,5 Millionen Euro). Materials stellt das Halbzeug SMC selbst her, für die eigenen Werke und für fremde Kunden (17,2 Millionen Euro, davon 10,5 Millionen an die eigenen Segmente). Insgesamt betreibt STS laut Halbjahresbericht zwölf Werke und drei Entwicklungszentren in Frankreich, Deutschland, Mexiko, China und den USA; zum 31. Dezember 2025 waren es 1.431 Beschäftigte.
Ein Detail entscheidet über alles Weitere: STS ist kein eigenständiges Unternehmen im Streubesitz. Seit 2021 gehört die Mehrheit der italienisch geführten Adler Pelzer Group, einem Zulieferer für Akustik- und Innenraumteile. Zum 31. Dezember 2025 hielt sie laut Geschäftsbericht 74,42 Prozent. Ganz oben steht die G.A.I.A. Holding S.r.l. in Desio bei Mailand, die mehrheitlich der Familie Scudieri gehört. Der Alleinvorstand von STS, Alberto Buniato, ist bei der Adler Pelzer Holding angestellt; der Aufsichtsratsvorsitzende Paolo Scudieri führt den Vorstand der G.A.I.A. Holding, Aufsichtsratsmitglied Pietro Lardini ist Geschäftsführer der Adler Pelzer Holding, und das dritte Mitglied, Pietro Gaeta, sitzt im Vorstand der G.A.I.A. Holding und der AdlerGroup S.p.A.
Die Firmengeschichte für Anleger
-
2021
Adler Pelzer übernimmt, Angebot zum Mindestpreis
Mutares verkaufte 73,25 Prozent zu 7,00 Euro; das Angebot an alle übrigen Aktionäre lag mit 7,31 Euro genau auf dem gesetzlichen Mindestpreis, verbunden mit der Absicht, die Börsennotiz zu beenden.
-
2022
Konzernverlust von 9,9 Millionen Euro
Das EBITDA halbierte sich auf 9,6 Millionen Euro — der Beginn von vier Verlustjahren in Folge.
-
2025
Erstmals Lizenzkosten an den Konzern
Zu 4,6 Millionen Euro Vertriebs-, Management- und Beratungsleistungen kamen 3,4 Millionen Lizenzkosten an den Konzern des Großaktionärs; der Konzern verlor 0,5 Millionen Euro, eine Dividende für 2025 gibt es nicht.
-
2026
Gewinn im ersten Halbjahr, Kurs plus 70 Prozent
EBITDA 14,9 Millionen Euro und 2,6 Millionen Konzerngewinn; zwischen 10. August und 3. September stieg die Aktie von 2,94 auf 4,99 Euro.
Wie die Aktie auf unseren Tisch kam
Nicht über unseren hauseigenen Aktien-Scanner, sondern über die Liste der meistdiskutierten Aktien im Forum von wallstreet-online. Dort registrierte unser System STS erstmals am 12. August 2026, einen Tag nach dem Halbjahresbericht. Das ist ein Aufmerksamkeits-, kein Qualitätssignal. Der Anlass ist im Kurs gut zu sehen: Am 10. August 2026 schloss die Aktie auf Xetra bei 2,94 Euro, am 3. September bei 4,99 Euro — ein Plus von rund 70 Prozent in gut drei Wochen. Am 23. Oktober 2026 stand sie bei 4,22 Euro.
Dazu gehört eine nüchterne Zahl über den Handel selbst. An einem typischen Tag der drei Monate bis zum 23. Oktober 2026 wechselten auf Xetra nur rund 1.400 Aktien den Besitzer (Median, also der Wert, über und unter dem jeweils die Hälfte der Tage lag) — bei Kursen um 4 Euro also Aktien im Wert von wenigen Tausend Euro. Wenige Käufer können den Kurs bewegen, und wer verkaufen will, findet nicht immer sofort einen Abnehmer.
Wie es den Kunden der Branche geht, den Lkw-Herstellern selbst, zeigt unsere Daimler-Truck-Analyse. STS nennt seine Großkunden im Geschäftsbericht nicht beim Namen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich trägt. Der Umsatz liegt deutlich über dem von 2021: 242,0 Millionen Euro waren es damals, 311,1 Millionen im Jahr 2024 und 292,0 Millionen im Jahr 2025 — mit Rückgängen 2022 und 2025. Das EBITDA, also das Ergebnis vor Zinsen, Steuern und Abschreibungen, stieg von 9,6 Millionen Euro im schwachen Jahr 2022 auf jeweils 23,0 Millionen in den Jahren 2024 und 2025. Das erste Halbjahr 2026 war deutlich besser als das Vorjahreshalbjahr: Umsatz plus 9,3 Prozent auf 156,8 Millionen Euro, EBITDA plus 35 Prozent auf 14,9 Millionen, eine EBITDA-Marge von 9,5 Prozent und ein Konzerngewinn von 2,6 Millionen Euro oder 0,40 Euro je Aktie (erstes Halbjahr 2025: minus 0,7 Millionen). Das China-Segment wuchs um 26,1 Prozent, das US-Werk stabilisierte sich weiter und lieferte einen höheren Ergebnisbeitrag. Der Vorstand bestätigte die Prognose für 2026: Umsatz auf dem Niveau von 2025, EBITDA leicht über 23,0 Millionen Euro.
Auch die Bilanz hat sich entspannt. Die Nettofinanzschulden (Bank-, Darlehens- und Leasingschulden abzüglich der flüssigen Mittel und der an nahestehende Unternehmen gegebenen Darlehen) sanken zum 30. Juni 2026 auf 10,9 Millionen Euro, nach 20,0 Millionen Ende 2025. Die Zahlungsmittel lagen bei 44,9 Millionen. Der operative Cashflow erreichte 2025 sogar 41,5 Millionen Euro.
Jetzt der nüchterne Teil. Ein EBITDA ist noch kein Gewinn. Zwischen den 23,0 Millionen und dem, was den Aktionären 2025 tatsächlich blieb, stehen die Abschreibungen auf Maschinen und Werkzeuge, die Zinsen und die Steuern:
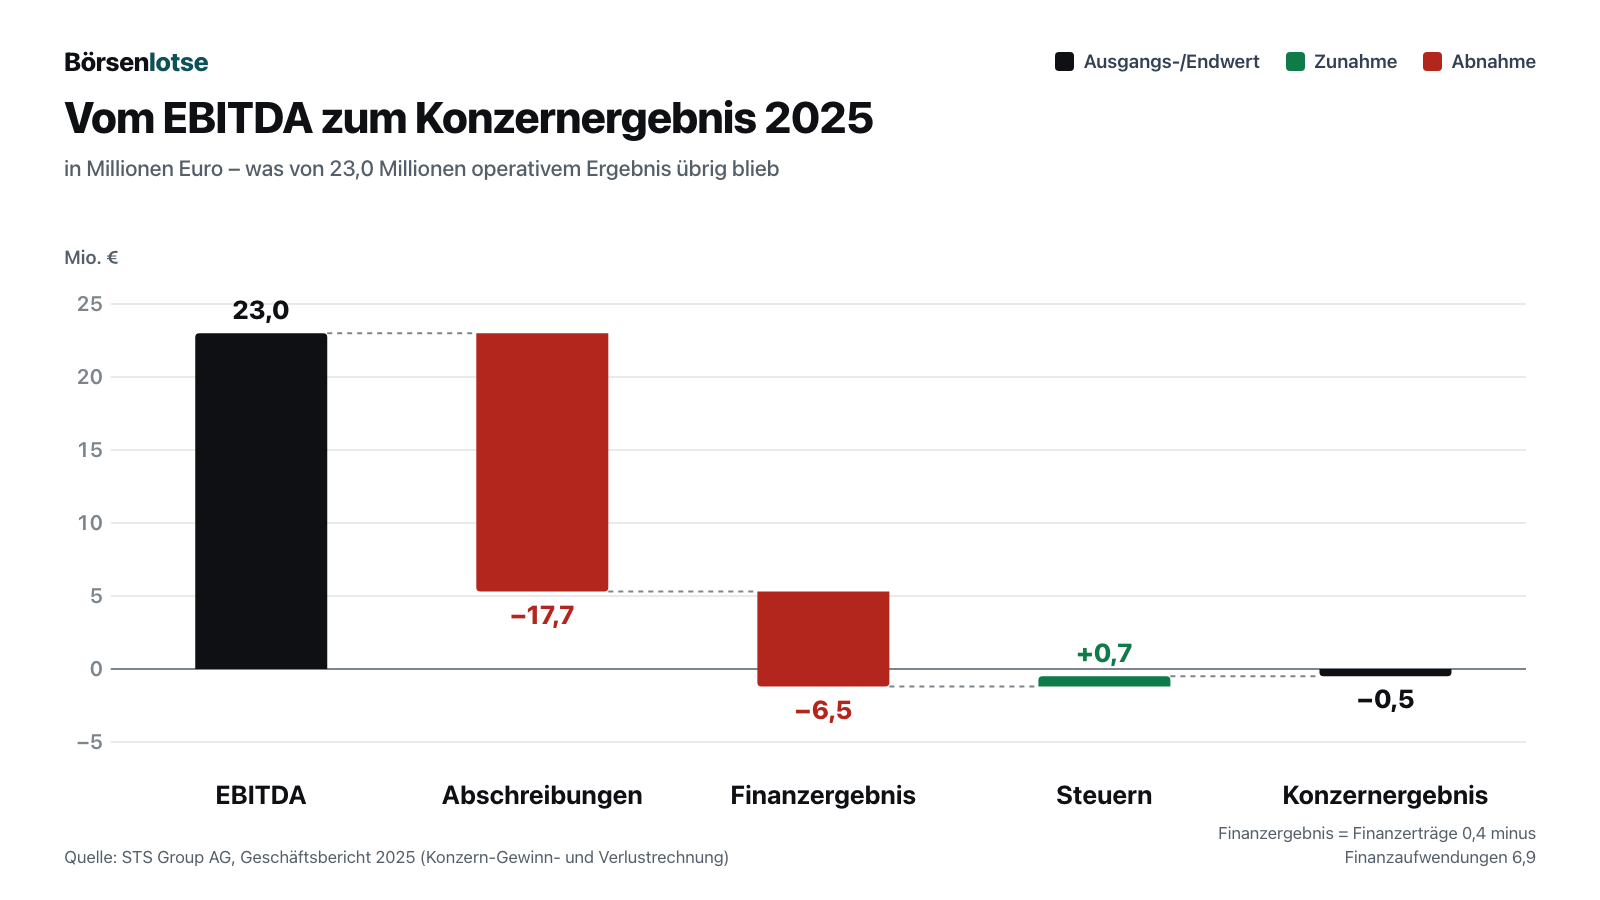
Das ist kein Ausrutscher. Unter dem Strich stand im Konzern 2021 ein Gewinn von 1,8 Millionen Euro, danach vier Verlustjahre in Folge: minus 9,9 Millionen (2022), minus 1,2 Millionen (2023), minus 0,6 Millionen (2024) und minus 0,5 Millionen (2025). Das Betriebsergebnis (EBIT) deckte 2025 die Finanzaufwendungen nicht: 5,3 Millionen Euro EBIT standen 6,9 Millionen Finanzaufwand gegenüber, eine Zinsdeckung von rund 0,8. Im ersten Halbjahr 2026 sah es besser aus — 6,5 Millionen EBIT gegen 2,1 Millionen Finanzaufwand.
Und der starke operative Cashflow von 2025 hat eine Erklärung, die sich nicht jedes Jahr wiederholt: 18,8 Millionen Euro stammten aus der Veränderung des Working Capital, darunter 10,8 Millionen aus gestiegenen Vertragsverbindlichkeiten — vereinfacht gesagt Geld, das Kunden vorab bezahlt haben. Im ersten Halbjahr 2026 bauten sich die Vorräte dagegen um 10,4 Millionen Euro auf, vor allem durch Kundenwerkzeuge der französischen Töchter, die noch nicht abgerechnet waren.
Unbequeme Wahrheit Nr. 1: Bevor unten etwas ankommt, zahlt STS an den Konzern des Mehrheitsaktionärs
Zwischen einer Tochter und ihrem Mehrheitsaktionär fließt Geld auf zwei Wegen: als Dividende, die alle Aktionäre anteilig bekommen, und als Entgelt für Leistungen, die der Konzern der Mutter erbringt — etwa Management, Vertrieb oder Lizenzen. Diese Entgelte sind Kosten der Tochter und fallen an, bevor ein Gewinn entsteht, den alle teilen. Der Anhang des Geschäftsberichts 2025 beziffert sie unter den „nahestehenden Unternehmen“:
„Die im Berichtsjahr 2025 von dem G.A.I.A. Konzern bezogenen Lieferungen und Leistungen betrugen 10,5 Mio. EUR (2024: 3,9 Mio. EUR). Diese entfielen im Wesentlichen auf Vertriebs-, Management- und Beratungsleistungen der Adler Pelzer Holding GmbH in Höhe von 4,6 Mio. EUR (2024: 2,5 Mio. EUR) sowie auf Lizenzkosten in Höhe von 3,4 Mio. EUR, die im Geschäftsjahr erstmals anfielen.“
— STS Group AG, Geschäftsbericht 2025, Konzernanhang 5.5.1, Seiten 133 f.
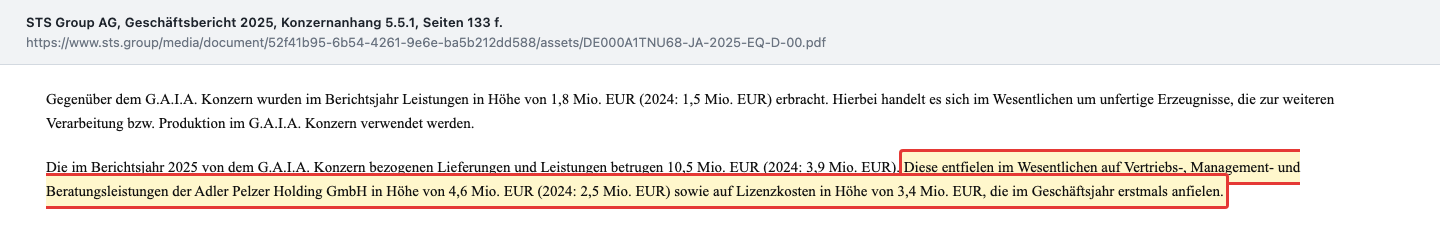
Zusammen sind das 8,0 Millionen Euro für Vertriebs-, Management- und Beratungsleistungen sowie Lizenzen, im Folgenden kurz: Konzernleistungen und Lizenzen — mehr als ein Drittel des EBITDA von 2025, je Aktie gerechnet rund 1,24 Euro; zum Vergleich: In den zwölf Monaten bis Juni 2026 verdiente STS rund 0,43 Euro je Aktie. Die Lizenzkosten allein entsprechen rund 1,2 Prozent des Umsatzes. Zum Größenvergleich, auch wenn eine Jahreszahlung und ein Börsenwert verschiedene Dinge sind: Die ganze Firma war am 23. Oktober 2026 an der Börse rund 27,2 Millionen Euro wert. Wie sich die 4,6 Millionen auf Vertrieb, Management und Beratung verteilen, schlüsselt der Bericht nicht auf. Im selben Jahr stand im Konzern ein Verlust von 0,5 Millionen. Die Vertriebs-, Management- und Beratungsleistungen allein haben sich seit dem ersten vollen Jahr unter Adler Pelzer (2022: 2,1 Millionen Euro) mehr als verdoppelt, die Lizenzkosten kamen 2025 neu hinzu: Laut Lagebericht führte die Adler Pelzer Group ein konzernweites Lizenzmodell ein, in dem die Nutzung von technischem Know-how und Patenten „erstmals systematisch vergütet“ wird. Im ersten Halbjahr 2026 bezog STS vom G.A.I.A.-Konzern Lieferungen und Leistungen von 6,7 Millionen Euro, fast doppelt so viel wie im ersten Halbjahr 2025 (3,5 Millionen), darunter 2,5 Millionen Euro, die der Bericht als Aufwand für erhaltene Managementleistungen ausweist; Lizenzkosten weist der Halbjahresbericht nicht gesondert aus.
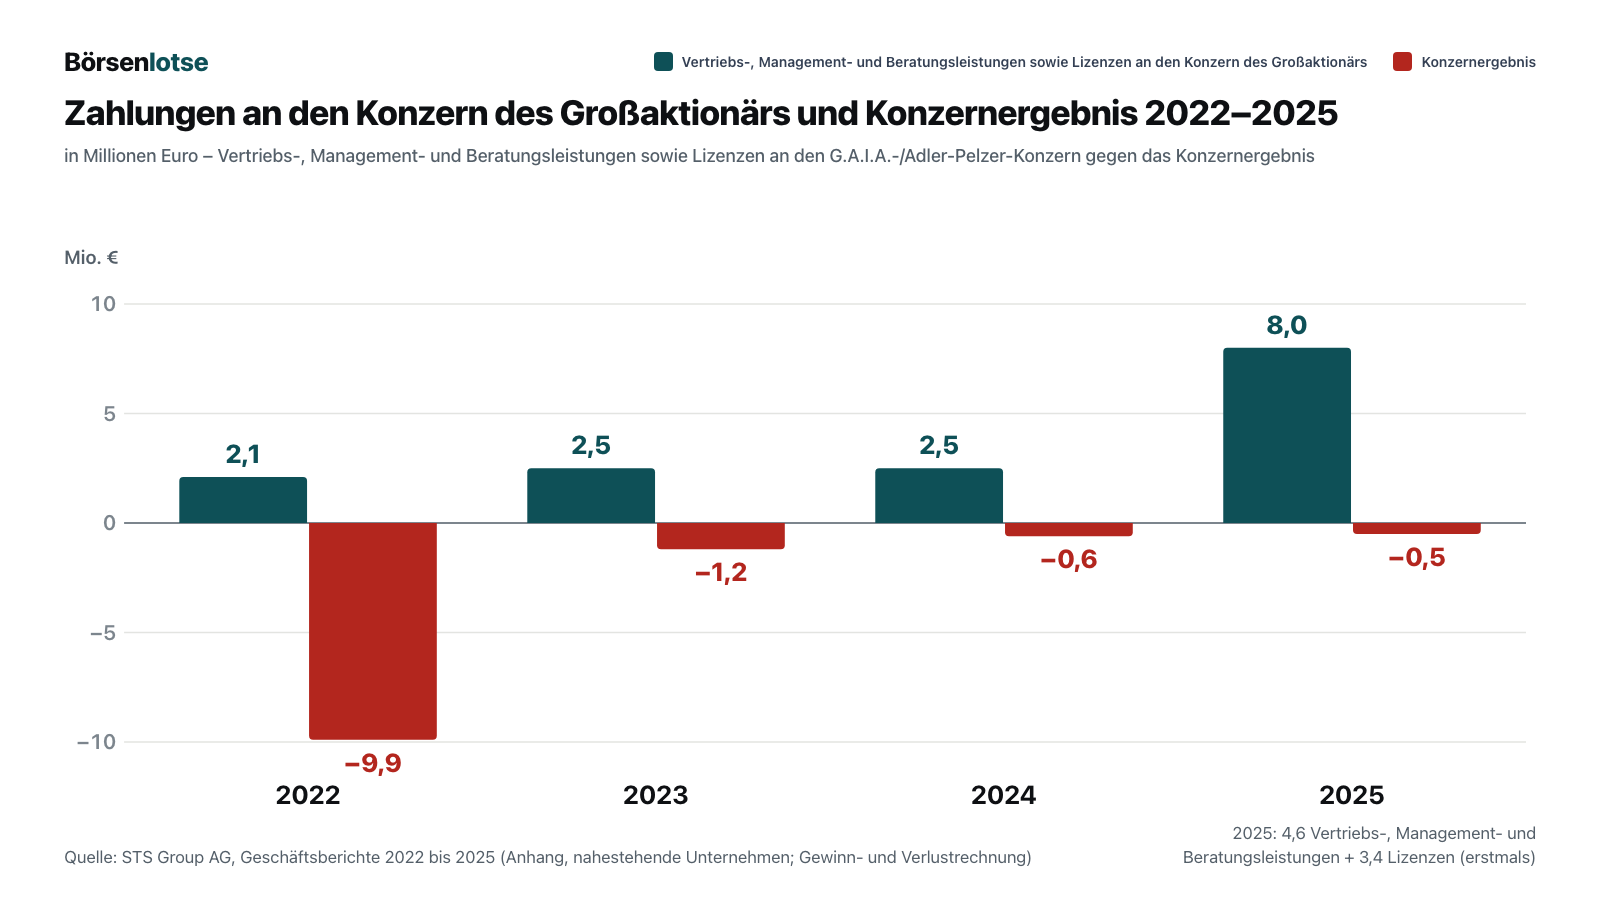
Zur Fairness gehört die Gegenseite. Das Geld fließt nicht nur in eine Richtung: STS selbst lieferte 2025 Leistungen von 1,8 Millionen Euro an den G.A.I.A.-Konzern (2024: 1,5 Millionen), vor allem unfertige Erzeugnisse. Und die bezogenen Leistungen sind nicht wertlos: Der Vorstand ist nicht bei STS angestellt; seine Tätigkeit stellt die Adler Pelzer Holding laut Anhang im Rahmen der Management Fees in Rechnung (0,2 Millionen Euro für 2025), STS nutzt die Einkaufsmacht und das Know-how des größeren Verbunds, und laut Risikobericht gibt der Mehrheitsaktionär bei Bedarf kurzfristige Darlehen, um Liquiditätsengpässe zu überbrücken. Und es gibt eine gesetzliche Kontrolle: Weil STS ein abhängiges Unternehmen ist, muss der Vorstand jedes Jahr einen Abhängigkeitsbericht schreiben, den der Abschlussprüfer prüft. Für 2025 bestätigte Forvis Mazars ohne Einschränkung, dass „bei den im Bericht aufgeführten Rechtsgeschäften die Leistung der Gesellschaft nicht unangemessen hoch war oder Nachteile ausgeglichen worden sind“ (Bericht des Aufsichtsrats im Geschäftsbericht 2025).
Trotzdem bleibt für dich als freien Aktionär eine Asymmetrie. Der Alleinvorstand, der für STS die Geschäfte mit dem Konzern verantwortet, ist bei der Adler Pelzer Holding angestellt, die einen Teil dieser Leistungen in Rechnung stellt; der Aufsichtsrat, der sie überwacht, besteht aus drei Personen, die alle drei Ämter im Konzern des Mehrheitsaktionärs innehaben. Auch Darlehen laufen in beide Richtungen: Ein Kredit der Adler Pelzer Holding über 9 Millionen Euro aus dem Jahr 2023 trägt laut Anhang 10,38 Prozent Zinsen jährlich; Ende 2025 standen davon noch 3,8 Millionen aus. Zum selben Satz liehen 2024 umgekehrt zwei französische STS-Töchter der Adler Pelzer Holding je 1,2 Millionen Euro; diese Darlehen wurden 2025 vollständig zurückgezahlt. Und das nächste Großprojekt, das neue Werk in Taixing in China, beschreibt der Halbjahresbericht so: „Das Werk wird von Gesellschaften des Adler Pelzer Konzerns errichtet; die Produktionsflächen sollen künftig von der Adler Pelzer Group (APG) und der STS Group gemeinsam genutzt werden. Dies ermöglicht es, Synergien zu realisieren und Produktionsflächen sowie Investitionen effizient einzusetzen.“ STS muss das Werk also nicht selbst errichten; zu welchen Konditionen STS dort produziert, steht nicht im Bericht. Für den Aufbau floss 2025 laut Lagebericht keine Dividende der chinesischen Tochter an die STS Group AG; ihre Beteiligungserträge lagen bei null (2024: 2,6 Millionen Euro). Die STS Group AG selbst wies im Einzelabschluss nach HGB einen Jahresfehlbetrag von 2,1 Millionen Euro aus und zahlt für 2025 keine Dividende.
Ein Detail aus der Hauptversammlung vom 10. Juli 2026: Bei allen Abstimmungen — Entlastung von Vorstand und Aufsichtsräten, Wahl des Abschlussprüfers — stimmten jeweils rund 282.300 bis 282.600 Aktien mit Nein, etwa 4,3 Prozent des Kapitals. Bei der Entlastung von Pietro Lardini, dem Geschäftsführer der Adler Pelzer Holding im Aufsichtsrat, wurden nur Stimmen für 5,39 Prozent des Grundkapitals abgegeben; die Stimmen des Mehrheitsaktionärs fehlten bei diesem Punkt. Eine naheliegende, von der Gesellschaft aber nicht bestätigte Erklärung ist das gesetzliche Stimmverbot (§ 136 Abs. 1 Aktiengesetz): Niemand darf über die eigene Entlastung abstimmen, und Lardini führt die Geschäfte der Adler Pelzer Holding, die die Mehrheit hält. Deshalb gab derselbe Nein-Block hier den Ausschlag (80,6 Prozent der abgegebenen Stimmen), und die Entlastung wurde abgelehnt. Ein Urteil über Lardinis Amtsführung lässt sich daraus nicht ablesen. Für freie Aktionäre zeigt es nur, wie wenig ein Nein-Block von gut 4 Prozent bewirkt, solange der Mehrheitsaktionär mitstimmt.
Unbequeme Wahrheit Nr. 2: Ein Kunde, die Hälfte des Umsatzes
Das zweite Risiko steckt im Segmentbericht. Zwei Kunden standen 2025 jeweils für mehr als zehn Prozent der Umsätze mit Dritten, und einer davon ist sehr groß:
„Der Umsatz des größten Kunden entfällt auf die BU Plastics in Höhe von 150,4 Mio. EUR (2024: 176,4 Mio. EUR).“
— STS Group AG, Geschäftsbericht 2025, Konzernanhang 1 (Segmentberichterstattung), Seite 84
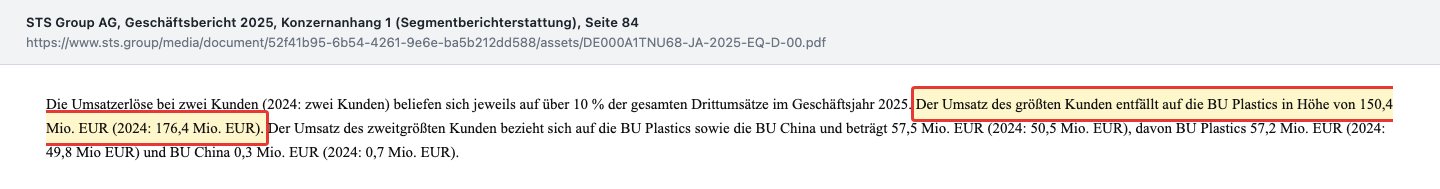
150,4 Millionen Euro sind 51,5 Prozent des Konzernumsatzes von 2025, gut die Hälfte. Der zweitgrößte Kunde kam auf 57,5 Millionen Euro, knapp ein Fünftel; zusammen also gut 70 Prozent. Wie abhängig STS von diesem einen Abnehmer ist, zeigt der Vorjahresvergleich: Der Umsatz mit ihm sank 2025 um 26,0 Millionen Euro — mehr als der gesamte Umsatzrückgang des Konzerns von 19,1 Millionen. Wer der Kunde ist, schreibt STS nicht.
Der Vorstand selbst schätzt im Risikobericht die „Abhängigkeit von Großkunden“ mit einer geringen Wirkung und einer unwahrscheinlichen Eintrittswahrscheinlichkeit ein; er führt Gespräche mit weiteren Lkw-Herstellern, um die Kundenbasis zu verbreitern. Das ist für einen Zulieferer, dessen Teile für bestimmte Fahrzeugmodelle konstruiert werden und die über Jahre laufen, nicht unplausibel. Aber eine Zahl bleibt: Endet ein großes Modellprogramm oder verlagert der Kunde Aufträge, trifft das bei STS die Hälfte des Geschäfts.
Unbequeme Wahrheit Nr. 3: Das Kursziel stammt aus einer Studie, die STS bezahlt hat
Zurück zum Anker vom Anfang. Auf der Investor-Relations-Seite von STS (abgerufen am 25. Oktober 2026) ist SMC Research der einzige Analyst in der Tabelle der Empfehlungen; seit April 2024 lagen die Kursziele dort zwischen 10,70 und 20,80 Euro, jeweils beim Drei- bis rund Viereinhalbfachen des Xetra-Schlusskurses am Tag der Studie. Am Ende der jüngsten Studie vom 19. August 2026 steht, wer sie in Auftrag gegeben hat:
„1) Die sc-consult GmbH hat diese Studie im Auftrag des Unternehmens entgeltlich erstellt […] Im Rahmen der Erstellung dieser Finanzanalyse sind folgende Interessenkonflikte aufgetreten: 1), 3), 4), 10)“
— sc-consult GmbH (SMC Research), Research-Studie STS Group AG vom 19. August 2026, Disclaimer „Interessenkonflikte“, Seiten 26 f.
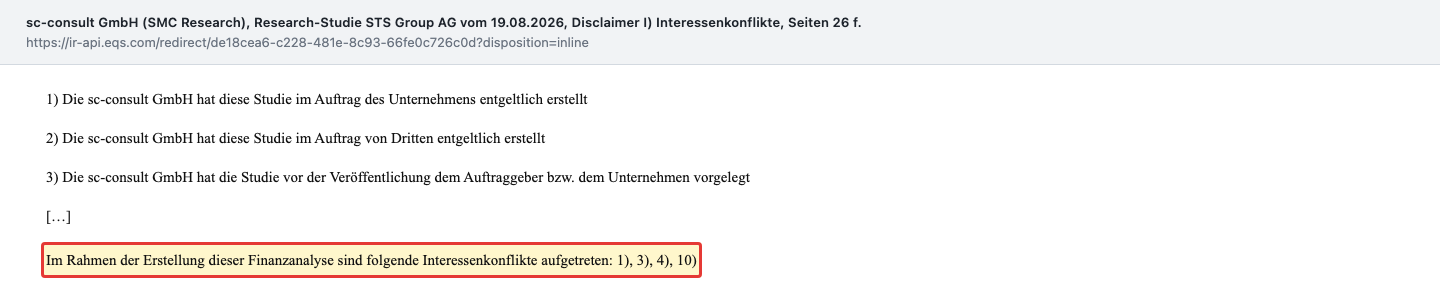
Übersetzt: Die Studie hat STS bezahlt (Konflikt 1), sie lag dem Unternehmen vor der Veröffentlichung vor (3), sie wurde nach einer Anregung des Unternehmens inhaltlich geändert (4) — laut Disclaimer nur bei sachlich berechtigten Einwänden —, und die Aktie liegt in einem Musterdepot des Hauses (10). Solche Auftragsstudien sind bei kleinen Börsenwerten üblich und legal; ohne sie gäbe es oft gar keine Analyse. Der Vorstand und der Aufsichtsrat von STS haben ihre Bedeutung 2021 selbst eingeordnet, in der Stellungnahme zum damaligen Übernahmeangebot (englische Fassung): Die Kursziele von SMC Research seien „not independent analyst reports“, also keine unabhängigen Analystenberichte, und die positive Einschätzung dürfe „not be overestimated“, nicht überbewertet werden. Für 12,70 Euro gilt dasselbe. Es ist eine Rechnung unter Annahmen, kein Preis, den jemand zahlt.
Unbequeme Wahrheit Nr. 4: Die Delisting-Absicht von 2021 und ein Angebot zum Mindestpreis
Den Preis, den jemand tatsächlich gezahlt hat, kennen wir. Im März 2021 vereinbarte der Finanzinvestor Mutares, 73,25 Prozent der STS-Aktien für 7,00 Euro je Aktie an die Adler Pelzer Holding zu verkaufen; vollzogen wurde der Kauf Ende Juni 2021. Im August 2021 folgte ein öffentliches Angebot an alle übrigen Aktionäre: ein Übernahmeangebot, kombiniert mit einem sogenannten Delisting-Erwerbsangebot, zu 7,31 Euro je Aktie. Die gemeinsame Stellungnahme von Vorstand und Aufsichtsrat hielt damals fest, was der Bieter vorhatte:
„In Section 8.6.3 of the Offer Document, the Bidder states that it and the Bidder Parent Shareholders intend to propose an application for the revocation of the admission of all STS shares to trading on the regulated market (Regulierter Markt) (General Standard) of the Frankfurt Stock Exchange (Frankfurter Wertpapierbörse) at the earliest at the end of the Additional Acceptance Period and to have STS file the delisting application.“
Übersetzung: „In Abschnitt 8.6.3 der Angebotsunterlage erklärt die Bieterin, dass sie und ihre Muttergesellschafter beabsichtigen, einen Antrag auf Widerruf der Zulassung aller STS-Aktien zum Handel im Regulierten Markt (General Standard) der Frankfurter Wertpapierbörse frühestens nach Ablauf der weiteren Annahmefrist anzuregen und STS den Delisting-Antrag stellen zu lassen.“
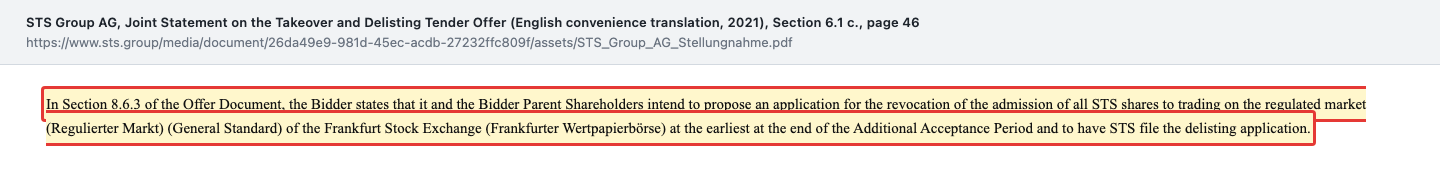
Zwei Dinge daran sind für dich wichtig. Erstens der Preis: 7,31 Euro waren laut Stellungnahme exakt der gewichtete Drei-Monats-Durchschnittskurs vor der Ankündigung, also der gesetzliche Mindestpreis — gegenüber dem Sechs-Monats-Durchschnitt von 7,26 Euro ein Aufschlag von 0,68 Prozent. Gegenüber dem letzten Schlusskurs vor der Ankündigung (6,98 Euro) betrug der Aufschlag laut Stellungnahme 0,33 Euro oder rund 4,5 Prozent, gegenüber dem Kurs vor Bekanntwerden des Mutares-Verkaufs (8,16 Euro) war es ein Abschlag. Eine übliche Übernahmeprämie war das nicht. Vorstand und Aufsichtsrat hielten den Preis in ihrer Stellungnahme dennoch für „fair and adequate“, fair und angemessen — gestützt auf die Börsenbewertungen vergleichbarer Autozulieferer und auf eine Fairness Opinion der Kanzlei Flick Gocke Schaumburg. Angenommen wurde es kaum: Zusammen mit den von Mutares gekauften Aktien kam Adler Pelzer zum Meldestichtag auf 73,59 Prozent (Geschäftsbericht 2021).
Zweitens die Absicht: Fünf Jahre später ist die Aktie weiterhin im Regulierten Markt notiert, so steht es im Halbjahresbericht 2026. Ob Adler Pelzer den Rückzug noch verfolgt, sagen die Berichte von 2025 und 2026 nicht. Für dich heißt das: Der Mehrheitsaktionär hat 2021 erklärt, den Rückzug von der Börse anregen zu wollen, und Vorstand und Aufsichtsrat hielten das damals für „appropriate“, angemessen — wegen der Kosten und weil STS den Kapitalmarkt seit dem Börsengang nicht genutzt habe. Ein neuer Anlauf ist jederzeit möglich, und der Maßstab für den Preis war 2021 der gesetzliche Mindestwert, nicht das Kursziel einer Studie. Bei einem Delisting-Erwerbsangebot richtet sich diese Untergrenze laut der Stellungnahme von 2021 nach dem gewichteten Durchschnittskurs der sechs Monate vor der Ankündigung und nach dem, was der Bieter in dieser Zeit selbst gezahlt hat — bei einem neuen Anlauf wäre der Ausgangspunkt also der Kurs der Monate davor, nicht der Preis von 2021. Der Schlusskurs vom 23. Oktober 2026 (4,22 Euro) liegt mehr als 40 Prozent unter dem Preis, den Adler Pelzer 2021 geboten hat — eine Gewähr, dass ein künftiges Angebot darüber liegt, gibt es nicht.
Was die Aktie kostet
Bei 4,22 Euro (Xetra-Schluss am 23. Oktober 2026) und 6.450.000 Aktien im Umlauf — 6.500.000 abzüglich 50.000 eigener Aktien — ist STS an der Börse rund 27,2 Millionen Euro wert. Rechnet man die Nettofinanzschulden von 10,9 Millionen Euro (30. Juni 2026) hinzu, ergibt sich ein Unternehmenswert von rund 38 Millionen Euro. Gemessen am EBITDA von 2025 (23,0 Millionen) ist das etwa das 1,7-Fache; für einen Industriezulieferer ist das wenig. Der Börsenwert liegt bei rund 0,09 Euro je Euro Umsatz und bei knapp 60 Prozent des Eigenkapitals von 46,7 Millionen Euro, das sind 7,24 Euro je Aktie. Auf Basis der letzten zwölf Monate bis Juni 2026 (zweites Halbjahr 2025 plus erstes Halbjahr 2026) verdiente STS rund 0,43 Euro je Aktie; das ergibt ein Kurs-Gewinn-Verhältnis von knapp 10. Dass das KGV unauffällig wirkt, das Verhältnis zum EBITDA aber spottbillig, ist kein Widerspruch, sondern genau das Thema dieser Analyse: Vom EBITDA bleibt nach Abschreibungen und Zinsen nur wenig Gewinn.
Warum ist der Abschlag so groß? Die Zahlen oben geben drei Antworten. Vom EBITDA bleibt nach Abschreibungen und Zinsen kaum Gewinn; ein Teil der Erlöse fließt als Zahlungen an den Konzern des Mehrheitsaktionärs, bevor überhaupt ein Ergebnis entsteht; und eine Dividende gibt es für 2025 nicht, weil der Vorstand Gewinne vorrangig für Wachstum, vor allem in China, verwenden will. Dazu kommt der dünne Handel. Ein Unternehmen kann billig aussehen und trotzdem billig bleiben, wenn der Weg vom Gewinn zum freien Aktionär erschwert ist. Börsianer nennen so etwas eine Value-Falle.
Chancen und Risiken auf einen Blick
Was für STS spricht:
- Operative Wende im ersten Halbjahr 2026: Umsatz plus 9,3 Prozent auf 156,8 Millionen Euro, EBITDA plus 35 Prozent auf 14,9 Millionen, Konzerngewinn 2,6 Millionen Euro; die Jahresprognose (EBITDA leicht über 23,0 Millionen) wurde bestätigt.
- Entspannte Bilanz: Nettofinanzschulden 10,9 Millionen Euro bei 44,9 Millionen Euro Zahlungsmitteln (30. Juni 2026).
- China wächst (plus 26,1 Prozent im ersten Halbjahr 2026), ein neues Werk in Taixing soll noch 2026 anlaufen und das Geschäft mit Pkw-Kunden, vor allem bei Elektroautos, ausbauen.
- Sehr niedrige Bewertung: Unternehmenswert rund das 1,7-Fache des EBITDA 2025, Börsenwert knapp 60 Prozent des Eigenkapitals.
- Ein starker Verbund im Rücken: Einkauf, Know-how und Finanzierung der Adler Pelzer Group; der Abschlussprüfer bestätigte für 2025, dass bei den Konzerngeschäften die Leistung von STS nicht unangemessen hoch war oder Nachteile ausgeglichen wurden.
Was dagegen spricht:
- Zahlungen an den Konzern des Mehrheitsaktionärs von 8,0 Millionen Euro im Jahr 2025 (2022: 2,1 Millionen, 2024: 2,5 Millionen), bei einem Konzernverlust von 0,5 Millionen.
- Vier Verlustjahre in Folge (2022 bis 2025); 2025 deckte das EBIT die Finanzaufwendungen nicht.
- Ein Kunde steht für 51,5 Prozent des Umsatzes 2025, die zwei größten zusammen für gut 70 Prozent.
- Der Mehrheitsaktionär hält 74,42 Prozent und hatte 2021 den Rückzug von der Börse angekündigt; das damalige Angebot lag genau auf dem gesetzlichen Mindestpreis.
- Sehr dünner Handel (typisch rund 1.400 Aktien am Tag), keine Dividende für 2025, das einzige auf der Investor-Relations-Seite von STS genannte Kursziel stammt aus einer vom Unternehmen bezahlten Studie.
Ein menschliches Fazit
Zurück zur Huckepack-Hoffnung. Mitfahren ist nicht falsch. Ein Mehrheitsaktionär mit Branchenwissen kann ein Unternehmen stabilisieren, und bei STS sieht man das im ersten Halbjahr 2026: mehr Umsatz, mehr Marge, weniger Schulden, endlich ein Gewinn. Aber wer mitfährt, sollte wissen, wer am Steuer sitzt und wer die Route bestimmt. Bei STS stellt der Konzern des Fahrers Konzernleistungen und Lizenzen in Rechnung, das neue Werk in Taixing errichten Gesellschaften seines Konzerns, zu Konditionen, die der Bericht nicht nennt — und 2021 hat er angekündigt, den Rückzug von der Börse anregen zu wollen.
Die niedrige Bewertung dürfte deshalb zum Teil der Preis für diese Konstellation sein, nicht ein Versehen des Marktes. Ob sie zu niedrig ist, hängt davon ab, wie viel vom besseren Geschäft künftig bei dir ankommt — als Gewinn je Aktie, als Dividende oder als fairer Preis, falls Adler Pelzer den Rückzug von der Börse doch noch betreibt; dessen gesetzliche Untergrenze orientiert sich in der Regel am Kurs der Monate davor, nicht an einem Kursziel. Das Kursziel von 12,70 Euro beantwortet diese Frage nicht. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle verwendeten Originaldokumente zum Selbst-Nachlesen:
- STS Group AG — Halbjahresbericht 2026 (1. Januar bis 30. Juni 2026, veröffentlicht 11. August 2026)
- STS Group AG — Geschäftsbericht 2025 (Abschluss veröffentlicht am 16. April 2026)
- STS Group AG — Geschäftsbericht 2024, Geschäftsbericht 2023, Geschäftsbericht 2022 und Geschäftsbericht 2021
- STS Group AG — Gemeinsame Stellungnahme von Vorstand und Aufsichtsrat zum Übernahme- und Delisting-Erwerbsangebot der Adler Pelzer Holding GmbH (englische Komfortübersetzung, 2021)
- STS Group AG — Abstimmungsergebnisse der Hauptversammlung vom 10. Juli 2026 und Einladung
- SMC Research (sc-consult GmbH) — Research-Studie STS Group AG vom 19. August 2026, verlinkt auf der Aktienseite der STS Group
- Fundamentaldaten (Kursverlauf und Schlusskurse Xetra, Handelsvolumen; Datenstand 23. Oktober 2026). Alle Ergebnis-, Bilanz- und Cashflow-Zahlen stammen aus den oben genannten Berichten; Unternehmenswert, Zinsdeckung, Anteile und Bewertungskennzahlen sind eigene Berechnungen auf dieser Basis.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 242,0 | 235,1 | 277,9 | 311,1 | 292,0 |
| Betriebsergebnis (EBIT) | 3,6 | -5,3 | 6,8 | 8,1 | 8,3 |
| Nettogewinn | 1,8 | -9,9 | -1,2 | -0,6 | -0,5 |
| Nettomarge | 0,7 % | -4,2 % | -0,4 % | -0,2 % | -0,2 % |
| Gewinn je Aktie | 0,28 € | -1,53 € | -0,19 € | -0,09 € | -0,08 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Operative Entwicklung positiv
- Im ersten Halbjahr 2026 stiegen Umsatz (156,8 Millionen Euro, plus 9,3 Prozent) und EBITDA (14,9 Millionen, plus 35 Prozent), der Konzern verdiente 2,6 Millionen Euro; die Prognose für 2026 wurde bestätigt.
- Bilanz und Liquidität positiv
- Nettofinanzschulden von 10,9 Millionen Euro bei 44,9 Millionen Euro Zahlungsmitteln zum 30. Juni 2026; Eigenkapitalquote 19,0 Prozent.
- Ergebnis unter dem Strich negativ
- Konzernverluste 2022 bis 2025, zuletzt minus 0,5 Millionen Euro bei 23,0 Millionen EBITDA; 2025 lag das EBIT (5,3 Millionen) unter den Finanzaufwendungen (6,9 Millionen).
- Mehrheitsaktionär negativ
- Adler Pelzer hält 74,42 Prozent; 2025 flossen 8,0 Millionen Euro für Konzernleistungen und Lizenzen an dessen Konzern, das neue Werk in Taixing errichten Gesellschaften des Konzerns, zu Konditionen, die der Bericht nicht nennt. Laut Abschlussprüfer war die Leistung von STS nicht unangemessen hoch oder Nachteile wurden ausgeglichen.
- Kundenkonzentration negativ
- Ein Kunde stand 2025 für 150,4 Millionen Euro oder 51,5 Prozent des Konzernumsatzes, die zwei größten Kunden zusammen für gut 70 Prozent.
- Börsennotiz und Kursziel neutral
- Delisting-Absicht des Mehrheitsaktionärs von 2021 (Angebot 7,31 Euro, gesetzlicher Mindestpreis), bis heute nicht umgesetzt; das einzige auf der Investor-Relations-Seite genannte Kursziel (12,70 Euro) stammt aus einer von STS bezahlten Studie.
Die STS Group ist operativ auf dem Weg der Besserung und an der Börse sehr niedrig bewertet. Für freie Aktionäre bleibt aber offen, wie viel davon bei ihnen ankommt: Vier Verlustjahre in Folge, 8,0 Millionen Euro Zahlungen an den Konzern des Mehrheitsaktionärs im Jahr 2025, keine Dividende für 2025, ein Großkunde mit der Hälfte des Umsatzes und eine Delisting-Absicht von 2021, zu der sich die aktuellen Berichte nicht äußern. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft grundsätzlich funktioniert, die Bilanz nach dem ersten Halbjahr 2026 solide ist und kein Fortführungsrisiko erkennbar ist — aber wesentliche Fragen offen bleiben: Die Profitabilität schwankt (vier Verlustjahre, 2025 eine Zinsdeckung unter 1, im ersten Halbjahr 2026 deutlich darüber), gut die Hälfte des Umsatzes hängt an einem Kunden, und ein Teil der Erlöse fließt als Zahlungen an den Konzern des Mehrheitsaktionärs, bevor ein Ergebnis entsteht. Dass die Aktie sehr billig aussieht, ist dabei kein Qualitätsargument; ob sie zu diesem Preis interessant ist, entscheidest du selbst.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: Liste der meistdiskutierten Aktien im Forum von wallstreet-online (dort seit 12.08.2026), nicht der hauseigene Aktien-Scanner.
- STS ist kein SEC-Filer; alle Belege stammen aus den Berichten und Unterlagen der STS Group AG auf sts.group. Jüngster Periodenbericht: Halbjahresbericht 2026 vom 11.08.2026 (ungeprüft, ohne prüferische Durchsicht); im General Standard ist keine Quartalsmitteilung vorgeschrieben.
- Unternehmenswert, Zinsdeckung, Umsatzanteile, Kurs-Gewinn-Verhältnis und Handelsvolumen (Median der Xetra-Tagesumsätze 23.07. bis 23.10.2026) sind eigene Berechnungen.
Aktien-Wächter
Diese Analyse ist Stand 25. Oktober 2026. Was sich seitdem bei SF3.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu STS Group AG (SF3.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Die STS Group aus Hagen fertigt Kunststoff- und Verbundwerkstoffteile vor allem für Lkw: Frontmodule, Dach- und Außenverkleidungen, Innenraummodule, dazu Teile wie Heckklappen und Batterieabdeckungen für Pkw und Elektroautos. Sie betreibt laut Halbjahresbericht 2026 zwölf Werke in Frankreich, Deutschland, Mexiko, China und den USA und setzte 2025 292,0 Millionen Euro um.
Die Adler Pelzer Holding GmbH aus Hagen, Teil der Adler Pelzer Group, hielt zum 31. Dezember 2025 74,42 Prozent der Aktien. Oberste Muttergesellschaft ist die G.A.I.A. Holding S.r.l. in Italien, die mehrheitlich der Familie Scudieri gehört. Der Vorstand und alle drei Aufsichtsräte von STS haben Funktionen im Konzern des Mehrheitsaktionärs.
Weil vom EBITDA 2025 (23,0 Millionen Euro) Abschreibungen von 17,7 Millionen und ein negatives Finanzergebnis von 6,5 Millionen abgingen; nach einer Steuergutschrift von 0,7 Millionen blieb ein Konzernverlust von 0,5 Millionen. Im ersten Halbjahr 2026 drehte das Ergebnis auf plus 2,6 Millionen Euro.
Laut Geschäftsbericht 2025 bezog STS vom G.A.I.A.-Konzern Lieferungen und Leistungen von 10,5 Millionen Euro, darunter Vertriebs-, Management- und Beratungsleistungen der Adler Pelzer Holding von 4,6 Millionen und erstmals Lizenzkosten von 3,4 Millionen. Der Abschlussprüfer bestätigte im Abhängigkeitsbericht, dass die Leistung von STS dabei nicht unangemessen hoch war oder Nachteile ausgeglichen wurden.
Offen. Die Adler Pelzer Holding erklärte 2021 mit ihrem Angebot zu 7,31 Euro je Aktie die Absicht, den Widerruf der Börsenzulassung anzuregen. Laut Halbjahresbericht 2026 ist die Aktie weiterhin im Regulierten Markt (General Standard) der Frankfurter Wertpapierbörse notiert; ob der Plan noch verfolgt wird, sagen die Berichte 2025 und 2026 nicht.
Für das Geschäftsjahr 2025 nicht. Die STS Group AG wies 2025 im Einzelabschluss nach HGB einen Jahresfehlbetrag und einen Bilanzverlust von je 2,1 Millionen Euro aus, und der Vorstand will künftige Gewinne vorrangig für das Wachstum, vor allem in China, verwenden. Für 2024 wurden 2025 insgesamt rund 0,3 Millionen Euro ausgeschüttet.
Nein. Laut Disclaimer der Studie vom 19. August 2026 hat die sc-consult GmbH (SMC Research) sie im Auftrag und gegen Entgelt der STS Group erstellt, dem Unternehmen vorab vorgelegt und nach einer Anregung inhaltlich geändert. Vorstand und Aufsichtsrat stuften SMC-Kursziele schon 2021 als keine unabhängigen Analystenberichte ein.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.