Visteon: 200 Millionen Dollar für eigene Aktien zu 100 — dann fraß die Gewährleistung den Gewinn
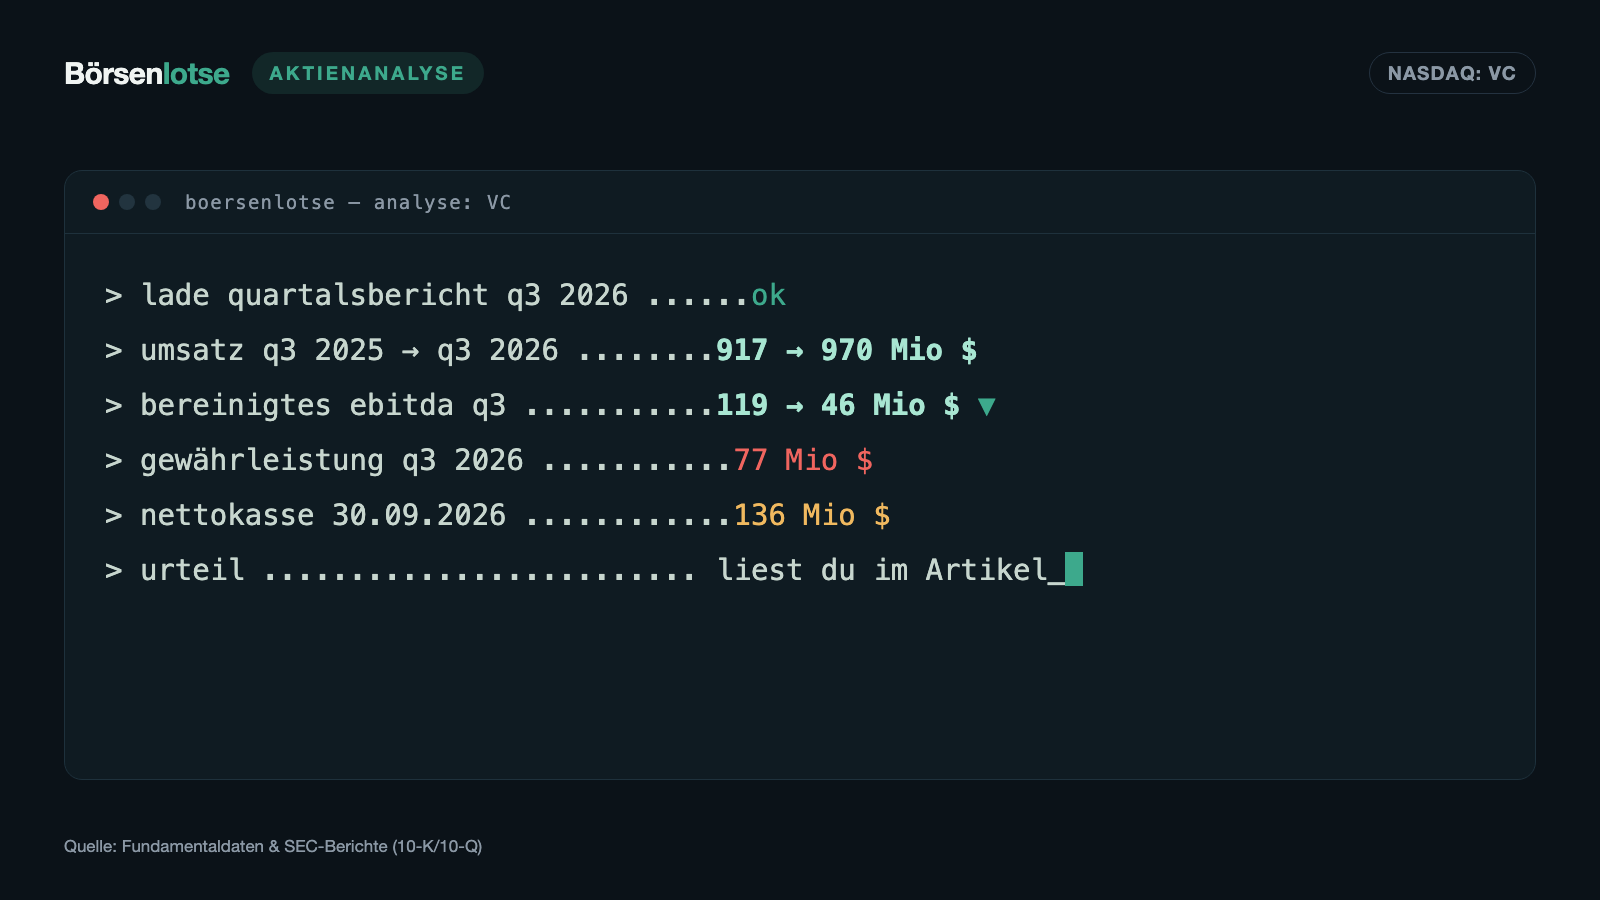
Erst kaufte Visteon für 200 Millionen Dollar eigene Aktien zu im Schnitt 100,17 Dollar, dann kosteten zwei Gewährleistungsfälle rund 77 Millionen Dollar, und die Prognose für das bereinigte EBITDA sank in der Mitte um rund 18 Prozent — am 23. Oktober 2026 schloss die Aktie bei 76,37 Dollar. Dabei stieg der Umsatz im dritten Quartal 2026 um 6 Prozent auf 970 Millionen Dollar; übrig blieben nur 5 Millionen Gewinn. Visteon baut die Bildschirme und Rechner, die im Auto zwischen Lenkrad und Beifahrer leuchten. Wir haben Geschäfts- und Quartalsberichte sowie die Ergebnismitteilungen bis 22. Oktober 2026 gelesen. Herausgekommen ist ein Zulieferer mit vollem Auftragsbuch und Nettokasse, dessen Kontrollleuchte gerade rot blinkt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 76,40 $ -6,50 %
- Marktkapitalisierung
- 2,1 Mrd. $
- KGV
- 12,6
- Wachstums-Score
- 3/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 76,40 $ bis 123,90 $ · Letzter Kurs: 76,40 $ (Stand: 23. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Stell dir vor, im Armaturenbrett leuchtet plötzlich eine rote Kontrollleuchte. Manche Fahrer halten sofort auf dem Standstreifen und rufen den Abschleppdienst. Andere kleben ein Stück Klebeband darüber und fahren weiter. Beides ist an der Börse ein bekannter Fehler: Psychologen nennen das eine den Horn-Effekt — eine einzige schlechte Eigenschaft färbt das ganze Bild —, das andere den Vogel-Strauß-Effekt: Wir schauen bei schlechten Nachrichten lieber weg.
Bei Visteon passt das Bild besonders gut, denn Visteon baut genau diese Armaturenbretter. Und am 22. Oktober 2026 leuchtete bei der Firma selbst etwas rot: rund 77 Millionen Dollar für zwei Gewährleistungsfälle, ein Quartalsgewinn von 5 Millionen Dollar, eine gesenkte Prognose — und das nur drei Monate, nachdem Visteon 200 Millionen Dollar für eigene Aktien zu rund 100 Dollar ausgegeben hatte. Bevor du anhältst oder Klebeband holst, lesen wir gemeinsam den Fehlerspeicher aus — die Pflichtberichte an die US-Börsenaufsicht SEC.
Das Spannungsfeld dieser Analyse: Visteon wächst schneller als die Autoproduktion seiner Kunden, sammelt Aufträge in Milliardenhöhe und hat mehr Geld als Schulden. Gleichzeitig zeigt das dritte Quartal 2026, wie dünn die Gewinnspanne eines Zulieferers werden kann, wenn Qualitätsprobleme, teure Speicherchips und ein Großkunde zusammenkommen — und die Firma hatte kurz vorher für 200 Millionen Dollar eigene Aktien gekauft. Am Ende entscheidest du selbst.
Was Visteon eigentlich macht
Visteon entwickelt und baut Elektronik für das Cockpit von Autos, Lastwagen und Motorrädern: digitale Kombiinstrumente hinter dem Lenkrad, große Mittel- und Beifahrer-Bildschirme, Infotainment-Systeme mit Android, Head-up-Displays und Batteriemanagement für Elektroautos. Das Herzstück der neuen Generation heißt SmartCore: ein zentraler Cockpit-Rechner, der auf einem einzigen Chip mehrere Bildschirme gleichzeitig steuert — statt vieler kleiner Steuergeräte ein Gehirn für das ganze Armaturenbrett. Die stärkste Variante (HPC, „High-Performance Compute“) ist laut Geschäftsbericht ausdrücklich für Anwendungen der künstlichen Intelligenz im Cockpit ausgelegt; dazu kommt die eigene KI-Software CognitoAI für Sprachsteuerung direkt im Fahrzeug.
Größter Kunde ist Ford, gefolgt von General Motors und Volkswagen. Visteon beschäftigte laut Geschäftsbericht 2025 rund 10.500 Menschen in rund 17 Ländern und berichtet ein einziges Segment, „Electronics“. Wie sich der Umsatz im dritten Quartal 2026 verteilte:
- Kombiinstrumente: 445 Millionen Dollar (Vorjahresquartal 421) — fast die Hälfte des Umsatzes.
- Informations-Displays: 167 Millionen (Vorjahr 117), plus 43 Prozent — der Wachstumstreiber.
- Infotainment: 122 Millionen (Vorjahr 131).
- Cockpit-Rechner: 104 Millionen (Vorjahr 96).
- Karosserie- und Elektrifizierungselektronik (darunter Batteriemanagement): 81 Millionen (Vorjahr 111), minus 27 Prozent.
- Sonstiges: 51 Millionen (Vorjahr 41).
Nach Regionen wuchs Europa im dritten Quartal 2026 von 288 auf 343 Millionen Dollar, während das Geschäft in China mit chinesischen Kunden von 82 auf 68 Millionen schrumpfte. Visteon verkauft dabei nicht an dich und mich, sondern an Autohersteller: Die Preise werden über die Laufzeit eines Modells verhandelt, und die Hersteller verlangen laut Geschäftsbericht praktisch jedes Jahr Preisnachlässe. Merksatz: Ein Zulieferer verdient sein Geld nicht mit einem guten Produkt, sondern mit einem guten Produkt, das über Jahre billiger wird.
Die Firmengeschichte für Anleger
-
2023
Steuerguthaben zurück in der Bilanz
Visteon löst eine Wertberichtigung auf US-Steuerguthaben über 395 Mio. $ auf. Der Nettogewinn springt auf 568 Mio. $ — ein Buchgewinn, kein zusätzliches Geld.
-
2025
Fünftes Jahr mit steigender Marge, Dividende zurück
Bereinigtes EBITDA 492 Mio. $ bei 3,77 Mrd. $ Umsatz, Neuaufträge 7,4 Mrd. $. Ab September zahlt Visteon wieder eine Dividende (0,275 $ je Quartal).
-
2026
Rückkaufprogramm und ASR
Dividende ab Februar 0,375 $. Im Juni 800 Mio. $ Rückkaufprogramm, im Juli/September 1,997 Mio. Aktien für 200 Mio. $ zu 100,17 $ zurückgekauft.
-
2026
Gewährleistung und Prognosesenkung
Am 22.10. meldet Visteon rund 77 Mio. $ für zwei Gewährleistungsfälle und senkt die EBITDA-Prognose auf 370–410 Mio. $. Schlusskurs 23.10.: 76,37 $.
Wie die Aktie auf unseren Tisch kam
Visteon kam mit der Ergebnismitteilung vom 22. Oktober 2026 auf unsere Rechercheliste. Am 21. Oktober hatte die Aktie bei 84,83 Dollar geschlossen, am 23. Oktober bei 76,37 Dollar — ein Minus von 10 Prozent in zwei Handelstagen; das Tagestief von 74,14 Dollar war zugleich das tiefste Niveau der vergangenen zwölf Monate (Quelle: Fundamentaldaten). Ein Kursrutsch ist ein Aufmerksamkeitssignal, kein Qualitätsurteil — er sagt nur, dass viele Anleger gleichzeitig eine Kontrollleuchte gesehen haben.
Die Kennzahlen auf der Visteon-Aktienseite zeichnen ein ruhigeres Bild als der Kurs. Der Piotroski-Wert, ein Gesundheitscheck aus neun Ja-Nein-Fragen zu Gewinn, Cashflow, Verschuldung und Effizienz, steht laut Fundamentaldaten zum Quartal per 30. September 2026 bei 7 von 9 — das ist gut; eine kerngesunde Firma steht bei 8 oder 9. Das Altman-Z, ein Frühwarnsystem für Insolvenzgefahr, liegt bei 3,54 und damit klar in der sicheren Zone (ab rund 3). Merke dir dieses Muster: Wenn der Kurs fällt, aber die Bilanz-Filter ruhig bleiben, ist die Frage nicht „Geht die Firma pleite?“, sondern „Wie viel verdient sie in Zukunft?“.
Visteon ist eine Gesellschaft nach dem Recht von Delaware mit Sitz in Michigan, notiert an der Nasdaq und berichtet als US-Inlandsemittent an die SEC; das Geschäftsjahr entspricht dem Kalenderjahr. Ausgewertet haben wir den Geschäftsbericht (10-K) für 2025 vom 19. Februar 2026, die Quartalsberichte (10-Q) zum zweiten Quartal vom 23. Juli und zum dritten Quartal vom 22. Oktober 2026 — dem jüngsten Periodenbericht — sowie die Ergebnismitteilungen (8-K) vom selben Tag. Ein weiteres Pflicht-Filing ist bis zum 25. Oktober 2026 nicht eingegangen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Laut Fundamentaldaten stieg der Umsatz von 2,77 Milliarden Dollar (2021) auf 3,76 Milliarden (2022); laut Geschäftsbericht lag er danach bei 3,95 Milliarden (2023), 3,87 Milliarden (2024) und 3,77 Milliarden Dollar (2025). Der leichte Rückgang seit 2023 hat nachvollziehbare Gründe: Der Geschäftsbericht nennt geringere Weitergabe gestiegener Chippreise an die Kunden, die Schwäche in China und weniger Nachfrage nach Batteriemanagement. Gleichzeitig stieg das bereinigte EBITDA — der Betriebsgewinn vor Zinsen, Steuern und Abschreibungen, ohne Sondereffekte — von 434 Millionen Dollar (2023) über 474 auf 492 Millionen (2025). Das war laut Visteon das fünfte Jahr in Folge mit steigender Marge, zuletzt 13,1 Prozent vom Umsatz.
Auch das Geld kam an. Der operative Cashflow, also das Geld, das tatsächlich aus dem laufenden Geschäft in die Kasse fließt, lag bei 267 Millionen (2023), 427 Millionen (2024) und 410 Millionen Dollar (2025). Nach Investitionen blieben als freier Mittelzufluss rund 142, 290 und 277 Millionen Dollar. Damit konnte Visteon 2025 wieder eine Dividende einführen und 2026 eigene Aktien zurückkaufen. Und das Auftragsbuch wächst: 2025 gewann Visteon Neuaufträge über 7,4 Milliarden Dollar, davon 3,6 Milliarden für Displays bei 17 Autoherstellern; 2026 kamen im zweiten Quartal rund 2,0 Milliarden und im dritten 0,9 Milliarden dazu. Im dritten Quartal wuchs Visteon nach eigener Rechnung um 10 Prozentpunkte schneller als die Produktion seiner Kunden, die um 5 Prozent sank.
Ein Wort zum Nettogewinn, weil er sonst verwirrt: 568 Millionen Dollar (2023), 296 Millionen (2024) und 201 Millionen (2025) sehen nach Absturz aus, sind aber vor allem Steuereffekte. 2023 löste Visteon eine Wertberichtigung auf US-Steuerguthaben über 395 Millionen Dollar auf — ein Buchgewinn, kein Geld. Zum Jahresende 2025 hat Visteon außerdem die Methode geändert, mit der es den Wert dieser Steuerguthaben beurteilt, und alle Vorjahre rückwirkend angepasst. Die Zahlen oben sind bereits die angepassten. Merksatz: Bei Visteon sagt der Cashflow mehr über das Geschäft als der Nettogewinn.
So weit die gute Nachricht. Jetzt lesen wir den Fehlerspeicher aus.
Was in den Berichten steht — die unbequemen Wahrheiten
Ein Bericht an die SEC wird unter Strafandrohung abgegeben. Was folgt, steht dort — man muss nur bis in die Anhangsnoten lesen.
Unbequeme Wahrheit Nr. 1: Zwei Gewährleistungsfälle fressen ein ganzes Quartal
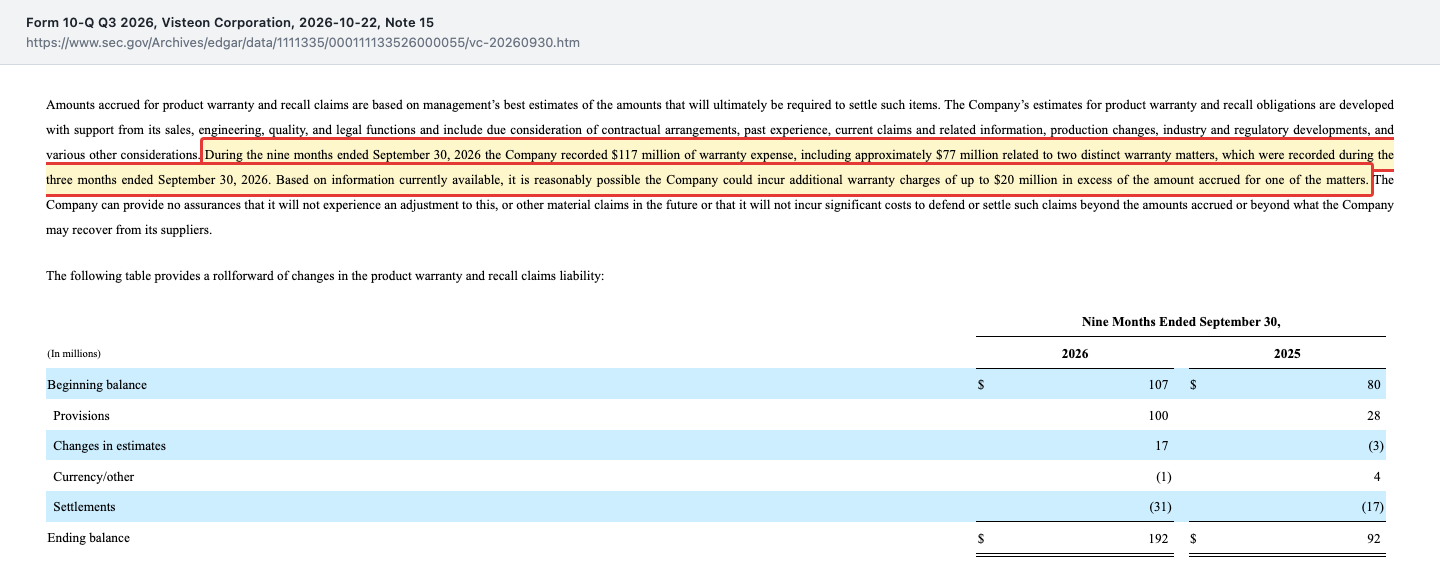
Im dritten Quartal 2026 blieben von 970 Millionen Dollar Umsatz nur 47 Millionen Bruttogewinn übrig, nach 131 Millionen ein Jahr zuvor. Der Grund steht in Note 15 des Quartalsberichts:
„During the nine months ended September 30, 2026 the Company recorded $117 million of warranty expense, including approximately $77 million related to two distinct warranty matters, which were recorded during the three months ended September 30, 2026. Based on information currently available, it is reasonably possible the Company could incur additional warranty charges of up to $20 million in excess of the amount accrued for one of the matters.“
Übersetzung: „In den neun Monaten bis zum 30. September 2026 verbuchte das Unternehmen 117 Millionen Dollar Gewährleistungsaufwand, darunter rund 77 Millionen Dollar für zwei einzelne Gewährleistungsfälle, die in den drei Monaten bis zum 30. September 2026 gebucht wurden. Nach derzeit verfügbaren Informationen ist es durchaus möglich, dass dem Unternehmen für einen der Fälle zusätzliche Gewährleistungskosten von bis zu 20 Millionen Dollar über den zurückgestellten Betrag hinaus entstehen.“
— Visteon, Quartalsbericht 10-Q für das dritte Quartal 2026, Note 15
Gewährleistung heißt: Wenn ein Bauteil von Visteon im Auto ausfällt, zahlt Visteon die Reparatur — oft so lange, wie der Autohersteller selbst seinen Kunden Garantie gibt, und bei Rückrufen anteilig auch die Rückrufaktion. Welche Produkte und welche Kunden betroffen sind, verrät der Bericht nicht. Wie stark der Topf gewachsen ist, zeigt die Rückstellung:
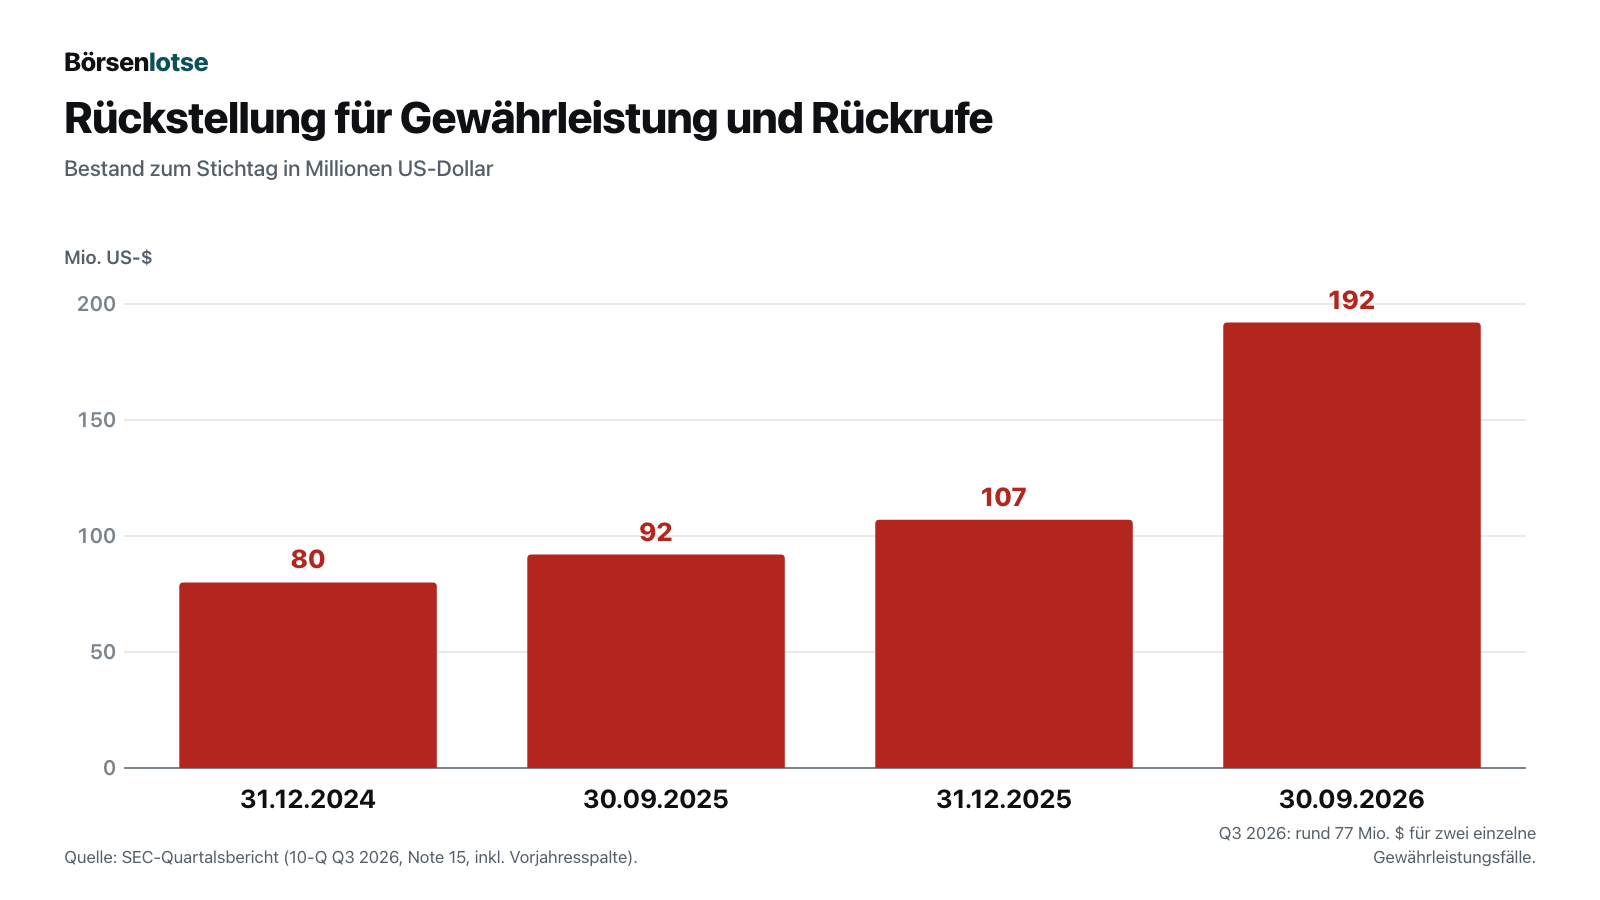
Zweierlei verdient Respekt: Visteon nennt den Betrag klar, und die Firma rechnet ihn nicht aus dem „bereinigten“ EBITDA heraus — die 46 Millionen Dollar des dritten Quartals enthalten die Belastung. Zweierlei mahnt zur Vorsicht: Die Rückstellung ist in neun Monaten um rund 80 Prozent gewachsen, und das letzte Wort ist laut Note 15 noch nicht gesprochen. Schon 2025 hatte der Geschäftsbericht „höhere Gewährleistungskosten“ als Bremse genannt. Ein Einmaleffekt ist erst dann einer, wenn er sich nicht wiederholt.
Unbequeme Wahrheit Nr. 2: Umsatz rauf, Gewinn runter — und die KI frisst die Speicherchips
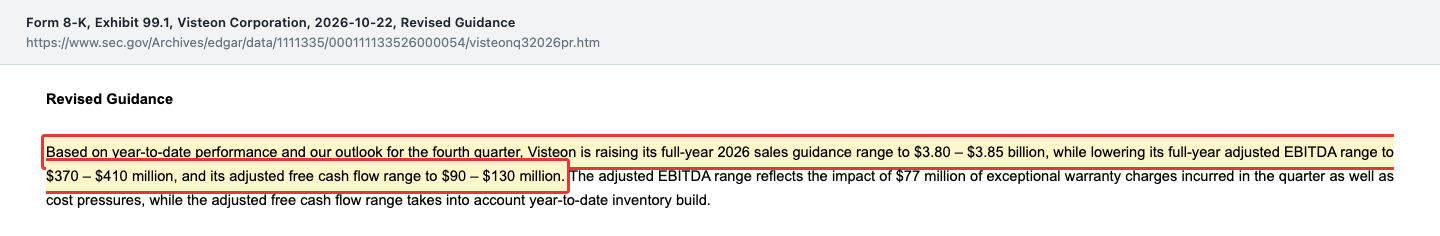
Mit den Zahlen zum dritten Quartal hat Visteon seine Erwartungen für 2026 neu sortiert:
„Based on year-to-date performance and our outlook for the fourth quarter, Visteon is raising its full-year 2026 sales guidance range to $3.80 – $3.85 billion, while lowering its full-year adjusted EBITDA range to $370 – $410 million, and its adjusted free cash flow range to $90 – $130 million.“
Übersetzung: „Auf Basis der bisherigen Entwicklung im Jahr und unseres Ausblicks auf das vierte Quartal hebt Visteon die Umsatzprognose für 2026 auf 3,80 bis 3,85 Milliarden Dollar an und senkt zugleich die Spanne für das bereinigte EBITDA auf 370 bis 410 Millionen Dollar und für den bereinigten freien Mittelzufluss auf 90 bis 130 Millionen Dollar.“
— Visteon, Ergebnismitteilung zum dritten Quartal 2026 (8-K, Anlage 99.1)
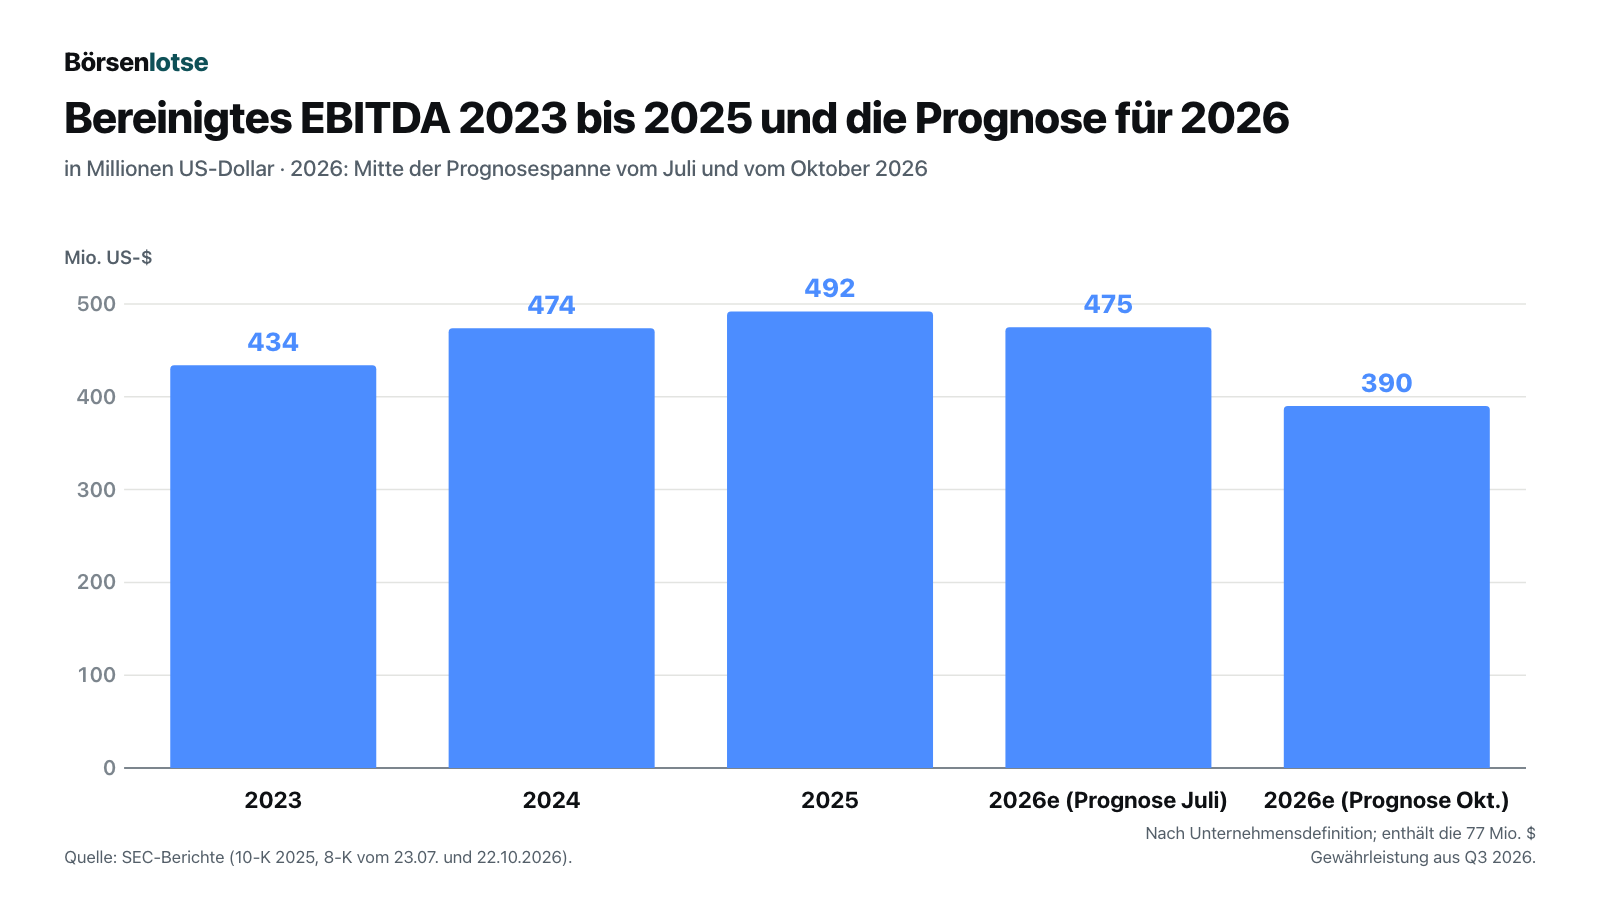
Wie groß der Schnitt ist, zeigt der Vergleich mit dem Juli. Damals lag die Mitte der EBITDA-Spanne bei 475 Millionen Dollar, jetzt bei 390 Millionen — ein Minus von rund 18 Prozent in drei Monaten. Beim bereinigten freien Mittelzufluss fiel die Mitte von 170 auf 110 Millionen Dollar.
Die Gewährleistung erklärt den größten Teil, aber nicht alles. Im Quartalsbericht beschreibt Visteon einen Gegenwind, der eine gewisse Ironie hat:
„Memory chip market conditions are creating cost pressures and have the potential to affect industry production volumes, as memory supplier capacity is increasingly allocated to support growth in data center infrastructure.“
Übersetzung: „Die Lage am Markt für Speicherchips verursacht Kostendruck und kann die Produktionsmengen der Branche beeinträchtigen, weil die Kapazitäten der Speicherhersteller zunehmend dem Ausbau von Rechenzentren zugeteilt werden.“
— Visteon, Quartalsbericht 10-Q für das dritte Quartal 2026, Lagebericht (Item 2)
Übersetzt: Die Rechenzentren für künstliche Intelligenz kaufen den Speicherchip-Herstellern die Produktion weg, und Visteon muss für seine Bildschirme und Rechner mehr zahlen. Dieselbe KI, mit der Visteon im Cockpit wirbt, verteuert ihm also die Bauteile. Einen Teil gibt Visteon an die Kunden weiter — im dritten Quartal brachten solche Preisanpassungen netto 5 Millionen Dollar Umsatz —, den Rest trägt die Marge. Dazu kommen die Lagerbestände: Sie stiegen in neun Monaten von 269 auf 359 Millionen Dollar, und der operative Cashflow lag in den ersten neun Monaten 2026 nur bei 81 Millionen Dollar nach 292 Millionen im Vorjahreszeitraum. Nach Investitionen von 103 Millionen blieb ein freier Mittelabfluss von 22 Millionen Dollar.
Unbequeme Wahrheit Nr. 3: Der Rückkauf lief bei 100 Dollar
Im Juni 2026 genehmigte der Verwaltungsrat ein neues Rückkaufprogramm über 800 Millionen Dollar bis 2029. Am 23. Juli — am Tag der Zahlen zum zweiten Quartal — unterschrieb Visteon einen beschleunigten Rückkauf (ASR) mit der Bank of America über 200 Millionen Dollar. Dabei kauft die Bank die Aktien über einige Wochen am Markt, Visteon zahlt vorab und bekommt die Stücke geliefert. Das Ergebnis steht in Note 12; laut Quartalsbericht schöpfte der beschleunigte Rückkauf zugleich die letzten 38 Millionen Dollar des älteren 300-Millionen-Dollar-Programms von 2023 aus, der Rest ging zulasten des neuen Programms, von dem 638 Millionen Dollar übrig blieben:
„The share repurchase agreement concluded during the nine months ended September 30, 2026, resulting in a total amount of 1,996,589 shares repurchased at an average cost of $100.17 per share, for a total of $200 million.“
Übersetzung: „Die Rückkaufvereinbarung wurde in den neun Monaten bis zum 30. September 2026 abgeschlossen; insgesamt wurden 1.996.589 Aktien zu durchschnittlichen Kosten von 100,17 Dollar je Aktie zurückgekauft, zusammen für 200 Millionen Dollar.“
— Visteon, Quartalsbericht 10-Q für das dritte Quartal 2026, Note 12
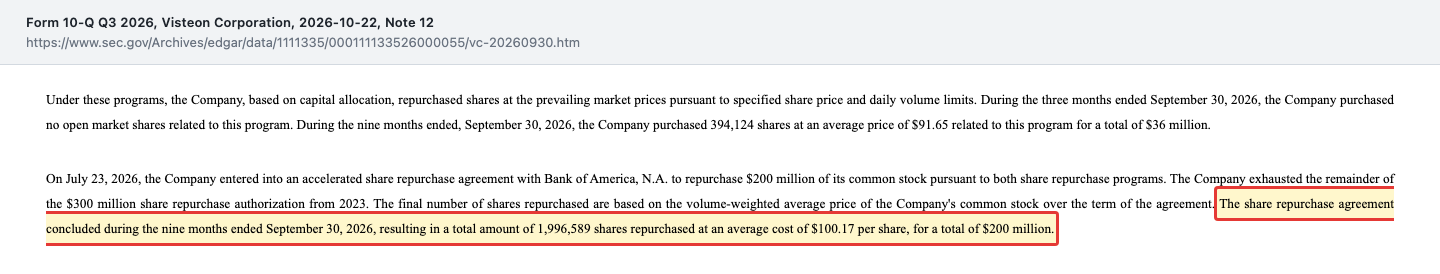
Fair ist: Ein Rückkauf ist kein Fehler, nur weil der Kurs danach fällt — niemand kennt die Zukunft, und für die verbliebenen Aktionäre wurde das Stück vom Kuchen größer: Die Zahl der Aktien sank von 26,8 Millionen Ende 2025 auf 24.707.936 am 15. Oktober 2026, rund 8 Prozent weniger. Unbequem ist der Zeitpunkt. Visteon kaufte, während die eigene Prognose noch 475 Millionen Dollar EBITDA versprach, und gab dafür 200 Millionen aus — die Nettokasse fiel im Quartal von 351 auf 136 Millionen Dollar, und Visteon zog zwischenzeitlich 179 Millionen aus der Kreditlinie, von denen zum Quartalsende 26 Millionen offen waren. Rechnerisch sind die zurückgekauften Aktien zum Schlusskurs vom 23. Oktober 2026 rund 47,5 Millionen Dollar weniger wert, als sie gekostet haben. Aus dem neuen Programm sind noch 638 Millionen Dollar offen.
Unbequeme Wahrheit Nr. 4: Drei Kunden, fast die Hälfte des Umsatzes
Wer an Autohersteller liefert, hängt an deren Produktion. Bei Visteon hängt besonders viel an einem Namen:
„Ford and General Motors are the Company’s largest customers as a percentage of sales. Accordingly, any change in Ford or General Motors' vehicle production volumes may have a significant impact on the Company’s sales volume and profitability.“
Übersetzung: „Ford und General Motors sind gemessen am Umsatz die größten Kunden des Unternehmens. Jede Veränderung der Produktionsmengen von Ford oder General Motors kann daher erhebliche Auswirkungen auf Absatz und Profitabilität des Unternehmens haben.“
— Visteon, Geschäftsbericht 10-K für 2025, Item 1A (Risikofaktoren)
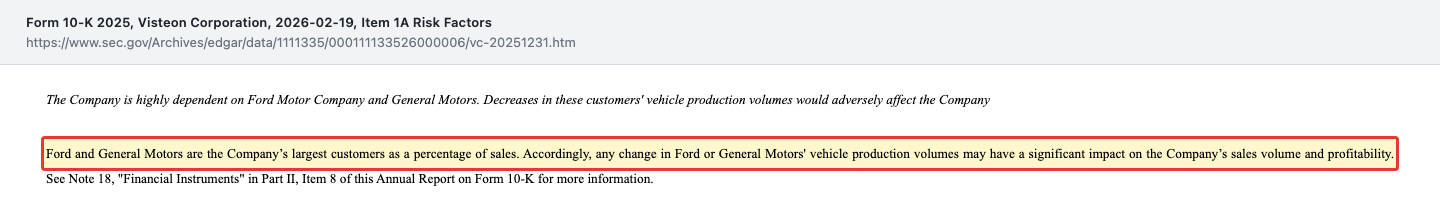
Der Ford-Anteil am Umsatz stieg von 22 Prozent (2023) über 23 auf 26 Prozent (2025); General Motors lag bei 12, 15 und 12 Prozent, Volkswagen bei 9, 9 und 10 Prozent. Zum 30. September 2026 entfielen 19 Prozent der offenen Forderungen auf Ford, nach 12 Prozent zum Jahresende. Dazu kommt: Die Kunden bestellen laut Geschäftsbericht keine festen Mengen, die meisten können Verträge sogar ohne Grund kündigen, und einige wollen Bauteile künftig selbst herstellen. Und in China wachsen Hersteller wie BYD oder Chery, bei denen Visteon nach eigener Aussage weniger Inhalt im Auto hat als bei den Traditionsmarken. Der erste Cockpit-Rechner der HPC-Generation ging im dritten Quartal 2026 ausgerechnet bei Chery in Serie — der erste Serienstart dieser Rechner-Generation bei einem chinesischen Hersteller. Wie es einem anderen Zulieferer ergeht, dessen Produkt am Verbrennungsmotor hängt, zeigt unsere Analyse zu Garrett Motion.
Unbequeme Wahrheit Nr. 5: Eine Steuerforderung, die erst jetzt auftaucht
Ganz neu im Quartalsbericht vom 22. Oktober 2026 ist dieser Satz:
„The Company is contesting an approximately $52 million assessment by the Brazilian tax authorities related to the application of reduced PIS/COFINS tax rates for certain operations in the Manaus Free Trade Zone.“
Übersetzung: „Das Unternehmen ficht einen Bescheid der brasilianischen Steuerbehörden über rund 52 Millionen Dollar an, bei dem es um die Anwendung ermäßigter PIS/COFINS-Sätze für bestimmte Tätigkeiten in der Freihandelszone Manaus geht.“
— Visteon, Quartalsbericht 10-Q für das dritte Quartal 2026, Note 15
Visteon hält eine Niederlage für durchaus möglich, hat aber nichts zurückgestellt, weil es seine Steuerbehandlung für korrekt hält. 52 Millionen Dollar sind gut ein Drittel der Nettokasse vom 30. September 2026 — kein Existenzthema, aber ein Posten, den man im Kopf behalten sollte.
Bewertung: Was die Börse für Visteon bezahlt
Beim Schlusskurs von 76,37 Dollar am 23. Oktober 2026 und 24.707.936 Aktien (Stand 15. Oktober 2026, Deckblatt des Quartalsberichts) ist Visteon an der Börse rund 1,89 Milliarden Dollar wert. Daraus ergibt sich, als unsere Überschlagsrechnung:
- Unternehmenswert rund 1,75 Milliarden Dollar: Börsenwert minus Nettokasse von 136 Millionen (Kasse 466 Millionen inklusive 2 Millionen zweckgebunden, Finanzschulden 330 Millionen, Stand 30. September 2026). Das ist rund das 4,5-Fache der EBITDA-Prognose-Mitte für 2026 (390 Millionen Dollar) und das 3,6-Fache des EBITDA von 2025 (492 Millionen).
- Kurs-Gewinn-Verhältnis von rund 12: Der Gewinn der letzten vier Quartale (viertes Quartal 2025 bis drittes Quartal 2026) lag bei 159 Millionen Dollar. Die Kennzahlen-Kachel dieser Seite kann einen anderen Wert zeigen, weil sie anders rechnet.
- Kurs-Umsatz-Verhältnis von rund 0,5 bei 3,83 Milliarden Dollar Umsatz in den letzten vier Quartalen.
- Kurs-Buchwert-Verhältnis von rund 1,3 (Eigenkapital der Visteon-Aktionäre 1,41 Milliarden Dollar, rund 57 Dollar je Aktie). Gut ein Drittel davon sind allerdings latente Steuerguthaben (519 Millionen Dollar) — Ansprüche auf künftig niedrigere Steuern, die nur mit künftigen Gewinnen etwas wert sind.
- Dividende: 0,375 Dollar je Quartal seit Februar 2026, im Jahr 1,50 Dollar — rund 2 Prozent Rendite zum Kurs vom 23. Oktober 2026.
Gemessen am Gewinn ist das eine niedrige Bewertung — für einen Autozulieferer aber nicht ungewöhnlich. Die Börse traut Zulieferern wegen des Preisdrucks der Hersteller und der zyklischen Autoproduktion selten hohe Bewertungen zu. Die Frage ist, ob die 390 Millionen Dollar EBITDA für 2026 ein Tiefpunkt mit Sondereffekt sind oder der neue Normalzustand.
Der Blick der Profis: Laut Fundamentaldaten beobachten 11 Analysten die Aktie (4 „starker Kauf“, 3 „Kauf“, 4 „Halten“, kein Verkauf); ihr Kursziel liegt im Durchschnitt bei 111,70 Dollar (Stand 23. Oktober 2026). Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch ihre Zahl geteilt — ein einzelnes sehr hohes oder sehr niedriges Ziel verschiebt ihn spürbar. Ob diese Ziele die gesenkte Prognose schon enthalten, ist offen. Und ein Hinweis zur Psychologie: Wer den Rückkaufpreis von 100 Dollar oder das Zwölf-Monats-Hoch von rund 127 Dollar (Tageshoch vom 22. Juni 2026: 126,95 Dollar) als „fairen Wert“ im Kopf hat, unterliegt dem Ankereffekt — ein früherer Kurs sagt nichts darüber, was die Firma heute wert ist.
Chancen und Risiken auf einen Blick
Was für Visteon spricht:
- Volles Auftragsbuch. 7,4 Milliarden Dollar Neuaufträge 2025, weitere 2,9 Milliarden im zweiten und dritten Quartal 2026; Wachstum 10 Prozentpunkte über der Kundenproduktion im dritten Quartal.
- Displays als Wachstumstreiber. Umsatz mit Informations-Displays im dritten Quartal 2026 plus 43 Prozent auf 167 Millionen Dollar.
- Solide Bilanz. Nettokasse 136 Millionen Dollar, 374 Millionen frei in der Kreditlinie, Kreditnoten BB+ (S&P) und Ba1 (Moody’s), kurz unter „Investment Grade“.
- KI im Cockpit. Serienstart des ersten SmartCore-HPC-Rechners mit KI-Funktionen bei Chery, eigene KI-Software CognitoAI.
- Kapitalrückgabe. Dividende von 1,50 Dollar im Jahr, Aktienzahl in neun Monaten rund 8 Prozent gesunken, 638 Millionen Dollar Rückkaufvolumen offen.
Was dagegen spricht:
- Qualitätsprobleme. Rund 77 Millionen Dollar für zwei Gewährleistungsfälle, bis zu 20 Millionen mehr möglich; Rückstellung bei 192 Millionen.
- Gesenkte Prognose. EBITDA-Mitte 2026 von 475 auf 390 Millionen Dollar, freier Mittelzufluss von 170 auf 110 Millionen.
- Teure Speicherchips. Rechenzentren binden die Kapazität der Speicherhersteller; das drückt auf Visteons Marge.
- Kundenkonzentration. Ford, GM und VW brachten 2025 zusammen 48 Prozent des Umsatzes.
- China. Umsatz mit chinesischen Kunden im dritten Quartal 2026 minus 17 Prozent; chinesische Hersteller und Zulieferer drängen auf die Weltmärkte.
- Offene Steuerfrage. Rund 52 Millionen Dollar Steuerbescheid in Brasilien, nicht zurückgestellt.
Ein menschliches Fazit
Erinnerst du dich an die rote Kontrollleuchte vom Anfang? Nach dem Auslesen des Fehlerspeichers ist klar: Der Motor des Geschäfts läuft laut den Berichten weiter. Visteon wächst schneller als seine Kunden, gewinnt Aufträge in Milliardenhöhe, hat mehr Geld als Schulden, und die Bilanz-Kennzahlen sind ruhig. Wer nur auf dieses eine Quartal schaut, läuft Gefahr, dem Horn-Effekt zu erliegen — ein schlechtes Quartal ist noch kein schlechtes Unternehmen.
Aber die Leuchte brennt nicht ohne Grund. Zwei Gewährleistungsfälle haben ein ganzes Quartal aufgezehrt, die Speicherchips werden teurer, Ford bleibt der Großkunde, und das Management hat 200 Millionen Dollar zu einem Kurs ausgegeben, den die Aktie drei Monate später deutlich unterschritt. Wer Klebeband über die Leuchte klebt, macht den Vogel-Strauß-Fehler. Die nächsten Diagnosepunkte sind klar: Wächst die Gewährleistungs-Rückstellung im Geschäftsbericht 2026 weiter, hält Visteon die gesenkte Prognose, und wie entwickelt sich die Marge, wenn die Sonderbelastung wegfällt?
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsbericht 10-Q für das dritte Quartal 2026 (22. Oktober 2026, jüngster Periodenbericht) und 10-Q für das zweite Quartal 2026 (23. Juli 2026)
- Geschäftsbericht 10-K für 2025 (19. Februar 2026) mit rückwirkend angepassten Vorjahreszahlen
- Pflichtmeldungen 8-K mit Ergebnismitteilung: drittes Quartal 2026 und gesenkte Prognose (22. Oktober 2026) sowie zweites Quartal 2026 und beschleunigter Rückkauf (23. Juli 2026)
- Kurs- und Kennzahlendaten: Quelle Fundamentaldaten, Datenstand 23. Oktober 2026 (Umsatz 2021 und 2022, Kurse, Piotroski-Wert, Altman-Z, Analystenzahlen)
Datenstand: Unternehmenszahlen zum 31. Dezember 2025 beziehungsweise zum 30. September 2026 (jüngster Periodenbericht vom 22. Oktober 2026); die Liste der SEC-Filings haben wir bis 25. Oktober 2026 gesichtet, nach dem Quartalsbericht ist kein weiteres eingegangen. Kurse: Schlusskurse vom 21. und 23. Oktober 2026. Nettogewinne nach der zum Jahresende 2025 geänderten Bilanzierungsmethode für latente Steuern. Rechnerische Werte (Börsenwert, Unternehmenswert, Kurs-Gewinn-, Kurs-Umsatz- und Kurs-Buchwert-Verhältnis, freier Mittelzufluss 2023 bis 2025, rechnerischer Wertverlust der zurückgekauften Aktien, Dividendenrendite) sind unsere Überschlagsrechnung und als solche benannt. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand und können von den hier verwendeten Werten abweichen: Die Kachel nennt ein Kurs-Gewinn-Verhältnis von etwa 22, weil sie den Gewinn je Aktie der Fundamentaldaten (3,43 Dollar) zugrunde legt; wir rechnen mit den 159 Millionen Dollar Nettogewinn der letzten vier Quartale (Q4 2025 bis Q3 2026) und kommen auf rund 12.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können stark schwanken; ein Verlust des eingesetzten Kapitals bis hin zum Totalverlust ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2.773,0 | 3.756,0 | 3.954,0 | 3.866,0 | 3.768,0 |
| Betriebsergebnis (EBIT) | 87,0 | 188,0 | 280,0 | 133,0 | 330,0 |
| Nettogewinn | 41,0 | 124,0 | 486,0 | 274,0 | 201,0 |
| Nettomarge | 1,5 % | 3,3 % | 12,3 % | 7,1 % | 5,3 % |
| Gewinn je Aktie | 1,44 $ | 4,35 $ | 17,05 $ | 9,82 $ | 7,28 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum und Auftragsbuch positiv
- Umsatz Q3 2026 plus 6 % auf 970 Mio. $ bei 5 % weniger Kundenproduktion; Neuaufträge 2025 von 7,4 Mrd. $, im zweiten und dritten Quartal 2026 weitere 2,9 Mrd. $.
- Profitabilität negativ
- Bereinigtes EBITDA Q3 2026 nur 46 Mio. $ (Vorjahr 119) nach rund 77 Mio. $ Gewährleistung; Prognose-Mitte 2026 am 22.10.2026 von 475 auf 390 Mio. $ gesenkt.
- Bilanz positiv
- Nettokasse 136 Mio. $ zum 30.09.2026, 374 Mio. $ frei in der Kreditlinie, Kreditnoten BB+/Ba1; Piotroski 7 von 9, Altman-Z 3,54.
- Kundenkonzentration negativ
- Ford 26 %, GM 12 %, VW 10 % des Umsatzes 2025; Ford-Anteil an den Forderungen zum 30.09.2026 bei 19 %.
- Kapitalallokation neutral
- 200 Mio. $ Rückkauf zu im Schnitt 100,17 $ (Juli–Sept. 2026), Schlusskurs 23.10.2026: 76,37 $; Aktienzahl in neun Monaten rund 8 % gesunken, Dividende 1,50 $ im Jahr.
Visteon ist ein wachsender Cockpit-Zulieferer mit vollem Auftragsbuch und Nettokasse, dem zwei Gewährleistungsfälle und teure Speicherchips das dritte Quartal 2026 verhagelt haben. Die Prognose für Gewinn und Mittelzufluss wurde deutlich gesenkt, ein großer Rückkauf lief kurz zuvor bei rund 100 Dollar, und Ford bleibt der wichtigste Kunde. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: ob die Gewährleistungsfälle mit rund 77 Millionen Dollar ein Einzelereignis bleiben und wie viel Marge bei teureren Speicherchips übrig bleibt. Die Prognose für 2026 wurde um rund 18 Prozent gesenkt, in den ersten neun Monaten floss Geld ab. Rot ist es nicht: Visteon hat mehr Geld als Schulden, verdiente 2023 bis 2025 jedes Jahr deutlich Geld, und die Abhängigkeit von Ford ist hoch, aber nicht existenzbedrohend. Grün wäre es, wenn die nächsten Berichte zeigen, dass die Marge ohne Sonderbelastung zurückkommt. Der niedrige Börsenwert im Vergleich zum Gewinn ist eine Preisfrage und ändert an der Farbe nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Analyse war die Ergebnismitteilung vom 22.10.2026 und der Kursrückgang auf ein Zwölf-Monats-Tief (Tagestief 74,14 $ am 23.10.2026), nicht ein einzelner Scanner-Treffer.
- Die Nettogewinne aller Jahre folgen der zum 31.12.2025 geänderten Methode für latente US-Steuerguthaben (rückwirkend angepasst); 2023 enthält die Auflösung einer Wertberichtigung über 395 Mio. $.
- Grundlage: Geschäftsbericht 10-K 2025 (19.02.2026), Quartalsberichte 10-Q Q2 2026 (23.07.2026) und Q3 2026 (22.10.2026, jüngster Periodenbericht), 8-K mit Ergebnismitteilung vom 23.07. und 22.10.2026; SEC-Filing-Liste bis 25.10.2026 gesichtet, kein Form 15, einziges Form 25 vom 26.12.2017.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 24.707.936 Aktien (15.10.2026) mal 76,37 $ (23.10.2026); Unternehmenswert minus Nettokasse 136 Mio. $; KGV auf 159 Mio. $ Gewinn von Q4 2025 bis Q3 2026; Wertverlust Rückkauf 1.996.589 × (100,17 $ − 76,37 $).
Aktien-Wächter
Diese Analyse ist Stand 25. Oktober 2026. Was sich seitdem bei VC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Visteon Corp (VC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Visteon entwickelt und baut Cockpit-Elektronik für Autohersteller: digitale Kombiinstrumente, Bildschirme, Infotainment-Systeme, zentrale Cockpit-Rechner (SmartCore) und Batteriemanagement. Die Firma aus Michigan beschäftigte laut Geschäftsbericht 2025 rund 10.500 Menschen in rund 17 Ländern und setzte 2025 3,77 Milliarden Dollar um. Größte Kunden sind Ford, General Motors und Volkswagen.
Visteon buchte im dritten Quartal 2026 rund 77 Millionen Dollar für zwei einzelne Gewährleistungsfälle. Dadurch fiel der Bruttogewinn von 131 auf 47 Millionen Dollar und das bereinigte EBITDA von 119 auf 46 Millionen, obwohl der Umsatz um 6 Prozent auf 970 Millionen stieg. Dazu kamen höhere Materialkosten, vor allem für Speicherchips. Unter dem Strich blieben 5 Millionen Dollar Gewinn.
Am 22. Oktober 2026 hob Visteon die Umsatzprognose auf 3,80 bis 3,85 Milliarden Dollar an. Das bereinigte EBITDA soll aber nur noch 370 bis 410 Millionen Dollar erreichen (Mitte im Juli: 475 Millionen), der bereinigte freie Mittelzufluss 90 bis 130 Millionen (Mitte im Juli: 170 Millionen). Als Gründe nennt Visteon die Gewährleistung, Kostendruck und aufgebaute Lagerbestände.
Ford war 2025 mit 26 Prozent des Umsatzes der größte Kunde, nach 22 Prozent 2023. General Motors kam auf 12 Prozent, Volkswagen auf 10 Prozent; zusammen waren das 48 Prozent. Zum 30. September 2026 entfielen 19 Prozent der offenen Forderungen auf Ford. Im Geschäftsbericht nennt Visteon sich selbst „highly dependent“ von Ford und General Motors.
Zum 30. September 2026 hatte Visteon 466 Millionen Dollar Kasse (inklusive 2 Millionen zweckgebunden) und 330 Millionen Dollar Finanzschulden, also 136 Millionen Dollar Nettokasse. Drei Monate zuvor waren es noch 351 Millionen; der Rückgang geht vor allem auf den Aktienrückkauf über 200 Millionen Dollar zurück. In der Kreditlinie über 400 Millionen waren 374 Millionen frei.
Ja. Nach 2024 ohne Dividende zahlte Visteon im September und Dezember 2025 je 0,275 Dollar je Aktie. Seit Februar 2026 sind es 0,375 Dollar je Quartal, also 1,50 Dollar im Jahr. Zum Schlusskurs von 76,37 Dollar am 23. Oktober 2026 entspricht das rund 2 Prozent Dividendenrendite. Zusätzlich kauft Visteon eigene Aktien zurück.
Visteon verkauft KI-fähige Cockpit-Technik: Die HPC-Variante des Cockpit-Rechners SmartCore ist laut Geschäftsbericht 2025 für KI-Anwendungen ausgelegt, die eigene Software CognitoAI ermöglicht Sprachsteuerung direkt im Fahrzeug. Im dritten Quartal 2026 ging der erste HPC-Rechner mit KI-Funktionen bei Chery in Serie. Zugleich verteuert der KI-Boom in Rechenzentren die Speicherchips, die Visteon einkauft.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.