Oramed: Eine einzige Beteiligung ist mehr wert als die ganze Firma — aus der Insulin-Hoffnung wurde ein Aktienkorb
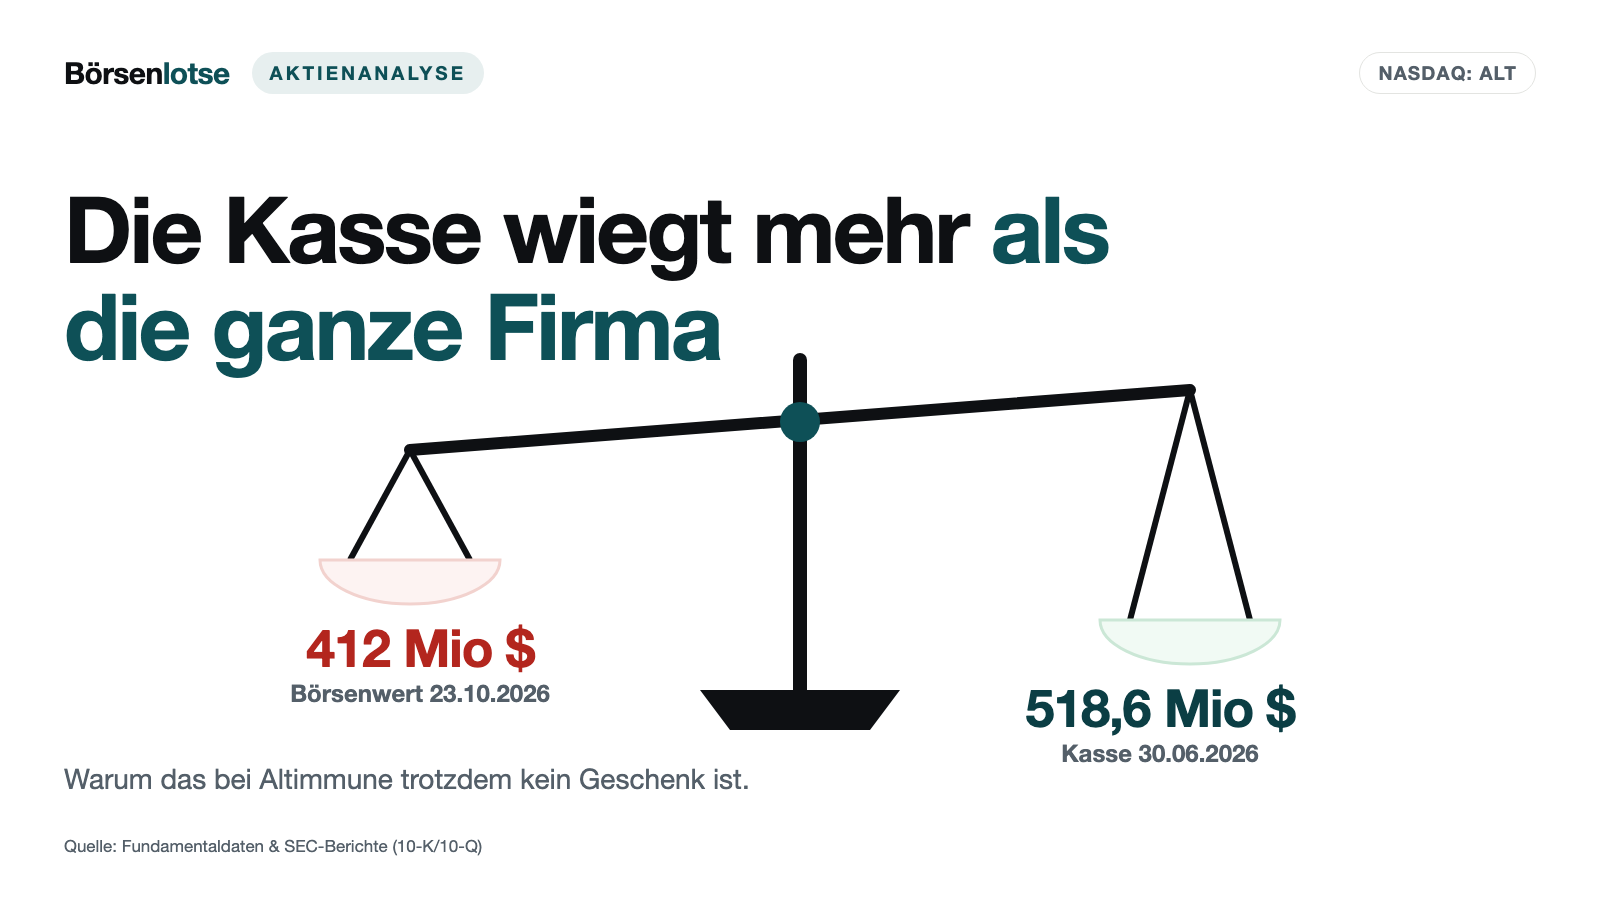
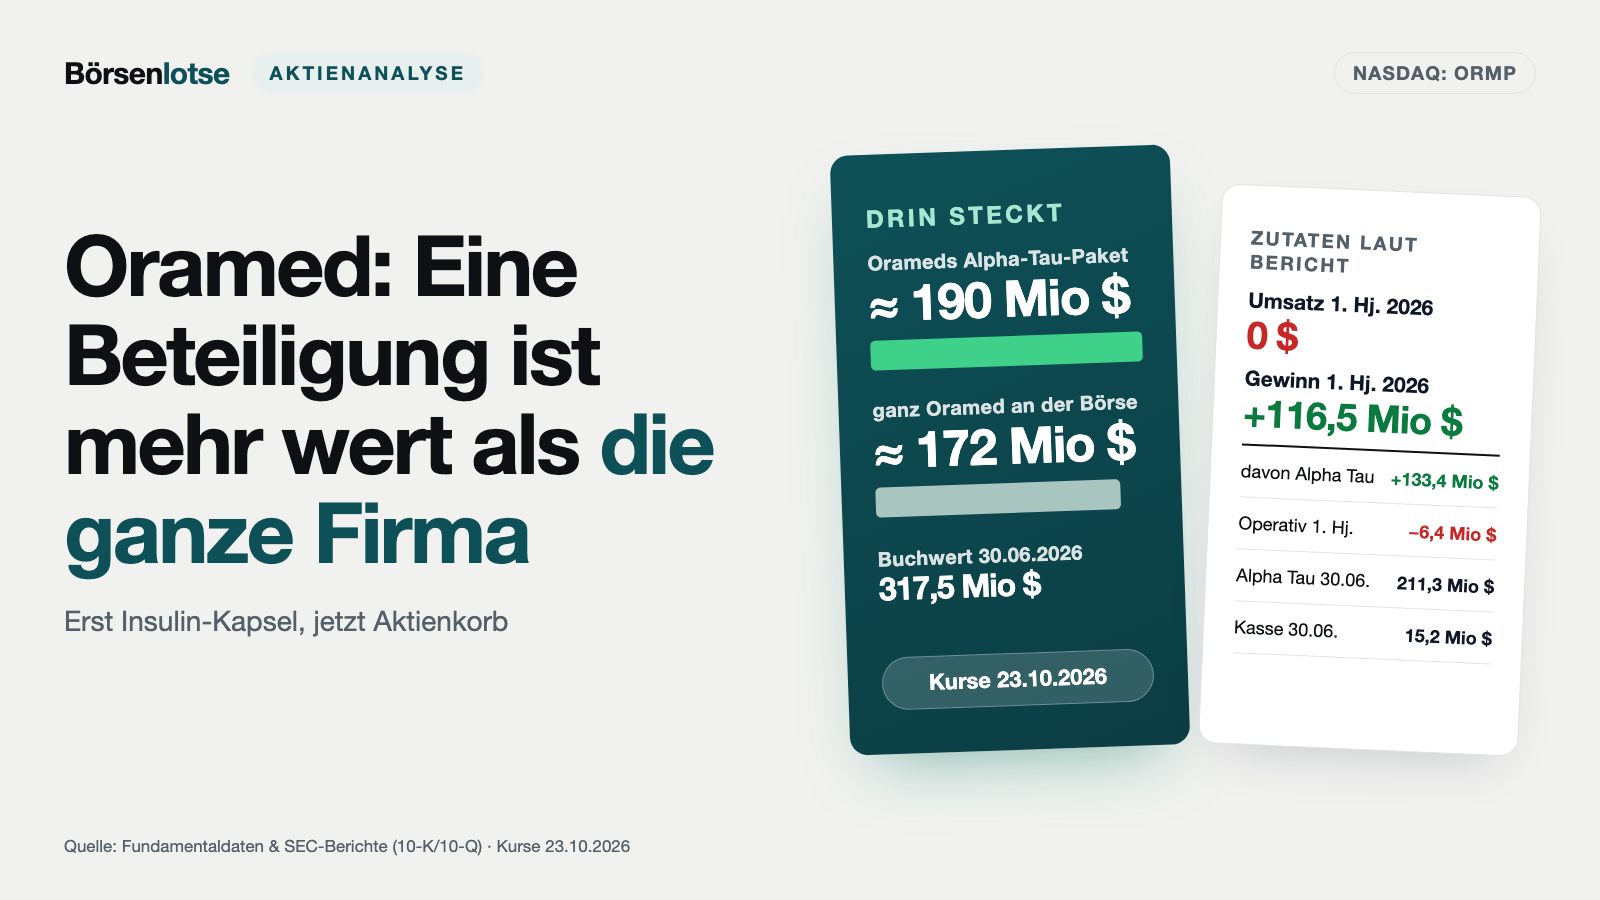
Oramed wollte Insulin als Kapsel auf den Markt bringen. Heute hat die Firma kein eigenes Produkt mehr, aber 116,5 Millionen Dollar Gewinn im ersten Halbjahr 2026 — fast alles aus dem Kursanstieg einer einzigen Beteiligung. Am 23. Oktober 2026 war allein dieses Alpha-Tau-Paket rund 190 Millionen Dollar wert, ganz Oramed an der Börse rund 172 Millionen. Wir haben Geschäfts- und Quartalsberichte, Pflichtmeldungen und die Unterlagen des wichtigsten Schuldners bis Oktober 2026 gelesen. Das Ergebnis ist eine Holding, deren Wert auf dem Papier steht und über deren Verwendung ein vor Übernahmen abgeschirmter Verwaltungsrat entscheidet.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 4,10 $ +0,20 %
- Marktkapitalisierung
- 0,2 Mrd. $
- KGV
- 1,6
- Wachstums-Score
- 4/10
- AAQS
- 5/10
Kursentwicklung seit 23. Oktober 2026: -0,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,20 $ bis 5,30 $ · Letzter Kurs: 4,10 $ (Stand: 23. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Wir alle sortieren die Welt nach Etiketten. Steht „Pharmaceuticals“ auf der Packung und „Biotechnologie“ in der Branchenzeile, sehen wir ein Labor, eine Studie, ein Medikament, auf dessen Zulassung man wettet. Psychologen nennen das die Repräsentativitätsheuristik: Wir beurteilen etwas danach, wie sehr es dem Bild ähnelt, das wir von seiner Schublade haben — und schauen deshalb nicht mehr nach, was wirklich drin ist.
Bei Oramed Pharmaceuticals lohnt sich der Blick auf die Zutatenliste. Die Firma wurde mit einer Insulin-Kapsel bekannt, die Diabetikern die Spritze ersparen sollte. Heute hat Oramed kein eigenes Produkt mehr, keinen Umsatz — und trotzdem 116,5 Millionen Dollar Gewinn im ersten Halbjahr 2026. Machen wir einen Deal: Bevor wir über eine „billige Biotech-Aktie“ reden, lesen wir gemeinsam die Pflichtberichte an die US-Börsenaufsicht SEC und schauen, was in dieser Packung tatsächlich steckt.
Das Spannungsfeld dieser Analyse: Auf dem Papier ist Oramed reich — das Eigenkapital lag zum 30. Juni 2026 bei 317,5 Millionen Dollar, deutlich über dem Börsenwert. Doch dieser Reichtum besteht zu zwei Dritteln aus den Aktien einer einzigen anderen Firma, zu einem weiteren Teil aus Forderungen an einen Schuldner mit Fortbestandszweifeln, und über alles entscheidet ein Verwaltungsrat, der einen Rechteplan gegen Übernahmen beschlossen hat. Am Ende entscheidest du selbst.
Was Oramed heute eigentlich macht
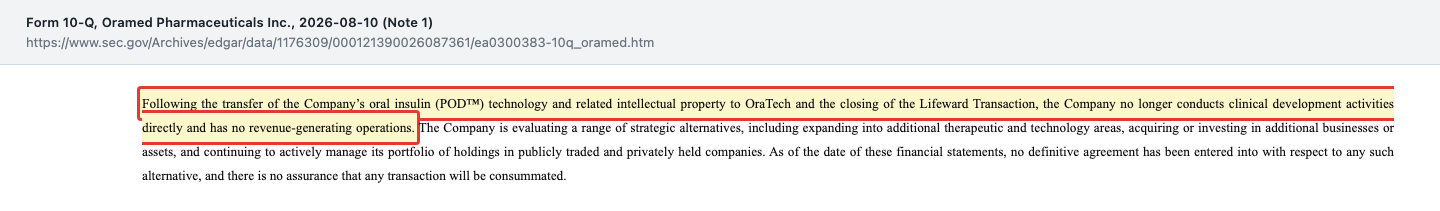
Die Kurzfassung steht in Note 1 des jüngsten Quartalsberichts: Seit dem Verkauf der Insulin-Technologie betreibt Oramed keine eigene klinische Entwicklung mehr und hat kein Geschäft, das Umsatz bringt. Im Lagebericht beschreibt sich das Unternehmen als „strategic healthcare operating company“, also als strategisches, operativ tätiges Gesundheitsunternehmen, das sich an anderen Firmen beteiligt und sie aktiv führen will. Die Wortwahl „operativ“ ist kein Zufall — warum, zeigt die unbequeme Wahrheit Nr. 3.
„Following the transfer of the Company’s oral insulin (POD™) technology and related intellectual property to OraTech and the closing of the Lifeward Transaction, the Company no longer conducts clinical development activities directly and has no revenue-generating operations.“
Übersetzung: „Nach der Übertragung der Technologie für orales Insulin (POD™) und des zugehörigen geistigen Eigentums auf OraTech und dem Abschluss der Lifeward-Transaktion betreibt das Unternehmen selbst keine klinische Entwicklung mehr und hat kein umsatzbringendes Geschäft.“
— Oramed Pharmaceuticals, Quartalsbericht 10-Q für das zweite Quartal 2026, Note 1
Was übrig ist, gleicht eher einem gemischten Korb als einer Pharmafirma. Zum 30. Juni 2026 lagen darin vor allem:
- Alpha Tau Medical (Nasdaq: DRTS) — rund 17 Prozent an einem israelischen Entwickler einer Strahlentherapie, bei der winzige radioaktive Quellen direkt in den Tumor gesetzt werden. Oramed zahlte für 14.469.335 Aktien rund 38,2 Millionen Dollar, im Schnitt etwa 2,64 Dollar je Aktie, und erhielt für Investor-Relations-Dienste zusätzlich Optionsscheine auf 3.237.000 Aktien. Bilanzwert: 211,3 Millionen Dollar. Wie Alpha Tau selbst finanziert ist, steht in unserer Analyse zu Alpha Tau Medical.
- Ein Immobilienkredit in Jerusalem — 26,9 Millionen Dollar, im April 2025 an eine Projektgesellschaft für den Kauf einer Immobilie ausgezahlt, 12 Prozent Zins, besichert durch ein Pfandrecht. Am 31. März 2026 wurde die Laufzeit bis 2. April 2028 verlängert und der Kredit auf 100 Millionen Schekel umgestellt. Zeitwert: 38,4 Millionen Dollar.
- Forderungen an Scilex — Reste eines Kredits über 101,9 Millionen Dollar aus dem Jahr 2023 an den US-Schmerzmittelhersteller, dazu eine Wandelanleihe und Lizenzgebühren. Zeitwert: 35,4 Millionen Dollar.
- Lifeward (Nasdaq: LFWD) — der Hersteller des ReWalk-Exoskeletts, einer Art Roboter-Gehhilfe für Menschen mit Querschnittlähmung. Er übernahm im März 2026 die Insulin-Technologie und bezahlte mit eigenen Aktien und Optionsscheinen: Oramed erhielt beim Vollzug 45 Prozent der Lifeward-Aktien, dazu Optionsscheine und 4 Prozent vom ReWalk-Umsatz für bis zu zehn Jahre. Zusätzlich kaufte Oramed beim Vollzug mit eigenem Geld eine Lifeward-Wandelanleihe über 9 Millionen Dollar samt weiteren Optionsscheinen. Zeitwert aller Lifeward-Posten: 28,4 Millionen Dollar.
- Nano Dimension — Aktien eines israelischen 3D-Druck-Spezialisten für 21,9 Millionen Dollar, dazu Put- und Call-Optionen auf Nano-Aktien mit netto 0,3 Millionen. Bei Nano trat Oramed im Januar 2026 als aktivistischer Aktionär auf. Am 20. Juli 2026 verkaufte es einen Block von 8,2 Millionen Aktien zu 1,55 Dollar und hielt danach noch 6.879.708 Aktien; am selben Tag stellte es laut Beteiligungsmeldung seine Nano-Optionen glatt (unter anderem Rückkauf geschriebener Calls auf 8,2 Millionen Aktien für rund 1,26 Millionen Dollar). Aus dem Schließen aller Optionen flossen laut Quartalsbericht bis 10. August 2026 netto rund 1,19 Millionen Dollar zu; seitdem hält Oramed keine Optionspositionen mehr.
- Kasse — 15,2 Millionen Dollar, nach 45,9 Millionen zum Jahresende 2025.
Dazu kommen kleinere Posten für zusammen 18,8 Millionen Dollar: ein Grundstück bei Jerusalem, Anteile an zwei US-Immobilienkrediten, ein Gewinnbeteiligungs-Darlehen für ein israelisches Immobilienprojekt, ein Fondsanteil, sonstige Beteiligungen und Forderungen. Im Juli 2026 kam ein Gemeinschaftsunternehmen für Selbstlagerhallen in Buffalo, New York, hinzu. Ein Pharmaunternehmen, das in Lagerhallen investiert — spätestens hier passt das Etikett nicht mehr zur Packung.
Das orale Insulin lebt bei Lifeward weiter. Oramed hat der neuen Tochter OraTech vor dem Verkauf 6,5 Millionen Dollar für eine Studie mit 60 Patienten mitgegeben und muss sie laut Quartalsbericht leiten. Kostet die Studie mehr, trägt Oramed die Mehrkosten allein; das Unternehmen erwartet das nach eigener Schätzung nicht.
Die Firmengeschichte für Anleger
-
2006
Aus Integrated Security Technologies wird Oramed
Die 2002 gegründete Gesellschaft (bis 2004 Iguana Ventures, dann Integrated Security Technologies) heißt seit 2006 Oramed; Nadav Kidron wird Vorstandschef.
-
2023
Phase 3 gescheitert, Scilex-Kredit
Im Januar verfehlt die Phase-3-Studie ihre Ziele. Im September leiht Oramed Scilex 101,9 Mio. $ — der Beginn des Umbaus zur Beteiligungsfirma.
-
2025
Einstieg bei Alpha Tau
Im April kauft Oramed rund 17 % an Alpha Tau zu 2,612 $ je Aktie. Im November folgt ein Rechteplan gegen Übernahmen ab 15 %.
-
2026
Insulin an Lifeward, Gewinn aus Alpha Tau
Sonderdividende 0,25 $ im Januar, Verkauf der Insulin-Technologie am 25.03., Halbjahresgewinn 116,5 Mio. $ aus Bewertungen. Schlusskurs 23.10.: 4,13 $.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Oramed über die Liste der bei wallstreet-online heiß diskutierten und gesuchten Aktien (Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Der Blick auf die Oramed-Aktienseite (Stand 24. Oktober 2026) zeigt ein zweigeteiltes Bild. Die Aktie stand in 15 Strategien unseres hauseigenen Aktien-Scanners, 14 davon Trend- und Ausbruchs-Scanner wie „Stan Weinstein: Stage 2“ oder „Nahe 52-Wochen-Hoch“ — der Kurs war gelaufen. Der fünfzehnte ist ein Warn-Scanner: „Insolvenz-Studie: gestapelte Warnsignale“, abgeleitet aus unserer Auswertung von 792 US-Insolvenzen. Er zählt unter anderem einen negativen operativen Cashflow über vier Quartale und verspätete Pflichtberichte; Oramed hatte am 15. Mai 2026 eine Fristverlängerung für den Bericht zum ersten Quartal beantragt. Bei einer Firma mit 317,5 Millionen Dollar Eigenkapital und ohne Finanzschulden ist das kein Insolvenzsignal, aber ein Hinweis: Das laufende Geschäft verbraucht Geld.
Der Piotroski-Wert, ein Gesundheitscheck aus neun Ja-Nein-Fragen zu Gewinn, Cashflow, Verschuldung und Effizienz, steht bei 3 von 9. Das ist schwach; eine kerngesunde Firma steht bei 7 bis 9. Das Altman-Z″, ein Frühwarnsystem für Insolvenzgefahr, zeigt mit 13,77 dagegen „krisenfest“ — kein Wunder bei einer Bilanz ohne Kredite. Beide Werte messen eine Holding mit Maßstäben für operative Firmen; das erklärt den Widerspruch.
Oramed ist eine Gesellschaft nach dem Recht von Delaware mit Sitz in New York und Forschungstochter in Israel und berichtet als US-Inlandsemittent an die SEC. Das Geschäftsjahr entspricht dem Kalenderjahr. Ausgewertet haben wir die Geschäftsberichte (10-K) für 2024 und 2025, die Quartalsberichte (10-Q) bis zum zweiten Quartal 2026 vom 10. August 2026 — dem jüngsten Periodenbericht —, alle Pflichtmeldungen (8-K) bis zum 17. September 2026, die Einladung zur Hauptversammlung, die Beteiligungsmeldungen und Insider-Meldungen (Form 4) bis 2. Oktober 2026 sowie den Quartalsbericht und die Pflichtmeldungen des Schuldners Scilex bis 29. September 2026. Ein Oramed-Bericht zum dritten Quartal lag am 24. Oktober 2026 noch nicht vor.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Nach dem Scheitern der Phase-3-Studie im Januar 2023 hätte Oramed zu einer der vielen Biotech-Hüllen werden können, die ihr Geld langsam verbrennen. Stattdessen wuchs das Eigenkapital von 163,8 Millionen Dollar Ende 2023 über 146,3 Millionen (2024) und 199,7 Millionen (2025) auf 317,5 Millionen Dollar zum 30. Juni 2026. Pro Aktie sind das rund 7,68 Dollar.
Einige Entscheidungen haben sich klar ausgezahlt. Die Alpha-Tau-Aktien kosteten im Schnitt etwa 2,64 Dollar und standen am 30. Juni 2026 bei 12,58 Dollar. Scilex hat von dem Kredit aus dem Jahr 2023 bis März 2026 laut Geschäftsbericht 69,2 Millionen Dollar zurückgezahlt und für den Rückkauf von Optionsscheinen 28,5 Millionen Dollar überwiesen. Oramed hat keine Finanzschulden, kaufte im Oktober 2025 vom früheren Partner HTIT 1.155.367 eigene Aktien zu 2,23 Dollar zurück (rund 2,6 Millionen Dollar) und zahlte im Januar 2026 eine Sonderdividende von 0,25 Dollar je Aktie, an die Aktionäre zusammen gut 10 Millionen Dollar. Und die Kosten der Zentrale sind überschaubar: Ende 2025 arbeiteten laut Geschäftsbericht 13 Personen für Oramed.
Woher die Gewinne kommen, zeigt die Ergebnisrechnung über die Jahre:
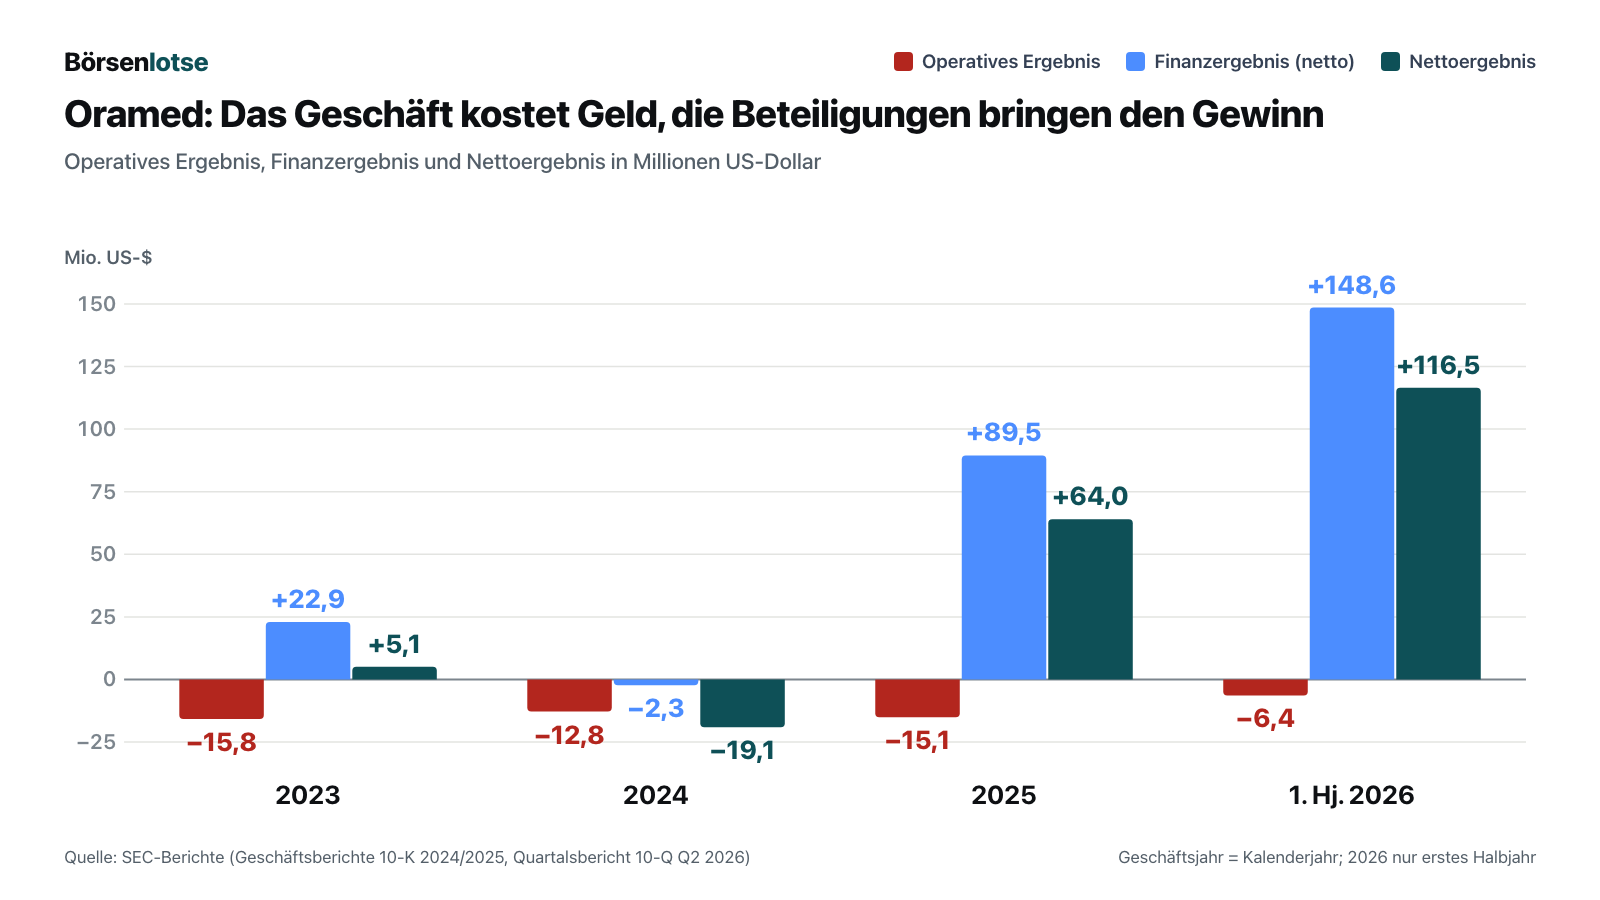
Das Bild ist eindeutig: Das eigentliche Geschäft hat in keinem Jahr Geld verdient. Auch der operative Cashflow, also das Geld, das tatsächlich aus dem laufenden Betrieb in die Kasse fließt, war in jedem dieser Zeiträume negativ: minus 10,3, minus 8,4, minus 9,1 und minus 3,1 Millionen Dollar. Die Gewinne kommen ganz überwiegend aus dem Finanzergebnis, also aus Zinsen und Wertänderungen der Beteiligungen. Dazu kamen im ersten Halbjahr 2026 sonstige Erträge von 8,9 Millionen Dollar, vor allem 5,8 Millionen Gewinn aus dem Verkauf der Insulin-Rechte und 2,0 Millionen aus einer aufgelösten Lizenzvereinbarung für Südkorea — beides Einmaleffekte. Unter dem Strich standen 5,1 Millionen Dollar Gewinn (2023), 19,1 Millionen Verlust (2024), 64,0 Millionen Gewinn (2025) und 116,5 Millionen Gewinn im ersten Halbjahr 2026. Merksatz: Ein Gewinn, der aus dem Kurszettel einer anderen Firma stammt, ist echtes Vermögen — aber kein Geld, das in die Kasse fließt.
So weit die gute Nachricht. Jetzt der Blick dahinter.
Was in den Berichten steht — die unbequemen Wahrheiten
Ein Bericht an die SEC wird unter Strafandrohung abgegeben. Was folgt, steht dort — man muss nur bis in die Anhangsnoten lesen.
Unbequeme Wahrheit Nr. 1: Der Gewinn ist der Kurszettel von Alpha Tau
Oramed bilanziert die Alpha-Tau-Beteiligung zum Marktwert. Steigt der Alpha-Tau-Kurs, steigt der Gewinn von Oramed — ohne dass ein Dollar fließt. Zwischen dem 31. Dezember 2025 (4,95 Dollar) und dem 30. Juni 2026 (12,58 Dollar) hat sich der Kurs mehr als verdoppelt. Die Folge steht in Note 8:
„For the six and three months ended June 30, 2026, the Company recognized an unrealized gain of $133,418 and $96,985, respectively, on its investment in Alpha Tau, which was recorded within ‚financial income, net‘ in the consolidated statement of comprehensive income.“
Übersetzung: „Für die sechs und drei Monate bis zum 30. Juni 2026 verbuchte das Unternehmen einen unrealisierten Gewinn von 133.418 beziehungsweise 96.985 [Tausend Dollar] aus seiner Beteiligung an Alpha Tau, ausgewiesen im ‚Finanzergebnis, netto‘ der Gesamtergebnisrechnung.“
— Oramed Pharmaceuticals, Quartalsbericht 10-Q für das zweite Quartal 2026, Note 8a
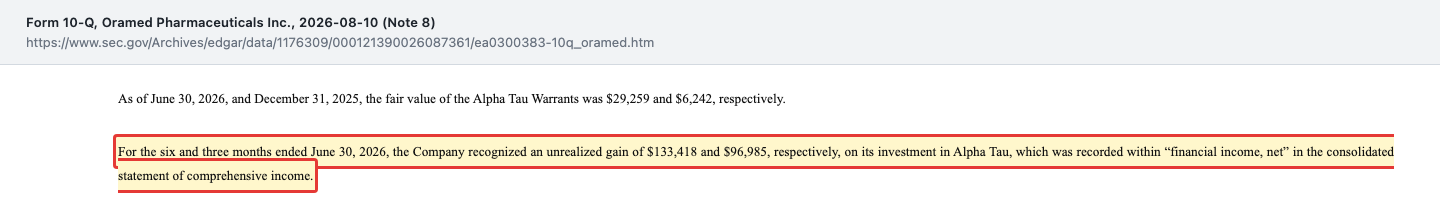
Der Alpha-Tau-Gewinn allein (133,4 Millionen) war größer als der gesamte Halbjahresgewinn (116,5 Millionen). Was das für die Bilanz bedeutet, zeigt die Aufteilung des Vermögens:
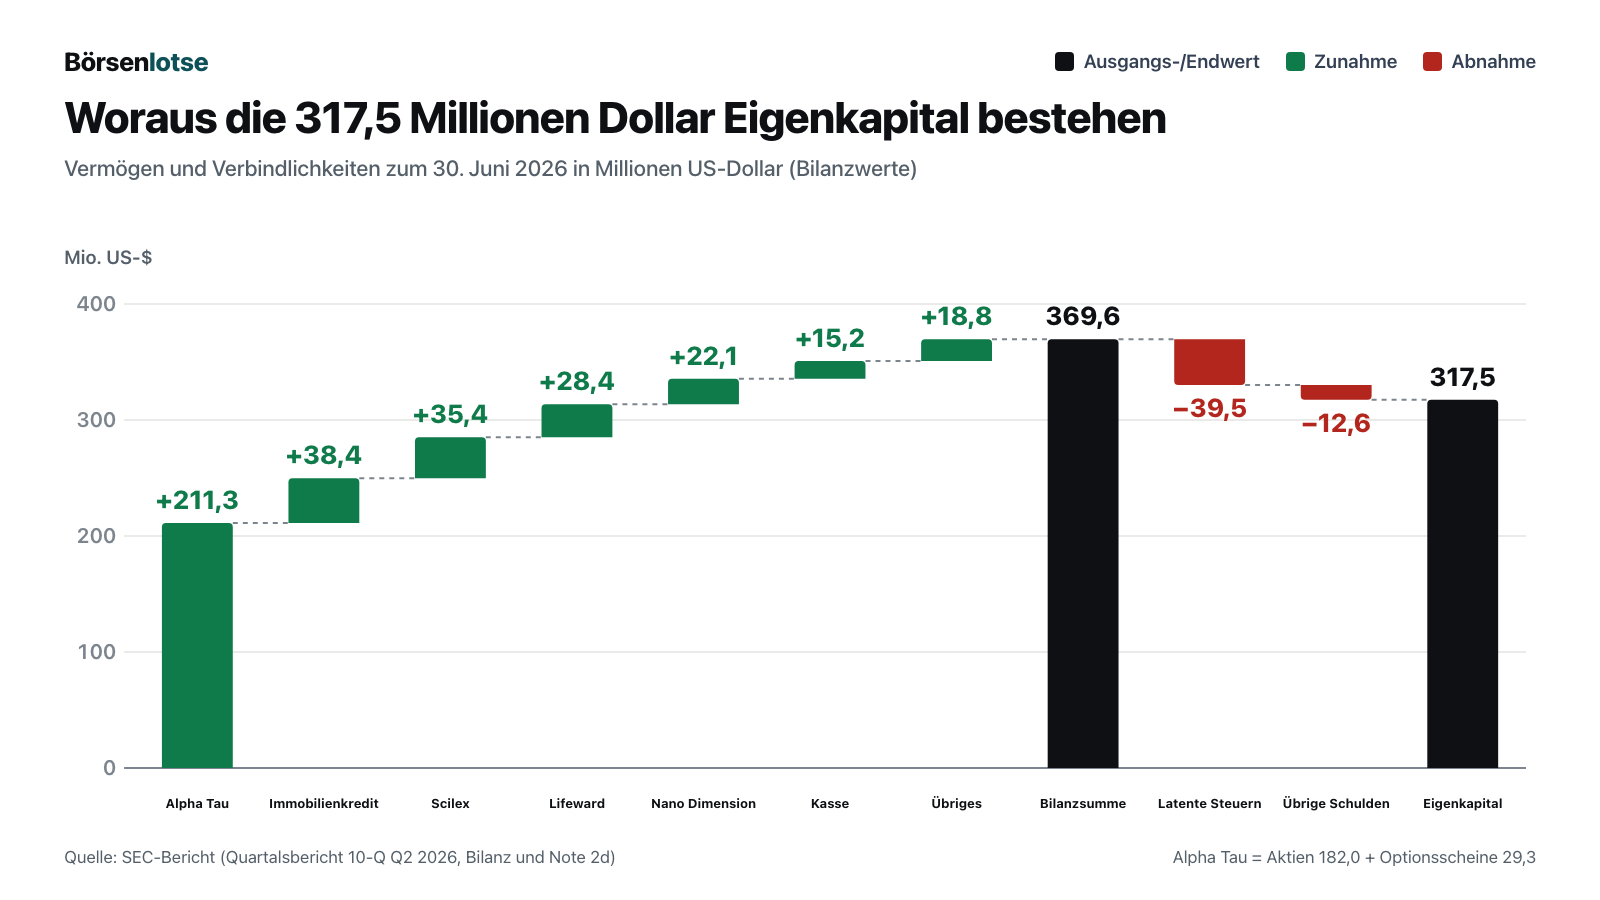
Zwei Drittel des Eigenkapitals hängen also an einer einzigen Aktie — und Alpha Tau selbst ist laut Oramed-Bericht ein Krebsspezialist im klinischen Stadium („clinical-stage oncology company“), der im ersten Halbjahr 2026 laut Oramed-Bericht 68,8 Millionen Dollar Verlust schrieb. Stell dir vor, dein Nachbar erzählt stolz, sein Vermögen habe sich verdoppelt — und erwähnt erst auf Nachfrage, dass es zu zwei Dritteln in der Aktie einer einzigen Krebsforschungsfirma steckt. Das muss nichts Schlechtes sein — aber es ist kein Pharmaunternehmen. Und es schwankt mit: Fiele der Alpha-Tau-Kurs um die Hälfte, sänke allein der Wert der Aktien (182,0 Millionen Dollar zum 30. Juni 2026) um rund 91 Millionen — rund 2,20 Dollar je Oramed-Aktie vor Steuern, bei einem Buchwert von rund 7,68 Dollar. Die latente Steuerschuld von 39,5 Millionen Dollar zeigt zudem, dass ein Verkauf mit Gewinn Steuern kosten würde; sie entstand laut Note 15 „mainly related to the increase of the fair value investment in Alpha Tau“, also vor allem durch den Wertzuwachs bei Alpha Tau. Und ein 17-Prozent-Paket an einer Aktie mit, wie Oramed im Geschäftsbericht selbst schreibt, „relatively low trading volume“ lässt sich nicht an einem Nachmittag zum Kurszettel-Preis verkaufen.
Unbequeme Wahrheit Nr. 2: Der zweitgrößte Schuldner ist selbst klamm
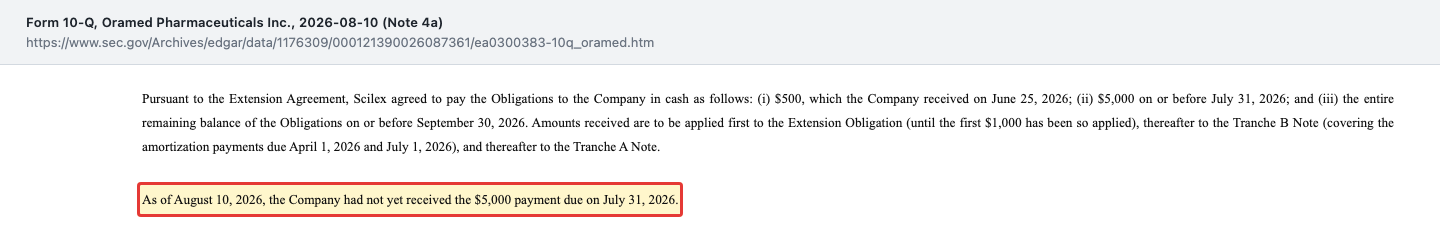
2023 lieh Oramed dem US-Schmerzmittelhersteller Scilex 101,9 Millionen Dollar, besichert durch nahezu das gesamte Vermögen von Scilex. Ein großer Teil ist zurückgeflossen. Der Rest wurde immer wieder gestundet, zuletzt am 25. Juni 2026: 0,5 Millionen sofort, 5 Millionen bis 31. Juli, der Rest bis 30. September 2026. Zum 30. Juni 2026 standen aus der Tranche A noch 29,5 Millionen Dollar aus. Dann dieser Satz:
„As of August 10, 2026, the Company had not yet received the $5,000 payment due on July 31, 2026.“
Übersetzung: „Zum 10. August 2026 hatte das Unternehmen die am 31. Juli 2026 fällige Zahlung von 5.000 [Tausend Dollar] noch nicht erhalten.“
— Oramed Pharmaceuticals, Quartalsbericht 10-Q für das zweite Quartal 2026, Note 4a
Wie es um den Schuldner steht, hat Scilex selbst an die SEC berichtet:
„As of June 30, 2026, we had cash and cash equivalents of approximately $0.6 million. Our management has concluded that there is substantial doubt about our ability to continue as a going concern for one year after the date that the unaudited condensed consolidated financial statements are issued.“
Übersetzung: „Zum 30. Juni 2026 hatten wir Zahlungsmittel von rund 0,6 Millionen Dollar. Unser Management ist zu dem Schluss gekommen, dass erhebliche Zweifel an unserer Fähigkeit bestehen, den Geschäftsbetrieb für ein Jahr nach Veröffentlichung des ungeprüften Konzernzwischenabschlusses fortzuführen.“
— Scilex Holding, Quartalsbericht 10-Q für das zweite Quartal 2026, Item 2 (Lagebericht)
Am 25. September 2026 erweiterte Scilex außerdem einen Kreditrahmen ohne Auszahlungspflicht für die Firma Vivasor, deren Chef zugleich Scilex-Chef ist, von 20 auf 30 Millionen Dollar (Pflichtmeldung vom 29. September 2026). Für Oramed als Gläubiger ist das ein Warnsignal: Ein Schuldner mit kaum Kasse erweitert einen Kreditrahmen ohne Auszahlungspflicht („uncommitted“) für eine Firma seines eigenen Chefs auf bis zu 30 Millionen Dollar, während die Juli-Rate an Oramed nach dem letzten berichteten Stand vom 10. August offen war. Ob dabei Geld geflossen ist, sagt die Meldung nicht. Ob Scilex die Restschuld zum 30. September 2026 beglichen hat, hat Oramed bis zum 24. Oktober 2026 in keiner Pflichtmeldung mitgeteilt. Wird nicht gezahlt, darf Oramed die ersten 1,5 Millionen als Gebühr behalten, und der Rest soll in Scilex-Aktien beglichen werden — zu Bedingungen, die erst noch vereinbart werden müssen. Oramed bewertet seine Scilex-Posten mit 35,4 Millionen Dollar, rund 11 Prozent des Eigenkapitals. Für die Bewertung der Tranche A setzt es laut Note 4 einen Abzinsungssatz von rund 112 Prozent an — ein Zeichen, wie hoch es das Ausfallrisiko selbst einschätzt. Die Vorgeschichte des Schuldners steht in unserer Analyse zu Scilex.
Unbequeme Wahrheit Nr. 3: Eine Pharmafirma, die keine mehr ist — und es auch nicht werden darf
Mit dem Lifeward-Verkauf hat Oramed das orale Insulin nicht aufgegeben, aber abgegeben. Was die Studie in Zukunft bringt, kommt bei Oramed nur noch über die Lifeward-Beteiligung an (45 Prozent der Aktien beim Vollzug, dazu Optionsscheine) — eine Firma, die laut Oramed-Bericht allein im ersten Quartal 2026 10,8 Millionen Dollar Verlust schrieb (neuere Lifeward-Zahlen nennt der Bericht nicht). Unter bestimmten Bedingungen kann Lifeward von Oramed weitere 9 Millionen Dollar in Wandelanleihen verlangen. Und das Studienbudget von 6,5 Millionen Dollar ist gedeckelt nur für Lifeward, nicht für Oramed.
Gleichzeitig hat Oramed ein juristisches Problem, das im Geschäftsbericht offen benannt wird: Wer überwiegend Wertpapiere hält, gilt in den USA schnell als Investmentgesellschaft und fällt unter das strenge Gesetz von 1940 für Fonds.
„In order not to be regulated as an investment company under the 1940 Act, unless we can qualify for an exclusion, we must ensure that we are engaged primarily in a business other than investing, reinvesting or trading in securities and that our activities do not include investing, reinvesting, owning, holding or trading ‚investment securities‘ constituting more than 40% of our total assets (exclusive of U.S. government securities and cash items) on an unconsolidated basis.“
Übersetzung: „Um nicht als Investmentgesellschaft nach dem Gesetz von 1940 reguliert zu werden, müssen wir, sofern wir keine Ausnahme in Anspruch nehmen können, sicherstellen, dass wir überwiegend in einem anderen Geschäft tätig sind als dem Anlegen, Wiederanlegen oder Handeln mit Wertpapieren und dass ‚Anlage-Wertpapiere‘ nicht mehr als 40 Prozent unseres Gesamtvermögens (ohne US-Staatsanleihen und Barmittel) auf nicht konsolidierter Basis ausmachen.“
— Oramed Pharmaceuticals, Geschäftsbericht 10-K für 2025, Item 1A (Risikofaktoren)
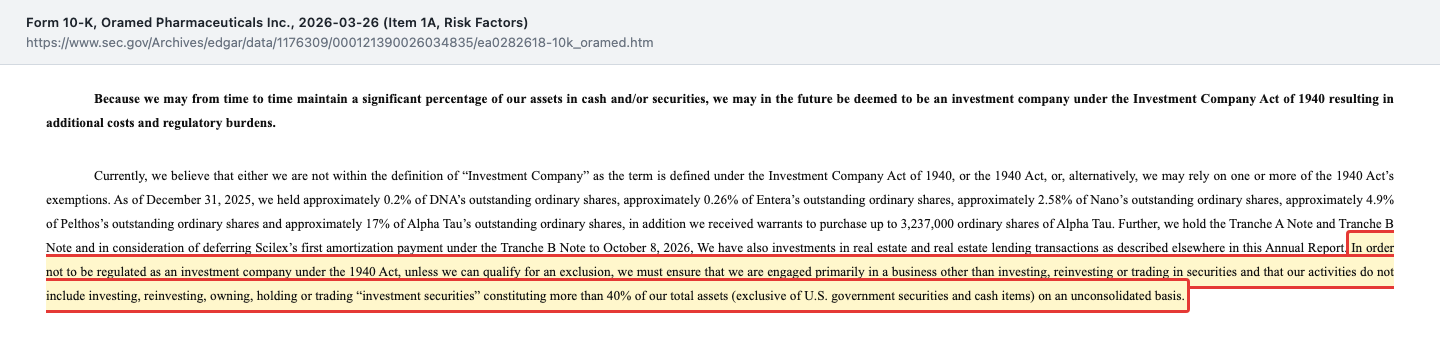
Oramed schreibt, es glaube, entweder nicht unter das Gesetz zu fallen oder sich auf eine Ausnahme stützen zu können. Eine Rolle dürfte spielen, dass Beteiligungen mit maßgeblichem Einfluss wie an Alpha Tau (Recht auf zwei von acht Verwaltungsratssitzen) und Lifeward anders behandelt werden können als reine Finanzanlagen; im Einzelnen erklärt der Bericht das nicht. Würde die Grenze greifen, müsste Oramed sich als Fonds registrieren oder Beteiligungen abgeben. Merksatz: Eine Firma, die weder Pharma noch Fonds sein darf, muss ständig beweisen, was sie ist.
Unbequeme Wahrheit Nr. 4: Die Aktionäre zahlen mit Aktien
Ohne Umsatz bleibt eine Kostenstelle: die Zentrale. Die Verwaltungskosten stiegen im ersten Halbjahr 2026 auf 4,8 Millionen Dollar (Vorjahr 3,8 Millionen); im zweiten Quartal allein waren es 2,8 Millionen nach 1,5 Millionen. Ein großer Teil wird in Aktien bezahlt: Laut Eigenkapitalveränderungsrechnung kamen im ersten Halbjahr 2026 über Aktienvergütung 2,04 Millionen neue Aktien hinzu, von 39,28 auf 41,31 Millionen — ein Plus von 5,2 Prozent in sechs Monaten. Der Aufwand dafür lag bei 3,1 Millionen Dollar. Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden.
Die Vergütungstabelle der Einladung zur Hauptversammlung nennt für 2025 für Vorstandschef Nadav Kidron 4,77 Millionen Dollar (2024: 2,10 Millionen), für Forschungschefin Miriam Kidron, seine Mutter, auf deren Forschung die Insulin-Technologie beruht, 2,17 Millionen und für den operativen Geschäftsführer Joshua Hexter 1,88 Millionen — zusammen 8,8 Millionen Dollar, überwiegend Aktienzuteilungen zum Wert bei Gewährung. Am 15. September 2026 erhöhten die Aktionäre den Aktienpool für Vergütung um weitere 3 Millionen auf 12,5 Millionen Aktien, mit 11,34 Millionen Ja- gegen 6,08 Millionen Nein-Stimmen. Drei Millionen Aktien wären gut 7 Prozent der 41,6 Millionen ausstehenden Aktien vom 10. August 2026.
Unbequeme Wahrheit Nr. 5: Ein Schutzschild gegen Übernahmen
Am 17. November 2025 führte Oramed einen sogenannten Rechteplan ein, im Börsenjargon eine „Giftpille“. Kauft jemand 15 Prozent oder mehr der Aktien, dürfen alle anderen Aktionäre billig neue Aktien beziehen, und das Paket des Käufers wird verwässert. Der Plan läuft drei Jahre. Er erschwert eine Übernahme gegen den Willen des Verwaltungsrats erheblich — und damit auch den Weg, auf dem ein Käufer den Abschlag zum Buchwert für alle Aktionäre schließen könnte.
Die Ironie: Bei Nano Dimension trat Oramed im Januar 2026 selbst als aktivistischer Aktionär auf. In der Beteiligungsmeldung kündigten Oramed und Nadav Kidron an, mit der Nano-Führung unter anderem über den Börsenkurs „relative to the value of the Issuer’s assets“, also im Verhältnis zum Vermögen der Firma, und über die Besetzung des Verwaltungsrats sprechen zu wollen. Genau diese Frage stellt sich bei Oramed selbst. Bei der Hauptversammlung am 15. September 2026 stimmten gegen einzelne Verwaltungsräte bis zu rund ein Drittel der abgegebenen Stimmen; Führung und Verwaltungsrat hielten laut Einladung zusammen 20,77 Prozent der Aktien, Nadav Kidron allein 8,21 Prozent. Kidron sitzt zudem im Verwaltungsrat von Alpha Tau und seit März 2026 auch in dem von Lifeward, dort gemeinsam mit Miriam Kidron und dem Oramed-Verwaltungsrat Yehuda Reznick — die Fäden der großen Beteiligungen laufen bei derselben Führung zusammen.
Bewertung: Was die Börse für Oramed bezahlt
Beim Schlusskurs von 4,13 Dollar am 23. Oktober 2026 und 41.597.354 Aktien (Stand 10. August 2026, Deckblatt des Quartalsberichts) ist Oramed rund 172 Millionen Dollar wert. Daraus ergibt sich:
- ein Kurs-Buchwert-Verhältnis von rund 0,54 (Eigenkapital zum 30. Juni 2026: 317,5 Millionen Dollar, rund 7,68 Dollar je Aktie). Die Börse zieht also knapp die Hälfte vom Buchwert ab;
- ein Kurs-Gewinn-Verhältnis, das nichts aussagt: Der Gewinn je Aktie lag im ersten Halbjahr 2026 bei 2,85 Dollar und besteht fast ganz aus Bewertungsgewinnen, die sich im nächsten Halbjahr ebenso gut in Verluste drehen können;
- eine Summe der Teile, die an einer Zahl hängt: Zum Alpha-Tau-Schlusskurs von 13,16 Dollar am 23. Oktober 2026 entsprach das Aktienpaket von 14.469.335 Stück rund 190 Millionen Dollar, mehr als der ganze Börsenwert von Oramed. Rechnerisch deckt das Alpha-Tau-Paket den Börsenwert bereits ab; die übrigen Posten — Immobilienkredit, Scilex, Lifeward, Nano, Kasse — wären darin nicht bezahlt. Netto sieht es knapper aus: Zieht man die gesamten latenten Steuern von 39,5 Millionen Dollar ab (Stand 30. Juni 2026, laut Note 15 vor allem aus dem Alpha-Tau-Wertzuwachs) und rechnet die Kasse von 15,2 Millionen hinzu, bleiben rund 166 Millionen — knapp unter dem Börsenwert. Weil der Alpha-Tau-Kurs im Oktober über dem Stand vom 30. Juni lag, wäre die Steuerlast zum Oktoberkurs eher noch etwas höher. Die rechnerische Differenz von rund 6 Millionen Dollar steht den übrigen Posten mit 124,4 Millionen Dollar Zeitwert (30. Juni 2026) und den Alpha-Tau-Optionsscheinen gegenüber; dagegen stehen die Kosten der Zentrale und die Risiken aus Scilex und Lifeward.
Warum zahlt die Börse so wenig? Beteiligungsgesellschaften notieren fast immer mit einem Abschlag auf ihre Teile, und bei Oramed kommen viele Gründe zusammen: Steuern beim Verkauf, ein schwer verkäufliches Großpaket, laufende Kosten ohne Einnahmen, Forderungen an einen wankenden Schuldner, eine Führung, die über das Vermögen entscheidet und durch den Rechteplan vor Übernahmen abgeschirmt ist, und eine Strategie, die noch keinen Namen hat. Wie sich ein solcher Abschlag bei einer gründerkontrollierten Holding über Jahre halten kann, zeigt unsere Analyse zu Biglari Holdings.
Der Blick der Profis hilft wenig: In den Fundamentaldaten steht für Oramed am 23. Oktober 2026 nur ein einzelnes Kursziel von 7 Dollar, ohne Angabe, wie viele Analysten es tragen. Als Konsens taugt das nicht.
Chancen und Risiken auf einen Blick
Was für Oramed spricht:
- Substanz unter dem Kurs. Eigenkapital von 317,5 Millionen Dollar zum 30. Juni 2026, Börsenwert am 23. Oktober 2026 rund 172 Millionen.
- Ein aufgegangener Kauf. Alpha-Tau-Aktien zu im Schnitt 2,64 Dollar gekauft, am 30. Juni 2026 bei 12,58 Dollar; die Zulassungsstudie ReSTART soll Ende 2026 oder Anfang 2027 Daten liefern.
- Keine Finanzschulden. Die Bilanz hat keine Kredite. Die Verwaltungskosten (4,8 Millionen Dollar im ersten Halbjahr 2026) sind im Vergleich zum Vermögen klein — gemessen am Börsenwert von rund 172 Millionen aber spürbar, allein die drei Top-Manager erhielten 2025 zusammen 8,8 Millionen Dollar, rund 5 Prozent davon.
- Geld für die Aktionäre. Rückkauf von 1,16 Millionen Aktien im Oktober 2025 und Sonderdividende von 0,25 Dollar im Januar 2026.
- Zweite Chance für das Insulin. Über 45 Prozent an Lifeward und eine Umsatzbeteiligung bleibt Oramed an der Kapsel beteiligt; die Studie ist mit 6,5 Millionen Dollar aus Oramed-Geld vorfinanziert.
Was dagegen spricht:
- Klumpenrisiko. Zwei Drittel des Eigenkapitals hängen an Alpha Tau, einer Firma im klinischen Stadium mit 68,8 Millionen Dollar Halbjahresverlust.
- Wackliger Schuldner. 35,4 Millionen Dollar Scilex-Forderungen bei einem Schuldner mit 0,6 Millionen Kasse und Fortbestandszweifeln; eine Rate war überfällig.
- Kein Geschäft. Null Umsatz, negativer operativer Cashflow in jedem Jahr; die Strategie ist eine Liste von Möglichkeiten.
- Offene Studienkosten. Kostet die Insulin-Studie mehr als die mitgegebenen 6,5 Millionen Dollar, trägt Oramed die Mehrkosten allein — gedeckelt ist das Budget nur für Lifeward.
- Verwässerung. Plus 5,2 Prozent Aktien in einem Halbjahr über Vergütung, Pool um weitere 3 Millionen Aktien erhöht.
- Kontrolle. Rechteplan gegen Übernahmen, Nadav Kidron als Vorstandschef und Verwaltungsratsvorsitzender, Vergütung der drei Top-Manager 2025 zusammen 8,8 Millionen Dollar.
- Regulierung. Die 40-Prozent-Grenze für Investmentgesellschaften begrenzt, wie Oramed sein Vermögen anlegen darf.
Ein menschliches Fazit
Erinnerst du dich an das Etikett vom Anfang — „Pharmaceuticals“, Branche Biotechnologie? Nach dem Blick in die Berichte ist klar: Auf der Packung steht etwas anderes, als drin ist. Wer Oramed kauft, kauft keine Insulin-Hoffnung, sondern vor allem ein Paket Alpha-Tau-Aktien, dazu einen israelischen Immobilienkredit, Forderungen an einen klammen Schmerzmittelhersteller und eine Minderheit an einem Exoskelett-Hersteller — geführt von Nadav Kidron und einem Verwaltungsrat, der einen Rechteplan gegen Übernahmen beschlossen hat.
Fair ist aber auch: Das ist keine Pleitefirma, die ihre letzten Dollar verbrennt. Oramed hat keine Kredite, die wichtigste Wette ist aufgegangen, und Geld ging an die Aktionäre zurück. Ob der Abschlag eine Chance ist oder berechtigt, hängt an drei Dingen: wie die Alpha-Tau-Studie ausgeht, ob Scilex zahlt und was die Führung mit dem Vermögen vorhat. Die nächsten Wegmarken sind der Quartalsbericht zum dritten Quartal 2026 und die Studiendaten von Alpha Tau. Wenn dir das nächste Mal eine „billige Biotech-Aktie“ begegnet, lies zuerst die Zutatenliste.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsbericht 10-Q für das zweite Quartal 2026 (10. August 2026, jüngster Periodenbericht) und 10-Q für das erste Quartal 2026 (19. Mai 2026; Fristverlängerung per NT 10-Q vom 15. Mai 2026)
- Geschäftsbericht 10-K für 2025 (26. März 2026) und 10-K für 2024 (27. März 2025); Quartalsberichte Q3 2025 und Q2 2025
- Pflichtmeldungen 8-K: Aktienrückkauf von HTIT, Ende des Joint Ventures, Aktionärsbrief (24. Oktober 2025), Rechteplan (17. November 2025), Scilex-Optionsschein-Rückkauf (30. Dezember 2025), Sonderdividende (7. Januar 2026), Lifeward-Vertrag (14. Januar 2026), Vollzug Lifeward (31. März 2026), Satzung und Scilex-Stundung (30. Juni 2026), Ergebnisse der Hauptversammlung (17. September 2026)
- Einladung zur Hauptversammlung (DEF 14A, 3. August 2026) mit Vergütungstabelle und Aktionärsstruktur
- Beteiligungsmeldungen von Oramed: Nano Dimension, Schedule 13D (29. Januar 2026) und 13D/A (22. Juli 2026), Lifeward, Schedule 13D (14. Mai 2026)
- Gegenseite Scilex: Quartalsbericht 10-Q Q2 2026 (14. August 2026) und 8-K zum Kreditrahmen für Vivasor (29. September 2026)
- Kurs- und Kennzahlendaten: Quelle Fundamentaldaten, Datenstand 23. Oktober 2026; Scanner-Treffer und Kennzahlen-Kacheln laut Aktienseite, Stand 24. Oktober 2026
Datenstand: Unternehmenszahlen zum 31. Dezember 2025 beziehungsweise zum 30. Juni 2026 (jüngster Periodenbericht vom 10. August 2026); Pflichtmeldungen 8-K bis 17. September 2026, Beteiligungs- und Insider-Meldungen bis 2. Oktober 2026 gesichtet, bis 24. Oktober 2026 keine weitere Oramed-Pflichtmeldung. Kurse: Schlusskurse vom 23. Oktober 2026. Beträge in den Berichten stehen in Tausend Dollar; wir runden auf Millionen. Rechnerische Werte (Börsenwert, Kurs-Buchwert-Verhältnis, Buchwert je Aktie, Wert des Alpha-Tau-Pakets zum Oktoberkurs, Anteil am Eigenkapital) sind unsere Überschlagsrechnung und als solche benannt. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand und können von den hier verwendeten Werten abweichen.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können stark schwanken; ein Verlust des eingesetzten Kapitals bis hin zum Totalverlust ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2,7 | 2,7 | 1,3 | 0,0 | 2,0 |
| Betriebsergebnis (EBIT) | -24,2 | -40,6 | -15,8 | -12,8 | -15,1 |
| Nettogewinn | -22,2 | -37,8 | 5,5 | -19,1 | 64,1 |
| Nettomarge | -822,7 % | -1.397,1 % | 412,3 % | – | 3.202,5 % |
| Gewinn je Aktie | -0,78 $ | -0,97 $ | 0,14 $ | -0,47 $ | 1,51 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Substanz positiv
- Eigenkapital von 317,5 Mio. $ zum 30.06.2026 ohne Finanzschulden; Börsenwert am 23.10.2026 rund 172 Mio. $ (Kurs-Buchwert rund 0,54).
- Operatives Geschäft negativ
- Seit 25.03.2026 kein umsatzbringendes Geschäft; operatives Ergebnis und operativer Cashflow in jedem Jahr seit 2023 negativ (H1 2026: −6,4 bzw. −3,1 Mio. $).
- Gewinnqualität negativ
- Halbjahresgewinn 2026 von 116,5 Mio. $ beruht auf Bewertungsgewinnen, allein 133,4 Mio. $ unrealisiert aus Alpha Tau; dagegen 39,5 Mio. $ latente Steuern.
- Klumpen und Gegenparteien negativ
- Alpha Tau 211,3 Mio. $ (zwei Drittel des Eigenkapitals); Scilex-Forderungen 35,4 Mio. $ bei einem Schuldner mit 0,6 Mio. $ Kasse und Fortbestandszweifeln.
- Kapitalrückgabe positiv
- Rückkauf von 1.155.367 Aktien zu 2,23 $ (Oktober 2025) und Sonderdividende von 0,25 $ je Aktie (Januar 2026).
- Governance negativ
- Rechteplan ab 15 % seit 17.11.2025; 2,04 Mio. neue Aktien über Vergütung im ersten Halbjahr 2026 (+5,2 %); Vergütung der drei Top-Manager 2025 zusammen 8,8 Mio. $.
Oramed ist keine Pharmafirma mehr, sondern eine Beteiligungsgesellschaft ohne eigenes Geschäft, deren Wert zu zwei Dritteln an den Alpha-Tau-Aktien hängt. Die Bilanz ist schuldenfrei und das Eigenkapital deutlich höher als der Börsenwert, doch der Gewinn besteht aus Bewertungsgewinnen, ein wichtiger Schuldner ist klamm, und ein Rechteplan erschwert Übernahmen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil Oramed seit März 2026 kein eigenes Geschäft mehr hat und sein Gewinn fast nur am Kurs einer einzigen Aktie (Alpha Tau) und am Geld eines klammen Schuldners (Scilex) hängt. Rot ist es nicht: Die Firma hat keine Kredite, die Berichte enthalten keinen Zweifel am Fortbestand, und der Geldabfluss aus dem Betrieb von rund 9 Millionen Dollar im Jahr ist durch Kasse und börsennotierte Beteiligungen auf Jahre gedeckt. Dass trotz Gewinn kein Geld aus dem Betrieb kommt, liegt an der offen ausgewiesenen Bewertung der Beteiligungen zum Marktwert — ein Warnzeichen, aber kein Bilanzbruch. Der niedrige Kurs im Vergleich zum Buchwert ist eine Preisfrage und ändert an der Farbe nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Analyse war die Liste der bei wallstreet-online heiß diskutierten und gesuchten Aktien (Oktober 2026), nicht ein Scanner-Treffer; im hauseigenen Aktien-Scanner stand die Aktie zusätzlich in 15 Strategien (Stand 24.10.2026).
- Verwechslungsgefahr: Branchenzuordnung und Firmenbeschreibung in Datenbanken nennen Oramed teils noch als Entwickler einer Insulin-Kapsel in Phase 3. Maßgeblich ist der Quartalsbericht vom 10.08.2026: kein eigenes umsatzbringendes Geschäft mehr seit dem Lifeward-Verkauf vom 25.03.2026.
- Grundlage: Geschäftsberichte 10-K 2024 und 2025, Quartalsberichte 10-Q Q2 2025 bis Q2 2026 (jüngster Periodenbericht 10.08.2026), alle 8-K bis 17.09.2026 (das letzte Item-2.02-8-K stammt vom 17.11.2025), DEF 14A vom 03.08.2026, Beteiligungs- und Insider-Meldungen bis 02.10.2026, Scilex-10-Q Q2 2026 und Scilex-8-K vom 29.09.2026. Bis 24.10.2026 meldete Oramed nicht, ob die Scilex-Restschuld zum 30.09.2026 gezahlt wurde.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 41.597.354 Aktien (10.08.2026) mal Schlusskurs 4,13 $ vom 23.10.2026; Buchwert je Aktie 317,473 Mio. $ geteilt durch 41.314.211 Aktien (30.06.2026); Wert des Alpha-Tau-Aktienpakets 14.469.335 Aktien mal 13,16 $ (23.10.2026); Zwei-Drittel-Anteil 211,3 von 317,5 Mio. $.
Aktien-Wächter
Diese Analyse ist Stand 24. Oktober 2026. Was sich seitdem bei ORMP geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Oramed Pharmaceuticals Inc (ORMP) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Seit dem Verkauf der Insulin-Technologie an Lifeward am 25. März 2026 hat Oramed nach eigener Aussage kein umsatzbringendes Geschäft mehr. Die Firma hält Beteiligungen und Forderungen: rund 17 Prozent an Alpha Tau Medical, 45 Prozent an Lifeward, Forderungen an Scilex, einen Immobilienkredit in Jerusalem und Aktien von Nano Dimension. Sie prüft laut Quartalsbericht „strategische Alternativen“.
Die Phase-3-Studie ORA-D-013-1 verfehlte im Januar 2023 ihre Ziele. Oramed übertrug die Technologie anschließend auf die Tochter OraTech und verkaufte sie im März 2026 an den Exoskelett-Hersteller Lifeward, gegen 45 Prozent der Lifeward-Aktien, Optionsscheine und eine Umsatzbeteiligung. Eine Studie mit 60 Patienten soll Oramed leiten; dafür gab es 6,5 Millionen Dollar mit.
Oramed bewertet seine Beteiligungen zum Marktwert. Im ersten Halbjahr 2026 stieg der Kurs von Alpha Tau von 4,95 auf 12,58 Dollar; das brachte 133,4 Millionen Dollar unrealisierten Gewinn. So entstanden 148,6 Millionen Dollar Finanzergebnis und 116,5 Millionen Nettogewinn, obwohl das operative Ergebnis bei minus 6,4 Millionen lag.
Oramed besitzt 14.469.335 Alpha-Tau-Aktien, rund 17 Prozent, gekauft für rund 38,2 Millionen Dollar, dazu Optionsscheine auf 3.237.000 Aktien zu 3,474 bis 3,90 Dollar. Zum 30. Juni 2026 stand das Paket mit 211,3 Millionen Dollar in der Bilanz, zwei Drittel des Eigenkapitals. Oramed darf zwei von acht Verwaltungsratsmitgliedern bei Alpha Tau benennen.
Oramed führt Forderungen an Scilex mit 35,4 Millionen Dollar Zeitwert (30. Juni 2026). Scilex hatte zu diesem Stichtag rund 0,6 Millionen Dollar Kasse und meldet erhebliche Zweifel am Fortbestand. Eine Rate von 5 Millionen Dollar, fällig am 31. Juli 2026, war am 10. August noch nicht da; der Rest war bis 30. September 2026 fällig, ersatzweise in Scilex-Aktien.
Beim Schlusskurs von 4,13 Dollar am 23. Oktober 2026 lag der Börsenwert bei rund 172 Millionen Dollar, das Eigenkapital zum 30. Juni 2026 bei 317,5 Millionen. Der Abschlag hat Gründe: zwei Drittel stecken in einer Aktie, latente Steuern von 39,5 Millionen, Scilex-Risiko, laufende Kosten ohne Umsatz und ein Rechteplan gegen Übernahmen.
Oramed zahlte im Januar 2026 einmalig eine Sonderdividende von 0,25 Dollar je Aktie, zusammen rund 10,1 Millionen Dollar an die Aktionäre, laut Pflichtmeldung aus überschüssigem Kapital. Eine regelmäßige Dividende gibt es nicht. Im Oktober 2025 hatte Oramed zudem 1.155.367 eigene Aktien zu 2,23 Dollar vom früheren Partner HTIT zurückgekauft.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.