Agibank, eine Bank für Rentner in Brasilien: Gewinn vor Steuern um zwei Drittel eingebrochen, ein Steuerertrag hält den Nettogewinn
Kennst du das? Du hast den Ausgabepreis im Kopf und misst die Aktie daran. Bei der brasilianischen Agibank sind das 12 Dollar vom Börsengang im Februar 2026; am 23. Oktober 2026 kostete sie 7,58 Dollar, 37 Prozent weniger. Die Berichte zeigen, warum: Der Gewinn vor Steuern ist binnen eines Jahres um mehr als zwei Drittel gefallen, und drei Viertel der Kredite hängen an der Rentenkasse INSS, die die Bank 2025 zweimal teilweise gesperrt hat. Als hinge der größte Teil deines Gehalts an einem einzigen Kunden, der dir schon zweimal den Hahn zugedreht hat.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 7,58 $ +4,26 %
- Marktkapitalisierung
- 1,2 Mrd. $
- KGV
- 7,1
- Wachstums-Score
- 4/10
- AAQS
- 3/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,50 $ bis 12,00 $ · Letzter Kurs: 7,58 $ (Stand: 23. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Der Ausgabepreis-Anker: Warum sich 12 Dollar wie ein fairer Wert anfühlen
Am 10. Februar 2026 legte AGI Inc, die Holding der brasilianischen Agibank, den Preis für ihren Börsengang fest: 12,00 US-Dollar je Aktie, 20 Millionen neue Aktien, 240 Millionen Dollar brutto. Am 23. Oktober 2026 schloss die Aktie bei 7,58 Dollar, 36,8 Prozent darunter (Quelle: Fundamentaldaten). Und genau hier beginnt eine der hartnäckigsten Anleger-Schwächen: der Ankereffekt. Die erste Zahl, die wir zu einer Aktie hören, wird im Kopf zum Maßstab. Alles darunter fühlt sich nach Rabatt an, alles darüber nach Übertreibung — egal, ob sich am Geschäft etwas verändert hat.
Der Ausgabepreis ist aber kein Urteil über den Wert. Er ist ein Verhandlungsergebnis zwischen Banken, Altaktionären und Großanlegern an einem einzigen Tag. Ob 7,58 Dollar viel oder wenig sind, entscheidet nicht der Februar, sondern das, was seither in den Berichten steht. Das zentrale Spannungsfeld dieser Analyse: Agibank gewinnt Kunden und Marktanteile (aktive Kunden +36,4 Prozent binnen eines Jahres, INSS-Marktanteil 9,60 Prozent) — doch der Gewinn vor Steuern ist binnen eines Jahres um mehr als zwei Drittel gefallen, und was unten ankommt, hält im zweiten Quartal 2026 vor allem die Steuerzeile stabil. Machen wir einen Deal: Wir vergessen die 12 Dollar für einen Moment und lesen gemeinsam, was die Bank der US-Börsenaufsicht SEC gemeldet hat. Keine Empfehlung, keine Prognose — nur die Papiere.
Die Firmengeschichte für Anleger
-
1999
Gründung als Agiplan
Marciano Testa gründet als Student Agiplan, den Ursprung der heutigen Agibank. Er kontrolliert das Unternehmen bis heute.
-
2025
Rekordgewinn und zwei INSS-Sperren
Nettogewinn 1.046,6 Mio. Real. Die INSS sperrt im August die Rentenauszahlung an Neukunden und im Dezember neue Lohnkredit-Abzüge; Vergleiche mit verschärfter Aufsicht folgen.
-
2026
Börsengang zu 12 Dollar, Gewinn vor Steuern bricht ein
NYSE-Notiz seit 11.02.2026, Lock-up bis August. Im zweiten Quartal fällt der Vorsteuergewinn auf 115,0 Mio. Real; der Nettogewinn hält sich dank Steuerertrag.
Was Agibank eigentlich macht
AGI Inc mit Sitz in Campinas im Bundesstaat São Paulo ist die Holding der Banco Agibank S.A. Gegründet hat das Geschäft Marciano Testa, laut Jahresbericht 1999 noch als Student, unter dem Namen Agiplan. Heute ist Agibank eine Bank für Menschen mit kleinem, aber sicherem Einkommen: vor allem Rentner und Pensionäre der staatlichen Sozialversicherung INSS (Instituto Nacional do Seguro Social), dazu Angestellte im öffentlichen Dienst und in Unternehmen. Zum 30. Juni 2026 zählte die Bank 7,6 Millionen aktive Kunden (36,4 Prozent mehr als ein Jahr zuvor), 1.115 Filialen, die sie „Smart Hubs“ nennt, und 5.068 Beschäftigte.
Das Kernprodukt heißt in Brasilien „consignado“, auf Deutsch etwa Lohnkredit. Übersetzt in ein Alltagsbild: Die Rate wird nicht vom Kunden überwiesen, sondern direkt von der Rente oder dem Gehalt abgezogen, bevor das Geld auf dem Konto landet. Für die Bank ist das fast so sicher wie ein Dauerauftrag, den der Kunde nicht kündigen kann — deshalb sind die Zinsen niedriger als bei einem gewöhnlichen Privatkredit. Der Haken: Damit der Abzug funktioniert, braucht die Bank technische Kooperationsverträge mit der INSS. Zusätzlich zahlt Agibank im Auftrag der INSS Renten aus. Wer seine Rente bei Agibank bezieht, wird leichter Kreditkunde, und das Kreditbuch wächst mit.
Zwei Formalien gehören an den Anfang. Erstens ist AGI Inc auf den Kaimaninseln eingetragen und berichtet als ausländischer Emittent („Foreign Private Issuer“): Statt Geschäftsbericht (10-K) und Quartalsberichten (10-Q) gibt es einen Jahresbericht (20-F) und Zwischenmeldungen (6-K); die Quartalszahlen erscheinen als Ergebnismitteilung und als ungeprüfter IFRS-Zwischenabschluss. Bisher gibt es genau einen Jahresbericht, den für 2025 vom 30. April 2026. Zweitens rechnet die Bank in brasilianischen Real, die Aktie notiert in US-Dollar. Am 23. Oktober 2026 kostete ein Dollar 4,9654 Real (Quelle: Fundamentaldaten). Das Geschäftsjahr entspricht dem Kalenderjahr.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam AGI Inc über den Reddit-Hype-Scan vom 24. Oktober 2026, also über das Gesprächsaufkommen in Anlegerforen, nicht über eine Kennzahl unseres hauseigenen Aktien-Scanners. Der Kursverlauf seit dem Börsengang erklärt, warum: Die Aktie startete am 11. Februar 2026 an der New York Stock Exchange, schloss am ersten Tag bei 10,75 Dollar und erreichte Ende Februar und Anfang März auf Schlusskursbasis wieder 12,00 Dollar — höher schloss sie bis heute nie. Nach den Zahlen zum zweiten Quartal fiel sie am 6. August 2026 auf 6,36 Dollar, am 1. Oktober 2026 auf das bisherige Schlusskurs-Tief von 5,45 Dollar. Bis zum 23. Oktober erholte sie sich auf 7,58 Dollar, ein Plus von 39 Prozent vom Tief (Quelle: Fundamentaldaten).
Zwischen diesen Daten lag ein Termin, den jeder Börsenneuling kennen sollte: Die Altaktionäre hatten sich laut Prospekt verpflichtet, 180 Tage nach dem 10. Februar 2026 keine Aktien zu verkaufen. Diese Sperrfrist („Lock-up“) lief also im August 2026 aus. Was die Pflichtmeldungen seither zeigen: Bis zum 24. Oktober 2026 meldete nur ein Insider einen Verkauf, Technikchef Vinicius Aloe (am 23. September 2026 gab AGI Inc Rafael Siqueira als neuen Technikchef bekannt). Laut Insider-Meldung (Form 4) vom 2. September 2026 gab er am 31. August 256.386 Class-A-Aktien, die er über die Beteiligungsgesellschaft AGI Partners hielt, zu 11,99 Dollar je Aktie ab (dazu 406 direkt gehaltene Aktien zu 5,96 Dollar; über AGI Partners verblieben 176.423 Aktien, an denen er laut Fußnote über seinen eigenen Anteil hinaus kein wirtschaftliches Eigentum anerkennt) — an einem Tag, an dem die Aktie zwischen 6,08 und 6,28 Dollar gehandelt wurde (Quelle: Fundamentaldaten). Der Preis lag damit deutlich über dem Börsenkurs dieses Tages; wer der Käufer war und warum zu diesem Preis verkauft wurde, nennt die Meldung nicht. In die andere Richtung gingen die Meldungen vom Mai und Juni 2026: Gründer Marciano Testa kaufte am 7. Mai 28.000 Aktien zu rund 7,15 Dollar, sechs weitere Führungskräfte kleinere Pakete zwischen 6,90 und 7,38 Dollar. Der Großaktionär Lumina meldete zum 30. Juni 2026 noch 11.130.936 Class-A-Aktien, 18,96 Prozent dieser Aktiengattung (Schedule 13G/A vom 21. Juli 2026); eine neuere Meldung lag bis zum 24. Oktober 2026 nicht vor. Der Satz für den Rest dieser Analyse: Eine Aktie, die gut ein Drittel unter ihrem Ausgabepreis steht, ist nicht automatisch billig — sie ist nur billiger als im Februar.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Laut Jahresbericht 20-F stieg der Nettogewinn von 426,1 Millionen Real (2023) über 794,4 Millionen (2024) auf 1.046,6 Millionen Real (2025); die Gesamterlöse kletterten von 7.284,4 Millionen (2024) auf 10.694,2 Millionen (2025). Agibank selbst nennt für 2022 bis 2025 ein durchschnittliches Gewinnwachstum von 82,3 Prozent im Jahr und hält das Gewinnwachstum von 2023 bis 2025 für das schnellste in Brasilien — gemessen an den fünf größten traditionellen Banken, ohne die zwei größten Digitalbanken, die 2023 noch keinen Gewinn machten. Auch 2026 läuft das Wachstum weiter: Zum 30. Juni 2026 stand das Kreditbuch bei 37.075,8 Millionen Real, 21,2 Prozent mehr als ein Jahr zuvor, der Marktanteil bei INSS-Lohnkrediten stieg im zweiten Quartal allein um 0,6 Prozentpunkte auf 9,60 Prozent. Die Quote fauler Kredite (mehr als 90 Tage im Verzug) sank vom ersten aufs zweite Quartal 2026 von 3,6 auf 3,3 Prozent.
Die Bilanz ist solide gepolstert. Die Kapitalquote nach Basel III lag zum 30. Juni 2026 bei 18,7 Prozent bei einem Mindestwert von 10,5 Prozent, die Kernkapitalquote bei 17,6 Prozent (Minimum 8,0 Prozent). Das Eigenkapital wuchs durch den Börsengang und einbehaltene Gewinne auf 4.799,2 Millionen Real. Alle drei großen Ratingagenturen haben Agibank 2026 auf der brasilianischen Landesskala hochgestuft: Moody's Local am 15. Juni auf AA.br, Fitch am 30. Juli auf AA(bra), S&P am 20. August auf brAA. Wie ein anderer brasilianischer Finanzkonzern an der US-Börse dasteht, haben wir in unserer Analyse von XP nachgelesen.
Und dann kommt die Grafik, die das Spannungsfeld zeigt:
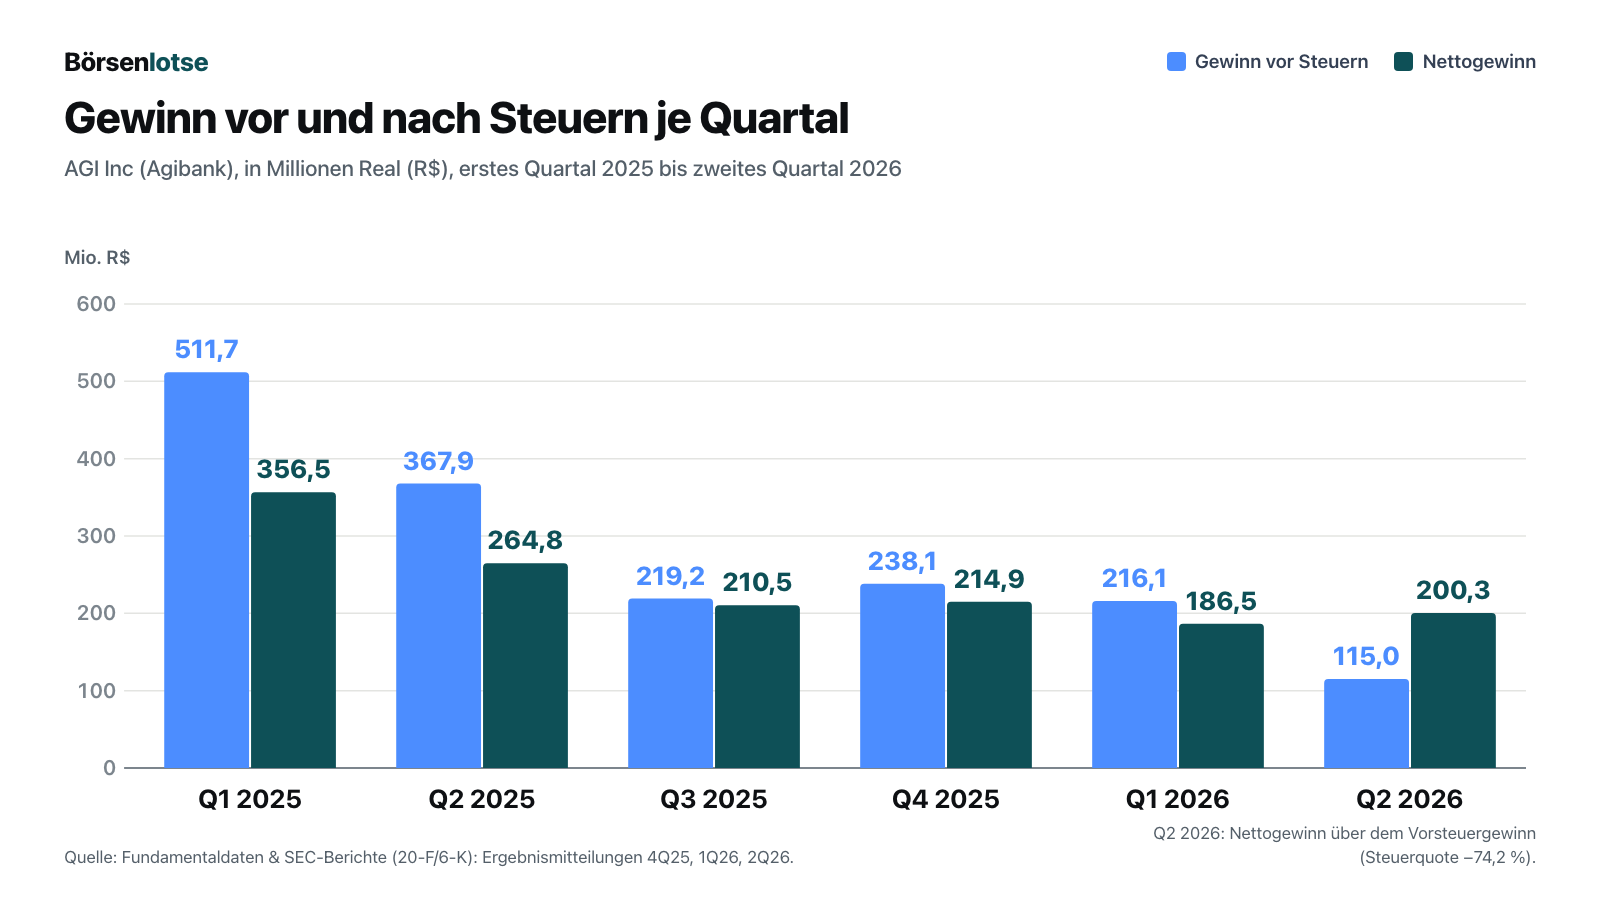
Merke dir dieses Bild: Das Kreditbuch wächst um ein Fünftel, aber der Gewinn vor Steuern ist in fünf Quartalen auf weniger als ein Viertel geschrumpft — und der Nettogewinn sieht nur deshalb stabil aus, weil die Steuerlast verschwunden ist. Warum das so ist, steht in den Berichten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Drei Viertel der Kredite hängen an einer einzigen Behörde
Die zweite Grafik zeigt, woraus das Kreditbuch zum 30. Juni 2026 besteht. Von 37.075,8 Millionen Real sind 27.154,4 Millionen Lohnkredite an INSS-Rentner, 73,2 Prozent (eigene Rechnung). Privatkredite ohne Lohnabzug machen 4.431,2 Millionen aus, alle übrigen Sparten zusammen 5.490,2 Millionen.
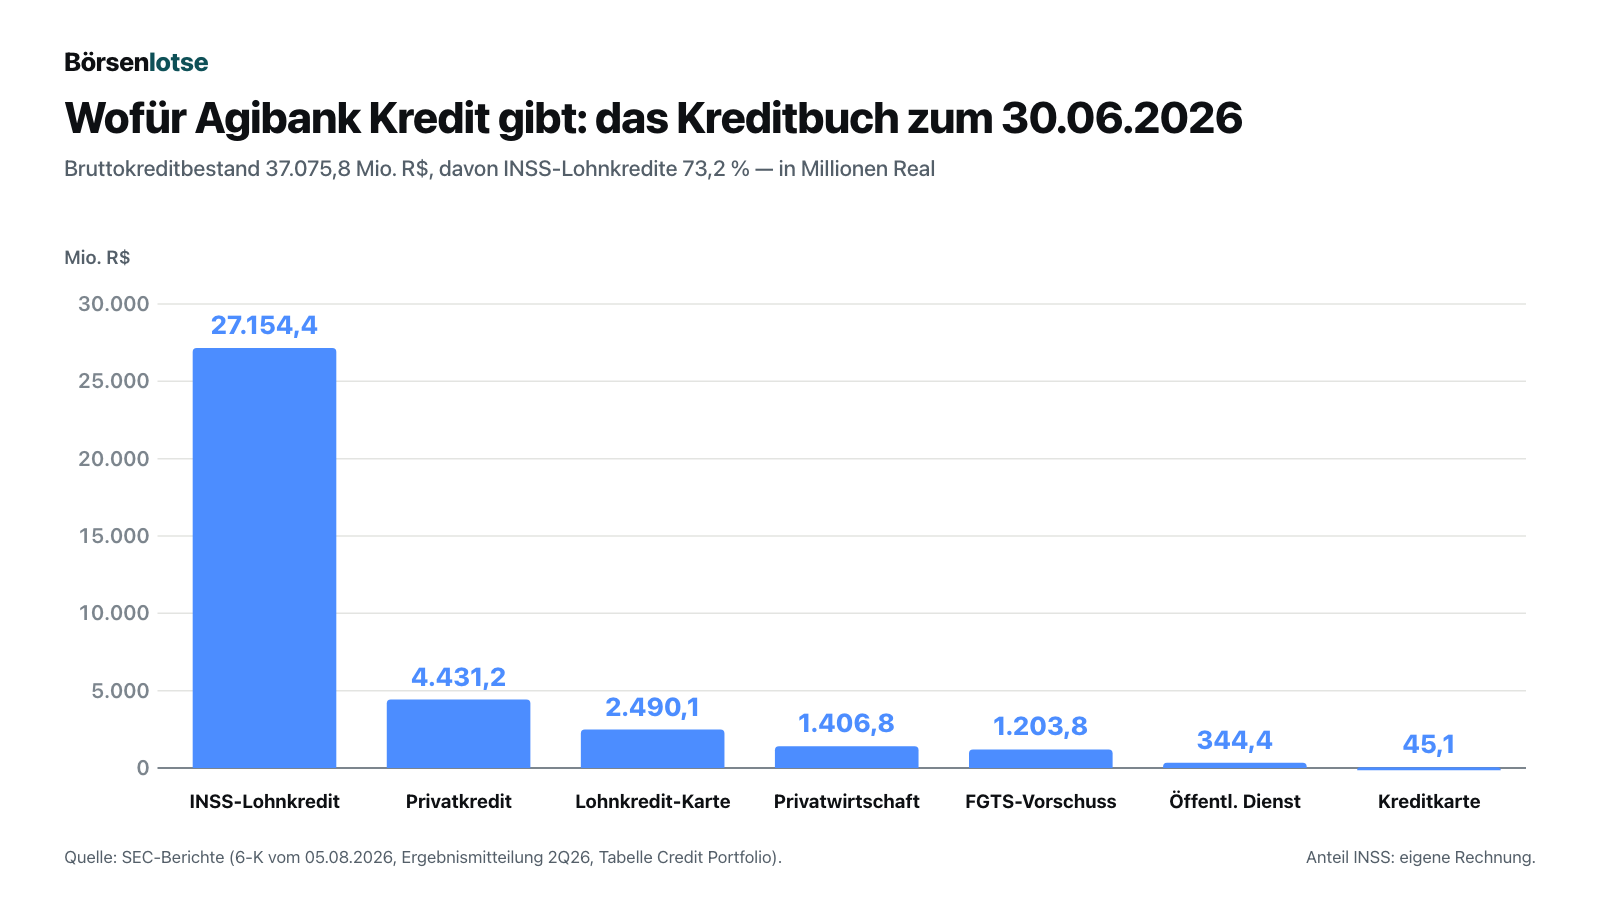
Wie verwundbar das macht, schreibt Agibank im Jahresbericht als ersten Risikofaktor überhaupt:
„A significant portion of our revenues is tied to the maintenance of our agreements with the INSS, the loss, suspension or termination of which would materially and adversely affect our results of operations, financial condition and reputation.“
Übersetzung: „Ein erheblicher Teil unserer Erlöse hängt am Fortbestand unserer Vereinbarungen mit der INSS; ihr Verlust, ihre Aussetzung oder Beendigung würde unsere Ertragslage, unsere Finanzlage und unseren Ruf wesentlich beeinträchtigen.“
— AGI Inc, SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
Das ist keine Theorie. 2025 hat die INSS Agibank zweimal teilweise gesperrt. Im August 2025 setzte sie die Auszahlung von Renten an neue Begünstigte für zunächst 60 Tage aus; die INSS warf der Bank laut Jahresbericht vor, Vertragsbedingungen nicht eingehalten zu haben; ein Vergleich vom 12. November 2025 hob die Sperre auf. Und im Dezember 2025 folgte der härtere Schlag:
„In December 2025, the INSS issued a press release announcing that a federal audit conducted by the CGU found alleged irregularities and allegedly harmful practices against INSS beneficiaries and, as a result, INSS issued a precautionary suspension of new payroll loan deductions by Banco Agibank under ACT No. 106/2025, and Agi Financeira S.A. - Sociedade de Crédito, Financiamento e Investimento under ACT No. 221/2025.“
Übersetzung: „Im Dezember 2025 gab die INSS in einer Pressemitteilung bekannt, dass eine Prüfung der Bundesrechnungsprüfung CGU mutmaßliche Unregelmäßigkeiten und mutmaßlich schädliche Praktiken gegenüber INSS-Begünstigten festgestellt habe; daraufhin setzte die INSS vorsorglich neue Lohnkredit-Abzüge der Banco Agibank aus dem Kooperationsvertrag Nr. 106/2025 und der Agi Financeira S.A. aus dem Vertrag Nr. 221/2025 aus.“
— AGI Inc, SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
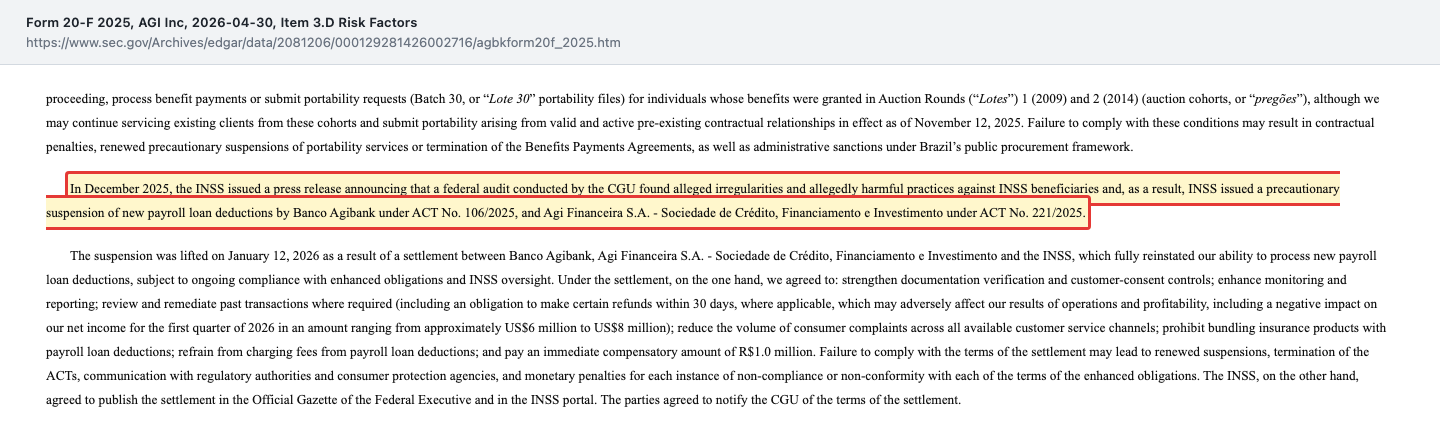
Die Sperre endete am 12. Januar 2026, wieder per Vergleich. Der Preis dafür steht im selben Abschnitt: strengere Kontrollen der Kundenzustimmung, regelmäßige Berichte an die INSS, Rückerstattungen an Kunden (laut Jahresbericht mit einer Belastung des Nettogewinns im ersten Quartal 2026 von geschätzt 6 bis 8 Millionen US-Dollar; der Jahresbericht nennt diesen Betrag ausnahmsweise in Dollar, nicht in Real), weniger Kundenbeschwerden, keine Versicherungen mehr im Paket mit Lohnkrediten. Wer gegen die Auflagen verstößt, riskiert laut Jahresbericht erneute Sperren oder die Kündigung der Verträge. Im Mai 2026 kam die nächste Änderung von außen, diesmal für alle Banken: Das Regierungsprogramm „Desenrola 2.0“ senkte den Anteil des Einkommens, der für Lohnkredit-Raten abgezogen werden darf, von 45 auf 40 Prozent und verlängerte die Höchstlaufzeit von 96 auf 108 Monate. Agibank nennt das in der Ergebnismitteilung zum zweiten Quartal 2026 unterm Strich positiv, weil es große und schnelle Anbieter begünstige. Zu spüren war es zunächst bei den Gebühren: Weil andere Banken weniger Kredite neu abschlossen und deshalb auch seltener Agibank-Kredite zu sich holten, sanken die Kostenerstattungen, die Agibank bei solchen Übernahmen („Portabilität“) erhält. Übersetzt: Agibanks wichtigster Vertriebsweg ist ein Vertrag mit einem Staat, der eingreifen und die Regeln ändern kann — und das zwischen August 2025 und Mai 2026 dreimal getan hat.
Unbequeme Wahrheit Nr. 2: Den Nettogewinn hält zuletzt die Steuerzeile stabil
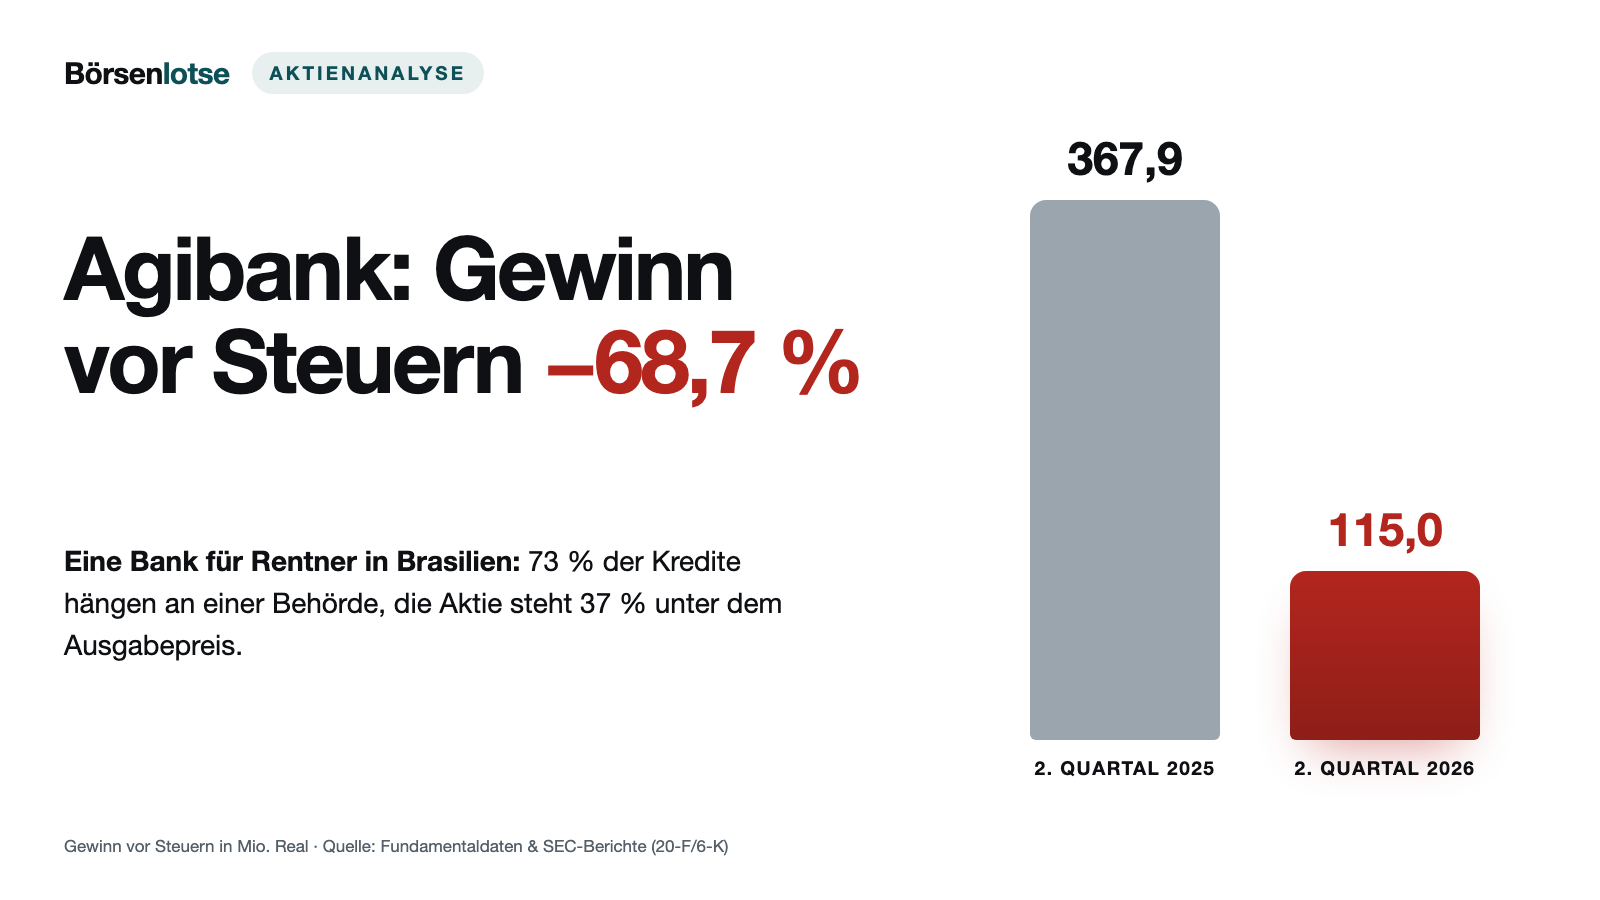
Zurück zur ersten Grafik. Im zweiten Quartal 2026 verdiente AGI Inc vor Steuern 115,0 Millionen Real, nach 367,9 Millionen ein Jahr zuvor (−68,7 Prozent). Unterm Strich standen 200,3 Millionen Nettogewinn, weil die Steuerzeile keinen Aufwand, sondern einen Ertrag von 85,3 Millionen auswies. Die Steuerquote lag bei −74,2 Prozent; im ersten Halbjahr 2025 waren es noch +29,4 Prozent. Die Ergebnismitteilung erklärt das in einem Satz:
„Our effective tax rate additionally benefited from the tax-efficient allocation of IPO proceeds and Agibank’s cash into eligible instruments, which is a feature of our capital management.“
Übersetzung: „Unsere effektive Steuerquote profitierte zusätzlich von der steuereffizienten Anlage des Börsengangserlöses und der Liquidität der Agibank in begünstigten Instrumenten, die zu unserem Kapitalmanagement gehört.“
— AGI Inc, Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zur Zwischenmeldung 6-K vom 5. August 2026
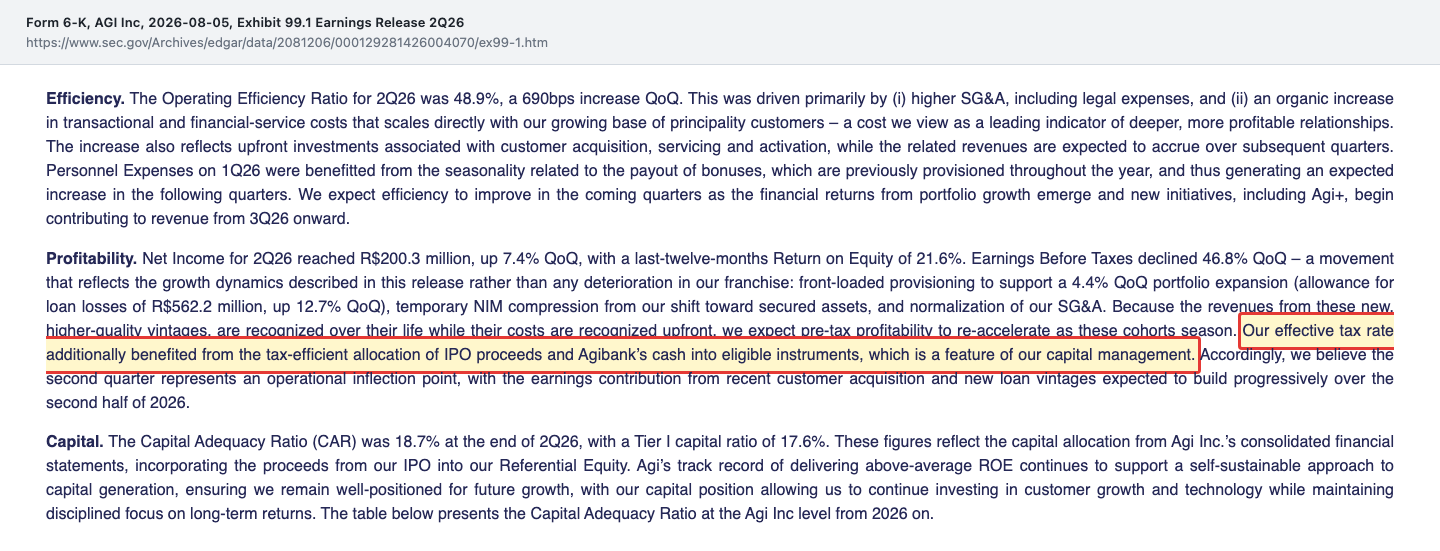
Das ist laut Ergebnismitteilung Teil des Kapitalmanagements und in Brasilien nicht ungewöhnlich — Banken zahlen dort einen Steuersatz von bis zu 45 Prozent (die Steuerüberleitung im Zwischenabschluss zum 30.06.2026 rechnet mit Sätzen von 45 und 34 Prozent), und wer sein Geld in steuerbegünstigte Papiere legt, spart. Aber es ist kein Ertrag aus dem Kreditgeschäft, und der Börsengangserlös, der ihn möglich macht, war ein einmaliger Zufluss. Schon im vierten Quartal 2025 hatte ein Sondereffekt geholfen. Laut Ergebnismitteilung zum ersten Quartal 2026 senkte eine geänderte Berechnung der Rückstellungen für Zivilklagen die Verwaltungskosten um 96,6 Millionen Real; ohne diesen Effekt hätte der Gewinn vor Steuern bei 141,5 statt 238,1 Millionen und der Nettogewinn bei 161,8 statt 214,9 Millionen gelegen. Übersetzt in ein Alltagsbild: Wer sein Haushaltsbuch mit einer Steuererstattung und einer aufgelösten Rücklage ausgleicht, hat ein gutes Jahr gehabt — aber keine Gehaltserhöhung bekommen.
Unbequeme Wahrheit Nr. 3: Die Marge schrumpft, die Vorsorge steigt — die Wende ist bisher eine Ankündigung
Warum fällt der Vorsteuergewinn, obwohl das Kreditbuch wächst? Die Ergebnismitteilung liefert die Zahlen. Die Zinsmarge (was die Bank an Zinsen verdient, abzüglich dessen, was sie selbst zahlt, bezogen auf ihre zinstragenden Anlagen) sank vom zweiten Quartal 2025 bis zum zweiten Quartal 2026 von 14,1 auf 11,9 Prozent im Jahr. Nach Abzug der Risikovorsorge, also des Geldes, das die Bank für erwartete Ausfälle zurücklegt, blieben 6,8 statt 9,9 Prozent. Die Vorsorge selbst stieg im zweiten Quartal 2026 gegenüber dem Vorjahresquartal um 60,0 Prozent auf 562,2 Millionen Real (zum Vorquartal: +12,7 Prozent). Die Quote fauler Kredite lag mit 3,3 Prozent über den 2,7 Prozent des Vorjahresquartals, die Deckung dieser Kredite durch Vorsorge sank von 240,4 auf 182,6 Prozent.
Dazu kommen die Kosten. Die Kostenquote stieg im zweiten Quartal 2026 auf 48,9 Prozent nach 42,9 Prozent ein Jahr zuvor: Von jedem Real Ertrag gingen fast 49 Centavos für Personal, Verwaltung und Abschreibungen drauf. Die Gebühreneinnahmen fielen gegenüber dem Vorjahresquartal um 34,4 Prozent auf 135,6 Millionen Real, stiegen aber gegenüber dem Vorquartal um 34,6 Prozent; im Quartal gedämpft wurden sie unter anderem, weil andere Banken weniger Agibank-Kredite per Umschuldung übernahmen — für jede solche Übernahme erhält Agibank eine Kostenerstattung. Die Eigenkapitalrendite der letzten zwölf Monate halbierte sich von 41,2 auf 21,6 Prozent — auch, weil das Eigenkapital durch den Börsengang größer geworden ist. Und die Refinanzierung verschiebt sich: Der Anteil der Einlagen von Privatkunden an den Finanzierungsquellen sank binnen eines Jahres von 54,4 auf 38,5 Prozent, besicherte Emissionen, darunter Kreditfonds (FIDC) mit INSS-Lohnkrediten als Sicherheit, stiegen von 6.912,9 auf 12.372,7 Millionen Real. Diese Fonds laufen lange (der im April 2026 aufgelegte zweite FIDC zehn Jahre), hängen aber an der Aufnahmebereitschaft institutioneller Anleger statt am Sparbuch der eigenen Kunden.
Gründer Marciano Testa sieht darin die Kosten des Wachstums: Vorsorge und Kundengewinnung fallen sofort an, Zinsen und Gebühren kommen über Jahre. Seine Ankündigung ist konkret:
„We expect this operating resurgence to support sequentially stronger earnings beginning in the third quarter, with a more pronounced financial contribution in the fourth quarter.“
Übersetzung: „Wir erwarten, dass dieser operative Aufschwung ab dem dritten Quartal von Quartal zu Quartal stärkere Ergebnisse trägt, mit einem deutlicheren finanziellen Beitrag im vierten Quartal.“
— Marciano Testa, Gründer, Verwaltungsratschef und Vorstandschef, Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zum 6-K vom 5. August 2026
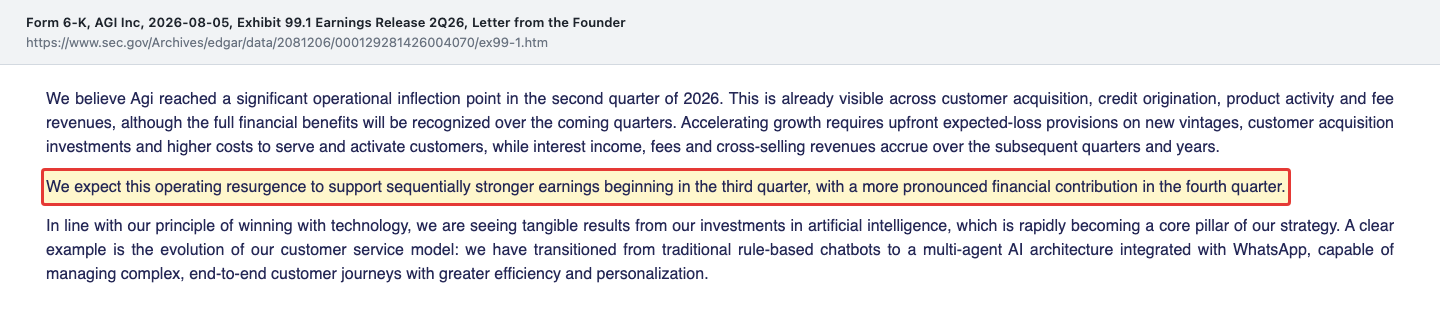
Fairerweise: Einiges spricht dafür. Die Kreditvergabe lag im zweiten Quartal über 7 Milliarden Real brutto, das neue Abo-Paket „Agi+“ hatte nach 45 Tagen mehr als 250.000 Abonnenten, und die Ausfallquote sank zum Vorquartal. Aber eine Ankündigung ist ein Versprechen, kein Beleg. Gemessen wird sie am Gewinn vor Steuern der nächsten Quartale, nicht am Nettogewinn — sonst misst man wieder die Steuerzeile.
Unbequeme Wahrheit Nr. 4: Ein Mann hat 94,5 Prozent der Stimmen
Wer AGBK kauft, kauft Class-A-Aktien mit einer Stimme je Aktie. Gründer Marciano Testa hält sämtliche Class-B-Aktien mit je zehn Stimmen. Zum 30. Juni 2026 waren das 101.229.359 von 160.135.072 Aktien, 63,2 Prozent des Kapitals — und fast alle Stimmen:
„Our controlling shareholder owns all of our outstanding Class B common shares, which represent approximately 94.5% of the voting power of our issued share capital. This concentration of ownership and voting power limits your ability to influence corporate matters.“
Übersetzung: „Unser beherrschender Aktionär besitzt alle ausstehenden Class-B-Stammaktien, die rund 94,5 Prozent der Stimmrechte an unserem ausgegebenen Kapital ausmachen. Diese Konzentration von Eigentum und Stimmrechten schränkt deine Möglichkeit ein, auf die Belange des Unternehmens Einfluss zu nehmen.“
— AGI Inc, SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
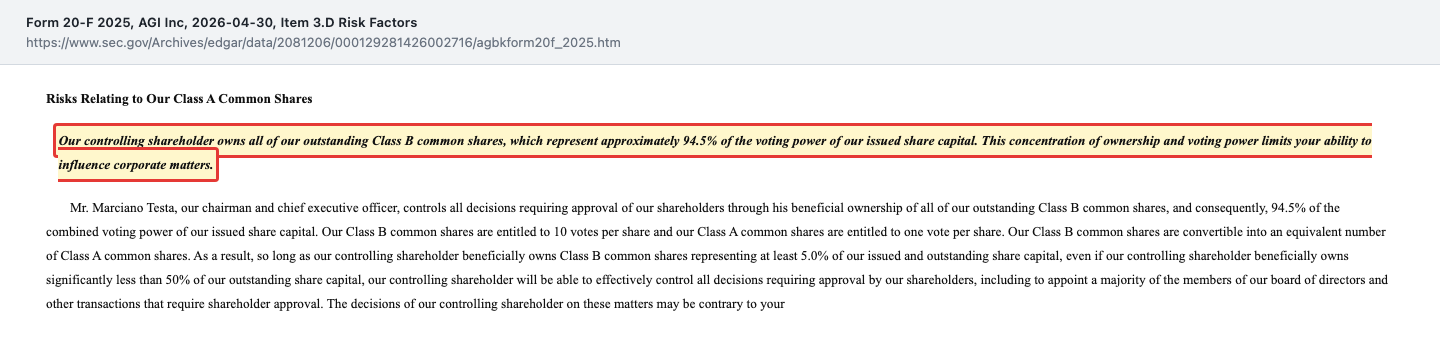
Laut Jahresbericht behält Testa diese Kontrolle, solange seine Class-B-Aktien mindestens 5 Prozent des Kapitals ausmachen. AGI Inc ist damit eine „controlled company“ im Sinne der NYSE-Regeln und darf auf einige Vorgaben zur Unabhängigkeit des Verwaltungsrats verzichten. Hinzu kommt künftige Verwässerung: Mit zwei Registrierungen S-8 hat AGI Inc 9.775.805 Aktien (29. April 2026) für einen Anreizplan und 7.100.000 Aktien (21. September 2026) für ein „Partnership Program“ angemeldet, zusammen rund 10,5 Prozent des Kapitals zum 30. Juni 2026 (eigene Rechnung). Übersetzt: Du sitzt mit am Tisch, aber die Entscheidungen trifft der Gründer — und für Mitarbeiter liegen weitere Stühle bereit. Das muss nicht schlecht sein; ein Gründer mit viel eigenem Geld im Unternehmen hat ein Interesse am Erfolg. Es heißt aber, dass Minderheitsaktionäre bei Kapitalmaßnahmen, Verwaltungsratsposten und Übernahmen nicht mitentscheiden.
Bewertung: Was der Markt für Agibank bezahlt
Zum Schlusskurs von 7,58 US-Dollar am 23. Oktober 2026 war AGI Inc an der Börse rund 1,21 Milliarden Dollar wert, gerechnet auf alle 160.135.072 Aktien (Class A und B, Stand 30.06.2026). Umgerechnet zum Kurs von 4,9654 Real je Dollar sind das rund 6,03 Milliarden Real. Bezogen auf das Eigenkapital von 4.799,2 Millionen Real (30.06.2026) kostet die Aktie das 1,26-Fache des Buchwerts, bezogen auf den Nettogewinn der letzten vier Quartale (812,2 Millionen Real, drittes Quartal 2025 bis zweites Quartal 2026) das 7,4-Fache (eigene Rechnungen). Ein Hinweis zur Datenlage: Die Fundamentaldaten zeigten am 24. Oktober 2026 einen Börsenwert von rund 1,9 Milliarden Dollar; dieser Wert passt nicht zum aktuellen Kurs. Wir verwenden ihn deshalb nicht.
Das Kurs-Gewinn-Verhältnis von 7,4 klingt günstig, steht aber auf einem Nettogewinn mit kaum Steuerlast. Rechnet man den Vorsteuergewinn derselben vier Quartale (788,4 Millionen Real) mit der Steuerquote des ersten Halbjahres 2025 (29,4 Prozent), läge der Gewinn bei rund 557 Millionen Real und das Kurs-Gewinn-Verhältnis bei rund 10,8 (eigene Rechnung, keine Prognose). Der Kasten „Stand heute“ oben zeigt ein KGV von 7,1: Diesen Wert liefern die Fundamentaldaten mit einer eigenen Gewinn- und Wechselkursbasis; unsere 7,4 stehen auf den vier gemeldeten Quartalsgewinnen in Real. Die Analysten, die die Aktie verfolgen, sind deutlich zuversichtlicher: Laut Fundamentaldaten stuften sie am 24. Oktober 2026 acht mit „starker Kauf“, zwei mit „Kauf“ und einer mit „Halten“ ein, ihr Kursziel lag im Durchschnitt bei rund 12,43 Dollar. Durchschnitt heißt hier: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes Ziel kann ihn spürbar nach oben ziehen. Bemerkenswert ist vor allem, dass dieser Durchschnitt fast genau beim Ausgabepreis liegt. Ob das Zufall ist, lässt sich aus den Daten nicht ablesen; der Ausgabepreis selbst ist jedenfalls kein Maßstab für den Wert. Wie der Markt eine andere brasilianische Finanzplattform bewertet, die ebenfalls in Real verdient und in Dollar notiert, zeigt unsere Analyse von StoneCo.
Chancen und Risiken auf einen Blick
Was für Agibank spricht:
- Starkes Wachstum: 7,6 Millionen aktive Kunden (+36,4 Prozent), Kreditbuch 37.075,8 Millionen Real (+21,2 Prozent), INSS-Marktanteil 9,60 Prozent (30.06.2026).
- Langjährige Gewinnstärke: Nettogewinn 2025 1.046,6 Millionen Real nach 426,1 Millionen 2023.
- Solide Kapitalausstattung: Kapitalquote 18,7 Prozent bei 10,5 Prozent Minimum; Ratings 2026 von allen drei großen Agenturen auf AA-Niveau der Landesskala angehoben.
- Besicherte Kredite: 88 Prozent des Kreditbuchs sind besichert, überwiegend durch direkten Abzug von Rente oder Gehalt; die Ausfallquote sank im zweiten Quartal 2026 auf 3,3 Prozent.
- Neue Ertragsquellen im Aufbau: Abo-Paket Agi+ (über 250.000 Abos nach 45 Tagen), eigene Anlageplattform, Lohnkredite an Angestellte der Privatwirtschaft (+48,1 Prozent im Quartal).
Was dagegen spricht:
- 73,2 Prozent der Kredite hängen an Verträgen mit der INSS; 2025 sperrte die Behörde Agibank zweimal teilweise, die Vergleiche verlangen verschärfte Aufsicht.
- Gewinn vor Steuern im zweiten Quartal 2026 −68,7 Prozent auf 115,0 Millionen Real; der Nettogewinn von 200,3 Millionen stützt sich auf einen Steuerertrag von 85,3 Millionen.
- Zinsmarge nach Risikovorsorge 6,8 statt 9,9 Prozent, Kostenquote 48,9 statt 42,9 Prozent, Gebühren −34,4 Prozent (zweites Quartal 2026 gegen Vorjahr).
- Gründer Marciano Testa hält 94,5 Prozent der Stimmen; 16,9 Millionen Aktien für Mitarbeiterprogramme registriert.
- Kurze Börsenhistorie mit nur einem Jahresbericht; Wechselkursrisiko zwischen Real-Gewinnen und Dollar-Kurs.
Ein menschliches Fazit
Zurück zum Ausgabepreis-Anker. Wer AGBK im Februar zu 12 Dollar gezeichnet hat, sitzt auf einem Verlust, und wer heute einsteigen will, hört eine verführerische Stimme: „Ein Drittel unter dem Ausgabepreis, und die Analysten sehen wieder 12 Dollar.“ Die Berichte erzählen eine nüchternere Geschichte. Agibank ist eine wachsende, gut kapitalisierte Bank mit einem Kreditprodukt, bei dem die Rate direkt von Rente oder Lohn abgezogen wird, was das Ausfallrisiko senkt. Aber ihr Geschäft hängt zu drei Vierteln an einer Behörde, die Agibank 2025 zweimal teilweise gesperrt hat, und ihr Gewinn vor Steuern ist in fünf Quartalen auf weniger als ein Viertel geschrumpft. Der Nettogewinn, der im zweiten Quartal 2026 stabil aussieht, verdankt das der Steuerzeile.
Die ehrliche Frage an dich lautet deshalb nicht „Wie weit ist die Aktie unter den Ausgabepreis gefallen?“, sondern: Würdest du Agibank auch kaufen, wenn du den Ausgabepreis von 12 Dollar nie gehört hättest — und wenn der nächste Quartalsbericht beim Gewinn vor Steuern zeigen muss, dass die angekündigte Wende aus dem Kreditgeschäft kommt und nicht wieder aus der Steuerzeile? Wenn ja, hast du eine These über eine Bank. Wenn dich vor allem der Abstand zum Februar überzeugt, hat der Anker für dich entschieden. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- AGI Inc — Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zur Zwischenmeldung 6-K vom 5. August 2026 und IFRS-Zwischenabschluss zum 30. Juni 2026, Anlage 99.1 zum 6-K vom 5. August 2026 (jüngster Periodenbericht)
- AGI Inc — Ergebnismitteilung zum ersten Quartal 2026, Anlage 99.1 zum 6-K vom 5. Mai 2026 und Ergebnismitteilung zum vierten Quartal 2025, Anlage 99.1 zum 6-K vom 23. März 2026
- AGI Inc — SEC-Jahresbericht 20-F für 2025 (eingereicht 30. April 2026)
- AGI Inc — Prospekt 424B1 zum Börsengang vom 10. Februar 2026
- AGI Inc — Registrierungen S-8 vom 29. April 2026 (Omnibus-Anreizplan 2026) und vom 21. September 2026 (Partnership Program)
- AGI Inc — Mitteilungen (6-K) vom 15. Juni 2026 (Moody's Local; bei der SEC eingereicht am 16.06.), 30. Juli 2026 (Fitch; eingereicht am 31.07.), 20. August 2026 (S&P; eingereicht am 21.08.), 23. September 2026 (neuer Technikchef) und 1. Oktober 2026 (dritter FIDC-Fonds über 2,1 Milliarden Real; eingereicht am 02.10.)
- Insider-Meldungen (Form 4) vom 2. September 2026 (Vinicius Aloe, Verkauf am 31.08.2026) und vom 11. Mai 2026 (Marciano Testa, Kauf am 07.05.2026); Beteiligungsmeldung Schedule 13G/A vom 21. Juli 2026 (Lumina, Stand 30.06.2026)
- Vollständige Einreichungshistorie: EDGAR-Übersicht AGI Inc (sec.gov)
- Fundamentaldaten (Kurse, Wechselkurs Real/Dollar und Analystenurteile, Datenstand 24.10.2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen R$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| Umsatz | 3.322,0 | 4.987,6 | 7.272,6 | 10.694,2 |
| Betriebsergebnis (EBIT) | 244,2 | 581,6 | 1.041,0 | 1.336,8 |
| Nettogewinn | 168,9 | 422,0 | 791,0 | 1.037,8 |
| Nettomarge | 5,1 % | 8,5 % | 10,9 % | 9,7 % |
| Gewinn je Aktie | 2,88 R$ | 7,19 R$ | 13,48 R$ | 6,49 R$ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum & Marktstellung positiv
- Kreditbuch 37.075,8 Mio. Real (+21,2 Prozent), 7,6 Mio. aktive Kunden (+36,4 Prozent), INSS-Marktanteil 9,60 Prozent zum 30.06.2026; Nettogewinn 2025 1.046,6 Mio. Real.
- Ertragskraft negativ
- Gewinn vor Steuern im zweiten Quartal 2026 −68,7 Prozent auf 115,0 Mio. Real; Zinsmarge nach Risikovorsorge 6,8 statt 9,9 Prozent; Nettogewinn nur dank Steuerertrag von 85,3 Mio. stabil.
- Kapital & Refinanzierung positiv
- Kapitalquote 18,7 Prozent bei 10,5 Prozent Minimum, Eigenkapital 4.799,2 Mio. Real (30.06.2026); Ratings 2026 auf AA-Niveau der Landesskala angehoben. Anteil der Privatkundeneinlagen an der Refinanzierung aber von 54,4 auf 38,5 Prozent gesunken.
- Abhängigkeit von der INSS negativ
- 73,2 Prozent der Kredite sind INSS-Lohnkredite (30.06.2026); 2025 zwei Teilsperren durch die Behörde (August, Dezember), aufgehoben per Vergleich am 12.11.2025 und 12.01.2026 unter verschärfter Aufsicht.
- Kreditqualität neutral
- Quote fauler Kredite 3,3 Prozent (Vorquartal 3,6, Vorjahr 2,7), Deckung durch Vorsorge 182,6 Prozent (Vorjahr 240,4); 88 Prozent der Kredite besichert, überwiegend per Lohn- oder Rentenabzug.
- Governance negativ
- Gründer Marciano Testa hält 94,5 Prozent der Stimmen (Class B mit zehn Stimmen); controlled company nach NYSE-Regeln; 16,9 Mio. Aktien für Beteiligungsprogramme registriert (S-8 vom 29.04. und 21.09.2026).
Agibank wächst kräftig und ist gut kapitalisiert, doch der Gewinn vor Steuern ist im zweiten Quartal 2026 um mehr als zwei Drittel gefallen, der Nettogewinn hält sich dank eines Steuerertrags. Drei Viertel der Kredite hängen an Verträgen mit der INSS, die 2025 zweimal teilweise gesperrt waren, und der Gründer hält 94,5 Prozent der Stimmen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Agibank ist profitabel und mit 18,7 Prozent Kapitalquote solide ausgestattet, doch offen ist, ob die Ertragskraft zurückkehrt: Der Gewinn vor Steuern fiel vom zweiten Quartal 2025 zum zweiten Quartal 2026 von 367,9 auf 115,0 Millionen Real, der Nettogewinn hält sich nur dank eines Steuerertrags, und 73,2 Prozent des Kreditbuchs hängen an Verträgen mit der INSS, deren Kündigung dieses Urteil ändern würde.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- AGI Inc kam über den Reddit-Hype-Scan vom 24.10.2026 auf die Rechercheliste. AGI Inc ist ausländischer Emittent (Foreign Private Issuer, Kaimaninseln): Jahresbericht 20-F statt 10-K, Quartalszahlen als Ergebnismitteilung und ungeprüfter IFRS-Zwischenabschluss per 6-K. Jüngster Periodenbericht ist der Zwischenabschluss zum 30.06.2026 (6-K vom 05.08.2026); alle Einreichungen bis 02.10.2026 sind durchgesehen (6-K zu Ratings, Anleihen, FIDC-Fonds und neuem Technikchef, S-8 vom 21.09.2026, Insider-Meldungen Form 4 bis 02.09.2026, Schedule 13G/A vom 21.07.2026); nach dem 02.10.2026 ging bis zum 24.10.2026 keine Einreichung mehr ein. Der EDGAR-Name lautete bis September 2025 „Agi, Inc.“ (nur Schreibweise).
- Börsenwert = 160.135.072 Aktien (Class A und B, Zwischenabschluss 30.06.2026) × 7,58 US-Dollar (Schlusskurs 23.10.2026) = rund 1,214 Mrd. Dollar; × 4,9654 Real je Dollar = rund 6.027 Mio. Real. Der Börsenwert aus den Fundamentaldaten (rund 1,90 Mrd. Dollar am 24.10.2026) passt nicht zum Schlusskurs, weicht um mehr als ein Fünftel ab und wird nicht verwendet.
- Nettogewinn letzte vier Quartale = 210,5 + 214,9 + 186,5 + 200,3 = 812,2 Mio. Real; Vorsteuergewinn = 219,2 + 238,1 + 216,1 + 115,0 = 788,4 Mio. Real; × (1 − 0,294) = rund 557 Mio. Real (Steuerquote erstes Halbjahr 2025 laut Ergebnismitteilung Q2 2026). Quartalszahlen 2025 aus den Ergebnismitteilungen zum vierten Quartal 2025 und zum ersten Quartal 2026. Eigene Rechnungen.
- Verwechslungsgefahr: Die Holding heißt AGI Inc, die operative Bank Banco Agibank S.A.; die Marke Agiplan war der Ursprung des Geschäfts (1999). Die Zahlen bis zum vierten Quartal 2025 stammen von der Vorgängerholding Agi Financial Holding, ab 2026 von AGI Inc; die Kapitalquote bis Ende 2025 bezieht sich auf die Banco Agibank S.A.
Aktien-Wächter
Diese Analyse ist Stand 24. Oktober 2026. Was sich seitdem bei AGBK geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu AGI Inc (AGBK) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Agibank ist eine brasilianische Bank aus Campinas, deren Holding AGI Inc seit dem 11.02.2026 an der NYSE notiert (Ticker AGBK). Sie vergibt vor allem Lohnkredite an Rentner und Pensionäre der staatlichen Sozialversicherung INSS, bei denen die Rate direkt von der Rente abgezogen wird, und zahlt Renten aus. Zum 30.06.2026 hatte sie 7,6 Millionen aktive Kunden und 37,1 Milliarden Real Kreditbestand.
Ja, aber mit sinkender Tendenz vor Steuern. 2025 lag der Nettogewinn bei 1.046,6 Millionen Real. Im zweiten Quartal 2026 fiel der Gewinn vor Steuern um 68,7 Prozent auf 115,0 Millionen Real; der Nettogewinn von 200,3 Millionen lag nur dank eines Steuerertrags von 85,3 Millionen darüber (Steuerquote −74,2 Prozent).
Die INSS ist die staatliche Sozialversicherung Brasiliens, die Renten auszahlt. Agibank braucht Kooperationsverträge mit ihr, damit Kreditraten direkt von der Rente abgezogen werden dürfen. Zum 30.06.2026 waren 73,2 Prozent des Kreditbuchs INSS-Lohnkredite. 2025 setzte die INSS Agibank im August und im Dezember teilweise aus; beide Sperren endeten mit Vergleichen unter verschärfter Aufsicht.
Gründer, Verwaltungsratschef und Vorstandschef Marciano Testa hält alle Class-B-Aktien mit je zehn Stimmen. Das waren zum 30.06.2026 101.229.359 von 160.135.072 Aktien (63,2 Prozent des Kapitals) und laut Jahresbericht 20-F rund 94,5 Prozent der Stimmrechte. AGI Inc ist eine „controlled company“ nach den Regeln der NYSE.
Zum Schlusskurs von 7,58 US-Dollar am 23.10.2026 war AGI Inc rund 1,21 Milliarden Dollar oder 6,03 Milliarden Real wert. Das ist das 1,26-Fache des Eigenkapitals (4.799,2 Millionen Real) und das 7,4-Fache des Nettogewinns der letzten vier Quartale. Mit der Steuerquote des ersten Halbjahres 2025 (29,4 Prozent) wäre das Kurs-Gewinn-Verhältnis rund 10,8 (eigene Rechnungen).
AGI Inc ist auf den Kaimaninseln eingetragen und berichtet als ausländischer Emittent (Foreign Private Issuer). Statt 10-K und 10-Q reicht sie einen geprüften Jahresbericht 20-F und Zwischenmeldungen 6-K ein, darunter Ergebnismitteilungen und ungeprüfte IFRS-Zwischenabschlüsse. Jüngster Periodenbericht ist der zum 30.06.2026 vom 05.08.2026.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.