Die Geldbörsen-Falle bei Altimmune: mehr Kasse als Börsenwert — und eine Studie, die bis 2029 davon lebt
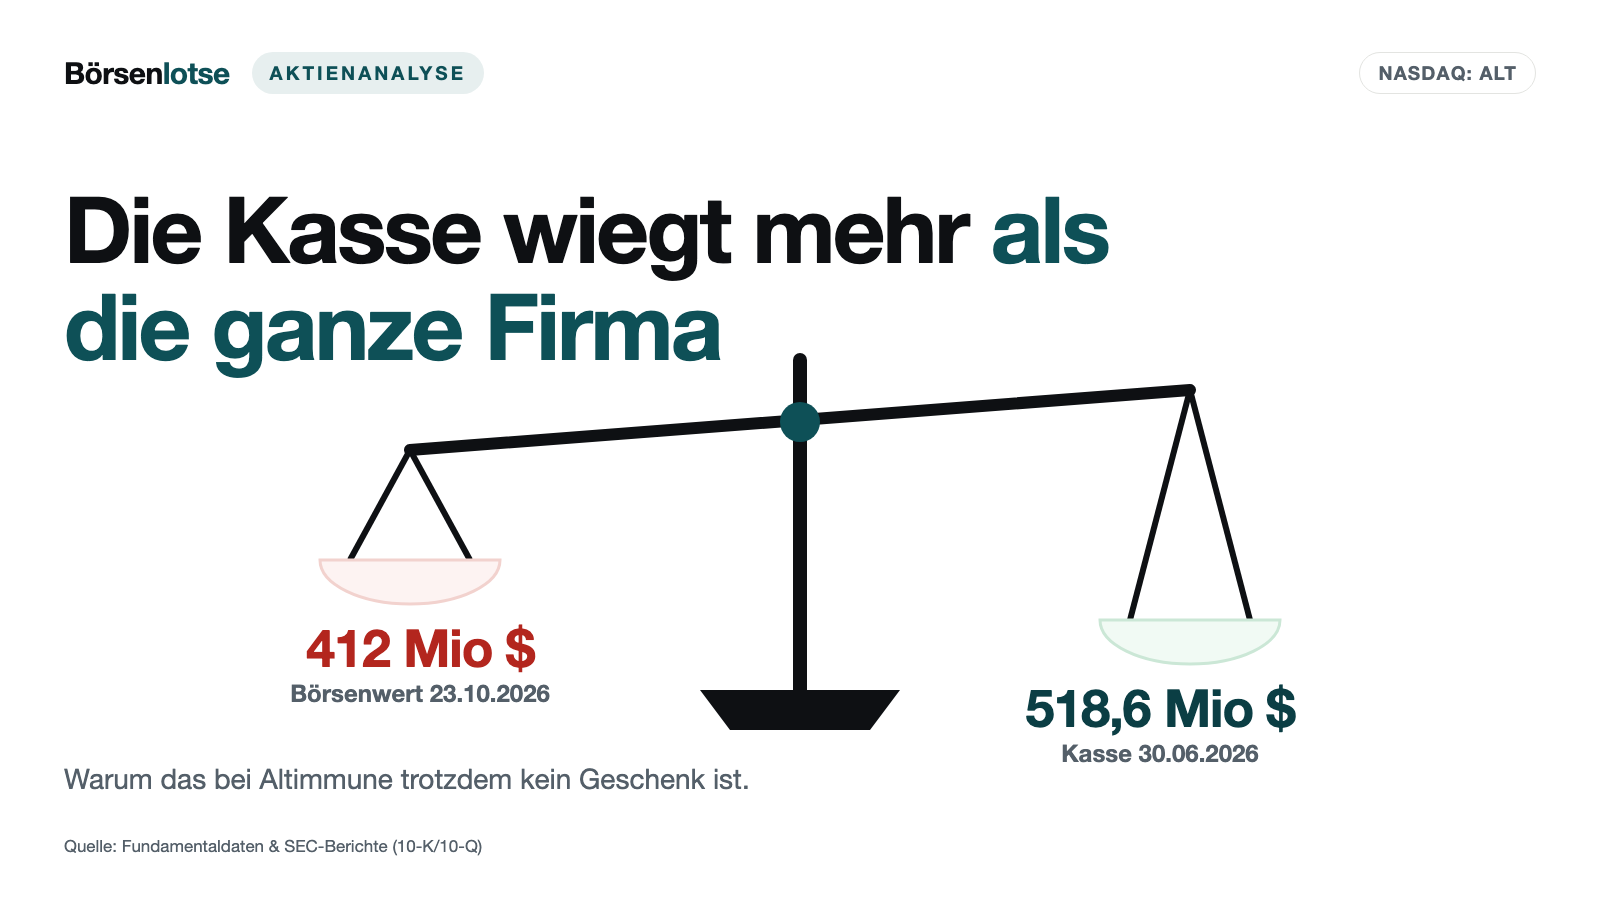
Altimmune hatte zum 30. Juni 2026 rund 519 Millionen US-Dollar in Kasse und Wertpapieren, am 23. Oktober 2026 bewertete die Börse die ganze Firma mit rund 412 Millionen. Ein Geschenk? Nein: Das Geld gehört einer Phase-3-Studie, deren erste Antwort erst 2029 kommt — und laut eigenem Quartalsbericht muss Altimmune trotzdem weiter Kapital suchen. Keine Anlageberatung — nur ein Blick in eine Geldbörse, die sich selbst leert.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 2,10 $ -2,30 %
- Marktkapitalisierung
- 0,4 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 1/10
Kursentwicklung seit 23. Oktober 2026: -0,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,10 $ bis 6,20 $ · Letzter Kurs: 2,10 $ (Stand: 23. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Stell dir vor, jemand bietet dir eine Geldbörse an. Darin liegen 100 Euro, verlangt werden 80. Wer würde da nicht zugreifen? Genau dieses Gefühl löst eine Aktie aus, deren Börsenwert unter dem Geld liegt, das die Firma auf dem Konto hat. Das ist die Geldbörsen-Falle: Man rechnet den Inhalt der Börse, aber nicht, wer schon die Hand darin hat. Bei Altimmune (Nasdaq: ALT), einer Biotech-Firma aus Maryland, steht der Inhalt schwarz auf weiß im Quartalsbericht:
„As of June 30, 2026, we had $63.1 million of cash, cash equivalents and restricted cash and $455.5 million of investments in marketable securities, of which $263.3 million is in short-term investments.“
Übersetzung: „Zum 30. Juni 2026 verfügten wir über 63,1 Millionen US-Dollar an Barmitteln, Zahlungsmitteläquivalenten und zweckgebundenen Barmitteln sowie über 455,5 Millionen US-Dollar an Anlagen in handelbaren Wertpapieren, davon 263,3 Millionen US-Dollar in kurzfristigen Anlagen.“
— Altimmune, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A „Capital Resources“
Zusammen sind das 518,6 Millionen US-Dollar. Am 23. Oktober 2026 schloss die Aktie bei 2,12 Dollar; bei 194.517.701 Aktien (Stand 7. August 2026) ergibt das einen Börsenwert von rund 412 Millionen Dollar. Die Börse zahlte also weniger für die ganze Firma, als in ihrer Kasse lag. Nur: Diese Geldbörse leert sich von selbst — allein im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft 45,2 Millionen Dollar ab. Bevor du die Geldbörse einsteckst, schauen wir gemeinsam hinein: in die Geschäftsberichte (10-K) und Quartalsberichte (10-Q), die Altimmune bei der US-Börsenaufsicht SEC eingereicht hat, und in die Pflichtmeldungen (8-K) bis Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Altimmune eigentlich macht — eine Firma, ein Wirkstoff, drei Lebererkrankungen
Altimmune entwickelt Medikamente, verkauft aber noch keines. Laut Quartalsbericht hat die Firma bis heute „not generated any revenues from the sale of any products“ — also keinen Umsatz aus Produktverkäufen. Alles hängt an einem Wirkstoff: Pemvidutide. Er wirkt gleichzeitig auf zwei Andockstellen im Körper, die für Glukagon und für GLP-1. GLP-1 kennst du vermutlich aus den Abnehmspritzen der großen Pharmakonzerne: Es dämpft Appetit und Verlangen. Glukagon soll zusätzlich direkt in der Leber wirken und dort Fett abbauen. Übersetzt in ein Alltagsbild: Pemvidutide ist ein Schlüssel, der zwei Türen gleichzeitig öffnet — eine zum Appetit, eine zur Leber.
Getestet wird der Wirkstoff in drei Krankheiten. Erstens MASH, eine entzündliche Fettleber (früher NASH genannt), bei der die Leber mit der Zeit vernarbt. Zweitens die Alkoholkonsumstörung (AUD), drittens die alkoholbedingte Lebererkrankung (ALD). Den Wirkstoff hat Altimmune im Juli 2019 mit der Übernahme von Spitfire Pharma gekauft; erreicht Pemvidutide nach einer Zulassung bestimmte Verkaufsziele, muss Altimmune aus diesem Kauf bis zu 80 Millionen Dollar nachzahlen. Zum 31. Dezember 2025 arbeiteten 57 Menschen in Vollzeit für Altimmune. Seit dem 1. Januar 2026 führt Jerry Durso die Firma, zuvor Chef der Leberspezialisten Intercept Pharmaceuticals; den Firmensitz will Altimmune im Laufe des Jahres 2026 von Gaithersburg (Maryland) nach Morristown (New Jersey) verlegen.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Altimmune hat mehr Geld in der Kasse, als die Börse Ende Oktober 2026 für die ganze Firma bezahlte — aber dieses Geld gehört einer Phase-3-Studie, deren erste Antwort erst 2029 kommt.
Die Firmengeschichte für Anleger
-
2019
Übernahme von Spitfire Pharma
Mit Spitfire kauft Altimmune den Wirkstoff Pemvidutide. Erreicht er nach einer Zulassung bestimmte Verkaufsziele, werden bis zu 80 Mio. US-Dollar Nachzahlungen fällig.
-
2025
IMPACT-Daten: Entzündung ja, Fibrose nicht signifikant
Am 26. Juni fällt der Schlusskurs von 7,71 auf 3,61 US-Dollar. Für Aktionäre der Moment, in dem die Hoffnung auf einen schnellen Fibrose-Beweis platzte.
-
2025
Neuer Chef, 48-Wochen-Daten
Jerry Durso übernimmt zum 1. Januar 2026 die Führung; die 48-Wochen-Daten im Dezember zeigen bessere Leberwerte ohne Gewebeauswertung, der Kurs fällt dennoch um 23 %.
-
2026
Kapitalerhöhung mit Optionsscheinen
Im April holt Altimmune netto 211,1 Mio. US-Dollar zu 3,00 US-Dollar je Paket und gibt 75 Mio. Optionsscheine aus. Mehr Kasse, aber auch deutlich mehr Aktien.
-
2026
Phase 3 startet, RECLAIM positiv
Im Juli erreicht RECLAIM das Hauptziel, im August startet PERFORMA. Für Aktionäre beginnt die lange Wartezeit bis zu den Phase-3-Daten 2029.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Altimmune gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser hauseigener Reddit-Hype-Scanner erfasste den Ticker ALT am 24. Oktober 2026 mit 2 Erwähnungen in 24 Stunden; der Börsenwert lag laut Fundamentaldaten zu diesem Zeitpunkt bei rund 422 Millionen US-Dollar (Schlusskurs vom 22. Oktober 2026). Das ist keine Kaufempfehlung und kein Signal — es ist ein Hinweis darauf, dass in Foren gerade jemand eine Geschichte erzählt.
Die Geschichte drängt sich auf: Der Schlusskurs fiel vom Jahreshoch bei 6,18 Dollar (27. Januar 2026) auf 2,12 Dollar am 23. Oktober 2026, das ist zugleich der tiefste Schlusskurs der vergangenen zwölf Monate. Allein seit dem 1. Oktober 2026 (2,76 Dollar) ging es um 23 Prozent abwärts; eine Pflichtmeldung, die diesen Rückgang erklärt, gibt es nicht. Gleichzeitig waren laut Fundamentaldaten (Datenstand 23. Oktober 2026) rund 46 Millionen Aktien leerverkauft, knapp ein Viertel aller 194,5 Millionen ausgegebenen Aktien — viele Anleger wetten also auf weiter fallende Kurse. Auf unseren Scanner-Seiten helfen die üblichen Bewertungskennzahlen bei Altimmune kaum: Ohne Umsatz und ohne Gewinn gibt es weder Kurs-Umsatz- noch Kurs-Gewinn-Verhältnis. Merke dir deshalb gleich zu Beginn: Bei Altimmune ist die Kasse die einzige harte Zahl — und die Frage ist, wie lange sie hält und wem sie am Ende gehört.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt — und das ist bei Altimmune die Fähigkeit, Geld einzusammeln. Allein 2026 holte die Firma netto 70,3 Millionen Dollar über eine Direktplatzierung bei einem neuen institutionellen Investor (Januar), 211,1 Millionen über eine Kapitalerhöhung mit Optionsscheinen (April) und 8,7 Millionen über laufende Aktienverkäufe an der Börse (erstes Halbjahr). Nach der April-Platzierung meldeten vier Fonds jeweils mindestens 5 Prozent (Schedule 13G): die auf Gesundheitswerte spezialisierten Deep Track Capital, RA Capital Management und TCG Crossover sowie Viking Global Investors. Dazu kommt ein Kredit von Hercules Capital über 35,0 Millionen Dollar. Das Ergebnis: 518,6 Millionen Dollar in Kasse und Wertpapieren zum 30. Juni 2026, fast doppelt so viel wie die 273,5 Millionen zum Jahresende 2025. Allein die Zinsen auf dieses Polster brachten im zweiten Quartal 2026 4,5 Millionen Dollar.
Auch medizinisch gibt es Fortschritte. Die US-Arzneimittelbehörde FDA hat Pemvidutide im Januar 2026 für MASH den Status „Breakthrough Therapy“ verliehen — eine Art Überholspur für Mittel, die in frühen Daten deutliche Vorteile zeigen. Im Juli 2026 meldete Altimmune, dass Pemvidutide in der Alkohol-Studie RECLAIM mit 100 Patienten das Hauptziel erreicht hat: Die Zahl der Tage mit starkem Trinken pro Woche sank nach 24 Wochen um 4,20 gegenüber 2,75 unter Placebo. Das ist die gute Nachricht. Die Grafik zeigt die andere Seite:
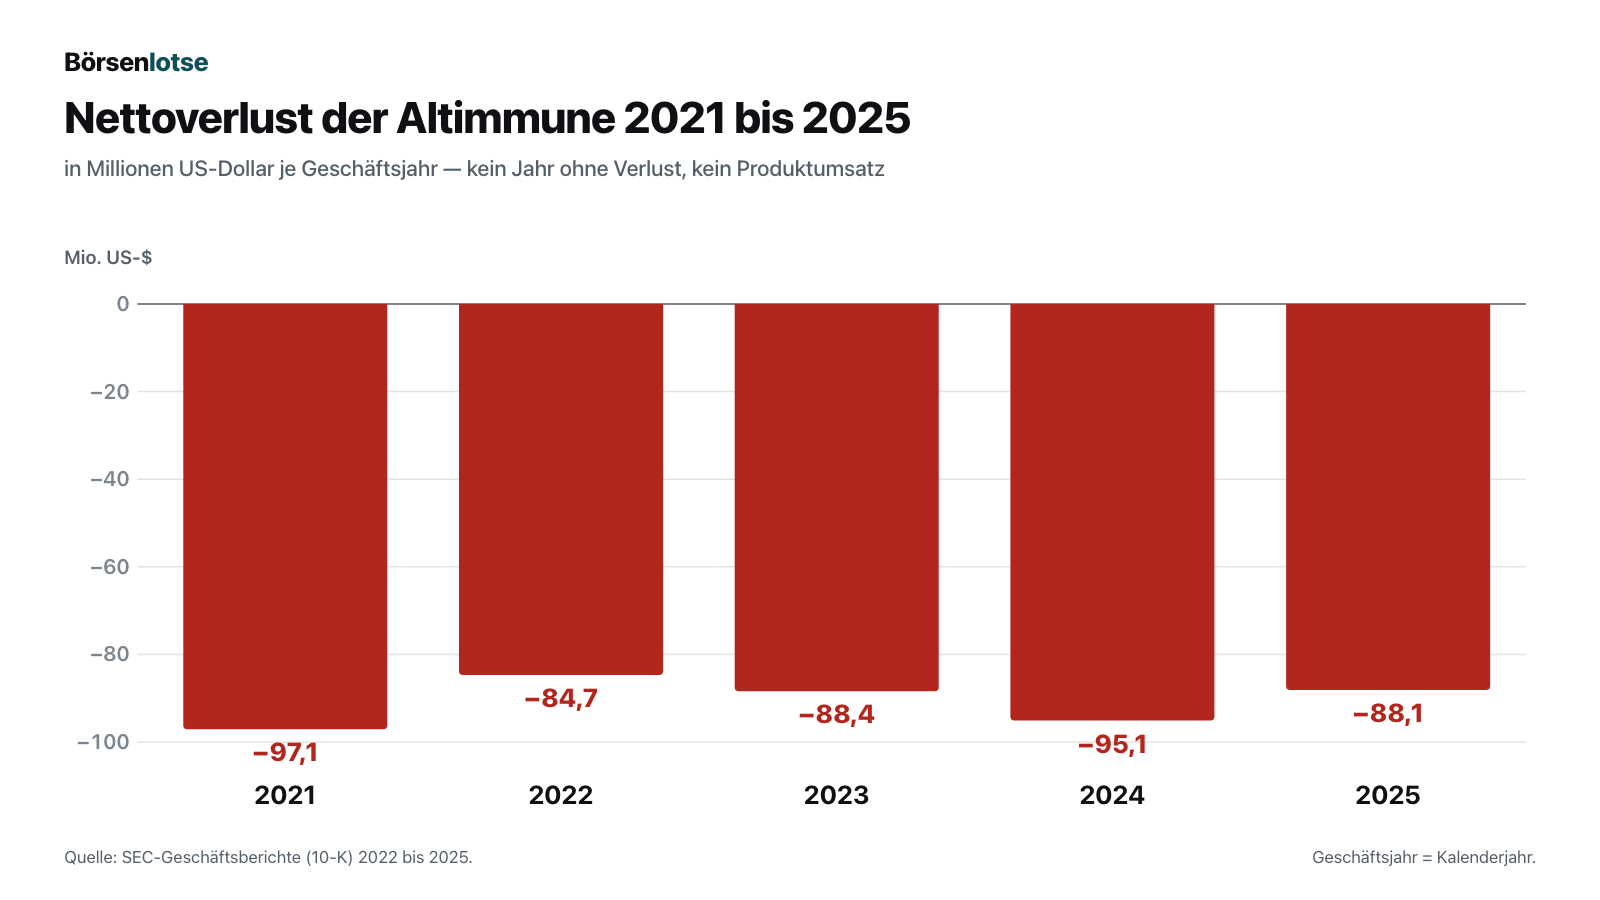
Zusammen sind das in fünf Jahren 453,4 Millionen Dollar Verlust; der aufgelaufene Verlust seit Gründung lag zum 30. Juni 2026 bei 694,9 Millionen. Im ersten Halbjahr 2026 kamen 45,4 Millionen hinzu, das Geschäft verbrauchte 45,2 Millionen Dollar Bargeld (operativer Mittelabfluss) — rund 23 Millionen je Quartal. Die Forschungskosten stiegen im zweiten Quartal um 8 Prozent auf 18,7 Millionen, die Verwaltungskosten um 33 Prozent auf 7,6 Millionen. Und die teuerste Phase beginnt erst: Am 3. August 2026 meldete Altimmune den Beginn der Patientenaufnahme für die Phase-3-Studie in MASH. Kurz gesagt: Altimmune kann Geld beschaffen und hat Studien geliefert — aber verdient hat die Firma noch keinen Dollar, und der Verbrauch dürfte mit der Phase 3 eher steigen als fallen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Kasse ist verplant — und die Firma sagt selbst, dass sie weiteres Kapital braucht
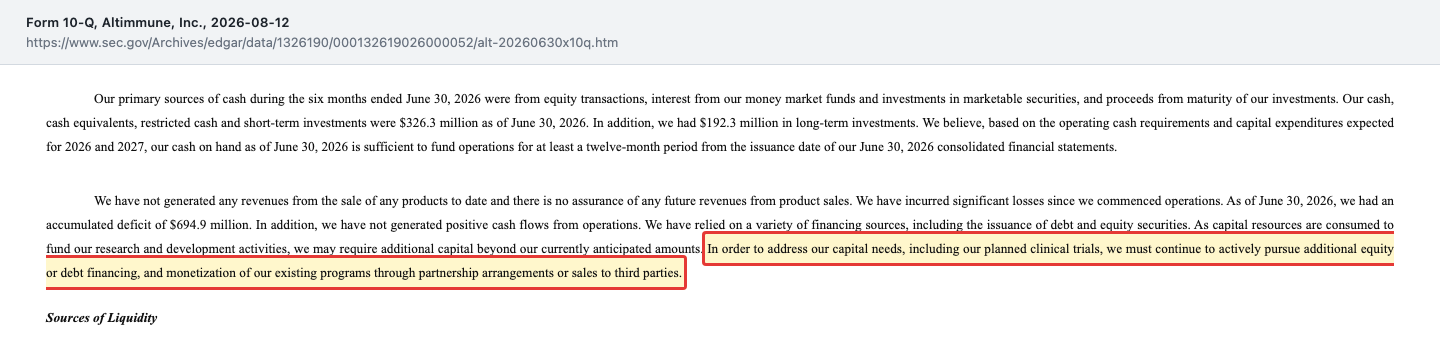
Die Geldbörse aus dem Einstieg hat einen Haken: Ihr Inhalt ist schon vergeben. Die Phase-3-Studie PERFORMA soll laut Quartalsbericht rund 60 Monate laufen, mit einer Zwischenauswertung nach 52 Wochen für eine beschleunigte Zulassung. Dazu laufen die ALD-Studie RESTORE (Daten erwartet in der zweiten Hälfte 2027) und die Vorbereitung der nächsten Schritte bei der Alkoholkonsumstörung. Wie lange die Kasse dafür reicht, beantwortet Altimmune vorsichtig: Das Geld genüge „for at least a twelve-month period“ — für mindestens zwölf Monate ab Veröffentlichung des Quartalsberichts. Und gleich daneben steht der Satz, der die Geldbörsen-Rechnung umdreht:
„In order to address our capital needs, including our planned clinical trials, we must continue to actively pursue additional equity or debt financing, and monetization of our existing programs through partnership arrangements or sales to third parties.“
Übersetzung: „Um unseren Kapitalbedarf einschließlich der geplanten klinischen Studien zu decken, müssen wir weiterhin aktiv zusätzliche Eigen- oder Fremdkapitalfinanzierungen anstreben sowie unsere bestehenden Programme über Partnerschaften oder Verkäufe an Dritte zu Geld machen.“
— Altimmune, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A „Liquidity and Capital Resources“
Wie weit reicht das Geld wirklich? Rechnen wir selbst nach — das ist unsere eigene Überschlagsrechnung, keine Angabe der Firma. Beim Tempo des ersten Halbjahres 2026 (rund 23 Millionen Dollar Mittelabfluss je Quartal) reichten 483,6 Millionen Nettokasse für gut 20 Quartale, also rechnerisch bis ins Jahr 2031 und damit über die Phase-3-Daten 2029 hinaus. Doch dieses Tempo stammt aus der Zeit, bevor die Phase 3 Patienten aufnahm. Verdoppelt sich der Verbrauch auf rund 46 Millionen je Quartal, reicht dieselbe Kasse nur noch gut zweieinhalb Jahre, also rechnerisch bis etwa Anfang 2029 — genau in das Jahr, für das die entscheidenden Daten angekündigt sind, ohne jeden Puffer. Genau in dieser Lücke liegt der Satz aus dem Quartalsbericht. Warum die Antwort erst 2029 kommt? Die Patienten werden seit August 2026 erst aufgenommen, und jeder von ihnen muss danach 52 Wochen behandelt werden, bevor die Gewebeproben ausgewertet werden können.
Dazu kommt der Kredit: 35,0 Millionen Dollar bei Hercules Capital, mindestens 9,70 Prozent Zins, fällig am 1. Januar 2029. Bis Dezember 2027 zahlt Altimmune nur Zinsen (unter Bedingungen verlängerbar bis 2028), danach beginnen die Tilgungen. Der Kredit ist mit nahezu dem gesamten Vermögen besichert, und die Pflicht zur Einhaltung einer Finanzkennzahl im Vertrag wird erst unter Bedingungen ausgesetzt, wenn der Börsenwert über 800 Millionen Dollar liegt. Zum 30. Juni 2026 hielt Altimmune alle Auflagen ein. Die Lehre: Wer die Kasse kauft, kauft nicht 519 Millionen Dollar, sondern einen Anteil an einem Forschungsbudget — und das Budget sagt selbst, dass es nicht das letzte sein wird.
Unbequeme Wahrheit Nr. 2: Dein Stück vom Kuchen wird kleiner — seit Jahren
Wie Altimmune sein Geld beschafft, zeigt die Aktienzahl. Jede Kapitalerhöhung schneidet aus demselben Kuchen mehr Stücke — das nennt man Verwässerung: Dein Anteil an der Firma schrumpft, auch wenn du keine einzige Aktie verkaufst.
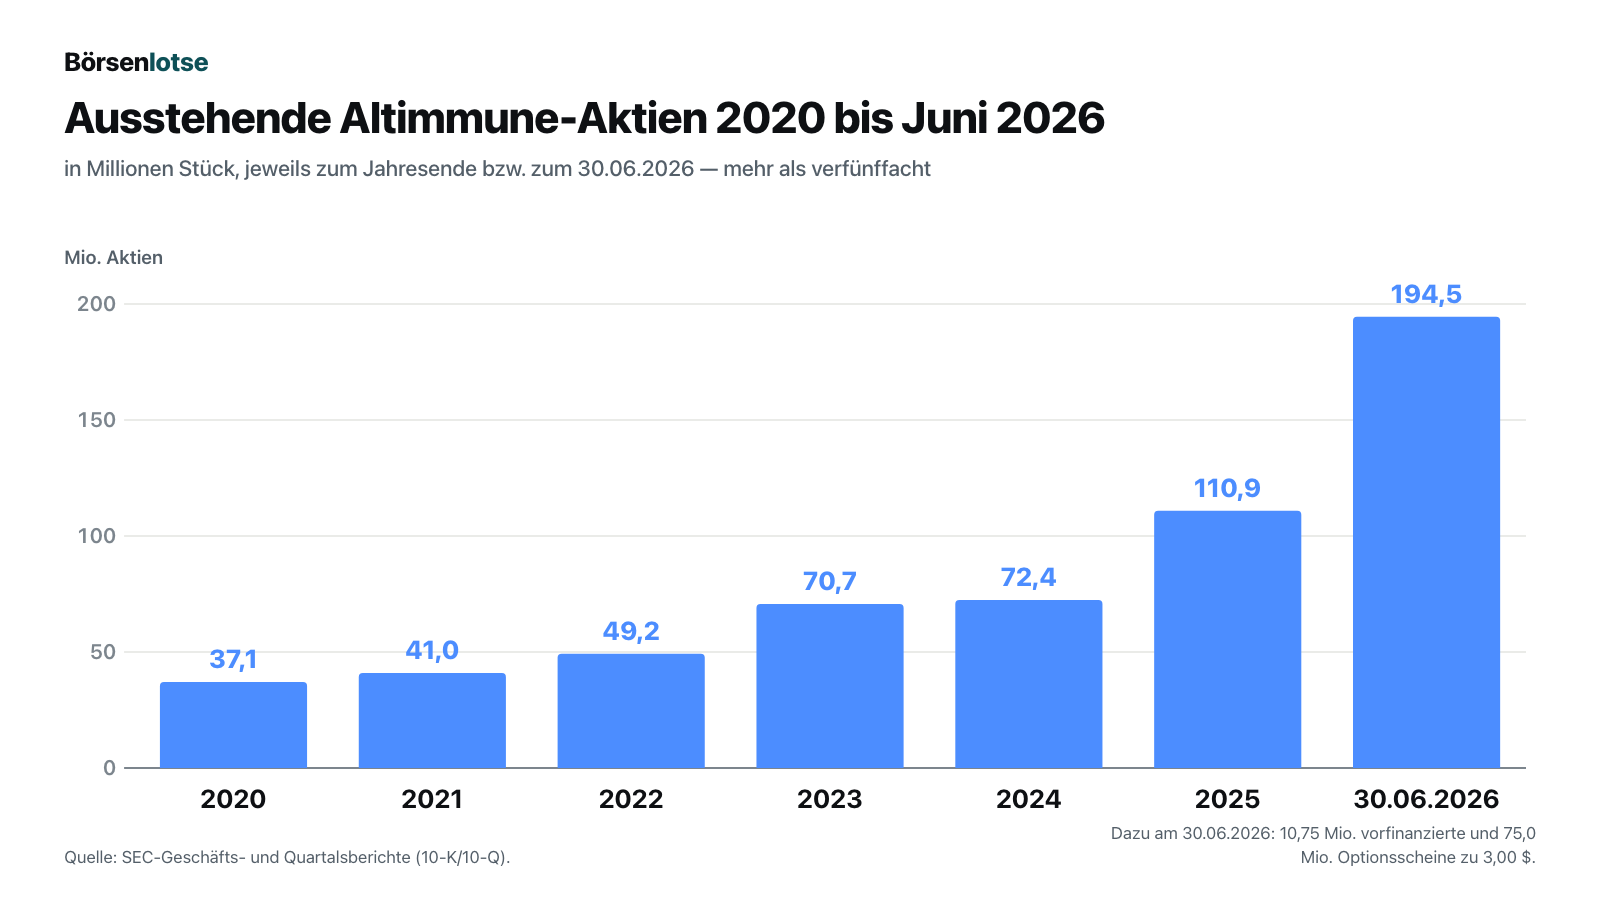
Und das ist noch nicht alles, was ausstehen kann. Bei der Kapitalerhöhung vom April 2026 zahlten Käufer 3,00 Dollar je Paket aus einer Aktie und einem Optionsschein — dem Recht, bis April 2031 eine weitere Aktie zu 3,00 Dollar zu kaufen. Zum 30. Juni 2026 standen 75,0 Millionen dieser Optionsscheine aus, dazu 10,75 Millionen vorfinanzierte Optionsscheine (praktisch Aktien, für die nur noch 0,001 Dollar fällig sind), 12,1 Millionen Mitarbeiteroptionen und 2,0 Millionen Aktienzusagen. Zusammen mit den Aktien sind das rund 294 Millionen Stück — rund 51 Prozent mehr als die ausgegebenen Aktien. Der Quartalsbericht beziffert, was die Optionsscheine bringen würden:
„If all of the common stock warrants sold in the April 2026 Offering were to be exercised in cash at their exercise price, we would receive additional gross proceeds of $225 million.“
Übersetzung: „Würden alle bei der Platzierung im April 2026 verkauften Optionsscheine auf Stammaktien zum Ausübungspreis in bar ausgeübt, erhielten wir zusätzliche Bruttoerlöse von 225 Millionen US-Dollar.“
— Altimmune, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A „April 2026 Offering“
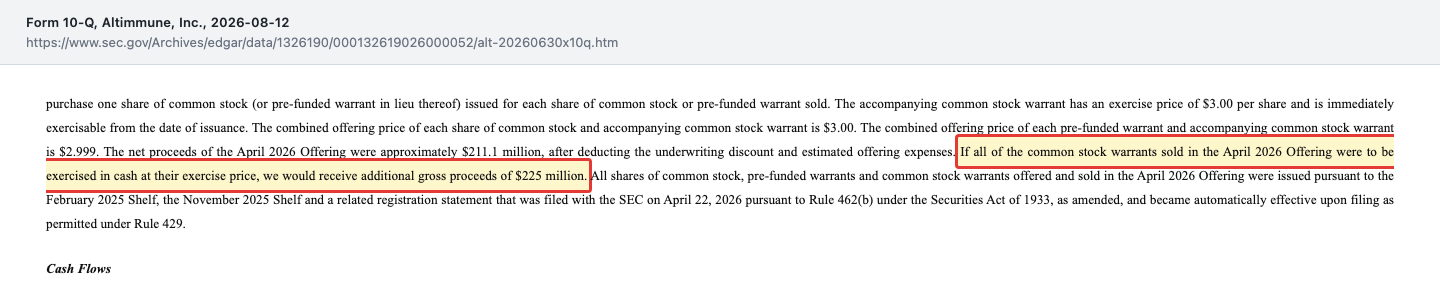
Für die Geldbörsen-Rechnung heißt das zweierlei. Erstens: Steigt der Kurs über 3,00 Dollar, kommen bis zu 75 Millionen neue Aktien dazu — und mit ihnen Geld, aber eben auch neue Teilhaber an derselben Kasse. Zweitens: Im April 2026 waren die Profis bereit, 3,00 Dollar je Paket zu zahlen; am 22. April, dem Tag der Vereinbarung mit den Banken, hatte die Aktie noch bei 3,47 Dollar geschlossen. Zudem hat sich Altimmune im April 2026 genehmigen lassen, bis zu 400 Millionen statt 200 Millionen Aktien auszugeben. Merke dir: Ein Börsenwert unter der Kasse rechnet mit 194,5 Millionen Aktien — die Firma selbst rechnet längst mit mehr.
Unbequeme Wahrheit Nr. 3: Die Vernarbung ist noch nicht bewiesen — die Antwort kommt 2029
Bei MASH entscheidet am Ende die Vernarbung der Leber, die Fibrose: Sie bestimmt, ob aus einer Fettleber eine Zirrhose wird. Die Phase-2b-Studie IMPACT mit 212 Patienten lieferte nach 24 Wochen ein geteiltes Bild. Die Entzündung bildete sich deutlich zurück (58,2 bzw. 52,1 Prozent der Patienten gegen 19,9 Prozent unter Placebo). Bei der Fibrose dagegen schreibt Altimmune selbst:
„The effects on fibrosis improvement without worsening of MASH in an ITT analysis were 32.6% and 35.7% for pemvidutide 1.2 mg and 1.8 mg, respectively compared with 27.9% for placebo (differences not statistically significant).“
Übersetzung: „Die Wirkung auf eine Verbesserung der Fibrose ohne Verschlechterung der MASH lag in einer ITT-Analyse bei 32,6 bzw. 35,7 Prozent für Pemvidutide 1,2 mg und 1,8 mg, verglichen mit 27,9 Prozent unter Placebo (Unterschiede statistisch nicht signifikant).“
— Altimmune, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
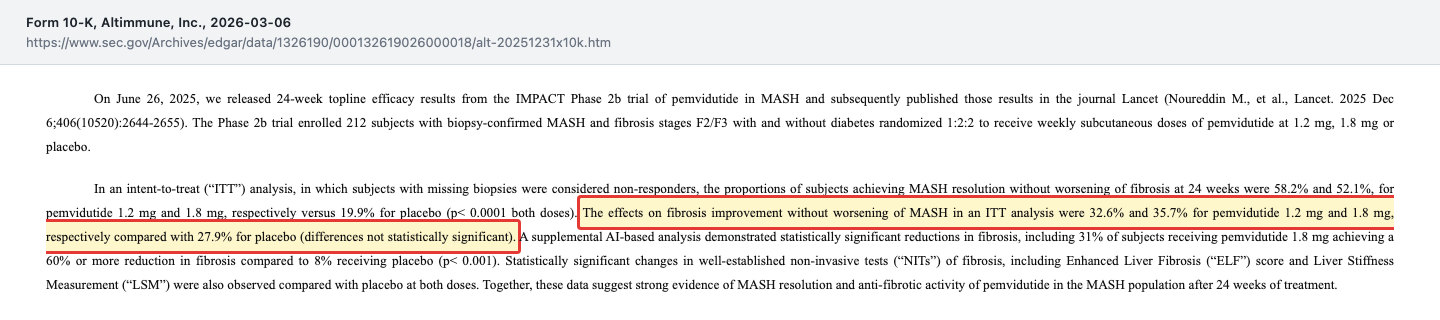
Die Börse reagierte hart: Am 26. Juni 2025, dem Tag der Veröffentlichung, fiel der Schlusskurs von 7,71 auf 3,61 Dollar. Danach reichten Aktionäre Klagen ein; laut Geschäftsbericht für 2025 wurden sie „subsequently voluntarily dismissed without prejudice“ — freiwillig zurückgenommen, aber mit der Möglichkeit, sie neu einzureichen. Altimmune verweist auf eine zusätzliche Auswertung der Gewebeproben mit künstlicher Intelligenz, die eine signifikante Verringerung der Fibrose zeige, und auf die 48-Wochen-Daten vom Dezember 2025: Dort verbesserten sich Blut- und Ultraschallwerte der Leber deutlich. Eine Auswertung von Gewebeproben war nach 48 Wochen aber planmäßig nicht vorgesehen. Am 19. Dezember 2025 fiel der Kurs von 5,05 auf 3,90 Dollar. Die eigentliche Antwort im Gewebe liefert erst die Phase 3:
„The 52-week data readout from the PERFORMA trial to support the accelerated approval of pemvidutide is anticipated in 2029.“
Übersetzung: „Die Auswertung der 52-Wochen-Daten aus der PERFORMA-Studie zur Unterstützung der beschleunigten Zulassung von Pemvidutide wird für 2029 erwartet.“
— Altimmune, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A „Ongoing Clinical Trials“
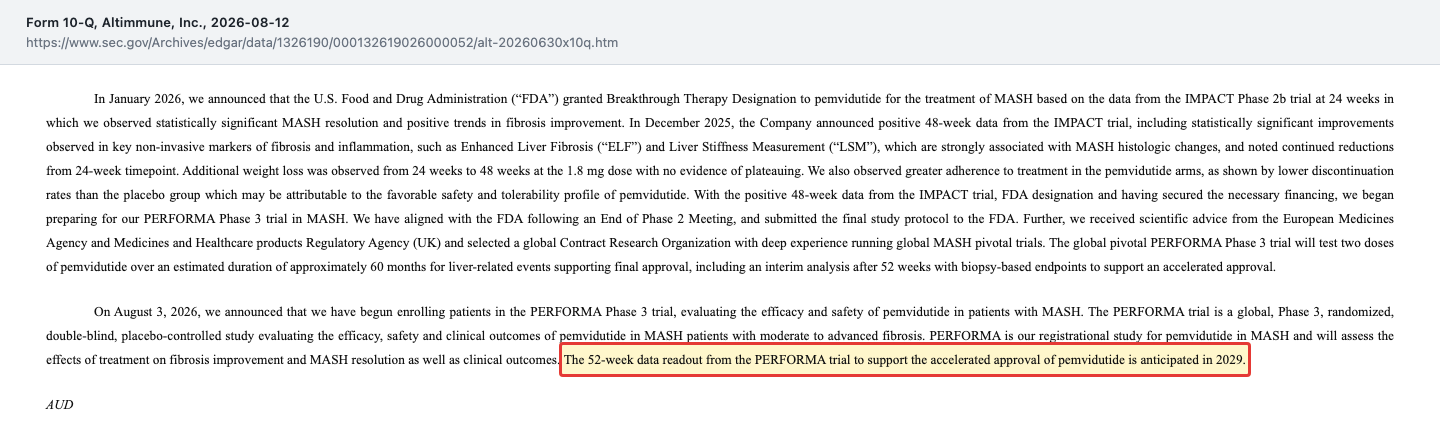
Bis dahin müssen Aktionäre also mehrere Jahre Mittelabfluss aushalten. Ein Detail ist bemerkenswert: Die FDA hat laut Geschäftsbericht zugestimmt, dass die Gewebeproben der Phase 3 mit AIM-MASH AI Assist ausgewertet werden, laut Altimmune dem ersten von der FDA qualifizierten KI-Werkzeug für die Gewebeauswertung in MASH-Studien. Das soll die Bewertung der Proben vereinheitlichen. Ob Pemvidutide die Fibrose im Gewebe verbessert, beantwortet aber auch das beste Werkzeug erst, wenn die Daten da sind. Die Lehre: Was die Aktie heute trägt, sind Zwischenwerte und Hoffnung — der Beweis, an dem eine Zulassung hängt, steht für 2029 im Kalender.
Unbequeme Wahrheit Nr. 4: Die Konkurrenz heißt Lilly und Novo — und die Nebenwirkungen sind nicht null
Pemvidutide spielt in einem Feld, in dem einige der größten Pharmakonzerne der Welt Milliarden verdienen wollen. Der Geschäftsbericht nennt sie ohne Umschweife:
„Large and established companies such as Eli Lilly, Roche, Novo Nordisk, Pfizer, AstraZeneca, Amgen, Boehringer Ingelheim and Merck, among others, compete in the same general therapeutic areas as our product programs.“
Übersetzung: „Große und etablierte Unternehmen wie Eli Lilly, Roche, Novo Nordisk, Pfizer, AstraZeneca, Amgen, Boehringer Ingelheim und Merck konkurrieren unter anderem in denselben allgemeinen Therapiegebieten wie unsere Produktprogramme.“
— Altimmune, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Competition“
Laut demselben Bericht entwickeln Merck/Hanmi und Boehringer Ingelheim ebenfalls Glukagon/GLP-1-Doppelagonisten, Eli Lilly testet seinen Wirkstoff Mazdutide auch bei der Alkoholkonsumstörung. Wie die beiden Marktführer bei GLP-1 dastehen, kannst du in unserer Eli-Lilly-Analyse und der Novo-Nordisk-Analyse nachlesen. Altimmune setzt dagegen auf zwei Unterscheidungsmerkmale: die direkte Wirkung auf die Leber und die Verträglichkeit. In MASH brachen nach 48 Wochen nur 0 bzw. 1,2 Prozent der Patienten die Behandlung wegen Nebenwirkungen ab, unter Placebo 3,5 Prozent. In der Alkohol-Studie RECLAIM mit der höheren Dosis von 2,4 mg sah es weniger glatt aus: Übelkeit trat bei 44 Prozent der Patienten auf (Placebo: 24 Prozent), und 10 Prozent brachen wegen Nebenwirkungen des Wirkstoffs ab (Placebo: 0 Prozent), wie die Pflichtmeldung vom 28. Juli 2026 zeigt. Altimmune verweist auf ein neues, einfacheres Schema zur Dosissteigerung. Die Lehre: Ein kleiner Anbieter mit einem Wirkstoff gewinnt gegen Weltkonzerne nur mit einem klaren Vorteil — und der muss sich in der Phase 3 erst zeigen.
Bewertung: weniger als die Kasse — und warum das kein Geschenk ist
Rechnen wir die Geldbörse nach. Am 23. Oktober 2026 schloss die Aktie bei 2,12 Dollar; mit 194.517.701 Aktien (Stand 7. August 2026) ergibt das rund 412 Millionen Dollar Börsenwert, mit den 10,75 Millionen vorfinanzierten Optionsscheinen rund 435 Millionen. Dem stehen zum 30. Juni 2026 518,6 Millionen in Kasse und Wertpapieren gegenüber, abzüglich 35,0 Millionen Kredit eine Nettokasse von 483,6 Millionen. Selbst wenn man ein weiteres Quartal Mittelabfluss in der Größenordnung des ersten Halbjahres abzieht (rund 23 Millionen, unsere eigene Schätzung bis zum Bericht für das dritte Quartal), bleibt die Kasse in der Größenordnung des Börsenwerts. Die Börse bewertet Pemvidutide und alle Studien zusammen also mit ungefähr null — Ende Oktober 2026 sogar leicht darunter. Profis nennen das einen negativen Unternehmenswert: Börsenwert minus Nettokasse ergibt rund minus 71 Millionen Dollar. Im Alltagsbild: Wer die ganze Firma kaufte, bekäme das Forschungsprogramm geschenkt und noch Geld obendrauf — solange die Kasse nicht ausgegeben ist. Dieser Rabatt schmilzt allerdings, sobald die Optionsscheine ins Spiel kommen: Bei einem Kurs von 3,00 Dollar, ab dem sich ihre Ausübung lohnt, stünden rund 280 Millionen Aktien (ohne Mitarbeiteroptionen) für rund 841 Millionen Dollar Börsenwert einer um 225 Millionen höheren Nettokasse von rund 709 Millionen gegenüber — dann läge der Börsenwert klar über der Kasse. Auch ohne Optionsscheine sah die Rechnung vor Kurzem noch anders aus: Beim Kurs vom 1. Oktober 2026 (2,76 Dollar, dokumentiert in einer Insider-Meldung) lag der Börsenwert noch bei rund 537 Millionen.
Warum zahlt der Markt so wenig? Die Berichte liefern drei Gründe. Erstens wird die Kasse in den kommenden Jahren für Studien ausgegeben — rund 23 Millionen je Quartal schon vor dem Anlauf der Phase 3. Zweitens hängen 75 Millionen Optionsscheine zu 3,00 Dollar über dem Kurs. Drittens kommt die entscheidende Antwort erst 2029. Kurs-Umsatz- und Kurs-Gewinn-Verhältnis gibt es mangels Umsatz und Gewinn nicht. Der Blick der Profis ist ein ganz anderer: Laut Fundamentaldaten (Datenstand 23. Oktober 2026) sehen sieben von zehn erfassten Analysten die Aktie als starken Kauf, das durchschnittliche Kursziel liegt bei rund 17 Dollar — das Achtfache des Schlusskurses. Durchschnitt heißt hier: alle Kursziele zusammengezählt und geteilt; ein einzelner sehr optimistischer Analyst zieht ihn stark nach oben. Biotech-Kursziele setzen außerdem den Studienerfolg meist schon voraus. Ein Signal anderer Art: Chef Jerry Durso kaufte am 13. August 2026 15.000 Aktien zu 2,95 Dollar, rund 44.000 Dollar aus eigener Tasche (Form 4). Der nächste harte Prüfstein ist der Quartalsbericht zum 30. September 2026 — im Vorjahr reichte Altimmune ihn am 6. November ein. Er zeigt, ob der Mittelabfluss mit dem Start der Phase 3 bereits steigt und ob Optionsscheine ausgeübt wurden. Merke dir deshalb: Eine Aktie unter Kassenwert ist kein Rabatt auf Geld, sondern der Preis, den der Markt für die Wette auf eine Studie verlangt — die Kasse bekommst du nur, wenn sie nicht ausgegeben wird.
Chancen und Risiken auf einen Blick
Was für Altimmune spricht:
- Große Kasse: 518,6 Millionen US-Dollar in Kasse und Wertpapieren zum 30. Juni 2026 bei nur 35,0 Millionen Kredit; Eigenkapital 474,2 Millionen.
- Regulatorischer Rückenwind: Breakthrough-Therapy-Status der FDA für MASH (Januar 2026), Fast Track für MASH und AUD, mit der FDA abgestimmtes Phase-3-Design.
- Drei Chancen mit einem Wirkstoff: Phase 3 in MASH nimmt seit August 2026 Patienten auf, RECLAIM in AUD hat im Juli 2026 das Hauptziel erreicht, RESTORE in ALD liefert Daten in der zweiten Hälfte 2027.
- Vier Fonds, darunter Gesundheitsspezialisten, meldeten nach der Platzierung vom April 2026 jeweils mindestens 5 Prozent; der Chef kaufte im August 2026 Aktien.
- Gute Verträglichkeit in MASH: nach 48 Wochen 0 bzw. 1,2 Prozent Abbrüche wegen Nebenwirkungen gegen 3,5 Prozent unter Placebo.
Was dagegen spricht:
- Kein Produktumsatz, Verlust in jedem Jahr seit 2021 (zuletzt 88,1 Millionen Dollar 2025), rund 23 Millionen Mittelabfluss je Quartal im ersten Halbjahr 2026.
- Laut Quartalsbericht muss Altimmune weiter aktiv nach Kapital oder Partnern suchen; die Kasse reicht nach eigener Aussage für mindestens zwölf Monate.
- Starke Verwässerung: Aktienzahl seit Ende 2020 mehr als verfünffacht, dazu 75 Millionen Optionsscheine zu 3,00 Dollar und genehmigtes Kapital von 400 Millionen Aktien.
- Fibrose-Verbesserung im Gewebe nach 24 Wochen nicht signifikant; die entscheidenden Phase-3-Daten kommen erst 2029.
- Übermächtige Konkurrenz (Eli Lilly, Novo Nordisk, Roche, Boehringer Ingelheim, Merck u. a.) und mehr Nebenwirkungen bei der höheren Dosis in der Alkohol-Studie.
Ein menschliches Fazit
Zurück zur Geldbörse vom Anfang. Die Rechnung „100 Euro für 80“ stimmt nur, wenn du die Börse zuklappen und wegstecken kannst. Bei Altimmune kannst du das nicht: Das Geld gehört einem Forschungsprogramm, das es Quartal für Quartal ausgibt, die Firma sagt selbst, dass sie weiteres Kapital suchen muss, und 75 Millionen Optionsscheine warten darauf, bei 3,00 Dollar neue Teilhaber an dieselbe Kasse zu lassen. Das heißt nicht, dass die Aktie zu teuer ist. Es heißt, dass du nicht auf die Kasse setzt, sondern auf Pemvidutide — und auf Daten, die 2029 kommen. Die ehrliche Frage an dich lautet deshalb nicht „Wie viel Geld liegt in der Börse?“, sondern: Würdest du Altimmune kaufen, wenn die Kasse leer wäre und nur die Studie bliebe? Denn genau dorthin wird das Geld wandern, wenn alles nach Plan läuft. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Altimmune, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 12. August 2026)
- Altimmune, Inc. — SEC-Pflichtmeldung 8-K vom 12. August 2026, Anlage 99.1 (Ergebnis zweites Quartal 2026)
- Altimmune, Inc. — SEC-Pflichtmeldung 8-K vom 28. Juli 2026, Anlage 99.1 (Ergebnisse der RECLAIM-Studie)
- Altimmune, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 13. Mai 2026)
- Altimmune, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 6. März 2026)
- Altimmune, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 27. Februar 2025)
- Altimmune, Inc. — SEC-Geschäftsbericht 10-K für 2023 (eingereicht 27. März 2024)
- Altimmune, Inc. — SEC-Geschäftsbericht 10-K für 2022 (eingereicht 28. Februar 2023)
- Altimmune, Inc. — SEC-Geschäftsbericht 10-K für 2021 (eingereicht 15. März 2022)
- Altimmune, Inc. — SEC-Pflichtmeldung 8-K vom 26. Juni 2025, Anlage 99.1 (IMPACT-Daten nach 24 Wochen)
- Altimmune, Inc. — SEC-Pflichtmeldung 8-K vom 1. Dezember 2025 (Wechsel an der Spitze)
- Altimmune, Inc. — SEC-Pflichtmeldung 8-K vom 19. Dezember 2025, Anlage 99.1 (IMPACT-Daten nach 48 Wochen)
- Altimmune, Inc. — SEC-Pflichtmeldung 8-K vom 29. September 2026 (neuer Leiter Rechnungswesen)
- Jerome B. Durso — Insider-Meldung (Form 4) vom 13. August 2026 (Kauf von 15.000 Aktien)
- Vollständige SEC-Einreichungshistorie inklusive Schedule 13G der Fonds: EDGAR-Übersicht Altimmune (sec.gov)
- Fundamentaldaten (Kurse, Leerverkaufsbestand, Analysten-Einschätzungen; Datenstand 23. Oktober 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 4,4 | -0,1 | 0,4 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -96,9 | -87,7 | -95,9 | -103,2 | -94,5 |
| Nettogewinn | -97,1 | -84,7 | -88,4 | -95,1 | -88,1 |
| Nettomarge | -2.201,6 % | 124.577,9 % | -20.762,2 % | -475.295,0 % | -214.861,0 % |
| Gewinn je Aktie | -2,35 $ | -1,81 $ | -1,66 $ | -1,34 $ | -1,00 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Kasse & Finanzierung positiv
- 518,6 Millionen US-Dollar in Kasse und Wertpapieren bei 35,0 Millionen Kredit (30.06.2026); allein 2026 rund 290 Millionen netto über Platzierungen eingesammelt.
- Studienlage neutral
- MASH-Entzündung nach 24 Wochen deutlich verbessert, Fibrose im Gewebe aber nicht signifikant; Alkohol-Studie RECLAIM erreichte im Juli 2026 das Hauptziel; Phase-3-Daten in MASH erst 2029.
- Verlust & Mittelabfluss negativ
- Kein Produktumsatz, Verlust in jedem Jahr seit 2021 (2025: 88,1 Millionen), im ersten Halbjahr 2026 45,2 Millionen operativer Mittelabfluss; laut 10-Q weiterer Kapitalbedarf.
- Verwässerung negativ
- Aktienzahl von 37,1 Millionen (Ende 2020) auf 194,5 Millionen (30.06.2026) gestiegen; 75 Millionen Optionsscheine zu 3,00 US-Dollar und 400 Millionen genehmigte Aktien.
- Wettbewerb negativ
- Laut Geschäftsbericht 2025 konkurrieren u. a. Eli Lilly, Novo Nordisk, Roche, Boehringer Ingelheim und Merck in denselben Therapiegebieten, teils mit ähnlichen Doppelagonisten.
Altimmune zeigt die Geldbörsen-Falle in Reinform: Am 23. Oktober 2026 lag der Börsenwert mit rund 412 Millionen Dollar unter der Nettokasse von 483,6 Millionen zum 30. Juni 2026. Die SEC-Berichte zeigen aber, wofür das Geld bestimmt ist: eine Phase-3-Studie mit ersten Daten 2029, laufende Verluste, weiteren Kapitalbedarf und 75 Millionen Optionsscheine zu 3,00 Dollar. Wer kauft, wettet auf Pemvidutide, nicht auf die Kasse. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Bilanz ist für ein Biotech-Unternehmen solide — über 500 Millionen Dollar Kasse, wenig Schulden, kein Hinweis auf Zweifel am Fortbestand. Gelb, weil das ganze Unternehmen an einem einzigen Wirkstoff hängt und die entscheidende Frage, ob Pemvidutide die Leberfibrose im Gewebe verbessert, erst die Phase-3-Daten 2029 beantworten. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse: Erfassung im hauseigenen Reddit-Hype-Scanner am 24.10.2026 (2 Erwähnungen in 24 Stunden, Börsenwert laut Fundamentaldaten rund 422 Mio. US-Dollar). Kursbezug: 7,71 → 3,61 US-Dollar (25./26.06.2025), 5,05 → 3,90 US-Dollar (18./19.12.2025), 6,18 US-Dollar (27.01.2026), 3,47 US-Dollar (22.04.2026), 2,76 US-Dollar (01.10.2026), 2,12 US-Dollar (23.10.2026; Schlusskurse, Fundamentaldaten).
- Datenstand: jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 12.08.2026); das 10-Q zum 30.09.2026 lag am 24.10.2026 noch nicht vor. Der Abzug von rund 23 Mio. US-Dollar für das dritte Quartal ist unsere eigene Schätzung auf Basis des operativen Mittelabflusses im ersten Halbjahr 2026 (45,2 Mio.).
- Bewertung datiert und evergreen: Börsenwert aus 194.517.701 Aktien × 2,12 US-Dollar (23.10.2026); Nettokasse = 518,6 Mio. Kasse und Wertpapiere minus 35,0 Mio. Kreditbetrag (ohne Abschlussgebühr von 2,2 Mio.). Leerverkaufsbestand und Analysten-Einschätzungen aus Fundamentaldaten, nicht aus SEC-Berichten.
- Nicht zu verwechseln: Der Ticker ALT gehört an der Nasdaq der Altimmune, Inc. (CIK 0001326190, früher PharmAthene); der Wirkstoff hieß früher ALT-801.
Aktien-Wächter
Diese Analyse ist Stand 24. Oktober 2026. Was sich seitdem bei ALT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Altimmune Inc (ALT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Altimmune (Nasdaq: ALT) ist eine Biotech-Firma aus Maryland ohne Produktumsatz. Sie entwickelt einen einzigen Wirkstoff, Pemvidutide, der an den Andockstellen für Glukagon und GLP-1 ansetzt. Getestet wird er bei entzündlicher Fettleber (MASH, Phase 3), Alkoholkonsumstörung (AUD) und alkoholbedingter Lebererkrankung (ALD). 2025 lag der Nettoverlust bei 88,1 Millionen US-Dollar.
Am 23. Oktober 2026 lag der Börsenwert bei rund 412 Millionen US-Dollar, die Nettokasse zum 30. Juni 2026 bei 483,6 Millionen. Gründe laut den SEC-Berichten: Das Geld ist für Studien bis mindestens 2029 verplant, die Firma muss weiter Kapital suchen, und 75 Millionen Optionsscheine zu 3,00 Dollar können die Aktienzahl weiter erhöhen.
Zum 30. Juni 2026 hatte Altimmune 63,1 Millionen US-Dollar Barmittel und 455,5 Millionen in Wertpapieren, zusammen 518,6 Millionen, bei 35,0 Millionen Kredit. Im ersten Halbjahr 2026 flossen operativ 45,2 Millionen ab. Altimmune selbst sagt nur, das Geld reiche für mindestens zwölf Monate ab dem Quartalsbericht vom August 2026.
Für die alkoholbedingte Lebererkrankung (Studie RESTORE) erwartet Altimmune erste Daten in der zweiten Hälfte 2027. Die 52-Wochen-Auswertung der Phase-3-Studie PERFORMA in MASH, die eine beschleunigte Zulassung stützen soll, ist für 2029 angekündigt. Für die Alkoholkonsumstörung will Altimmune zunächst ein Gespräch mit der FDA über die nächste Studienphase beantragen.
Die Zahl der ausstehenden Aktien stieg von 37,1 Millionen Ende 2020 auf 194,5 Millionen am 30. Juni 2026, mehr als das Fünffache. Dazu kommen 10,75 Millionen vorfinanzierte und 75,0 Millionen Optionsscheine zu 3,00 US-Dollar, 12,1 Millionen Mitarbeiteroptionen und 2,0 Millionen Aktienzusagen. Seit April 2026 darf Altimmune bis zu 400 Millionen Aktien ausgeben.
Als „nutzt KI“: Altimmune verkauft keine KI, setzt sie aber in den Studien ein. Laut Geschäftsbericht 2025 hat die FDA zugestimmt, dass die Gewebeproben der Phase-3-Studie mit dem KI-Werkzeug AIM-MASH AI Assist ausgewertet werden; schon in der Phase 2b stützte eine zusätzliche KI-gestützte Auswertung die Fibrose-Ergebnisse.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.