Aeva Technologies: Viel Laser-Technik, noch kein Serienvertrag — und ein Großaktionär sitzt auf allen Seiten des Tisches
Am 8. November 2026 läuft die 125-Millionen-Dollar-Zusage des Großaktionärs Sylebra aus, auf die Aeva seine Zwölf-Monats-Finanzierung mit stützt — und laut Geschäftsbericht hat noch kein Kunde einen Serienliefervertrag unterschrieben. Dabei misst Aevas LiDAR nicht nur, wo etwas ist, sondern auch, wie schnell es sich bewegt. Der Kurs fiel von 29,29 US-Dollar im Mai auf 10,17 im Oktober 2026; der Umsatz lag 2025 bei 18,1 Millionen, 115,1 Millionen flossen aus dem Betrieb ab. Ob aus der Technik ein Geschäft wird, entscheidet sich nicht im Labor, sondern in einem Vertrag, den es noch nicht gibt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 10,20 $ +2,90 %
- Marktkapitalisierung
- 0,7 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Kursentwicklung seit 23. Oktober 2026: +0,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 9,20 $ bis 29,30 $ · Letzter Kurs: 10,20 $ (Stand: 23. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich anfühlt wie ein Schnäppchen. Sie heißt Anker-Falle: Dein Kopf merkt sich den höchsten Preis, den er gesehen hat, und misst jeden späteren Preis daran. Im Mai 2026 kostete die Aktie von Aeva Technologies (Nasdaq: AEVA) zeitweise 29,29 US-Dollar. Im Juni verkaufte das Unternehmen neue Aktien zu 22,25 Dollar, im August verkauften die beiden Gründer Aktien zu Kursen um 24 Dollar. Ende Oktober 2026 steht die Aktie bei rund 10 Dollar — und dein Kopf flüstert: „Zwei Drittel billiger. Das ist doch ein Rabatt.“ Machen wir einen Deal: Bevor du dich an einem alten Preis festhältst, lesen wir gemeinsam, was Aeva der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und die Pflichtmeldungen (8-K) und weiteren Einreichungen, gesichtet bis zum 24. Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten öffentlich verfügbaren Quellen. Am Ende entscheidest du selbst.
Was Aeva eigentlich macht — ein Laser, der Geschwindigkeit sieht
Aeva wurde laut Geschäftsbericht 2017 von den früheren Apple-Ingenieuren Soroush Salehian (heute Vorstandschef) und Mina Rezk (Präsident und Technikchef) gegründet und sitzt in Mountain View in Kalifornien. Das Unternehmen baut LiDAR-Sensoren — Geräte, die mit Laserlicht ein dreidimensionales Bild der Umgebung vermessen, etwa für Autos, Lkw, Roboter oder Fabriken. Der Unterschied zu den meisten Konkurrenten: Herkömmliche LiDAR schicken kurze Lichtblitze los und stoppen, wie lange das Echo braucht (Time-of-Flight). Aeva nutzt einen Dauerstrich-Laser mit wechselnder Frequenz (FMCW, frequency modulated continuous wave) und misst, wie sich die Frequenz des zurückgeworfenen Lichts verändert. Übersetzt in ein Alltagsbild: Das ist die Radarfalle der Polizei, nur mit Laser — der Sensor sieht nicht nur, wo ein Objekt ist, sondern auch sofort, wie schnell es sich bewegt. Aeva nennt das „4D-LiDAR“ und verbaut die optischen Bauteile auf einem Siliziumchip; zum 31. Dezember 2025 hielt das Unternehmen rund 296 erteilte Patente und 127 Anmeldungen, bei 239 Vollzeitbeschäftigten.
Laut Ergebnismitteilung vom 5. August 2026 arbeitet Aeva an Programmen mit Daimler Truck, einem der zehn größten europäischen Pkw-Hersteller und der Fahrzeugplattform NVIDIA DRIVE Hyperion; der Nutzfahrzeug-Zulieferer Bendix hat Aeva für die nächste Generation seiner Fahrerassistenz für schwere Lkw ausgewählt, und der Sensorhersteller SICK hat einen ersten Industriesensor mit Aeva-Technik auf den Markt gebracht. Strategischer Investor ist seit August 2025 der koreanische Zulieferer LG Innotek, der 3,51 Millionen Aktien zu 9,26 US-Dollar zeichnete. Neu ist seit August 2026 ein drittes Standbein: Unter dem Namen „Optical Connectivity“ will Aeva seine Laserquellen an Betreiber von KI-Rechenzentren liefern. Ein erster Entwicklungsvertrag mit einem großen Kunden für einen Hyperscaler, also einen der großen Cloud-Konzerne, ist unterschrieben; der erste Einsatz ist für das zweite Halbjahr 2027 geplant, die Serienfertigung für 2028. Größe, Laufzeit oder Umsatz dieses Vertrags nennt die Mitteilung nicht — ebenso wenig ein Serienstart-Jahr für die Programme mit Daimler Truck oder Bendix. Klingt nach einem zweiten Standbein? Belegt ist es noch nicht. Der Quartalsbericht zum 30. Juni 2026 erwähnt das neue Geschäftsfeld noch nicht — die Geschichte steht bisher in der Pressemitteilung, nicht in den Zahlen. Belegt ist sie erst, wenn ein Quartalsbericht dafür eigenen Umsatz ausweist. Wie ein klassischer LiDAR-Anbieter dasteht, der schon in Stückzahlen verkauft, zeigt unsere Ouster-Analyse. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Technik sammelt Auswahlentscheidungen und Entwicklungsaufträge — aber noch keinen einzigen Serienvertrag, und das Geld für den Weg dorthin kommt zu einem großen Teil von einem Großaktionär, der auf allen Seiten des Tisches sitzt.
Die Firmengeschichte für Anleger
-
2017
Gründung durch zwei frühere Apple-Ingenieure
Soroush Salehian und Mina Rezk starten Aeva mit FMCW-LiDAR. Bis zum Börsengang finanziert sich das Unternehmen privat.
-
2021
Börsengang über die SPAC InterPrivate
Am 12.03.2021 wird die Fusion vollzogen; das Geld daraus finanziert die folgenden Verlustjahre mit operativen Abflüssen von 82 bis 119 Mio. US-Dollar jährlich.
-
2023
Sylebra steigt groß ein
Im November: Kauf neuer Aktien zu 2,90 US-Dollar und eine Abrufzusage über 125 Mio. gegen Vorzugsaktien, im Dezember 3 Mio. Optionsscheine zu 5 Dollar. Damit wird Sylebra zum zentralen Geldgeber.
-
2024
Reverse Split 1:5
Am 18.03.2024 werden je fünf Aktien zu einer zusammengelegt. Am Anteil der Aktionäre ändert das nichts, der Kurs steht danach rechnerisch fünfmal höher.
-
2025
LG Innotek und eine Wandelanleihe
LG Innotek zeichnet 3,51 Mio. Aktien zu 9,26 US-Dollar, im November folgt eine Wandelanleihe über 100 Mio. Der Umsatz verdoppelt sich auf 18,1 Mio.
-
2026
Kapitalerhöhung zu 22,25 Dollar, dann Kursrutsch
Im Juni fließen 108,8 Mio. US-Dollar netto aus 5,17 Mio. neuen Aktien. Bis Oktober fällt der Kurs auf rund 10 Dollar; der Finanzchef scheidet laut Ankündigung im September aus.
Wie die Aktie auf unseren Tisch kam
Aeva kam über den hauseigenen Reddit-Hype-Scanner auf die Rechercheliste: 2 Erwähnungen in 24 Stunden, Rang 162, nachdem die Aktie am Vortag nicht in der Rangliste stand (ApeWisdom, abgerufen am 24. Oktober 2026). Das ist kein Sturm, sondern ein Flackern — typisch für eine Aktie, die stark gefallen ist und deren Geschichte sich gut erzählen lässt. Der höchste Schlusskurs der vergangenen zwölf Monate lag bei 29,29 US-Dollar (27. Mai 2026), am 23. Oktober 2026 schloss die Aktie bei 10,17 US-Dollar — ein Minus von rund 65 Prozent (Fundamentaldaten). Ein Jahr zuvor, am 24. Oktober 2025, hatte sie bei 17,27 Dollar geschlossen.
An die Börse kam Aeva nicht über einen klassischen Börsengang, sondern am 12. März 2021 über die Fusion mit einem Börsenmantel, einer sogenannten SPAC: der InterPrivate Acquisition Corp. Im März 2024 legte Aeva je fünf Aktien zu einer zusammen (Reverse Split 1:5); alle Aktienzahlen in diesem Artikel sind entsprechend angepasst. Gehandelt wurde die Aktie zunächst an der New York Stock Exchange (NYSE); zum 28. Januar 2025 wechselte Aeva mit Aktie und Optionsscheinen an die Nasdaq (Pflichtmeldung 8-K vom 16. Januar 2025). Die Formulare 25 bei der SEC — der Vordruck, mit dem ein Wertpapier von einer Börse gestrichen wird — betreffen die alten SPAC-Einheiten (2021), diesen Börsenwechsel (27. Januar 2025) und die öffentlichen Optionsscheine aus der SPAC-Zeit, die am 12. März 2026 ausliefen (Formular der Nasdaq vom 11. März 2026). Ein Delisting der Aktie ist keines davon: Die Stammaktie ist weiter an der Nasdaq notiert.
Die Analysten, die die Aktie beobachten, sind überwiegend positiv gestimmt: Von fünf raten drei zum starken Kauf und zwei zum Halten; ihr durchschnittliches Kursziel liegt bei 29 US-Dollar (Fundamentaldaten, Stand 24. Oktober 2026) — nahe am Mai-Hoch und fast dreimal so hoch wie der Oktober-Kurs. Durchschnitt heißt hier: die fünf Kursziele zusammengezählt und gleichmäßig verteilt; ein einzelner sehr hoher oder sehr niedriger Wert zieht ihn stark mit. Das sind Einschätzungen Dritter, keine Prognose von Börsenlotse, und wir machen sie uns nicht zu eigen. Merke dir dabei: Ein Kursziel ist auch nur ein Anker — nur einer, den jemand anderes für dich ausgeworfen hat.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt: Der Umsatz hat sich 2025 auf 18,1 Millionen US-Dollar verdoppelt (2024: 9,1 Millionen), und er wächst weiter. Im ersten Halbjahr 2026 kamen 12,4 Millionen herein nach 8,9 Millionen im Vorjahreszeitraum, im zweiten Quartal 6,1 Millionen nach 5,5 Millionen. Und es bleibt mehr hängen: Im zweiten Quartal 2026 lag der Bruttogewinn — Umsatz minus direkte Herstellungs- und Projektkosten — bei 2,2 Millionen US-Dollar, ein Jahr zuvor war er mit 2,7 Millionen negativ. Die Kundenliste aus der Ergebnismitteilung enthält bekannte Namen der Branche.
Über die Jahre sieht das Bild anders aus. Der Umsatz pendelte von 9,3 Millionen (2021) über 4,2 und 4,3 Millionen (2022 und 2023) zurück auf 9,1 Millionen (2024) und erst 2025 deutlich darüber. Der operative Mittelabfluss — das Geld, das der laufende Betrieb tatsächlich verbraucht — lag in jedem dieser Jahre zwischen 82 und 119 Millionen US-Dollar, 2025 bei 115,1 Millionen.
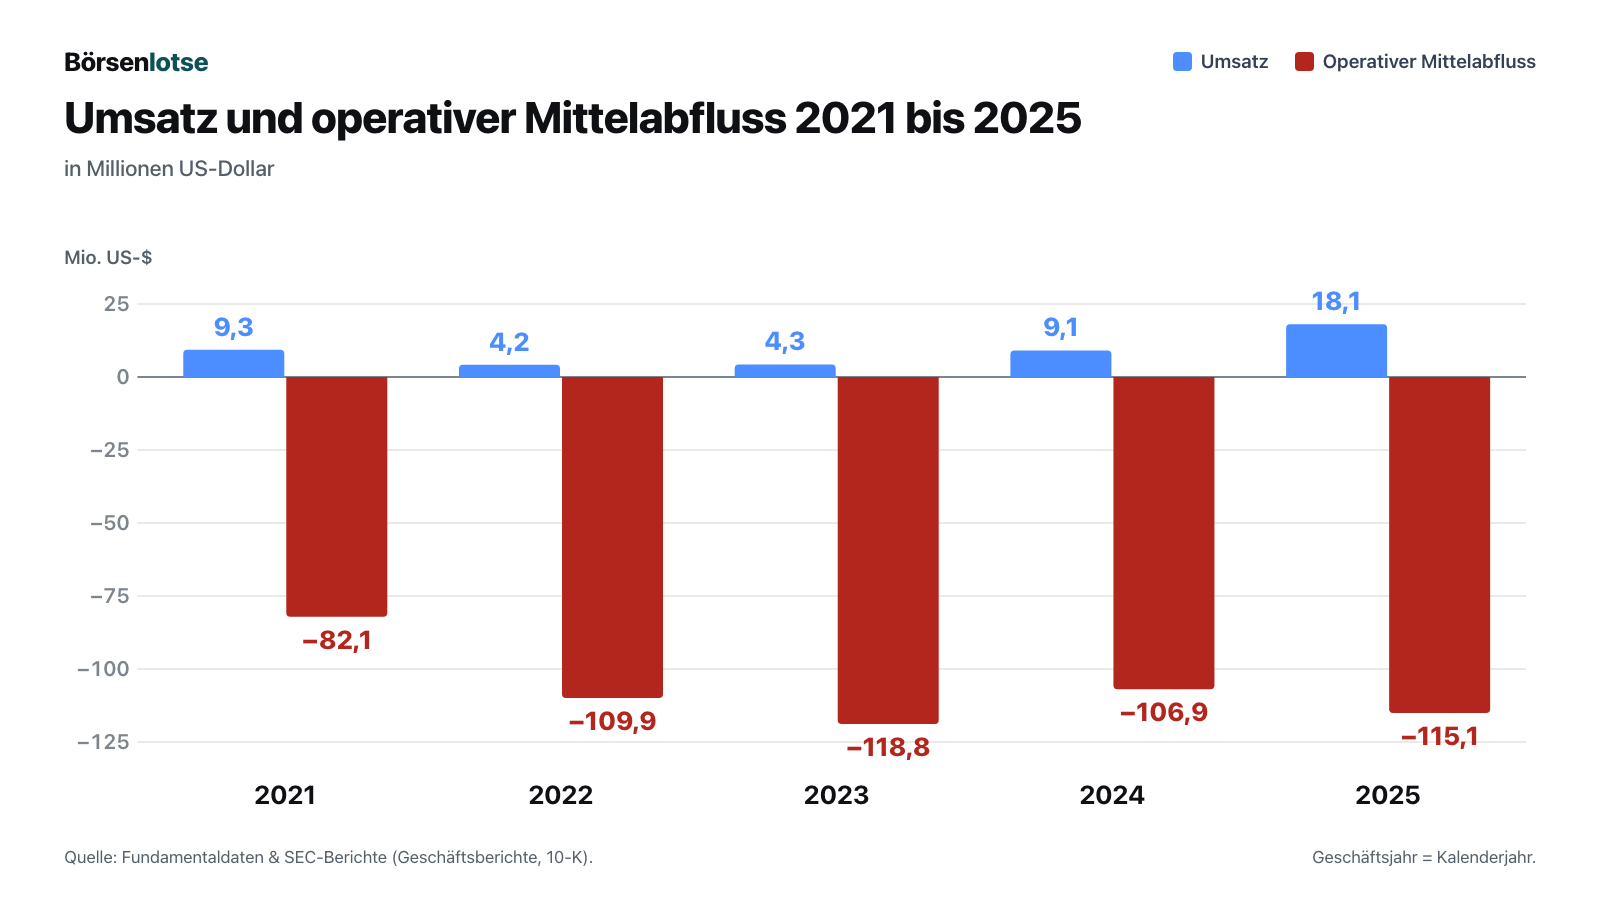
Im ersten Halbjahr 2026 flossen aus dem Betrieb 57,0 Millionen US-Dollar ab, im Schnitt also rund 28,5 Millionen je Quartal. Der aufgelaufene Verlust seit der Gründung erreichte zum 30. Juni 2026 871,9 Millionen US-Dollar. Bezahlt wurde das über die Jahre mit dem Geld aus der Börsenfusion, mit neuen Aktien und mit einer Wandelanleihe. Das Bild, das bleibt: Für jeden Dollar Umsatz gab Aeva 2025 im laufenden Betrieb gut sechs Dollar mehr aus, als hereinkam.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Noch kein Kunde hat einen Serienvertrag unterschrieben
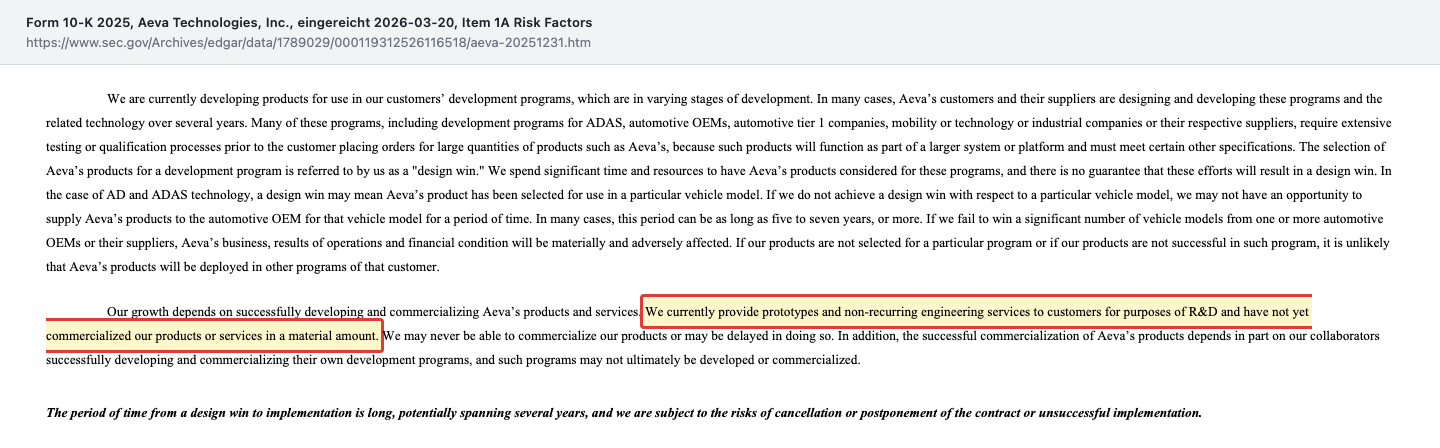
Auswahlentscheidungen klingen nach Aufträgen. In der LiDAR-Branche sind sie es noch nicht. Aeva nennt sie „design wins“ und erklärt im Geschäftsbericht selbst, was das bedeutet — und was nicht. Der wichtigste Satz steht in den Risikohinweisen:
„We currently provide prototypes and non-recurring engineering services to customers for purposes of R&D and have not yet commercialized our products or services in a material amount.“
Übersetzung: „Wir liefern Kunden derzeit Prototypen und einmalige Entwicklungsdienstleistungen für Zwecke der Forschung und Entwicklung und haben unsere Produkte oder Dienstleistungen noch nicht in nennenswertem Umfang vermarktet.“
— Aeva Technologies, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Wenige Absätze weiter wird der Bericht noch deutlicher:
„As of the date of this report, none of our customers have completed their on-going testing and validation or entered into definitive volume production agreements with us and there is no assurance or guarantee that any of our customers, including any for which we have announced a ‚design win‘, will ever complete such testing and validation or enter into a definitive volume production agreement with us, or that we will receive any revenues in connection with such win.“
Übersetzung: „Zum Datum dieses Berichts hat keiner unserer Kunden seine laufenden Tests und Validierungen abgeschlossen oder verbindliche Serienlieferverträge mit uns geschlossen, und es gibt keine Gewähr oder Garantie, dass einer unserer Kunden, auch keiner, für den wir eine Auswahlentscheidung („design win“) bekanntgegeben haben, solche Tests und Validierungen jemals abschließt oder einen verbindlichen Serienliefervertrag mit uns schließt, oder dass wir aus einer solchen Auswahl überhaupt Umsatz erzielen.“
— Aeva Technologies, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Der Quartalsbericht zum 30. Juni 2026 meldet keine wesentliche Änderung dieser Risikohinweise. Die Zahlen passen dazu: Im zweiten Quartal 2026 stammten 3,6 der 6,1 Millionen US-Dollar Umsatz aus Dienstleistungen (Vorjahr: 1,3 Millionen), der Produktumsatz fiel dagegen von 4,2 auf 2,5 Millionen. Das Wachstum kommt also vor allem aus bezahlter Entwicklungsarbeit, nicht aus verkauften Sensoren. Für Verträge mit mehr als einem Jahr Laufzeit nennt Aeva zum 30. Juni 2026 noch nicht erfasste Leistungen über 28,7 Millionen US-Dollar, davon rund 30 Prozent in den nächsten zwölf Monaten. Merke dir: Ein „design win“ ist eine Einladung zum Vorsingen, kein Plattenvertrag.
Unbequeme Wahrheit Nr. 2: Ein Geldgeber sitzt auf allen Seiten des Tisches — und seine Zusage läuft im November aus
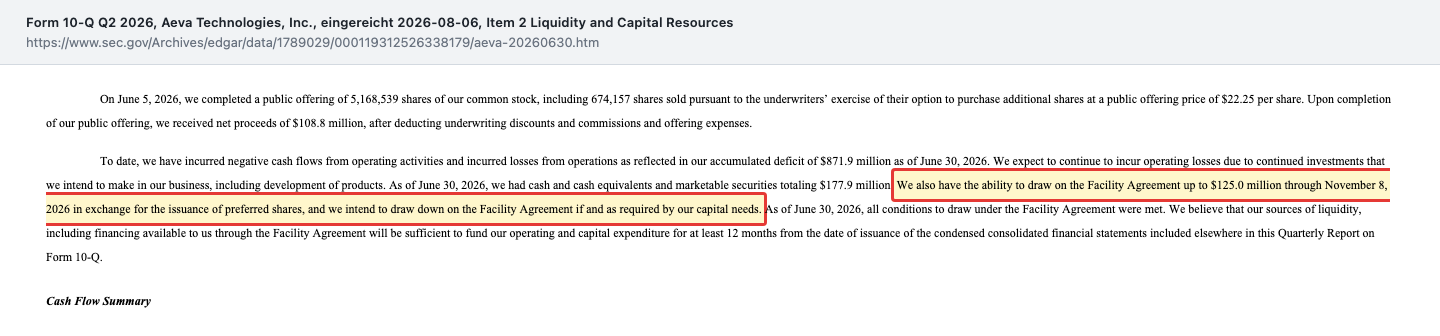
Der wichtigste Geldgeber von Aeva ist die Fondsgesellschaft Sylebra Capital. Sie ist Großaktionär, Gläubiger, Optionsschein-Inhaber und Geldgeber auf Abruf zugleich — und sie sitzt mit Daniel Gibson im Verwaltungsrat (Geschäftsbericht 2025: „related party“). Am 8. November 2023 vereinbarte Sylebra zusammen mit Adage Capital den Kauf neuer Aktien zu 2,90 US-Dollar und schloss mit Aeva eine sogenannte Standby-Finanzierung; nach der Zustimmung der Aktionäre im Dezember 2023 erhielt Sylebra dafür 3 Millionen Optionsscheine mit einem Ausübungspreis von 5 Dollar (beide Preise umgerechnet auf den späteren Reverse Split). Die Standby-Finanzierung funktioniert so: Aeva darf Sylebra bis zu 125 Millionen US-Dollar an nicht stimmberechtigten Vorzugsaktien verkaufen, in Tranchen von 25 bis 50 Millionen. Laut Beteiligungsmeldung (Schedule 13D/A vom 6. Juli 2026) hielt Sylebra zum 30. Juni 2026 16,2 Millionen Aktien und Wandelanleihen über 50 Millionen US-Dollar, zusammen 29,3 Prozent der Aktien (gerechnet auf die Aktienzahl vom März 2026). Der Quartalsbericht beschreibt die Linie so:
„We also have the ability to draw on the Facility Agreement up to $125.0 million through November 8, 2026 in exchange for the issuance of preferred shares, and we intend to draw down on the Facility Agreement if and as required by our capital needs.“
Übersetzung: „Wir haben außerdem die Möglichkeit, bis zum 8. November 2026 bis zu 125,0 Millionen US-Dollar aus der Finanzierungsvereinbarung gegen die Ausgabe von Vorzugsaktien abzurufen, und wir beabsichtigen, die Finanzierungsvereinbarung in Anspruch zu nehmen, falls und soweit unser Kapitalbedarf es erfordert.“
— Aeva Technologies, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Liquidity and Capital Resources“
Warum das Datum wichtig ist, steht in der ersten Anmerkung desselben Berichts. Dort begründet das Management, warum das Geld für mindestens zwölf Monate reicht — und nennt die Linie ausdrücklich mit:
„Management believes that existing cash and cash equivalents, marketable securities, and the Standby Equity Purchase Agreement (the “Facility Agreement,” Note 10) will be sufficient to fund operating and capital expenditure requirements through at least 12 months from the date of issuance of these condensed consolidated financial statements.“
Übersetzung: „Das Management ist der Ansicht, dass die vorhandenen liquiden Mittel, die Wertpapiere und die Standby-Finanzierungsvereinbarung (die „Finanzierungsvereinbarung“, Anmerkung 10) ausreichen werden, um den Bedarf für Betrieb und Investitionen für mindestens zwölf Monate ab dem Ausgabedatum dieses verkürzten Konzernabschlusses zu decken.“
— Aeva Technologies, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 1 „Principles of Consolidation and Liquidity“
Zur Einordnung: Die Zusage über 125 Millionen entspricht rund 70 Prozent der 177,9 Millionen US-Dollar Kasse und Wertpapiere vom 30. Juni 2026. Ohne sie reicht dieses Polster bei rund 28,5 Millionen operativem Mittelabfluss je Quartal (erstes Halbjahr 2026) rechnerisch rund sechs Quartale ab dem 30. Juni 2026. Das ist kein akuter Engpass. Es heißt aber, dass die Zwölf-Monats-Zusage drei Monate nach ihrer Abgabe ein Standbein verlieren kann — es sei denn, Aeva ruft ab oder verlängert. Beides wäre ein Geschäft mit Sylebra. Dazu kommt die zweite Rolle: Im November 2025 verkaufte Aeva eine Wandelanleihe über 100 Millionen US-Dollar (4,375 Prozent Zins, fällig 2032, Wandlungspreis rund 15,86 Dollar) an Fonds aus dem Umfeld von Apollo; die Hälfte davon liegt seit dem 30. Juni 2026 in neu aufgelegten Sylebra-Fonds. Merke dir: Wenn ein Geldgeber gleichzeitig Aktionär, Gläubiger und Finanzierungszusage ist und im Verwaltungsrat sitzt, hat er bei jeder Finanzierung mit ihm mehrere Interessen zugleich am Tisch.
Unbequeme Wahrheit Nr. 3: Das Nettoergebnis tanzt mit dem Aktienkurs
Wer nur auf das Nettoergebnis schaut, sieht bei Aeva eine Achterbahn: minus 192,7 Millionen US-Dollar im zweiten Quartal 2025, plus 107,5 Millionen im dritten Quartal 2025, minus 79,6 Millionen im zweiten Quartal 2026. Der operative Verlust lag in allen sechs Quartalen dagegen stabil zwischen 29 und 35 Millionen.
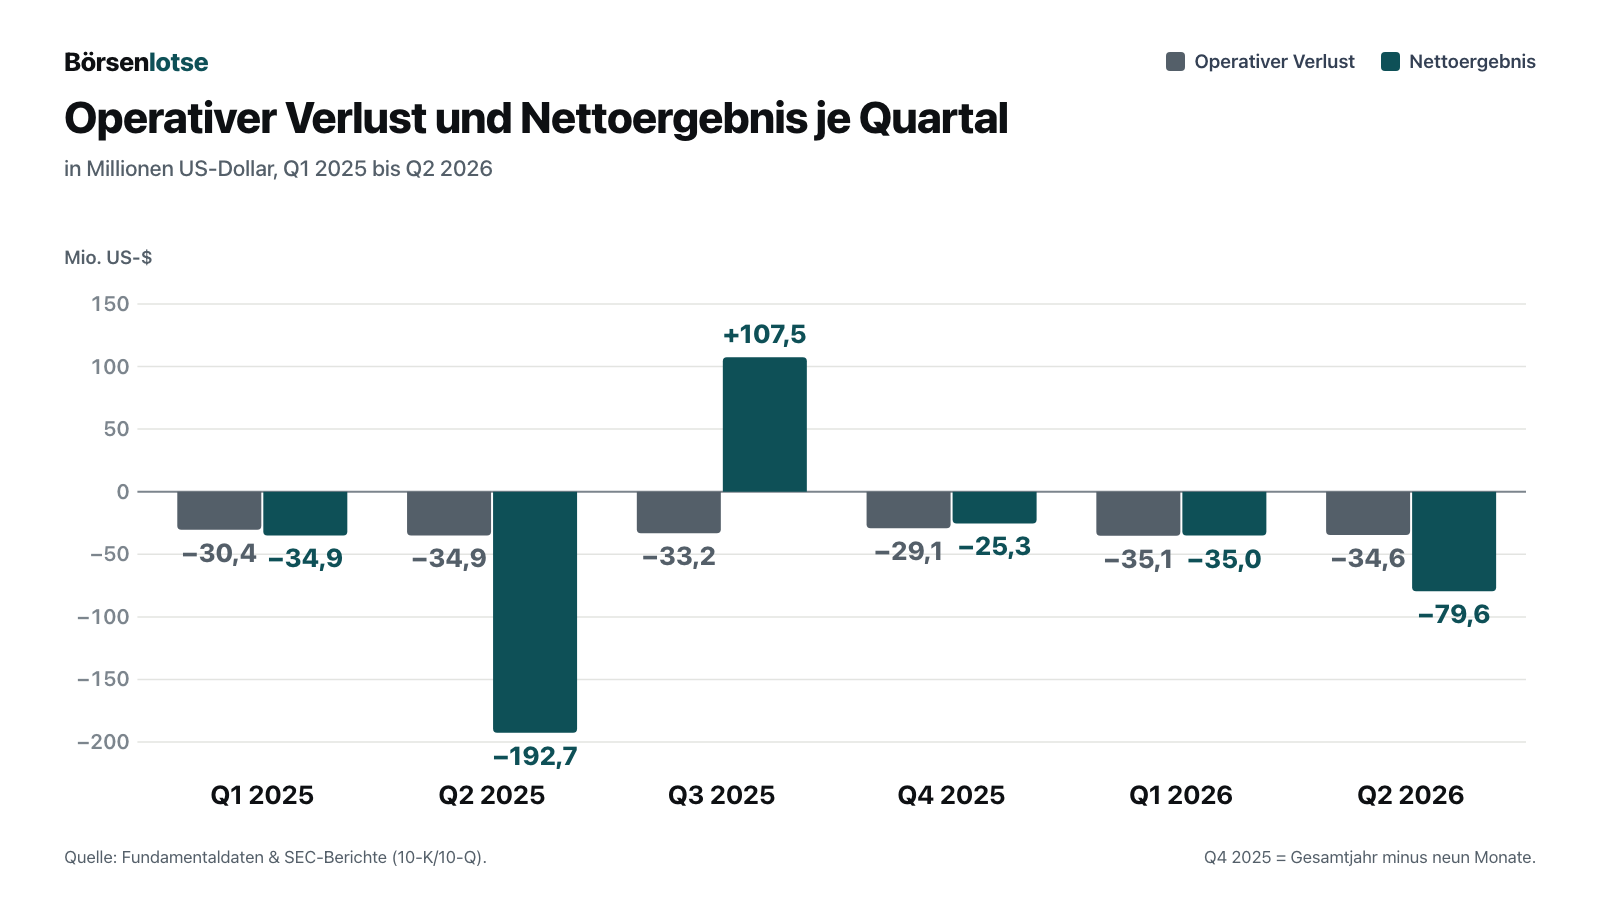
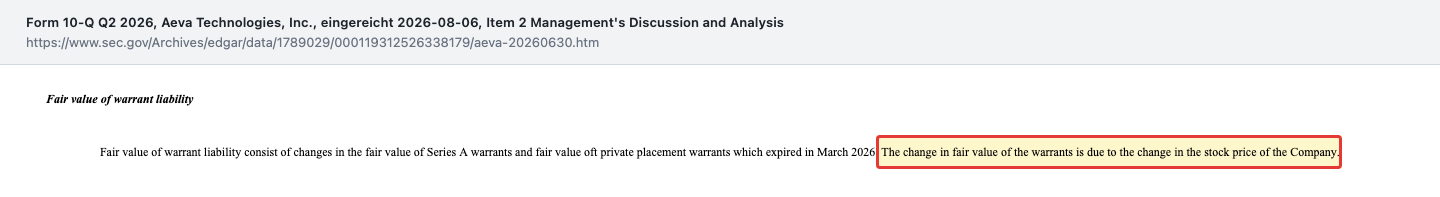
Die Ursache sind Bewertungsbuchungen. Die 3 Millionen Optionsscheine von Sylebra stehen als Schuld in der Bilanz und werden jedes Quartal zum Marktwert neu bewertet — zum 30. Juni 2026 mit 74,0 Millionen US-Dollar. Ende 2025 lag die gesamte Optionsschein-Schuld bei 29,7 Millionen, damals einschließlich der im März 2026 ausgelaufenen SPAC-Optionsscheine. Steigt die Aktie, wächst die Schuld, und der Anstieg erscheint als Verlust; fällt sie, entsteht ein Buchgewinn. Der Quartalsbericht sagt es in einem Satz:
„The change in fair value of the warrants is due to the change in the stock price of the Company.“
Übersetzung: „Die Veränderung des beizulegenden Zeitwerts der Optionsscheine ist auf die Veränderung des Aktienkurses des Unternehmens zurückzuführen.“
— Aeva Technologies, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2, Abschnitt „Fair value of warrant liability“
Im zweiten Quartal 2026 kosteten die Optionsscheine so 44,7 Millionen US-Dollar Buchverlust. 2025 kam ein zweiter Posten dazu: die Beteiligungszusage von LG Innotek, die bis zur Ausgabe der Aktien ebenfalls zum Marktwert bewertet wurde — im zweiten Quartal 2025 mit 70,0 Millionen Verlust, im dritten Quartal mit 71,6 Millionen Gewinn bei der Abwicklung, dazu 68,5 Millionen Gewinn aus den Optionsscheinen. Daher der Quartals-„Gewinn“ von 107,5 Millionen. Die Mechanik gilt auch für die Zukunft: Der Kurs fiel vom 30. Juni (28,72 US-Dollar) bis zum 30. September 2026 (14,04 Dollar) auf weniger als die Hälfte — das spricht für einen Buchgewinn im dritten Quartal, der mit dem Geschäft nichts zu tun hat. Merke dir: Bei Aeva sagt dir der operative Verlust, wie es der Firma geht; das Nettoergebnis sagt dir vor allem, wie es der Aktie ging.
Unbequeme Wahrheit Nr. 4: Drei Kunden, fast zwei Drittel des Umsatzes
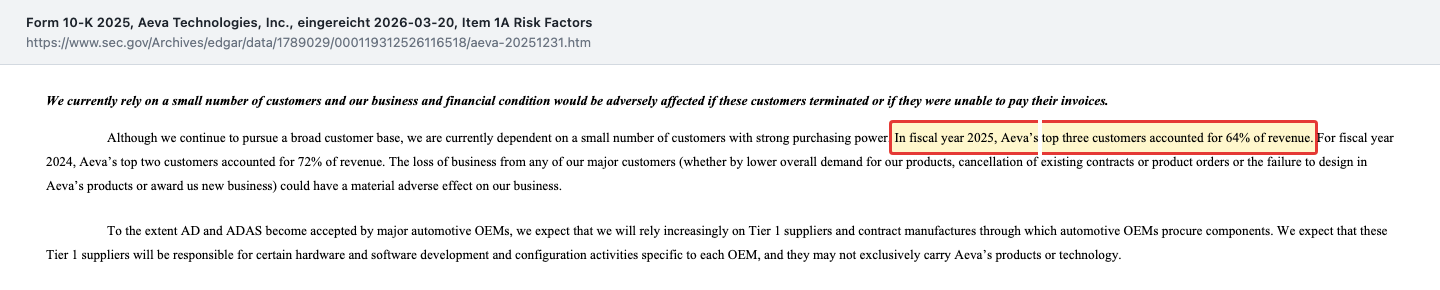
Ein junges Technologieunternehmen mit wenigen großen Partnern ist nichts Ungewöhnliches. Bei Aeva ist die Konzentration aber ausgeprägt — und der Geschäftsbericht benennt sie offen:
„In fiscal year 2025, Aeva’s top three customers accounted for 64% of revenue.“
Übersetzung: „Im Geschäftsjahr 2025 entfielen 64 Prozent des Umsatzes von Aeva auf die drei größten Kunden.“
— Aeva Technologies, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
2024 waren es sogar 72 Prozent von nur zwei Kunden. Bei den offenen Forderungen standen Ende 2025 drei Kunden für 72 Prozent, zum 30. Juni 2026 ein einzelner Kunde für 28 Prozent (10-Q). Auch regional verschiebt sich das Bild schnell: Im zweiten Quartal 2026 kamen 42 Prozent des Umsatzes aus Europa, dem Nahen Osten und Afrika, ein Jahr zuvor waren es 9 Prozent. Übersetzt in ein Alltagsbild: Wenn dein Nachbar erzählt, sein Laden laufe super, aber drei Stammkunden zahlen fast zwei Drittel der Miete — würdest du kurz schlucken? Solange es um Entwicklungsaufträge geht, ist das normal. Gefährlich wird es, wenn einer der drei sein Programm verschiebt.
Unbequeme Wahrheit Nr. 5: Dein Stück vom Kuchen wird kleiner — und die Gründer haben im August verkauft
Am 5. Juni 2026 schloss Aeva eine Kapitalerhöhung ab: 5.168.539 neue Aktien zu 22,25 US-Dollar, netto 108,8 Millionen (10-Q zum 30. Juni 2026). Die Aktienzahl stieg damit von 61,6 Millionen Ende 2025 auf 68,7 Millionen zum 30. Juni 2026 und 69,7 Millionen am 30. Juli 2026. Dazu kommen potenzielle neue Aktien, die der Quartalsbericht in der Ergebnis-je-Aktie-Rechnung auflistet: 6,30 Millionen aus der Wandelanleihe, 3,0 Millionen aus den Sylebra-Optionsscheinen, 7,29 Millionen aus Aktienzusagen an Mitarbeiter (RSUs), 1,70 Millionen aus leistungsabhängigen Zusagen und 2,30 Millionen aus Optionen — zusammen 20,6 Millionen, knapp 30 Prozent der umlaufenden Aktien. Auch die Zinsen der Wandelanleihe zahlt Aeva bisher in Aktien: Am 15. Mai 2026 waren es 149.037 neue Aktien. Übersetzt: Dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden — Wachstum, das mit frischen Aktien bezahlt wird, ist nie ganz gratis.
Und dann die Menschen an der Spitze. Am 10. August 2026, wenige Tage nach der Ergebnismitteilung, verkauften Vorstandschef Soroush Salehian 274.585 und Technikchef Mina Rezk 100.000 Aktien zu Durchschnittskursen zwischen rund 23,80 und 25,70 US-Dollar (Form 4 vom 12. August 2026). Salehian verkaufte am 11. August weitere 30.514 Aktien, zusammen also 305.099. Beide Verkäufe liefen laut Meldung über vorab festgelegte Verkaufspläne nach Regel 10b5-1, bei denen Zeitpunkt und Umfang schon Monate vorher feststehen; beide Gründer halten weiter Aktien im Millionenumfang. Finanzchef Saurabh Sinha, der laut Quartalsbericht am 19. Mai 2026 einen solchen Plan über bis zu 267.000 Aktien beschlossen hatte, verkaufte am 18. August 2026 über diesen Plan 70.000 Aktien zu rund 21,21 US-Dollar; am 2. September wurden weitere 34.146 Aktien automatisch verkauft, um die Steuer auf zugeteilte Mitarbeiteraktien zu decken (Form 4 vom 20. August und 4. September 2026). Sinha sollte Aeva laut Mitteilung vom 5. August 2026 zum 5. September für eine neue Aufgabe außerhalb der Sensorbranche verlassen. Kommissarisch übernimmt laut derselben Mitteilung der bisherige Leiter des Rechnungswesens, Rupesh Maheshwari; seine erste Insider-Meldung (Form 3) ging am 14. September 2026 ein. Ein dauerhafter Nachfolger war bis zum 24. Oktober 2026 nicht gemeldet. Festzuhalten bleibt: Wer eine Firma von innen kennt und verkauft, muss nichts wissen, was du nicht weißt — aber sein Verkaufspreis ist ein Anker, den du kennen solltest.
Bewertung: rund 0,7 Milliarden Dollar für einen Laser ohne Serienvertrag
Beim Schlusskurs von 10,17 US-Dollar am 23. Oktober 2026 sind die 69,7 Millionen Aktien zusammen rund 709 Millionen US-Dollar wert. Zum Vergleich: Beim Ausgabepreis der Kapitalerhöhung im Juni (22,25 Dollar) wären es rund 1,55 Milliarden gewesen. Dem Börsenwert standen zum 30. Juni 2026 Kasse und Wertpapiere von 177,9 Millionen und die Wandelanleihe über 100 Millionen gegenüber; den Kassenstand zum 30. September 2026 liefert erst der nächste Quartalsbericht. Das Eigenkapital lag zum 30. Juni 2026 bei 27,5 Millionen US-Dollar — positiv, aber dünn, weil der aufgelaufene Verlust von 871,9 Millionen fast alles aufgezehrt hat, was Aktionäre je eingezahlt haben.
Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn aus dem Betrieb nicht. Das Kurs-Umsatz-Verhältnis liegt bei rund 33 (Umsatz der vier Quartale bis Juni 2026: 21,6 Millionen) — übersetzt: Die Börse zahlt das 33-Fache dessen, was Aeva in einem Jahr einnimmt. Für ein Unternehmen, das seinen Umsatz gerade verdoppelt, ist so eine Zahl allein noch kein Urteil. Entscheidend ist, ob aus den Auswahlentscheidungen Serienverträge werden, bevor die nächste Finanzierung nötig wird. Wie es aussieht, wenn das Geld vor dem Serienvertrag knapp wird, zeigt unsere MicroVision-Analyse. Merke dir: Ein Kurs, der zwei Drittel unter seinem Hoch steht, ist kein Rabatt, solange du nicht weißt, ob das Hoch je gerechtfertigt war.
Chancen und Risiken auf einen Blick
Was für Aeva spricht:
- Eigenständige Technik: FMCW-LiDAR auf einem Siliziumchip, das Geschwindigkeit je Messpunkt erfasst; rund 296 erteilte Patente (31. Dezember 2025).
- Namhafte Partner laut Ergebnismitteilung vom 5. August 2026: Daimler Truck, ein europäischer Top-10-Autohersteller, NVIDIA DRIVE Hyperion, Bendix, SICK; LG Innotek als strategischer Investor.
- Wachstum: Umsatz 2025 verdoppelt auf 18,1 Millionen US-Dollar, im ersten Halbjahr 2026 plus 40 Prozent auf 12,4 Millionen; Bruttogewinn im zweiten Quartal 2026 bei 2,2 Millionen nach −2,7 Millionen im Vorjahresquartal.
- Finanzpolster: 177,9 Millionen US-Dollar Kasse und Wertpapiere (30. Juni 2026), rechnerisch rund sechs Quartale beim Mittelabfluss des ersten Halbjahrs 2026.
- Neues Feld: erster Entwicklungsvertrag für Laserquellen in KI-Rechenzentren, Einsatz ab dem zweiten Halbjahr 2027 geplant.
Was dagegen spricht:
- Kein Serienliefervertrag: laut Geschäftsbericht 2025 hat noch kein Kunde die Erprobung abgeschlossen; Produktumsatz im zweiten Quartal 2026 von 4,2 auf 2,5 Millionen US-Dollar gefallen.
- Hoher Mittelabfluss: 115,1 Millionen US-Dollar aus dem Betrieb 2025, aufgelaufener Verlust 871,9 Millionen (30. Juni 2026).
- Abhängigkeit von Sylebra: Großaktionär (29,3 Prozent laut 13D/A), Anleihegläubiger, Optionsschein-Inhaber und Geber einer Abrufzusage gegen Vorzugsaktien; diese 125-Millionen-Zusage läuft am 8. November 2026 aus.
- Kundenkonzentration: drei Kunden mit 64 Prozent des Umsatzes 2025.
- Verwässerung: 20,6 Millionen potenzielle neue Aktien (30. Juni 2026) neben 69,7 Millionen im Umlauf; Zinsen der Wandelanleihe bisher in Aktien bezahlt.
- Führungswechsel: Der Finanzchef sollte laut Ankündigung zum 5. September 2026 ausscheiden, eine dauerhafte Nachfolge war bis 24. Oktober 2026 nicht gemeldet; Gründer-Verkäufe im August 2026.
Ein menschliches Fazit
Zurück zur Anker-Falle vom Anfang. Ihr Kern ist nicht, dass 29 Dollar falsch und 10 Dollar richtig wären — oder umgekehrt. Ihr Kern ist, dass ein alter Preis dir nichts darüber sagt, was ein Unternehmen wert ist. Bei Aeva ist die Technik echt, die Partnerliste beeindruckend und das Wachstum messbar. Aber laut eigenem Geschäftsbericht hat noch kein Kunde unterschrieben, Serien zu kaufen, der Betrieb verbrennt rund 28,5 Millionen Dollar im Quartal, und der wichtigste Geldgeber ist zugleich der wichtigste Aktionär, dessen Finanzierungszusage am 8. November 2026 ausläuft. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Aktie jetzt billig?“. Sie lautet: Was müsste passieren, damit du sie auch ohne den Gedanken an 29 Dollar kaufen würdest — und steht davon schon etwas in einem Bericht? Wenn du darauf eine Antwort hast, die dir reicht, hast du eine These. Wenn nicht, hast du nur einen Anker. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Aeva Technologies, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026)
- Aeva Technologies, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 8. Mai 2026)
- Aeva Technologies, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 7. November 2025)
- Aeva Technologies, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 20. März 2026)
- Aeva Technologies, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 21. März 2025)
- Aeva Technologies, Inc. — SEC-Pflichtmeldung 8-K vom 5. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026, Wechsel des Finanzchefs)
- Aeva Technologies, Inc. — SEC-Pflichtmeldung 8-K vom 4. Juni 2026 (Kapitalerhöhung zu 22,25 US-Dollar) und Prospektnachtrag 424B5 vom 4. Juni 2026
- Sylebra Capital — Beteiligungsmeldung Schedule 13D/A vom 6. Juli 2026 (Stand 30. Juni 2026)
- Nasdaq — Form 25 vom 11. März 2026 (Streichung der ausgelaufenen Optionsscheine)
- Aeva Technologies, Inc. — SEC-Pflichtmeldung 8-K vom 16. Januar 2025, Item 3.01 (Wechsel von der NYSE an die Nasdaq) und Form 25 vom 27. Januar 2025 (freiwilliger Rückzug von der NYSE)
- Insider-Meldungen (Form 4) vom 12. August, 14. August, 20. August und 4. September 2026 sowie Form 3 vom 14. September 2026: EDGAR-Übersicht Aeva Technologies (sec.gov)
- Fundamentaldaten (Kurse, Analystenstimmen; Datenstand 23. bzw. 24. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: ApeWisdom (Stand 24. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 9,3 | 4,2 | 4,3 | 9,1 | 18,1 |
| Betriebsergebnis (EBIT) | -104,2 | -152,0 | -147,8 | -158,4 | -127,6 |
| Nettogewinn | -101,5 | -147,3 | -149,3 | -152,3 | -145,4 |
| Nettomarge | -1.095,6 % | -3.514,0 % | -3.463,2 % | -1.679,7 % | -804,4 % |
| Gewinn je Aktie | -2,53 $ | -3,39 $ | -3,29 $ | -2,85 $ | -2,55 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Technik & Partner positiv
- FMCW-LiDAR auf Siliziumchip mit Geschwindigkeitsmessung je Punkt, rund 296 erteilte Patente (31.12.2025). Programme mit Daimler Truck und einem europäischen Top-10-Autohersteller, Auswahl durch Bendix, erster Industriesensor mit SICK laut Ergebnismitteilung vom 05.08.2026.
- Umsatz & Serienreife negativ
- Umsatz 2025 verdoppelt auf 18,1 Mio. US-Dollar, aber laut 10-K 2025 noch kein Serienliefervertrag. Im Q2 2026 kamen 3,6 von 6,1 Mio. aus Dienstleistungen, der Produktumsatz fiel von 4,2 auf 2,5 Mio.
- Ertragskraft & Mittelabfluss negativ
- Operativer Verlust 2025: 127,6 Mio. US-Dollar, operativer Mittelabfluss 115,1 Mio.; im 1. Halbjahr 2026 57,0 Mio. Mittelabfluss. Das Nettoergebnis schwankt mit der Neubewertung von Optionsscheinen (Q2 2026: −44,7 Mio.).
- Liquidität neutral
- 177,9 Mio. US-Dollar Kasse und Wertpapiere (30.06.2026), rechnerisch rund sechs Quartale. Die Zwölf-Monats-Aussage stützt sich auch auf die Sylebra-Linie über 125 Mio., die am 08.11.2026 ausläuft.
- Kapitalstruktur & Abhängigkeit negativ
- Sylebra ist Großaktionär (29,3 Prozent laut 13D/A), Anleihegläubiger, Optionsschein-Inhaber und Geber einer Abrufzusage gegen Vorzugsaktien. 20,6 Mio. potenzielle neue Aktien neben 69,7 Mio. im Umlauf; Kapitalerhöhung über 5,17 Mio. Aktien im Juni 2026.
Aeva ist ein Lehrstück für die Anker-Falle: Der Kurs steht rund zwei Drittel unter dem Mai-Hoch, und das fühlt sich nach Rabatt an. Die Technik ist eigenständig, die Partnerliste lang und der Umsatz hat sich 2025 verdoppelt. Doch laut Geschäftsbericht gibt es noch keinen Serienvertrag, der Betrieb verbrauchte 2025 115,1 Millionen US-Dollar, und die Finanzierung hängt stark an einem Großaktionär, dessen Finanzierungszusage am 8. November 2026 ausläuft. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil die entscheidende operative Frage offen ist: Wird aus den Auswahlentscheidungen ein Serienvertrag? Laut Geschäftsbericht 2025 hat noch kein Kunde unterschrieben. Für Rot fehlt ein belegtes Substanzrisiko: Die 177,9 Millionen US-Dollar Kasse und Wertpapiere reichen beim Mittelabfluss des ersten Halbjahrs 2026 rechnerisch rund sechs Quartale, das Eigenkapital ist positiv (27,5 Millionen), und das Management bestätigt die Finanzierung für zwölf Monate. Der Abstand zu Rot ist aber nicht groß: Die Zusage stützt sich auch auf die Sylebra-Linie, die am 8. November 2026 ausläuft. Wer wartet, prüft im nächsten Quartalsbericht, was mit der Linie geschah und ob ein Kunde in Serie bestellt hat. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Aeva über den hauseigenen Reddit-Hype-Scanner (2 Erwähnungen in 24 Stunden, Rang 162, ApeWisdom, Stand 24. Oktober 2026).
- Aeva hieß bis zur Fusion am 12.03.2021 InterPrivate Acquisition Corp. (dieselbe CIK 0001789029). Im März 2024 folgte ein Reverse Split 1:5; alle Aktienzahlen sind angepasst. Das Form 25 vom 27.01.2025 gehörte zum Wechsel von der NYSE an die Nasdaq (8-K vom 16.01.2025, Item 3.01), das vom 11.03.2026 betraf nur die ausgelaufenen Optionsscheine — beide nicht die Aktie.
- Börsenwert selbst gerechnet: 69.705.758 Aktien (10-Q-Deckblatt, 30.07.2026) × Schlusskurs 10,17 US-Dollar (23.10.2026). Kursgegenprobe gegen den Ausgabepreis im Prospektnachtrag 424B5 (22,25 US-Dollar, 03.06.2026); die Abweichung erklärt sich allein durch den Kursrückgang seither.
- Das vierte Quartal 2025 im Quartalschart ist gerechnet als Gesamtjahr (10-K 2025) minus die ersten neun Monate (10-Q zum 30.09.2025).
Aktien-Wächter
Diese Analyse ist Stand 24. Oktober 2026. Was sich seitdem bei AEVA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Aeva Technologies, Inc. (AEVA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Aeva Technologies, Inc. (Nasdaq: AEVA) aus Mountain View in Kalifornien entwickelt LiDAR-Sensoren, die mit einem frequenzmodulierten Dauerstrich-Laser (FMCW) neben der Entfernung auch die Geschwindigkeit jedes Messpunkts erfassen. Kunden sind Auto- und Lkw-Hersteller, Zulieferer und Industriefirmen; seit August 2026 will Aeva seine Laserquellen auch an KI-Rechenzentren liefern.
Nein. 2025 standen 18,1 Millionen US-Dollar Umsatz einem operativen Verlust von 127,6 Millionen gegenüber, aus dem Betrieb flossen 115,1 Millionen ab. Im zweiten Quartal 2026 lag der operative Verlust bei 34,6 Millionen, der Nettoverlust wegen der Neubewertung von Optionsscheinen bei 79,6 Millionen. Der aufgelaufene Verlust erreichte zum 30. Juni 2026 871,9 Millionen.
Laut Geschäftsbericht 2025 hat noch kein Kunde seine Tests abgeschlossen oder einen verbindlichen Serienliefervertrag unterschrieben. Aeva liefert bisher Prototypen und Entwicklungsdienste. Aeva arbeitet an Programmen mit Daimler Truck und einem europäischen Top-10-Autohersteller; der Lkw-Zulieferer Bendix hat Aeva ausgewählt. Solche Auswahlentscheidungen („design wins“) garantieren laut Aeva aber keinen Umsatz.
Zum 30. Juni 2026 hatte Aeva 177,9 Millionen US-Dollar in Kasse und Wertpapieren. Beim operativen Mittelabfluss des ersten Halbjahrs 2026 (57,0 Millionen) reicht das rechnerisch rund sechs Quartale. Dazu kommt eine Zusage des Großaktionärs Sylebra, auf Abruf Vorzugsaktien für bis zu 125 Millionen zu kaufen; sie ist laut Quartalsbericht nur bis zum 8. November 2026 abrufbar.
Sylebra Capital ist Aevas größter Geldgeber: laut Meldung vom 6. Juli 2026 mit 29,3 Prozent beteiligt (inklusive Wandelanleihen über 50 Millionen US-Dollar), Inhaber von 3 Millionen Optionsscheinen zu 5 Dollar, Geber einer Abrufzusage über 125 Millionen gegen Vorzugsaktien und mit einem Sitz im Verwaltungsrat vertreten. Damit hängt ein großer Teil der Finanzierung an einem einzigen Partner.
Nein. Das Formular 25 der Nasdaq vom 11. März 2026 betraf nur die öffentlichen Optionsscheine aus der SPAC-Zeit, die am 12. März 2026 ausliefen. Das Formular 25 vom 27. Januar 2025 gehörte zum Wechsel von der NYSE an die Nasdaq. Die Stammaktie AEVA ist weiter an der Nasdaq notiert; ein Deregistrierungsformular (Form 15) gibt es nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.