Tungsten West und die Zweite-Chance-Falle: Dieselbe Wolfram-Mine, mehr als achtmal so viele Aktien
An der Hemerdon-Mine in Devon ist schon einmal ein Betreiber gescheitert: Wolf Minerals ging im Oktober 2018 in die Insolvenz. Seit dem 15. September 2026 läuft dort wieder Erz durch die Anlage, der britische Staatsfonds NWF ist mit 36 Millionen Pfund eingestiegen, ein US-Abnehmer hat für acht Jahre unterschrieben. Der Jahresbericht zeigt aber auch: Es gibt mehr als achtmal so viele Aktien wie im März 2025, ein Teil davon zu 3 Pence ausgegeben, und der Staatskredit läuft nur 366 Tage. Die Frage ist nicht, ob die Mine diesmal läuft, sondern wem ihr Ertrag am Ende gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. Oktober 2026
- Schlusskurs
- 0,34 £ -4,20 %
- Marktkapitalisierung
- 0,4 Mrd. £
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 29. Dez 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Gedanken, der Anleger zuverlässig weich macht: „Diesmal haben sie aus den Fehlern gelernt.“ Ein Projekt scheitert, jemand kauft die Reste billig, liest die Fehleranalyse und startet neu — und wir glauben, der zweite Anlauf sei schon deshalb sicherer, weil der erste schiefging. Das ist die Zweite-Chance-Falle. Sie übersieht zwei Dinge: Die Gesteine im Boden sind dieselben geblieben. Und wer die zweite Chance finanziert, sucht sich seinen Platz in der Schlange vorher aus.
Tungsten West plc (AIM: TUN) ist ein Lehrstück dafür. Die Firma betreibt die Wolfram-Zinn-Mine Hemerdon bei Plymouth in Devon. Dort ist schon einmal jemand gescheitert, und das Zulassungsdokument zum Börsengang sagt es offen:
„Wolf Minerals ran into a number of operational and financial difficulties, which ultimately led to them applying to enter voluntary administration in October 2018.“
Übersetzung: „Wolf Minerals geriet in eine Reihe betrieblicher und finanzieller Schwierigkeiten, die schließlich dazu führten, dass das Unternehmen im Oktober 2018 die freiwillige Insolvenzverwaltung beantragte.“
— Tungsten West plc, Zulassungsdokument zum Börsengang vom 15. Oktober 2021, Seite 12
Seit dem 15. September 2026 läuft in Hemerdon wieder Erz durch die Anlage. Der britische Staat ist über seinen National Wealth Fund eingestiegen, ein US-Abnehmer hat für acht Jahre unterschrieben. Bevor du dich davon mitreißen lässt, lesen wir gemeinsam, was Tungsten West selbst veröffentlicht hat: den testierten Jahresbericht für das Geschäftsjahr bis 31. März 2026 und die Pflichtmitteilungen an die Londoner Börse (RNS) bis zum 26. Oktober 2026. Tungsten West berichtet nicht an die US-Börsenaufsicht SEC; die Rolle der SEC-Berichte übernehmen hier der Jahresbericht nach britischem Gesellschaftsrecht und die Meldungen nach den AIM-Regeln. Am Ende entscheidest du selbst.
Was Tungsten West eigentlich macht — eine Mine, die schon einmal gescheitert ist
Wolfram ist eines der härtesten und schwersten Metalle überhaupt und schmilzt erst bei über 3.400 Grad. Man braucht es für Hartmetall-Werkzeuge, in der Luftfahrt, in der Rüstung und in der Elektronik. Den Weltmarkt dominiert China; im Februar 2025 führte China Exportkontrollen für Wolfram ein, was laut Jahresbericht das Angebot außerhalb Chinas deutlich verknappte und die Preise steigen ließ. Hemerdon gehört laut Jahresbericht zu den größten Wolfram-Lagerstätten der Welt: Die Ressourcenschätzung von 2025 nennt 39,7 Millionen metrische Tonneneinheiten (mtu) Wolframoxid. Eine mtu sind 10 Kilogramm Wolframoxid — die übliche Handelseinheit, in der auch der Preis notiert.
Das Geschäftsmodell ist einfach erklärt: Gestein abbauen, brechen, sortieren, das Wolfram- und Zinnerz per Schwerkraft anreichern und als Konzentrat verkaufen. Als Nebenprodukt fällt hochwertiges Baumaterial an, das Tungsten West ebenfalls verkaufen will. Übersetzt in ein Alltagsbild: Hemerdon ist ein riesiger Kuchen mit sehr wenigen Rosinen — im Schnitt 0,15 Prozent Wolframoxid im Erzvorrat. Wer daran verdienen will, muss gewaltige Mengen Teig billig und zuverlässig sieben.
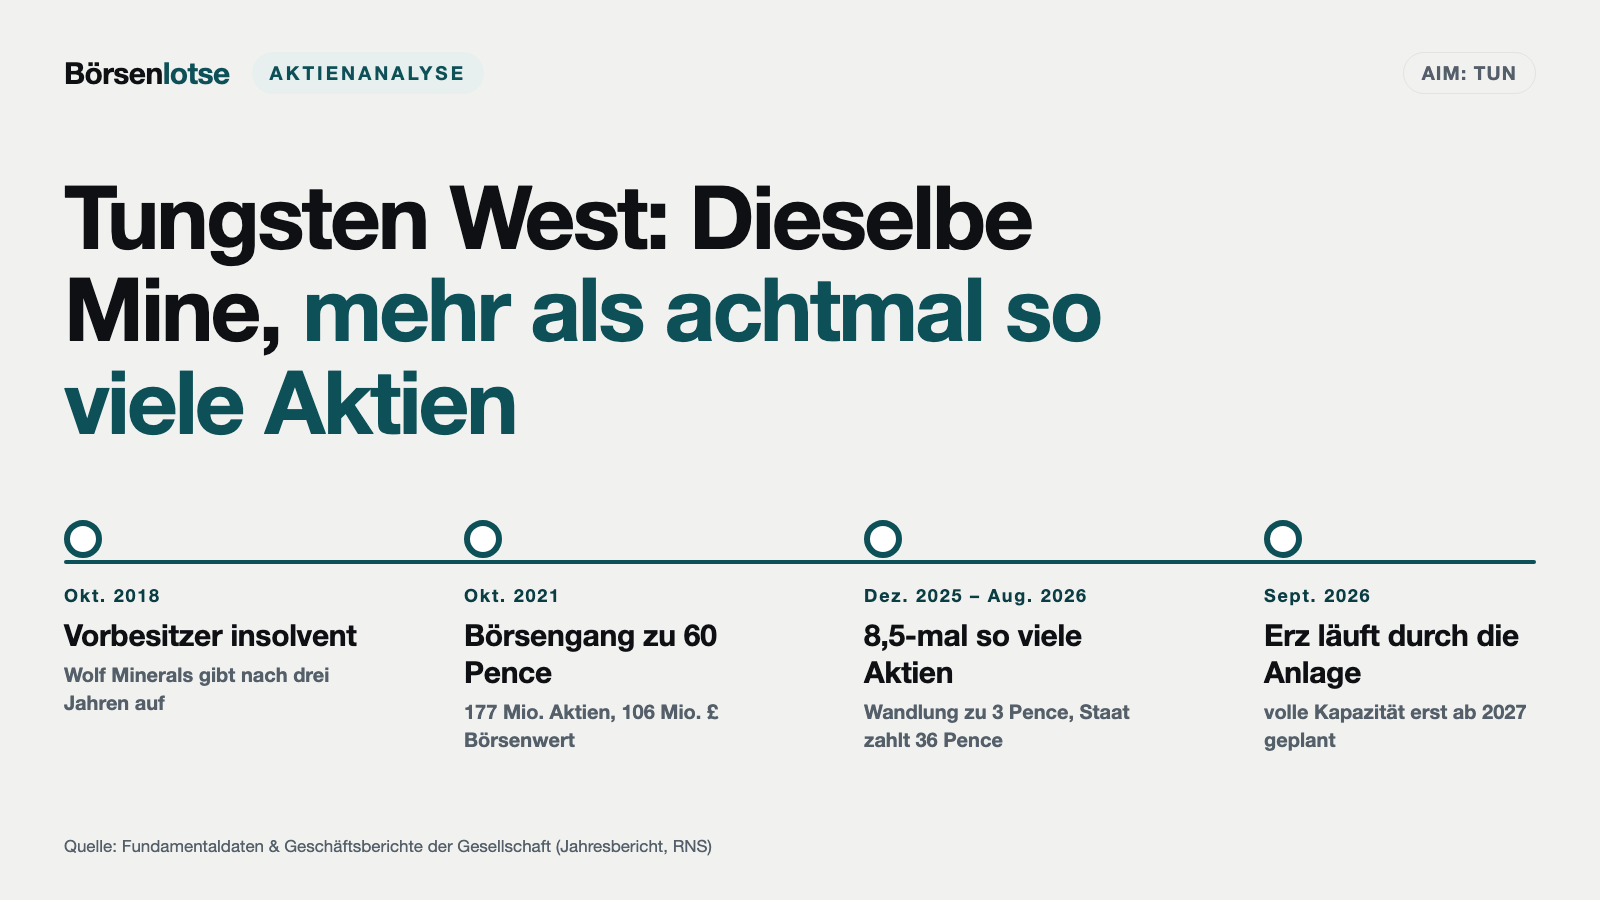
Genau daran scheiterte Wolf Minerals. Der Vorbesitzer investierte laut Zulassungsdokument über 170 Millionen Pfund, förderte von 2015 bis 2018 — und kämpfte mit einer schlecht ausgelegten Aufbereitung, Ausfallzeiten, zu feinem Mahlgut, aus dem sich Wolfram nicht mehr gewinnen ließ, hohen Schulden und einem ungünstigen Abnahmevertrag. Die alten Walzenbrecher waren laut Jahresbericht 2025 für die Mengen an Granit nicht robust genug und fielen ständig aus. Tungsten West kaufte die Mine 2019 aus der Insolvenz und ging im Oktober 2021 an die Londoner Wachstumsbörse AIM. Der Neustart dauerte länger als angekündigt: Im Trading Update vom 11. Oktober 2022 plante die Firma die Inbetriebnahme der Anlagen-Upgrades für das zweite Quartal 2023, im Oktober 2024 wurde der Handel der Aktie ausgesetzt, weil die Anschlussfinanzierung für den Jahresabschluss noch nicht gesichert war, und Erz läuft erst seit September 2026 wieder durch die Anlage. Umgebaut wird bis heute: neue Brecher, Erzsortierer, Druckjigs, eine überholte Aufbereitungsanlage. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Mine kann diesmal funktionieren — aber die zweite Chance wurde so teuer erkauft, dass für die Aktionäre von damals nur noch ein kleines Stück übrig ist.
Die Firmengeschichte für Anleger
-
2018
Wolf Minerals insolvent
Der Vorbesitzer beantragt im Oktober 2018 die Insolvenzverwaltung, die Mine steht still. Lehre für Anleger: Eine große Lagerstätte allein macht noch kein profitables Bergwerk.
-
2021
Börsengang zu 60 Pence
Tungsten West geht im Oktober 2021 mit 177 Mio. Aktien und 106 Mio. £ Börsenwert an die AIM. Wer damals kaufte, liegt im Oktober 2026 trotz Neustart im Minus.
-
2024
Handelsaussetzung
Am 1. Oktober 2024 wird der Handel ausgesetzt: Ohne gesicherte Anschlussfinanzierung kann der Prüfer den Fortbestand nicht bestätigen. Die Firma lebt von Wandelanleihen ihrer Großaktionäre.
-
2025
Machbarkeitsstudie und China-Exportkontrollen
China beschränkt im Februar die Wolfram-Ausfuhr, im August legt Tungsten West die neue Studie vor: 190 Mio. US$ Kapitalwert bei 400 US$ je mtu. Der Preisanstieg danach ebnet die Finanzierung.
-
2026
Rettung, Staatsfonds, Produktionsstart
Wandlung zu 3 Pence, Platzierung zu 18 Pence, Staatsfonds zu 36 Pence; ab 15. September läuft Erz durch die Anlage. Für Altaktionäre heißt das: mehr als achtmal so viele Aktien.
Wie die Aktie auf unseren Tisch kam
Tungsten West landete auf unserem Tisch, weil die Aktie am 26. Oktober 2026 zu den meistdiskutierten Werten im Forum von wallstreet-online.de gehörte. Unser hauseigener Aktien-Scanner kennt den Titel nicht und kann ihn auch nicht kennen: Er ist auf US-Notierungen ausgelegt, und Tungsten West notiert in britischen Pence an der AIM. Kennzahlen aus dem Scanner gibt es deshalb nicht — wir rechnen alles aus dem Jahresbericht nach.
Warum so viel über die Aktie geredet wird, zeigt der Kursverlauf (Schlusskurse, Fundamentaldaten): Beim Börsengang im Oktober 2021 kostete die Aktie 60 Pence. Am 27. Dezember 2023 schloss sie bei 1,25 Pence, am 25. August 2026 — dem Tag der Staatsfonds-Meldung — bei 51,6 Pence, am 26. Oktober 2026 bei 32,8 Pence. Wer im Tief kaufte, hat ein Vielfaches verdient; wer beim Börsengang dabei war, liegt trotz Neustart im Minus. Merke dir deshalb gleich zu Beginn: Bei Tungsten West entscheidet nicht nur, ob die Mine läuft, sondern zu welchem Preis du an ihr beteiligt bist.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was 2026 wirklich gelungen ist — und das ist eine Menge. Ende März 2025 hatte Tungsten West gerade noch 18.442 Pfund auf dem Konto, das Eigenkapital war mit −4,4 Millionen Pfund negativ, und der Prüfer sah eine wesentliche Unsicherheit über den Fortbestand. Zwölf Monate später lagen 25,5 Millionen Pfund in der Kasse, das Eigenkapital betrug 58,3 Millionen Pfund, und der Fortbestandsvorbehalt ist verschwunden. Dazu kamen erstmals Umsätze: 0,6 Millionen Pfund aus dem Verkauf von Wolframkonzentrat, gewonnen aus begrenzter Verarbeitung minderwertigen Materials, alles an einen einzigen Kunden. Das Betriebsergebnis verbesserte sich von −19,0 auf −7,9 Millionen Pfund; das Vorjahr war allerdings durch eine Abschreibung von 9,5 Millionen auf verworfene Planungen belastet.
Nach dem Stichtag ging es weiter: Im August 2026 kam der Staatsfonds, am 15. September meldete Tungsten West, dass Erz durch die Anlage läuft, im Oktober begann laut Firmenpräsentation die Inbetriebnahme des Grobkornkreislaufs. Die volle Anlage mit neuen Brechern und Erzsortierern soll im ersten Quartal 2027 fertig sein. Unter dem Strich steht für das Geschäftsjahr 2026 aber ein Verlust, der jeden Leser zusammenzucken lässt:
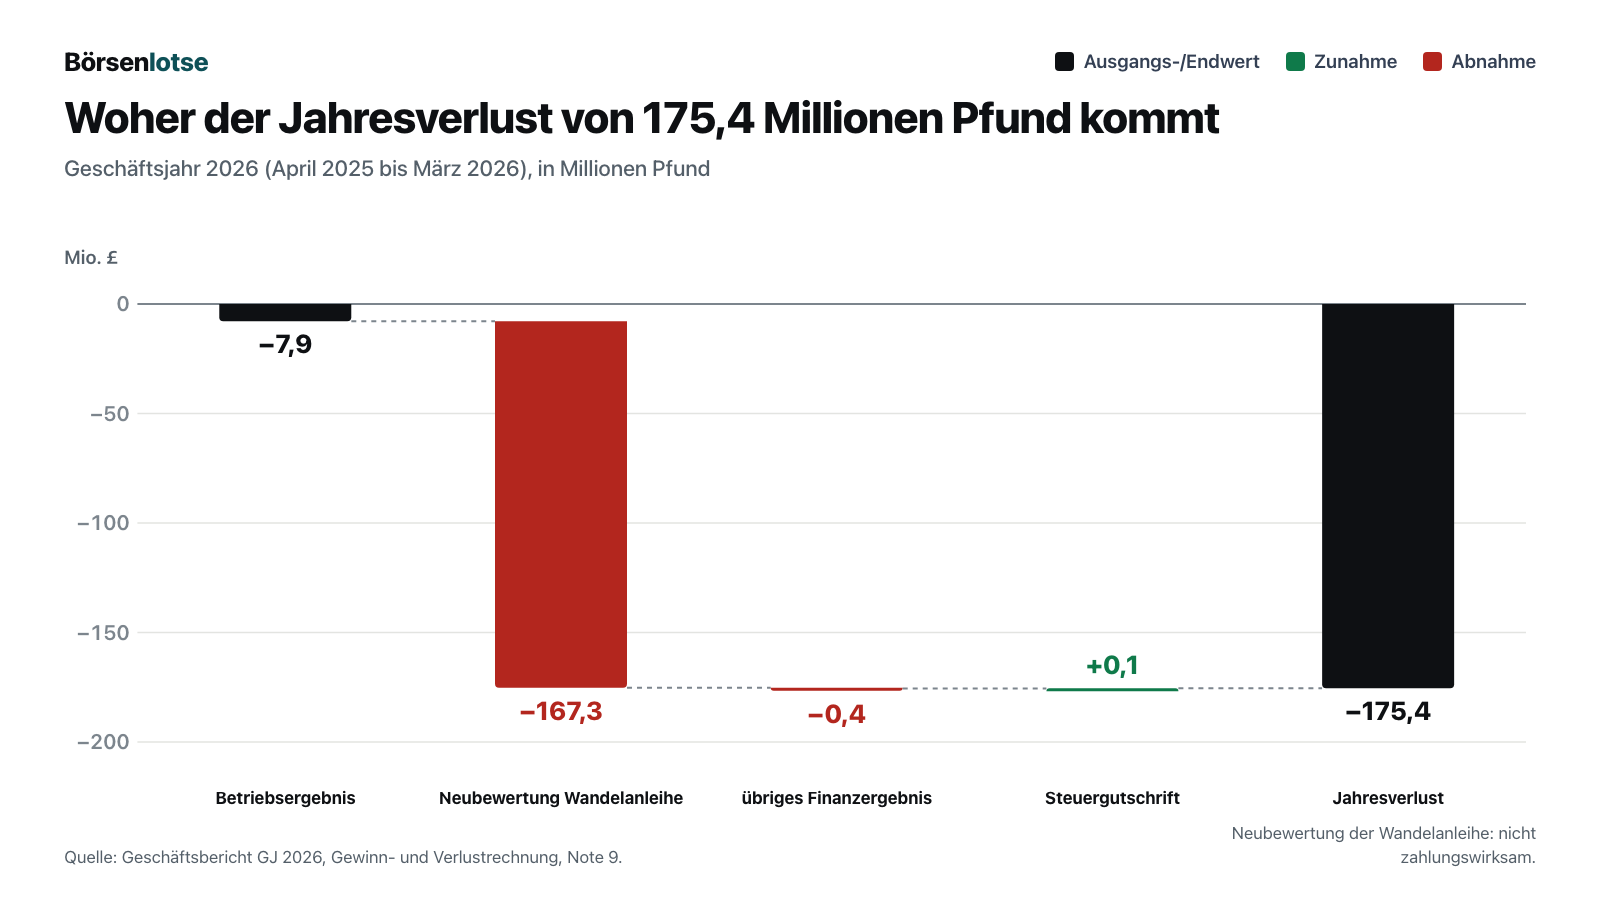
Der Rekordverlust ist also kein Loch in der Kasse. Abgeflossen sind im Geschäftsjahr 15,1 Millionen Pfund aus dem laufenden Betrieb und 5,6 Millionen für Investitionen in Anlagen. Wofür die 167,3 Millionen tatsächlich stehen, ist die erste unbequeme Wahrheit. Kurz gesagt: Die Firma ist 2026 vom Pleitekandidaten zum durchfinanzierten Projekt geworden — das ist die eigentliche Leistung, nicht der Umsatz.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Rekordverlust ist Buchhaltung — die Verwässerung ist echt
Über Jahre hielt sich Tungsten West mit einer Wandelanleihe über Wasser, die vor allem die Großaktionäre Lansdowne Partners, Drakewood und Henry Maxey gezeichnet hatten — verzinst mit 20 Prozent im Jahr. Im Juli 2023 musste die Firma diesen Gläubigern laut Jahresbericht mehrere Vertragsverletzungen melden, die sie mit Verzichtserklärungen hinnahmen. Am 31. Dezember 2025 wurde der größte Teil der Anleihe zu 3 Pence je Aktie in Stammaktien getauscht — als die Aktie an der Börse bei 11,5 Pence stand (Schlusskurs 31.12.2025); der Rest folgte im Februar 2026 in B-Aktien. Weil die Anleihe zum Marktwert bilanziert war, musste Tungsten West diesen Abstand als Verlust verbuchen:
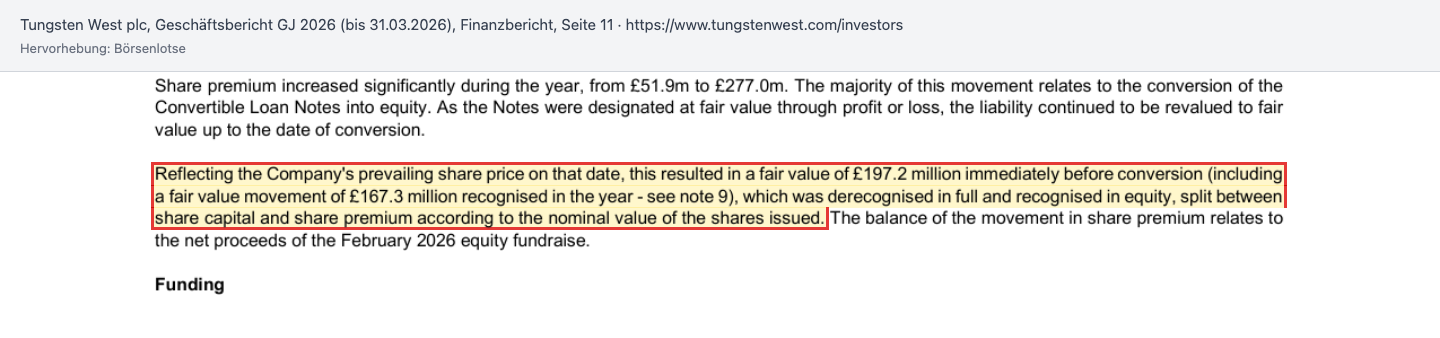
„Reflecting the Company's prevailing share price on that date, this resulted in a fair value of £197.2 million immediately before conversion (including a fair value movement of £167.3 million recognised in the year - see note 9), which was derecognised in full and recognised in equity, split between share capital and share premium according to the nominal value of the shares issued.“
Übersetzung: „Entsprechend dem damaligen Aktienkurs ergab sich unmittelbar vor der Umwandlung ein beizulegender Zeitwert von 197,2 Millionen Pfund (einschließlich einer im Jahr erfassten Wertänderung von 167,3 Millionen Pfund — siehe Anhang 9), der vollständig ausgebucht und im Eigenkapital erfasst wurde, aufgeteilt auf gezeichnetes Kapital und Kapitalrücklage nach dem Nennwert der ausgegebenen Aktien.“
— Tungsten West plc, Jahresbericht für das Geschäftsjahr bis 31. März 2026, Finanzbericht, Seite 11
Für die Kasse ist das neutral, für dich als Aktionär nicht. Aus der Anleihe wurden 584,8 Millionen Stammaktien und 490,4 Millionen B-Aktien — B-Aktien haben kein Stimmrecht, sind aber wirtschaftlich gleichgestellt. Sie entstanden, weil Lansdowne und die Drakewood-Gruppe sonst über 30 Prozent der Stimmen gekommen wären und nach britischem Übernahmerecht allen Aktionären ein Pflichtangebot hätten machen müssen. Danach folgten im Februar 2026 eine Platzierung zu 18 Pence (rund 43 Millionen Pfund) und im August 2026 der Staatsfonds zu 36 Pence. Das Ergebnis zeigt die Grafik:
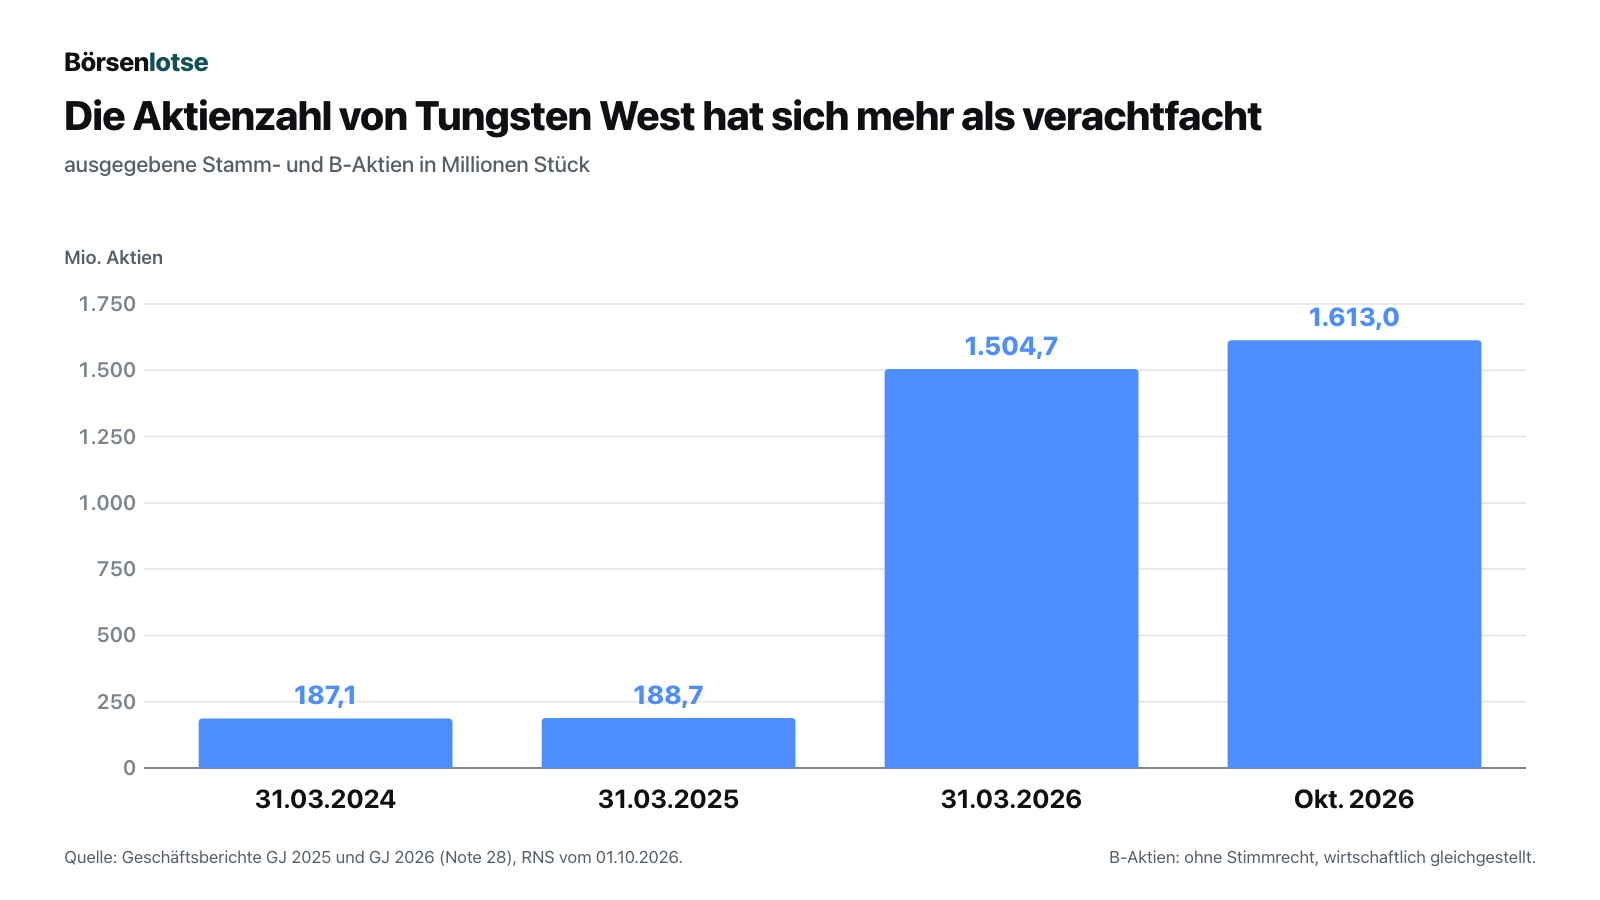
Von 188,7 auf 1.613,0 Millionen Aktien — das sind 8,5-mal so viele. Übersetzt in ein Alltagsbild: Wer vor der Rettung ein Stück vom Kuchen hatte und nicht nachgekauft hat, hält jetzt nur noch rund ein Achtel seines Anteils — der Kuchen ist größer geworden, aber die neuen Gäste kamen mit Eintrittskarten zu 3, 18 und 36 Pence. Wer beim Börsengang 1 Prozent der damals 177,1 Millionen Aktien kaufte, hält heute rund 0,1 Prozent. Auf die Stimmrechte gerechnet hielt Lansdowne Partners am 6. Oktober 2026 25,96 Prozent der Stammaktien; dazu kommen die stimmrechtslosen B-Aktien, die Lansdowne, Drakewood und Henry Maxey halten.
Unbequeme Wahrheit Nr. 2: „Durchfinanziert“ heißt ein Jahr Kredit mit steigendem Zins
Laut Firmenpräsentation vom Oktober 2026 braucht Tungsten West kein weiteres Geld. Die Finanzierung steht auf drei Säulen: der Kasse, 36 Millionen Pfund neuem Eigenkapital vom National Wealth Fund und einem Kredit des Staatsfonds über 25 Millionen Pfund. Die Konditionen dieses Kredits stehen in der Meldung vom 25. August 2026:
„Interest rate of SONIA + 5.5 per cent. (approximately 9 per cent. per annum), increasing by 1 per cent. per quarter;“
Übersetzung: „Zinssatz von SONIA plus 5,5 Prozent (rund 9 Prozent im Jahr), steigend um 1 Prozent pro Quartal;“
— Tungsten West plc, RNS „Strategic Investment by the UK Government NWF“ vom 25. August 2026, Abschnitt „Debt Facility“
Der Kredit läuft 366 Tage und war laut Jahresbericht zum 2. September 2026 voll gezogen. Fällig wird er damit im Spätsommer 2027 — ein gutes halbes Jahr nach der geplanten Fertigstellung der Anlage. Wie die Direktoren das lösen wollen, steht im Lagebericht:
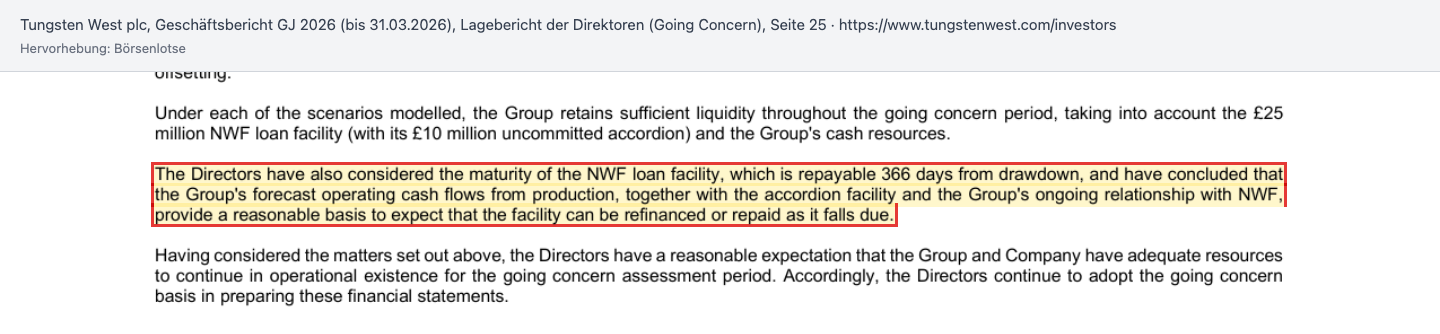
„The Directors have also considered the maturity of the NWF loan facility, which is repayable 366 days from drawdown, and have concluded that the Group's forecast operating cash flows from production, together with the accordion facility and the Group's ongoing relationship with NWF, provide a reasonable basis to expect that the facility can be refinanced or repaid as it falls due.“
Übersetzung: „Die Direktoren haben auch die Fälligkeit des NWF-Kredits berücksichtigt, der 366 Tage nach der Auszahlung zurückzuzahlen ist, und sind zu dem Schluss gekommen, dass die erwarteten operativen Mittelzuflüsse aus der Produktion zusammen mit der Akkordeon-Fazilität und der laufenden Beziehung zum NWF eine vernünftige Grundlage für die Erwartung bieten, dass der Kredit bei Fälligkeit refinanziert oder zurückgezahlt werden kann.“
— Tungsten West plc, Jahresbericht für das Geschäftsjahr bis 31. März 2026, Lagebericht der Direktoren (Going Concern), Seite 25
Das Akkordeon über weitere 10 Millionen Pfund ist ausdrücklich nicht zugesagt. Dazu kommt eine zweite Rechnung: Für die Auflösung des alten Bergbauvertrags zahlte Tungsten West dem Dienstleister Hargreaves im April 2026 3 Millionen Pfund und schuldet ihm weitere 7 Millionen Pfund bis zum 15. Mai 2027; für die eigene Bergbauflotte läuft eine Geräte-Finanzierung über 22,3 Millionen Pfund mit dem Komatsu-Händler McHale. Und der Mittelplan in der NWF-Meldung rechnet bis zum Höhepunkt des Kapitalbedarfs bereits mit 15 Millionen Pfund Umsatzeingängen. Auch das Budget ist enger, als die Schlagzeile klingt: Laut Firmenpräsentation vom Oktober 2026 liegt der ursprüngliche Projektumfang mit 118 Millionen Pfund zwar unter dem Budget von 120 Millionen, mit Erweiterungs- und Verbesserungsprojekten kommt das Projekt aber auf 134 statt 122 Millionen Pfund — 12 Millionen über Plan; noch auszugeben sind 40 bis 45 Millionen Pfund. „Durchfinanziert“ gilt also nur, wenn die Anlage wie geplant hochläuft. Wie schnell sich Finanzierungspläne ändern können, zeigt das Frühjahr 2026: Am 21. Mai 2026 meldete Tungsten West, die Prüfung eines Kreditpakets über bis zu 85 Millionen US-Dollar sei abgeschlossen, die Verträge würden noch ausgehandelt. Bis dahin sollte ein gleichzeitig vereinbarter Überbrückungskredit über 25 Millionen US-Dollar von einer Gesellschaft des Großaktionärs Gregory Coffey tragen. Einen Abschluss des großen Pakets hat Tungsten West nicht gemeldet; abgelöst wurde der Überbrückungskredit im August 2026 durch den Staatsfonds.
Unbequeme Wahrheit Nr. 3: Optionen zu 3 Pence für die Chefetage
Am 22. Juli 2026 schloss die Aktie bei 35 Pence. Am selben Tag erhielten drei Direktoren Optionen aus dem neuen Langfrist-Bonusplan — zum größten Teil mit einem Ausübungspreis von 3 Pence:
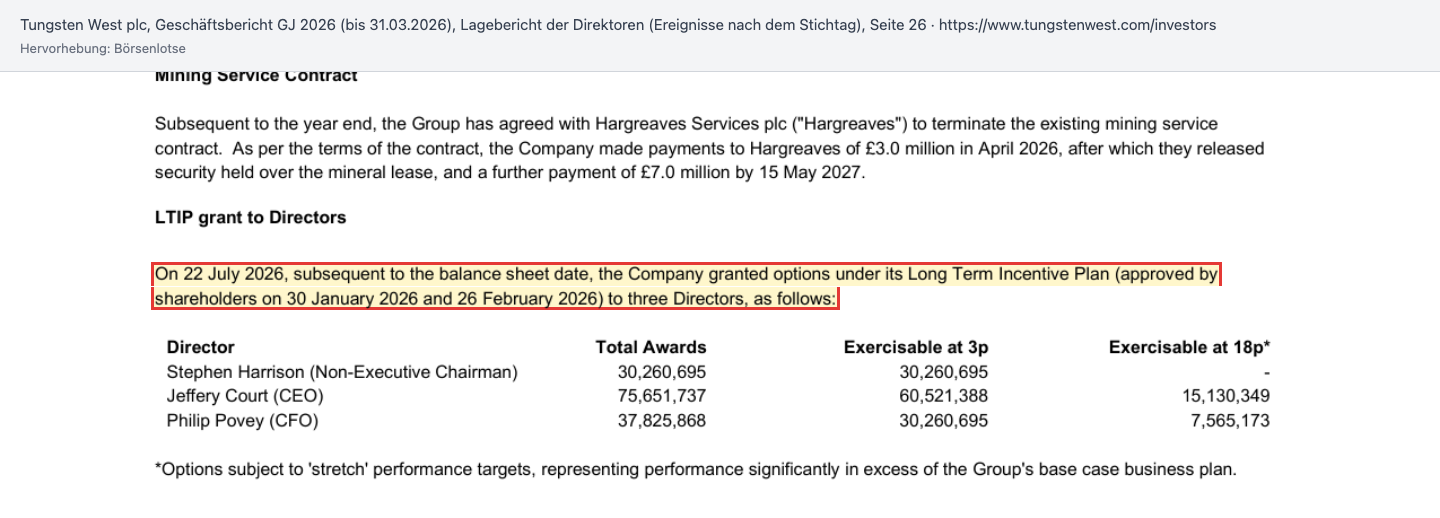
Zusammen sind das 143,7 Millionen Optionen, davon 121,0 Millionen zu 3 Pence und 22,7 Millionen zu 18 Pence für besonders ehrgeizige Ziele. Das entspricht rund 8,9 Prozent aller 1.613,0 Millionen Stamm- und B-Aktien. Die Optionen hängen an Produktionsmeilensteinen, laufen 15 Jahre und werden bei einer Übernahme sofort ausübbar. Bemerkenswert ist der Empfänger an erster Stelle: Stephen Harrison ist laut Tabelle Non-Executive Chairman, also der nicht geschäftsführende Vorsitzende des Boards, der das Management beaufsichtigen soll — und erhält selbst leistungsabhängige Optionen. Die Aktionäre haben den Plan im Januar und Februar 2026 genehmigt. Für dich heißt das: Wenn die Mine läuft, kommt ein weiteres großes Aktienpaket fast zum Nennwert dazu.
Unbequeme Wahrheit Nr. 4: Vier Fehler im Vorjahresabschluss
Im Geschäftsjahr 2026 wechselte Tungsten West den Abschlussprüfer: PKF Littlejohn ersetzte PKF Francis Clark. Der neue Jahresbericht korrigiert die Vorjahreszahlen gleich an mehreren Stellen:
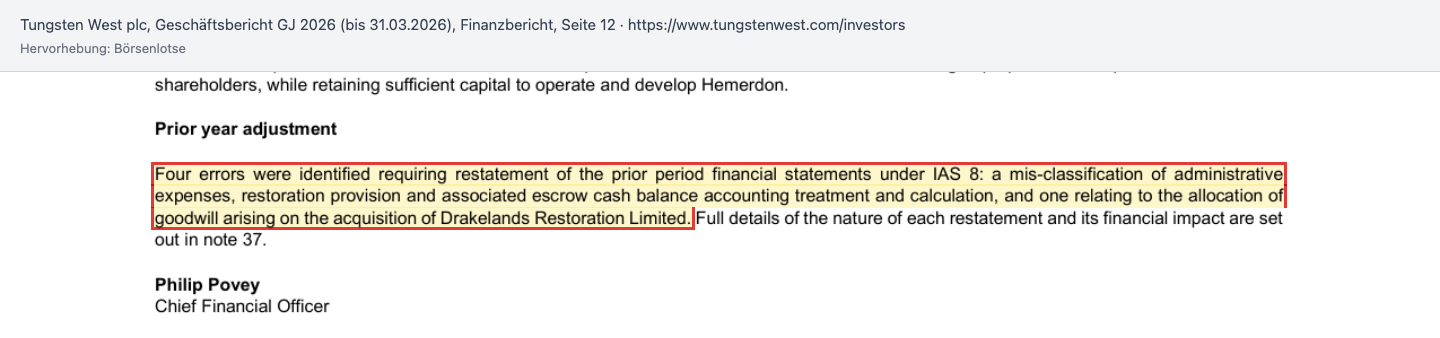
„Four errors were identified requiring restatement of the prior period financial statements under IAS 8: a mis-classification of administrative expenses, restoration provision and associated escrow cash balance accounting treatment and calculation, and one relating to the allocation of goodwill arising on the acquisition of Drakelands Restoration Limited.“
Übersetzung: „Es wurden vier Fehler festgestellt, die eine Korrektur des Vorjahresabschlusses nach IAS 8 erforderten: eine falsche Zuordnung von Verwaltungskosten, die bilanzielle Behandlung und Berechnung der Rekultivierungsrückstellung und des zugehörigen Treuhandguthabens sowie ein Fehler bei der Zuordnung des Firmenwerts aus dem Erwerb der Drakelands Restoration Limited.“
— Tungsten West plc, Jahresbericht für das Geschäftsjahr bis 31. März 2026, Finanzbericht, Seite 12
Das Eigenkapital zum 1. April 2024 sank durch die Korrekturen um 1,1 Millionen Pfund. Der Betrag ist klein, das Signal nicht: Die Rekultivierungsrückstellung — das Geld, das Tungsten West für die spätere Wiederherstellung der Landschaft schuldet — war nach einer falschen Methode berechnet: Als Maßstab diente laut Anhang 37 der Kontostand des Treuhandkontos statt einer eigenen Kostenschätzung, Inflations- und Risikoaufschläge flossen doppelt ein. Für ein Unternehmen, dessen größte Aufgabe die Kontrolle über Kosten ist, ist das ein Punkt, den du dir merken solltest. Der neue Prüfer hat den Abschluss ohne Einschränkung bestätigt.
Unbequeme Wahrheit Nr. 5: Der Vertrag über 1,4 Milliarden ist kein Umsatz
Am 23. September 2026 meldete Tungsten West einen verbindlichen Abnahmevertrag mit Elmet Technologies, einem US-Hersteller von Wolframprodukten: 1.000 Tonnen Wolframoxid pro Jahr über acht Jahre, nach Firmenangaben über 1,4 Milliarden Pfund wert. Das klingt nach gesichertem Geschäft — die Meldung selbst bremst:
„This figure is indicative and does not represent guaranteed revenue to Tungsten West.“
Übersetzung: „Diese Zahl ist ein Richtwert und stellt keinen garantierten Umsatz für Tungsten West dar.“
— Tungsten West plc, RNS „Strategic Tungsten Supply and Offtake Agreement with The Elmet Group“ vom 23. September 2026, Abschnitt „Further information“
Der Preis ist variabel und hängt am europäischen Wolfram-Referenzpreis (APT); die 1,4 Milliarden sind der Preis vom September 2026 mal acht Jahre Menge. Zum Vergleich: Die Machbarkeitsstudie vom August 2025 rechnet im Regelbetrieb mit 332.000 mtu Wolframoxid im Jahr, also rund 3.320 Tonnen. Elmet bekommt davon gut 30 Prozent, die britische Regierung hat ein befristetes Verhandlungsrecht auf bis zu 50 Prozent. Wolf Minerals scheiterte unter anderem an einem Abnahmevertrag mit Strafzahlungen für verfehlte Mengen und Qualitäten — welche Pflichten der Elmet-Vertrag enthält, hat Tungsten West nicht veröffentlicht.
Bewertung — was die Börse für den Neustart bezahlt
Bei einem Schlusskurs von 32,8 Pence am 26. Oktober 2026 waren alle 1.613,0 Millionen Stamm- und B-Aktien rund 529 Millionen Pfund wert; nur die 1.356,0 Millionen Stammaktien gerechnet rund 445 Millionen. Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis ergibt bei 0,6 Millionen Pfund Umsatz keinen Sinn. Das Eigenkapital lag zum 31. März 2026 bei 58,3 Millionen Pfund; die Börse zahlt also rund das Neunfache, mit den 36 Millionen Pfund vom Staatsfonds gerechnet immer noch rund das Fünf- bis Sechsfache.
Bezahlt wird die Zukunft — und die hängt am Wolframpreis. Die Machbarkeitsstudie vom August 2025 kam bei einem Preis von 400 US-Dollar je mtu auf einen Projektwert (Kapitalwert bei 7,5 Prozent Abzinsung) von 190 Millionen US-Dollar und Gesamtkosten von 144 US-Dollar je mtu im Regelbetrieb. Ende März 2026 lag der Marktpreis laut Tungsten West bei rund 2.995 US-Dollar je mtu. Am 21. Mai 2026 meldete Tungsten West APT-Preise von durchgehend über 3.000 US-Dollar je mtu; einen späteren Zahlenwert nennen die Meldungen nicht. Der Elmet-Richtwert vom 23. September 2026 (über 1,4 Milliarden Pfund für 8 × 100.000 mtu) entspricht rechnerisch rund 1.750 Pfund je mtu. Bei solchen Preisen läge der Erlös je mtu weit über den Gesamtkosten der Studie von 144 US-Dollar; eine aktualisierte Wirtschaftlichkeitsrechnung hat die Firma aber nicht veröffentlicht.
Eine grobe eigene Überschlagsrechnung zeigt die Größenordnung: Die 332.000 mtu, die die Studie im Regelbetrieb pro Jahr erwartet, ergäben zum Elmet-Richtwert einen rechnerischen Erlös von rund 580 Millionen Pfund im Jahr — vor den Preisabschlägen für Konzentrat, die Tungsten West nicht beziffert, vor Kosten und Steuern. Der Börsenwert entspricht damit ungefähr einem solchen Jahreserlös. Rechnet man alle Optionen hinzu — 150,2 Millionen aus dem Langfrist-Bonusplan (143,7 Millionen für die drei Direktoren, 6,5 Millionen für COO und weitere Führungskräfte) sowie 6,8 Millionen Gründer- und Mitarbeiteroptionen —, kommt Tungsten West laut Firmenpräsentation vom Oktober 2026 voll verwässert auf 1.770,1 Millionen Aktien und damit auf rund 581 Millionen Pfund Börsenwert (32,8 Pence, 26.10.2026). Diese Rechnung trägt nur, solange der Wolframpreis dort bleibt, wo China ihn mit seiner Exportpolitik gerade hält. Wer einen anderen Weg in den Wolframmarkt vergleichen möchte, findet ihn in unserer Analyse des Wolfram-Produzenten Almonty Industries. Merke: Die Bewertung von Tungsten West ist eine Wette auf einen Wolframpreis, der ein Vielfaches über dem der eigenen Machbarkeitsstudie liegt.
Chancen und Risiken auf einen Blick
Was für Tungsten West spricht:
- Laut Jahresbericht eine der größten Wolfram-Lagerstätten der Welt, voll genehmigt, mit Anlagen, in die der Vorbesitzer über 170 Millionen Pfund investiert hat.
- Produktion läuft seit dem 15. September 2026; die volle Anlage soll im ersten Quartal 2027 fertig sein; der ursprüngliche Projektumfang liegt laut Firmenpräsentation mit 118 Millionen Pfund unter dem Budget von 120 Millionen.
- Rückendeckung des britischen Staates: 36 Millionen Pfund Eigenkapital und 25 Millionen Pfund Kredit vom National Wealth Fund, dazu ein Verhandlungsrecht der Regierung auf bis zu 50 Prozent der Produktion.
- Ein achtjähriger Abnahmevertrag mit Elmet über 1.000 Tonnen Wolframoxid pro Jahr.
- Wolframpreis Ende März 2026 rund siebeneinhalbmal so hoch wie in der Machbarkeitsstudie angesetzt; auch der Elmet-Richtwert vom September 2026 (rund 1.750 Pfund je mtu) liegt ein Vielfaches darüber.
Was gegen Tungsten West spricht:
- An derselben Anlage ist ein Betreiber bereits gescheitert; der eigentliche Härtetest — der Regelbetrieb mit den neuen Brechern und Sortierern — steht erst ab 2027 an.
- Die Aktienzahl hat sich mehr als verachtfacht; weitere 143,7 Millionen Optionen der Direktoren können hinzukommen.
- Der Staatskredit über 25 Millionen Pfund läuft nur 366 Tage mit steigendem Zins; dazu 7 Millionen Pfund an Hargreaves bis Mai 2027.
- Vier korrigierte Fehler im Vorjahresabschluss, ein Prüferwechsel und verschobene Zeitpläne: Die Inbetriebnahme der Anlagen-Upgrades war im Oktober 2022 für das zweite Quartal 2023 angekündigt.
- Abhängigkeit vom Wolframpreis, den vor allem die chinesische Exportpolitik bestimmt; wenige Großaktionäre kontrollieren einen Großteil der Stimmen.
Ein menschliches Fazit — die zweite Chance gehört nicht allen gleich
Die Zweite-Chance-Falle flüstert dir ein, der Neustart sei sicherer, weil der erste Versuch gescheitert ist. Bei Tungsten West stimmt sogar einiges daran: Die Fehleranalyse ist gründlich, die Technik wurde ausgetauscht, der Staat steht hinter dem Projekt, und der Wolframpreis ist ein ganz anderer als 2018. Die Mine hat diesmal eine echte Chance.
Nur ist die Frage für dich als Anleger eine andere. Die zweite Chance wurde von Gläubigern finanziert, die zu 3 Pence getauscht haben, von Investoren zu 18 Pence und vom Staat zu 36 Pence — und die drei Direktoren erhielten Optionen zu 3 Pence. Wer heute einsteigt, zahlt im Voraus für einen Erfolg, an dem andere zu weit niedrigeren Preisen beteiligt sind. Ob dir das reicht, hängt davon ab, wie sicher du dir beim Wolframpreis bist und wie viel Geduld du für den Hochlauf bis 2027 hast. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Tungsten West plc, Jahresbericht für das Geschäftsjahr bis 31. März 2026 (testiert von PKF Littlejohn LLP, gebilligt am 2. September 2026, veröffentlicht am 3. September 2026)
- Tungsten West plc, Jahresbericht für das Geschäftsjahr bis 31. März 2025
- Zulassungsdokument zum Börsengang an der AIM vom 15. Oktober 2021
- RNS „Strategic Investment by the UK Government NWF“ (25. August 2026)
- RNS „Strategic Tungsten Supply and Offtake Agreement“ (23. September 2026)
- RNS „Processing operations commence“ (15. September 2026)
- RNS „Grant of Awards under Long Term Incentive Plan“ (22. Juli 2026)
- RNS „Q1 2026 Project Funding and Debt Update“ (21. Mai 2026) und „Q1 2026 Project Update“ (8. April 2026)
- RNS „Short-Term Loan Repayment“ (28. August 2026)
- RNS „Exercise of Options & TVR“ (1. Oktober 2026) und Stimmrechtsmeldung Lansdowne Partners (6. Oktober 2026)
- RNS „Convertible Loan Note Conversion“ (2. Januar 2026) und „Result of Bookbuild and Subscription Raising“ (6. Februar 2026)
- RNS „Development and Economic Plan for Hemerdon“ (30. Mai 2025) und „Completion of Updated Feasibility Study“ (5. August 2025)
- RNS „Temporary Suspension of Trading on AIM“ (1. Oktober 2024)
- Tungsten West, Firmenpräsentation Oktober 2026
- Kurs- und Marktdaten: Quelle: Fundamentaldaten (Schlusskurse in Pence, Datenstand 26. Oktober 2026)
Hinweis: Dieser Artikel ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien von Bergbau-Entwicklern sind hochriskant, ein Totalverlust ist möglich. Tungsten West berichtet nicht an die US-Börsenaufsicht SEC; Grundlage sind der testierte Jahresbericht und die Pflichtmeldungen an die Londoner Börse. Der Halbjahresbericht zum 30. September 2026 lag bei Redaktionsschluss (26. Oktober 2026) noch nicht vor. Der Autor hält keine Position in Tungsten-West-Aktien.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen £, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 0,7 | 0,6 | 0,7 | 0,0 | 0,6 |
| Betriebsergebnis (EBIT) | -11,4 | -10,8 | -7,3 | -9,5 | -8,4 |
| Nettogewinn | -13,0 | -10,3 | -9,7 | -21,9 | -175,4 |
| Nettomarge | -1.928,6 % | -1.641,8 % | -1.343,4 % | – | -29.165,7 % |
| Gewinn je Aktie | -0,07 £ | -0,05 £ | -0,05 £ | -0,12 £ | -0,12 £ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Lagerstätte & Projektstand positiv
- Laut Jahresbericht eine der größten Wolfram-Lagerstätten der Welt (39,7 Mio. mtu Wolframoxid), voll genehmigt; Erz läuft seit dem 15.09.2026 durch die Anlage, die volle Anlage ist für das erste Quartal 2027 geplant.
- Finanzierung & Bilanz neutral
- Eigenkapital 58,3 Mio. £ und Kasse 25,5 Mio. £ (31.03.2026), danach 36 Mio. £ vom Staatsfonds; dagegen ein 366-Tage-Kredit über 25 Mio. £ mit steigendem Zins und 7 Mio. £ an Hargreaves bis 15.05.2027.
- Verwässerung negativ
- Stamm- und B-Aktien von 188,7 Mio. (31.03.2025) auf 1.613,0 Mio. (Oktober 2026); Wandlung zu 3 Pence; weitere 143,7 Mio. Direktoren-Optionen zu 3 und 18 Pence (22.07.2026).
- Rechnungslegung & Governance negativ
- Vier Fehler im Vorjahresabschluss korrigiert, Prüferwechsel, Vertragsverletzungen bei der Wandelanleihe 2023, Handelsaussetzung im Oktober 2024; leistungsabhängige Optionen auch für den nicht geschäftsführenden Chairman.
- Marktumfeld Wolfram positiv
- China-Exportkontrollen seit Februar 2025; Referenzpreis Ende März 2026 rund 2.995 US-Dollar je mtu gegenüber 400 in der Machbarkeitsstudie; Abnahmevertrag mit Elmet für acht Jahre.
Tungsten West zeigt, wie die Zweite-Chance-Falle wirkt: An der Hemerdon-Mine ist Wolf Minerals 2018 gescheitert, 2026 läuft sie mit neuer Technik, Staatsgeld und einem US-Abnehmer wieder an. Der Jahresbericht zeigt aber auch eine mehr als verachtfachte Aktienzahl, Wandlungen zu 3 Pence, Optionen zu 3 Pence für die Chefetage, einen 366-Tage-Kredit und vier korrigierte Bilanzfehler. Wer kauft, wettet auf einen reibungslosen Hochlauf und einen hohen Wolframpreis. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Finanzierung des Neustarts steht, das Eigenkapital ist wieder positiv und der Prüfer sieht keine Fortbestandsgefahr mehr — deshalb nicht rot. Bewiesen ist der Betrieb aber nicht: Umsatz gibt es erst aus begrenzter Verarbeitung minderwertigen Materials, an derselben Anlage ist schon ein Betreiber gescheitert, und der Staatskredit muss 2027 aus der Produktion getilgt oder verlängert werden. Gelb, weil die entscheidende operative Frage offen ist. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: Rangliste der meistdiskutierten Werte im Forum von wallstreet-online.de am 26.10.2026. Kursbezug (Schlusskurse in Pence, Fundamentaldaten): 60 (Börsengang Oktober 2021, Zulassungsdokument), 1,25 (27.12.2023), 11,5 (31.12.2025), 35 (22.07.2026), 51,6 (25.08.2026), 32,8 (26.10.2026).
- Tungsten West ist kein SEC-Filer (EDGAR-Firmensuche ohne Treffer, 26.10.2026). Grundlage sind der testierte Jahresbericht GJ 2026 (bis 31.03.2026, veröffentlicht 03.09.2026) und alle RNS-Meldungen bis 26.10.2026. Der Halbjahresbericht zum 30.09.2026 lag noch nicht vor (AIM-Frist 31.12.2026). Keine Company-Zeile im eigenen Datenbestand: ein in Pence notierter Titel würde die auf US-Notierungen ausgelegten Scanner-Schwellen verfälschen.
- Eigene Rechnungen: Börsenwert aus 1.613.034.732 Stamm- und B-Aktien bzw. 1.355.958.899 Stammaktien × 32,8 Pence (26.10.2026); Optionsanteil 143.738.300 / 1.613.034.732 ≈ 8,9 %; Elmet-Richtwert 1,4 Mrd. £ / 8 Jahre ≈ 175 Mio. £ pro Jahr; Elmet-Anteil 1.000 t / 3.320 t ≈ 30 %. Nicht zu verwechseln mit Almonty Industries oder anderen Wolfram-Werten.
Aktien-Wächter
Diese Analyse ist Stand 26. Oktober 2026. Was sich seitdem bei TUN.LSE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Tungsten West PLC (TUN.LSE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Tungsten West plc (AIM: TUN) besitzt und betreibt die Wolfram-Zinn-Mine Hemerdon bei Plymouth in Devon, laut eigenem Jahresbericht eine der größten Wolfram-Lagerstätten der Welt. Die Firma baut Erz ab, reichert es zu Wolfram- und Zinnkonzentrat an und will Baumaterial als Nebenprodukt verkaufen. Seit dem 15. September 2026 läuft wieder Erz durch die Anlage; die volle Kapazität ist ab 2027 geplant.
Der Vorbesitzer Wolf Minerals förderte von 2015 bis 2018 und beantragte im Oktober 2018 die Insolvenzverwaltung. Gründe laut Zulassungsdokument von Tungsten West: eine schlecht ausgelegte Aufbereitung mit häufigen Ausfällen, zu fein gemahlenes Erz, aus dem Wolfram verloren ging, hohe Schulden und ein Abnahmevertrag mit Strafzahlungen. Dazu kamen laut Jahresbericht 2025 zu schwache Walzenbrecher. Tungsten West hat die Anlage deshalb mit neuen Brechern und Erzsortierern umgebaut.
Größter Aktionär ist Lansdowne Partners mit 25,96 Prozent der Stimmrechte (6. Oktober 2026). Gregory Coffey meldete zuletzt am 10. April 2026 15,57 Prozent — vor der Kapitalerhöhung des Staatsfonds, eine neuere Meldung gibt es nicht. Der National Wealth Fund hielt nach seinem Einstieg im August 2026 rund 7,42 Prozent. Weitere Großaktionäre: Baker Steel (7,82 Prozent), Drakewood (7,00 Prozent) und Henry Maxey (6,28 Prozent). Dazu kommen 257 Millionen B-Aktien ohne Stimmrecht.
Das Geschäftsjahr endet am 31. März. Das Geschäftsjahr 2026 lief also von April 2025 bis März 2026; der testierte Jahresbericht erschien am 3. September 2026. Halbjahresberichte gibt es zum 30. September, veröffentlicht innerhalb von drei Monaten. Quartalsberichte wie in den USA sind an der AIM nicht vorgeschrieben; Tungsten West meldet Fortschritte über Projekt-Updates.
Nein. Im Geschäftsjahr bis 31. März 2026 standen 0,6 Millionen Pfund Umsatz einem Betriebsverlust von 7,9 Millionen gegenüber, der Jahresverlust lag bei 175,4 Millionen Pfund. Davon waren 167,3 Millionen die nicht zahlungswirksame Neubewertung einer Wandelanleihe. Aus dem Betrieb flossen 15,1 Millionen Pfund ab. Gewinne setzen einen erfolgreichen Hochlauf ab 2027 voraus.
Zum 31. März 2026 hatte Tungsten West kaum Finanzschulden. Danach kam ein Kredit des National Wealth Fund über 25 Millionen Pfund hinzu, voll gezogen, Laufzeit 366 Tage, Zins rund 9 Prozent und jedes Quartal einen Prozentpunkt mehr. An den früheren Dienstleister Hargreaves sind bis 15. Mai 2027 noch 7 Millionen Pfund zu zahlen; für Bergbaugeräte läuft eine Finanzierung über 22,3 Millionen Pfund.
Gar nicht — Tungsten West ist „nicht einstufbar“. Unsere KI-Einstufung stützt sich auf die Berichte an die US-Börsenaufsicht SEC, und Tungsten West reicht dort keine ein. Der Jahresbericht 2026 und die Meldungen erwähnen künstliche Intelligenz im eigenen Geschäft nicht; KI taucht nur in der Firmenpräsentation als Nachfragetreiber für Wolfram auf.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.