Ardmore Shipping: 51.870 Dollar am Tag — und danach nur noch 29.600 gebucht
Im zweiten Quartal 2026 verdiente ein MR-Tanker von Ardmore im Spotmarkt 51.870 US-Dollar am Tag, der Nettogewinn sprang auf 60,5 Millionen, die Bankschulden fielen auf 33,4 Millionen und die Dividende stieg auf 0,79 Dollar je Aktie. Für das dritte Quartal hatte Ardmore bis Ende Juli rund 45 Prozent der Tage gebucht — zu 29.600 Dollar. Wer den Wasserstand vom Frühsommer für den normalen Pegel hält, rechnet mit dem falschen Meer.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 26. Oktober 2026
- Schlusskurs
- 20,70 $ +3,30 %
- Marktkapitalisierung
- 0,8 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 10,50 $ bis 20,10 $ · Letzter Kurs: 20,70 $ (Stand: 26. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die man am besten am Hafen versteht. Nennen wir sie die Hochwasser-Falle: Du kommst bei Flut an die Kaimauer, siehst das Wasser bis knapp unter die Kante stehen — und hältst das für den normalen Pegel. Wer dann ein Boot festmacht, ohne an die Ebbe zu denken, erlebt sechs Stunden später eine Überraschung. Im Sommer 2026 stand das Wasser bei Ardmore Shipping (NYSE: ASC) sehr hoch: Ein Tanker verdiente im Spotmarkt fast 52.000 US-Dollar am Tag, der Quartalsgewinn war mehr als sechsmal so groß wie ein Jahr zuvor, die Dividende sprang. Die Aktie hat sich seit Jahresbeginn fast verdoppelt. Machen wir einen Deal: Bevor du den Sommerpegel für den Normalstand hältst, lesen wir gemeinsam, was Ardmore der US-Börsenaufsicht SEC gemeldet hat — den Jahresbericht (Form 20-F) für 2025, die Zwischenberichte (Form 6-K) zum 31. März und 30. Juni 2026 und die Ergebnismitteilungen, gesichtet bis zum 27. Oktober 2026. Ardmore ist ein sogenannter Foreign Private Issuer, ein ausländischer Emittent: Statt der US-Formulare 10-K und 10-Q reicht er einen Jahresbericht 20-F und Zwischenmeldungen 6-K ein. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten öffentlich verfügbaren Quellen. Am Ende entscheidest du selbst.
Was Ardmore eigentlich macht — Tankschiffe für Diesel, Benzin und Chemikalien
Ardmore ist eine Reederei. Das Unternehmen wurde am 14. Mai 2013 nach dem Recht der Marshallinseln gegründet, führt das Geschäft seiner Vorgängergesellschaft seit April 2010 fort und hat seinen Sitz in Hamilton auf den Bermudas; den Börsengang an der New York Stock Exchange schloss Ardmore am 6. August 2013 ab (Jahresbericht 20-F für 2025), gehandelt wird die Aktie dort seit dem 1. August 2013 (Fundamentaldaten). Zum 30. Juni 2026 fuhren 25 Schiffe: 19 sogenannte MR-Tanker (Medium Range, 45.000 bis 50.200 Tonnen Tragfähigkeit, 18 davon im eigenen Besitz, einer gechartert) und sechs eigene Chemikalientanker mit 25.000 bis 37.800 Tonnen. MR-Tanker sind die Lastwagen der Ölwelt: Sie bringen keine Rohöl-Ladung von der Quelle zur Raffinerie, sondern fertige Produkte wie Diesel, Benzin und Flugkraftstoff von der Raffinerie zu den Häfen, in denen sie gebraucht werden. Die Chemikalientanker fahren Pflanzenöle, Chemikalien und andere flüssige Güter. 24 der 25 Schiffe sind sogenannte Eco-Design-Schiffe, die Ardmore im Jahresbericht mit elektronisch gesteuerten Motoren und strömungsgünstigeren Rümpfen beschreibt — übersetzt: Sie verbrauchen weniger Treibstoff je Seemeile.
Verdient wird auf zwei Wegen. Die meisten Schiffe fahren im Spotmarkt — sie werden Reise für Reise zum aktuellen Tagespreis vermietet, so wie ein Taxi, das jeden Fahrgast neu verhandelt. Zum 6. März 2026 waren das 21 der damals 26 Schiffe; die „Ardmore Engineer“ wurde im Juni 2026 verkauft. Der Rest fährt in Zeitcharter, also für Monate oder Jahre zu einem festen Tagessatz — eher wie ein Dienstwagen mit Leasingvertrag. Die Kennzahl, an der sich alles misst, heißt TCE-Rate (time charter equivalent): der Umsatz einer Reise abzüglich Treibstoff und Hafengebühren, geteilt durch die Tage. Übersetzt: Was ein Schiff pro Tag netto einfährt, bevor Mannschaft, Wartung und Zinsen bezahlt sind. An Land arbeiteten zum 31. Dezember 2025 57 Vollzeitkräfte, auf See rund 940 Seeleute über ein Gemeinschaftsunternehmen, an dem Ardmore zur Hälfte beteiligt ist. Wie es aussieht, wenn eine größere Reederei mit ähnlichen Produkttankern denselben Markt befährt, zeigt unsere International-Seaways-Analyse.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Ardmore ist solide gebaut — fast schuldenfrei, mit einer modernen Flotte und einem niedrigen Kostenniveau. Aber was am Ende als Gewinn übrig bleibt, bestimmt eine Tagesrate, die Ardmore nicht festlegt, und die laut eigenem Buchungsstand nach dem starken zweiten Quartal schon wieder deutlich tiefer lag.
Die Firmengeschichte für Anleger
-
2013
Börsengang an der NYSE
Ab 01.08.2013 an der NYSE gehandelt, Börsengang am 06.08.2013 abgeschlossen. Aktionäre kaufen sich in ein reines Tanker-Geschäft ein, dessen Ergebnis den Frachtraten folgt.
-
2021
Verlustjahr im Ratentief
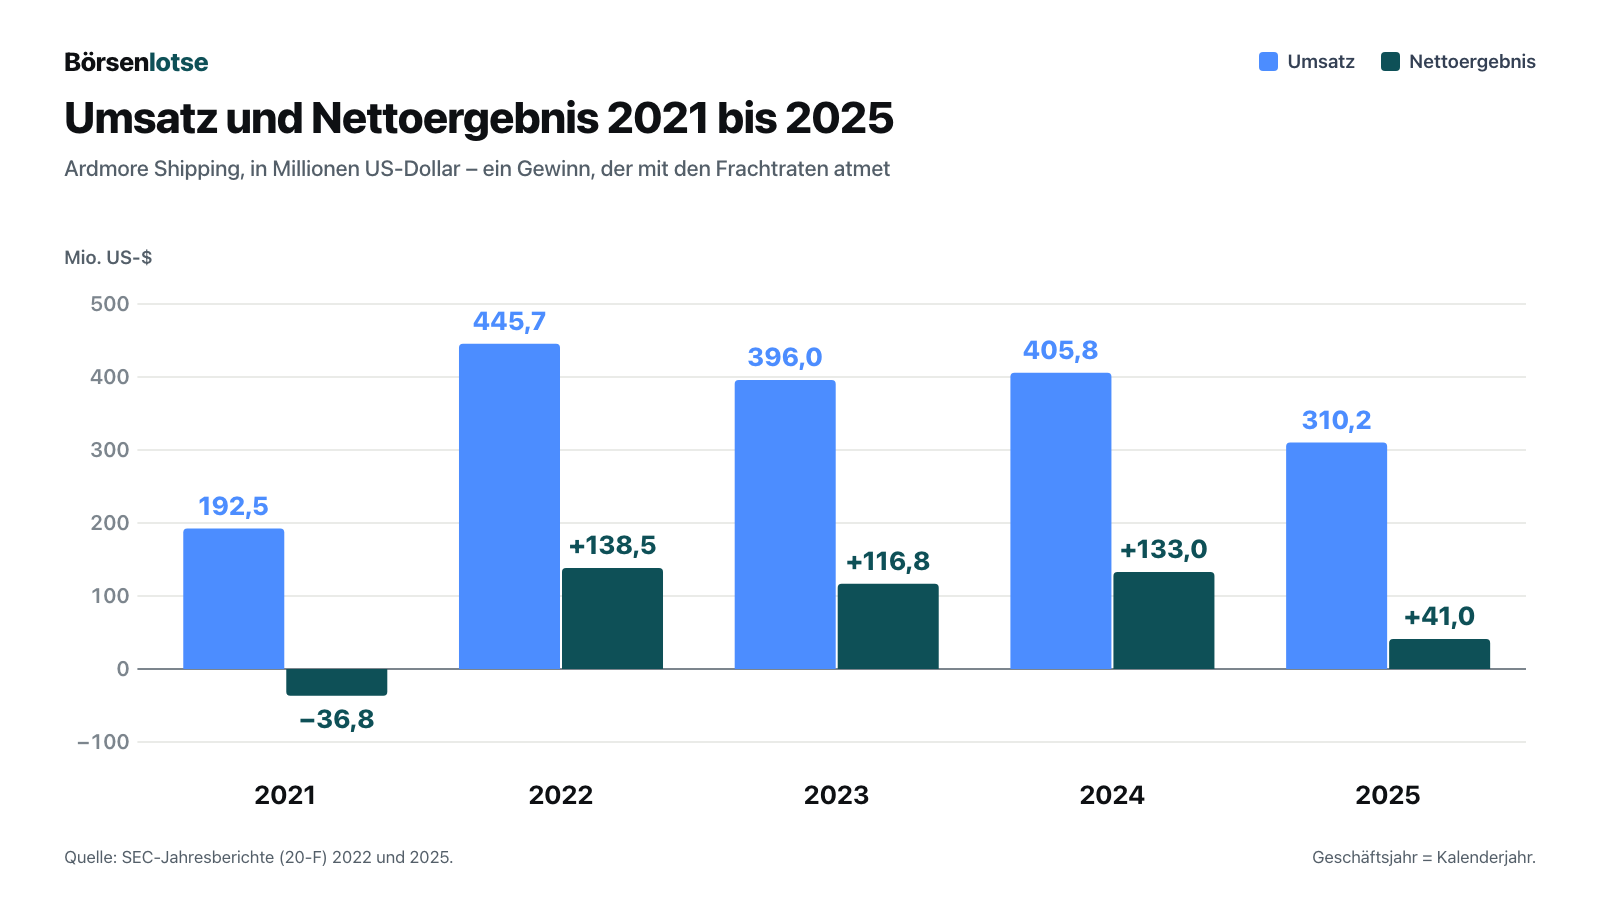
Bei 192,5 Mio. US-Dollar Umsatz verliert Ardmore 36,8 Mio., nach einem Minus von 6,0 Mio. 2020. Der Beweis, dass auch eine solide Reederei im schwachen Markt Geld verliert.
-
2022
Der Markt dreht
Umsatz 445,7 Mio. US-Dollar, Gewinn 138,5 Mio. Bis 2024 bleibt der Jahresgewinn über 115 Mio. — die Zeit, in der Ardmore Schulden abbaut.
-
2025
Gewinneinbruch und Vorzugsaktien abgelöst
Der Gewinn fällt auf 41,0 Mio. US-Dollar. Ardmore kauft drei MR-Tanker, schließt eine Kreditlinie über 350 Mio. ab und löst am 31.10.2025 die Vorzugsaktien für 30,6 Mio. ab.
-
2026
Starkes Quartal, doppelte Dividendenquote
Im Q2 verdient ein MR-Tanker 51.870 US-Dollar je Tag, der Gewinn steigt auf 60,5 Mio. Ardmore verdoppelt die Ausschüttungsquote, bestellt vier Neubauten — und bucht Q3 zu 29.600.
Wie die Aktie auf unseren Tisch kam
Die Aktie hat sich 2026 fast verdoppelt: Am 31. Dezember 2025 schloss sie bei 10,59 US-Dollar, am 26. Oktober 2026 bei 20,70 US-Dollar, dem höchsten Schlusskurs der vergangenen zwölf Monate — ein Plus von rund 95 Prozent (Fundamentaldaten). Der tiefste Schlusskurs dieses Zeitraums lag am 2. Januar 2026 bei 10,45 Dollar. Auf unsere Rechercheliste kam Ardmore über den hauseigenen Reddit-Hype-Scanner: 5 Erwähnungen in 24 Stunden, Rang 69, nachdem die Aktie am Vortag nicht in der Rangliste stand (ApeWisdom, abgerufen am 27. Oktober 2026). Kein Sturm, aber ein Aufflackern, das zum Kursverlauf passt.
Die beiden Analysten, die in unseren Fundamentaldaten eine Einschätzung abgeben, raten zum starken Kauf; ihr durchschnittliches Kursziel liegt bei 22,50 US-Dollar (Datenstand 27. Oktober 2026), also rund 9 Prozent über dem Oktober-Kurs. Durchschnitt heißt hier: die Kursziele zusammengezählt und gleichmäßig verteilt — bei nur zwei Stimmen zieht schon eine einzelne Meinung den Wert stark mit. Das sind Einschätzungen Dritter, keine Prognose von Börsenlotse, und wir machen sie uns nicht zu eigen. Ein Hype in den Foren und ein verdoppelter Kurs sind Momentaufnahmen. Die Frage dieser Analyse ist, was davon in den Berichten steht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Im ersten Halbjahr 2026 stieg der Umsatz auf 204,1 Millionen US-Dollar (Vorjahr: 146,0 Millionen), der Nettogewinn auf 84,1 Millionen (Vorjahr: 15,9 Millionen). Allein das zweite Quartal brachte 116,2 Millionen Umsatz und 60,5 Millionen Gewinn; darin stecken 12,2 Millionen Buchgewinn aus dem Verkauf des 2014 gebauten Tankers „Ardmore Engineer“ für 35,5 Millionen. Ohne diesen Einmaleffekt meldet Ardmore einen bereinigten Gewinn von 48,3 Millionen oder 1,18 Dollar je Aktie. Aus dem laufenden Betrieb flossen im ersten Halbjahr 82,2 Millionen zu — mehr als doppelt so viel wie ein Jahr zuvor (37,5 Millionen). Die durchschnittliche Tagesrate (TCE) der ganzen Flotte lag im zweiten Quartal bei 38.073 Dollar nach 22.468 im Vorjahresquartal. Durchschnitt heißt hier: alle Einnahmetage der Flotte zusammengezählt und gleichmäßig verteilt; einzelne besonders gute oder schwache Reisen gehen darin auf.
Über die Jahre zeigt sich, wovon das abhängt. 2021 machte Ardmore bei 192,5 Millionen Umsatz einen Verlust von 36,8 Millionen, auch 2020 stand ein Minus (6,0 Millionen). Dann drehte der Markt: 2022 kamen 445,7 Millionen Umsatz und 138,5 Millionen Gewinn herein, 2023 und 2024 blieb der Gewinn über 115 Millionen. 2025 fiel er auf 41,0 Millionen, der Umsatz um 24 Prozent auf 310,2 Millionen. Der operative Mittelzufluss halbierte sich von 160,4 auf 81,6 Millionen.
Was Ardmore in dieser Zeit richtig gemacht hat, steht in der Bilanz. Ende 2025 lagen die Bankschulden bei 127,0 Millionen, weil Ardmore im dritten Quartal 2025 drei MR-Tanker gekauft und dafür Kreditlinien gezogen hatte. Bis zum 30. Juni 2026 zahlte das Unternehmen 100,0 Millionen zurück: Es blieben 33,4 Millionen Schulden gegen 48,1 Millionen Kasse — rechnerisch also ein Netto-Guthaben. Das Eigenkapital stieg auf 700,0 Millionen, ungenutzte Kreditlinien kamen auf 294,0 Millionen; zusammen mit der Kasse meldet Ardmore 342,1 Millionen verfügbare Liquidität. Alle Kreditauflagen (Covenants) waren eingehalten. Die noch ausstehenden Vorzugsaktien hat Ardmore am 31. Oktober 2025 für 30,6 Millionen vollständig abgelöst. Das Bild, das bleibt: Ardmore hat die gute Zeit genutzt, um das Schiff leicht zu machen — falls die See wieder rauer wird.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinn hängt an einer Rate, die Ardmore nicht bestimmt
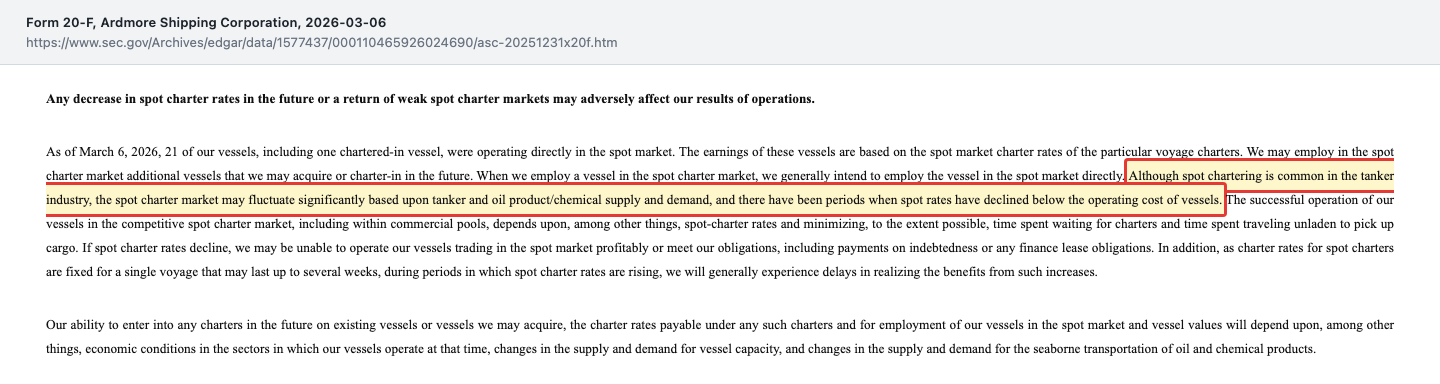
Ein Spotmarkt-Reeder ist ein Preisnehmer. Er kann seine Kosten drücken, seine Schiffe gut einsetzen und kluge Routen fahren — den Tagespreis macht der Markt. Ardmore schreibt das im Jahresbericht selbst:
„Although spot chartering is common in the tanker industry, the spot charter market may fluctuate significantly based upon tanker and oil product/chemical supply and demand, and there have been periods when spot rates have declined below the operating cost of vessels.“
Übersetzung: „Obwohl Spotcharter in der Tankerbranche üblich sind, kann der Spotchartermarkt je nach Angebot und Nachfrage bei Tankern sowie bei Ölprodukten und Chemikalien erheblich schwanken, und es gab Zeiten, in denen die Spotraten unter die Betriebskosten der Schiffe gefallen sind.“
— Ardmore Shipping Corporation, SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
Wie schnell sich das dreht, zeigt die eigene Ergebnismitteilung zum zweiten Quartal. In einem Atemzug nennt sie die hohe Rate des zweiten Quartals und den Buchungsstand für das laufende dritte:
„Based on approximately 45% of total revenue days currently fixed for the third quarter of 2026, the average spot TCE rate is approximately $29,600 per day for MR tankers; based on approximately 50% of revenue days fixed for the third quarter of 2026, the average spot TCE rate for chemical tankers is approximately $25,000 per day.“
Übersetzung: „Auf Basis von derzeit rund 45 % der fest gebuchten Einnahmetage im dritten Quartal 2026 liegt die durchschnittliche Spot-TCE-Rate für MR-Tanker bei rund 29.600 US-Dollar je Tag; auf Basis von rund 50 % der gebuchten Einnahmetage im dritten Quartal 2026 liegt die durchschnittliche Spot-TCE-Rate für Chemikalientanker bei rund 25.000 US-Dollar je Tag.“
— Ardmore Shipping Corporation, SEC-Meldung 6-K vom 29. Juli 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
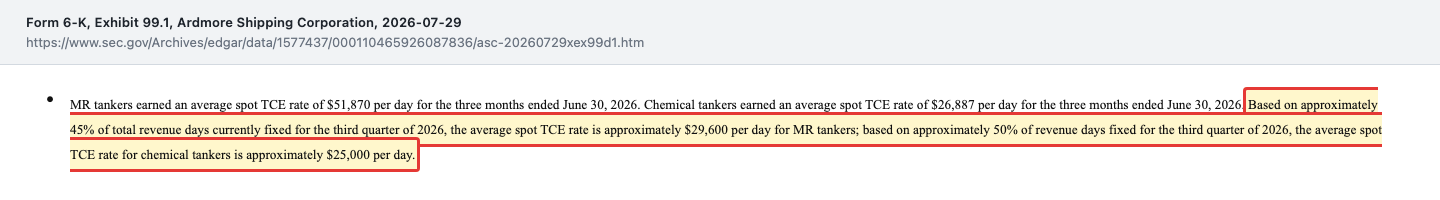
29.600 statt 51.870 Dollar — das ist bei den MR-Tankern ein Rückgang um rund 43 Prozent. Die Zahl ist eine Momentaufnahme: Mehr als die Hälfte der Tage war Ende Juli noch nicht vermietet, und die zweite Hälfte eines Quartals kann besser oder schlechter laufen. Einordnen lässt sie sich trotzdem. Sie liegt noch über jedem Quartal des Jahres 2025, aber weit unter dem Frühsommer. Zur Größenordnung: Ardmores eigene Gewinnschwelle (cash breakeven) lag 2025 laut Brief an die Aktionäre bei 11.700 Dollar je Tag. Auch 29.600 Dollar sind also profitabel — nur eben ein anderes Quartal als das, mit dem die Aktie gerade bewertet wird. Wie das dritte Quartal tatsächlich ausging, zeigt erst dessen Ergebnismitteilung; 2025 legte Ardmore sie am 5. November vor. Einen neueren Buchungsstand hat Ardmore bis zum 27. Oktober 2026 nicht veröffentlicht — nach dem 29. Juli folgte bei der SEC keine weitere Meldung mit Geschäftszahlen.

Merke dir: Ein Reeder im Spotmarkt verkauft keine Schiffe, er verkauft Tage — und jeder Tag hat seinen eigenen Preis.
Unbequeme Wahrheit Nr. 2: Der Rückenwind kommt aus Konflikten, und Konflikte können enden
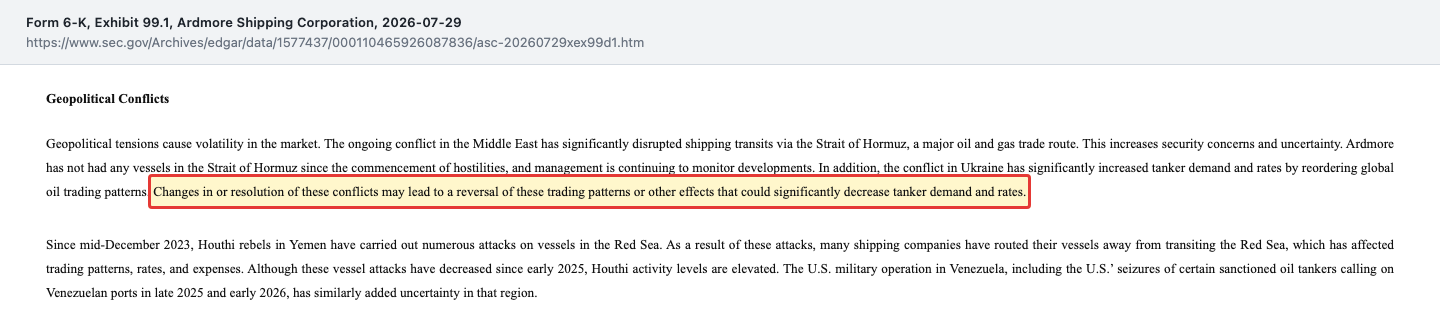
Warum lagen die Raten 2026 so hoch? Ardmore nennt in der Ergebnismitteilung starke Raffineriemargen, verschobene Handelsströme und die Sorge um Energiesicherheit. Hinter den verschobenen Handelsströmen stehen Kriege: Der Konflikt im Nahen Osten hat die Durchfahrt durch die Straße von Hormus nach Ardmores Worten erheblich gestört; Ardmore hatte seit Beginn der Kampfhandlungen kein Schiff dort. Der Krieg in der Ukraine hat die Ölströme der Welt neu sortiert, Huthi-Angriffe haben viele Reeder vom Roten Meer ferngehalten. Längere Umwege bedeuten mehr Tage auf See je Ladung — und damit knappere Schiffe. Ardmore sagt aber auch, was passiert, wenn das endet:
„Changes in or resolution of these conflicts may lead to a reversal of these trading patterns or other effects that could significantly decrease tanker demand and rates.“
Übersetzung: „Veränderungen oder eine Beilegung dieser Konflikte können zu einer Umkehr dieser Handelsmuster oder zu anderen Effekten führen, die die Nachfrage nach Tankern und die Raten erheblich verringern könnten.“
— Ardmore Shipping Corporation, SEC-Meldung 6-K vom 29. Juli 2026, Anlage 99.1, Abschnitt „Geopolitical Conflicts“
Dazu kommt das Angebot. Laut Jahresbericht lag das weltweite Auftragsbuch für neue MR-Produkttanker Ende 2025 bei rund 13,4 Prozent der bestehenden Flotte, bei Chemikalientankern bei 20,2 Prozent. Werden diese Schiffe abgeliefert und nicht genauso viele alte verschrottet, wächst die Flotte — und mit ihr der Druck auf die Raten. Ardmore bestellt selbst mit (dazu gleich mehr). Merke dir: Wer an Umwegen verdient, verdient an einem Zustand, den niemand garantieren kann.
Unbequeme Wahrheit Nr. 3: Die Dividende steigt mit dem Wasser — und sinkt mit ihm
Ardmore zahlt keine feste Dividende, sondern einen Anteil am bereinigten Gewinn des Vorquartals. Bis Anfang 2026 war das ein Drittel, im Mai 2026 hat der Verwaltungsrat den Anteil verdoppelt:
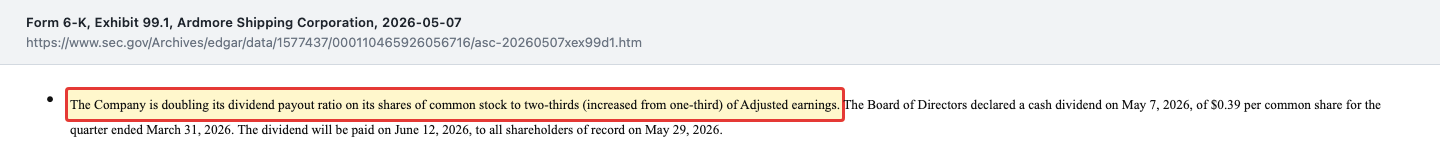
„The Company is doubling its dividend payout ratio on its shares of common stock to two-thirds (increased from one-third) of Adjusted earnings.“
Übersetzung: „Das Unternehmen verdoppelt seine Ausschüttungsquote auf die Stammaktien auf zwei Drittel (erhöht von einem Drittel) des bereinigten Gewinns.“
— Ardmore Shipping Corporation, SEC-Meldung 6-K vom 7. Mai 2026, Anlage 99.1 (Ergebnismitteilung zum ersten Quartal 2026)
Die Folge sieht man an den Beträgen: Für das vierte Quartal 2025 gab es noch 0,09 Dollar je Aktie, für das erste Quartal 2026 0,39 Dollar, für das zweite Quartal 0,79 Dollar; allein diese Ausschüttung kostet rund 32,3 Millionen. Hier lauert die Hochwasser-Falle in Reinform: Wer 0,79 Dollar mal vier rechnet, kommt auf 3,16 Dollar im Jahr und damit auf gut 15 Prozent des Oktober-Kurses von 20,70 Dollar. Aber diese Rechnung schreibt das stärkste Quartal seit Anfang 2025 fort. Bei einer variablen Quote folgt die Dividende der Rate — und der Buchungsstand für das dritte Quartal liegt 43 Prozent tiefer. Ardmore warnt im Jahresbericht selbst, dass es keine Garantie für künftige Dividenden gibt und der Verwaltungsrat die Politik jederzeit ändern kann.
Gleichzeitig investiert Ardmore. Im April und Juni 2026 bestellte das Unternehmen vier neue Handysize-Tanker mit je 40.500 Tonnen bei der Werft Wuhu, zum Stückpreis von 44,9 Millionen Dollar, Ablieferung ab Ende 2028; Optionen auf zwei weitere Schiffe kommen dazu. Laut Ergebnismitteilung vom 29. Juli 2026 stehen dafür noch rund 165,2 Millionen Dollar an Raten aus, der größte Teil 2028 und 2029. Bei 342,1 Millionen Liquidität ist das tragbar. Es zeigt aber, wohin das Geld des Hochwassers fließt: zwei Drittel an die Aktionäre, der Rest in Schiffe, die erst in zwei bis drei Jahren Geld verdienen — in einem Markt, dessen Auftragsbuch bereits wächst. Merke dir: Eine variable Dividende ist ein Spiegel der Rate, kein Versprechen.
Bewertung: rund 846 Millionen Dollar für eine Flotte im Hochwasser
Beim Schlusskurs von 20,70 US-Dollar am 26. Oktober 2026 sind die 40,85 Millionen Aktien (Stand 29. Juli 2026) zusammen rund 846 Millionen US-Dollar wert. In den vier Quartalen bis Juni 2026 verdiente Ardmore 105,6 Millionen für die Stammaktionäre, bereinigt um den Schiffsverkauf und frühere Sondereffekte 96,1 Millionen. Das ergibt ein Kurs-Gewinn-Verhältnis von rund 8 bis knapp 9 — übersetzt: Die Börse zahlt das Acht- bis Neunfache dessen, was Ardmore in einem Jahr verdient hat. Das Eigenkapital von 700,0 Millionen (30. Juni 2026) steht zum 1,2-Fachen in der Börsenbewertung. Der Verkauf der „Ardmore Engineer“ mit einem Buchgewinn von 12,2 Millionen zeigt, dass ältere Schiffe im Frühjahr 2026 am Markt mehr brachten, als in den Büchern stand.
Billig wirkt das — und genau so wirkt es bei Reedereien fast immer, wenn die Raten oben sind. Ein Kurs-Gewinn-Verhältnis von 8 ist bei Ardmore keine Aussage über die Zukunft, sondern über die vergangenen vier Quartale, deren stärkstes gerade das zweite Quartal 2026 war. Wie ein Jahr mit normaleren Raten aussieht, zeigen Ardmores eigene Zahlen an zwei echten Jahren. 2024 verdiente ein MR-Tanker im Spotmarkt durchschnittlich 32.102 Dollar am Tag, und Ardmore verdiente 128,6 Millionen für die Stammaktionäre — auf den Börsenwert vom Oktober 2026 bezogen ein KGV von rund 6,6. 2025 waren es 23.874 Dollar am Tag und nur 36,1 Millionen Gewinn — ein KGV von rund 23. Bereinigt lag der Gewinn 2025 bei 0,95 Dollar je Aktie; zwei Drittel davon wären rund 0,63 Dollar Dividende im Jahr, gut 3 Prozent des Oktober-Kurses. Das ist keine Prognose, sondern ein Blick zurück, mit einer Einschränkung: 2024 und 2025 trug Ardmore noch mehr Schulden und Vorzugsaktien. Als Faustregel für die Empfindlichkeit: Zum 30. Juni 2026 fuhren 19 Schiffe im Spotmarkt. Jeder Unterschied von 1.000 Dollar in deren Tagesrate verschiebt über 365 Tage das Jahresergebnis um knapp 7 Millionen Dollar oder rund 17 Cent je Aktie — Werft- und Wartezeiten nicht abgezogen. Bemerkenswert: Im Mai 2026 verkauften fünf Direktoren und Manager zusammen 59.348 Aktien zu Kursen zwischen 18,93 und 19,38 Dollar (Insider-Meldungen, Form 4). Das ist gemessen an 40,85 Millionen Aktien wenig und kann persönliche Gründe haben — ein Zeichen besonderer Zuversicht aus dem Management ist es aber auch nicht. Wie eine große Rohöl-Reederei durch dieselben Zyklen fährt, zeigt unsere Frontline-Analyse. Merke dir: Bei zyklischen Firmen ist ein niedriges KGV oft das Zeichen, dass hohe Raten schon in der Rechnung stecken.
Chancen und Risiken auf einen Blick
Was für Ardmore spricht:
- Starke Bilanz: Bankschulden 33,4 Millionen US-Dollar gegen 48,1 Millionen Kasse, Eigenkapital 700,0 Millionen, 342,1 Millionen verfügbare Liquidität (30. Juni 2026); alle Kreditauflagen eingehalten.
- Hohe Ertragskraft im guten Markt: 84,1 Millionen Nettogewinn und 82,2 Millionen operativer Mittelzufluss im ersten Halbjahr 2026.
- Niedrige Kosten: Gewinnschwelle laut Ardmore 2025 bei 11.700 US-Dollar je Tag; selbst der Buchungsstand für das dritte Quartal (29.600) liegt weit darüber.
- Aktionärsfreundliche Kapitalverteilung: Ausschüttung von zwei Drittel des bereinigten Gewinns seit Mai 2026, Vorzugsaktien im Oktober 2025 vollständig abgelöst.
- Moderne Flotte, aktiv erneuert: 24 von 25 Schiffen in Eco-Design-Bauweise (30. Juni 2026), ein 2014 gebauter Tanker mit Buchgewinn verkauft, vier Neubauten ab Ende 2028.
Was dagegen spricht:
- Abhängigkeit vom Spotmarkt: 21 von damals 26 Schiffen im Spotmarkt (6. März 2026); 2020 und 2021 schrieb Ardmore Verluste.
- Rate bereits rückläufig: Buchungsstand für das dritte Quartal 2026 bei 29.600 US-Dollar je Tag, rund 43 Prozent unter dem zweiten Quartal.
- Rückenwind aus Konflikten: Ardmore selbst warnt, dass eine Beilegung die Handelsströme umkehren und die Raten erheblich senken kann.
- Wachsendes Angebot: Auftragsbuch Ende 2025 bei 13,4 Prozent der MR-Flotte und 20,2 Prozent der Chemikalientanker-Flotte.
- Variable Dividende: Sie folgt dem bereinigten Gewinn und fällt, wenn die Rate fällt; offene Neubau-Raten von rund 165,2 Millionen bis 2029.
- Aktionärsrechte: Gründung nach dem Recht der Marshallinseln, das laut Jahresbericht weniger Schutz bieten kann als US-Recht.
Ein menschliches Fazit
Zurück an die Kaimauer. Die Hochwasser-Falle ist keine Frage von gutem oder schlechtem Wasser — das Wasser bei Ardmore ist im Sommer 2026 wirklich hoch gewesen, und das Unternehmen hat es gut genutzt: Schulden fast weg, Kasse voll, Dividende hoch. Die Falle besteht darin, das Hochwasser für den Normalstand zu halten. Ardmore selbst hat den Pegel bereits wieder fallen sehen und es in seine Ergebnismitteilung geschrieben, und für niedrigeres Wasser liefert 2025 einen Anhaltspunkt: knapp 24.000 Dollar MR-Rate, 36,1 Millionen Gewinn. Die ehrliche Frage an dich lautet deshalb nicht „Ist ein KGV von 8 billig?“. Sie lautet: Was ist Ardmore wert, wenn die Tagesrate nicht 52.000, sondern 25.000 Dollar beträgt — und wärst du mit dieser Antwort auch noch zufrieden? Wenn ja, schaust du auf eine Reederei mit starker Bilanz und niedriger Gewinnschwelle. Wenn nicht, schaust du vielleicht nur auf die Flut. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Ardmore Shipping Corporation — SEC-Meldung 6-K mit Zwischenabschluss zum 30. Juni 2026 (eingereicht 29. Juli 2026)
- Ardmore Shipping Corporation — SEC-Meldung 6-K vom 29. Juli 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
- Ardmore Shipping Corporation — SEC-Meldung 6-K mit Zwischenabschluss zum 31. März 2026 (eingereicht 7. Mai 2026) und Anlage 99.1 (Ergebnismitteilung zum ersten Quartal 2026)
- Ardmore Shipping Corporation — SEC-Jahresbericht 20-F für 2025 (eingereicht 6. März 2026)
- Ardmore Shipping Corporation — SEC-Jahresbericht 20-F für 2024 (eingereicht 7. März 2025)
- Ardmore Shipping Corporation — SEC-Jahresbericht 20-F für 2022 mit Vergleichsjahr 2021 (eingereicht 24. März 2023)
- Ardmore Shipping Corporation — SEC-Meldung 6-K vom 12. Februar 2026, Anlage 99.1 (Ergebnismitteilung zum vierten Quartal 2025) und vom 5. November 2025 (drittes Quartal 2025)
- Ardmore Shipping Corporation — SEC-Meldung 6-K vom 1. Mai 2026 (Einladung zur Hauptversammlung mit Brief an die Aktionäre)
- Insider-Meldungen (Form 4) vom 6., 13., 14. und 19. Mai 2026: EDGAR-Übersicht Ardmore Shipping (sec.gov)
- Fundamentaldaten (Kurse, Analystenstimmen; Datenstand 26. bzw. 27. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: ApeWisdom (Stand 27. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 192,5 | 445,7 | 396,0 | 405,8 | 310,2 |
| Betriebsergebnis (EBIT) | -14,8 | 163,6 | 131,7 | 128,3 | 81,0 |
| Nettogewinn | -36,8 | 138,5 | 116,8 | 133,0 | 41,0 |
| Nettomarge | -19,1 % | 31,1 % | 29,5 % | 32,8 % | 13,2 % |
| Gewinn je Aktie | -1,09 $ | 3,61 $ | 2,79 $ | 3,16 $ | 1,00 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz & Liquidität positiv
- Bankschulden 33,4 Mio. US-Dollar gegen 48,1 Mio. Kasse, Eigenkapital 700,0 Mio., verfügbare Liquidität 342,1 Mio. (30.06.2026); Schulden im 1. Halbjahr 2026 um 93,6 Mio. gesenkt, Kreditauflagen eingehalten.
- Ertragskraft im guten Markt positiv
- Nettogewinn 84,1 Mio. US-Dollar und operativer Mittelzufluss 82,2 Mio. im 1. Halbjahr 2026; Gewinnschwelle laut Ardmore 2025 bei 11.700 US-Dollar je Tag.
- Abhängigkeit vom Spotmarkt negativ
- 21 von damals 26 Schiffen im Spotmarkt (06.03.2026). MR-Rate Q2 2026: 51.870 US-Dollar je Tag, Buchungsstand Q3: 29.600 (−43 %). 2020 und 2021 Verluste (−6,0 und −36,8 Mio.).
- Markt & Angebot negativ
- Rückenwind aus Konflikten (Straße von Hormus, Ukraine, Rotes Meer), deren Ende laut 6-K vom 29.07.2026 die Raten erheblich senken kann; Auftragsbuch Ende 2025: 13,4 % der MR- und 20,2 % der Chemikalientanker-Flotte.
- Kapitalverteilung neutral
- Ausschüttungsquote seit 07.05.2026 zwei Drittel des bereinigten Gewinns (Q2 2026: 0,79 US-Dollar je Aktie), Vorzugsaktien 2025 abgelöst; zugleich rund 165,2 Mio. offene Neubau-Raten bis 2029.
Ardmore ist ein Lehrstück für die Hochwasser-Falle: Das zweite Quartal 2026 war außergewöhnlich stark, die Bilanz ist fast schuldenfrei und die Dividende hat sich vervielfacht. Doch der Gewinn hängt an einer Spotrate, die Ardmore nicht bestimmt — und der eigene Buchungsstand für das dritte Quartal lag rund 43 Prozent unter dem Wert des zweiten Quartals. Das niedrige KGV beruht auf vier Quartalen mit hohen Raten; auf Basis des Jahres 2025 läge es über 20. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil die zentrale operative Frage offen ist: Wie viel Gewinn bleibt, wenn die Raten fallen? Ardmore verdiente 2022 bis 2025 in jedem Jahr Geld, schrieb aber 2020 und 2021 Verluste, und der Gewinn fiel schon 2025 um 69 Prozent. Für Grün fehlt diese Beständigkeit, für Rot jedes Substanzrisiko: Die Bilanz ist mit 33,4 Millionen US-Dollar Bankschulden gegen 700,0 Millionen Eigenkapital ausgesprochen stark, die Gewinnschwelle niedrig, alle Kreditauflagen eingehalten. Aussagekräftiger als das aktuelle KGV ist die Frage, was Ardmore bei einer durchschnittlichen Rate verdient: 2025 waren es bei 23.874 US-Dollar MR-Rate 36,1 Millionen. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Ardmore über den hauseigenen Reddit-Hype-Scanner (5 Erwähnungen in 24 Stunden, Rang 69, ApeWisdom, Stand 27. Oktober 2026).
- Ardmore ist Foreign Private Issuer: Jahresbericht auf Form 20-F, Quartalszahlen und Zwischenabschlüsse über Form 6-K; ein 10-K oder 10-Q gibt es nicht. Gegründet nach dem Recht der Marshallinseln, Sitz Bermuda.
- Börsenwert selbst gerechnet: 40.851.870 Aktien (Ergebnismitteilung vom 29.07.2026) × Schlusskurs 20,70 US-Dollar (26.10.2026). Gegenprobe gegen die Verkaufskurse der Form-4-Meldungen vom Mai 2026 (18,93 bis 19,38 US-Dollar): Abweichung unter einem Fünftel, erklärt durch den Kursanstieg seither.
- Die Buchungsstände für ein laufendes Quartal sind Momentaufnahmen zum Tag der Ergebnismitteilung (hier 29.07.2026, rund 45 % der MR-Tage) und keine Prognose des Unternehmens für das ganze Quartal.
- KGV-Spanne: 105,6 Mio. US-Dollar Gewinn für Stammaktionäre bzw. 96,1 Mio. bereinigter Gewinn in den vier Quartalen Q3 2025 bis Q2 2026, jeweils laut den vier Ergebnismitteilungen.
Aktien-Wächter
Diese Analyse ist Stand 27. Oktober 2026. Was sich seitdem bei ASC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Ardmore Shpng (ASC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Ardmore Shipping Corporation (NYSE: ASC) ist eine Reederei mit Sitz auf den Bermudas. Zum 30. Juni 2026 betrieb sie 25 Tanker: 19 MR-Produkttanker für Diesel, Benzin und Flugkraftstoff sowie sechs Chemikalientanker. Die meisten Schiffe fahren im Spotmarkt, also Reise für Reise zum aktuellen Tagespreis.
Im ersten Halbjahr 2026 lag der Nettogewinn bei 84,1 Millionen US-Dollar, im zweiten Quartal allein bei 60,5 Millionen (davon 12,2 Millionen aus einem Schiffsverkauf). Im Gesamtjahr 2025 waren es 41,0 Millionen, 2024 noch 133,0 Millionen. 2020 und 2021 machte Ardmore Verluste — der Gewinn schwankt mit den Frachtraten.
Ardmore zahlt eine variable Quartalsdividende: Seit Mai 2026 zwei Drittel des bereinigten Gewinns, vorher ein Drittel. Für das zweite Quartal 2026 waren das 0,79 US-Dollar je Aktie, für das erste 0,39 und für das vierte Quartal 2025 0,09. Fällt der Gewinn, fällt die Dividende mit.
Kaum noch. Zum 30. Juni 2026 standen 33,4 Millionen US-Dollar Bankschulden 48,1 Millionen Kasse gegenüber; Ende 2025 waren es noch 127,0 Millionen Schulden. Dazu kamen 294,0 Millionen ungenutzte Kreditlinien. Das Eigenkapital lag bei 700,0 Millionen, alle Kreditauflagen waren eingehalten.
Für das dritte Quartal 2026 hatte Ardmore bis zum 29. Juli rund 45 Prozent der MR-Tage zu durchschnittlich 29.600 US-Dollar gebucht, nach 51.870 im zweiten Quartal. Ardmore nennt Raffineriemargen, Konflikte wie die gestörte Straße von Hormus und den Ukraine-Krieg als Treiber und warnt, dass deren Ende die Raten senken kann.
Ardmore ist nach dem Recht der Marshallinseln gegründet und sitzt auf den Bermudas. Als ausländischer Emittent (Foreign Private Issuer) legt das Unternehmen der SEC einen Jahresbericht auf Form 20-F vor und meldet Quartalszahlen und andere Neuigkeiten über Form 6-K. Das Geschäftsjahr entspricht dem Kalenderjahr.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.