Die Rabattschild-Falle bei Safehold: ein Drittel vom Buchwert — und warum der Preis einen Grund hat
Safehold besitzt den Boden unter 172 Gebäuden in amerikanischen Großstädten und weist 2,44 Milliarden US-Dollar Eigenkapital aus. Am 26. Oktober 2026 war die ganze Firma an der Börse rund 0,79 Milliarden wert. Ein Ausverkauf mit 67 Prozent Rabatt? Die SEC-Berichte zeigen: Die Pacht bringt in bar 3,8 Prozent, die Schulden kosten 3,9 Prozent, und die Dividende ist höher als das Bargeld, das hereinkommt. Keine Anlageberatung — nur ein zweiter Blick auf ein verlockendes Preisschild.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 27. Oktober 2026
- Schlusskurs
- 11,40 $ +2,00 %
- Marktkapitalisierung
- 0,8 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 3/10
Kursentwicklung seit 26. Oktober 2026: +2,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 10,70 $ bis 17,20 $ · Letzter Kurs: 11,40 $ (Stand: 27. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
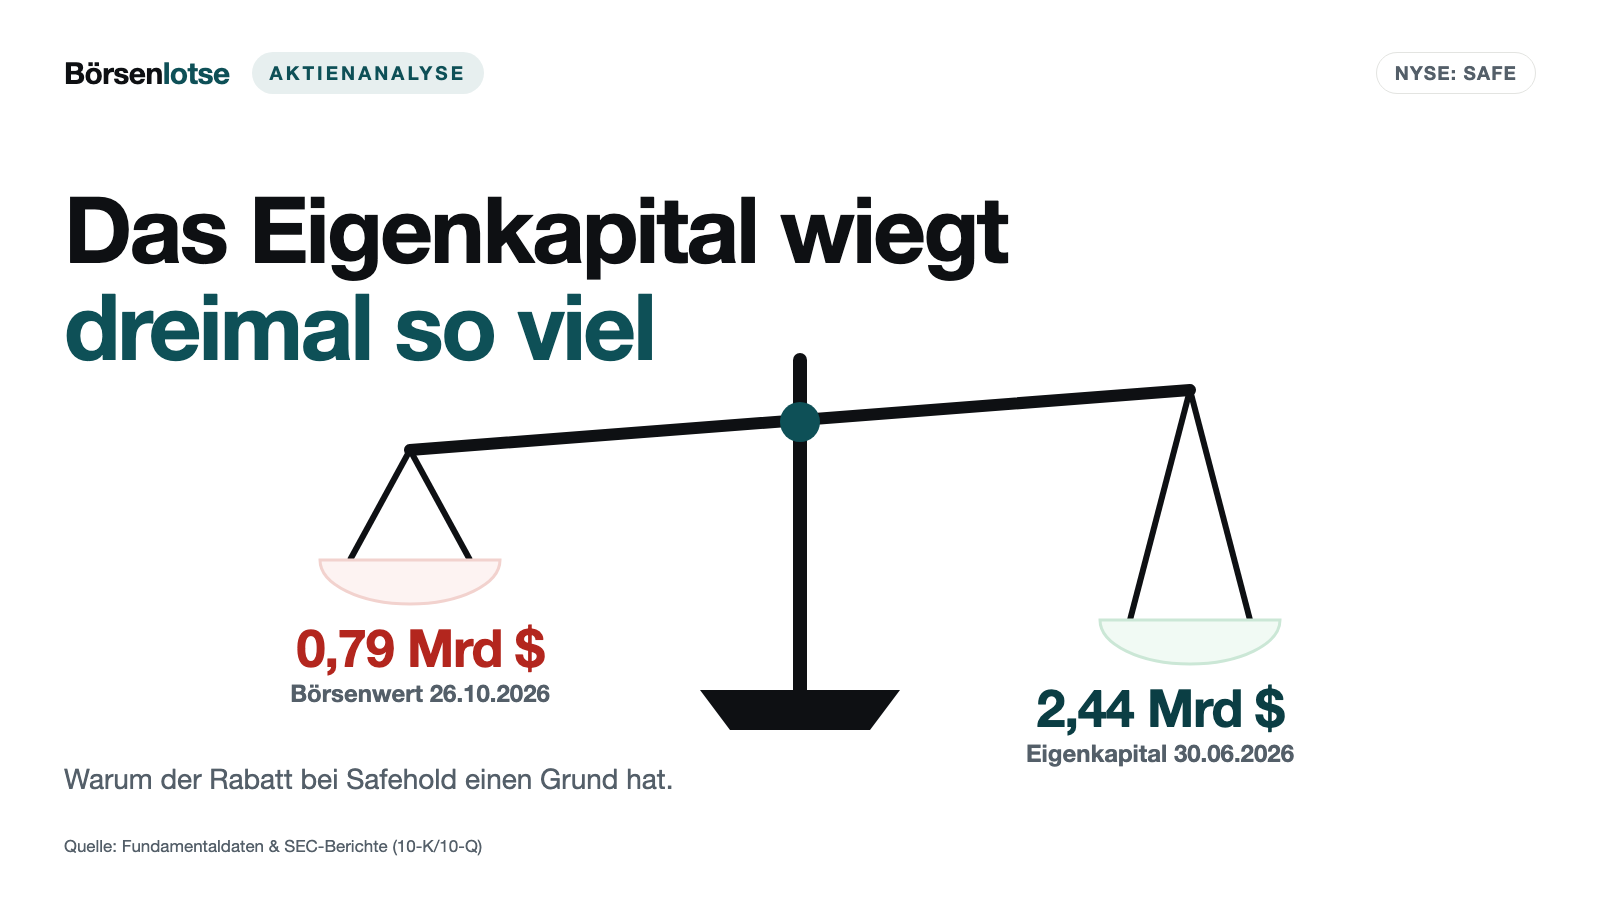
Du kennst das aus dem Kaufhaus: Ein rotes Schild verspricht „minus 67 Prozent“, und plötzlich fragst du nicht mehr, ob du die Jacke brauchst, sondern nur noch, wie viele Größen es gibt. Das ist die Rabattschild-Falle: Der durchgestrichene Preis wird zum Anker, und die Frage, warum etwas reduziert ist, fällt unter den Tisch. Bei der Aktie von Safehold (NYSE: SAFE) hängt so ein Schild gut sichtbar. Zum 30. Juni 2026 wies die Firma 2,44 Milliarden US-Dollar Eigenkapital ihrer Aktionäre aus, das sind 34,33 Dollar je Aktie. Am 26. Oktober 2026 schloss die Aktie bei 11,15 Dollar. Bei 70.816.280 Aktien (Stand 28. Juli 2026) ergibt das einen Börsenwert von rund 0,79 Milliarden Dollar — knapp ein Drittel des Buchwerts.
Bevor du nach deiner Größe fragst, schauen wir gemeinsam auf das Etikett: in die Geschäftsberichte (10-K) und Quartalsberichte (10-Q), die Safehold bei der US-Börsenaufsicht SEC eingereicht hat, in die Pflichtmeldungen (8-K) bis Oktober 2026 und in den Quartalsbericht des Großaktionärs Star Holdings. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Safehold eigentlich macht — der Vermieter unter dem Hochhaus
Safehold besitzt keine Hochhäuser, sondern den Boden darunter. Ein Bauherr oder Eigentümer verkauft Safehold das Grundstück und pachtet es sofort zurück, meist für 99 Jahre. Das Gebäude gehört weiter ihm, für den Boden zahlt er Pacht, die jedes Jahr steigt — fest vereinbart oder an die Inflation gekoppelt. Steuern, Versicherung und Instandhaltung trägt der Mieter. Und am Ende der Laufzeit, oder wenn der Mieter ausfällt, fällt laut Vertrag nicht nur der Boden, sondern auch das Gebäude an Safehold zurück, ohne dass Safehold dafür zahlt. Im Alltagsbild: Safehold ist der Grundbesitzer im Erbbaurecht, nur in amerikanischen Großstädten und in großem Stil. Die Firma beschreibt sich selbst so:
„We believe that our business has characteristics comparable to a high-grade, fixed income investment business, but with certain unique advantages.“
Übersetzung: „Wir glauben, dass unser Geschäft Merkmale aufweist, die mit einem Anlagegeschäft in festverzinslichen Papieren höchster Bonität vergleichbar sind, jedoch mit gewissen einzigartigen Vorteilen.“
— Safehold Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Safehold sieht sich also als eine Art Anleihe mit Bonus. Zum 30. Juni 2026 bestand der Kernbestand aus 172 Grundstücken mit einem Brutto-Buchwert von 7,1 Milliarden Dollar und einer durchschnittlichen Restlaufzeit von 92 Jahren (mit Verlängerungsoptionen). Nach Buchwert lagen 44 Prozent unter Wohnanlagen, 39 Prozent unter Bürogebäuden, 9 Prozent unter Hotels und 6 Prozent unter Laboren. Allein der Großraum New York machte 28 Prozent aus. Im Schnitt erwirtschafteten die Gebäude laut Ergebnispräsentation das 3,4-Fache der Pacht, die sie an Safehold zahlen. Zum 31. Dezember 2025 arbeiteten 72 Menschen für Safehold.
Die heutige Firma ist das Ergebnis einer Fusion: Am 31. März 2023 ging die alte Safehold in ihrem früheren Großaktionär iStar auf; iStar übernahm den Namen Safehold und spaltete vorher die Reste ihres alten Kreditgeschäfts als Star Holdings ab. Bilanziell gilt die alte Safehold als Käufer, deshalb zeigen die Berichte vor 2023 ihre Zahlen. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Safehold verkauft sich als sichere Anleihe mit Bonus — die Börse bewertet die Firma Ende Oktober 2026 aber zu einem Drittel ihres Buchwerts. Einer der beiden irrt, und die Berichte helfen bei der Frage, welcher.
Die Firmengeschichte für Anleger
-
2017
Börsengang der alten Safehold
Im Juni 2017 geht die von iStar gegründete Grundstücksfirma an die Börse. Für Anleger beginnt das Experiment, Grundstückspacht wie eine Anleihe mit Bonus zu handeln.
-
2023
Fusion mit iStar, Abspaltung von Star Holdings
iStar übernimmt die alte Safehold und deren Namen, die Altgeschäfte wandern in Star Holdings. Aktionäre bekommen eine Firma — und eine Verflechtung, die bis heute nachwirkt.
-
2023
Firmenwert-Abschreibung von 145,4 Mio. US-Dollar
Der bei der Fusion gebuchte Firmenwert wird komplett abgeschrieben, das Jahr endet mit 55,0 Mio. US-Dollar Verlust. Für Aktionäre ein Einmal-Effekt ohne Bargeldabfluss.
-
2025
Kündigung des Park-Hotel-Pakets
Am 22. Oktober 2025 kündigt Safehold dem Hotel-Mieter Park für fünf Hotels und klagt. Safehold testet vor Gericht sein Kündigungsrecht gegenüber einem großen Mieter.
-
2026
Zwei Hotels zurück, Kündigung in Manhattan
Seit 1. Januar betreibt Safehold zwei Hotels selbst; im Mai kündigt es dem Mieter von 135 West 50th Street, ein Gericht stoppt das vorerst. Für Aktionäre wird das Mieterrisiko konkret.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Safehold zuerst gemeldet, sondern die Aufmerksamkeit anderer Anleger: Ende Oktober 2026 erfasste unser hauseigener Reddit-Hype-Scanner den Ticker SAFE. Das ist keine Kaufempfehlung und kein Signal — es ist ein Hinweis darauf, dass in Foren gerade jemand eine Geschichte erzählt. Die Geschichte liegt auf der Hand: Vom 31. Juli 2026 (16,18 Dollar) bis zum 26. Oktober 2026 (11,15 Dollar) verlor die Aktie rund 31 Prozent, am 21. Oktober 2026 schloss sie mit 10,66 Dollar so tief wie nie seit der Fusion. Am Fusionstag, dem 31. März 2023, hatte sie noch bei 29,37 Dollar gestanden. Eine Pflichtmeldung, die den Herbst-Rückgang erklärt, gibt es nicht.
Laut Fundamentaldaten (Datenstand 26. Oktober 2026) waren rund 3,3 Millionen Aktien leerverkauft, rund 4,6 Prozent aller Aktien (eigene Rechnung: 3,26 Millionen geteilt durch 70,8 Millionen Aktien) — eine spürbare, aber keine extreme Wette auf fallende Kurse, kein Großangriff. Auf den ersten Blick wirken die Kennzahlen auf unseren Scanner-Seiten wie ein Fund: Kurs-Buchwert-Verhältnis rund 0,3, Kurs-Gewinn-Verhältnis unter 7, Dividendenrendite über 6 Prozent. Genau solche Zahlen kleben auf einem Rabattschild. Merke dir deshalb gleich zu Beginn: Ein niedriges Kurs-Buchwert-Verhältnis sagt nur, dass die Börse dem Buchwert nicht traut — nicht, dass sie unrecht hat.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Die Erlöse haben sich von 187,0 Millionen Dollar (2021) auf 385,6 Millionen (2025) mehr als verdoppelt, im zweiten Quartal 2026 stiegen sie gegenüber dem Vorjahresquartal um 22 Prozent auf 114,6 Millionen — wobei 15,9 Millionen aus zwei Hotels stammen, die Safehold seit Januar 2026 selbst betreiben lässt. Abgesehen von 2023 schrieb Safehold in jedem Jahr Gewinn, 2025 waren es 114,5 Millionen Dollar für die Aktionäre, im ersten Halbjahr 2026 59,0 Millionen. Laut Quartalsbericht war zum 30. Juni 2026 keine der als Finanzierung bilanzierten Pachtforderungen im Zahlungsrückstand. Die drei großen Ratingagenturen stufen Safehold laut Ergebnispräsentation als gute Bonität ein (Moody’s A3, Fitch und S&P jeweils A-), und auf Unternehmensebene wird vor 2029 nichts fällig (ausgenommen Hypotheken auf einzelne Grundstücke).
Das Minus von 2023 hat eine einfache Erklärung: Nach der Fusion schrieb Safehold einen Firmenwert von 145,4 Millionen Dollar komplett ab, also den Aufpreis, der bei der Übernahme über den Wert der Vermögensgegenstände hinaus bilanziert worden war. Wichtiger als dieses Einmal-Minus ist eine andere Linie in der Grafik — die grüne:
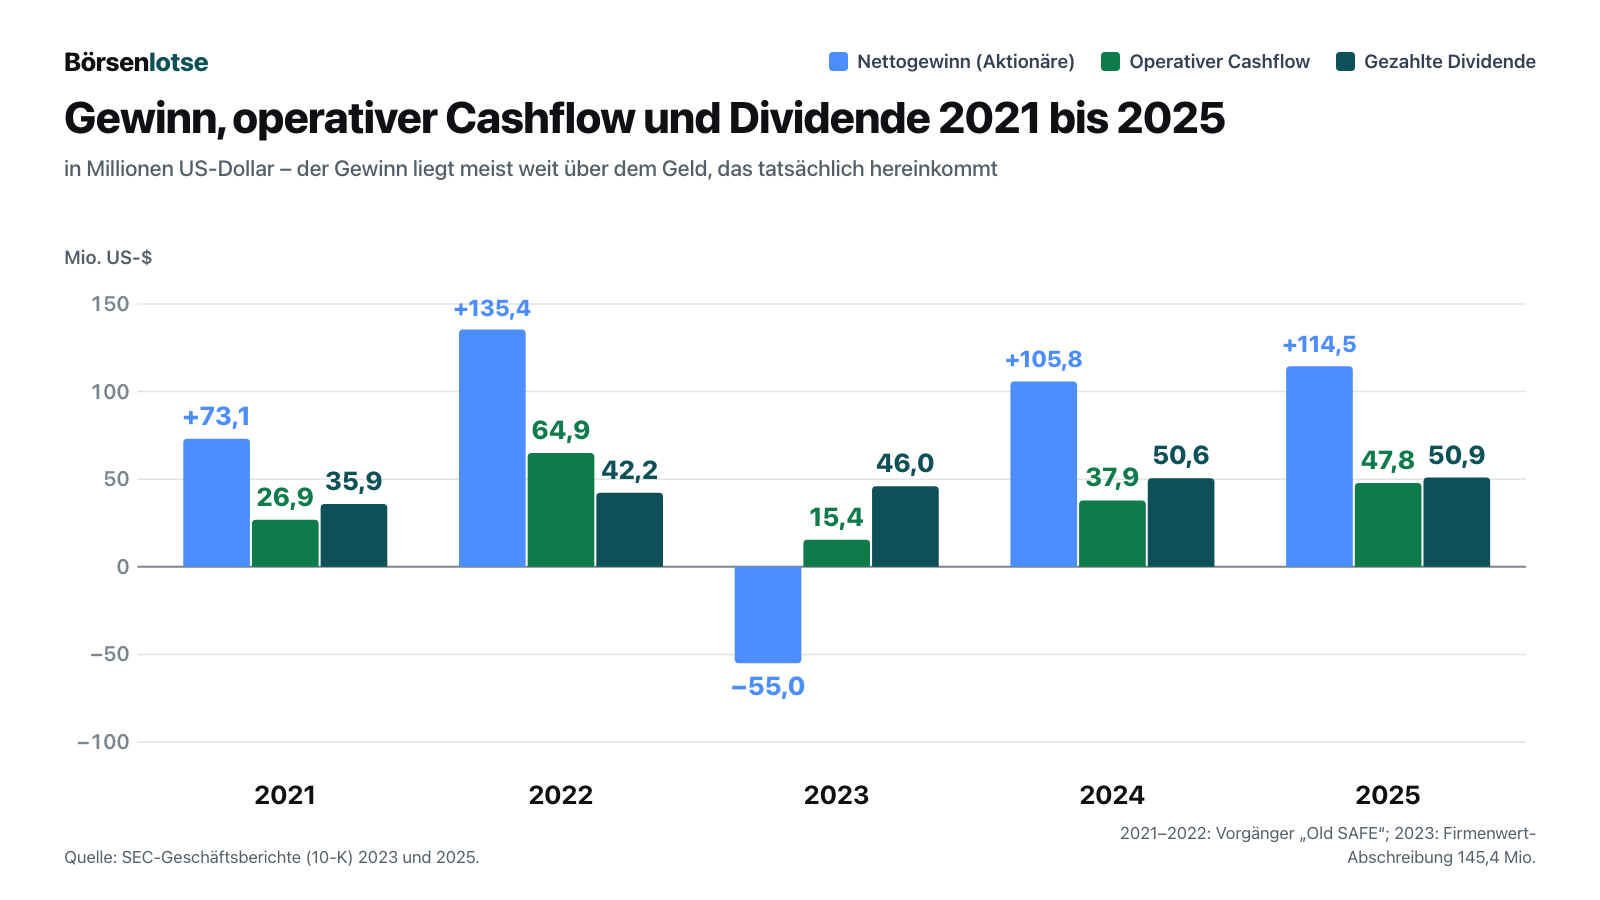
Auch die Kosten wachsen mit: Die Zinsen stiegen von 79,7 Millionen Dollar (2021) auf 206,7 Millionen (2025) und verschlangen damit zuletzt 54 Prozent aller Erlöse, nach 43 Prozent im Jahr 2021. Der Gewinn vor Steuern und Zinsen deckte die Zinslast 2025 rund 1,6-fach. Kurz gesagt: Safehold wächst und schreibt Gewinne — aber das Bargeld, das dabei tatsächlich hereinkommt, ist deutlich kleiner als der Gewinn, und mehr als die Hälfte der Erlöse geht an die Geldgeber.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinn ist zu einem großen Teil Buchgewinn — die Dividende übersteigt das Bargeld
Warum klaffen Gewinn und Bargeld so auseinander? Die Pacht bei Safehold startet niedrig und steigt über 99 Jahre. Die Buchhaltung verteilt die gesamte vertraglich vereinbarte Pacht aber gleichmäßig über die Laufzeit. In den ersten Jahrzehnten bucht Safehold deshalb mehr Ertrag, als die Mieter tatsächlich überweisen; die Differenz wächst als Forderung in der Bilanz an und soll irgendwann in ferner Zukunft bezahlt werden. Das ist korrekt bilanziert und keine Trickserei — aber es bedeutet: Ein großer Teil des Gewinns ist ein Versprechen, kein Kontostand.
Die Kapitalflussrechnung im Geschäftsbericht 2025 beziffert das genau: 101,5 Millionen Dollar „unbare Zinserträge aus Finanzierungs-Pachtverträgen“ plus 30,3 Millionen aufgelaufene, noch nicht gezahlte Pacht — zusammen 131,8 Millionen Dollar unbare Erträge bei einem Nettogewinn von 114,6 Millionen (vor Minderheitsanteilen; auf die Aktionäre entfielen 114,5 Millionen). Der operative Mittelzufluss lag bei 47,8 Millionen, die gezahlte Dividende bei 50,9 Millionen. Im ersten Halbjahr 2026 deckte der operative Zufluss die Dividende knapp (26,0 zu 25,8 Millionen), nicht aber zusätzlich die 16,1 Millionen für Aktienrückkäufe. Die Ergebnispräsentation zum zweiten Quartal 2026 liefert die passende Gegenüberstellung: Die tatsächlich gezahlte Pacht entspricht einer Bar-Rendite von 3,8 Prozent auf die Anschaffungskosten — die Schulden kosten Safehold im Schnitt 3,9 Prozent Barzins. Erst mit den unbaren Anteilen kommt die Bestandsrendite auf 5,5 Prozent gegenüber 4,4 Prozent effektivem Schuldzins.
Im Alltagsbild: Stell dir vor, du vermietest eine Wohnung, deren Miete erst in vielen Jahren richtig steigt, und hast sie fast vollständig auf Kredit gekauft. Heute deckt die Miete gerade die Zinsen; der Gewinn steht vor allem im Mietvertrag. Die Lehre: Bei Safehold musst du zwischen Gewinn und Geld unterscheiden — die Dividende lag 2025 und in vier von fünf Jahren über dem operativen Mittelzufluss — die Lücke musste aus anderen Mitteln kommen.
Unbequeme Wahrheit Nr. 2: Die Verschuldung steht an der selbst gesetzten Grenze
Wie viel Schulden will Safehold tragen? Der Geschäftsbericht nennt eine klare Obergrenze:
„Our current strategy is to generally target overall leverage at an amount that is approximately 25% of the aggregate Combined Property Value of our portfolio, but not to exceed an overall ratio of 2:1 relative to our total equity.“
Übersetzung: „Unsere derzeitige Strategie ist es, eine Gesamtverschuldung von ungefähr 25 % des gesamten kombinierten Immobilienwerts unseres Portfolios anzustreben, jedoch ein Gesamtverhältnis von 2:1 zu unserem gesamten Eigenkapital nicht zu überschreiten.“
— Safehold Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Financing Strategy“
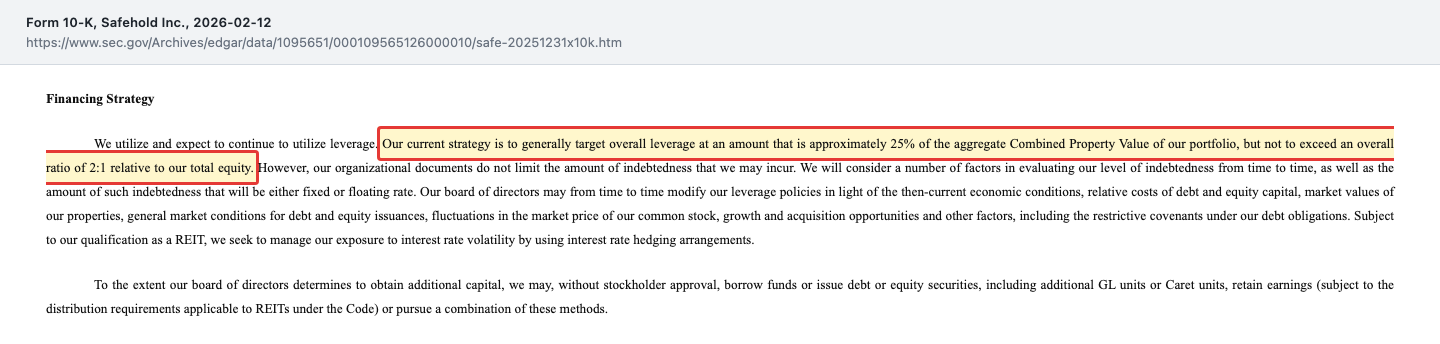
In der Ergebnispräsentation zum zweiten Quartal 2026 (Anlage 99.2 zur Pflichtmeldung vom 30. Juli 2026) stehen 4,98 Milliarden Dollar Schulden gegen 2,47 Milliarden Eigenkapital — ein Verhältnis von 2,01 zu 1. Safehold grenzt dort selbst ab: Die Schulden schließen den Anteil an Schulden von Gemeinschaftsunternehmen ein (in der Bilanz stehen 4,65 Milliarden), beim Eigenkapital sind 159 Millionen Dollar Anteile eines Partners an sieben Grundstücken herausgerechnet. Die Grenze ist also erreicht. Gleich daneben steht der Satz, dass der Vorstand diese Politik jederzeit ändern darf; eine Fessel ist sie nicht. Aber sie zeigt das Dilemma: Safehold wächst, indem es neue Grundstücke kauft, und dafür braucht es Geld. Mehr Schulden sprengen die eigene Grenze. Neue Aktien zu einem Drittel des Buchwerts auszugeben hieße, die bisherigen Aktionäre zum Ausverkaufspreis zu verwässern — dein Stück vom Kuchen würde kleiner, ohne dass der Kuchen im selben Maß wächst.
Safehold weicht deshalb auf Partner aus: Im zweiten Quartal 2026 brachte die Firma sieben Grundstücke in ein Gemeinschaftsunternehmen mit Brookfield über 348 Millionen Dollar ein, an dem Brookfield 49 Prozent hält; dazu kommt ein Gemeinschaftsunternehmen mit einem Staatsfonds, für das noch 400 Millionen Dollar Investitionsvolumen offenstehen. Und Safehold kauft eigene Aktien zurück: 1,1 Millionen Stück für 16,3 Millionen Dollar im ersten Halbjahr 2026, im Juli weitere 0,2 Millionen für 3,7 Millionen. Die Lehre: Ein Wachstumsmodell, das Kapital braucht, steckt fest, wenn die Schulden an der Grenze stehen und die eigene Aktie zu billig ist, um neue auszugeben.
Unbequeme Wahrheit Nr. 3: Der Ernstfall ist da — ein Büroturm, ein Hotel-Paket, zwei Prozesse
Die ganze Sicherheits-These hängt an einem Satz: Fällt der Mieter aus, bekommt Safehold das Gebäude. Ob das in der Praxis so glatt läuft, zeigt gerade ein Fall in Manhattan. Das Grundstück unter dem Büroturm 135 West 50th Street ist mit 5,0 Prozent des Brutto-Buchwerts die zweitgrößte Einzelposition im Bestand. Der Quartalsbericht schreibt:
„The tenant at 135 West 50th Street defaulted on a forbearance agreement in connection with the tenant’s failure to pay property taxes, and we sent the tenant a lease termination notice in May 2026.“
Übersetzung: „Der Mieter von 135 West 50th Street hat eine Stundungsvereinbarung im Zusammenhang mit seiner Nichtzahlung der Grundsteuer verletzt, und wir haben dem Mieter im Mai 2026 die Kündigung des Pachtvertrags zugestellt.“
— Safehold Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A „Our Portfolio“
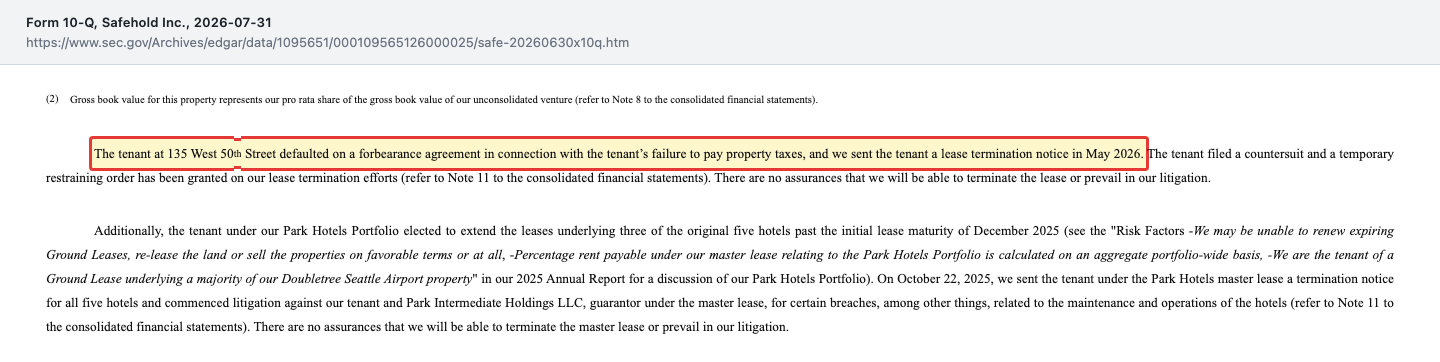
Der Mieter wehrt sich: Er klagte zurück, und am 4. Juni 2026 erließ ein New Yorker Gericht eine einstweilige Anordnung, die Safehold vorerst daran hindert, die Kündigung durchzusetzen. Safehold hält die Kündigung für wirksam, räumt aber ein, dass es keine Gewähr gibt, den Prozess zu gewinnen. Der zweite Streit betrifft fünf Hotels, die der Betreiber Park in einem einzigen Pachtvertrag gemietet hatte. Zwei davon fielen zum 1. Januar 2026 an Safehold zurück — seitdem betreibt Safehold zwei Hotels über einen Dienstleister selbst, im ersten Halbjahr 2026 mit 25,8 Millionen Dollar Umsatz und 26,1 Millionen Kosten. Für alle fünf Hotels schickte Safehold am 22. Oktober 2025 eine Kündigung und klagt seitdem vor dem Delaware Court of Chancery wegen Mängeln bei Instandhaltung und Betrieb; Park bestreitet das Kündigungsrecht.
Dahinter steht das größere Thema Büro. Bürogrundstücke machen 39 Prozent des Bestands aus, und dort ist der Puffer am dünnsten: Laut Ergebnispräsentation deckt der Gebäudeertrag die Pacht nur 2,9-fach, und Safeholds Buchwert entspricht 71 Prozent des geschätzten Werts von Boden und Gebäude — bei Wohnanlagen sind es 38 Prozent. Safehold warnt selbst, dass die Gutachten nur alle 12 bis 24 Monate aktualisiert werden und den Wertverfall bei Büros nicht voll abbilden müssen. Die Lehre: Die Rückfall-Klausel ist ein Recht, kein Automatismus — und wie viel sie wert ist, entscheiden gerade Gerichte.
Unbequeme Wahrheit Nr. 4: Ein Fünftel der Aktien liegt als Pfand bei einer Bank — und die Verflechtung mit Star Holdings bleibt
Die Fusion von 2023 hat eine Nabelschnur hinterlassen. Star Holdings, in die 2023 die Altgeschäfte der früheren iStar abgespalten wurden, hält rund 13,5 Millionen Safehold-Aktien, zum 30. Juni 2026 rund 19,0 Prozent. Diese Aktien sichern einen Margin-Kredit von Morgan Stanley über 94,5 Millionen Dollar. Star Holdings beschreibt das Risiko selbst:
„Declines in the market value of the Safe Shares could require us to make prepayments of some or all of the outstanding borrowings under the Margin Loan Facility or post additional cash collateral.“
Übersetzung: „Rückgänge des Marktwerts der Safe-Aktien könnten uns zwingen, einen Teil oder alle ausstehenden Beträge des Margin-Kredits vorzeitig zurückzuzahlen oder zusätzliche Barsicherheiten zu stellen.“
— Star Holdings, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A „Investment in Safe“
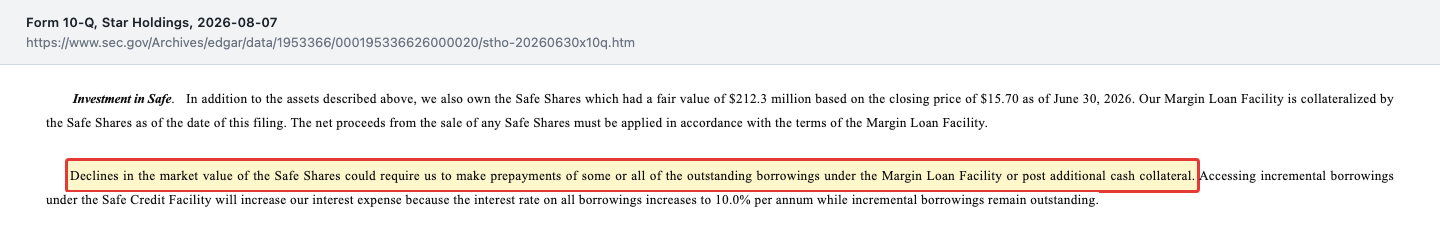
Zum 30. Juni 2026 waren die Aktien bei 15,70 Dollar 212,3 Millionen wert. Beim Schlusskurs vom 26. Oktober 2026 wären es nach unserer Rechnung rund 151 Millionen — der Kredit entspräche dann rund 63 statt 45 Prozent des Pfands. Gleichzeitig ist Safehold selbst Geldgeber von Star Holdings: ein Kredit über 115,0 Millionen Dollar zu 8 Prozent Zins. Am 29. September 2026 verlängerte Safehold diesen Kredit um ein Jahr bis März 2029 (gegen 2,4 Millionen Dollar Gebühr), erlaubte Star Holdings freiwillige Sondertilgungen von bis zu 50 Millionen Dollar (plus der beim Margin-Kreditgeber gesperrten Barmittel), erlaubte Star Holdings Rückkäufe eigener Aktien von bis zu 10 Millionen Dollar, sobald der Margin-Kredit um mindestens 40 Millionen getilgt ist, und erhöhte die Gebühr, die Star Holdings bei einer Kündigung des Verwaltungsvertrags zahlen müsste, von 55,0 auf 62,5 Millionen (8-K vom 2. Oktober 2026). Denn Safehold verwaltet Star Holdings auch noch — 2025 brachte das 11,7 Millionen Dollar Verwaltungsgebühren.
Mehrere Vorstände von Safehold sind zugleich Vorstände von Star Holdings; der Geschäftsbericht nennt die möglichen Interessenkonflikte ausdrücklich. Dazu kommt ein zweites Anreizsystem: Führungskräfte und Mitarbeiter hielten zum 30. Juni 2026 15,4 Prozent der ausstehenden Caret-Anteile, die am Wertzuwachs der zurückfallenden Gebäude beteiligt sind (8-K vom 30. Juli 2026); Chef Jay Sugarman hielt Ende 2025 direkt und indirekt 6,1 Prozent der genehmigten Anteile. Ein Teil davon wird nur fällig, wenn die Aktie bis zum 31. März 2027 an 30 aufeinanderfolgenden Handelstagen im Schnitt mindestens 60 Dollar kostet. Die Lehre: Ein Fünftel der Aktien liegt bei einem Großaktionär, der selbst unter Druck verkaufen müssen könnte — das kann wie ein Deckel auf dem Kurs wirken, solange er nicht gelöst ist.
Bewertung: ein Drittel vom Buchwert — und was der Markt dagegenrechnet
Rechnen wir das Rabattschild nach. Am 26. Oktober 2026 schloss die Aktie bei 11,15 Dollar; mit 70.816.280 Aktien (Stand 28. Juli 2026) ergibt das rund 0,79 Milliarden Dollar Börsenwert. Zum Vergleich: Am 9. September 2026 verkaufte Direktorin Robin Josephs 9.500 Aktien zu im Schnitt 14,56 Dollar (Insider-Meldung, Form 4) — zu diesem Kurs lag der Börsenwert noch bei rund 1,03 Milliarden. Dem steht ein Eigenkapital der Aktionäre von 2,44 Milliarden Dollar gegenüber, also 34,33 Dollar je Aktie zum 30. Juni 2026. Das Kurs-Buchwert-Verhältnis liegt damit bei rund 0,32 — du zahlst 32 Cent für einen Dollar Buchwert. Die Grafik zeigt, wie sich die Schere geöffnet hat:
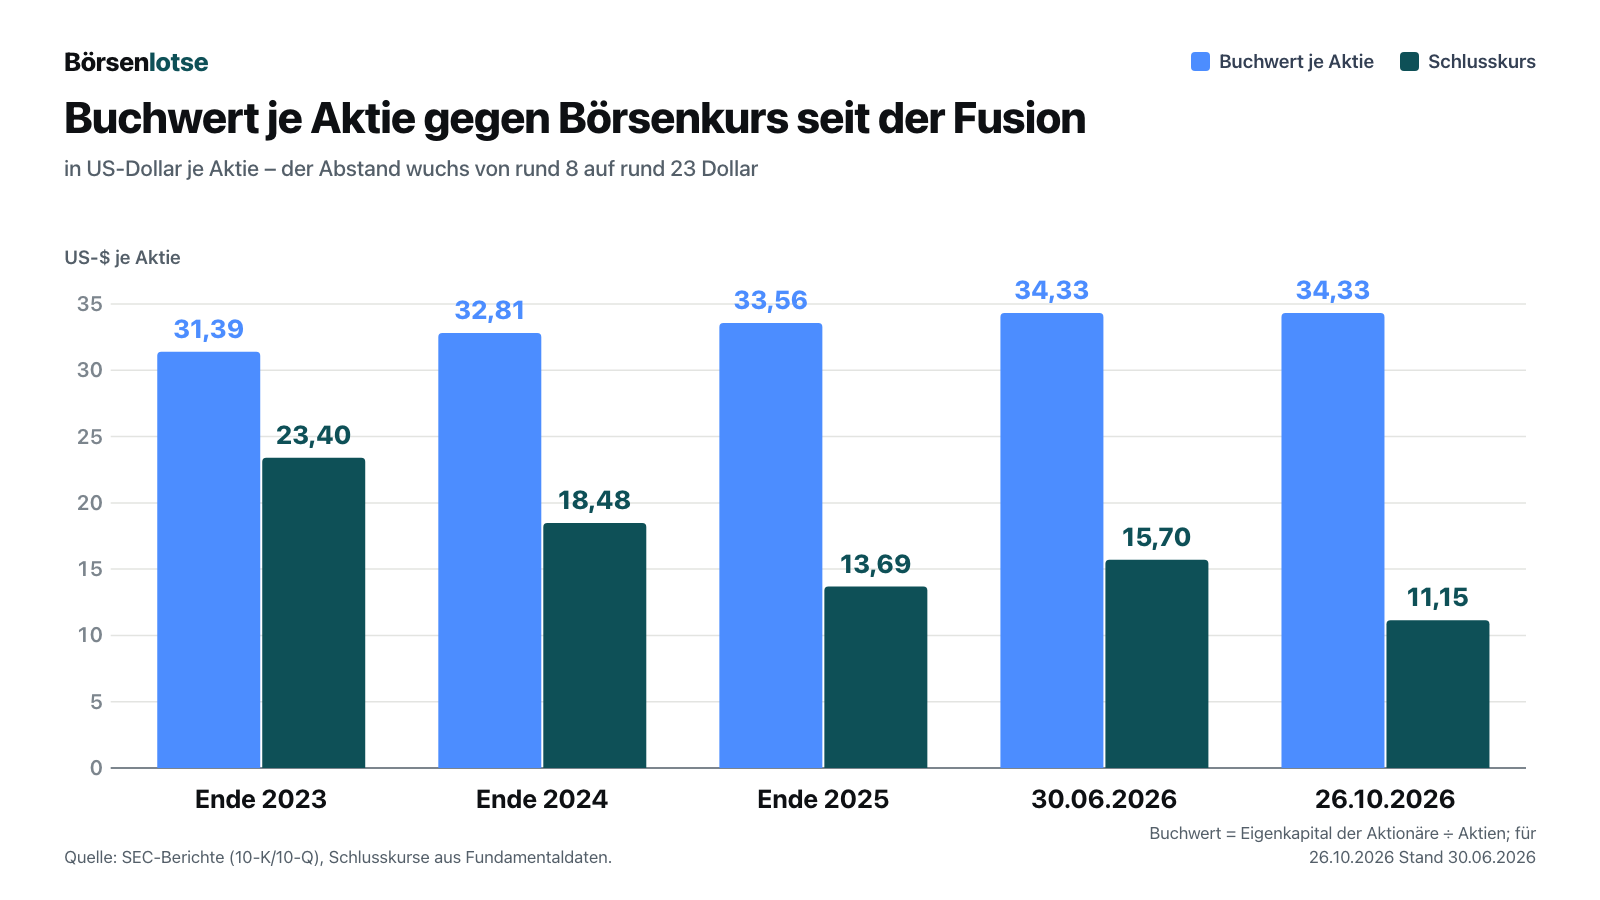
Auch die übrigen Kennzahlen sehen nach Schnäppchen aus. Mit 1,61 Dollar Gewinn je Aktie in den vier Quartalen bis Juni 2026 liegt das Kurs-Gewinn-Verhältnis bei rund 7. Die Quartalsdividende von 0,177 Dollar ergibt aufs Jahr 0,708 Dollar, beim Kurs vom 26. Oktober 2026 rund 6,3 Prozent Rendite. Und dann ist da die Zahl, mit der Safehold selbst wirbt: der geschätzte Wertzuwachs der Gebäude, die eines Tages zurückfallen, kurz UCA. Zum 30. Juni 2026 bezifferte Safehold ihn auf 9,77 Milliarden Dollar (8-K vom 30. Juli 2026) — rechnerisch gut das Zwölffache des Börsenwerts. Doch auch hier steht das Kleingedruckte im Geschäftsbericht:
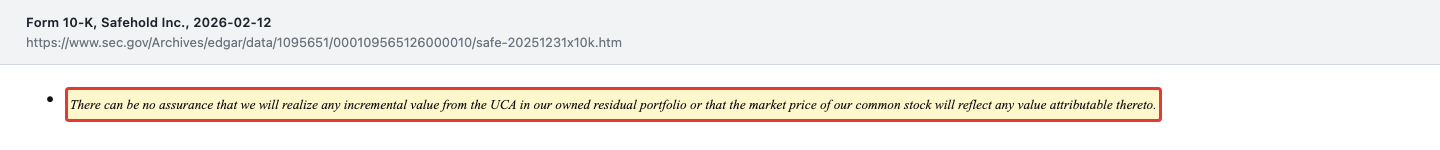
„There can be no assurance that we will realize any incremental value from the UCA in our owned residual portfolio or that the market price of our common stock will reflect any value attributable thereto.“
Übersetzung: „Es gibt keine Gewähr, dass wir aus dem nicht realisierten Wertzuwachs unseres Rückfall-Portfolios einen zusätzlichen Wert erzielen oder dass der Börsenkurs unserer Stammaktie irgendeinen darauf entfallenden Wert widerspiegelt.“
— Safehold Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Die meisten Pachtverträge laufen noch rund 90 Jahre. Ein Dollar, der erst in 90 Jahren kommt, ist heute fast nichts wert; zudem stehen knapp 17 Prozent dieses Wertzuwachses den Inhabern der Caret-Anteile zu, nicht den Aktionären (Safehold hielt zum 30. Juni 2026 83,4 Prozent). Warum zahlt der Markt also so wenig? Die Berichte liefern vier Gründe: Der Gewinn ist überwiegend unbar, die Dividende übersteigt das Bargeld, die Schulden stehen an der Grenze, und im Büro-Bestand laufen Prozesse. Dazu kommt, was Safehold mit einer Anleihe tatsächlich gemeinsam hat: Steigen die langfristigen Zinsen, sinkt der Wert langer, fester Zahlungsströme — und kaum eine Firma hat längere als Safehold.
Der Blick der Profis ist entsprechend gespalten: Laut Fundamentaldaten (Datenstand 26. Oktober 2026) sehen 3 von 11 erfassten Analysten die Aktie als Kauf, 6 als Halten und 2 als Verkauf. Das durchschnittliche Kursziel liegt bei rund 15,78 Dollar. Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch ihre Zahl geteilt; ein einzelner sehr optimistischer oder pessimistischer Analyst verschiebt ihn spürbar. Auch dieses Ziel liegt weit unter dem Buchwert von 34,33 Dollar — selbst die Optimisten trauen dem Etikett also nicht. Der nächste harte Prüfstein ist der Quartalsbericht zum 30. September 2026; im Vorjahr reichte Safehold ihn am 6. November ein. Merke dir deshalb: Ein Abschlag auf den Buchwert ist erst dann ein Rabatt, wenn du erklären kannst, warum der Buchwert in Bargeld zu verwandeln ist — bei Safehold liegt das Bargeld zum großen Teil Jahrzehnte in der Zukunft.
Chancen und Risiken auf einen Blick
Was für Safehold spricht:
- Gewachsenes Spezialgeschäft: 172 Grundstücke unter Gebäuden in US-Großstädten, 7,1 Milliarden Dollar Brutto-Buchwert, im Schnitt 92 Jahre Laufzeit mit vertraglich steigender Pacht (30.06.2026).
- Erlöse mehr als verdoppelt (187,0 Millionen Dollar 2021, 385,6 Millionen 2025), Gewinn in jedem Jahr außer 2023; keine als Finanzierung bilanzierte Pachtforderung war zum 30.06.2026 im Rückstand.
- Gute Bonität (Moody’s A3, Fitch und S&P A-), auf Unternehmensebene keine Fälligkeit vor 2029, 1,4 Milliarden Dollar Kasse und freier Kreditrahmen.
- Großer Puffer im Durchschnitt: Gebäudeerträge decken die Pacht 3,4-fach; Safeholds Buchwert entspricht 52 Prozent des geschätzten Werts von Boden und Gebäude (Durchschnitt über alle Grundstücke — alle zusammengerechnet, sodass einzelne hohe oder niedrige Werte ihn verschieben; bei Büros sind es 71 Prozent).
- Aktie zu rund einem Drittel des Buchwerts (26.10.2026); Safehold kauft eigene Aktien zurück, 33,7 Millionen Dollar Rückkaufrahmen waren zum 30.06.2026 noch offen.
Was dagegen spricht:
- Gewinn überwiegend unbar: 131,8 Millionen Dollar unbare Erträge bei 114,6 Millionen Nettogewinn (2025); Bar-Rendite 3,8 Prozent gegen 3,9 Prozent Barzins auf die Schulden (zweites Quartal 2026).
- Dividende in vier von fünf Jahren (2021–2025) höher als der operative Mittelzufluss.
- Verschuldung an der selbst gesetzten Obergrenze (2,01 zu 1), Zinsen fressen 54 Prozent der Erlöse (2025); neues Eigenkapital wäre beim aktuellen Kurs teuer.
- Büro-Klumpen (39 Prozent des Bestands, Buchwert bei 71 Prozent des geschätzten Werts) und zwei laufende Prozesse: 135 West 50th Street und das Park-Hotel-Paket.
- Star Holdings hält 19 Prozent der Aktien als Pfand für einen Margin-Kredit; mögliche Interessenkonflikte durch gemeinsame Vorstände und Kredit- und Verwaltungsverträge.
Ein menschliches Fazit
Zurück zum Rabattschild vom Anfang. „Minus 67 Prozent“ ist bei Safehold keine Lüge: Die Bilanz weist tatsächlich 34,33 Dollar Eigenkapital je Aktie aus, die Börse verlangte Ende Oktober 2026 rund 11 Dollar. Aber das Etikett sagt nicht, warum die Ware reduziert ist. Die Berichte sagen es: Der Gewinn ist überwiegend ein Versprechen auf Pacht, die erst in Jahrzehnten richtig fließt, die Dividende lag 2025 über dem Bargeld aus dem laufenden Geschäft, die Schulden stehen an der Grenze, Büro-Mieter testen gerade vor Gericht, wie sicher die Rückfall-Klausel wirklich ist, und ein Fünftel der Aktien liegt als Pfand bei einer Bank. Das heißt nicht, dass die Aktie zu teuer ist — es kann sein, dass der Markt übertreibt. Es heißt, dass du nicht auf den Buchwert setzt, sondern darauf, dass Zinsen, Büromärkte und Gerichte mitspielen. Die ehrliche Frage an dich lautet deshalb nicht „Wie groß ist der Rabatt?“, sondern: Würdest du Safehold auch kaufen, wenn kein Preisschild daran hinge — nur die Kapitalflussrechnung? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Wer Immobilienaktien vergleichen möchte: In unserer Realty-Income-Analyse geht es um einen Vermieter, dessen Geschäft vor allem von laufender Miete lebt, und in der Medical-Properties-Trust-Analyse um die Frage, was passiert, wenn große Mieter tatsächlich ausfallen.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Safehold Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 31. Juli 2026)
- Safehold Inc. — SEC-Pflichtmeldung 8-K vom 30. Juli 2026, Anlage 99.1 (Ergebnis zweites Quartal 2026)
- Safehold Inc. — SEC-Pflichtmeldung 8-K vom 30. Juli 2026, Anlage 99.2 (Ergebnispräsentation zweites Quartal 2026)
- Safehold Inc. — SEC-Pflichtmeldung 8-K vom 30. Juli 2026, Item 8.01 (geschätzter Wertzuwachs zum 30. Juni 2026)
- Safehold Inc. — SEC-Pflichtmeldung 8-K vom 2. Oktober 2026 (Verträge mit Star Holdings)
- Safehold Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 1. Mai 2026)
- Safehold Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 12. Februar 2026)
- Safehold Inc. — SEC-Geschäftsbericht 10-K für 2023 (eingereicht 13. Februar 2024)
- Star Holdings — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 7. August 2026)
- Robin Josephs — Insider-Meldung (Form 4) vom 11. September 2026 (Verkauf von 9.500 Aktien)
- Vollständige SEC-Einreichungshistorie inklusive Schedule 13G der Fonds: EDGAR-Übersicht Safehold (sec.gov)
- Fundamentaldaten (Kurse, Leerverkaufsbestand, Analysten-Einschätzungen; Datenstand 26. Oktober 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 187,0 | 270,3 | 352,6 | 365,7 | 385,6 |
| Betriebsergebnis (EBIT) | 65,5 | 135,6 | -77,1 | 87,1 | 307,6 |
| Nettogewinn | 73,1 | 135,4 | -55,0 | 105,8 | 114,5 |
| Nettomarge | 39,1 % | 50,1 % | -15,6 % | 28,9 % | 29,7 % |
| Gewinn je Aktie | 6,36 $ | 10,49 $ | -0,82 $ | 1,48 $ | 1,59 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell & Wachstum positiv
- 172 Grundstücke mit 7,1 Milliarden US-Dollar Brutto-Buchwert und vertraglich steigender Pacht (30.06.2026); Erlöse von 187,0 Millionen (2021) auf 385,6 Millionen (2025) gestiegen.
- Gewinnqualität & Dividende negativ
- 2025 standen 131,8 Millionen unbare Erträge 114,6 Millionen Nettogewinn gegenüber; die Dividende (50,9 Millionen) überstieg den operativen Mittelzufluss (47,8 Millionen).
- Verschuldung & Finanzierung negativ
- Schulden zu Eigenkapital 2,01 zu 1 bei einer selbst gesetzten Grenze von 2 zu 1 (zweites Quartal 2026); Zinsen 54 Prozent der Erlöse (2025). Positiv: Ratings A3/A-/A-, auf Unternehmensebene keine Fälligkeit vor 2029.
- Büro- und Mieterrisiko negativ
- Keine als Finanzierung bilanzierte Pachtforderung war zum 30.06.2026 im Rückstand, die Pacht ist im Schnitt 3,4-fach gedeckt; aber 39 Prozent Büro-Anteil, Prozesse um 135 West 50th Street und das Park-Hotel-Paket.
- Verflechtung mit Star Holdings negativ
- Star Holdings hält rund 19 Prozent der Aktien, verpfändet für einen Margin-Kredit über 94,5 Millionen (30.06.2026); Safehold ist zugleich Kreditgeber (115,0 Millionen) und Verwalter.
- Bewertung neutral
- Rund ein Drittel des Buchwerts und ein Kurs-Gewinn-Verhältnis um 7 (26.10.2026); der Abschlag spiegelt die unbaren Gewinne, die Schuldengrenze und die Büro-Risiken.
Safehold zeigt die Rabattschild-Falle: Am 26. Oktober 2026 kostete die Aktie rund ein Drittel ihres Buchwerts von 34,33 Dollar. Die SEC-Berichte zeigen, warum der Abschlag einen Grund hat — überwiegend unbare Gewinne, eine Dividende über dem Bargeld-Zufluss, Schulden an der eigenen Obergrenze, Prozesse im Büro-Bestand und 19 Prozent der Aktien, verpfändet von Star Holdings, Star Holdings. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Safehold ist kein Sanierungsfall: Die Pachtforderungen waren zum 30.06.2026 nicht im Rückstand, die Ratingagenturen sehen gute Bonität, und auf Unternehmensebene wird vor 2029 nichts fällig. Gelb, weil eine wesentliche operative Frage offen ist: ob das Modell trägt, wenn die Bar-Rendite kaum über dem Barzins liegt, die Verschuldung an der Grenze steht und die Rückfall-Klausel bei Büro-Mietern gerade vor Gericht getestet wird. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse: Erfassung im hauseigenen Reddit-Hype-Scanner Ende Oktober 2026. Kursbezug (Schlusskurse, Fundamentaldaten): 29,37 US-Dollar (31.03.2023, Fusionstag), 16,18 (31.07.2026), 14,62 (09.09.2026), 10,66 (21.10.2026, tiefster Schluss seit der Fusion), 11,15 (26.10.2026); dokumentiert in Filings: 15,70 (30.06.2026, 10-Q Star Holdings), 14,56 (09.09.2026, Form 4).
- Datenstand: jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 31.07.2026); das 10-Q zum 30.09.2026 lag am 27.10.2026 noch nicht vor. Die Werte 2021 und 2022 sind die der alten Safehold, die bilanziell als Käufer der Fusion von 2023 gilt.
- Eigene Rechnungen: Börsenwert = 70.816.280 Aktien × 11,15 US-Dollar; Buchwert je Aktie = 2.439,1 Mio. Eigenkapital der Aktionäre ÷ 71,057 Mio. Aktien (30.06.2026); unbare Erträge 2025 = 101,5 Mio. unbare Zinserträge aus Finanzierungs-Pachtverträgen + 30,3 Mio. aufgelaufene Pacht; Wert der Star-Holdings-Aktien beim Kurs vom 26.10.2026 = rund 13,5 Mio. Aktien × 11,15 US-Dollar. Verschuldungsgrad 2,01, Bar-Rendite 3,8 %, Barzins 3,9 % laut Ergebnispräsentation (Anlage 99.2 zum 8-K vom 30.07.2026), nach Safeholds eigener Abgrenzung.
- Leerverkaufsbestand und Analysten-Einschätzungen aus Fundamentaldaten, nicht aus SEC-Berichten. Nicht zu verwechseln: SAFE an der NYSE ist die Safehold Inc. (CIK 0001095651, früher iStar), nicht Safe Bulkers (SB) und nicht die Londoner Safestore (SAFE).
Aktien-Wächter
Diese Analyse ist Stand 27. Oktober 2026. Was sich seitdem bei SAFE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Safehold Inc (SAFE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Safehold (NYSE: SAFE) ist ein Immobilienfonds in Aktienform aus New York, der Grundstücke unter fremden Gebäuden besitzt und sie meist für 99 Jahre verpachtet. Die Pacht steigt jedes Jahr, am Ende fällt das Gebäude an Safehold. Zum 30. Juni 2026 waren es 172 Grundstücke mit 7,1 Milliarden US-Dollar Brutto-Buchwert, 39 Prozent davon unter Bürogebäuden.
Am 26. Oktober 2026 kostete die Aktie 11,15 US-Dollar bei 34,33 Dollar Buchwert je Aktie (30.06.2026). Die SEC-Berichte nennen die Gründe: Der Gewinn ist überwiegend unbar, die Dividende übersteigt den operativen Mittelzufluss, die Verschuldung steht an der selbst gesetzten Grenze von 2 zu 1, und bei Büro-Grundstücken laufen Prozesse.
Nicht vollständig. 2025 zahlte Safehold 50,9 Millionen US-Dollar Dividende bei 47,8 Millionen operativem Mittelzufluss, im ersten Halbjahr 2026 25,8 Millionen bei 26,0 Millionen. In vier von fünf Jahren von 2021 bis 2025 lag die Dividende über dem Zufluss. Der Nettogewinn ist höher, weil 2025 rund 131,8 Millionen unbare Erträge enthalten waren.
Am 31. März 2023 ging die alte Safehold in iStar auf; iStar nahm den Namen Safehold an und spaltete ihre Altgeschäfte als Star Holdings ab. Star Holdings hält rund 19 Prozent der Safehold-Aktien, verpfändet für einen Margin-Kredit von Morgan Stanley. Safehold leiht Star Holdings 115 Millionen Dollar zu 8 Prozent und verwaltet die Firma.
Das Grundstück ist mit 5,0 Prozent des Brutto-Buchwerts die zweitgrößte Einzelposition von Safehold (30.06.2026). Der Mieter verletzte eine Stundungsvereinbarung wegen nicht gezahlter Grundsteuer; Safehold kündigte am 11. Mai 2026. Am 4. Juni 2026 stoppte ein New Yorker Gericht die Durchsetzung vorerst, das Verfahren läuft.
Als „nutzt KI“: Safehold verkauft keine KI, setzt sie laut Geschäftsbericht 2025 aber im ganzen Unternehmen ein, unter anderem, um wichtige Angaben aus Finanzberichten und Verträgen herauszulesen. Eine Bedrohung des Geschäfts durch KI beschreibt Safehold nicht; die Risikofaktoren betreffen den eigenen Einsatz der Technik.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.