Vonovia: 85,7 Milliarden Euro Immobilienwert — und der Zins dahinter hat sich nicht bewegt
Vonovia ist die berechenbarste Firma im DAX: 528.370 eigene Wohnungen, 2,3 Prozent Leerstand, eine Miete, die seit Jahren jedes Jahr steigt. Und trotzdem hängt der größte Posten der Bilanz an einer Annahme, die das Unternehmen selbst trifft — dem Diskontierungszinssatz, mit dem das eigene Bewertungsteam 85,7 Milliarden Euro Immobilienwert errechnet. Der Halbjahresbericht vom 5. August 2026 beantwortet die spannendste Frage dieser Analyse: Das Portfolio wurde zum 30. Juni 2026 vollständig neu bewertet, es kamen 848,1 Millionen Euro Aufwertung dazu — und der Zins blieb exakt bei 5,1 Prozent. Keine Anlageberatung — nur die Frage, wie fest eine Zahl ist, die niemand nachmessen kann.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. September 2026
- Schlusskurs
- 17,70 € -1,60 %
- Marktkapitalisierung
- 15,0 Mrd. €
- KGV
- 4,0
- Wachstums-Score
- 4/10
- AAQS
- 2/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 17,90 € bis 28,70 € · Letzter Kurs: 17,70 € (Stand: 18. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich als Sorgfalt tarnt: die Gutachten-Gläubigkeit. Wir sehen eine Zahl mit Komma und einer Nachkommastelle, darüber steht ein testierter Konzernabschluss, und ab da hört das Nachfragen auf. Zahlen mit Nachkommastellen wirken gemessen. Bei der Vonovia SE (Frankfurter Wertpapierbörse: VNA, ISIN DE000A1ML7J1) heißt diese Zahl 85.675,7 Millionen Euro — der Verkehrswert des Immobilienbestands zum 30. Juni 2026. Machen wir einen Deal: Wir schauen gemeinsam nach, wo sie herkommt. Nicht um sie schlechtzumachen, sondern um zu verstehen, worauf sie ruht.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das operative Geschäft von Vonovia ist so berechenbar wie kaum ein anderes im DAX — Miete kommt, Leerstand bleibt niedrig, Mieteinnahmen steigen jedes Jahr. Der größte Posten der Bilanz ist trotzdem keine Messung, sondern eine Rechnung. Und die entscheidende Eingangsgröße dieser Rechnung, der Zinssatz, wird im eigenen Haus gewählt. Die Börse rechnet seit Jahren mit einem anderen.
Was Vonovia eigentlich macht
Vonovia ist Vermieter. Das klingt banal, ist aber die ganze Wahrheit über den Kern des Geschäfts: Zum 30. Juni 2026 bewirtschaftete der Konzern 603.518 Einheiten, davon 528.370 eigene Wohnungen — die übrigen gehören Dritten und werden im Auftrag verwaltet. Die Bestände liegen in Deutschland, Schweden und Österreich. Der Sitz ist Bochum, die Aktie notiert seit dem 11. Juli 2013 an der Frankfurter Wertpapierbörse und seit September 2015 im DAX.
Um dieses Vermietungsgeschäft herum hat Vonovia drei kleinere Segmente gebaut. Value-add bündelt die wohnungsnahen Dienstleistungen — die eigene Handwerkerorganisation, das Energiegeschäft, Messdienste. Recurring Sales ist der laufende Verkauf einzelner Wohnungen an Selbstnutzer und Kapitalanleger. Development baut neu, teils für den eigenen Bestand, teils für den Verkauf an Dritte. Im ersten Halbjahr 2026 kamen vom Adjusted EBITDA Total in Höhe von 1.456,5 Millionen Euro allein 1.268,6 Millionen aus der Vermietung — rund 87 Prozent. Wer Vonovia verstehen will, muss also vor allem die Miete verstehen.
Und die läuft. Das organische Mietwachstum betrug im ersten Halbjahr 2026 3,6 Prozent, davon laut Unternehmensmitteilung vom 5. August 2026 2,1 Prozentpunkte aus der Marktmietentwicklung, 1,2 Punkte aus Modernisierungsinvestitionen und 0,3 Punkte aus Neubau. Die Leerstandsquote lag bei 2,3 Prozent, die Collection Rate — der Anteil der tatsächlich eingegangenen Mieten — bei 99,6 Prozent. Für ein Unternehmen mit über einer halben Million Wohnungen ist das eine bemerkenswert ruhige Zahl.
Wie die Aktie auf unseren Tisch kam
Ohne Scanner-Aufhänger, sondern über die Aufmerksamkeit anderer: Vonovia stand am 4. August 2026 auf der Foren-Hitliste von wallstreet-online unter den meistdiskutierten Werten deutscher Privatanleger. Das ist kein Kaufsignal, sondern ein Hinweis darauf, dass viele Menschen gleichzeitig dieselbe Frage haben. Bei einer Aktie, deren Buchwert je Aktie seit Jahren ungefähr doppelt so hoch ausgewiesen wird wie ihr Börsenkurs, liegt die Frage auf der Hand: Wer hat recht?
Der Zeitpunkt war günstig, und das gehört an den Anfang statt in eine Fußnote: Am Tag darauf, am 5. August 2026 um 7:00 Uhr MESZ, veröffentlichte Vonovia den Halbjahresbericht 2026 — und damit die erste vollständige Neubewertung des gesamten Portfolios seit dem Jahresabschluss 2025. Wir haben diese Analyse deshalb noch am selben Tag auf den Stichtag 30. Juni 2026 fortgeschrieben. Das eigene Kapitel dazu findest Du gleich hinter den Mehrjahreszahlen.
Die Zahlen über die Jahre — was wirklich beeindruckt
Fangen wir mit dem an, was tatsächlich stark ist. Das Adjusted EBITDA Total, die operative Leitkennzahl des Hauses, stieg über fünf Jahre von 2.254,4 Millionen Euro (2021) über 2.606,1 (2022), 2.583,8 (2023) und 2.641,8 (2024) auf 2.800,8 Millionen Euro im Geschäftsjahr 2025. Das ist kein Raketenwachstum, aber es ist ein Ergebnis, das durch eine Zinswende, einen Krieg und zwei Immobilienkrisen hindurch nie eingebrochen ist.
Noch ruhiger ist die Miete. Die monatliche Ist-Miete je Quadratmeter kletterte von 7,33 Euro (2021) über 7,49, 7,74 und 8,01 auf 8,38 Euro (2025) und lag zum 30. Juni 2026 bei 8,51 Euro. Die Leerstandsquote bewegte sich im selben Zeitraum zwischen 2,0 und 2,3 Prozent. Übersetzt: Von hundert Wohnungen standen in keinem einzigen Jahr mehr als drei leer. Das ist der Grund, warum Vonovia in schweren Jahren nie ins Trudeln kam.
Und dann gibt es die andere Zeile. Sie steht in derselben Gewinn- und Verlustrechnung, aber sie hat mit Miete nichts zu tun.

Das Ergebnis aus der Bewertung von Investment Properties lag 2021 bei +7.393,8 Millionen Euro, 2022 bei −1.177,6, 2023 bei −10.651,2, 2024 bei −1.559,0 und 2025 wieder bei +1.390,0 Millionen Euro. Zwischen 2021 und 2023 liegen also rund 18 Milliarden Euro Ergebnisunterschied — bei einem Wohnungsbestand, der sich in derselben Zeit kaum verändert hat. Kein Mieter ist ausgezogen, kein Dach ist eingestürzt. Was sich geändert hat, ist die Rechnung.
Deshalb muss man beim Periodenergebnis von Vonovia immer zweimal hinsehen: 2025 stand dort ein Gewinn von 4.185,5 Millionen Euro, im ersten Quartal 2026 dagegen nur 250,3 Millionen Euro — ein Rückgang um 51,4 Prozent. Operativ ist zwischen den beiden Zeiträumen nichts eingebrochen. Es fehlte schlicht die Bewertung.
Der Halbjahresbericht vom 5. August 2026 — die Neubewertung ist da
Und damit zu dem Termin, um den sich diese ganze Analyse dreht. Am 5. August 2026 hat Vonovia den Halbjahresbericht 2026 veröffentlicht, unterzeichnet vom Vorstand „Bochum, den 29. Juli 2026“. Darin steckt, was in keinem Quartalsbericht des Jahres stand: die vollständige Neubewertung des Gesamtportfolios zum 30. Juni 2026.
Das Ergebnis in einer Zeile: Das Ergebnis aus der Bewertung von Investment Properties beträgt für das erste Halbjahr 2026 +848,1 Millionen Euro nach +520,3 Millionen im Vorjahreszeitraum — ein Plus von 63,0 Prozent. Der Verkehrswert des gesamten Immobilienbestands stieg von 84.448,2 Millionen Euro (31. Dezember 2025) auf 85.675,7 Millionen Euro, also um 1,5 Prozent. Vonovia beziffert den Wertzuwachs auf vergleichbarer Fläche mit 1,1 Prozent ohne und 1,8 Prozent einschließlich Investitionen (Vorjahreszeitraum: 0,7 und 1,3 Prozent).

Jetzt kommt der Teil, der wirklich zählt — und er steht nicht in der Pressemitteilung, sondern in der Parametertabelle des Konzernanhangs. Denn eine Aufwertung kann zwei völlig verschiedene Ursachen haben: Entweder die Mieten sind gestiegen, oder der Zinssatz wurde freundlicher gesetzt. Das eine ist Marktgeschehen, das andere eine Entscheidung im eigenen Haus.
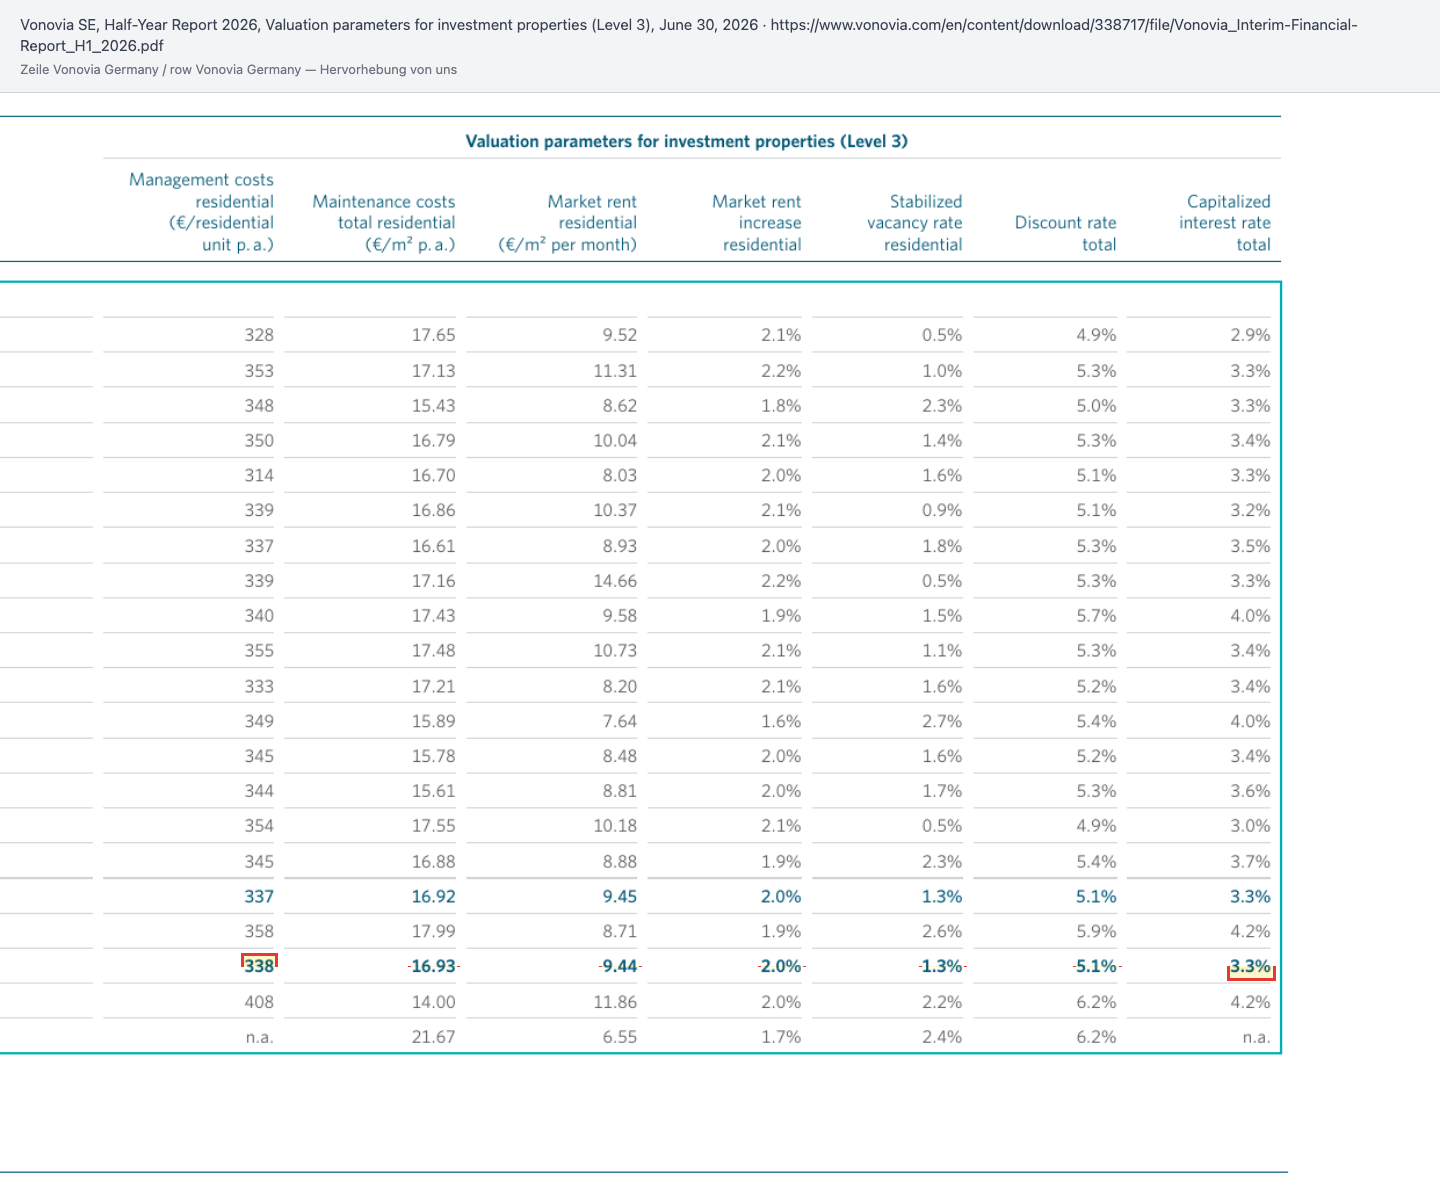
Der Zins hat sich nicht bewegt. Für Vonovia Deutschland steht der Diskontierungszinssatz zum 30. Juni 2026 bei 5,1 Prozent und der Kapitalisierungszinssatz bei 3,3 Prozent — beide unverändert gegenüber dem 31. Dezember 2025. Bewegt haben sich stattdessen zwei andere Größen: Die angesetzte Marktmiete Wohnen stieg von 9,28 auf 9,44 Euro je Quadratmeter und Monat, und die stabilisierte Leerstandsquote sank von 1,4 auf 1,3 Prozent. Die unterstellte Marktmietsteigerung blieb bei 2,0 Prozent, die Inflationsannahme ebenfalls.
Das ist die sauberste Auflösung, die man sich für dieses Kapitel wünschen kann: Die Aufwertung kam aus dem Mietmarkt, nicht aus einem nachgiebigeren Zins. Zusätzlich haben die externen Gutachter CBRE GmbH und Savills Sweden SE den Portfoliowert zum 30. Juni 2026 geprüft und laut Bericht „als plausibel und marktkonform“ bestätigt. Wer der Bewertung misstraut, muss nach diesem Halbjahr also den Mietmarkt bestreiten, nicht den Zinssatz.
Operativ liest sich das Halbjahr wie erwartet ruhig. Das Adjusted EBITDA Total stieg um 2,4 Prozent auf 1.456,5 Millionen Euro, getragen vom Segment Rental (+3,5 Prozent auf 1.268,6 Millionen) und vom kleinen, aber schnell wachsenden Segment Value-add (+27,6 Prozent auf 128,5 Millionen). Gebremst hat Development: 20,1 statt 57,4 Millionen Euro, weil im Vorjahresquartal der Verkauf eines großen Grundstücks mit rund 53 Millionen Euro Ergebnisbeitrag enthalten war. Das Adjusted EBT fiel um 2,6 Prozent auf 962,3 Millionen Euro — Ursache sind höhere Finanzierungskosten, dazu gleich mehr.
Der Vorstandsvorsitzende ordnet das Halbjahr in der Unternehmensmitteilung so ein:
„Wir haben unsere starke Leistung in den Kerngeschäften Vermietung und Value-add fortgesetzt. Damit konnten wir das geringere Tempo bei unseren Vertriebsaktivitäten ausgleichen. Wir erwarten, dass wir wie üblich sowohl im Neubau als auch bei der Wohnungsprivatisierung in der zweiten Jahreshälfte an Fahrt gewinnen werden. Unser Fokus bleibt auch zukünftig zuverlässiges Wachstum in unserem Kerngeschäft, die Steigerung der Ergebnisse in unseren zusätzlichen Segmenten (Non-rental) und die Stärkung unserer Bilanzstruktur.“
Englische Fassung derselben Mitteilung: „In the first half of the year, we continued our strong core Rental and Value-add performance. This compensated for the slower progression in our sales-related segments for which the market environment remains challenging for now. While much of our sales activities are more back-end loaded in 2026, our focus remains unchanged: reliable earnings growth from our core business plus increasing growth from our non-rental activities on our path towards a stronger balance sheet.“
— Luka Mucic, Vorstandsvorsitzender der Vonovia SE, Unternehmensmitteilung zu den Halbjahreszahlen 2026 vom 5. August 2026
Die Prognose 2026 hat Vonovia für alle Ertragskennzahlen bestätigt: Adjusted EBITDA Total 2,95 bis 3,05 Milliarden Euro, Adjusted EBT 1,9 bis 2,0 Milliarden, bereinigtes Periodenergebnis der Anteilseigner 1,4 bis 1,5 Milliarden, Mieteinnahmen im Segment Rental 3,45 bis 3,55 Milliarden. Genau eine Zeile wurde gesenkt, und man muss die Prognosetabelle spaltenweise lesen, um sie zu finden: Die organische Mietsteigerung wird jetzt mit rund 4 Prozent erwartet statt mit rund 4,2 Prozent im Quartalsbericht Q1. Vonovia begründet das mit einer „ausgewogenen Umsetzung des Berliner Mietspiegels“. Zwanzig Basispunkte sind keine Katastrophe — aber sie sind die einzige Zahl in der Tabelle, die sich in einem halben Jahr in die falsche Richtung bewegt hat.
Und eine Zeile, die keine Prognose ist, sondern eine Tatsache, verdient mehr Aufmerksamkeit als sie in der Mitteilung bekommt: Der Operating Free Cashflow fiel im ersten Halbjahr 2026 um 45,4 Prozent auf 607,5 Millionen Euro. Die Jahresprognose lautet weiterhin „auf Vorjahresniveau“ — und Vorjahresniveau heißt 1.778,5 Millionen Euro. Nach sechs Monaten sind davon rund 34 Prozent erreicht; im Vorjahr waren es zur Halbzeit rund 63 Prozent. Der Bericht nennt zwei Erklärungen, und sie tragen: Das Nettoumlaufvermögen band diesmal 61,1 Millionen Euro, statt wie im Vorjahr 283,0 Millionen freizusetzen, und die Auszahlungen an Minderheitsgesellschafter stiegen von 175,1 auf 256,0 Millionen Euro. Rechnet man den Umlaufvermögens-Effekt heraus — die Prognose gilt ausdrücklich vor dieser Größe —, bleibt ein Rückgang von 830,1 auf 668,6 Millionen Euro, also 19,5 Prozent. Was sich nicht wegrechnen lässt: Die Zahlungsmittel sanken binnen sechs Monaten von 3.574,1 auf 2.172,7 Millionen Euro, ein Minus von 39,2 Prozent.
Ein drittes Thema hat es nicht in die Überschrift geschafft, steht aber gleichberechtigt neben Miete und Bewertung: das Verkaufsprogramm. Die Präsentation zur Analystenkonferenz vom 5. August 2026 stellt es unter die Überschrift De-Leveraging through Disposals — Schuldenabbau durch Verkäufe. Im ersten Halbjahr 2026 hat Vonovia demnach rund 700 Millionen Euro realisiert: rund 330 Millionen aus dem deutschen Non-Core-Bestand, rund 160 Millionen aus dem laufenden Wohnungsverkauf und rund 20 Millionen aus unterschriebenen Grundstücksverkäufen. Enthalten ist eine Vereinbarung über die vorrangige Rückführung eines Minderheitsanteils am niederländischen Wohnfonds Vesteda im Volumen von rund 200 Millionen Euro — dieselbe Beteiligung, die im Halbjahresbericht mit 199,4 Millionen Euro in den übrigen Beteiligungen steht.
Bis 2028 soll deutlich mehr folgen: rund 1,8 Milliarden Euro verbleibender deutscher Non-Core-Bestand (darunter je rund 0,3 Milliarden Euro Pflegeimmobilien und Gewerbeobjekte), ein neu abgegrenztes schwedisches Portfolio von rund 0,8 Milliarden Euro und rund 0,5 Milliarden Euro Wohnungsverkäufe pro Jahr, in Summe rund 1,5 Milliarden Euro. Das sind zusammen rund 4,1 Milliarden Euro, dazu kommen opportunistische Verkäufe aus dem Kernbestand, deren Volumen Vonovia ausdrücklich offenlässt — es hänge davon ab, wie viel nötig sei, um die Verschuldungsziele 2028 zu erreichen. Damit ist die Antwort auf die Frage gegeben, wie der LTV von 46,0 Prozent in Richtung der angestrebten rund 40 Prozent kommen soll. Und damit ist auch die Abhängigkeit benannt: Sie hängt an einem Transaktionsmarkt, den Vonovia in derselben Mitteilung selbst so beschreibt — „Das Marktumfeld bleibt für die vertrieblich orientierten Segmente herausfordernd.“
Unbequeme Wahrheit Nr. 1: Der größte Bilanzposten ist eine Rechnung
Zum 30. Juni 2026 wies Vonovia 83.261,1 Millionen Euro Investment Properties aus — das sind die Immobilien, die als Finanzinvestition gehalten werden; zum 31. Dezember 2025 waren es 82.392,8 Millionen. Der weit überwiegende Teil davon wird nach dem Wahlrecht des Rechnungslegungsstandards IAS 40.30 zum beizulegenden Zeitwert bilanziert (zum Jahresende 2025: 81.268,7 von 82.392,8 Millionen Euro). Im Klartext: Nicht die Anschaffungskosten stehen in der Bilanz, sondern der geschätzte heutige Marktwert — und jede Änderung dieser Schätzung läuft durch die Gewinn- und Verlustrechnung.
Ermittelt wird dieser Wert von der unternehmensinternen Bewertungsabteilung in einem Discounted-Cashflow-Verfahren. Alltagsbild: Man schätzt, wie viel Miete eine Wohnung in den nächsten Jahrzehnten abwirft, zieht Verwaltung und Instandhaltung ab und rechnet diesen künftigen Strom auf heute zurück — mit einem Zinssatz. Je niedriger dieser Zinssatz, desto mehr ist der künftige Mietstrom heute wert. Zusätzlich plausibilisieren die unabhängigen Gutachter CBRE GmbH und Savills Sweden SE das Ergebnis; zum 30. Juni 2026 bestätigten sie den Portfoliowert laut Halbjahresbericht „als plausibel und marktkonform“, zum 31. Dezember 2025 lag ihr Marktwert „auf dem Niveau des internen Bewertungsergebnisses“.
Der Wirtschaftsprüfer PricewaterhouseCoopers hat diesen Sachverhalt zum besonders wichtigen Prüfungssachverhalt erklärt — das ist die Rubrik im Bestätigungsvermerk für die Themen, die dem Prüfer am meisten Kopfzerbrechen gemacht haben. Seine Begründung ist der wichtigste Satz dieser Analyse.
„In die Bewertung der Investment Properties fließen zahlreiche bewertungsrelevante Parameter ein, die grundsätzlich mit gewissen Schätzunsicherheiten und Ermessen der gesetzlichen Vertreter verbunden sind. Bereits geringe Änderungen der bewertungsrelevanten Parameter können zu wesentlichen Änderungen der beizulegenden Zeitwerte führen.“
Englische Fassung desselben Berichts: „The measurement of investment properties is based on a large number of relevant parameters which are normally subject in some respects to uncertainties with regard to estimates and judgments by the executive directors. Even small changes in the measurement parameters can result in material changes in fair value.“
— PricewaterhouseCoopers GmbH Wirtschaftsprüfungsgesellschaft, Vonovia SE, Geschäftsbericht 2025, Bestätigungsvermerk des unabhängigen Abschlussprüfers — besonders wichtiger Prüfungssachverhalt „Bewertung der als Finanzinvestition gehaltenen Immobilien“

Wichtig für die Einordnung, in beide Richtungen: Das ist keine Beanstandung. Der Bestätigungsvermerk ist uneingeschränkt, PwC hat die Bewertungsmodelle, die Datenqualität und die Angemessenheit der Parameter geprüft, Stichproben nachgerechnet und ausgewählte Objekte besichtigt. Ein besonders wichtiger Prüfungssachverhalt ist kein Warnschild, sondern ein Hinweis auf die Stelle, an der Ermessen im Spiel ist. Genau diese Stelle sehen wir uns jetzt an.
Unbequeme Wahrheit Nr. 2: Ein Viertelpunkt Zins bewegt 5,8 Milliarden Euro
Für Vonovia Deutschland liegt der Diskontierungszinssatz zum 30. Juni 2026 bei 5,1 Prozent — genau wie zum 31. Dezember 2025 und nach 5,2 Prozent Ende 2024 —, der Kapitalisierungszinssatz unverändert bei 3,3 Prozent. Weitere Annahmen zum 30. Juni 2026: eine Marktmietsteigerung von 2,0 Prozent, eine stabilisierte Leerstandsquote von 1,3 Prozent, eine Inflationsrate von 2,0 Prozent und eine Marktmiete Wohnen von 9,44 Euro je Quadratmeter und Monat. Das sind allesamt keine willkürlichen Zahlen — sie sind aus dem Immobilienmarkt abgeleitet, extern plausibilisiert und über Jahre konsistent fortgeschrieben. Aber sie sind eben auch keine Messwerte.
Wie viel an ihnen hängt, hat Vonovia selbst vorgerechnet. Im Konzernanhang steht eine Sensitivitätstabelle, und die vierte Spalte darin ist die entscheidende.

Ein Viertelprozentpunkt mehr oder weniger Zins verändert den Wert des deutschen Bestands um +8,6 beziehungsweise −7,4 Prozent, den schwedischen um +6,8/−6,0 und den österreichischen um +3,5/−3,2 Prozent (jeweils zum 30. Juni 2026; für Deutschland und Schweden identisch mit dem Jahresende 2025, für Österreich lautete die Abwärtszahl dort noch −3,3 Prozent). Der Bericht erklärt die Anwendung selbst: Die absolute Wertauswirkung ergibt sich durch Multiplikation der prozentualen Auswirkung mit dem Verkehrswert der Investment Properties.
Rechnen wir das nach. Die Verkehrswerte der Investment Properties lagen zum 30. Juni 2026 bei 71.337,9 Millionen Euro (Deutschland), 6.950,5 Millionen (Schweden) und 2.749,6 Millionen (Österreich). Ein Viertelpunkt mehr Zins ergibt daraus rund 5,8 Milliarden Euro Wertverlust, ein Viertelpunkt weniger rund 6,7 Milliarden Euro Wertgewinn. Zum Vergleich: Das Konzern-Eigenkapital betrug zum 30. Juni 2026 31.897,9 Millionen Euro. Ein Viertelpunkt ist also rund ein Sechstel des Eigenkapitals — und je Aktie, bei 848.435.623 Stimmrechten Ende Juli 2026, rund 6,82 Euro.
Und jetzt die Größenverhältnisse, die das Halbjahr geliefert hat: Ein halbes Jahr Mietmarkt — steigende Marktmieten, sinkende Leerstandsannahme, dazu alle Investitionen — brachte 848,1 Millionen Euro. Ein einziger Viertelpunkt Zins wäre rund siebenmal so wirksam gewesen. Das ist die eigentliche Lehre aus diesem Kapitel: Die Miete arbeitet langsam, der Zins arbeitet schnell.
Merksatz: Wo der Zins die Bewertung macht, ist die Bilanz eine Meinung mit Nachkommastellen. Das ist kein Vorwurf an Vonovia — es ist die Funktionsweise von IAS 40, und jeder große Bestandshalter Europas bilanziert so. Es ist nur etwas anderes als ein Kontoauszug.
Unbequeme Wahrheit Nr. 3: Zwischen zwei Bewertungsterminen ist der Buchwert ein altes Foto
Diese Wahrheit hat sich mit dem Halbjahresbericht nicht erledigt, sie hat nur ihren Zeitraum gewechselt. Vonovia bewertet das Gesamtportfolio zweimal im Jahr — zum Halbjahres- und zum Jahresabschluss. Das steht so im Bericht: „Zur Abbildung von unterjährigen Wertveränderungen des Immobilienbestands führt Vonovia eine Neubewertung des Wohnimmobilienportfolios zum Halbjahresabschluss durch.“ In der Gewinn- und Verlustrechnung der Zwischenmitteilung zum 1. Quartal 2026 stand in der Zeile „Ergebnis aus der Bewertung von Investment Properties“ deshalb für beide Vergleichszeiträume ein Strich. Kein Gewinn, kein Verlust — keine Bewertung. Genau dasselbe wird für das dritte Quartal 2026 gelten. Die Erklärung lieferte der Quartalsbericht selbst.
„Eine vollständige Neubewertung des Gesamtportfolios unter Berücksichtigung der aktualisierten Bestandsdaten und der Marktentwicklung, insbesondere des Diskontierungs- und Kapitalisierungszinses, erfolgt wieder zum Konzernzwischenabschluss zum 30. Juni 2026.“
Englische Fassung desselben Berichts: „The entire portfolio will be fully remeasured for the interim consolidated financial statements as of June 30, 2026, taking into account the updated portfolio data, market developments and, in particular, the discounting and capitalized interest rates.“
— Vonovia SE, Zwischenmitteilung zum 1. Quartal 2026, Kapitel Verkehrswerte (Stichtag 31. März 2026, veröffentlicht am 7. Mai 2026)

Der Verkehrswert stieg im ersten Quartal 2026 deshalb nur von 84.448,2 auf 84.698,1 Millionen Euro (+0,3 Prozent) — und dieser Zuwachs stammte fast vollständig aus Investitionen, nicht aus einer neuen Einschätzung. Der Bericht formulierte es nüchtern: Die Evaluierung der Marktentwicklung mit Blick auf den 31. März 2026 ergab insgesamt eine Seitwärtsentwicklung, die zum Jahresende 2025 ermittelten Verkehrswerte wurden „insoweit um die Investitionen bis zum 31. März 2026 fortgeschrieben“. Die Erwartung des Managements aus derselben Mitteilung, die positive Entwicklung der Immobilienwerte werde auch im ersten Halbjahr 2026 anhalten, hat sich mit den 848,1 Millionen Euro vom 30. Juni 2026 bestätigt.
Beim Buchwert je Aktie ist die Sache trotzdem interessanter, als es die Aufwertung vermuten lässt. Der EPRA NTA — der Nettovermögenswert nach dem Standard der European Public Real Estate Association, salopp: der Immobilienwert ohne Schulden — lag zum 31. Dezember 2025 bei 46,28 Euro je Aktie, zum 31. März 2026 bei 46,57 Euro und zum 30. Juni 2026 bei 46,22 Euro. Trotz 848,1 Millionen Euro Aufwertung steht der Buchwert je Aktie damit 0,1 Prozent unter dem Jahresanfangswert. Der Grund ist unspektakulär und trotzdem lehrreich: Nach der Hauptversammlung vom 21. Mai 2026 flossen 1.060,5 Millionen Euro Bardividende ab — mehr, als die Neubewertung eingebracht hat. Der Halbjahresbericht nennt genau diese Ausschüttung als wesentlichen Grund dafür, dass das Konzern-Eigenkapital von 32.167,7 auf 31.897,9 Millionen Euro sank, obwohl im selben Halbjahr 1.065,3 Millionen Euro Periodenergebnis anfielen.
Der Punkt dieses Kapitels bleibt deshalb bestehen: Zwischen zwei Bewertungsterminen enthält die Zahl, die in jedem Datenblatt als „Buchwert“ auftaucht, genau so viel Neuigkeit wie ein altes Foto. Wer im Oktober 2026 auf den EPRA NTA schaut, sieht den Stand vom 30. Juni.
Unbequeme Wahrheit Nr. 4: Die Aktienzahl wächst leise
Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil ständig neue Stücke abgeschnitten werden. Bei Vonovia passiert das nicht mit großen Kapitalerhöhungen, sondern in kleinen, unauffälligen Schritten.

Von 822.852.925 Aktien am 31. Dezember 2024 ging es auf 848.216.385 am 31. Dezember 2025 — plus 25.363.460 Stück oder 3,1 Prozent in einem einzigen Jahr. Die Herkunft: 12.768.562 Aktien aus der Aktiendividende vom 24. Juni 2025, für die sich 35,53 Prozent der Aktionäre statt der Bardividende entschieden, und 12.594.898 Aktien aus dem genehmigten Kapital 2025, die gegen Aktien der Deutsche Wohnen SE getauscht wurden. Ende Juli 2026 meldete Vonovia nach § 41 des Wertpapierhandelsgesetzes 848.435.623 Stimmrechte; in der Bilanz zum 30. Juni 2026 steht das Gezeichnete Kapital mit 848,4 Millionen Euro nach 848,2 Millionen zum Jahresende — und da jede Aktie auf einen Euro lautet, ist das zugleich die Aktienzahl.
Am 23. Juni 2026 kam der größere Schritt. Vonovia platzierte per Ad-hoc-Mitteilung Wandelanleihen über 850 Millionen Euro — aufgestockt von den zuvor angekündigten 750 Millionen. Die Anleihen laufen bis zum 30. Juni 2031, zahlen keinen laufenden Zins und werden am Ende zu 109,78 Prozent des Nennbetrags zurückgezahlt, was einer Rendite von 1,875 Prozent pro Jahr entspricht. Der anfängliche Wandlungspreis beträgt 28,0402 Euro — eine Prämie von 37,5 Prozent auf den Referenzaktienkurs von 20,3929 Euro, den volumengewichteten Durchschnittskurs auf XETRA während der Platzierung. Das Bezugsrecht der Altaktionäre wurde ausgeschlossen.
Rechne das einmal durch: 850 Millionen Euro geteilt durch 28,0402 Euro ergibt rund 30,3 Millionen Aktien — gut 3,5 Prozent des heutigen Bestands, sollten alle Anleihen gewandelt werden. Vonovia darf das nach den Anleihebedingungen wahlweise auch in bar erfüllen; der Halbjahresbericht hält deshalb fest, dass die Wandelanleihe bilanziell vollständig als Fremdkapital behandelt wird. Und der Rahmen ist noch größer: Das genehmigte Kapital 2025 stand zum 31. Dezember 2025 mit 234.260.979 Euro zu Buche — rund 27 Prozent der Aktienzahl, wobei das Bezugsrecht der Aktionäre ausgeschlossen werden kann.
Wachstum, das mit frischen Aktien bezahlt wird, ist nie ganz gratis. Bei Vonovia ist der Effekt bislang moderat und gut begründet — die Aktiendividende schont die Liquidität, der Aktientausch hat einen ganzen Konzern integriert. Aber wer den EPRA NTA je Aktie über Jahre vergleicht, vergleicht eine Zahl, deren Nenner wächst.
Unbequeme Wahrheit Nr. 5: Der 1,37-Prozent-Zins läuft ab
Vonovia hat sich in der Niedrigzinsphase außergewöhnlich günstig finanziert. Die Nominalverpflichtungen aus Finanzverbindlichkeiten lagen zum 31. Dezember 2025 bei 42.633,3 Millionen Euro, und der größte Block darin sind Unternehmensanleihen aus dem EMTN-Programm über 14.993,3 Millionen Euro mit einem Durchschnittszinssatz von 1,37 Prozent. Die Wandelschuldverschreibungen aus früheren Jahren kosten 0,88 Prozent, die von der Deutsche Wohnen übernommene Anleihe 1,18 Prozent, die Hypothekendarlehen 2,55 Prozent.
Was neue Mittel kosten, steht in beiden Berichten. Am 23. Januar 2026 begab Vonovia eine Anleihe über 150 Millionen Schweizer Franken mit einem Kupon von 1,5516 Prozent — 3,797 Prozent nach Währungsabsicherung. Am 5. Februar folgten 1.500 Millionen schwedische Kronen zu 3,052 bis 3,53 Prozent, am 18. Februar eine Privatplatzierung über 10 Milliarden japanische Yen zu 2,94 Prozent, 4,08 Prozent nach Sicherung. Seit Jahresbeginn nennt Vonovia rund 4,4 Milliarden Euro refinanziertes Volumen mit einer durchschnittlichen Laufzeit von acht Jahren und einem durchschnittlichen Euro-Kupon von rund 3,2 Prozent — wobei dieser Durchschnitt die Wandelanleihe ohne laufenden Kupon mitträgt und deshalb schmeichelt. Die Differenz zwischen 1,37 und rund 3,2 Prozent ist der eigentliche Gegenwind der nächsten Jahre.
Das schärfste Preisschild steht im Nachtragsbericht, also unter den Ereignissen nach dem Bilanzstichtag. Am 6. Juli 2026 begab Vonovia eine Anleihe über 2.000,0 Millionen Euro in drei Tranchen mit Laufzeiten von 5, 8,5 und 12 Jahren — die fünfjährige im sozialen, die 8,5-jährige im grünen Format. Der durchschnittliche Kupon: 3,87 Prozent pro Jahr. Das ist die jüngste Zahl, die der Bericht zum Preis neuen Geldes liefert, und sie liegt über dem Halbjahresschnitt. Im selben Monat kaufte Vonovia EMTN-Anleihen im Nominalvolumen von 1,2 Milliarden Euro zurück, kündigte den offenen Restbetrag einer dieser Anleihen von rund 297,1 Millionen Euro vorzeitig zum 27. August 2026 und zahlte planmäßig eine Anleihe über 542,8 Millionen Euro zurück. Für die syndizierte Kreditlinie über 3.000,0 Millionen Euro wurde am 7. Juli 2026 die erste Verlängerungsoption gezogen; sie läuft nun bis 2031.
Er ist schon sichtbar. Der Zinsaufwand für originäre finanzielle Verbindlichkeiten stieg im ersten Halbjahr 2026 von 405,8 auf 443,2 Millionen Euro (+9,2 Prozent), das bereinigte Netto-Finanzergebnis verschlechterte sich von −363,3 auf −406,3 Millionen (+11,8 Prozent). Vonovia nennt die höheren Finanzierungskosten selbst als Hauptgrund dafür, dass das Adjusted EBT trotz gestiegener Mieteinnahmen um 2,6 Prozent auf 962,3 Millionen Euro sank. Fällig werden nach dem Fälligkeitsplan des Geschäftsberichts 4.063,3 Millionen Euro im Jahr 2026, 4.801,4 Millionen 2027 und 4.899,9 Millionen 2028 — wobei Vonovia im Halbjahr über ein Liability Management im Volumen von rund 1,5 Milliarden Euro bereits einen erheblichen Teil der Fälligkeiten 2027 und 2028 vorgezogen hat.
Der Finanzvorstand ordnet das so ein:
„Unsere Kapitalstruktur ist weiterhin solide. Die höheren Finanzierungskosten entsprechen unseren Erwartungen. Wir haben unsere Finanzierungen angesichts der aktuellen Marktunsicherheiten bewusst vorgezogen. So konnten wir günstige Marktfenster für unsere Wandelanleihe, für Unternehmensanleihen in verschiedenen Währungen, die alle gegen Währungsrisiken abgesichert wurden, und für unser Liability-Management nutzen. Damit haben wir einen Teil der Refinanzierungsrisiken für die kommenden Jahre frühzeitig reduziert.“
Englische Fassung derselben Mitteilung: „Our capital structure remains solid, and the higher financing costs are within our planning assumptions. Considering ongoing market uncertainties, we frontloaded our financing activities and found comparatively attractive windows for our convertible bond, corporate bonds across different currencies - all fully hedged- and liability management to take some risk off the table.“
— Philip Grosse, Finanzvorstand der Vonovia SE, Unternehmensmitteilung zu den Halbjahreszahlen 2026 vom 5. August 2026
Zur Gegenrede gehört: Die Bilanz ist stabil genug, das zu tragen. Zum 30. Juni 2026 lagen der Verschuldungsgrad (LTV) bei 46,0 Prozent nach 45,4 Prozent zum Jahresende — der Anstieg geht laut Bericht auf die Dividendenzahlung im zweiten Quartal zurück —, das bereinigte Verhältnis von Nettoverschuldung zu Adjusted EBITDA bei 14,0x und der Zinsdeckungsgrad bei 3,6x. Alle vier vertraglich vereinbarten Finanzkennzahlen wurden eingehalten, teils mit großem Abstand: LTV nach Anleihedefinition 45,4 Prozent gegen eine Grenze von 60 Prozent, Secured LTV 13,7 gegen 45 Prozent, Zinsdeckung 3,9x gegen 1,8x, unbelastete Vermögenswerte 173,4 gegen 125 Prozent. Vier Ratingagenturen führen Vonovia im Investment-Grade-Bereich: S&P mit BBB+ (stabil, 19. August 2025), Moody’s mit Baa1 (stabil, 8. Dezember 2025), Fitch mit BBB+ (stabil, 23. Dezember 2025) und Scope mit A−, wo der Ausblick am 16. Juni 2026 von negativ auf stabil angehoben wurde.
Was die Aktie kostet
Bewusst nur als Größenordnung und ausdrücklich datiert, denn Tageskurse sind kein Argument. Der Jahresschlusskurs 2025 lag bei 24,54 Euro, die Marktkapitalisierung zum 31. Dezember 2025 bei rund 20,8 Milliarden Euro. Der EPRA NTA je Aktie betrug zum selben Stichtag 46,28 Euro. Der Halbjahresbericht 2026 liefert den nächsten datierten Anker aus erster Hand: Die Aktie beendete das erste Halbjahr 2026 mit 21,59 Euro — ein Minus von 12,0 Prozent seit Jahresanfang —, und die Marktkapitalisierung betrug zum 30. Juni 2026 rund 18,3 Milliarden Euro.

Der Chart zeigt das Spannungsfeld dieser Analyse in zwei Linien. Der EPRA NTA je Aktie fiel von 62,63 Euro (2021) über 57,48, 46,82 und 45,23 auf 46,28 Euro (2025). Der Jahresschlusskurs bewegte sich von 48,50 über 22,02, 28,54 und 29,32 auf 24,54 Euro. In keinem der fünf Jahre haben sich die Linien getroffen. Die Börse hat den Buchwert seit 2022 nie akzeptiert — sie rechnet mit einem höheren Zins als die Bewertungsabteilung. Das Halbjahr 2026 hat daran nichts geändert, im Gegenteil: 21,59 Euro Kurs gegen 46,22 Euro EPRA NTA je Aktie, beide zum 30. Juni 2026.
Wer will, kann das in eine einzige Frage übersetzen: Setzt man den Buchwert an, ist die Aktie zum Jahresschlusskurs 2025 mit rund 47 Prozent Abschlag gehandelt worden; zum 30. Juni 2026 sind es rund 53 Prozent. Bemerkenswert ist dabei die Richtung: Die Neubewertung hat den Buchwert bestätigt, der Kurs ist trotzdem gefallen. Ein Abschlag ist aber kein Beweis für Unterbewertung — er ist eine Meinung des Marktes über die Bewertungsannahmen. Und beide Seiten können sich irren.
Der Blick der Profis, ebenfalls datiert: Zum 31. Dezember 2025 verfassten 23 Analysten regelmäßig Studien über Vonovia, der durchschnittliche Zielkurs lag bei 34,39 Euro je Aktie, 61 Prozent sprachen eine Kaufempfehlung aus, 17 Prozent eine Halten- und 22 Prozent eine Verkaufsempfehlung. Der Konsens liegt damit deutlich über dem Kurs — und deutlich unter dem Buchwert. Die Dividende für 2025 beschloss die Hauptversammlung am 21. Mai 2026 mit 1,25 Euro je Aktie (Vorjahr 1,22 Euro), was auf den Jahresschlusskurs 2025 einer Rendite von 5,1 Prozent entspricht; ausgezahlt wurden daraus 1.060,5 Millionen Euro in bar.
Dieselbe Vorsicht, die wir hier walten lassen, hat sich schon einmal gelohnt: Bei Gerresheimer stand die entscheidende Aussage ebenfalls nicht in der Pressemitteilung, sondern im Bestätigungsvermerk. Bei Vonovia steht sie im Anhang — nur ist es diesmal keine Warnung, sondern eine Empfindlichkeitsrechnung.
Chancen und Risiken auf einen Blick
Chancen
- Das Kerngeschäft ist außergewöhnlich stabil: 528.370 eigene Wohnungen, 2,3 Prozent Leerstand und eine Collection Rate von 99,6 Prozent (jeweils erstes Halbjahr beziehungsweise 30. Juni 2026). Die Ist-Miete stieg um 3,5 Prozent auf 8,51 Euro je Quadratmeter, das Adjusted EBITDA im Segment Rental um 3,5 Prozent — und das bei einem um rund 5.000 Einheiten kleineren Bestand.
- Die Prognose 2026 wurde am 5. August 2026 für alle Ertragskennzahlen bestätigt: Adjusted EBITDA Total 2,95 bis 3,05 Milliarden Euro, Adjusted EBT 1,9 bis 2,0 Milliarden, bereinigtes Periodenergebnis der Anteilseigner 1,4 bis 1,5 Milliarden, Mieteinnahmen im Segment Rental 3,45 bis 3,55 Milliarden. Auch die Mittelfristziele für 2028 bleiben unverändert.
- Die Neubewertung zum 30. Juni 2026 hat den Buchwert bestätigt, ohne den Zinssatz zu bemühen: +848,1 Millionen Euro Bewertungsergebnis bei unveränderten 5,1 und 3,3 Prozent, extern von CBRE und Savills als plausibel und marktkonform bestätigt.
- Die Bilanzkennzahlen haben Luft: LTV 46,0 Prozent, Zinsdeckung 3,6x, Eigenkapitalquote 34,3 Prozent (30. Juni 2026); alle vier Kreditauflagen eingehalten, Investment-Grade-Ratings von vier Agenturen — Scope hob den Ausblick am 16. Juni 2026 von negativ auf stabil an.
- Das kleine Segment Value-add wächst schnell: +27,6 Prozent auf 128,5 Millionen Euro Adjusted EBITDA, getragen von Handwerkerorganisation und Energiegeschäft. Die Kundenzufriedenheit erreichte im zweiten Quartal 2026 mit 77,3 Prozent einen Höchststand.
- Der Abstand zwischen Kurs und Buchwert ist groß: 21,59 Euro Halbjahresschlusskurs gegen 46,22 Euro EPRA NTA je Aktie (beide 30. Juni 2026), also rund 53 Prozent Abschlag. Die Dividende für 2025 betrug 1,25 Euro je Aktie.
- Der Schuldenabbau hat einen konkreten Plan: rund 700 Millionen Euro Verkäufe im ersten Halbjahr 2026, dazu bis 2028 rund 1,8 Milliarden Euro deutscher Non-Core-Bestand, rund 0,8 Milliarden Euro in Schweden und rund 0,5 Milliarden Euro Wohnungsverkäufe pro Jahr — nach unserer Rechnung zusammen rund 4,1 Milliarden Euro, ergänzt um opportunistische Verkäufe aus dem Kernbestand.
Risiken
- Der größte Bilanzposten hängt an einer selbst gesetzten Annahme: 0,25 Prozentpunkte Zinsänderung entsprechen nach der eigenen Sensitivitätsrechnung zum 30. Juni 2026 rund 5,8 Milliarden Euro Wertverlust oder 6,7 Milliarden Euro Wertgewinn — bei 31,9 Milliarden Euro Eigenkapital. Ein Viertelpunkt wäre rund siebenmal so wirksam wie das gesamte Bewertungsergebnis des Halbjahres.
- Die Kasse schrumpft schneller als das Ergebnis: Der Operating Free Cashflow fiel im ersten Halbjahr 2026 um 45,4 Prozent auf 607,5 Millionen Euro (bereinigt um Umlaufvermögens-Effekte um 19,5 Prozent), die Zahlungsmittel um 39,2 Prozent auf 2.172,7 Millionen. Die Jahresprognose lautet weiterhin „auf Vorjahresniveau“ (1.778,5 Millionen Euro).
- Die Refinanzierung wird teurer: 14.993,3 Millionen Euro EMTN-Anleihen zu durchschnittlich 1,37 Prozent stehen Neuemissionen zu rund 3,2 Prozent Euro-Kupon gegenüber — die Anleihe über 2.000,0 Millionen Euro vom 6. Juli 2026 kostet sogar 3,87 Prozent im Schnitt. Der Zinsaufwand stieg im ersten Halbjahr 2026 um 9,2 Prozent auf 443,2 Millionen Euro und drückte das Adjusted EBT um 2,6 Prozent.
- Der geplante Schuldenabbau hängt am Verkaufsmarkt: Vonovia nennt das Umfeld für die vertrieblich orientierten Segmente selbst „herausfordernd“, das Adjusted EBITDA im Segment Development fiel um 65,0 Prozent auf 20,1 Millionen Euro, und das Volumen der opportunistischen Kernbestands-Verkäufe bis 2028 lässt das Unternehmen ausdrücklich offen.
- Der Verschuldungsgrad ist gestiegen: bereinigtes Net Debt von 39.804,8 Millionen Euro entspricht dem 14,0-Fachen des Adjusted EBITDA Total, der LTV kletterte von 45,4 auf 46,0 Prozent (30. Juni 2026) — das erklärte Ziel liegt langfristig bei rund 40 Prozent.
- Die Aktienzahl wächst: +3,1 Prozent allein 2025, dazu eine Wandelanleihe über 850 Millionen Euro mit einem Wandlungspreis von 28,0402 Euro und ein genehmigtes Kapital 2025 von 234.260.979 Euro mit möglichem Bezugsrechtsausschluss.
- Ein wachsender Teil des Ergebnisses gehört nicht den Vonovia-Aktionären: 118,0 von 1.065,3 Millionen Euro Periodenergebnis im ersten Halbjahr 2026 entfielen auf nicht beherrschende Anteilseigner, das bereinigte Minderheitenergebnis stieg um 33,3 Prozent auf 101,2 Millionen, und bar ausgezahlt wurden 256,0 Millionen Euro (+46,2 Prozent).
- Regulierung ist der Dauerfaktor dieses Geschäfts: Die Prognose für die organische Mietsteigerung 2026 wurde am 5. August 2026 von rund 4,2 auf rund 4 Prozent gesenkt — begründet mit einer ausgewogenen Umsetzung des Berliner Mietspiegels.
Ein menschliches Fazit
Wir sind mit der Gutachten-Gläubigkeit gestartet — mit dem Reflex, eine Zahl für gemessen zu halten, nur weil sie präzise aussieht und geprüft wurde. Die Berichte der Vonovia SE zeigen beides sehr klar: Das Geschäft ist echt, die Miete kommt, das Adjusted EBITDA ist durch fünf schwierige Jahre gewachsen. Und der größte Posten der Bilanz ist trotzdem eine Rechnung, deren wichtigste Eingangsgröße halbjährlich neu gewählt wird.
Diesmal ist etwas passiert, das man seltener erlebt: Die Probe aufs Exempel kam sofort. Am 5. August 2026 wurde der Vorhang aufgezogen — und dahinter stand eine Zahl, die dem Unternehmen alle Ehre macht. 848,1 Millionen Euro Aufwertung, entstanden aus höheren Marktmieten und einer niedrigeren Leerstandsannahme, bei völlig unverändertem Zinssatz. Wer befürchtet hatte, Vonovia würde sich die Bilanz mit einem freundlicheren Diskontierungszins schönrechnen, hat für dieses Halbjahr eine klare Antwort bekommen: nein.
Was daraus folgt, ist keine Empfehlung, sondern eine Lesehilfe. Bei Vonovia gibt es zwei getrennte Geschichten in einem Unternehmen. Die eine steht im Segment Rental und ist so ruhig, wie eine Aktie im DAX nur sein kann. Die andere steht in einer einzigen Zeile der Gewinn- und Verlustrechnung und kann in einem einzigen Jahr zehn Milliarden Euro bewegen. Wer die Aktie kauft, kauft immer beide — auch wenn er nur die erste im Kopf hatte.
Und weil ein gutes Halbjahr keine Blankounterschrift ist, gehört die andere Zeile in denselben Absatz: Der Zins ist zwar nicht gesunken, aber er ist eben auch nicht gestiegen — und wenn er es täte, wären 0,25 Prozentpunkte rund siebenmal so wirksam wie das gesamte Bewertungsergebnis dieses Halbjahres. Gleichzeitig hat sich die Kasse binnen sechs Monaten um fast 40 Prozent geleert, während die Prognose für den Cashflow unverändert „auf Vorjahresniveau“ lautet. Der nächste Termin, an dem sich das überprüfen lässt, steht schon im Kalender: 4. November 2026, Zwischenbericht zum dritten Quartal. Was Du daraus machst, ist Deine Entscheidung. Und das ist auch gut so.
Weitere Detailanalysen findest Du in unserer Rubrik Analysen.
Quellen
- Vonovia SE — Halbjahresbericht 2026 (deutsche und englische Fassung), Stichtag 30. Juni 2026, vom Vorstand unterzeichnet „Bochum, den 29. Juli 2026“, veröffentlicht am 5. August 2026 um 7:00 Uhr MESZ: Kennzahlenübersicht, Vonovia SE am Kapitalmarkt, Ertragslage nach Segmenten, Verkehrswerte, Nettovermögensdarstellung (EPRA NTA), Finanzlage und Finanzierung, Covenants, Geschäftsausblick mit Prognosetabelle 2026, verkürzter Konzernzwischenabschluss samt Konzernanhang (Investment Properties, Bewertungsparameter Level 3, Sensitivitätsanalysen, Finanzielle Vermögenswerte, Eigenkapital)
- Vonovia SE — Unternehmensmitteilung „Attraktives Wachstum im Kerngeschäft und positive Wertentwicklung im Portfolio“ vom 5. August 2026: Segmentergebnisse, Portfoliobewertung, Refinanzierung, bestätigte Prognose 2026 und Ausblick 2028, Originalzitate von Luka Mucic (Vorstandsvorsitzender) und Philip Grosse (Finanzvorstand).
- Vonovia SE — „H1 2026 Earnings Call Presentation“ vom 5. August 2026, Unterlage zur Analystenkonferenz desselben Tages um 14:00 Uhr MESZ: Zusammenfassung des Halbjahres, Segmentkennzahlen, Finanzierungsübersicht, Folie „De-Leveraging through Disposals“ mit den realisierten Verkäufen des ersten Halbjahres und den Verkaufszielen bis 2028, Tabelle „2026 Guidance & 2028 Objective“
- Vonovia SE — Geschäftsbericht 2025 (356 Seiten, deutsche und englische Fassung), PDF vom 18. März 2026, veröffentlicht mit den Jahreszahlen am 19. März 2026: Kennzahlenübersicht, Brief des Vorstands, Wirtschaftsbericht, Konzernanhang (Investment Properties, Bewertungsparameter Level 3, Sensitivitätsanalysen, Entwicklung des Gezeichneten Kapitals, Genehmigtes Kapital, Call-Optionen, Teilkonzernfinanzinformationen Deutsche Wohnen-Gruppe), Bestätigungsvermerk des unabhängigen Abschlussprüfers
- Vonovia SE — Zwischenmitteilung zum 1. Quartal 2026, Stichtag 31. März 2026, vom Vorstand unterzeichnet am 29. April 2026, veröffentlicht am 7. Mai 2026: Kennzahlen, Verkehrswerte, Finanzlage, Finanzierung, Covenants, Geschäftsausblick, verkürzter Konzernzwischenabschluss
- Vonovia SE — Investor Relations, Unternehmensnachrichten und Ad-hoc-Mitteilungen: Quartalsmitteilung vom 7. Mai 2026 („Guter Jahresauftakt – Prognose 2026 bestätigt“), Hauptversammlungsmeldung vom 21. Mai 2026 (Dividende 1,25 Euro, Präsenz 58,91 Prozent, PwC als Abschlussprüfer bestellt), Ad-hoc-Mitteilungen vom 23. Juni 2026 zur Ankündigung und zur Platzierung der Wandelanleihen über 850 Millionen Euro, Veröffentlichung der Gesamtzahl der Stimmrechte nach § 41 WpHG vom 31. Juli 2026 (848.435.623 Stimmrechte)
- Aufhänger: Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 4. August 2026
Diese Analyse ist journalistische Einordnung auf Basis öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine persönliche Empfehlung. Aktien können erheblich an Wert verlieren, ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen tragen den Stichtag ihrer Quelle; der jüngste ausgewertete Periodenbericht ist der Halbjahresbericht 2026 mit Stichtag 30. Juni 2026, veröffentlicht am 5. August 2026. Die Erstfassung dieser Analyse vom 4. August 2026 stand auf dem Stand der Zwischenmitteilung zum 1. Quartal 2026 und wurde am 5. August 2026 vollständig auf den Halbjahresbericht fortgeschrieben. Der nächste Periodenbericht ist der Zwischenbericht zum 3. Quartal 2026 am 4. November 2026. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 3.623,9 | 5.151,8 | 5.228,5 | 5.939,1 | 4.977,1 |
| Betriebsergebnis (EBIT) | 6.031,7 | -363,7 | 1.763,0 | 1.001,5 | 1.781,7 |
| Nettogewinn | 2.680,3 | -669,4 | -6.285,1 | -896,0 | 3.723,0 |
| Nettomarge | 74,0 % | -13,0 % | -120,2 % | -15,1 % | 74,8 % |
| Gewinn je Aktie | 4,25 € | -0,85 € | -7,80 € | -1,09 € | 4,36 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Kerngeschäft Vermietung positiv
- Zum 30. Juni 2026 bewirtschaftete Vonovia 603.518 Einheiten, davon 528.370 eigene Wohnungen, bei einer Leerstandsquote von 2,3 Prozent und einer Collection Rate von 99,6 Prozent. Die monatliche Ist-Miete stieg von 7,33 Euro je Quadratmeter (2021) auf 8,38 Euro (2025) und 8,51 Euro (30.06.2026), das organische Mietwachstum lag im ersten Halbjahr 2026 bei 3,6 Prozent. Das Adjusted EBITDA im Segment Rental wuchs um 3,5 Prozent auf 1.268,6 Millionen Euro — und das bei einem um rund 5.000 Einheiten kleineren Bestand.
- Bewertung der Immobilien positiv
- Die vollständige Neubewertung zum 30. Juni 2026 brachte ein Bewertungsergebnis von +848,1 Millionen Euro (1. Halbjahr 2025: +520,3 Millionen); der Verkehrswert stieg um 1,5 Prozent auf 85.675,7 Millionen Euro. Entscheidend ist die Herkunft: Der Diskontierungszinssatz für Vonovia Deutschland blieb unverändert bei 5,1 Prozent, der Kapitalisierungszinssatz bei 3,3 Prozent — die Aufwertung kam aus der Marktmiete (9,28 auf 9,44 Euro je Quadratmeter) und einer niedrigeren stabilisierten Leerstandsquote (1,4 auf 1,3 Prozent). CBRE und Savills bestätigten den Portfoliowert als plausibel und marktkonform.
- Zins-Sensitivität negativ
- Die eigene Sensitivitätstabelle zum 30. Juni 2026 beziffert die Wirkung von 0,25 Prozentpunkten Zinsänderung mit +8,6/−7,4 Prozent (Deutschland), +6,8/−6,0 (Schweden) und +3,5/−3,2 Prozent (Österreich). Auf die Verkehrswerte der Investment Properties gerechnet sind das rund 6,7 Milliarden Euro Aufwertung oder rund 5,8 Milliarden Euro Abwertung — bei einem Eigenkapital von 31.897,9 Millionen Euro. Ein einziger Viertelpunkt wäre damit rund siebenmal so wirksam wie das gesamte Bewertungsergebnis des Halbjahres.
- Cashflow und Liquidität negativ
- Der Operating Free Cashflow fiel im ersten Halbjahr 2026 um 45,4 Prozent auf 607,5 Millionen Euro, während die Jahresprognose unverändert „auf Vorjahresniveau“ (Ist 2025: 1.778,5 Millionen) lautet. Bereinigt um die Veränderung des Nettoumlaufvermögens — die Prognose gilt vor dieser Größe — bleibt ein Rückgang von 830,1 auf 668,6 Millionen Euro, also 19,5 Prozent. Die Zahlungsmittel sanken binnen sechs Monaten um 39,2 Prozent von 3.574,1 auf 2.172,7 Millionen Euro; die Auszahlungen an Minderheiten stiegen von 175,1 auf 256,0 Millionen.
- Bilanz und Kreditauflagen positiv
- Zum 30. Juni 2026 lagen der LTV bei 46,0 Prozent (31.12.2025: 45,4 Prozent), die Eigenkapitalquote bei 34,3 Prozent und der Zinsdeckungsgrad bei 3,6x. Alle vier vertraglich vereinbarten Finanzkennzahlen wurden eingehalten, teils mit großem Abstand (LTV 45,4 gegen 60 Prozent, Secured LTV 13,7 gegen 45 Prozent, ICR 3,9x gegen 1,8x, unbelastete Vermögenswerte 173,4 gegen 125 Prozent). Vier Agenturen führen Vonovia im Investment-Grade-Bereich: S&P BBB+, Moody’s Baa1, Fitch BBB+ und Scope A−, wo der Ausblick am 16. Juni 2026 von negativ auf stabil angehoben wurde.
- Refinanzierung negativ
- Die EMTN-Anleihen über 14.993,3 Millionen Euro tragen einen Durchschnittszins von 1,37 Prozent. Im ersten Halbjahr 2026 refinanzierte Vonovia rund 4,4 Milliarden Euro mit einer durchschnittlichen Laufzeit von acht Jahren zu einem durchschnittlichen Euro-Kupon von rund 3,2 Prozent. Der Zinsaufwand für originäre finanzielle Verbindlichkeiten stieg von 405,8 auf 443,2 Millionen Euro (+9,2 Prozent) und drückte das Adjusted EBT um 2,6 Prozent auf 962,3 Millionen. Nach dem Bilanzstichtag, am 6. Juli 2026, folgte eine Anleihe über 2.000,0 Millionen Euro in drei Tranchen zu einem durchschnittlichen Kupon von 3,87 Prozent. Fällig werden 4.063,3 Millionen Euro 2026, 4.801,4 Millionen 2027 und 4.899,9 Millionen 2028; ein Liability Management über rund 1,5 Milliarden Euro hat davon bereits einen Teil vorgezogen.
- Aktienzahl und Minderheiten negativ
- Die Aktienzahl stieg 2025 um 3,1 Prozent auf 848.216.385 und lag Ende Juli 2026 bei 848.435.623 Stimmrechten; die Wandelanleihe vom 23. Juni 2026 über 850 Millionen Euro entspricht bei 28,0402 Euro Wandlungspreis rund 30,3 Millionen weiteren Aktien und wird bilanziell vollständig als Fremdkapital geführt. Vom Periodenergebnis des ersten Halbjahres 2026 in Höhe von 1.065,3 Millionen Euro entfielen 118,0 Millionen auf nicht beherrschende Anteilseigner; das bereinigte Minderheitenergebnis stieg von 75,9 auf 101,2 Millionen Euro (+33,3 Prozent).
Vonovia ist zwei Unternehmen in einer Bilanz. Das eine vermietet 528.370 Wohnungen mit 2,3 Prozent Leerstand und steigerte das Adjusted EBITDA Total im ersten Halbjahr 2026 um 2,4 Prozent auf 1.456,5 Millionen Euro — so berechenbar wie kaum ein anderer DAX-Wert. Das andere steht in einer einzigen Zeile der Gewinn- und Verlustrechnung: Das Ergebnis aus der Bewertung von Investment Properties schwankte zwischen +7.393,8 (2021) und −10.651,2 Millionen Euro (2023), ohne dass eine Wohnung den Besitzer wechselte. Die vollständige Neubewertung zum 30. Juni 2026 brachte +848,1 Millionen Euro und einen Verkehrswert von 85.675,7 Millionen — und zwar bei unverändertem Diskontierungszinssatz von 5,1 Prozent; die Aufwertung kam aus der Marktmiete, nicht aus dem Zins. Ein Viertelpunkt Zinsänderung entspricht nach der eigenen Sensitivitätsrechnung rund 5,8 Milliarden Euro, also rund dem Siebenfachen. Offen bleiben die teurere Refinanzierung (14.993,3 Millionen Euro Altanleihen zu 1,37 Prozent gegen rund 3,2 Prozent bei Neuemissionen) und ein Operating Free Cashflow, der um 45,4 Prozent auf 607,5 Millionen Euro fiel. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht für ein Substanzrisiko — davon ist nichts belegt. Der Bestätigungsvermerk zum Geschäftsbericht 2025 ist uneingeschränkt, alle vier vertraglichen Finanzkennzahlen wurden zum 30. Juni 2026 eingehalten, der Zinsdeckungsgrad liegt bei 3,6x, die Eigenkapitalquote bei 34,3 Prozent, vier Ratingagenturen führen das Unternehmen im Investment-Grade-Bereich, und Scope hat den Ausblick am 16. Juni 2026 sogar von negativ auf stabil angehoben. Auch die größte offene Frage der Erstfassung ist positiv beantwortet: Die vollständige Neubewertung zum 30. Juni 2026 brachte 848,1 Millionen Euro Aufwertung bei unverändertem Diskontierungszinssatz von 5,1 Prozent — die Aufwertung kam aus dem Mietmarkt, nicht aus einer freundlicher gesetzten Annahme. Gelb steht für zwei offene operative Fragen. Erstens läuft die günstige Altfinanzierung ab: 14.993,3 Millionen Euro EMTN-Anleihen tragen 1,37 Prozent Durchschnittszins, während im ersten Halbjahr 2026 rund 4,4 Milliarden Euro zu einem durchschnittlichen Euro-Kupon von rund 3,2 Prozent refinanziert wurden; der Zinsaufwand stieg um 9,2 Prozent und drückte das Adjusted EBT um 2,6 Prozent, obwohl die Mieteinnahmen gewachsen sind. Bis 2028 werden 13,8 Milliarden Euro fällig. Zweitens hat sich die Kasse geleert: Der Operating Free Cashflow fiel um 45,4 Prozent auf 607,5 Millionen Euro, die Zahlungsmittel um 39,2 Prozent auf 2.172,7 Millionen — bei einer unverändert bestätigten Jahresprognose „auf Vorjahresniveau“ (Ist 2025: 1.778,5 Millionen). Hinzu kommt strukturell, dass der größte Bilanzposten nicht gemessen, sondern gerechnet wird: Ein Viertelpunkt auf Diskontierungs- und Kapitalisierungszins bewegt nach der eigenen Sensitivitätstabelle rund 5,8 Milliarden Euro. Grün wäre die Einordnung, wenn die Refinanzierungslücke geschlossen wäre und der Cashflow wieder auf Kurs zur eigenen Prognose liefe. Dass die Aktie mit rund 53 Prozent Abschlag auf den EPRA NTA gehandelt wurde, ist eine Preisfrage und bestimmt diese Einordnung nicht.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Vonovia über die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 4. August 2026 — kein Scanner-Treffer und kein Kaufsignal, sondern ein Aufmerksamkeitssignal.
- Datenstand und Aktualität: Jüngster ausgewerteter Periodenbericht ist der Halbjahresbericht 2026 (Stichtag 30. Juni 2026, vom Vorstand unterzeichnet am 29. Juli 2026, veröffentlicht am 5. August 2026 um 7:00 Uhr MESZ). Diese Analyse ist am 5. August 2026 vollständig darauf fortgeschrieben worden; die Erstfassung vom 4. August 2026 stand auf dem Stand der Zwischenmitteilung zum 1. Quartal 2026. Ebenfalls ausgewertet: die Unternehmensmitteilung zum Halbjahr vom 5. August 2026 samt Zitaten von Vorstandsvorsitzendem und Finanzvorstand sowie die Präsentation zur Analystenkonferenz desselben Tages. Aus dem Zeitraum davor durchgesehen: Hauptversammlung am 21. Mai 2026, Stimmrechtsmitteilungen nach § 41 WpHG vom 29. Mai, 30. Juni und 31. Juli 2026, die beiden Ad-hoc-Mitteilungen vom 23. Juni 2026 zur Wandelanleihe. Nächster Termin: Zwischenbericht zum 3. Quartal 2026 am 4. November 2026.
- Zur Bewertungsmethodik: Vonovia bilanziert Investment Properties nach dem Wahlrecht des IAS 40.30 zum beizulegenden Zeitwert. Änderungen dieses Werts laufen erfolgswirksam durch die Gewinn- und Verlustrechnung, ohne dass Zahlungen fließen. Das erklärt, warum das Periodenergebnis 2025 mit 4.185,5 Millionen Euro weit über dem operativen Ergebnis lag — und warum das Ergebnis vor Steuern im ersten Halbjahr 2026 auf 1.664,8 Millionen Euro sprang, obwohl das Adjusted EBT um 2,6 Prozent sank.
- Neubewertungs-Rhythmus: Vonovia bewertet das Gesamtportfolio zweimal jährlich — zum Halbjahres- und zum Jahresabschluss. In den Quartalsberichten zum 31. März und zum 30. September steht die Zeile „Ergebnis aus der Bewertung von Investment Properties“ deshalb bei null; die Verkehrswerte werden dort nur um Investitionen fortgeschrieben.
- Die Rechnung „rund 5,8 Milliarden Euro“ ist unsere eigene und folgt der Anwendungsanweisung des Berichts: prozentuale Sensitivität multipliziert mit dem Verkehrswert der Investment Properties je Land (Deutschland 71.337,9, Schweden 6.950,5, Österreich 2.749,6 Millionen Euro zum 30. Juni 2026). Sie ist eine Größenordnung, keine Prognose.
- Zum Verkaufsprogramm: Die Volumina des ersten Halbjahres 2026 (rund 700 Millionen Euro) und die Ziele bis 2028 stehen nicht im Halbjahresbericht, sondern in der Präsentation zur Analystenkonferenz vom 5. August 2026 („De-Leveraging through Disposals“). Die Summe von rund 4,1 Milliarden Euro ist unsere eigene Addition der dort genannten Einzelziele (rund 1,8 Milliarden Euro deutscher Non-Core-Bestand, rund 0,8 Milliarden Euro Schweden, rund 1,5 Milliarden Euro Wohnungsverkäufe); die opportunistischen Verkäufe aus dem Kernbestand sind darin nicht enthalten, weil Vonovia ihr Volumen offenlässt.
- Nach dem Bilanzstichtag: Der Nachtragsbericht des Halbjahresberichts nennt die Anleihe über 2.000,0 Millionen Euro vom 6. Juli 2026 (drei Tranchen über 5, 8,5 und 12 Jahre, durchschnittlicher Kupon 3,87 Prozent), den Rückkauf von EMTN-Anleihen über 1,2 Milliarden Euro Nominalvolumen im Juli 2026, die vorzeitige Kündigung eines Restbetrags von 297,1 Millionen Euro zum 27. August 2026, die planmäßige Rückzahlung einer Anleihe über 542,8 Millionen Euro und die Verlängerung der syndizierten Kreditlinie über 3.000,0 Millionen Euro bis 2031. Die von Vonovia genannten rund 4,4 Milliarden Euro refinanziertes Volumen beziehen sich auf das Jahr seit Jahresbeginn und schließen diese Juli-Emission ein.
- Ein tagesaktueller Börsenwert wird bewusst nicht genannt. Alle Kurs- und Bewertungsangaben stammen aus Originaldokumenten: Halbjahresschlusskurs 21,59 Euro und Marktkapitalisierung rund 18,3 Milliarden Euro zum 30. Juni 2026 aus dem Halbjahresbericht, Jahresschlusskurs 2025 (24,54 Euro) und Marktkapitalisierung (rund 20,8 Milliarden Euro) aus dem Geschäftsbericht 2025. Gegenprobe: 848,4 Millionen Aktien mal 21,59 Euro ergeben rund 18,3 Milliarden Euro — die vom Unternehmen genannte Marktkapitalisierung ist damit rechnerisch bestätigt.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei VNA.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Vonovia SE (VNA.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Vonovia mit Sitz in Bochum ist Europas größtes Wohnungsunternehmen und Mitglied im DAX 40. Zum 30. Juni 2026 bewirtschaftete der Konzern 603.518 Einheiten, davon 528.370 eigene Wohnungen in Deutschland, Schweden und Österreich. Neben der Vermietung betreibt Vonovia die Segmente Value-add (Handwerkerorganisation, Energiegeschäft), Recurring Sales (Wohnungsverkauf) und Development (Neubau). Im ersten Halbjahr 2026 stammten 1.268,6 von 1.456,5 Millionen Euro Adjusted EBITDA aus der Vermietung.
Der am 5. August 2026 veröffentlichte Bericht enthält die erste vollständige Neubewertung des Portfolios seit dem Jahresabschluss 2025: Das Ergebnis aus der Bewertung von Investment Properties beträgt +848,1 Millionen Euro (1. Halbjahr 2025: +520,3 Millionen), der Verkehrswert stieg auf 85.675,7 Millionen Euro (+1,5 Prozent). Das Adjusted EBITDA Total wuchs um 2,4 Prozent auf 1.456,5 Millionen Euro, das Adjusted EBT sank um 2,6 Prozent auf 962,3 Millionen. Die Prognose 2026 wurde für alle Ertragskennzahlen bestätigt.
Die unternehmensinterne Bewertungsabteilung nutzt ein Discounted-Cashflow-Verfahren: Die erwarteten Nettozuflüsse aus der Bewirtschaftung werden geschätzt und mit einem Diskontierungs- und einem Kapitalisierungszinssatz auf den Stichtag abgezinst. Für Vonovia Deutschland lagen diese Sätze zum 30. Juni 2026 wie schon zum 31. Dezember 2025 bei 5,1 beziehungsweise 3,3 Prozent. Zusätzlich plausibilisieren die unabhängigen Gutachter CBRE GmbH und Savills Sweden SE das Ergebnis; sie bestätigten den Portfoliowert zum 30. Juni 2026 laut Bericht als plausibel und marktkonform.
Aus der Miete. Der Diskontierungszinssatz für Vonovia Deutschland blieb zum 30. Juni 2026 unverändert bei 5,1 Prozent, der Kapitalisierungszinssatz bei 3,3 Prozent. Verändert haben sich die angesetzte Marktmiete Wohnen (von 9,28 auf 9,44 Euro je Quadratmeter und Monat) und die stabilisierte Leerstandsquote (von 1,4 auf 1,3 Prozent). Die Marktmietsteigerung blieb bei 2,0 Prozent, die Inflationsannahme ebenfalls bei 2,0 Prozent.
Der Halbjahresbericht 2026 nennt die Zahlen selbst: Ändern sich Diskontierungs- und Kapitalisierungszins um 0,25 Prozentpunkte, verändert sich der Wert des deutschen Bestands um +8,6 beziehungsweise −7,4 Prozent, der schwedische um +6,8/−6,0 und der österreichische um +3,5/−3,2 Prozent. Gerechnet auf die Verkehrswerte der Investment Properties zum 30. Juni 2026 sind das rund 6,7 Milliarden Euro Aufwertung oder rund 5,8 Milliarden Euro Abwertung — bei einem Eigenkapital von 31.897,9 Millionen Euro.
Zum 30. Juni 2026 betrug das Net Debt 40.024,0 Millionen Euro, bereinigt 39.804,8 Millionen. Der Verschuldungsgrad (LTV) lag bei 46,0 Prozent nach 45,4 Prozent zum Jahresende 2025 — der Anstieg geht laut Bericht auf die Dividendenzahlung im zweiten Quartal zurück. Das bereinigte Verhältnis von Nettoverschuldung zu Adjusted EBITDA lag bei 14,0x, der Zinsdeckungsgrad bei 3,6x. Alle vier vertraglich vereinbarten Finanzkennzahlen wurden eingehalten; vier Ratingagenturen führen Vonovia im Investment-Grade-Bereich, darunter S&P mit BBB+ und Moody’s mit Baa1.
Über Verkäufe. Die Präsentation zur Analystenkonferenz vom 5. August 2026 stellt das Programm unter die Überschrift „De-Leveraging through Disposals“: Im ersten Halbjahr 2026 wurden rund 700 Millionen Euro realisiert (rund 330 Millionen deutscher Non-Core-Bestand, rund 160 Millionen Wohnungsverkäufe, rund 20 Millionen Grundstücke), einschließlich einer Vereinbarung über die vorrangige Rückführung eines Vesteda-Minderheitsanteils von rund 200 Millionen Euro. Bis 2028 sollen rund 1,8 Milliarden Euro deutscher Non-Core-Bestand, rund 0,8 Milliarden Euro in Schweden und rund 0,5 Milliarden Euro Wohnungsverkäufe pro Jahr folgen. Das Volumen zusätzlicher Verkäufe aus dem Kernbestand lässt Vonovia offen.
Die Zahl der Aktien stieg von 822.852.925 (31. Dezember 2024) auf 848.216.385 (31. Dezember 2025) — plus 3,1 Prozent durch die Aktiendividende vom 24. Juni 2025 und den Tausch gegen Aktien der Deutsche Wohnen SE. Ende Juli 2026 meldete Vonovia 848.435.623 Stimmrechte; das Gezeichnete Kapital lag zum 30. Juni 2026 bei 848,4 Millionen Euro. Die am 23. Juni 2026 platzierte Wandelanleihe über 850 Millionen Euro entspricht bei einem Wandlungspreis von 28,0402 Euro rechnerisch rund 30,3 Millionen weiteren Aktien.
Der EPRA NTA je Aktie lag zum 30. Juni 2026 bei 46,22 Euro, der Halbjahresschlusskurs bei 21,59 Euro — rund 53 Prozent Abschlag. Der Buchwert beruht auf den internen Bewertungsannahmen, insbesondere auf einem Diskontierungszinssatz von 5,1 Prozent. Der Markt rechnet offenbar mit einem höheren Zins beziehungsweise mit niedrigeren Immobilienwerten. Ein Abschlag ist deshalb kein Beweis für Unterbewertung, sondern eine abweichende Meinung über die Bewertungsannahmen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.