Gerresheimer: 160 Jahre Firmengeschichte — und ein Absatz im Prüfbericht, der alles infrage stellt
Gerresheimer ist einer dieser Namen, bei denen man gar nicht erst nachschaut: seit 1864 im Geschäft, Fläschchen und Spritzen für die halbe Pharmaindustrie, Sitz in Düsseldorf, Prime Standard. Genau deshalb lohnt der Blick in den Geschäftsbericht 2025 — denn dort hat der Wirtschaftsprüfer einen eigenen Abschnitt eingezogen: „Wesentliche Unsicherheit im Zusammenhang mit der Fortführung der Unternehmenstätigkeit“. Dahinter stehen 2.012,9 Millionen Euro Nettofinanzschulden, ein Verschuldungsgrad von 4,95x gegen eine ab dem 30. November 2026 wieder geltende Obergrenze von 4,75x, zwei Prüfungen der Finanzaufsicht BaFin und ein Konzernabschluss, der binnen vier Wochen zweimal aufgestellt werden musste. Seither ist einiges dazugekommen: ein Vorstandschef, der nach zehn Monaten ging, eine vertagte Entlastung, ein Großaktionär, der zukauft — und ein Halbjahr, in dem die Liquidität bis zum 31. Mai 2026 auf 249 Millionen Euro schrumpfte. Keine Anlageberatung — nur die Frage, was ein Prüfersatz wert ist, den kaum jemand zu Ende liest.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 32,00 € +0,40 %
- Marktkapitalisierung
- 1,1 Mrd. €
- Wachstums-Score
- 3/10
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 15,70 € bis 33,00 € · Letzter Kurs: 32,00 € (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die viel leiser arbeitet als die Gier: das Vertrauen in das Alter. Eine Firma, die seit 1864 existiert, deren Fläschchen in jedem Medikamentenschrank stehen und deren Name seit Jahrzehnten an der Börse hängt, kann doch nicht wirklich in Schwierigkeiten geraten — so denkt es sich fast von selbst, und deshalb schaut kaum jemand nach. Genau hier machen wir einen Deal: Wir lesen den Geschäftsbericht 2025 der Gerresheimer AG (Xetra: GXI) gemeinsam zu Ende — auch den Teil, den sonst niemand liest, nämlich den Bestätigungsvermerk des Wirtschaftsprüfers. Dort steht seit dem 29. Juni 2026 ein eigener Abschnitt mit der Überschrift „Wesentliche Unsicherheit im Zusammenhang mit der Fortführung der Unternehmenstätigkeit“.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das operative Geschäft ist echt, gewachsen und in einem Markt zu Hause, der wächst — aber die Bilanz darüber ist so schwer geworden, dass der Prüfer die Fortführung des Unternehmens nicht mehr ohne Warnhinweis testieren wollte. Und der Ausweg, den das Management gefunden hat, besteht darin, das margenstärkste Stück zu verkaufen.
Was Gerresheimer eigentlich macht
Gerresheimer ist kein Pharmakonzern, sondern der Zulieferer, ohne den kein Pharmakonzern auskommt. Der Konzern mit Sitz in Düsseldorf beschreibt sich im Geschäftsbericht als System- und Lösungsanbieter für die Pharma-, Biotech- und Kosmetikbranche. Übersetzt in ein Alltagsbild: Wenn ein Medikament der Inhalt ist, baut Gerresheimer die Verpackung, die Dosierhilfe und das Gerät, mit dem der Inhalt in den Menschen kommt.
Das Portfolio reicht von Injektionsfläschchen, Karpulen und Ampullen über Tablettenbehälter, Infusions-, Tropf- und Sirupflaschen bis zu Spritzen, Pens, Autoinjektoren, Inhalatoren und Medikamentenpumpen. Zum 30. November 2025 arbeiteten dort 13.528 Menschen (Vorjahr: 12.142). Das Geschäftsjahr endet nicht am 31. Dezember, sondern am 30. November — das Geschäftsjahr 2025 umfasst also den Zeitraum vom 1. Dezember 2024 bis zum 30. November 2025. Wer Quartalszahlen von Gerresheimer mit denen anderer Zulieferer vergleicht, vergleicht deshalb verschobene Zeiträume.
Ab dem Geschäftsjahr 2026 berichtet der Konzern in drei Geschäftsbereichen: Containment & Delivery Systems (mit den Einheiten Primary Packaging Plastics, Centor, Medical Systems und Advanced Technologies), Primary Injectable Solutions und Moulded Glass. Diese Aufteilung ist gleich wichtig — denn genau aus dem ersten und größten Bereich wird jetzt verkauft.
Die Firmengeschichte für Anleger
-
2007
Börsengang in Frankfurt
Seit 2007 notiert, heute im Prime Standard — eine lange Bilanzhistorie, gegen die sich der Einbruch des Geschäftsjahres 2025 einordnen lässt.
-
2025
BaFin-Anlassprüfung zum Konzernabschluss 2024
Bill-and-Hold-Umsätze über rund 28 Millionen Euro hielten der Prüfung nicht stand; die Fehlerkorrektur senkte den Umsatz 2024 um 44,6 Millionen Euro.
-
2026
Geschäftsbericht 2025 mit Fortführungshinweis
Am 29. Juni 2026 veröffentlicht, am 23. Juli neu aufgestellt: KPMG nennt ein bestandsgefährdendes Risiko, die Nettofinanzschulden lagen bei 2.012,9 Millionen Euro.
-
2026
Verkauf von Centor und Kunststoffgeschäft an Apax
Am 29. Juli 2026 vereinbart, rund 1,5 Milliarden Euro Unternehmenswert — der zentrale Entschuldungsschritt, der aus dem margenstärksten Bereich kommt.
-
2026
Halbjahr mit 92 Millionen Euro Abfluss im zweiten Quartal
Die Zahlen vom 30. September 2026 zeigen operative Erholung, aber eine auf 249 Millionen Euro gesunkene Liquidität und 2.058 Millionen Euro Nettofinanzschulden.
Wie die Aktie auf unseren Tisch kam
Ohne Scanner-Aufhänger, sondern über die Aufmerksamkeit anderer: Gerresheimer stand am 4. August 2026 auf der Foren-Hitliste von wallstreet-online unter den meistdiskutierten Werten deutscher Privatanleger. Das ist kein Kaufsignal, sondern ein Hinweis darauf, dass viele Menschen dieselbe Frage haben — und bei einer Aktie, die ihren Jahresabschluss dreimal verschieben musste, aus dem SDAX geflogen ist und dann binnen vier Wochen zwei Fassungen desselben Konzernabschlusses vorlegte, ist diese Frage naheliegend.
Die Aktie wird im Prime Standard der Frankfurter Wertpapierbörse gehandelt (ISIN DE000A0LD6E6). Bei rund 34,54 Millionen ausstehenden Aktien lag der Börsenwert zum Datenstand 4. August 2026 in der Größenordnung von knapp einer Milliarde Euro — also bei etwa 0,4 Jahresumsätzen und ungefähr 0,9 Buchwerten. Solche Kennzahlen sehen billig aus. Ob sie es sind, hängt daran, ob der Buchwert hält. Genau darum geht es im Rest dieser Analyse.
Die Zahlen über die Jahre — was wirklich beeindruckt
Fangen wir mit dem an, was tatsächlich gut ist. Der Umsatz ist über fünf Jahre praktisch ohne Unterbrechung gestiegen: von 1.498,0 Millionen Euro (2021) über 1.817,1 (2022), 1.983,2 (2023) und 1.991,3 (2024, angepasst) auf 2.320,9 Millionen Euro im Geschäftsjahr 2025 — ein Plus von 16,6 Prozent, währungsbereinigt sogar 17,8 Prozent auf 2.361,9 Millionen. Der wesentliche Treiber war die Übernahme von Bormioli Pharma. Auch die Belegschaft wuchs von 10.447 (2021) auf 13.528 Menschen.
Und der Markt dahinter ist keine Modeerscheinung. Der Geschäftsbericht rechnet für Biopharmazeutika mit einem volumenbasierten Wachstum von durchschnittlich 4,1 Prozent pro Jahr im Zeitraum 2025 bis 2030, für Nordamerika sogar 5,1 Prozent. Wer Spritzen und Autoinjektoren für biologische Wirkstoffe baut, sitzt strukturell auf der richtigen Seite.
Nur: Der Umsatz ist die eine Zeile. Die andere zeigt der folgende Chart.

Die Reihe des Ergebnisses je Aktie liest sich bis dahin ruhig: +2,67 Euro (2021), +3,06 (2022), +3,31 (2023), +2,37 (2024, angepasst) — und dann −9,27 Euro im Geschäftsjahr 2025.
Das Geschäftsjahr 2025 endete mit einem Konzernverlust von 318,7 Millionen Euro nach einem Gewinn von 84,3 Millionen im angepassten Vorjahr. Auch bereinigt — also ohne Sondereffekte, Abschreibungen auf Kaufpreisaufteilungen und Restrukturierungen — blieb ein Minus von 63,0 Millionen Euro stehen, nach +140,8 Millionen im Vorjahr. Das Adjusted EBITDA, die operative Kennzahl des Hauses, sank leicht von 388,0 auf 384,0 Millionen Euro; weil der Umsatz gleichzeitig kräftig stieg, fiel die Adjusted-EBITDA-Marge von 19,5 auf 16,5 Prozent. Für das Geschäftsjahr 2025 wird keine Dividende vorgeschlagen; im Vorjahr waren es 0,04 Euro je Aktie — nach 1,25 Euro in den drei Jahren davor.
Diese Kombination — Umsatz rauf, Ergebnis runter — kennen wir aus anderen Analysen: Auch bei Standard Motor Products ließ eine große Zukaufsstory den Umsatz um 22 Prozent steigen, ohne dass die Gewinnrechnung mitkam. Der Unterschied ist die Bilanz darunter — und die schauen wir uns jetzt an.
Unbequeme Wahrheit Nr. 1: Der Prüfer schreibt über die Fortführung
Ein Bestätigungsvermerk ist normalerweise ein Formular. Der Prüfer bestätigt, dass der Abschluss den Vorschriften entspricht, und fertig. Wenn dort ein zusätzlicher Abschnitt auftaucht, ist das kein Formalie, sondern eine Nachricht. Im Geschäftsbericht 2025 hat KPMG genau das getan.
„… zeigen diese Ereignisse und Gegebenheiten, dass eine wesentliche Unsicherheit besteht, die bedeutsame Zweifel an der Fähigkeit der Gerresheimer AG als Muttergesellschaft und der Fähigkeit des Gerresheimer Konzerns zur Fortführung der Unternehmenstätigkeit aufwerfen kann und die ein bestandsgefährdendes Risiko im Sinne des § 322 Abs. 2 Satz 3 HGB darstellt.“
Englische Fassung desselben Berichts: „… these events and conditions indicate material uncertainty that could cast significant doubt on the ability of Gerresheimer AG as Parent Company and on the ability of the Gerresheimer Group to continue as a going concern and which represent a going concern risk within the meaning of Section 322 (2) sentence 3 HGB.“
— KPMG AG Wirtschaftsprüfungsgesellschaft, Gerresheimer AG, Geschäftsbericht 2025, Bestätigungsvermerk des unabhängigen Abschlussprüfers (geänderte Fassung vom 23. Juli 2026)

Was bedeutet das in Alltagssprache? Ein Jahresabschluss wird normalerweise unter der Annahme aufgestellt, dass es die Firma auch im nächsten Jahr noch gibt — Fachleute nennen das die Annahme der Unternehmensfortführung, „Going Concern“. Auf dieser Annahme beruhen alle Werte in der Bilanz: Maschinen stehen mit dem Wert drin, den sie im laufenden Betrieb haben, nicht mit dem Erlös einer Notversteigerung. Wenn der Prüfer sagt, es bestehe eine wesentliche Unsicherheit über diese Annahme, sagt er im Klartext: Die Zahlen in diesem Buch gelten nur, wenn eine Reihe von Dingen gut geht.
Wichtig für die Einordnung, in beide Richtungen: Der Prüfer hat das Testat nicht verweigert. Er schreibt ausdrücklich, dass die vom Vorstand getroffenen Annahmen und die Darstellung im Anhang vertretbar sind und dass die Prüfungsurteile in dieser Hinsicht nicht modifiziert wurden. Der Vorstand hält die Anwendung der Fortführungsannahme für angemessen — vor allem, weil die Planrechnungen unter Berücksichtigung der erwarteten operativen Entwicklung ausreichende Puffer zu den vertraglichen Grenzwerten zeigen und weil der Verkauf von Centor erwartet wird. Ein solcher Hinweis ist also kein Insolvenzantrag. Er ist eine belegte, vom Wirtschaftsprüfer geteilte Aussage darüber, dass die Substanz an Bedingungen hängt.
Unbequeme Wahrheit Nr. 2: Der Covenant-Kalender läuft ab
Welche Bedingungen das sind, steht im Geschäftsbericht ein paar Kapitel vor dem Bestätigungsvermerk — und es lohnt sich, sie zu kennen. Es geht um zwei Kreditauflagen — im Bankdeutsch „Covenants“. Eine Kreditauflage ist ein Versprechen an die Bank: Solange eine bestimmte Kennzahl innerhalb der vereinbarten Grenze bleibt, läuft der Kredit weiter. Reißt man die Grenze, darf die Bank den Kredit fällig stellen.

Der Chart zeigt zwei Reihen, die sich lange parallel bewegten und dann auseinanderliefen. Die Nettofinanzschulden lagen bei 1.025,1 Millionen Euro (2021), 1.112,6 (2022), 924,3 (2023) und 1.100,3 (2024, angepasst) — vier Jahre in einem engen Band. Das Eigenkapital stieg im selben Zeitraum von 1.014,7 über 1.269,4 und 1.465,2 auf 1.504,8 Millionen Euro. Im Geschäftsjahr 2025 kippt beides gleichzeitig: die Schulden auf 2.012,9, das Eigenkapital auf 1.107,1 Millionen Euro.
Die entscheidende Kennzahl heißt Adjusted EBITDA-Leverage und misst das Verhältnis der Nettofinanzschulden zum operativen Ergebnis der letzten zwölf Monate. Anschaulich: Wie viele Jahresverdienste bräuchte die Firma, um ihre Schulden zu tilgen? Zum 30. November 2024 waren es 2,61 — zum 30. November 2025 4,95. Die Nettofinanzschulden stiegen im selben Zeitraum von 1.100,3 auf 2.012,9 Millionen Euro, weil die Finanzschulden von 1.286,7 auf 2.189,1 Millionen kletterten, während die liquiden Mittel von 186,4 auf 176,2 Millionen sanken.
„Aufgrund dieser Vereinbarungen muss für die Stichtage 30. November 2025, 28. Februar 2026, 31. Mai 2026 und 31. August 2026 seitens Gerresheimer keine Financial Covenant eingehalten werden. Zum 30. November 2026 darf der Financial Covenant, bezogen auf das Adjusted EBITDA-Leverage, bei maximal 4,75x liegen.“
Englische Fassung desselben Berichts: „Gerresheimer is not required to comply with any financial covenants as of the reporting dates November 30, 2025, February 28, 2026, May 31, 2026 and August 31, 2026. As of November 30, 2026, the financial covenant, based on adjusted EBITDA leverage, may not exceed 4.75x.“
— Gerresheimer AG, Geschäftsbericht 2025, Prognosebericht — Erwartete Finanzlage und Liquidität

Rechnen wir das nüchtern durch. Ist-Wert zum letzten Stichtag: 4,95. Erlaubter Wert zum 30. November 2026: maximal 4,75. Die Lücke beträgt 0,20 Punkte — und sie muss innerhalb eines Geschäftsjahres geschlossen werden, in dem der Konzern selbst einen freien Mittelabfluss von 50 bis 100 Millionen Euro erwartet. Es gibt genau zwei Hebel: Das operative Ergebnis muss steigen, oder die Schulden müssen sinken. Der Verkauf an Apax ist der zweite Hebel — dazu gleich mehr.
Dazu kommt die zweite Auflage, die weniger Aufmerksamkeit bekommt und im Zweifel schneller greift: ein Liquiditäts-Covenant, nach dem eine Mindestliquidität von 100,0 Millionen Euro vorzuhalten ist. Er wird mindestens monatlich überprüft. Und der Geschäftsbericht ist deutlich, was ein Bruch bedeuten würde: Eine Verletzung des Financial Covenant beziehungsweise des Liquiditäts-Covenant kann zur vorzeitigen Fälligstellung der Verpflichtungen durch die teilnehmenden Kreditinstitute führen; das gilt indirekt auch für die Term Loans.
Merksatz: Eine Kreditauflage ist kein Risiko in der Zukunft, sondern ein Termin im Kalender. Der nächste heißt 30. November 2026.
Unbequeme Wahrheit Nr. 3: Zweimal BaFin — und 44,6 Millionen Umsatz, die es so nicht gab
Im September 2025 leitete die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) eine Prüfung des offengelegten Konzernabschlusses zum 30. November 2024 ein. Gegenstand: Bestellungen, für die im letzten Drittel des Geschäftsjahres 2024 mit Kunden sogenannte Bill-and-Hold-Vereinbarungen über insgesamt 28 Millionen Euro abgeschlossen wurden. Bill-and-Hold heißt: Der Kunde kauft die Ware, sie bleibt aber vorerst im Lager des Verkäufers. Die Frage ist dann, ob schon Umsatz gebucht werden darf.
„Der erste Prüfungsgegenstand betrifft Umsatzerfassungen aus sogenannten Bill-and-Hold-Vereinbarungen im Volumen von rund 28 Mio. Euro. Die Prüfung einer unabhängigen Rechtsanwaltskanzlei hat ergeben, dass die Voraussetzungen für eine Umsatzerfassung nicht vorlagen.“
Englische Fassung desselben Berichts: „The first subject of the audit concerns revenue recognition from bill and hold agreements totaling approximately EUR 28m. An audit by an independent law firm revealed that the requirements for revenue recognition were not met.“
— Gerresheimer AG, Geschäftsbericht 2025, Erklärung zur Unternehmensführung

Die Folge war eine rückwirkende Fehlerkorrektur nach dem Rechnungslegungsstandard IAS 8: Die Umsatzerlöse des Vorjahres sanken in Summe um 44,6 Millionen Euro. Deshalb steht im Geschäftsbericht 2025 hinter den Vergleichszahlen für 2021, 2023 und 2024 das Wort „angepasst“ — die Zahlen, die Anleger in den Vorjahren gelesen haben, waren teilweise andere als die heute gültigen.
Es blieb nicht bei einer Prüfung. Im März 2026 leitete die BaFin eine zweite Anlassprüfung ein, diesmal zum Halbjahresabschluss per 31. Mai 2025, und erweiterte gleichzeitig die laufende Prüfung des Geschäftsjahres 2024 um drei weitere Punkte: den Ausweis der Leasingverbindlichkeiten, die Nutzungsdauern der aktivierten Entwicklungskosten und die Werthaltigkeit der Vermögenswerte des Geschäftsbereichs Advanced Technologies. Beide Prüfungen waren zum Zeitpunkt der Aufstellung des Abschlusses nicht abgeschlossen. Gerresheimer hat nach Einleitung der Prüfung eine externe, unabhängige Rechtsanwaltskanzlei sowie eine weitere Wirtschaftsprüfungsgesellschaft mit unabhängigen Untersuchungen beauftragt.
Unbequeme Wahrheit Nr. 4: Der Abschluss musste zweimal aufgestellt werden
Der Konzernabschluss 2025 wurde am 29. Juni 2026 vom Vorstand aufgestellt und vom Aufsichtsrat gebilligt. Vier Wochen später war er nicht mehr der gültige.
„Nachdem der Konzernabschluss ursprünglich am 29. Juni 2026 vom Vorstand aufgestellt und zur Veröffentlichung freigegeben wurde, hat der Vorstand diesen geändert. Der Vorstand hat den geänderten Konzernabschluss am 23. Juli 2026 aufgestellt und zur Veröffentlichung freigegeben.“
Englische Fassung desselben Berichts: „After the consolidated financial statements were originally prepared by the Management Board and approved by the Supervisory Board on June 29, 2026, the Management Board reviewed them and restated them in amended form on July 23, 2026.“
— Gerresheimer AG, Geschäftsbericht 2025, Seite 2 und Anhangangabe (1) „Allgemeine Angaben“

Hier ist Genauigkeit wichtiger als Dramatik, deshalb der Befund im Klartext: Die Änderungen betrafen ausschließlich die Darstellung und Erläuterung der Segmentberichterstattung — konkret die Zuordnung der Wertminderung auf einen Geschäftswert sowie die Korrektur von Übertragungsfehlern in der Überleitungsrechnung des Adjusted EBITDA der Segmente auf das Konzernergebnis. Der Bericht stellt ausdrücklich fest, dass sich daraus keine Auswirkungen auf die Vermögens-, Finanz- und Ertragslage des Konzerns ergaben. Der Abschlussprüfer führte eine sogenannte Nachtragsprüfung durch und ergänzte den Bestätigungsvermerk; der Aufsichtsrat billigte den geänderten Abschluss am 23. Juli 2026 und stellte fest, dass Einwendungen nicht zu erheben waren.
Die Zahlen haben sich also nicht verschoben. Was sich zeigt, ist etwas anderes: Ein Konzern, der seinen Jahresabschluss ohnehin mit Monaten Verspätung vorlegte, brauchte danach noch einen zweiten Anlauf, um die Segmentdarstellung richtig hinzubekommen. Wer die Verlässlichkeit der Berichterstattung bewertet, sollte diesen Vorgang kennen — und wer ihn zum Skandal aufbläst, hat den Bericht nicht gelesen.
Was sich am 29. Juli 2026 geändert hat: der Verkauf an Apax
Sechs Tage nach der zweiten Aufstellung kam die Nachricht, die das Bild verschiebt. Am 29. Juli 2026 meldete Gerresheimer per Ad-hoc-Mitteilung endgültige Vereinbarungen mit einer Tochtergesellschaft von Fonds, die von Apax Partners LLP beraten werden, über den Verkauf der Centor US Holding Inc. sowie des globalen Primary-Packaging-Plastics-Geschäfts.
Die Eckdaten aus der Meldung: Der Gesamtkaufpreis basiert auf einem kombinierten Unternehmenswert von rund 1,5 Milliarden Euro. Die Transaktion umfasst neben dem Centor-Werk in den USA insgesamt 15 Produktionsstandorte für Primärverpackungen aus Kunststoff in neun Ländern — zusammen 16 Standorte mit rund 2.400 Beschäftigten und einem kombinierten Umsatz von rund 570 Millionen Euro im Jahr 2025. Der Abschluss des Centor-Verkaufs wird bis Ende des Geschäftsjahres 2026 erwartet, der des Kunststoffgeschäfts im ersten Halbjahr des Geschäftsjahres 2027. Beide Transaktionen stehen unter dem Vorbehalt marktüblicher Vollzugsbedingungen und Genehmigungen und werden unabhängig voneinander vollzogen.
Der damalige Interim-Vorstandsvorsitzende Uwe Röhrhoff — er beendete sein Mandat vier Wochen später, am 24. August 2026 — nannte es „unternehmerische Handlungsspielräume“, die man zurückgewinne; CFO Wolf Lehmann kündigte an, mit den erwarteten Mittelzuflüssen die Entschuldung voranzutreiben und zusammen mit einer geplanten umfassenden Refinanzierung die Zinskosten deutlich zu senken. Das ist, gemessen an der Ausgangslage, der plausible Weg — 1,5 Milliarden Euro Unternehmenswert stehen 2.012,9 Millionen Euro Nettofinanzschulden gegenüber.
Drei Dinge gehören trotzdem daneben. Erstens: Verkauft wird aus dem Bereich Containment & Delivery Systems, also demjenigen mit der höchsten Marge — pro forma 22,9 Prozent Adjusted-EBITDA-Marge auf 1.172 Millionen Euro Umsatz im Jahr 2025, gegenüber 15,3 Prozent bei Primary Injectable Solutions und 12,8 Prozent bei Moulded Glass. Entschuldung durch Verkauf ist kein kostenloses Manöver: Sie verkleinert auch das Ergebnis, an dem der Verschuldungsgrad gemessen wird. Zweitens: Die Prognose für das Geschäftsjahr 2026 im Geschäftsbericht steht ausdrücklich vor M&A- und Refinanzierungsaktivitäten — sie bildet den Verkauf also noch nicht ab. Drittens: Ein Vertrag ist kein Geldeingang. Bis zum Vollzug bleibt die Bilanz die, die sie ist.
Fortschreibung: was seit August 2026 passiert ist
Diese Analyse stand ursprünglich auf dem Geschäftsbericht 2025 und der Apax-Meldung vom 29. Juli 2026. Seither sind vier Dinge passiert, die das Bild verschieben — und zwar in unterschiedliche Richtungen. Der Reihe nach, mit Datum.
Erstens: die ersten Quartalszahlen des Geschäftsjahres 2026
Am 27. August 2026 legte Gerresheimer vorläufige Zahlen für das erste Quartal 2026 vor — den Zeitraum vom 1. Dezember 2025 bis zum 28. Februar 2026. Es sind die ersten Quartalszahlen seit dem verspäteten Jahresabschluss, und sie erzählen zwei Geschichten gleichzeitig.
Die gute: Der Mittelabfluss ist deutlich kleiner geworden. Der freie Mittelzufluss vor Zu- und Verkäufen lag nach den vorläufigen Zahlen bei −32 Millionen Euro nach −141 Millionen im Vorjahresquartal — eine Verbesserung um rund 109 Millionen und laut Unternehmen der beste Wert für ein erstes Quartal seit 2019. Die Verbesserung kommt fast vollständig aus zwei Hebeln: Die Netto-Investitionen wurden von 113 auf 56 Millionen Euro halbiert — das allein sind 57 Millionen — und der Vorratsaufbau fiel von 46 auf 5 Millionen Euro, weitere 41 Millionen. Zusammen 98 der 109 Millionen. (In der finalen Quartalsmitteilung, die Centor als aufgegebenen Geschäftsbereich herausrechnet, steht der freie Mittelzufluss bei −29,7 Millionen Euro nach −141,1 Millionen — dazu gleich mehr.)
Die unangenehme: Diese Verbesserung wurde mit Ertragskraft bezahlt. Der Umsatz stieg in der vorläufigen Rechnung nur leicht von 519 auf 524 Millionen Euro (organisch, also währungsbereinigt, +4,4 Prozent). Das Adjusted EBITDA fiel dagegen von 81 auf 66 Millionen Euro, die Marge von 15,7 auf 12,6 Prozent. Der Grund steht offen in der Präsentation: Um Geld im Haus zu halten, wurden Produktionen zeitweise angehalten und Lager abgebaut — was die Anlagen schlechter auslastet und direkt auf das Ergebnis durchschlägt.
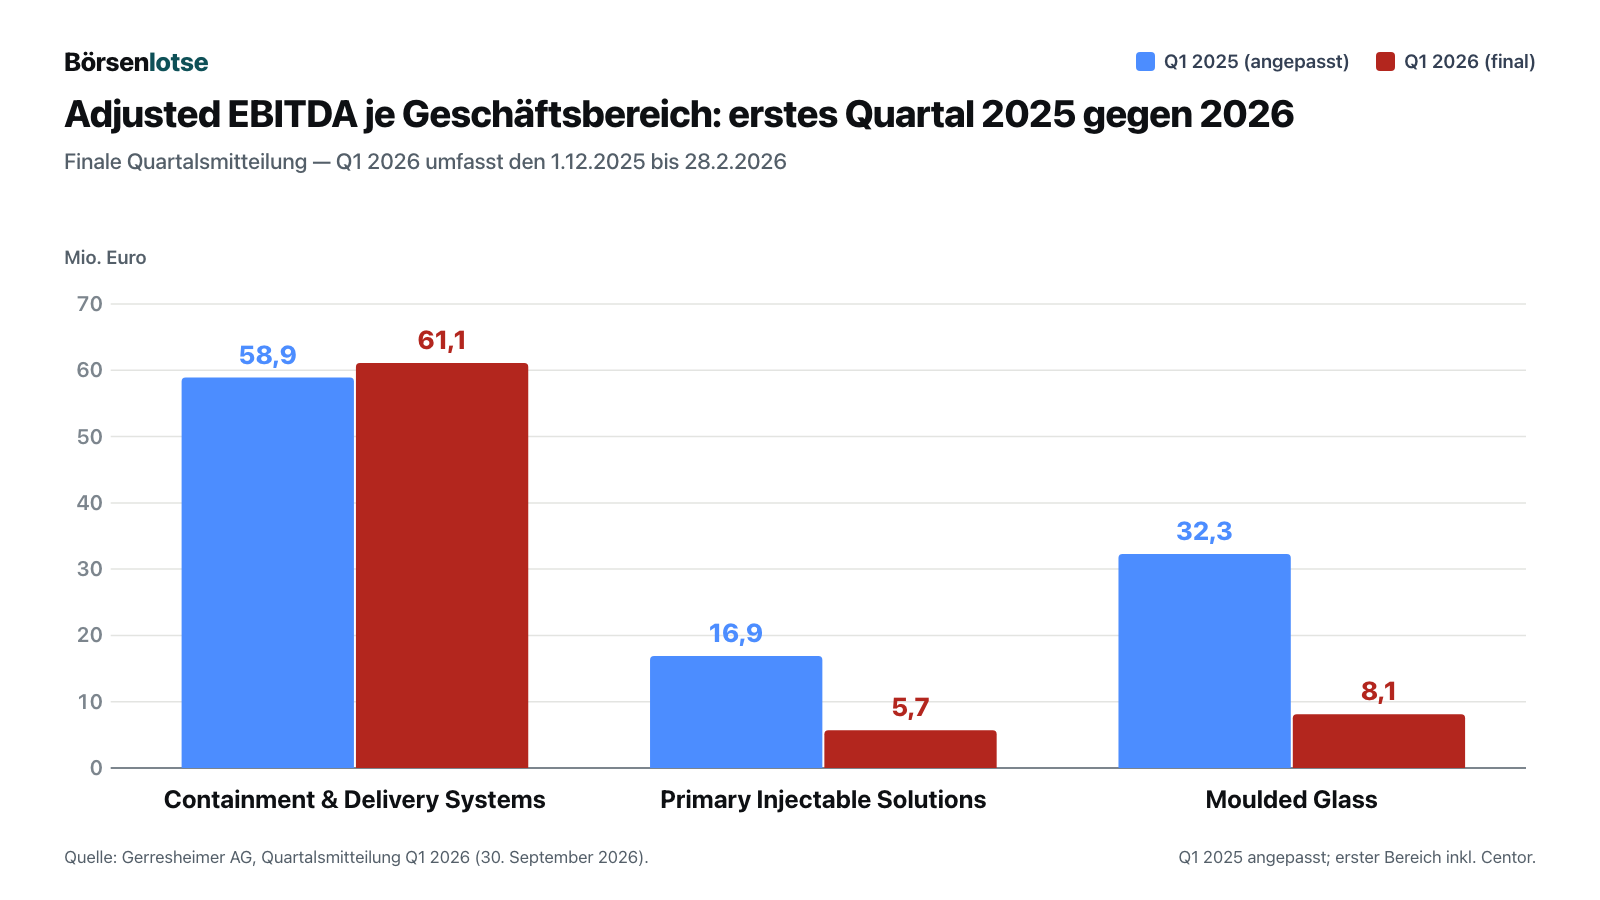
Der Chart zeigt die Segmentzahlen aus der finalen Quartalsmitteilung vom 30. September 2026 — und die ist an einer Stelle deutlich härter als die vorläufige Präsentation vom August: Die Vorjahreswerte wurden auf die neue Segmentstruktur umgerechnet, und dabei steht Primary Injectable Solutions im ersten Quartal 2025 nicht mehr mit 7, sondern mit 16,9 Millionen Euro Adjusted EBITDA. Gemessen daran ist das Ergebnis dieses Bereichs um 66,3 Prozent auf 5,7 Millionen Euro gefallen, die Marge von 17,1 auf 5,7 Prozent — bei leicht gestiegenem Umsatz (100,7 nach 98,8 Millionen). Als Grund nennt das Unternehmen niedrigere Produktionsvolumina, schlechtere Auslastung und einen ungünstigen Produktmix im Röhrenglas. Moulded Glass fiel beim Umsatz von 159,6 auf 144,0 Millionen und beim Adjusted EBITDA von 32,3 auf 8,1 Millionen Euro, die Marge von 20,2 auf 5,6 Prozent; dort schließt Gerresheimer das US-Werk Chicago Heights. Und Containment & Delivery Systems — der Bereich, aus dem verkauft wird — legte beim Umsatz von 287,8 auf 296,1 Millionen Euro und beim Adjusted EBITDA von 58,9 auf 61,1 Millionen zu, Marge 20,6 Prozent.
Anders gesagt: Der Konzern verdient sein Geld derzeit fast ausschließlich in dem Bereich, den er gerade zerlegt und teilweise verkauft. Von den 61,1 Millionen Euro dieses Bereichs entfielen allein 17,4 Millionen auf Centor — bei nur 48,6 Millionen Euro Umsatz.
Zweitens: die Schulden sind nicht gesunken — und die Liquidität ist es
Für den Kalender aus dem vorigen Kapitel zählt vor allem eine Tabelle. Die Nettofinanzschulden lagen zum 28. Februar 2026 bei 1.955 Millionen Euro — nach 1.920 Millionen zum 30. November 2025 und 1.919 Millionen ein Jahr zuvor. Diese Zahl ist nicht identisch mit den 2.012,9 Millionen aus dem Geschäftsbericht: Die Präsentation rechnet ohne Leasingverbindlichkeiten bis zu 93 Millionen Euro. Wichtig ist die Richtung, und die lautet: seitwärts, leicht nach oben. Ein erstes Quartal ohne Schuldenabbau ist bei diesem Zeitplan kein neutrales Ergebnis.
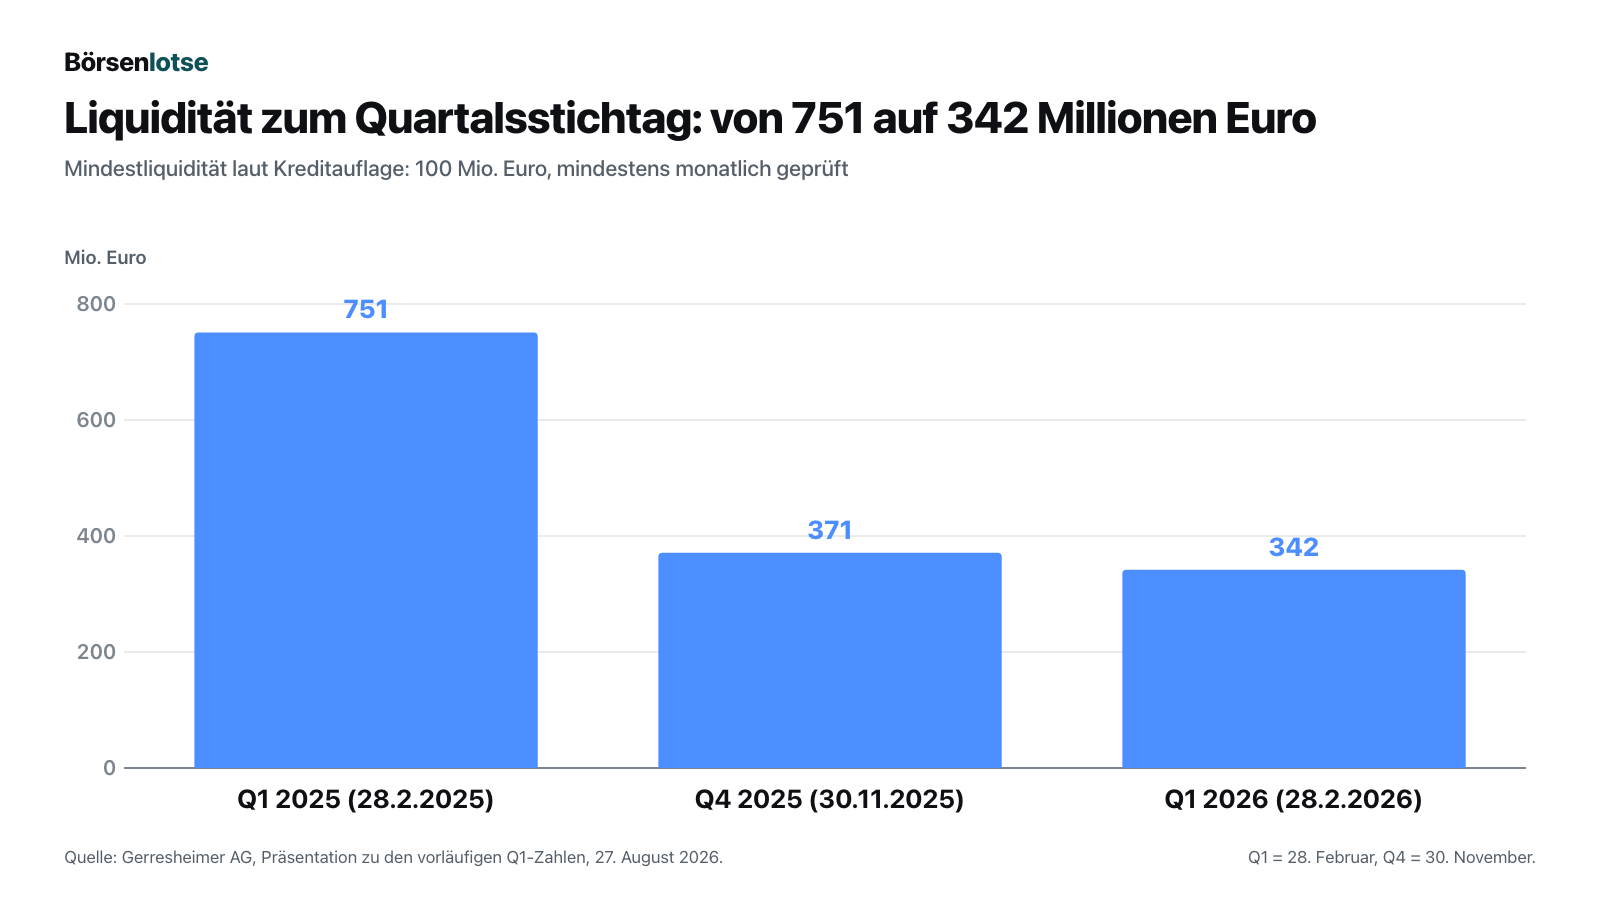
Die Liquidität ist das zweite Fenster in dieselbe Wohnung. Sie lag zum 28. Februar 2026 bei 342 Millionen Euro, nach 371 Millionen zum Jahresende und 751 Millionen ein Jahr zuvor. Der Abstand zur monatlich geprüften Mindestliquidität von 100 Millionen Euro ist damit immer noch komfortabel — aber der Puffer hat sich binnen zwölf Monaten mehr als halbiert. Die Präsentation nennt einen durchschnittlichen Zinssatz von 4,4 Prozent auf eine durchschnittliche Bruttoverschuldung von rund 2,2 Milliarden Euro einschließlich Leasing. Das wären, grob überschlagen, rund 97 Millionen Euro Zinsen im Jahr. Tatsächlich gezahlt wurden im ersten Quartal 16 Millionen Euro Nettozinsen — gegen ein Adjusted EBITDA von 66 Millionen. Knapp ein Viertel des operativen Ergebnisses geht damit an die Gläubiger, bevor irgendjemand sonst etwas sieht.
Und dann steht auf derselben Folie der Satz, der den Kalender des vorigen Kapitels bestätigt.
„Solid liquidity in Q1 2026; leverage covenant suspended up and including Q3; fulsome debt refinancing at <3x leverage in process aligned with timing of Centor & PPP closing.“
Deutsche Übersetzung: „Solide Liquidität im ersten Quartal 2026; die Kreditauflage zum Verschuldungsgrad ist bis einschließlich des dritten Quartals ausgesetzt; eine umfassende Refinanzierung bei einem Verschuldungsgrad unter 3x ist in Arbeit, abgestimmt auf den Zeitplan der Vollzüge von Centor und dem Kunststoffgeschäft.“
— Gerresheimer AG, Präsentation zu den vorläufigen Zahlen des ersten Quartals 2026, 27. August 2026, Folie „Financing as of Prel. Q1 2026“
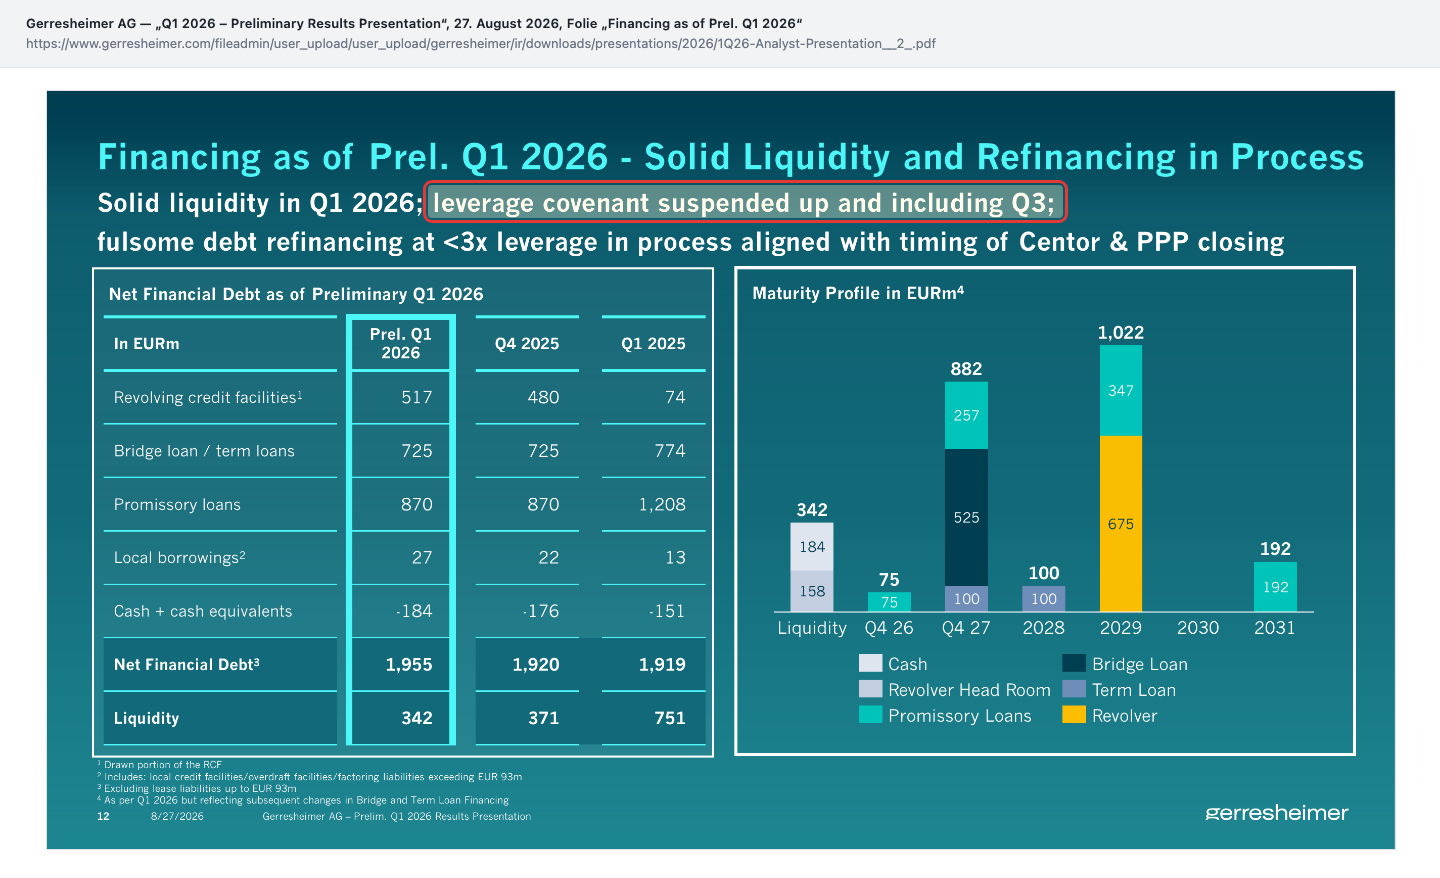
Das dritte Quartal des Geschäftsjahres 2026 endete am 31. August 2026. Die Aussetzung ist damit ausgelaufen — der nächste Stichtag, an dem die Kreditauflage wieder greift, bleibt der 30. November 2026. An diesem Befund hat sich seit der ursprünglichen Fassung dieser Analyse nichts geändert, außer dass er nähergerückt ist.
Zwei Punkte aus der Präsentation gehören daneben. Das Transformationsprogramm soll 50 bis 70 Millionen Euro beim Adjusted EBITDA bringen, etwa hälftig in den Geschäftsjahren 2026 und 2027, mit voller Wirkung erst ab 2028. Und: Gerresheimer bereitet nach Centor und dem Kunststoffgeschäft einen dritten Verkauf vor — der Bereich Moulded Glass steht in der Portfolio-Übersicht unter „Sell“. Genau jener Bereich also, dessen Ergebnis im ersten Quartal auf 6 Millionen Euro gefallen war (vorläufige Zahl; in der finalen Quartalsmitteilung 8,1 Millionen). Wer ein Geschäft in dieser Verfassung anbietet, verhandelt nicht aus der Stärke.
Drittens: die Analystenkonferenz — und eine Antwort, die eine Lücke benennt
Auf der Konferenz zu diesen Zahlen am 27. August 2026 sprachen CFO Wolf Lehmann und Vorstandsmitglied Achim Schalk. Drei Aussagen sind für die Einordnung wichtig.
Erstens ordnete das Management das Quartal ausdrücklich als Tiefpunkt ein — „Q1 is our lowest quarter in 2026“, auf Deutsch: das erste Quartal ist unser schwächstes des Jahres — und bestätigte die Prognose unverändert. Zweitens beschrieb Schalk den Apax-Verkauf als „an opportunistic play that was offered by Apax“, also als eine Gelegenheit, die von der Käuferseite an Gerresheimer herangetragen wurde. Das ist eine bemerkenswert offene Formulierung: Sie beschreibt den zentralen Entschuldungsschritt nicht als Ergebnis eines geplanten Verkaufsprozesses, sondern als Reaktion auf ein Angebot.
Drittens — und das ist die Antwort mit dem größten Informationsgehalt — wurde nach der Suche nach einem neuen Vorstandsvorsitzenden gefragt. Lehmann antwortete, das liege „not in the management board's hands, but in the supervisory board's hands, and we will hear from them going forward“: nicht in der Hand des Vorstands, sondern des Aufsichtsrats, und man werde von dort hören. Ein Vorstand, der auf die Frage nach der eigenen Führungsspitze auf ein anderes Gremium verweisen muss, hat zu diesem Zeitpunkt keinen Termin zu nennen. Analysten fragten zudem, ob der Sparkurs Marktanteile kostet und wie das kleinteilige europäische Röhrenglasgeschäft saniert werden soll.
Viertens: kein Vorstandsvorsitzender, eine vertagte Entlastung — und ein Großaktionär, der zukauft
Drei Tage vor den Quartalszahlen, am 24. August 2026, meldete Gerresheimer per Ad-hoc-Mitteilung, dass Uwe Röhrhoff sein Mandat als Interim-Vorstandsvorsitzender auf eigenen Wunsch beendet. Er hatte die Aufgabe am 1. November 2025 übernommen; das Mandat hätte bis längstens Oktober 2026 gelaufen. In der Mitteilung heißt es: „Bis auf Weiteres übernehmen Wolf Lehmann, CFO, und Achim Schalk, Mitglied des Vorstands, seine Aufgaben.“ Ein Nachfolger wurde nicht benannt. Seit diesem Tag führen also zwei Vorstände einen Konzern, der zwei Geschäfte verkaufen, ein drittes vorbereiten, eine Refinanzierung über mehr als zwei Milliarden Euro stemmen und zwei Aufsichtsverfahren begleiten muss — ohne Vorstandsvorsitzenden. Der Vollständigkeit halber: Es ist bereits der zweite Chefwechsel binnen weniger als eines Jahres.
Die Hauptversammlung am 1. September 2026 fand virtuell statt. Alle Beschlussvorschläge der Gesellschaft wurden mehrheitlich angenommen, vertreten waren dabei aber nur 41,59 Prozent des Grundkapitals. Markus Sieger wurde neuer Aufsichtsratsvorsitzender, KPMG erneut zum Abschlussprüfer für das Geschäftsjahr 2026 bestellt. Der Punkt, auf den es ankommt, wurde vertagt — auf Vorschlag der Gesellschaft und mit Mehrheit beschlossen: Die Entlastung der früheren Vorstandsmitglieder Dietmar Siemssen, Dr. Lukas Burkhardt und Dr. Bernd Metzner sowie die Entlastung des Aufsichtsrats wurden vertagt — die Gesellschaft will die abschließenden Bewertungen der Aufsichtsbehörden abwarten. Die Entlastung ist die jährliche Vertrauenserklärung der Aktionäre an die Führung. Vertagt heißt: Die Aktionäre haben noch nicht entschieden — weder entlastet noch verweigert. Die Deutsche Schutzvereinigung für Wertpapierbesitz (DSW) hatte im Vorfeld nach Presseberichten vom 24. August 2026 eine Sonderprüfung angekündigt, die Entlastung ausdrücklich verweigert sehen wollen und einen Wechsel des Abschlussprüfers gefordert; die Gesellschaft ist ihr darin nicht gefolgt, sondern ließ die Vertagung beschließen.
Und schließlich die Bewegung im Aktionärskreis. Mit der Stimmrechtsmitteilung vom 14. September 2026 (Schwellenberührung am 11. September) meldete Klaus Röhrig, dass ihm 14,96 Prozent der Stimmrechte zugerechnet werden — 5.166.594 von insgesamt 34.540.000 Aktien, nach zuvor 13,67 Prozent. Rechnet man die gemeldeten Instrumente von 3,18 Prozent hinzu, nennt die Meldung eine Gesamtsumme von 18,14 Prozent. Diese Instrumente sind Optionen mit Barausgleich — sie werden nicht in Aktien geliefert; aus den 18,14 Prozent können also nicht ohne Weiteres 18,14 Prozent Stimmrechte werden. Dahinter steht die Beteiligungsgesellschaft Active Ownership über eine Kette aus Active Ownership Corporation S.à r.l., Active Ownership Fund SICAV SIF SCS und AOC Gecko S.à r.l.; die gemeldeten Instrumente sind Optionen mit Laufzeiten bis Dezember 2026 sowie Juni und Dezember 2027.
Das ist eine ungewöhnliche Konstellation, und sie gehört nüchtern gelesen. Röhrig sitzt zugleich im Aufsichtsrat; er war dort 2025 per Gerichtsbeschluss bestellt worden und wurde auf der Hauptversammlung am 1. September 2026 als Anteilseignervertreter wiedergewählt. Die Aufstockung fällt zeitlich in die Monate vor dem Covenant-Stichtag 30. November 2026. Welche Absicht dahintersteht, ist nicht bekannt — und als Organmitglied unterliegt er für Eigengeschäfte den Melde- und Handelsverbotsregeln des Artikels 19 der Marktmissbrauchsverordnung; die Käufe sind genau deshalb öffentlich nachlesbar. Was sich sachlich festhalten lässt: Die Aktie gehört zunehmend einem Eigentümer, dessen Ziele nicht automatisch die der Streubesitz-Aktionäre sind. Ein Signal für die eigene Anlageentscheidung ist das nicht.
Was das zusammengenommen bedeutet
Die Fortschreibung ändert nichts an der Struktur dieser Analyse, aber sie schärft sie. Auf der Habenseite: Das Unternehmen hat bewiesen, dass es den Mittelabfluss steuern kann, wenn es muss — 109 Millionen Euro Verbesserung in einem Quartal sind kein Zufall. Auf der Sollseite: Es hat dafür Ertragskraft eingesetzt, die Schulden sind nicht gesunken, die Liquidität hat sich halbiert, der Vorstandsvorsitz ist unbesetzt, die Entlastung vertagt, die Aufsichtsverfahren laufen. Und der nächste harte Termin, der 30. November 2026, steht unverändert im Kalender.
Ein Hinweis zur Einordnung der Zeitachse, weil er leicht verwirrt: Gerresheimer bilanziert bis zum 30. November. Wegen des verspäteten Jahresabschlusses ist auch der Berichtskalender 2026 verschoben. Die finalen Zahlen zum ersten Quartal und vorläufige Zahlen zum Halbjahr kamen am 30. September 2026 — dazu das nächste Kapitel. Den Halbjahresfinanzbericht mit den finalen Halbjahreszahlen kündigt das Unternehmen für Ende November 2026 an, die Quartalsmitteilung zum dritten Quartal für Dezember 2026. Der Covenant-Stichtag 30. November 2026 liegt damit vor der Veröffentlichung der Zahlen, die ihn abbilden.
Fortschreibung vom 30. September 2026: das Halbjahr in Zahlen
Am 30. September 2026 hat Gerresheimer zwei Dokumente zugleich vorgelegt: die finale Quartalsmitteilung zum ersten Quartal (1. Dezember 2025 bis 28. Februar 2026) und vorläufige Zahlen zum zweiten Quartal und zum ersten Halbjahr (bis 31. Mai 2026), dazu eine Präsentation mit 33 Folien. Die vorläufigen Zahlen enthalten die Geschäfte, die gerade verkauft werden (Centor und das Kunststoffgeschäft); die finale Q1-Mitteilung rechnet Centor dagegen bereits als aufgegebenen Geschäftsbereich heraus. Beide Blickwinkel gehören zusammen — der erste zeigt den Konzern, wie er heute noch ist, der zweite den Konzern, der nach dem Verkauf übrig bleibt.
Das zweite Quartal: besser als das erste, schwächer als das Vorjahr
Im zweiten Quartal (1. März bis 31. Mai 2026) stieg der Umsatz gegenüber dem ersten Quartal um 55 Millionen auf 578 Millionen Euro, das Adjusted EBITDA um 35 Millionen auf 102 Millionen Euro; die Marge erholte sich von 12,8 Prozent im ersten Quartal (finale Zahl einschließlich Centor) auf 17,6 Prozent. Gegenüber dem Vorjahresquartal bleibt es ein Rückgang: 614 Millionen Euro Umsatz und 126 Millionen Adjusted EBITDA (20,5 Prozent Marge) im zweiten Quartal 2025, jeweils angepasst. Für das Halbjahr stehen damit 1,10 Milliarden Euro Umsatz (Vorjahr angepasst: 1,14 Milliarden) und 168 Millionen Euro Adjusted EBITDA (224 Millionen), eine Marge von rund 15,3 nach 19,6 Prozent.
„Das 2. Quartal 2026 ist wie erwartet stärker ausgefallen und liegt im Adjusted EBITDA mehr als 50 % über dem Vorquartal. Unser Transformationsprogramm gto beginnt zu greifen.“
— Wolf Lehmann, CFO der Gerresheimer AG, Unternehmensmitteilung (EQS-News) „Gerresheimer meldet für Q2 2026 Anstieg des Adjusted EBITDA > 50 % gegenüber Vorquartal“, 30. September 2026
Die Aufteilung nach Bereichen zeigt dasselbe Muster wie im ersten Quartal, nur milder. Containment & Delivery Systems wuchs im zweiten Quartal auf 308 Millionen Euro Umsatz (Vorjahr 303) und 74 Millionen Adjusted EBITDA (72), Marge 23,9 Prozent. Primary Injectable Solutions fiel beim Umsatz von 147 auf 111 Millionen und beim Adjusted EBITDA von 33 auf 11 Millionen Euro — die Marge von 22,7 auf 9,7 Prozent; drei Viertel des Umsatzrückgangs gehen laut Präsentation auf Spritzensysteme zurück, ein Viertel auf Röhrenglas, vor allem Standard-Injektionsfläschchen. Moulded Glass hielt den Umsatz mit 165 Millionen fast (167) und verdreifachte das Adjusted EBITDA gegenüber dem ersten Quartal auf 25 Millionen, blieb aber unter dem Vorjahr (30 Millionen). Das Werk Chicago Heights sollte laut Präsentation bis Ende September 2026 geschlossen sein.
Die Kasse: 92 Millionen Euro Abfluss in drei Monaten
Hier kippt das Bild. Der freie Mittelzufluss vor Zu- und Verkäufen lag im zweiten Quartal bei −92 Millionen Euro, nach +2 Millionen im Vorjahresquartal. Den größten Teil erklärt die Präsentation selbst: Die Verbindlichkeiten aus Lieferungen und Leistungen sanken um 59 Millionen, davon 57 Millionen, weil Reverse-Factoring-Linien verkleinert wurden — also genau die Linien, deren Kürzung durch die Finanzpartner der Geschäftsbericht schon im Juni als Grund für die gesenkte Prognose nannte. Für das Halbjahr summiert sich der freie Mittelabfluss auf 122 Millionen Euro (Vorjahr: 139 Millionen), die Reverse-Factoring-Kürzung auf 85 Millionen. Die Netto-Investitionen halbierte Gerresheimer im Halbjahr von 174 auf 92 Millionen Euro.
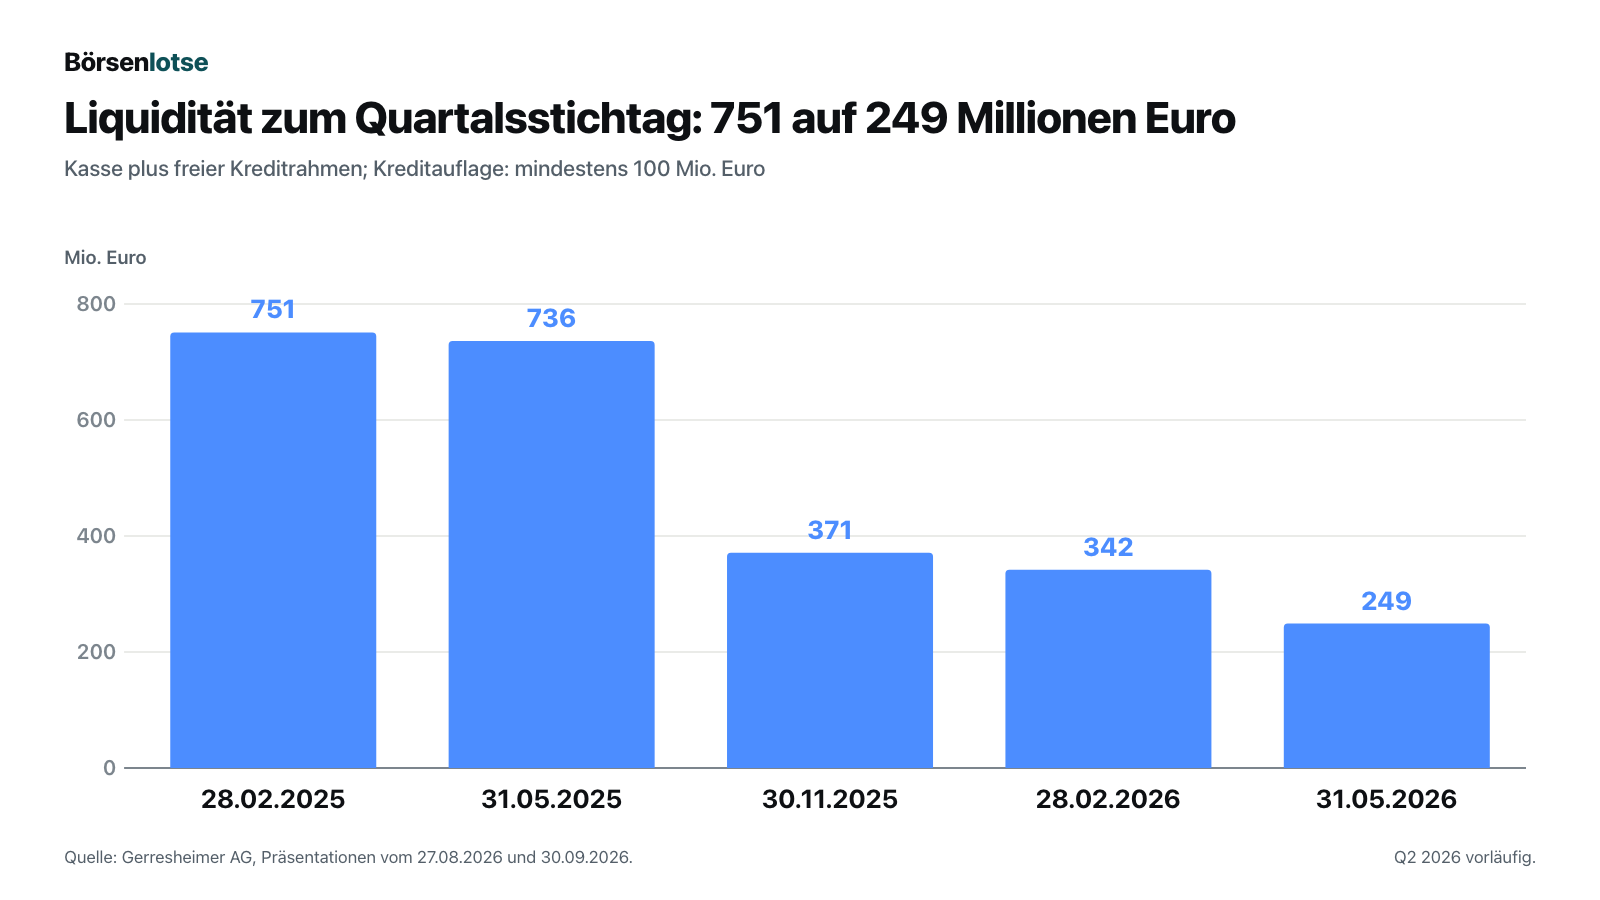
Die Liquidität — Kasse plus freier Kreditrahmen — sank damit zum 31. Mai 2026 auf 249 Millionen Euro, nach 342 Millionen zum 28. Februar 2026 und 736 Millionen ein Jahr zuvor. Die revolvierende Kreditlinie war mit 641 Millionen Euro gezogen (28. Februar 2026: 517 Millionen). Die Nettofinanzschulden stiegen auf 2.058 Millionen Euro, nach 1.954 Millionen zum 28. Februar 2026 (die August-Präsentation hatte für diesen Stichtag noch 1.955 Millionen genannt) und 1.920 Millionen zum 30. November 2025 — alle drei Werte in derselben Abgrenzung ohne Leasingverbindlichkeiten bis 93 Millionen Euro. Rechnerisch liegen damit noch rund 149 Millionen Euro zwischen dieser Liquidität und der Mindestliquidität von 100 Millionen Euro aus der Kreditauflage — bei einem freien Mittelabfluss von 92 Millionen in einem einzigen Quartal. (Ob die vertragliche Messgröße exakt dieser Liquiditätszahl der Präsentation entspricht, legt das Unternehmen nicht offen. Die monatliche Prüfung der Mindestliquidität wird laut Quartalsmitteilung „mindestens bis September 2026“ fortgeführt.)
Und die Prognose? Sie steht laut Präsentation unverändert: Umsatz in der unteren Hälfte von 2,3 bis 2,4 Milliarden Euro, rund 17 bis 18 Prozent Adjusted-EBITDA-Marge, freier Mittelzufluss von −50 bis −100 Millionen Euro. Die nüchterne Rechnung dazu: Nach −122 Millionen im ersten Halbjahr müsste das zweite Halbjahr einen positiven freien Mittelzufluss von 22 bis 72 Millionen Euro bringen, damit die Jahresspanne hält — und die Marge müsste im zweiten Halbjahr deutlich über den 15,3 Prozent des ersten liegen. Das Unternehmen erwartet ausdrücklich ein stärkeres zweites Halbjahr und eine „deutlich verbesserte Finanzlage“. Ob das eintritt, zeigt erst der Geschäftsbericht 2026 im März 2027.
Der 30. November 2026: beide Seiten des Bruchs bewegen sich falsch herum
Die Kreditauflage misst Nettoschulden im Verhältnis zum operativen Ergebnis. Eine genaue Zahl lässt sich von außen nicht nachrechnen — die vertragliche Definition ist nicht veröffentlicht, und zum 30. November 2025 wies Gerresheimer 4,95x aus, obwohl die einfache Division der Jahreszahlen einen höheren Wert ergäbe. Die Richtung lässt sich aber ablesen: Der Zähler — die Nettofinanzschulden in gleicher Abgrenzung — stieg vom 30. November 2025 bis zum 31. Mai 2026 um 138 Millionen Euro. Der Nenner — das Adjusted EBITDA — lag im ersten Halbjahr 56 Millionen Euro unter dem Vorjahreszeitraum. Seit dem letzten gemeldeten Wert von 4,95x haben sich damit beide Seiten des Bruchs vom Grenzwert 4,75x wegbewegt, nicht auf ihn zu.
„Refinancing in consent with banks and aligned with closings; dual track (Corp & TLB); deleveraging to sustainable ~3x“
Deutsche Übersetzung: „Refinanzierung im Einvernehmen mit den Banken und abgestimmt auf die Vollzüge der Verkäufe; zweigleisig (Unternehmensfinanzierung und Term Loan B); Entschuldung auf ein nachhaltiges Niveau von rund 3x“
— Gerresheimer AG, Q2 2026 – Preliminary Results Presentation, 30. September 2026, Folie „Overview“
Der Ausweg, den das Management beschreibt, ist deshalb nicht operativ, sondern ein Vollzug: Für Centor liefen laut Präsentation die Vorbereitungen für den Abschluss im Oktober 2026 „in den finalen Zügen“, das Kunststoffgeschäft soll im ersten Halbjahr 2027 folgen. Wie viel Ertragskraft dabei mitgeht, zeigt eine Tabelle derselben Präsentation: Centor steuerte im ersten Halbjahr 2026 33,6 Millionen Euro Adjusted EBITDA bei 97,6 Millionen Euro Umsatz bei — rund ein Fünftel des dort ausgewiesenen Konzern-Adjusted-EBITDA von 169,6 Millionen (bei 1.113,3 Millionen Euro Umsatz, einschließlich konzerninterner Lieferungen) und damit bei weniger als einem Zehntel des Umsatzes. Der Verkaufserlös senkt also die Schulden, und er nimmt zugleich ein überdurchschnittlich profitables Stück aus dem Nenner.
Die finale Q1-Mitteilung: 98 Millionen Euro Verlust und eine Wertminderung
Die finale Quartalsmitteilung zum ersten Quartal weicht beim Umsatz, beim Adjusted EBITDA und beim freien Mittelzufluss laut Unternehmen nicht wesentlich von den vorläufigen Zahlen ab (523 statt 524 Millionen Umsatz, 67 statt 66 Millionen Adjusted EBITDA, −30 statt −32 Millionen freier Mittelzufluss, jeweils einschließlich Centor). Neu ist, was unter dem operativen Ergebnis steht. Ohne Centor, also für die fortgeführten Geschäftsbereiche, meldet Gerresheimer für das erste Quartal 474,9 Millionen Euro Umsatz und 49,5 Millionen Adjusted EBITDA — eine Marge von 10,4 Prozent nach 16,9 Prozent im Vorjahresquartal. Nach Steuern verloren die fortgeführten Geschäftsbereiche 107,5 Millionen Euro (Vorjahr angepasst: −18,3 Millionen); Centor steuerte als aufgegebener Bereich +9,3 Millionen bei. Für den Gesamtkonzern bleibt ein Konzernverlust von 98,2 Millionen Euro (Vorjahr angepasst: −12,3 Millionen) und ein Ergebnis je Aktie von −2,85 Euro (−0,37 Euro), davon −3,11 Euro aus den fortgeführten Bereichen; bereinigt lag das Ergebnis je Aktie bei −1,72 Euro (+0,44 Euro).
Zwei Posten treiben den Verlust der fortgeführten Bereiche. Erstens eine Wertminderung von 31,1 Millionen Euro auf die Einheit Core Technology, die Basis für körpergetragene Medikamentenpumpen. Zweitens ein Steueraufwand von 27,9 Millionen Euro trotz eines Vorsteuerverlusts von 79,6 Millionen. Die Werthaltigkeitsprüfung der Geschäftswerte nach der Neuaufteilung auf die neuen Bereiche ergab dagegen keinen weiteren Abschreibungsbedarf.
„Die Wertminderung ist im Wesentlichen auf geänderte Bewertungsparameter und hierbei vor allem dem Diskontierungszins zurückzuführen.“
Englische Fassung derselben Mitteilung: „The impairment is substantially attributable to changes in valuation parameters, particularly the discount rate.“
— Gerresheimer AG, Quartalsmitteilung Q1 2026, Erläuterungen zu den Finanzinformationen (datiert 29. September 2026, veröffentlicht 30. September 2026)
Die Folge steht in der Bilanz zum 28. Februar 2026: Das Eigenkapital sank binnen eines Quartals von 1.107,1 auf 982,2 Millionen Euro, die Eigenkapitalquote von 24,6 auf 22,6 Prozent. Die Nettofinanzschulden einschließlich Leasing lagen bei 2.048,3 Millionen Euro (30. November 2025: 2.012,9 Millionen), die Zahl der Beschäftigten bei 13.301. Centor steht mit Vermögenswerten von 567,0 Millionen und Schulden von 118,0 Millionen Euro als „zur Veräußerung gehalten“ in der Bilanz; eine Wertminderung war dafür nicht nötig. Die Finanzaufsicht prüft laut Präsentation vom 30. September weiter, Gerresheimer kooperiere vollständig.
Eine Randnotiz aus dem Aktionärskreis gehört noch dazu: Am 19. September 2026 veröffentlichte Gerresheimer die Mitteilung der Ziele der Goldman Sachs Group, deren Stimmrechte laut Stimmrechtsmitteilung vom 11. September 2026 die Schwelle von 10 Prozent erreicht und überschritten hatten. Nach eigener Erklärung dient die Position nicht strategischen Zielen, sondern entstand „im Rahmen der üblichen Kundenbetreuung“; Einfluss auf Vorstand oder Aufsichtsrat will die Bank nicht nehmen. Eine solche Position spiegelt typischerweise Absicherungsgeschäfte für Kunden — sie ist kein zweiter Ankeraktionär neben Active Ownership.
Was der 30. September am Bild ändert
Operativ ist das zweite Quartal der erste Lichtblick seit Monaten: Das Adjusted EBITDA erholte sich um mehr als die Hälfte, alle drei Bereiche trugen dazu bei. Finanziell hat sich die Lage dagegen weiter zugespitzt — 92 Millionen Euro Mittelabfluss in einem Quartal, 249 Millionen Euro Liquidität, 2.058 Millionen Nettofinanzschulden, ein um 125 Millionen Euro geschrumpftes Eigenkapital. Die Fortführung hängt damit noch deutlicher als im August an zwei Terminen, die nicht in der Hand des operativen Geschäfts liegen: dem Centor-Vollzug im Oktober und einer Refinanzierung, die das Management „im Einvernehmen mit den Banken“ vorbereitet.
Was die Aktie kostet
Bewusst nur als Größenordnung und ausdrücklich datiert, denn Tageskurse sind kein Argument: Bei rund 34,54 Millionen ausstehenden Aktien lag der Börsenwert zum Datenstand 4. August 2026 bei knapp einer Milliarde Euro. Daraus ergibt sich ein Kurs-Umsatz-Verhältnis von etwa 0,4 auf den Jahresumsatz 2025 von 2.320,9 Millionen Euro und ein Kurs-Buchwert-Verhältnis von rund 0,9 auf das Eigenkapital von 1.107,1 Millionen Euro zum 30. November 2025. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden — 2025 stand ein Verlust.
Die aussagekräftigere Größe ist hier der Unternehmenswert, also Börsenwert plus Nettoschulden: Er liegt in der Größenordnung von rund 2,9 Milliarden Euro und damit beim etwa Siebenfachen des Adjusted EBITDA von 384,0 Millionen Euro. Anders gesagt: Zwei Drittel des Unternehmens gehören wirtschaftlich den Gläubigern, nicht den Aktionären. Genau deshalb hängt der Aktienkurs hier ungewöhnlich stark an der Bilanz und ungewöhnlich wenig am Umsatz — wer bei einem hoch verschuldeten Unternehmen nur auf das Kurs-Umsatz-Verhältnis schaut, misst den falschen Anteil.
Für das Geschäftsjahr 2026 erwartet Gerresheimer — vor Zu- und Verkäufen und vor Refinanzierung — Umsatzerlöse in der unteren Hälfte der Spanne von 2.300 bis 2.400 Millionen Euro, eine Adjusted-EBITDA-Marge von rund 17 bis 18 Prozent und einen freien Mittelzufluss von −50 bis −100 Millionen Euro. Alle drei Werte wurden im Juni 2026 gesenkt; zuvor standen dort 18 bis 19 Prozent Marge und ein „moderat positiver“ Mittelzufluss.
Chancen und Risiken auf einen Blick
Chancen
- Der Endmarkt wächst strukturell: Für Biopharmazeutika erwartet der Geschäftsbericht ein volumenbasiertes Wachstum von durchschnittlich 4,1 Prozent pro Jahr bis 2030, in Nordamerika 5,1 Prozent. Spritzen, Pens und Autoinjektoren für biologische Wirkstoffe sind die richtige Seite dieses Trends.
- Der Apax-Verkauf ist unterschrieben, nicht nur geplant: rund 1,5 Milliarden Euro Unternehmenswert gegen 2.012,9 Millionen Euro Nettofinanzschulden — ein Entschuldungsschritt in der passenden Größenordnung. Für Centor liefen laut Präsentation vom 30. September 2026 die Vorbereitungen für den Vollzug im Oktober 2026 „in den finalen Zügen“.
- Das zweite Quartal 2026 zeigt eine operative Erholung: Das Adjusted EBITDA stieg nach vorläufigen Zahlen gegenüber dem ersten Quartal um mehr als die Hälfte auf 102 Millionen Euro, alle drei Bereiche legten zu, und Containment & Delivery Systems erreichte 23,9 Prozent Marge.
- Operativ ist die Basis intakt: 2.320,9 Millionen Euro Umsatz (2025), 384,0 Millionen Adjusted EBITDA, 209,5 Millionen Mittelzufluss aus laufender Geschäftstätigkeit und 13.528 Beschäftigte. Für 2026 plant das Unternehmen deutlich niedrigere Investitionen als im Vorjahr (2025: 308,3 Millionen Euro zahlungswirksam).
- Die Bewertung enthält bereits viel Skepsis: rund 0,4 Jahresumsätze und rund 0,9 Buchwerte (Datenstand 4. August 2026). Gelingt die Entschuldung, wirkt der Hebel in beide Richtungen.
Risiken
- Der Bestätigungsvermerk nennt ein bestandsgefährdendes Risiko im Sinne des § 322 Abs. 2 Satz 3 HGB. Das ist kein Stimmungsbild, sondern ein geprüfter Befund.
- Der Termin 30. November 2026: Der Verschuldungsgrad muss von 4,95x auf höchstens 4,75x zurück; parallel gilt ein Liquiditäts-Covenant von 100,0 Millionen Euro, der mindestens monatlich geprüft wird. Ein Bruch kann zur vorzeitigen Fälligstellung führen — auch indirekt für die Term Loans.
- Die Fälligkeitsmauer: 881,5 Millionen Euro Finanzschulden werden im Geschäftsjahr 2027 fällig, 1.021,5 Millionen im Geschäftsjahr 2029; der Brückenkredit für Bormioli Pharma stand zum Stichtag mit 525,0 Millionen Euro in den Büchern und läuft bis September 2027.
- Zwei BaFin-Prüfungen waren bei Aufstellung des Abschlusses nicht abgeschlossen. Der Ausgang ist offen; Aufwendungen oder Erträge über oder unter den gebildeten Rückstellungen sind laut Bericht nicht auszuschließen.
- Wertminderungen fressen das Eigenkapital: Nach 50,8 Millionen Euro auf den Geschäftswert Moulded Glass im Geschäftsjahr 2025 kamen im ersten Quartal 2026 weitere 31,1 Millionen auf die Einheit Core Technology hinzu; das Eigenkapital sank bis zum 28. Februar 2026 auf 982,2 Millionen Euro (Quote 22,6 Prozent). Das Unternehmen kündigt regelmäßige Werthaltigkeitsprüfungen an, solange der Umbau läuft.
- Die eigene Prognose für 2026 sieht einen freien Mittelabfluss von 50 bis 100 Millionen Euro vor — nach vorläufigen Zahlen flossen allein im ersten Halbjahr 122 Millionen Euro ab, vor allem weil die Finanzpartner die Reverse-Factoring-Linien um 85 Millionen gekürzt haben.
- Die Entschuldung ist im ersten Halbjahr 2026 nicht vorangekommen, sondern rückwärts gelaufen: Die Nettofinanzschulden lagen zum 31. Mai 2026 bei 2.058 Millionen Euro nach 1.920 Millionen zum Bilanzstichtag (jeweils ohne Leasingverbindlichkeiten bis 93 Millionen), die Liquidität fiel binnen zwölf Monaten von 736 auf 249 Millionen Euro.
- Seit dem 24. August 2026 hat der Konzern keinen Vorstandsvorsitzenden; CFO Wolf Lehmann und Vorstandsmitglied Achim Schalk führen kommissarisch. Die Hauptversammlung vom 1. September 2026 vertagte die Entlastung dreier früherer Vorstandsmitglieder und des Aufsichtsrats bis zum Abschluss der Aufsichtsverfahren.
Ein menschliches Fazit
Wir sind mit dem Vertrauen in das Alter gestartet — mit dem Gefühl, dass ein Name aus dem Jahr 1864 eine Art Airbag mitbringt. Der Geschäftsbericht 2025 zeigt, was dieser Airbag wert ist: Er hält das Geschäft, aber nicht die Bilanz. Gerresheimer stellt weiterhin Produkte her, die gebraucht werden, in einem Markt, der wächst, mit 13.528 Menschen und 2,3 Milliarden Euro Umsatz. Und gleichzeitig steht im selben Buch ein Absatz, den ein Wirtschaftsprüfer nur schreibt, wenn er nicht anders kann.
Was daraus folgt, ist keine Empfehlung, sondern eine Struktur: Diese Aktie ist keine Wette auf Spritzen und Fläschchen. Sie ist eine Wette auf einen Kalender — auf den Vollzug des Centor-Verkaufs bis Ende des Geschäftsjahres 2026, auf einen Verschuldungsgrad unter 4,75x am 30. November 2026, auf eine Refinanzierung vor der 881,5-Millionen-Mauer im Geschäftsjahr 2027. Geht dieser Kalender auf, hätte die Bewertung von rund 0,4 Jahresumsätzen im Rückblick günstig ausgesehen. Geht er nicht auf, entscheidet nicht die Marge, sondern eine Bank.
Das erste Quartal 2026 hat diese Struktur nicht verändert, sondern zugespitzt. Es hat gezeigt, dass das Unternehmen den Geldabfluss bremsen kann, wenn es will — und was dieses Bremsen kostet: 15 Millionen Euro weniger operatives Ergebnis in einem einzigen Quartal, weil Öfen stillstanden und Lager geleert wurden. Man kann ein Unternehmen eine Weile auf Sparflamme durch einen Kalender tragen. Man kann es nicht dauerhaft so führen — und einen Vorstandsvorsitzenden, der das entscheidet, gibt es seit Ende August nicht.
Das Halbjahr, dessen Zahlen am 30. September 2026 kamen, zeigt die Kehrseite dieser Sparflamme. Operativ ging es im zweiten Quartal wieder aufwärts — aber die Kasse lief leer, weil die Reverse-Factoring-Linien der Finanzpartner weiter schrumpften: 92 Millionen Euro Abfluss in drei Monaten, 249 Millionen Euro Liquidität zum 31. Mai. Das ist der Moment, in dem das Vertrauen in das Alter am teuersten wird. Denn das Alter des Namens hilft nicht mehr beim Absatz, sondern nur noch bei einer Frage: ob die Banken bis zum Verkaufsvollzug weiter mitgehen.
Wer diese Analyse liest und danach sagt „zu unsicher“, hat den Bericht richtig verstanden. Wer sagt „genau deshalb“, hat ihn auch richtig verstanden — nur mit einer anderen Risikoneigung. Beides ist legitim. Was nicht legitim wäre: den Absatz auf den letzten Seiten zu überblättern, weil der Name so vertraut klingt. Was Du daraus machst, ist Deine Entscheidung. Und das ist auch gut so.
Weitere Detailanalysen findest Du in unserer Rubrik Analysen.
Quellen
- Gerresheimer AG — Geschäftsbericht 2025 (deutsche Fassung, 163 Seiten), veröffentlicht am 29. Juni 2026, geänderte Fassung vom 23. Juli 2026: Bestätigungsvermerk, Wirtschaftsbericht, Prognosebericht, Erklärung zur Unternehmensführung, Anhangangaben (1), (3) und (17), Nachtragsbericht, Mehrjahresübersicht (Seite 162)
- Gerresheimer AG — Annual Report 2025 (englische Fassung), Grundlage der abgebildeten Belegstellen; die Berichteseite weist die Fassung als „Revised version as of July 23, 2026“ aus
- Gerresheimer AG — Unternehmensnachricht: „Gerresheimer veräußert Centor und das globale Primary Packaging Plastics Geschäft an Apax Fonds“, 29. Juli 2026
- Gerresheimer AG — Ad-hoc-Mitteilungen, unter anderem vom 29. Juli 2026 (Verkauf Centor und Primary Packaging Plastics) und aus dem Juni 2026 (Veröffentlichung Jahresabschluss 2025, Hauptversammlung am 1. September 2026, Anpassung der Prognose 2026)
- Gerresheimer AG — „Q1 2026 – Preliminary Results Presentation“, 27. August 2026 (16 Folien): vorläufige Zahlen zum ersten Quartal 2026, Segmentzahlen, Finanzierungsübersicht (Folie 12), Portfolio- und Terminübersicht — Grundlage der Kapitel zur Fortschreibung und des abgebildeten Belegs
- Gerresheimer AG — Unternehmensmitteilung „Gerresheimer mit leichten Umsatzzuwächsen in Q1 2026 und starkem Fokus auf Free Cashflow“, 27. August 2026, sowie die Analystenkonferenz desselben Tages (Wolf Lehmann, Achim Schalk)
- Gerresheimer AG — Ad-hoc-Mitteilung „Uwe Röhrhoff beendet Mandat als Interim-CEO“, 24. August 2026
- Gerresheimer AG — Unternehmensmitteilung zur ordentlichen Hauptversammlung vom 1. September 2026 (Präsenz 41,59 Prozent des Grundkapitals; vertagte Entlastung früherer Vorstandsmitglieder und des Aufsichtsrats; Wahl von Rainer Beaujean, Markus Sieger und Eva van Pelt in den Aufsichtsrat, Wiederwahl des 2025 per Gerichtsbeschluss bestellten Klaus Röhrig, anschließende Wahl von Markus Sieger zum Aufsichtsratsvorsitzenden; Bestellung von KPMG für 2026)
- Börsen-Zeitung, „Auf Gerresheimer kommt neuer Ärger zu“, 24. August 2026 — Grundlage der Angaben zu den Forderungen der Deutschen Schutzvereinigung für Wertpapierbesitz (DSW) vor der Hauptversammlung: Antrag auf Sonderprüfung, Verweigerung der Entlastung, Wechsel des Abschlussprüfers
- Gerresheimer AG — Stimmrechtsmitteilung nach § 40 Abs. 1 WpHG vom 14. September 2026 (Mitteilungspflichtiger Klaus Röhrig, Schwellenberührung 11. September 2026: 14,96 Prozent Stimmrechte, 3,18 Prozent Instrumente, Gesamtsumme 18,14 Prozent, Gesamtzahl der Stimmrechte 34.540.000)
- Gerresheimer AG — Veröffentlichung nach § 40 Abs. 1 WpHG vom 19. September 2026: Mitteilung der Ziele nach § 43 Abs. 1 WpHG der Goldman Sachs Group, Inc. (Stimmrechte laut Stimmrechtsmitteilung vom 11. September 2026 über 10 Prozent; Erwerb im Rahmen der üblichen Kundenbetreuung, keine strategischen Ziele)
- Gerresheimer AG — Quartalsmitteilung Q1 2026 (1. Dezember 2025 bis 28. Februar 2026, 13 Seiten, datiert 29. September 2026, veröffentlicht 30. September 2026): Konzernkennzahlen, Segmentzahlen, Konzern-Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung, Erläuterungen (Wertminderung Core Technology, Centor nach IFRS 5, Finanzschulden und Kreditauflagen), Prognose 2026, Finanzkalender
- Gerresheimer AG — Unternehmensmitteilung „Gerresheimer meldet für Q2 2026 Anstieg des Adjusted EBITDA > 50 % gegenüber Vorquartal“, 30. September 2026 (vorläufige Zahlen zum zweiten Quartal und ersten Halbjahr 2026, Zitat Wolf Lehmann)
- Gerresheimer AG — „Q2 2026 – Preliminary Results Presentation“, 30. September 2026 (33 Folien): Überblick, Quartals- und Halbjahreszahlen je Bereich, Mittelfluss-Überleitung, Finanzierungsübersicht (Nettofinanzschulden, Liquidität), Centor nach IFRS 5 (Halbjahreszahlen), unveränderte Prognose, Finanzkalender. Die Analystenkonferenz zu diesen Zahlen ist in dieser Fassung nicht ausgewertet.
- Gerresheimer AG — Finanzkalender und Terminfolie der Präsentation vom 30. September 2026: Halbjahresfinanzbericht 2026 Ende November 2026, Quartalsmitteilung zum dritten Quartal 2026 im Dezember 2026, Geschäftsbericht 2026 im März 2027
- Fundamentaldaten: Börsenwert, Aktienzahl, Kennzahlen der letzten zwölf Monate; Datenstand 4. August 2026
Erstveröffentlichung am 4. August 2026, fortgeschrieben am 16. September 2026 um die vorläufigen Zahlen zum ersten Quartal 2026, den Wechsel an der Vorstandsspitze, die Hauptversammlung und die Beteiligungsmeldung vom 14. September 2026, sowie am 30. September 2026 um die finale Quartalsmitteilung zum ersten Quartal und die vorläufigen Zahlen zum zweiten Quartal und ersten Halbjahr 2026. Diese Analyse ist journalistische Einordnung auf Basis öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine persönliche Empfehlung. Aktien können erheblich an Wert verlieren, ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen tragen den Stichtag ihrer Quelle; Kennzahlen aus Marktdaten haben den Datenstand 4. August 2026 und können sich seither verändert haben. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.498,0 | 1.817,1 | 1.990,5 | 2.035,9 | 2.320,9 |
| Betriebsergebnis (EBIT) | 147,4 | 169,3 | 213,4 | 197,5 | -209,3 |
| Nettogewinn | 83,8 | 96,1 | 116,1 | 109,7 | -320,3 |
| Nettomarge | 5,6 % | 5,3 % | 5,8 % | 5,4 % | -13,8 % |
| Gewinn je Aktie | 2,67 € | 3,06 € | 3,48 € | 3,18 € | -9,27 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Geschäftsmodell und Endmarkt positiv
- Primärverpackungen und Drug-Delivery-Systeme für Pharma und Biotech sind ein regulierter Markt mit hohen Wechselhürden und strukturellem Rückenwind: Der Geschäftsbericht 2025 erwartet für Biopharmazeutika ein volumenbasiertes Wachstum von durchschnittlich 4,1 Prozent pro Jahr bis 2030 (Nordamerika 5,1 Prozent). Der Umsatz stieg fünf Jahre in Folge von 1.498,0 (2021) auf 2.320,9 Millionen Euro (2025), die Belegschaft von 10.447 auf 13.528 Menschen.
- Bilanz und Verschuldung negativ
- Die Nettofinanzschulden stiegen zum 30. November 2025 auf 2.012,9 Millionen Euro (Vorjahr angepasst: 1.100,3 Millionen), der Verschuldungsgrad von 2,61x auf 4,95x. Gleichzeitig fiel das Eigenkapital von 1.504,8 auf 1.107,1 Millionen Euro und die Eigenkapitalquote von 39,9 auf 24,6 Prozent. Erstmals in der Fünfjahresreihe liegen die Nettoschulden deutlich über dem Eigenkapital. Das erste Halbjahr 2026 brachte keine Entlastung, sondern das Gegenteil: Zum 31. Mai 2026 lagen die Nettofinanzschulden nach vorläufigen Zahlen bei 2.058 Millionen Euro nach 1.920 Millionen zum Bilanzstichtag (beide Werte ohne Leasingverbindlichkeiten bis 93 Millionen), die Liquidität war binnen zwölf Monaten von 736 auf 249 Millionen Euro gefallen. Das Eigenkapital sank allein im ersten Quartal 2026 auf 982,2 Millionen Euro (Eigenkapitalquote 22,6 Prozent), belastet durch einen Konzernverlust von 98,2 Millionen Euro.
- Fortführung und Kreditauflagen negativ
- Der Bestätigungsvermerk zum Geschäftsbericht 2025 enthält einen Abschnitt zur wesentlichen Unsicherheit bei der Fortführung der Unternehmenstätigkeit und nennt ein bestandsgefährdendes Risiko im Sinne des § 322 Abs. 2 Satz 3 HGB. Die Kreditauflage ist für vier Stichtage bis zum 31. August 2026 ausgesetzt; ab dem 30. November 2026 gilt wieder eine Obergrenze von 4,75x gegen einen zuletzt gemeldeten Wert von 4,95x (30. November 2025). Seither sind die Nettofinanzschulden gestiegen und das Adjusted EBITDA des ersten Halbjahres lag 56 Millionen Euro unter dem Vorjahr — beide Seiten der Kennzahl haben sich vom Grenzwert entfernt. Ein Bruch kann laut Bericht zur vorzeitigen Fälligstellung führen; das Management setzt auf den Centor-Vollzug (laut Präsentation für Oktober 2026 vorbereitet) und eine Refinanzierung „im Einvernehmen mit den Banken“.
- Berichterstattung, Führung und Eigentümer negativ
- Zwei BaFin-Anlassprüfungen (September 2025 und März 2026) waren bei Aufstellung des Abschlusses nicht abgeschlossen; eine Fehlerkorrektur nach IAS 8 senkte die Umsatzerlöse 2024 rückwirkend um 44,6 Millionen Euro. Der Konzernabschluss 2025 musste am 23. Juli 2026 ein zweites Mal aufgestellt werden — die Änderungen betrafen ausschließlich die Segmentdarstellung und blieben ohne Auswirkung auf die Vermögens-, Finanz- und Ertragslage, zeigen aber die Belastung der Berichtsprozesse. Die Hauptversammlung vom 1. September 2026 vertagte die Entlastung dreier früherer Vorstandsmitglieder und die des Aufsichtsrats, bis die Aufsichtsverfahren abschließend bewertet sind. Seit dem 24. August 2026 hat der Konzern zudem keinen Vorstandsvorsitzenden — Interim-CEO Uwe Röhrhoff beendete sein Mandat auf eigenen Wunsch, ein Nachfolger ist nicht benannt. Parallel baut Active Ownership um Aufsichtsratsmitglied Klaus Röhrig aus: 14,96 Prozent der Stimmrechte und 18,14 Prozent einschließlich Instrumenten (Meldung vom 14. September 2026). Ein Ankeraktionär dieser Größe kann stabilisieren — seine Ziele müssen sich aber nicht mit denen des Streubesitzes decken.
- Entschuldungsplan neutral
- Der am 29. Juli 2026 unterschriebene Verkauf von Centor und des Primary-Packaging-Plastics-Geschäfts an Apax-Fonds bringt einen kombinierten Unternehmenswert von rund 1,5 Milliarden Euro und ist damit in der passenden Größenordnung. Er kostet aber Ertragskraft: Verkauft wird aus dem margenstärksten Bereich Containment & Delivery Systems (pro forma 22,9 Prozent Adjusted-EBITDA-Marge 2025). Vollzug erst bis Ende des Geschäftsjahres 2026 (Centor) beziehungsweise im ersten Halbjahr 2027.
- Mittelzufluss und Prognose negativ
- Für das Geschäftsjahr 2026 erwartet Gerresheimer einen freien Mittelzufluss vor M&A-Aktivitäten von −50 bis −100 Millionen Euro nach −85,5 Millionen im Geschäftsjahr 2025 — unter anderem, weil die Finanzpartner die Factoring-Volumina reduziert haben. Umsatz- und Margenprognose wurden im Juni 2026 gesenkt und am 27. August sowie am 30. September 2026 bestätigt; für 2025 wird keine Dividende vorgeschlagen. Nach vorläufigen Zahlen lag der freie Mittelzufluss im ersten Halbjahr 2026 bei −122 Millionen Euro (zweites Quartal: −92 Millionen, vor allem wegen 57 Millionen Euro weniger Reverse Factoring) — bereits unter dem unteren Ende der Jahresspanne. Hält die Prognose, müsste das zweite Halbjahr 22 bis 72 Millionen Euro positiv beitragen. Operativ erholte sich das zweite Quartal auf 102 Millionen Euro Adjusted EBITDA (17,6 Prozent Marge) nach 67 Millionen im ersten, blieb aber unter dem Vorjahresquartal (126 Millionen).
Gerresheimer ist die Traditionsnamen-Falle in Reinform: ein funktionierendes Geschäft in einem wachsenden Markt — 2.320,9 Millionen Euro Umsatz, 384,0 Millionen Adjusted EBITDA, 13.528 Beschäftigte — unter einer Bilanz, die der Abschlussprüfer nicht mehr ohne Warnhinweis testieren wollte. Der Bestätigungsvermerk zum Geschäftsbericht 2025 nennt ein bestandsgefährdendes Risiko im Sinne des § 322 Abs. 2 Satz 3 HGB; dahinter stehen 2.012,9 Millionen Euro Nettofinanzschulden, ein Verschuldungsgrad von 4,95x gegen eine ab dem 30. November 2026 wieder geltende Obergrenze von 4,75x, ein Liquiditäts-Covenant über 100,0 Millionen Euro, zwei laufende BaFin-Prüfungen und ein Konzernabschluss, der binnen vier Wochen zweimal aufgestellt werden musste. Der Verkauf an Apax-Fonds für rund 1,5 Milliarden Euro Unternehmenswert ist der plausible Ausweg — aber er ist unterschrieben, nicht vollzogen, und er kostet den margenstärksten Bereich. Die Zahlen vom 30. September 2026 zeigen ein operativ erholtes zweites Quartal (102 Millionen Euro Adjusted EBITDA nach 67 im ersten), aber eine weiter angespannte Finanzlage: 122 Millionen Euro freier Mittelabfluss im Halbjahr, Nettofinanzschulden von 2.058 Millionen Euro und eine Liquidität von 249 Millionen zum 31. Mai 2026, ein Konzernverlust von 98,2 Millionen Euro im ersten Quartal und ein Eigenkapital von nur noch 982,2 Millionen. Dazu kommt seit dem 24. August 2026 ein unbesetzter Vorstandsvorsitz, eine auf der Hauptversammlung vertagte Entlastung — und ein Großaktionär, der auf 18,14 Prozent aufgestockt hat. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für eine teure Aktie oder eine schwache Kursentwicklung, sondern für ein belegtes Substanzrisiko: Der Abschlussprüfer hat im Bestätigungsvermerk zum Geschäftsbericht 2025 einen eigenen Abschnitt zur Fortführung der Unternehmenstätigkeit eingezogen und ausdrücklich ein bestandsgefährdendes Risiko im Sinne des § 322 Abs. 2 Satz 3 HGB benannt. Nach dem Regelwerk dieser Analysen ist ein Going-Concern-Hinweis für sich genommen bereits rot — hier kommen ein von 2,61x auf 4,95x gestiegener Verschuldungsgrad gegen eine ab dem 30. November 2026 wieder geltende Obergrenze von 4,75x, ein monatlich geprüfter Liquiditäts-Covenant von 100,0 Millionen Euro, 881,5 Millionen Euro Fälligkeiten im Geschäftsjahr 2027 und eine eigene Prognose mit negativem freien Mittelzufluss hinzu. Dass der Prüfer das Testat nicht verweigert hat, dass er die Annahmen des Vorstands für vertretbar hält und dass mit dem Apax-Verkauf ein Entschuldungsschritt über rund 1,5 Milliarden Euro Unternehmenswert unterschrieben ist, mildert die Lage — es hebt sie aber nicht auf, solange der Vollzug aussteht. Gelb wäre die Einordnung, wenn der Fortführungshinweis entfiele und der Verschuldungsgrad die vertragliche Grenze wieder einhielte. Die Fortschreibung vom 16. September 2026 ändert daran nichts: Die vorläufigen Zahlen zum ersten Quartal 2026 zeigen zwar einen deutlich kleineren Mittelabfluss, aber keine gesunkenen Nettofinanzschulden (1.955 nach 1.920 Millionen Euro), eine von 751 auf 342 Millionen Euro halbierte Liquidität, ein um 15 Millionen Euro niedrigeres Adjusted EBITDA — und daneben einen seit dem 24. August 2026 unbesetzten Vorstandsvorsitz sowie eine auf der Hauptversammlung vertagte Entlastung. Die Fortschreibung vom 30. September 2026 verschärft den Befund: Die Liquidität sank bis zum 31. Mai 2026 auf 249 Millionen Euro, die Nettofinanzschulden stiegen auf 2.058 Millionen, das Eigenkapital fiel im ersten Quartal auf 982,2 Millionen Euro — das operativ bessere zweite Quartal ändert an der Substanzfrage nichts. Ob die Aktie mit rund 0,4 Jahresumsätzen und rund 0,9 Buchwerten günstig ist, gehört in die Preisfrage und bestimmt diese Einordnung nicht.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Gerresheimer über die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 4. August 2026 — kein Scanner-Treffer und kein Kaufsignal, sondern ein Aufmerksamkeitssignal.
- Datenstand und Aktualität (Fortschreibung vom 30. September 2026): Jüngster geprüfter Jahresbericht bleibt der Geschäftsbericht 2025 für das Geschäftsjahr bis zum 30. November 2025, veröffentlicht am 29. Juni 2026 und in geänderter Fassung am 23. Juli 2026. Jüngster Periodenbericht ist die Quartalsmitteilung Q1 2026 (1. Dezember 2025 bis 28. Februar 2026), veröffentlicht am 30. September 2026. Am selben Tag kamen vorläufige Zahlen zum zweiten Quartal und ersten Halbjahr 2026 (bis 31. Mai 2026) samt Präsentation; sie sind ungeprüft und vorläufig. Den Halbjahresfinanzbericht kündigt Gerresheimer für Ende November 2026 an, die Quartalsmitteilung zum dritten Quartal (1. Juni bis 31. August 2026) für Dezember 2026. Weitere berücksichtigte Meldungen: Abgang des Interim-CEO (24. August 2026), Hauptversammlung (1. September 2026), Stimmrechtsmitteilungen zu Active Ownership (14. September 2026) und Goldman Sachs (19. September 2026). Die Analystenkonferenz vom 30. September 2026 ist in dieser Fassung nicht ausgewertet.
- Zum Geschäftsjahr: Gerresheimer bilanziert vom 1. Dezember bis zum 30. November. Vergleiche mit Unternehmen, die dem Kalenderjahr folgen, betreffen verschobene Zeiträume. Die Vergleichszahlen für 2021, 2023 und 2024 sind im Geschäftsbericht 2025 als „angepasst“ gekennzeichnet (Fehlerkorrektur nach IAS 8).
- Der Börsenwert wird bewusst nur als Größenordnung verwendet: Die Aktienzahl von rund 34,54 Millionen stammt aus dem Geschäftsbericht 2025 (durchschnittliche Aktienzahl der Periode) und deckt sich mit den Marktdaten zum 4. August 2026. Alle daraus abgeleiteten Verhältniszahlen sind gerundete Größenordnungen, keine Tageswerte.
Aktien-Wächter
Diese Analyse ist Stand 30. September 2026. Was sich seitdem bei GXI.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Gerresheimer AG (GXI.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Gerresheimer mit Sitz in Düsseldorf ist ein Zulieferer der Pharma-, Biotech- und Kosmetikbranche. Der Konzern stellt Primärverpackungen für Medikamente her — Injektionsfläschchen, Karpulen, Ampullen, Tablettenbehälter, Flaschen und Verschlüsse — sowie Drug-Delivery-Systeme und Medizinprodukte wie Spritzen, Pens, Autoinjektoren, Inhalatoren und Medikamentenpumpen. Zum 30. November 2025 arbeiteten dort 13.528 Menschen, der Umsatz lag bei 2.320,9 Millionen Euro.
Der Abschlussprüfer KPMG hat im Bestätigungsvermerk einen eigenen Abschnitt zur „Wesentlichen Unsicherheit im Zusammenhang mit der Fortführung der Unternehmenstätigkeit“ eingefügt und spricht dort von einem „bestandsgefährdenden Risiko im Sinne des § 322 Abs. 2 Satz 3 HGB“. Das Testat wurde nicht verweigert und die Prüfungsurteile wurden nicht modifiziert: Der Prüfer hält die Annahmen des Vorstands für vertretbar. Der Hinweis bedeutet, dass die Bilanzwerte an Bedingungen hängen — vor allem an der Einhaltung der Kreditauflagen und am Vollzug geplanter Verkäufe.
Zum 30. November 2025 betrugen die Nettofinanzschulden 2.012,9 Millionen Euro nach 1.100,3 Millionen im angepassten Vorjahr; der Adjusted EBITDA-Leverage stieg von 2,61x auf 4,95x. Für die Stichtage 30. November 2025 sowie 28. Februar, 31. Mai und 31. August 2026 muss keine Kreditauflage eingehalten werden. Zum 30. November 2026 gilt wieder eine Obergrenze von maximal 4,75x. Zusätzlich besteht ein Liquiditäts-Covenant über eine Mindestliquidität von 100,0 Millionen Euro, der mindestens monatlich geprüft wird. Nach den vorläufigen Halbjahreszahlen lagen die Nettofinanzschulden zum 31. Mai 2026 bei 2.058 Millionen Euro (ohne Leasingverbindlichkeiten bis 93 Millionen; 30. November 2025 in gleicher Abgrenzung: 1.920 Millionen), die Liquidität bei 249 Millionen Euro.
Die Finanzaufsicht BaFin leitete im September 2025 eine Anlassprüfung des Konzernabschlusses zum 30. November 2024 ein. Anlass waren Bill-and-Hold-Vereinbarungen über rund 28 Millionen Euro, bei denen eine unabhängige Rechtsanwaltskanzlei feststellte, dass die Voraussetzungen für eine Umsatzerfassung nicht vorlagen. Im März 2026 kam eine zweite Prüfung zum Halbjahresabschluss per 31. Mai 2025 hinzu, erweitert um Leasingverbindlichkeiten, Nutzungsdauern aktivierter Entwicklungskosten und die Werthaltigkeit des Bereichs Advanced Technologies. Beide Prüfungen waren bei Aufstellung des Abschlusses nicht abgeschlossen.
Am 29. Juli 2026 hat Gerresheimer endgültige Vereinbarungen über den Verkauf der Centor US Holding Inc. und des globalen Primary-Packaging-Plastics-Geschäfts an Fonds von Apax Partners geschlossen. Der Kaufpreis basiert auf einem kombinierten Unternehmenswert von rund 1,5 Milliarden Euro. Betroffen sind 16 Produktionsstandorte in neun Ländern mit rund 2.400 Beschäftigten und einem kombinierten Umsatz von rund 570 Millionen Euro im Jahr 2025. Der Centor-Abschluss wird bis Ende des Geschäftsjahres 2026 erwartet, der des Kunststoffgeschäfts im ersten Halbjahr 2027. Die Mittel sollen in die Entschuldung fließen.
Nach den vorläufigen Zahlen vom 30. September 2026 (Halbjahr vom 1. Dezember 2025 bis 31. Mai 2026, einschließlich der Geschäfte im Verkaufsprozess) lag der Umsatz bei 1,10 Milliarden Euro (Vorjahr angepasst: 1,14 Milliarden) und das Adjusted EBITDA bei 168 Millionen Euro (224 Millionen), eine Marge von rund 15,3 nach 19,6 Prozent. Das zweite Quartal erholte sich gegenüber dem ersten auf 578 Millionen Euro Umsatz und 102 Millionen Adjusted EBITDA (17,6 Prozent Marge), blieb aber unter dem Vorjahresquartal (614 und 126 Millionen). Der freie Mittelzufluss vor Zu- und Verkäufen lag im zweiten Quartal bei −92 Millionen und im Halbjahr bei −122 Millionen Euro, vor allem weil Reverse-Factoring-Linien verkleinert wurden. Die Liquidität sank zum 31. Mai 2026 auf 249 Millionen Euro, die Nettofinanzschulden stiegen auf 2.058 Millionen (ohne Leasing bis 93 Millionen). Die finale Quartalsmitteilung zum ersten Quartal weist einen Konzernverlust von 98,2 Millionen Euro aus (fortgeführte Geschäftsbereiche ohne Centor: −107,5 Millionen), belastet unter anderem durch eine Wertminderung von 31,1 Millionen Euro; das Eigenkapital sank zum 28. Februar 2026 auf 982,2 Millionen Euro. Die Prognose für 2026 — Umsatz in der unteren Hälfte von 2,3 bis 2,4 Milliarden Euro, rund 17 bis 18 Prozent Marge, freier Mittelzufluss −50 bis −100 Millionen Euro — gilt unverändert.
Den Halbjahresfinanzbericht 2026 mit den finalen Halbjahreszahlen kündigt Gerresheimer für Ende November 2026 an, die Quartalsmitteilung zum dritten Quartal 2026 für Dezember 2026 und den Geschäftsbericht 2026 für März 2027. Der gesamte Berichtskalender ist nach hinten gerutscht, weil der Jahresabschluss 2025 erst am 29. Juni 2026 und in geänderter Fassung am 23. Juli 2026 vorlag. Weil das Geschäftsjahr am 30. November endet, umfasst das dritte Quartal 2026 den Zeitraum vom 1. Juni bis zum 31. August 2026 — und der Covenant-Stichtag 30. November 2026 liegt vor der Veröffentlichung der Zahlen, die ihn abbilden.
Seit dem 24. August 2026 hat Gerresheimer keinen Vorstandsvorsitzenden: Interim-CEO Uwe Röhrhoff beendete sein Mandat auf eigenen Wunsch, ein Nachfolger wurde nicht benannt. CFO Wolf Lehmann und Vorstandsmitglied Achim Schalk übernehmen die Aufgaben bis auf Weiteres. Aufsichtsratsvorsitzender ist seit der Hauptversammlung vom 1. September 2026 Markus Sieger. Der größte gemeldete Aktionär mit Sitz im Kontrollgremium ist die Beteiligungsgesellschaft Active Ownership um Aufsichtsratsmitglied Klaus Röhrig: Die Stimmrechtsmitteilung vom 14. September 2026 weist 14,96 Prozent der Stimmrechte aus (5.166.594 von 34.540.000 Aktien); zusammen mit den gemeldeten Instrumenten von 3,18 Prozent nennt die Meldung eine Gesamtsumme von 18,14 Prozent. Diese Instrumente sind Optionen mit Barausgleich — sie werden nicht in Aktien geliefert und erhöhen die Stimmrechte daher nicht automatisch. Daneben überschritten die Stimmrechte der Goldman Sachs Group laut Stimmrechtsmitteilung vom 11. September 2026 die Schwelle von 10 Prozent; laut der am 19. September 2026 veröffentlichten Mitteilung der Ziele im Rahmen der üblichen Kundenbetreuung und ohne strategische Ziele.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.