UP Fintech: 56 Prozent Wachstum — und 411 Millionen Yuan Strafe für das Geschäft, das den Broker groß gemacht hat
Auf dem Papier ist UP Fintech, der Betreiber von Tiger Brokers, ein Traum: 612,1 Millionen US-Dollar Umsatz im Jahr 2025, ein Plus von 56,3 Prozent, 171,5 Millionen Gewinn, 60,8 Milliarden US-Dollar Kundenvermögen. Dann kam der 22. Mai 2026. Das Pekinger Büro der chinesischen Wertpapieraufsicht CSRC verhängte gegen Tochtergesellschaften Geldbußen und Einziehung über zusammen rund 411 Millionen Yuan — knapp 60 Millionen US-Dollar — wegen unerlaubten grenzüberschreitenden Wertpapiergeschäfts in Festlandchina. Der Vorstandschef bekam persönlich eine Verwarnung. Aus dem Quartalsgewinn wurde ein Verlust von 26,9 Millionen. Gewarnt worden war das Haus bereits Ende 2022. Wir lesen nach, was gewachsen ist — und wer darüber entscheidet, ob es so weitergeht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 7. Oktober 2026
- Schlusskurs
- 4,40 $ -1,80 %
- Marktkapitalisierung
- 0,8 Mrd. $
- KGV
- 7,3
- Wachstums-Score
- 7/10
- AAQS
- 6/10
Kursentwicklung seit 21. August 2026: -17,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,20 $ bis 11,10 $ · Letzter Kurs: 4,40 $ (Stand: 7. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die dich nicht beim ersten, sondern beim zweiten Mal erwischt — nennen wir sie die Zweite-Chance-Falle. Sie funktioniert so: Du hast eine große Bewegung verpasst. Die Broker-Aktien sind gelaufen, ohne dich. Und dann taucht ein Titel auf, der aussieht wie ein Zwilling der verpassten Geschichte, nur billiger. Dein Kopf liest nicht „anderes Unternehmen“, sondern „Nachlass“. Bei UP Fintech Holding Limited (Nasdaq: TIGR), dem Betreiber des Online-Brokers Tiger Brokers, liegt genau so ein Zettel auf dem Tisch: 2025 wuchs der Umsatz um 56,3 Prozent auf 612,1 Millionen US-Dollar, der Gewinn kletterte auf 171,5 Millionen, und das Kurs-Gewinn-Verhältnis lag zuletzt im einstelligen Bereich.
Machen wir also einen Deal. Bevor du einen Preis mit einem Rabatt verwechselst, lesen wir gemeinsam, was das Unternehmen der US-Börsenaufsicht SEC selbst gemeldet hat: den Jahresbericht (20-F) für 2025 und die Zwischenmitteilungen (6-K) danach. Ein Auslandsemittent wie UP Fintech reicht keinen 10-K und keinen 10-Q ein, sondern einmal jährlich das Formular 20-F und unterjährig 6-K-Meldungen — inhaltlich sind das dieselben Pflichtangaben, nur in anderem Rhythmus. Und diese hier erzählen von einer Wertpapieraufsicht, die vier Wochen nach dem Jahresbericht knapp 60 Millionen US-Dollar Strafe verhängte; von einem Vorstandschef, der persönlich verwarnt wurde; und von einem Quartalsgewinn, der dadurch zum Verlust wurde. Am Ende entscheidest du selbst.
Was UP Fintech eigentlich macht
UP Fintech ist im Kern ein Online-Broker — also das, was in Deutschland ein Direktbroker wäre: eine App, über die Privatanleger Aktien, Optionen, Futures, Fonds und Anleihen an Börsen in den USA, Hongkong, Singapur, Australien und anderswo kaufen und verkaufen. Die Marke heißt Tiger Brokers, die Handelsanwendung Tiger Trade. Die Zielgruppe steht im Jahresbericht offen: chinesischsprachige Anlegerinnen und Anleger rund um die Welt, dazu zunehmend lokale Kundschaft in Singapur, Hongkong, Australien, Neuseeland und den USA.
Verdient wird an vier Dingen. Erstens an Provisionen je Handelsgeschäft — 2025 waren das 266,8 Millionen US-Dollar oder 43,6 Prozent des Umsatzes. Zweitens an Zinsen: Wer auf Kredit handelt (Wertpapierkredit, im Fachjargon „Margin“), zahlt Zinsen an den Broker; das brachte 2025 weitere 257,0 Millionen oder 42,0 Prozent. Drittens an Finanzierungs-Servicegebühren (10,7 Millionen) und viertens an sonstigen Erlösen (77,5 Millionen), zu denen Fondsverwaltung in Singapur, die Begleitung von Börsengängen in Hongkong und den USA, Währungstausch und die Verwaltung von Mitarbeiteraktienprogrammen zählen.
Zwei Kontomodelle stehen nebeneinander, und der Unterschied ist für die Zahlen wichtiger, als er klingt. Bei konsolidierten Konten läuft alles über das eigene Haus; der Umsatz wird brutto ausgewiesen, also inklusive der Kosten für Ausführung und Abwicklung. Bei vollständig offengelegten Konten übernimmt der US-Broker Interactive Brokers Ausführung, Abrechnung und Verwahrung, und UP Fintech bekommt nur den Rest der Provision — netto. Der Anteil dieses Fremdgeschäfts schrumpft seit Jahren: 16,6 Prozent der Nettoerlöse 2023, 10,6 Prozent 2024, 6,6 Prozent 2025.
Und dann gibt es das, was die Firma selbst am liebsten erzählt: Tiger AI, einen KI-Assistenten für Anlageentscheidungen. 2023 startete er als „TigerGPT“, 2024 wurde er zu TigerAI, 2025 wuchs die Nutzerzahl laut Jahresbericht um fast das Fünffache und die Zahl der Dialoge um das Zehnfache. Im ersten Quartal 2026 baute das Haus ihn zu einer Struktur aus mehreren Spezial-Agenten um, ergänzte einen eigenen Agenten für Terminkontrakte und band ein drittes Sprachmodell ein.
Ein Punkt gehört gleich an den Anfang, weil er alles Weitere färbt: Die Aktie, die an der Nasdaq gehandelt wird, ist keine gewöhnliche Aktie, sondern eine ADS — ein Hinterlegungsschein, der 15 Class-A-Stammaktien der Cayman-Holding vertritt. Daneben gibt es Class-B-Aktien mit je 20 Stimmen, die vollständig der Familie des Gründers und Vorstandschefs Wu Tianhua gehören. Zum 31. März 2026 machten diese Class-B-Aktien 3,43 Prozent des Kapitals, aber 43,18 Prozent der Stimmen aus. Übersetzt: Wer hier kauft, kauft einen wirtschaftlichen Anteil — kein Mitspracherecht.
Die Firmengeschichte für Anleger
-
2019
Börsengang an der Nasdaq
Im März 2019 verkauft UP Fintech 14.950.000 ADS; parallel zeichnet IB Global Investments aus der Interactive-Brokers-Gruppe 13.125.000 Class-A-Aktien privat. Der Clearing-Partner wird damit auch Aktionär.
-
2022
Die CSRC verbietet das Neugeschäft in Festlandchina
Der Bescheid vom 30.12.2022 stuft das grenzüberschreitende Geschäft als unerlaubt ein: keine neuen Kunden, keine neuen Depots in Festlandchina. Für Aktionäre war das die erste Warnung an der Wachstumsquelle.
-
2023
Die App verschwindet aus China
Am 18.05.2023 nimmt das Unternehmen „Tiger International“ aus dem chinesischen App-Markt. Das Neukundengeschäft verlagert sich damit endgültig nach Singapur, Hongkong, Australien und in die USA.
-
2024
Kapitalerhöhung zu 6,25 US-Dollar je ADS
Die Folgeplatzierung über 17.250.000 ADS bringt frisches Geld für das Wachstum — und verwässert zugleich die bestehenden Anteile. Der Ausgabepreis lag deutlich unter dem späteren Jahreshoch 2025.
-
2025
Rekordjahr: 612 Millionen Umsatz, 171 Millionen Gewinn
Umsatz plus 56,3 Prozent, Gewinn fast verdreifacht, Kundenvermögen von 41,7 auf 60,8 Mrd. US-$. Für Aktionäre das Jahr, in dem das Geschäftsmodell erstmals sichtbar Skaleneffekte zeigte.
-
2026
411 Millionen Yuan Strafe — und ein Rückkaufprogramm
Am 22.05.2026 verhängt die CSRC Geldbuße und Einziehung, das Quartal kippt in den Verlust. Zehn Tage später beschließt der Verwaltungsrat einen Rückkauf über bis zu 50 Mio. US-$ bis zum 01.06.2027.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Kennzahlenfilter, sondern über die Reddit-Erwähnungsliste unseres hauseigenen Aktien-Scanners (Stand 24. August 2026). Solche Listen sind keine Kaufsignale — sie sind Frühwarnung dafür, dass eine Aktie gerade erzählt wird. Und wenn eine Aktie erzählt wird, lohnt der Blick in die Pflichtberichte umso mehr.
Der zweite Grund war das, was der Scanner danach zeigte. Der Piotroski-F-Score — ein Punktesystem von 0 bis 9, das Profitabilität, Verschuldung und Effizienz eines Unternehmens gegen das Vorjahr abklopft — stand bei 8 von 9. Das ist ein Wert, den man bei einem Titel, über den auf Reddit geredet wird, selten sieht. Zugleich lag das Kurs-Gewinn-Verhältnis bei rund 8,6 und das Kurs-Buchwert-Verhältnis bei rund 1,1 (Fundamentaldaten, Datenstand 24. August 2026). Bei einem Finanzdienstleister ist der F-Score allerdings mit Vorsicht zu lesen: Bilanzkennzahlen wie der Verschuldungsgrad bedeuten bei einem Broker, der Milliarden an Kundengeldern durchreicht, etwas anderes als bei einem Industriebetrieb.
Der dritte Grund war der Kursverlauf selbst. Am 21. August 2026 schloss die ADS bei 5,33 US-Dollar; die Spanne der vorangegangenen 52 Wochen reichte von 4,00 bis 13,42 US-Dollar, der Durchschnitt der letzten 50 Handelstage lag bei 4,74, der der letzten 200 bei 7,01 US-Dollar (Fundamentaldaten, Datenstand 24. August 2026). Eine Aktie, die sich innerhalb eines Jahres mehr als halbiert hat, während der Gewinn des Unternehmens auf ein Rekordniveau gestiegen ist — das ist entweder eine Gelegenheit oder ein Hinweis. Welches von beidem, steht in den Berichten.
Wie eine chinesische Erfolgsbilanz aussehen kann, deren Struktur mehr Fragen aufwirft als ihre Zahlen, haben wir an anderer Stelle schon einmal aufgeschlagen: In unserer Analyse zu Haier Smart Home ging es um einen Konzern mit Rekordjahr, dessen Kasse zu großen Teilen bei einer Bank des eigenen Eigentümers liegt. Bei UP Fintech geht es nicht um die Kasse, sondern um die Erlaubnis. Wie das gemeint ist, zeigt das übernächste Kapitel.
Die Zahlen über die Jahre — ehrlich gewürdigt
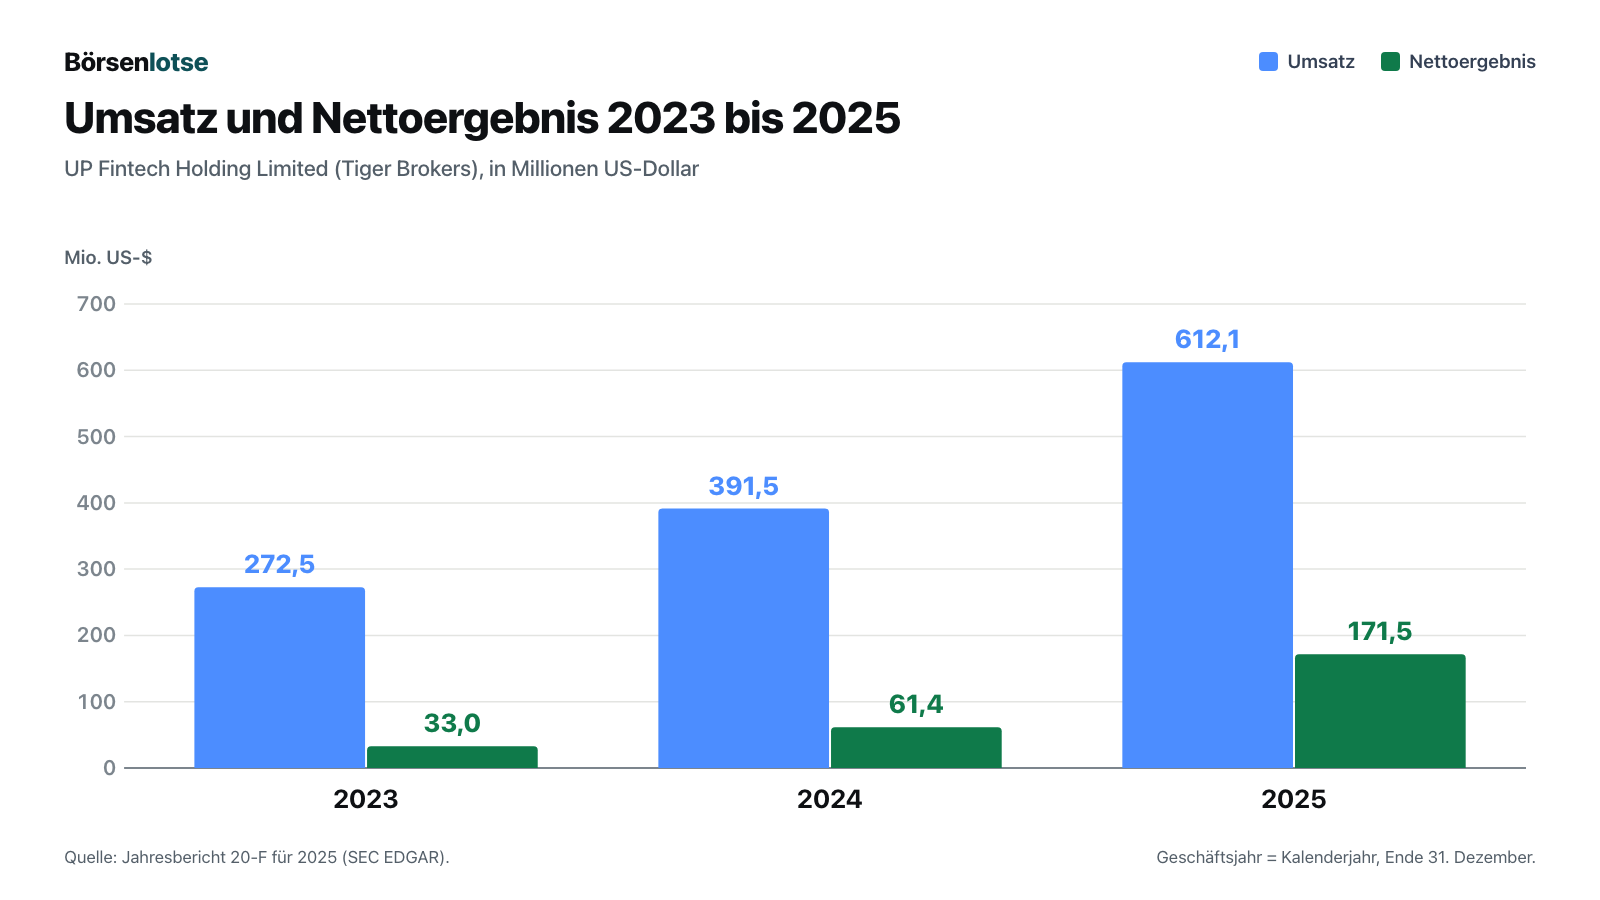
Fangen wir mit dem an, was tatsächlich beeindruckt: Dieses Unternehmen wächst schnell und verdient dabei Geld. Der Umsatz stieg von 272,5 Millionen US-Dollar (2023) über 391,5 Millionen (2024) auf 612,1 Millionen (2025) — ein Plus von 125 Prozent in zwei Jahren, davon allein 56,3 Prozent im Jahr 2025. Das Nettoergebnis legte im selben Zeitraum von 33,0 über 61,4 auf 171,5 Millionen US-Dollar zu. Das Ergebnis vor Steuern erreichte 2025 207,4 Millionen nach 81,8 Millionen im Vorjahr.
Dahinter steht echtes operatives Wachstum, nicht nur ein guter Börsenmarkt. Die Zahl der Kundenkonten stieg von 2.195.705 (Ende 2023) über 2.499.304 auf 2.657.544 (Ende 2025). Das verwahrte Kundenvermögen — die Summe aller Depots und Guthaben auf der Plattform — wuchs von 30,6 über 41,7 auf 60,8 Milliarden US-Dollar. Und im ersten Quartal 2026 kamen 28.900 neue Kunden mit Einzahlung hinzu, überwiegend aus Singapur und Hongkong; die Nettomittelzuflüsse lagen bei 2,9 Milliarden US-Dollar — laut Unternehmen zum ersten Mal über zwei Milliarden in einem einzigen Quartal.
Auch die Bilanz ist für dieses Geschäft solide. Zum 31. März 2026 standen einer Bilanzsumme von 8,86 Milliarden US-Dollar ein Eigenkapital der Anteilseigner von 842,8 Millionen gegenüber; frei verfügbare Kasse und Termineinlagen lagen bei 598,1 Millionen. Der größte Teil der Bilanz ist durchlaufender Posten: 3,90 Milliarden regulatorisch getrennt verwahrte Kundengelder, 5,99 Milliarden Verbindlichkeiten gegenüber Kunden. Die im Jahr 2021 begebenen Wandelanleihen wurden im März und April 2026 im Nennbetrag von 100,0 Millionen US-Dollar zurückgezahlt; übrig blieben zum Quartalsende 57,0 Millionen. Und am 1. Juni 2026 beschloss der Verwaltungsrat ein Aktienrückkaufprogramm über bis zu 50 Millionen US-Dollar mit einer Laufzeit bis zum 1. Juni 2027.
Und dann kommt das Quartal, das alles einordnet.
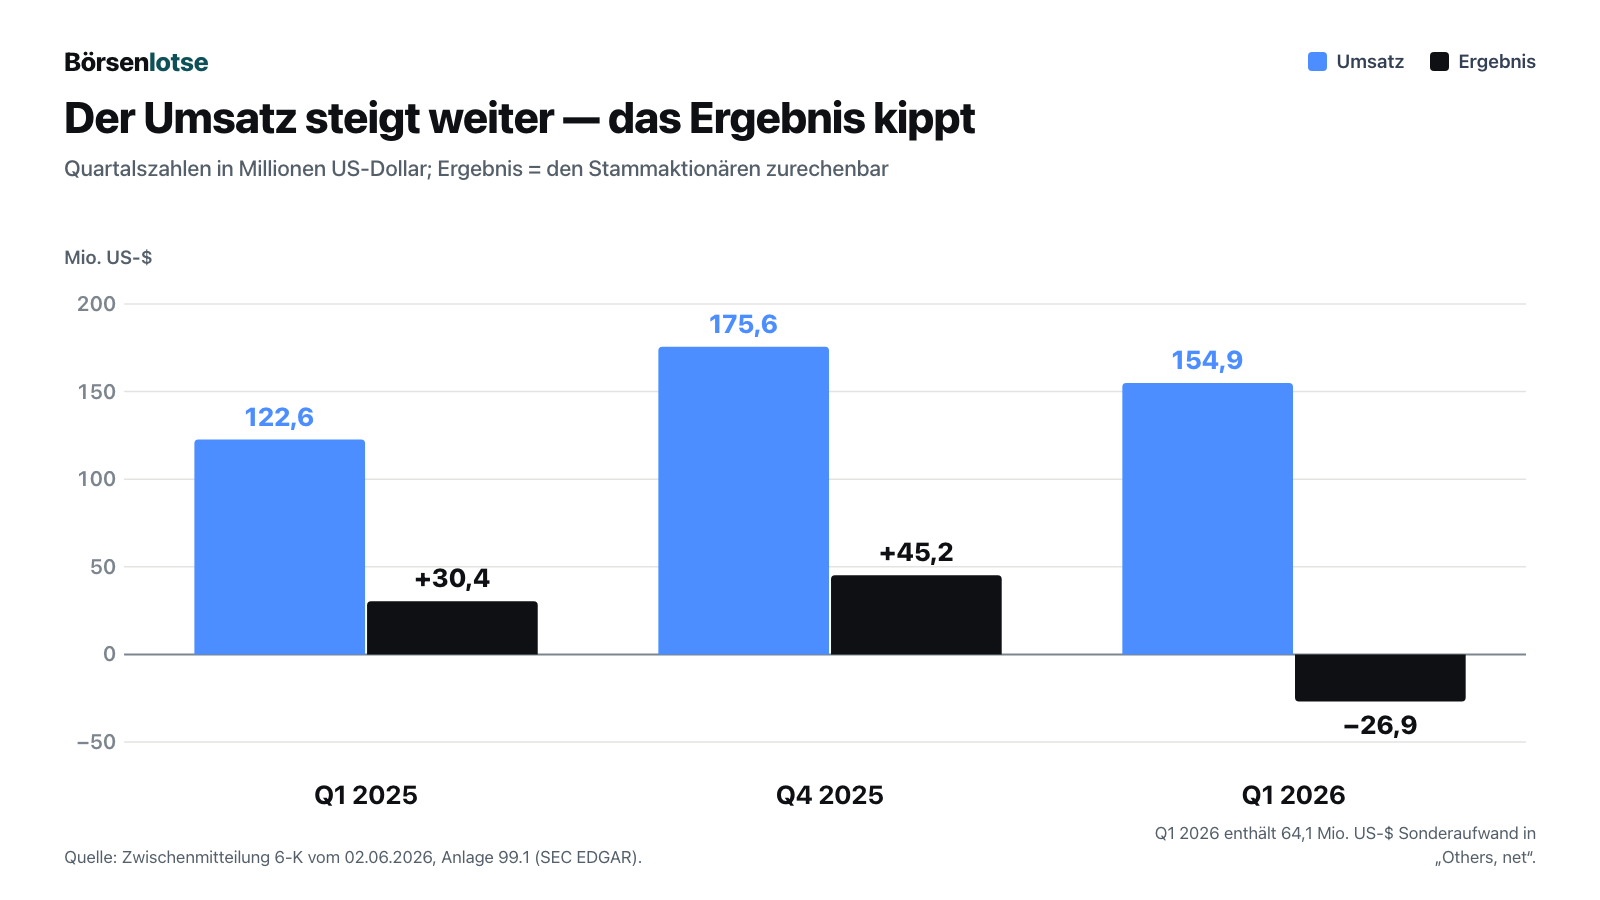
Das mittlere Balkenpaar zeigt, dass das Quartal auch ohne die Strafe kein Rekord gewesen wäre: Im vierten Quartal 2025 lagen Umsatz und Ergebnis mit 175,6 beziehungsweise 45,2 Millionen US-Dollar höher. Gegenüber diesem unmittelbaren Vorquartal fiel der Umsatz im ersten Quartal 2026 um 11,8 Prozent.
Zur Einordnung: Die Jahreszahlen im ersten Schaubild sind das Konzernergebnis, die Quartalszahlen im zweiten das den Stammaktionären zurechenbare Ergebnis — die beiden Größen unterscheiden sich nur um kleine Anteile Dritter, sind aber nicht dieselbe Rechenbasis. Deshalb stehen sie in zwei getrennten Bildern und nicht in einem.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Regulierer in Peking hat das Geschäftsmodell für unerlaubt erklärt — und bestraft
Am 22. Mai 2026 reichte UP Fintech eine Zwischenmitteilung (6-K) bei der SEC ein. Die Überschrift der Anlage lautet nüchtern „Administrative Penalty by the CSRC“. Der Inhalt ist es nicht.
„Based on its findings, the CSRC Beijing Bureau has imposed administrative penalties in the aggregate amount of approximately RMB308.1 million and confiscation of illegal income in the aggregate amount of approximately RMB103.1 million. Mr. Tianhua Wu, a director and the CEO and controlling person of the Company, has also received a warning and penalty of RMB1.25 million.“
Übersetzung: „Auf Grundlage ihrer Feststellungen hat das Pekinger Büro der CSRC Geldbußen in einer Gesamthöhe von rund 308,1 Millionen Yuan und die Einziehung unrechtmäßiger Einkünfte in einer Gesamthöhe von rund 103,1 Millionen Yuan verhängt. Herr Tianhua Wu, Direktor sowie Vorstandsvorsitzender und beherrschende Person der Gesellschaft, hat ebenfalls eine Verwarnung und eine Strafe von 1,25 Millionen Yuan erhalten.“
— UP Fintech Holding Limited, SEC-Zwischenmitteilung 6-K vom 22. Mai 2026, Anlage 99.1
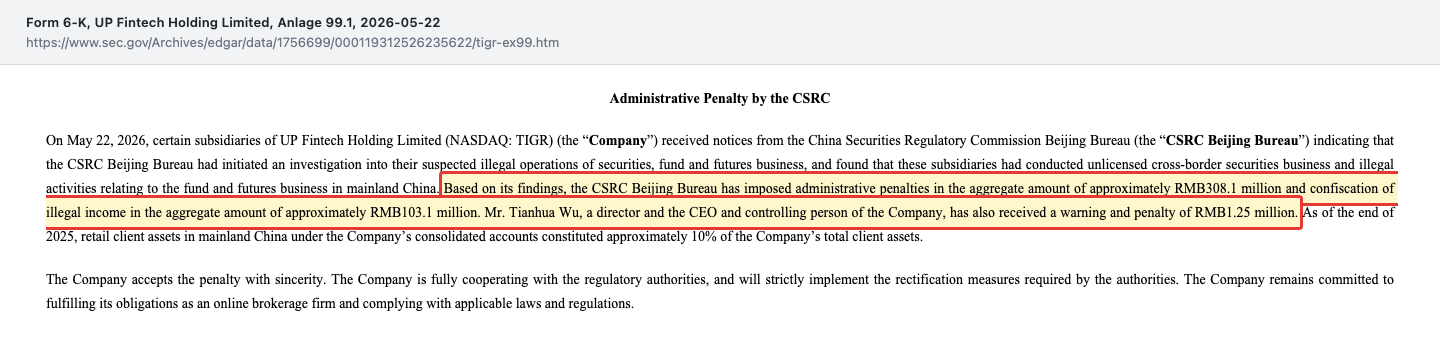
Der Vorwurf, den die Aufsicht dort festhält: Tochtergesellschaften hätten „unlicensed cross-border securities business“ betrieben — grenzüberschreitendes Wertpapiergeschäft ohne Erlaubnis — sowie unerlaubte Aktivitäten im Fonds- und Terminmarktgeschäft in Festlandchina. Rechnet man Geldbuße und Einziehung zusammen, sind das rund 411 Millionen Yuan, nach Angabe des Unternehmens etwa 59,7 Millionen US-Dollar. Zum Vergleich: Das ist etwa ein Drittel des gesamten Jahresgewinns 2025 und rund 7 Prozent des Eigenkapitals.
Bemerkenswert ist die Reaktion. Das Unternehmen schreibt, es nehme die Strafe „with sincerity“ an, kooperiere vollständig und werde die geforderten Abhilfemaßnahmen umsetzen. Kein Widerspruch, kein Rechtsmittel, keine Relativierung. Wer die Aktie hält, sollte das ernst nehmen: Ein Unternehmen, das eine Strafe dieser Größenordnung widerspruchslos akzeptiert, rechnet nicht damit, sie abwenden zu können.
Unbequeme Wahrheit Nr. 2: Die Warnung stand seit Ende 2022 im eigenen Bericht
Das Unangenehme daran ist nicht die Strafe allein, sondern ihre Vorgeschichte. Sie steht seit Jahren im Risikoteil des eigenen Jahresberichts, jedes Mal neu abgedruckt.
„On December 30, 2022, the CSRC issued the CSRC 1230 Notice, stating that we had carried out cross-border securities business for Chinese mainland investors without approval of the CSRC, constituting illegal operation of securities business under the Securities Law of the PRC.“
Übersetzung: „Am 30. Dezember 2022 erließ die CSRC den CSRC-1230-Bescheid, in dem festgestellt wurde, dass wir grenzüberschreitendes Wertpapiergeschäft für Anleger aus Festlandchina ohne Genehmigung der CSRC betrieben haben, was nach dem Wertpapiergesetz der Volksrepublik China eine unerlaubte Ausübung des Wertpapiergeschäfts darstellt.“
— UP Fintech Holding Limited, SEC-Jahresbericht 20-F für 2025, Item 3.D Risikofaktoren
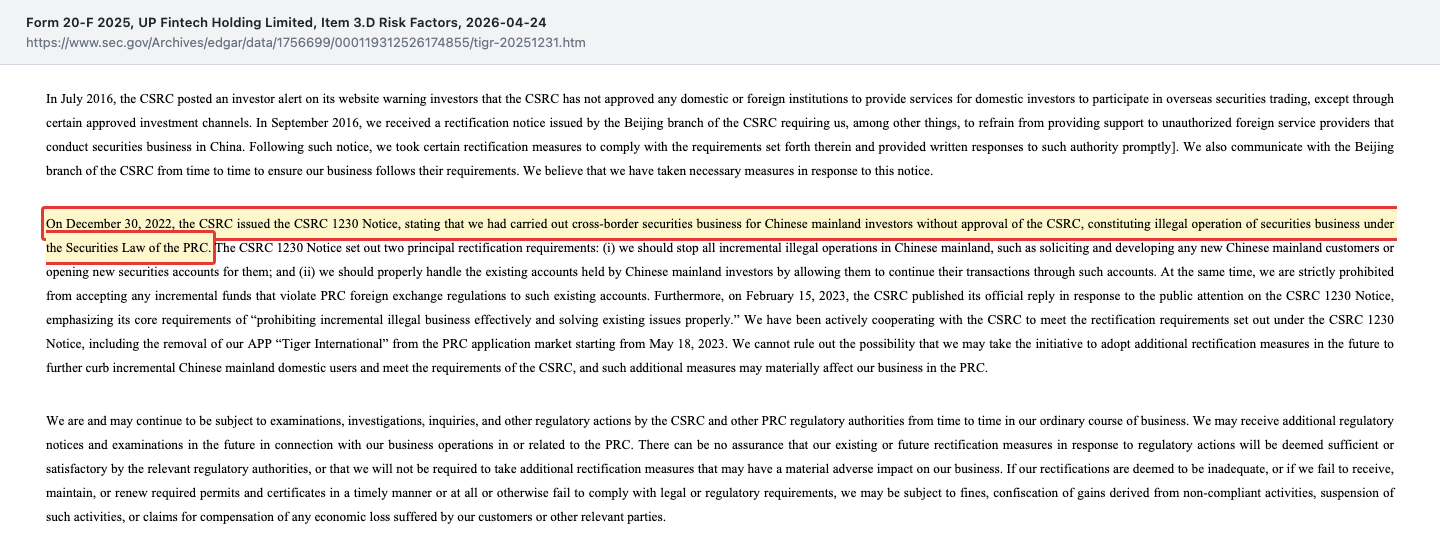
Zwei Auflagen enthielt dieser Bescheid: kein Neugeschäft mehr in Festlandchina — keine neuen Kunden, keine neuen Depots — und die geordnete Weiterführung der bestehenden Konten. Das Unternehmen setzte um, was sichtbar war: Die App „Tiger International“ verschwand am 18. Mai 2023 aus den chinesischen App-Stores. Dreieinhalb Jahre später folgte trotzdem die Strafe, und mit ihr die Feststellung, dass unerlaubtes Geschäft stattgefunden hatte.
Und noch etwas gehört zur Chronologie. Der Jahresbericht 20-F für 2025 wurde am 24. April 2026 eingereicht. In der Anhangangabe zu Ereignissen nach dem Bilanzstichtag heißt es dort, es sei kein Ereignis mit wesentlicher Auswirkung auf den Konzern festgestellt worden. Vier Wochen später kam die Strafe. Beides ist formal korrekt — die Prüfung endete mit dem Tag der Veröffentlichung des Abschlusses. Für dich als Leser bedeutet es etwas anderes: Bei diesem Titel hat ein Jahresbericht eine kurze Halbwertszeit. Wer ihn liest, muss die 6-K-Meldungen danach mitlesen.
Unbequeme Wahrheit Nr. 3: Der „globale“ Broker ist personell ein chinesisches Unternehmen
In jeder Pressemitteilung steht „a leading online brokerage firm focusing on global investors“. Der Sitz ist Singapur, die Holding ist auf den Cayman-Inseln eingetragen, der Umsatz wird überwiegend in Neuseeland, Singapur und den USA gebucht: 2025 entfielen 219,6 Millionen US-Dollar auf Neuseeland, 163,3 auf Singapur, 156,9 auf die USA und nur 2,3 Millionen auf die Cayman-Inseln. Die Menschen, die das Unternehmen bauen, sitzen woanders.
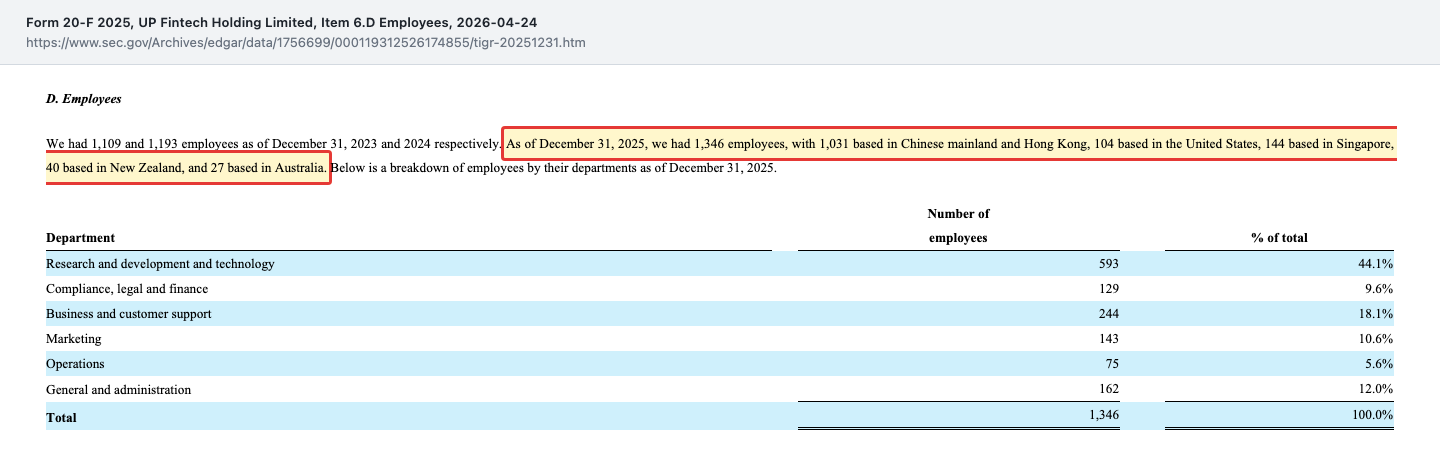
Der Jahresbericht formuliert die Folge selbst deutlich: Ein erheblicher Teil von Technologieentwicklung, Management und Unterstützungsfunktionen sitze in China, ein erheblicher Teil der Kundschaft spreche Chinesisch, und deshalb sei die Einhaltung des chinesischen Wertpapierrechts für das Geschäft „of particular significance“ — von besonderer Bedeutung. Dazu kommt die Struktur: Zwei chinesische Gesellschaften — im Bericht Beijing Rongke und Beijing Yiyi — gehören dem Konzern nicht, sondern sind über Verträge angebunden (im Fachjargon: VIE, „variable interest entity“). Zum Zugriff auf deren Erträge heißt es wörtlich: „We do not have unfettered access to Beijing Bohu’s, Beijing Yixin’s and the respective VIEs’ revenues“ — auf Deutsch: Wir haben keinen ungehinderten Zugriff auf die Erträge dieser Gesellschaften. Der Bericht nennt als Grund chinesische Beschränkungen bei Dividenden, Devisen und Auslandsinvestitionen.
Ein zweiter Strang derselben Geschichte ist derzeit ruhig, aber nicht erledigt: Nach dem US-Gesetz Holding Foreign Companies Accountable Act setzte die SEC das Unternehmen am 26. Mai 2022 auf die Liste der betroffenen Emittenten, weil der Abschlussprüfer nicht durch die US-Prüferaufsicht PCAOB kontrolliert werden konnte. Am 15. Dezember 2022 hob die PCAOB diese Feststellung auf; seither besteht laut Bericht kein akutes Handelsverbotsrisiko. Es lebt aber wieder auf, sobald die PCAOB erneut feststellt, dass sie nicht prüfen kann.
Unbequeme Wahrheit Nr. 4: Der Preis je Handelsgeschäft fällt seit Jahren
Das Wachstum kommt aus Menge, nicht aus Preis. Der Jahresbericht weist die durchschnittliche Provisionsrate — Provisionen geteilt durch Handelsvolumen — offen aus: 0,0315 Prozent (2023), 0,0288 Prozent (2024), 0,0260 Prozent (2025). Als Grund nennt das Unternehmen selbst den Wettbewerbsdruck in der Branche. In zwei Jahren ist der Preis je gehandeltem Dollar also um rund 17 Prozent gefallen.
Ähnlich sieht es beim zweiten Ertragspfeiler aus. Der durchschnittliche Zinssatz auf die selbst vergebenen Wertpapierkredite sank von 8,16 Prozent (2023) über 5,69 auf 5,33 Prozent (2025); die durchschnittliche Rate der Finanzierungs-Servicegebühren fiel von 3,18 über 2,74 auf 1,57 Prozent. Dass der Zinsertrag trotzdem stieg, liegt allein daran, dass mehr Kunden mehr Kredit aufnahmen — das Kreditvolumen erreichte zum 31. März 2026 6,2 Milliarden US-Dollar, ein Fünftel mehr als ein Jahr zuvor.
Das ist keine Katastrophe, aber es ist eine Rechnung mit einer Bedingung: Zwei von drei Ertragsquellen dieses Brokers hängen an Größen, die er nicht steuert — an der Handelslust seiner Kunden und am Zinsniveau. Fällt eines von beidem weg, fällt der Umsatz schneller, als die Kostenseite folgen kann. Und die Kostenseite wächst gerade: Im ersten Quartal 2026 stiegen die Betriebsaufwendungen um 32,9 Prozent auf 89,2 Millionen US-Dollar, der Personalaufwand allein um 38,5 Prozent auf 46,8 Millionen.
Unbequeme Wahrheit Nr. 5: Drei Prozent des Kapitals reichen für 43 Prozent der Stimmen
Bleibt die Frage, wer über all das entscheidet. Die Antwort steht im Risikoteil des Jahresberichts.
„As of March 31, 2026, these Class B ordinary shares constitute 3.43% of our total issued and outstanding share capital and 43.18% of the aggregate voting power of our total issued and outstanding share capital due to the disparate voting powers associated with our dual-class share structure.“
Übersetzung: „Zum 31. März 2026 machen diese Class-B-Stammaktien 3,43 Prozent unseres gesamten ausgegebenen und ausstehenden Grundkapitals sowie 43,18 Prozent der gesamten Stimmrechtsmacht unseres ausgegebenen und ausstehenden Grundkapitals aus, bedingt durch die ungleichen Stimmrechte unserer zweigeteilten Aktienstruktur.“
— UP Fintech Holding Limited, SEC-Jahresbericht 20-F für 2025, Item 3.D Risikofaktoren
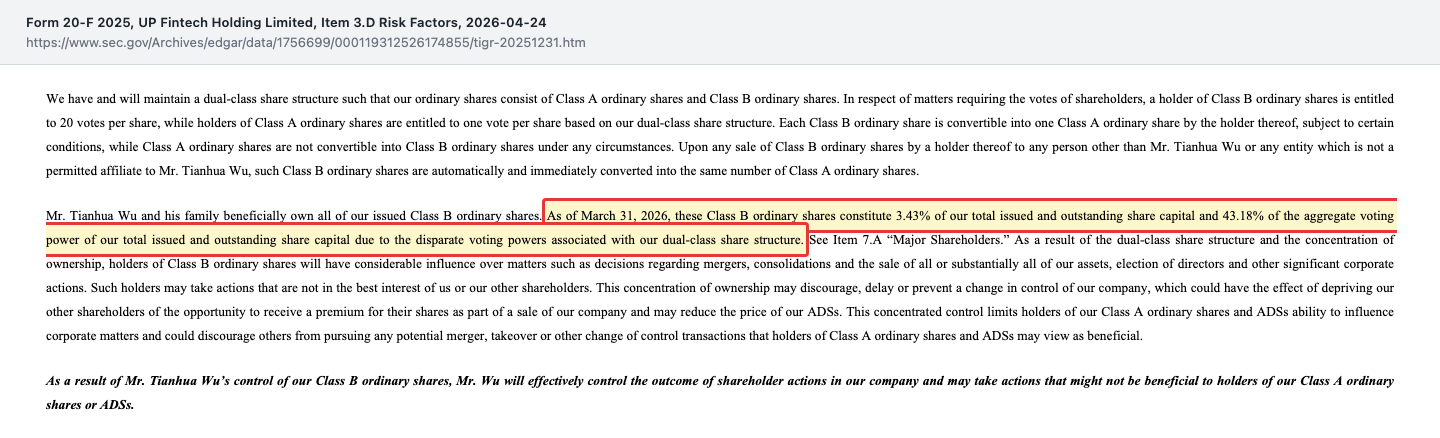
Zählt man die Stimmrechte hinzu, die ihm aus den Mitarbeiteraktienprogrammen unwiderruflich anvertraut sind, kommt Wu Tianhua auf 48,58 Prozent — praktisch die Mehrheit bei jeder Abstimmung. Der Bericht schreibt selbst, er werde „effectively control the outcome of shareholder actions“, also den Ausgang von Aktionärsentscheidungen faktisch bestimmen.
Dazu kommt die Verwässerung — das Bild dafür: Dein Stück vom Kuchen wird kleiner, weil neue Stücke ausgegeben werden, nicht weil der Kuchen schrumpft. Der Aktienplan von 2019 enthält eine „Evergreen“-Klausel, die den Vorrat jedes Jahr automatisch um 1,5 Prozent der ausstehenden Aktien aufstockt, solange die noch nicht ausgegebenen Planaktien unter 10 Prozent des Kapitals bleiben. Wie viel das in der Praxis ausmacht, zeigt das erste Quartal 2025, das letzte mit Gewinn und damit voller Verwässerungsrechnung: Die verwässerte Aktienzahl lag mit 2.767.093.920 um 132,1 Millionen Stück oder 5,0 Prozent über der einfachen. Im Verlustquartal 2026 entfällt dieser Aufschlag rechnerisch — verschwunden sind die Ansprüche damit nicht.
Bewertung: was der Markt heute für UP Fintech zahlt
Rechnen wir es in Größenordnungen, nicht auf die Nachkommastelle. Zum 31. März 2026 standen 2.680.509.912 Class-A- und Class-B-Stammaktien aus, das entspricht 178.700.661 ADS. Multipliziert mit dem Schlusskurs von 5,33 US-Dollar am 21. August 2026 ergibt das einen Börsenwert von rund 952 Millionen US-Dollar. Zur Gegenprobe: Der jüngste in einem Filing dokumentierte Kurs stammt aus einer Insider-Meldung (Form 4) vom 29. Juni 2026 — Direktor Liu Jian verkaufte am 25. Juni 9.333 ADS zu 4,60 US-Dollar. Auf diesen Kurs gerechnet lag der Börsenwert bei rund 822 Millionen; die Abweichung bleibt im Rahmen.
Was bekommt man dafür? Auf den Jahresumsatz 2025 von 612,1 Millionen bezogen zahlt der Markt etwa das Anderthalbfache eines Jahresumsatzes. Das nachlaufende Kurs-Gewinn-Verhältnis lag bei rund 8,6, das Kurs-Buchwert-Verhältnis bei rund 1,1 — der Börsenwert liegt also nur etwa ein Achtel über dem Eigenkapital von 842,8 Millionen US-Dollar zum 31. März 2026 (Fundamentaldaten, Datenstand 24. August 2026). Eine Dividende gibt es nicht; der Jahresbericht hält wörtlich fest, das Unternehmen habe „not yet implemented a formal policy on dividend distributions“ — also noch nicht einmal eine förmliche Ausschüttungsrichtlinie beschlossen.
Diese Zahlen sind für einen Broker, der zuletzt 56 Prozent gewachsen ist, auffällig niedrig — und genau das ist der Punkt. Ein einstelliges Kurs-Gewinn-Verhältnis bei diesem Wachstum ist kein Rechenfehler des Marktes, sondern ein Preisschild für Risiko. Der Markt bezahlt hier die Erträge, nicht die Erwartung. Und er zieht offenbar etwas ab für die Frage, unter welcher Erlaubnis diese Erträge künftig entstehen.
Und der Blick der Profis? Das durchschnittliche Kursziel der Analysten lag bei 7,69 US-Dollar, bei vier Kaufempfehlungen der stärksten Stufe, einer weiteren Kaufempfehlung, einer neutralen und einer Verkaufsempfehlung. Leerverkauft waren 8,46 Millionen ADS, rund 5,5 Prozent des frei handelbaren Bestands (Fundamentaldaten, Datenstand 24. August 2026). Übersetzt: Die Analysten sehen mehrheitlich Luft nach oben, und die Wetten gegen die Aktie halten sich im normalen Rahmen — das ist keine zerrissene Meinungslage wie bei manchem Hype-Titel.
Chancen und Risiken auf einen Blick
Was für UP Fintech spricht:
- Das Wachstum ist echt und profitabel: Umsatz 272,5 (2023), 391,5 (2024), 612,1 Millionen US-Dollar (2025); Nettoergebnis 33,0, 61,4 und 171,5 Millionen. Im ersten Quartal 2026 stieg der Umsatz um weitere 26,3 Prozent auf 154,9 Millionen.
- Die Kundenbasis wächst weiter, und zwar außerhalb Chinas: 28.900 neue Kunden mit Einzahlung im ersten Quartal 2026, überwiegend aus Singapur und Hongkong; 1.282.800 Kunden mit Guthaben insgesamt, ein Plus von 11,3 Prozent gegenüber dem Vorjahr.
- Die Mittelzuflüsse halten an: 2,9 Milliarden US-Dollar netto im ersten Quartal 2026 — laut Unternehmen erstmals über zwei Milliarden in einem Quartal; das Kundenvermögen lag mit 58,9 Milliarden um 28,4 Prozent über dem Vorjahresstichtag.
- Die Bilanz trägt die Strafe: 598,1 Millionen US-Dollar Kasse und Termineinlagen sowie 842,8 Millionen Eigenkapital zum 31. März 2026, dazu die vollständige Rückzahlung von 100,0 Millionen Wandelanleihen im März und April 2026.
- Das Nebengeschäft wächst am schnellsten: Die sonstigen Erlöse stiegen 2025 auf 77,5 Millionen US-Dollar und im ersten Quartal 2026 um 161,4 Prozent auf 20,7 Millionen — getragen von Vermögensverwaltung, der Begleitung von zehn Hongkonger Börsengängen im Quartal und 790 Firmenkunden im Mitarbeiteraktiengeschäft.
- Der Verwaltungsrat beschloss am 1. Juni 2026 ein Aktienrückkaufprogramm über bis zu 50 Millionen US-Dollar mit Laufzeit bis 1. Juni 2027, finanziert aus der vorhandenen Kasse.
Was dagegen spricht:
- Die chinesische Wertpapieraufsicht CSRC hat das grenzüberschreitende Geschäft in Festlandchina als unerlaubt eingestuft und am 22. Mai 2026 rund 411 Millionen Yuan Geldbuße und Einziehung verhängt; der Vorstandschef wurde persönlich verwarnt und mit 1,25 Millionen Yuan belegt.
- Das erste Quartal 2026 endete deshalb mit einem den Stammaktionären zurechenbaren Verlust von 26,9 Millionen US-Dollar nach einem Gewinn von 30,4 Millionen im Vorjahresquartal.
- Rund 10 Prozent des gesamten Kundenvermögens stammten Ende 2025 aus Privatkonten in Festlandchina — genau dem Geschäft, das die Aufsicht beanstandet hat.
- 1.031 von 1.346 Beschäftigten saßen zum 31. Dezember 2025 in Festlandchina und Hongkong; der Konzern steuert zwei chinesische Gesellschaften nur über Verträge und hat laut Jahresbericht keinen ungehinderten Zugriff auf deren Erträge.
- Der Preis je Handelsgeschäft sinkt: durchschnittliche Provisionsrate 0,0315 Prozent (2023), 0,0288 (2024), 0,0260 Prozent (2025); der durchschnittliche Zinssatz auf eigene Wertpapierkredite fiel von 8,16 auf 5,33 Prozent.
- Die Kosten wachsen schneller als der Umsatz: Im ersten Quartal 2026 legten die Betriebsaufwendungen um 32,9 Prozent zu, der Umsatz um 26,3 Prozent.
- Über die Doppelstimmrechte kontrolliert der Vorstandschef 48,58 Prozent der Stimmen bei 3,43 Prozent Kapitalanteil aus den Class-B-Aktien; der Aktienplan wächst über eine „Evergreen“-Klausel jedes Jahr automatisch um 1,5 Prozent der ausstehenden Aktien.
- Es gibt keine Dividende; laut Jahresbericht besteht noch nicht einmal eine förmliche Ausschüttungsrichtlinie.
Ein menschliches Fazit
Zurück zur Zweite-Chance-Falle vom Anfang. Ihr Kern ist nicht, dass UP Fintech ein schlechtes Unternehmen wäre. Es ist ein wachsender, profitabler, technisch offenkundig sehr fähiger Broker mit einer Kundenbasis, die sich seit Jahren jedes Jahr vergrößert, und mit einer Bilanz, die eine Strafe von 60 Millionen Dollar wegsteckt, ohne ins Wanken zu geraten. Ihr Kern ist, dass ein niedriger Preis keine Aussage über ein Risiko ist. Wer die Aktie kauft, weil das Kurs-Gewinn-Verhältnis bei 8,6 steht, kauft nicht die verpasste Broker-Rallye zum Nachlass. Er kauft ein Unternehmen, dessen Aufsichtsbehörde in Peking gerade festgestellt hat, dass ein Teil des Geschäfts nicht erlaubt war — und dessen Vorstandschef mit knapp der Hälfte aller Stimmen allein entscheidet, wie es weitergeht.
Man kann daraus zwei völlig gegensätzliche Geschichten lesen, und beide sind belegbar. Die eine: Ein Unternehmen hat ein Altlastenproblem in einem Markt geregelt, der ohnehin nur noch etwa zehn Prozent seiner Kundengelder ausmacht, hat dafür einmalig bezahlt, wächst mit Neukunden aus Singapur und Hongkong weiter zweistellig und kauft jetzt eigene Aktien zurück. Die andere: Ein Unternehmen ist personell, technisch und rechtlich viel enger mit Festlandchina verbunden, als sein Singapurer Briefkopf vermuten lässt, hat eine Warnung von 2022 nicht ausreichend umgesetzt und weiß nicht, ob die Abhilfemaßnahmen diesmal genügen — der eigene Bericht sagt genau das.
Die ehrliche Frage an dich lautet deshalb nicht „Ist UP Fintech billig?“, sondern: Bist du bereit, einem Broker zu vertrauen, dessen Erlaubnis zum Geschäft in seinem wichtigsten Herkunftsmarkt von einer Behörde abhängt, die ihn gerade bestraft hat — und dessen Kurs dir für dieses Risiko einen Rabatt bietet, den du nicht selbst berechnen kannst? Wenn ja, bekommst du ein wachsendes, profitables Geschäft zu etwa dem Buchwert. Wenn nein, hast du verstanden, warum dieser Rabatt existiert. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Jahresbericht 20-F für 2025, UP Fintech Holding Limited, eingereicht am 24. April 2026 (CIK 0001756699)
- Zwischenmitteilung 6-K vom 22. Mai 2026, Anlage 99.1 — „Administrative Penalty by the CSRC“
- Zwischenmitteilung 6-K vom 2. Juni 2026, Anlage 99.1 — Zahlen zum ersten Quartal 2026 und Rückkaufprogramm
- Schwellenmeldung Schedule 13G/A vom 16. Juni 2026 (Avenir Tech Limited, 19.487.703 ADS bzw. 10,9 Prozent)
- Insider-Meldung Form 4 vom 29. Juni 2026 (Direktor Liu Jian, Verkauf von 9.333 ADS zu 4,60 US-Dollar am 25. Juni 2026)
- Quelle: Fundamentaldaten & SEC-Berichte (Jahres- und Zwischenberichte, 20-F/6-K) — Kurs-, Bewertungs- und Leerverkaufsdaten mit Datenstand 24. August 2026
Journalistische Einordnung, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können ihren gesamten Wert verlieren; bei einer Cayman-Holding mit operativem Schwerpunkt in China und Hinterlegungsscheinen statt echter Aktien gilt das in besonderem Maße. Alle Zahlen stammen aus den genannten Originalquellen und tragen den dort angegebenen Stichtag. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 264,5 | 225,4 | 272,5 | 391,5 | 613,7 |
| Betriebsergebnis (EBIT) | 17,7 | 20,4 | 79,8 | 139,3 | 282,5 |
| Nettogewinn | 14,7 | -2,2 | 32,6 | 60,7 | 171,4 |
| Nettomarge | 5,6 % | -1,0 % | 11,9 % | 15,5 % | 27,9 % |
| Gewinn je Aktie | 0,09 $ | -0,01 $ | 0,20 $ | 0,36 $ | 0,92 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Der Umsatz stieg von 272,5 Mio. US-$ (2023) über 391,5 (2024) auf 612,1 Mio. (2025), ein Plus von 56,3 Prozent allein im letzten Jahr, und im Quartal bis 31.03.2026 um weitere 26,3 Prozent auf 154,9 Mio. Das verwahrte Kundenvermögen wuchs von 30,6 auf 60,8 Mrd. US-$ zwischen Ende 2023 und Ende 2025.
- Ertragskraft und Bilanz positiv
- Das Nettoergebnis kletterte von 33,0 (2023) über 61,4 (2024) auf 171,5 Mio. US-$ (2025). Zum 31.03.2026 standen 598,1 Mio. Kasse und Termineinlagen sowie 842,8 Mio. Eigenkapital in den Büchern; 100,0 Mio. Wandelanleihen wurden im März und April 2026 zurückgezahlt.
- Regulatorik und Rechtslage negativ
- Am 22.05.2026 verhängte das Pekinger Büro der CSRC gegen Tochtergesellschaften rund RMB 308,1 Mio. Geldbuße und RMB 103,1 Mio. Einziehung wegen unerlaubten grenzüberschreitenden Wertpapiergeschäfts; der Vorstandschef wurde persönlich verwarnt und mit RMB 1,25 Mio. belegt. Gewarnt hatte dieselbe Behörde bereits am 30.12.2022.
- Standort und Struktur negativ
- 1.031 von 1.346 Beschäftigten saßen zum 31.12.2025 in Festlandchina und Hongkong, während der Umsatz 2025 überwiegend in Neuseeland (219,6 Mio. US-$), Singapur (163,3) und den USA (156,9) gebucht wurde. Zwei chinesische Gesellschaften sind nur vertraglich angebunden; auf deren Erträge besteht laut 20-F 2025 kein ungehinderter Zugriff.
- Preisdruck im Kerngeschäft neutral
- Die durchschnittliche Provisionsrate fiel von 0,0315 Prozent (2023) über 0,0288 auf 0,0260 Prozent (2025), der durchschnittliche Zinssatz auf eigene Wertpapierkredite von 8,16 auf 5,33 Prozent. Der Umsatz wächst über Volumen, nicht über Preis; im Quartal bis 31.03.2026 stiegen die Kosten mit 32,9 Prozent schneller als der Umsatz mit 26,3 Prozent.
- Eigentümerlage und Verwässerung negativ
- Die Class-B-Aktien der Gründerfamilie entsprachen zum 31.03.2026 3,43 Prozent des Kapitals und 43,18 Prozent der Stimmen; mit anvertrauten Planstimmen kommt der Vorstandschef auf 48,58 Prozent. Der Aktienplan wächst über eine „Evergreen“-Klausel jährlich um 1,5 Prozent der ausstehenden Aktien; im Gewinnquartal Q1 2025 lag die verwässerte Aktienzahl um 132,1 Mio. Stück über der einfachen.
UP Fintech betreibt unter der Marke Tiger Brokers einen schnell wachsenden und profitablen Online-Broker: 612,1 Mio. US-$ Umsatz und 171,5 Mio. Gewinn im Jahr 2025, 60,8 Mrd. verwahrtes Kundenvermögen, weiter steigende Kundenzahlen aus Singapur und Hongkong. Am 22. Mai 2026 verhängte das Pekinger Büro der chinesischen Wertpapieraufsicht CSRC gegen Tochtergesellschaften rund 411 Mio. Yuan Geldbuße und Einziehung wegen unerlaubten grenzüberschreitenden Wertpapiergeschäfts in Festlandchina; der Vorstandschef wurde persönlich verwarnt. Dadurch wurde aus dem Quartalsgewinn ein Verlust von 26,9 Mio. US-$. 1.031 von 1.346 Beschäftigten sitzen in Festlandchina und Hongkong, zwei chinesische Gesellschaften sind nur vertraglich angebunden, und über Doppelstimmrechte entscheidet der Vorstandschef mit 48,58 Prozent der Stimmen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die rote Stufe steht hier ausdrücklich nicht für den Kurs und nicht für die Bewertung — diese Aktie ist mit einem Kurs-Gewinn-Verhältnis von rund 8,6 und einem Kurs-Buchwert-Verhältnis von rund 1,1 alles andere als teuer. Sie steht für einen belegten Befund an der Substanz: Eine staatliche Wertpapieraufsicht hat festgestellt, dass Tochtergesellschaften des Konzerns unerlaubtes Wertpapiergeschäft betrieben haben, hat dafür am 22. Mai 2026 rund 411 Millionen Yuan Geldbuße und Einziehung verhängt und den Vorstandsvorsitzenden persönlich verwarnt — nach einer Warnung derselben Behörde vom 30. Dezember 2022. Das ist kein operativer Rückschlag, sondern ein Regel- und Führungsbefund. Verschärfend kommt hinzu, dass 1.031 von 1.346 Beschäftigten und der gesamte Entwicklungskern in genau jener Jurisdiktion sitzen und dass der Konzern auf die Erträge seiner beiden chinesischen Vertragsgesellschaften laut eigenem Jahresbericht keinen ungehinderten Zugriff hat. Gegen die Stufe spricht einiges, und das gehört genannt: Das Unternehmen ist profitabel, wächst zweistellig, hat ein Eigenkapital von 842,8 Millionen US-Dollar, 598,1 Millionen Kasse, keinen Fortführungsvorbehalt, wirksame interne Kontrollen zum 31. Dezember 2025 und die Strafe bereits verbucht. Liegt eine Befundlage zwischen zwei Stufen, gilt die vorsichtigere — und hier steht ein rechtlicher Befund gegen das Geschäftsmodell selbst, nicht gegen ein einzelnes Quartal.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam TIGR über die Reddit-Erwähnungsliste des hauseigenen Aktien-Scanners (Stand 24. August 2026). Der Piotroski-F-Score lag bei 8 von 9 — bei einem Broker, der Milliarden an Kundengeldern durchreicht, ist diese Kennzahl allerdings mit Vorsicht zu lesen, weil Bilanzrelationen dort anders wirken als in der Industrie.
- Verwechslungsgefahr: Die Firma heißt UP Fintech Holding Limited, die Marke Tiger Brokers, die App Tiger Trade. Mit dem asiatischen Wettbewerber Futu Holdings oder mit der Fondsgesellschaft Tiger Global Management hat sie nichts zu tun.
- Berichtsform: Als ausländischer Emittent reicht das Unternehmen Jahresberichte auf Formular 20-F und Zwischenmitteilungen auf Formular 6-K ein. Einen Geschäftsbericht 10-K oder Quartalsbericht 10-Q gibt es bei diesem Titel nicht — wer danach sucht, findet nichts und schließt daraus fälschlich auf fehlende Berichte.
- Hinterlegungsscheine: Der Börsenwert von rund 952 Mio. US-$ bezieht sich auf alle 178.700.661 ADS zum Kurs vom 21. August 2026. Eine ADS vertritt 15 Class-A-Stammaktien; wer den Kurs versehentlich mit der Stammaktienzahl von 2,68 Milliarden multipliziert, kommt auf das Fünfzehnfache.
- Analysen sind evergreen: Alle Zahlen tragen ihren eigenen Stichtag. Kurs-, Bewertungs- und Leerverkaufsdaten haben den Datenstand 24. August 2026 und sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei TIGR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Up Fintech Holding Ltd (TIGR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
UP Fintech Holding Limited (Nasdaq: TIGR) betreibt unter der Marke Tiger Brokers einen Online-Broker für Privatanleger, mit Schwerpunkt auf chinesischsprachiger Kundschaft weltweit sowie auf Singapur, Hongkong, Australien, Neuseeland und den USA. Verdient wird an Provisionen (2025: 266,8 Mio. US-Dollar), Zinsen aus Wertpapierkrediten (257,0 Mio.), Finanzierungsgebühren (10,7 Mio.) sowie an Fondsverwaltung, Börsengangsbegleitung und Mitarbeiteraktienprogrammen (77,5 Mio.).
Am 22. Mai 2026 stellte das Pekinger Büro der CSRC fest, dass Tochtergesellschaften in Festlandchina unerlaubtes grenzüberschreitendes Wertpapiergeschäft sowie unerlaubte Fonds- und Terminmarktaktivitäten betrieben hatten. Verhängt wurden Geldbußen von rund 308,1 Millionen Yuan und die Einziehung von 103,1 Millionen Yuan, zusammen etwa 411 Millionen Yuan oder 59,7 Millionen US-Dollar. Vorstandschef Wu Tianhua erhielt persönlich eine Verwarnung und 1,25 Millionen Yuan Strafe.
Das Unternehmen verbuchte sie als Ereignis nach dem Bilanzstichtag im ersten Quartal 2026, in der Zeile „Others, net“. Diese Zeile belastete das Quartal mit 64,1 Millionen US-Dollar. Dadurch stand trotz eines Umsatzplus von 26,3 Prozent auf 154,9 Millionen ein den Stammaktionären zurechenbarer Verlust von 26,9 Millionen US-Dollar — nach einem Gewinn von 30,4 Millionen im Vorjahresquartal.
Weil das Unternehmen bei der US-Börsenaufsicht SEC als ausländischer Emittent geführt wird. Solche Gesellschaften reichen einmal jährlich den Jahresbericht auf Formular 20-F ein und melden unterjährige Ereignisse und Quartalszahlen über das Formular 6-K. Der Jahresbericht für 2025 wurde am 24. April 2026 eingereicht, die Zahlen zum ersten Quartal 2026 am 2. Juni 2026. Ein Quartalsbericht 10-Q existiert bei diesem Titel nicht.
Eine ADS (American Depositary Share) ist ein Hinterlegungsschein, mit dem an einer US-Börse Anteile ausländischer Gesellschaften gehandelt werden. Bei UP Fintech vertritt eine ADS 15 Class-A-Stammaktien der Cayman-Holding. Zum 31. März 2026 standen 2.680.509.912 Class-A- und Class-B-Stammaktien aus, das entspricht 178.700.661 ADS. Der Börsenwert errechnet sich aus dieser Zahl mal dem ADS-Kurs.
Es gibt zwei Aktiengattungen: Class A mit einer Stimme, Class B mit zwanzig. Die Class-B-Aktien hält vollständig die Familie von Gründer und Vorstandschef Wu Tianhua. Zum 31. März 2026 entsprachen sie 3,43 Prozent des Kapitals, aber 43,18 Prozent der Stimmen; mit den anvertrauten Stimmrechten aus den Mitarbeiterprogrammen kommt Wu auf 48,58 Prozent. Größter Außenaktionär ist laut Schwellenmeldung vom 16. Juni 2026 die Avenir-Gruppe mit 10,9 Prozent.
Nein. Der Jahresbericht 20-F für 2025 hält fest, dass das Unternehmen noch keine förmliche Richtlinie zu Dividendenausschüttungen beschlossen hat. Stattdessen genehmigte der Verwaltungsrat am 1. Juni 2026 ein Aktienrückkaufprogramm über bis zu 50 Millionen US-Dollar mit einer Laufzeit bis zum 1. Juni 2027, finanziert aus der vorhandenen Kasse von 598,1 Millionen US-Dollar (Stand 31. März 2026).
Über die Belegschaft und über die Struktur. Von 1.346 Beschäftigten zum 31. Dezember 2025 saßen 1.031 in Festlandchina und Hongkong, davon 593 in Forschung und Technik. Zwei chinesische Gesellschaften gehören dem Konzern nicht, sondern sind vertraglich angebunden; auf deren Erträge hat er laut Jahresbericht keinen ungehinderten Zugriff. Rund 10 Prozent des Kundenvermögens stammten Ende 2025 aus Privatkonten in Festlandchina.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.