Main Street Capital: Monatsdividende nie gesenkt — doch 61 Prozent des Substanzwachstums bezahlten die Käufer neuer Aktien
Jeden Monat Geld aufs Konto — aber was hast du für diesen Zahltag bezahlt? Bei Main Street Capital rund 1,60 Dollar für einen Dollar Substanz (7. Oktober 2026). 61 Prozent des Substanzwachstums 2016 bis 2025 kamen aus neuen Aktien, die über dem Substanzwert ausgegeben wurden. Im ersten Halbjahr 2026: 0,59 Dollar Plus je Aktie — der Effekt der neuen Aktien allein betrug 0,72 Dollar.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 8. Oktober 2026
- Schlusskurs
- 54,50 $ +0,50 %
- Marktkapitalisierung
- 5,1 Mrd. $
- KGV
- 10,9
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 7. Oktober 2026: +0,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 49,60 $ bis 64,60 $ · Letzter Kurs: 54,50 $ (Stand: 8. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt ein Gefühl, das Anleger zuverlässig weich macht: der Zahltag. Jeden Monat landet Geld auf dem Konto, pünktlich wie ein Gehalt — und irgendwann fragt man nicht mehr, was man für diesen Zahltag eigentlich bezahlt hat. Nennen wir es den Zahltag-Effekt. Main Street Capital ist wie gemacht dafür. Die Gesellschaft aus Houston zahlt seit ihrem Börsengang im Oktober 2007 jeden Monat eine Dividende und hat diese reguläre Monatsdividende nach eigener Angabe nie gesenkt — nicht in der Finanzkrise, nicht in der Pandemie. Seit dem 4. August 2026 steht fest: 0,265 Dollar je Aktie für jeden Monat bis Dezember 2026, dazu im September eine Zusatzdividende von 0,30 Dollar.
Der Preis für dieses Gefühl ist hoch. Am 7. Oktober 2026 schloss die Aktie bei 54,18 Dollar. Der Substanzwert je Aktie — das, was nach den eigenen Bewertungen der Firma übrig bliebe, wenn man alle Kredite und Beteiligungen zum geschätzten Wert verkauft und alle Schulden zurückzahlt — lag zum 30. Juni 2026 bei 33,92 Dollar. Wer kauft, zahlt also rund 1,60 Dollar für einen Dollar Substanz. Das ist das Spannungsfeld dieser Analyse: Ist der Aufschlag der verdiente Lohn für ein besonders gutes Geschäft — oder ist er selbst ein Teil des Motors, der dieses Geschäft so gut aussehen lässt? Wir lesen gemeinsam die Pflichtberichte an die US-Börsenaufsicht SEC.
Was Main Street Capital macht — eine Bank ohne Schalter für den Mittelstand
Main Street Capital ist eine sogenannte Business Development Company, kurz BDC. Das Alltagsbild: eine börsennotierte Beteiligungsgesellschaft, die wie eine kleine Bank Kredite an mittelständische Firmen vergibt — nur ohne Sparbuch und Schalter, finanziert mit dem Geld der Aktionäre und mit Anleihen. Eine BDC zahlt in den USA keine Körperschaftsteuer, wenn sie mindestens 90 Prozent ihres steuerpflichtigen Ertrags an die Aktionäre weitergibt. Deshalb dreht sich bei solchen Firmen alles um zwei Zahlen: den Nettoanlageertrag (englisch net investment income, kurz NII — Zinsen, Dividenden und Gebühren minus Kosten, Zinsen und Steuern, ohne Wertänderungen) und den Substanzwert je Aktie (net asset value, kurz NAV). Ein Kurs-Gewinn-Verhältnis hilft hier wenig, weil der ausgewiesene Gewinn vor allem von Neubewertungen schwankt.
Zum 30. Juni 2026 hielt Main Street Anlagen im geschätzten Wert von 5,75 Milliarden Dollar. Den Kern bilden zwei Geschäfte. Erstens der sogenannte untere Mittelstand: 94 Firmen mit Jahresumsätzen zwischen 10 und 150 Millionen Dollar, denen Main Street einen Kredit gibt und an denen es zugleich eine Beteiligung hält — im Schnitt 36 Prozent. Diese Beteiligungen standen mit dem 1,96-Fachen ihrer Anschaffungskosten in den Büchern. Zweitens Kredite an 86 größere Firmen, die meist einem Finanzinvestor gehören, zu 99 Prozent mit erstrangiger Sicherheit, effektive Durchschnittsrendite 10,2 Prozent. Dazu kommt eine Vermögensverwaltung für Dritte, die 1,8 Milliarden Dollar betreut, unter anderem den ebenfalls börsennotierten MSC Income Fund.
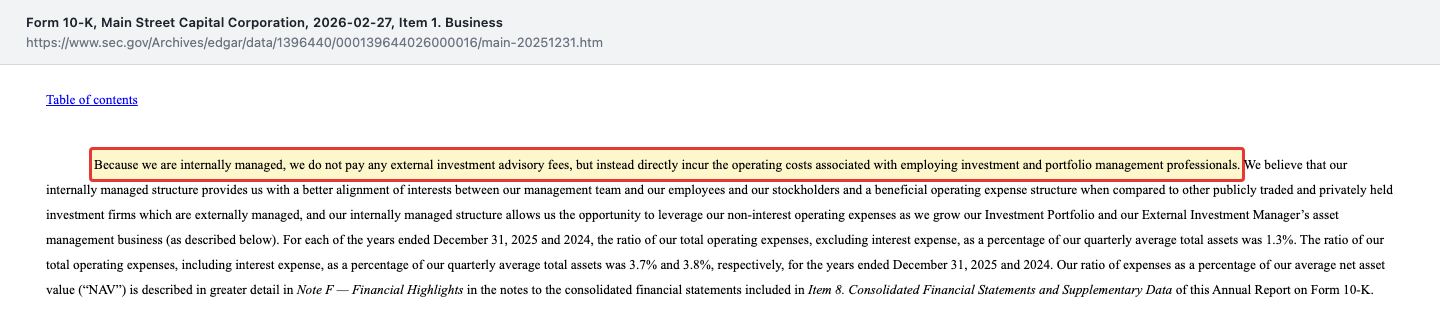
Das Besondere steht gleich auf den ersten Seiten des Geschäftsberichts: Main Street wird intern verwaltet. Die meisten BDCs bezahlen eine externe Verwaltungsgesellschaft mit einer Grundgebühr auf das Vermögen und einer Erfolgsgebühr. Main Street beschäftigt seine Leute selbst — Ende 2025 waren es 110, davon 57 Anlageprofis:
„Because we are internally managed, we do not pay any external investment advisory fees, but instead directly incur the operating costs associated with employing investment and portfolio management professionals.“
Übersetzung: „Weil wir intern verwaltet werden, zahlen wir keine Gebühren an einen externen Anlageberater, sondern tragen die Betriebskosten für die Beschäftigung von Anlage- und Portfolioprofis direkt.“
— Main Street Capital, SEC-Geschäftsbericht 10-K für 2025, Item 1 (Business)
Was das bedeutet, zeigt ein Vergleich aus dem eigenen Haus: Als Berater des fremdverwalteten MSC Income Fund erhält Main Street selbst 1,5 Prozent des Vermögens allein als Grundgebühr, dazu 17,5 Prozent Erfolgsbeteiligung (Investorenpräsentation vom 7. August 2026). Main Street kommt mit 1,3 Prozent für den gesamten Betrieb aus. Bei rund 5,75 Milliarden Dollar Anlagen ist jeder Zehntelprozentpunkt etwa 5,7 Millionen Dollar im Jahr, die bei den Aktionären bleiben.
Die Firmengeschichte für Anleger
-
2007
Börsengang zu 15 Dollar
Erstnotiz im Oktober 2007; Substanzwert Ende 2007 laut Unternehmen 12,85 Dollar je Aktie. Seither wurde die reguläre Monatsdividende nach eigener Angabe nie gesenkt.
-
2020
Pandemiejahr: Substanzwert sinkt
Der Substanzwert je Aktie fiel von 23,91 auf 22,35 Dollar, die Gesamtausschüttung von 2,91 auf 2,46 Dollar je Aktie. Die reguläre Monatsdividende blieb laut Unternehmen ungekürzt.
-
2022
Mehr Schulden erlaubt
Die Aktionäre billigten die niedrigere gesetzliche Deckungsquote von 150 statt 200 Prozent, ab 3. Mai 2022. Main Street nutzt den Spielraum zurückhaltend: Mitte 2026 lag die Quote bei 244 Prozent.
-
2025
Aufschlag über 100 Prozent
Im dritten Quartal 2025 lag der Höchstkurs 106 Prozent über dem Substanzwert; Ende 2025 waren es 81 Prozent. Wer zum Höchstkurs kaufte, zahlte mehr als das Doppelte der Substanz.
-
2026
Billige Anleihe getilgt, Aufschlag geschrumpft
Im Juli wurden 500 Millionen Dollar zu 3 Prozent getilgt; im August kamen zwei neue Verkaufsbanken für neue Aktien hinzu. Der Aufschlag sank von 77 Prozent (Februar) auf rund 60 Prozent (Oktober).
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online — die Liste der Aktien, über die deutsche Privatanleger gerade am meisten schreiben. Anfang Oktober 2026 stand Main Street dort. Eine solche Liste misst Aufmerksamkeit, nicht Qualität. Und die Aufmerksamkeit galt einer Aktie, die in diesem Jahr eher nachgegeben hat: Ende 2025 schloss sie bei 60,39 Dollar, am 7. Oktober 2026 bei 54,18 Dollar — rund 10 Prozent weniger, ohne die Dividenden. Der Substanzwert je Aktie stieg im selben Zeitraum von 33,33 auf 33,92 Dollar (30. Juni 2026). Der Aufschlag ist also geschrumpft, nicht die Firma.
Wie anders das Bild bei einer fremdverwalteten BDC aussehen kann — rund 60 Prozent Aufschlag hier, über 40 Prozent Abschlag dort —, haben wir schon einmal durchleuchtet: unsere Analyse zu TriplePoint Venture Growth, die zu unserem Kursstichtag am 2. Oktober 2026 mit einem Abschlag von über 40 Prozent auf ihren Substanzwert gehandelt wurde und mehr ausschüttete, als sie verdiente. Main Street ist das Gegenstück — und gerade deshalb lohnt der genaue Blick.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Eine BDC muss fast alles ausschütten, was sie verdient; der Substanzwert je Aktie wächst deshalb normalerweise kaum. Bei Main Street stieg er von 22,10 Dollar Ende 2016 auf 33,92 Dollar zum 30. Juni 2026 — und das, obwohl in den neun Jahren 2017 bis 2025 zusammen 28,58 Dollar je Aktie als Dividende ausgezahlt wurden. Laut der vorläufigen Meldung vom 16. Juli 2026 war das zweite Quartal 2026 das sechzehnte Quartal in Folge mit steigendem Substanzwert je Aktie. Die Eigenkapitalrendite, also der Gesamtertrag einschließlich Wertänderungen bezogen auf den Substanzwert, lag in den zwölf Monaten bis Ende Juni 2026 bei 15,0 Prozent.

Der laufende Ertrag ist robust, wenn auch nicht mehr wachsend je Aktie. Im Jahr 2025 erzielte Main Street Erträge von 566 Millionen Dollar und einen Nettoanlageertrag von 352,7 Millionen Dollar, das sind 3,95 Dollar je Aktie. 2024 waren es 3,93 Dollar, 2023 4,04 Dollar — jeweils in der Fassung, die Main Street 2025 berichtigt hat: Seitdem werden Verbrauchssteuer und Ertragsteuern schon im Nettoanlageertrag abgezogen, früher erst danach. Für 2024 sank die Zahl dadurch von ursprünglich 4,09 auf 3,93 Dollar; die Firma selbst nennt das die freiwillige Korrektur eines unwesentlichen Fehlers in der Darstellung. Im ersten Halbjahr 2026 lag der Nettoanlageertrag bei 1,90 Dollar je Aktie nach 1,96 Dollar ein Jahr zuvor. Der Rückgang je Aktie hat einen einfachen Grund: Die Zahl der Aktien wuchs schneller als der Ertrag — im zweiten Quartal 2026 lag sie im Schnitt 4,5 Prozent über dem Vorjahresquartal.
Die Bilanz ist konservativ für eine BDC. Das Gesetz erlaubt Schulden bis zur doppelten Höhe des Eigenkapitals (Deckungsquote mindestens 150 Prozent); Main Street lag zum 30. Juni 2026 bei einer Deckungsquote von 244 Prozent. Die Ratingagenturen Fitch und S&P stufen die Firma mit BBB- und stabilem Ausblick als „Investment Grade“ ein, also als solide Schuldnerin.
Unbequeme Wahrheit Nr. 1: Mit der Zusatzdividende schüttet Main Street mehr aus, als es netto verdient
Der Zahltag-Effekt rechnet gern alles zusammen: zwölf Monatsdividenden plus vier Zusatzdividenden, geteilt durch den Kurs. Die Berichte unterscheiden schärfer. Die reguläre Monatsdividende ist gut gedeckt: Im Jahr 2025 standen 3,03 Dollar regulärer Dividende einem Nettoanlageertrag von 3,95 Dollar gegenüber, im ersten Halbjahr 2026 waren es 1,56 gegen 1,90 Dollar. Zusammen mit den Zusatzdividenden sieht es anders aus:

Seit 2024 schüttet Main Street also insgesamt mehr aus, als der Nettoanlageertrag hergibt: 2025 waren es 4,23 Dollar je Aktie bei 3,95 Dollar Nettoanlageertrag, eine Deckung von 93 Prozent. Main Street selbst misst lieber am ausschüttungsfähigen Nettoanlageertrag, der die aktienbasierte Vergütung nicht abzieht, weil sie kein Bargeld kostet: Er lag 2025 bei 4,21 Dollar und deckte die Gesamtausschüttung damit fast vollständig. Im ersten Halbjahr 2026 reichte aber auch er nicht: 2,05 Dollar gegen 2,16 Dollar Ausschüttung. Woher der Rest kommt, sagt die Dividendenmeldung vom 4. August 2026 selbst:
„This supplemental cash dividend, which will be payable as set forth in the table below, will be paid out of Main Street’s undistributed taxable income (taxable income in excess of dividends paid) as of June 30, 2026.“
Übersetzung: „Diese Zusatzdividende in bar, zahlbar wie in der Tabelle unten angegeben, wird aus dem nicht ausgeschütteten steuerpflichtigen Einkommen von Main Street (steuerpflichtiges Einkommen über die gezahlten Dividenden hinaus) zum 30. Juni 2026 gezahlt.“
— Main Street Capital, Pflichtmeldung 8-K vom 4. August 2026, Anlage 99.1

Dieses Polster ist steuerpflichtiges Einkommen, das in früheren Perioden über die Ausschüttungen hinaus angefallen ist. Zum 31. Dezember 2025 bezifferte Main Street es auf 103,4 Millionen Dollar oder 1,15 Dollar je Aktie, vorgetragen für Ausschüttungen im Jahr 2026. Nach der Investorenpräsentation vom 7. August 2026 (Seite 17) zahlt Main Street Zusatzdividenden, soweit der ausschüttungsfähige Ertrag vor Steuern die Monatsdividenden deutlich übersteigt, oder um dieses Polster zu steuern, das aus Ertrag über den Dividenden und aus gelegentlichen realisierten Gewinnen entsteht — etwa dem Gewinn von 46,4 Millionen Dollar aus dem vollständigen Verkauf der Beteiligung an Centre Technologies im zweiten Quartal 2026. Der Mechanismus ist legal, offen beschrieben und bei einer Firma mit vielen Beteiligungen sinnvoll. Aber er bedeutet: Die Zusatzdividende ist keine feste Größe. Sie setzt voraus, dass der Ertrag deutlich über der Monatsdividende bleibt oder das Polster nachgefüllt wird. Die Monatsdividende ist das Gehalt — die Zusatzdividende ist eher der Bonus.
Unbequeme Wahrheit Nr. 2: Einen Teil des Substanzwachstums bezahlen die Käufer neuer Aktien
Hier liegt der Kern des Spannungsfelds. Eine BDC darf neue Aktien grundsätzlich nicht unter dem Substanzwert verkaufen. Über dem Substanzwert darf sie — und Main Street tut es laufend, über ein sogenanntes At-the-Market-Programm, bei dem Aktien in kleinen Paketen direkt über die Börse verkauft werden. Das Alltagsbild: Ein Verein mit 100 Mitgliedern und 100 Euro in der Kasse nimmt ein neues Mitglied auf, das 1,60 Euro Eintritt zahlt. Danach hat jedes Mitglied rechnerisch nicht mehr 1 Euro, sondern knapp 1,006 Euro Kassenanteil — ohne dass irgendjemand etwas erwirtschaftet hätte.
Der Geschäftsbericht weist diesen Effekt Jahr für Jahr in einer eigenen Zeile aus, „Accretive effect of stock offerings (issuing shares above NAV per share)“, zu Deutsch: wertsteigernder Effekt aus der Ausgabe von Aktien über dem Substanzwert. Dazu kommt derselbe Effekt aus der Wiederanlage von Dividenden in neue Aktien. Zusammengezählt über die zehn Jahre 2016 bis 2025 ergibt das 7,39 Dollar je Aktie (eigene Summe aus Note F des Geschäftsberichts 2025: 6,34 Dollar aus Aktienverkäufen, 1,05 Dollar aus der Dividenden-Wiederanlage). Der Substanzwert stieg in diesen zehn Jahren um 12,09 Dollar, von 21,24 Dollar (Ende 2015, also zu Beginn des Zehnjahreszeitraums) auf 33,33 Dollar. Rechnet man diesen Effekt heraus, bleiben vom Zuwachs in zehn Jahren rund 4,70 Dollar. Rund 61 Prozent des Substanzwachstums stammen damit nicht aus dem Geschäft mit Krediten und Beteiligungen, sondern aus dem Aufschlag, den die Käufer neuer Aktien gezahlt haben — Neuaktionäre an der Börse ebenso wie Altaktionäre, die ihre Dividende in neue Aktien stecken.
Im ersten Halbjahr 2026 ist das noch deutlicher. Main Street verkaufte über die Börse 2.790.683 neue Aktien zu durchschnittlich 55,43 Dollar und nahm brutto 154,7 Millionen Dollar ein. Der Substanzwert je Aktie stieg im Halbjahr um 0,59 Dollar — der Effekt aus Aktienverkäufen und Dividenden-Wiederanlage betrug aber 0,72 Dollar (0,64 plus 0,08). Ohne neue Aktien über dem Substanzwert wäre der Substanzwert je Aktie im ersten Halbjahr 2026 also leicht gesunken, weil die Gesamtausschüttung von 2,16 Dollar den Ertrag des Halbjahres aufzehrte. Main Street hat die Maschine im August 2026 nachgerüstet: Zwei neue Verkaufsbanken kamen hinzu, ein Rahmen von bis zu 20 Millionen Aktien bleibt bestehen. Das Unternehmen selbst warnt im Geschäftsbericht, worauf diese Rechnung steht:
„The possibility that our shares of common stock will trade at a discount from NAV per share or at premiums that are unsustainable over the long term are separate and distinct from the risk that our NAV per share will decrease.“
Übersetzung: „Die Möglichkeit, dass unsere Stammaktien mit einem Abschlag auf den Substanzwert je Aktie oder mit Aufschlägen gehandelt werden, die auf lange Sicht nicht haltbar sind, ist ein eigenes Risiko — getrennt von dem Risiko, dass unser Substanzwert je Aktie sinkt.“
— Main Street Capital, SEC-Geschäftsbericht 10-K für 2025, Item 5

Für dich heißt das: Der Aufschlag ist nicht nur ein Preis, den du zahlst, sondern auch ein Rohstoff, den die Firma verarbeitet. Schrumpft er — von 77 Prozent im Februar auf rund 60 Prozent im Oktober 2026 ist er schon geschrumpft —, wird jede neue Aktie weniger wertsteigernd. Fällt er ganz weg, versiegt diese Quelle. Dann muss das Wachstum allein aus Krediten und Beteiligungen kommen. Dass Main Street auch das kann, zeigt die Eigenkapitalrendite von 15 Prozent. Dass es dann langsamer ginge, zeigt die Rechnung oben.
Unbequeme Wahrheit Nr. 3: Fast alles ist geschätzt — und ein Teil der Kredite zahlt nicht
Der Substanzwert von 33,92 Dollar ist kein Börsenkurs, sondern eine Schätzung. Zum 30. Juni 2026 standen von 5.746 Millionen Dollar Anlagen 5.723 Millionen Dollar in der sogenannten Stufe 3 — das sind Werte, für die es keinen Marktpreis gibt und die mit Modellen und Annahmen berechnet werden. Das entspricht 99,6 Prozent des Portfolios. (Die 97 Prozent im Prüfvermerk unten beziehen sich auf einen anderen Stichtag und eine andere Basis: die Stufe-3-Anlagen zum 31. Dezember 2025.) Bei einer BDC, die Kredite an nicht börsennotierte Firmen vergibt, ist das normal. Der Abschlussprüfer Grant Thornton hat die Bewertung trotzdem als besonders prüfungsbedürftigen Sachverhalt herausgehoben:
„Approximately 97% of these investments have no readily available market values and are measured using significant unobservable inputs and assumptions, and generally use valuation techniques such as the income and market approach.“
Übersetzung: „Für rund 97 Prozent dieser Anlagen gibt es keine leicht verfügbaren Marktwerte; sie werden mit wesentlichen, nicht beobachtbaren Eingangsgrößen und Annahmen bewertet, in der Regel nach dem Ertrags- und dem Marktansatz.“
— Grant Thornton LLP, Bestätigungsvermerk im SEC-Geschäftsbericht 10-K für 2025 von Main Street Capital

Wie viel Spielraum in solchen Schätzungen steckt, zeigen die Kredite, die keine Zinsen mehr zahlen (im Fachjargon „non-accrual“). Zu Anschaffungskosten machten sie zum 30. Juni 2025 noch 5,0 Prozent des Portfolios aus, sanken dann auf 3,3 Prozent zum Jahresende 2025 und stiegen wieder auf 4,0 Prozent zum 31. März und zum 30. Juni 2026:
„As of June 30, 2026, investments on non-accrual status were $65.2 million at fair value and $198.5 million at cost and comprised 1.1% and 4.0% of our total Investment Portfolio at fair value and cost, respectively.“
Übersetzung: „Zum 30. Juni 2026 standen Anlagen ohne laufende Zinserfassung mit 65,2 Millionen Dollar zum beizulegenden Zeitwert und 198,5 Millionen Dollar zu Anschaffungskosten in den Büchern; das waren 1,1 Prozent beziehungsweise 4,0 Prozent unseres gesamten Portfolios.“
— Main Street Capital, SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Lagebericht (Item 2)
Der Abstand zwischen beiden Zahlen — 133 Millionen Dollar — ist bereits als Wertminderung im Substanzwert verbucht. Das ist die gute Nachricht: Die Probleme sind nicht versteckt. Die weniger gute: 198,5 Millionen Dollar Anschaffungskosten entsprechen rund 6 Prozent des gesamten Eigenkapitals von 3,17 Milliarden Dollar, und im zweiten Quartal 2026 kostete die Umschuldung eines einzelnen Kredits an eine größere Firma 13,3 Millionen Dollar realisierten Verlust. Main Street hat seine Problemkredite also bereits deutlich abgeschrieben — aber ob die verbliebenen 65,2 Millionen Dollar Zeitwert halten, ist eine Schätzung wie alle anderen.
Unbequeme Wahrheit Nr. 4: Das billige Geld ist ausgelaufen
Ein Teil des guten Ertrags der vergangenen Jahre beruhte auf sehr günstigen Schulden aus der Niedrigzinszeit. Die größte davon ist im Sommer 2026 fällig geworden:
„In July 2026, we repaid the entire $500.0 million in aggregate principal amount of the July 2026 Notes at maturity at par value plus the accrued and unpaid interest.“
Übersetzung: „Im Juli 2026 haben wir den gesamten Nennbetrag von 500,0 Millionen Dollar der Juli-2026-Anleihen bei Fälligkeit zum Nennwert zuzüglich aufgelaufener und unbezahlter Zinsen zurückgezahlt.“
— Main Street Capital, SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Item 2
Diese Anleihe kostete nur 3,00 Prozent Zins. Die Liquidität zum 30. Juni 2026 von 1,153 Milliarden Dollar war bereits um die 500 Millionen für die Rückzahlung gekürzt — das Geld sollte also aus den Kreditlinien kommen. Die kosteten laut Ergebnismeldung 5,5 und 5,6 Prozent (Zinssatz zum Anpassungstermin 1. Juli 2026); die im April 2026 neu begebene Anleihe über 150 Millionen Dollar trägt 6,93 Prozent. Unsere eigene Überschlagsrechnung: Wird die 3-Prozent-Anleihe vollständig zu rund 5,5 Prozent ersetzt, steigen die Zinskosten um etwa 12,5 Millionen Dollar im Jahr, rund 0,13 Dollar je Aktie — gemessen am Nettoanlageertrag 2025 von 3,95 Dollar gut 3 Prozent. Spürbar, aber kein Einbruch. Im Juni 2027 wird die nächste Anleihe fällig (400 Millionen Dollar zu 6,50 Prozent), im ersten Quartal 2027 die ersten staatlich verbürgten Schuldverschreibungen der beiden Mittelstandsfonds-Töchter (SBIC, im Schnitt 3,26 Prozent).
Dazu kommt der Leitzins. 61 Prozent der vergebenen Kredite (zu Anschaffungskosten) laufen mit variablem Zins, während 91 Prozent der eigenen Schulden fest verzinst sind. Sinkende Zinsen drücken deshalb den Ertrag: Nach der Tabelle im Quartalsbericht kostet ein um einen Prozentpunkt niedrigerer Leitzins rund 0,23 Dollar Nettoanlageertrag je Aktie im Jahr, zwei Prozentpunkte kosten 0,46 Dollar. Fast alle variablen Kredite haben zwar eine vertragliche Zinsuntergrenze — doch die Rechnung zeigt, wie viel der Monatsdividenden-Deckung am Zinsniveau hängt.
Was die Aktie kostet
Beim Schlusskurs von 54,18 Dollar am 7. Oktober 2026 und 93.508.461 Aktien (Stand 6. August 2026) ist Main Street an der Börse rund 5,07 Milliarden Dollar wert. Gegenprobe mit einem Kurs aus den Berichten: Die neuen Aktien des ersten Halbjahres gingen im Schnitt zu 55,43 Dollar weg — der Kurs liegt also nur gut 2 Prozent darunter.
Die passende Messlatte für eine BDC ist das Kurs-Substanzwert-Verhältnis: 54,18 geteilt durch 33,92 ergibt rund 1,60. Ende 2016 lag es bei 1,66, Ende 2022 bei 1,38, Ende 2024 bei 1,85, im dritten Quartal 2025 zeitweise beim 2,06-Fachen (Höchstkurs gegen Substanzwert laut Geschäftsbericht). Der heutige Wert liegt also mitten in der Spanne der zehn Jahresenden 2016 bis 2025 (1,38 bis 1,85) — und weit entfernt vom Abschlag von über 40 Prozent, mit dem die von uns analysierte TriplePoint Venture Growth gehandelt wurde. Rechnet man vom Kurs her, ergibt der Nettoanlageertrag von 3,95 Dollar (2025) eine Ertragsrendite von rund 7,3 Prozent, das Kurs-Ertrags-Verhältnis liegt bei knapp 14. Die reguläre Monatsdividende von 0,265 Dollar ergibt aufs Jahr gerechnet rund 5,9 Prozent Rendite; mit vier Zusatzdividenden zu je 0,30 Dollar wären es rund 8,1 Prozent — sofern Ertrag und Steuerpolster dafür weiter reichen.
Im Kasten mit den Kennzahlen oben steht ein deutlich niedrigeres Kurs-Gewinn-Verhältnis von rund 11. Der Unterschied ist kein Widerspruch: Jene Kennzahl teilt den Kurs durch das Gesamtergebnis der letzten vier Quartale einschließlich Wertänderungen und Veräußerungsgewinnen (eigene Rechnung aus den Berichten: rund 4,98 Dollar je Aktie), während wir nur den laufenden Nettoanlageertrag zugrunde legen. Weil Wertänderungen von Jahr zu Jahr stark schwanken, ist das Kurs-Gewinn-Verhältnis bei einer BDC die unzuverlässigere Messlatte.
Ein letzter Gedanke zur Rendite: Die 15 Prozent Eigenkapitalrendite verdient Main Street auf den Substanzwert. Wer zum 1,60-Fachen kauft, bekommt davon auf seinen Kaufpreis gerechnet rund 9,4 Prozent — immer noch ordentlich, aber eben nicht 15.
Chancen und Risiken auf einen Blick
Was für Main Street Capital spricht:
- Interne Verwaltung: keine externen Verwaltungsgebühren, Betriebskosten ohne Zinsen von 1,3 Prozent des Vermögens (2024, 2025 sowie in den zwölf Monaten bis Juni 2026).
- Wachsender Substanzwert: von 22,10 Dollar (Ende 2016) auf 33,92 Dollar (30. Juni 2026), sechzehn Quartale in Folge gestiegen; Eigenkapitalrendite 15,0 Prozent in zwölf Monaten bis Juni 2026.
- Gedeckte Monatsdividende: Nettoanlageertrag 1,90 Dollar gegen 1,56 Dollar reguläre Dividende im ersten Halbjahr 2026; reguläre Monatsdividende laut Unternehmen seit 2007 nie gesenkt.
- Solide Finanzierung: Deckungsquote 244 Prozent gegen gesetzlich 150 Prozent, Investment-Grade-Ratings BBB- mit stabilem Ausblick, Liquidität 1,153 Milliarden Dollar nach Abzug der Anleiherückzahlung.
- Zweites Standbein: Die Vermögensverwaltung für Dritte (1,8 Milliarden Dollar) trug im zweiten Quartal 2026 8,7 Millionen Dollar zum Nettoanlageertrag bei.
Was dagegen spricht:
- Hoher Aufschlag: Kurs rund 60 Prozent über dem Substanzwert (7. Oktober 2026); der Abstand hat im Februar 2026 noch 77 Prozent betragen und kann weiter schrumpfen.
- Substanzwachstum teils gekauft: rund 61 Prozent des Substanzwachstums 2016 bis 2025 und mehr als das gesamte Plus im ersten Halbjahr 2026 stammen aus Aktienverkäufen über dem Substanzwert.
- Gesamtausschüttung über dem Ertrag: 4,23 Dollar gegen 3,95 Dollar Nettoanlageertrag (2025); im ersten Halbjahr 2026 lag sie mit 2,16 Dollar auch über dem ausschüttungsfähigen Ertrag von 2,05 Dollar; die Zusatzdividende hängt am Steuerpolster.
- Geschätzte Werte: 99,6 Prozent der Anlagen ohne Marktpreis; Kredite ohne Zinszahlung bei 4,0 Prozent zu Anschaffungskosten (30. Juni 2026), nach 3,3 Prozent Ende 2025.
- Teureres Geld, sinkende Zinsen: 500 Millionen Dollar zu 3 Prozent im Juli 2026 zurückgezahlt; ein Prozentpunkt weniger Leitzins kostet rund 0,23 Dollar Nettoanlageertrag je Aktie im Jahr.
Ein menschliches Fazit
Zurück zum Zahltag-Effekt. Das Gefühl, jeden Monat bezahlt zu werden, ist bei Main Street gedeckt: Die reguläre Dividende ist verdient, die Kosten sind niedrig, die Bilanz ist solide, und der Substanzwert je Aktie wächst seit Jahren, was bei BDCs keine Selbstverständlichkeit ist. Das ist ein gutes Unternehmen — die Berichte geben wenig her, was dagegen spräche.
Die Berichte zeigen aber auch, dass ein Teil dieses Erfolgs auf dem Aufschlag selbst steht, den Anleger für das gute Gefühl zahlen. Solange Käufer neuer Aktien 1,60 Dollar für einen Dollar Substanz geben, erhöht jeder von ihnen rechnerisch den Substanzwert je Aktie der bisherigen Aktionäre. Der nächste Prüfstein ist der Quartalsbericht zum dritten Quartal, der Anfang November 2026 erwartet wird (im Vorjahr kam er am 7. November): Dann zeigt sich, ob die Problemkredite bei 4,0 Prozent bleiben, wie viel der teurere Ersatz für die alte Anleihe kostet und wie viel Polster für Zusatzdividenden übrig ist. Bis dahin hilft eine einfache Frage gegen den Zahltag-Effekt: Würdest du die Firma auch mögen, wenn sie zum Substanzwert gehandelt würde? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle verwendeten Originaldokumente — zum Selbst-Nachlesen bei der US-Börsenaufsicht SEC (EDGAR):
- Main Street Capital — Quartalsbericht 10-Q für das zweite Quartal 2026 (eingereicht 7. August 2026)
- Main Street Capital — Ergebnismeldung zum zweiten Quartal 2026, 8-K Anlage 99.1 (6. August 2026)
- Main Street Capital — Investorenpräsentation zweites Quartal 2026 (FWP, 7. August 2026)
- Main Street Capital — Dividendenmeldung, 8-K Anlage 99.1 (4. August 2026)
- Main Street Capital — 8-K zum At-the-Market-Programm (12. August 2026) und Prospektnachtrag 424B3 (12. August 2026)
- Main Street Capital — Vorläufige Zahlen zum zweiten Quartal 2026, 8-K Anlage 99.1 (16. Juli 2026)
- Main Street Capital — Quartalsbericht 10-Q für das erste Quartal 2026 (8. Mai 2026)
- Main Street Capital — Geschäftsbericht 10-K für 2025 (eingereicht 27. Februar 2026, Prüfer Grant Thornton)
- Main Street Capital — Quartalsbericht 10-Q für das dritte Quartal 2025 (7. November 2025) und für das zweite Quartal 2025 (8. August 2025)
- Main Street Capital — Geschäftsbericht 10-K für 2024 (28. Februar 2025)
- Fundamentaldaten (Kurshistorie, Datenstand 7. Oktober 2026); Börsenwert, Kurs-Substanzwert-Verhältnis und Renditen selbst aus den Berichten gerechnet.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 411,2 | 331,2 | 612,5 | 724,7 | 644,5 |
| Betriebsergebnis (EBIT) | 363,6 | 343,2 | 451,1 | 538,7 | 520,2 |
| Nettogewinn | 330,8 | 241,6 | 428,4 | 508,1 | 493,4 |
| Nettomarge | 80,4 % | 73,0 % | 70,0 % | 70,1 % | 76,6 % |
| Gewinn je Aktie | 4,80 $ | 3,24 $ | 5,23 $ | 5,74 $ | 5,52 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell und Kosten positiv
- Intern verwaltet, ohne externe Verwaltungsgebühren; Betriebskosten ohne Zinsen von 1,3 Prozent des Vermögens (2024, 2025). Zweites Standbein ist die Vermögensverwaltung für Dritte mit 1,8 Milliarden Dollar (30. Juni 2026).
- Substanzwert positiv
- Von 22,10 Dollar (Ende 2016) auf 33,92 Dollar je Aktie (30. Juni 2026), sechzehn Quartale in Folge gestiegen; rund 61 Prozent des Zuwachses 2016 bis 2025 stammen allerdings aus Aktienverkäufen über dem Substanzwert.
- Ausschüttung neutral
- Die reguläre Monatsdividende ist mit 1,56 gegen 1,90 Dollar Nettoanlageertrag (erstes Halbjahr 2026) gedeckt. Mit Zusatzdividenden schüttet Main Street seit 2024 mehr aus, als der laufende Ertrag hergibt (2025: 4,23 gegen 3,95 Dollar).
- Kreditqualität und Bewertung neutral
- 99,6 Prozent der Anlagen ohne Marktpreis (30. Juni 2026). Kredite ohne Zinszahlung bei 4,0 Prozent zu Anschaffungskosten, nach 3,3 Prozent Ende 2025; zum Zeitwert 1,1 Prozent, die Differenz ist bereits abgeschrieben.
- Finanzierung positiv
- Deckungsquote 244 Prozent gegen gesetzlich 150 Prozent, Investment Grade (BBB-, stabil). Die 3-Prozent-Anleihe über 500 Millionen Dollar wurde im Juli 2026 zurückgezahlt; der Ersatz kostet nach eigener Überschlagsrechnung rund 0,13 Dollar je Aktie im Jahr.
Main Street Capital ist eine intern verwaltete BDC mit niedrigen Kosten, solider Bilanz und einem Substanzwert, der seit Jahren wächst. Die reguläre Monatsdividende ist verdient; die Zusatzdividende hängt an einem Polster aus früheren Ertragsüberschüssen und realisierten Gewinnen. Ein großer Teil des Substanzwachstums stammt aus dem Verkauf neuer Aktien zu einem Kurs, der rund 60 Prozent über dem Substanzwert liegt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün, weil die Qualität des Unternehmens belegt ist: Das Geschäftsmodell trägt seit fast zwei Jahrzehnten, die Kosten sind dank interner Verwaltung niedrig, die Bilanz ist mit einer Deckungsquote von 244 Prozent und Investment-Grade-Ratings solide, der Substanzwert je Aktie wächst, und die reguläre Monatsdividende ist durch den Ertrag gedeckt. Problemkredite (4,0 Prozent zu Anschaffungskosten) sind sichtbar und überwiegend abgeschrieben. Die Ampel sagt nichts über den Preis: Wer zum 1,60-Fachen des Substanzwerts kauft, bezahlt einen Aufschlag, der zuletzt schon von 77 auf rund 60 Prozent geschrumpft ist und von dem ein Teil des Substanzwachstums selbst abhängt. Zu diesem Preis ist die Aktie kein Schnäppchen — das Unternehmen dahinter aber ein gutes.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Anfang Oktober 2026. Der rote Faden ist der Zahltag-Effekt: das Gefühl regelmäßiger Monatsdividenden lässt Anleger vergessen, was sie für diese Dividende bezahlen.
- Zur Beleglage: Alle Unternehmenszahlen stammen aus den Pflichtberichten an die SEC (Geschäftsberichte 10-K 2024 und 2025, Quartalsberichte 10-Q bis zum zweiten Quartal 2026, Pflichtmeldungen 8-K bis zum 12. August 2026). Nach dem 12. August 2026 gab es bis zum 8. Oktober 2026 keine weitere 8-K-Meldung.
- Eigene Berechnungen: Summe der wertsteigernden Effekte aus Aktienverkäufen (6,34 Dollar) und Dividenden-Wiederanlage (1,05 Dollar) 2016 bis 2025 aus Note F des Geschäftsberichts 2025; Substanzwachstum 21,24 auf 33,33 Dollar; Börsenwert 93.508.461 Aktien mal 54,18 Dollar; Mehrkosten der Anleihe-Ablösung 500 Millionen Dollar mal rund 2,5 Prozentpunkte.
- Nettoanlageertrag 2023 und 2024 in der 2025 berichtigten Fassung (Steuern im Nettoanlageertrag); für die Jahre vor 2023 hat Main Street die Werte in derselben Tabelle unverändert gelassen, deshalb vergleichen wir den Nettoanlageertrag nur ab 2023.
Aktien-Wächter
Diese Analyse ist Stand 8. Oktober 2026. Was sich seitdem bei MAIN geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Main Street Capital Corporation (MAIN) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Main Street Capital aus Houston vergibt Kredite an kleine und mittlere US-Firmen und beteiligt sich an vielen davon. Zum 30. Juni 2026 hielt die Gesellschaft Anlagen im geschätzten Wert von 5,75 Milliarden Dollar, verteilt auf 94 Mittelständler mit Kredit und Beteiligung, 86 Kreditnehmer im Private-Loan-Geschäft und weitere Anlagen. Dazu verwaltet sie 1,8 Milliarden Dollar für Dritte.
Eine BDC ist eine börsennotierte US-Beteiligungsgesellschaft, die Kredite und Eigenkapital an nicht börsennotierte Firmen gibt. Sie zahlt keine Körperschaftsteuer, wenn sie mindestens 90 Prozent ihres steuerpflichtigen Ertrags ausschüttet. Ihre Schulden dürfen höchstens doppelt so hoch sein wie das Eigenkapital; Main Street lag zum 30. Juni 2026 bei einer Deckungsquote von 244 Prozent.
Anleger zahlen für die interne Verwaltung mit niedrigen Kosten, den seit Jahren wachsenden Substanzwert und die nie gesenkte Monatsdividende. Am 7. Oktober 2026 lag der Kurs mit 54,18 Dollar rund 60 Prozent über dem Substanzwert von 33,92 Dollar (30. Juni 2026). Main Street selbst warnt im Geschäftsbericht, dass solche Aufschläge auf lange Sicht nicht haltbar sein können.
Die reguläre Monatsdividende ja: Im ersten Halbjahr 2026 standen 1,56 Dollar regulärer Dividende 1,90 Dollar Nettoanlageertrag gegenüber. Mit den Zusatzdividenden von 0,30 Dollar je Quartal schüttet Main Street seit 2024 mehr aus, als der laufende Ertrag hergibt (2025: 4,23 gegen 3,95 Dollar). Den Rest zahlt die Firma aus nicht ausgeschüttetem steuerpflichtigem Einkommen (Ende 2025: 1,15 Dollar je Aktie), das aus Ertrag über den Dividenden und gelegentlichen realisierten Gewinnen stammt.
Die Mitarbeiter sind bei Main Street selbst angestellt; es gibt keinen externen Berater, der eine Grundgebühr auf das Vermögen und eine Erfolgsgebühr erhält. Die Betriebskosten ohne Zinsen lagen 2024 und 2025 bei 1,3 Prozent des durchschnittlichen Vermögens. Zum Vergleich: Als Berater des fremdverwalteten MSC Income Fund erhält Main Street selbst allein 1,5 Prozent Grundgebühr.
Der Quartalsbericht zum dritten Quartal 2026 wird Anfang November 2026 erwartet; im Vorjahr reichte Main Street ihn am 7. November 2025 ein. Spannend sind dann der Anteil der Kredite ohne Zinszahlung (zuletzt 4,0 Prozent zu Anschaffungskosten), der Substanzwert je Aktie (zuletzt 33,92 Dollar) und die Zinskosten nach der Rückzahlung der 3-Prozent-Anleihe im Juli 2026.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.