Haier Smart Home: Rekordjahr auf dem Papier — und 71 Prozent der Kasse liegen bei der Bank des Eigentümers
Haier Smart Home ist der größte Hausgerätekonzern der Welt: Kühlschränke, Waschmaschinen, Klimageräte, dazu GE Appliances in den USA, Candy in Italien und Fisher & Paykel in Neuseeland. 2025 knackte der Konzern erstmals die Marke von 300 Milliarden Yuan Umsatz und meldete einen Rekordgewinn von 19,55 Milliarden. Der Geschäftsbericht zeigt aber auch, was darunter liegt: Im vierten Quartal 2025 blieben von 6,55 Milliarden Quartalsgewinn im Sommer nur noch 2,18 Milliarden übrig, im ersten Quartal 2026 fiel der Gewinn um 15,22 Prozent. 33,97 der 47,62 Milliarden Yuan Konzernkasse liegen als Einlage bei der Finanztochter des Mehrheitseigners, und der Forschungsaufwand sank um 6,26 Prozent, während der Umsatz stieg. Keine Anlageberatung — sondern die Frage, wie viel von diesem Rekord der Firma gehört und wie viel nur so aussieht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 10,10 $ -0,20 %
- Marktkapitalisierung
- 23,7 Mrd. $
- KGV
- 8,6
- Wachstums-Score
- 4/10
- AAQS
- 7/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 9,80 $ bis 14,10 $ · Letzter Kurs: 10,10 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Warum uns ausgerechnet die vertrauten Namen blind machen
Es gibt einen Denkfehler, der bei Geldanlagen besonders teuer ist, weil er sich so vernünftig anfühlt: Wir halten das für sicher, was wir kennen. Psychologen nennen das den Vertrautheits-Effekt. Eine Marke, deren Waschmaschine seit acht Jahren im Keller steht und nie kaputtgegangen ist, wirkt automatisch solider als ein Kürzel, das man nie gehört hat. Das Gehirn verwechselt dabei zwei völlig verschiedene Dinge: Ich kenne das Produkt und ich kenne dieses Unternehmen als Kapitalanlage. Zwischen beidem liegt ein Geschäftsbericht mit 300 Seiten.
Haier ist genau so ein Name. In Deutschland steht die Marke inzwischen in vielen Küchen, in den USA verkauft der Konzern unter „GE Appliances“ die Geräte, die man dort seit Jahrzehnten kennt, in Italien unter „Candy“, in Neuseeland unter „Fisher & Paykel“. Und weil Haier Smart Home 2025 zum ersten Mal über 300 Milliarden Yuan Umsatz gemacht und einen Rekordgewinn gemeldet hat, sieht der Fall auf den ersten Blick aus wie ein solider Weltmarktführer zum vernünftigen Preis.
Diese Analyse macht das, was der Vertrautheits-Effekt verhindert: Sie liest die Berichte. Nicht die Pressemitteilung mit dem Rekord, sondern die Quartalstabelle darin. Nicht die Kasse in der Bilanzsumme, sondern die Fußnote, bei welcher Bank sie liegt. Am Ende steht keine Empfehlung, sondern eine Frage, die Du Dir selbst beantworten musst.
Was Haier Smart Home eigentlich macht
Haier Smart Home Co., Ltd. sitzt in Qingdao an der chinesischen Ostküste und ist nach verkauften Stückzahlen der größte Hausgerätehersteller der Welt. Der Konzern beschäftigt rund 135.000 Menschen — die Entwicklungsabteilung allein zählt 25.913 Beschäftigte, laut Geschäftsbericht 19,2 Prozent der Belegschaft.
Verkauft wird das, was in jeder Wohnung steht. Der Geschäftsbericht 2025 schlüsselt den Umsatz nach Produktgruppen auf (in Milliarden Yuan): Kühlgeräte 84,165 (Bruttomarge 30,15 Prozent), Waschmaschinen 64,985 (30,90 Prozent), Klimageräte 53,742 (22,44 Prozent), Küchengeräte 41,323 (28,57 Prozent), Wassergeräte 17,474 (40,68 Prozent) und ein Bereich aus Bauteilen und Vertriebsdienstleistungen mit 38,893 Milliarden (9,34 Prozent). Wer sich fragt, warum ein Konzern mit über 300 Milliarden Umsatz nur 26,7 Prozent Bruttomarge hat: Weißware ist ein Volumengeschäft mit Stahl, Kupfer und Kunststoff im Einkauf und einem Preiskampf im Regal.
Das Bemerkenswerte an Haier ist die Marken-Etage darüber. Der Konzern hat sich in zehn Jahren die westlichen Namen zusammengekauft: GE Appliances (2016 von General Electric, das US-Geschäft), Candy (2019, Italien), Fisher & Paykel (2012, Neuseeland), das Kältegeschäft von Carrier (2023) und den südafrikanischen Warmwasserspezialisten Kwikot. Dazu kommt die eigene Luxusmarke Casarte für den chinesischen Markt. Das Ergebnis: 2025 kam erstmals mehr Umsatz aus dem Ausland (154,545 Milliarden Yuan) als aus China (146,036 Milliarden) — ein Punkt, an dem viele chinesische Konzerne nie ankommen.
In China selbst ist die Marktstellung erdrückend. Der Geschäftsbericht nennt für 2025 Marktanteile im stationären Handel von 47,7 Prozent bei Kühlschränken, 47,4 Prozent bei Waschmaschinen und 32,5 Prozent bei Warmwasserbereitern (Quelle: GfK). In den USA hält der Konzern nach eigenen Angaben das vierte Jahr in Folge Platz eins.
Ein Wort zur Aktie selbst, denn das ist der erste Punkt, an dem Vertrautheit in die Irre führt. Haier Smart Home ist dreifach notiert: A-Aktien in Shanghai (600690, seit 1993), H-Aktien in Hongkong (6690) und D-Aktien in Frankfurt (690D, seit 2020 — die erste chinesische D-Aktien-Notierung überhaupt). Das US-Kürzel HSHCY gehört zu keiner dieser Notierungen. Es ist ein unsponsored ADR: ein Hinterlegungsschein, den eine Depotbank auf eigene Rechnung ausgegeben hat, ohne dass die Firma daran beteiligt wäre. Was das praktisch bedeutet, steht weiter unten in der fünften unbequemen Wahrheit — vorweg nur die Rechengröße, die für alles Folgende zählt: Ein HSHCY-Papier entspricht vier Stammaktien. Jede Zahl je Aktie muss also mal vier genommen werden, bevor sie mit dem US-Kurs zusammenpasst.
Wo die Aktie auf unseren Tisch kam
Haier Smart Home stand am 13. August 2026 auf der Hot-Liste der meistgesuchten Aktien deutscher Anleger bei wallstreet-online — also nicht in einem unserer Kennzahlen-Scanner, sondern dort, wo Aufmerksamkeit entsteht. Genau das macht den Fall interessant: Wenn viele Menschen gleichzeitig nach einem Namen suchen, den sie aus dem eigenen Haushalt kennen, ist das der Lehrbuchfall des Vertrautheits-Effekts.
Der hauseigene Aktien-Scanner kennt HSHCY dagegen kaum: Das Papier wird an keiner regulierten US-Börse gehandelt, sondern außerbörslich im OTC-Pink-Segment, mit Tagesumsätzen im Bereich einiger zehntausend Stück. Für die üblichen Momentum- und Liquiditätsfilter fällt es damit durch — ein Umstand, den man kennen sollte, bevor man eine Order aufgibt.
Ein Hinweis zur Quellenlage, der diese Analyse von den meisten anderen bei uns unterscheidet: Haier Smart Home ist kein Filer bei der US-Börsenaufsicht SEC. Es gibt keine Registriernummer, kein 10-K, kein 10-Q und auch kein 20-F für ausländische Unternehmen. Alle Zahlen in diesem Text stammen deshalb aus den Originalberichten der Heimatbörsen: dem Geschäftsbericht 2025 (veröffentlicht am 26. März 2026 über die Hongkonger Börse HKEX) und dem Quartalsbericht für das erste Quartal 2026 (27. April 2026). Beide sind auf Englisch, beide sind verlinkt, beide kannst Du selbst nachlesen. Geprüft wurde der Jahresabschluss von Hexin Certified Public Accountants (nach chinesischen Standards) und HLB Hodgson Impey Cheng (nach internationalen Standards) — mit uneingeschränktem Bestätigungsvermerk.
Die Zahlen über die Jahre
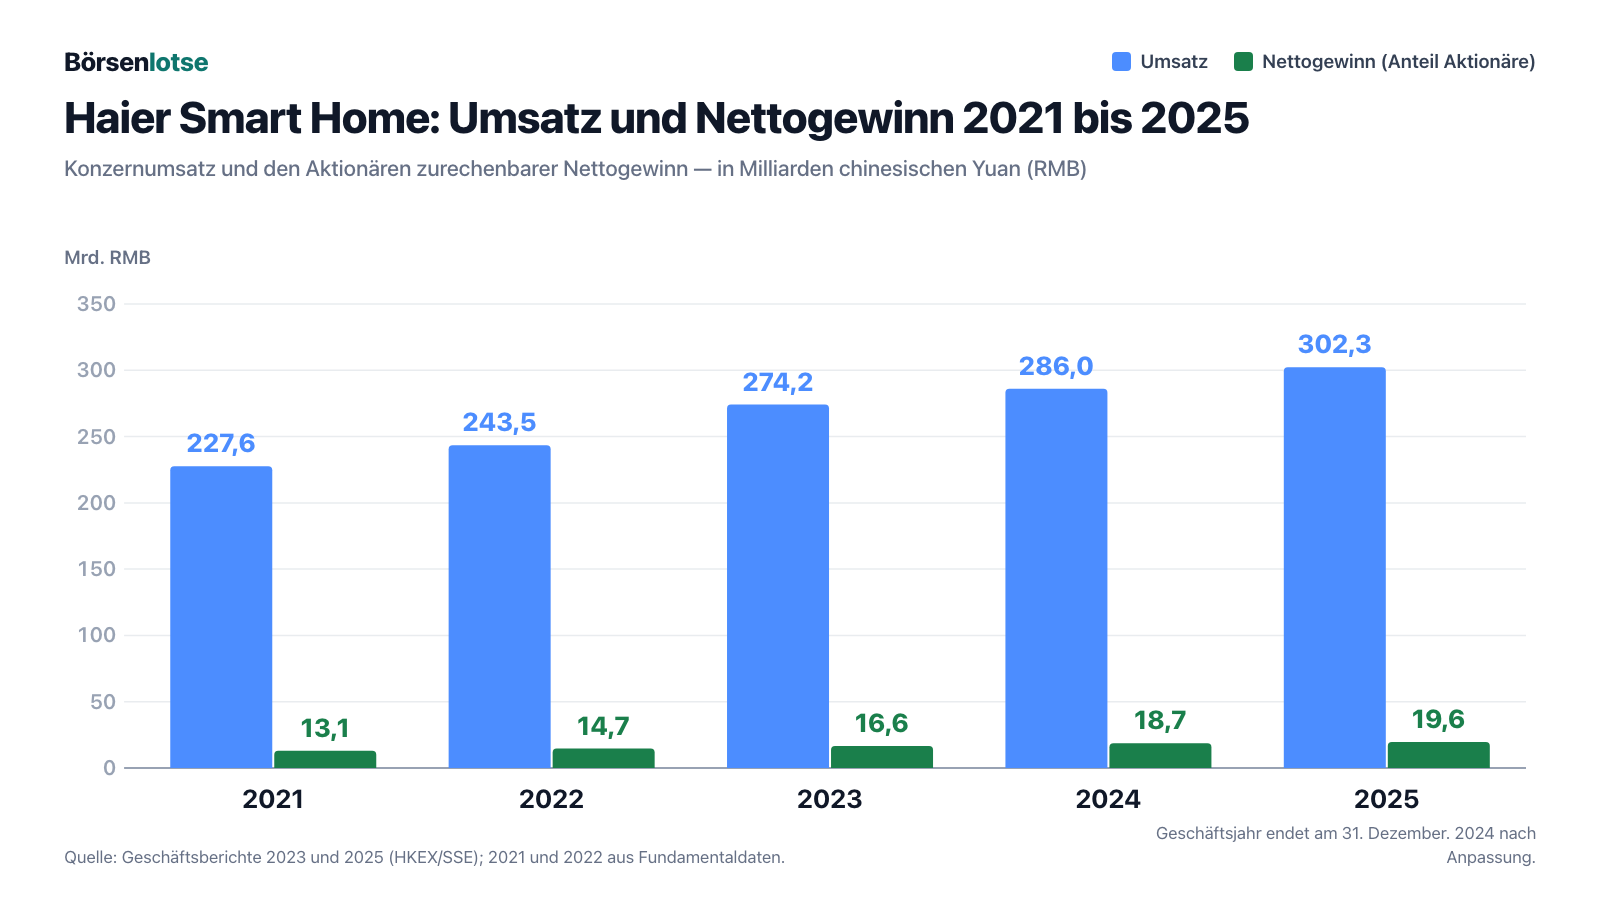
Von außen betrachtet ist die Entwicklung von Haier Smart Home ein Musterbeispiel für langweiliges, verlässliches Wachstum. Der Umsatz stieg von 227,6 Milliarden Yuan (2021) auf 302,3 Milliarden (2025), der Gewinn der Aktionäre von 13,1 auf 19,6 Milliarden. Kein Jahr mit Rückschritt, kein Sprung nach oben.
Auch die übrigen Kennwerte für 2025 lesen sich ordentlich: Die Eigenkapitalrendite lag bei 16,98 Prozent, der operative Mittelzufluss bei 26,003 Milliarden Yuan — das 1,33-fache des Gewinns, also verdientes Geld, das auch tatsächlich hereinkam. Das Eigenkapital der Aktionäre wuchs auf 118,698 Milliarden Yuan, die Bilanzsumme auf 295,795 Milliarden. Die Dividende stieg: 8,867 Yuan je zehn Aktien als Schlussdividende (Volumen 8,248 Milliarden), zusammen mit der erstmals gezahlten Zwischendividende sind das 55,0 Prozent des Jahresgewinns; rechnet man die Aktienrückkäufe hinzu (1,20 Milliarden Yuan A-Aktien, 100 Millionen Hongkong-Dollar H-Aktien), sind es über 61,6 Prozent.
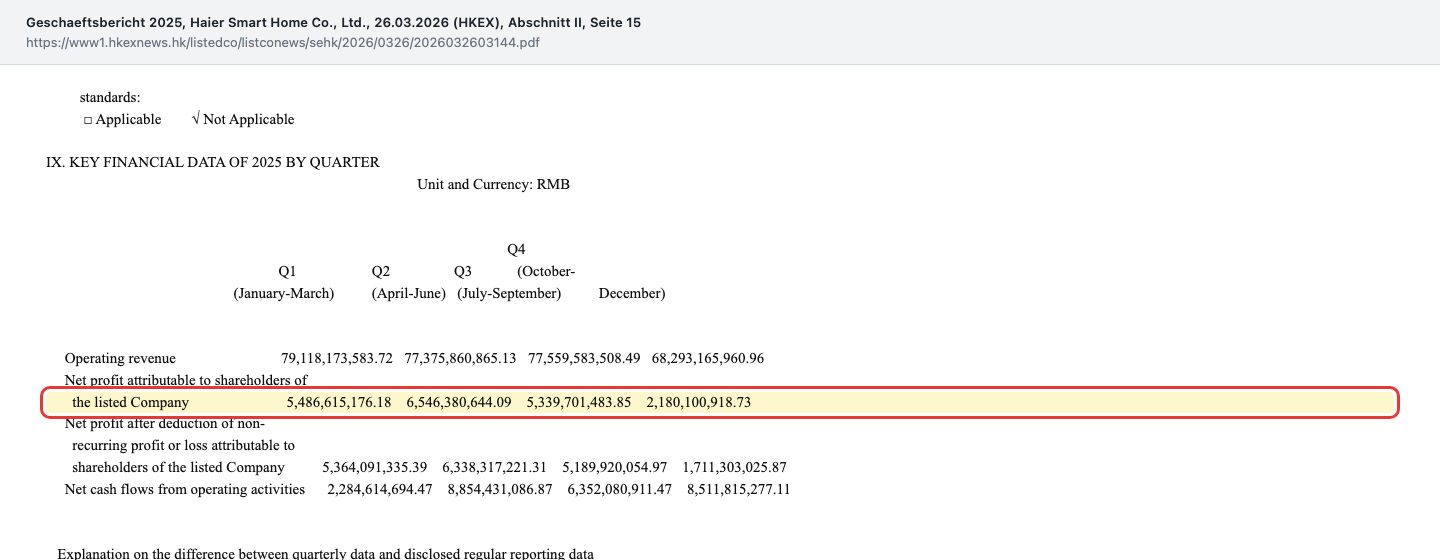
Man könnte die Analyse hier beenden und ein zufriedenes Fazit schreiben. Genau dann würde man den entscheidenden Teil verpassen — er steht auf Seite 15 des Geschäftsberichts, in einer Tabelle, die den Jahresgewinn in seine vier Quartale zerlegt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Rekord endet im vierten Quartal
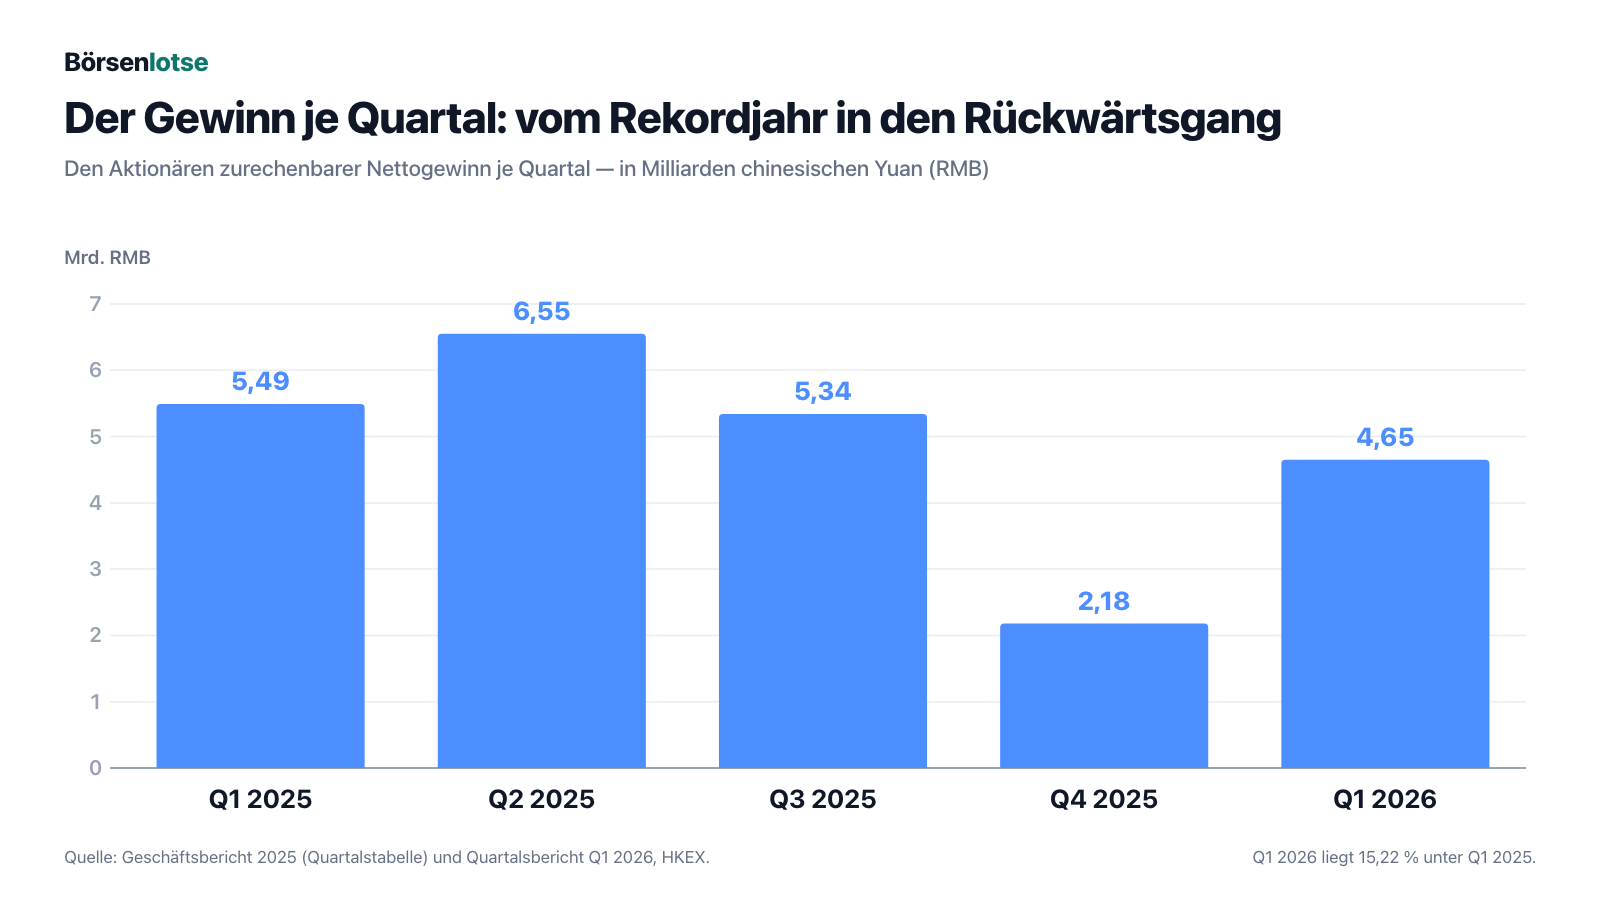
Ein Jahresgewinn ist ein Durchschnitt, und Durchschnitte verstecken Verläufe. Die Quartalstabelle im Geschäftsbericht 2025 zeigt beim Gewinn der Aktionäre folgende Reihe: 5,487 Milliarden Yuan im ersten Quartal, 6,546 im zweiten, 5,340 im dritten — und 2,180 Milliarden im vierten. Das letzte Quartal brachte also nur ein Drittel des Sommerquartals. Beim Umsatz ist der Rückgang viel kleiner (68,293 Milliarden gegenüber 77,560 im dritten Quartal), was bedeutet: Es lag nicht am Absatz, sondern an der Marge.
Der Bericht erklärt selbst, was die Marge gekostet hat:
„The Company's gross profit margin reached 26.7% in 2025, down 1.1 percentage points year-on-year. In the domestic market, the cost saved from efficiency initiatives was offset by increasing commodities market and intensified competition in the fourth quarter 2025; global coordination, digitalization and cost cutting efforts were also partly offset by increasing tariff overseas.“
Übersetzung: „Die Bruttomarge des Unternehmens erreichte 2025 26,7 Prozent, 1,1 Prozentpunkte weniger als im Vorjahr. Im Inlandsmarkt wurden die durch Effizienzmaßnahmen eingesparten Kosten durch steigende Rohstoffpreise und den verschärften Wettbewerb im vierten Quartal 2025 aufgezehrt; die globale Koordination, die Digitalisierung und die Kostensenkungsanstrengungen wurden ebenfalls teilweise durch steigende Zölle im Ausland ausgeglichen.“
— Haier Smart Home Co., Ltd., Geschäftsbericht 2025, Abschnitt III, Analyse der Finanzkennzahlen
Übersetzt in ein Alltagsbild: Stell Dir eine Bäckerei vor, die im ganzen Jahr mehr Brote verkauft hat als je zuvor — aber im letzten Quartal wurde das Mehl teurer, und der Bäcker gegenüber hat die Preise gesenkt. Die Zahl der Brote steht im Jahresbericht ganz vorn. Was am Ende in der Kasse blieb, steht auf Seite 15.
Und das Muster setzt sich fort. Im ersten Quartal 2026 sank der Umsatz um 6,86 Prozent auf 73,687 Milliarden Yuan und der Gewinn der Aktionäre um 15,22 Prozent auf 4,652 Milliarden. Der operative Mittelzufluss brach um 29,46 Prozent auf 1,611 Milliarden ein.
Unbequeme Wahrheit Nr. 2: 71 Prozent der Kasse liegen bei der Bank des Mehrheitseigners
Zum 31. Dezember 2025 wies Haier Smart Home Zahlungsmittel von 47,622 Milliarden Yuan aus. Diese Zahl ist das Fundament jeder Sicherheitsbetrachtung: Sie steht den gesamten Bankschulden von rund 36,4 Milliarden gegenüber (17,421 kurzfristig, 11,166 langfristig, 3,500 Anleihen, 4,356 langfristige Kredite mit Fälligkeit innerhalb eines Jahres). Unterm Strich also rund 11 Milliarden Yuan mehr Geld als Schulden — ein beruhigendes Bild.
Bis man liest, wo dieses Geld liegt. Der Anhang zum Geschäftsbericht führt das Finanzgeschäft mit verbundenen Unternehmen auf. Dort steht, dass zum Jahresende 33,974 Milliarden Yuan als Einlage bei der Haier Group Finance Co., Ltd. lagen — der Finanztochter des Mehrheitseigners Haier Group Corporation. Das sind 71,3 Prozent der gesamten Konzernkasse und 28,6 Prozent des Eigenkapitals der Aktionäre.
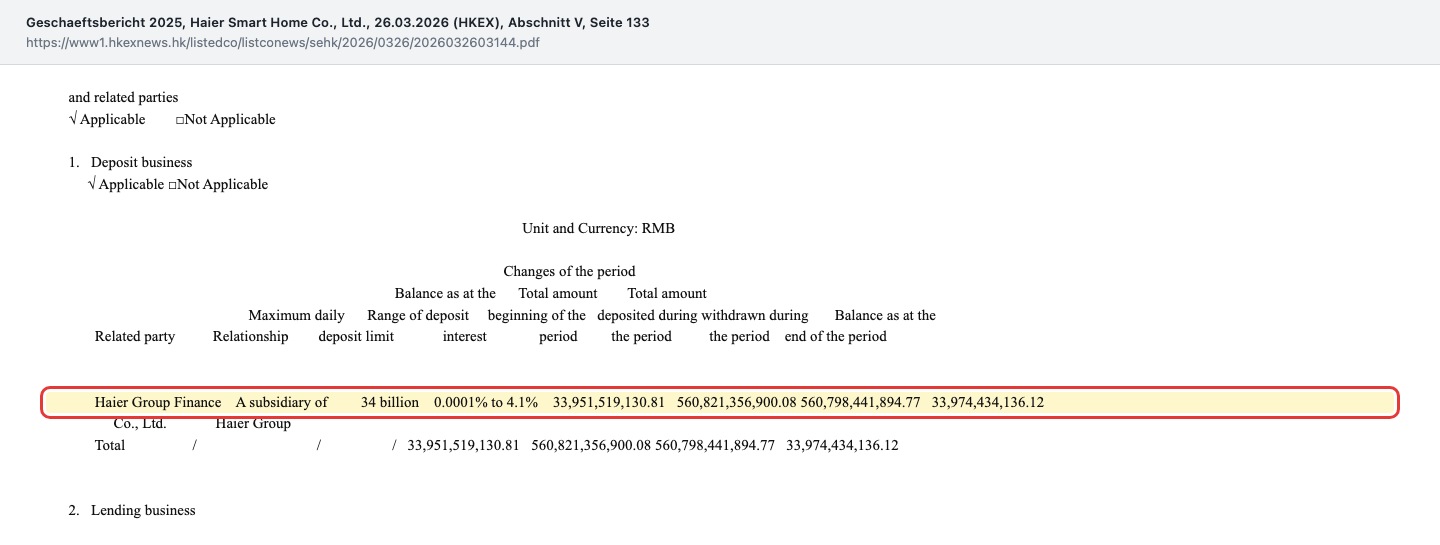
Drei Dinge sind daran bemerkenswert. Erstens die Größenordnung: Über das Jahr flossen 560,821 Milliarden Yuan auf dieses Konto und 560,798 Milliarden wieder ab — es ist nicht ein geparkter Rest, sondern das operative Zentralkonto des Konzerns. Zweitens das Limit: Es liegt bei 34 Milliarden Yuan und ist mit 33,974 Milliarden praktisch ausgeschöpft. Drittens die Gegenrichtung: Derselben Finanztochter schuldete Haier Smart Home zum Jahresende 3,767 Milliarden Yuan aus Krediten (Limit 10 Milliarden, Zinsen von 1,828 bis 4,9 Prozent) und hielt Devisenderivate über 2,508 Milliarden bei ihr.
Was heißt das für Dich? Konzern-interne Finanzgesellschaften sind in China gängig, aufsichtlich zugelassen und werden vollständig offengelegt — das hier ist kein Skandal. Aber es verändert, was „Kasse“ bedeutet. Übersetzt in ein Alltagsbild: Es ist ein Unterschied, ob Deine Ersparnisse bei einer beliebigen Bank liegen oder überwiegend bei einer Bank, die Deinem größten Miteigentümer gehört, der über die Konditionen mitbestimmt und dessen eigene Lage Du nicht einsehen kannst. Solange alles gut läuft, ist es dasselbe Geld. Wenn nicht, ist es eine Forderung.
Unbequeme Wahrheit Nr. 3: Der Umsatz steigt, die Forschung schrumpft
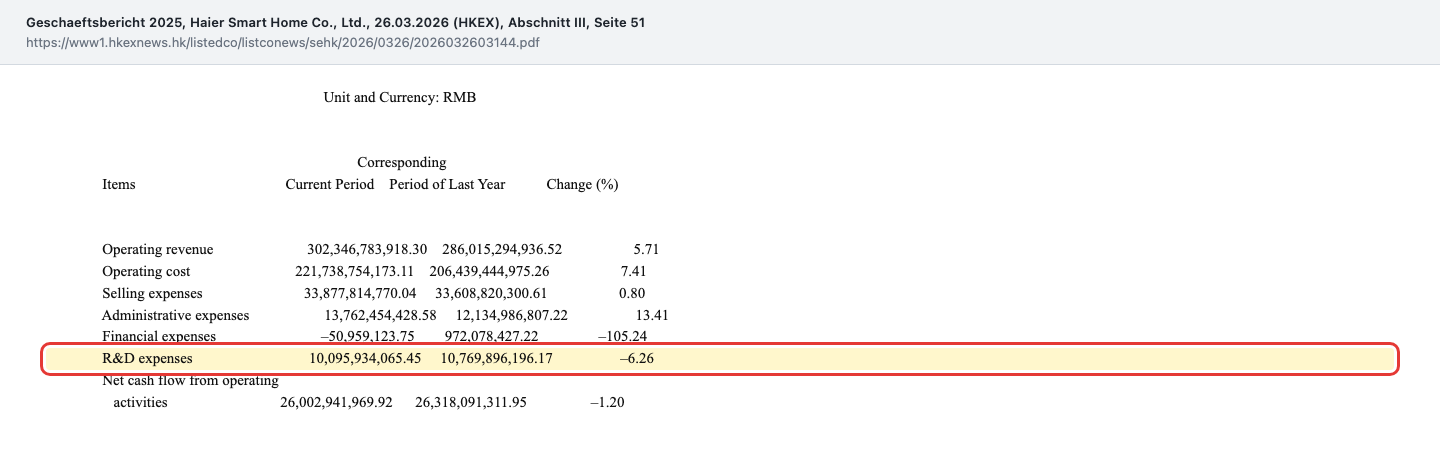
In der Aufwandstabelle des Geschäftsberichts stehen zwei Zeilen übereinander, die man zusammen lesen muss. Der Umsatz stieg 2025 um 5,71 Prozent. Der Forschungs- und Entwicklungsaufwand fiel um 6,26 Prozent — von 10,770 auf 10,096 Milliarden Yuan, also 674 Millionen weniger.
Zur Fairness gehört: Die gesamte Entwicklungsaufwendung inklusive aktivierter Anteile lag bei 3,54 Prozent des Umsatzes, und der Konzern hat 2025 seine Klima- und Wassersparten zu einer Einheit zusammengelegt — Doppelarbeit fällt dabei weg. Auch senkte Haier die Vertriebskostenquote (11,2 Prozent, −0,6 Prozentpunkte), das ist gutes Kostenmanagement.
Trotzdem bleibt ein Widerspruch. Im selben Geschäftsbericht schreibt der Vorstand:
„Fourth, we fully embraced AI by integrating intelligence into every business process, including R&D, manufacturing, and sales. Leveraging our Smart Home Brain and the Uhome large model, we advanced from product-level intelligence to scenario-based intelligence.“
Übersetzung: „Viertens haben wir künstliche Intelligenz vollständig aufgenommen, indem wir Intelligenz in jeden Geschäftsprozess integriert haben — Forschung und Entwicklung, Fertigung und Vertrieb eingeschlossen. Gestützt auf unser Smart Home Brain und das Uhome-Großmodell sind wir von einer Intelligenz auf Produktebene zu einer szenariobasierten Intelligenz vorangeschritten.“
— Haier Smart Home Co., Ltd., Geschäftsbericht 2025, Abschnitt III, Geschäftsentwicklung
Ein Konzern, der seine Zukunft auf ein eigenes Sprachmodell und KI-gestützte Geräte stellt, und dessen Entwicklungsbudget im selben Jahr sinkt — das ist kein Beweis für irgendetwas, aber es ist eine Zahl, die man im nächsten Jahresbericht wiederfinden will. Denn ein gesenktes Forschungsbudget hebt das Ergebnis sofort und kostet erst in vier Jahren.
Unbequeme Wahrheit Nr. 4: Der Zoll trifft genau die Hälfte, in der der Firmenwert steckt
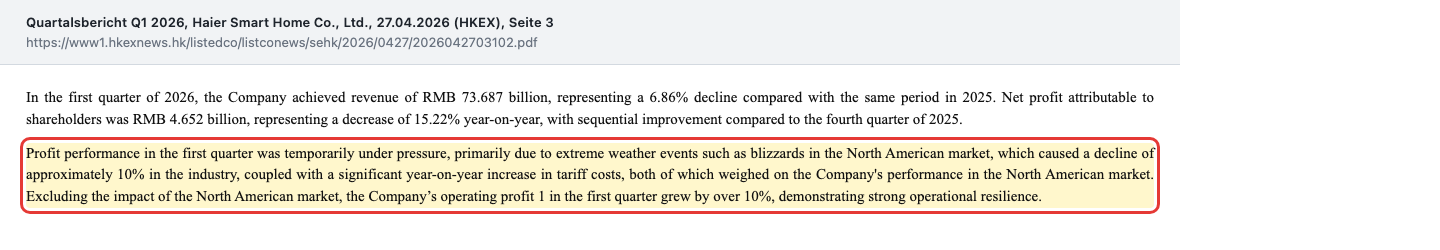
Der Quartalsbericht für das erste Quartal 2026 nennt den Grund für den Gewinnrückgang ungewöhnlich direkt:
„Profit performance in the first quarter was temporarily under pressure, primarily due to extreme weather events such as blizzards in the North American market, which caused a decline of approximately 10% in the industry, coupled with a significant year-on-year increase in tariff costs, both of which weighed on the Company's performance in the North American market. Excluding the impact of the North American market, the Company's operating profit in the first quarter grew by over 10%, demonstrating strong operational resilience.“
Übersetzung: „Die Ertragslage im ersten Quartal stand vorübergehend unter Druck, hauptsächlich wegen extremer Wetterereignisse wie Schneestürmen im nordamerikanischen Markt, die einen Rückgang der Branche um rund 10 Prozent verursachten, verbunden mit einem deutlichen Anstieg der Zollkosten im Jahresvergleich; beides belastete die Ergebnisse des Unternehmens im nordamerikanischen Markt. Ohne den Einfluss des nordamerikanischen Marktes wuchs das Betriebsergebnis des Unternehmens im ersten Quartal um über 10 Prozent, was die starke operative Widerstandsfähigkeit zeigt.“
— Haier Smart Home Co., Ltd., Quartalsbericht Q1 2026, Abschnitt I (HKEXnews)
Der Satz „ohne Nordamerika wären wir um über 10 Prozent gewachsen“ ist zwei Dinge zugleich: eine faire Information und ein klassisches Wenn-man-das-Schlechte-wegrechnet-Argument. Wetter ist tatsächlich vorübergehend. Zölle sind es nicht zwangsläufig — der Geschäftsbericht führt sie unter den Risiken auf und beschreibt sie als strukturelle Veränderung: „Higher tariffs would incur extra costs for export and import, reduce profit margins, weaken consumer sentiment and demand“ („Höhere Zölle verursachen zusätzliche Export- und Importkosten, verringern die Gewinnmargen, schwächen die Verbraucherstimmung und die Nachfrage“).
Und hier schließt sich der Kreis zur Bilanz. In den 27,300 Milliarden Yuan Firmenwert (Goodwill) auf der Aktivseite entfallen laut Anhang 20,883 Milliarden allein auf GE Appliances — jenes US-Geschäft, das 2016 gekauft wurde und heute im Zentrum des Zollproblems steht. Weitere 2,329 Milliarden entfallen auf das Carrier-Kältegeschäft, 2,130 auf Candy. Der Firmenwert insgesamt entspricht 23,0 Prozent des Eigenkapitals. Der jährliche Werthaltigkeitstest rechnet mit Diskontsätzen von 10,67 bis 15,55 Prozent und unterstellten EBITDA-Margen von 1,98 bis 14,50 Prozent; das Management kommt zu dem Schluss, dass keine Abschreibung nötig ist. Diese Einschätzung ist eine Annahme über die Zukunft Nordamerikas — genau der Region, deren Branchenabsatz gerade um rund ein Zehntel geschrumpft ist. Wer wissen will, wie solche Zollkosten bei einem reinen US-Konsumgüterhersteller durchschlagen, findet das in unserer Analyse zu Carter’s vorgerechnet.
Unbequeme Wahrheit Nr. 5: Du kaufst kein Wertpapier der Firma, sondern einen Zettel darauf
Der letzte Punkt hat nichts mit dem Geschäft zu tun und ist trotzdem der, den die meisten übersehen. HSHCY ist ein unsponsored ADR. Ein American Depositary Receipt ist grundsätzlich ein Hinterlegungsschein: Eine Depotbank kauft die Originalaktien an der Heimatbörse, verwahrt sie und gibt darauf handelbare Papiere in den USA aus. „Unsponsored“ heißt: Das Unternehmen selbst hat dieses Programm weder beauftragt noch bezahlt; eine Bank hat es auf eigene Rechnung aufgelegt.
Vier Folgen daraus solltest Du kennen. Erstens das Verhältnis: Ein HSHCY entspricht vier Stammaktien. Der Gewinn je Aktie von 2,12 Yuan (2025) wird damit zu 8,48 Yuan je Papier, das Eigenkapital von rund 12,66 Yuan je Aktie zu 50,63 Yuan je Papier. Wer die chinesische Zahl direkt mit dem US-Kurs vergleicht, rechnet um den Faktor vier falsch. Zweitens die Gebühren: Depotbanken ziehen bei Dividendenzahlungen eine eigene Verwahrgebühr ab, zusätzlich zur chinesischen Quellensteuer. Von der Schlussdividende von 8,867 Yuan je zehn Aktien — also 3,547 Yuan je Papier — kommt entsprechend weniger an. Drittens der Handel: OTC-Pink ist kein regulierter Börsenplatz, die Umsätze sind dünn, und die Spanne zwischen An- und Verkaufskurs ist entsprechend breit. Viertens die Kündbarkeit: Ein unsponsored Programm kann von der Depotbank beendet werden; dann werden die Papiere abgewickelt, ohne dass die Firma daran beteiligt wäre.
Übersetzt in ein Alltagsbild: Du kaufst keine Aktie eines chinesischen Konzerns, sondern einen von einer Bank ausgestellten Zettel, der Dir vier solcher Aktien zusichert. Der Zettel funktioniert, solange die Bank ihn bedient. Wer die Aktie selbst will, kauft sie in Hongkong (6690) oder — für deutsche Depots am nächsten — als D-Aktie in Frankfurt (690D).
Was die Aktie kostet — die Bewertung
Zwei Vorbemerkungen. Erstens rechnen wir alles konsequent auf das ADR-Verhältnis von 1:4 um, sonst passen die Zahlen nicht zusammen. Zweitens: Analysen bei uns sind evergreen, ein Tageskurs ist kein Kaufargument. Die folgenden Werte sind deshalb ausdrücklich als Momentaufnahme zum 13. August 2026 gekennzeichnet — sie zeigen die Größenordnung, nicht den richtigen Einstieg.
Zum 13. August 2026 notierte HSHCY bei 10,64 US-Dollar (Datenstand Fundamentaldaten), der Umrechnungskurs lag bei 6,736 Yuan je US-Dollar. Daraus ergibt sich:
- Kurs-Gewinn-Verhältnis rund 8,5 — Gewinn je Papier 8,48 Yuan (2025), das sind 1,26 US-Dollar.
- Kurs-Buchwert-Verhältnis rund 1,4 — Eigenkapital je Papier 50,63 Yuan bzw. 7,52 US-Dollar.
- Börsenwert rund 24,9 Milliarden US-Dollar bzw. rund 168 Milliarden Yuan — bezogen auf 9,378 Milliarden Stammaktien, das sind 2,344 Milliarden ADR-Äquivalente.
- Kurs-Umsatz-Verhältnis rund 0,6 — ein typischer Wert für ein Volumengeschäft mit einstelliger Nettomarge (2025: 6,5 Prozent).
- Dividendenrendite rund 6 Prozent brutto — vor chinesischer Quellensteuer und vor der Verwahrgebühr der Depotbank, die bei einem unsponsored ADR anfällt.
Ein einstelliges Kurs-Gewinn-Verhältnis beim Weltmarktführer einer Branche klingt nach einem Schnäppchen. Dahinter stehen drei Abschläge, die der Markt bewusst vornimmt: der China-Abschlag (Rechtssystem, Kapitalverkehr, politisches Risiko), der Struktur-Abschlag (Mehrheitseigner mit rund 34,5 Prozent, konzerninterne Bank, Einkäufe bei verbundenen Parteien) und der Handelsplatz-Abschlag (OTC-Pink statt regulierter Börse). Ob diese Abschläge zu groß oder zu klein sind, ist die eigentliche Anlagefrage — nicht, ob das Kurs-Gewinn-Verhältnis unter zehn liegt.
Chancen und Risiken
Was für Haier Smart Home spricht:
- Echte Marktführerschaft, nicht nur Größe. 47,7 Prozent Marktanteil bei Kühlschränken und 47,4 Prozent bei Waschmaschinen im chinesischen Fachhandel (GfK, 2025) sind Werte, die Preissetzungsmacht bedeuten. In den USA hält der Konzern nach eigenen Angaben das vierte Jahr in Folge Platz eins.
- Die Auslandsexpansion funktioniert wirklich. 2025 kam erstmals mehr Umsatz aus dem Ausland (154,545 Milliarden Yuan) als aus China. In Südasien wuchs der Umsatz 2025 um 15 Prozent, in Pakistan um über 30 Prozent; im ersten Quartal 2026 legten Südasien um 17 und Südostasien um 12 Prozent zu, das europäische Klimageschäft um über 20 Prozent.
- Verdientes Geld kommt auch herein. Der operative Mittelzufluss lag 2025 bei 26,003 Milliarden Yuan — das 1,33-fache des Gewinns. Das ist der Unterschied zwischen einem Buchgewinn und einem Kassengewinn.
- Aktionärsfreundliche Kapitalverwendung. 55,0 Prozent des Gewinns wurden ausgeschüttet, dazu Rückkäufe über 1,20 Milliarden Yuan (A-Aktien) und 100 Millionen Hongkong-Dollar (H-Aktien); seit der Erstnotierung 1993 summieren sich die Dividenden auf rund 48,7 Milliarden Yuan. Seit 2025 gibt es zusätzlich eine Zwischendividende.
- Klimatechnik als zweites Standbein. Der zusammengelegte Bereich aus Klima-, Gebäude- und Wassertechnik kam 2025 auf 72,356 Milliarden Yuan Umsatz (+10 Prozent). Der Vorstand will diesen Anteil langfristig von rund einem Viertel auf bis zu die Hälfte des Konzernumsatzes heben.
Was dagegen spricht:
- Der Gewinntrend hat gedreht. Vom Rekordquartal (6,546 Milliarden Yuan im zweiten Quartal 2025) auf 2,180 Milliarden im vierten und dann −15,22 Prozent im ersten Quartal 2026 — mit einem Einbruch des operativen Mittelzuflusses um 29,46 Prozent.
- Zölle sind kein Wetter. Der Konzern führt beides im selben Satz an, aber nur eines davon geht von selbst wieder weg. Nordamerika ist gleichzeitig die Region mit dem größten Firmenwert in der Bilanz.
- Die Kasse hängt am Eigentümer. 71,3 Prozent der Zahlungsmittel liegen bei der Finanztochter des Mehrheitseigners, das Einlagenlimit von 34 Milliarden Yuan ist praktisch ausgeschöpft.
- Firmenwert von 23 Prozent des Eigenkapitals. 20,883 der 27,300 Milliarden Yuan hängen an GE Appliances. Eine Abschreibung wäre nicht zahlungswirksam, würde aber das Eigenkapital spürbar treffen.
- Struktur und Handelsplatz. Rund 34,5 Prozent der Aktien liegen beim Haier-Konzernumfeld; 5,0 Prozent des Einkaufsvolumens kommen von verbundenen Parteien. Das US-Papier ist ein von der Firma nicht beauftragtes ADR im OTC-Pink-Handel — dünn, spreadstark und von der Depotbank kündbar.
- Währung und Marge. Bilanziert wird in Yuan, gehandelt wird das ADR in US-Dollar; die Nettomarge von 6,5 Prozent lässt wenig Puffer für Rohstoffpreise, Wechselkurse und Preiskämpfe zugleich. Wie eng solche Margen im Weißwaren-Umfeld sind, zeigt auch unsere Analyse zu Alliance Laundry, dem US-Spezialisten für gewerbliche Waschtechnik.
Ein menschliches Fazit
Zurück zum Anfang, zum Vertrautheits-Effekt. Er hat bei Haier Smart Home eine besonders elegante Form, weil hier alles vertraut wirkt: die Marke im Keller, der Rekordumsatz in der Schlagzeile, das einstellige Kurs-Gewinn-Verhältnis, das nach Vernunft klingt. Und tatsächlich ist vieles davon echt. Das ist kein zweifelhaftes Unternehmen — es ist der größte Hausgerätehersteller der Welt, mit einem geprüften Abschluss, einem realen Mittelzufluss und einer Auslandsexpansion, an der die meisten chinesischen Konzerne scheitern.
Aber die Vertrautheit hört genau dort auf, wo die Entscheidung anfängt. Du kaufst nicht die Waschmaschine, sondern ein Papier auf ein Unternehmen, dessen Kasse mehrheitlich bei der Bank seines Großaktionärs liegt, dessen größter Bilanzposten neben den Fabriken der Kaufpreis eines US-Geschäfts von 2016 ist, das gerade unter Zöllen leidet, und dessen Gewinnkurve seit dem letzten Quartal 2025 nach unten zeigt. Du kaufst das Ganze über einen Hinterlegungsschein, den die Firma selbst nie in Auftrag gegeben hat.
Die ehrliche Frage lautet deshalb nicht: „Ist Haier ein gutes Unternehmen?“ — die Antwort darauf ist wahrscheinlich ja. Sie lautet: Bist Du bereit, für ein gutes Unternehmen einen Abschlag zu kassieren, dessen Gründe Du benennen kannst — die konzerninterne Bank, den Firmenwert in Nordamerika, den ungeregelten Handelsplatz — und trotzdem ruhig zu schlafen, wenn eine dieser drei Sachen ins Rutschen gerät? Wer das mit Ja beantwortet, hat eine These. Wer nur „Haier kenne ich“ denkt, hat ein Gefühl. Was Du daraus machst, ist Deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Haier Smart Home Co., Ltd. — Geschäftsbericht 2025 (Annual Report 2025, veröffentlicht am 26. März 2026, HKEXnews)
- Haier Smart Home Co., Ltd. — Quartalsbericht für das erste Quartal 2026 (veröffentlicht am 27. April 2026, HKEXnews)
- Haier Smart Home Co., Ltd. — Geschäftsbericht 2025 als PDF auf der Investorenseite des Unternehmens
- Haier Smart Home Co., Ltd. — Jahresergebnis-Mitteilung für 2024 (veröffentlicht am 27. März 2025, HKEXnews)
- Alle Pflichtveröffentlichungen der H-Aktie (Börsenkürzel 6690): HKEXnews, das Meldeportal der Hongkonger Börse
- Fundamentaldaten (Kennzahlen, Kursreihe, Aktienzahl; Datenstand 13. August 2026), abgeglichen mit dem Geschäfts- und Quartalsbericht.
- Aufhänger: Hot-Liste der meistgesuchten Aktien deutscher Anleger bei wallstreet-online, Stand 13. August 2026; Aufruf über unseren hauseigenen Aktien-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen CNY, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 227.556,1 | 243.513,6 | 261.427,8 | 285.981,2 | 293.518,9 |
| Betriebsergebnis (EBIT) | 15.876,5 | 17.843,9 | 19.880,2 | 22.911,7 | 19.690,8 |
| Nettogewinn | 13.078,8 | 14.712,1 | 16.596,6 | 18.741,1 | 19.020,1 |
| Nettomarge | 5,7 % | 6,0 % | 6,3 % | 6,6 % | 6,5 % |
| Gewinn je Aktie | 5,60 CNY | 6,23 CNY | 7,12 CNY | 8,08 CNY | 8,17 CNY |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Marktstellung und Geschäftsmodell positiv
- Weltgrößter Hausgerätehersteller mit 47,7 Prozent Marktanteil bei Kühlschränken und 47,4 Prozent bei Waschmaschinen im chinesischen Fachhandel (GfK, 2025) und Platz eins in den USA im vierten Jahr in Folge. 2025 kam erstmals mehr Umsatz aus dem Ausland (154,545 Milliarden Yuan) als aus China (146,036 Milliarden) — eine Internationalisierung, an der die meisten chinesischen Konzerne scheitern.
- Ergebnisentwicklung negativ
- Der Jahresrekord 2025 (Gewinn 19,553 Milliarden Yuan, +4,39 Prozent) verdeckt einen Bruch im Verlauf: 5,487 / 6,546 / 5,340 und dann nur noch 2,180 Milliarden Yuan im vierten Quartal. Im ersten Quartal 2026 sank der Umsatz um 6,86 und der Gewinn um 15,22 Prozent, der operative Mittelzufluss um 29,46 Prozent. Der Konzern nennt Zölle und einen um rund 10 Prozent geschrumpften nordamerikanischen Branchenabsatz.
- Bilanz und Mittelzufluss neutral
- Solide Grundstruktur: 118,698 Milliarden Yuan Eigenkapital der Aktionäre, 47,622 Milliarden Zahlungsmittel gegen rund 36,4 Milliarden Bankschulden, operativer Mittelzufluss 26,003 Milliarden (das 1,33-fache des Gewinns, 2025). Zwei Vorbehalte: 71,3 Prozent der Kasse liegen bei der Finanztochter des Mehrheitseigners, und 27,300 Milliarden Firmenwert entsprechen 23,0 Prozent des Eigenkapitals, davon 20,883 Milliarden allein auf GE Appliances.
- Eigentümerstruktur und verbundene Parteien negativ
- Das Haier-Group-Umfeld hält rund 34,5 Prozent der Aktien und stellt zugleich die Konzernbank, bei der die Kasse liegt (Einlagenlimit 34 Milliarden Yuan, praktisch ausgeschöpft), sowie Lieferanten für 10,535 Milliarden Yuan bzw. 5,0 Prozent des Einkaufsvolumens (2025). Bei den fünf größten Kunden liegt der Anteil verbundener Parteien dagegen bei null. Alles offengelegt und in China üblich — für Minderheitsaktionäre bleibt es eine Struktur, deren Preise nicht am freien Markt gebildet werden.
- Handelbarkeit des US-Papiers negativ
- HSHCY ist ein von der Firma nicht beauftragtes (unsponsored) ADR im OTC-Pink-Handel, ausgegeben von einer Depotbank; ein Papier entspricht vier Stammaktien. Es gibt keine SEC-Berichtspflicht, die Umsätze sind dünn, die Handelsspanne breit, auf Dividenden fällt zusätzlich eine Verwahrgebühr an, und das Programm kann von der Bank beendet werden. Wer die Aktie selbst will, findet sie in Hongkong (6690) oder als D-Aktie in Frankfurt (690D).
- Kapitalverwendung positiv
- Ausschüttungsquote 55,0 Prozent des Gewinns 2025 (Schlussdividende 8,867 Yuan je zehn Aktien plus erstmalige Zwischendividende), mit Aktienrückkäufen über 61,6 Prozent; 2025 wurden 42.825.700 A-Aktien für 1,20 Milliarden Yuan und H-Aktien für 100 Millionen Hongkong-Dollar zurückgekauft. Seit der Erstnotierung 1993 summieren sich die Dividenden auf rund 48,7 Milliarden Yuan.
Haier Smart Home ist ein echter Weltmarktführer mit belastbaren Zahlen — und zugleich ein Lehrstück darüber, wie viel ein Jahresrekord verdeckt. 2025 stand erstmals eine Drei vor dem Milliarden-Umsatz (302,347 Milliarden Yuan) und ein Rekordgewinn von 19,553 Milliarden in der Schlagzeile; die Quartalstabelle im selben Bericht zeigt, dass davon im vierten Quartal nur noch 2,180 Milliarden übrig blieben, und das erste Quartal 2026 lag 15,22 Prozent unter dem Vorjahreswert. Dazu kommen drei Strukturbefunde, die den Bewertungsabschlag erklären: 33,974 der 47,622 Milliarden Yuan Kasse liegen bei der Finanztochter des Mehrheitseigners, 20,883 der 27,300 Milliarden Yuan Firmenwert hängen an GE Appliances in Nordamerika — genau dort, wo Zölle und ein um rund 10 Prozent geschrumpfter Branchenabsatz drücken —, und das US-Papier HSHCY ist ein von der Firma nicht beauftragtes Hinterlegungspapier im OTC-Pink-Handel. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft trägt zweifelsfrei: Marktführerschaft in China und den USA, ein operativer Mittelzufluss über dem Gewinn, ein geprüfter Abschluss ohne Einschränkung, eine ordentliche Bilanz und eine echte, funktionierende Auslandsexpansion. Auf Gelb steht die Ampel wegen zweier offener operativer Fragen, nicht wegen des Preises: Erstens ist der Gewinntrend gekippt — vom Rekordquartal (6,546 Milliarden Yuan) über 2,180 Milliarden im vierten Quartal 2025 zu −15,22 Prozent im ersten Quartal 2026, mit Zöllen als strukturellem und nicht bloß saisonalem Grund. Zweitens hängen 20,883 der 27,300 Milliarden Yuan Firmenwert an GE Appliances, also an genau der Region unter Druck. Kein Rot: Es gibt keinen Hinweis auf ein Substanzrisiko — kein negatives Eigenkapital, keine Zinsdeckungslücke, kein Mittelabfluss aus dem Betrieb, keine Bestandsgefährdung. Die konzerninterne Kassenhaltung und die Einkäufe bei verbundenen Parteien sind vollständig offengelegt und aufsichtlich zugelassen; sie sind ein Strukturmerkmal, kein belegter Bruch. Dass die Aktie mit einem Kurs-Gewinn-Verhältnis von rund 8,5 (Stichtag 13. August 2026) günstig aussieht, spielt für diese Einstufung keine Rolle — Preis ist kein Qualitätsmerkmal.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Haier Smart Home über die Hot-Liste der meistgesuchten Aktien deutscher Anleger bei wallstreet-online (Stand 13. August 2026), nicht über einen Kennzahlen-Scanner. Das Papier ist kein typischer Scanner-Treffer: Es wird außerbörslich im OTC-Pink-Segment gehandelt und fällt durch die üblichen Liquiditätsfilter.
- Besonderheit der Quellenlage: Haier Smart Home ist kein Filer bei der US-Börsenaufsicht SEC — es gibt keine CIK und keine 10-K/10-Q/20-F-Berichte. Alle Zahlen stammen aus den Pflichtveröffentlichungen der Heimatbörsen (Geschäftsbericht 2025 vom 26. März 2026 und Quartalsbericht Q1 2026 vom 27. April 2026, beide englischsprachig über HKEXnews). Geprüft wurde der Abschluss von Hexin Certified Public Accountants und HLB Hodgson Impey Cheng, jeweils mit uneingeschränktem Bestätigungsvermerk.
- Umrechnung: Bilanziert wird in chinesischen Yuan (RMB), gehandelt wird HSHCY in US-Dollar. Ein ADR entspricht vier Stammaktien — jede Kennzahl je Aktie muss vervierfacht werden, bevor sie zum US-Kurs passt. Kurs- und Wechselkursangaben sind Momentaufnahmen zum 13. August 2026 (10,64 US-Dollar je ADR, 6,736 Yuan je US-Dollar) und ausdrücklich kein Kaufargument; die Analyse ist evergreen angelegt.
- Nicht zu verwechseln: Haier Smart Home Co., Ltd. (der börsennotierte Gerätekonzern) und die Haier Group Corporation (der nicht börsennotierte Mehrheitseigner mit rund 34,5 Prozent, dem unter anderem auch die Haier Group Finance Co., Ltd. und Beteiligungen an Haier Biomedical, Bank of Qingdao und Autohome gehören).
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei HSHCY geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Haier Smart Home Co. Ltd (HSHCY) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Haier Smart Home Co., Ltd. aus Qingdao in China ist nach verkauften Stückzahlen der größte Hausgerätehersteller der Welt: Kühlgeräte, Waschmaschinen, Klimageräte, Küchengeräte und Wassertechnik. Neben der Marke Haier gehören GE Appliances (USA, 2016 von General Electric gekauft), Candy (Italien), Fisher & Paykel (Neuseeland), das Kältegeschäft von Carrier (2023), der südafrikanische Warmwasserspezialist Kwikot und die chinesische Luxusmarke Casarte zum Konzern. 2025 lag der Umsatz bei 302,347 Milliarden Yuan, der Gewinn der Aktionäre bei 19,553 Milliarden. Rund 135.000 Menschen arbeiten für das Unternehmen.
Nein. HSHCY ist ein sogenanntes unsponsored American Depositary Receipt, also ein Hinterlegungsschein, den eine US-Depotbank auf eigene Rechnung ausgegeben hat — ohne Auftrag oder Beteiligung des Unternehmens. Gehandelt wird er außerbörslich im OTC-Pink-Segment. Ein HSHCY-Papier entspricht vier Stammaktien. Die eigentlichen Aktien notieren in Shanghai (600690, A-Aktien seit 1993), Hongkong (6690, H-Aktien) und Frankfurt (690D, D-Aktien seit 2020). Wer Kennzahlen je Aktie mit dem HSHCY-Kurs vergleicht, muss sie mit vier multiplizieren — sonst liegt die Rechnung um den Faktor vier daneben.
Weil das Unternehmen nicht bei der US-Börsenaufsicht SEC registriert ist. Es hat keine CIK-Registriernummer und reicht weder Geschäftsberichte (10-K oder 20-F) noch Quartalsberichte (10-Q) in den USA ein. Ein unsponsored ADR löst keine Berichtspflicht in den USA aus. Die maßgeblichen Primärquellen sind deshalb die Pflichtveröffentlichungen der Heimatbörsen: der Geschäftsbericht 2025 (26. März 2026) und der Quartalsbericht für das erste Quartal 2026 (27. April 2026), beide auf Englisch über das Meldeportal HKEXnews der Hongkonger Börse.
Beides. Auf Jahressicht war es ein Rekord: 302,347 Milliarden Yuan Umsatz (+5,71 Prozent, erstmals über 300 Milliarden) und 19,553 Milliarden Gewinn der Aktionäre (+4,39 Prozent). Die Quartalstabelle im Geschäftsbericht zeigt aber, dass der Gewinn im Jahresverlauf abbrach: 5,487 / 6,546 / 5,340 und dann nur noch 2,180 Milliarden Yuan im vierten Quartal. Der Bericht nennt steigende Rohstoffpreise, verschärften Wettbewerb im Inland und höhere Zölle im Ausland; die Bruttomarge fiel auf 26,7 Prozent. Im ersten Quartal 2026 sank der Gewinn um 15,22 Prozent.
Von 47,622 Milliarden Yuan Zahlungsmitteln zum 31. Dezember 2025 lagen 33,974 Milliarden als Einlage bei der Haier Group Finance Co., Ltd. — einer Tochter des Mehrheitseigners Haier Group Corporation. Solche konzerninternen Finanzgesellschaften sind in China zugelassen und werden offengelegt; ein Regelverstoß ist das nicht. Es verändert aber die Bedeutung der Kasse: Der Puffer ist überwiegend eine Forderung gegen ein Unternehmen des Großaktionärs, nicht Guthaben bei einer unabhängigen Bank. Das Einlagenlimit von 34 Milliarden Yuan ist praktisch ausgeschöpft; umgekehrt schuldete der Konzern derselben Gesellschaft 3,767 Milliarden aus Krediten.
Größter Eigentümer ist das Umfeld der Haier Group Corporation, die über mehrere Gesellschaften rund 34,5 Prozent hält: Haier COSMO Co., Ltd. mit 13,42 Prozent, die Haier Group Corporation direkt mit 11,44 Prozent, HCH (HK) Investment Management mit 5,74 Prozent sowie zwei kleinere Beteiligungsgesellschaften. Der größte Einzeleintrag im Aktienregister ist mit 24,66 Prozent die HKSCC Nominees Limited — das ist kein Investor, sondern die Sammelverwahrung für alle H-Aktionäre in Hongkong. Die Haier Group Corporation gilt nach chinesischem Recht als Kollektivbetrieb, nicht als Staatsunternehmen.
Für 2025 schlägt der Vorstand eine Schlussdividende von 8,867 Yuan je zehn Aktien vor (Gesamtvolumen 8,248 Milliarden Yuan), das entspricht 3,547 Yuan je HSHCY-Papier. Zusammen mit der erstmals gezahlten Zwischendividende sind das 55,0 Prozent des Jahresgewinns; rechnet man die Aktienrückkäufe hinzu, über 61,6 Prozent. Zum Stichtag 13. August 2026 entsprach das einer Bruttorendite von rund 6 Prozent. Davon gehen die chinesische Quellensteuer und die Verwahrgebühr der Depotbank ab, die bei einem unsponsored ADR anfällt — der Nettobetrag liegt also spürbar darunter.
In der Bilanz zum 31. Dezember 2025 stehen 27,300 Milliarden Yuan Firmenwert (Goodwill) — 23,0 Prozent des Eigenkapitals der Aktionäre. Davon entfallen 20,883 Milliarden auf GE Appliances, 2,329 auf das Carrier-Kältegeschäft, 2,130 auf Candy. Der jährliche Werthaltigkeitstest arbeitet mit Diskontsätzen von 10,67 bis 15,55 Prozent, ewigen Wachstumsraten von 1,7 bis 2,0 Prozent und unterstellten EBITDA-Margen von 1,98 bis 14,50 Prozent; das Management sieht keinen Abschreibungsbedarf. Der Löwenanteil hängt damit an Nordamerika — der Region, in der der Branchenabsatz im ersten Quartal 2026 laut Herstellerverband AHAM um rund 10 Prozent geschrumpft ist.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.