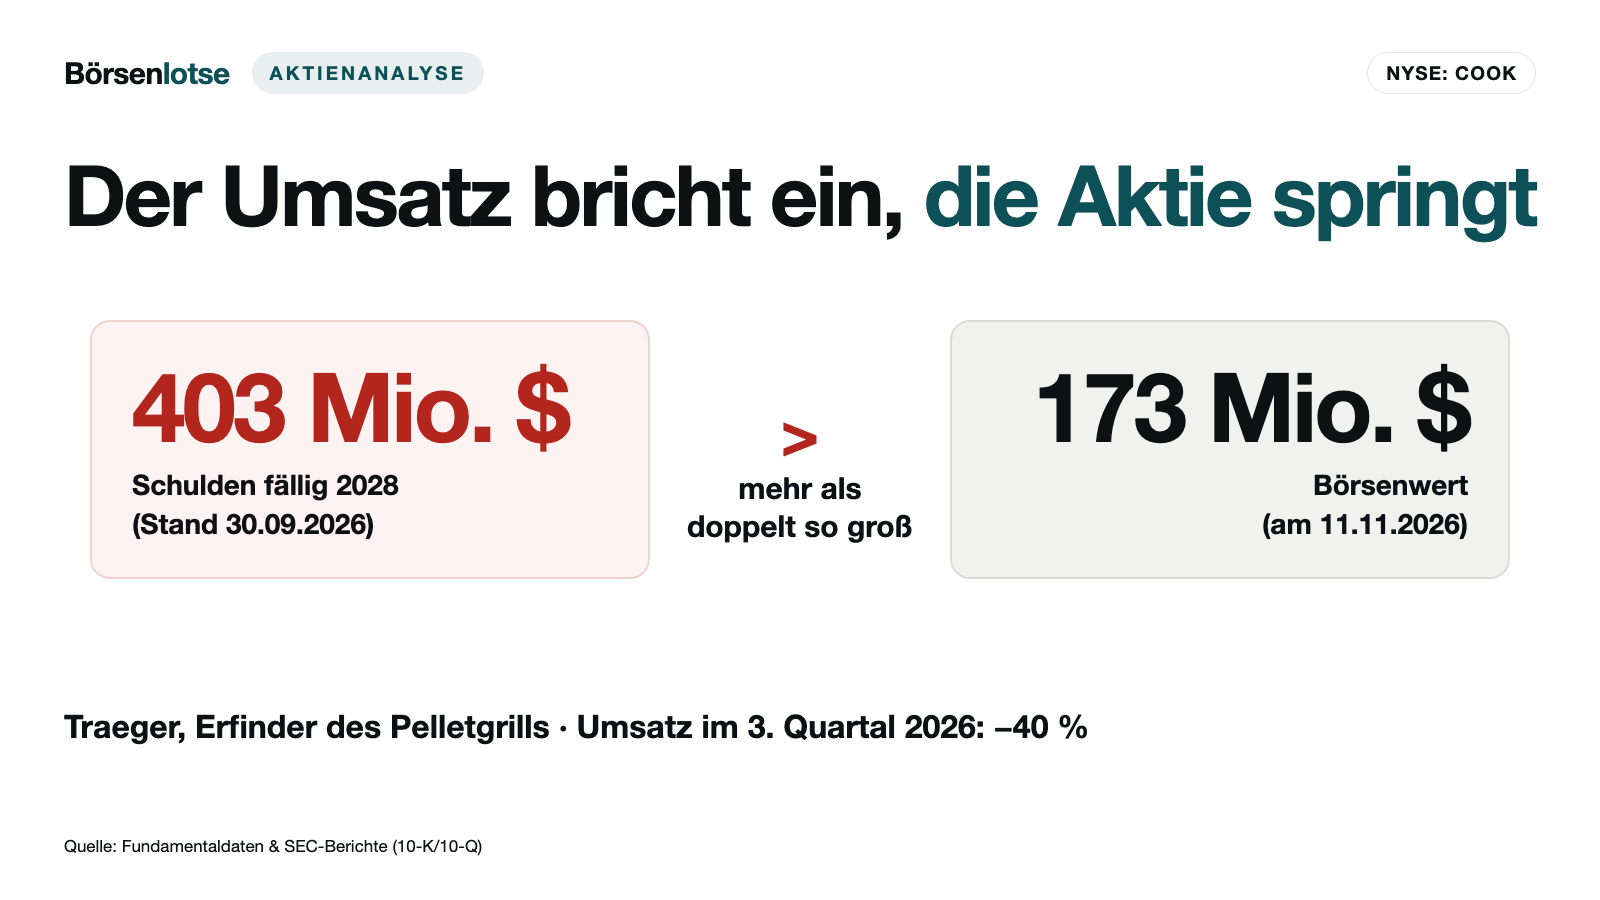
Traeger: Der Umsatz bricht ein, die Aktie springt — und 2028 werden 403 Millionen Dollar fällig
Traeger verspricht Wachstum im vierten Quartal — direkt nach einem Sommerquartal mit 40 Prozent weniger Umsatz. Die Börse glaubte es und hob den Kurs an einem einzigen Tag um ein Viertel. Doch selbst wenn das Versprechen hält: Reicht ein starkes Quartal, um den Kredit über 403 Millionen Dollar abzulösen, der im Juni 2028 fällig wird? Keine Anlageberatung — nur die Rechnung, die hinter dem Kurssprung steht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 12. November 2026
- Schlusskurs
- 57,90 $ -6,20 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 1/10
Kursentwicklung seit 11. November 2026: -6,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,539 $ bis 82,00 $ · Letzter Kurs: 57,90 $ (Stand: 12. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
„Nächstes Quartal wird es besser.“ Kaum ein Satz ist an der Börse so oft gesagt worden — und kaum einer wird so bereitwillig geglaubt. Ich nenne das die Vertagungs-Falle: Wenn eine Firma enttäuscht, aber den Erfolg auf das nächste Quartal verschiebt, belohnen wir das Versprechen, als sei es schon eingelöst. Traeger (NYSE: COOK), der Erfinder des Pelletgrills, liefert dafür gerade ein aktuelles Beispiel. Am 4. November 2026 meldete das Unternehmen für das dritte Quartal 40,4 Prozent weniger Umsatz und einen Verlust von 28,5 Millionen US-Dollar. Zugleich versprach Vorstandschef Jeremy Andrus Wachstum im vierten Quartal. Am nächsten Handelstag stieg die Aktie um 24,7 Prozent auf 62,03 Dollar. Machen wir einen Deal: Bevor du dich von diesem Sprung mitreißen lässt, lesen wir gemeinsam, was Traeger selbst bei der US-Börsenaufsicht SEC eingereicht hat — den Quartalsbericht (10-Q) vom 5. November 2026, die Ergebnismitteilungen (8-K) dieses Jahres und den Geschäftsbericht (10-K) für 2025. Am Ende entscheidest du selbst.
Was Traeger eigentlich macht — der Pelletgrill und sein Zubehör
Traeger hat eine Produktkategorie erfunden. Der Geschäftsbericht sagt es ohne Umschweife:
„In 1987, we invented the original wood pellet grill. The original Traeger helped to transform outdoor cooking by making it easy to enjoy the delicious flavors of wood-fired food.“
Übersetzung: „1987 haben wir den ursprünglichen Holzpelletgrill erfunden. Der ursprüngliche Traeger half, das Kochen im Freien zu verändern, weil er es leicht machte, den köstlichen Geschmack von Speisen vom Holzfeuer zu genießen.“
— Traeger, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Übersetzt in den Alltag: Ein Pelletgrill ist ein Grill mit eingebautem Heizer und Thermostat. Oben füllst du gepresste Holzstückchen ein, eine Förderschnecke schiebt sie in eine kleine Brennkammer, und die Elektronik hält die Temperatur — du bekommst Rauchgeschmack wie vom Holzfeuer, ohne daneben stehen zu müssen. Traeger verdient an drei Dingen: an den Grills selbst (in den ersten neun Monaten 2026 rund 51 Prozent des Umsatzes), an Verbrauchsware wie Holzpellets, Gewürzen und Saucen, und an Zubehör, darunter die Funk-Fleischthermometer der Marke MEATER, die Traeger im Juli 2021 übernommen hat. Die Pellets kommen überwiegend aus eigenen oder gemieteten Werken in den USA, ergänzt um Lohnhersteller in den USA (laut Geschäftsbericht 2025 auch in Polen); die Grills lässt Traeger fertigen, laut Geschäftsbericht 2025 zu rund 80 Prozent in China.
Verkauft wird fast nur noch über den Handel. Im Rahmen eines Sparprogramms namens „Project Gravity“ hat Traeger den eigenen Online-Shop weitgehend geschlossen und Kunden auf die Seiten der Händler umgeleitet. Das macht Traeger zu einem klassischen Markenhersteller, der von wenigen großen Abnehmern lebt. Im August 2026 kam eine Partnerschaft mit der Baumarktkette Lowe’s hinzu, deren landesweiter Start für das Frühjahr 2027 angekündigt ist. 2017 wurde Traeger übernommen; seit September 2017 sitzen Partner des Finanzinvestors AEA im Board. An der New Yorker Börse ist das Unternehmen seit Juli 2021, Sitz ist Salt Lake City, Ende 2025 arbeiteten dort 433 Menschen in Vollzeit.
Damit ist das Spannungsfeld dieser Analyse benannt: Eine starke Marke verkauft deutlich weniger, spart dafür kräftig und hat ihre Kasse aufgefüllt — aber sie trägt einen Kredit von 403 Millionen Dollar, dessen Zinsen das Betriebsergebnis seit Jahren nicht verdient, und alles hängt jetzt am Versprechen für das nächste Quartal.
Die Firmengeschichte für Anleger
-
1987
Der Pelletgrill wird erfunden
Laut Geschäftsbericht erfindet Traeger 1987 den Holzpelletgrill. Für Aktionäre: Die Marke hat einen echten Ursprung — das Patent lief allerdings schon 2006 aus.
-
2017
Die Übernahme
2017 wird Traeger übernommen; seit September 2017 sitzen Partner des Finanzinvestors AEA im Board. Für Aktionäre: Aus diesem Kauf stammen die hohen immateriellen Werte und der Großteil der jährlichen Abschreibungen auf Kundenbeziehungen und Markenrechte (rund 35 Mio. Dollar im Jahr aus den Übernahmen 2017 und 2021, davon rund 32 Mio. aus 2017).
-
2021
Börsengang und Kauf von MEATER
Im Juli 2021 geht Traeger an die New Yorker Börse und kauft den Thermometer-Hersteller MEATER. Für Aktionäre: das umsatzstärkste Jahr bisher (785,5 Mio. Dollar).
-
2025
Sparprogramm und Abschreibung
Im Mai startet „Project Gravity“, im dritten Quartal wird der Firmenwert von 74,7 Mio. Dollar komplett abgeschrieben. Für Aktionäre: Verlust von 115,2 Mio. im Jahr 2025.
-
2026
Reverse Split 1:50
Nach zwei NYSE-Hinweisen wegen eines Kurses unter einem Dollar legt Traeger am 17. März je 50 Aktien zusammen. Für Aktionäre: Der Wert deines Anteils bleibt unverändert. Seither notiert die Aktie weit über einem Dollar; der Quartalsbericht vom 5. November 2026 nennt keinen offenen Verstoß.
-
2026
Umsatz −40 %, Prognose eingeengt
Im dritten Quartal fällt der Umsatz auf 74,7 Mio. Dollar, Traeger verspricht Wachstum im vierten. Für Aktionäre: Kurssprung um 24,7 Prozent auf ein Versprechen.
Wie die Aktie auf unseren Tisch kam
Traeger kam über die Ergebnismitteilung vom 4. November 2026 auf unseren Tisch — genauer: über die Reaktion darauf. Die Zahlen waren schwach, der Kurs sprang trotzdem von 49,75 Dollar (Schluss am 4. November) auf 62,03 Dollar (5. November). Beim Schlusskurs vom 11. November 2026 (61,79 Dollar) ist Traeger mit 2.804.287 Aktien (Deckblatt des Quartalsberichts, Stand 30. Oktober 2026) rund 173 Millionen Dollar wert.
Zwei Dinge musst du zu diesem Kurs wissen. Erstens: Im März 2026 hat Traeger je 50 alte Aktien zu einer neuen zusammengelegt — einen sogenannten Reverse Split. Übersetzt: Statt 50 Ein-Euro-Münzen hast du jetzt einen Fünfzig-Euro-Schein; mehr wert ist dein Geldbeutel dadurch nicht. Anlass waren zwei Schreiben der New Yorker Börse vom 19. November 2025 und 5. März 2026, weil der Kurs im Schnitt unter einem Dollar lag — eine Schwelle, deren dauerhaftes Unterschreiten zum Börsenrauswurf führen kann. Seit dem Reverse Split notiert die Aktie weit über dieser Grenze; der Quartalsbericht vom 5. November 2026 nennt keinen offenen Verstoß. Zweitens: Auf die neue Stückelung umgerechnet lag der Schlusskurs am ersten Handelstag, dem 29. Juli 2021, bei rund 1.100 Dollar (Quelle: Fundamentaldaten). Wer zum ersten Schlusskurs eingestiegen ist, hat rund 94 Prozent verloren. Merke dir: Ein Kurssprung von einem Viertel ist bei Traeger kein Zeichen für ein gesundes Geschäft, sondern für eine Aktie, die auf jede Hoffnung heftig reagiert.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Traeger hat 2025 und 2026 hart aufgeräumt. „Project Gravity“, im Mai 2025 beschlossen, soll laut Quartalsbericht jährliche Einsparungen von 64 bis 70 Millionen Dollar bringen; rund 20 Millionen wirkten schon 2025, rund 30 Millionen erwartet Traeger für 2026. Die Vertriebs- und Marketingkosten sanken in den ersten neun Monaten 2026 um 34,3 Prozent, die Verwaltungskosten um 16,5 Prozent. Die Lagerbestände fielen seit Jahresbeginn von 98,8 auf 79,5 Millionen Dollar, die Kasse stieg von 19,6 Millionen (31. Dezember 2025) auf 67,8 Millionen Dollar (30. September 2026), und die Kreditlinie über 82,5 Millionen ist nicht in Anspruch genommen. Für eine Firma, die Ende 2025 knapp 20 Millionen auf dem Konto hatte, ist das ein echter Fortschritt.
Jetzt die andere Seite. Seit dem Börsenjahr 2021 schrumpft Traeger, und 2026 beschleunigt sich das:
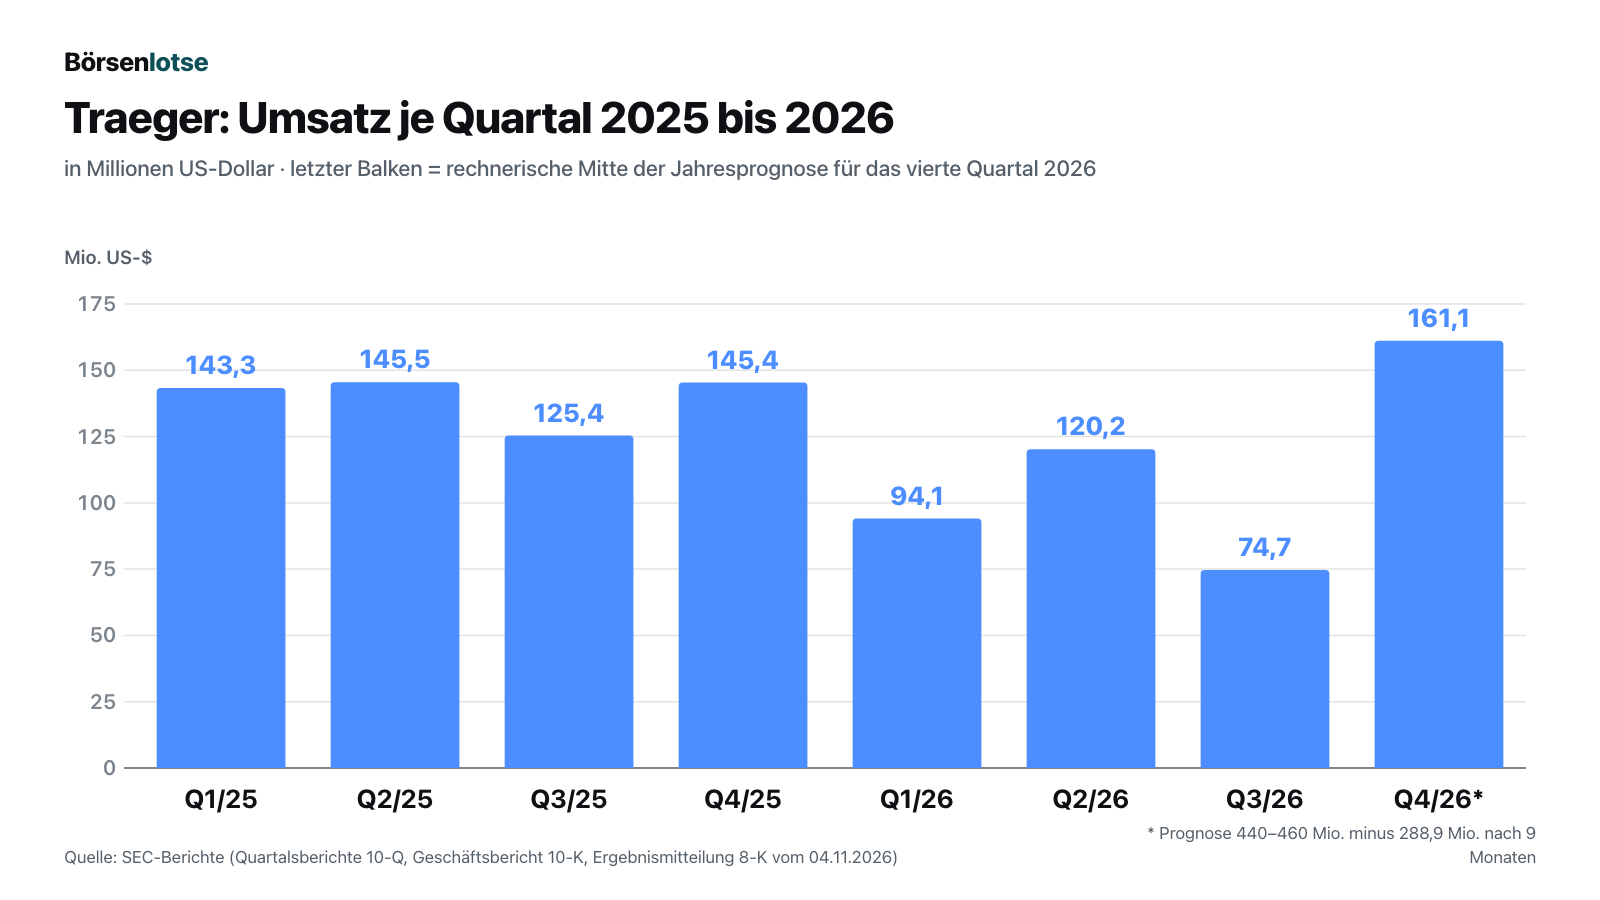
Quartal für Quartal: 143,3, 145,5, 125,4 und 145,4 Millionen Dollar Umsatz im Jahr 2025, dann 94,1, 120,2 und 74,7 Millionen in den ersten drei Quartalen 2026. Über die Jahre sieht die Reihe so aus: 785,5 Millionen Dollar Umsatz 2021, 655,9 Millionen 2022, 605,9 Millionen 2023, 604,1 Millionen 2024 und 559,5 Millionen 2025 (Geschäftsberichte 10-K). Für 2026 erwartet Traeger 440 bis 460 Millionen — in der Mitte wären das 43 Prozent weniger als 2021. Ein Teil davon ist gewollt: Wer den eigenen Online-Shop schließt und die Vorführaktionen in Costco-Filialen einstellt, verliert Umsatz, den er bewusst nicht mehr will. Der Direktverkauf brach im dritten Quartal 2026 von 18,4 auf 8,1 Millionen ein. Doch der größte Brocken sind die Grills selbst, und hier ist der Grund unangenehmer:
„The decrease was primarily driven by a reduction in average selling price in excess of 30% and a decrease in unit volume in excess of 20%.“
Übersetzung: „Der Rückgang ging vor allem auf einen um mehr als 30 Prozent gesunkenen Durchschnittspreis und eine um mehr als 20 Prozent gesunkene Stückzahl zurück.“
— Traeger, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Revenue“ (Grills)
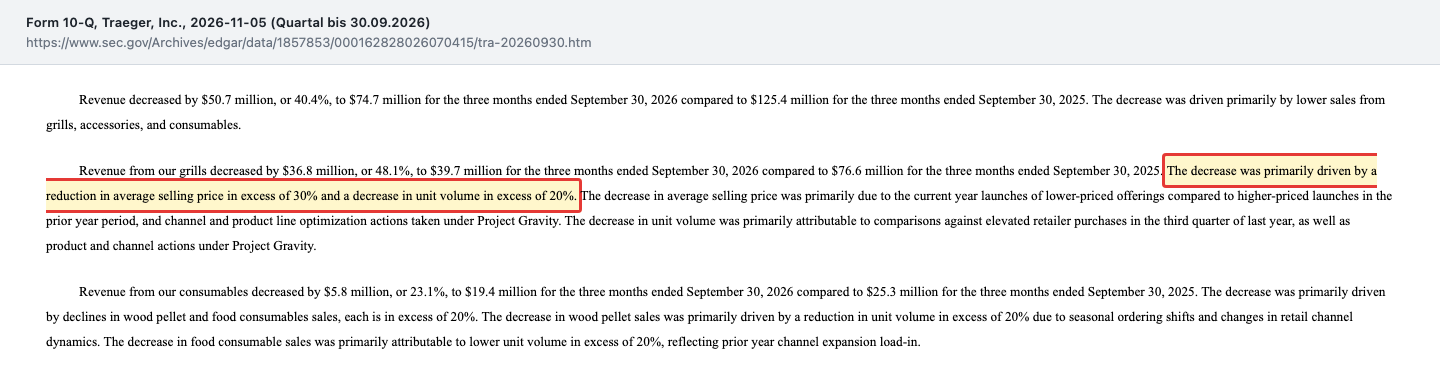
Beides gleichzeitig ist das Muster, das man bei einer Marke am wenigsten sehen will: weniger Stück und billigere Stück. Traeger erklärt die Preise mit neu eingeführten, günstigeren Modellen und den Umbauten von „Project Gravity“, die Stückzahl mit hohen Händlerbestellungen im Vorjahresquartal. Die Bruttomarge — der Teil jedes Umsatzdollars, der nach den Herstellkosten übrig bleibt — fiel im dritten Quartal von 38,7 auf 33,5 Prozent, das bereinigte EBITDA (der Gewinn vor Zinsen, Steuern, Abschreibungen und Sondereffekten, grob das, was der Betrieb abwirft) von +13,8 auf −3,3 Millionen Dollar. Auch die Verbrauchsware, die eigentlich für wiederkehrende Käufe steht, schrumpft: Pellets, Gewürze und Saucen brachten in den ersten neun Monaten 2026 noch 78,3 Millionen Dollar, 14,8 Prozent weniger als ein Jahr zuvor (drittes Quartal: 19,4 Millionen, −23,1 Prozent). Das Zubehör fiel in neun Monaten um 27,0 Prozent auf 61,9 Millionen, vor allem wegen schwächerer MEATER-Verkäufe. Merke dir: Sparen hilft der Marge, aber es ersetzt keinen Umsatz.
Das Versprechen fürs vierte Quartal
Genau hier greift die Vertagungs-Falle. Traeger hat seine Jahresprognose für 2026 seit März dreimal angepasst. Die Umsatzspanne wurde dabei gesenkt und dann um eine unveränderte Mitte eingeengt:
- 5. März 2026: Umsatz 465 bis 485 Millionen Dollar, Bruttomarge 38 bis 39 Prozent, bereinigtes EBITDA 50 bis 60 Millionen.
- 11. Mai 2026: Umsatz unverändert; Bruttomarge auf 39,5 bis 40,5 Prozent und EBITDA auf 57 bis 67 Millionen angehoben.
- 5. August 2026: Umsatz auf 435 bis 465 Millionen gesenkt; Bruttomarge auf 40 bis 41 Prozent angehoben, EBITDA bei 57 bis 67 Millionen gehalten.
- 4. November 2026: Umsatz auf 440 bis 460 Millionen und EBITDA auf 59 bis 65 Millionen eingeengt; Bruttomarge (40 bis 41 Prozent) und freier Mittelzufluss (mindestens 30 Millionen) bekräftigt.
Nach neun Monaten stehen 288,9 Millionen Dollar Umsatz in den Büchern. Rechne selbst: Für die Prognose braucht Traeger im vierten Quartal 151 bis 171 Millionen Dollar — mehr als die 145,4 Millionen des Vorjahresquartals und rund doppelt so viel wie im gerade gemeldeten dritten Quartal. Der Vorstandschef begründet es so:
„We expect to return to revenue and Adjusted EBITDA growth in the fourth quarter, supported by channel expansion and the activity that shifted out of the third quarter.“
Übersetzung: „Wir erwarten im vierten Quartal eine Rückkehr zu Umsatz- und bereinigtem EBITDA-Wachstum, gestützt auf die Erweiterung der Vertriebswege und auf Geschäft, das aus dem dritten Quartal verschoben wurde.“
— Jeremy Andrus, Vorstandschef, Ergebnismitteilung zum dritten Quartal 2026 (8-K, Anlage 99.1, 4. November 2026)
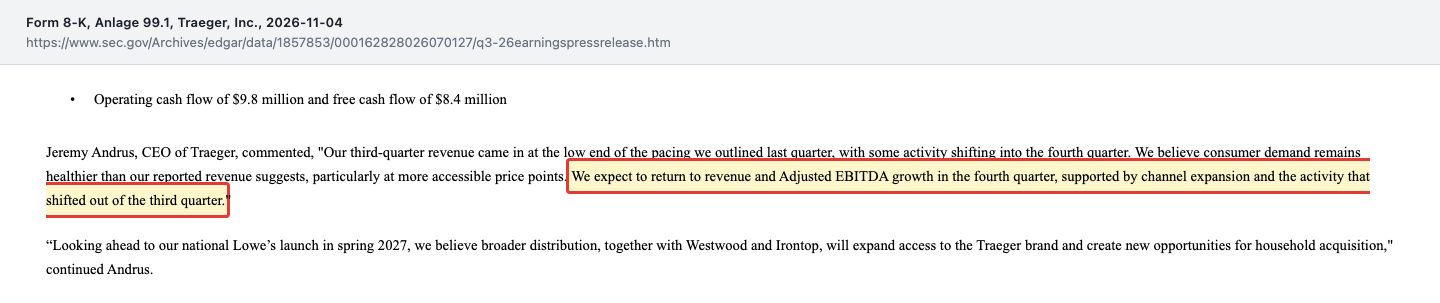
Zwei Sätze davor steht, dass der Umsatz des dritten Quartals „at the low end of the pacing we outlined last quarter“ lag, also am unteren Rand dessen, was das Management im August selbst skizziert hatte. Das ist der Kern der Vertagungs-Falle: Ein Teil des Erfolgs, der im dritten Quartal ausblieb, soll nun im vierten kommen. Kann das klappen? Ja — wenn die angekündigte Kanalerweiterung im vierten Quartal schon Ware in die Regale bringt; die Ergebnismitteilung nennt in ihren Zukunftsaussagen eine erste Befüllung der Regale bei Lowe’s, ohne Datum und ohne Betrag. Ob der Umsatz dann beim Endkunden ankommt, zeigt sich erst 2027.
Auch die anderen Zielgrößen verdienen einen zweiten Blick. Beim bereinigten EBITDA erwartet Traeger 59 bis 65 Millionen Dollar für 2026, nach 31,2 Millionen in neun Monaten — das vierte Quartal müsste also 28 bis 34 Millionen beitragen, nach 19,4 Millionen ein Jahr zuvor. In diesen Zahlen steckt eine Zoll-Erstattung, die Kosten früherer Jahre betrifft: Laut Überleitung des Unternehmens hob sie die Bruttomarge der ersten neun Monate um 3,2 Prozentpunkte — rechnerisch rund 9 Millionen Dollar, die im bereinigten EBITDA nicht herausgerechnet sind. Beim freien Mittelzufluss — dem Geld, das nach Investitionen übrig bleibt — verspricht Traeger „mindestens 30 Millionen“, hat in neun Monaten aber schon 49,4 Millionen erzielt. Übersetzt: Die Prognose lässt im vierten Quartal einen Mittelabfluss von bis zu rund 19 Millionen zu. Eine Einordnung aus der Telefonkonferenz zum dritten Quartal können wir dir nicht geben: Ihre Mitschrift lag uns bei Redaktionsschluss nicht vor, alle Aussagen hier stammen aus den bei der SEC eingereichten Ergebnismitteilungen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Betriebsergebnis verdient die Zinsen nicht
Traeger zahlt für seine Schulden rund 31 Millionen Dollar Zinsen im Jahr. Die Frage ist simpel: Verdient das Geschäft diesen Betrag? Seit Jahren nicht.
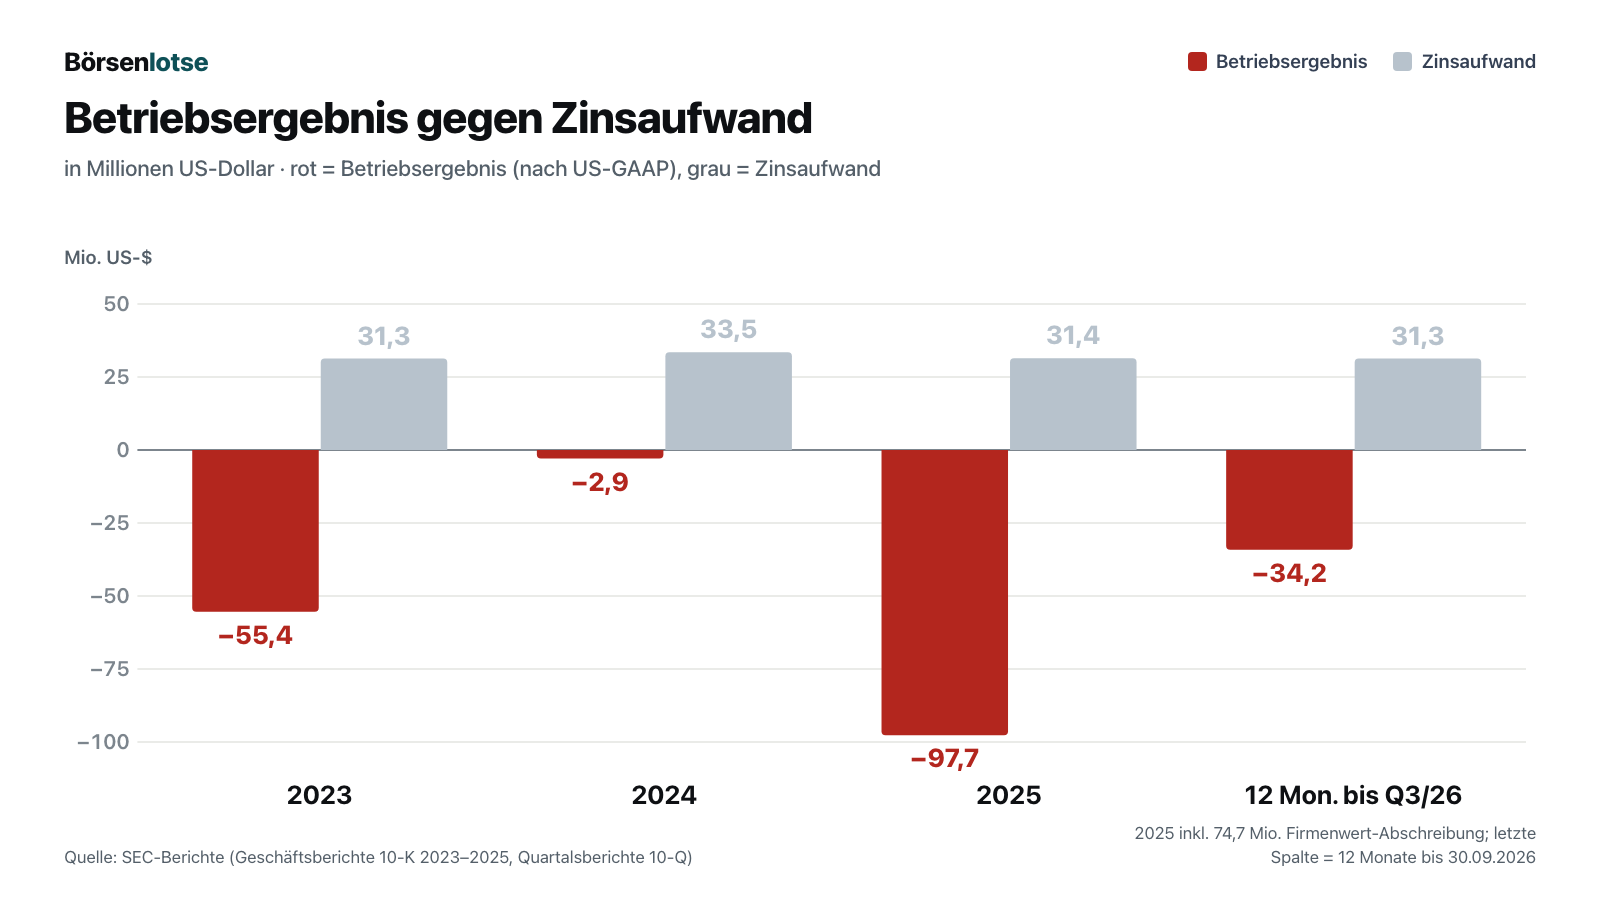
Man kann einwenden, dass im Betriebsergebnis große Posten stecken, für die kein Geld fließt: vor allem die Abschreibungen auf Kundenbeziehungen und Markenrechte aus den Übernahmen 2017 und 2021 (rund 35 Millionen Dollar im Jahr, davon rund 32 Millionen aus der Übernahme 2017) und die Umbaukosten von „Project Gravity“. Rechnen wir beides großzügig heraus: In den zwölf Monaten bis zum 30. September 2026 bleiben dann rund 19,6 Millionen Dollar übrig — gegen 31,3 Millionen Zinsen. Die Zinsdeckung, also wie oft der Gewinn die Zinsen bezahlen könnte, liegt selbst so bei rund 0,6. Und in diesen 19,6 Millionen steckt bereits die einmalige Zoll-Erstattung des ersten Quartals. Erst auf Basis des bereinigten EBITDA, das zusätzlich Abschreibungen auf Maschinen und die Bezahlung in Aktien herausrechnet, kommt Traeger über die Zinsen: rund 50,6 Millionen in zwölf Monaten. Merke dir: Wenn eine Firma die Zinsen nur vor Abschreibungen, Aktienvergütung und Sondereffekten verdient, verdient sie sie nach allen Kosten nicht.
Unbequeme Wahrheit Nr. 2: 403 Millionen Dollar werden 2028 fällig
Die Schulden sind mehr als doppelt so groß wie die ganze Firma an der Börse: Aus einem Laufzeitkredit standen zum 30. September 2026 noch 403,1 Millionen Dollar aus, der Börsenwert lag am 11. November 2026 bei rund 173 Millionen. Den Kredit hat Traeger 2021 aufgenommen; er wird in kleinen Raten getilgt, der Zins liegt beim US-Referenzzins SOFR plus 3,00 bis 3,25 Prozentpunkte. Fällig wird der Rest am 29. Juni 2028; die Kreditlinie über 82,5 Millionen läuft schon am 29. Dezember 2027 aus, die Finanzierung über Kundenforderungen am 6. August 2027. Seit eine Zinsabsicherung am 28. Februar 2026 ausgelaufen ist, trifft jede Zinsänderung Traeger voll — laut Quartalsbericht kostet ein Prozentpunkt mehr rund 4,0 Millionen Dollar im Jahr. Der Geschäftsbericht benennt das Risiko selbst:
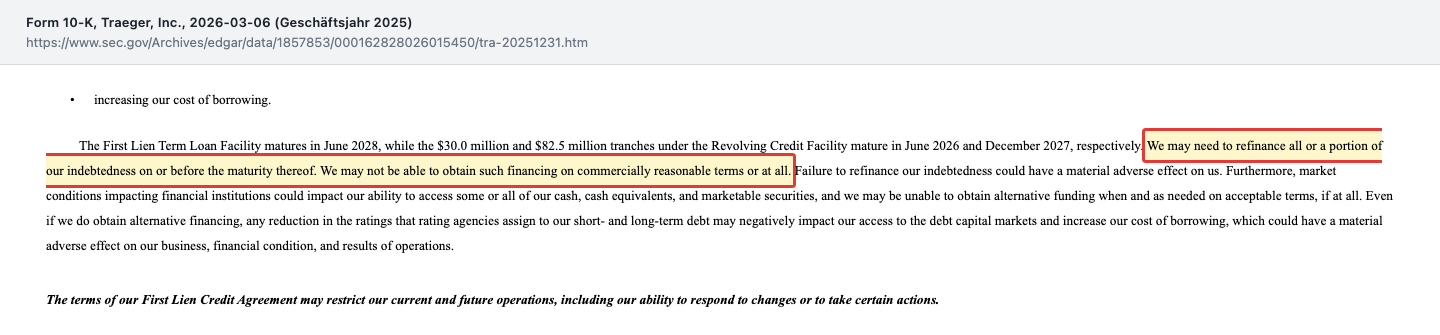
„We may need to refinance all or a portion of our indebtedness on or before the maturity thereof. We may not be able to obtain such financing on commercially reasonable terms or at all.“
Übersetzung: „Wir müssen unsere Schulden möglicherweise ganz oder teilweise bis zur Fälligkeit refinanzieren. Möglicherweise erhalten wir eine solche Finanzierung nicht zu wirtschaftlich vertretbaren Bedingungen oder überhaupt nicht.“
— Traeger, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Zieht man die Kasse ab, bleiben netto rund 335 Millionen Dollar Schulden — rund das 6,6-Fache des bereinigten EBITDA der letzten zwölf Monate, bei der Mitte der Jahresprognose rund das 5,4-Fache. Selbst nach Abzug der Kasse sind die Schulden damit fast doppelt so hoch wie der Börsenwert. Und das Eigenkapital von 140,0 Millionen besteht vollständig aus immateriellen Werten wie Marken und Kundenbeziehungen (357,4 Millionen); zieht man sie ab, ist es mit rund 217 Millionen negativ. Fair bleibt: Alle Kreditauflagen sind zum 30. September 2026 eingehalten, darunter eine Mindestliquidität von 15 Millionen, und das Management erwartet ausdrücklich, für mindestens zwölf Monate genug Geld zu haben. Ein Hinweis auf Zweifel am Fortbestand findet sich in keinem der ausgewerteten Berichte. Wie es aussieht, wenn eine bekannte Marke mit hohen Schulden in die Refinanzierung muss, haben wir in der Analyse von Krispy Kreme beschrieben. Merke dir: Bei Traeger gehört den Aktionären nur der kleinere Teil des Unternehmenswerts — den größeren finanzieren die Gläubiger.
Unbequeme Wahrheit Nr. 3: Die volle Kasse kommt aus Schrumpfen und Erstattungen
Die gute Nachricht des Jahres, 67,8 Millionen Dollar Kasse, hat zwei Quellen, die sich nicht wiederholen lassen. Erstens: Wer weniger verkauft, muss weniger vorfinanzieren. Die Forderungen fielen in neun Monaten um 36,7 Millionen, die Vorräte um 19,3 Millionen — zusammen 56 Millionen, die aus Lager und Kundenkonten zurück in die Kasse flossen. Zweitens: 16,2 Millionen Zoll-Erstattungen und 11,6 Millionen aus einer Steuergutschrift der Corona-Zeit für Arbeitgeber, zusammen 27,8 Millionen. Beides steht so im Quartalsbericht als Hauptgrund für den operativen Mittelzufluss von 54,8 Millionen. Und die Zollgelder sind nicht einmal sicher:
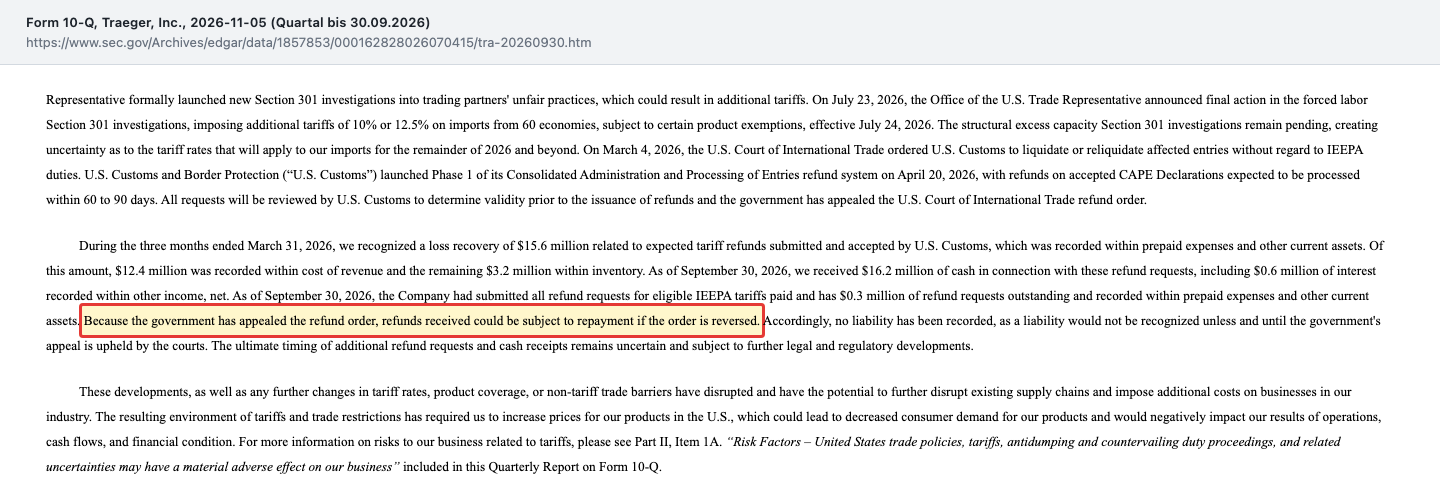
„Because the government has appealed the refund order, refunds received could be subject to repayment if the order is reversed.“
Übersetzung: „Weil die Regierung gegen die Erstattungsanordnung Berufung eingelegt hat, könnten erhaltene Erstattungen zurückzuzahlen sein, falls die Anordnung aufgehoben wird.“
— Traeger, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Macroeconomic Conditions“
Eine Rückstellung hat Traeger dafür nicht gebildet; sie käme erst, wenn die Regierung vor Gericht gewinnt. Wie sehr Zoll-Erstattungen ein Ergebnis verzerren können, zeigt auch unsere Analyse von Carter’s. Ohne die Einmalgelder hätte Traeger in neun Monaten rund 27 Millionen Dollar operativ eingenommen — und auch das nur, weil Lager und Forderungen abgebaut wurden, die allein 56 Millionen freisetzten. Merke dir: Eine Kasse, die sich durch Schrumpfen füllt, leert sich wieder, sobald das Wachstum zurückkommt, das die Prognose verspricht.
Unbequeme Wahrheit Nr. 4: Wenige Händler, ein Lieferland, wenige Eigentümer
Traeger hängt an wenigen Adressen. Im Geschäftsbericht steht es klar:
„For example, in the year ended December 31, 2025, our three largest retailers accounted for 29%, 14%, and 8% of our revenue, respectively, with no other customer accounting for greater than 10% of our revenue for the year.“
Übersetzung: „So entfielen im Geschäftsjahr bis zum 31. Dezember 2025 auf unsere drei größten Händler 29, 14 und 8 Prozent unseres Umsatzes; kein anderer Kunde stand für mehr als 10 Prozent.“
— Traeger, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
In den ersten neun Monaten 2026 standen die beiden größten Händler für 27 und 17 Prozent des Umsatzes. Wenn dein Nachbar dir erzählt, sein Laden laufe super, aber ein Kunde bringe mehr als ein Viertel des Umsatzes — würdest du kurz schlucken? Dazu kommt die Lieferseite: Rund 80 Prozent der Grills werden laut Geschäftsbericht 2025 in China gefertigt, jede Zolländerung schlägt direkt durch. Im April 2026 hat die US-Zollbehörde Traeger zudem mitgeteilt, dass bestimmte Abtropfschalen-Einlagen aus China ihrer Ansicht nach unter bestehende Anti-Dumping- und Ausgleichszölle fallen; Traeger wehrt sich und hat keine Rückstellung gebildet, weil ein Verlust nicht wahrscheinlich und nicht bezifferbar sei.
Und schließlich die Eigentümer. Laut Vollmachtserklärung (DEF 14A) vom 27. April 2026 halten die Finanzinvestoren AEA (24,2 Prozent), der kanadische Pensionsfonds OTPP (17,8 Prozent) und Trilantic (13,0 Prozent) zusammen 55 Prozent, Vorstandschef Andrus weitere 14,5 Prozent (Stand 13. April 2026). Traeger ist damit eine „kontrollierte Gesellschaft“ im Sinne der Börsenregeln; die Investoren besetzen über eine Aktionärsvereinbarung Sitze im Board of Directors. In einer Pflichtmeldung (8-K) vom 27. März 2026 steht außerdem: Obwohl die Ziele des Bonusprogramms 2025 verfehlt wurden, bekam der Vorstandschef einen Ermessensbonus von 956.250 Dollar, der Finanzchef 270.938 Dollar — begründet mit ihrem Beitrag im Jahr 2025 und dem Ziel, sie im Unternehmen zu halten. Insiderkäufe über die Börse gab es seit August 2026 keine; gemeldet wurden Zuteilungen, Steuereinbehalte und ein Verkauf von 2.750 Aktien durch den Vertriebschef.
Bewertung: Was der Schlusskurs vom 11. November 2026 verlangt
Zum Schlusskurs von 61,79 Dollar ist Traeger an der Börse rund 173 Millionen Dollar wert. Rechnet man die Netto-Bankschulden von rund 335 Millionen hinzu, kostet das ganze Unternehmen rund 509 Millionen (Leasing nicht mitgerechnet). Daraus ergeben sich diese Größenordnungen:
- Ein Kurs-Gewinn-Verhältnis gibt es nicht — Traeger macht seit dem Börsengang in jedem Jahr Verlust (2025: −115,2 Millionen, erste neun Monate 2026: −34,2 Millionen).
- Kurs-Umsatz-Verhältnis rund 0,4 (434,3 Millionen Umsatz in den letzten vier Quartalen) — optisch billig, weil fast der ganze Unternehmenswert über Schulden finanziert ist.
- Unternehmenswert zu bereinigtem EBITDA rund 10 auf die letzten vier Quartale (50,6 Millionen) oder rund 8 auf die Mitte der Jahresprognose (62 Millionen) — für einen schrumpfenden, hoch verschuldeten Hersteller kein erkennbarer Risikoabschlag.
- Kurs-Buchwert-Verhältnis rund 1,2 (140,0 Millionen Eigenkapital) — doch ohne Markenrechte und Kundenbeziehungen wäre das Eigenkapital negativ.
Übersetzt: Der Markt bezahlt nicht das Traeger von heute, sondern ein Traeger, das ab dem vierten Quartal wieder wächst, den Schuldenberg tragfähig refinanziert und das bereinigte EBITDA steigert. Der „Blick der Profis“ ist verhalten: Laut Fundamentaldaten (Stand 11. November 2026) stufen sechs von sieben Analysten die Aktie mit Halten ein, einer mit Kaufen; das durchschnittliche Kursziel liegt mit 57,20 Dollar unter dem Schlusskurs vom 11. November.
Chancen und Risiken auf einen Blick
Was für Traeger spricht:
- Starke Marke als Erfinder des Pelletgrills (1987) mit eigener Verbrauchsware (Pellets, Gewürze), die Kunden immer wieder kaufen.
- Kräftige Kostensenkung: „Project Gravity“ soll 64 bis 70 Millionen Dollar jährlich einsparen; Vertriebskosten in neun Monaten −34 Prozent.
- Kasse von 67,8 Millionen Dollar und eine ungenutzte Kreditlinie von 82,5 Millionen (30. September 2026); alle Kreditauflagen eingehalten.
- Neuer Vertriebsweg über Lowe’s ab Frühjahr 2027 und günstigere Modelle für neue Käuferschichten.
- Prognose für das vierte Quartal 2026 verspricht die Rückkehr zu Umsatz- und EBITDA-Wachstum.
Was dagegen spricht:
- Umsatz im dritten Quartal 2026 −40,4 Prozent, bei Grills sinken Preise und Stückzahlen zugleich.
- Betriebsergebnis seit Jahren negativ; selbst ohne Kaufpreis-Abschreibungen und Umbaukosten deckt es die Zinsen nicht.
- Laufzeitkredit über 403,1 Millionen Dollar fällig am 29. Juni 2028, Kreditlinie schon im Dezember 2027; Eigenkapital ohne immaterielle Werte negativ.
- Die volle Kasse stammt aus Lagerabbau und Einmal-Erstattungen; 16,2 Millionen Zollgelder stehen unter Rückzahlungsvorbehalt.
- Abhängigkeit von zwei Großhändlern (27 und 17 Prozent des Umsatzes), von Fertigung in China und von wenigen Großaktionären.
Ein menschliches Fazit
Zurück zur Vertagungs-Falle vom Anfang. Ihr Kern ist nicht, dass Versprechen gelogen wären — Traeger kann im vierten Quartal 2026 tatsächlich wachsen, weil neue Vertriebswege hinzukommen und weil ein Teil des Geschäfts aus dem dritten Quartal nachkommt. Ihr Kern ist, dass wir das Versprechen schon bezahlen, bevor es eingelöst ist: mit einem Kurssprung von einem Viertel an einem einzigen Tag. Lässt man den Sprung beiseite, bleibt ein nüchterner Befund. Traeger ist eine bekannte Marke, die kräftig spart und ihre Kasse aufgefüllt hat. Es ist aber auch ein Unternehmen, dessen Umsatz seit 2021 um mehr als zwei Fünftel schrumpft, dessen Betriebsergebnis die Zinsen nicht verdient und das in weniger als zwei Jahren 403 Millionen Dollar zurückzahlen oder refinanzieren muss — bei einem Börsenwert von rund 173 Millionen. Die ehrliche Frage an dich lautet deshalb nicht „Kommt das vierte Quartal?“, sondern: Wenn das vierte Quartal kommt, reicht es, um 2028 einen neuen Kredit zu bekommen — und zu welchem Preis für dich als Aktionär? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Traeger, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 5. November 2026)
- Traeger, Inc. — Ergebnismitteilung zum dritten Quartal 2026 (8-K Item 2.02, Anlage 99.1, eingereicht 4. November 2026)
- Traeger, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (6. August 2026) und Ergebnismitteilung vom 5. August 2026
- Traeger, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (11. Mai 2026) und Ergebnismitteilung vom 11. Mai 2026
- Traeger, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 6. März 2026) und Ergebnismitteilung zum vierten Quartal 2025 (5. März 2026)
- Traeger, Inc. — SEC-Geschäftsberichte 10-K für 2024 und 2022
- Traeger, Inc. — Pflichtmeldungen 8-K vom 24. November 2025 und 6. März 2026 (NYSE-Hinweise), 17. März 2026 (Reverse Split) und 27. März 2026 (Ermessensbonus)
- Traeger, Inc. — Vollmachtserklärung DEF 14A (27. April 2026, Aktionärsstruktur)
- Vollständige SEC-Einreichungshistorie inklusive Insider-Meldungen (Form 4): EDGAR-Übersicht Traeger, Inc. (sec.gov)
- Fundamentaldaten (Kurse, Analystenabdeckung, Börsenwert-Gegenprobe; Datenstand 11. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 785,5 | 655,9 | 605,9 | 604,1 | 559,5 |
| Betriebsergebnis (EBIT) | -61,1 | -345,9 | -55,4 | -2,9 | -1,2 |
| Nettogewinn | -91,8 | -382,1 | -84,4 | -34,0 | -115,2 |
| Nettomarge | -11,7 % | -58,3 % | -13,9 % | -5,6 % | -20,6 % |
| Gewinn je Aktie | -40,83 $ | -159,63 $ | -34,11 $ | -13,34 $ | -43,27 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatz & Marke negativ
- Umsatz Q3 2026 74,7 Mio. US-Dollar (−40,4 %), 9M −30,2 %; Prognose 2026 440–460 Mio. nach 785,5 Mio. im Jahr 2021. Bei Grills sinken Durchschnittspreis (über −30 %) und Stückzahl (über −20 %) zugleich.
- Kosten & Kasse positiv
- „Project Gravity“ soll 64–70 Mio. jährlich sparen; Kasse 19,6 Mio. (31.12.2025) → 67,8 Mio. (30.09.2026), Kreditlinie 82,5 Mio. ungenutzt. Allerdings stammen 27,8 Mio. aus Einmal-Erstattungen und rund 56 Mio. aus Lager- und Forderungsabbau.
- Ertragskraft & Zinsen negativ
- Betriebsergebnis 12 Monate bis 30.09.2026 −34,2 Mio. gegen 31,3 Mio. Zinsaufwand; ohne Kaufpreis-Abschreibungen und Umbaukosten rund 19,6 Mio. — Zinsdeckung unter 1. Bereinigtes EBITDA Q3 2026 −3,3 Mio.
- Schulden & Refinanzierung negativ
- Laufzeitkredit 403,1 Mio. fällig 29.06.2028, Kreditlinie 12/2027, Forderungsfinanzierung 08/2027; netto rund 335 Mio. Schulden bei rund 173 Mio. Börsenwert. Eigenkapital ohne immaterielle Werte rund −217 Mio.; Auflagen eingehalten.
- Eigentümer & Governance neutral
- AEA, OTPP und Trilantic halten 55 %, der CEO 14,5 % (13.04.2026) — kontrollierte Gesellschaft. Ermessensbonus von 956.250 $ für den CEO trotz verfehlter Bonusziele 2025 (8-K 27.03.2026).
Traeger zeigt, wie die Vertagungs-Falle wirkt: Nach einem dritten Quartal 2026 mit 40,4 Prozent weniger Umsatz und negativem bereinigtem EBITDA verspricht das Management Wachstum im vierten Quartal, und die Aktie steigt an einem Tag um 24,7 Prozent. Die Kostensenkung ist echt und die Kasse voller als vor einem Jahr, doch sie stammt aus Schrumpfen und Einmal-Erstattungen. Das Betriebsergebnis deckt die Zinsen nicht, und 403 Millionen Dollar werden im Juni 2028 fällig. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil ein belegtes Substanzrisiko vorliegt: Das Betriebsergebnis deckt die Zinsen seit Jahren nicht (zwölf Monate bis 30.09.2026: −34,2 Millionen US-Dollar gegen 31,3 Millionen Zinsen; selbst ohne Kaufpreis-Abschreibungen und Umbaukosten nur rund 19,6 Millionen), und ein Kredit über 403,1 Millionen muss bis Juni 2028 zurückgezahlt oder refinanziert werden, was der Geschäftsbericht selbst als ungesichert bezeichnet. Das Eigenkapital ist ohne Markenrechte negativ. Gegen eine noch schärfere Einordnung sprechen: kein Going-Concern-Hinweis, Kreditauflagen eingehalten, 67,8 Millionen Kasse und eine ungenutzte Kreditlinie. Der Kurssprung nach der Prognose ändert an dieser Einordnung nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse sind die Ergebnismitteilung (8-K) vom 4. November 2026 und der Quartalsbericht (10-Q) vom 5. November 2026. Kursbezug: Schlusskurs 61,79 US-Dollar am 11.11.2026 (04.11.: 49,75; 05.11.: 62,03; Quelle: Fundamentaldaten).
- Datenstand: jüngster Periodenbericht ist der 10-Q zum 30.09.2026; danach bis 12.11.2026 keine weiteren Einreichungen. Eine Mitschrift der Telefonkonferenz zum dritten Quartal lag nicht vor; Aussagen des Managements stammen aus den Ergebnismitteilungen.
- Alle Aktienzahlen und Kurse vor dem 18.03.2026 sind auf den Reverse Split 1:50 umgerechnet. Die Zinsdeckungs-Rechnung ohne Kaufpreis-Abschreibungen und Umbaukosten ist eine eigene Rechnung auf Basis der Gewinn- und Verlustrechnungen (10-K 2025, 10-Q Q3 2026).
- Das Börsenkürzel COOK steht für Traeger, Inc.; bis Juli 2021 firmierte die Gesellschaft laut SEC-Stammdaten als TGPX Holdings I LLC.
Aktien-Wächter
Diese Analyse ist Stand 13. November 2026. Was sich seitdem bei COOK geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Traeger Inc (COOK) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Traeger, Inc. (NYSE: COOK) aus Salt Lake City hat 1987 den Holzpelletgrill erfunden. Das Unternehmen verkauft Pelletgrills, Holzpellets, Gewürze und Saucen sowie Zubehör, darunter die MEATER-Funkthermometer. Gefertigt werden die Grills überwiegend in China, verkauft fast nur über Händler. Ende 2025 hatte Traeger 433 Beschäftigte in Vollzeit.
Im dritten Quartal 2026 fiel der Umsatz um 40,4 Prozent auf 74,7 Millionen US-Dollar. Bei Grills sanken laut Quartalsbericht der Durchschnittspreis um mehr als 30 und die Stückzahl um mehr als 20 Prozent. Dazu kommen gewollte Einschnitte: Traeger hat den eigenen Online-Shop weitgehend geschlossen und die Vorführaktionen in Costco-Filialen eingestellt. Im Vorjahresquartal hatten Händler zudem viel bestellt.
Laut Ergebnismitteilung vom 4. November 2026 erwartet Traeger 440 bis 460 Millionen US-Dollar Umsatz, eine Bruttomarge von 40 bis 41 Prozent, 59 bis 65 Millionen bereinigtes EBITDA und mindestens 30 Millionen freien Mittelzufluss. Nach 288,9 Millionen Umsatz in neun Monaten setzt das im vierten Quartal 151 bis 171 Millionen voraus — mehr als im Vorjahresquartal.
Zum 30. September 2026 standen 403,1 Millionen US-Dollar aus einem Laufzeitkredit aus, fällig am 29. Juni 2028. Die ungenutzte Kreditlinie über 82,5 Millionen läuft am 29. Dezember 2027 aus. Dem stand eine Kasse von 67,8 Millionen gegenüber. Die Kreditauflagen waren eingehalten; der Geschäftsbericht nennt die Refinanzierung aber ausdrücklich als Risiko.
Nein. Traeger hat seit dem Börsengang 2021 in jedem Jahr einen Verlust ausgewiesen, 2025 waren es 115,2 Millionen US-Dollar, in den ersten neun Monaten 2026 34,2 Millionen. Auch das Betriebsergebnis vor Zinsen war in den zwölf Monaten bis zum 30. September 2026 mit −34,2 Millionen negativ. Positiv ist nur das bereinigte EBITDA.
Die New Yorker Börse hatte Traeger am 19. November 2025 und erneut am 5. März 2026 mitgeteilt, dass der Durchschnittskurs unter einem Dollar lag — ein Verstoß gegen die Notierungsregeln. Am 17. März 2026 legte Traeger deshalb je 50 Aktien zu einer zusammen. Seitdem notiert die Aktie weit über einem Dollar; am Wert deines Anteils ändert ein Reverse Split nichts.
Laut Vollmachtserklärung vom 27. April 2026 halten die Finanzinvestoren AEA (24,2 Prozent), der kanadische Pensionsfonds OTPP (17,8 Prozent) und Trilantic (13,0 Prozent) zusammen 55 Prozent der Aktien. Vorstandschef Jeremy Andrus besitzt weitere 14,5 Prozent. Traeger gilt damit als kontrollierte Gesellschaft im Sinne der Börsenregeln.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.