Microvast: Der Chef bekam Aktien zu 50 Cent – und vor dir stehen alle Gläubiger
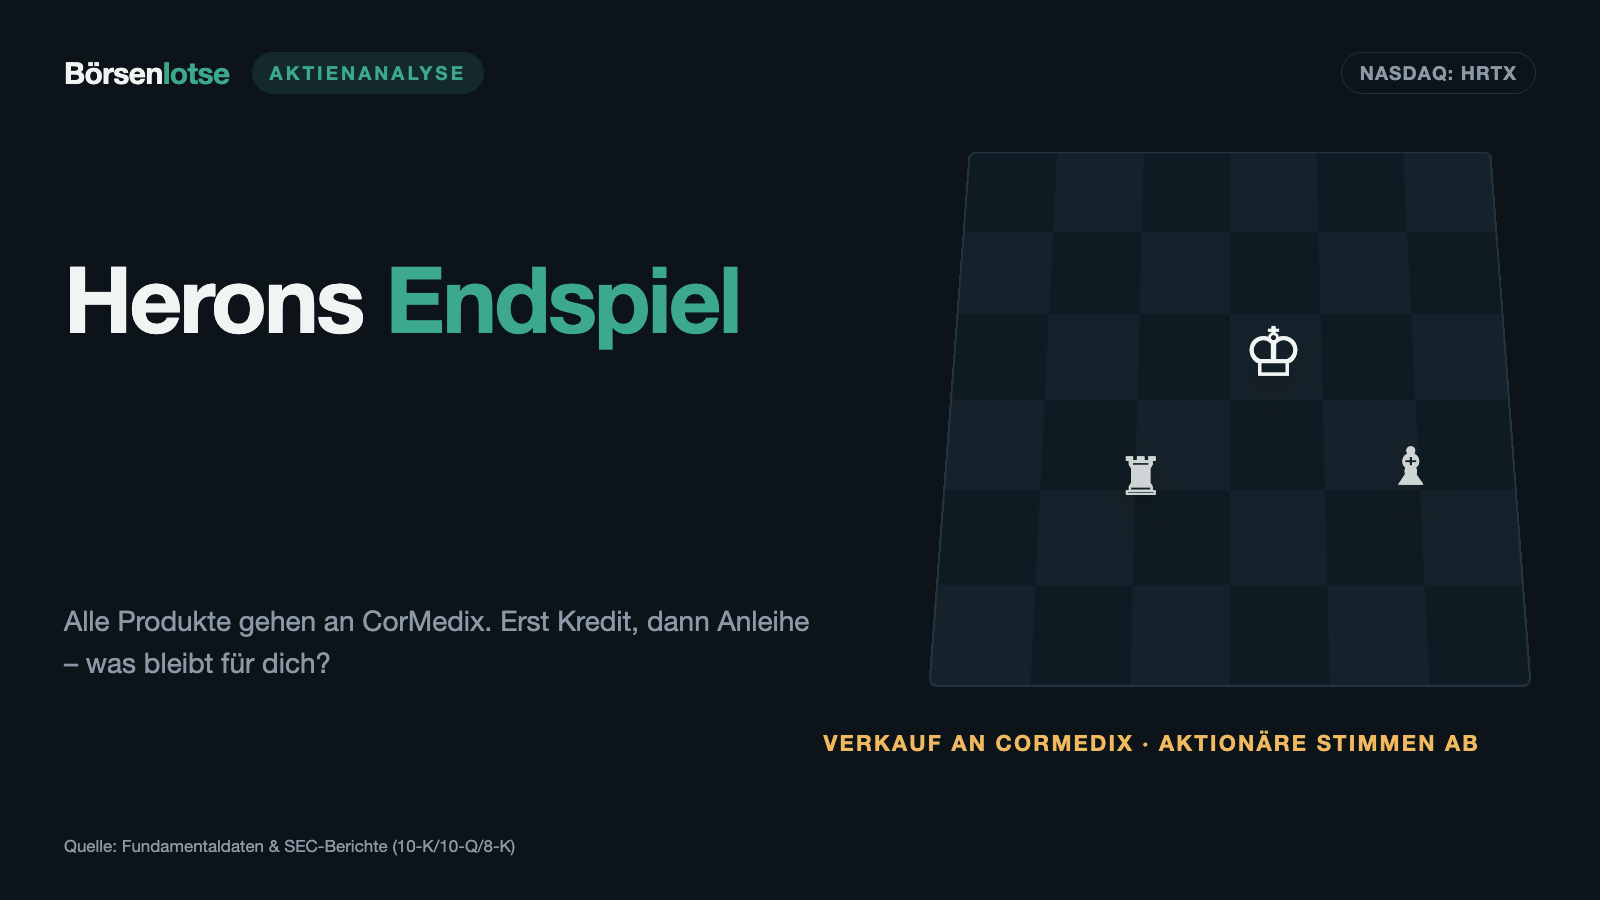
1,23 Dollar Buchwert je Aktie bei 22 Cent Schlusskurs am 10. November 2026 – das sieht nach einem Schnäppchen aus. Im Quartalsbericht zweifelt das Management selbst am Fortbestand; wir zeigen die Reihenfolge, die im Kurszettel fehlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 10. November 2026
- Schlusskurs
- 0,2202 $ -64,30 %
- Marktkapitalisierung
- 75,0 Mio. $
- Wachstums-Score
- 7/10
- AAQS
- 3/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,2202 $ bis 5,00 $ · Letzter Kurs: 0,2202 $ (Stand: 10. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Eine einzige verpasste Zahlung, und die Kreditgeber dürfen ihre Sicherheiten an der chinesischen Hauptgesellschaft verwerten – an deren Vermögen und an der Beteiligung daran. So steht es im jüngsten Quartalsbericht von Microvast. Dort, in Huzhou, steht das wichtigste Werk. Und doch sieht die Aktie für viele aus wie eine Gelegenheit.
Drei Zahlen, und alle flüstern dasselbe Wort. Am 10. November 2026 schloss die Aktie von Microvast Holdings (Nasdaq: MVST) bei 0,22 Dollar — 64 Prozent unter dem Vortag. Die beiden Analysten, die in unseren Fundamentaldaten geführt werden, sehen das Kursziel im Schnitt bei 3,00 Dollar. Und in der Bilanz zum 30. September 2026 stehen 472,8 Millionen Dollar Eigenkapital, rund 1,23 Dollar je Aktie. Das Wort heißt: Schnäppchen. Und einer hält bereits Aktien zu einem ganz anderen Preis: Gründer und Chef Yang Wu wandelte im Mai 2026 einen Kredit aus dem Jahr 2024 vertragsgemäß zu 0,50 Dollar je Aktie in Aktien um – an einem Tag, an dem die Börse 1,60 Dollar zahlte. Vereinbart war der Preis 2024, als die Aktie bei rund 0,33 Dollar stand.
Genau hier arbeitet eine verbreitete Anleger-Schwäche, der Schnäppchen-Reflex. Wir vergleichen einen gefallenen Kurs mit dem, was früher war oder was andere erwarten — und halten den Abstand für Gewinn, der nur noch abgeholt werden muss. Machen wir einen Deal: Wir lassen Kursziel und Vortageskurs beiseite und lesen, was Microvast unter Haftung bei der US-Börsenaufsicht SEC eingereicht hat. Am Ende entscheidest du.
Was Microvast eigentlich macht — Batterien für Nutzfahrzeuge
Microvast wurde 2006 in Texas gegründet und sitzt heute in Houston. Die Firma entwickelt und baut Lithium-Ionen-Batteriesysteme — von Zellmaterialien über Zellen und Module bis zum fertigen Batteriepaket mit Kühlung und Steuerung. Die Kunden sind vor allem Hersteller von Nutzfahrzeugen: schwere Lkw, Fahrzeuge für Häfen und Bergbau, Busse. Übersetzt in ein Alltagsbild: Microvast liefert den Tank für Fahrzeuge, die nicht mit Diesel, sondern mit Strom fahren — und zwar für die schweren, die jeden Tag lange Schichten fahren.
Das Herzstück steht in China. Im Werk in Huzhou entstehen Bauteile, Zellen, Module und Pakete; die Gesellschaft dahinter, Microvast Power Systems (kurz MPS), nennt der Konzern seine wichtigste operative Tochter. Dazu kommen ein Werk bei Berlin für Module und ein großes, noch nicht fertig ausgebautes Werk in Clarksville, Tennessee. Ende 2025 arbeiteten 1.908 Vollzeitkräfte für Microvast. Verkauft wird vor allem in Europa: Von Januar bis September 2026 kamen 64 Prozent des Umsatzes von dort, 46 Prozent allein aus Italien.
Damit ist das Spannungsfeld dieser Analyse benannt: Microvast hat ein echtes Geschäft, echte Fabriken und auf dem Papier viel Eigenkapital — aber das Geld steckt in China und Europa, der Großteil der Schulden wird in den nächsten zwölf Monaten fällig, und der Umsatz bricht gerade weg. Die Frage ist deshalb nicht, was Microvast wert ist, sondern wer zuerst bedient wird.
Die Firmengeschichte für Anleger
-
2021
Börsengang über eine Mantelgesellschaft
Im Juli 2021 kommt Microvast über die Fusion mit Tuscan Holdings an die Nasdaq. Zum 30.09.2021 liegen 612,5 Mio. US-Dollar Zahlungsmittel (inkl. gebundener) in der Kasse.
-
2023
Das teure Ausbaujahr
Microvast investiert 186,8 Mio. US-Dollar in Anlagen; die Zahlungsmittel (inkl. gebundener) fallen bis Ende 2023 auf 88,2 Mio. Für Aktionäre beginnt die Phase knapper Mittel.
-
2024
Der Chef leiht der Firma Geld
Im Mai 2024 sagt CEO Yang Wu einen besicherten Kredit über 25,0 Mio. US-Dollar zu (Auszahlung Mai und Juli), wandelbar zu 0,50 Dollar je Aktie, plus Optionsscheine.
-
2025
Höchster Umsatz seit 2019 und erster Jahres-Betriebsgewinn
427,5 Mio. US-Dollar Umsatz, 7,0 Mio. Betriebsgewinn und 75,9 Mio. Mittelzufluss aus dem Geschäft. Im März 2026 hält das Management es für wahrscheinlich, dass seine Pläne die Zweifel am Fortbestand ausräumen.
-
2026
Wandlung zu 50 Cent
Am 28.05.2026 wandelt Yang Wu den Kredit in 50,0 Mio. Aktien, Schlusskurs 1,60 US-Dollar. Die Aktienzahl steigt bis 30.09.2026 um 15,9 % gegenüber Ende 2025.
-
2026
Umsatzeinbruch und Zweifel am Fortbestand
Am 09.11.2026 meldet Microvast 62,8 % weniger Umsatz im dritten Quartal und nicht ausgeräumte Zweifel am Fortbestand; die Aktie fällt am Folgetag auf 0,22 US-Dollar.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Microvast gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser hauseigener Reddit-Hype-Scanner, der zählt, welche kleineren US-Aktien in Reddit-Foren auffällig oft genannt werden, schlug im November 2026 an — direkt nach der Ergebnismitteilung vom 9. November. Die Zahlen erklären den Lärm: Am 10. November 2026 wurden laut unseren Fundamentaldaten rund 36,3 Millionen Microvast-Aktien gehandelt, im Oktober 2026 waren es im Durchschnitt rund 3,0 Millionen am Tag (Durchschnitt heißt: alle Handelstage zusammengezählt und gleichmäßig verteilt). Der Kurs fiel an diesem Tag vom Vortagesschluss bei 0,6175 auf 0,2202 Dollar.
Zur Einordnung des Kursniveaus: Am 16. Oktober 2025 schloss die Aktie bei 6,40 Dollar, am Jahresende 2025 bei 2,80 Dollar. Seit dem 13. Juli 2026 schließt die Aktie unter einem Dollar. Der Sturz ist also kein Ereignis eines Tages, sondern der letzte Schritt einer Abwärtsbewegung über gut ein Jahr — mit einem Kurs, der seit dem höchsten Schlusskurs vom Oktober 2025 rund 97 Prozent verloren hat.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was Microvast wirklich geschafft hat. Der Umsatz stieg von 152,0 Millionen Dollar (2021) auf 427,5 Millionen (2025), fast eine Verdreifachung. 2025 schaffte Microvast den ersten Betriebsgewinn für ein ganzes Geschäftsjahr, soweit die Geschäftsberichte zurückreichen (bis 2019): 7,0 Millionen Dollar. Und das Geschäft brachte 2025 mit 75,9 Millionen Dollar deutlich mehr Geld herein, als es verbrauchte. Für eine Firma, die von 2021 bis 2023 zusammen 425,5 Millionen in Fabriken gesteckt hatte, war das ein erstes Zeichen, dass die Rechnung aufgehen kann.
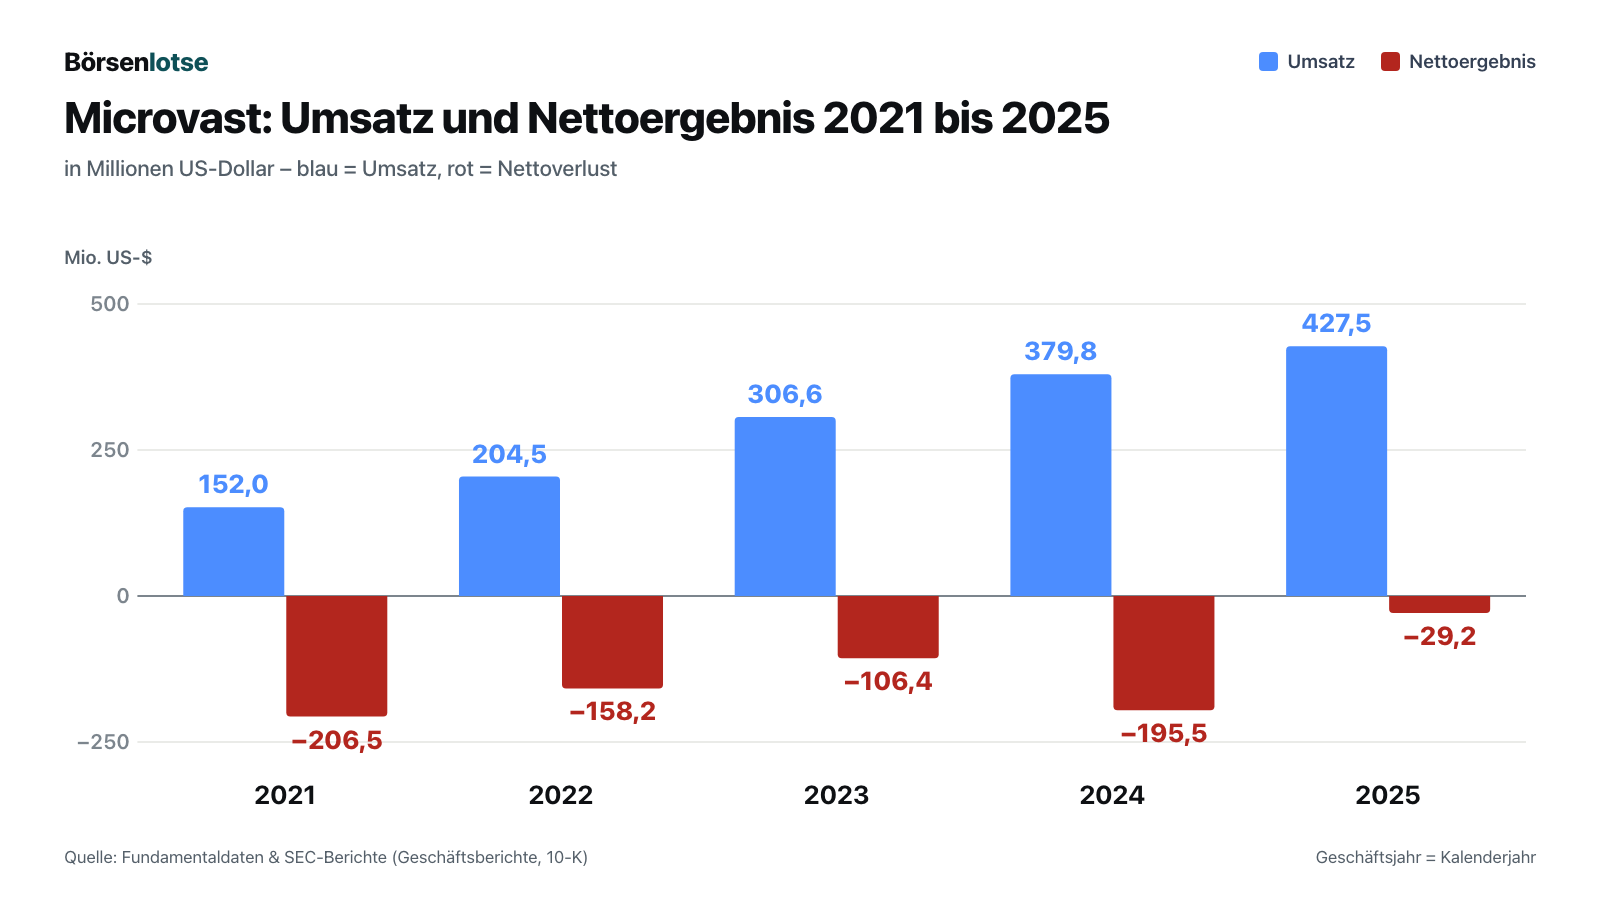
Unterm Strich blieb trotzdem jedes Jahr ein Verlust. 2025 lag er bei 29,2 Millionen Dollar — vor allem, weil Microvast 39,1 Millionen nicht zahlungswirksamen Bewertungsverlust auf den Wandelkredit des Chefs und auf Optionsscheine verbuchen musste, deren Wert mit dem Aktienkurs gestiegen war. Dazu kam eine Abschreibung von 32,5 Millionen auf Vorräte für Energiespeicher, die für einen Kunden gebaut, aber nicht verkauft worden waren.
2026 kippt das Bild. Im ersten Quartal fiel der Umsatz um 48,0 Prozent. Das zweite Quartal sah mit 87,3 Millionen und nur 4,5 Prozent Minus nach Erholung aus — dann fiel der Umsatz im dritten um 62,8 Prozent auf 45,8 Millionen Dollar. Den Grund nennt der Quartalsbericht selbst:
„During the third quarter of 2026, we experienced a significant reduction in demand for our products, and our revenue for the three months ended September 30, 2026 decreased by 62.8% compared with the corresponding prior-year period.“
Übersetzung: „Im dritten Quartal 2026 erlebten wir einen deutlichen Rückgang der Nachfrage nach unseren Produkten, und unser Umsatz in den drei Monaten bis zum 30. September 2026 sank im Vergleich zum Vorjahreszeitraum um 62,8 %.“
— Microvast Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2
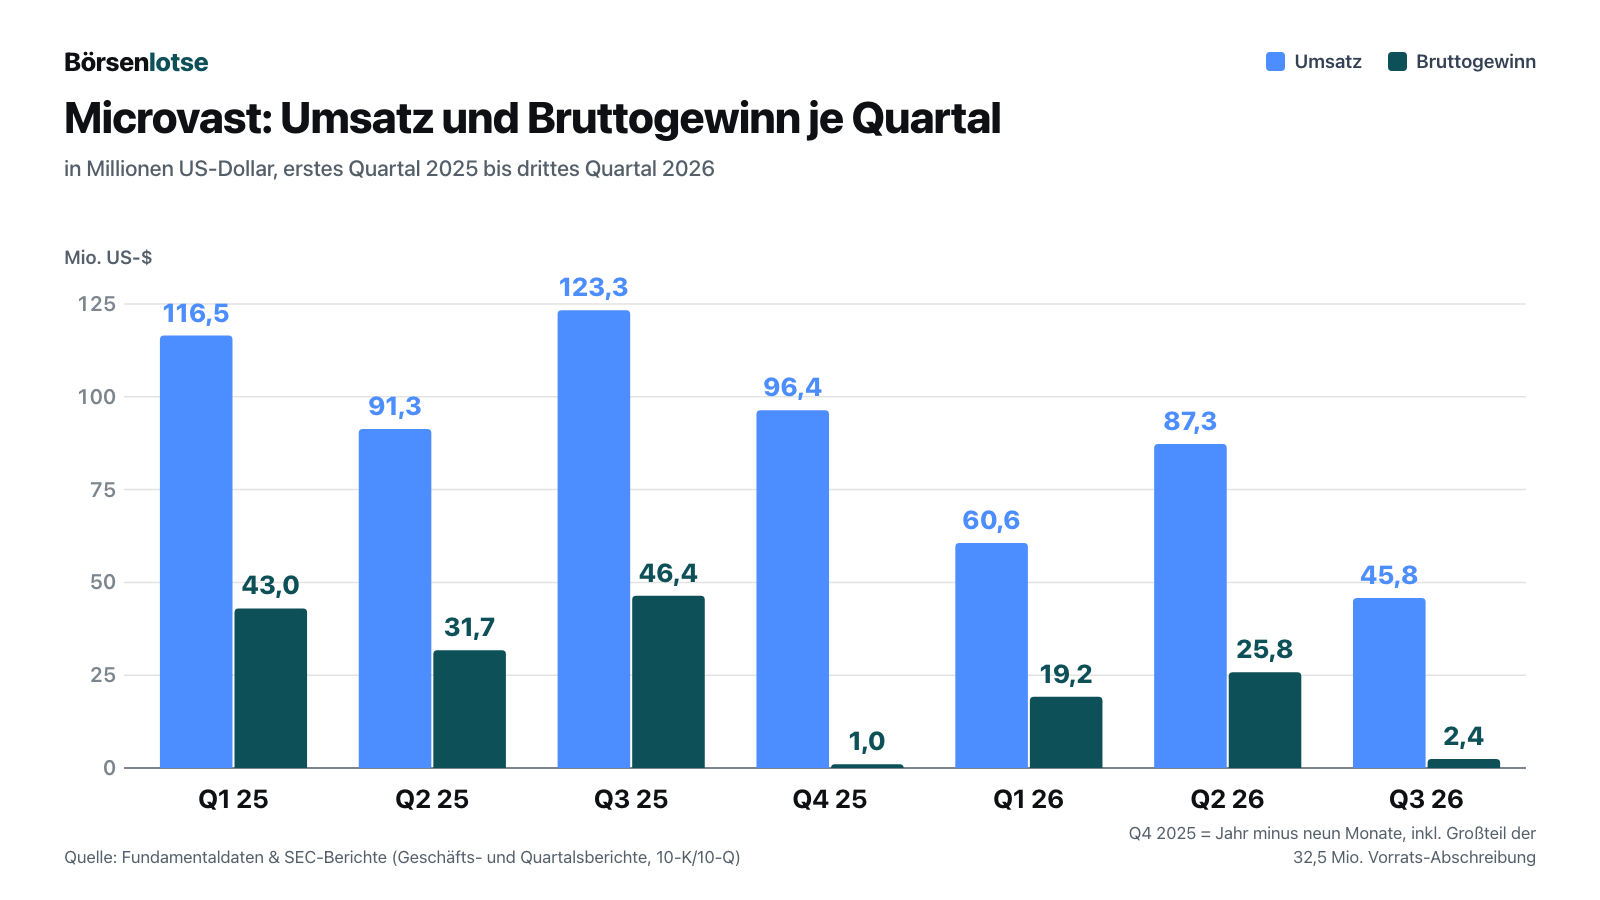
Die Bruttomarge — von 100 Dollar Umsatz bleiben nach Herstellungskosten so viele Dollar übrig — fiel im dritten Quartal 2026 auf 5,2 Prozent, nach 37,6 Prozent ein Jahr zuvor. 20,4 Prozentpunkte davon kostete eine Abschreibung von 9,3 Millionen auf veraltete Vorräte. Darunter standen 35,7 Millionen Wertminderungen auf Produktionsanlagen in China, Deutschland und den USA und ein Nettoverlust von 76,8 Millionen Dollar. Von Januar bis September 2026 verbrauchte das Geschäft 65,4 Millionen Dollar, nachdem es im Vorjahreszeitraum noch 59,5 Millionen eingebracht hatte.
Ein Detail zeigt, wie trügerisch einzelne Quartale sind: Im ersten Quartal 2026 wies Microvast einen Nettogewinn von 48,2 Millionen Dollar aus. Er stammte aus einem nicht zahlungswirksamen Bewertungsgewinn von 63,8 Millionen — Wandelkredit des Chefs und Optionsscheine waren mit dem fallenden Aktienkurs weniger wert. Der Kursverfall hat also einen Gewinn erzeugt, das Geschäft nicht.
Merke dir: 2025 war das umsatzstärkste Jahr seit 2019, dem ersten Jahr mit Microvast-Zahlen in den Geschäftsberichten, und das erste mit Betriebsgewinn für ein ganzes Jahr. Im dritten Quartal 2026 ist davon im Umsatz weniger als die Hälfte übrig.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Zweifel am Fortbestand ist zurück
Im Geschäftsbericht für 2025, eingereicht im März 2026, schrieb Microvast noch, es sei wahrscheinlich, dass die eigenen Pläne die Zweifel am Fortbestand ausräumen. Im Quartalsbericht zum 31. März 2026 stand dasselbe. Schon im Bericht zum 30. Juni 2026 hieß es dann, die Zweifel seien nicht ausgeräumt. Im Bericht zum 30. September 2026 steht es so:
„After considering the Company’s financial condition, operating results, cash flow forecasts, debt obligations and management’s plans, management concluded that substantial doubt about the Company’s ability to continue as a going concern is not alleviated.“
Übersetzung: „Nach Berücksichtigung der Finanzlage, der Betriebsergebnisse, der Mittelfluss-Prognosen, der Schuldenverpflichtungen und der Pläne des Managements kam das Management zu dem Schluss, dass erhebliche Zweifel an der Fähigkeit des Unternehmens zur Fortführung seiner Geschäftstätigkeit nicht ausgeräumt sind.“
— Microvast Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 1, Abschnitt „Liquidity and Going Concern“
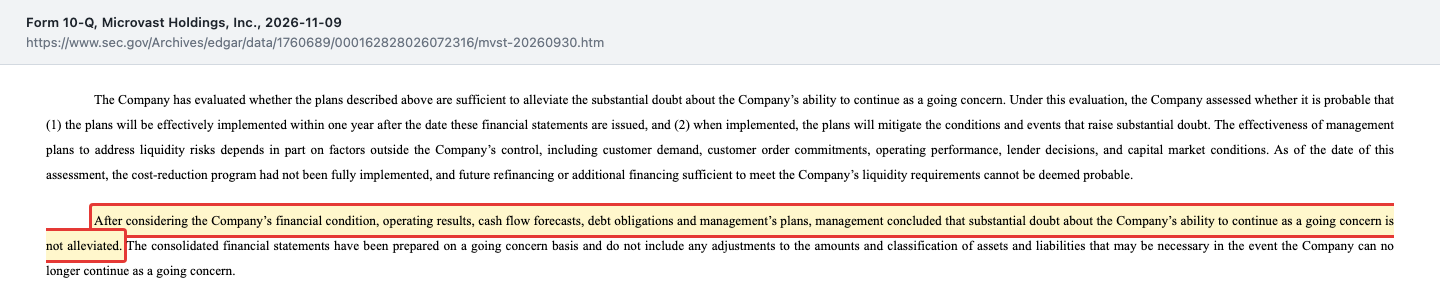
Wichtig dabei: Einen Quartalsbericht prüft der Wirtschaftsprüfer nicht vollständig — die Einschätzung stammt vom Management selbst. Es erwartet, dass das verfügbare Geld nicht reicht, um die Verpflichtungen der nächsten zwölf Monate bei Fälligkeit zu bedienen – es sei denn, es kommen zusätzliche Finanzierung, Refinanzierung, Verlängerung oder Umschuldung der Schulden oder deutliche weitere Kostensenkungen hinzu. Dieselbe Note nennt auch die Folgen, falls keine Finanzierung kommt: Das Unternehmen müsste seinen Betrieb „significantly reduce, restructure, or cease“ — deutlich verkleinern, umbauen oder einstellen —, Vermögen verwerten oder notfalls Schutz nach Restrukturierungsgesetzen suchen.
Unbequeme Wahrheit Nr. 2: Das Geld liegt am falschen Ort
Zum 30. September 2026 hatte Microvast 124,4 Millionen Dollar an Zahlungsmitteln einschließlich gebundener Guthaben, nicht zweckgebunden waren davon 84,8 Millionen. Davon lagen 30,4 Millionen bei den chinesischen und 14,4 Millionen bei den europäischen Töchtern. Die Ergebnismitteilung sagt offen, was das bedeutet:
„Due to foreign regulatory restrictions, adverse tax consequences and localized working capital needs, we are currently unable to repatriate cash from China and Europe to fund our U.S. operations.“
Übersetzung: „Wegen ausländischer Vorschriften, nachteiliger steuerlicher Folgen und des örtlichen Bedarfs an Betriebsmitteln können wir derzeit kein Geld aus China und Europa zurückholen, um unser US-Geschäft zu finanzieren.“
— Microvast Holdings, Inc., SEC-Pflichtmeldung 8-K vom 9. November 2026, Anlage 99.1 „Liquidity and Balance Sheet“
Auf der anderen Seite stehen Schulden, die zum größten Teil innerhalb eines Jahres fällig werden: Binnen eines Jahres fällige Bankkredite (120,8 Millionen), Bankwechsel (33,5 Millionen) und die Anleihe (41,7 Millionen) summierten sich zum 30. September 2026 auf rund 196,0 Millionen Dollar. Am 31. Oktober 2026 waren über alle Gesellschaften hinweg rund 71,3 Millionen nutzbar. Nach dem 30. September zahlte Microvast außerdem den Restbetrag von 22,4 Millionen aus einem Kreditvertrag von 2022 vollständig zurück; ob vor oder nach dem 31. Oktober, nennt der Bericht nicht. Seit Jahresbeginn konnte Microvast 59,8 Millionen Bankkredite refinanzieren; dass das weiter gelingt, kann laut Bericht nicht als wahrscheinlich gelten. Und wenn es nicht gelingt, ist die Folge genau beschrieben:
„A failure to make any of these payments will result in an event of default under the relevant debt arrangement and the acceleration of substantially all of the Company’s bank borrowings and bonds payable and the enforcement of security over MPS’s assets and the Company’s equity interest in MPS.“
Übersetzung: „Wird eine dieser Zahlungen nicht geleistet, führt das zu einem Verzugsfall nach dem jeweiligen Schuldvertrag, zur vorzeitigen Fälligkeit nahezu aller Bankkredite und Anleihen des Unternehmens und zur Verwertung der Sicherheiten an den Vermögenswerten von MPS und an der Beteiligung des Unternehmens an MPS.“
— Microvast Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 1
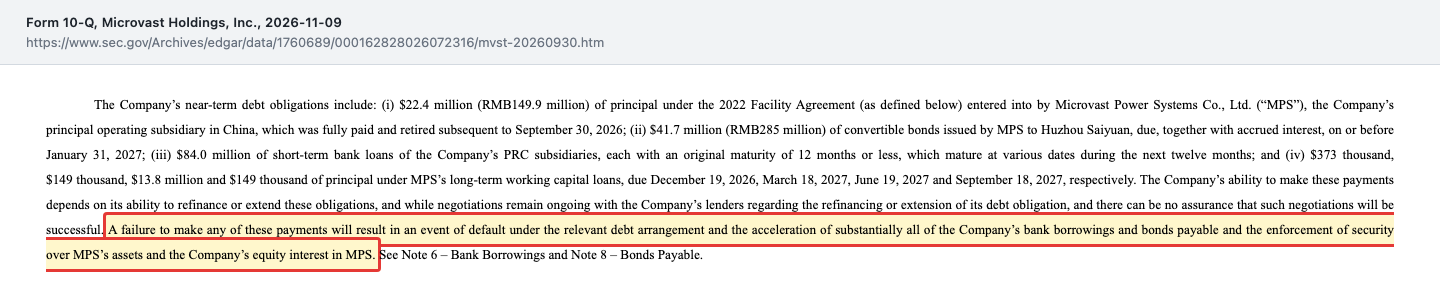
Übersetzt: Das Haus gehört dir zwar, aber es ist mehrfach beliehen, und die Bank darf den Schlüssel verlangen, sobald eine einzige Rate ausfällt. Hinzu kommen offene Kundenforderungen, von denen ein wesentlicher Teil laut Bericht überfällig ist — und von deren Eingang die Kasse abhängt.
Unbequeme Wahrheit Nr. 3: Ein Pfand auf das Herzstück
Der heikelste Posten auf der Fälligkeitsliste, die einzige Anleihe, geht auf das Jahr 2018 zurück. Damals vereinbarte MPS, Wandelanleihen an Huzhou Saiyuan auszugeben, eine Gesellschaft, die von der örtlichen Regierung gegründet wurde. Offen sind noch 285 Millionen Yuan, rund 41,7 Millionen Dollar, fällig am oder vor dem 31. Januar 2027. Was passiert, wenn Microvast nicht zahlt, steht in Note 8:
„According to the terms of the agreement, if the Company fails to repay the bonds when due, the applicable interest rate will increase to 12%, and Huzhou Saiyuan will have the right, within 60 days after the maturity date, to dispose of the Company’s 12.39% equity interest in MPS in proportion to the amount of matured bonds or to convert the outstanding bonds into an equity interest of MPS based on an entity value of MPS of $950.0 million.“
Übersetzung: „Nach den Vertragsbedingungen steigt der Zinssatz auf 12 %, wenn das Unternehmen die Anleihen bei Fälligkeit nicht zurückzahlt, und Huzhou Saiyuan hat das Recht, binnen 60 Tagen nach Fälligkeit den Anteil des Unternehmens von 12,39 % an MPS im Verhältnis zum fälligen Anleihebetrag zu verwerten oder die ausstehenden Anleihen in Anteile an MPS umzuwandeln, auf Basis eines Unternehmenswerts von MPS von 950,0 Millionen Dollar.“
— Microvast Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 8 „Bonds Payable“
Nach eigener Rechnung entsprächen 41,7 Millionen bei diesem Unternehmenswert rund 4,4 Prozent an MPS, ohne Zinsen — das gilt für den Umwandlungsweg. Beim Verwertungsweg bezieht sich das Recht auf den verpfändeten Anteil von 12,39 Prozent im Verhältnis zu den fällig gewordenen Anleihen; wie viel das konkret wäre, nennt der Bericht nicht. Beides verringert laut Microvast den Anteil an MPS. Getroffen wäre in beiden Fällen die wichtigste operative Tochter mit dem Werk in Huzhou — nicht die Holding in Houston, deren Aktie du kaufen kannst. Schwerer wiegt, was Note 1 für eine verpasste Zahlung beschreibt: die Verwertung der Sicherheiten an den Vermögenswerten von MPS und an der Beteiligung der Holding an MPS. Bemerkenswert ist die Spanne: Der Vertrag von 2018 setzt MPS mit einem Unternehmenswert von 950,0 Millionen Dollar an, die Börse bewertete das Eigenkapital des ganzen Konzerns am 10. November 2026 mit rund 84,8 Millionen (Börsenwert, ohne Schulden). Die 950,0 Millionen sind allerdings eine Vertragsgröße aus dem Jahr 2018, keine heutige Bewertung. Microvast schreibt, es habe den geänderten Tilgungsplan bisher vollständig eingehalten. Zugleich sagt der Quartalsbericht unmissverständlich, wie es um die Rückzahlung im Januar steht:
„We do not expect to be able to repay the convertible bonds on or before January 31, 2027 unless we are able to refinance or extend them. […] A failure to repay the bonds when due will also constitute an event of default and trigger cross-defaults under our other debt arrangements.“
Übersetzung: „Wir gehen nicht davon aus, die Wandelanleihen am oder vor dem 31. Januar 2027 zurückzahlen zu können, es sei denn, wir können sie refinanzieren oder verlängern. […] Eine nicht fristgerechte Rückzahlung der Anleihen ist zudem ein Verzugsfall und löst Querverzugsfälle unter unseren anderen Schuldverträgen aus.“
— Microvast Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 (Abschnitt „Short-Term Strategy“)
Querverzug heißt: Platzt diese eine Anleihe, gelten auch die anderen Kredite als verletzt. Der 31. Januar 2027 ist deshalb ein Datum, das du dir merken solltest.
Unbequeme Wahrheit Nr. 4: Der Chef wandelte zu 50 Cent
Im Mai 2024, als die Kasse knapp war, sagte Gründer und Chef Yang Wu der Firma einen Kredit über 25,0 Millionen Dollar zu; ausgezahlt wurden 12,0 Millionen im Mai und 13,0 Millionen im Juli 2024. Der Kredit war mit nahezu allem Vermögen besichert und ließ sich in Aktien tauschen: zwei Aktien je Dollar, also 50 Cent je Aktie. Am Tag der Vereinbarung, dem 28. Mai 2024, schloss die Aktie laut unseren Fundamentaldaten bei rund 0,33 Dollar. Der Wandlungspreis lag damals also über dem Börsenkurs; im Geld war das Wandlungsrecht erst nach dem späteren Kursanstieg. Am Fälligkeitstag machte er davon Gebrauch:
„On May 28, 2026, Mr. Wu elected to convert $25.0 million of the outstanding principal amount into 50.0 million shares of Common Stock at a per share price of $0.50 in accordance with the terms of the Loan Agreement.“
Übersetzung: „Am 28. Mai 2026 entschied sich Herr Wu, 25,0 Millionen Dollar des ausstehenden Kreditbetrags gemäß den Bedingungen des Kreditvertrags in 50,0 Millionen Stammaktien zu einem Preis von 0,50 Dollar je Aktie umzuwandeln.“
— Microvast Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 14 „Convertible Loan Measured at Fair Value“
Am 28. Mai 2026 schloss die Aktie bei 1,60 Dollar. In der Bilanz wurden die neuen Aktien mit 80,0 Millionen Dollar angesetzt — rechnerisch 1,60 Dollar je Aktie, also der Schlusskurs des Tages, für einen Kredit über 25,0 Millionen. Das war vertraglich vereinbart und ist kein Regelbruch. Aber es zeigt, wie Verwässerung wirkt: Dein Stück vom Kuchen wird kleiner, wenn jemand anderes neue Stücke zu rund einem Drittel des Tageskurses bekommt. Die Zahl der ausstehenden Aktien stieg von 331,8 Millionen Ende 2025 auf 384,5 Millionen am 30. September 2026, um 15,9 Prozent. Yang Wu wurden laut Einladung zur Hauptversammlung (Stichtag 6. Oktober 2026) rund 35,8 Prozent zugerechnet, einschließlich Optionsscheinen auf 5,5 Millionen Aktien zu 2,00 Dollar und 1,0 Million Aktien seines Sohnes. Das Kreditgeld kam, als die Kasse knapp war — die Verwässerung tragen alle übrigen Aktionäre mit.
Unbequeme Wahrheit Nr. 5: Wenige Kunden, ein Land
Von Januar bis September 2026 stand ein einziger Kunde für 46 Prozent des Umsatzes, ein zweiter für 16 Prozent; Italien allein für 46 Prozent. Microvast nennt die Kunden nicht. Der Quartalsbericht warnt aber, dass bei Bestellungen des größten Kunden nach 2026 erhebliche Unsicherheit besteht und dass ein bedeutender europäischer Kunde kürzlich von einem Dritten übernommen wurde. Die Kunden bestellen in der Regel über nicht-exklusive Einzelbestellungen oder Rahmenlieferverträge, die sie anpassen, stornieren, verschieben oder aussetzen können, und sind in der Regel zu keiner Mindestabnahme verpflichtet. Übersetzt: Wenn einer der zwei großen Abnehmer weniger bestellt, sieht man das nicht in einer Fußnote, sondern im nächsten Quartalsumsatz.
Unbequeme Wahrheit Nr. 6: Die 1-Dollar-Frist und die Klagen
Seit dem 13. Juli 2026 schließt die Aktie unter einem Dollar. Am 26. August 2026 teilte die Nasdaq Microvast mit, dass die Mindestkursregel verletzt ist; der Quartalsbericht nennt die Frist:
„Pursuant to the Rules, the Company has 180 days, or until February 22, 2027 to cure the deficiency and regain compliance with the minimum closing bid price (subject to additional time periods for which the Company may be eligible).“
Übersetzung: „Nach den Regeln hat das Unternehmen 180 Tage, also bis zum 22. Februar 2027, Zeit, den Mangel zu beheben und den Mindestschlusskurs wieder zu erfüllen (vorbehaltlich weiterer Fristen, für die das Unternehmen in Frage kommen kann).“
— Microvast Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A
Der übliche Ausweg ist eine Zusammenlegung von Aktien (Reverse Split): Aus zum Beispiel zehn alten Aktien wird eine neue — der Kurs steigt rechnerisch, dein Anteil bleibt gleich. Auf der Tagesordnung der Hauptversammlung am 30. November 2026 steht eine solche Zusammenlegung nicht, ebenso wenig eine Kapitalerhöhung oder eine andere Finanzierung. Für die Ausgabe neuer Aktien braucht Microvast allerdings keinen Beschluss der Hauptversammlung: Zugelassen sind 750 Millionen Aktien, ausgegeben waren am 30. September 2026 rund 386 Millionen. Der Bericht warnt zudem, die Nasdaq könne die Aktie unabhängig vom Kurs streichen, falls Microvast oder MPS in ein Insolvenz- oder Restrukturierungsverfahren geraten.
Dazu kommen Klagen, alte und neue. Eine Sammelklage von 2023 wegen angeblich irreführender Aussagen — zu einer bedingten Förderzusage des US-Energieministeriums, zur Profitabilität, zum China-Geschäft und zum Bau eines Werks — wollen die Parteien für rund 16,5 Millionen Dollar beilegen, vorbehaltlich der Zustimmung des Gerichts; rund 11,4 Millionen davon soll die Versicherung tragen. Seit dem 21. Juli 2026 läuft zudem eine neue Sammelklage in Texas (Graham), die Microvast, Yang Wu und drei Personen, die im Klagezeitraum Finanzchef waren – darunter den heutigen Finanzchef Rodney Worthen –, wegen angeblich falscher und irreführender Aussagen verklagt; sie steht laut Bericht am Anfang, Microvast will sich entschieden wehren; zwei Aktionärsklagen im Namen der Gesellschaft stützen sich auf ähnliche Vorwürfe. Mehrere Klagen in Delaware zur Fusion mit der Mantelgesellschaft Tuscan Holdings sind weiter anhängig, teils ausgesetzt.
Merke dir: Jede dieser sechs Wahrheiten handelt von derselben Frage — wer bekommt was, bevor für die Aktionäre etwas übrig bleibt.
Bewertung: Buchwert gegen Gläubiger
Am 10. November 2026 war Microvast an der Börse rund 84,8 Millionen Dollar wert (385.112.845 Aktien zu 0,2202 Dollar). Das Eigenkapital lag zum 30. September 2026 bei 472,8 Millionen, rund 1,23 Dollar je Aktie. Die Börse bezahlte also rund 18 Cent für jeden Dollar Buchwert. Rechnerisch entsprach der Börsenwert ziemlich genau den nicht zweckgebundenen Zahlungsmitteln vom 30. September 2026 — von denen aber 30,4 Millionen in China und 14,4 Millionen in Europa feststecken. Außerhalb Chinas und Europas blieben rechnerisch rund 40,0 Millionen.
Warum ist der Abschlag so groß? Weil Buchwert kein Bargeld ist. Er steckt zum großen Teil in Fabriken, Vorräten und Forderungen, und im dritten Quartal 2026 musste Microvast bereits 35,7 Millionen auf Anlagen abschreiben. Vor allem aber steht der Aktionär in der Reihenfolge ganz hinten. Der Quartalsbericht sagt das selbst:
„In addition, as certain of our assets are pledged as collateral to secure our indebtedness, if we default or declare bankruptcy, after these obligations are met, there may not be sufficient funds or assets to satisfy our subordinate interests, including those of our stockholders, and our stockholders may receive little or no recovery.“
Übersetzung: „Da bestimmte Vermögenswerte als Sicherheit für unsere Schulden verpfändet sind, reichen im Fall eines Zahlungsausfalls oder einer Insolvenz nach Bedienung dieser Verpflichtungen möglicherweise keine Mittel oder Vermögenswerte mehr für nachrangige Ansprüche, einschließlich derjenigen unserer Aktionäre, und unsere Aktionäre erhalten möglicherweise wenig oder nichts.“
— Microvast Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A
Und das Kursziel von 3,00 Dollar? Laut unseren Fundamentaldaten (Abruf 11. November 2026) führen zwei Analysten die Aktie, beide mit der höchsten Kaufstufe. Das ist der Blick der beiden Analysten — aber ein Kursziel, das knapp das 14-Fache des Schlusskurses vom 10. November beträgt, wirkt eher wie aus der Welt vor dem dritten Quartal als aus der danach; wann die Ziele gesetzt wurden, zeigen unsere Daten nicht. Und der Durchschnitt — alle Kursziele zusammengezählt und gleichmäßig verteilt — sagt bei nur zwei Analysten wenig: Ein einziger Ausreißer verschiebt ihn stark.
Kundenklumpen kennen auch andere Batteriefirmen aus unseren Analysen: Bei Enovix kam im Quartal zum 5. Juli 2026 ein einziger Kunde auf 65 Prozent des Umsatzes; eine andere Bauart, Silizium-Anoden, verfolgt Amprius. Microvast hat bereits Serienfertigung und Hunderte Millionen Umsatz — und trotzdem fehlt die Zeit, weil die Schulden schneller fällig werden, als das Geld hereinkommt.
Chancen und Risiken auf einen Blick
Was für Microvast spricht
- Ein reales Geschäft mit 427,5 Millionen Dollar Umsatz und erstem Betriebsgewinn für ein ganzes Jahr (2025) — die Nachfrage war vor kurzem da.
- Fertige Anlagen: Die Ausrüstung der Ausbaustufe 3.2 in Huzhou ist installiert und in Betrieb genommen, die Montagelinie für Batteriepakete in Clarksville weitgehend fertig.
- Laut Ergebnismitteilung mehr als 890 Patente, laut Quartalsbericht ein Auftragsbestand vor allem bei langjährigen Partnern aus Nahverkehr und Logistik in Europa.
- Börsenwert von rund 84,8 Millionen Dollar (10.11.2026) gegen 472,8 Millionen Eigenkapital (30.09.2026) — nur bei Fortbestand von Bedeutung.
- Seit Jahresbeginn hat Microvast 59,8 Millionen Bankkredite refinanziert und nach dem 30. September weitere 8,9 Millionen.
Was dagegen spricht
- Das Management sieht erhebliche Zweifel am Fortbestand, und eine ausreichende Finanzierung kann laut Bericht nicht als wahrscheinlich gelten (10-Q zum 30.09.2026).
- Rund 71,3 Millionen nutzbare Kasse (31.10.2026) gegen rund 196,0 Millionen binnen eines Jahres fällige Bankkredite, Bankwechsel und Anleihe (30.09.2026); Geld aus China und Europa kann derzeit nicht in die USA.
- Eine verpasste Zahlung führt laut Bericht zur vorzeitigen Fälligkeit nahezu aller Kredite und zur Verwertung der Sicherheiten an MPS; 12,39 Prozent an MPS sind für eine Anleihe über 41,7 Millionen verpfändet, fällig bis zum 31. Januar 2027.
- Umsatz minus 62,8 Prozent im dritten Quartal 2026, ein Kunde mit 46 Prozent des Umsatzes von Januar bis September 2026.
- Nasdaq-Frist für den Mindestkurs bis 22. Februar 2027; Aktienzahl in neun Monaten plus 15,9 Prozent.
Fazit: Der Schnäppchen-Reflex und die Reihenfolge
Zurück zu den drei Zahlen vom Anfang. Die 64 Prozent Tagesverlust erzählen, was andere Anleger am 10. November 2026 gelesen haben — nicht, was die Aktie wert ist. Das Analysten-Kursziel von 3,00 Dollar wirkt wie aus einer Welt mit 123 Millionen Quartalsumsatz, nicht aus einer mit 46 — wann es gesetzt wurde, zeigen unsere Daten nicht. Und die 1,23 Dollar Eigenkapital je Aktie gehören dir erst, wenn alle Gläubiger bedient sind: Banken, Inhaber der Bankwechsel, die Anleihegläubigerin aus Huzhou, Lieferanten und die übrigen. Der Chef lieh der Firma 2024 Geld zu einem vertraglich vereinbarten Wandlungspreis von 50 Cent und wandelte 2026; wer zu 22 Cent kauft, steht hinter allen Gläubigern.
Die ehrliche Frage an dich lautet deshalb nicht „Wie billig ist die Aktie?“, sondern: Glaubst du, dass Microvast seine Kredite in China verlängert, die Anleihe vor dem Januar 2027 refinanziert oder verlängert und den Umsatz zurückholt, bevor das Geld ausgeht — und hältst du es aus, wenn nicht? Wer darauf eine begründete Antwort hat, hat eine These. Wer nur den Abstand zum alten Kurs sieht, hat einen Reflex. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Microvast Holdings, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 9. November 2026)
- Microvast Holdings, Inc. — SEC-Pflichtmeldung 8-K vom 9. November 2026, Anlage 99.1 (Ergebnis drittes Quartal 2026)
- Microvast Holdings, Inc. — Einladung zur Hauptversammlung (Proxy Statement, DEF 14A) vom 9. Oktober 2026
- Microvast Holdings, Inc. — SEC-Pflichtmeldung 8-K vom 31. August 2026 (Nasdaq-Mindestkurs, Item 3.01)
- Microvast Holdings, Inc. — SEC-Pflichtmeldung 8-K vom 7. August 2026 (neuer Chief Accounting Officer)
- Microvast Holdings, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 10. August 2026)
- Microvast Holdings, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 11. Mai 2026)
- Microvast Holdings, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 16. März 2026)
- Microvast Holdings, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 10. November 2025)
- Microvast Holdings, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 31. März 2025)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht Microvast Holdings (sec.gov)
- Fundamentaldaten (Kurse, Handelsvolumen, Analystenstimmen; Datenstand 11. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Börsenwert und Buchwert je Aktie sind eigene Rechnungen auf Basis der SEC-Berichte. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 152,0 | 204,5 | 306,6 | 379,8 | 427,5 |
| Betriebsergebnis (EBIT) | -194,1 | -159,9 | -106,7 | -116,1 | 40,5 |
| Nettogewinn | -216,0 | -158,2 | -106,3 | -195,5 | -29,2 |
| Nettomarge | -142,1 % | -77,4 % | -34,7 % | -51,5 % | -6,8 % |
| Gewinn je Aktie | -1,16 $ | -0,52 $ | -0,34 $ | -0,61 $ | -0,09 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsentwicklung negativ
- Nach 427,5 Millionen US-Dollar Umsatz und erstem Jahres-Betriebsgewinn 2025 fiel der Umsatz im dritten Quartal 2026 um 62,8 Prozent auf 45,8 Millionen, die Bruttomarge auf 5,2 Prozent; Nettoverlust 76,8 Millionen (10-Q zum 30.09.2026).
- Liquidität & Schulden negativ
- Nutzbare Kasse rund 71,3 Millionen (31.10.2026) gegen rund 196,0 Millionen binnen eines Jahres fällige Bankkredite, Bankwechsel und Anleihe (30.09.2026); Geld aus China und Europa derzeit nicht in die USA übertragbar; Zweifel am Fortbestand nicht ausgeräumt.
- Sicherheiten negativ
- Eine verpasste Zahlung führt laut Bericht zur vorzeitigen Fälligkeit nahezu aller Kredite und zur Verwertung der Sicherheiten an der Hauptgesellschaft MPS; 12,39 Prozent an MPS sind für die Huzhou-Saiyuan-Anleihe über 41,7 Millionen verpfändet, fällig bis 31.01.2027.
- Anlagen & Technik neutral
- Ausbaustufe 3.2 in Huzhou installiert, Paketlinie in Clarksville weitgehend fertig, mehr als 890 Patente; die Linie 3.2 läuft aber nur bei ausreichenden Stückzahlen voll, der volle Weiterbau in Clarksville braucht neue Finanzierung oder Partner.
- Aktionäre & Börsennotierung negativ
- CEO Yang Wu wandelte am 28.05.2026 einen Kredit zu 0,50 Dollar je Aktie (Schluss 1,60 Dollar); ihm werden rund 35,8 Prozent zugerechnet; Aktienzahl plus 15,9 Prozent in neun Monaten; Nasdaq-Frist für den Mindestkurs bis 22.02.2027.
Microvast zeigt, wie der Schnäppchen-Reflex bei abgestürzten Aktien wirkt: 64 Prozent Tagesverlust, ein Analysten-Kursziel von 3,00 Dollar und 1,23 Dollar Buchwert je Aktie sehen nach Gelegenheit aus. Die SEC-Berichte zeigen ein echtes Batteriegeschäft, dessen Umsatz einbricht, dessen Geld in China und Europa feststeckt und dessen Gläubiger vor den Aktionären stehen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil das Management im Quartalsbericht zum 30. September 2026 selbst erhebliche Zweifel am Fortbestand sieht und eine ausreichende Finanzierung laut Bericht nicht als wahrscheinlich gelten kann: Rund 71,3 Millionen Dollar nutzbare Kasse stehen rund 196,0 Millionen binnen eines Jahres fälligen Bankkrediten, Bankwechseln und Anleihe gegenüber, das Geschäft verbrauchte von Januar bis September 65,4 Millionen, und eine verpasste Zahlung erlaubt die Verwertung der Sicherheiten an der chinesischen Hauptgesellschaft. Der niedrige Börsenwert im Verhältnis zum Buchwert ändert daran nichts — er ist ein Preis, keine Qualität. Wer hier einsteigt, wettet auf Verlängerungen der Kredite und eine Rückkehr der Nachfrage. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse sind der Quartalsbericht 10-Q zum 30.09.2026 und die Ergebnismitteilung (8-K vom 09.11.2026). Kursbezug: 6,40 US-Dollar (16.10.2025), 2,80 (31.12.2025), 1,60 (28.05.2026), 0,6175 (09.11.2026), 0,2202 (10.11.2026). Kursziel 3,00 US-Dollar und zwei Analysten laut Fundamentaldaten (Abruf 11.11.2026).
- Eigene Rechnungen: Börsenwert 385.112.845 × 0,2202 ≈ 84,8 Mio. US-Dollar; Buchwert je Aktie 472,8 Mio. ÷ 385,1 Mio. ≈ 1,23; Kurs-Buchwert ≈ 0,18; Umsatz Q4 2025 = 427,5 − 331,1 = 96,4 Mio.; Huzhou-Anleihe 41,7 ÷ 950,0 ≈ 4,4 % an MPS; Zahlungsmittel außerhalb Chinas und Europas 84,8 − 30,4 − 14,4 = 40,0 Mio.; binnen eines Jahres fällig 120,8 (Bankkredite) + 33,5 (Bankwechsel) + 41,7 (Anleihe) = 196,0 Mio.; Bank- und Anleiheschulden insgesamt 135,3 + 41,7 = 177,0 Mio., davon laut 10-Q rund 162,5 Mio. binnen zwölf Monaten fällig; Kurs am 28.05.2024 (Kreditvertrag) 0,3298 US-Dollar laut Fundamentaldaten; Aktienzahl 384,5 ÷ 331,8 − 1 ≈ 15,9 %; Investitionen 2021–2023: 87,862 + 150,880 + 186,788 = 425,530 Mio., gerundet 425,5 Mio. (Rechnung mit den ungerundeten Werten aus den Kapitalflussrechnungen der Geschäftsberichte).
- Die Analyse betrifft die Stammaktie der Microvast Holdings, Inc. (Nasdaq: MVST, CIK 0001760689), bis Juli 2021 Tuscan Holdings Corp.; MPS (Microvast Power Systems Co., Ltd.) ist die chinesische Hauptgesellschaft und nicht börsennotiert.
Aktien-Wächter
Diese Analyse ist Stand 11. November 2026. Was sich seitdem bei MVST geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Microvast Holdings Inc (MVST) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Microvast Holdings, Inc. (Nasdaq: MVST) aus Houston entwickelt und baut Lithium-Ionen-Batteriesysteme, vor allem für Nutzfahrzeuge wie schwere Lkw, Hafen- und Bergbaufahrzeuge. Das wichtigste Werk steht in Huzhou, China; dazu kommen Werke bei Berlin und in Clarksville, Tennessee. 2025 lag der Umsatz bei 427,5 Millionen US-Dollar, Ende 2025 arbeiteten dort 1.908 Vollzeitkräfte.
Am 9. November 2026 meldete Microvast für das dritte Quartal 62,8 Prozent weniger Umsatz (45,8 Millionen US-Dollar), eine Bruttomarge von 5,2 Prozent und 76,8 Millionen Nettoverlust. Zugleich schrieb das Management, die erheblichen Zweifel am Fortbestand seien nicht ausgeräumt. Am 10. November fiel die Aktie von 0,62 auf 0,22 Dollar.
Das ist nicht entschieden, aber das Risiko ist belegt. Laut Quartalsbericht zum 30. September 2026 erwartet das Management, dass das verfügbare Geld ohne zusätzliche Finanzierung, Refinanzierung, Verlängerung oder Umschuldung der Schulden oder deutliche weitere Kostensenkungen nicht für die Verpflichtungen der nächsten zwölf Monate reicht. Nutzbar waren am 31. Oktober 2026 rund 71,3 Millionen US-Dollar; binnen eines Jahres fällige Bankkredite, Bankwechsel und die Anleihe summierten sich zum 30. September 2026 auf rund 196,0 Millionen.
Am 10. November 2026 war Microvast rund 84,8 Millionen US-Dollar wert, rund 18 Cent je Dollar Buchwert. Buchwert ist aber kein Bargeld: Er steckt vor allem in Fabriken, Vorräten und Forderungen, teils als Sicherheit verpfändet. Laut Quartalsbericht könnten Aktionäre bei einem Zahlungsausfall wenig oder nichts erhalten.
Es läuft eine Frist. Seit dem 13. Juli 2026 schließt die Aktie unter einem Dollar, am 26. August 2026 teilte die Nasdaq Microvast den Verstoß gegen die Mindestkursregel mit. Microvast hat bis zum 22. Februar 2027 Zeit, die Mindestkursregel von einem Dollar wieder zu erfüllen; weitere Fristen sind möglich. Bei einem Insolvenzverfahren kann die Nasdaq die Aktie unabhängig davon streichen.
Yang Wu sagte Microvast im Mai 2024 einen Kredit über 25,0 Millionen US-Dollar zu (ausgezahlt im Mai und Juli 2024), wandelbar zu 0,50 Dollar je Aktie. Am 28. Mai 2026 wandelte er den Kredit in 50,0 Millionen Aktien; der Schlusskurs an diesem Tag lag bei 1,60 Dollar. Laut Einladung zur Hauptversammlung wurden ihm zum Stichtag 6. Oktober 2026 rund 35,8 Prozent der Aktien zugerechnet, einschließlich Optionsscheinen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.