Heron Therapeutics: Alles geht an CorMedix – nach Kredit und Anleihe bleiben rund 45 Cent je Aktie
222,6 Millionen Dollar Sofortwert für ein Unternehmen, das an der Börse rund 70 Millionen wert ist – so liest sich der Verkauf von Heron Therapeutics an CorMedix vom 8. November 2026. Wir ziehen Kredit und Wandelanleihe ab, zeigen, warum das Geld nicht bei dir, sondern bei einer Firmenhülle ohne eigenes Geschäft landet, und was bis zur Abstimmung schiefgehen kann. Keine Anlageberatung – nur die Subtraktion, die in der Pressemitteilung fehlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 10. November 2026
- Schlusskurs
- 0,3741 $ +0,90 %
- Marktkapitalisierung
- 79,0 Mio. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Kursentwicklung seit 9. November 2026: +0,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,27 $ bis 1,50 $ · Letzter Kurs: 0,3741 $ (Stand: 10. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
222,6 Millionen Dollar. Diese Zahl stand am 9. November 2026 in der gemeinsamen Mitteilung von Heron Therapeutics (Nasdaq: HRTX) und dem Käufer CorMedix: So viel sind Barzahlung und CorMedix-Aktien wert, die Heron für nahezu alle seine Vermögenswerte bekommen soll. An der Börse war Heron am letzten Handelstag davor, dem 6. November 2026, knapp 56 Millionen Dollar wert. Wer beides nebeneinanderlegt, sieht einen Abschlag von drei Vierteln — und greift zu. Am 9. November wechselten rund 139 Millionen Heron-Aktien den Besitzer, der Kurs stieg von 0,29 auf 0,37 Dollar.
Hier arbeitet eine der ältesten Anleger-Fallen: der Ankereffekt. Die erste große Zahl, die wir sehen, wird zum Maßstab für alles, was danach kommt — auch wenn sie mit unserer Frage gar nichts zu tun hat. Denn 222,6 Millionen sind der Preis, den CorMedix zahlt. Die Frage für dich lautet aber: Was davon kommt bei einem Heron-Aktionär an? Machen wir einen Deal: Wir lassen den Anker liegen und rechnen mit den Zahlen, die Heron unter Strafandrohung bei der US-Börsenaufsicht SEC eingereicht hat. Am Ende entscheidest du.
Was Heron eigentlich macht — vier Medikamente für Krankenhäuser
Heron ist ein kleines Pharmaunternehmen aus Cary in North Carolina, das bis 2014 A.P. Pharma hieß. Es verkauft keine Tabletten für die Hausapotheke, sondern Medikamente, die im Krankenhaus, im ambulanten OP-Zentrum oder in der Infusionspraxis gegeben werden. Übersetzt in ein Alltagsbild: Heron liefert das, was rund um eine Operation oder eine Chemotherapie in der Spritze steckt. Ende 2025 arbeiteten dafür 128 Vollzeitkräfte.
- CINVANTI (Wirkstoff Aprepitant) gegen Übelkeit und Erbrechen bei Chemotherapie — seit 2018 auf dem Markt und mit 96,8 Millionen Dollar das größte Produkt im Jahr 2025.
- ZYNRELEF (Bupivacain und Meloxicam), ein lang wirkendes Betäubungsmittel, das direkt in die Operationswunde gegeben wird und Schmerzmittel aus der Opioid-Gruppe ersparen soll; 2025: 38,1 Millionen Dollar.
- APONVIE, derselbe Wirkstoff wie CINVANTI, gegen Übelkeit nach Operationen; 2025: 11,6 Millionen Dollar.
- SUSTOL gegen Übelkeit bei Chemotherapie — seit dem 30. September 2026 nicht mehr im Verkauf.
Verkauft wird über Großhändler: Drei Abnehmer standen im dritten Quartal 2026 für 97,4 Prozent des Umsatzes. Das ist in der Branche üblich, macht Heron aber zum klassischen Lieferanten mit wenigen Türen zum Markt.
Damit ist das Spannungsfeld dieser Analyse benannt: Heron verkauft ein Geschäft mit rund 150 Millionen Dollar Jahresumsatz zu einem Preis, der auf dem Papier ein Vielfaches des Börsenwerts beträgt — aber zwischen Kaufpreis und Aktionär stehen ein Kreditgeber, ein Anleihegläubiger, eine Abstimmung und eine Firmenhülle, die mit dem Geld etwas Neues anfangen will.
Die Firmengeschichte für Anleger
-
2014
Aus A.P. Pharma wird Heron
Anfang 2014 tritt A.P. Pharma als Heron Therapeutics auf. Bis zum 30.09.2026 hat das Unternehmen rund 1,96 Mrd. US-Dollar Verlust angehäuft.
-
2017
FDA lässt CINVANTI zu
Im November 2017 zugelassen, ab Januar 2018 verkauft: CINVANTI wird zum wichtigsten Produkt und bringt 2025 96,8 der 154,9 Mio. US-Dollar Umsatz.
-
2021
ZYNRELEF kommt auf den Markt
Im Mai 2021 lässt die FDA das Schmerzmittel für die Zeit nach Operationen zu. Es wächst, bleibt aber klein: 38,1 Mio. US-Dollar Umsatz im Jahr 2025.
-
2025
Umschuldung im August
Alte Wandelanleihen über 150 Mio. US-Dollar werden mit Aktien, Bargeld, neuem Hercules-Kredit und einer Rubric-Anleihe zu 1,80 Dollar Wandlungspreis abgelöst.
-
2026
Patenturteil und Nasdaq-Rüge
Am 01.06.2026 erklärt ein Gericht zwei CINVANTI-Patente für ungültig, am 25.06.2026 rügt die Nasdaq den Kurs unter einem Dollar. Frist: 22.12.2026.
-
2026
Verkauf an CorMedix vereinbart
Am 08.11.2026 vereinbart Heron den Verkauf nahezu aller Vermögenswerte. Für Aktionäre bleibt eine Firmenhülle mit Geld, CorMedix-Aktien und Verlustvorträgen.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Heron gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser hauseigener Reddit-Hype-Scanner, der zählt, welche kleineren US-Aktien in Reddit-Foren auffällig oft genannt werden, schlug im November 2026 an — direkt nach der Verkaufsmeldung. Die Zahlen erklären den Lärm: Am 9. November 2026 wurden laut unseren Fundamentaldaten rund 139,5 Millionen Heron-Aktien gehandelt, im Oktober 2026 waren es im Schnitt rund 2,2 Millionen am Tag. Der Kurs sprang an diesem Tag um rund 26 Prozent auf 0,3706 Dollar.
Zur Einordnung des Kursniveaus: Am 16. Januar 2026 schloss die Aktie noch bei 1,49 Dollar, am 21. September 2026 bei 0,27 Dollar. Laut Fundamentaldaten (Abruf 10. November 2026) waren rund 36,7 Millionen Aktien leerverkauft, knapp ein Viertel der frei handelbaren Aktien. Die zwei Analysten, die der Datenanbieter führt, stehen beide auf „Halten“. Das ist kein Kauf- und kein Verkaufssignal — es zeigt nur, dass sich hier zwei Lager gegenüberstehen.
Die Zahlen über die Jahre — ehrlich gewürdigt
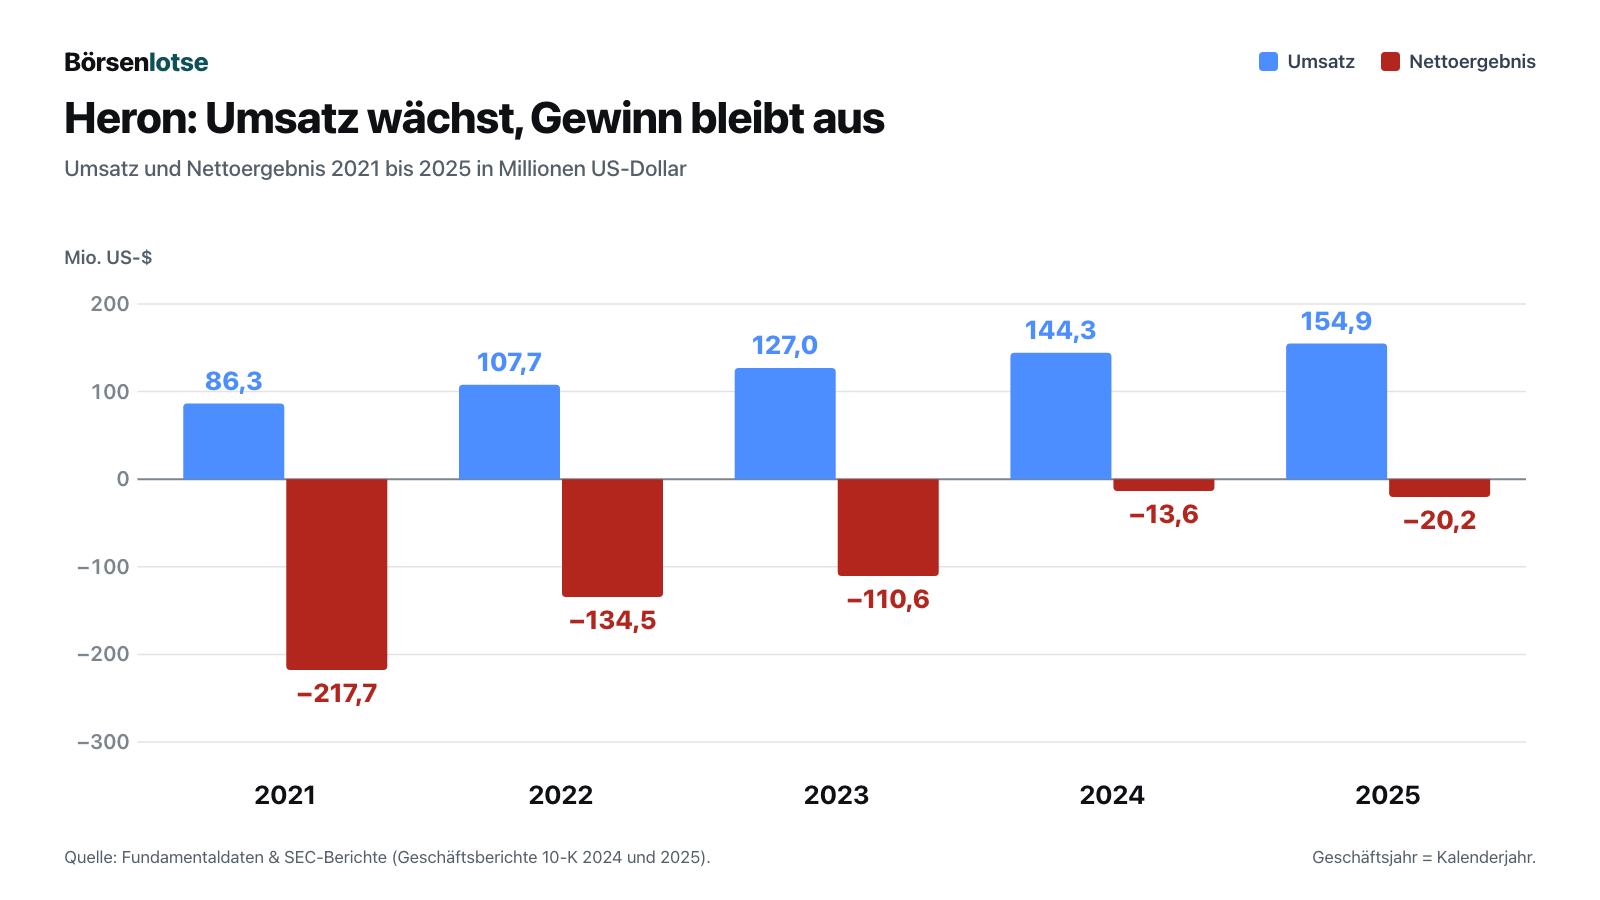
Erst das, was Heron wirklich geschafft hat. Der Umsatz stieg von 86,3 Millionen Dollar (2021) auf 154,9 Millionen (2025), und der Verlust schrumpfte in derselben Zeit von 217,7 auf 20,2 Millionen. Für ein Unternehmen, das jahrelang Hunderte Millionen in Forschung und Markteinführungen gesteckt hat, ist das ein echter Fortschritt: Die Bruttomarge — von 100 Dollar Umsatz bleiben nach Herstellungskosten so viele Dollar übrig — lag 2025 bei rund 73 Dollar.
2026 kippt das Bild. Im dritten Quartal sank der Umsatz zum Vorjahr um 7,8 Prozent auf 35,3 Millionen Dollar, in den ersten neun Monaten um 5,9 Prozent auf 107,6 Millionen. Die beiden Wachstumsprodukte halten dagegen: ZYNRELEF kam im dritten Quartal auf 10,6 Millionen (plus 13,8 Prozent), APONVIE auf 4,5 Millionen (plus 49,3 Prozent). Das Krebs-Geschäft aber schrumpft: CINVANTI fiel auf 20,0 Millionen (minus 16,6 Prozent), SUSTOL auf 0,2 Millionen. Den Grund nennt der Quartalsbericht selbst:
„The decrease was primarily attributable to a decrease in units sold as a result of continued competitive pressure.“
Übersetzung: „Der Rückgang war in erster Linie auf weniger verkaufte Einheiten infolge des anhaltenden Wettbewerbsdrucks zurückzuführen.“
— Heron Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2, zu den Krebs-Produkten
Unterm Strich standen im dritten Quartal 2026 ein Betriebsverlust von 1,7 Millionen und ein Nettoverlust von 5,0 Millionen Dollar; 3,0 Millionen davon waren Zinsen für den Kredit. Im August 2026 zog Heron die Jahresprognose zurück. Das operative Geschäft verbrauchte von Januar bis September 2026 4,5 Millionen Dollar — wenig. Die Kasse schrumpfte trotzdem von 46,6 auf 23,4 Millionen, vor allem weil Heron im August und September 17,5 Millionen Kredit vorzeitig zurückzahlen musste.
Merke dir: Heron hat den Verlust fast abgebaut — aber nicht ganz, und die Schulden blieben.
Der Verkauf an CorMedix: was im Vertrag steht
Am 8. November 2026 unterschrieb Heron einen Vertrag über den Verkauf nahezu aller Vermögenswerte an CorMedix Inc. (Nasdaq: CRMD). Es ist keine Übernahme der Aktie: CorMedix kauft die Produkte, Vorräte und Verträge, nicht die Firma. Heron bekommt dafür:
- 145,0 Millionen Dollar bar, angepasst um Kasse und Umlaufvermögen zum Abschluss (die nachträgliche Anpassung ist auf 10 Millionen in jede Richtung begrenzt, 2,0 Millionen gehen auf ein Treuhandkonto);
- 14.583.333 CorMedix-Aktien — berechnet als 105 Millionen Dollar geteilt durch 7,20 Dollar je Aktie;
- bis zu 55 Millionen Dollar Erfolgsprämie (Earn-out): 25 Millionen, wenn ZYNRELEF im Jahr 2028 mindestens 65 Millionen Umsatz macht, weitere 30 Millionen ab 95 Millionen;
- 5 Prozent Lizenzgebühr auf den Teil des gemeinsamen Umsatzes von CINVANTI, SUSTOL und den Long-Grove-Produkten, der in den Jahren 2027 bis 2029 jeweils 25 Millionen Dollar übersteigt.
Entscheidend ist eine Zeile, die leicht überlesen wird. Die Zahl der CorMedix-Aktien ist fest — ihr Wert nicht:
„The number of shares was determined by dividing $105 million by $7.20 per share and is fixed, subject to customary adjustment for stock splits and similar events; it will not be adjusted for changes in CorMedix's share price prior to closing.“
Übersetzung: „Die Zahl der Aktien wurde ermittelt, indem 105 Millionen Dollar durch 7,20 Dollar je Aktie geteilt wurden, und ist fest, vorbehaltlich üblicher Anpassungen bei Aktiensplits und ähnlichen Ereignissen; sie wird bis zum Abschluss nicht an Veränderungen des CorMedix-Aktienkurses angepasst.“
— Heron Therapeutics, Inc., SEC-Pflichtmeldung 8-K vom 9. November 2026, Anlage 99.1 „Transaction Terms“
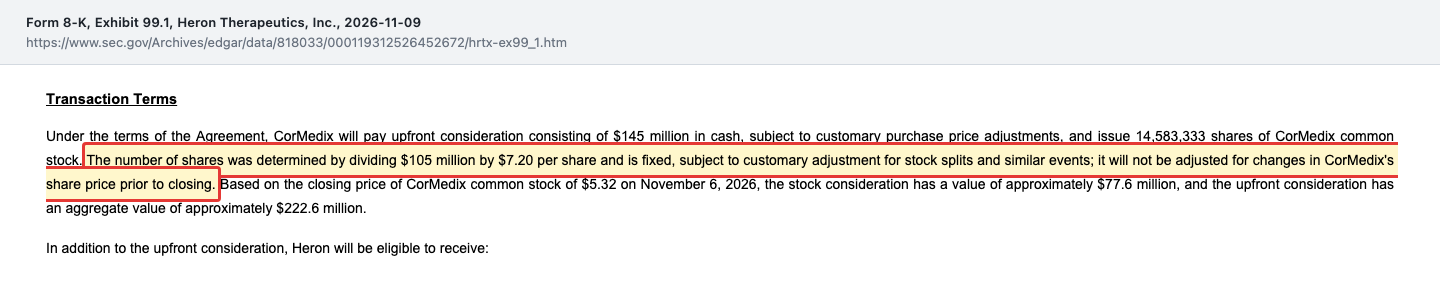
Die 105 Millionen aus der Rechnung sind also schon bei Vertragsschluss Geschichte. Zum Schlusskurs von 5,32 Dollar (6. November 2026) waren die Aktien rund 77,6 Millionen wert, so steht es in der Mitteilung selbst — und daraus entstehen die 222,6 Millionen der Schlagzeile. Wie stark der CorMedix-Kurs schwankt, zeigen zwei Tage aus den Fundamentaldaten: 7,64 Dollar am 29. Oktober, 5,70 Dollar am 30. Oktober 2026.
Dazu kommen Bedingungen: Die Mehrheit aller ausgegebenen Heron-Aktien muss zustimmen (Aktionäre mit rund 22 Prozent, darunter Rubric und das Management, haben ihre Zustimmung vertraglich zugesagt), die Kartellfrist muss ablaufen, und kommt der Abschluss nicht binnen sechs Monaten nach Vertragsschluss zustande, dürfen beide Seiten aussteigen. Steigt Heron für ein besseres Angebot aus, kostet das 4,0 Millionen Dollar. Lehnen die Aktionäre ab, muss Heron CorMedix bis zu 2,5 Millionen Kosten erstatten.
Merke dir: Fest sind 145 Millionen in bar und eine Stückzahl Aktien. Alles andere — Aktienwert, Earn-out, Lizenzgebühr — schwankt oder hängt an Bedingungen.
Was vom Kaufpreis übrig bleibt — unsere Rechnung
Jetzt zur Frage vom Anfang. Wir nehmen die Sofort-Gegenleistung und ziehen ab, was laut Vertrag zuerst bedient wird. Alle Zahlen stammen aus dem Quartalsbericht zum 30. September 2026 und den Meldungen vom 9. November 2026; die Rechnung ist unsere eigene und bewusst einfach.
- Barzahlung: 145,0 Millionen Dollar.
- Plus CorMedix-Aktien: 77,6 Millionen (zum Kurs vom 6. November 2026) — macht die 222,6 Millionen der Schlagzeile.
- Minus Kredit von Hercules: rund 98,9 Millionen. Zum 30. September 2026 standen 93,3 Millionen Kredit, 1,3 Millionen aufgelaufene Zinsen, die erst bei Tilgung fällig werden, und eine bilanzierte Schlussgebühr von 4,3 Millionen in den Büchern. Laut Vertrag wird der Kredit mit dem Abschluss vollständig zurückgezahlt; Zinsen bis dahin kommen noch dazu.
- Minus Wandelanleihe von Rubric: rund 37,8 Millionen. Die Anleihe über 35,0 Millionen samt Zinsen wird in vier Quartalsraten gegen CorMedix-Aktien aus Herons Bestand getauscht.
- Rest: rund 85,9 Millionen Dollar — bei 190.273.587 Aktien (4. November 2026) rund 45 Cent je Aktie.
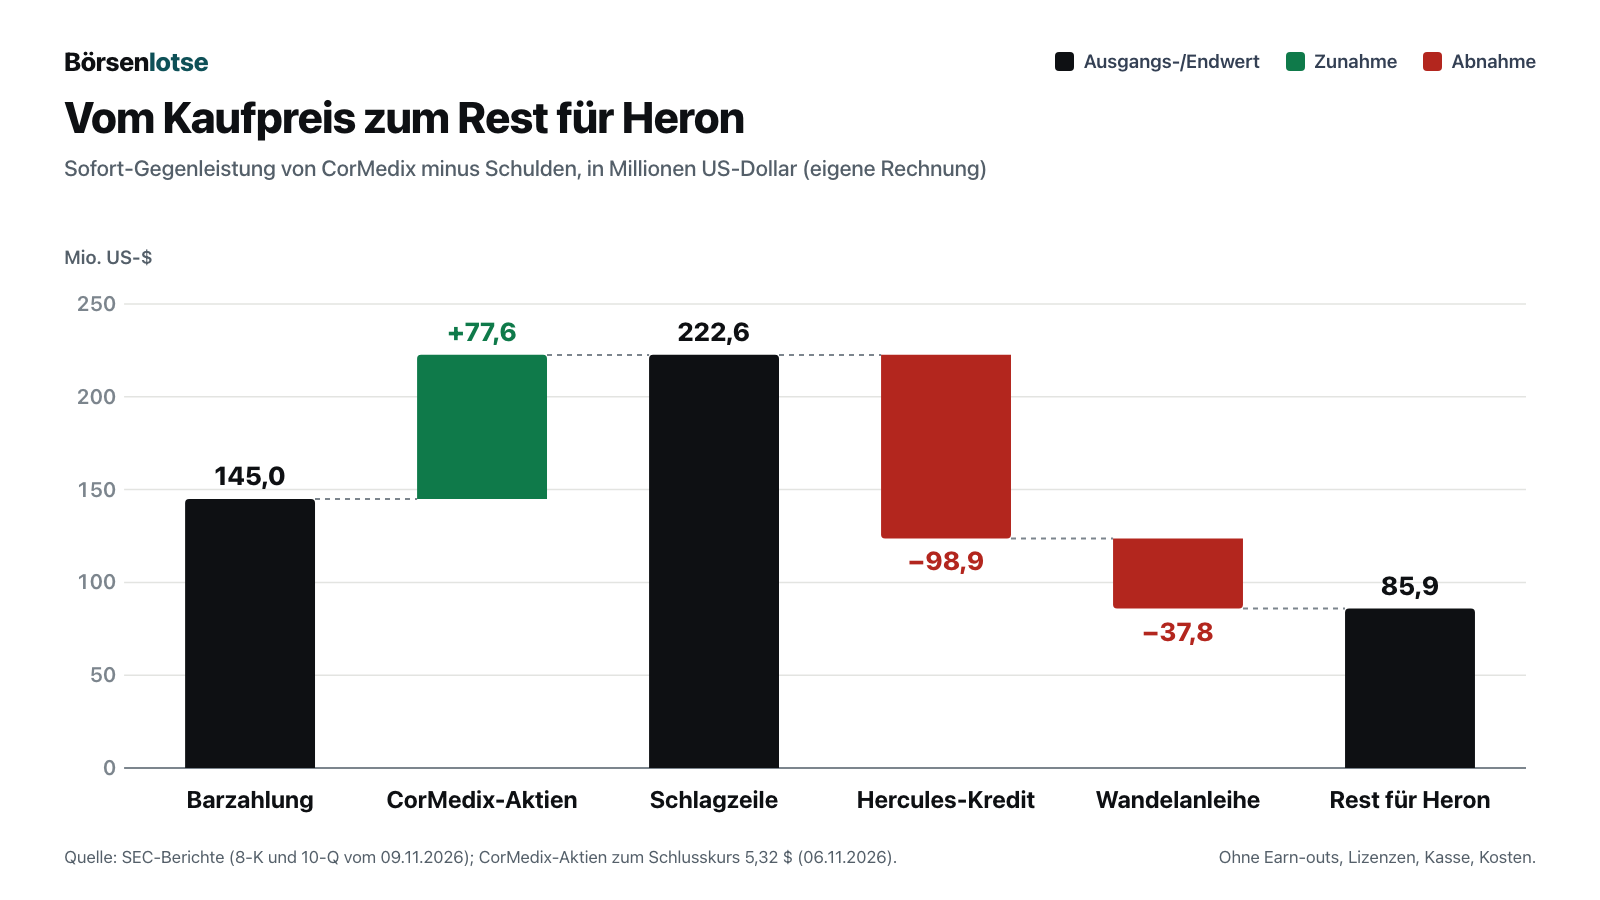
Was wir bewusst nicht eingerechnet haben, weil es ungewiss ist, zeigt, wie dünn die Zahl ist. Auf der Habenseite fehlen die Kasse (23,4 Millionen zum 30. September 2026, aber der Barpreis wird um die Kasse beim Abschluss angepasst, und bis dahin laufen Verluste und Beraterkosten), die Earn-outs (höchstens 55 Millionen, rund 29 Cent je Aktie) und die Lizenzgebühren. Auf der Sollseite fehlen Transaktionskosten, Zinsen bis zum Abschluss, Mitarbeiteroptionen und die laufenden Kosten einer börsennotierten Firma ohne Geschäft. Die 70.012 noch nicht umgewandelten Vorzugsaktien entsprechen 700.120 Stammaktien und ändern das Ergebnis kaum.
Und dann ist da der Hebel, den der Tauschvertrag mit Rubric erzeugt. Die 37,8 Millionen sind in Dollar fest; bezahlt wird mit CorMedix-Aktien zum jeweiligen Kurs. Fällt CorMedix, braucht Rubric mehr Aktien, und Heron behält weniger. Bei einem um 20 Prozent niedrigeren CorMedix-Kurs als am 6. November 2026 schrumpft unser Rest nach derselben Rechnung von rund 85,9 auf rund 70,4 Millionen — rund 37 Cent je Aktie, ziemlich genau der Kurs vom 9. November 2026. Den Mindestpreis, unter dem nicht getauscht werden muss, hat Heron in der veröffentlichten Anlage geschwärzt.
Ein Gegengewicht gibt es, aber es ist schwer zu bewerten: rund 2,3 Milliarden Dollar steuerliche Verlustvorträge (30. September 2026). Übersetzt: Heron darf künftige Gewinne bis zu dieser Summe mit alten Verlusten verrechnen und spart Steuern. Wertvoll ist das nur, wenn die Hülle später wieder Gewinne macht — und das US-Steuerrecht begrenzt die Nutzung, wenn sich die Eigentümer stark ändern. Deshalb hat Heron einen Schutzplan, der große Zukäufe von Heron-Aktien bestraft und im August 2026 bis zum 14. August 2029 verlängert wurde.
Merke dir: Aus 222,6 Millionen werden nach Kredit und Anleihe rund 85,9 Millionen — und jeder Prozentpunkt, den die CorMedix-Aktie verliert, trifft das Aktienpaket, das Heron nach der Rubric-Zahlung behält, prozentual ungefähr doppelt so stark.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Geld bekommt die Firma, nicht du
Viele Anleger lesen „Verkauf“ und denken an eine Auszahlung. Der Quartalsbericht stellt klar, dass es die nicht gibt:
„The Company, and not its stockholders, will receive the stock and cash consideration from the Asset Sale […]“
Übersetzung: „Das Unternehmen, und nicht seine Aktionäre, erhält die Aktien- und Bargegenleistung aus dem Vermögensverkauf […]“
— Heron Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A „Risks Related to the Asset Sale“
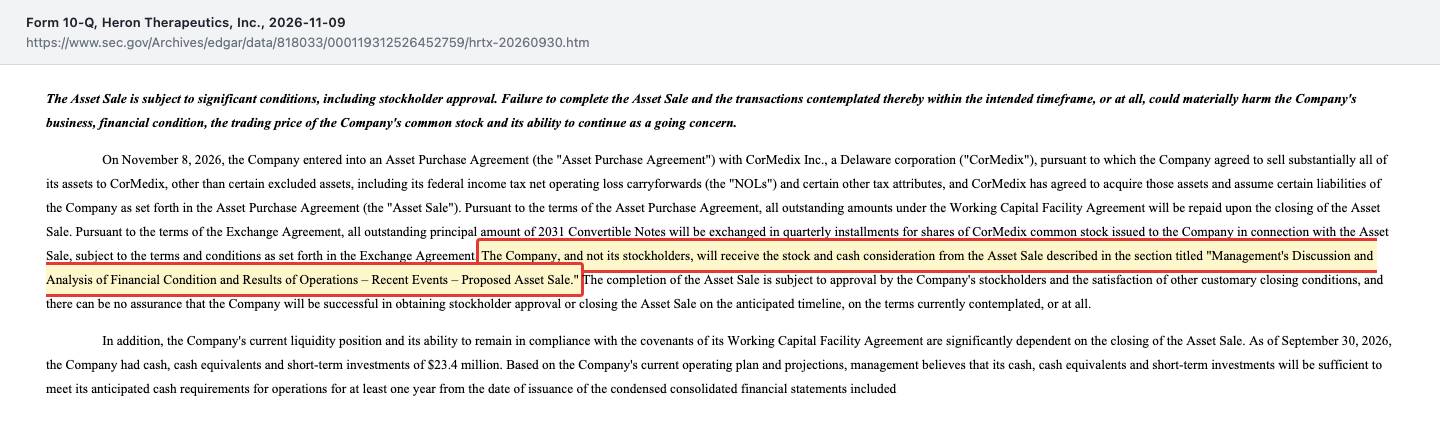
Heron will nicht liquidieren, sondern als börsennotierte Firma weitermachen. Der Vorstand will den Erlös in neue Geschäfte stecken, „which may or may not be pharmaceutical or biotechnology businesses“ — die Pharma sein können oder auch nicht. Welche, ist offen. Die CorMedix-Aktien darf Heron sechs Monate nach Abschluss nicht verkaufen; danach darf es sie anteilig an seine Aktionäre verteilen, muss es aber nicht. Übersetzt in ein Alltagsbild: Du besitzt nach dem Verkauf einen Anteil an einem Koffer mit Bargeld, CorMedix-Aktien und Steuergutschriften — und der Vorstand entscheidet, was er damit kauft. Der Bericht nennt selbst das Risiko, dass Heron dann als Investmentgesellschaft gelten und strengen Auflagen unterliegen könnte.
Unbequeme Wahrheit Nr. 2: Ohne Verkauf wird der Kredit zum Problem
Der Kreditvertrag mit Hercules verlangt Mindestwerte für Kasse, Umsatz und das Ergebnis vor Zinsen, Steuern und Abschreibungen. Für das zweite Quartal 2026 musste Heron sich die Umsatz- und Ergebnisschwelle erlassen lassen; im Gegenzug zahlte es 17,5 Millionen vorzeitig zurück und verlor den Zugriff auf weitere 40 Millionen Kreditrahmen. Was passiert, wenn das noch einmal schiefgeht, steht im Quartalsbericht:
„If the payment of the debt is accelerated, absent any additional funding, cash flows from our operations will be insufficient to repay such debt in full.“
Übersetzung: „Wird die Rückzahlung der Schulden vorzeitig fällig gestellt, reichen die Mittelzuflüsse aus unserem Geschäft ohne zusätzliche Finanzierung nicht aus, um diese Schulden vollständig zurückzuzahlen.“
— Heron Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 1 „Liquidity and Going Concern“
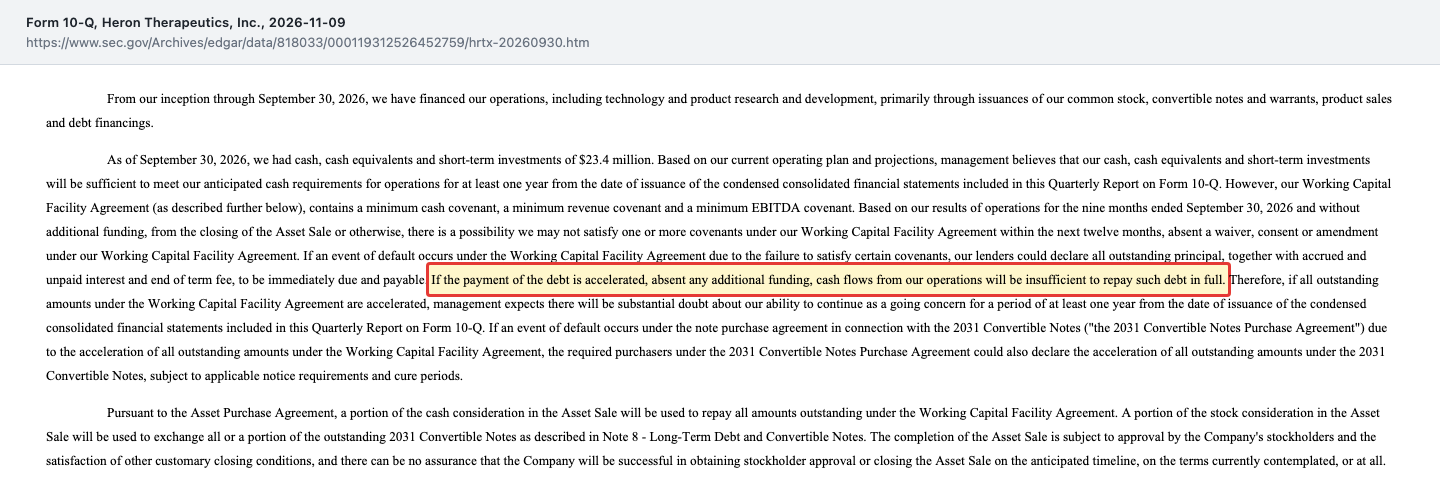
Heron schreibt ausdrücklich, es sei möglich, dass es eine oder mehrere Kreditbedingungen in den nächsten zwölf Monaten verfehlt — ohne Verkaufserlös, Erlass oder Vertragsänderung. Wird der Kredit dann fällig gestellt, erwartet das Management „substantial doubt“, also erhebliche Zweifel an der Fortführung des Unternehmens. Der Gegenwartsstand zum 30. September 2026: 23,4 Millionen Dollar Kasse, 93,3 Millionen Kredit, 35,0 Millionen Wandelanleihe und nur noch 4,9 Millionen Eigenkapital. Übersetzt: Der Verkauf ist nicht nur eine Chance, sondern auch der Rettungsring.
Unbequeme Wahrheit Nr. 3: Die 1-Dollar-Frist läuft
Seit Mitte Mai 2026 notiert Heron unter einem Dollar. Die Nasdaq verlangt für die weitere Notierung mindestens einen Dollar Schlusskurs und hat am 25. Juni 2026 eine Frist gesetzt:
„In accordance with applicable Nasdaq procedures, the Company has been provided a period of 180 calendar days, or until December 22, 2026, to cure the deficiency and regain compliance.“
Übersetzung: „Gemäß den geltenden Nasdaq-Verfahren hat das Unternehmen eine Frist von 180 Kalendertagen, also bis zum 22. Dezember 2026, erhalten, um den Mangel zu beheben und die Vorgaben wieder zu erfüllen.“
— Heron Therapeutics, Inc., SEC-Pflichtmeldung 8-K vom 25. Juni 2026, Item 3.01
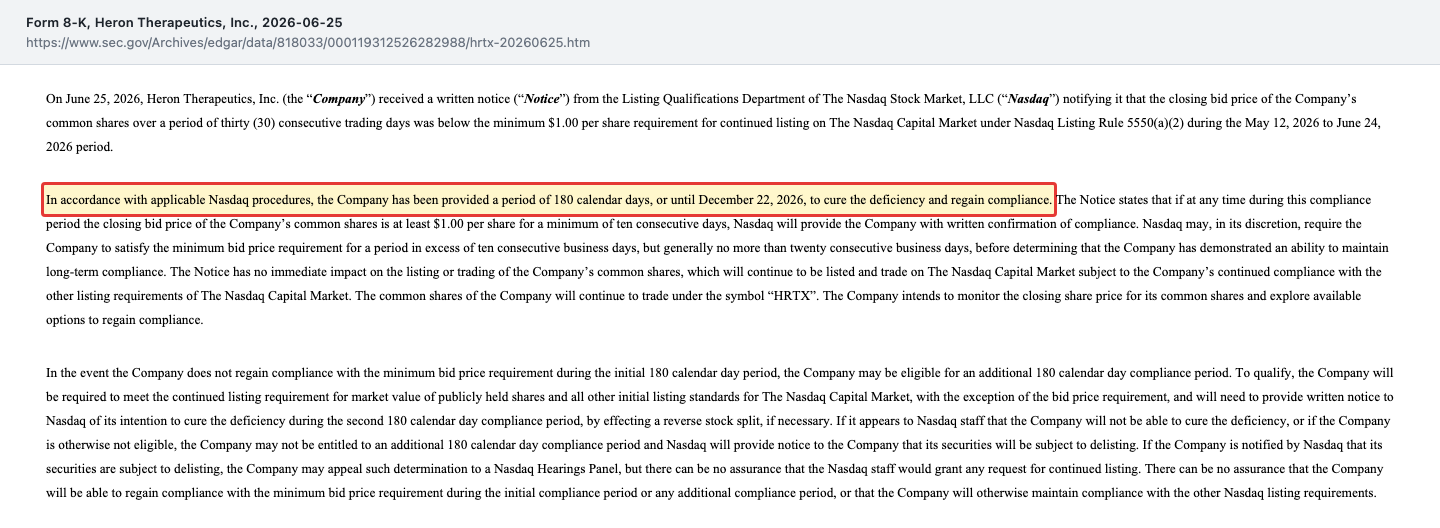
Dafür müsste der Kurs zehn Handelstage in Folge mindestens einen Dollar erreichen — am 9. November 2026 lag er bei 0,37 Dollar. Die Meldung nennt den Ausweg selbst: eine zweite Frist von 180 Tagen, wenn Heron die übrigen Bedingungen erfüllt, notfalls mit einer Zusammenlegung von Aktien (Reverse Split). Übersetzt: Aus zehn alten Aktien wird eine neue — der Kurs steigt rechnerisch, dein Anteil bleibt gleich. Ein Abstieg von der Nasdaq ist nicht beschlossen, aber die Frist ist real, und sie läuft vor dem geplanten Abschluss des Verkaufs ab.
Unbequeme Wahrheit Nr. 4: Das größte Produkt verliert seinen Schutz
Am 1. Juni 2026 erklärte ein US-Bundesgericht in Delaware zwei CINVANTI-Patente im Streit mit Azurity für ungültig; Heron ist in Berufung gegangen, der Schriftsatzwechsel endete am 4. November 2026. Laut Quartalsbericht berührt das Urteil frühere Vergleiche mit anderen Nachahmern nicht. Der Druck ist trotzdem schon im Umsatz sichtbar — minus 16,6 Prozent im dritten Quartal 2026. Und ein dritter Herausforderer wurde zum Partner: Long Grove hatte im Juni 2026 eine Nachahmerversion angemeldet, am 23. September schloss Heron mit Long Grove einen Lizenzvertrag über mehrere Produkte, das Verfahren wurde eingestellt. Für die Lizenzgebühr, die Heron ab 2027 bekommen soll, ist das wichtig: Sie fließt nur auf den Umsatz über 25 Millionen Dollar im Jahr. Je schneller CINVANTI schrumpft, desto weniger bleibt davon.
Unbequeme Wahrheit Nr. 5: Der Earn-out ist ehrgeizig
Die ersten 25 Millionen der Erfolgsprämie fließen nur, wenn ZYNRELEF 2028 mindestens 65 Millionen Dollar umsetzt. 2025 waren es 38,1 Millionen, von Januar bis September 2026 31,9 Millionen. Nach eigener Rechnung braucht ZYNRELEF dafür von 2025 bis 2028 rund 20 Prozent Wachstum pro Jahr, für die zweite Stufe von 95 Millionen rund 36 Prozent pro Jahr. Und den Umsatz verantwortet dann nicht mehr Heron, sondern CorMedix. Wer die vollen 55 Millionen in seinen Wert einrechnet, setzt auf ein Wachstum, das Heron selbst bisher nicht erreicht hat.
Merke dir: Jede der fünf Wahrheiten verschiebt den Wert in dieselbe Richtung: weg von der Schlagzeile, hin zur Subtraktion.
Bewertung: Börsenwert gegen Restwert
Am 9. November 2026 war Heron an der Börse rund 70,5 Millionen Dollar wert (190.273.587 Aktien zu 0,3706 Dollar). Unser Restwert liegt bei rund 85,9 Millionen. Die Börse bewertete Heron also mit rund 82 Prozent dieses Rests — oder anders: mit einem Abschlag von rund 18 Prozent.
Ist das ein Schnäppchen? Der Abschlag ist der Preis für die Fragen, die in der Rechnung fehlen: Stimmen die Aktionäre zu? Hält die CorMedix-Aktie ihren Wert, bis Heron sie verkaufen oder verteilen darf? Was kostet die Hülle, bis sie ein neues Geschäft gefunden hat — und was kauft sie? Dazu kommt das Ende des klassischen Bewertungsmaßstabs: Ein Kurs-Umsatz-Verhältnis von rund 0,5 (70,5 Millionen Börsenwert zu rund 148 Millionen Umsatz der letzten vier Quartale) sieht billig aus, aber dieser Umsatz gehört nach dem Abschluss CorMedix.
Wie unterschiedlich ein kleines Pharmaunternehmen dastehen kann, zeigen zwei andere Analysen: Puma Biotechnology hat ein einziges Medikament, aber keine Schulden, und bei Zevra Therapeutics war der ausgewiesene Gewinn größer als das, was das Geschäft wiederkehrend abwirft. Heron ist der umgekehrte Fall: ein Geschäft, das funktioniert, aber für die Schulden zu klein blieb.
Chancen und Risiken auf einen Blick
Was für Heron spricht
- Nach eigener Rechnung bleiben nach Kredit und Anleihe rund 85,9 Millionen Dollar — mehr als der Börsenwert von rund 70,5 Millionen am 9. November 2026.
- Bis zu 55 Millionen Earn-out und eine Lizenzgebühr für 2027 bis 2029 sind zusätzliche Chancen, die in dieser Zahl fehlen.
- Der Verkauf löst das Kreditproblem: Hercules wird mit dem Abschluss vollständig zurückgezahlt.
- Rund 22 Prozent der Aktien haben ihre Zustimmung schon zugesagt; CorMedix braucht keine Finanzierungsbedingung.
- Rund 2,3 Milliarden Dollar Verlustvorträge könnten künftige Gewinne der Hülle steuerfrei stellen.
Was dagegen spricht
- Das Geld bekommt die Firma, nicht der Aktionär; was der Vorstand damit kauft, ist offen.
- Ein Teil des Werts steckt in CorMedix-Aktien, die sechs Monate gesperrt sind; weil die Schuld an Rubric in Dollar feststeht, trifft jeder Kursrückgang das verbleibende Aktienpaket prozentual ungefähr doppelt so stark.
- Platzt der Verkauf, drohen verfehlte Kreditbedingungen und Zweifel an der Fortführung — bei 23,4 Millionen Kasse und 4,9 Millionen Eigenkapital (30.09.2026).
- Die Nasdaq-Frist für den 1-Dollar-Mindestkurs endet am 22. Dezember 2026.
- Das laufende Geschäft schrumpft (minus 7,8 Prozent im dritten Quartal 2026), CINVANTI verlor zwei Patente in erster Instanz.
Fazit: Der Anker und die Rechnung dahinter
Zurück zum Ankereffekt vom Anfang. Die 222,6 Millionen Dollar sind nicht falsch — sie sind der Preis, den CorMedix zahlt, gerechnet zum Kurs eines einzigen Tages. Aber sie sind die falsche Zahl für deine Frage. Nach dem Kredit von Hercules und der Anleihe von Rubric bleiben nach unserer Rechnung rund 85,9 Millionen, rund 45 Cent je Aktie — nicht auf deinem Konto, sondern in einer Firma, die ihr Geschäft verkauft hat und ein neues sucht.
Die ehrliche Frage an dich lautet deshalb nicht „Wie groß ist der Abschlag zum Kaufpreis?“, sondern: Traust du dem Vorstand zu, mit Bargeld, CorMedix-Aktien und 2,3 Milliarden Verlustvorträgen etwas zu bauen, das mehr wert ist als die Summe — und hältst du die Wartezeit bis zum Abschluss aus? Wer darauf eine Antwort hat, hat eine These. Wer nur die 222,6 Millionen im Kopf hat, hat einen Anker. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Heron Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 9. November 2026)
- Heron Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 9. November 2026, Anlage 99.1 (Ergebnis drittes Quartal 2026)
- Heron Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 9. November 2026 (Vermögensverkauf an CorMedix, Tauschvertrag Rubric, Steuerschutzplan)
- Heron Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 9. November 2026, Anlage 99.1 (gemeinsame Mitteilung mit CorMedix)
- Heron Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 9. November 2026, Anlage 10.4 (Tauschvertrag mit Rubric)
- Heron Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 29. September 2026 (Lizenzvertrag mit Long Grove)
- Heron Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 14. August 2026 (Verlängerung Steuerschutzplan)
- Heron Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 25. Juni 2026 (Nasdaq-Mindestkurs)
- Heron Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 2. Juni 2026 (CINVANTI-Patenturteil)
- Heron Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 10. August 2026)
- Heron Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 11. Mai 2026)
- Heron Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. Februar 2026)
- Heron Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 4. November 2025)
- Heron Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 27. Februar 2025)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht Heron Therapeutics (sec.gov)
- Fundamentaldaten (Kurse von Heron und CorMedix, Handelsvolumen, Leerverkäufe, Analystenstimmen; Datenstand 10. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Restwert je Aktie ist eine eigene Rechnung auf Basis der SEC-Berichte und keine Angabe des Unternehmens. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 86,3 | 107,7 | 127,0 | 144,3 | 154,9 |
| Betriebsergebnis (EBIT) | -217,8 | -174,7 | -110,6 | -11,5 | -2,5 |
| Nettogewinn | -217,7 | -134,5 | -110,6 | -13,6 | -20,2 |
| Nettomarge | -252,1 % | -124,9 % | -87,0 % | -9,4 % | -13,0 % |
| Gewinn je Aktie | -2,21 $ | -1,23 $ | -0,80 $ | -0,09 $ | -0,12 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Verkaufspreis positiv
- 145,0 Millionen US-Dollar bar plus 14.583.333 CorMedix-Aktien (77,6 Millionen am 06.11.2026); nach Kredit und Anleihe bleiben nach eigener Rechnung rund 85,9 Millionen — mehr als der Börsenwert von rund 70,5 Millionen (09.11.2026).
- Wer das Geld bekommt negativ
- Bargeld und Aktien gehen an das Unternehmen, nicht an die Aktionäre (10-Q zum 30.09.2026). Heron will börsennotiert bleiben und in noch unbekannte Geschäfte investieren; die CorMedix-Aktien sind sechs Monate gesperrt.
- Bilanz & Kredit negativ
- 23,4 Millionen Kasse, 93,3 Millionen Kredit, 35,0 Millionen Wandelanleihe, 4,9 Millionen Eigenkapital (30.09.2026); ohne Verkaufserlös drohen verfehlte Kreditbedingungen und Zweifel an der Fortführung.
- Laufendes Geschäft neutral
- Umsatz im dritten Quartal 2026 35,3 Millionen (−7,8 Prozent), Nettoverlust 5,0 Millionen; ZYNRELEF (+13,8 Prozent) und APONVIE (+49,3 Prozent) wachsen, CINVANTI (−16,6 Prozent) schrumpft unter Wettbewerbsdruck.
- Börsennotierung negativ
- Nasdaq-Rüge vom 25.06.2026 wegen eines Kurses unter einem Dollar; Frist bis 22.12.2026, Kurs am 09.11.2026 0,37 Dollar. Möglich sind eine zweite Frist und eine Aktienzusammenlegung.
Heron Therapeutics zeigt, wie der Ankereffekt bei Übernahme-Schlagzeilen wirkt: 222,6 Millionen Dollar Sofortwert stehen einem Börsenwert von rund 70,5 Millionen gegenüber, doch nach Kredit und Wandelanleihe bleiben nach eigener Rechnung rund 85,9 Millionen — beim Unternehmen, nicht beim Aktionär. Der Verkauf löst Herons Schuldenproblem, verwandelt die Aktie aber in einen Anteil an einer Firmenhülle mit offenem Ziel. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil die Substanz ohne den Verkauf nicht gesichert ist: Heron hält zum 30. September 2026 nur 23,4 Millionen Dollar Kasse und 4,9 Millionen Eigenkapital gegen 93,3 Millionen Kredit, rechnet selbst mit möglichen Verstößen gegen Kreditbedingungen und — bei Fälligstellung — mit erheblichen Zweifeln an der Fortführung; dazu läuft die Nasdaq-Frist für den 1-Dollar-Mindestkurs. Der Verkauf an CorMedix kann das lösen, steht aber unter dem Vorbehalt der Abstimmung. Wer auf den Restwert setzt, wettet auf Zustimmung, CorMedix-Kurs und einen Vorstand, der die Hülle sinnvoll füllt. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse sind der Vermögensverkauf an CorMedix (Vertrag vom 08.11.2026, 8-K vom 09.11.2026) und der Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 09.11.2026). Kursbezug: 1,49 US-Dollar (16.01.2026, höchster Schluss der zwölf Monate), 0,27 (21.09.2026, tiefster), 0,293 (06.11.2026), 0,3706 (09.11.2026). Leerverkaufte Aktien rund 36,7 Mio. (Fundamentaldaten, Abruf 10.11.2026).
- Eigene Rechnung Restwert: 145,0 Mio. bar + 77,6 Mio. CorMedix-Aktien (14.583.333 × 5,32 US-Dollar) − 98,9 Mio. Hercules (93,3 Kredit + 1,3 aufgelaufene Sachzinsen + 4,3 bilanzierte Schlussgebühr, 30.09.2026) − 37,8 Mio. Rubric (35,0 nominal plus Zinsen) = 85,9 Mio.; ÷ 190.273.587 Aktien ≈ 0,45 US-Dollar. Szenario CorMedix −20 %: 46,1 + (14.583.333 − 37,8 Mio./4,256) × 4,256 ≈ 70,4 Mio. Earn-out-Wachstum: (65/38,1)^(1/3) ≈ 1,20; (95/38,1)^(1/3) ≈ 1,36.
- Die Analyse betrifft die Stammaktie der Heron Therapeutics, Inc. (Nasdaq: HRTX, CIK 0000818033), bis 2014 A.P. Pharma, Inc.; nicht zu verwechseln mit dem Käufer CorMedix Inc. (Nasdaq: CRMD). Zur Ergebnismitteilung vom 09.11.2026 hielt Heron keine Telefonkonferenz ab.
Aktien-Wächter
Diese Analyse ist Stand 11. November 2026. Was sich seitdem bei HRTX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Heron Therapeuti (HRTX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Heron Therapeutics, Inc. (Nasdaq: HRTX) aus Cary, North Carolina, verkauft Medikamente für Krankenhäuser und OP-Zentren: CINVANTI und APONVIE gegen Übelkeit, ZYNRELEF gegen Schmerzen nach Operationen; SUSTOL wurde zum 30. September 2026 eingestellt. 2025 lag der Umsatz bei 154,9 Millionen US-Dollar, der Nettoverlust bei 20,2 Millionen. Am 8. November 2026 vereinbarte Heron den Verkauf nahezu aller Vermögenswerte an CorMedix.
CorMedix zahlt 145,0 Millionen US-Dollar bar (angepasst um Kasse und Umlaufvermögen) und gibt 14.583.333 eigene Aktien aus, zum Schlusskurs vom 6. November 2026 rund 77,6 Millionen wert. Dazu kommen bis zu 55 Millionen Erfolgsprämie, falls ZYNRELEF 2028 mindestens 65 bzw. 95 Millionen Umsatz erreicht, und 5 Prozent Lizenzgebühr auf bestimmte Umsätze von 2027 bis 2029.
Nicht direkt. Laut Quartalsbericht zum 30. September 2026 erhält das Unternehmen, nicht die Aktionäre, Bargeld und CorMedix-Aktien. Heron will nicht liquidieren, sondern börsennotiert bleiben und den Erlös in neue Geschäfte investieren. Die CorMedix-Aktien darf Heron nach einer Sperrfrist von sechs Monaten anteilig an seine Aktionäre verteilen, ist dazu aber nicht verpflichtet.
Nach eigener Rechnung: 145,0 Millionen US-Dollar bar plus 77,6 Millionen in CorMedix-Aktien, minus rund 98,9 Millionen für den Hercules-Kredit (Stand 30.09.2026) und rund 37,8 Millionen für die Rubric-Wandelanleihe ergibt rund 85,9 Millionen. Bei 190.273.587 Aktien sind das rund 45 Cent je Aktie, ohne Earn-outs, Lizenzgebühren, Kasse und Kosten.
Es läuft eine Frist. Am 25. Juni 2026 rügte die Nasdaq, dass der Schlusskurs 30 Handelstage unter einem Dollar lag. Heron hat bis zum 22. Dezember 2026 Zeit, an zehn Handelstagen in Folge wieder mindestens einen Dollar zu erreichen; möglich ist eine zweite Frist von 180 Tagen, notfalls mit Aktienzusammenlegung. Am 9. November 2026 schloss die Aktie bei 0,37 Dollar.
Dann muss Heron CorMedix bis zu 2,5 Millionen US-Dollar Kosten erstatten und bleibt auf einem schrumpfenden Geschäft und dem Hercules-Kredit sitzen. Laut Quartalsbericht zum 30. September 2026 könnte Heron ohne Verkaufserlös Kreditbedingungen verfehlen; wird der Kredit fällig gestellt, erwartet das Management erhebliche Zweifel an der Fortführung. Kasse: 23,4 Millionen.
Heron behält nach dem Verkauf rund 2,3 Milliarden US-Dollar steuerliche Verlustvorträge (Stand 30. September 2026). Sie senken die Steuer nur, wenn die Firma künftig Gewinne macht, und ihre Nutzung kann bei großen Eigentümerwechseln begrenzt werden. Ein Schutzplan, verlängert bis 14. August 2029, soll solche Wechsel verhindern. Einen festen Wert hat der Posten deshalb nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.