Portillo’s: Die Hot-Dog-Kette schuldet ihren Alteigentümern mehr als der Bank
Portillo’s hat ein starkes drittes Quartal gemeldet: 7,0 Prozent mehr Umsatz, 4,8 Millionen Dollar Gewinn, eine angehobene Jahresprognose — und die Aktie sprang am 5. November 2026 um 28,8 Prozent. In denselben Berichten steht eine Zahl, die leicht untergeht: 343,2 Millionen Dollar schuldet die Kette aus einer Steuer-Abmachung ihren Alteigentümern, mehr als die 327,2 Millionen Bankkredit. Dazu kommen ein gescheiterter Vorstoß nach Texas und Schließungen. Ein gutes Quartal ist ein Anfang — wie weit der Weg noch ist, steht in der Bilanz.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 10. November 2026
- Schlusskurs
- 7,00 $ +1,30 %
- Marktkapitalisierung
- 0,5 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Kursentwicklung seit 9. November 2026: +1,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,50 $ bis 7,00 $ · Letzter Kurs: 7,00 $ (Stand: 10. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die nach einem guten Quartalsbericht besonders laut wird: den Rezenzeffekt. Das Gehirn gibt der jüngsten Nachricht mehr Gewicht als allem davor. Bei Portillo’s (Nasdaq: PTLO) ist diese jüngste Nachricht hervorragend. Am 5. November 2026 meldete die Restaurantkette aus Chicago für das dritte Quartal 7,0 Prozent mehr Umsatz, einen Gewinn von 4,8 Millionen Dollar und eine angehobene Jahresprognose. Die Aktie schloss am Vortag bei 5,45 Dollar und am Meldetag bei 7,02 Dollar — ein Sprung um 28,8 Prozent an einem einzigen Tag. „Endlich dreht es“, flüstert der Rezenzeffekt.
Bemerkenswert ist, wer ihm am deutlichsten widerspricht: der Chef selbst. In derselben Ergebnismitteilung sagte Brett Patterson, man sei ermutigt — aber ein Quartal mache noch keinen Trend. Machen wir also einen Deal: Bevor du dem jüngsten Quartal glaubst, lesen wir gemeinsam alles, was Portillo’s der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 27. September 2026 und die Ad-hoc-Meldungen (8-K) bis zum Schließungsbeschluss vom November 2026. Das Spannungsfeld dieser Analyse zieht sich durch jedes Kapitel: Die Restaurants von Portillo’s verdienen gut — aber zwischen ihrer Kasse und dem Aktionär stehen Bankzinsen, eine Steuer-Abmachung mit den Alteigentümern und ein Expansionskurs, der in Texas nicht aufging.
Was das Unternehmen eigentlich macht
Portillo’s begann 1963 mit einem kleinen Wohnwagen, den Gründer Dick Portillo „The Dog House“ nannte. Heute verkauft die Kette Chicagoer Straßenessen: Hot Dogs nach Chicago-Art, das Italian-Beef-Sandwich, Burger, Salate und einen Schokoladenkuchen, der als Milchshake fast so berühmt ist wie die Hot Dogs. Zum 27. September 2026 betrieb Portillo’s 109 Restaurants in 11 Bundesstaaten, alle in eigener Regie und ohne Franchisenehmer; eines davon gehört dem Gemeinschaftsunternehmen C&O, an dem Portillo’s die Hälfte hält. Ende 2025 standen 50 der damals 102 Restaurants in Illinois.
Das Besondere sind die Volumen. Ein Portillo’s ist kein kleiner Imbiss, sondern eine große Halle mit fast immer zwei Drive-in-Spuren. Ein Restaurant im Vergleichsbestand setzte in den zwölf Monaten bis 27. September 2026 im Schnitt 8,2 Millionen Dollar um — übersetzt in ein Alltagsbild: rund 22.000 Dollar an jedem einzelnen Tag des Jahres. Ein Jahr zuvor waren es noch 8,6 Millionen. Merke dir diese Zahl, denn sie ist zugleich die größte Stärke und die erste Warnlampe: Die Marke zieht gewaltig — aber pro Restaurant zieht sie gerade etwas weniger.
Für die Zahlen gilt ein Hinweis: Das Geschäftsjahr endet am letzten Sonntag im Dezember. Das Geschäftsjahr 2025 lief bis 28. Dezember 2025, das dritte Quartal 2026 endete am 27. September 2026.
Die Firmengeschichte für Anleger
-
1963
Ein Wohnwagen namens „The Dog House“
Dick Portillo verkauft in Chicago Hot Dogs aus einem kleinen Wohnwagen. Aus der Marke wird eine Kette, deren Kern bis heute im Großraum Chicago liegt.
-
2021
Börsengang an der Nasdaq
Erster Handelstag am 21. Oktober 2021, Ausgabepreis 20 Dollar. Mit dem Börsengang entsteht die Steuer-Abmachung, die heute auf 343,2 Millionen Dollar geschätzt wird.
-
2025
Neustart nach Texas-Enttäuschung
Im September 2025 bremst Portillo’s die Expansion, Chef Michael Osanloo geht. Für Aktionäre endet damit die Wachstumsgeschichte im alten Tempo.
-
2026
Neue Führung, starkes Quartal, Schließungen
Brett Patterson übernimmt im Februar. Im November folgen ein starkes drittes Quartal, eine angehobene Prognose und der Beschluss, schwache Restaurants zu schließen.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Portillo’s gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser hauseigener Reddit-Hype-Scanner, der zählt, welche kleineren US-Aktien in Reddit-Foren auffällig oft genannt werden, meldete PTLO im November 2026 — wenige Tage nach dem Kurssprung vom 5. November. Laut unseren Fundamentaldaten wechselten an diesem Tag rund 9,2 Millionen Aktien den Besitzer, im Oktober 2026 waren es im Schnitt rund 2,0 Millionen am Tag. Der Tiefpunkt lag erst sechs Wochen zurück: Am 25. September 2026 schloss die Aktie bei 3,50 Dollar. Bis zum 9. November hatte sie sich auf 6,89 Dollar fast verdoppelt.
Dazu kommt eine Zahl, die solche Sprünge verstärkt: Laut Fundamentaldaten (Abruf 10. November 2026) waren rund 9,6 Millionen PTLO-Aktien leerverkauft, etwa 14 Prozent der frei handelbaren Aktien. Leerverkäufer setzen auf fallende Kurse; drehen die Nachrichten, müssen sie zurückkaufen und treiben den Kurs zusätzlich. Das ist kein Kaufsignal und keine Warnung — es erklärt nur, warum der Kurs so heftig reagierte. Zur Einordnung des Ankers auf der anderen Seite: Beim Börsengang im Oktober 2021 kostete die Aktie 20 Dollar, am 17. November 2021 schloss sie bei 54,22 Dollar.
Die Zahlen über die Jahre: mehr Umsatz, wenig freies Geld
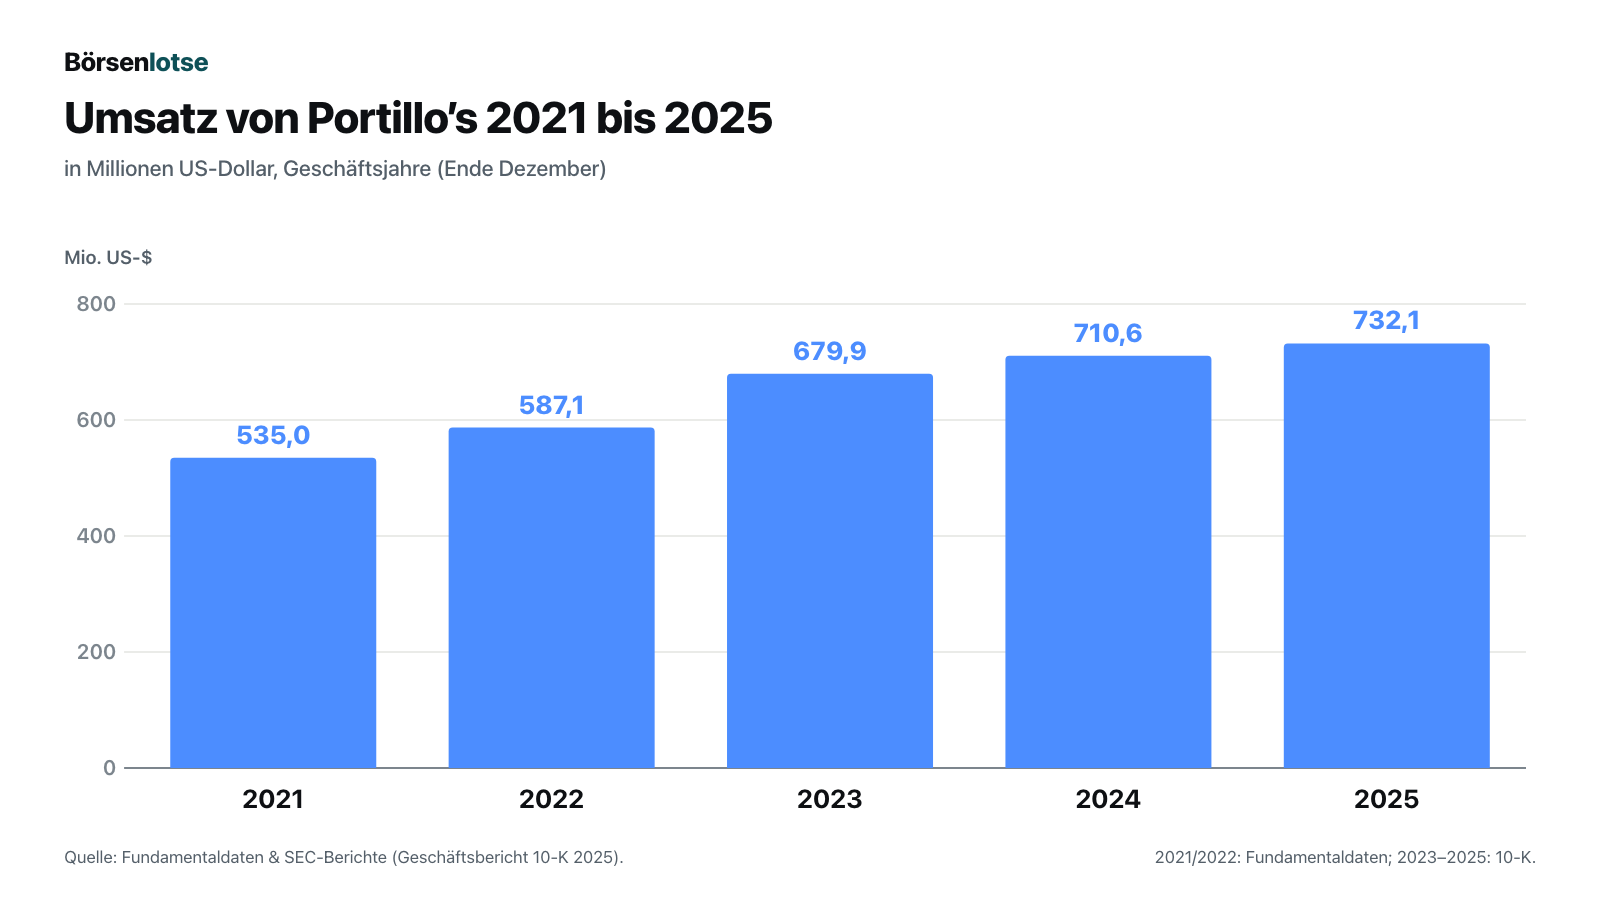
Erst das, was wirklich beeindruckt. Der Umsatz ist seit dem Börsengang Jahr für Jahr gewachsen, von 535,0 Millionen Dollar im Geschäftsjahr 2021 auf 732,1 Millionen im Geschäftsjahr 2025. Und das dritte Quartal 2026 war stark: 194,1 Millionen Dollar Umsatz, 7,0 Prozent mehr als im Vorjahresquartal, das Betriebsergebnis mehr als verdoppelt auf 11,8 Millionen, unterm Strich 4,8 Millionen Dollar Gewinn nach 0,8 Millionen. Die Restaurants selbst behielten 20,7 Prozent ihres Umsatzes als Ergebnis vor Zentrale und Abschreibungen (Vorjahr 20,2 Prozent).
Jetzt die Einschränkung. Das Wachstum kam fast nur aus neuen Restaurants. In den vergleichbaren Restaurants — jenen, die schon mindestens zwei Jahre offen sind — sank der Umsatz 2024 um 0,6 Prozent und 2025 um 0,5 Prozent; 2026 folgten −0,1 Prozent im ersten und −1,2 Prozent im zweiten Quartal. Auch das Plus von 1,4 Prozent im dritten Quartal kam aus Preisen, nicht aus Gästen: Der Durchschnittsbon stieg um 2,1 Prozent, die Zahl der Bestellungen fiel um 0,7 Prozent. Nach drei Quartalen 2026 steht der Vergleichsumsatz bei 0,0 Prozent. Und ein Teil des besseren Ergebnisses kam daher, dass weniger eröffnet wurde: Die Anlaufkosten für neue Restaurants sanken im dritten Quartal um 2,6 Millionen Dollar, die Kosten für aufgegebene Standorte um 3,3 Millionen.
Was am Ende in der Kasse bleibt, zeigt der freie Mittelfluss — operativer Cashflow minus Investitionen in Restaurants und Ausstattung:
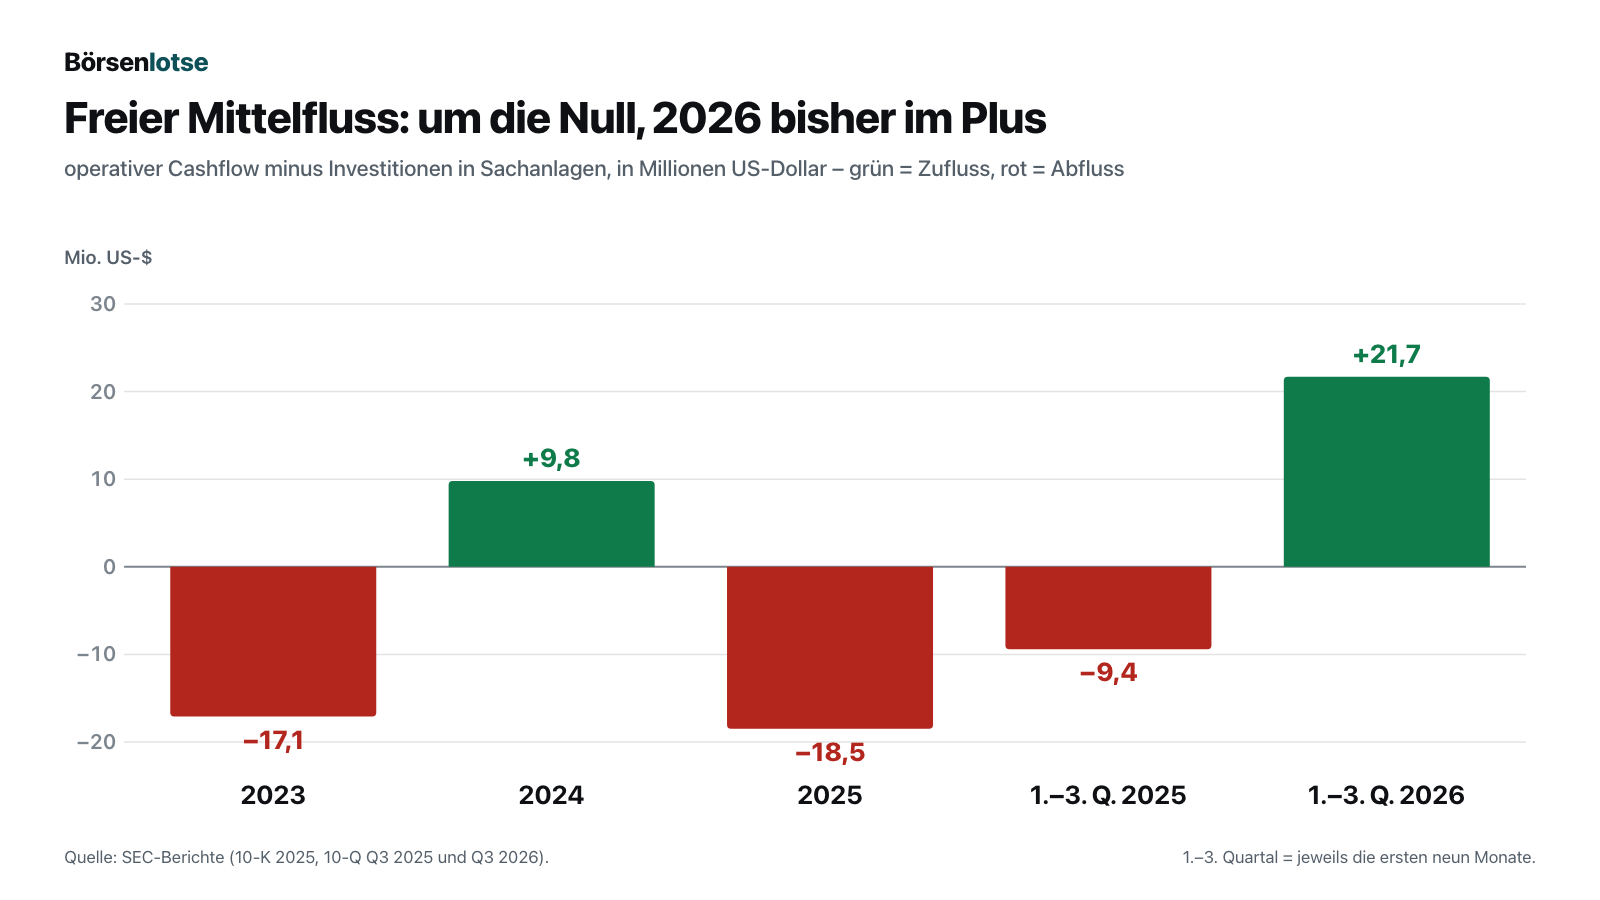
Die Wende im Jahr 2026 ist echt, aber sie hat einen klaren Grund: Die Investitionen in Sachanlagen fielen in den ersten drei Quartalen von 58,1 auf 40,1 Millionen Dollar, während der operative Cashflow von 48,7 auf 61,8 Millionen stieg. Mit dem Geld zahlte Portillo’s 9,7 Millionen Dollar Kredit zurück. Merke dir: Wer weniger baut, hat mehr Geld übrig — das ist vernünftig, aber es ist noch kein Beweis, dass die bestehenden Restaurants mehr Gäste anziehen. Genau das hält auch der Chef fest:
„While we are encouraged by the progress, one quarter does not establish a trend.“
Übersetzung: „Auch wenn uns die Fortschritte ermutigen: Ein Quartal macht noch keinen Trend.“
— Brett Patterson, CEO von Portillo’s, Ergebnismitteilung zum dritten Quartal 2026, Anlage 99.1 zur Ad-hoc-Meldung 8-K vom 05.11.2026
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Alteigentümer verdienen an den Steuern mit
Beim Börsengang im Oktober 2021 hat Portillo’s den früheren Eigentümern eine Zusage gemacht, die erst tief in den Berichten steht: ein Tax Receivable Agreement, kurz TRA. Übersetzt in ein Alltagsbild: Du kaufst ein Haus, und der Vorbesitzer handelt sich aus, dass du ihm 85 Prozent jeder Steuerersparnis überweist, die dir das Haus in den nächsten Jahrzehnten bringt. Genau so funktioniert die Abmachung — 85 Prozent bestimmter Steuervorteile aus der Börsenstruktur fließen an die früheren Eigentümer, nicht an die heutigen Aktionäre. Die Höhe hat Portillo’s im jüngsten Quartalsbericht beziffert:
„As of September 27, 2026, we estimate that our obligation for future payments under the TRA totaled $343.2 million.“
Übersetzung: „Zum 27. September 2026 schätzen wir unsere Verpflichtung für künftige Zahlungen aus dem TRA auf insgesamt 343,2 Millionen US-Dollar.“
— Portillo’s Inc., SEC-Quartalsbericht 10-Q zum 27.09.2026, Item 2, Abschnitt „Tax Receivable Agreement“
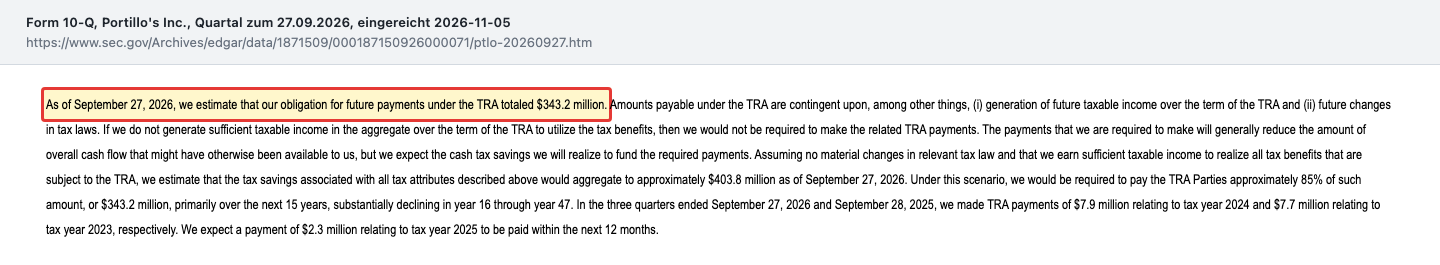
Zur Größenordnung: Die Summe ist höher als alle Bankkredite (327,2 Millionen Dollar) und entspricht gut zwei Dritteln des Börsenwerts von rund 501 Millionen (Kurs 6,89 Dollar am 9. November 2026). Fair ist auch: Gezahlt wird nur, wenn Portillo’s die Steuerersparnis tatsächlich erzielt, und das Unternehmen erwartet, die Zahlungen aus genau diesen Ersparnissen zu bestreiten. 2026 überwies es 7,9 Millionen Dollar für das Steuerjahr 2024; für 2025 erwartet es 2,3 Millionen. Aber 15 Prozent der Ersparnis für die Aktionäre statt 100 Prozent — das ist der Unterschied zwischen einem Steuervorteil und einem Steuervorteil für jemand anderen. Und es gibt eine Klausel, die schwerer wiegt:
„The TRA could make us a less attractive target for an acquisition, particularly if an acquirer cannot use some or all of the tax benefits, and could negatively impact shareholder value.“
Übersetzung: „Das TRA könnte uns als Übernahmeziel weniger attraktiv machen, insbesondere wenn ein Käufer die Steuervorteile ganz oder teilweise nicht nutzen kann, und könnte sich negativ auf den Wert für die Aktionäre auswirken.“
— Portillo’s Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
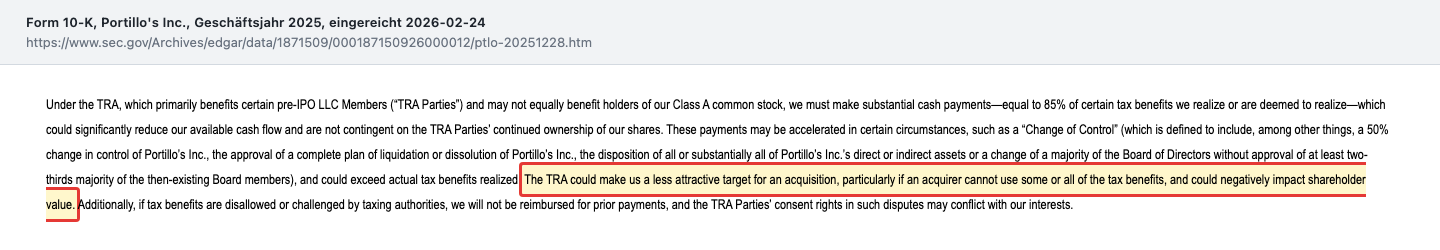
Wer in Foren mit einer Übernahme rechnet, sollte das wissen: Ein Käufer übernimmt nicht nur Restaurants und Kredite, sondern auch eine Rechnung, die bei einem Kontrollwechsel auf einmal fällig werden kann. Merke dir: Bei Portillo’s gehört ein Teil jeder künftigen Steuerersparnis schon jemand anderem.
Unbequeme Wahrheit Nr. 2: Texas war kein Selbstläufer
Die Börsengeschichte von 2021 lautete: Eine Kultmarke aus Chicago erobert das Land. Texas sollte der Beweis werden — Ende 2025 standen dort 14 Restaurants, mehr als in jedem anderen Bundesstaat außer Illinois. Im Geschäftsbericht klingt das inzwischen anders:
„In September 2025, the Company announced a strategic reset to its development strategy, following disappointing results from new market expansion, particularly in Texas.“
Übersetzung: „Im September 2025 kündigte das Unternehmen eine strategische Neuausrichtung seiner Expansionsstrategie an, nach enttäuschenden Ergebnissen der Expansion in neue Märkte, insbesondere in Texas.“
— Portillo’s Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 „Management’s Discussion and Analysis“
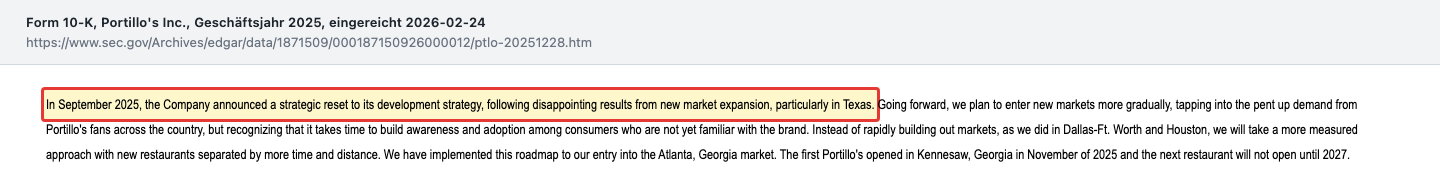
Mit dem Neustart ging am 21. September 2025 auch der langjährige Chef Michael Osanloo. Und der Neustart ist noch nicht zu Ende: Am 4. November 2026 beschloss der Verwaltungsrat, eine „mittlere bis hohe einstellige Zahl“ schwacher Restaurants außerhalb des Großraums Chicago zu schließen, die meisten im vierten Quartal 2026. Was das kostet, weiß das Unternehmen selbst noch nicht:
„However, the Company expects that its analysis will result in material cash and non-cash charges, the majority of which are expected to be recognized in the fiscal fourth quarter of 2026.“
Übersetzung: „Das Unternehmen erwartet jedoch, dass seine Prüfung zu wesentlichen zahlungswirksamen und nicht zahlungswirksamen Belastungen führt, von denen der Großteil voraussichtlich im vierten Geschäftsquartal 2026 verbucht wird.“
— Portillo’s Inc., Ad-hoc-Meldung 8-K vom 05.11.2026, Item 2.05 „Costs Associated with Exit or Disposal Activities“
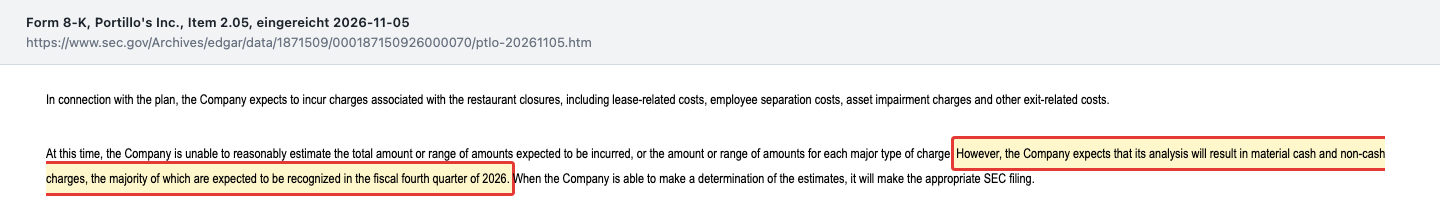
Zu den Posten zählen laut derselben Meldung Mietverpflichtungen, Abfindungen und Wertberichtigungen auf Gebäude und Ausstattung. Die angehobene Jahresprognose ist dabei kein Widerspruch: Sie bezieht sich auf das bereinigte EBITDA, ein Gewinnmaß vor Zinsen, Steuern und Abschreibungen, aus dem das Unternehmen solche Sonderposten herausrechnet. Im Gewinn nach den offiziellen Rechnungslegungsregeln werden die Schließungen dagegen sichtbar. Ehrlich gesagt ist das Schließen schwacher Standorte trotzdem ein gutes Zeichen — es zeigt eine Führung, die Fehler zugibt. Merke dir: Ein Restaurant zu schließen kostet einmal; ein schlechtes Restaurant weiterzuführen kostet jedes Jahr.
Unbequeme Wahrheit Nr. 3: Die Zinsen essen mit — und die Bilanz besteht zu einem großen Teil aus Kaufpreis
Zum 27. September 2026 schuldete Portillo’s den Banken 327,2 Millionen Dollar: 242,2 Millionen als Laufzeitkredit und 85,0 Millionen aus der Kreditlinie, beides fällig am 27. Januar 2030. Der Zins lag bei rund 6,5 Prozent und schwankt mit dem Referenzzins SOFR. In den ersten drei Quartalen 2026 kostete das 16,8 Millionen Dollar Zinsen — bei einem Betriebsergebnis von 30,0 Millionen. Mehr als die Hälfte dessen, was das Geschäft vor Zinsen verdiente, ging also an die Banken; im Gesamtjahr 2025 waren es 22,8 Millionen Zinsen bei 43,7 Millionen Betriebsergebnis. Laut Quartalsbericht hielt Portillo’s alle Kreditauflagen ein, die Kasse lag bei 24,8 Millionen, in der Kreditlinie waren 60,8 Millionen frei.
Dazu kommt die Bilanz. Von 1.624,5 Millionen Dollar Vermögen sind 394,3 Millionen Firmenwert und 221,7 Millionen Markennamen — beides stammt laut Geschäftsbericht im Wesentlichen aus der Kaufpreisaufteilung bei der „Berkshire Acquisition“, der Übernahme durch die Beteiligungsgesellschaft Berkshire Partners, die Ende 2025 noch rund 5,2 Prozent hielt. Übersetzt: Das ist der Aufpreis, den jemand einmal für die Marke über den Wert der Gebäude hinaus gezahlt hat. Zusammen 616,0 Millionen, mehr als das gesamte Eigenkapital von 517,4 Millionen. Solange die Marke trägt, ist das kein Problem. Im dritten Quartal 2025 sah Portillo’s aber schon „impairment indicators“, Anzeichen für einen Wertverlust; der Test fiel damals ohne Abschreibung auf den Firmenwert aus. Der nächste reguläre Test läuft im vierten Quartal 2026 — demselben Quartal, in dem die Schließungen verbucht werden.
Unbequeme Wahrheit Nr. 4: Die Führung ist fast komplett neu
Seit September 2025 hat Portillo’s fast die gesamte Spitze ausgetauscht. Auf Michael Osanloo folgte übergangsweise Michael A. Miles Jr., seit dem 23. Februar 2026 führt Brett Patterson, zuvor Chef der Restaurantkette Miller’s Ale House. Die Finanzchefin Michelle Hook ging im Mai 2026, eine Interims-Finanzchefin übernahm für 14.000 Dollar pro Woche (8-K vom 21. Mai 2026), seit dem 7. September 2026 ist Kevin Kalicak Finanzchef, zuvor Finanzverantwortlicher bei Olive Garden (Darden). Die Personalchefin Jill Waite schied am 1. November 2026 aus (8-K vom 6. Oktober 2026), und im dritten Quartal fielen 1,4 Millionen Dollar für einen Stellenabbau in der Zentrale an.
Ein neues Team kann genau das Richtige sein — Patterson und Kalicak bringen Erfahrung aus großen Restaurantketten mit. Aber es bedeutet auch: Die Zahlen, auf die sich der Rezenzeffekt stützt, sind die ersten eines Teams, das noch kein volles Jahr zusammenarbeitet.
Bewertung: Was rund 500 Millionen Dollar Börsenwert kaufen
Bei 6,89 Dollar (Schluss 9. November 2026) und 72.766.838 Class-A-Aktien laut Deckblatt des Quartalsberichts lag der Börsenwert bei rund 501 Millionen Dollar. Der Umsatz der letzten zwölf berichteten Monate (Oktober 2025 bis September 2026) betrug 761,4 Millionen. Das ergibt ein Kurs-Umsatz-Verhältnis von rund 0,66 — für einen Dollar Umsatz zahlt der Markt 66 Cent. Der verwässerte Gewinn je Aktie lag in diesen zwölf Monaten bei 0,23 Dollar; das Kurs-Gewinn-Verhältnis von rund 30 ist für ein Unternehmen ohne Gästewachstum hoch.
Aussagekräftiger ist der Blick auf alles, was vor dem Aktionär steht. Rechnet man zum Börsenwert die Bankkredite abzüglich Kasse (rund 302 Millionen) hinzu, kommt man auf rund 804 Millionen Dollar Unternehmenswert — das Achtfache der angehobenen Prognose für das bereinigte EBITDA 2026 (Mitte: 99,5 Millionen). Zählt man die Steuer-Abmachung über 343,2 Millionen mit, wird daraus rund das 11,5-Fache. Die Mietverpflichtungen für die Restaurants (zusammen 355,8 Millionen in der Bilanz) sind dabei noch gar nicht eingerechnet. Eine dieser Rechnungen ist nicht falsch und die andere richtig — aber nur die zweite zeigt, was ein Käufer der ganzen Firma tatsächlich übernehmen würde.
Der Blick der Profis: Laut Fundamentaldaten (Abruf 10. November 2026) stufen drei Analysten die Aktie mit „Strong Buy“ ein, neun mit „Hold“, keiner rät zum Verkauf. Das durchschnittliche Kursziel liegt bei rund 6,06 Dollar — unter dem Kurs nach dem Sprung. Die Profis waren also vor dem Quartal vorsichtig, und die Kursziele hinken dem Kurs hinterher. Wie es einem anderen Restaurantkonzern mit starker Marke und schwierigem Unterbau ergeht, zeigt unsere Analyse von Biglari Holdings, dem Eigentümer von Steak ’n Shake; wie eine kleine, traditionsreiche Kette ihre Zahlen erzielt, unsere Analyse von Flanigan’s.
Chancen und Risiken auf einen Blick
Was für Portillo’s spricht:
- Starke Marke mit hohen Volumen: 8,2 Millionen Dollar Umsatz je Restaurant (zwölf Monate bis 27.09.2026), Restaurantmarge 20,7 Prozent im dritten Quartal 2026.
- Starkes drittes Quartal 2026: Umsatz +7,0 Prozent, Vergleichsumsatz +1,4 Prozent, Nettogewinn 4,8 Millionen; Prognose für das bereinigte EBITDA auf 98 bis 101 Millionen angehoben.
- Mehr Geldzufluss durch Disziplin: freier Mittelfluss +21,7 Millionen in den ersten drei Quartalen 2026, 9,7 Millionen Kredit zurückgezahlt, Investitionen 2026 rund 55 Millionen.
- Klarer Plan: kleinerer Restaurant-Typ ab 2028 (rund 4.600 Quadratfuß, mehr als 40 Prozent kleiner), Ziel einer Bargeldrendite von über 20 Prozent für neue Restaurants und 2 bis 3 Prozent Vergleichswachstum pro Jahr.
- Erfahrene neue Führung aus der Restaurantbranche (Miller’s Ale House, Olive Garden).
Was dagegen spricht:
- Steuer-Abmachung über 343,2 Millionen Dollar zugunsten der Alteigentümer, bei einem Kontrollwechsel vorzeitig fällig.
- Bankkredite von 327,2 Millionen Dollar; Zinsen schlucken mehr als die Hälfte des Betriebsergebnisses.
- Kein Gästewachstum: Vergleichsumsatz 2024 und 2025 negativ, das Plus im dritten Quartal 2026 kam aus Preisen, die Bestellungen sanken um 0,7 Prozent.
- Enttäuschende Expansion außerhalb Chicagos, Schließungen mit noch unbezifferten „wesentlichen“ Kosten im vierten Quartal 2026, Firmenwert und Markennamen (616,0 Millionen) über dem Eigenkapital.
- Fast komplett neue Führung, deren Strategie erst ein Quartal Zahlen geliefert hat.
Ein menschliches Fazit
Zurück zum Rezenzeffekt vom Anfang. Er sagt: Ein starkes Quartal, eine angehobene Prognose, fast eine Verdoppelung seit September — es dreht. Die Berichte sagen: Vielleicht. Die Restaurants von Portillo’s sind gut, die Marke ist stark, und die neue Führung tut, was eine vernünftige Führung tun sollte — weniger bauen, schwache Standorte schließen, Schulden abtragen. Aber zwei Jahre ohne Gästewachstum, ein Expansionskurs, der korrigiert werden musste, und eine Bilanz mit Bankkrediten und einer Steuer-Abmachung über zusammen rund 670 Millionen Dollar verschwinden nicht durch ein gutes Quartal.
Die ehrliche Frage an dich lautet deshalb nicht „Wie stark war das letzte Quartal?“, sondern: Glaubst du, dass die bestehenden Restaurants wieder mehr Gäste anziehen — nicht nur höhere Bons — und dass das lange genug anhält, um Zinsen und die Zahlungen an die Alteigentümer zu tragen? Wenn ja, hast du eine These, die du an den nächsten Quartalsberichten überprüfen kannst. Wenn nein, hattest du nur das letzte Quartal im Kopf. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Portillo’s Inc. — Quartalsbericht 10-Q zum 27.09.2026 (eingereicht 05.11.2026)
- Portillo’s Inc. — Ad-hoc-Meldung 8-K vom 05.11.2026 (Items 2.02 und 2.05: Ergebnis und Schließungsplan) mit Anlage 99.1, Ergebnismitteilung zum dritten Quartal 2026 mit Prognose
- Portillo’s Inc. — Ad-hoc-Meldung 8-K vom 06.10.2026: Abgang der Personalchefin (Item 5.02)
- Portillo’s Inc. — Quartalsbericht 10-Q zum 28.06.2026 (eingereicht 05.08.2026)
- Portillo’s Inc. — Ad-hoc-Meldung 8-K vom 04.08.2026: neuer Finanzchef (Item 5.02)
- Portillo’s Inc. — Ad-hoc-Meldung 8-K vom 30.06.2026 und 8-K vom 21.05.2026: Interims-Finanzchefin (Item 5.02)
- Portillo’s Inc. — Ad-hoc-Meldung 8-K vom 12.06.2026: Ergebnisse der Hauptversammlung (Item 5.07)
- Portillo’s Inc. — Quartalsbericht 10-Q zum 29.03.2026 (eingereicht 05.05.2026)
- Portillo’s Inc. — Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 24.02.2026)
- Portillo’s Inc. — Quartalsbericht 10-Q zum 28.09.2025 (eingereicht 04.11.2025)
- Vollständige Einreichungshistorie: EDGAR, CIK 0001871509
- Fundamentaldaten (Kurse und Handelsvolumen bis 09.11.2026, Umsatz 2021 und 2022, Leerverkaufsbestand, Analysteneinstufungen; Abruf 10.11.2026).
- Mitschriften von Analystenkonferenzen wurden nicht ausgewertet; Grundlage sind ausschließlich die Pflichtberichte bei der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 535,0 | 587,1 | 679,9 | 710,6 | 732,1 |
| Betriebsergebnis (EBIT) | 30,0 | 41,3 | 55,4 | 58,0 | 51,2 |
| Nettogewinn | 6,0 | 10,9 | 18,4 | 29,5 | 19,3 |
| Nettomarge | 1,1 % | 1,8 % | 2,7 % | 4,2 % | 2,6 % |
| Gewinn je Aktie | 0,17 $ | 0,25 $ | 0,32 $ | 0,46 $ | 0,27 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Marke & Restaurants positiv
- 8,2 Millionen US-Dollar Umsatz je Restaurant (zwölf Monate bis 27.09.2026) und 20,7 Prozent Restaurantmarge im dritten Quartal 2026 — hohe Volumen für eine Schnellrestaurant-Kette.
- Wachstum & Gäste negativ
- Vergleichsumsatz 2024 (−0,6 Prozent) und 2025 (−0,5 Prozent) negativ, nach drei Quartalen 2026 bei 0,0 Prozent; das Plus im dritten Quartal kam aus Preisen, die Bestellungen sanken um 0,7 Prozent.
- Ertragskraft & Cashflow neutral
- Gewinnmarge dünn (netto 2,0 Prozent vom Umsatz in Q1–Q3 2026), freier Mittelfluss 2023 und 2025 negativ, 2026 dank geringerer Investitionen bisher +21,7 Millionen.
- Bilanz & Verpflichtungen negativ
- 327,2 Millionen Dollar Bankkredit, 343,2 Millionen Steuer-Abmachung mit den Alteigentümern (27.09.2026); Zinsen von 16,8 Millionen bei 30,0 Millionen Betriebsergebnis in Q1–Q3 2026; Firmenwert und Markennamen über dem Eigenkapital.
- Führung & Strategie neutral
- Neuer Chef seit Februar 2026, neuer Finanzchef seit September 2026; Neustart nach der Texas-Enttäuschung, Schließungen im vierten Quartal 2026, kleinerer Restaurant-Typ ab 2028.
Portillo’s hat eine starke Marke mit hohen Umsätzen je Restaurant und meldete für das dritte Quartal 2026 ein klares Plus samt angehobener Prognose. Doch seit zwei Jahren kommen nicht mehr Gäste, die Expansion nach Texas enttäuschte, und zwischen Restaurantkasse und Aktionär stehen 327,2 Millionen Dollar Bankkredit und eine Steuer-Abmachung über 343,2 Millionen mit den Alteigentümern. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage: Die Wende ist bisher ein Quartal alt, das Gästeaufkommen in den bestehenden Restaurants wächst seit 2024 nicht, und die neue Führung muss erst zeigen, dass Schließungen und neuer Restaurant-Typ wirken. Ein Substanzrisiko ist nicht belegt — die Kreditauflagen sind eingehalten, das Betriebsergebnis deckt die Zinsen rund 1,8-fach, und 2026 fließt freies Geld zu. Die hohe Steuer-Abmachung und der Kurssprung sind Preisfragen, keine Qualitätsfragen.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datenstand: Ergebnis-, Bilanz- und Cashflow-Zahlen per 27.09.2026 (10-Q vom 05.11.2026) bzw. 28.12.2025 (10-K vom 24.02.2026); Prognose laut Anlage 99.1 zum 8-K vom 05.11.2026; Aktienzahl laut Deckblatt des 10-Q per 29.10.2026; Kurse, Handelsvolumen, Leerverkaufsbestand und Analysteneinstufungen laut Fundamentaldaten (Schluss 09.11.2026, Abruf 10.11.2026). Alle SEC-Einreichungen bis 10.11.2026 sind gesichtet; eine Übernahme- oder Fusionsmeldung liegt nicht vor.
- Die Kosten der im November 2026 beschlossenen Restaurantschließungen sind noch nicht beziffert; sie erscheinen laut 10-Q überwiegend im Geschäftsbericht (10-K) für das Geschäftsjahr 2026.
- Geschäftsjahr endet am letzten Sonntag im Dezember; das dritte Quartal 2026 endete am 27.09.2026. Nicht zu verwechseln mit Berkshire Hathaway: Der frühere Mehrheitseigentümer ist die Beteiligungsgesellschaft Berkshire Partners.
Aktien-Wächter
Diese Analyse ist Stand 11. November 2026. Was sich seitdem bei PTLO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Portillo's Inc (PTLO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Portillo’s (Nasdaq: PTLO) aus Oak Brook, Illinois, betreibt Restaurants mit Chicagoer Straßenessen wie Hot Dogs, Italian-Beef-Sandwiches und Schokoladenkuchen. Zum 27.09.2026 waren es 109 eigene Restaurants in 11 Bundesstaaten, überwiegend mit Drive-in. Ein Restaurant setzte in den zwölf Monaten bis September 2026 im Schnitt 8,2 Millionen Dollar um.
Eine Abmachung aus dem Börsengang 2021: Portillo’s zahlt früheren Eigentümern 85 Prozent bestimmter Steuerersparnisse. Zum 27.09.2026 schätzte das Unternehmen die künftigen Zahlungen auf 343,2 Millionen US-Dollar, überwiegend in den nächsten 15 Jahren. Bei einem Kontrollwechsel können sie beschleunigt fällig werden, was eine Übernahme verteuert.
Zum 27.09.2026 schuldete Portillo’s den Banken 327,2 Millionen US-Dollar, fällig am 27.01.2030, zu rund 6,5 Prozent Zins. In den ersten drei Quartalen 2026 betrugen die Zinsen 16,8 Millionen bei 30,0 Millionen Betriebsergebnis. Hinzu kommen 343,2 Millionen aus der Steuer-Abmachung und Mietverpflichtungen für die Restaurants.
Am 04.11.2026 beschloss der Verwaltungsrat, eine mittlere bis hohe einstellige Zahl schwacher Restaurants außerhalb des Großraums Chicago zu schließen, meist im vierten Quartal 2026. Bewertet wurden Umsatz, Marge und Aussichten je Standort. Die Kosten sind laut 8-K wesentlich, aber noch nicht beziffert.
Im Quartal bis 27.09.2026 stieg der Umsatz um 7,0 Prozent auf 194,1 Millionen US-Dollar, der Vergleichsumsatz um 1,4 Prozent, der Nettogewinn auf 4,8 Millionen nach 0,8 Millionen. Die Prognose für das bereinigte EBITDA 2026 stieg auf 98 bis 101 Millionen. Das Plus kam aus höheren Preisen, die Bestellungen sanken um 0,7 Prozent.
Seit dem 23.02.2026 ist Brett Patterson Chef, zuvor CEO von Miller’s Ale House. Er folgte auf Michael Osanloo, der im September 2025 ging, und einen Übergangschef. Finanzchef ist seit 07.09.2026 Kevin Kalicak, zuvor bei Olive Garden (Darden). Die Personalchefin schied am 01.11.2026 aus.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.