PepGen: Der Kurs verdoppelt sich fast an einem Tag — und am selben Abend kommen 125 Millionen Dollar neue Aktien
Am 10. November 2026 meldete PepGen für sein einziges Medikament gegen die Muskelkrankheit DM1 den laut Firma höchsten Wert, der je in einer Studie mit mehreren Dosen gemeldet wurde: 46,5 Prozent Spleiß-Korrektur nach vier Monatsdosen. Die Aktie stieg an diesem Tag von 2,39 auf 4,61 US-Dollar. Die Berichte an die SEC erzählen auch den Rest: sechs Behandelte je Dosis, ein teilweiser Studienstopp der FDA in den USA, ein Konkurrent, der beim selben Test in Phase 3 scheiterte — und eine Kapitalerhöhung über 125 Millionen Dollar, angekündigt noch am Abend des Kurssprungs. Die Schlagzeile zeigt nur die halbe Rechnung.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 10. November 2026
- Schlusskurs
- 4,61 $ +92,89 %
- Marktkapitalisierung
- 0,3 Mrd. $
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,40 $ bis 7,20 $ · Letzter Kurs: 4,61 $ (Stand: 10. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die bei Biotech-Aktien besonders zuverlässig zuschnappt. Nennen wir sie die Schlagzeilen-Falle: Eine einzige Zahl steht in der Überschrift einer Pressemitteilung, und für einen Tag malt diese eine Zahl das ganze Bild. Ist sie schlecht, fliehen alle; ist sie gut, wollen alle hinein. PepGen (Nasdaq: PEPG) hat beides in einem Jahr erlebt. Am 31. März 2026 fiel die Aktie nach enttäuschenden Studiendaten an einem Tag von 4,23 auf 1,77 US-Dollar. Am 10. November 2026 stieg sie nach guten Daten von 2,39 auf 4,61 Dollar — und an diesem einen Tag wurden laut Fundamentaldaten 104,4 Millionen Aktien gehandelt, mehr als PepGen überhaupt ausgegeben hat. Machen wir einen Deal: Bevor du dich von der Zahl des Tages leiten lässt, lesen wir gemeinsam die Berichte an die US-Börsenaufsicht SEC — und schauen, was neben der Schlagzeile steht. Am Ende entscheidest du selbst.
Was PepGen eigentlich macht — ein Schlüssel für eine verklemmte Bauanleitung
PepGen sitzt in Boston, beschäftigte zum 31. Dezember 2025 56 Menschen in Vollzeit und ist seit Mai 2022 an der Nasdaq notiert (Ausgabepreis damals: 12,00 US-Dollar je Aktie). Die Firma entwickelt ein einziges Medikament im Studienstadium: PGN-EDODM1 gegen die Myotone Dystrophie Typ 1 (DM1). Das ist eine seltene, fortschreitende Erbkrankheit. Die Muskeln können sich nach dem Anspannen schlecht wieder lösen (Myotonie), werden schwächer, und auch Herz, Atmung und andere Organe sind betroffen. PepGen beziffert die Zahl der Betroffenen in den USA und der EU auf mehr als 110.000; eine zugelassene Behandlung der Ursache gibt es nicht.
Zur Ursache ein Bild: Jede Zelle liest ihre Gene ab und schneidet die Abschrift (RNA) zurecht, bevor sie daraus Eiweiße baut — wie ein Cutter, der aus Rohmaterial einen Film schneidet. Fachleute nennen das Spleißen. Bei DM1 bildet die Abschrift eines bestimmten Gens (DMPK) lange, klebrige Schlaufen, die ein wichtiges Schnitt-Eiweiß namens MBNL1 festhalten. Dann gehen bei vielen anderen Genen die Schnitte schief. PGN-EDODM1 soll sich an diese Schlaufen setzen und MBNL1 wieder freigeben. Damit das Mittel überhaupt in die Muskelzellen gelangt, hängt PepGen ein kleines Transport-Eiweiß daran — das ist die hauseigene „EDO“-Technik. Die zentrale Messgröße der Studien ist deshalb die Spleiß-Korrektur: Sie zeigt in Muskelproben, wie weit sich das gestörte Schnittmuster von 22 Genen wieder in Richtung normal bewegt hat.
Ein zweites Programm gegen die Muskelkrankheit Duchenne (PGN-EDO51) hat PepGen im Mai 2025 eingestellt, weil die Ergebnisse der Phase-2-Studie nicht reichten. Seitdem hängt alles an einem Wirkstoff. Damit ist das Spannungsfeld dieser Analyse benannt: Die jüngsten Studiendaten sind laut PepGen die höchsten, die je in einer Studie mit mehreren Dosen gemeldet wurden, aber sie stammen von sechs Behandelten je Dosis, die US-Arzneimittelbehörde FDA hält die Studie in den USA teilweise an — und die Aktionäre bezahlen den nächsten Schritt mit einer großen Kapitalerhöhung.
Die Firmengeschichte für Anleger
-
2022
Börsengang zu 12 US-Dollar
Im Mai 2022 bringt PepGen 10,2 Mio. Aktien zu 12,00 US-Dollar an die Nasdaq und nimmt netto 110,2 Mio. ein. Für Aktionäre der Ausgangspunkt: Seither bezahlt die Firma ihre Forschung aus Kasse und neuen Aktien.
-
2025
Duchenne-Aus und Kapitalerhöhung zu 3,20 US-Dollar
Im Mai 2025 stellt PepGen das Duchenne-Programm ein. Im September folgen gute Einzeldosis-Daten zu DM1 und 35,9 Mio. neue Aktien zu 3,20 US-Dollar — die Aktienzahl hat sich damit mehr als verdoppelt.
-
2026
FDA-Stopp und schwache niedrige Dosis
Am 04.03.2026 meldet PepGen einen teilweisen Studienstopp in den USA, am 30.03.2026 nur 7,3 % Spleiß-Korrektur bei 5 mg/kg. Die Aktie fällt am Folgetag von 4,23 auf 1,77 US-Dollar.
-
2026
46,5 Prozent und 125 Mio. neue Aktien
Am 10.11.2026 meldet PepGen 46,5 % Spleiß-Korrektur bei 10 mg/kg, der Kurs schließt bei 4,61 US-Dollar. Am Abend folgt der Prospekt für eine Kapitalerhöhung über 125 Mio. US-Dollar.
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam PepGen über den hauseigenen Reddit-Hype-Scanner, der Aktien erfasst, über die in Anlegerforen auffällig viel gesprochen wird. Der Anlass ist der 10. November 2026: Morgens meldete PepGen die Daten der mittleren Dosis (10 mg/kg Körpergewicht), der Kurs schloss bei 4,61 US-Dollar nach 2,39 Dollar am Vortag (Fundamentaldaten). Den Schlusskurs von 4,61 Dollar bestätigt PepGen selbst im Prospekt-Nachtrag vom selben Abend. Zum Vergleich: Am 2. Januar 2026 hatte die Aktie bei 7,17 Dollar ihren höchsten Schlusskurs seit Anfang 2025 erreicht (Fundamentaldaten), am 15. Mai 2026 lag sie laut Rahmenprospekt bei 1,55 Dollar.
Ausgewertet haben wir die Geschäftsberichte (10-K) für 2024 und 2025, die Quartalsberichte (10-Q) bis zum 30. September 2026, die Ergebnismitteilung und die Studienmitteilung vom 10. November 2026, die Pflichtmeldungen (8-K) zum Studienstopp und zu den 5-mg/kg-Daten sowie den vorläufigen Prospekt-Nachtrag (424B5) vom 10. November 2026, gesichtet bis zum 11. November 2026. Einen endgültigen Prospekt-Nachtrag mit Preis und Stückzahl gab es bis dahin nicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. PepGen hat seine Forschungsausgaben nach dem Aus für das Duchenne-Programm gesenkt: von 76,5 Millionen US-Dollar im Jahr 2024 auf 71,0 Millionen im Jahr 2025. Der Nettoverlust lag in den ersten neun Monaten 2026 bei 55,0 Millionen, nach 71,3 Millionen im Vorjahreszeitraum. Und die Firma hat sich rechtzeitig Geld besorgt: Im September 2025, nach guten Einzeldosis-Daten, verkaufte sie 35,9 Millionen neue Aktien zu je 3,20 Dollar und nahm netto 107,6 Millionen ein. Einen Zweifel-Vermerk zum Fortbestand (Going Concern) gibt es nicht; nach eigener Aussage reicht das Geld bis ins Jahr 2028.
Die Kehrseite: PepGen hat noch nie Umsatz gemacht — weder mit Produkten noch aus Partnerschaften. Bezahlt wird alles aus der Kasse, und die füllt sich nur über neue Aktien:
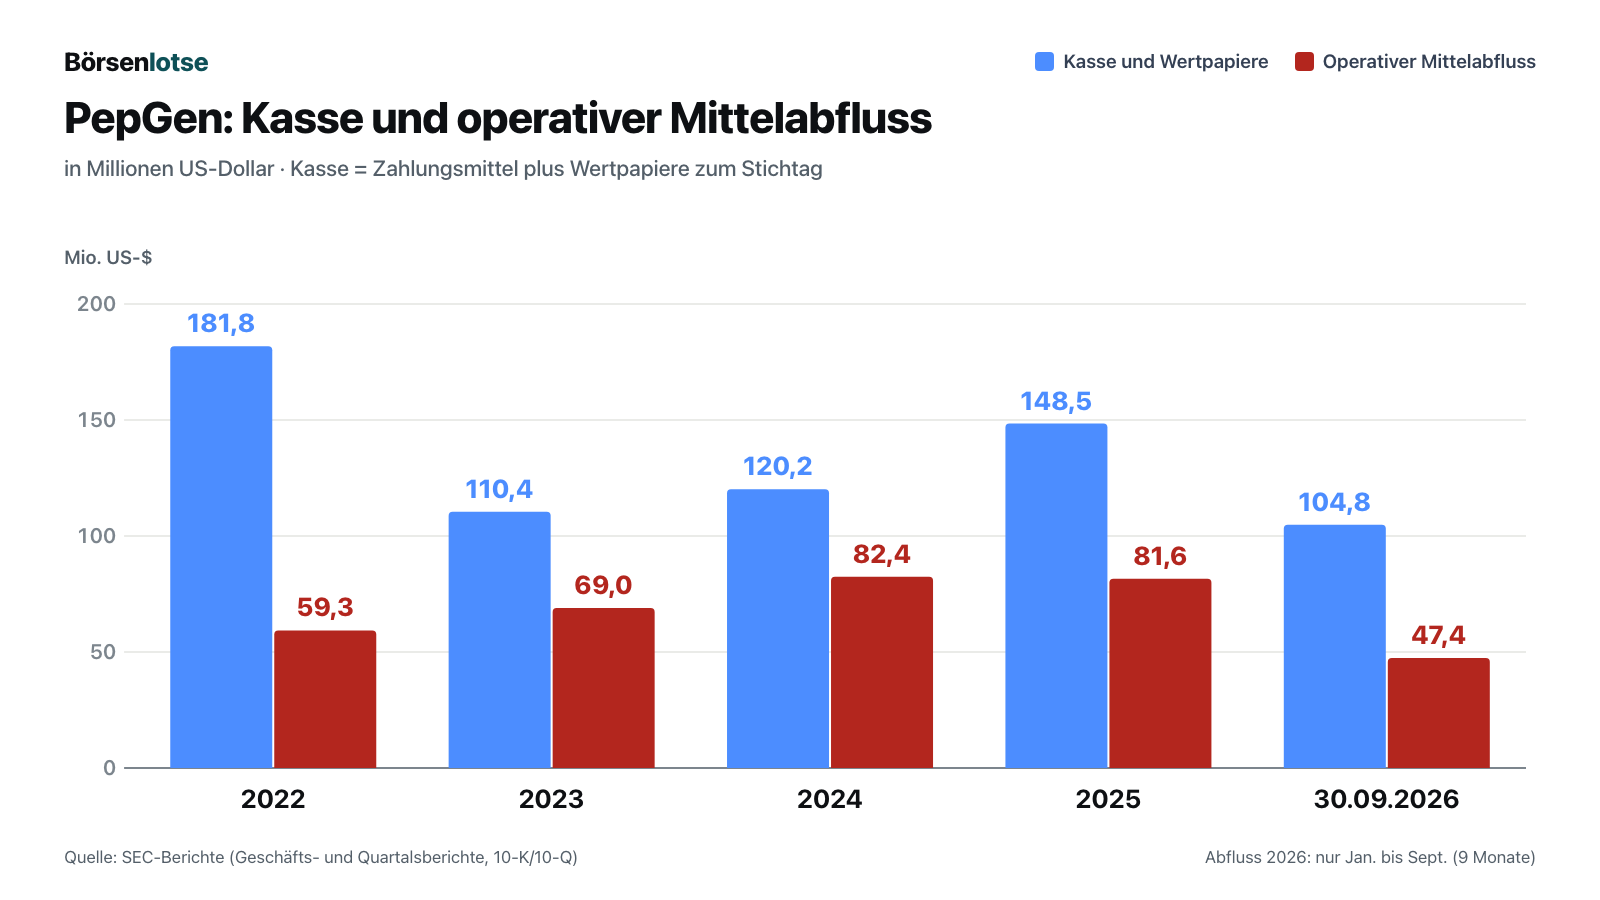
Seit der Gründung hat PepGen bis zum 30. September 2026 Verluste von zusammen 416,1 Millionen US-Dollar angehäuft. Die Rechnung zur Reichweite ist überschaubar: 47,4 Millionen Mittelabfluss in neun Monaten sind gut 15 Millionen je Quartal. Mit 104,8 Millionen kommt PepGen bei diesem Tempo rechnerisch rund sechs bis sieben Quartale weit — das passt zur Firmenaussage „into 2028“. Merke dir: Bei PepGen ist nicht die Kasse das Problem der nächsten Monate, sondern die Frage, wofür und zu welchem Preis neues Geld eingesammelt wird.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die starke Zahl beruht auf sechs Menschen — und die schwache auf ebenso vielen
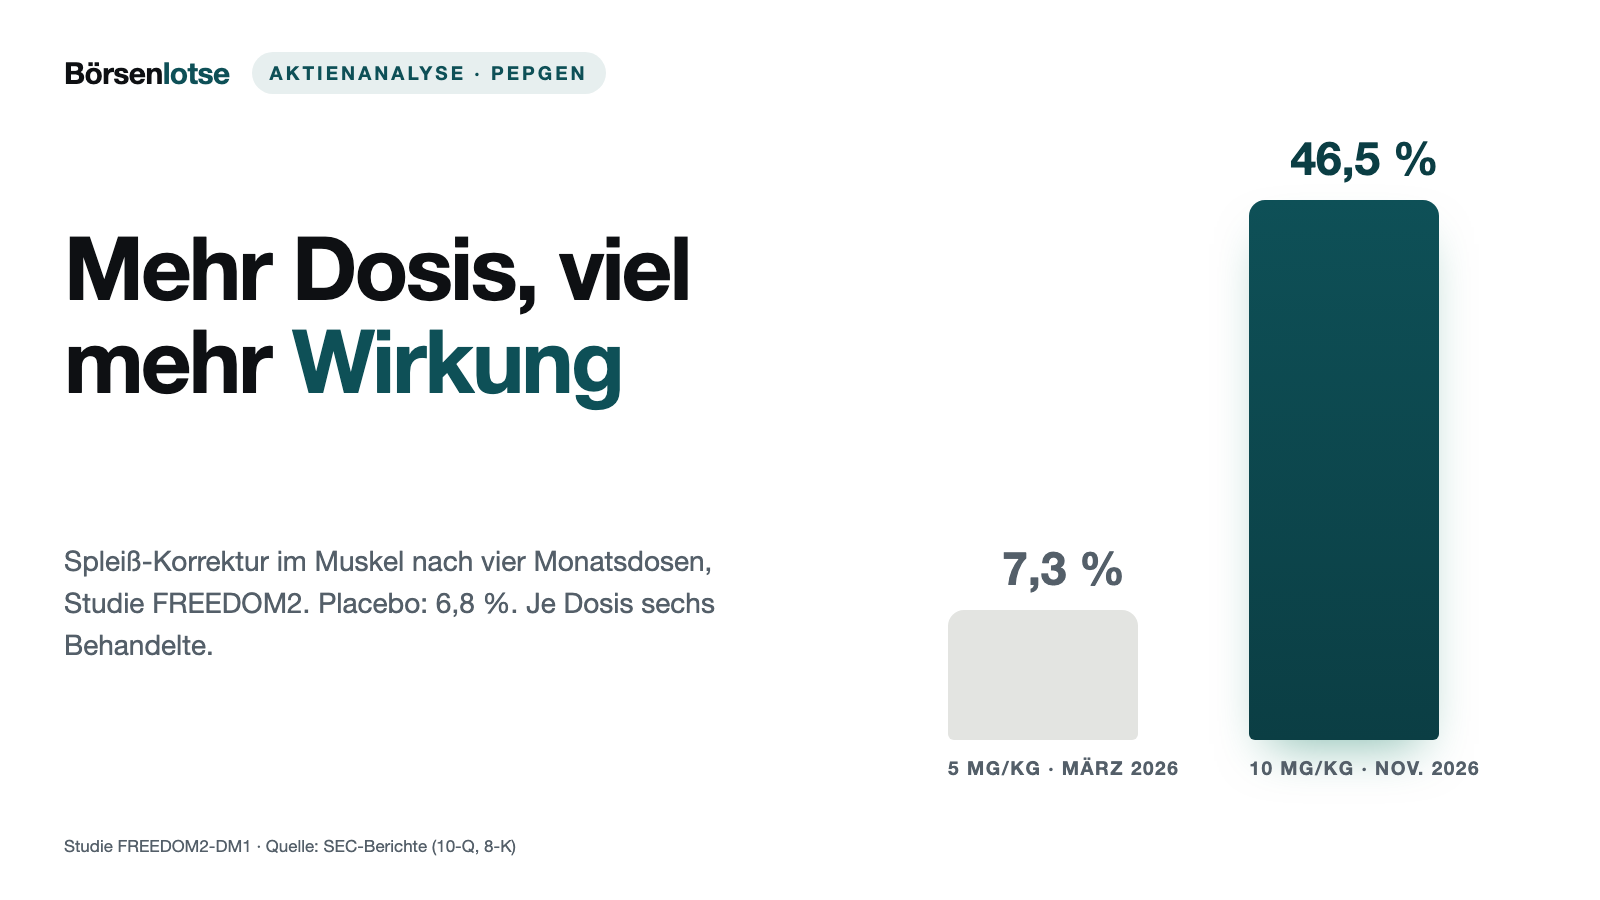
Die Studie FREEDOM2 prüft PGN-EDODM1 in drei Gruppen mit steigender Dosis (5, 10 und 12,5 mg/kg). Jede Gruppe hat acht Teilnehmer, davon bekommen sechs das Mittel und zwei ein Scheinmedikament (Placebo); verabreicht werden vier Infusionen im Abstand von vier Wochen. Für die 10-mg/kg-Gruppe meldete PepGen nach 13 Wochen eine mittlere Spleiß-Korrektur von 46,5 Prozent; fünf der sechs Behandelten lagen über 20 Prozent, vier über 50 Prozent. Die zusammengelegte Placebo-Gruppe (vier Personen) kam auf 6,8 Prozent. PepGen nennt das den höchsten bisher gemeldeten Wert in einer Studie mit mehreren Dosen.
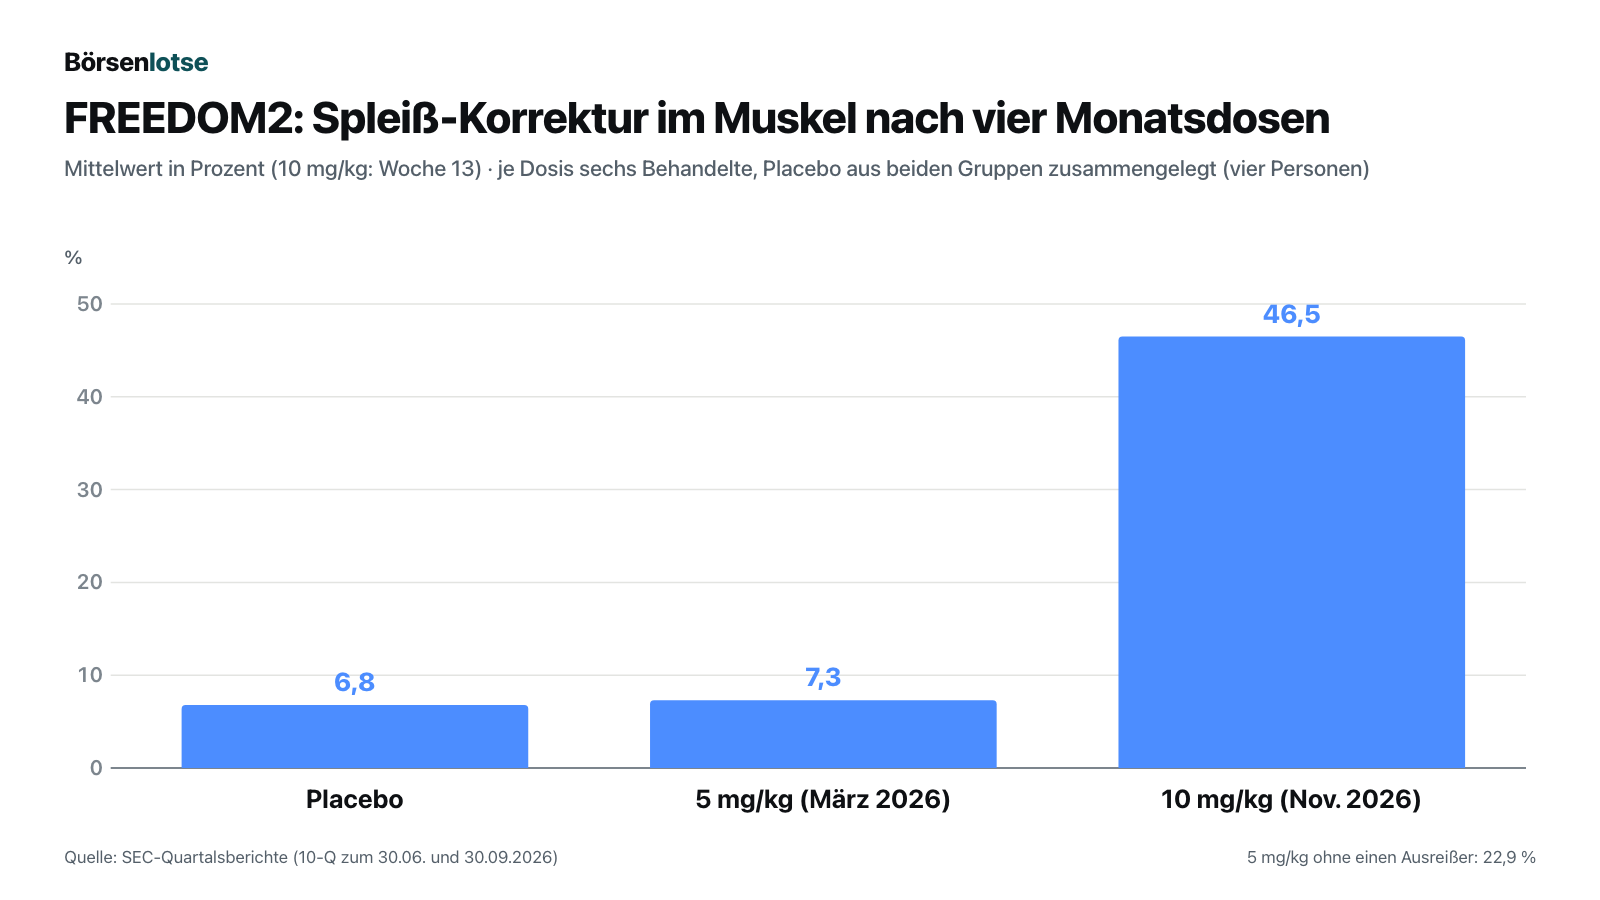
Die niedrige Dosis hatte im März 2026 ein ganz anderes Bild gezeigt. Im Quartalsbericht hieß es dazu:
„Such results also demonstrated a mean splicing correction of 7.3%, compared to 6.8% in placebo-treated patients.“
Übersetzung: „Diese Ergebnisse zeigten zudem eine mittlere Spleiß-Korrektur von 7,3 %, verglichen mit 6,8 % bei den mit Placebo behandelten Patienten.“
— PepGen Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Management’s Discussion and Analysis“
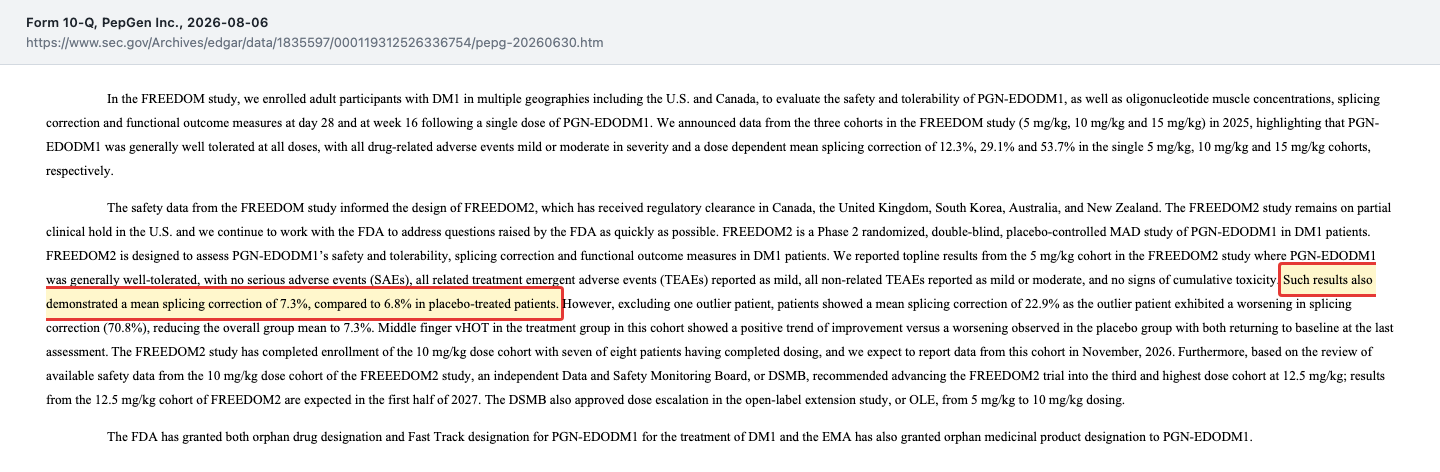
Ein einzelner Patient hatte damals eine Verschlechterung von 70,8 Prozent und zog den Mittelwert der ganzen Gruppe nach unten — so steht es im selben Absatz. Genau das ist der Punkt: Bei sechs Menschen kann ein einziger das Ergebnis drehen, in beide Richtungen. Der Markt hat im März mit minus 58 Prozent an einem Tag reagiert, im November mit fast plus 93 Prozent. Beide Male auf dieselbe Art von Zahl, beide Male auf Basis von sechs Behandelten. Merke dir: Die 46,5 Prozent sind ein echtes Signal — aber ein Signal aus einer sehr kleinen Stichprobe, gemessen nach 13 Wochen (Spleiß-Korrektur) bzw. 16 Wochen (Funktionstests).
Unbequeme Wahrheit Nr. 2: In den USA ist die Studie teilweise gestoppt
Am 4. März 2026 meldete PepGen, dass die FDA einen teilweisen Studienstopp (partial clinical hold) für FREEDOM2 verhängt hat. Übersetzt: In den USA darf die Studie vorerst nicht wie geplant weiterlaufen. Die FDA stützt den Stopp auf Tierstudien, die PepGen schon früher eingereicht hatte; Fragen zu den damals noch verblindeten Patientendaten der ersten Studie nannte sie laut Geschäftsbericht nicht. Der jüngste Quartalsbericht beschreibt den Stand so:
„However, in March 2026, we announced that we received notice of a partial clinical hold from the FDA based on previously submitted preclinical pharmacology and toxicology studies, and we are conducting, and remain actively engaged with FDA about, additional nonclinical mouse studies designed to generate data to respond to FDA feedback.“
Übersetzung: „Im März 2026 haben wir jedoch bekanntgegeben, dass wir von der FDA die Mitteilung über einen teilweisen Studienstopp erhalten haben, gestützt auf zuvor eingereichte vorklinische Studien zu Wirkung und Giftigkeit; wir führen zusätzliche nichtklinische Studien an Mäusen durch, die Daten zur Beantwortung der Rückmeldungen der FDA liefern sollen, und stehen dazu weiterhin aktiv mit der FDA in Kontakt.“
— PepGen Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A „Risk Factors“
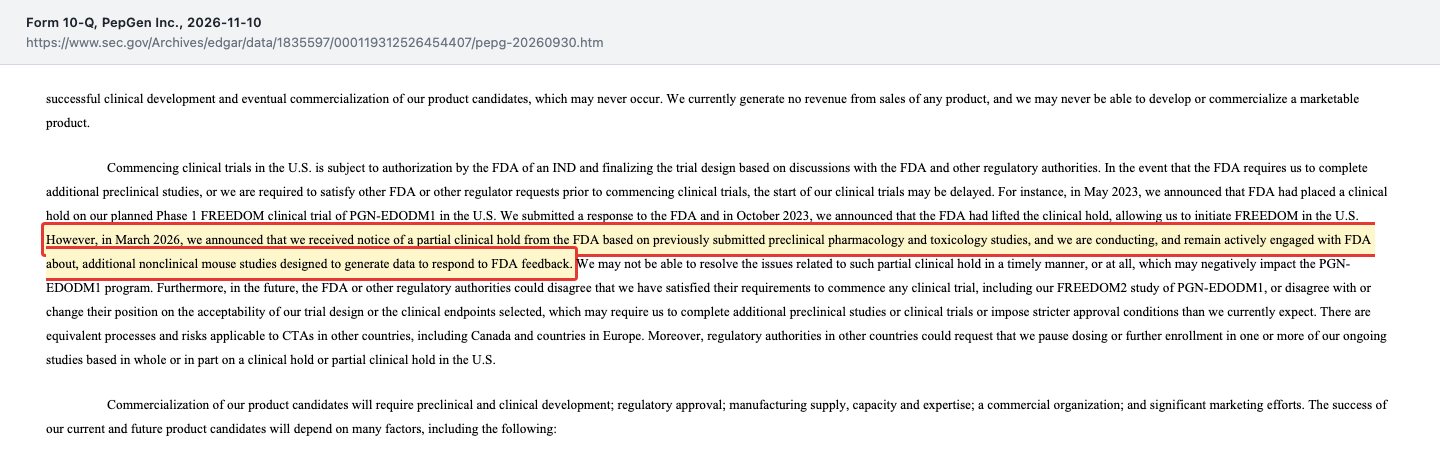
Die Studie läuft deshalb in Kanada, Großbritannien, Südkorea, Australien und Neuseeland. Für den weiteren Weg ist der Stopp entscheidend: Das Abschlussgespräch zu Phase 2 mit der FDA (End-of-Phase-2-Meeting), das den Weg in eine große Zulassungsstudie ebnen soll, plant PepGen für das zweite Halbjahr 2027 — ausdrücklich nur, wenn der Stopp bis dahin aufgehoben ist. Einen Termin dafür nennt PepGen nicht. Ein Lichtblick: Im Oktober 2026 nahm die FDA PGN-EDODM1 in ein Pilotprogramm zur Herstellung (CMC Development and Readiness Pilot) auf, das die Abstimmung zur Produktion vor einer Zulassungsstudie beschleunigen soll.
Unbequeme Wahrheit Nr. 3: Am selben Test ist ein großer Konkurrent in Phase 3 gescheitert
Neben der Spleiß-Korrektur zeigt PepGen Funktionswerte. Der wichtigste heißt vHOT: Per Video wird gemessen, wie lange ein Patient braucht, um die Hand nach festem Zugreifen wieder zu öffnen — das typische Klemmen der Muskeln bei DM1. In der 10-mg/kg-Gruppe verbesserte sich diese Zeit nach 16 Wochen um 3,9 Sekunden (rund 52,7 Prozent), unter Placebo um 0,2 Sekunden. Auch Griffkraft und Gehtests verbesserten sich; die Fragebögen, in denen Patienten ihr eigenes Befinden einschätzen, blieben laut PepGen ohne klares Ergebnis. Wie belastbar vHOT als Beleg ist, zeigt ein Satz im eigenen Quartalsbericht:
„For example, Avidity Biosciences, Inc. (owned by Novartis) recently announced that its DM1 candidate, del-desiran, failed to show a statistically significant improvement over placebo with respect to its primary endpoint, VHOT, in a Phase 3 pivotal trial.“
Übersetzung: „Zum Beispiel gab Avidity Biosciences, Inc. (im Besitz von Novartis) kürzlich bekannt, dass sein DM1-Kandidat del-desiran in einer zulassungsentscheidenden Phase-3-Studie beim Hauptendpunkt VHOT keine statistisch signifikante Verbesserung gegenüber Placebo gezeigt hat.“
— PepGen Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A „Risk Factors“
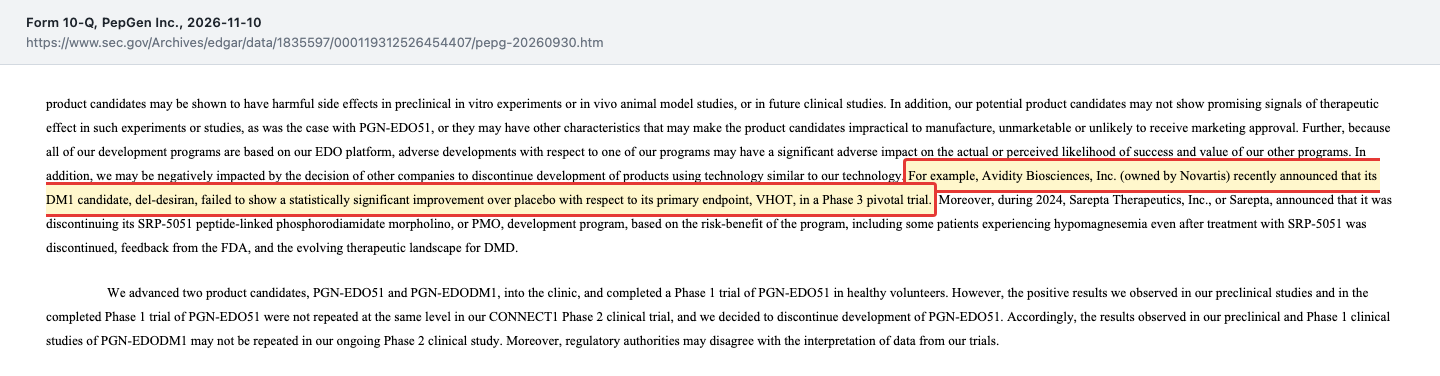
Das heißt nicht, dass PGN-EDODM1 dasselbe Schicksal droht — die Wirkweise ist eine andere. Es zeigt aber, wie groß der Abstand zwischen einer kleinen Studie mit sichtbarem Effekt und einer großen, placebokontrollierten Zulassungsstudie sein kann. Dazu kommt Wettbewerb: PepGen selbst nennt unter anderem Dyne mit DYNE-101, das eine beschleunigte Zulassung in den USA anstrebt, Vertex mit VX-670 und Sarepta mit einem Mittel aus der Entwicklung von Arrowhead. Wie es aussieht, wenn eine kleine Firma mit einem einzigen Mittel gegen eine seltene Krankheit tatsächlich im Verkauf angekommen ist, zeigt unsere Zevra-Therapeutics-Analyse.
Unbequeme Wahrheit Nr. 4: Die Aktionäre bezahlen den Erfolg — noch am selben Abend
Nach dem Kurssprung handelte PepGen schnell. Am 10. November 2026 um 22:06 Uhr UTC, also nach Börsenschluss in New York, reichte die Firma einen vorläufigen Prospekt-Nachtrag ein:
„On November 10, 2026, the closing sale price of our common stock on the Nasdaq Global Select Market was $4.61 per share.“
Übersetzung: „Am 10. November 2026 lag der Schlusskurs unserer Stammaktie am Nasdaq Global Select Market bei 4,61 US-Dollar je Aktie.“
— PepGen Inc., vorläufiger Prospekt-Nachtrag 424B5 vom 10. November 2026, Deckblatt
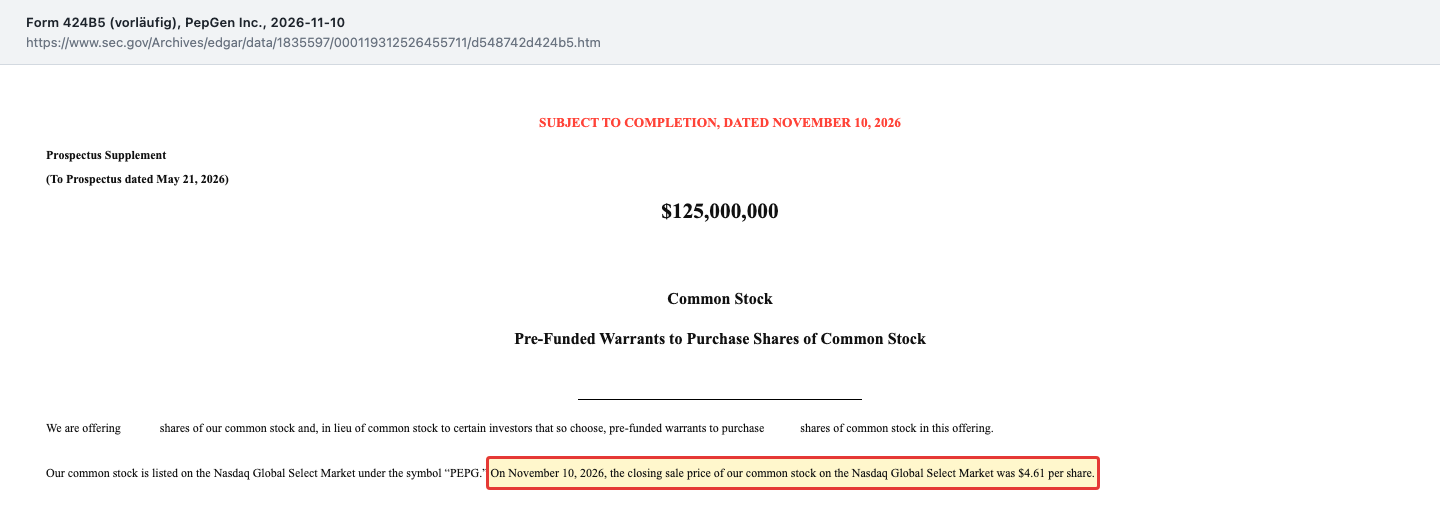
Angeboten werden Aktien für 125 Millionen US-Dollar, wahlweise als vorfinanzierte Optionsscheine (Scheine, die schon fast vollständig bezahlt sind und jederzeit für einen Zehntausendstel Dollar in eine Aktie getauscht werden können). Dazu kommt eine Option der Banken auf weitere Aktien. Zum Bild: Jede neue Aktie ist ein zusätzliches Stück aus demselben Kuchen — dein Stück wird kleiner. Gemessen am Schlusskurs von 4,61 Dollar wären 125 Millionen rund 27 Millionen neue Aktien, rund 39 Prozent der 69,3 Millionen, die am 4. November 2026 ausstanden. Schon die letzte Runde war groß: Durch die Kapitalerhöhung vom September 2025 hatte sich die Aktienzahl von 32,6 Millionen (Ende 2024) auf 68,9 Millionen (Ende 2025) mehr als verdoppelt.
Fair ist auch die andere Seite: Eine Firma ohne Umsatz muss Geld aufnehmen, und nach guten Daten bekommt sie es zu besseren Preisen als nach schlechten — im September 2025 waren es 3,20 Dollar je Aktie. Mit dem neuen Geld würde sich die Kasse von 104,8 Millionen mehr als verdoppeln. Dazu kommen 8,0 Millionen ausstehende Mitarbeiteroptionen mit einem durchschnittlichen Ausübungspreis von 4,86 Dollar und 1,1 Millionen zugesagte Aktien aus Vergütungsplänen (Stand 30. September 2026). Merke dir: Gute Studiendaten machen die Aktie nicht nur teurer, sondern auch zahlreicher.
Bewertung: Was der Markt vor und nach den Daten zahlte
Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis gibt es mangels Gewinn und Umsatz nicht. Bleibt der Börsenwert, gerechnet mit 69.261.282 Aktien (4. November 2026): Beim Schlusskurs von 2,39 US-Dollar am 9. November 2026 waren das rund 166 Millionen Dollar, beim Schlusskurs von 4,61 Dollar am 10. November rund 319 Millionen. Zieht man die 104,8 Millionen Kasse vom 30. September ab, bewertete der Markt Technik und Medikament am 9. November mit rund 61 Millionen, einen Tag später mit rund 214 Millionen — mehr als das Dreifache, auf Basis der Daten von sechs weiteren Behandelten.
Ob das zu viel oder zu wenig ist, hängt an Fragen, die heute niemand beantworten kann: Bestätigt die höchste Dosis (12,5 mg/kg, Daten für das erste Halbjahr 2027 angekündigt) den Trend? Hebt die FDA den Stopp auf? Und trägt der vHOT-Effekt über längere Zeit und in einer großen Studie? Für die Einordnung zählt außerdem: Nach der Kapitalerhöhung verteilt sich jeder künftige Firmenwert auf deutlich mehr Aktien. Laut Quartalsbericht halten Führungskräfte, Mitglieder des Verwaltungsrats und Großaktionäre mit mehr als fünf Prozent samt verbundenen Gesellschaften zusammen rund 47,7 Prozent der Aktien (Stand 30. September 2026).
Chancen und Risiken auf einen Blick
Was für PepGen spricht:
- Starke Studiendaten bei 10 mg/kg: 46,5 Prozent mittlere Spleiß-Korrektur nach vier Monatsdosen, vier von sechs Behandelten über 50 Prozent; Verbesserungen bei Handöffnung, Griffkraft und Gehtests.
- Bisher gut verträglich: keine schweren oder ernsten Nebenwirkungen und keine Studienabbrüche in der 10-mg/kg-Gruppe; in der Verlängerungsstudie ein Abbruch wegen einer Überempfindlichkeitsreaktion.
- Ein großer, unversorgter Markt: mehr als 110.000 Betroffene in den USA und der EU, keine zugelassene Behandlung der Ursache; Orphan-Drug- und Fast-Track-Status der FDA.
- Keine Geldnot: 104,8 Millionen US-Dollar zum 30. September 2026, Reichweite laut Firma bis ins Jahr 2028 — vor der angekündigten Kapitalerhöhung.
- Klare nächste Prüfsteine: Daten der 12,5-mg/kg-Gruppe im ersten Halbjahr 2027, Sicherheitsdaten der Verlängerungsstudie im Januar 2027.
Was dagegen spricht:
- Sehr kleine Gruppen: sechs Behandelte je Dosis, vier Placebo-Patienten; bei 5 mg/kg kippte ein einzelner Patient das Ergebnis auf 7,3 Prozent.
- Teilweiser Studienstopp der FDA in den USA seit März 2026; das Abschlussgespräch zu Phase 2 hängt an seiner Aufhebung.
- Der Funktionstest vHOT ist bei einem Konkurrenten in Phase 3 gescheitert; die Patienten-Fragebögen blieben bei PepGen ohne klares Ergebnis.
- Kapitalerhöhung über 125 Millionen US-Dollar, angekündigt am Abend des Kurssprungs — rund 39 Prozent des damaligen Börsenwerts.
- Ein einziger Wirkstoff, kein Umsatz, 416,1 Millionen Verlust seit Gründung; das zweite Programm wurde 2025 eingestellt.
Ein menschliches Fazit
Zurück zur Schlagzeilen-Falle. Im März hat eine Zahl — 7,3 Prozent — die Aktie mehr als halbiert, im November hat eine andere — 46,5 Prozent — sie fast verdoppelt. Beide Zahlen stammen von je sechs Menschen. Das macht die neue Zahl nicht falsch; laut PepGen ist sie der höchste Wert, der je in einer Studie mit mehreren Dosen gemeldet wurde, und für Menschen mit DM1 ist jede echte Hoffnung viel wert. Die Falle besteht darin, die Zahl des Tages für das ganze Bild zu halten. Zum ganzen Bild gehören ein Studienstopp in den USA, ein Funktionstest, an dem ein großer Konkurrent gescheitert ist, und 125 Millionen Dollar neue Aktien, die noch am Abend desselben Tages angekündigt wurden. Die nächste Zahl kommt im ersten Halbjahr 2027. Wer bis dahin weiß, worauf er achtet, lässt sich weder vom Jubel noch von der nächsten Enttäuschung treiben — mit oder ohne Aktie. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- PepGen Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 10. November 2026)
- PepGen Inc. — SEC-Meldung 8-K vom 10. November 2026, Anlage 99.1 (Ergebnismitteilung zum dritten Quartal 2026) und Anlage 99.2 (Daten der 10-mg/kg-Gruppe)
- PepGen Inc. — vorläufiger Prospekt-Nachtrag 424B5 vom 10. November 2026 (Kapitalerhöhung über 125 Millionen US-Dollar)
- PepGen Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026) und 10-Q zum 31. März 2026 (eingereicht 12. Mai 2026)
- PepGen Inc. — SEC-Meldung 8-K vom 30. März 2026 (Daten der 5-mg/kg-Gruppe) und 8-K vom 4. März 2026 (teilweiser Studienstopp der FDA)
- PepGen Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 4. März 2026) und 10-K für 2024 (eingereicht 24. Februar 2025)
- PepGen Inc. — SEC-Meldung 8-K vom 26. September 2025 (Kapitalerhöhung zu 3,20 US-Dollar je Aktie)
- Vollständige SEC-Einreichungshistorie von PepGen: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse bis zum Schlusskurs vom 10. November 2026; abgerufen am 11. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: hauseigener Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -27,1 | -68,3 | -84,8 | -97,7 | -93,6 |
| Nettogewinn | -27,3 | -69,1 | -78,6 | -90,0 | -89,7 |
| Gewinn je Aktie | -1,22 $ | -4,42 $ | -3,30 $ | -2,85 $ | -2,12 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Studiendaten positiv
- 10 mg/kg: 46,5 % mittlere Spleiß-Korrektur nach vier Monatsdosen (Placebo 6,8 %), vHOT 3,9 Sekunden besser nach 16 Wochen; keine schweren oder ernsten Nebenwirkungen.
- Aussagekraft negativ
- Sechs Behandelte je Dosis, vier Placebo-Patienten; die 5-mg/kg-Gruppe lag im März 2026 bei 7,3 % — ein einzelner Patient kippte den Mittelwert.
- Regulierung negativ
- Teilweiser Studienstopp der FDA für FREEDOM2 in den USA seit März 2026 wegen Fragen zu Tierstudien; Abschlussgespräch zu Phase 2 für das 2. Halbjahr 2027 geplant, sofern der Stopp aufgehoben ist.
- Liquidität positiv
- 104,8 Mio. US-Dollar Kasse und Wertpapiere (30.09.2026), Mittelabfluss 47,4 Mio. in neun Monaten, Reichweite laut Firma bis ins Jahr 2028; kein Going-Concern-Hinweis.
- Verwässerung negativ
- Aktienzahl von 32,6 Mio. (Ende 2024) auf 69,3 Mio. (04.11.2026); neue Kapitalerhöhung über 125 Mio. US-Dollar am 10.11.2026 angekündigt — rund 39 % des Börsenwerts zum Schlusskurs.
PepGen ist ein Lehrstück für die Schlagzeilen-Falle: Am 10. November 2026 meldete die Firma mit 46,5 Prozent Spleiß-Korrektur den laut eigener Angabe höchsten Wert in einer Studie mit mehreren Dosen, der Kurs stieg von 2,39 auf 4,61 US-Dollar. Doch die Zahl stammt von sechs Behandelten, in den USA ist die Studie teilweise gestoppt, ein Konkurrent scheiterte in Phase 3 am selben Funktionstest, und noch am selben Abend kündigte PepGen 125 Millionen Dollar neue Aktien an. Die Kasse reicht bis 2028; der Beweis der Wirksamkeit steht aus. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: PepGen hängt an einem einzigen Wirkstoff, dessen Wirksamkeit bisher nur in sehr kleinen Gruppen gezeigt ist und dessen US-Studie seit März 2026 teilweise gestoppt ist. Ein Substanzrisiko im Sinne von Rot liegt nicht vor: Zum 30. September 2026 lagen 104,8 Millionen US-Dollar in Kasse und Wertpapieren, die Reichweite reicht laut Firma bis ins Jahr 2028, es gibt keinen Going-Concern-Hinweis und keine Finanzschulden. Die Kapitalerhöhung über 125 Millionen verwässert, stärkt aber die Kasse. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam PepGen über den hauseigenen Reddit-Hype-Scanner (Reddit-Hype-Lauf 11. November 2026).
- Die Kapitalerhöhung stützt sich auf den vorläufigen Prospekt-Nachtrag (424B5) vom 10.11.2026 (eingereicht 22:06 Uhr UTC); Preis, Stückzahl und Betrag der Bankenoption waren bis 11.11.2026 nicht veröffentlicht.
- Börsenwert selbst gerechnet: 69.261.282 Aktien (10-Q-Deckblatt, Stand 04.11.2026) × 4,61 US-Dollar (Schlusskurs 10.11.2026 laut 424B5) = rund 319 Mio. US-Dollar; Vortag: × 2,39 US-Dollar (Fundamentaldaten) = rund 166 Mio. Die Fundamentaldaten führten noch einen Börsenwert von rund 165 Mio. auf dem Kursstand vor dem 10.11.2026; er wurde nicht verwendet.
- Neue Aktien zum Schlusskurs: 125 Mio. US-Dollar ÷ 4,61 US-Dollar = rund 27,1 Mio. Aktien, das sind rund 39 % von 69.261.282; eigene Überschlagsrechnung ohne Bankenoption, ohne Abschlag und ohne Kosten.
- Kasse und Wertpapiere je Jahr aus den XBRL-Daten der 10-K/10-Q selbst summiert (Zahlungsmittel plus kurzfristige Wertpapiere); Reichweite eigene Rechnung: 47,4 Mio. Mittelabfluss in neun Monaten ≈ 15,8 Mio. je Quartal.
- Kurse vom 30./31.03.2026 (4,23 bzw. 1,77 US-Dollar), 09.11.2026 (2,39), 02.01.2026 (7,17) und das Handelsvolumen vom 10.11.2026 (104,4 Mio. Aktien) stammen aus den Fundamentaldaten; der Kurs vom 15.05.2026 (1,55 US-Dollar) aus dem Rahmenprospekt S-3/424B5.
Aktien-Wächter
Diese Analyse ist Stand 11. November 2026. Was sich seitdem bei PEPG geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu PepGen Inc. (PEPG) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
PepGen Inc. (Nasdaq: PEPG) aus Boston entwickelt Medikamente auf Basis kurzer Erbgut-Bausteine (Oligonukleotide), die mit einem kleinen Transport-Eiweiß in die Muskelzellen gebracht werden. Einziger Wirkstoff in Studien ist PGN-EDODM1 gegen die Myotone Dystrophie Typ 1 (DM1). Umsatz hat PepGen keinen; ein zweites Programm gegen Duchenne wurde im Mai 2025 eingestellt.
Für die 10-mg/kg-Gruppe der Phase-2-Studie FREEDOM2 eine mittlere Spleiß-Korrektur von 46,5 Prozent nach vier Monatsdosen (Placebo: 6,8 Prozent) sowie Verbesserungen bei Handöffnungszeit, Griffkraft und Gehtests. Grundlage sind sechs Behandelte und vier Placebo-Patienten. Am selben Tag legte PepGen einen vorläufigen Prospekt-Nachtrag über eine Kapitalerhöhung von 125 Millionen US-Dollar vor.
Die FDA verhängte im März 2026 einen teilweisen Studienstopp für FREEDOM2. Grund sind Fragen zu früher eingereichten Tierstudien zu Wirkung und Giftigkeit; Fragen zu Patientendaten der ersten Studie nannte die FDA laut PepGen nicht. PepGen führt zusätzliche Mausstudien durch; die Studie läuft in Kanada, Großbritannien, Südkorea, Australien und Neuseeland weiter.
Zum 30. September 2026 hatte PepGen 104,8 Millionen US-Dollar in Kasse und Wertpapieren; der operative Mittelabfluss lag in den ersten neun Monaten 2026 bei 47,4 Millionen. Laut Firma reicht das Geld bis ins Jahr 2028 — noch ohne die am 10. November 2026 angekündigte Kapitalerhöhung über 125 Millionen US-Dollar.
Preis und Stückzahl standen bis 11. November 2026 noch nicht fest. Zum Schlusskurs von 4,61 US-Dollar gerechnet entsprächen 125 Millionen Dollar rund 27 Millionen neuen Aktien, rund 39 Prozent der 69,3 Millionen ausstehenden Aktien (4. November 2026). Dazu kommt eine Option der Banken auf weitere Aktien.
Laut PepGen im Januar 2027 Sicherheitsdaten zu 10 mg/kg und klinische Daten zu 5 mg/kg aus der Verlängerungsstudie, im ersten Halbjahr 2027 die Ergebnisse der höchsten Dosis (12,5 mg/kg) aus FREEDOM2. Ein Abschlussgespräch zu Phase 2 mit der FDA ist für das zweite Halbjahr 2027 geplant, sofern der Studienstopp aufgehoben ist.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.