Eastern Company: Das billige KGV von 16 ist ein Geschenk, das kein Geld brachte
Ein Verkäufer in Geldnot gab dem Lkw-Spiegel-Bauer Eastern zwei Firmen weit unter Wert — der Rabatt von 6,53 Millionen US-Dollar steht nun als Gewinn in den Büchern. Der Haken: Geld kam dadurch nicht herein, und das scheinbar billige Kurs-Gewinn-Verhältnis gilt nur mit diesem Posten.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 10. November 2026
- Schlusskurs
- 29,50 $ +8,20 %
- Marktkapitalisierung
- 0,2 Mrd. $
- KGV
- 37,5
- Wachstums-Score
- 4/10
- AAQS
- 3/10
Kursentwicklung seit 10. November 2026: +0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 17,80 $ bis 29,50 $ · Letzter Kurs: 29,50 $ (Stand: 10. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
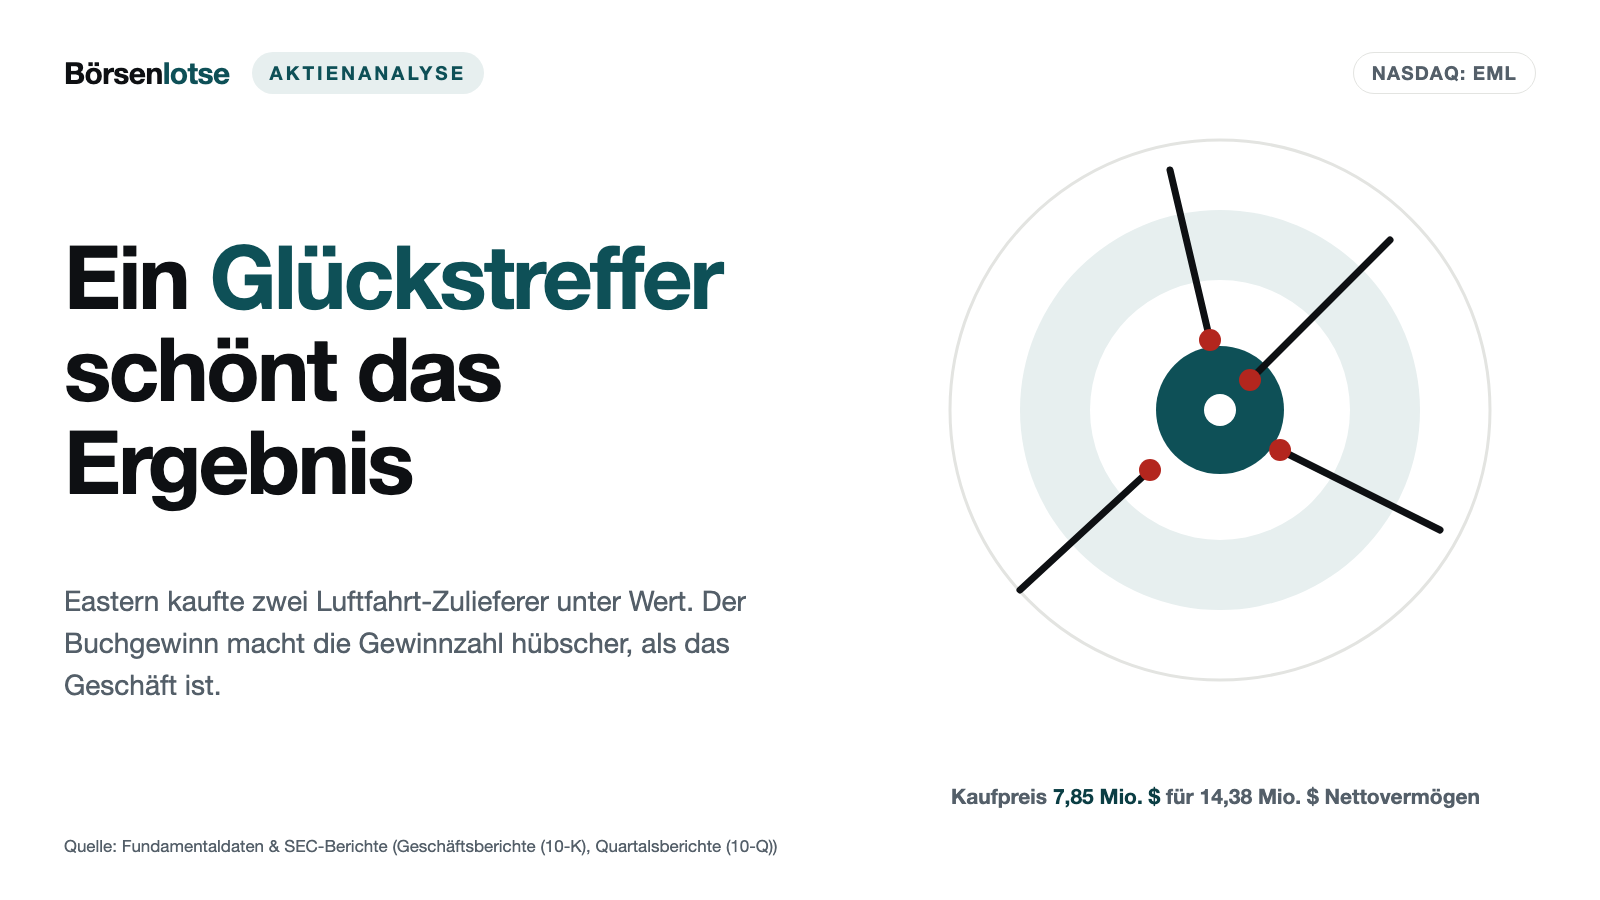
Stell dir vor, jemand braucht dringend Geld und verkauft dir deshalb zwei Firmen für 7,85 Millionen US-Dollar — obwohl deren Vorräte, Maschinen und Forderungen nach Abzug der übernommenen Schulden 14,38 Millionen wert sind. Genau das ist The Eastern Company (Nasdaq: EML) im Juni 2026 passiert, und nach den US-Bilanzregeln muss Eastern den Rabatt von 6,53 Millionen als Gewinn verbuchen, obwohl dadurch kein Cent zusätzlich auf dem Konto landet. Was das für dich heißt: Ein Teil des Gewinns, auf dem die Aktie billig aussieht, ist ein Buchgewinn ohne Geld dahinter.
Dazu kommt ein zweiter Haken: Im dritten Quartal 2026 verdiente Eastern 3,45 Millionen Dollar, der operative Cashflow lag aber bei −3,15 Millionen. Dabei ist Eastern kein Neuling: Die Ursprünge reichen bis 1858 zurück, und laut Vorstandschef Ryan Schroeder zahlte die Firma im August 2026 seit 344 Quartalen ununterbrochen Dividende — das sind 86 Jahre.
Das Kurs-Gewinn-Verhältnis liegt mit 16 scheinbar niedrig (Schlusskurs vom 10. November 2026); auf den bereinigten Gewinn, in dem Eastern zusätzlich einmalige Umbau- und Zukaufskosten herausrechnet, sind es rund 25. Darin steckt die Basiseffekt-Falle: Große Prozentzahlen — Gewinn je Aktie im dritten Quartal 0,57 statt 0,10 Dollar, nach neun Monaten 1,61 statt 0,78 — lassen dich vergessen, dass sie auf einer winzigen Vergleichsbasis und einem Einmaleffekt stehen. Chairman ist James Mitarotonda, dessen aktivistischer Fonds Barington rund 11 Prozent hält — während der Vermögensverwalter BlackRock seinen Anteil binnen eines Jahres von 5,1 auf 0,7 Prozent abgebaut hat.
Machen wir einen Deal: Bevor du dich von den Prozenten mitreißen lässt, lesen wir gemeinsam, was Eastern selbst bei der US-Börsenaufsicht SEC eingereicht hat — den Quartalsbericht (10-Q) und die Ergebnismitteilung (8-K) vom 10. November 2026, die Quartalsberichte davor, den Geschäftsbericht (10-K) für 2025 — und dazu, was das Management in den Telefonkonferenzen der letzten zwei Jahre versprochen hat. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Eastern eigentlich macht — Lkw-Spiegel, Schlösser, Transportgestelle und seit Juni Luftfahrtteile
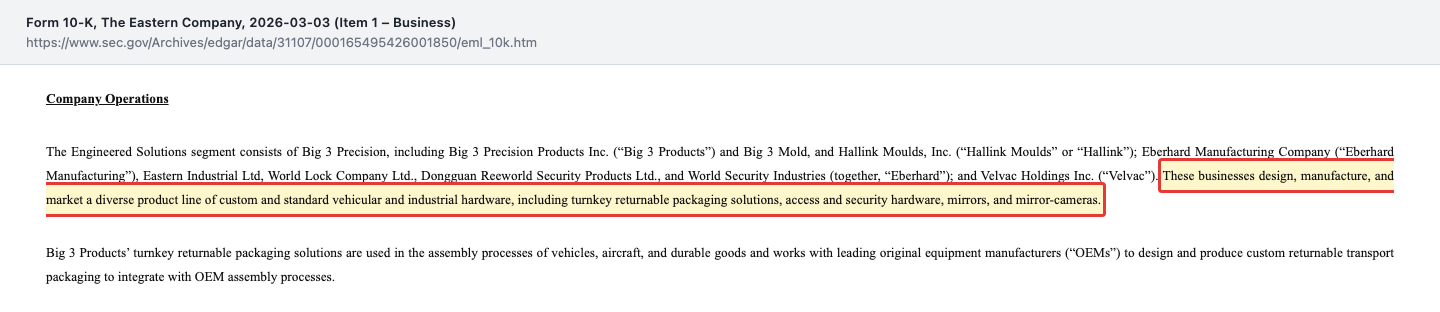
Laut Geschäftsbericht wurde The Eastern Company im Oktober 1912 als Kapitalgesellschaft nach dem Recht des Bundesstaats Connecticut gegründet und trat an die Stelle einer Personengesellschaft aus dem Jahr 1858; Sitz ist heute Shelton. Zum 3. Januar 2026 arbeiteten dort 1.246 Menschen, 612 in den USA und 634 im Ausland — in Kanada, Mexiko, Taiwan, Hongkong und China. Der Geschäftsbericht beschreibt das Geschäft in einem Satz:
„These businesses design, manufacture, and market a diverse product line of custom and standard vehicular and industrial hardware, including turnkey returnable packaging solutions, access and security hardware, mirrors, and mirror-cameras.“
Übersetzung: „Diese Firmen entwickeln, fertigen und vertreiben eine breite Palette maßgefertigter und standardisierter Fahrzeug- und Industriebeschläge, darunter schlüsselfertige Mehrweg-Verpackungslösungen, Zugangs- und Sicherheitsbeschläge, Spiegel und Spiegel-Kameras.“
— The Eastern Company, SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Übersetzt in den Alltag sind es vier Werkstätten unter einem Dach. Velvac baut Außenspiegel, Spiegel-Kameras und Ersatzteile für schwere Lkw der „Class 8“ — die großen Sattelzugmaschinen —, für Busse und Wohnmobile; gefertigt wird vor allem im mexikanischen Reynosa. Eberhard liefert Schlösser, Verriegelungen, Griffe und Scharniere, etwa für Lkw-Schlafkabinen, Arbeitsfahrzeuge und Militärfahrzeuge. Big 3 Precision baut Mehrweg-Transportgestelle, in denen Autowerke Karosserie- und Innenteile zwischen den Fertigungsschritten bewegen; dieses Geschäft lebt davon, wie viele neue Automodelle anlaufen, denn jedes neue Modell braucht neue Gestelle. Und seit dem 1. Juni 2026 gibt es Eastern Precision Holdings mit zwei kalifornischen Luftfahrt- und Verteidigungszulieferern: Sungear (Präzisionszahnräder und Baugruppen) und Crown Precision (Bauteile für Flugzeug-Stellantriebe). Die wichtigsten Treiber sind damit der Bau schwerer Lkw — Kunden wie die Lkw-Hersteller, deren Zyklus wir in der Analyse von Daimler Truck beschrieben haben — und die Zahl der Modellanläufe in der Autoindustrie.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das dritte Quartal 2026 zeigt eine echte, überwiegend eigene Erholung — aber das Jahresergebnis 2026 und das niedrige Kurs-Gewinn-Verhältnis ruhen zur Hälfte auf einem Einmalgewinn, und das starke dritte Quartal hat mehr Geld gebunden, als es eingebracht hat.
Die Firmengeschichte für Anleger
-
1858
Ursprung als Personengesellschaft
Laut Geschäftsbericht entsteht 1858 eine Personengesellschaft; im Oktober 1912 tritt die Kapitalgesellschaft The Eastern Company an ihre Stelle. Für Aktionäre: eine lange Firmengeschichte — über die heutige Ertragskraft sagt sie nichts.
-
2024
Ryan Schroeder wird Vorstandschef
Im November 2024 übernimmt der frühere Plaskolite-Chef. Für Aktionäre: Ab seiner ersten Konferenz im März 2025 lassen sich Versprechen und Ergebnisse vergleichen.
-
2025
Umbau und schwaches Jahr
Verkauf der Blasform-Sparte, 60 Stellen gestrichen, Umsatz 249,0 Mio. Dollar, operative Marge 4,3 % nach 7,4 %. Für Aktionäre: das Basisjahr, an dem 2026 gemessen wird.
-
2025
Neuer Kreditvertrag
Im Oktober 2025 löst ein Rahmen über 100 Mio. Dollar bei der Citizens Bank die alten Kredite ab, fällig 2030. Für Aktionäre: Finanzierung bis zum Ende des Jahrzehnts gesichert.
-
2026
Zukauf von Sungear und Crown Precision
Am 1. Juni für 7,85 Mio. Dollar gekauft, 6,53 Mio. Einmalgewinn gebucht. Für Aktionäre: Einstieg in die Luftfahrt, aber ein Gewinnsprung ohne Geldzufluss.
-
2026
Bestes Quartal seit fünf Quartalen
Q3: Umsatz 75,0 Mio. Dollar (+36 %), operative Marge 7,4 %, Auftragsbestand 126,1 Mio. Für Aktionäre: erstes Indiz für eine Wende, aber mit negativem Quartals-Cashflow.
Wie die Aktie auf unseren Tisch kam
Eastern kam über den Quartalsbericht selbst auf unseren Tisch: Am 10. November 2026 reichte das Unternehmen den 10-Q für das dritte Quartal (5. Juli bis 3. Oktober 2026) und am selben Tag die Ergebnismitteilung ein. Die Schlagzeilen-Zahlen sind kräftig: Umsatz 75,0 Millionen US-Dollar nach 55,3 Millionen, operative Marge 7,4 statt 3,1 Prozent, Gewinn je Aktie 0,57 statt 0,10 Dollar. Die Aktie schloss an diesem Tag bei 29,48 Dollar, gut 8 Prozent über dem Vortag (27,25 Dollar) und am oberen Ende der 52-Wochen-Spanne von 17,61 bis 29,91 Dollar (Tagestiefst- und Tageshöchstkurs; Quelle: Fundamentaldaten, Stand 10. November 2026).
Wer die Zahlen in eine Kennzahl gießt, stößt schnell auf ein scheinbares Schnäppchen: das Kurs-Gewinn-Verhältnis (KGV) — übersetzt: Du zahlst so viele Jahresgewinne für die Aktie. Für einen Zulieferer, dessen Umsatz gerade um ein Drittel springt, klingt ein niedriger Wert günstig. Genau hier setzt die Basiseffekt-Falle an. Denn im ausgewiesenen Gewinn der letzten vier Quartale steckt ein Posten, der mit dem Verkauf von Spiegeln und Schlössern nichts zu tun hat. Merke dir deshalb gleich zu Beginn: Bei Eastern ist das dritte Quartal sauber — das Jahr 2026 nicht.
Einmaleffekte zuerst: Was vom Gewinn ohne das Schnäppchen bleibt
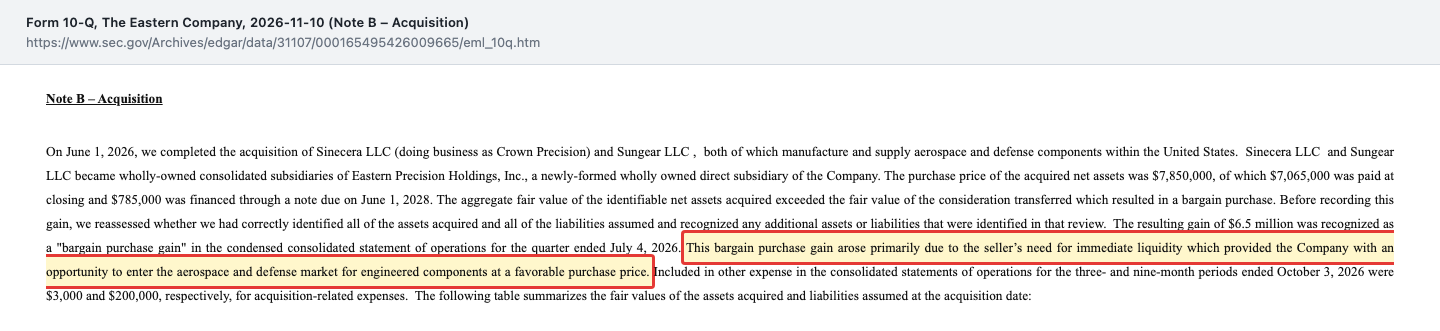
Am 1. Juni 2026 übernahm Eastern Sungear und Crown Precision für 7,85 Millionen US-Dollar — 7,065 Millionen bar, 785.000 Dollar als Schuldschein an den Verkäufer, fällig am 1. Juni 2028. Übernommen wurden dafür Vermögenswerte, die Eastern nach Prüfung mit 14,38 Millionen Dollar netto bewertet: vor allem Vorräte (10,47 Millionen), Maschinen und Gebäude (4,32 Millionen) und Forderungen (1,75 Millionen), abzüglich übernommener Verbindlichkeiten (2,45 Millionen). Kauft man etwas unter seinem Wert, muss die Differenz nach den US-Bilanzregeln als Gewinn gebucht werden — ein sogenannter Bargain Purchase Gain, auf Deutsch ungefähr „Gewinn aus einem Gelegenheitskauf“. Bei Eastern waren das 6,53 Millionen Dollar, gebucht im zweiten Quartal 2026. Übersetzt in ein Alltagsbild: Du kaufst auf dem Flohmarkt ein Fahrrad im Wert von 1.400 Euro für 785 Euro und schreibst dir die Differenz als Einkommen in dein Haushaltsbuch. Reicher bist du auf dem Papier, auf deinem Konto ist kein Cent dazugekommen. Warum der Verkäufer so billig verkaufte, steht im Anhang:
„This bargain purchase gain arose primarily due to the seller’s need for immediate liquidity which provided the Company with an opportunity to enter the aerospace and defense market for engineered components at a favorable purchase price.“
Übersetzung: „Dieser Gewinn aus einem günstigen Kauf entstand vor allem, weil der Verkäufer sofort Liquidität brauchte; das gab dem Unternehmen die Gelegenheit, zu einem günstigen Preis in den Luftfahrt- und Verteidigungsmarkt für technische Komponenten einzusteigen.“
— The Eastern Company, SEC-Quartalsbericht 10-Q zum 3. Oktober 2026, Note B „Acquisition“
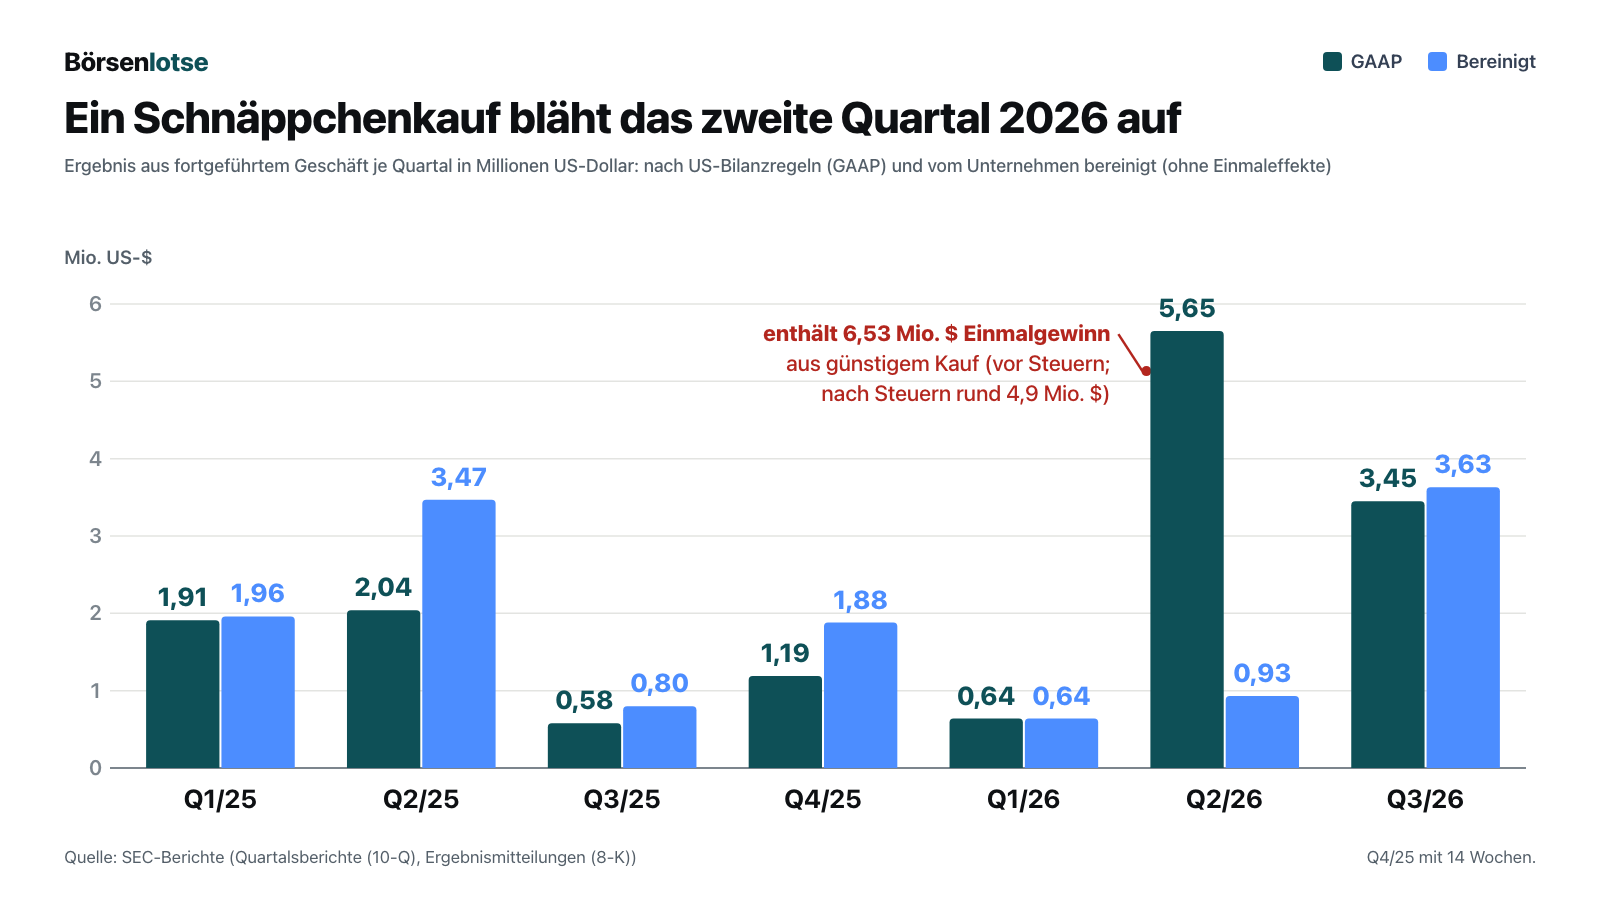
Wie viel dieser Posten ausmacht, zeigt der Vergleich von ausgewiesenem (GAAP) und bereinigtem Ergebnis. „GAAP“ sind die amerikanischen Bilanzregeln; das „bereinigte“ Ergebnis ist die Rechnung des Unternehmens ohne Sondereffekte wie Einmalgewinne, Umbaukosten oder Zukaufsnebenkosten. Beide Zahlen stehen in der Überleitung der Ergebnismitteilung vom 10. November 2026 (Ergebnis aus fortgeführtem Geschäft, Millionen US-Dollar):
| Posten | Q3 2026 | Q3 2025 | 9 Monate 2026 | 9 Monate 2025 |
|---|---|---|---|---|
| Ergebnis nach GAAP | 3,45 | 0,58 | 9,74 | 4,78 |
| darin Einmalgewinn (vor Steuern) | – | – | 6,53 | – |
| Ergebnis bereinigt | 3,63 | 0,80 | 5,29 | 6,50 |
| Gewinn je Aktie nach GAAP (Dollar) | 0,57 | 0,10 | 1,61 | 0,78 |
| Gewinn je Aktie bereinigt (Dollar) | 0,60 | 0,13 | 0,88 | 1,06 |
| bereinigtes EBITDA | 7,64 | 3,48 | 14,02 | 15,24 |
Die Tabelle erzählt zwei Geschichten. Die erste ist gut: Das dritte Quartal ist praktisch frei von Sondereffekten. Zwischen 3,45 Millionen nach GAAP und 3,63 Millionen bereinigt liegen nur Zukaufsnebenkosten und die Belastung daraus, dass die übernommenen Vorräte zum höheren Zeitwert in die Bücher kamen und beim Verkauf nun die Marge drücken (239.000 Dollar im Quartal). Die zweite ist ernüchternd: Über neun Monate ist der bereinigte Gewinn um 18,6 Prozent gesunken (5,29 statt 6,50 Millionen), das bereinigte EBITDA — der Gewinn vor Zinsen, Steuern und Abschreibungen, also grob das, was der Betrieb vor Finanzierung abwirft — um 8,0 Prozent. Das GAAP-Plus von 104 Prozent kommt allein vom Einmalgewinn. Nach Steuern sind das rund 4,9 Millionen Dollar oder etwa 0,82 Dollar je Aktie, gut die Hälfte des Neunmonats-Gewinns.
Was das für das Kurs-Gewinn-Verhältnis heißt: Der ausgewiesene Gewinn der letzten vier Quartale beträgt 1,81 Dollar je Aktie (Summe der vier Quartale vom vierten Quartal 2025 bis zum dritten Quartal 2026: 0,19 + 0,11 + 0,94 + 0,57 Dollar); beim Schlusskurs von 29,48 Dollar vom 10. November 2026 ergibt das ein KGV von rund 16. Darin stecken rund 0,82 Dollar Einmalgewinn nach Steuern; zieht man nur ihn ab (0,99 Dollar), liegt das KGV bei rund 30. Auf den bereinigten Gewinn von 1,17 Dollar (dieselbe Vierquartalssumme der bereinigten Werte: 0,31 + 0,11 + 0,15 + 0,60 Dollar, ohne Einmalgewinn und ohne einmalige Umbau- und Zukaufskosten) sind es rund 25.
Und das Wachstum im dritten Quartal? Hier lohnt der genaue Blick, denn der Zukauf erklärt weniger, als man vermuten könnte. Laut Quartalsbericht stammen vom Umsatzplus von 19,6 Millionen Dollar nur 5,4 Millionen aus den zugekauften Luftfahrt- und Verteidigungsgeschäften; 7,4 Millionen kamen von Lkw-Spiegeln, 5,7 Millionen von Transportgestellen und 1,1 Millionen von Schlössern und Griffen. Ohne den Zukauf wäre der Umsatz also um rund 26 Prozent gestiegen — das ist überwiegend eigenes, organisches Wachstum. Über neun Monate sieht es nüchterner aus: +2,6 Prozent insgesamt, ohne den Zukauf (7,1 Millionen) sogar ein leichtes Minus von rund 1 Prozent. Wer Gelegenheitskäufe als wiederkehrendes Geschäftsmodell kennenlernen will, findet sie in unserer Analyse von Mutares; bei Eastern ist es bisher ein Einzelfall. Merke dir: Das Quartal zählt, das Schnäppchen nicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Eastern hat in den vergangenen Jahren aufgeräumt: Unprofitable Teile wurden verkauft (zuletzt am 30. April 2025 die Blasform-Werkzeugsparte von Big 3 Mold), 2025 wurden in einem Umbau 60 Stellen gestrichen und der Standort Dearborn geschlossen, die Bankschulden fielen von 71,3 Millionen US-Dollar (Ende 2021) auf 33,9 Millionen (3. Januar 2026). Die Dividende von 0,11 Dollar je Quartal floss laut Vorstandschef Ryan Schroeder im August 2026 seit 344 Quartalen ununterbrochen. Und der Auftragsbestand — die bestellten, aber noch nicht ausgelieferten Waren — stieg von 74,3 Millionen (27. September 2025) auf 126,1 Millionen Dollar zum 3. Oktober 2026, ein Plus von 70 Prozent. Rechnet man das zugekaufte Luftfahrtgeschäft heraus (19,0 Millionen übernommene Aufträge, abzüglich 3,6 Millionen seither geschrumpfter Luftfahrt-Bestellungen), bleiben 110,7 Millionen, rund 49 Prozent mehr: Lkw-Spiegel +19,6 Millionen, Transportgestelle +8,4 Millionen, Schlösser und Griffe +8,4 Millionen (Quartalsbericht 10-Q vom 10. November 2026, Item 2).
Jetzt die andere Seite. Über fünf Jahre ist Eastern nicht gewachsen, und die Marge ist zuletzt geschrumpft:
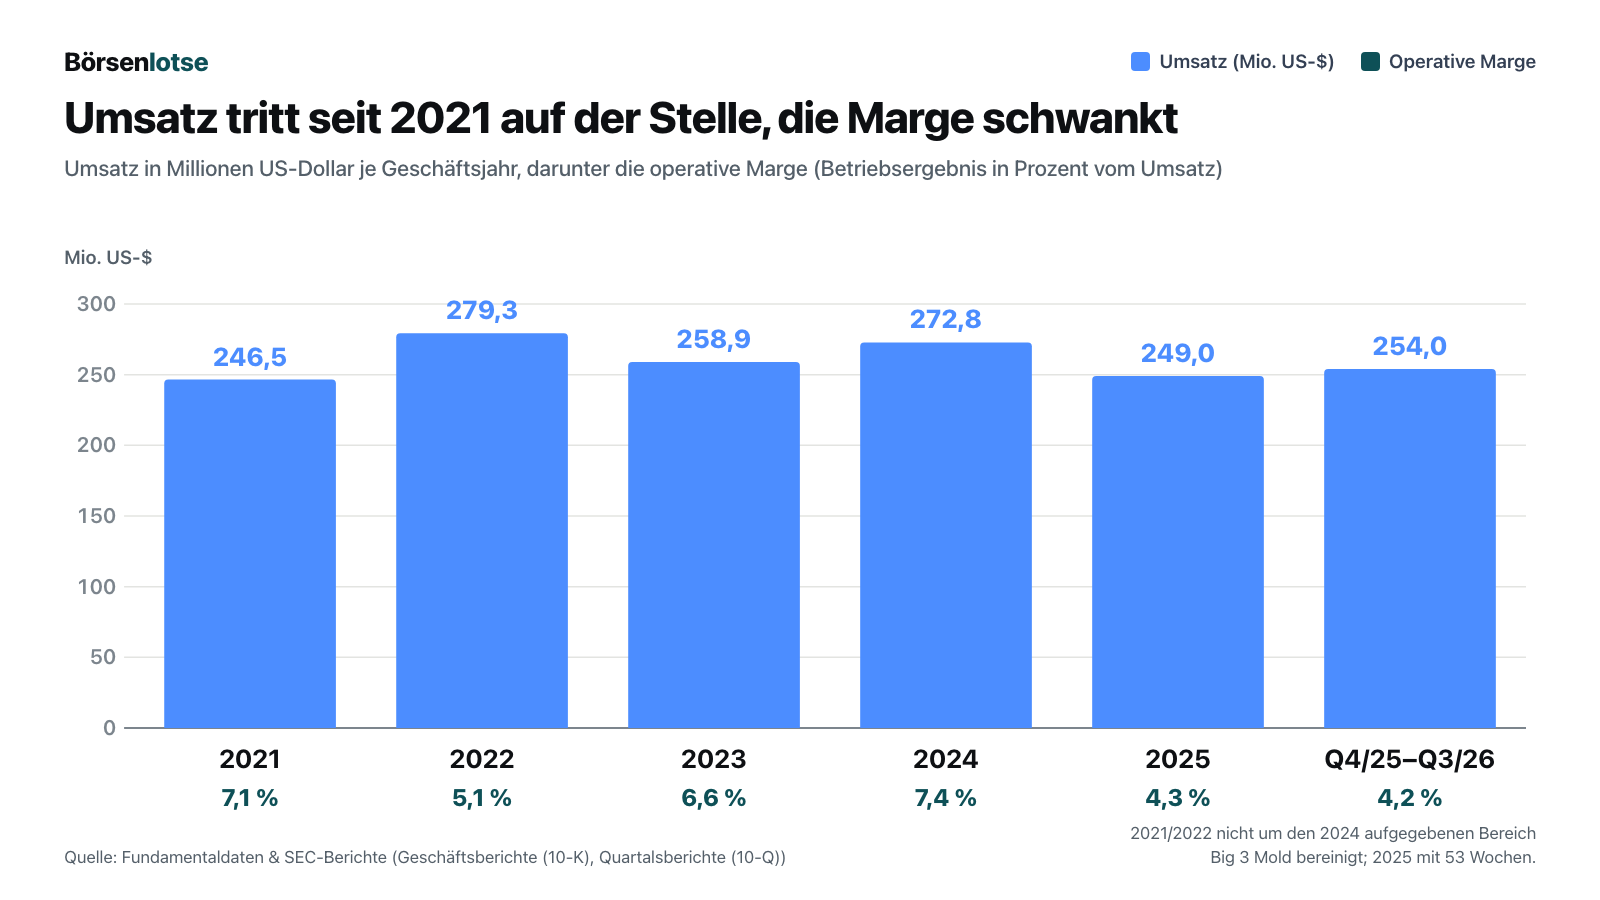
Die Reihe zeigt das fortgeführte Geschäft. Die Jahre 2021 und 2022 stammen aus älteren Geschäftsberichten, die noch nicht um die Sparte Big 3 Mold bereinigt sind; Eastern hat sie im dritten Quartal 2024 als aufgegeben eingestuft, ihre Werkzeugsparte ISBM wurde am 30. April 2025 verkauft. Das Geschäftsjahr 2025 hatte 53 statt 52 Wochen — eine Woche mehr Umsatz, die im Vergleich nicht fehlen darf. Der eigentliche Einbruch kam 2025: Umsatz 249,0 Millionen nach 272,8 Millionen, operative Marge 4,3 nach 7,4 Prozent, bereinigtes EBITDA 19,8 nach 27,1 Millionen. Lkw-Hersteller bauten weniger, Autohersteller starteten kaum neue Modelle, und die Zölle auf Ware aus China kosteten Eastern 2025 laut Geschäftsbericht 10,2 Millionen Dollar, überwiegend an Kunden weitergegeben. In den letzten vier Quartalen bis zum 3. Oktober 2026 liegt die operative Marge mit 4,2 Prozent noch nicht wieder auf dem alten Niveau, auch wenn das dritte Quartal mit 7,4 Prozent zeigt, wohin die Reise gehen kann. Merke dir: Ein starkes Quartal macht noch keine Trendwende, aber es ist das erste seit zwei Jahren, das danach aussieht.
Conference Calls: Versprochen, geliefert, gedreht
Viermal im Jahr erklärt Eastern seine Zahlen in einer Telefonkonferenz mit Analysten. Seit Ryan Schroeder im November 2024 Vorstandschef wurde, lässt sich nachlesen, was er angekündigt hat — und was davon eingetroffen ist. Grundlage sind die Mitschriften der Konferenzen vom vierten Quartal 2024 bis zum zweiten Quartal 2026; sie stammen von einem externen Transkript-Dienst und sind kein vom Unternehmen veröffentlichtes Dokument. Die Konferenz zum dritten Quartal 2026 war für den 11. November 2026 angesetzt; ihre Mitschrift lag bei Redaktionsschluss nicht vor und fließt hier nicht ein.
| Konferenz | Versprochen | Eingetroffen? |
|---|---|---|
| Q2 2025 (7. August 2025), Finanzchef Vlahos | Stellenabbau soll „approximately $4 million in annual cash cost savings“ bringen | Teilweise: Die Ergebnismitteilung vom 3. März 2026 meldet 4 Millionen Dollar Einsparungen pro Jahr; im dritten Quartal 2026 stiegen Vertriebs- und Verwaltungskosten aber um 1,6 Millionen, vor allem durch höhere Erfolgsprämien. |
| Q3 2025 (5. November 2025), Schroeder | Kunden erwarten „a soft first half of 2026“, danach Besserung zum Jahresende | Eingetroffen und übertroffen: Umsatz erstes Halbjahr 2026 rund 11 Prozent unter Vorjahr, drittes Quartal +36 Prozent. |
| Q3 2025, Schroeder | Mehr Automodell-Anläufe im nächsten Jahr | Ab dem dritten Quartal 2026 eingetroffen: Transportgestelle +5,7 Millionen Umsatz, +8,4 Millionen Auftragsbestand; über neun Monate noch −5,2 Millionen. |
| Q4 2025 (4. März 2026), Schroeder | Das dritte Quartal 2025 sei der Tiefpunkt gewesen | Im folgenden Quartal nicht eingetroffen: bereinigtes EBITDA Q1 2026 2,99 Millionen, unter den 3,48 Millionen aus Q3 2025. Erst Q3 2026 lag klar darüber. |
| Q4 2025, Schroeder | Zukäufe nur, wenn sie „immediately accretive“ sind, also sofort den Gewinn je Aktie heben | Offen: Der Zukauf vom Juni 2026 lief im ersten Monat bei einer Bruttomarge um null; ein eigener Gewinnbeitrag wird nicht berichtet. |
| Q1 2026 (13. Mai 2026), Schroeder | Verlustaufträge bei Big 3 belasten nur das erste Halbjahr 2026 | Eingetroffen: Ergebnismitteilung Q2 „now behind us“, Bruttomarge Q3 23,9 Prozent. |
| Q2 2026 (12. August 2026), Schroeder | Zukauf bringt „maybe $5 million and maybe $6 million a quarter“ Umsatz | Eingetroffen: 5,4 Millionen im dritten Quartal. |
| Q2 2026, Schroeder | „We expect the majority of the current backlog to convert to revenue over the balance of the year“ (126 Millionen) | Offen bis zum Geschäftsbericht: Der Auftragsbestand blieb mit 126,1 Millionen konstant, weil Neuaufträge die Auslieferungen ersetzten. |
| Q2 2026, Finanzchef Vlahos | Zielbruttomarge des Zukaufs „in a 20% to 30% range“ | Offen, nicht separat berichtet. |
Am aufschlussreichsten ist der Tonwechsel rund um den Tiefpunkt. Im November 2025 sprach Schroeder offen von einem enttäuschenden Quartal. Im März 2026 erklärte er den Boden für erreicht:
„Sequential financial improvement and momentum in our sales funnel suggest the third quarter represented the trough.“
Übersetzung: „Die Verbesserung von Quartal zu Quartal und der Schwung in unserer Vertriebspipeline deuten darauf hin, dass das dritte Quartal der Tiefpunkt war.“
— Ryan Schroeder, Vorstandschef, Telefonkonferenz zum vierten Quartal 2025 (4. März 2026), Mitschrift eines Transkript-Dienstes
Zwei Monate später klang es anders: „This was a quarter with positives and negatives.“ Dazu benannte Schroeder im Mai 2026 erstmals ein Problem bei Big 3:
„Within Big 3, to fill plant capacity against a prolonged period of soft demand, our racks team quoted orders in the fourth quarter, which were discovered to be below our margin thresholds.“
Übersetzung: „Bei Big 3 hat das Gestell-Team im vierten Quartal, um die Werke in einer langen Schwächephase auszulasten, Aufträge angeboten, die sich als unter unseren Margenschwellen liegend herausstellten.“
— Ryan Schroeder, Telefonkonferenz zum ersten Quartal 2026 (13. Mai 2026), Mitschrift eines Transkript-Dienstes
Übersetzt: Um die Hallen voll zu bekommen, wurden Aufträge angenommen, die nach Schroeders Darstellung unter den eigenen Margenschwellen lagen. Immerhin hielt das Versprechen, der Schaden bleibe auf das erste Halbjahr begrenzt.
Die zweite Auffälligkeit sind die Fragen zum Zukauf in der Konferenz vom 12. August 2026. In der Mitschrift werden dem Management seine eigenen Zukaufskriterien aus der Investorenpräsentation vom April 2026 vorgehalten — 15 Prozent EBITDA-Marge und nachgewiesene Profitabilität —, verbunden mit der Frage, warum dann eine Firma ohne Gewinn gekauft wurde: „I was kind of surprised to see a profitless aerospace company being acquired.“ Schroeder antwortete zunächst mit seiner Strategie: Im Luftfahrtmarkt fehle es an Zulieferern, und Eastern könne solche Firmen kaufen und verbessern. Erst auf die Nachfrage des Analysten Jake Patterson, ob die Firmen in den letzten Geschäftsjahren überhaupt profitabel gewesen seien, sagte er:
„No, they’re going to be profitable. They’re going to be profitable this year. They were profitable for the first half of this year after taking some pricing action last year, and we think there’s more to be done there, and we intend for this acquisition to be accretive to our overall efforts this year.“
Übersetzung: „Nein, sie werden profitabel sein, noch in diesem Jahr. Im ersten Halbjahr waren sie profitabel, nachdem letztes Jahr Preise angehoben wurden; da ist noch mehr zu tun, und wir wollen, dass dieser Zukauf schon dieses Jahr zu unserem Ergebnis beiträgt.“
— Ryan Schroeder, Telefonkonferenz zum zweiten Quartal 2026 (12. August 2026), Mitschrift eines Transkript-Dienstes
Eine Zahl nannte er nicht. Ein Analyst stellte fest, die Bruttomarge der Zukäufe habe im ersten Monat „effectively breakeven“ gelegen, also bei null, und es werde „a few quarters“ dauern bis zu einer vernünftigen Marge — Schroeder bestätigte: „That’s correct.“ Dazu räumte er ein, dass einige Produkte im übernommenen Auftragsbestand „priced inappropriately“ seien, also falsch kalkuliert. Zusammen mit der Begründung im Quartalsbericht — Geldnot des Verkäufers — ergibt das ein klares Bild: Eastern hat billig gekauft, weil es etwas zu reparieren gibt.
Ein dritter roter Faden: Dreimal fragten Analysten seit 2025, ob die gesunkene Bruttomarge dauerhaft sei; dreimal lautete die Antwort Volumen und Produktmix, ohne Zielzahl. Im dritten Quartal 2026 stieg die Bruttomarge tatsächlich auf 23,9 Prozent; über neun Monate lag sie mit 21,7 Prozent aber noch unter dem Vorjahr (22,9 Prozent). Und auffällig dünn ist das Interesse insgesamt: In drei der ausgewerteten Konferenzen stellte niemand eine einzige Frage.
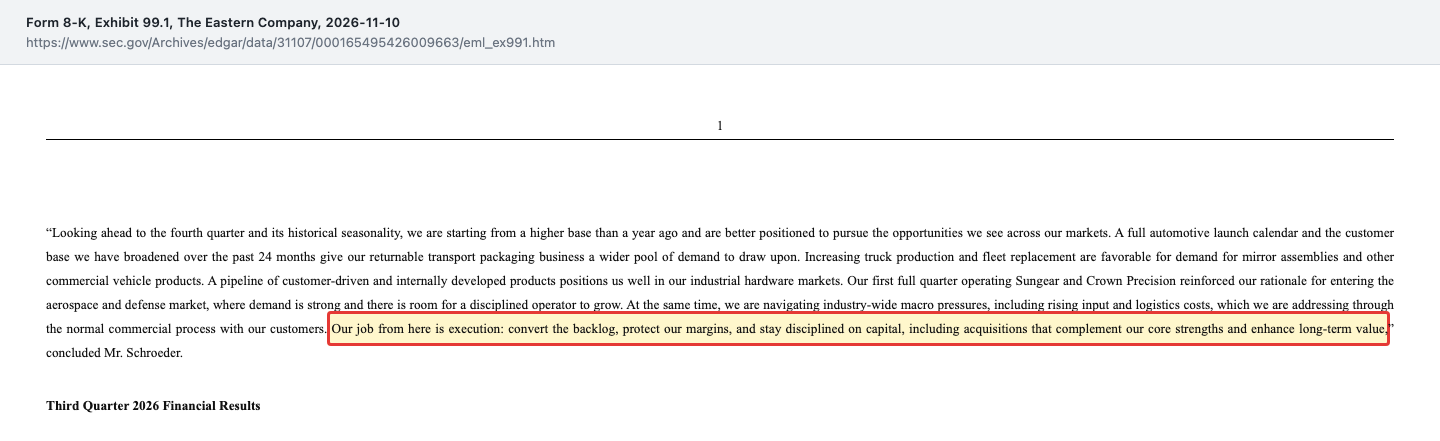
Was verspricht das Management jetzt? Die Ergebnismitteilung vom 10. November 2026 enthält keine bezifferte Prognose — kein Umsatz-, Gewinn- oder Margenziel. Es gibt nur einen qualitativen Ausblick: Das vierte Quartal sei saisonal schwächer, Eastern starte aber „from a higher base than a year ago“; zugleich nennt Schroeder steigende Material- und Logistikkosten. Sein Schlusssatz:
„Our job from here is execution: convert the backlog, protect our margins, and stay disciplined on capital, including acquisitions that complement our core strengths and enhance long-term value“
Übersetzung: „Unsere Aufgabe ist jetzt die Umsetzung: den Auftragsbestand abarbeiten, die Margen schützen und beim Kapital diszipliniert bleiben — auch bei Zukäufen, die unsere Kernstärken ergänzen und den langfristigen Wert steigern.“
— Ryan Schroeder, Ergebnismitteilung zum dritten Quartal 2026 (8-K, Anlage 99.1, 10. November 2026)
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das stärkste Quartal seit fünf Quartalen hat Geld gekostet
Ein Gewinn ist eine Rechengröße, Geld auf dem Konto eine Tatsache. Im dritten Quartal 2026 liefen beide auseinander: Eastern verdiente 3,45 Millionen US-Dollar, aber der operative Cashflow lag bei −3,15 Millionen. Diese Zahl steht in keiner Pressemitteilung; sie ergibt sich erst, wenn man die Kapitalflussrechnung der ersten neun Monate (+8,88 Millionen) von der des ersten Halbjahrs (+12,04 Millionen) abzieht. Die Kasse fiel im Quartal von 15,1 auf 7,9 Millionen. Der Grund ist das Wachstum selbst: Wer mehr ausliefert, wartet auf mehr Kundengeld. Die Forderungen stiegen seit Jahresbeginn von 30,1 auf 42,5 Millionen, und Kunden zahlten im Schnitt nach 58 Tagen statt nach 43 Tagen ein Jahr zuvor. Dass die neun Monate dennoch positiv aussehen, erklärt der Bericht so:
„Cash flow from operations in the first nine months of 2026 increased due to timing of vendor payments partially offset by timing of customer receivable collections and the exclusion of the non-cash bargain purchase gain.“
Übersetzung: „Der operative Cashflow der ersten neun Monate 2026 stieg wegen des Zeitpunkts der Zahlungen an Lieferanten, teilweise ausgeglichen durch den Zeitpunkt der Zahlungseingänge von Kunden und das Herausrechnen des nicht zahlungswirksamen Gewinns aus dem günstigen Kauf.“
— The Eastern Company, SEC-Quartalsbericht 10-Q zum 3. Oktober 2026, Item 2 „Liquidity and Sources of Capital“
Übersetzt in den Alltag: Eastern hat seine Lieferanten später bezahlt. Die offenen Lieferantenrechnungen wuchsen von 16,4 auf 29,9 Millionen Dollar. Das ist übliche Kassenführung — aber es ist ein Kredit, den irgendwann jemand zurückverlangt. Positiv: Über die Vorräte wurde kein Geld verbrannt; die 10,4 Millionen Zuwachs seit Jahresbeginn kamen fast vollständig mit dem Zukauf. Merke dir: Ob sich das starke dritte Quartal auch in Geld auszahlt, zeigt erst der Geschäftsbericht für 2026.
Unbequeme Wahrheit Nr. 2: Die Zölle sind ein Durchlaufposten — und eine Erstattung gehört womöglich nicht Eastern
Eastern kauft einen Teil seiner Ware in China. Die Zölle darauf kosteten 2025 laut Geschäftsbericht 10,2 Millionen US-Dollar, 2026 bisher:
„For the three and nine months ended October 3, 2026, we incurred approximately $2.3 and $7.3 million, respectively, in tariff and tariff-related expenses, $2.3 and $6.9 million, respectively, of which have been mitigated through price increases.“
Übersetzung: „In den drei und neun Monaten bis zum 3. Oktober 2026 fielen rund 2,3 bzw. 7,3 Millionen Dollar an Zöllen und zollbezogenen Kosten an, von denen 2,3 bzw. 6,9 Millionen durch Preiserhöhungen ausgeglichen wurden.“
— The Eastern Company, SEC-Quartalsbericht 10-Q zum 3. Oktober 2026, Item 2 „Recent Developments“
Das ist eine gute Nachricht mit einem Haken. Gut, weil nur rund 0,4 Millionen der Neunmonats-Zölle an Eastern hängen blieben. Der Haken: Ein Teil des höheren Umsatzes ist schlicht weitergereichter Zoll und keine zusätzliche Nachfrage. Und als die Zölle sanken, sanken auch die Preise — Schroeder in der Konferenz vom 12. August 2026: „our prices with our customers reduce some.“ Nachdem der Oberste Gerichtshof der USA am 20. Februar 2026 einen Teil der Zölle für unzulässig erklärt hatte, reicht Eastern Erstattungsanträge ein. Eine Zahl gibt es nicht; das Unternehmen schreibt, es habe zum 3. Oktober 2026 „not recorded a material benefit for potential refunds“. Weil die Zölle überwiegend an Kunden weitergegeben wurden, ist offen, wie viel einer Erstattung bei Eastern bliebe. Wer auf einen Zoll-Geldsegen hofft, hofft ohne Beleg.
Unbequeme Wahrheit Nr. 3: Die Bilanz trägt — aber der Puffer ist dünner geworden
Zum 3. Oktober 2026 stehen 39,7 Millionen US-Dollar Bankschulden (inklusive der 785.000 Dollar Verkäufer-Schuldschein) gegen 7,9 Millionen Kasse; das sind netto rund 31,8 Millionen. Der Kredit läuft bei der Citizens Bank, ein Rahmen von 100 Millionen bis Oktober 2030, besichert mit praktisch allen Vermögenswerten. Die Auflagen sind klar formuliert:
„The Company’s loan covenants under the Credit Agreement require the Company to maintain a senior net leverage ratio not to exceed 3.50 to 1.00, which is to be tested quarterly on a trailing twelve-month basis.“
Übersetzung: „Die Kreditauflagen verpflichten das Unternehmen, eine vorrangige Netto-Verschuldungsquote von höchstens 3,50 zu 1,00 einzuhalten, die quartalsweise auf Basis der letzten zwölf Monate geprüft wird.“
— The Eastern Company, SEC-Quartalsbericht 10-Q zum 3. Oktober 2026, Note I „Debt“
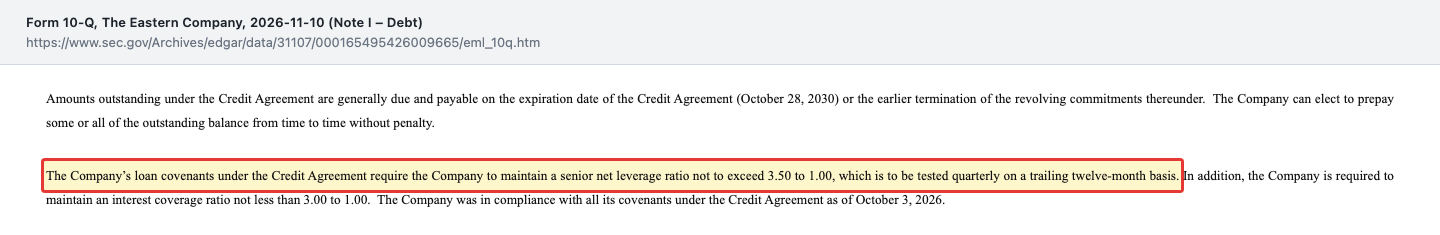
Die Auflagen sind laut Bericht eingehalten, und mit einem bereinigten EBITDA von 18,6 Millionen in den letzten vier Quartalen liegt die Netto-Verschuldung grob beim 1,7-Fachen — weit unter der Grenze. Die genaue Quote zum 3. Oktober 2026 nennt der Bericht nicht. Trotzdem hat sich das Polster verkürzt: Die Liquiditätsquote — kurzfristiges Vermögen geteilt durch kurzfristige Schulden — fiel von 3,7 (Jahresbeginn) auf 2,7. Dazu kommen 12,3 Millionen Dollar Pensionsverpflichtungen aus vier eingefrorenen Altplänen, und 58,7 Millionen des Eigenkapitals von 132,7 Millionen sind Firmenwert aus früheren Zukäufen — ein Posten, der im schlechten Fall abgeschrieben werden muss. Kein Alarm, aber ein Grund, warum bei weiteren Zukäufen wenig Spielraum für Fehler bleibt.
Bewertung: Was der Schlusskurs vom 10. November 2026 verlangt
Zum Schlusskurs von 29,48 US-Dollar am 10. November 2026 ist Eastern bei 6.023.136 Aktien (Deckblatt des Quartalsberichts) rund 177,6 Millionen Dollar wert. Rechnet man die Netto-Bankschulden hinzu, kostet das ganze Unternehmen rund 209 Millionen (Leasing nicht mitgerechnet). Daraus ergeben sich diese Größenordnungen — jede auf die letzten vier Quartale bis zum 3. Oktober 2026 bezogen:
- KGV nach GAAP rund 16 (1,81 Dollar je Aktie) — aber mit Einmalgewinn; die Herleitung steht im Kapitel „Einmaleffekte zuerst“.
- KGV bereinigt rund 25 (1,17 Dollar je Aktie). Das ist der ehrlichere Maßstab, und er ist für einen Zulieferer mit 4 Prozent operativer Marge nicht billig.
- Unternehmenswert zu bereinigtem EBITDA rund 11 (18,6 Millionen) — üblich für einen soliden Industriezulieferer, kein Abschlag.
- Kurs-Umsatz-Verhältnis rund 0,7 (254,0 Millionen Umsatz) und Kurs-Buchwert-Verhältnis rund 1,3 (22,03 Dollar Eigenkapital je Aktie) — hier sieht Eastern günstig aus, weil die Marge niedrig ist.
- Dividendenrendite rund 1,5 Prozent (0,44 Dollar im Jahr).
Übersetzt: Der Markt bezahlt nicht das schwache Jahr 2025, sondern ein Eastern, das die Marge des dritten Quartals hält. Rechnet man das Quartal mit 0,60 Dollar bereinigtem Gewinn je Aktie aufs Jahr hoch, käme ein KGV von gut 12 heraus — nur ist das vierte Quartal saisonal schwächer, und im Jahr 2026 hat es eine Woche weniger als 2025. Einen „Blick der Profis“ gibt es kaum: Laut Fundamentaldaten liegen keine Analystenschätzungen vor. Ein Hinweis anderer Art: Chairman James Mitarotonda, dessen aktivistischer Fonds Barington rund 11 Prozent hält, und Direktor Frederick DiSanto kauften 2026 Aktien über die Börse; Verkäufe von Insidern gab es seit Mai 2025 laut den Insider-Meldungen (Form 4) keine. Die Beträge sind klein: Barington und Mitarotonda kauften 2026 zusammen für rund 0,3 Millionen Dollar. Der Vermögensverwalter BlackRock dagegen hat seinen Anteil laut Meldung vom 28. Juli 2026 von 5,1 auf 0,7 Prozent abgebaut.
Chancen und Risiken auf einen Blick
Was für Eastern spricht:
- Echte organische Erholung im dritten Quartal 2026: Umsatz ohne Zukauf rund +26 Prozent, operative Marge 7,4 Prozent nach 3,1 Prozent, Ergebnis praktisch frei von Sondereffekten.
- Auftragsbestand von 126,1 Millionen US-Dollar zum 3. Oktober 2026 (+70 Prozent, ohne das zugekaufte Luftfahrtgeschäft rund +49 Prozent); Lkw-Bau und Automodell-Anläufe ziehen an.
- Der Zukauf wurde unter Buchwert erworben (7,85 Millionen für 14,38 Millionen Nettovermögen) und öffnet den Luftfahrt- und Verteidigungsmarkt; erster voller Quartalsumsatz 5,4 Millionen.
- Solide Finanzierung: Kreditauflagen eingehalten, Netto-Verschuldung grob das 1,7-Fache des bereinigten EBITDA, 61 Millionen Dollar freier Kreditrahmen zum 3. Oktober 2026.
- Dividende laut Vorstandschef seit 344 Quartalen (Stand August 2026), Insiderkäufe 2026, keine Insiderverkäufe seit Mai 2025.
Was dagegen spricht:
- Das Neunmonats-Ergebnis 2026 ruht zur Hälfte auf einem Einmalgewinn von 6,53 Millionen US-Dollar; bereinigt sank es um 18,6 Prozent.
- Operativer Cashflow im dritten Quartal −3,15 Millionen; die Neunmonats-Zahl stützt sich auf später bezahlte Lieferantenrechnungen (29,9 Millionen offen).
- Der Zukauf hat noch keinen Gewinn nachgewiesen: Bruttomarge im ersten Monat um null, falsch kalkulierte Altaufträge, Verkäufer in Geldnot.
- Starke Abhängigkeit von zwei Zyklen (Lkw-Bau, Automodell-Anläufe) und Zöllen auf China-Ware; der größte Kunde steht für 14 Prozent der Forderungen.
- Das Management hat den Tiefpunkt schon einmal zu früh ausgerufen; zu billig kalkulierte Aufträge bei Big 3 benannte es im Mai 2026 erstmals.
Ein menschliches Fazit
Zurück zur Basiseffekt-Falle vom Anfang. Ihr Kern ist nicht, dass die Prozentzahlen falsch wären — +36 Prozent Umsatz und 0,57 statt 0,10 Dollar Gewinn je Aktie stehen so im Quartalsbericht. Ihr Kern ist, dass große Prozente dich vergessen lassen, worauf sie sich beziehen: auf ein Vorjahresquartal, das das Management selbst „disappointing“ nannte, und auf ein Jahresergebnis, in dem der Rabatt eines Verkäufers steckt, der sofort Geld brauchte. Lässt man beides beiseite, bleibt ein ehrlicher Befund: Eastern hatte im dritten Quartal 2026 ein wirklich gutes Quartal, überwiegend aus eigener Kraft, mit vollen Auftragsbüchern. Es hat aber über neun Monate bereinigt weniger verdient als im Vorjahr, im starken dritten Quartal Geld verbraucht, und es kostet auf den bereinigten Gewinn rund 25 Jahresgewinne. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Aktie nicht billig?“, sondern: Glaubst du, dass das dritte Quartal 2026 der neue Normalfall ist — und nicht nur der Ausreißer nach einem schwachen Jahr? Wenn ja, hast du eine These, die der Geschäftsbericht für 2026 bestätigen oder widerlegen wird. Wenn nein, hast du einen Basiseffekt gekauft. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- The Eastern Company — SEC-Quartalsbericht 10-Q zum 3. Oktober 2026 (eingereicht 10. November 2026)
- The Eastern Company — Ergebnismitteilung zum dritten Quartal 2026 (8-K Item 2.02, Anlage 99.1, eingereicht 10. November 2026)
- The Eastern Company — SEC-Quartalsbericht 10-Q zum 4. Juli 2026 (eingereicht 11. August 2026) und Ergebnismitteilung vom selben Tag
- The Eastern Company — SEC-Quartalsbericht 10-Q zum 4. April 2026 (eingereicht 12. Mai 2026)
- The Eastern Company — Pflichtmeldung 8-K vom 2. Juni 2026 zum Zukauf von Sungear und Crown Precision (Anlage 99.1)
- The Eastern Company — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 3. März 2026) und Nachtrag 10-K/A (19. März 2026, nachgereichte Anlagen)
- The Eastern Company — Ergebnismitteilung zum vierten Quartal 2025 (8-K, 3. März 2026)
- The Eastern Company — SEC-Geschäftsberichte 10-K für 2024, 2023 und 2022
- The Eastern Company — Pflichtmeldung 8-K vom 3. November 2025 (neuer Kreditvertrag), 8-K vom 8. Mai 2026 (Hauptversammlung) und Proxy-Statement DEF 14A (23. März 2026)
- Barington Companies — Beteiligungsmeldung SC 13D/A vom 18. März 2026; BlackRock — SC 13G/A vom 28. Juli 2026
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht The Eastern Company (sec.gov)
- Mitschriften der Telefonkonferenzen zu den Quartalen Q4 2024 bis Q2 2026 (die Konferenz zum dritten Quartal 2026 vom 11. November 2026 lag bei Redaktionsschluss nicht als Mitschrift vor).
- Fundamentaldaten (Kurse, 52-Wochen-Spanne, Börsenwert-Gegenprobe, Analystenabdeckung; Datenstand 10. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 246,5 | 279,3 | 258,9 | 272,8 | 249,0 |
| Betriebsergebnis (EBIT) | 17,4 | 14,2 | 17,0 | 20,1 | 10,1 |
| Nettogewinn | 9,3 | 12,3 | 8,6 | -8,5 | 5,1 |
| Nettomarge | 3,8 % | 4,4 % | 3,3 % | -3,1 % | 2,1 % |
| Gewinn je Aktie | 1,49 $ | 1,97 $ | 1,37 $ | -1,37 $ | 0,84 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Operatives Geschäft positiv
- Das dritte Quartal 2026 zeigt eine echte Erholung: Umsatz 75,0 Mio. US-Dollar (+36 %, ohne Zukauf rund +26 %), Bruttomarge 23,9 % (Vorjahr 22,3 %), operative Marge 7,4 % (3,1 %), Auftragsbestand 126,1 Mio. (+70 %).
- Ergebnisqualität negativ
- Das Neunmonats-Ergebnis 2026 (9,74 Mio. nach GAAP) enthält einen nicht zahlungswirksamen Einmalgewinn von 6,53 Mio. aus einem günstigen Kauf; bereinigt sank es um 18,6 % auf 5,29 Mio. Das Q3-Ergebnis selbst ist nahezu sauber.
- Cashflow negativ
- Operativer Cashflow im dritten Quartal 2026 −3,15 Mio. US-Dollar, Kasse 15,1 → 7,9 Mio.; über neun Monate (+8,9 Mio.) half vor allem die spätere Bezahlung von Lieferanten (Verbindlichkeiten 16,4 → 29,9 Mio.).
- Bilanz & Finanzierung neutral
- Bankschulden 39,7 Mio., netto rund 31,8 Mio. — grob das 1,7-Fache des bereinigten EBITDA, Grenze 3,5; Auflagen zum 03.10.2026 eingehalten. Liquiditätsquote aber von 3,7 auf 2,7 gesunken, Goodwill 44 % des Eigenkapitals.
- Management & Zukauf neutral
- Tiefpunkt im März 2026 zu früh ausgerufen; zu billig kalkulierte Big-3-Aufträge im Mai 2026 erstmals benannt; der Zukauf vom Juni 2026 lief im ersten Monat bei einer Bruttomarge um null. Versprechen zu Halbjahr, Zukaufsumsatz und Big-3-Verlusten hielten.
Eastern ist die Basiseffekt-Falle in zwei Schichten: Ein starkes drittes Quartal 2026 (+36 % Umsatz, überwiegend organisch) trifft auf ein sehr schwaches Vorjahresquartal, und das Neunmonats-Ergebnis verdoppelt sich nur dank eines Einmalgewinns von 6,53 Millionen US-Dollar aus einem Gelegenheitskauf. Bereinigt sinkt der Gewinn über neun Monate um 18,6 Prozent, auf den bereinigten Gewinn ist die Aktie nicht billig, und das starke dritte Quartal kostete 3,15 Millionen an operativem Cashflow. Die Erholung ist echt, ihre Dauer unbewiesen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: Das Ergebnis 2026 hängt zur Hälfte an einem Einzelereignis (6,53 Millionen US-Dollar Einmalgewinn aus dem Zukauf), die Erholung ist erst ein Quartal alt, der operative Cashflow war in diesem Quartal negativ und der Zukauf hat noch keinen Gewinn nachgewiesen. Für Rot fehlt ein Substanzrisiko: kein Zweifel am Fortbestand, Kreditauflagen klar eingehalten, Netto-Verschuldung grob das 1,7-Fache des bereinigten EBITDA, positiver Cashflow über neun Monate. Für Grün fehlt der Nachweis, dass die Marge des dritten Quartals hält. Zum Kurs vom 10. November 2026 ist die Aktie auf bereinigter Basis nicht billig. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der Quartalsbericht (10-Q) und die Ergebnismitteilung (8-K) vom 10. November 2026. Kursbezug: Schlusskurs 29,48 US-Dollar am 10.11.2026 (Vortag 27,25; 52-Wochen-Spanne 17,61–29,91 auf Basis der Tagestiefst- und Tageshöchstkurse laut Fundamentaldaten).
- Datenstand: jüngster Periodenbericht ist der 10-Q zum 03.10.2026; nach ihm bis 11.11.2026 keine weiteren Filings. Die Telefonkonferenz zum dritten Quartal 2026 (11.11.2026) lag nicht als Mitschrift vor; Konferenz-Aussagen stammen aus den Calls Q4 2024 bis Q2 2026.
- Zeitreihen: fortgeführtes Geschäft; 2021/2022 nicht um die 2024 als aufgegeben eingestufte Sparte Big 3 Mold bereinigt; GJ 2025 und Q4 2025 mit einer Woche mehr (53 bzw. 14 Wochen); Q4 2026 hat 13 Wochen. Bereinigte Werte laut Überleitungen des Unternehmens.
- Nicht zu verwechseln: The Eastern Company (EML) hat nichts mit Eastern Bankshares oder East West Bancorp zu tun.
Aktien-Wächter
Diese Analyse ist Stand 11. November 2026. Was sich seitdem bei EML geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Eastern Co (EML) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
The Eastern Company (Nasdaq: EML) aus Shelton, Connecticut, ist ein Industriezulieferer, dessen Ursprünge auf eine 1858 gegründete Personengesellschaft zurückgehen. Velvac baut Spiegel und Spiegel-Kameras für schwere Lkw, Eberhard Schlösser, Griffe und Scharniere, Big 3 Precision Mehrweg-Transportgestelle für Autowerke. Seit dem 1. Juni 2026 gehören die Luftfahrt- und Verteidigungszulieferer Sungear und Crown Precision dazu. Zum 3. Januar 2026 arbeiteten 1.246 Menschen für Eastern.
Nach GAAP stieg das Ergebnis der ersten neun Monate 2026 um 104 Prozent auf 9,74 Millionen US-Dollar, aber vor allem wegen eines Einmalgewinns von 6,53 Millionen aus dem günstigen Kauf von Sungear und Crown Precision. Bereinigt sank das Ergebnis um 18,6 Prozent auf 5,29 Millionen. Das dritte Quartal allein war dagegen echt stark: 3,45 Millionen nach GAAP, 3,63 Millionen bereinigt, nach 0,58 bzw. 0,80 Millionen im Vorjahr.
Ein Bargain Purchase Gain entsteht, wenn ein Unternehmen eine Firma unter dem Wert ihres Nettovermögens kauft; die Differenz muss nach US-Bilanzregeln als Gewinn gebucht werden. Eastern zahlte 7,85 Millionen US-Dollar für Vermögen im Wert von 14,38 Millionen und buchte im zweiten Quartal 2026 6,53 Millionen Gewinn. Er ist einmalig und nicht zahlungswirksam — auf dem Konto kam kein Geld an.
Zum Schlusskurs von 29,48 US-Dollar am 10. November 2026 liegt das Kurs-Gewinn-Verhältnis auf den ausgewiesenen Gewinn der letzten vier Quartale bei rund 16, enthält aber einen Einmalgewinn; auf den bereinigten Gewinn sind es rund 25. Die Herleitung steht im Kapitel „Einmaleffekte zuerst“. Der Börsenwert betrug rund 177,6 Millionen Dollar.
Im dritten Quartal 2026 stieg der Umsatz um 19,6 Millionen auf 75,0 Millionen US-Dollar. Davon stammten laut Quartalsbericht 5,4 Millionen aus den zugekauften Luftfahrt- und Verteidigungsgeschäften, der Rest aus Lkw-Spiegeln (+7,4 Millionen), Transportgestellen (+5,7) und Schlössern und Griffen (+1,1). Ohne Zukauf wuchs Eastern damit um rund 26 Prozent. Über neun Monate lag das organische Wachstum bei etwa −1 Prozent.
Nein. Zum 3. Oktober 2026 standen 39,7 Millionen US-Dollar Bankschulden gegen 7,9 Millionen Kasse, netto rund 31,8 Millionen — grob das 1,7-Fache des bereinigten EBITDA der letzten vier Quartale. Erlaubt sind laut Kreditvertrag bis zum 3,5-Fachen; die Auflagen sind eingehalten. Dazu kommen 12,3 Millionen Pensionsverpflichtungen und 61 Millionen freier Kreditrahmen.
Nein, keine bezifferte. Die Ergebnismitteilung vom 10. November 2026 nennt weder ein Umsatz- noch ein Gewinnziel. Vorstandschef Ryan Schroeder verweist auf die übliche Schwäche des vierten Quartals, eine höhere Ausgangsbasis als im Vorjahr und steigende Material- und Logistikkosten; als Aufgabe nennt er, den Auftragsbestand von 126,1 Millionen US-Dollar (3. Oktober 2026) abzuarbeiten.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.