Mutares zahlt 2 Euro Dividende — und warnt im eigenen Bericht vor einem bestandsgefährdenden Finanzierungsrisiko
Mutares kauft Firmen in Schieflage, saniert sie und verkauft sie weiter. Im ersten Halbjahr 2026 schrieb die Holding, aus deren Gewinn die Dividende kommt, einen Verlust von 3,1 Millionen Euro, weil geplante Verkäufe sich verzögerten. Der Konzerngewinn besteht weiter zum großen Teil aus Buchungen für günstige Zukäufe. Und der Vorstand selbst sieht ein Finanzierungsrisiko, das den Fortbestand gefährden könnte: Ende 2025 war eine Anleihebedingung verletzt, am 31. März 2027 wird eine Anleihe über 232,3 Millionen Euro fällig. Wir haben Halbjahres- und Geschäftsbericht gelesen und nachgerechnet, woran die Ausschüttung wirklich hängt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 15. Oktober 2026
- Schlusskurs
- 24,70 € -1,40 %
- Marktkapitalisierung
- 0,5 Mrd. €
- Wachstums-Score
- 3/10
- AAQS
- 5/10
Kursentwicklung seit 25. September 2026: +1,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 23,30 € bis 34,20 € · Letzter Kurs: 24,70 € (Stand: 15. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt Zahlen, die sich festsetzen, bevor wir überhaupt angefangen haben zu denken. Bei Mutares ist es diese: 2,00 Euro Dividende je Aktie. Beim Kurs von 24,30 Euro am 25. September 2026 sind das rund 8,2 Prozent Rendite. Psychologen nennen das den Ankereffekt: Die erste auffällige Zahl wird zum Maßstab, an dem wir alles Weitere messen, und was nicht zu ihr passt, rutscht an den Rand der Wahrnehmung. Wer den Anker „acht Prozent“ im Kopf hat, liest einen Halbjahresbericht anders als jemand, der ihn nicht hat.
Machen wir es deshalb andersherum. Wir legen den Anker für einen Moment beiseite und lesen, was Mutares selbst berichtet: den Halbjahresfinanzbericht 2026, den die Gesellschaft Mitte August 2026 veröffentlicht hat, die Ergebnismitteilung vom 4. August 2026 und den Geschäftsbericht 2025. Das Spannungsfeld dieser Analyse lautet: Die Dividende ist echt und wurde im Juli 2026 gezahlt — aber sie hängt an Firmenverkäufen, die sich verzögert haben, und an einer Refinanzierung, die der Vorstand selbst als mögliches Risiko für den Fortbestand beschreibt. Am Ende entscheidest du.
Was Mutares eigentlich macht — ein Sanierer mit zwei Kassen
Mutares mit Sitz in München ist eine Beteiligungsholding für Sanierungsfälle. Das Muster ist immer dasselbe: Ein Großkonzern will einen Unternehmensteil loswerden, der ihm Verluste bringt oder nicht mehr ins Programm passt. Mutares kauft ihn — oft für einen symbolischen Preis —, schickt eigene Berater hinein, baut Kosten ab, sucht neue Kunden und verkauft die Firma nach einigen Jahren wieder. Zum 30. Juni 2026 gehörten 35 Beteiligungen zum Portfolio, von Autozulieferern über Energie- und Infrastrukturtechnik bis zu Handel und seit 2026 Chemie; der Konzern beschäftigte mehr als 35.000 Menschen, die Holding selbst samt Landesgesellschaften rund 250.
Für alles Folgende ist eine Unterscheidung entscheidend, weil Mutares zwei Kassen hat. Die erste ist der Konzern: Alle gekauften Firmen werden voll in die Konzernbilanz nach internationalen Regeln (IFRS) übernommen. Daher kommen die Milliardenumsätze — 6,5 Milliarden Euro im Geschäftsjahr 2025 —, aber auch große Buchungseffekte beim Kauf. Die zweite ist die Holding, also die Mutares SE & Co. KGaA selbst. Sie bilanziert nach deutschem Handelsrecht (HGB) und verdient an Beratungshonoraren, die sie ihren Töchtern berechnet, an Dividenden der Töchter und vor allem an Verkaufserlösen. Aus dem Gewinn dieser Holding wird die Dividende bezahlt, und diese Holding schuldet die beiden Anleihen. Ein Alltagsbild: Der Konzern ist die Werkstatt mit allen Autos auf dem Hof, die Holding ist das Portemonnaie des Werkstattbesitzers. Wie viele Autos auf dem Hof stehen, sagt wenig darüber, was im Portemonnaie ist.
Die Firmengeschichte für Anleger
-
2025
Steyr Motors komplett verkauft
Der Verkauf trug das erste Halbjahr 2025 der Holding (+69,8 Mio. €) und das Jahresergebnis von 130,4 Mio. € — der Beleg, wie sehr die Dividende an Verkäufen hängt.
-
2025
Anleihe-Auflage zum Jahresende verletzt
Verhältnis von Schulden zu Eigenkapital im Konzern nicht eingehalten; der Abschlussprüfer nahm einen Abschnitt zur Fortführungs-Unsicherheit in den Bestätigungsvermerk auf.
-
2026
April: Kapitalerhöhung um 20 Prozent
4.269.651 neue Aktien zu 24,50 €, brutto 104,6 Mio. €. Die Aktienzahl steigt auf 25.617.907, der Anteil der Familie Laik fällt auf rund 21 Prozent.
-
2026
Juni: Auflagen wieder eingehalten
Nach Gläubigerverzicht bis 29.06.2026 sind alle Anleihe-Kennzahlen zum 30.06.2026 wieder erfüllt; Rückkauf von 17,9 Mio. € der Anleihe 2023/2027.
-
2026
August: Halbjahr mit Holding-Verlust
Holding −3,1 Mio. €, Prognose 165–200 Mio. € bestätigt. Der Vorstand sieht ein bestandsgefährdendes Finanzierungsrisiko. SABIC-Kunststoffgeschäft übernommen.
-
2026
September: NEM-Verkauf und Refinanzierungsplan
Verkauf der NEM Energy Group abgeschlossen (09.09.), Rückkaufangebot und geplante Refinanzierung der Anleihe 2023/2027 im vierten Quartal angekündigt (25.09.).
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über unseren hauseigenen Aktien-Scanner, der in erster Linie US-Titel erfasst. Mutares gehört zu den deutschen Nebenwerten, über die Privatanleger wegen der Dividende besonders viel diskutieren; die Gesellschaft zählte zum 30. Juni 2026 rund 24.200 Aktionäre im Aktienregister, ein Jahr zuvor waren es rund 18.500. Wir haben diese Analyse im Juli 2026 auf Basis des Geschäftsberichts 2025 geschrieben und sie nach dem Halbjahresbericht 2026 vollständig überarbeitet. Dabei haben wir auch Stellen aus dem Geschäftsbericht 2025 nachgetragen, die in der ersten Fassung fehlten — vor allem den Hinweis des Abschlussprüfers zur Fortführung des Unternehmens, um den es weiter unten geht.
Wer Mutares schon länger verfolgt, kennt eine der größten Verkaufsgeschichten des Hauses aus einer eigenen Analyse: den Motorenbauer Steyr Motors, den Mutares 2024 an die Börse brachte und 2025 komplett verkaufte (siehe unsere Steyr-Motors-Analyse). Genau dieser Verkauf trug das erste Halbjahr 2025 der Holding — und genau ein solcher Verkauf fehlte im ersten Halbjahr 2026.
Update: Was das erste Halbjahr 2026 zeigt
Zuerst die Konzernzahlen, wie Mutares sie am 4. August 2026 gemeldet hat. Der Umsatz stieg im ersten Halbjahr 2026 um 9 Prozent auf 3.383,6 Millionen Euro (Vorjahr 3.106,3 Millionen), vor allem durch Zukäufe; im ersten Quartal waren es 1.678,7 Millionen, im zweiten rechnerisch 1.704,9 Millionen. Das ausgewiesene EBITDA — der Gewinn vor Zinsen, Steuern und Abschreibungen — fiel von 598,2 auf 348,8 Millionen Euro. Die Kennzahl, die Mutares selbst als aussagekräftiger bezeichnet, das um Kauf- und Verkaufseffekte bereinigte EBITDA, drehte dagegen von minus 88,5 auf plus 66,7 Millionen Euro. Unter dem Strich stand ein Konzerngewinn von 98,0 Millionen Euro (Vorjahr 270,5 Millionen), darin 33,1 Millionen Euro Ertrag aus latenten Steuern. Der Mittelabfluss aus dem laufenden Geschäft betrug 145,8 Millionen Euro (Vorjahr minus 92,7 Millionen).
Und nun die Holding, auf die es für die Dividende ankommt. Hier ist das Halbjahr eindeutig schwach: Die Beratungserlöse sanken von 53,4 auf 48,8 Millionen Euro, das EBITDA der Holding drehte von plus 3,1 auf minus 9,2 Millionen Euro, das Finanzergebnis — in dem die Verkaufsgewinne landen — brach von 69,4 auf 6,8 Millionen ein. Das Periodenergebnis der Holding nach HGB: minus 3,1 Millionen Euro nach plus 69,8 Millionen im Vorjahreshalbjahr. Nach minus 0,9 Millionen im ersten Quartal entfielen damit rechnerisch minus 2,2 Millionen auf das zweite Quartal. Mutares selbst rechnet nach eigenen, gerundeten Angaben rund 10 Millionen Euro Kapitalmarktkosten für die Kapitalerhöhung und das Abstimmungsverfahren mit den Anleihegläubigern heraus und nennt ein bereinigtes Ergebnis von 6,0 Millionen Euro.
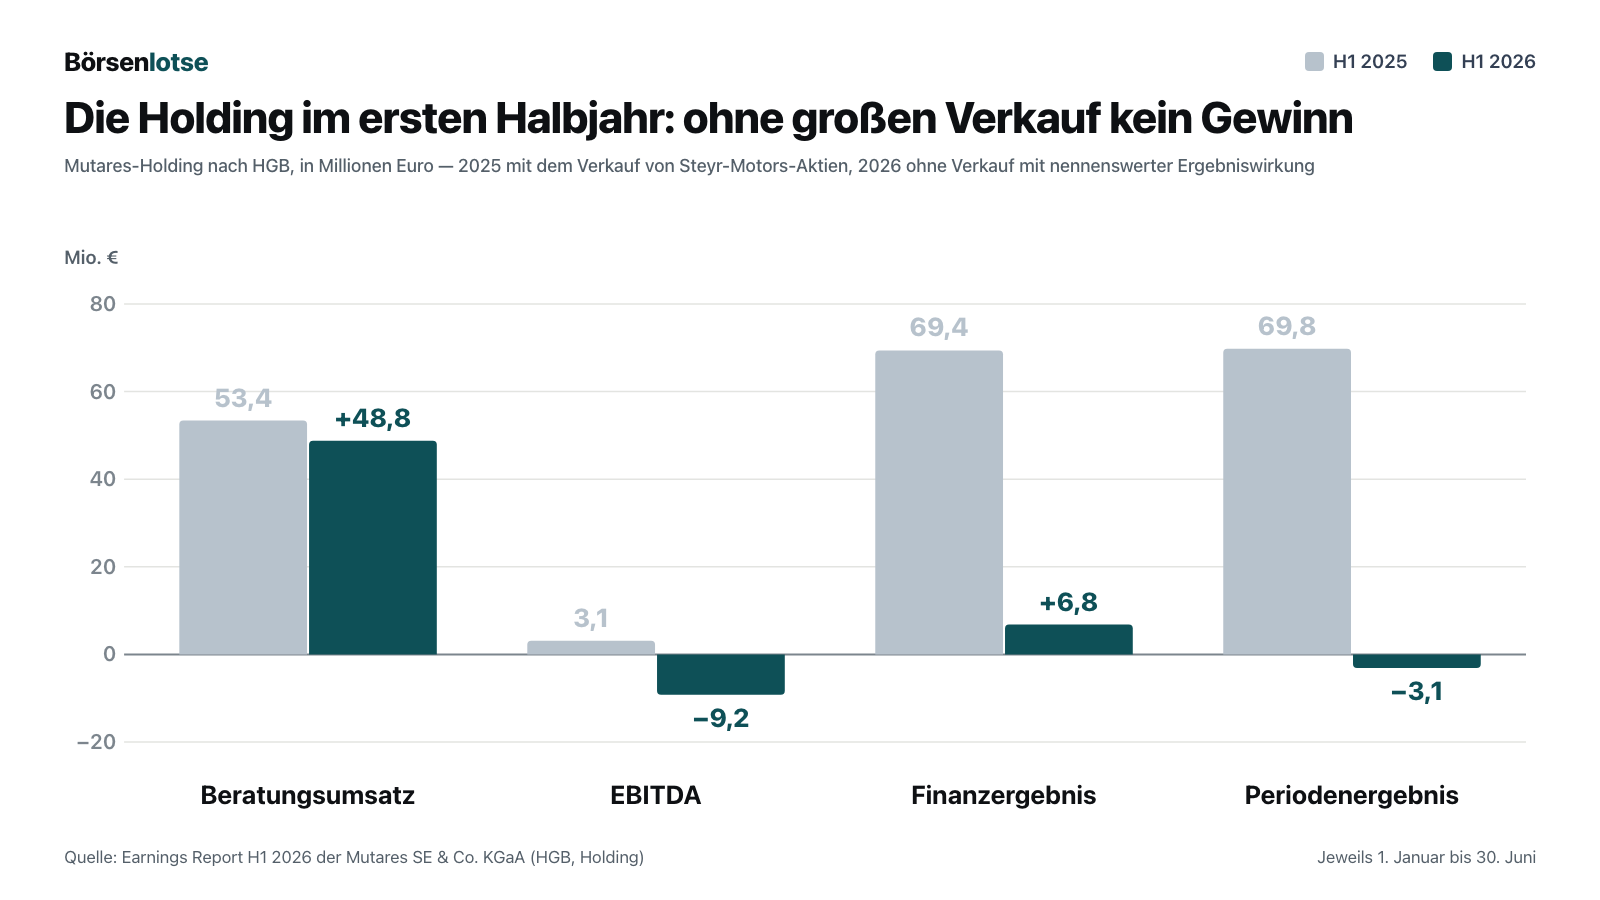
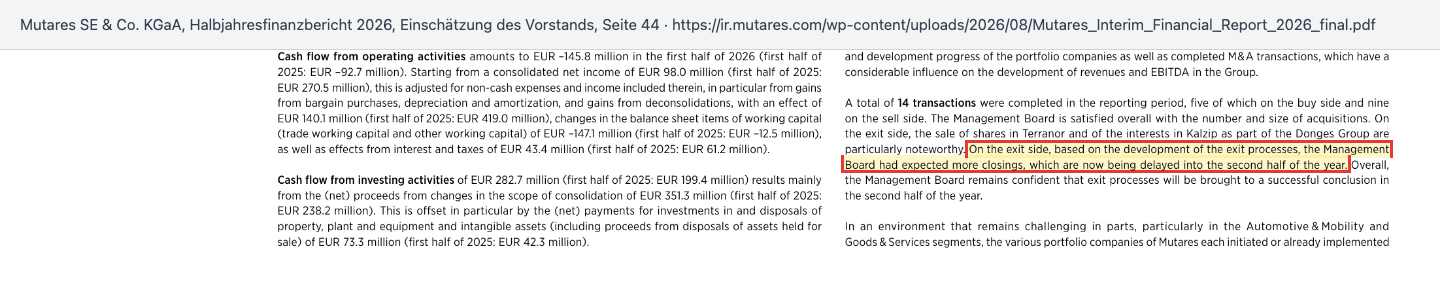
Warum? Weil im ersten Halbjahr 2026 zwar neun Beteiligungen ganz oder teilweise verkauft wurden — darunter Kalzip, die restlichen Aktien von Terranor und Peugeot Motocycles —, aber keiner dieser Verkäufe das Ergebnis der Holding nennenswert bewegte. Der Vorstand schreibt offen, dass er sich mehr erhofft hatte:
„On the exit side, based on the development of the exit processes, the Management Board had expected more closings, which are now being delayed into the second half of the year.“
Übersetzung: „Auf der Verkaufsseite hatte der Vorstand aufgrund der Entwicklung der Verkaufsprozesse mit mehr Abschlüssen gerechnet, die sich nun in das zweite Halbjahr verschieben.“
— Mutares SE & Co. KGaA, Halbjahresfinanzbericht 2026, Abschnitt 3.3 „Einschätzung des Vorstands“, Seite 44
Seit dem Halbjahresstichtag hat sich einiges davon bewegt. Am 9. September 2026 meldete Mutares den Abschluss des Verkaufs der NEM Energy Group an Hyundai Heavy Industries Power Systems — nach eigener Aussage der größte Verkauf des Jahres und ein „significant contribution“ (bedeutender Beitrag) zur Jahresprognose; einen Kaufpreis nannte Mutares nicht. Am 18. September folgte der Verkauf des Autozulieferers Cimos (rund 120 Millionen Euro Umsatz), am 23. September der Verkauf von Prénatal Niederlande (rund 80 Millionen Euro Umsatz). Auf der Kaufseite schloss Mutares am 3. August 2026 die größte Übernahme der Firmengeschichte ab, das Kunststoffgeschäft des saudischen Chemiekonzerns SABIC in Amerika und Europa mit rund 2,0 Milliarden Euro Jahresumsatz, das nun NexPoint Materials heißt. Dazu kamen im August und September das Cabrio-Dachgeschäft von Magna, das US-Terpengeschäft von Symrise (AmeriTerpenes) sowie die Flughafentechnik-Hersteller TREPEL und MAFI.
Die Prognose hat Mutares am 4. August 2026 bestätigt: Konzernumsatz 7,9 bis 9,1 Milliarden Euro und ein Holding-Gewinn von 165 bis 200 Millionen Euro für 2026, danach jährlich mindestens 25 Prozent Wachstum bei Konzernumsatz und Holding-Gewinn bis 2030. Am 25. September 2026 wiederholte die Gesellschaft diese Ziele. Rechne kurz nach, was das heißt: Nach minus 3,1 Millionen im ersten Halbjahr muss die Holding im zweiten Halbjahr mindestens rund 168 Millionen Euro verdienen, um das untere Ende zu erreichen — mehr als im gesamten Geschäftsjahr 2025 (130,4 Millionen). Das ist nicht unmöglich, denn so funktioniert das Modell: Gewinne kommen in Schüben, mit den Verkäufen. Aber es bedeutet, dass die gesamte Jahreszahl an den Verkäufen der Monate Juli bis Dezember 2026 hängt.
Zur Analystenkonferenz am 18. August 2026 hat Mutares eine Präsentation veröffentlicht, deren Botschaft lautet: Anleihebedingungen zum 30. Juni 2026 wieder vollständig eingehalten, deutliche Verkaufserlöse im zweiten Halbjahr erwartet, Prognose bestätigt. Eine Mitschrift der Konferenz — und damit der Frage-und-Antwort-Teil, in dem Analysten nachhaken — lag uns nicht vor; ausgewertet haben wir deshalb nur die Präsentation und die schriftlichen Berichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Mutares ist in wenigen Jahren von einer kleinen Beteiligungsgesellschaft zu einem Konzern mit 6,5 Milliarden Euro Umsatz geworden (Geschäftsjahr 2025, Vorjahr 5,3 Milliarden), und das Portfolio kommt nach eigener Rechnung inzwischen auf rund 10 Milliarden Euro Jahresumsatz, die unterschriebenen, aber noch nicht vollzogenen Käufe eingerechnet (Stand August 2026). Die Holding verdiente nach HGB 108,3 Millionen Euro im Jahr 2024 und 130,4 Millionen Euro im Jahr 2025, maßgeblich durch Verkäufe. Und Mutares hat seine Dividendenzusage gehalten: 2,00 Euro je Aktie für 2024 und für 2025, ausgezahlt am 8. Juli 2026, insgesamt 51,2 Millionen Euro — nach 42,7 Millionen ein Jahr zuvor.
Der Konzerngewinn dagegen ist, wie in der ersten Fassung dieser Analyse beschrieben, nur mit großer Vorsicht zu lesen. Kauft Mutares eine Firma für weniger, als ihr Nettovermögen in der Bilanz wert ist, muss die Differenz sofort als Ertrag gebucht werden — ein sogenannter Bargain Purchase (Kauf unter Buchwert). Geld fließt dabei nicht. Wie groß dieser Posten ist, zeigt die Grafik:
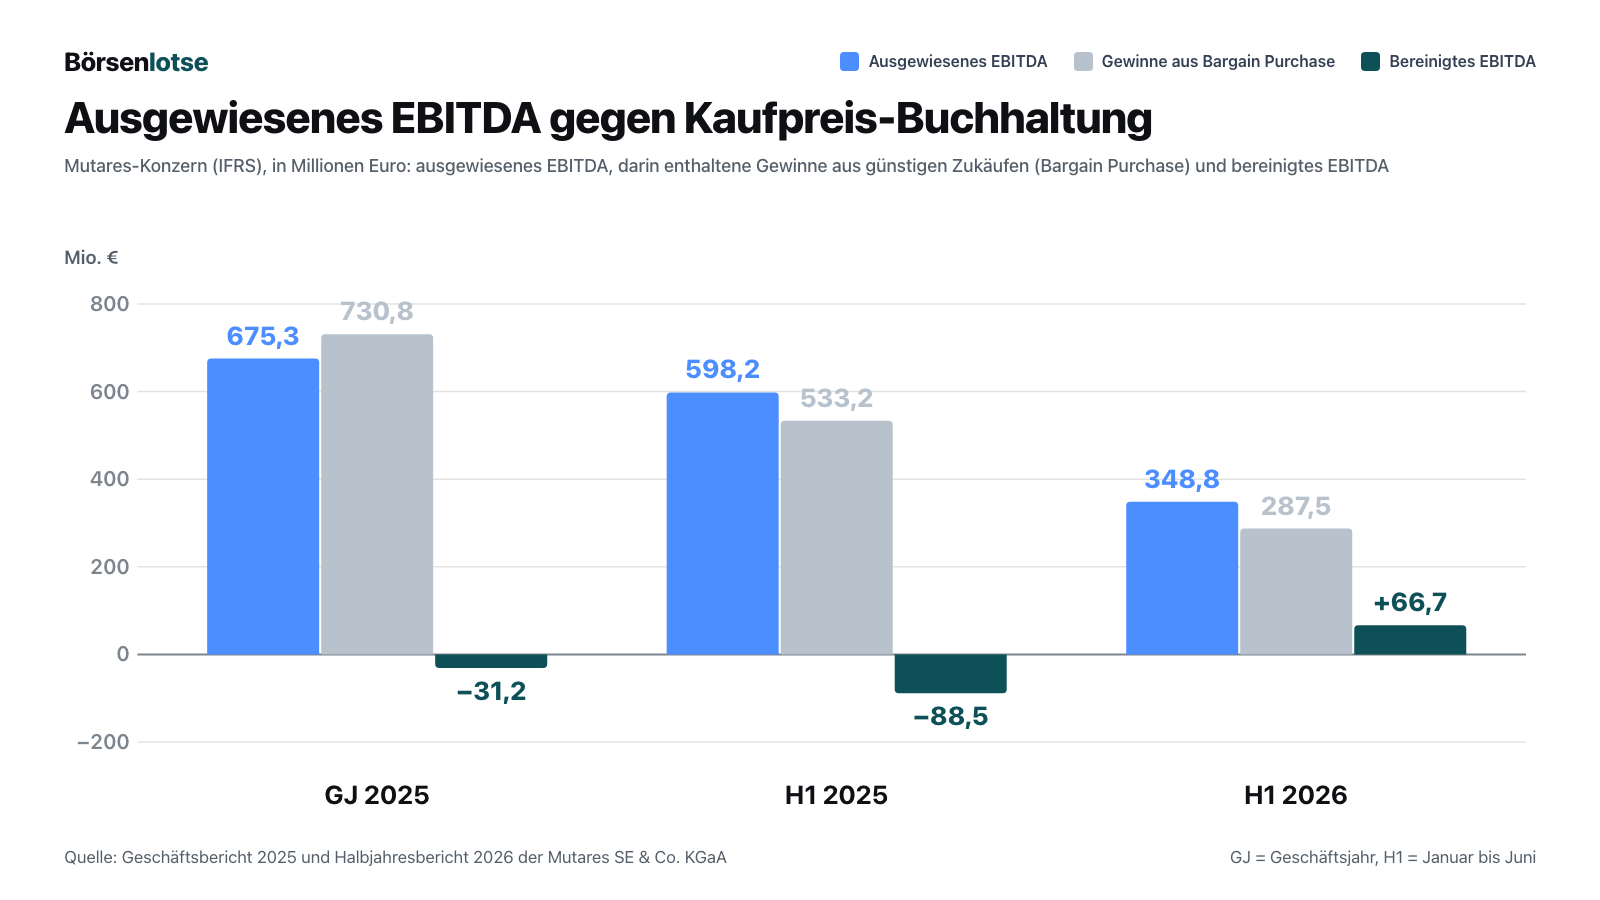
Merke: Beim Mutares-Konzern misst das ausgewiesene EBITDA vor allem, wie günstig eingekauft wurde. Das bereinigte EBITDA ist die ehrlichere Zahl — und genau die hat sich im ersten Halbjahr 2026 verbessert. Das ist die gute Nachricht des Halbjahres, und sie verdient es, genannt zu werden: Mehrere ältere Beteiligungen wie Efacec, Guascor Energy oder NEM Energy verdienen nach Angaben des Vorstands inzwischen deutlich Geld. Belastet wird das Bild weiter von Neuzugängen wie Fratelli Ferrari, Mimovrste, Novastruct und Haro, die das bereinigte EBITDA im Halbjahr um 17,1 Millionen Euro drückten, und von Problemfällen wie Lapeyre, Prénatal, Stuart, La Rochette und Natura. Im Juli 2026 stellten drei niederländische Gesellschaften der Beteiligung Byldis Insolvenzantrag.
Unbequeme Wahrheit Nr. 1: Der Konzerngewinn ist zum großen Teil Buchhaltung
Wer die Konzernzahlen von Mutares liest, sollte einen Satz aus dem Konzernanhang des Geschäftsberichts 2025 kennen. Er steht in den Erläuterungen zur Kapitalflussrechnung und sagt ohne Umschweife, was die Kaufpreis-Gewinne sind:
„Net income for the year includes gains from business combinations (“bargain purchase”) of EUR 730.8 million (previous year: EUR 268.9 million), which do not increase cash flow from operating activities and must therefore be adjusted.“
Übersetzung: „Das Jahresergebnis enthält Gewinne aus Unternehmenszusammenschlüssen („Bargain Purchase“) von 730,8 Millionen Euro (Vorjahr: 268,9 Millionen Euro), die den Cashflow aus laufender Geschäftstätigkeit nicht erhöhen und deshalb korrigiert werden müssen.“
— Mutares SE & Co. KGaA, Geschäftsbericht 2025, Konzernanhang, Note 43 (Kapitalflussrechnung)

Zieht man diese Buchgewinne ab, blieb vom ausgewiesenen EBITDA 2025 nichts übrig — das bereinigte EBITDA lag bei minus 31,2 Millionen Euro, das Konzernergebnis nach Steuern bei minus 73,5 Millionen Euro (Vorjahr minus 459,9 Millionen). Im ersten Halbjahr 2026 stecken erneut 287,5 Millionen Euro Kaufpreis-Gewinne im EBITDA von 348,8 Millionen. Und der nächste große Posten ist absehbar: Für das SABIC-Geschäft mit rund 2,0 Milliarden Euro Jahresumsatz zahlte Mutares beim Abschluss am 3. August 2026 eine vorläufige Gegenleistung von 8,1 Millionen US-Dollar (rund 7,1 Millionen Euro). Später können weitere Zahlungen folgen: eine Beteiligung des Verkäufers am freien Cashflow der Jahre 2029 bis 2032 und an möglichen Verkaufserlösen sowie am Ende dieser Frist ein vertraglich festgelegter Betrag, auf den diese Zahlungen angerechnet werden. Die Höhe nennt der Bericht nicht. Wie hoch der Buchgewinn aus diesem Kauf ausfällt, ist noch offen — die Kaufpreisaufteilung war laut Halbjahresbericht nicht abgeschlossen. Dass er das Konzernergebnis 2026 prägen dürfte, liegt bei diesem Preis nahe.
Das ist kein Bilanztrick, sondern vorgeschriebene Rechnungslegung, und Mutares weist das bereinigte EBITDA selbst aus. Für dich als Anleger heißt es nur: Die Konzern-Schlagzeile („EBITDA von mehreren hundert Millionen“) sagt nichts darüber, ob Geld für Dividende und Zinsen da ist.
Unbequeme Wahrheit Nr. 2: Die Dividende hängt an Verkäufen — und die kamen später
Die Dividende zahlt die Holding. Und deren Gewinn stammt, wie Mutares im Geschäftsbericht 2025 selbst schreibt, vor allem aus Verkäufen:
„Holding net income under commercial law amounted to EUR 130.4 million in fiscal year 2025 (previous year: EUR 108.3 million). The increase in earnings was significantly influenced by increased exit activity during the reporting period, with the complete divestment of Steyr Motors representing the standout transaction that had a decisive impact on earnings in fiscal year 2025.“
Übersetzung: „Das Holding-Ergebnis nach Handelsrecht belief sich im Geschäftsjahr 2025 auf 130,4 Millionen Euro (Vorjahr: 108,3 Millionen Euro). Der Ergebnisanstieg wurde maßgeblich durch die erhöhte Verkaufsaktivität im Berichtszeitraum beeinflusst, wobei der vollständige Verkauf von Steyr Motors die herausragende Transaktion mit entscheidendem Einfluss auf das Ergebnis des Geschäftsjahres 2025 war.“
— Mutares SE & Co. KGaA, Geschäftsbericht 2025, Brief des Vorstands
Das erste Halbjahr 2026 ist der Stresstest dieser Abhängigkeit: keine Verkäufe mit nennenswerter Ergebniswirkung, Holding-Ergebnis minus 3,1 Millionen Euro. Gezahlt wurde die Dividende von 51,2 Millionen Euro trotzdem — aus dem Bilanzgewinn des Vorjahres, wie es bei einer Dividende üblich ist. Die Frage ist die nächste Dividende. Dafür kommt ein neuer Faktor hinzu: Seit der Kapitalerhöhung im April 2026 gibt es 25.617.907 Aktien statt rund 21,35 Millionen. Mutares gab 4.269.651 neue Aktien zu je 24,50 Euro aus und nahm brutto 104,6 Millionen Euro ein. Bleibt es bei 2,00 Euro je Aktie, kostet die Dividende künftig rund 51 Millionen Euro im Jahr. Nach den Angaben des Unternehmens sollen rund 80 Prozent des Erlöses in weitere Zukäufe vor allem in den USA fließen und rund 20 Prozent die Bilanz stärken.
Eine Nebenwirkung der Kapitalerhöhung betrifft die Eigentümerstruktur: Der Stimmrechtsanteil der Familie von Gründer und Vorstandschef Robin Laik fiel von knapp über 25 auf rund 21 Prozent, ohne dass Laik Aktien verkauft hat. Damit liegt die Familie laut Halbjahresbericht unter der Schwelle einer Sperrminorität; Vorstand und Aufsichtsrat halten zusammen weitere rund 9 Prozent.
Unbequeme Wahrheit Nr. 3: Anleihebedingung gerissen, Prüfer warnt, Anleihe wird fällig
Dies ist der Teil, der in der ersten Fassung dieser Analyse fehlte, und er ist der wichtigste. Die Holding hat zwei Anleihen ausstehen, deren Zinssatz sich am Geldmarkt orientiert: die Anleihe 2023/2027 mit 3-Monats-Euribor plus 8,50 Prozentpunkten, die am 31. März 2027 fällig wird und zum 30. Juni 2026 noch über 232,3 Millionen Euro ausstand, und die Anleihe 2024/2029 mit Euribor plus 6,25 Prozentpunkten über 135,0 Millionen Euro. Beide Anleihen enthalten Auflagen, sogenannte Covenants — Kennzahlen, die der Schuldner einhalten muss, sonst dürfen die Gläubiger ihr Geld vorzeitig zurückverlangen. Zum Jahresende 2025 hielt Mutares eine davon nicht ein:
„As of the balance sheet date December 31, 2025, the financial ratio regarding the ratio of debt to equity in the Group was not complied with.“
Übersetzung: „Zum Bilanzstichtag 31. Dezember 2025 wurde die Finanzkennzahl zum Verhältnis von Verschuldung zu Eigenkapital im Konzern nicht eingehalten.“
— Mutares SE & Co. KGaA, Halbjahresfinanzbericht 2026, Abschnitt 2.2 „Geschäftsverlauf“, Seite 25
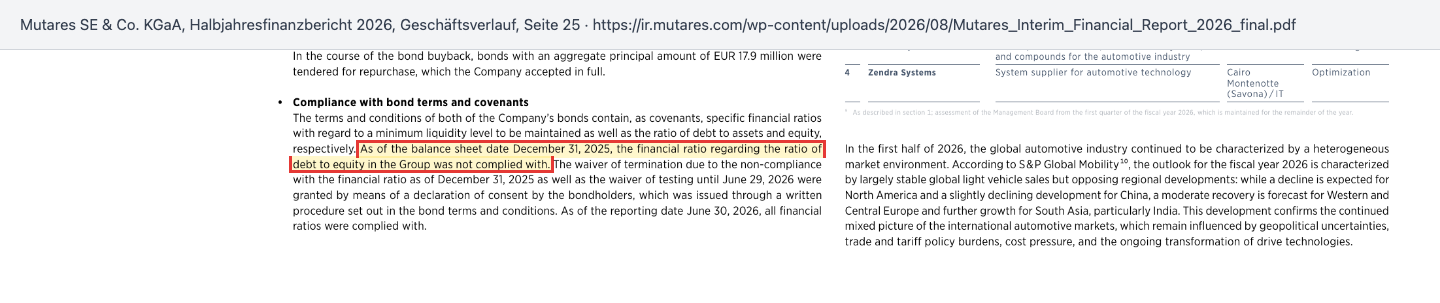
Die Gläubiger haben in einem schriftlichen Abstimmungsverfahren auf ihr Kündigungsrecht verzichtet und die Prüfung der Kennzahl bis zum 29. Juni 2026 ausgesetzt. Zum 30. Juni 2026 waren alle Kennzahlen wieder eingehalten — das ist die Entwarnung des Halbjahresberichts, und sie ist echt. Gelöst ist das Problem damit aber nicht. Schon der Abschlussprüfer Deloitte hatte in den Bestätigungsvermerk zum Geschäftsbericht 2025 einen eigenen Abschnitt „Material Uncertainty Related to Going Concern“ (wesentliche Unsicherheit im Zusammenhang mit der Fortführung der Unternehmenstätigkeit) aufgenommen. Und der Vorstand schreibt im Halbjahresbericht 2026:
„Due to the material uncertainties, the Management Board sees a liquidity and financing risk that could jeopardize the ability to continue as a going concern.“
Übersetzung: „Aufgrund der wesentlichen Unsicherheiten sieht der Vorstand ein Liquiditäts- und Finanzierungsrisiko, das die Fähigkeit zur Fortführung der Unternehmenstätigkeit gefährden könnte.“
— Mutares SE & Co. KGaA, Halbjahresfinanzbericht 2026, Risikobericht, „Gesamtaussage zur Risikolage“, Seite 49
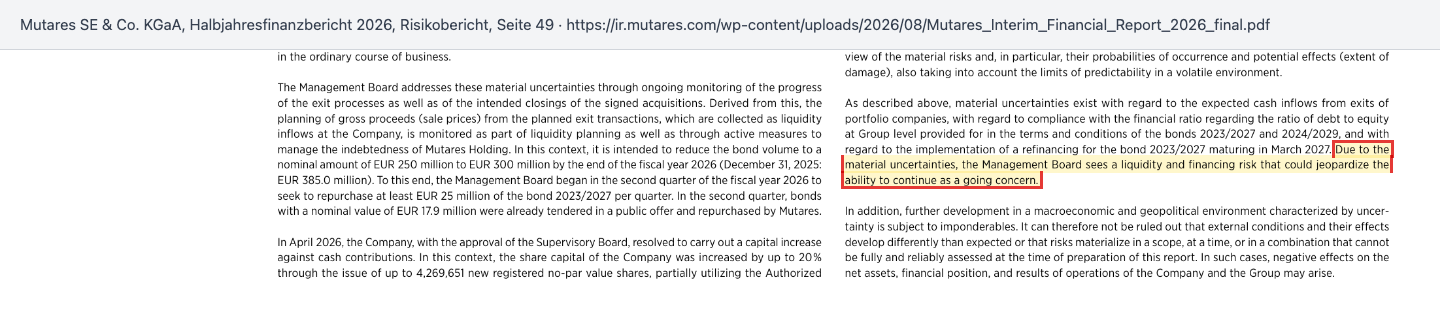
Der Vorstand nennt drei Unsicherheiten ausdrücklich: ob die erwarteten Verkaufserlöse kommen, ob die Anleihe-Auflage weiter eingehalten wird, und ob die Anleihe 2023/2027 refinanziert werden kann. Im selben Abschnitt hält er fest, dass er die Fortführung „mit überwiegender Wahrscheinlichkeit“ (im englischen Original „with predominant probability“) für gegeben hält. Beides steht dort, und beides gehört zusammen gelesen. Die Größenordnung: Die Holding hatte zum 30. Juni 2026 103,6 Millionen Euro an flüssigen Mitteln, davon gingen im Juli 51,2 Millionen Euro als Dividende ab. Dem stehen 232,3 Millionen Euro der Anleihe gegenüber, die in gut sechs Monaten fällig wird. Mutares will die Anleihevolumina bis Ende 2026 von ursprünglich 385 auf 250 bis 300 Millionen Euro senken; geplant war, ab dem zweiten Quartal jedes Quartal mindestens 25 Millionen zurückzukaufen. Im Rückkaufangebot bis zum 2. Juni 2026 wurden allerdings nur 17,9 Millionen angedient. Am 25. September 2026 kündigte Mutares ein zweites Rückkaufangebot über bis zu 25 Millionen Euro an und schrieb, man beabsichtige, die Anleihe im vierten Quartal 2026 zu refinanzieren — „which may be carried out at different terms“ (möglicherweise zu anderen Konditionen).
Merke: Eine Dividende wird aus dem Gewinn gezahlt, eine Anleihe aus Kasse oder neuem Kredit. Solange Verkäufe gelingen und der Kapitalmarkt offen ist, geht beides auf. Die Berichte sagen selbst, dass genau das die offene Stelle ist.
Bewertung: billig — wenn die Prognose hält
Bei 24,30 Euro (25. September 2026) und 25.617.907 Aktien ist Mutares an der Börse rund 622 Millionen Euro wert. Gemessen am Holding-Gewinn 2025 (130,4 Millionen) entspricht das etwa dem 4,8-Fachen, gemessen an der Prognose für 2026 (165 bis 200 Millionen) dem 3,1- bis 3,8-Fachen. Das ist für eine Firma mit dieser Wachstumsgeschichte sehr wenig. Man kann es so lesen, dass der Markt der Prognose nicht voll traut und das Finanzierungsrisiko einpreist. Zur Einordnung der Kursentwicklung: Hoch im ersten Halbjahr 2026 war 34,90 Euro (14. Januar), Tief 23,25 Euro (24. April, rund um die Kapitalerhöhung), Halbjahresschluss 27,20 Euro.
Der Blick der Profis: Laut Halbjahresbericht bewerteten vier Häuser die Aktie (Cantor, Jefferies, Warburg Research und Sphene Capital), alle mit „Kaufen“ oder „Übergewichten“, mit Kurszielen von 41,00 bis 49,40 Euro (Stand 30. Juni 2026). Das ist die Liste, die das Unternehmen selbst veröffentlicht; ob sie vollständig ist, lässt sich nicht prüfen. Und ein Kursziel ist eine Erwartung, kein Wert — es setzt voraus, dass Verkäufe und Refinanzierung so gelingen, wie der Vorstand plant.
Chancen und Risiken auf einen Blick
Was für Mutares spricht:
- Das bereinigte Konzern-EBITDA drehte im ersten Halbjahr 2026 von minus 88,5 auf plus 66,7 Millionen Euro; mehrere ältere Beteiligungen verdienen nach Angaben des Vorstands inzwischen deutlich Geld.
- Seit Juli 2026 wurden NEM Energy (Abschluss 9. September), Cimos und Prénatal Niederlande verkauft — die verzögerten Verkäufe kommen in Gang.
- Die Dividende von 2,00 Euro je Aktie wurde auch für 2025 gezahlt (51,2 Millionen Euro, 8. Juli 2026); Mutares nennt sie eine Mindestdividende.
- Die Kapitalerhöhung über brutto 104,6 Millionen Euro im April 2026 wurde vollständig platziert, die Vorabplatzierung bei institutionellen Anlegern war nach Unternehmensangaben fast dreifach überzeichnet; alle Anleihe-Kennzahlen waren zum 30. Juni 2026 wieder eingehalten.
- Gemessen an der eigenen Prognose ist die Aktie mit dem 3,1- bis 3,8-Fachen des Holding-Gewinns niedrig bewertet (Kurs 24,30 Euro, 25. September 2026).
Was dagegen spricht:
- Der Vorstand sieht ein Liquiditäts- und Finanzierungsrisiko, das den Fortbestand gefährden könnte; der Abschlussprüfer hat dazu im Bestätigungsvermerk 2025 einen eigenen Abschnitt aufgenommen.
- Die Anleihe 2023/2027 über 232,3 Millionen Euro (Stand 30. Juni 2026) wird am 31. März 2027 fällig; die Refinanzierung ist für das vierte Quartal 2026 geplant, aber noch nicht erfolgt.
- Der Konzern verbrauchte im ersten Halbjahr 2026 im laufenden Geschäft 145,8 Millionen Euro (Vorjahr 92,7 Millionen) — das verbesserte bereinigte EBITDA kam noch nicht als Geld an.
- Ende 2025 war eine Anleihe-Auflage verletzt; die Gläubiger mussten in einem Abstimmungsverfahren darauf verzichten.
- Die Holding schloss das erste Halbjahr 2026 mit minus 3,1 Millionen Euro ab; die Jahresprognose verlangt im zweiten Halbjahr mindestens rund 168 Millionen Euro.
- Der Konzerngewinn besteht zu einem großen Teil aus Buchgewinnen für günstige Zukäufe (2025: 730,8 Millionen Euro), die kein Geld bringen; der Konzern schrieb 2025 nach Steuern einen Verlust von 73,5 Millionen Euro.
Ein menschliches Fazit
Zurück zum Anker vom Anfang. Die 8 Prozent sind nicht erfunden — die Dividende wurde gezahlt, pünktlich, im Juli 2026. Aber der Anker verdeckt, wie diese Rendite entsteht: nicht aus einem gleichmäßig verdienenden Geschäft, sondern aus Firmenverkäufen, die in manchen Halbjahren kommen und in anderen nicht, und aus einer Holding, die gleichzeitig eine Anleihe über 232,3 Millionen Euro bis zum 31. März 2027 ablösen muss. Der Vorstand schreibt beides in denselben Bericht: die Zuversicht, dass die Verkäufe im zweiten Halbjahr kommen, und die Warnung, dass ein Ausbleiben den Fortbestand gefährden könnte. Die ehrliche Frage an dich lautet deshalb nicht „Sind 8 Prozent viel?“, sondern: Traust du Mutares zu, in den nächsten sechs Monaten genug Firmen zu gutem Preis zu verkaufen und eine Anleihe zu refinanzieren — und hältst du es aus, wenn das länger dauert als geplant? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Mutares SE & Co. KGaA — Halbjahresfinanzbericht 2026 (Interim Financial Report, Stichtag 30. Juni 2026, veröffentlicht im August 2026) — jüngster Periodenbericht, Quelle für Covenant, Risikobericht, Prognose, Aktienzahl und Anleihen
- Mutares SE & Co. KGaA — Earnings Report H1 2026 (HGB, Holding, 4. August 2026)
- Mutares SE & Co. KGaA — Pressemitteilung zu den Halbjahreszahlen (4. August 2026)
- Mutares SE & Co. KGaA — Präsentation zur Analystenkonferenz H1 2026 (18. August 2026) — eine Mitschrift lag nicht vor
- Mutares SE & Co. KGaA — Earnings Report Q1 2026 (12. Mai 2026)
- Mutares SE & Co. KGaA — Geschäftsbericht 2025 (testiert von Deloitte, April 2026) — Quelle für Bargain Purchase, Holding-Ergebnis und Bestätigungsvermerk
- Mutares SE & Co. KGaA — Abschluss des Verkaufs der NEM Energy Group (9. September 2026)
- Mutares SE & Co. KGaA — Rückkaufangebot für die Anleihe 2023/2027 und geplante Refinanzierung (25. September 2026)
- Mutares SE & Co. KGaA — Pressemitteilungen zu Cimos (18. September 2026), Prénatal Niederlande (23. September 2026), AmeriTerpenes (1. September 2026), TREPEL/MAFI (2. September 2026) und Magna Car Top Systems (5. August 2026) auf mutares.com; Directors' Dealings und Stimmrechtsmitteilungen auf ir.mutares.com (abgerufen am 26. September 2026, jeweils keine Meldung nach Juni bzw. April 2026)
- Fundamentaldaten (Kurs 24,30 Euro am 25. September 2026), abgeglichen mit der Aktienzahl aus dem Halbjahresbericht.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2.504,0 | 3.767,4 | 4.689,1 | 5.261,6 | 4.813,2 |
| Betriebsergebnis (EBIT) | -276,7 | -287,0 | 436,9 | -591,2 | 143,1 |
| Nettogewinn | 449,0 | -6,7 | 397,1 | -406,3 | 307,6 |
| Nettomarge | 17,9 % | -0,2 % | 8,5 % | -7,7 % | 6,4 % |
| Gewinn je Aktie | 26,83 € | -0,32 € | 18,41 € | -19,10 € | 14,12 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wachstum und Verkaufsmaschine positiv
- Konzernumsatz 6,5 Mrd. € (2025) und 3.383,6 Mio. € im ersten Halbjahr 2026 (+9 %); seit Juli 2026 Verkäufe von NEM Energy (Abschluss 09.09.2026), Cimos und Prénatal Niederlande. Holding-Gewinn 2025: 130,4 Mio. €.
- Operative Besserung im Portfolio positiv
- Bereinigtes EBITDA im ersten Halbjahr 2026 plus 66,7 Mio. € nach minus 88,5 Mio. € im Vorjahr; Efacec, Guascor Energy, NEM Energy und weitere Beteiligungen laut Vorstand deutlich positiv.
- Konzerngewinn aus Buchhaltung negativ
- 2025 waren die Bargain-Purchase-Gewinne (730,8 Mio. €) größer als das ausgewiesene EBITDA (675,3 Mio. €); Konzernergebnis nach Steuern −73,5 Mio. €. Im ersten Halbjahr 2026 erneut 287,5 Mio. € Kaufpreis-Gewinne.
- Holding-Ergebnis hängt an Verkäufen negativ
- Holding im ersten Halbjahr 2026 mit −3,1 Mio. € (Vorjahr +69,8), weil Verkäufe sich verzögerten. Für die Prognose von 165–200 Mio. € müssen im zweiten Halbjahr mindestens rund 168 Mio. € verdient werden.
- Finanzierung und Fortbestand negativ
- Anleihe-Auflage zum 31.12.2025 verletzt, Gläubigerverzicht im Abstimmungsverfahren; Vorstand sieht ein bestandsgefährdendes Finanzierungsrisiko. Anleihe 2023/2027 über 232,3 Mio. € fällig am 31.03.2027, Refinanzierung für Q4 2026 geplant.
- Bewertung neutral
- Bei 24,30 € (25.09.2026) rund 622 Mio. € Börsenwert, das 3,1- bis 3,8-Fache des prognostizierten Holding-Gewinns — niedrig, weil der Markt Prognose und Refinanzierung nicht voll traut.
Mutares wächst schnell, und das bereinigte Konzernergebnis hat sich im ersten Halbjahr 2026 deutlich verbessert. Doch die Holding, die Dividende und Anleihen trägt, schloss das Halbjahr mit einem Verlust ab, weil Verkäufe sich verzögerten, und der Vorstand selbst beschreibt ein Finanzierungsrisiko, das den Fortbestand gefährden könnte — mit der Fälligkeit einer Anleihe über 232,3 Millionen Euro am 31. März 2027 als Termin. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht wegen des Geschäftsmodells, sondern wegen eines belegten Finanzierungsrisikos: Der Abschlussprüfer hat in den Bestätigungsvermerk 2025 einen Abschnitt zur wesentlichen Unsicherheit über die Fortführung aufgenommen, und der Vorstand schreibt im Halbjahresbericht 2026, er sehe ein Liquiditäts- und Finanzierungsrisiko, das den Fortbestand gefährden könnte. Ende 2025 war eine Anleihe-Auflage verletzt; am 31. März 2027 wird eine Anleihe über 232,3 Millionen Euro fällig, der zum 30. Juni 2026 flüssige Mittel der Holding von 103,6 Millionen Euro gegenüberstanden, vor der Dividende von 51,2 Millionen. Das operative Bild hat sich gebessert, die Anleihe-Kennzahlen sind wieder eingehalten, und der Vorstand hält die Fortführung für überwiegend wahrscheinlich. Gelingen die Verkäufe des zweiten Halbjahres und die für das vierte Quartal 2026 geplante Refinanzierung, fällt der Grund für diese Stufe weg — bis dahin gilt die vorsichtigere Einordnung. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 26. September 2026: Update um den Halbjahresfinanzbericht 2026 (Stichtag 30. Juni 2026), die Ergebnismitteilung vom 4. August 2026, die Präsentation zur Analystenkonferenz vom 18. August 2026 und die Unternehmensmeldungen bis zum 25. September 2026. Die Erstfassung vom Juli 2026 stützte sich auf den Geschäftsbericht 2025 und den Q1-Bericht 2026 und stufte das Unternehmen gelb ein; den Hinweis des Abschlussprüfers zur Fortführung hatte sie nicht berücksichtigt.
- Mutares berichtet nicht an die US-Börsenaufsicht SEC; alle Belege stammen aus den Berichten und Mitteilungen des Unternehmens (ir.mutares.com, mutares.com). Konzernzahlen nach IFRS, Holding-Zahlen nach HGB — die beiden Ebenen sind nicht vergleichbar und werden im Text getrennt genannt. Der Halbjahresbericht ist ungeprüft.
- Eine Mitschrift der Analystenkonferenz vom 18. August 2026 lag nicht vor; ausgewertet wurde die veröffentlichte Präsentation.
Aktien-Wächter
Diese Analyse ist Stand 26. September 2026. Was sich seitdem bei MUX.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Mutares SE & Co. KGaA (MUX.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Mutares (Xetra: MUX) kauft Unternehmensteile in Schieflage, oft von Großkonzernen, saniert sie mit eigenen Beratern und verkauft sie nach einigen Jahren weiter. Die Holding verdient an Beratungshonoraren, Dividenden der Töchter und vor allem an Verkaufserlösen. Zum 30. Juni 2026 gehörten 35 Beteiligungen zum Portfolio.
Der Konzernumsatz stieg um 9 Prozent auf 3.383,6 Millionen Euro, das bereinigte EBITDA drehte von minus 88,5 auf plus 66,7 Millionen Euro. Die Holding schloss das Halbjahr nach HGB dagegen mit minus 3,1 Millionen Euro ab (Vorjahr plus 69,8 Millionen), weil sich geplante Verkäufe ins zweite Halbjahr verschoben. Die Prognose für 2026 wurde bestätigt.
Der Vorstand nennt im Halbjahresbericht 2026 drei Unsicherheiten: ob die erwarteten Verkaufserlöse kommen, ob die Anleihe-Auflage zum Verhältnis von Schulden zu Eigenkapital eingehalten wird, und ob die Anleihe 2023/2027 refinanziert werden kann, die am 31. März 2027 fällig wird. Zusammen sieht er darin ein Liquiditäts- und Finanzierungsrisiko, das den Fortbestand gefährden könnte; die Fortführung hält er mit überwiegender Wahrscheinlichkeit für gegeben.
Für 2025 wurde sie gezahlt: 2,00 Euro je Aktie, zusammen 51,2 Millionen Euro, am 8. Juli 2026. Die nächste Dividende hängt am Holding-Gewinn 2026, der wiederum an Verkäufen hängt. Nach minus 3,1 Millionen Euro im ersten Halbjahr muss die Holding im zweiten Halbjahr mindestens rund 168 Millionen Euro verdienen, um die eigene Prognose von 165 bis 200 Millionen zu erreichen.
Ein Bargain-Purchase-Gewinn entsteht, wenn ein Käufer weniger zahlt, als das bilanzielle Nettovermögen der gekauften Firma wert ist. Die Differenz muss sofort als Ertrag gebucht werden, ohne dass Geld fließt. Bei Mutares waren das 2025 insgesamt 730,8 Millionen Euro und im ersten Halbjahr 2026 weitere 287,5 Millionen.
Die Holding hat zwei Anleihen ausstehen: 232,3 Millionen Euro der Anleihe 2023/2027 (fällig 31. März 2027) und 135,0 Millionen Euro der Anleihe 2024/2029 (Stand 30. Juni 2026). Ihr standen zum selben Stichtag 103,6 Millionen Euro flüssige Mittel gegenüber, von denen im Juli 51,2 Millionen als Dividende abflossen. Mutares plant, die Anleihe 2023/2027 im vierten Quartal 2026 zu refinanzieren.
Nach der Kapitalerhöhung im April 2026 sind es 25.617.907 Aktien. Mutares gab 4.269.651 neue Aktien zu je 24,50 Euro aus und nahm brutto 104,6 Millionen Euro ein. Der Stimmrechtsanteil der Familie von Vorstandschef Robin Laik sank dadurch von knapp über 25 auf rund 21 Prozent.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


