Friedrich-Vorwerk-Aktie: Kurs runter, Ergebnis rauf — der Finanzchef stellt trotzdem eine zentrale Kennzahl selbst infrage
Ein Drittel unter dem Hoch vom vergangenen Jahr — wer nur auf den Chart schaut, denkt bei Friedrich Vorwerk an eine Aktie mit Problemen. Der Halbjahresbericht 2026 zeigt das Gegenteil: EBITDA plus 70 Prozent, die Prognose wurde erstmals seit dem Jahresbericht angehoben. Der Finanzchef stuft im Analysten-Call trotzdem die eigene Margen-Kennzahl als weniger aussagekräftig ein — weil ein wachsender Teil des Ergebnisses aus Arbeitsgemeinschaften kommt, die nicht im Umsatz auftauchen. Wir lesen den frischen Bericht und den Call gemeinsam. Am Ende entscheidest Du selbst.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 15. Oktober 2026
- Schlusskurs
- 63,70 € -4,70 %
- Marktkapitalisierung
- 1,3 Mrd. €
- KGV
- 13,8
- Wachstums-Score
- 8/10
- AAQS
- 10/10
Kursentwicklung seit 3. September 2026: -9,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 56,80 € bis 104,60 € · Letzter Kurs: 63,70 € (Stand: 15. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Denkfehler, dem gerade aufmerksame Anleger auf den Leim gehen: der Kurs weiß es besser als du. Fällt eine Aktie über Monate, muss doch irgendetwas kaputt sein — sonst würde der Markt sie ja nicht abstrafen. Friedrich Vorwerk (Xetra: VH2) ist der Praxistest für genau diesen Trugschluss: Die Aktie notiert rund ein Drittel unter ihrem Hoch von 107,36 Euro. Wer nur den Chart liest, erwartet enttäuschte Prognosen, wegbrechende Aufträge, vielleicht eine Gewinnwarnung. Der frische Halbjahresbericht 2026 zeigt das genaue Gegenteil: Das operative Ergebnis (EBITDA) stieg im ersten Halbjahr um 69,9 Prozent, die Jahresprognose wurde bereits erstmals seit dem Jahresbericht angehoben. Und doch gibt es im Analysten-Call vom 13. August 2026 einen Moment, der aufhorchen lässt: Der eigene Finanzchef stuft eine der bislang zentralen Kennzahlen der Firma laut den ausgewerteten Call-Zusammenfassungen selbst als weniger aussagekräftig ein. Wir lesen gemeinsam, was Friedrich Vorwerk selbst berichtet hat — den Halbjahresbericht 2026, den Geschäftsbericht 2025 und die beiden Telefonkonferenzen des Jahres. Am Ende entscheidest Du selbst.
Was Friedrich Vorwerk macht — der Bauunternehmer der Energiewende
Friedrich Vorwerk (Sitz Tostedt bei Hamburg, gegründet 1962, seit 2021 an der Börse) plant, baut und betreibt Energie-Infrastruktur in vier Segmenten: Natural Gas (Hochdruck-Gasleitungen, Verdichter- und Messstationen, LNG-Terminals), Electricity (Stromtrassen, Offshore-Anlandung, Umspannwerke — unter anderem das milliardenschwere Erdkabelprojekt A-Nord), Clean Hydrogen (wasserstofftaugliche Pipelines und Anlagen) sowie Adjacent Opportunities (Fernwärme, CO₂-Transport, Trink- und Abwasser). Wenn in Deutschland eine neue Leitung der Energiewende verlegt wird, ist die Wahrscheinlichkeit hoch, dass Vorwerk den Bagger schickt. Der Rückenwind ist politisch verankert, nicht konjunkturell: Der deutsche Netzausbau und das Wasserstoff-Kernnetz sind gesetzlich beschlossene Vorhaben über Jahrzehnte. Zum 30. Juni 2026 beschäftigte der Konzern 2.402 Menschen — 7,1 Prozent mehr als zum Jahresende 2025 (2.243). Vorwerk ist damit ein Geschwister-Fall zu anderen deutschen Firmen, deren Auftragsbücher an staatlich finanzierten Jahrzehnt-Programmen hängen — bei der Rüstungs- und Sicherheitstechnik haben wir dasselbe Muster in unserer Hensoldt-Analyse beschrieben.
Die Firmengeschichte für Anleger
-
2021
Börsengang an der Frankfurter Wertpapierbörse
Friedrich Vorwerk ging 2021 an die Börse — seither können Anleger direkt am Ausbau der deutschen Energie-Infrastruktur teilhaben.
-
2025
Rekordjahr mit Margenexplosion
Umsatz plus 41 Prozent, EBIT plus 130 Prozent — die EBIT-Marge verdoppelte sich fast von 11,9 auf 19,4 Prozent, verbunden mit einer fast vervierfachten Dividende.
-
2026
Prognose erstmals angehoben, EBITDA-Marge in Frage gestellt
Nach einem starken ersten Halbjahr (EBITDA +69,9 %) hob der Vorstand die Jahresprognose am 22. Juli 2026 erstmals seit dem Jahresbericht an — der Finanzchef erklärte im Call vom 13. August die EBITDA-Marge zugleich für weniger aussagekräftig.
Die Ausgangslage: ein Rekordjahr 2025, eine kurze Auftrags-Delle — und ihre Auflösung
Als wir Friedrich Vorwerk im Juli 2026 erstmals analysiert haben, stand ein Rekordjahr im Mittelpunkt: Umsatz 704,3 Millionen Euro (plus 41 Prozent), bereinigtes EBITDA 163,3 Millionen (plus 103 Prozent), bereinigtes EBIT 136,8 Millionen (plus 130 Prozent), die EBIT-Marge kletterte von 11,9 auf 19,4 Prozent. Der Vorstand schlug wegen der „herausragenden Geschäftsergebnisse“ für 2025 eine Dividende von insgesamt 1,10 Euro je Aktie vor (0,70 Euro Basis- plus 0,40 Euro Sonderdividende) — die Hauptversammlung stimmte am 1. Juni 2026 zu, ausgezahlt wurde am 4. Juni 2026. Die einzige Sorge im Geschäftsbericht war ein rückläufiger Auftragsbestand; das erste Quartal 2026 gab bereits Entwarnung, mit einem Auftragseingang von 192,1 Millionen Euro (plus 135,5 Prozent) und einem EBIT-Plus von 88,8 Prozent. Genau an dieser Stelle setzt der jetzt vorliegende Halbjahresfinanzbericht 2026 an — und er bestätigt den Trend, fügt aber eine Wendung hinzu, die im ersten Halbjahr niemand erwartet hätte.
Das erste Halbjahr 2026 in Zahlen
Der Umsatz stieg im ersten Halbjahr 2026 um 11,3 Prozent auf 337,3 Millionen Euro (Vorjahr 303,1 Millionen). Das bereinigte EBITDA sprang um 69,9 Prozent auf 92,6 Millionen (Vorjahr 54,5 Millionen), die EBITDA-Marge kletterte von 18,0 auf 27,4 Prozent. Das bereinigte EBIT verbesserte sich um 80,0 Prozent auf 76,9 Millionen (Marge 22,8 statt 14,1 Prozent), das bereinigte Konzernergebnis nach Minderheiten um 76,7 Prozent auf 50,0 Millionen — der bereinigte Gewinn je Aktie stieg von 1,41 auf 2,50 Euro. Besonders das zweite Quartal war stark: 198,1 Millionen Umsatz (Vorjahr 170,0) bei einem EBITDA von 60,8 Millionen und einer Marge von 30,7 Prozent — nach einem saisonal schwächeren ersten Quartal (witterungsbedingt, wie im Bericht selbst erklärt) gewann der Konzern damit spürbar an Fahrt.

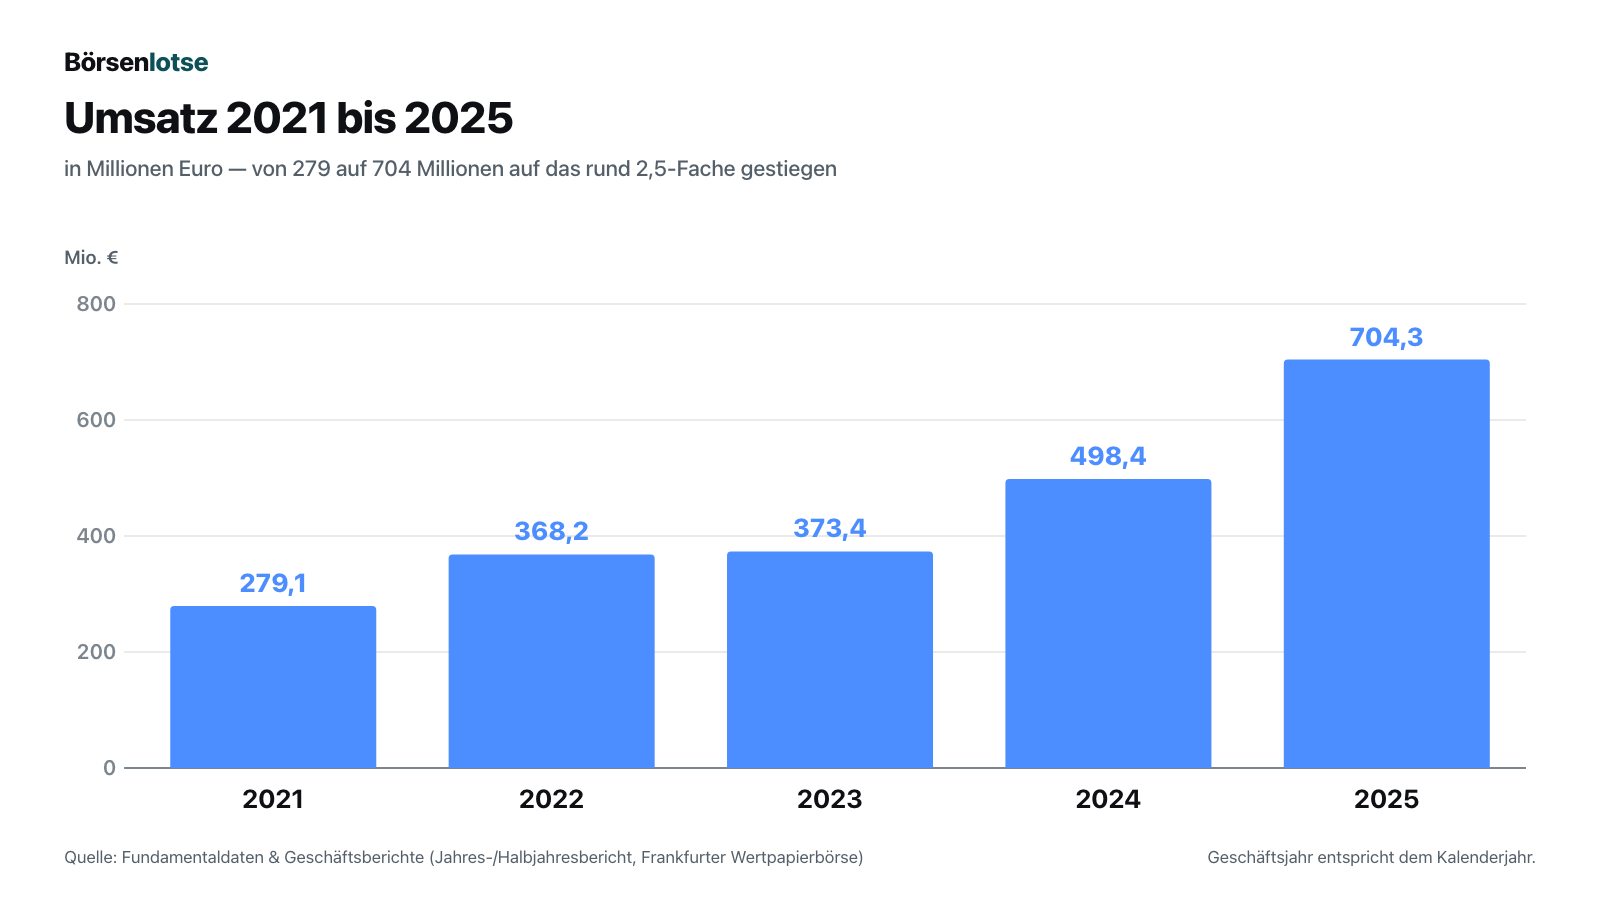
Die Entwicklung über die Jahre zeigt, dass 2025 kein Ausreißer war, sondern der vorläufige Höhepunkt eines mehrjährigen Wachstumspfads:
Zwei unbequeme Wahrheiten aus dem Halbjahresbericht
Unbequeme Wahrheit Nr. 1: Der Auftragseingang feiert plus 45,8 Prozent — die vollständigere Kennzahl zeigt minus 25 Prozent
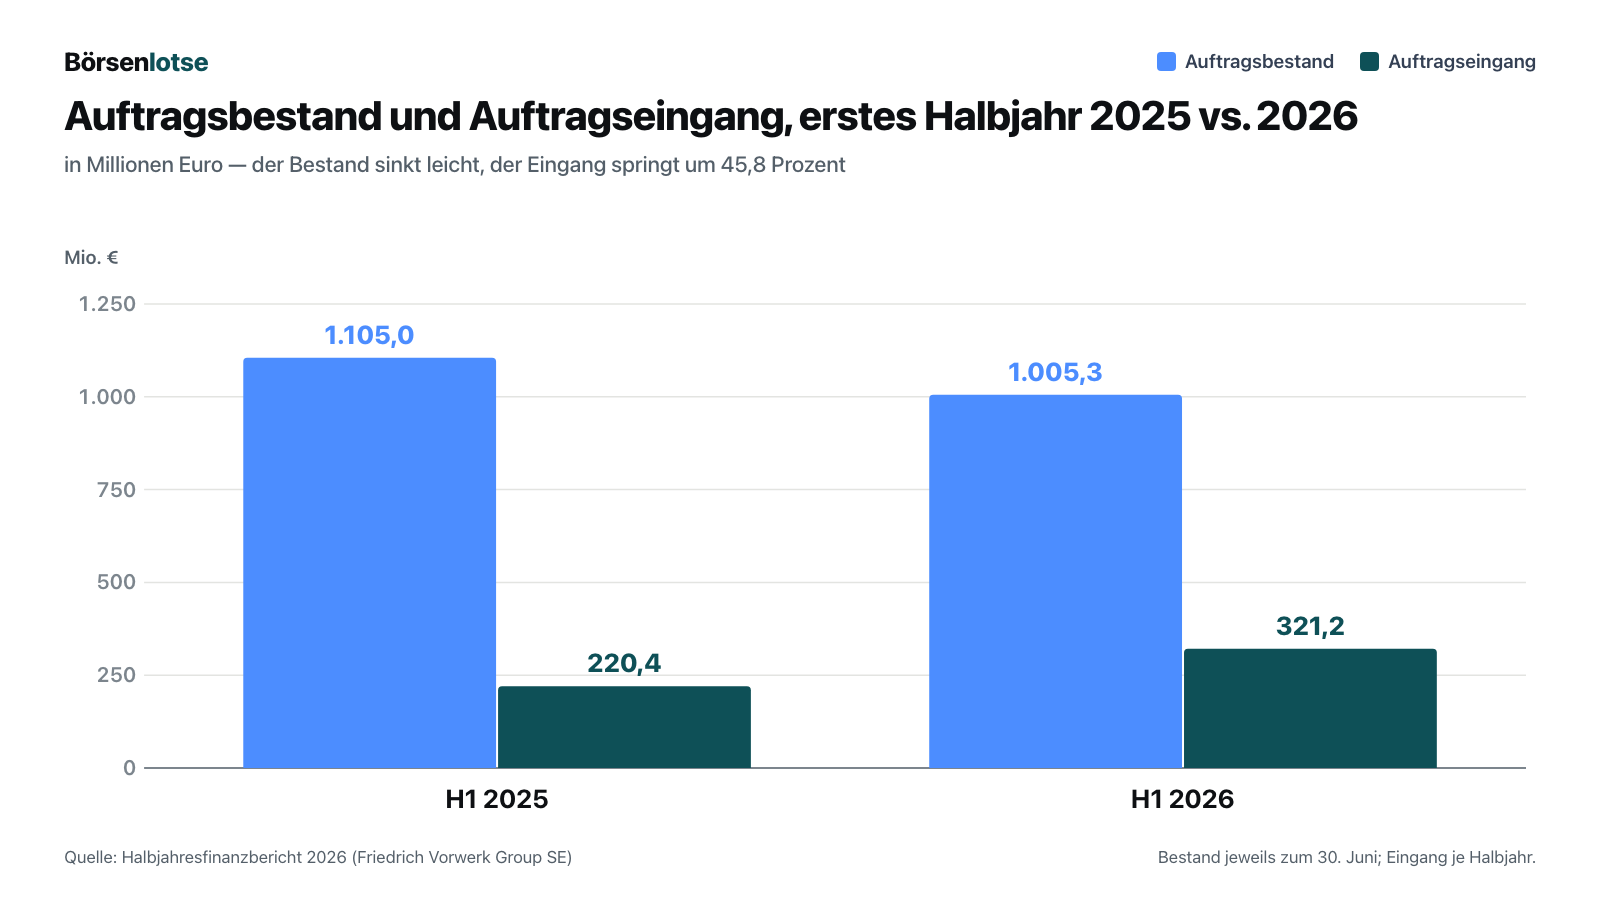
Der Halbjahresbericht nennt zuerst die gute Nachricht: Der Auftragseingang stieg um 45,8 Prozent auf 321,2 Millionen Euro (Vorjahr 220,4 Millionen). Das ist die Zahl, die auch in der Pressemitteilung zur Prognoseerhöhung im Vordergrund steht. Der Bericht selbst liefert aber noch eine zweite, vollständigere Kennzahl — das „Gesamtprojektvolumen“, das zusätzlich die anteiligen Auftragsvolumina aus Arbeitsgemeinschaften (ARGE) einrechnet, also aus Konsortien, in denen Vorwerk gemeinsam mit anderen Baufirmen Großprojekte abwickelt. Und die zeigt ein anderes Bild:
„Das akquirierte Gesamtprojektvolumen, welches zusätzlich die anteiligen Auftragsvolumina der Arbeitsgemeinschaften enthält, belief sich im Berichtszeitraum auf 470,1 Mio. € (Vorjahreszeitraum: 626,6 Mio. €). Der Rückgang ist im Wesentlichen darauf zurückzuführen, dass im ersten Halbjahr 2025 mehrere Großprojekte gewonnen wurden, die überwiegend in Arbeitsgemeinschaften ausgeführt werden.“
— Friedrich Vorwerk Group SE, Halbjahresfinanzbericht 2026, Konzernzwischenlagebericht, Abschnitt „Geschäftsverlauf“, Seite 5
Ausgeschrieben heißt das: Während der Konzern seinen eigenen Auftragseingang um 45,8 Prozent steigerte, fiel das gesamte akquirierte Projektvolumen — inklusive der Anteile aus Konsortien — um 25,0 Prozent. Auch beim Bestand zeigt sich dieselbe Lücke: Der Auftragsbestand allein liegt zum 30. Juni 2026 bei 1.005,3 Millionen Euro (minus 9,0 Prozent gegenüber dem 30. Juni 2025), das Gesamtprojektvolumen einschließlich ARGE-Anteilen bei 1.446,5 Millionen (minus 8,7 Prozent). Keine der beiden Zahlen ist falsch — sie messen nur unterschiedlich viel vom tatsächlichen Auftragsgeschehen, und ausgerechnet die Kennzahl, die in der öffentlichen Kommunikation im Vordergrund steht, ist die kleinere, günstiger aussehende der beiden.

Nüchtern eingeordnet: Ein Rückgang beim Gesamtprojektvolumen ist kein Alarmsignal, wenn er — wie der Bericht selbst schreibt — daran liegt, dass im Vorjahreszeitraum ungewöhnlich viele Großprojekte in Konsortien gewonnen wurden, die sich nicht jedes Halbjahr wiederholen. Aber es zeigt, wie stark „Rekord“-Schlagzeilen von der gewählten Kennzahl abhängen — und dass ein Leser, der nur den plus-45,8-Prozent-Satz aus der Pressemitteilung mitnimmt, ein unvollständiges Bild der Auftragslage hat.
Unbequeme Wahrheit Nr. 2: Der Finanzchef stellt die eigene EBITDA-Marge selbst infrage
Die zweite unbequeme Wahrheit liegt tiefer in der Gewinn- und Verlustrechnung. Ein wesentlicher Treiber des Ergebnisanstiegs im ersten Halbjahr 2026 waren nicht die Umsatzerlöse (plus 11,3 Prozent), sondern die Erträge aus Equity-Beteiligungen — also der anteilige Gewinn aus den nach der Equity-Methode bilanzierten Arbeitsgemeinschaften, der nicht im Umsatz auftaucht, aber die Gesamtleistung und damit EBITDA und EBIT direkt erhöht. Diese Erträge sprangen von 5,1 Millionen Euro im ersten Halbjahr 2025 auf 16,9 Millionen im ersten Halbjahr 2026 — ein Plus von 233 Prozent, und damit bereits rund 5 Prozent des ausgewiesenen Halbjahresumsatzes von 337,3 Millionen. Der Bericht selbst benennt das als einen der Haupttreiber des Ergebnisanstiegs: „Die Erträge aus Equity-Beteiligungen sind im Vorjahresvergleich sehr deutlich um 11,8 Mio. € auf 16,9 Mio. € gestiegen (Vorjahr: 5,1 Mio. €). Maßgeblich hierfür sowie für den Anstieg der Produktionsleistung ist der höhere Anteil an Arbeitsgemeinschaften im Projektmix.“
Genau diese Verschiebung stand im Mittelpunkt des Analysten-Calls zum Halbjahresbericht am 13. August 2026. Auf Nachfrage zur künftigen Marge signalisierte Finanzchef Tim Hameister laut den ausgewerteten Call-Zusammenfassungen einen Kurswechsel in der eigenen Kommunikation: Die EBITDA-Marge tauge als Steuerungsgröße nicht mehr uneingeschränkt, weil der wachsende Beteiligungsanteil sie zunehmend verzerre — Analysten sollten sich stattdessen auf die absolute EBITDA-Entwicklung konzentrieren. Übersetzt in ein Alltagsbild: Wenn ein Handwerksbetrieb einen wachsenden Teil seines Gewinns nicht mehr aus eigenen Aufträgen erzielt, sondern aus Beteiligungen an fremden Baustellen, dann sagt die Marge auf den eigenen Umsatz immer weniger darüber aus, wie profitabel das Kerngeschäft tatsächlich ist — selbst wenn der absolute Gewinn weiter wächst. Es ist eine offene Ansage des eigenen Finanzchefs, dass eine bislang zentrale Kennzahl an Aussagekraft verliert, genau in dem Moment, in dem sie besonders gut aussieht. Rechnet man die Equity-Erträge testweise selbst wieder heraus, bleibt trotzdem ein solides Bild: Ohne sie läge das EBITDA im ersten Halbjahr 2026 bei rund 75,7 statt 92,6 Millionen Euro, die Marge bei rund 22,4 statt 27,4 Prozent — im Vorjahreshalbjahr wären es rund 49,4 Millionen bzw. 16,3 Prozent gewesen (eigene Berechnung). Auch ohne die Arbeitsgemeinschaften ist das Kerngeschäft also spürbar profitabler geworden, nur eben nicht ganz so dramatisch, wie es die unbereinigte Marge suggeriert.
Was die Telefonkonferenzen zeigen — Versprechen gegen Wirklichkeit
Transparenzhinweis vorab: Für Friedrich Vorwerk liegt in unserer Datenbank keine eigene Mitschrift der Analystenkonferenzen vor (die automatische Abfrage lieferte 0 Treffer). Die folgende Auswertung stützt sich deshalb auf öffentlich zugängliche Zusammenfassungen der beiden Calls des Jahres 2026 (Investing.com), nicht auf eine von uns selbst geprüfte Wort-für-Wort-Mitschrift wie bei US-Werten mit SEC-Pflichtveröffentlichung. Wo möglich, sind Aussagen als indirekte Rede gekennzeichnet.
Im Call zur Quartalsmitteilung Q1 2026 (Mai 2026, im Anschluss an die Veröffentlichung vom 12. Mai 2026) zeigte sich das Management zufrieden: CEO Torben Kleinfeldt äußerte sich sinngemäß sehr zufrieden mit dem ersten Quartal und hoffte auf eine Fortsetzung des Trends im weiteren Jahresverlauf. Finanzchef Hameister bezifferte den Anstieg des Auftragseingangs auf 110 Millionen Euro (auf 192 Millionen) und führte die Margenverbesserung im Quartal auf einen günstigeren Projektmix mit höherem Eigenleistungsanteil sowie einen einmaligen Grundstücksverkauf (1,7 Millionen Euro) zurück. Zum Personalwachstum kündigte das Management an, das Jahr 2026 mit einem Zuwachs von 6 bis 8 Prozent abschließen zu wollen; zu möglichen Zukäufen sprach das Management von einer Liste an Kandidaten „von kleinen Add-on-Übernahmen bis zu größeren Unternehmen“, ohne konkreter zu werden.
Im Call zum Halbjahresbericht am 13. August 2026 kamen mehrere Themen zusammen, die dieses Update prägen. Neben der bereits beschriebenen Relativierung der EBITDA-Marge als Steuerungsgröße ordnete Hameister eine im zweiten Quartal mit dem Kunden vereinbarte Anpassung der „Bonus-Malus“-Vergütungsstruktur beim Großprojekt A-Nord ein — dem margenverwässernden Erdkabelprojekt im Electricity-Segment — und bezifferte das dort verbleibende Restauftragsvolumen auf rund 100 Millionen Euro bis Sommer 2027. Zum Segment Clean Hydrogen räumte das Management ein, die Umsätze seien im ersten Halbjahr „schwach“ gewesen, verwies aber auf einen erwarteten Schub im zweiten Halbjahr durch die Umwandlung großer Auftragsanfragen in tatsächliche Aufträge — ohne einen konkreten Zeitpunkt zu nennen. Zur Roboter-Schweißtochter 5C-Tech nannte das Management eine Umsatzprojektion von rund 3 Millionen Euro (2025) über mehr als 20 Millionen (2026) bis rund 50 Millionen mittelfristig. Auf eine Analystenfrage zur politischen Debatte um Freileitungen statt Erdkabel antwortete das Management, bei den großen laufenden Projekten seien Kabelbeschaffung und Genehmigungen bereits so weit fortgeschritten, dass eine kurzfristige Umplanung unwahrscheinlich sei. Zu konkreten neuen Übernahmezielen äußerte sich das Management über die bereits vollzogene meterQ-Solutions-Transaktion hinaus nicht.
Zusammengefasst zeigen beide Calls ein Management, das operativ liefert und seine Prognose erstmals seit dem Jahresbericht angehoben hat — aber im zweiten Call selbst auf eine strukturelle Unschärfe in der eigenen zentralen Kennzahl hinweist und beim strategisch wichtigen Wasserstoff-Segment auf Zusagen ohne Datum ausweicht. Das ist ehrlicher als reines Schönreden, macht die Bewertung der kommenden Quartale aber auch schwerer, weil ausgerechnet die Marge, an der sich Anleger bislang orientiert haben, laut eigener Aussage des Finanzchefs an Aussagekraft verliert.
Was in der Zwischenzeit passiert ist
Der Halbjahresbericht listet zwei Ereignisse nach dem Bilanzstichtag. Erstens übernahm Friedrich Vorwerk über die Tochter Vorwerk Gas Technology GmbH zum 1. August 2026 den Geschäftsbetrieb der Meter-Q Solutions GmbH, eines Spezialisten für Gasqualitäts- und Gasbeschaffenheitsmessung. Was der Halbjahresbericht selbst nüchtern als „Erwerb der Vermögenswerte … unter der aufschiebenden Bedingung, dass die Gläubigerversammlung der Meter-Q Solutions GmbH dem Verkauf des Geschäftsbetriebs zustimmt“ beschreibt, war laut einer begleitenden Pressemitteilung der Insolvenzverwalter-Kanzlei Schultze & Braun vom 11. August 2026 eine Übernahme aus der Insolvenz: Der Insolvenzverwalter Alexander Eggen sicherte mit dem Verkauf 15 der 17 Arbeitsplätze am Standort Friedberg. Erwartet werden laut Bericht künftig „jährliche Umsatzerlöse im einstelligen Millionenbereich“ — verglichen mit dem Konzernumsatz von 704 Millionen Euro im Jahr 2025 eine sehr kleine, aber strategisch passende Ergänzung des Gas- und Wasserstoff-Technologieportfolios. Zweitens bestätigte der Bericht die bereits erwähnte Prognoseanhebung vom 22. Juli 2026 per Ad-hoc-Mitteilung. Ergänzend zeigt der Bericht selbst, dass die Tochter 5C-Tech im Juni 2026 einen internationalen Auftrag für Schweißdienstleistungen an der zweiten Linie der Gasfernleitung Beineu-Bozoy-Shymkent in Kasachstan gewann — mit der automatisierten Doppelbrenner-Schweißtechnologie PX-II sollen dort in rund acht Monaten mehr als 28.000 Schweißnähte an 42-Zoll-Rohren entstehen.
Bewertung: günstiger als bei der Erstanalyse — obwohl der Kurs kaum verändert ist
Am 3. September 2026 schloss die Aktie bei 70,45 Euro. Bei 20 Millionen ausstehenden Aktien (unverändert) ergibt das eine Marktkapitalisierung von rund 1,41 Milliarden Euro — nahezu auf dem Niveau der Erstanalyse im Juli 2026. Der entscheidende Unterschied liegt beim Gewinn: Rollt man den bereinigten Gewinn je Aktie über die letzten vier berichteten Halbjahre zusammen (Geschäftsjahr 2025: 4,33 Euro, minus erstes Halbjahr 2025: 1,41 Euro, plus erstes Halbjahr 2026: 2,50 Euro), ergibt sich ein Gewinn je Aktie auf Zwölf-Monats-Basis von 5,42 Euro — verglichen mit rund 4,33 Euro zum Zeitpunkt der Erstanalyse. Das Kurs-Gewinn-Verhältnis ist dadurch von rund 16 auf rund 13 gesunken, obwohl der Kurs kaum gefallen ist: Der Gewinn ist schlicht schneller gewachsen als der Kurs. Bezieht man die Netto-Cash-Position von 212,0 Millionen Euro zum 30. Juni 2026 ein, ergibt sich ein Unternehmenswert (Marktkapitalisierung minus Netto-Cash) von rund 1,20 Milliarden Euro; gemessen am bereinigten EBITDA der letzten vier Halbjahre (163,3 minus 54,5 plus 92,6 = rund 201 Millionen Euro) entspricht das einem Unternehmenswert-EBITDA-Verhältnis von rund 5,9 — beides eigene Berechnungen auf Basis der berichteten Zahlen, keine Angaben aus einer externen Datenbank. Zur Einordnung: Die Aktie notiert damit rund 34 Prozent unter ihrem 52-Wochen-Hoch von 107,36 Euro (52-Wochen-Tief: 55,10 Euro) — der Markt hat also tatsächlich einen Teil der zuvor gezahlten Wachstumsprämie zurückgenommen, während sich die Ertragslage im selben Zeitraum verbessert hat. Rund 62 Prozent der Aktien liegen laut den ausgewerteten Fundamentaldaten bei Insidern (im Wesentlichen die Gründerfamilie sowie die börsennotierte Beteiligungsholding MBB SE, die laut Geschäftsbericht 2025 gemeinsam mit der ALX Beteiligungsgesellschaft mbH eine Stimmrechtsvereinbarung hält), rund 17 Prozent bei institutionellen Investoren — der frei handelbare Streubesitz liegt bei rund 7,55 Millionen Aktien.
Chancen und Risiken auf einen Blick
Was für Friedrich Vorwerk spricht:
- Ergebnisbeschleunigung mit Substanz: EBITDA im ersten Halbjahr 2026 plus 69,9 Prozent, EBIT plus 80,0 Prozent, die Jahresprognose wurde am 22. Juli 2026 erstmals seit dem Jahresbericht 2025 angehoben, auf ein EBITDA von 180 bis 200 Millionen Euro (zuvor 160 bis 180 Millionen).
- Solide, sich verbessernde Bilanz: Eigenkapitalquote 50,2 Prozent (Vorjahresende 49,5), Netto-Cash-Position 212,0 Millionen Euro — 128,5 Millionen mehr als vor einem Jahr — bei zugleich fast vervierfachter Dividende (1,10 Euro je Aktie für 2025).
- Jahrzehntelanger politischer Rückenwind: gesetzlich beschlossener Netzausbau und Wasserstoff-Kernnetz in allen vier Kernsegmenten, dazu ein deutlich verbesserter operativer Cashflow im ersten Halbjahr 2026 (plus 1,7 Millionen Euro gegenüber minus 35,3 Millionen im Vorjahr).
- Bewertung moderater als bei der Erstanalyse im Juli 2026: Kurs-Gewinn-Verhältnis rund 13 statt rund 16, Unternehmenswert rund das 5,9-Fache des bereinigten EBITDA der letzten vier Halbjahre.
Was dagegen spricht:
- Die vollständigere Auftragskennzahl zeigt ein anderes Bild als die kommunizierte: Gesamtprojektvolumen inklusive ARGE-Anteilen minus 25,0 Prozent beim Auftragseingang und minus 8,7 Prozent beim Bestand, während die eigenständige Auftragseingangs-Kennzahl plus 45,8 Prozent meldet.
- Der Finanzchef selbst stuft die EBITDA-Marge — bislang eine zentrale Steuerungsgröße — als weniger aussagekräftig ein, weil ein wachsender, nicht konsolidierter Anteil aus Arbeitsgemeinschaften (Erträge aus Equity-Beteiligungen plus 233 Prozent auf 16,9 Millionen Euro, rund 5 Prozent des Halbjahresumsatzes) das Bild verzerrt.
- Das strategisch wichtige Segment Clean Hydrogen bleibt umsatzseitig praktisch auf der Stelle (8,5 statt 8,9 Millionen Euro), obwohl sich sein Auftragsbestand seit Jahresende mehr als verdoppelt hat (43,7 auf 100,7 Millionen) — das Management nennt für die erwartete Umsatzbeschleunigung keinen konkreten Zeitpunkt.
- Projekt- und Witterungsabhängigkeit bleiben bestehen: Das Geschäft hängt an einzelnen Großprojekten (etwa dem margenverwässernden A-Nord-Projekt mit rund 100 Millionen Euro Restvolumen bis Sommer 2027) und an Baustellen im Freien; ein saisonal schwächeres erstes Quartal ist strukturell, kein Einzeljahreseffekt.
Ein menschliches Fazit
Zurück zum Denkfehler vom Anfang: „Der Kurs weiß es besser als du.“ Bei Friedrich Vorwerk stimmt das gerade nicht — die Zahlen sind seit der Erstanalyse besser geworden, nicht schlechter, und trotzdem steht die Aktie ein Drittel unter ihrem Hoch. Wer daraus schließt, hier sei „nichts mehr dran“, übersieht ein Rekordhalbjahr und eine frisch angehobene Prognose. Wer umgekehrt nur die Rekordzahlen liest und daraus eine glatte Erfolgsgeschichte macht, übersieht zwei Dinge, die der Bericht selbst offenlegt: eine Auftragskennzahl, die je nach Abgrenzung ein gegensätzliches Bild zeichnet, und einen Finanzchef, der die eigene zentrale Kennzahl gerade selbst infrage stellt. Beides ist kein Warnsignal für die Substanz des Geschäfts — Bilanz, Cashflow und Dividende sprechen eine klare, positive Sprache. Es ist aber ein Grund, in den kommenden Quartalen genauer hinzusehen, ob sich der Anteil der Arbeitsgemeinschaften am Ergebnis weiter erhöht und ob das Wasserstoff-Segment seinen verdoppelten Auftragsbestand tatsächlich in Umsatz verwandelt. Was Du aus dieser Gemengelage machst, ist Deine Entscheidung — bei einer Aktie, die gerade vorführt, dass ein fallender Kurs und eine besser werdende Firma sich nicht ausschließen.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Friedrich Vorwerk Group SE — Halbjahresfinanzbericht 2026 zum 30. Juni 2026 (veröffentlicht 13. August 2026)
- Friedrich Vorwerk Group SE — Annual Report 2025 (veröffentlicht 31. März 2026)
- Friedrich Vorwerk Group SE — Quarterly Report Q1 2026 (veröffentlicht 12. Mai 2026)
- Friedrich Vorwerk Group SE — Telefonkonferenzen zu den Quartalszahlen, Mai 2026 (Q1) und 13. August 2026 (H1/Q2); ausgewertet über öffentlich zugängliche Call-Zusammenfassungen, keine eigene Mitschrift verfügbar
- Insolvenzverwalter-Kanzlei Schultze & Braun / Meter-Q Solutions GmbH — Pressemitteilung vom 11. August 2026 zur Übernahme aus der Insolvenz (presseportal.de)
- Fundamentaldaten (Kurs, Aktienzahl, Streubesitz; Datenstand 3. September 2026); alle Ergebnis- und Margenkennzahlen stammen aus den oben genannten Originalberichten, Bewertungskennzahlen (KGV, Unternehmenswert/EBITDA) sind eigene Berechnungen auf dieser Basis.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Friedrich-Vorwerk-Aktien.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 279,1 | 368,2 | 373,4 | 498,4 | 704,3 |
| Betriebsergebnis (EBIT) | 37,5 | 31,1 | 30,9 | 48,4 | 109,0 |
| Nettogewinn | 26,8 | 17,1 | 10,1 | 35,8 | 86,5 |
| Nettomarge | 9,6 % | 4,7 % | 2,7 % | 7,2 % | 12,3 % |
| Gewinn je Aktie | 1,34 € | 0,86 € | 0,51 € | 1,79 € | 4,33 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wachstum & Marge positiv
- Bereinigtes EBITDA im ersten Halbjahr 2026 plus 69,9 Prozent auf 92,6 Millionen Euro, EBIT plus 80,0 Prozent auf 76,9 Millionen — die Jahresprognose wurde am 22. Juli 2026 erstmals seit dem Jahresbericht 2025 auf 180 bis 200 Millionen Euro EBITDA angehoben.
- Bilanz & Kapitalrückführung positiv
- Eigenkapitalquote 50,2 Prozent, Netto-Cash-Position 212,0 Millionen Euro (128,5 Millionen mehr als vor einem Jahr), operativer Cashflow im ersten Halbjahr wieder positiv (plus 1,7 statt minus 35,3 Millionen) — bei zugleich fast vervierfachter Dividende für 2025 (1,10 Euro je Aktie).
- Auftragslage: zwei Kennzahlen, zwei Bilder neutral
- Der eigenständige Auftragseingang stieg um 45,8 Prozent, das um Arbeitsgemeinschaften erweiterte Gesamtprojektvolumen fiel im selben Halbjahr um 25,0 Prozent — laut Bericht vor allem wegen ungewöhnlich vieler ARGE-Großprojekte im Vorjahreszeitraum, aber ein Beleg dafür, wie stark die kommunizierte Kennzahl von der Abgrenzung abhängt.
- Ergebnisqualität der Equity-Erträge negativ
- Die Erträge aus Equity-Beteiligungen (Arbeitsgemeinschaften) stiegen um 233 Prozent auf 16,9 Millionen Euro und trugen wesentlich zum Ergebnisanstieg bei, ohne im Umsatz zu erscheinen. Finanzchef Hameister stufte die EBITDA-Marge im Call vom 13. August 2026 deshalb selbst als weniger aussagekräftig ein — eine offene operative Frage zur Vergleichbarkeit künftiger Quartale.
- Wasserstoff-Segment: Auftragsbestand verdoppelt, Umsatz stagniert neutral
- Der Auftragsbestand im Segment Clean Hydrogen hat sich seit Jahresende 2025 von 43,7 auf 100,7 Millionen Euro mehr als verdoppelt, während der Umsatz mit 8,5 Millionen Euro nahezu unverändert blieb. Das Management erwartet eine Beschleunigung im zweiten Halbjahr, nennt aber keinen konkreten Zeitpunkt.
- Projekt- und Witterungsrisiko negativ
- Das Geschäft hängt an einzelnen Großprojekten — etwa dem margenverwässernden Erdkabelprojekt A-Nord mit rund 100 Millionen Euro Restvolumen bis Sommer 2027 — und an Baustellen im Freien; ein saisonal schwächeres erstes Quartal ist strukturell.
Friedrich Vorwerk liefert operativ ein Rekordhalbjahr und hat seine Prognose 2026 bereits einmal angehoben — Bilanz, Cashflow und Dividende sprechen eine klare, positive Sprache. Zugleich legt der Halbjahresbericht selbst zwei offene Fragen frei: Eine vollständigere Auftragskennzahl zeigt ein deutlich schwächeres Bild als die kommunizierte, und der Finanzchef erklärt die bisherige zentrale Kennzahl EBITDA-Marge wegen wachsender, nicht konsolidierter Beteiligungserträge selbst für weniger aussagekräftig. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäftsmodell trägt nachweislich, die Zahlen sind stark und die Bilanz ist gesund — kein Substanzrisiko. Die Ampel steht dennoch auf Gelb, weil zwei belegte, operative Fragen offen sind: Erstens hängt ein wachsender Teil des Ergebnisses an nicht konsolidierten Erträgen aus Arbeitsgemeinschaften, was die Vergleichbarkeit künftiger Margen laut eigener Aussage des Finanzchefs einschränkt. Zweitens bleibt unklar, wann sich der mehr als verdoppelte Auftragsbestand im strategisch wichtigen Wasserstoff-Segment tatsächlich in Umsatz übersetzt. Beides sind operative, keine Preisfragen — der teils deutlich gesunkene Kurs allein wäre kein Grund für Gelb und auch keiner für Grün. Ob die Aktie beim aktuellen Kurs kaufenswert ist, entscheidest Du selbst.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Diese Analyse aktualisiert die Erstfassung vom Juli 2026 auf den Halbjahresfinanzbericht 2026 (Stichtag 30.06.2026, veröffentlicht 13.08.2026) sowie die beiden Analysten-Calls des Jahres.
- Für Friedrich Vorwerk liegt keine eigene Mitschrift der Analystenkonferenzen vor; das Call-Kapitel stützt sich auf öffentlich zugängliche Zusammenfassungen (Investing.com), nicht auf eine selbst geprüfte Wort-für-Wort-Mitschrift.
- Bewertungskennzahlen (KGV, Unternehmenswert/EBITDA) sind eigene Berechnungen auf Basis der berichteten, bereinigten Kennzahlen — die EBITDA-/Gewinnwerte der genutzten Fundamentaldaten-API weichen von den unternehmenseigenen „bereinigten“ Werten ab und wurden deshalb nicht verwendet.
Aktien-Wächter
Diese Analyse ist Stand 4. September 2026. Was sich seitdem bei VH2.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Friedrich Vorwerk Group SE (VH2.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Friedrich Vorwerk (Xetra: VH2) plant, baut und betreibt Energie-Infrastruktur in vier Segmenten: Natural Gas (Hochdruck-Gasleitungen, Verdichter- und Messstationen), Electricity (Stromtrassen, Offshore-Anlandung, Umspannwerke), Clean Hydrogen (wasserstofftaugliche Pipelines) und Adjacent Opportunities (Fernwärme, CO₂-Transport, Trink- und Abwasser). Der Konzern ist ein zentraler Profiteur der deutschen Energiewende.
Sehr gut: Umsatz plus 11,3 Prozent auf 337,3 Millionen Euro, bereinigtes EBITDA plus 69,9 Prozent auf 92,6 Millionen (Marge 27,4 Prozent), bereinigtes EBIT plus 80,0 Prozent auf 76,9 Millionen. Der bereinigte Gewinn je Aktie stieg von 1,41 auf 2,50 Euro (Halbjahresfinanzbericht 2026).
Die Aktie notiert rund 34 Prozent unter ihrem 52-Wochen-Hoch von 107,36 Euro, obwohl sich Umsatz und Ergebnis im selben Zeitraum deutlich verbessert haben. Das Kurs-Gewinn-Verhältnis ist dadurch von rund 16 auf rund 13 gesunken — der Markt hat einen Teil der zuvor gezahlten Wachstumsprämie zurückgenommen, ohne dass sich an der operativen Geschichte etwas verschlechtert hätte.
Im Call zum Halbjahresbericht am 13. August 2026 erklärte Finanzchef Tim Hameister laut den ausgewerteten Call-Zusammenfassungen, die EBITDA-Marge verliere an Aussagekraft, weil ein wachsender Teil des Ergebnisses aus nicht konsolidierten Erträgen der Arbeitsgemeinschaften stammt (plus 233 Prozent auf 16,9 Millionen Euro im ersten Halbjahr 2026, rund 5 Prozent des Halbjahresumsatzes). Das Management empfiehlt stattdessen, auf die absolute EBITDA-Entwicklung zu schauen.
Beides, je nach Kennzahl: Der eigenständige Auftragseingang stieg im ersten Halbjahr 2026 um 45,8 Prozent auf 321,2 Millionen Euro. Das um Arbeitsgemeinschaften erweiterte Gesamtprojektvolumen fiel im selben Zeitraum um 25,0 Prozent — laut Bericht vor allem, weil im Vorjahreszeitraum ungewöhnlich viele Großprojekte in Konsortien gewonnen wurden.
Für das Geschäftsjahr 2025 zahlte Vorwerk 1,10 Euro je Aktie (0,70 Euro Basis- plus 0,40 Euro Sonderdividende, ausgezahlt am 4. Juni 2026) — nach nur 0,30 Euro im Vorjahr. Eine Entscheidung zur Dividende für 2026 steht noch aus.
Der Umsatz im Segment Clean Hydrogen blieb im ersten Halbjahr 2026 mit 8,5 Millionen Euro praktisch unverändert. Gleichzeitig hat sich der Auftragsbestand des Segments seit Jahresende 2025 von 43,7 auf 100,7 Millionen Euro mehr als verdoppelt. Das Management erwartet eine Umsatzbeschleunigung im zweiten Halbjahr, nennt dafür aber keinen konkreten Zeitpunkt.
Das Geschäft ist projekt- und witterungsabhängig; ein margenverwässerndes Großprojekt (A-Nord) bindet noch rund 100 Millionen Euro Restvolumen bis Sommer 2027. Zudem verliert die bislang zentrale Steuerungskennzahl EBITDA-Marge laut eigener Aussage des Finanzchefs an Aussagekraft, weil ein wachsender Ergebnisanteil aus nicht konsolidierten Arbeitsgemeinschaften stammt — das erschwert den Vergleich künftiger Quartale mit der Vergangenheit.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


